
Tamaño y Participación del Mercado de Movilidad como Servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
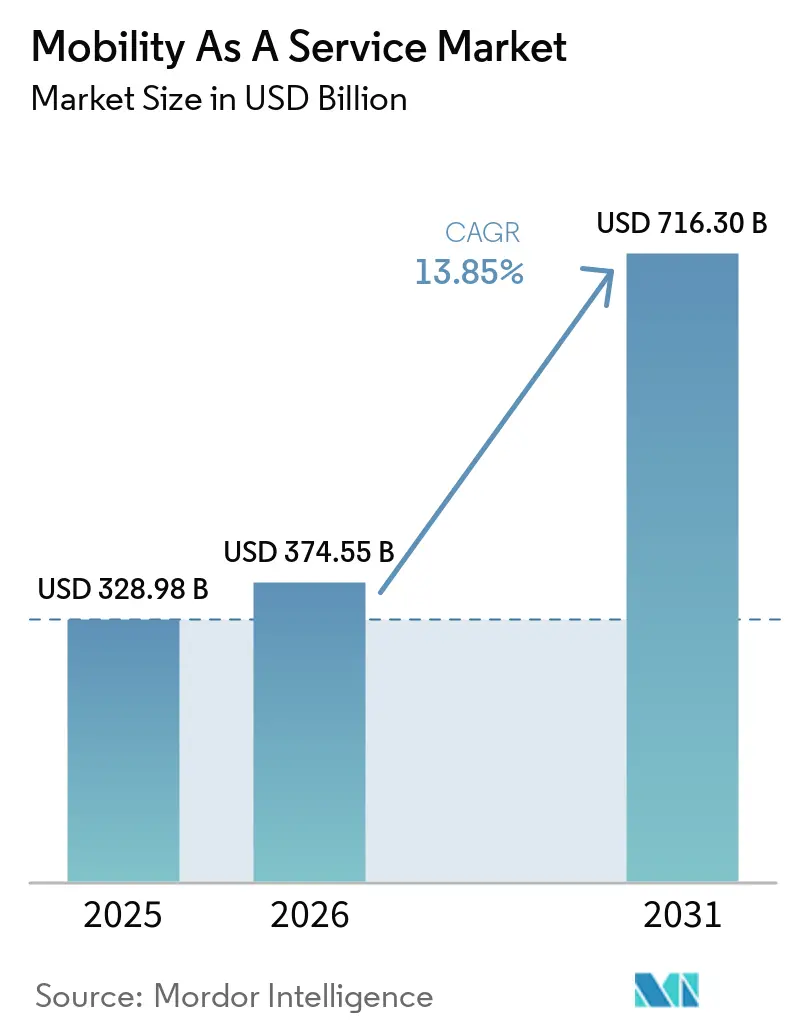
| Tamaño del Mercado (2027) | 374.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 716.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.85 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Movilidad como Servicio por Mordor Intelligence
El tamaño del mercado de movilidad como servicio fue valorado en 328,98 mil millones de USD en 2026 y se proyecta que crezca desde 374,55 mil millones de USD en 2027 hasta 716,30 mil millones de USD en 2032 a una CAGR del 13,85% durante 2027-2032. El fuerte crecimiento de la población urbana, la continua adopción de teléfonos inteligentes y una mayor conciencia medioambiental están desplazando a los consumidores de la propiedad de vehículos privados hacia ofertas de transporte integradas, compartidas y multimodales. La estandarización de API, la adopción de propulsión eléctrica e hidrógeno, y la innovación en pagos sin fricciones están acelerando la interoperabilidad de plataformas, mejorando la experiencia del cliente e impulsando la diversificación de ingresos de los proveedores. Los responsables de políticas están impulsando objetivos de cero emisiones que priorizan las asociaciones público-privadas y estimulan despliegues a gran escala de flotas eléctricas. Al mismo tiempo, las actualizaciones de 5G e IoT permiten la orquestación de flotas en tiempo real y la gestión predictiva de trayectos. La creciente competencia entre los líderes establecidos del transporte por demanda y los nuevos orquestadores especializados de Movilidad como Servicio (MaaS) está impulsando inversiones agresivas en inteligencia artificial, monetización de datos y modelos de suscripción, a medida que las empresas buscan una diferenciación sostenible.
Conclusiones Clave del Informe
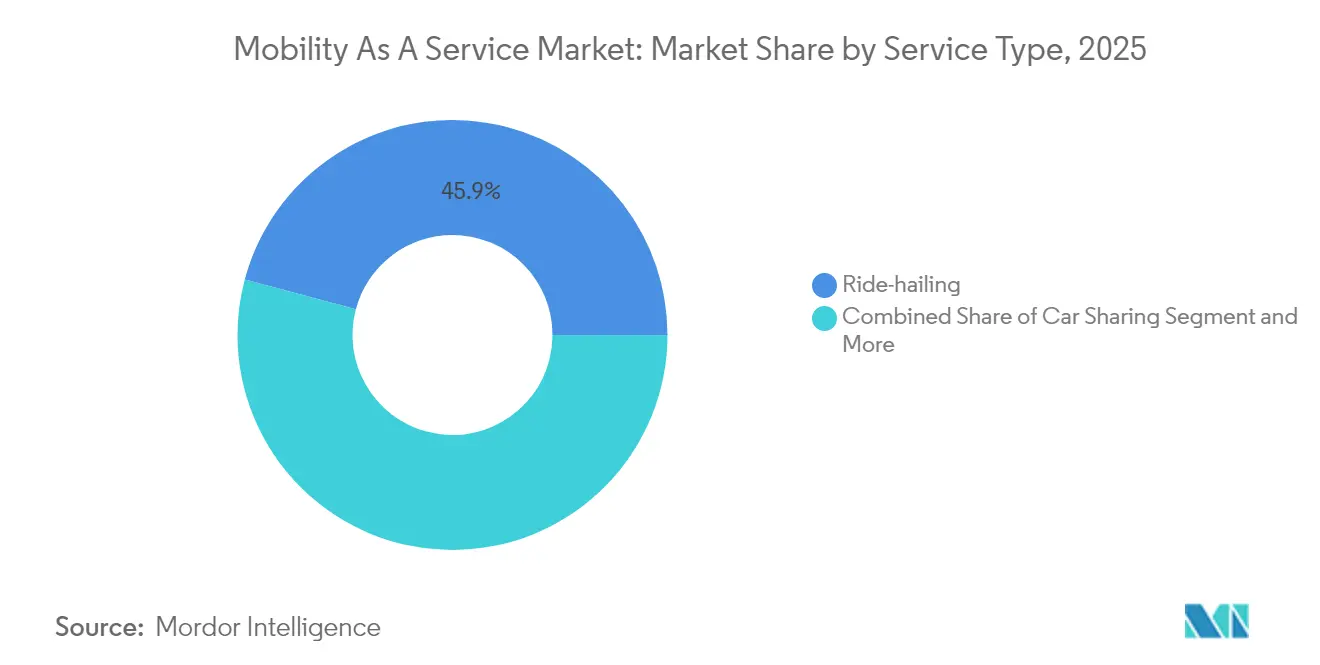
- Por tipo de servicio, el transporte por demanda capturó el 45,85% de la participación del mercado de movilidad como servicio en 2026; se proyecta que la micromovilidad se expanda a una CAGR del 19,12% hasta 2032.
- Por solución, las soluciones de plataforma tecnológica mantuvieron el 37,72% de la participación del mercado de movilidad como servicio en 2026; se prevé que los servicios de pago y monedero digital crezcan a una CAGR del 20,95% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 56,63% del mercado de movilidad como servicio en 2026, mientras que los vehículos autónomos avanzaron a una CAGR del 22,74% hasta 2032.
- Por tipo de transporte, el transporte privado lideró con el 61,34% de la participación del mercado de movilidad como servicio en 2026; se anticipa que el transporte público registre una CAGR del 14,93% durante 2027-2032.
- Por modelo de negocio, el pago por uso representó el 67,25% de la participación del mercado de movilidad como servicio en 2026; los paquetes de suscripción están creciendo a una CAGR del 23,88% hasta 2032.
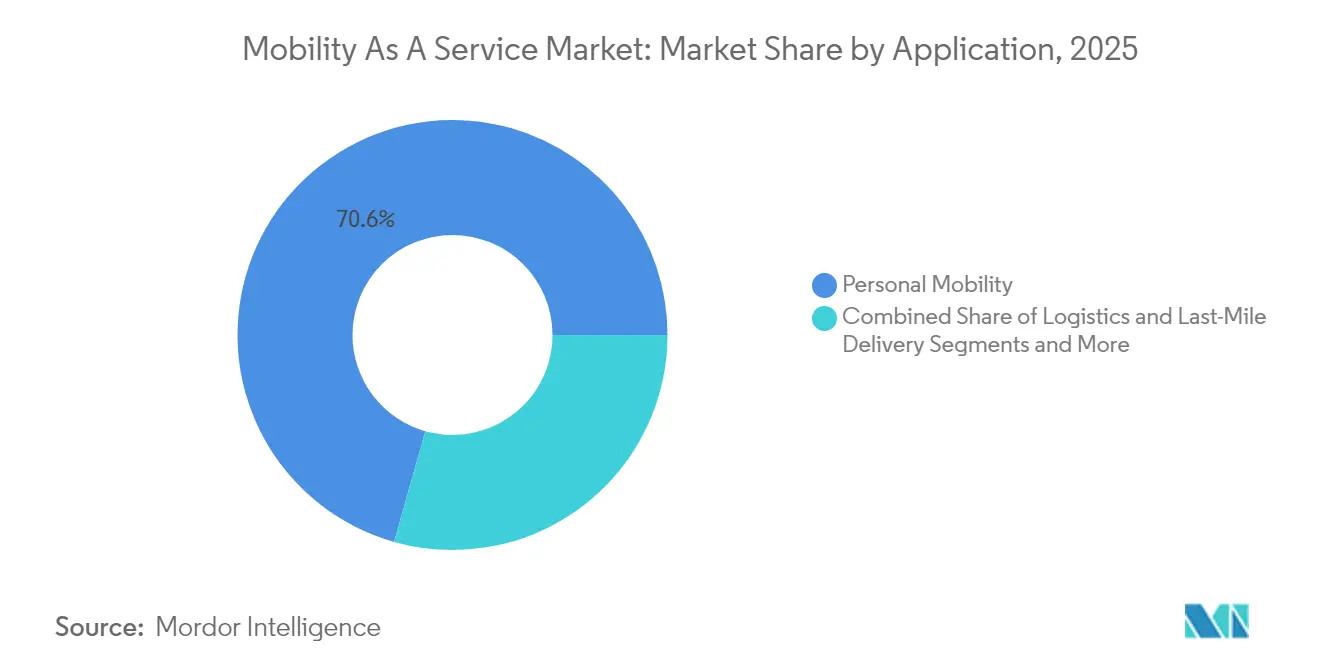
- Por aplicación, la movilidad personal representó el 70,62% del tamaño del mercado de movilidad como servicio en 2026, y se proyecta que la logística y la entrega de última milla crezcan a una CAGR del 20,53% hasta 2032.
- Por usuario final, los particulares mantuvieron el 77,46% de la participación del mercado de movilidad como servicio en 2026; la adopción empresarial está ganando impulso a una CAGR del 16,96% hasta 2032.
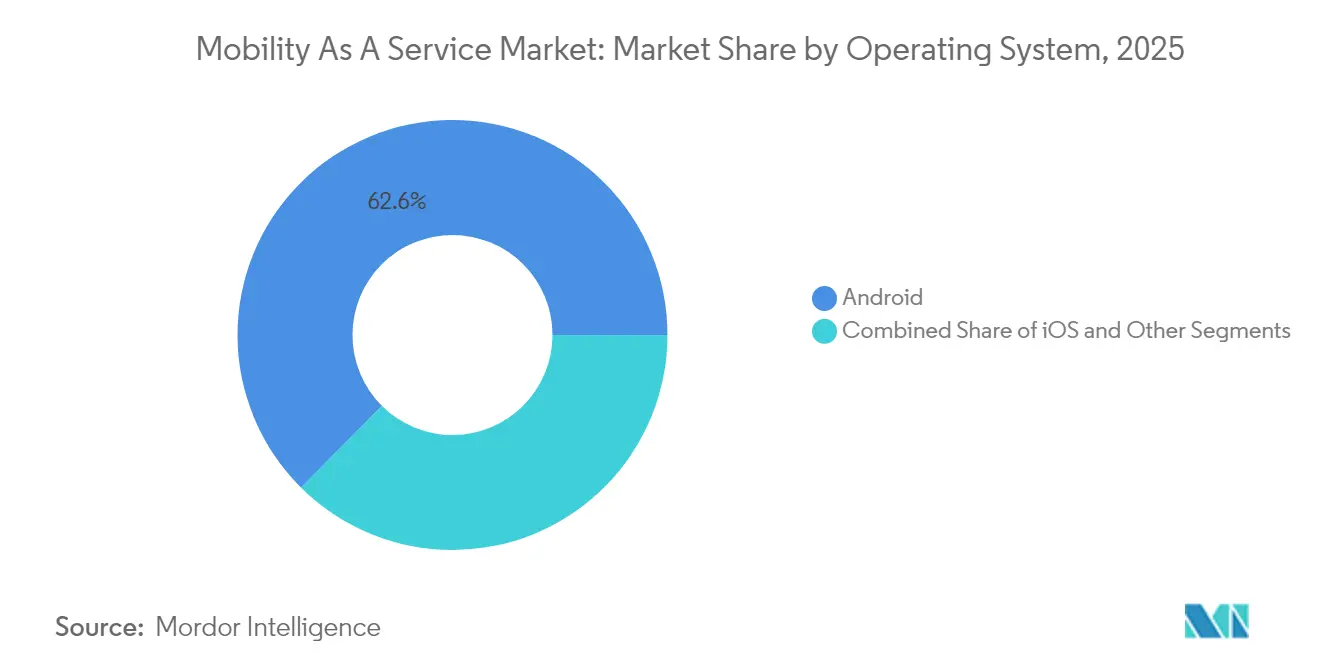
- Por sistema operativo, Android mantuvo el 62,55% de la participación del mercado de movilidad como servicio en 2026; otras plataformas, incluidas HarmonyOS y las PWA, están previstas para expandirse a una CAGR del 23,05% hasta 2032.
- Por propulsión, los trenes de potencia eléctricos representaron el 41,58% de la participación del mercado de movilidad como servicio en 2026; se espera que los vehículos de pila de combustible de hidrógeno registren una CAGR del 25,42% durante 2027-2032.
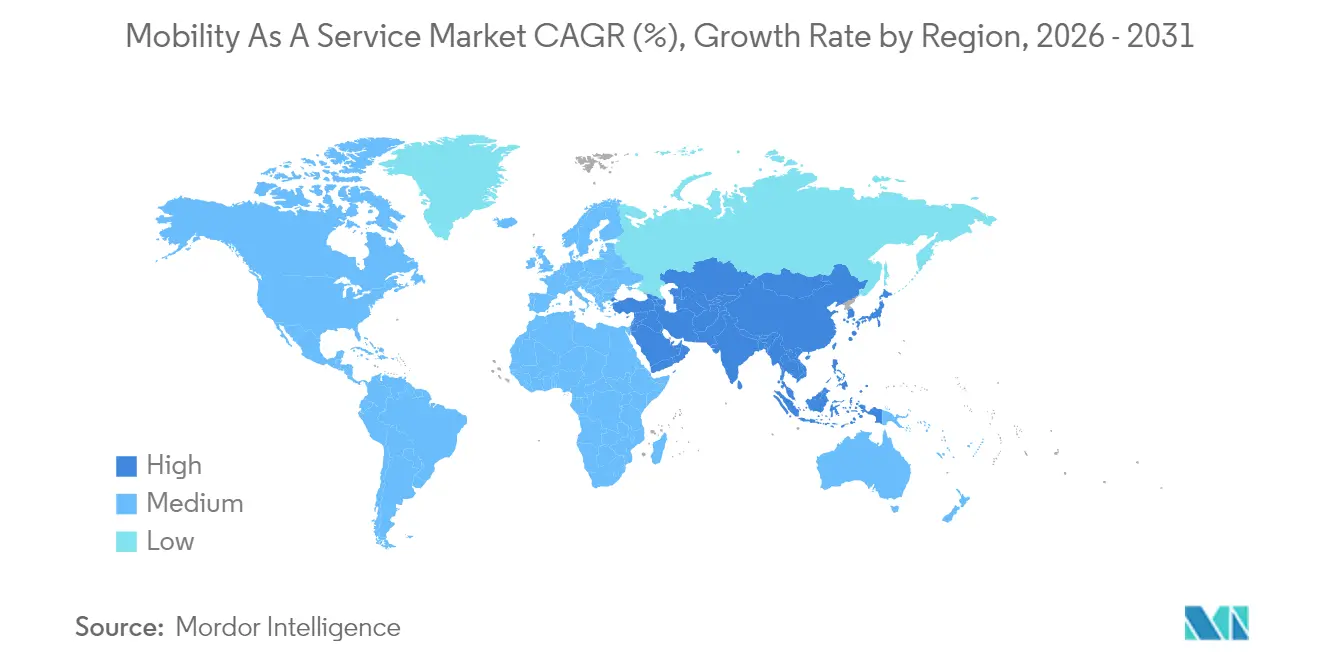
- Por geografía, Asia-Pacífico aseguró el 34,12% de la participación del mercado de movilidad como servicio en 2026; Oriente Medio y África se posicionan como la región de más rápido crecimiento con una CAGR del 14,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de la Micromovilidad y el Transporte Público en Ciudades Europeas | +3.2% | Europa, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Objetivos Gubernamentales de Cero Emisiones que Impulsan Paquetes de Movilidad como Servicio Centrados en Vehículos Eléctricos (Asia-Pacífico) | +2.9% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Estandarización de API (NeTEx, GTFS-RT) que Permite la Ticketing Basada en Cuentas | +2.5% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la Financiación de Capital de Riesgo para Súper-Aplicaciones de Movilidad como Servicio en América del Sur | +2.1% | Sudamérica, particularmente Brasil y Chile | Corto plazo (≤ 2 años) |
| Orquestación de Movilidad en Tiempo Real Impulsada por 5G/IoT | +1.6% | América del Norte, Europa, mercados asiáticos avanzados | Mediano plazo (2-4 años) |
| Mandatos de Sostenibilidad en Viajes Corporativos en América del Norte | +1.5% | América del Norte, con repercusión en Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Integración de la Micromovilidad y el Transporte Público en Ciudades Europeas
La integración fluida de las opciones de micromovilidad con los sistemas de transporte público tradicionales crea redes de transporte multimodal que mejoran significativamente la conectividad de primera y última milla. Ciudades europeas como Helsinki y Viena están siendo pioneras en esta integración, con autoridades de transporte público que incorporan activamente servicios de bicicletas compartidas y patinetes eléctricos en plataformas de movilidad unificadas. Esta integración está produciendo resultados notables, con el Foro Internacional de Transporte informando que la micromovilidad correctamente integrada puede aumentar el número de pasajeros del transporte público hasta en un 35% en los corredores urbanos.[1]Las implementaciones más exitosas cuentan con estaciones de acoplamiento estandarizadas estratégicamente ubicadas cerca de los centros de tránsito, sistemas de pago unificados y datos de disponibilidad en tiempo real. Más allá de mejorar la accesibilidad al transporte, esta integración está redefiniendo las prioridades de planificación urbana, con ciudades como Barcelona rediseñando la infraestructura vial para acomodar carriles de micromovilidad que conectan directamente con las estaciones de tránsito.
Objetivos Gubernamentales de Cero Emisiones que Impulsan Paquetes de Movilidad como Servicio Centrados en Vehículos Eléctricos
Los estrictos objetivos de reducción de emisiones en regiones como Asia-Pacífico están catalizando el desarrollo de ofertas centradas en vehículos eléctricos en el Mercado de Movilidad como Servicio, combinando transporte por demanda con vehículos eléctricos, uso compartido de automóviles eléctricos y alquiler de bicicletas eléctricas en paquetes de movilidad integrales. El mandato de China de que el 40% de los vehículos sean eléctricos para 2030 ha llevado a empresas como Didi a lanzar paquetes MaaS de "Alianza Verde" que incluyen exclusivamente opciones de transporte de cero emisiones. Estos servicios centrados en vehículos eléctricos están ganando una tracción significativa, con TÜV SÜD informando que los servicios de movilidad eléctrica pueden reducir las emisiones del transporte urbano hasta en un 70% en comparación con el uso de vehículos convencionales.
Estandarización de API (NeTEx, GTFS-RT) que Permite la Ticketing Basada en Cuentas
La adopción generalizada de protocolos estandarizados de intercambio de datos como NeTEx (Intercambio de Horarios de Red) y GTFS-RT (Especificación General de Alimentación de Tránsito en Tiempo Real) está revolucionando los sistemas de emisión de billetes basados en cuentas, permitiendo trayectos multimodales sin interrupciones sin necesidad de múltiples billetes o métodos de pago. Estos estándares proporcionan un lenguaje común para que los sistemas de transporte dispares se comuniquen, permitiendo la sincronización de datos en tiempo real entre modos. Más allá de las eficiencias operativas, estos estándares permiten modelos de tarifas innovadores como créditos de movilidad y precios dinámicos basados en la demanda en tiempo real. La Comisión Metropolitana de Transporte de San Francisco ha demostrado que las API estandarizadas pueden reducir el tiempo necesario para integrar nuevos servicios de movilidad en las plataformas existentes hasta en un 60%, acelerando significativamente la expansión del ecosistema MaaS.
Aumento de la Financiación de Capital de Riesgo para Súper-Aplicaciones de Movilidad como Servicio en América del Sur
Sudamérica está experimentando una inversión de capital de riesgo sin precedentes en superaplicaciones MaaS que combinan transporte, entrega de alimentos y servicios financieros en plataformas unificadas adaptadas a los desafíos de movilidad únicos de la región. Este aumento de financiación permite la rápida expansión de servicios en mercados previamente desatendidos, con Brasil y México liderando la adopción. Estas superaplicaciones abordan desafíos regionales críticos, incluido el acceso limitado a servicios bancarios, incorporando métodos de pago alternativos y funciones de microcrédito específicamente para el transporte. La integración de opciones de tránsito anteriormente informales, como los "colectivos" en México y las "kombis" en Brasil, en plataformas digitales está formalizando estos servicios al tiempo que mejora su fiabilidad y seguridad, creando un ecosistema de movilidad más inclusivo que sirve a diversos segmentos socioeconómicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Marcos Regulatorios Fragmentados en los Estados de EE. UU. | -1.9% | América del Norte, particularmente Estados Unidos | Mediano plazo (2-4 años) |
| Costos de Cumplimiento de Privacidad de Datos Impulsados por el RGPD/CCPA | -1.7% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Desafíos de Rentabilidad por Subsidios a Conductores/Proveedores | -1.5% | Global, más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Sistemas de TI de Tránsito Heredados que Limitan la Profundidad de Integración | -1.4% | Global, particularmente en mercados de tránsito establecidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Regulatorios Fragmentados en los Estados de EE. UU.
El mosaico inconsistente de regulaciones de transporte en los estados de EE. UU. está creando importantes desafíos operativos para los proveedores de Movilidad como Servicio que intentan escalar a nivel nacional. Cada estado impone diferentes requisitos de licencias, mandatos de seguros y restricciones operativas. Esta fragmentación regulatoria obliga a las empresas a desarrollar modelos operativos específicos para cada estado, lo que aumenta sustancialmente los costos de cumplimiento y ralentiza la penetración del mercado. La Administración Federal de Carreteras destaca que esta falta de armonización regulatoria ha resultado en costos operativos hasta un 35% más altos para los proveedores de Movilidad como Servicio que operan en múltiples estados en comparación con los que operan en entornos regulatorios más unificados.
Costos de Cumplimiento de Privacidad de Datos Impulsados por el RGPD/CCPA
La implementación de estrictas regulaciones de protección de datos como el Reglamento General de Protección de Datos (RGPD) de la Unión Europea y la Ley de Privacidad del Consumidor de California (CCPA) está imponiendo costos de cumplimiento sustanciales a los proveedores de MaaS, quienes deben navegar por requisitos complejos que rigen la recopilación, el almacenamiento y el intercambio de datos. Estas regulaciones son particularmente desafiantes para las plataformas MaaS que dependen de datos extensos de usuarios para optimizar rutas, predecir la demanda y personalizar servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Micromovilidad Disrumpe los Patrones de Tránsito UrbanoEl transporte por demanda domina el mercado de movilidad como servicio, representando una participación del 45,85% en 2026. Su base de usuarios establecida y sus extensas redes de conductores respaldan su liderazgo en el mercado. Sin embargo, se proyecta que los servicios de micromovilidad, incluido el uso compartido de patinetes y bicicletas, sean el segmento de más rápido crecimiento, con una CAGR del 19,12% hasta 2032. Su capacidad para abordar los desafíos de conectividad de primera y última milla impulsa este crecimiento. Las soluciones de micromovilidad habilitadas por IoT con baterías de alto rendimiento mejoran la experiencia del usuario al mejorar la estabilidad del vehículo y permitir el seguimiento de disponibilidad en tiempo real. Los gobiernos municipales están apoyando aún más el crecimiento del segmento al asignar cada vez más infraestructura dedicada para carriles y zonas de estacionamiento de micromovilidad.
El segmento de uso compartido de automóviles está siendo testigo de una innovación sustancial a través de la introducción de modelos flexibles de flotante libre que eliminan los puntos fijos de recogida y entrega, mientras que los servicios de autobús compartido están ganando tracción en entornos corporativos y universitarios. El segmento de uso compartido de patinetes, a pesar de los desafíos regulatorios en algunos mercados, se está expandiendo rápidamente debido a sus bajos costos de implementación y sus altas tasas de adopción por parte de los usuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Solución:
Las Innovaciones en Pagos Impulsan la Movilidad sin FriccionesLas plataformas tecnológicas lideran este segmento con el 37,72% de la participación del mercado de movilidad como servicio en 2026, sirviendo como la infraestructura fundamental que permite la integración de servicios y la interfaz de usuario. Mientras tanto, las soluciones de pago y monedero digital están experimentando el crecimiento más rápido, con una CAGR del 20,95% hasta 2032, ya que abordan un punto de fricción crítico en el trayecto multimodal. La aparición de sistemas de pago de bucle abierto es particularmente transformadora, con PaymentGenes informando que las plataformas MaaS que implementan estos sistemas registran hasta un 40% más de retención de usuarios en comparación con las que utilizan sistemas de bucle cerrado. Estos sistemas eliminan la necesidad de que los usuarios precarguen fondos o mantengan múltiples métodos de pago en diferentes servicios.
Las soluciones de planificación de viajes y navegación continúan evolucionando con la integración de inteligencia artificial que puede predecir interrupciones y sugerir alternativas en tiempo real. Las soluciones de conectividad y telemática están habilitando capacidades mejoradas de seguimiento de vehículos y gestión de flotas, mientras que los servicios de seguros y soporte se están expandiendo para abordar las necesidades únicas de los usuarios de movilidad compartida.
Por Tipo de Vehículo:
Los Vehículos Autónomos Preparados para un Crecimiento DisruptivoLos automóviles de pasajeros mantienen su dominio con el 56,63% de la participación del mercado de movilidad como servicio en 2026, lo que refleja la continua importancia de los servicios de transporte por demanda y uso compartido de automóviles en el ecosistema MaaS. Sin embargo, se proyecta que los vehículos autónomos logren la tasa de crecimiento más alta, con una CAGR del 22,74% de 2027 a 2032, ya que ofrecen una solución convincente para entornos controlados y la conectividad de primera y última milla.
Los vehículos de micromovilidad (bicicletas eléctricas, patinetes eléctricos) continúan ganando participación de mercado, particularmente en áreas urbanas densas donde ofrecen una maniobrabilidad superior y comodidad de estacionamiento. Los autobuses y lanzaderas están evolucionando con la introducción de algoritmos de enrutamiento bajo demanda que optimizan las tasas de ocupación y reducen los tiempos de espera.
Por Tipo de Transporte:
La Innovación en el Sector Público Acelera el CrecimientoLas opciones de transporte privado representan el 61,34% de la participación del mercado de movilidad como servicio en 2026, impulsadas por la flexibilidad y comodidad que ofrecen en comparación con las alternativas de ruta fija. Sin embargo, el transporte público está creciendo más rápido con una CAGR del 14,93% hasta 2032, a medida que las agencias de tránsito adoptan cada vez más la transformación digital y la integración de servicios.
El estudio de la Asociación Americana de Transporte Público sobre las implementaciones europeas de MaaS revela que las agencias de tránsito público que se posicionan como la columna vertebral de los ecosistemas MaaS pueden aumentar el número de pasajeros hasta en un 25% mientras amplían su relevancia más allá de los modelos de servicio tradicionales. Este crecimiento está respaldado por inversiones significativas en sistemas de pago sin contacto, seguimiento en tiempo real y desarrollo de API, lo que permite una integración fluida con los servicios de movilidad privada.
Por Modelo de Negocio:
Los Paquetes de Suscripción Transforman las Relaciones con los ConsumidoresEl modelo de pago por uso representó el 67,25% de la participación del mercado de movilidad como servicio en 2026, atrayendo a usuarios ocasionales y a quienes exploran los servicios MaaS. Sin embargo, se espera que los paquetes de suscripción crezcan a una CAGR del 23,88% hasta 2032, ya que proporcionan flujos de ingresos predecibles para los proveedores al tiempo que ofrecen ahorros de costos y comodidad a los usuarios frecuentes.
Los modelos entre pares están ganando tracción en mercados con altos costos de propiedad de vehículos, lo que permite a los propietarios de vehículos privados monetizar la capacidad ociosa. Los modelos de agregadores solo de billetes sirven como ofertas MaaS de nivel básico que se centran en simplificar el pago en múltiples servicios de tránsito sin una integración completa de servicios.
Por Aplicación:
La Logística de Última Milla Emerge como Motor de CrecimientoLas aplicaciones de movilidad personal representan el 70,62% de la participación del mercado de movilidad como servicio en 2026, lo que refleja el enfoque principal de la mayoría de las plataformas MaaS en el movimiento de personas en lugar de mercancías. Sin embargo, las aplicaciones de logística y entrega de última milla están creciendo a una CAGR del 20,53% hasta 2032, a medida que el crecimiento del comercio electrónico impulsa la demanda de soluciones eficientes de entrega urbana.
Las aplicaciones de movilidad empresarial y corporativa están evolucionando más allá de los servicios tradicionales de automóviles corporativos para abarcar plataformas integrales de gestión de movilidad que satisfacen las diversas necesidades de transporte de los empleados. El segmento de logística y entrega de última milla se está beneficiando de innovaciones en la optimización de rutas y la consolidación de cargas, lo que permite una utilización más eficiente de los recursos, con un crecimiento particular en las bicicletas de carga eléctricas que pueden reemplazar hasta el 30% de las entregas de camiones urbanos en entornos adecuados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Adopción Empresarial Impulsa el Crecimiento B2BLos particulares representan el 77,46% de la participación del mercado de movilidad como servicio en 2026, ya que los servicios de transporte por demanda y micromovilidad orientados al consumidor continúan dominando el panorama. Sin embargo, el segmento empresarial está creciendo más rápido con una CAGR del 16,96% (2027-2032), impulsado por los mandatos de sostenibilidad corporativa y el deseo de optimizar los costos de movilidad de los empleados.
Los organismos gubernamentales y municipales están adoptando cada vez más plataformas MaaS para mejorar la prestación de servicios públicos y optimizar la asignación de recursos. El segmento individual continúa evolucionando con ofertas más personalizadas que se adaptan a las preferencias del usuario y los patrones de viaje a lo largo del tiempo.
Por Sistema Operativo:
Las Plataformas Emergentes Desafían el DuopolioAndroid domina el mercado de movilidad como servicio con una participación del 62,55% en 2026, beneficiándose de su mayor adopción global, particularmente en los mercados emergentes donde el crecimiento de MaaS se está acelerando. Sin embargo, otros sistemas operativos (HarmonyOS, KaiOS, Windows/PWA) están creciendo más rápido, con una CAGR del 23,05% (2027-2032), ya que abordan necesidades regionales específicas y superan las limitaciones de las plataformas convencionales. Las Aplicaciones Web Progresivas (PWA) son particularmente significativas en este crecimiento, ya que ofrecen compatibilidad multiplataforma sin requerir el desarrollo de aplicaciones dedicadas para cada sistema operativo. Este enfoque reduce los costos de desarrollo al tiempo que garantiza una mayor accesibilidad en todos los tipos de dispositivos.
iOS mantiene una participación de mercado significativa, particularmente en regiones de altos ingresos donde los dispositivos Apple son más prevalentes. La categoría "otros", incluidas las plataformas emergentes como HarmonyOS, está ganando tracción en mercados donde estos sistemas tienen un fuerte soporte de ecosistema. La diversidad de sistemas operativos presenta desafíos para los proveedores de MaaS, quienes deben garantizar experiencias de usuario consistentes en todas las plataformas. Sin embargo, el auge de los enfoques de desarrollo independientes de la plataforma está mitigando estos desafíos, con los proveedores de MaaS adoptando cada vez más principios de diseño adaptable que se ajustan a diferentes tamaños de pantalla y sistemas operativos mientras mantienen la funcionalidad principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión:
La Pila de Combustible de Hidrógeno Impulsa la Innovación de Cero EmisionesLa propulsión eléctrica lidera con el 41,58% de la participación del mercado de movilidad como servicio en 2026, impulsada por la expansión de la infraestructura de carga y los entornos regulatorios favorables. Sin embargo, la propulsión por pila de combustible de hidrógeno está experimentando la tasa de crecimiento más alta, con una CAGR del 25,42% hasta 2032, ya que aborda las limitaciones de autonomía y tiempo de repostaje de los vehículos eléctricos de batería. Linde informa que los países están implementando ambiciosos objetivos de movilidad con hidrógeno. Japón planea establecer una cadena de suministro que produzca 300.000 toneladas de hidrógeno para 2030 para apoyar 800.000 automóviles de pila de combustible y 1.200 autobuses de pila de combustible.
Los vehículos de motor de combustión interna (MCI) aún mantienen una participación de mercado significativa, particularmente en regiones con infraestructura de carga eléctrica limitada. Los vehículos híbridos sirven como tecnología de transición, ofreciendo mayor eficiencia sin requerir infraestructura de carga dedicada. La aparición de la tecnología de pila de combustible de hidrógeno en el ecosistema MaaS es particularmente significativa para aplicaciones de alta utilización como servicios de lanzadera y flotas de taxis, donde minimizar el tiempo de inactividad es crítico. El lanzamiento por parte de la Universidad de California en Riverside del único programa de uso compartido de automóviles impulsado por hidrógeno del país demuestra la aplicación práctica de esta tecnología en contextos MaaS, ofreciendo movilidad de cero emisiones con tiempos de repostaje comparables a los de los vehículos convencionales.
Análisis Geográfico
Asia-Pacífico representó el 34,12% de la participación del mercado de movilidad como servicio en 2026, aprovechando las ciudades densas, los pagos digitales avanzados y las inversiones coordinadas en infraestructura. La restricción de China sobre el registro de vehículos en las principales metrópolis empuja a los viajeros hacia las plataformas compartidas, mientras que la creciente clase media de India adopta el transporte por demanda asequible. El plan de Nación Inteligente de Singapur integra el transporte público, la micromovilidad y los pagos unificados en una única aplicación ciudadana que ejemplifica la mejor práctica de integración.
América del Norte ocupa el segundo lugar en tamaño de mercado. Los altos costos de propiedad, la renovada densificación urbana y los mandatos de sostenibilidad en los viajes corporativos están impulsando el crecimiento de la movilidad compartida, aunque la divergencia regulatoria entre estados está ralentizando la escala de las plataformas nacionales. El liderazgo tecnológico en San Francisco, Austin y Toronto respalda la adopción temprana de análisis predictivos y pilotos autónomos. Los incentivos gubernamentales para las flotas de vehículos eléctricos refuerzan aún más el giro de la región hacia la movilidad.
Se espera que la región de Oriente Medio y África registre el crecimiento más rápido, con una CAGR del 14,05% hasta 2032. Esta expansión está respaldada por inversiones lideradas por el gobierno en infraestructura de movilidad inteligente, plataformas de transporte digital e iniciativas de desarrollo urbano en toda la región. Los gobiernos del Consejo de Cooperación del Golfo están priorizando la Movilidad como Servicio (MaaS) en megaproyectos de ciudades inteligentes, como NEOM y Expo City. Están asignando capital a lanzaderas autónomas, sistemas de tarifas integrados y redes de transporte público conectadas. Estas iniciativas tienen como objetivo mejorar la movilidad urbana, reducir la congestión del tráfico y apoyar el desarrollo de ecosistemas de transporte sostenibles y habilitados por la tecnología.
Panorama Competitivo
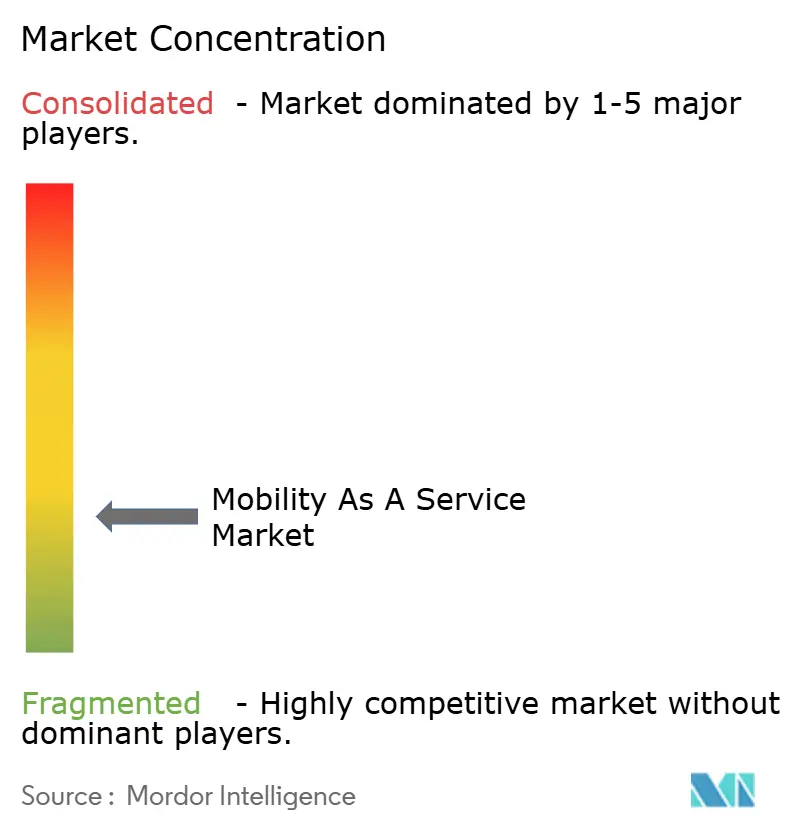
La competencia en el mercado de movilidad como servicio es moderada y está pasando del dominio de un único modo a la orquestación de plataformas. Los operadores establecidos de transporte por demanda Uber y Lyft están integrando horarios de tránsito y alquiler de patinetes en sus aplicaciones para ampliar la fidelización. Las agencias de tránsito están lanzando centros MaaS de marca propia que retienen los ingresos por tarifas al tiempo que ofrecen complementos privados. Las alianzas estratégicas de datos, como la asociación de Uber con May Mobility para flotas autónomas, subrayan el giro hacia la sinergia tecnológica en lugar de la propiedad directa de activos.
El espacio en blanco de la industria permanece en nichos verticales como las transferencias de pacientes en el sector sanitario, los paquetes turísticos y los servicios de respuesta a la demanda en zonas rurales, donde los operadores establecidos tienen un alcance limitado. La monetización de datos está emergiendo como un flujo de ingresos independiente a medida que las plataformas analizan los flujos de origen-destino anonimizados para planificadores y minoristas. Los proveedores que dominan la navegación regulatoria local y mantienen una gobernanza de datos segura están mejor posicionados para asegurar contratos a largo plazo con los municipios.
La inversión en inteligencia artificial se está acelerando en la predicción de la demanda, la calibración de precios dinámicos y el enrutamiento multimodal. Las empresas que persiguen ecosistemas de API abiertas invitan a innovadores externos a enriquecer las funciones de planificación de viajes, reforzando los efectos de red. Los operadores que alinean sus hojas de ruta con los objetivos de política pública de descarbonización, accesibilidad y equidad obtienen un tratamiento preferencial en la adjudicación de licitaciones y programas piloto.
Líderes de la Industria de Movilidad como Servicio
-
Uber Technologies Inc.
-
Didi Chuxing
-
Avis Budget Group
-
Enterprise Holdings, Inc.
-
The Hertz Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Movilidad como Servicio Empresas cubiertas en este informe
- Uber Technologies Inc.
- Didi Chuxing
- Lyft Inc.
- Grab Holdings Ltd.
- FREE NOW (Lyft)
- Bolt Technology OÜ
- MaaS Global (Whim)
- Moovit Inc.
- Citymapper Ltd.
- Via Transportation Inc.
- Beeline Mobility
- UbiGo AB
- Tier Mobility SE
- Lime Technology Inc.
- Bird Global Inc.
- Bridj Technology Pty Ltd.
- Zipcar (AVIS Budget Group)
- The Hertz Corporation
- Enterprise Holdings Inc.
- Free2Move (STELLANTIS)
- BlaBlaCar (Comuto SA)
- Gojek (GoTo Group)
Desarrollos recientes de la industria en Mercado de Movilidad como Servicio
- Septiembre de 2026: Lyft lanzó su aplicación en Europa. Los usuarios obtuvieron inicialmente acceso anticipado a la aplicación de Lyft en Barcelona y Hamburgo. Lyft está expandiendo la disponibilidad de la aplicación a varias ciudades europeas importantes, incluidas Londres, Roma, París, Berlín, Atenas y Varsovia.
- Abril de 2026: MOIA America, LLC, una empresa del Grupo Volkswagen que desarrolla tecnología de movilidad autónoma, y Uber Technologies, Inc. comenzaron las pruebas de validación en carretera de vehículos autónomos ID. Buzz de propósito específico en Los Ángeles. Esta iniciativa marcó la siguiente fase de su asociación estratégica, que las empresas presentaron en 2023.
Alcance del Informe Global del Mercado de Movilidad como Servicio
La movilidad como servicio integra diversas formas de servicios de transporte. Proporciona acceso a una variedad de servicios de transporte, incluidos el transporte público, el uso compartido de vehículos y el alquiler.
El Informe del Mercado de Movilidad como Servicio está segmentado por Tipo de Servicio (Transporte por Demanda, Uso Compartido de Automóviles y Más), Solución (Plataforma Tecnológica, Pago y Monedero Digital y Más), Tipo de Vehículo (Automóviles de Pasajeros, Lanzaderas y Autobuses y Más), Tipo de Transporte (Público y Privado), Modelo de Negocio, Aplicación, Usuario Final, Sistema Operativo, Propulsión y Geografía. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transporte por Aplicación |
| Uso Compartido de Automóviles |
| Uso Compartido de Bicicletas |
| Uso Compartido de Patinetes |
| Uso Compartido de Autobuses |
| Plataforma Tecnológica |
| Pagos y Billetera Digital |
| Planificación de Viajes y Navegación |
| Conectividad y Telemática |
| Servicios de Seguros y Soporte |
| Automóviles de Pasajeros |
| Vehículos de Micromovilidad (Bicicletas Eléctricas, Patinetes Eléctricos) |
| Lanzaderas y Autobuses |
| Vehículos Autónomos |
| Público |
| Privado |
| Suscripción (Paquetes de Movilidad, Planes Corporativos) |
| Pago por Uso |
| Entre Pares |
| Agregador Solo de Ticketing |
| Movilidad Personal |
| Movilidad Empresarial/Corporativa |
| Logística y Entrega de Última Milla |
| Particulares |
| Empresas |
| Agencias Gubernamentales y Municipales |
| iOS | |
| Android | |
| Otros | HarmonyOS |
| KaiOS | |
| Windows/Aplicaciones Web Progresivas |
| Motor de Combustión Interna (MCI) |
| Eléctrico |
| Híbrido |
| Pila de Combustible de Hidrógeno |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia | |
| América del Sur | Brasil |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Transporte por Aplicación | |
| Uso Compartido de Automóviles | ||
| Uso Compartido de Bicicletas | ||
| Uso Compartido de Patinetes | ||
| Uso Compartido de Autobuses | ||
| Por Solución | Plataforma Tecnológica | |
| Pagos y Billetera Digital | ||
| Planificación de Viajes y Navegación | ||
| Conectividad y Telemática | ||
| Servicios de Seguros y Soporte | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos de Micromovilidad (Bicicletas Eléctricas, Patinetes Eléctricos) | ||
| Lanzaderas y Autobuses | ||
| Vehículos Autónomos | ||
| Por Tipo de Transporte | Público | |
| Privado | ||
| Por Modelo de Negocio | Suscripción (Paquetes de Movilidad, Planes Corporativos) | |
| Pago por Uso | ||
| Entre Pares | ||
| Agregador Solo de Ticketing | ||
| Por Aplicación | Movilidad Personal | |
| Movilidad Empresarial/Corporativa | ||
| Logística y Entrega de Última Milla | ||
| Por Usuario Final | Particulares | |
| Empresas | ||
| Agencias Gubernamentales y Municipales | ||
| Por Sistema Operativo | iOS | |
| Android | ||
| Otros | HarmonyOS | |
| KaiOS | ||
| Windows/Aplicaciones Web Progresivas | ||
| Por Propulsión | Motor de Combustión Interna (MCI) | |
| Eléctrico | ||
| Híbrido | ||
| Pila de Combustible de Hidrógeno | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia | ||
| América del Sur | Brasil | |
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de movilidad como servicio?
El tamaño del mercado de movilidad como servicio fue valorado en 328,98 mil millones de USD en 2026 y se proyecta que crezca desde 374,55 mil millones de USD en 2027 hasta 716,30 mil millones de USD en 2032 a una CAGR del 13,85% durante 2027-2032.
¿Qué región contribuye más a los ingresos del mercado de movilidad como servicio?
Asia-Pacífico lidera el mercado con una participación del 34,12% en 2026, impulsado por la rápida urbanización, el aumento de la penetración de teléfonos inteligentes y las extensas inversiones en ciudades inteligentes.
¿Qué tipo de servicio tiene la mayor participación en 2026?
El transporte por demanda representa el 45,85% de los ingresos en 2026, respaldado por extensas redes de conductores y una base de usuarios grande y establecida.
¿Por qué están ganando tracción los paquetes de suscripción?
Los paquetes de suscripción proporcionan ingresos predecibles para los proveedores de servicios y ahorros de costos para los usuarios frecuentes, impulsando el modelo a una CAGR del 23,88% durante 2027-2032.