
Tamaño y Participación del Mercado de Movilidad Compartida
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
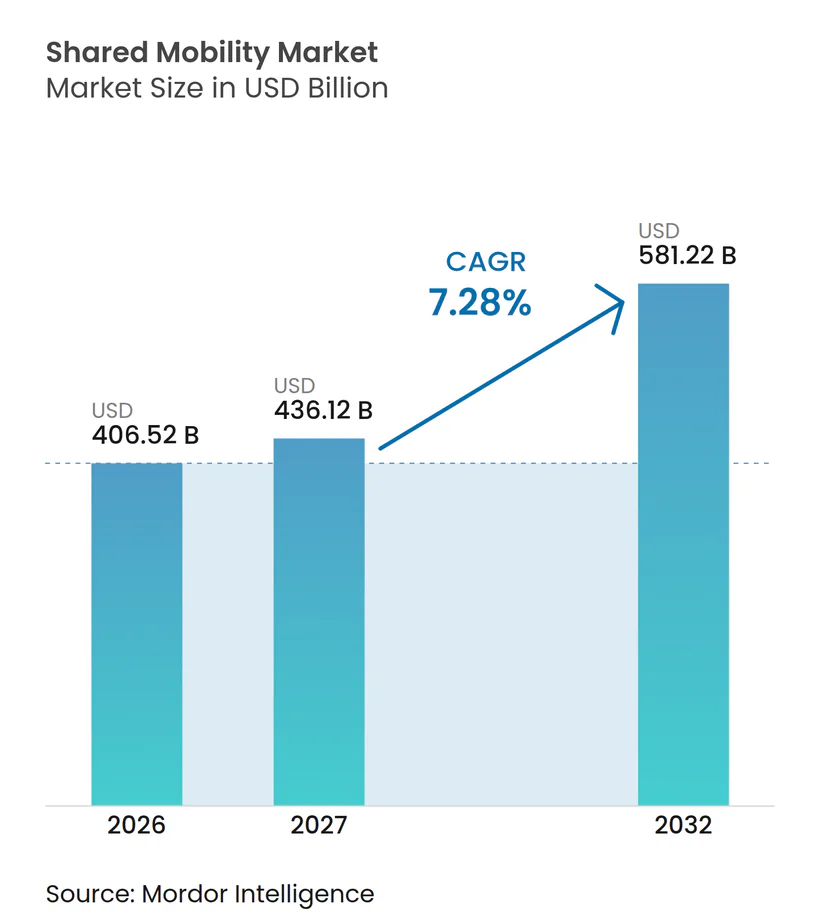
| Tamaño del Mercado (2027) | 436.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 581.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.28 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
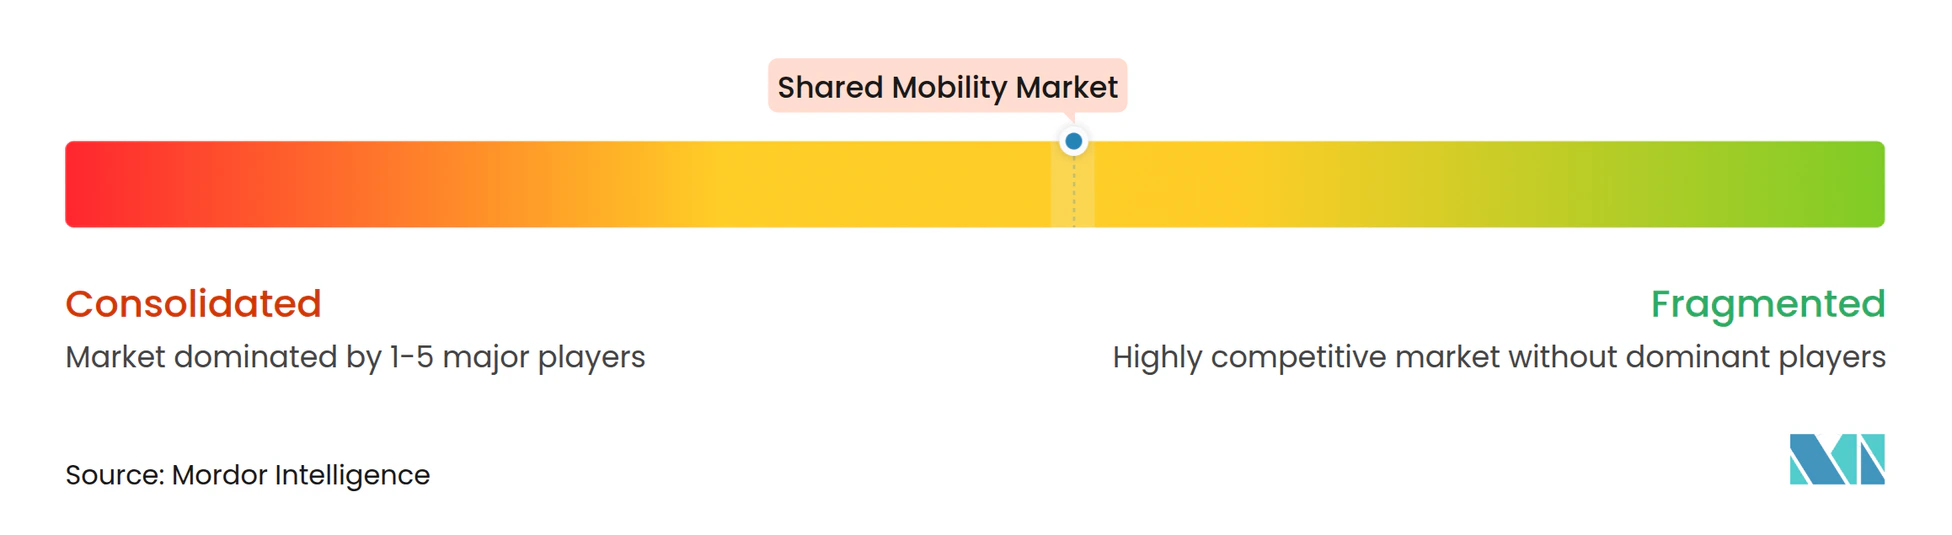
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Movilidad Compartida por Mordor Intelligence
El mercado de movilidad compartida fue valorado en 406,52 mil millones de USD en 2026, se estima en 436,12 mil millones de USD en 2027 y se proyecta que alcanzará 581,22 mil millones de USD en 2032, creciendo a una CAGR del 7,28% durante 2027-2032. Esta pronunciada trayectoria refleja el giro global desde la propiedad privada de automóviles hacia servicios multimodales bajo demanda que combinan transporte por aplicación, micromovilidad, uso compartido de automóviles y suscripciones de movilidad corporativa. Los centros de intercambio de baterías y las redes de carga más amplias mantienen las flotas eléctricas compartidas en funcionamiento las 24 horas del día. Al mismo tiempo, una penetración de teléfonos inteligentes superior al 80% en la mayoría de los mercados urbanos elimina prácticamente todas las fricciones de descubrimiento y pago. Las plataformas digitales también escalan más rápido porque los conductores de transporte por aplicación están adoptando vehículos eléctricos a una tasa cinco veces mayor que los propietarios privados, comprimiendo el costo total de propiedad y cumpliendo los mandatos de cero emisiones netas a nivel municipal. La energía competitiva sigue siendo intensa a medida que los líderes del mercado forjan alianzas de vehículos autónomos, consolidan regionalmente e integran asistentes de inteligencia artificial que personalizan la selección de viajes. Aun así, los límites de licencias, los cuellos de botella en minerales críticos y las restricciones de la red eléctrica continúan moderando la expansión a corto plazo en ciertas ciudades.
Conclusiones Clave del Informe
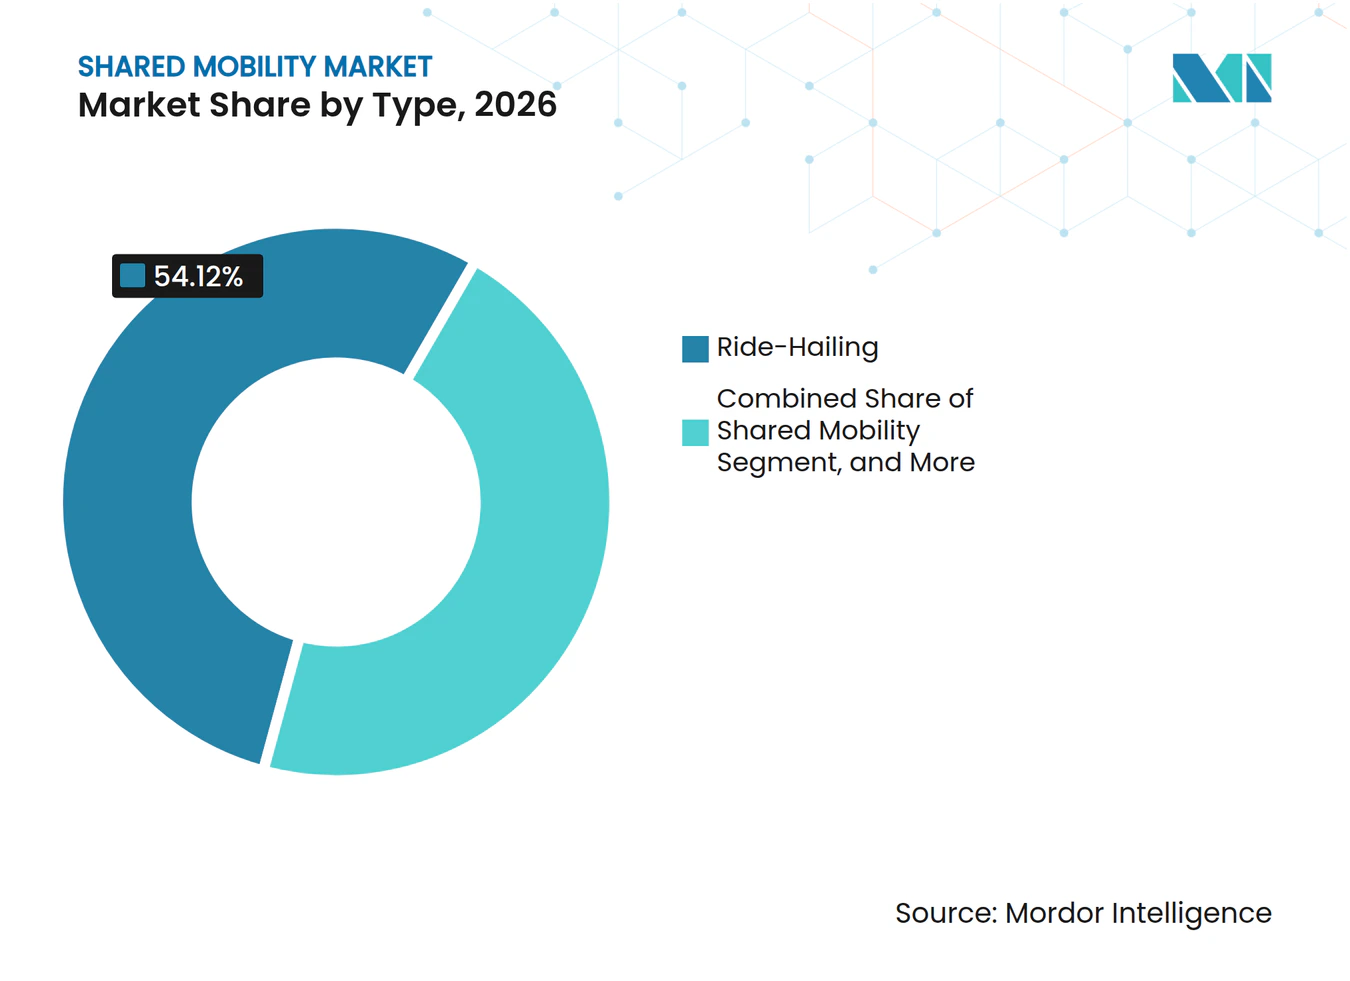
- Por tipo, el transporte por aplicación representó el 54,12% de la participación del mercado de movilidad compartida en 2026, mientras que se prevé que la micromovilidad compartida crezca más rápido con una CAGR del 13,21% hasta 2032.
- Por categoría de vehículo, los automóviles de pasajeros capturaron el 64,78% de la participación del mercado de movilidad compartida en 2026, mientras que se proyecta que los vehículos de dos ruedas se expandan a una CAGR del 9,52% hasta 2032.
- Por modelo de negocio, el segmento B2C representó el 67,62% del mercado de movilidad compartida en 2026; las plataformas entre pares avanzan a una CAGR del 8,31% durante el mismo horizonte.
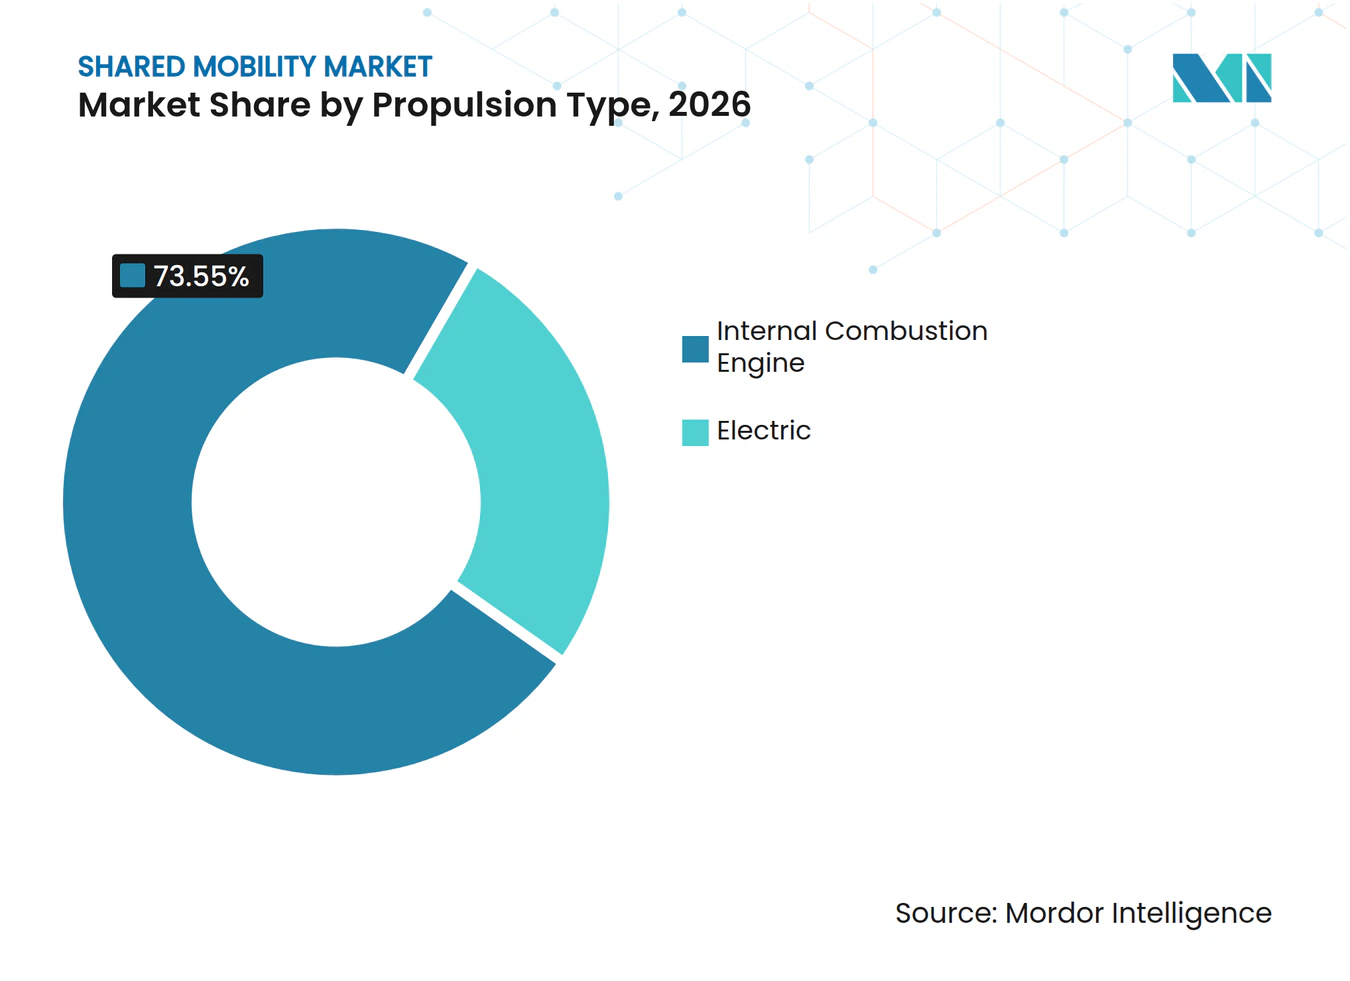
- Las flotas de combustión interna retuvieron el 73,55% del mercado de movilidad compartida por propulsión en 2026, mientras que los vehículos eléctricos están preparados para registrar la CAGR más alta del 15,26% hasta 2032.
- Por nivel de autonomía, las operaciones con conductor humano dominaron el mercado de movilidad compartida, con una participación del 92,21% en 2026, mientras que los servicios de robotaxi están preparados para crecer a una CAGR del 17,28%.
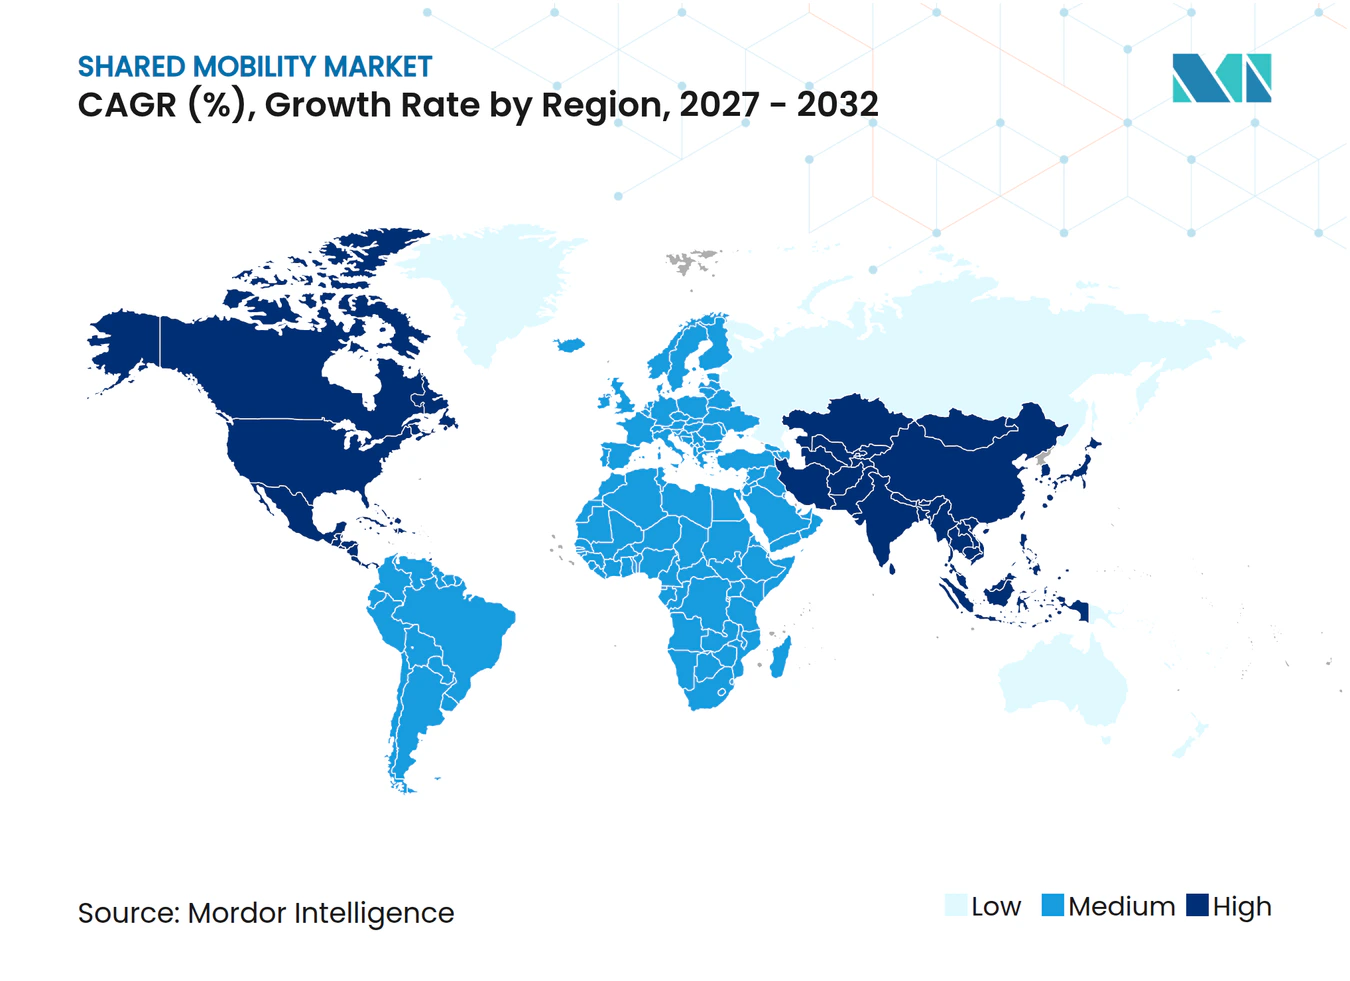
- Por geografía, Asia-Pacífico capturó el 36,32% de la participación de mercado en 2026, mientras que América del Norte exhibe la CAGR más rápida del 13,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Preferencia del Consumidor por los Servicios de Transporte por Aplicación | +4.2% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Aumento del Costo de la Propiedad de Vehículos Privados y la Congestión Urbana | +4.1% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Largo plazo (≥4 años) |
| Creciente Penetración de Teléfonos Inteligentes y Billeteras Electrónicas | +2.8% | Núcleo de Asia-Pacífico, desbordamiento hacia MEA y América del Sur | Corto plazo (≤2 años) |
| Centros de Intercambio de Baterías que Permiten Flotas de Micromovilidad Eléctrica Compartida las 24 Horas | +1.9% | Liderazgo de China, pilotos en la UE y América del Norte | Mediano plazo (2-4 años) |
| Compromisos Corporativos de Cero Emisiones Netas que Impulsan las Suscripciones de Movilidad para Empleados | +1.3% | América del Norte y la UE, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| "Superaplicaciones" de Tránsito que Integran APIs de Movilidad Pública y Compartida | +1.1% | Liderazgo de la UE, América del Norte y Asia-Pacífico a continuación | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por los Servicios de Transporte por Aplicación
Los servicios de transporte bajo demanda apoyan cada vez más los desplazamientos diarios al ofrecer transporte flexible y bajo demanda en áreas urbanas donde el transporte público de ruta fija puede no satisfacer plenamente las necesidades de los viajeros. El servicio Route Share de Uber ofrece una opción de viaje compartido de menor costo, con ahorros de hasta el 50% en comparación con un viaje comparable de UberX en rutas seleccionadas y durante las horas de desplazamiento en días laborables. El aumento de los costos de propiedad de vehículos y la comodidad de la reserva a través de aplicaciones están llevando a algunos consumidores, en particular a los residentes urbanos más jóvenes, a considerar la movilidad compartida como una alternativa a la posesión de un vehículo privado. Las empresas también están integrando el transporte basado en aplicaciones en los arreglos de viaje y desplazamiento de sus empleados, mientras que los asistentes de viaje digitales, como Delta Concierge, mejoran la coordinación de los servicios relacionados con los viajes. En los corredores urbanos de alta densidad, donde el estacionamiento, el seguro, el combustible y el mantenimiento pueden hacer que el uso de un vehículo privado resulte costoso, el transporte bajo demanda y los viajes compartidos ofrecen una alternativa para los trayectos habituales. Estos desarrollos están ampliando el papel del mercado de movilidad compartida más allá de los viajes ocasionales para incluir desplazamientos diarios, traslados al aeropuerto y otras necesidades de transporte rutinarias.
Aumento del Costo de la Propiedad de Vehículos Privados y la Congestión Urbana
El seguro, el estacionamiento y el mantenimiento ahora aumentan más rápido que la inflación general, particularmente en América del Norte y Europa Occidental, lo que obliga a optar por viajes sin activos propios. El programa Commute with Enterprise de Enterprise Mobility eliminó 49.000 automóviles de las carreteras de EE. UU. y redujo los kilómetros de desplazamiento de manera mensurable, aliviando los cuellos de botella[1]. Además, los esquemas de precios por congestión y las zonas de bajas emisiones aumentan el costo de conducir vehículos privados en los centros de las ciudades, lo que anima a los viajeros a optar por el uso compartido de automóviles, los vehículos compartidos y otras alternativas. Se espera que estas medidas regulatorias, combinadas con los crecientes programas de desplazamiento patrocinados por empleadores, respalden la demanda de soluciones de movilidad compartida que mejoren la utilización de los vehículos y reduzcan el número de automóviles necesarios para los desplazamientos diarios.
Creciente Penetración de Teléfonos Inteligentes y Billeteras Electrónicas
Los pagos digitales sin fricciones sustentan la reserva sin complicaciones, particularmente en el Sudeste Asiático, donde el uso de efectivo solía dominar. El brazo de servicios financieros de Grab registró un crecimiento de ingresos del 38% en 2024 al vender de forma cruzada funciones de billetera electrónica a casi 44 millones de usuarios mensuales de movilidad[2]. La penetración de teléfonos inteligentes en los principales centros urbanos amplía aún más la base de clientes potenciales al permitir a los usuarios acceder a servicios de transporte por aplicación, uso compartido de automóviles y micromovilidad compartida a través de una única interfaz. Además, la inteligencia artificial está creando oportunidades para mejorar la eficiencia de la plataforma mediante una planificación de rutas más inteligente, la previsión de la demanda y la asignación de conductores. En mercados como India e Indonesia, la continua adopción de billeteras móviles y transacciones basadas en aplicaciones reduce la fricción de pago para clientes y operadores. Estos desarrollos están apoyando la expansión del mercado de movilidad compartida al mejorar la comodidad de la reserva, fortalecer el compromiso del cliente y permitir a los proveedores atender a una población urbana más amplia.
"Superaplicaciones" de Tránsito que Integran APIs de Movilidad Pública y Compartida
El mercado de movilidad compartida de Europa se beneficia del desarrollo de plataformas de Movilidad como Servicio (MaaS) que integran el transporte público, el transporte por aplicación, el uso compartido de automóviles y la micromovilidad compartida dentro de una única interfaz digital. La plataforma Whim de Helsinki y Jelbi de Berlín demuestran cómo las aplicaciones de movilidad integrada pueden simplificar la planificación de viajes, la emisión de billetes y los pagos entre múltiples proveedores de transporte. Al reducir la necesidad de cambiar entre aplicaciones separadas, estas plataformas mejoran la comodidad y apoyan el uso del transporte compartido para los desplazamientos diarios. La colaboración entre las autoridades municipales, los operadores de transporte público y los proveedores privados de movilidad también permite una mejor coordinación de rutas, horarios y disponibilidad del servicio. La adopción de interfaces de programación de aplicaciones (APIs) estandarizadas apoya aún más la integración entre los servicios de transporte y las aplicaciones de terceros. A medida que las plataformas MaaS amplían sus ofertas para incluir paquetes de suscripción, recomendaciones de viaje personalizadas e información sobre emisiones, pueden fomentar el uso repetido y fortalecer el compromiso del cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictos Esquemas Locales de Licencias y Límites sobre Vehículos de Transporte por Aplicación | -2.7% | UE y determinadas áreas metropolitanas de América del Norte, extendiéndose en Asia-Pacífico | Corto plazo (≤2 años) |
| Preocupaciones sobre la Seguridad de los Pasajeros y la Privacidad de los Datos | -1.8% | Global, acentuado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Minerales Críticos para Flotas de Vehículos Eléctricos Compartidos | -1.6% | En todo el mundo, más agudo en América del Norte y la UE | Largo plazo (≥4 años) |
| Redes Eléctricas Urbanas Insuficientes que Retrasan los Centros de Carga de Alta Capacidad para Vehículos Eléctricos | -1.4% | Ciudades emergentes de Asia-Pacífico y MEA, partes de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Esquemas Locales de Licencias y Límites sobre Vehículos de Transporte por Aplicación
Las restricciones regulatorias sobre los servicios de transporte por aplicación y movilidad autónoma pueden aumentar los costos de cumplimiento y limitar la expansión de la flota en los mercados urbanos establecidos. En California, los desarrollos regulatorios de 2025-2026 fortalecieron el marco para las pruebas y el despliegue de vehículos autónomos, incluidos los permisos por fases, la supervisión de la seguridad y los requisitos de presentación de informes. La Comisión de Servicios Públicos de California también abrió una nueva reglamentación en agosto de 2025Las Nuevas Regulaciones de Vehículos Autónomos Refuerzan la Supervisión y la Aplicación, Autorizan Camiones y Tránsito, Departamento de Vehículos Motorizados de California (DMV), dmv.ca.gov">[3] para abordar cuestiones no resueltas en el transporte autónomo de pasajeros, incluidas las operaciones compartidas y aeroportuarias y las asociaciones entre operadores de vehículos autónomos y transportistas de pasajeros regulados. Estos requisitos significan que los proveedores de movilidad compartida deben obtener las autorizaciones pertinentes y cumplir con las normas de seguridad, operativas y de presentación de informes aplicables antes de ampliar los servicios autónomos. En todas las jurisdicciones, los diferentes procedimientos de licencias, las obligaciones de accesibilidad y las normas operativas locales pueden aumentar los gastos administrativos, prolongar los plazos de despliegue y crear barreras para los operadores más pequeños.
Preocupaciones sobre la Seguridad de los Pasajeros y la Privacidad de los Datos
Los requisitos de privacidad de datos y las regulaciones de seguridad están aumentando las exigencias de cumplimiento para los operadores de movilidad compartida, en particular los que utilizan datos de pasajeros, historiales de ubicación y sistemas de despacho algorítmico. En Europa, el Reglamento General de Protección de Datos (RGPD) rige la recopilación, el almacenamiento y el procesamiento de datos personales, lo que requiere que los operadores establezcan bases legales para el procesamiento y las salvaguardas adecuadas. Estos requisitos pueden limitar la forma en que las empresas utilizan los datos a nivel individual para la fijación de precios personalizada, la asignación de conductores y la optimización del servicio, aunque el RGPD no prohíbe estas actividades de forma absoluta. En los Estados Unidos, los operadores de transporte por aplicación también deben navegar por las normas en evolución que cubren la selección de conductores, las verificaciones de antecedentes y la seguridad de los pasajeros, con requisitos que varían según la jurisdicción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del Transporte por Aplicación Enfrenta la Disrupción de la MicromovilidadLos servicios de transporte por aplicación representaron el 54,12% del tamaño del mercado de movilidad compartida en 2026, lo que subraya su arraigada densidad de red y sus amplias cohortes de usuarios. Sin embargo, el crecimiento se inclina hacia las bicicletas eléctricas y los patinetes eléctricos compartidos que ofrecen una CAGR del 13,21% hasta 2032, a medida que los consumidores combinan viajes más largos en transporte por aplicación con micromovilidad de primera milla. En paralelo, los programas de uso compartido de automóviles repuntan junto con la recuperación del turismo, mientras que los servicios de alquiler se benefician de la demanda corporativa de viajes acumulada.
Los consumidores ahora tratan la movilidad como un plan de teléfono, combinando viajes de pago por uso con pases mensuales. Los algoritmos de la plataforma muestran la permutación multimodal más económica, aumentando la venta cruzada y el valor de por vida. Los operadores establecidos de transporte por aplicación responden añadiendo bicicletas sin anclaje y lanzaderas de ruta fija para defender la cuota de cartera. La política urbana también impulsa la adopción: las ciudades limitan los permisos de transporte por aplicación pero subvencionan los puntos de micromovilidad, equilibrando el uso de la acera. Estas fuerzas contrapuestas ayudan a estabilizar el mercado de movilidad compartida en general, incluso cuando los modos individuales fluctúan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran Mientras los Vehículos de Dos Ruedas AceleranLos automóviles de pasajeros representaron el 64,78% de los ingresos del mercado de movilidad compartida en 2026, lo que refleja su versatilidad en los servicios de transporte por aplicación, uso compartido de automóviles y movilidad corporativa. Sin embargo, se proyecta que los vehículos de dos ruedas registren el crecimiento más rápido, con una CAGR del 9,52% hasta 2032, particularmente en las megalópolis asiáticas donde las calles estrechas, la congestión del tráfico y los costos operativos relativamente bajos favorecen los formatos de movilidad ágiles. A nivel mundial, la expansión del transporte por aplicación basado en aplicaciones, las bicicletas eléctricas compartidas y los patinetes eléctricos está ampliando el acceso al transporte de corta distancia, con los vehículos de dos ruedas desempeñando un papel importante en la conectividad de primera y última milla.
La ventaja de costo de los patinetes y otros vehículos de dos ruedas compactos puede atraer a usuarios sensibles al precio, particularmente en mercados urbanos densamente poblados donde las restricciones de estacionamiento y la congestión hacen que los automóviles de pasajeros sean menos prácticos para viajes cortos. Las plataformas de entrega y logística también utilizan vehículos de dos ruedas para el cumplimiento de última milla, lo que respalda la demanda más allá de los desplazamientos personales. Mientras tanto, las flotas de automóviles de pasajeros están incorporando gradualmente sedanes y todoterrenos eléctricos para abordar los objetivos de emisiones urbanas y los compromisos de descarbonización corporativa. Esta combinación de demanda de automóviles de pasajeros y la creciente adopción de vehículos de dos ruedas en aplicaciones de consumo y comerciales apoya la diversificación dentro del mercado de movilidad compartida.
Por Modelo de Negocio:
El Dominio B2C se Desplaza hacia la Innovación Entre ParesLos operadores de empresa a consumidor capturaron el 67,62% de la participación del mercado de movilidad compartida en 2026, aunque las plataformas entre pares los superan con una CAGR del 8,31%. La asociación de Turo con Uber Rent da a los anfitriones privados acceso a la distribución de este último, revitalizando el crecimiento tras la desaceleración interanual. Las corporaciones se unen a la contienda, lanzando suscripciones B2B que agrupan el arrendamiento de flotas, el seguro y el seguimiento de carbono.
El depósito en garantía digital, la telemática y la detección instantánea de daños reducen la fricción histórica de los alquileres entre pares, lo que permite ventanas de entrega más cortas y precios casi en tiempo real. Surgen modelos híbridos en los que gestores de flotas profesionales supervisan los vehículos entre pares durante los períodos de inactividad, aumentando la productividad de los activos. Esta convergencia enriquece la elección del consumidor y subraya la adaptabilidad del mercado de movilidad compartida.
Por Propulsión:
La Transición Eléctrica Acelera la Adopción de FlotasLos motores de combustión interna aún mantienen el 73,55% de la participación de mercado en 2026, mientras que los sistemas de propulsión eléctrica escalan a una CAGR del 15,26%, impulsados por la paridad del costo total de propiedad y una amortización más rápida a altas tasas de utilización. Uber y BYD están comprometidos con 100.000 nuevas unidades de vehículos eléctricos en Europa y América Latina, complementados con financiación a medida que reduce las barreras de incorporación de conductores. El Estándar de Millas Limpias de California obliga a que las flotas de transporte por aplicación sean un 90% eléctricas para 2030, añadiendo certeza regulatoria.
Los ecosistemas de intercambio de baterías reducen el tiempo de inactividad, impulsando la utilización diaria de vehículos eléctricos hacia los niveles de referencia tradicionales de los motores de combustión interna. Estudios académicos muestran que la electrificación de los vehículos de las empresas de redes de transporte reduce las emisiones tres veces más que la adopción privada de vehículos eléctricos con una penetración idéntica, debido a la intensidad de kilometraje de la flota. La ventaja de credibilidad resultante consolida la adopción eléctrica en el corazón del mercado de movilidad compartida.
Por Nivel de Autonomía:
Las Operaciones con Conducción Humana se Preparan para la Integración de RobotaxisLos viajes con conductor humano mantuvieron el 92,21% de la participación de mercado en 2026, pero los servicios de robotaxi registrarán una CAGR del 17,28% hasta 2032 a medida que los pilotos se conviertan en rutas comerciales completas. La recaudación de 5.600 millones de USD de Waymo coronó la mayor ronda de financiación de conducción autónoma hasta la fecha, facilitando la expansión a Washington D.C. en 2026. Uber mantiene una postura agnóstica en cuanto a tecnología, firmando acuerdos con WeRide, Pony.ai y Volkswagen para cubrir posibles contratiempos regulatorios o de hardware.
El ahorro de mano de obra, la disponibilidad las 24 horas y los perfiles de conducción más seguros motivan a los operadores de plataformas a acelerar los despliegues autónomos, aunque la aceptación pública sigue siendo tibia fuera de los primeros adoptantes. Los modelos de despacho híbrido, en los que los vehículos autónomos manejan rutas de baja complejidad y los conductores humanos se centran en viajes premium, probablemente estarán presentes durante la próxima década. Esta integración gradual apoya el escalado constante de la autonomía dentro del mercado de movilidad compartida sin un desplazamiento laboral abrupto.
Análisis Geográfico
Asia-Pacífico mantuvo el 36,32% de la participación de mercado en 2026, anclada por la normalización de China y los ecosistemas de superaplicaciones del Sudeste Asiático. DiDi registró un crecimiento de ingresos interanual del 8,50% en el primer trimestre de 2025, alcanzando 53.300 millones de RMB (aproximadamente 7.330 millones de USD), respaldado por un mayor valor de transacción de la plataforma principal y un aumento del 10,30% en las transacciones en China. Grab reportó 773 millones de USD en ingresos en el primer trimestre de 2025, un 18% más interanual, mientras que los usuarios mensuales que realizan transacciones aumentaron un 16% hasta 44,5 millones, destacando el continuo crecimiento de la demanda en el Sudeste Asiático. En India, los vehículos eléctricos de dos ruedas continuaron expandiéndose como segmento de mercado. En toda Asia-Pacífico, el creciente acceso a internet móvil y la adopción de billeteras digitales están haciendo que los servicios de movilidad basados en aplicaciones sean más accesibles, apoyando el papel de la región en el mercado global de movilidad compartida.
El mercado de movilidad compartida de Europa está respaldado por la creciente conciencia ambiental, la expansión de las zonas de bajas emisiones y la integración del transporte compartido con las redes de transporte público. Las empresas ofrecen cada vez más servicios de uso compartido de automóviles, transporte por aplicación y micromovilidad basados en suscripciones para abordar la congestión urbana y reducir la dependencia de los vehículos privados. Sin embargo, las regulaciones fragmentadas entre países y ciudades crean complejidad operativa para los proveedores. Se espera que la expansión de las aplicaciones de movilidad multimodal y los programas de movilidad corporativa fortalezca la demanda, particularmente en los principales centros urbanos donde los costos de estacionamiento y los gastos de propiedad de vehículos siguen siendo elevados.
América del Norte se beneficia de plataformas de transporte por aplicación establecidas, alta penetración de teléfonos inteligentes y demanda continua de transporte conveniente bajo demanda. Los operadores se centran en mejorar la rentabilidad de la plataforma mediante la optimización de precios, los programas de membresía y una mayor utilización de los conductores. Las crecientes asociaciones con agencias de transporte público y empleadores también están creando oportunidades para integrar el transporte por aplicación con los desplazamientos diarios. Sin embargo, los costos operativos de los conductores, las primas de seguro y el escrutinio regulatorio siguen siendo desafíos importantes. Se espera que la expansión de los vehículos eléctricos compartidos y los servicios multimodales basados en aplicaciones apoye el desarrollo del mercado a medida que los proveedores equilibran la asequibilidad, la disponibilidad del servicio y la eficiencia operativa.
Panorama Competitivo
El mercado de movilidad compartida sigue siendo competitivo, con plataformas globales como Uber y Lyft compitiendo junto a líderes regionales como DiDi y Grab, mientras que los operadores europeos se especializan en uso compartido de automóviles, micromovilidad y servicios de transporte integrado. Las estrategias competitivas enfatizan cada vez más la tecnología de plataforma, la utilización de conductores y flotas, la cobertura del servicio y las asociaciones. La electrificación y la optimización del despacho basada en inteligencia artificial son prioridades relevantes de la industria, aunque la adopción varía según el mercado. Las asociaciones de movilidad autónoma también se están desarrollando, pero su despliegue comercial y su contribución a la movilidad compartida siguen siendo desiguales entre regiones.
Las asociaciones estratégicas y las adquisiciones están remodelando el panorama competitivo. En abril de 2025, Lyft acordó adquirir FREENOW por aproximadamente 175 millones de EUR (196 millones de USD), ampliando su presencia a nueve países europeos y fortaleciendo su oferta centrada en taxis. EasyPark completó su adquisición de Flowbird en enero de 2025, combinando los pagos digitales de estacionamiento con soluciones de gestión de estacionamiento y transporte público. Estas transacciones demuestran el creciente interés en los servicios de movilidad complementarios y la expansión geográfica en lugar de depender exclusivamente del crecimiento orgánico del transporte por aplicación.
La movilidad autónoma es otra palanca competitiva emergente, con Uber buscando asociaciones en lugar de depender de un único proveedor de vehículos o tecnología. En 2025, Uber amplió sus colaboraciones con WeRide y Pony.ai y anunció una asociación con Volkswagen para desplegar vehículos autónomos ID. Buzz en su plataforma. Los operadores regionales también están demostrando avances financieros: DiDi reportó un EBITDA ajustado positivo en el primer trimestre de 2025, mientras que Grab registró 106 millones de USD en EBITDA ajustado durante el mismo período. Estos resultados destacan la importancia de la eficiencia operativa y la escala de la plataforma, aunque la rentabilidad varía según la empresa y la medida de presentación de informes.
Líderes de la Industria de Movilidad Compartida
-
Uber Technologies, Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Hertz
-
DiDi Global Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Movilidad Compartida Empresas cubiertas en este informe
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- ANI Technologies Pvt. Ltd. (Ola)
- Avis Budget Group Inc.
- Hertz
- Europcar Mobility Group
- BlaBlaCar
- Turo Inc.
- Lime (Neutron Holdings Inc.)
- Bolt Technology OU
- Waymo LLC
Desarrollos recientes de la industria en Mercado de Movilidad Compartida
- Septiembre de 2026: Uber y Wayve introdujeron el transporte por aplicación autónomo en la aplicación de Uber utilizando vehículos eléctricos Ford Mustang Mach-E equipados con la tecnología de conducción de inteligencia artificial de Wayve. El despliegue inicial incluye un conductor de seguridad capacitado y con licencia, lo que marca un paso hacia la integración de vehículos autónomos en las redes convencionales de transporte por aplicación.
- Junio de 2026: Bolt y Pony.ai anunciaron una asociación para avanzar en el transporte por aplicación autónomo en Europa, con Stellantis aportando experiencia en ingeniería y fabricación de vehículos. La colaboración apoya el desarrollo de servicios de movilidad compartida utilizando vehículos autónomos de Nivel 4 y una ambición a largo plazo de escalar los despliegues.
Alcance del Informe Global del Mercado de Movilidad Compartida
La movilidad compartida se refiere a una variedad de servicios de transporte, incluidos el transporte por aplicación, el uso compartido de bicicletas, el uso compartido de automóviles, el alquiler y arrendamiento, los servicios de lanzadera y los servicios de autobús. Estos tipos de servicios pueden utilizarse de forma individual o en grupo para compartir el costo del viaje.
El mercado de movilidad compartida está segmentado por tipo, tipo de vehículo, modelo de negocio, tipo de propulsión, nivel de autonomía y geografía. Por tipo, el mercado está segmentado en transporte por aplicación, uso compartido de automóviles, micromovilidad compartida (bicicletas eléctricas, patinetes eléctricos, etc.), alquiler y arrendamiento, y servicios de lanzadera y autobús. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales ligeros, autobuses y autocares, y vehículos de dos ruedas. Por modelo de negocio, el mercado está segmentado en entre pares (P2P), empresa a empresa (B2B) y empresa a consumidor (B2C). Por tipo de propulsión, el mercado está segmentado en motor de combustión interna (ICE) y eléctrico. Por nivel de autonomía, el mercado está segmentado en conducción humana y robotaxis de Nivel 4/5. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado y los pronósticos para la movilidad compartida en valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Transporte por Aplicación |
| Uso Compartido de Automóviles |
| Micromovilidad Compartida (bicicletas eléctricas, patinetes eléctricos, etc.) |
| Alquiler y Arrendamiento |
| Servicios de Lanzadera y Autobús |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Autobuses y Autocares |
| Vehículos de Dos Ruedas |
| Entre Pares (P2P) |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Motor de Combustión Interna (MCI) |
| Eléctrico |
| Conducción Humana |
| Robotaxi de Nivel 4/5 |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Transporte por Aplicación | |
| Uso Compartido de Automóviles | ||
| Micromovilidad Compartida (bicicletas eléctricas, patinetes eléctricos, etc.) | ||
| Alquiler y Arrendamiento | ||
| Servicios de Lanzadera y Autobús | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Autobuses y Autocares | ||
| Vehículos de Dos Ruedas | ||
| Por Modelo de Negocio | Entre Pares (P2P) | |
| Empresa a Empresa (B2B) | ||
| Empresa a Consumidor (B2C) | ||
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) | |
| Eléctrico | ||
| Por Nivel de Autonomía | Conducción Humana | |
| Robotaxi de Nivel 4/5 | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de movilidad compartida?
El mercado de movilidad compartida se sitúa en 406,52 mil millones de USD en 2026 y está previsto que alcance los 581,22 mil millones de USD en 2032.
¿Qué segmento tiene la mayor participación en el mercado de movilidad compartida?
El transporte por aplicación representa el 54,12% de los ingresos de 2026, lo que lo convierte en el segmento más grande.
¿Qué región está creciendo más rápido en movilidad compartida?
América del Norte lidera el crecimiento con una CAGR prevista del 13,49% hasta 2032, impulsada por el despliegue de vehículos autónomos y los programas de movilidad corporativa.
¿Qué papel desempeñan los objetivos corporativos de cero emisiones netas en el crecimiento del mercado?
Las empresas están reemplazando los automóviles de empresa por suscripciones de movilidad, generando una demanda estable y de alto volumen que apoya la expansión del mercado de dos dígitos.
¿Qué región tiene la mayor participación en el Mercado de Movilidad Compartida?
En 2026, Asia-Pacífico representa la mayor participación de mercado en el Mercado de Movilidad Compartida.
¿Qué región está creciendo más rápido en movilidad compartida?
América del Norte lidera el crecimiento con una CAGR prevista del 13,49% hasta 2031, impulsada por el despliegue de vehículos autónomos y los programas de movilidad corporativa.