
Tamaño y Participación del Mercado de Servicios Automotrices de Estados Unidos
Análisis del Mercado de Servicios Automotrices de Estados Unidos por Mordor Intelligence
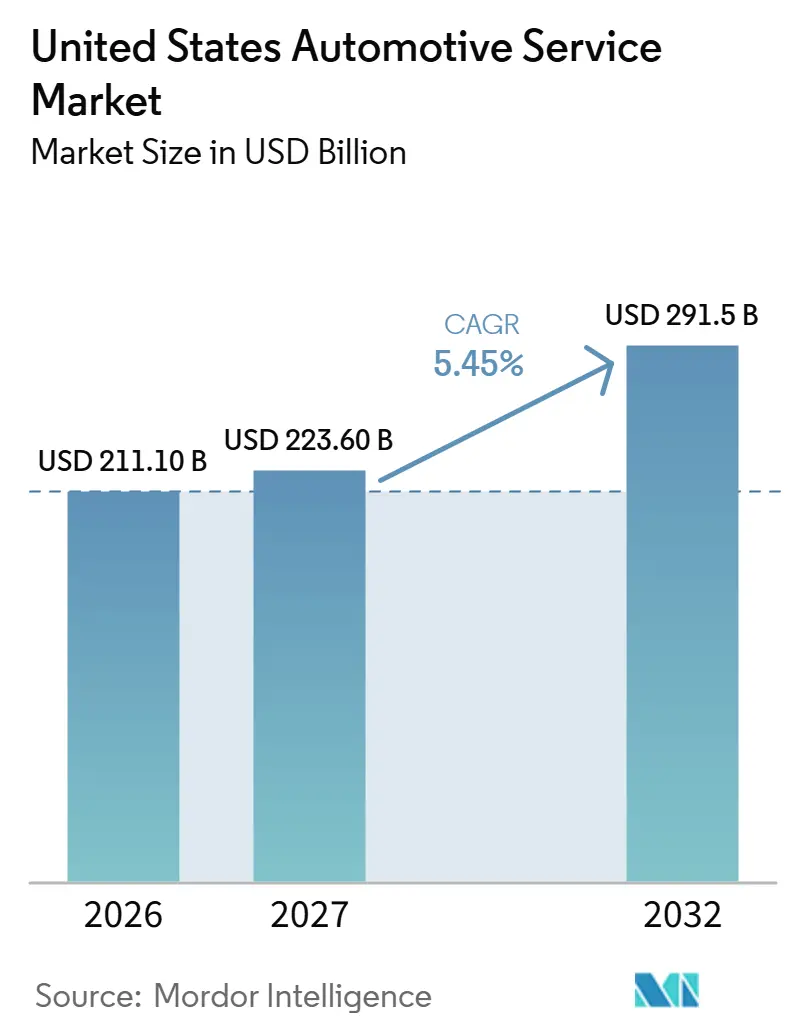
El tamaño del mercado de servicios automotrices de los Estados Unidos fue valorado en 211,1 mil millones de USD en 2026 y se estima que crecerá desde 223,6 mil millones de USD en 2027 hasta alcanzar los 291,5 mil millones de USD para 2032, a una CAGR del 5,45% durante el período de pronóstico (2027-2032).
En los Estados Unidos, un parque vehicular envejecido y la conducción sostenida respaldan la demanda de reparaciones, mientras que los vehículos totalmente eléctricos generalmente requieren menos tareas de mantenimiento rutinario. Las respuestas competitivas combinan mayor acceso a reparaciones, capacidad en concesionarios y mantenimiento móvil en las instalaciones del cliente. El trabajo de calibración añade contenido técnico dentro de los eventos de reparación, aumentando la importancia comercial de hacer coincidir la capacidad de servicio con los trabajos entrantes. Para los concesionarios, la disponibilidad de técnicos limita cuánto de esa oportunidad puede convertirse en trabajo de servicio completado.
Conclusiones Clave del Informe
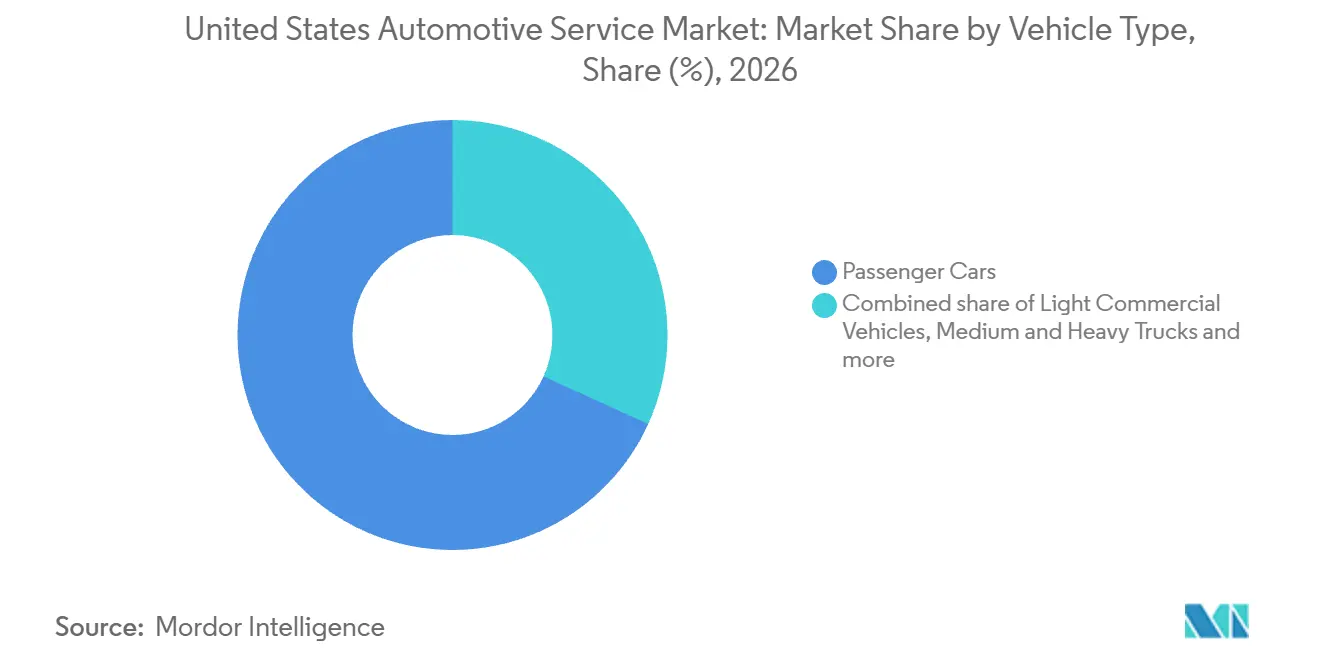
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación del 68,21% en el mercado de servicios automotrices de los Estados Unidos en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 8,15% durante 2027-2032.
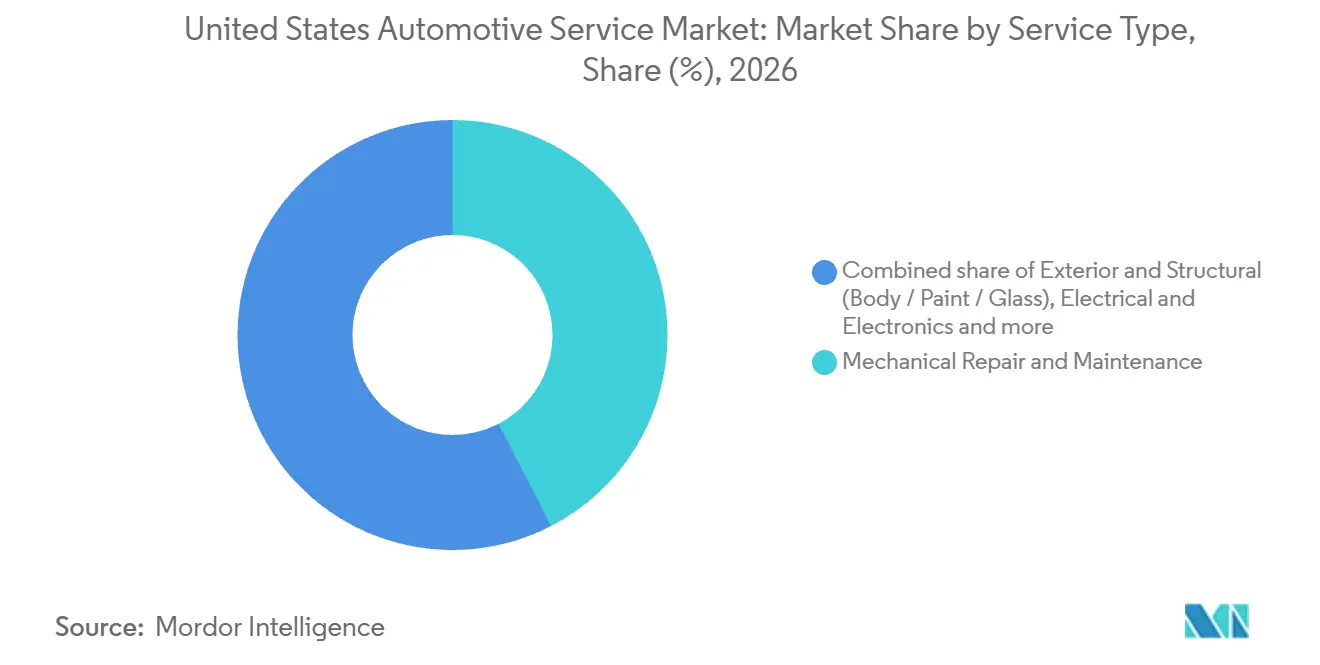
- La reparación y el mantenimiento mecánico lideraron los tipos de servicio con una participación del 42,4% del tamaño del mercado de servicios automotrices de los Estados Unidos en 2026, y se prevé que los servicios eléctricos y electrónicos crezcan a una CAGR del 8,6% durante 2027-2032.
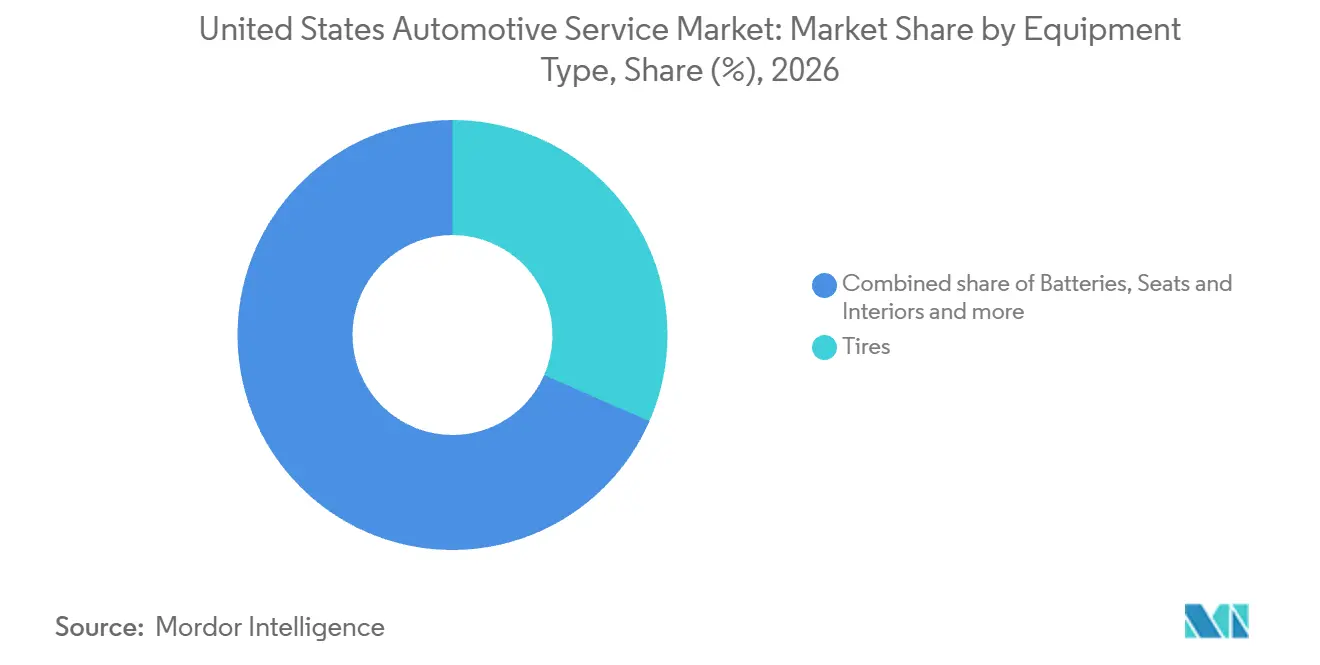
- Entre los tipos de equipo, los neumáticos representaron el 31,56% de los ingresos por servicios automotrices en 2026, mientras que se prevé que los sensores y cámaras ADAS registren una CAGR del 8,7% durante 2027-2032.
- En los canales de servicio, los concesionarios OEM lideraron con el 40,98% de los ingresos por servicios automotrices en 2026, y se prevé que los servicios móviles y bajo demanda crezcan a una CAGR del 8,7% durante 2027-2032.
- Geográficamente, el Sur lideró con el 34,78% de los ingresos por servicios automotrices en 2026, mientras que se prevé que el Oeste registre una CAGR del 7,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Parque de Vehículos Ligeros Envejecido con una Antigüedad Media de 12,9 Años | +2.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Recuperación Post-COVID en los Kilómetros Recorridos por Vehículo | +1.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de Programas de Posventa de Marca OEM | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Proliferación de Plataformas Digitales de Reserva y CRM | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Paquetes de Mantenimiento por Suscripción | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso Legislativo a Nivel Estatal sobre el Derecho a Reparar | +0.3% | Estado de Maine | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Parque de Vehículos Ligeros Envejecido con una Antigüedad Media de 12,9 Años
Mantener los vehículos en uso durante períodos de propiedad más prolongados proporciona a los proveedores de reparación una base de demanda más allá del ciclo de compra inicial. El Anuario 2027 de la Auto Care Association, publicado en junio de 2026, reportó una antigüedad media récord de 12,9 años para los vehículos ligeros en circulación en los Estados Unidos.[1] El estudio de 2026 de Cox Automotive reportó costos de servicio promedio de aproximadamente 0,2 USD por milla en los primeros 5 años de propiedad y aproximadamente 1,1 USD por milla después de 10 años de propiedad. Los mayores costos de servicio por milla en el grupo de propiedad prolongada aumentan el valor asociado al mantenimiento de sus vehículos. Para los operadores de servicio, extender la vida útil del vehículo puede respaldar relaciones de reparación más valiosas incluso cuando la próxima compra de vehículo del cliente es lejana.
Recuperación Post-COVID en los Kilómetros Recorridos por Vehículo
Un mayor uso del vehículo fortalece el argumento comercial para el mantenimiento vinculado al kilometraje acumulado, añadiendo un componente de utilización a la demanda de la flota existente. La lectura del promedio móvil de 12 meses de kilómetros recorridos por vehículo en los Estados Unidos, tomada en febrero, aumentó de 2,83 billones de millas en 2021, cubriendo de febrero de 2020 a enero de 2021, a 3,28 billones de millas en 2025. Para un formato de mantenimiento vinculado a la distancia, la exposición relevante es la cantidad de conducción acumulada a lo largo de la vida útil del vehículo. Esto difiere del mecanismo de flota envejecida, donde retener los vehículos extiende el período durante el cual los proveedores de reparación pueden atenderlos. Un operador que ofrece trabajo activado por kilometraje se beneficia de un mayor uso de su flota de clientes existente, junto con la demanda de vehículos que ingresan recientemente a su área de servicio.
Expansión de los Programas de Posventa de Marca OEM
Los programas de posventa OEM pueden extender una relación de servicio de marca hacia el ciclo de propiedad de vehículos comerciales usados. Ford Pro lanzó Ford Pro Advantage a nivel nacional el 5 de octubre de 2026, ofreciendo a los compradores de vehículos comerciales usados de Clase 1-7 acceso a casi 100 Centros de Servicio Pro Elite. Ford Pro es propietario del programa, mientras que los concesionarios Ford desarrollan y operan las instalaciones de servicio. Incluir este acceso con un programa de vehículos usados le da a la red de servicio una vía para llegar a clientes más allá de la transacción original de vehículo nuevo. La red alcanzó 70 centros en 21 mercados de los Estados Unidos para septiembre de 2025, desde un primer centro en 2023, por lo que el programa de vehículos usados se apoya en una huella establecida antes de su lanzamiento nacional.
Proliferación de Plataformas Digitales de Reserva y CRM
Las herramientas de servicio digital pueden conectar la cita inicial con la decisión posterior de autorizar una reparación recomendada. La encuesta de Cox Automotive a 500 responsables de la toma de decisiones en operaciones fijas de concesionarios franquiciados, realizada en septiembre-octubre de 2025, encontró programación en línea en el 81% de los concesionarios de mayor rendimiento y en el 72% de los demás. También encontró que el 64% del grupo de mayor rendimiento enviaba fotos o videos de reparaciones recomendadas por mensaje de texto o correo electrónico, en comparación con el 48% de los demás concesionarios. La programación aborda la entrada en la relación de servicio, mientras que los medios de reparación pueden facilitar al propietario del vehículo la evaluación del trabajo propuesto. Combinar estas capacidades le da a un operador de servicio una forma de mantener el compromiso del cliente más allá de la captura de la cita hacia una decisión de reparación más informada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Adopción de Vehículos Eléctricos Reduce la Intensidad del Servicio Rutinario | -0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| La Escasez Aguda de Técnicos Eleva los Costos Laborales | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aplazamiento de Reparaciones Discrecionales por Inflación | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Telemática OEM que Fideliza a los Clientes con los Concesionarios | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Vehículos Eléctricos Reduce la Intensidad del Servicio Rutinario
Los operadores organizados en torno a cambios de fluidos de motor y servicio convencional de frenos se enfrentan a una combinación de servicios diferente con los vehículos totalmente eléctricos. El Departamento de Energía de los Estados Unidos señala que los vehículos totalmente eléctricos generalmente requieren menos mantenimiento que los vehículos convencionales porque tienen menos fluidos y piezas móviles, y el frenado regenerativo reduce el desgaste de los frenos. Su Centro de Datos sobre Combustibles Alternativos (AFDC, por sus siglas en inglés) estimó 5,69 millones de registros de vehículos ligeros totalmente eléctricos en los Estados Unidos en 2025. Sus recuentos aproximados clasifican los combustibles mediante números de identificación de vehículos (VIN), tratan los híbridos enchufables e híbridos por separado y no reflejan las conversiones en el mercado de accesorios. Añadir bahías para cambios rutinarios de fluidos y trabajo de frenos no puede restaurar los procedimientos que esta población de vehículos registrados generalmente necesita con menos frecuencia.
Escasez Aguda de Técnicos Eleva los Costos Laborales
La disponibilidad de técnicos limita la cantidad de trabajo de servicio que los operadores de concesionarios pueden entregar desde una huella física existente. La Asociación Nacional de Concesionarios de Automóviles (NADA, por sus siglas en inglés) estima que el comercio minorista automotriz y de camiones de los Estados Unidos necesita casi 76.000 técnicos de servicio anualmente, pero gradúa aproximadamente 39.000, dejando un déficit de aproximadamente 37.000. Una bahía de reparación adicional puede contribuir poca capacidad utilizable sin mano de obra calificada, por lo que la dotación de personal determina el retorno de cada bahía añadida. En julio de 2026, la Fundación de Educación ASE recibió una subvención de 25 millones de USD a 4 años del Departamento de Trabajo para expandir los aprendizajes registrados para técnicos de servicio de automóviles, colisiones y camiones a nivel nacional. Los puestos de técnico sin cubrir pueden retrasar la conversión de la inversión en bahías de reparación adicionales en horas de servicio facturables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Anclan la Demanda mientras las Flotas Comerciales Añaden TrabajoLos automóviles de pasajeros representaron una participación del 68,21% del tamaño del mercado de servicios automotrices de los Estados Unidos en 2026. Honda vendió casi 390.000 automóviles de pasajeros en los Estados Unidos en 2025. En agosto de 2026, Toyota Motor Engineering & Manufacturing presentó un retiro en los Estados Unidos que potencialmente involucra a 508.354 vehículos Camry Hybrid 2025-2026 con software específico en un medidor de combinación de 7 pulgadas. Los concesionarios debían actualizar el software del medidor de combinación afectado de forma gratuita. Dichas ventas añaden vehículos que pueden generar demanda de mantenimiento futura, vinculando las oportunidades de servicio de automóviles de pasajeros tanto a la población de vehículos como a campañas técnicas específicas.
Los vehículos comerciales ligeros son el segmento de más rápido crecimiento, con una CAGR prevista del 8,15% durante 2027-2032. Los registros de vehículos comerciales de Clase 2-3 en los Estados Unidos aumentaron un 9% en 2025 en comparación con 2024, concentrados en furgonetas de carga y camionetas. Esto amplía una base de vehículos comerciales relevante a partir de la cual los proveedores de reparación pueden desarrollar cobertura de servicio a medida que los vehículos acumulan uso operativo. Los camiones medianos y pesados presentan una exposición diferente a los costos operativos, con el Instituto Americano de Investigación en Transporte (ATRI, por sus siglas en inglés) reportando que los costos de reparación y mantenimiento del transporte de carga aumentaron un 8,6% en 2025. Los proveedores pueden, por tanto, construir cobertura comercial ligera en torno a una población de vehículos en crecimiento, mientras que las ofertas para camiones pesados deben justificar los costos de mantenimiento ante los operadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Servicio:
La Mano de Obra Mecánica Lidera mientras los Procedimientos Electrónicos se ExpandenLa reparación y el mantenimiento mecánico representaron una participación del 42,4% en el mercado de servicios automotrices de los Estados Unidos en 2026. NADA registró 31,48 mil millones de USD en ventas de mano de obra mecánica a clientes en concesionarios de vehículos nuevos franquiciados de los Estados Unidos en 2025. El segmento combina este negocio de mano de obra de concesionarios con el trabajo mecánico pagado por el cliente a través de talleres independientes, cadenas de cambio rápido de aceite y proveedores móviles.
Los servicios eléctricos y electrónicos son el segmento de más rápido crecimiento, con una CAGR prevista del 8,6% durante 2027-2032. CCC Intelligent Solutions (CCC) reportó calibraciones en el 28,3% de sus reclamaciones reparables en los Estados Unidos en 2025, frente al 21,8% en 2024. Los procedimientos electrónicos añaden una tarea de servicio dentro de un evento de reparación existente, ampliando el trabajo asociado con la restauración de un vehículo. La capacidad de calibración determina si un taller puede completar el procedimiento electrónico por sí mismo junto con la reparación física.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Equipo:
Los Neumáticos Lideran mientras la Calibración Define el Servicio de SensoresLos neumáticos fueron el segmento más grande, representando el 31,56% de los ingresos por servicios automotrices en 2026. Goodyear vendió 50,2 millones de unidades de neumáticos de reemplazo y 9,3 millones de unidades de neumáticos de equipo original (OE) en los Estados Unidos en 2025. En neumáticos para pasajeros, camionetas ligeras y camiones, la Asociación de Fabricantes de Neumáticos de los Estados Unidos (USTMA, por sus siglas en inglés) reportó 336,3 millones de envíos en los Estados Unidos en 2025. Sus datos de 2025 utilizaron presentaciones reales y estimadas de fabricantes que representan aproximadamente el 76% del sector. El montaje de neumáticos de reemplazo conecta a los proveedores de servicio con el mayor de los 2 flujos de productos de Goodyear, con trabajo de instalación que surge cuando los vehículos existentes necesitan cambiar sus neumáticos.
Los sensores y cámaras del sistema avanzado de asistencia al conductor (ADAS, por sus siglas en inglés) son el segmento de más rápido crecimiento, con una CAGR prevista del 8,7% durante 2027-2032. En el primer trimestre de 2026, CCC reportó calibraciones en el 29,9% de las tasaciones reparables en los Estados Unidos, frente al 23,3% del año anterior, y en el 40,6% de las tasaciones de programas de reparación directa.[3] El incremento interanual incorpora los procedimientos relacionados con sensores en una mayor proporción del trabajo de tasación de colisiones. Para un taller que atiende programas de reparación directa de aseguradoras, la mayor frecuencia de calibración aumenta la carga de trabajo de alineación de sensores que su equipo y técnicos capacitados deben gestionar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Servicio:
La Escala de los Concesionarios se Combina con la Entrega MóvilLos concesionarios OEM fueron el segmento más grande, representando el 40,98% de los ingresos por servicios automotrices en 2026. NADA registró 136,2 millones de órdenes de reparación en concesionarios de vehículos nuevos franquiciados de los Estados Unidos en el primer semestre de 2026. Ese volumen de transacciones le da al canal una base sustancial de actividad de servicio que se desarrolla junto con las ventas de vehículos. El concesionario promedio emitió 8.016 órdenes de reparación en ese semestre, convirtiendo el rendimiento del servicio en cada establecimiento en una prioridad operativa concreta detrás de la escala del canal.
Los servicios móviles y bajo demanda son el segmento de más rápido crecimiento, con una CAGR prevista del 8,7% durante 2027-2032. Christian Brothers Automotive lanzó On Location en julio de 2025, atendiendo ubicaciones en Phoenix, Atlanta, Melbourne (Florida) y San Antonio. El lanzamiento incluyó reparación móvil en patios de flotas y campus corporativos, trasladando el punto de entrega del servicio al entorno operativo del cliente. Para un comprador de flotas, este formato puede eliminar un viaje separado a un taller de reparación para el trabajo cubierto por la oferta móvil. Las propias instalaciones de la flota se convierten en un punto de acceso comercial para los proveedores capaces de completar el mantenimiento durante una visita coordinada.
Análisis Geográfico
Mercado de Servicios Automotrices del Sur
El Sur representó una participación del 34,78% en el mercado de servicios automotrices de los Estados Unidos en 2026. Su población creció un 6% del 1 de abril de 2020 al 1 de julio de 2025, ampliando la base de clientes potenciales de la región. GreatWater 360 Auto Care abrió una nueva ubicación de Belden's Automotive & Tires en San Antonio, Texas, el 10 de julio de 2025, llevando el total de ubicaciones de esa marca a 9. Esta incorporación ilustra una vía para atender a una mayor población regional a través de un nuevo acceso a talleres locales, con el retorno comercial dependiente de convertir el área de captación de servicio añadida en trabajo de reparación para el operador.
Mercado de Servicios Automotrices del Oeste
El Oeste es la geografía de más rápido crecimiento, con una CAGR prevista del 7,6% durante 2027-2032. Para enero de 2026, Car Pros Automotive Group había completado una expansión de 6 meses del centro de servicio en Car Pros Kia Moreno Valley en California. El proyecto aumentó la capacidad de un rango de 40 a 50 citas por día a más de 100. El personal también creció aproximadamente un 20% para respaldar la creciente demanda en el Condado de Riverside. Para este concesionario de California, añadir capacidad en el sitio existente ofrece una forma de atender la demanda del Condado de Riverside sin añadir una ubicación de servicio separada.
En el Noreste, Massachusetts exige a los aseguradores de vehículos motorizados con licencia que presenten declaraciones anuales ante su Departamento de Ingresos y proporcionen copias a los talleres de reparación del estado que reciban pagos de pólizas calificados. El requisito cubre los pagos por servicio o reparación de vehículos realizados a partir del 1 de enero de 2025. En el Medio Oeste, el estatuto de 2025 de Minnesota restringe el uso de sal y productos químicos de invierno a colinas críticas para la tracción, intersecciones o carreteras de alta velocidad o arteriales, con la minimización de la corrosión de los vehículos entre sus propósitos. Las autoridades viales de Minnesota pueden usar estos materiales solo si consideran que el raspado, el arado, el arenado (incluidos los productos químicos necesarios para el libre flujo de arena) o los elementos naturales no pueden eliminar los peligros en un tiempo razonable. Los talleres de Massachusetts reciben registros del trabajo de reparación pagado por aseguradoras, mientras que las restricciones de tratamiento vial de Minnesota identifican la exposición a la corrosión invernal como una condición del vehículo relevante para las necesidades de reparación.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de operadores de reparación móvil independientes que prestan servicio en las instalaciones del cliente sin almacenamiento de vehículos. Bajo 16 CFR §700.10(c), los garantes generalmente no pueden vincular la garantía de un producto de consumo a proveedores autorizados para trabajos fuera de garantía, sujeto a servicio de garantía gratuito o una exención de la Comisión Federal de Comercio (FTC, por sus siglas en inglés) bajo 15 U.S.C. §2302(c). Un garante puede denegar responsabilidad cuando demuestre que piezas o servicios no autorizados causaron el defecto o daño. A partir del 1 de octubre de 2025, California exige que los negocios de reparación móvil posean un registro válido como concesionario de reparación automotriz y un número de registro único para cada vehículo de reparación.
Tabla Regulatoria
| Factor de decisión | Marco nacional de los Estados Unidos | California |
|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Oficina de Reparación Automotriz |
| Instrumentos clave o dirección | 16 CFR §700.10(c); elección de servicio independiente fuera de garantía | 16 CCR §3351.7.3; registro de reparación automotriz móvil |
| Efecto comercial | Protege la elección del consumidor de servicio independiente fuera de garantía, sujeto a excepciones | Registro comercial válido y un número de registro único para cada vehículo de reparación |
| Atractivo actual de la política | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional Alta y la dirección Sin cambios reflejan la protección operativa de la elección de servicio en 16 CFR §700.10(c), que el texto del eCFR vigente hasta el 1 de octubre de 2026 muestra que fue enmendado por última vez en julio de 2015. El calendario de noviembre de 2023 de la Comisión Federal de Comercio incluyó la Parte 700 para revisión en 2025 sin anunciar un cambio de política sustantivo. Para los concesionarios de reparación que prestan servicio de almacenamiento, la Oficina de Reparación Automotriz (BAR, por sus siglas en inglés) de California propuso cargos basados en costos, facturas detalladas y tarifas diarias publicadas, con adopción y vigencia previstas para el 1 de enero de 2027. La calificación Media de California refleja las obligaciones de registro comercial y por vehículo, mientras que Sin cambios refleja la relevancia limitada de la propuesta de almacenamiento para los operadores en las instalaciones del cliente sin almacenamiento de vehículos.
Etapas de la Cadena de Valor
La cadena de valor compara las capacidades suministradas a un taller, las piezas entregadas para un trabajo y el servicio de reparación realizado para el usuario del vehículo. En el ejercicio fiscal 2025, los franquiciados móviles de Snap-on en los Estados Unidos vendieron herramientas, equipos de taller, diagnósticos y productos de información de reparación a técnicos y propietarios de talleres. Al 9 de mayo de 2026, AutoZone tenía programas de ventas comerciales en 6.356 tiendas nacionales, proporcionando entrega rápida de piezas a talleres de reparación y otras cuentas comerciales. Estas actividades crean relaciones de ingresos previas a la cadena antes de que el taller convierta equipos, información, componentes y tiempo de técnico en un trabajo de servicio completado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de herramientas de diagnóstico e información de reparación | Proveedores de equipos y diagnósticos como Bosch y Snap-on | Ventas de equipos; suscripciones de información de reparación | Alinear las herramientas de diagnóstico y la información de reparación con los requisitos del trabajo | Combinar el acceso a equipos con información de reparación respaldada |
| Distribución de piezas de reemplazo | Minoristas y distribuidores de piezas como AutoZone | Ventas de piezas a cuentas comerciales | Sincronizar la entrega de piezas específicas del trabajo con el trabajo de reparación | Usar programas de entrega comercial para conectar el suministro con los calendarios de reparación |
| Entrega de mantenimiento y reparación | Marcas de mantenimiento preventivo como Jiffy Lube; redes de colisión y vidrio como Caliber | Tarifas de servicio de mantenimiento y reparación | Desarrollar capacidad capacitada para el trabajo realizado | Usar programas formales de capacitación y aprendizaje de técnicos |
| Fuente: Mordor Intelligence | ||||
El ADS 10X Plus de Bosch vincula una herramienta de diagnóstico con el acceso a información de reparación a través de una suscripción mejorada, ilustrando una relación de información continua junto con el suministro de equipos. El Programa de Aprendices Técnicos de Caliber ofrece capacitación remunerada, certificaciones del sector y tutoría práctica de técnicos experimentados. El acceso recurrente a la información puede sostener una relación con el proveedor después de la compra del equipo, mientras que la capacitación estructurada ayuda a un proveedor de servicios a convertir las herramientas y piezas suministradas en trabajo que sus técnicos pueden realizar.
Panorama Competitivo
La competencia está dispersa entre redes de marca que incluyen Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change y Goodyear Auto Service. En junio de 2026, Bridgestone Americas reportó más de 1.800 tiendas Firestone Complete Auto Care en 48 estados, operadas por Bridgestone Retail Operations. La red de mantenimiento preventivo de Jiffy Lube utiliza principalmente franquiciados independientes, mientras que los aproximadamente 2.500 centros de servicio automotriz operados por la empresa y franquiciados de Valvoline Inc. abarcan los Estados Unidos y Canadá. Goodyear proporcionó mantenimiento y reparación a través de aproximadamente 505 establecimientos de propiedad de la empresa en los Estados Unidos en 2025, principalmente bajo las marcas Goodyear o Just Tires, ilustrando el contraste con la responsabilidad operativa local de los franquiciados.
La reestructuración de redes puede cambiar tanto la huella física del servicio como la propiedad de un negocio existente. Monro cerró 145 tiendas con bajo rendimiento en el primer trimestre del ejercicio fiscal 2026. La red a nivel de sistema de Valvoline creció un 8,5% interanual hasta 2.180 tiendas al 30 de septiembre de 2025, incluyendo ubicaciones operadas por la empresa y franquiciadas. Monomoy Capital Partners completó su adquisición de Jiffy Lube International de una subsidiaria de Shell USA el 1 de julio de 2026, por aproximadamente 1,3 mil millones de USD.[2] Los cierres de Monro y la expansión de la red de Valvoline alteran la disponibilidad del servicio, mientras que el acuerdo con Monomoy cambia el control de la red de franquicias existente de Jiffy Lube.
En noviembre de 2025, la Comisión Federal de Comercio (FTC) alegó riesgos de competencia derivados de la propuesta de compra por parte de Valvoline del negocio Oil Changers de Greenbriar en 25 mercados locales en torno a 45 establecimientos en 8 estados. El análisis de la Comisión Federal de Comercio identificó barreras de bienes raíces, construcción y permisos en algunos mercados. Valvoline completó la adquisición el 1 de diciembre de 2025, y luego desinvirtió inmediatamente 45 tiendas Oil Changers a Main Street Auto Express Oil para obtener la aprobación de la Comisión Federal de Comercio. La Comisión Federal de Comercio finalizó su orden de consentimiento de desinversión el 7 de mayo de 2026. La escala de la red nacional no eliminó estos solapamientos locales, dejando a Valvoline una adición neta de 162 tiendas tras la desinversión requerida.
Líderes del Sector de Servicios Automotrices de los Estados Unidos
-
Monro Inc.
-
Firestone Complete Auto Care
-
Jiffy Lube International Inc.
-
Valvoline Instant Oil Change
-
Goodyear Auto Service
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Automotrices de los Estados Unidos Empresas cubiertas en este informe
- Firestone Complete Auto Care
- Jiffy Lube International Inc.
- Meineke Car Care Centers
- Midas International
- Monro Inc.
- Safelite Group
- Walmart Auto Care Centers
- Pep Boys
- Valvoline Instant Oil Change
- Goodyear Auto Service
- NTB - National Tire & Battery
- Christian Brothers Automotive
- Take 5 Oil Change
- Express Oil Change & Tire Engineers
- Caliber Collision
- Gerber Collision & Glass
- Crash Champions
- Tesla Service Centers
- CarMax Auto Care
- AAA Car Care Centers
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de incorporar el mantenimiento en los acuerdos mediante los cuales los clientes ponen los vehículos a disposición para el servicio. En mayo de 2026, Hyundai Motor America anunció un despliegue de servicio móvil operado por concesionarios para mantenimiento aprobado y reparaciones rutinarias, con el objetivo de 150 vehículos para finales de 2026. Por separado, MV Transportation inició el servicio de paratránsito IndyGo Access en Indianápolis el 1 de marzo de 2025, bajo un contrato operativo que le asigna el mantenimiento de la flota de 75 vehículos. Este acuerdo proporcionado por el operador hace que la asignación de la responsabilidad de mantenimiento sea central para el modelo de servicio de flotas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Mantenimiento móvil vinculado al concesionario | Modelo de despliegue móvil respaldado por el concesionario | Propietarios de vehículos que utilizan concesionarios participantes | Ofrecer trabajo rutinario aprobado en las instalaciones del cliente | Asegurar suficientes citas por ruta | Concesionarios Hyundai participantes |
| Sesiones de servicio coordinadas en el lugar de trabajo | La oferta móvil se extiende a los lugares de trabajo | Propietarios de vehículos en sitios de empleo compartidos | Agrupar citas de servicio compatibles en un mismo sitio | Coordinar la disponibilidad del vehículo dentro de una sesión de servicio | Equipos de servicio móvil de concesionarios participantes |
| Mantenimiento dentro de contratos operativos de flotas | Mantenimiento incluido en un modelo operativo de flota adjudicado | Agencias y contratistas que adquieren operaciones de flotas | Incorporar paquetes de mantenimiento de automóviles de pasajeros y vehículos comerciales ligeros en futuros contratos operativos | Asegurar un rol de mantenimiento definido dentro del contrato | Contratistas de mantenimiento de flotas y proveedores de reparación |
| Fuente: Mordor Intelligence | |||||
La apertura central es vender mantenimiento a través del acuerdo que controla la disponibilidad del vehículo, vinculando la entrega del servicio con una relación con el concesionario, una sesión en el lugar de trabajo o una responsabilidad operativa de flota. Los operadores móviles necesitan una concentración viable de citas, mientras que un operador de flota contratado necesita un alcance de mantenimiento claramente asignado. Para la flota móvil planificada de Hyundai, las citas grupales en el lugar de trabajo pueden convertir el tiempo de desplazamiento entre paradas de clientes separadas en tiempo disponible para el trabajo de servicio aprobado.
Desarrollos recientes de la industria en Mercado de Servicios Automotrices de los Estados Unidos
- Oct 2026: Ford Pro lanzó Ford Pro Advantage a nivel nacional el 5 de octubre, ofreciendo a los compradores de vehículos comerciales usados de Clase 1-7 acceso a casi 100 Centros de Servicio Pro Elite operados por concesionarios.
- Jul 2026: El 8 de julio, la Fundación de Educación ASE recibió una subvención de 25 millones de USD a 4 años del Departamento de Trabajo de los Estados Unidos para expandir los aprendizajes registrados para técnicos de servicio de automóviles, colisiones y camiones a nivel nacional.
- Jul 2026: Monomoy Capital Partners completó su adquisición de Jiffy Lube International de una subsidiaria de propiedad total de Shell USA por aproximadamente 1,3 mil millones de USD.
Mercado de Servicios Automotrices de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios automotrices de los Estados Unidos mide el gasto anual en servicios que inspeccionan, mantienen, reparan y restauran vehículos de carretera en los Estados Unidos. Contabiliza el trabajo de servicio realizado por proveedores, incluidas las piezas suministradas dentro de una transacción de servicio.
Exclusiones del alcance: Se excluyen las ventas independientes de piezas del mercado de accesorios, neumáticos, baterías o equipos, las ventas de vehículos nuevos, las ventas de combustible, la carga pública de vehículos eléctricos, el lavado de vehículos y el trabajo de servicio automotriz realizado fuera de los Estados Unidos.
Panorama de la Segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Camiones Medianos y Pesados
- Por Tipo de Servicio
- Reparación Mecánica y Mantenimiento
- Exterior y Estructural (Carrocería / Pintura / Vidrio)
- Eléctrico y Electrónico
- Servicios Rápidos (Aceite, Fluidos, Filtros)
- Por Tipo de Equipo
- Neumáticos
- Baterías
- Asientos e Interiores
- Sensores y Cámaras ADAS
- Por Canal de Servicio
- Concesionarios OEM
- Talleres de Reparación General Independientes
- Cadenas de Cambio Rápido de Aceite y Neumáticos
- Servicios Móviles / Bajo Demanda
- Por Región Censal de EE. UU.
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La publicación del Anuario 2027 de la Auto Care Association proporciona indicadores del parque vehicular y la antigüedad en los Estados Unidos, mientras que las Tendencias de Volumen de Tráfico de la Administración Federal de Carreteras suministra una medida recurrente del uso de las carreteras, y estos ayudan a enmarcar la flota y el kilometraje que respaldan la demanda de servicios. Las Estadísticas de Empresas de los Estados Unidos y la Encuesta Económica Integrada Anual de la Oficina del Censo de los Estados Unidos proporcionan contexto de establecimientos, empleo, nómina e ingresos para los sectores de reparación, y el Centro de Datos sobre Combustibles Alternativos del Departamento de Energía explica cómo el diseño de los vehículos eléctricos cambia las necesidades de mantenimiento.
Los archivos de las empresas, los informes anuales, los materiales para inversores y la prensa comercial y financiera de reputación pueden añadir contexto a nivel de proveedor sobre ingresos por servicios, ubicaciones, órdenes de reparación y capacidad, con las cifras reportadas por las empresas mantenidas separadas de los totales del mercado. Estas fuentes ayudan a verificar la actividad del canal y los cambios en el entorno operativo junto con los datos públicos del sector. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas con proveedores de reparación de los Estados Unidos, líderes de servicio de concesionarios, proveedores de piezas y equipos, y compradores de mantenimiento de flotas pueden poner a prueba la interpretación de los indicadores de mercado publicados y los límites prácticos entre las transacciones de servicio y los bienes independientes. Las preguntas de encuestas y entrevistas también pueden aclarar los patrones regionales, de vehículos, servicios, equipos y canales donde los datos públicos se reportan a niveles más amplios. Cuando la evidencia entra en conflicto o deja una brecha, el analista puede registrar la limitación, buscar aclaración de los encuestados relevantes y triangular con datos públicos independientes antes de utilizar el insumo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual en los Estados Unidos en trabajo de servicio vehicular realizado por proveedores, y luego verifica los totales seleccionados con evidencia de proveedores y canales muestreados. Una regresión multivariante puede relacionar los ingresos del mercado con el tamaño y la antigüedad del parque vehicular, los kilómetros recorridos por vehículo, los ingresos de los establecimientos de reparación y mantenimiento, los indicadores de costos de mano de obra y piezas, y la cambiante participación de los vehículos eléctricos, utilizando cada uno como evidencia de vehículos susceptibles de servicio, intensidad del trabajo o valor de la factura. Los ingresos del sector del Censo y las divulgaciones de las empresas ayudan a anclar las participaciones del canal de servicio y el tipo de servicio, la composición de la flota y el uso del vehículo informan las divisiones por tipo de vehículo y regionales, y las participaciones de los segmentos se reconcilian con el total utilizando la mejor cobertura disponible por año y categoría. Las verificaciones ascendentes selectivas pueden comparar los ingresos o la actividad de reparación de proveedores muestreados con la escala del canal, con cualquier cobertura de proveedor faltante documentada y la verificación resultante tratada como un rango en lugar de una construcción de mercado completa. Los pronósticos pueden extender las relaciones históricas bajo supuestos declarados sobre la antigüedad de la flota, el kilometraje, los precios, la capacidad de los técnicos y la combinación de vehículos, con análisis de escenarios utilizados cuando cambios estructurales como la adopción de vehículos eléctricos debilitan una relación histórica estable. Los expertos en reparación de los Estados Unidos pueden revisar si la dirección de cada variable y las implicaciones para los segmentos se ajustan a las condiciones operativas, y las brechas no resueltas se registran para seguimiento en lugar de rellenarse con valores sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y los patrones de los segmentos a través de estadísticas públicas del sector, indicadores gubernamentales, divulgaciones de las empresas y evidencia de los encuestados, verificando que las definiciones, años, unidades y geografías estén alineados. Las señales independientes como la antigüedad del vehículo, el kilometraje, la actividad de los establecimientos de reparación y los ingresos de servicio divulgados se comparan con los resultados del modelo, mientras que las anomalías y las variaciones materiales se investigan con respecto a la cobertura y el momento de la fuente antes de la aprobación. Un segundo analista revisa los enlaces de las fuentes, los cálculos y las explicaciones, y los analistas vuelven a contactar a los encuestados relevantes cuando las respuestas entran en conflicto o un insumo material permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos tras cambios materiales en el uso del vehículo, la regulación, la tecnología o la economía del proveedor, y se somete a una nueva revisión previa a la entrega.
Estimación del Mercado de Servicios Automotrices de los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de servicios automotrices de los Estados Unidos mide el gasto anual en servicios que inspeccionan, mantienen, reparan y restauran vehículos de carretera en los Estados Unidos.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar los ingresos del mercado con el tamaño y la antigüedad del parque vehicular, los kilómetros recorridos por vehículo, los ingresos de los establecimientos de reparación y mantenimiento, los indicadores de costos de mano de obra y piezas, y la cambiante participación de los vehículos eléctricos, utilizando cada uno como evidencia de vehículos susceptibles de servicio, intensidad del trabajo o valor de la factura.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 223,6 mil millones de USD (2027) | |
| Consultora Global A | 183,4 mil millones de USD (2023) | En su base de 2023, esta estimación está un 18,0% por debajo del valor de este informe para 2027 de 223,6 mil millones de USD, 4 años después. La estimación publicada incluye vehículos de dos ruedas y utiliza un año base de 2023, mientras que este informe mide las transacciones de servicio de vehículos de carretera de 2027. |
| Revista del Sector B | 157 mil millones de USD (2025) | En su base de 2025, esta estimación está un 29,8% por debajo del valor de este informe para 2027 de 223,6 mil millones de USD, 2 años después. La fuente etiqueta este total como servicio de reparación automotriz total y lo reporta para 2025, dos años antes del año actual de este informe. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y los patrones de los segmentos a través de estadísticas públicas del sector, indicadores gubernamentales, divulgaciones de las empresas y evidencia de los encuestados, verificando que las definiciones, años, unidades y geografías estén alineados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios automotrices de los Estados Unidos?
El tamaño fue de 211,1 mil millones de USD en 2026 y se prevé que crezca desde 223,6 mil millones de USD en 2027 hasta 291,5 mil millones de USD para 2032, a una CAGR del 5,45% durante 2027-2032.
¿Qué impulsa la demanda de servicios automotrices en los Estados Unidos?
Un parque vehicular envejecido y la conducción sostenida respaldan el trabajo de reparación. El Anuario 2027 de la Auto Care Association reportó una antigüedad media récord de 12,9 años para los vehículos ligeros en circulación en los Estados Unidos.
¿Qué tipo de vehículo lidera el gasto en servicios automotrices en los Estados Unidos?
Los automóviles de pasajeros lideraron con el 68,21% de los ingresos por servicios automotrices en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 8,15% durante 2027-2032.
¿Qué empresas compiten en la reparación y el mantenimiento de vehículos en los Estados Unidos?
Los principales participantes incluyen Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change y Goodyear Auto Service.
¿Qué limita el crecimiento a corto plazo en los servicios automotrices de los Estados Unidos?
NADA estima un déficit anual de aproximadamente 37.000 técnicos de servicio en el comercio minorista automotriz y de camiones de los Estados Unidos. Una subvención de 25 millones de USD a 4 años otorgada en julio de 2026 a la Fundación de Educación ASE financia aprendizajes registrados a nivel nacional para técnicos de servicio de automóviles, colisiones y camiones.
¿Qué región de los Estados Unidos lidera la demanda de servicios automotrices y cuál crece más rápido?
El Sur representó el 34,78% de los ingresos por servicios automotrices en 2026. Se prevé que el Oeste crezca a una CAGR del 7,6% durante 2027-2032.