
Tamaño y Participación del Mercado de Juegos de Mesa en Línea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.29 % |
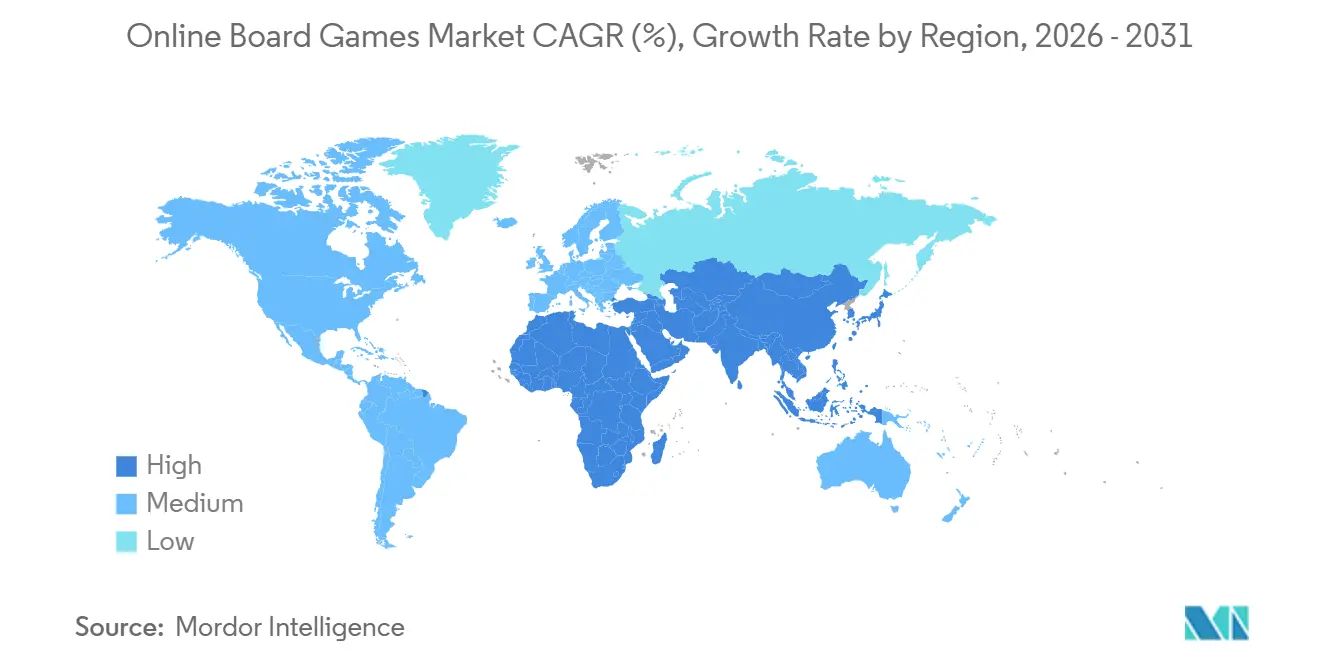
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
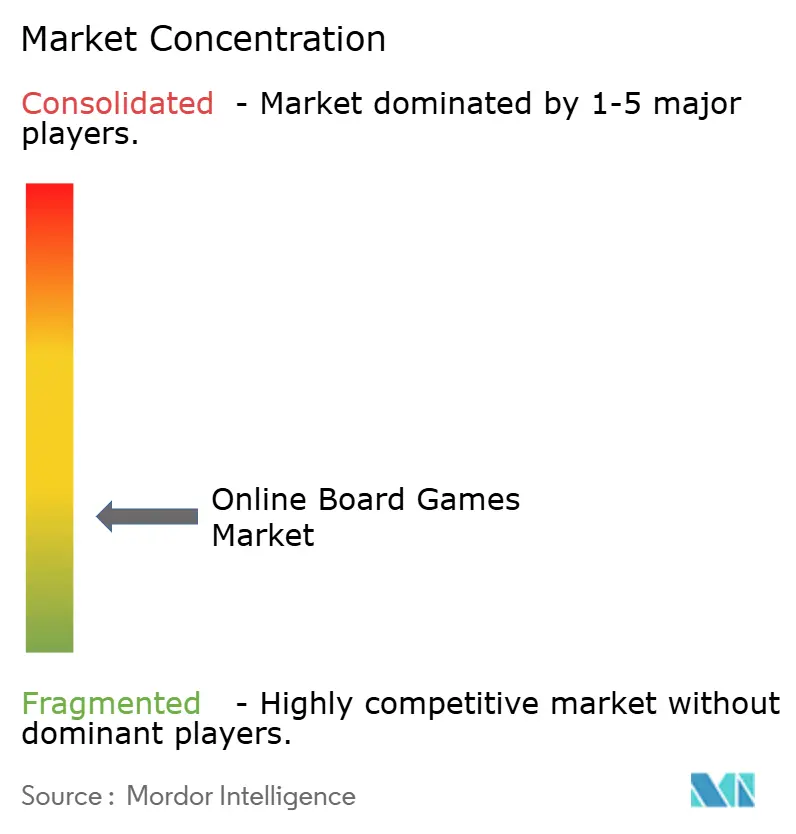
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Juegos de Mesa en Línea por Mordor Intelligence
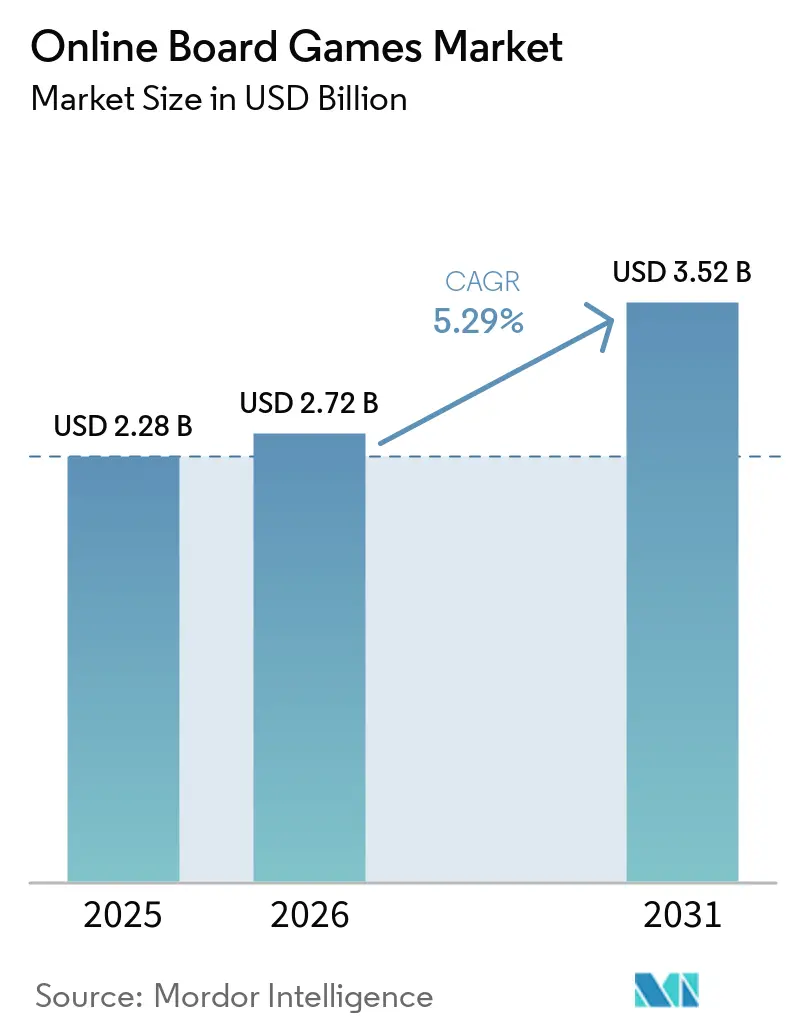
Se proyecta que el tamaño del mercado de juegos de mesa en línea se expanda desde USD 2,28 mil millones en 2025 y USD 2,72 mil millones en 2026 hasta USD 3,52 mil millones en 2031, registrando una CAGR del 5,29% entre 2026 y 2031. El juego siempre conectado, la creación de escenarios mediante inteligencia artificial generativa y la propiedad en cadena de bloques neutra en carbono están desplazando la base de ingresos de las ventas únicas hacia las suscripciones y las regalías del mercado secundario. Las campañas procedimentales infinitas reducen los costes de producción de contenido y amplían la participación de los usuarios, lo que lleva a los editores a agrupar el acceso continuo en planes mensuales predecibles. Los protocolos de prueba de participación eficientes en carbono permiten que las piezas y tableros respaldados por NFT se intercambien entre pares con comisiones bajas, añadiendo ingresos por regalías perpetuas. Asia-Pacífico lidera la adopción, respaldada por la penetración de los teléfonos inteligentes y las políticas nacionales que priorizan la propiedad intelectual local, mientras que los fondos de inversión de Oriente Medio aceleran las adquisiciones de infraestructura y estudios. Los titulares de plataformas como Netflix y Amazon integran títulos basados en controladores en las pantallas del salón, ampliando el público potencial más allá del móvil.
Conclusiones Clave del Informe
- Por plataforma, el móvil capturó el 70,63% de la participación del mercado de juegos de mesa en línea en 2025; los despliegues en consola y Smart-TV avanzan a una CAGR del 5,84% hasta 2031.
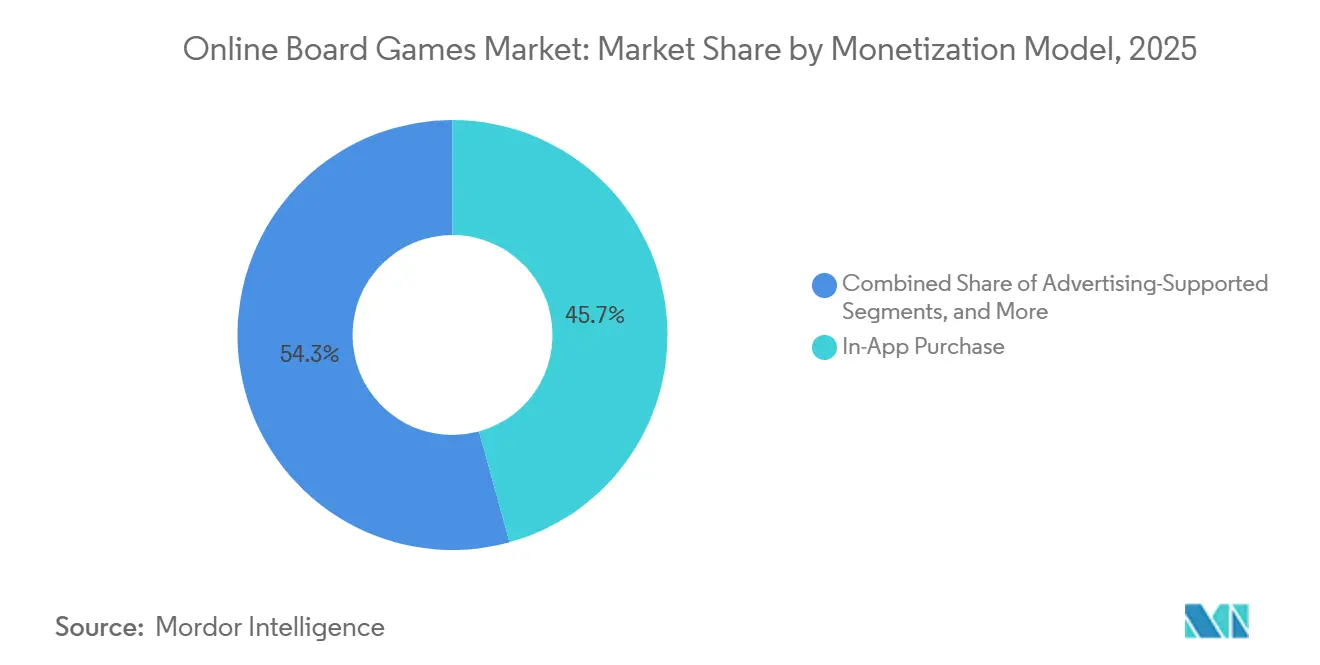
- Por modelo de monetización, las compras dentro de la aplicación lideraron con el 45,72% de los ingresos en 2025, mientras que los modelos de suscripción y pase de temporada se expanden a una CAGR del 5,57% hasta 2031.
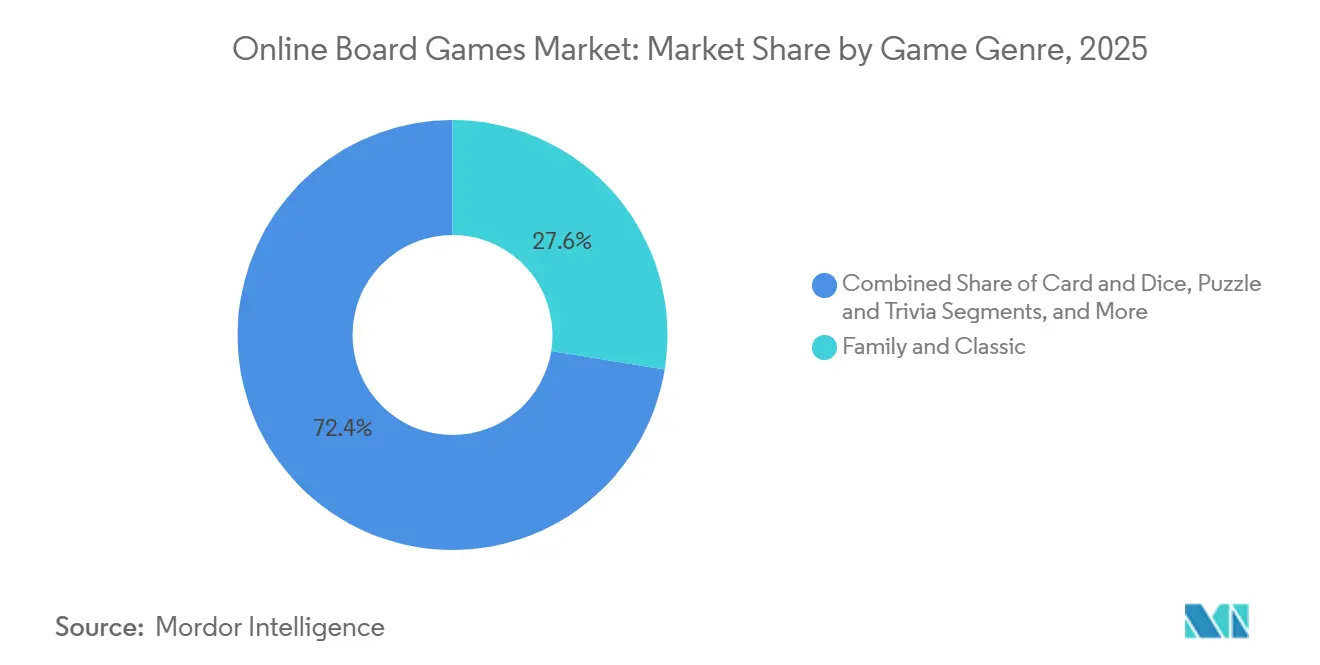
- Por género, los títulos familiares y clásicos mantuvieron el 27,57% de los ingresos en 2025, mientras que las conversiones de RPG y aventura proyectan la CAGR más rápida del 6,01%.
- Por modo de jugador, el multijugador representó el 63,81% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,17%, la más rápida entre los segmentos de modo.
- Por geografía, Asia-Pacífico retuvo el 34,53% de los ingresos de 2025, y Oriente Medio se perfila para el mayor crecimiento regional con una CAGR del 5,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (%) en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Integración de módulos de dungeon master de inteligencia artificial generativa que crean escenarios de mesa infinitamente rejugables | +0.9% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Propiedad respaldada por NFT de activos de mesa digitales que desbloquean flujos de monetización en el mercado secundario | +0.7% | América del Norte, Europa, Oriente Medio | Largo plazo (≥4 años) |
| Adopción de juego controlado por voz entre usuarios con discapacidad visual que amplía el mercado total direccionable | +0.4% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Combinaciones de IP cruzadas con franquicias de series de streaming en eventos de mesa por tiempo limitado | +0.8% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Protocolos de cadena de bloques neutros en carbono que alivian las preocupaciones medioambientales en torno a los juegos de mesa en cadena | +0.5% | Europa, América del Norte | Largo plazo (≥4 años) |
| Reducción de latencia impulsada por 5G que permite el multijugador sincrónico en movimiento | +1.0% | Asia-Pacífico como núcleo, con expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Módulos de Dungeon Master de Inteligencia Artificial Generativa que Crean Escenarios Infinitamente Rejugables
Los modelos de lenguaje de gran escala ahora generan narrativas de tablero coherentes bajo demanda, reduciendo el trabajo de diseño en aproximadamente un 60% y convirtiendo campañas finitas en servicios permanentes. Los editores que anteriormente lanzaban entre 20 y 30 niveles con guion ahora implementan motores generativos que producen millones de permutaciones, convirtiendo los juegos de mesa de productos finitos en servicios infinitos. Este cambio favorece la monetización por suscripción frente a las compras únicas, ya que los jugadores perciben un valor continuo del contenido actualizado algorítmicamente. Los estudios más pequeños alcanzan la paridad porque la profundidad narrativa ahora escala con la capacidad de cómputo en lugar de con la nómina. Por lo tanto, el campo competitivo se amplía incluso cuando las preguntas de cumplimiento en torno a la propiedad intelectual generada por inteligencia artificial siguen sin resolverse.[1]Microsoft Research, "WHAM: Modelo Mundial para Modelos de Acción Jerárquica," microsoft.com
Propiedad Respaldada por NFT de Activos de Mesa Digitales que Desbloquea la Monetización en el Mercado Secundario
Los protocolos de capa 2 neutros en carbono acuñan e intercambian piezas de mesa con comisiones insignificantes, permitiendo a los jugadores capturar el valor de reventa y otorgando a los editores una regalía del 5%-10% en cada venta secundaria. Sin embargo, el escrutinio regulatorio se intensifica; el Reglamento de Mercados de Criptoactivos de la Unión Europea exige la divulgación del impacto medioambiental y salvaguardias de protección al consumidor, lo que eleva los costes de cumplimiento para los desarrolladores más pequeños. Immutable X procesó más de 50 millones de dichas transacciones en 2024 sin cargos de gas, ilustrando la escala posible cuando los costes energéticos y las objeciones medioambientales desaparecen.[2]Immutable X, "Transacciones NFT Neutras en Carbono," immutable.com
Juego Controlado por Voz que Amplía el Acceso para Jugadores con Discapacidad Visual
Las interfaces de lenguaje natural narran los estados del tablero, aceptan movimientos hablados y aclaran las reglas, abriendo el juego a un estimado de 2.200 millones de personas con discapacidad visual. Un estudio de 2024 publicado en la Conferencia de la ACM sobre Factores Humanos en Sistemas Informáticos encontró que las interfaces de ajedrez controladas por voz mejoraron la precisión de los movimientos en un 40% entre los participantes con discapacidad visual en comparación con los tableros táctiles.[3]Actas de la Conferencia ACM, "Interfaces de Ajedrez Controladas por Voz para Usuarios con Discapacidad Visual," dl.acm.orgLos editores que incorporan estas herramientas también se califican para subvenciones de accesibilidad y contratación pública que requieren el cumplimiento de la Sección 508. El coste de desarrollo incremental es modesto, generalmente inferior a USD 50.000 para la integración de la API de voz, aunque la adopción sigue siendo desigual, ya que muchos estudios priorizan funciones que atraen a la mayoría de los usuarios con visión normal.
Reducción de Latencia Impulsada por 5G que Permite el Multijugador Sincrónico en Movimiento
El 5G independiente redujo los tiempos de ida y vuelta por debajo de 10 milisegundos en pruebas de operadores en vivo, haciendo factibles los turnos de mesa sincrónicos durante los desplazamientos. SoftBank y Ericsson registraron una caída del 90% en la latencia frente al 4G, mientras que el despliegue de T-Mobile en Estados Unidos publicó cifras similares. Los desarrolladores que optimizan para el juego con una sola mano en modo vertical ahora llegan a los viajeros urbanos que anteriormente optaban por títulos asíncronos. Los editores están rediseñando las interfaces de usuario para adaptarse al juego con una sola mano y la orientación vertical, optimizando para los viajeros de metro que no pueden desplegar tabletas. Las implicaciones competitivas son contundentes: los desarrolladores que no optimicen para 5G cederán cuota de mercado a los estudios centrados en el móvil que tratan la conectividad celular como el canal de distribución principal.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Represión regulatoria de los mecanismos de cajas de botín alineándolos con las leyes de juego de azar | -0.6% | Europa (Bélgica, Países Bajos, Reino Unido), con expansión a América del Norte | Corto plazo (≤2 años) |
| Políticas de limitación de ancho de banda en el tráfico con soporte publicitario en mercados emergentes que reducen la calidad del juego | -0.4% | Asia-Pacífico (India, Indonesia), África | Mediano plazo (2-4 años) |
| Aumento de incidentes de ciberacoso en salas de espera multijugador que desencadenan reacciones negativas de los padres | -0.3% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤2 años) |
| Inteligencias artificiales de juegos de mesa de código abierto que canibalizan títulos de puzle premium mediante distribución gratuita en GitHub | -0.5% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Represión Regulatoria de las Cajas de Botín
Bélgica y los Países Bajos ya prohíben las recompensas aleatorias, y el Reino Unido está elaborando normas similares que obligan a divulgar las probabilidades y establecer límites de gasto. Los editores pivotan hacia pases de temporada deterministas, pero los ingresos medios por usuario de pago caen entre un 15% y un 25% al desaparecer el bucle de refuerzo de ratio variable. Los estudios más pequeños que carecen de recursos para rediseñar los sistemas de monetización se enfrentan a un riesgo existencial, mientras que los titulares como Electronic Arts y Activision Blizzard han absorbido los costes de cumplimiento y han reposicionado las cajas de botín como "mecánicas sorpresa" en jurisdicciones con estatutos ambiguos. La trayectoria regulatoria sugiere que las prohibiciones de cajas de botín se expandirán a mercados adicionales, comprimiendo los márgenes en todo el sector.
Políticas de Limitación de Ancho de Banda en el Tráfico con Soporte Publicitario
Los reguladores de telecomunicaciones en India e Indonesia permiten a los operadores cobrar por el enrutamiento prioritario, relegando los anuncios de vídeo gratuitos a carriles más lentos. Las interrupciones de sesión durante la reproducción de anuncios provocan desinstalaciones y elevan los costes de adquisición de clientes. Los desarrolladores comprimen los creativos o precargan el vídeo, pero aún así se enfrentan a un gasto operativo entre un 10% y un 20% más elevado.[4]Autoridad Reguladora de Telecomunicaciones de India, "Marcos de Precios Diferenciales 2024," trai.gov.in La solución a largo plazo puede implicar una monetización híbrida que combine anuncios ligeros con microtransacciones, pero este enfoque corre el riesgo de alienar a los usuarios sensibles al precio que se inclinan por los modelos con soporte publicitario precisamente porque evitan los pagos iniciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Monetización:
Las Suscripciones Reconfiguran la Previsibilidad de los IngresosLas compras dentro de la aplicación generaron el 45,72% de los ingresos de 2025, aunque los planes de suscripción y pase de temporada están configurados para expandirse a una CAGR del 5,57%, la más rápida entre los modelos. El pase digital de Warmachine convirtió al 22% de su base en el primer año, demostrando que las ventajas agrupadas y la actualización constante de contenido desplazan el gasto de lo episódico a lo recurrente. Flick Solitaire lanzó un sistema de pase de temporada de tres niveles en 2025, gratuito, premium a USD 4,99 al mes y ultimate a USD 9,99 al mes, que bloquea fondos de cartas exclusivos y desafíos diarios tras muros de pago, generando un valor de vida útil un 35% superior al de los compradores únicos.
Las normas de privacidad de Apple redujeron la precisión de la segmentación publicitaria, bajando el eCPM y saturando las pantallas con más anuncios, por lo que la diversificación entre flujos de ingresos ahora cubre la volatilidad. Las aplicaciones de pago previo languidecen en cifras de un solo dígito porque las pruebas freemium dominan el descubrimiento. La inclusión de títulos de mesa por parte de Netflix dentro de su suscripción de vídeo señala que el acceso recurrente, y no las ventas individuales de SKU, anclará el crecimiento futuro del mercado de juegos de mesa en línea.


Por Plataforma:
Los Despliegues en Consola y Smart-TV se AceleranEl móvil acaparó el 70,63% del gasto de 2025, pero los formatos de consola y Smart-TV escalarán a una CAGR del 5,84% a medida que los hogares pivotan hacia el juego en el salón. Netflix lanzó 40 juegos móviles en 2024 y se expandió a interfaces de Smart-TV en 2025, integrando títulos como Oxenfree e Into the Breach en su aplicación de streaming para mantener a los suscriptores comprometidos entre lanzamientos de contenido, según la Carta a Inversores de Netflix del cuarto trimestre de 2024. Amazon's Fire TV integró Xbox Cloud Gaming en 2024, permitiendo a los suscriptores jugar adaptaciones de juegos de mesa como Catan y Ticket to Ride en pantallas de televisión sin adquirir consolas dedicadas.
Las tabletas reclaman una participación de mediados de la adolescencia para las noches de juego en familia. Mientras tanto, los PC sirven a los aficionados a la estrategia profunda, aunque su crecimiento queda rezagado respecto al desplazamiento hacia sesiones casuales en dispositivos portátiles y pantallas grandes. La progresión multiplataforma, en la que los jugadores comienzan en teléfonos y terminan en televisores, está emergiendo como una función de retención central a pesar de elevar el gasto en control de calidad hasta un 40%.
Por Género de Juego:
Las Conversiones de RPG Lideran el Renacimiento de los Juegos de MesaLos clásicos familiares como Monopoly, Scrabble y Ludo representaron el 27,57% de los ingresos de 2025, subrayando el atractivo de la nostalgia. Sin embargo, las conversiones de mesa de RPG y aventura se expanden a una CAGR del 6,01% hasta 2031, la tasa más rápida entre los segmentos de género, ya que el éxito de Baldur's Gate 3, que vendió 15 millones de copias y ganó el Juego del Año en 2023, validó la demanda de experiencias digitales de mesa con reglas complejas.
Los títulos de estrategia y abstractos siguen siendo perennes gracias a las clasificaciones competitivas, mientras que los juegos de cartas y dados dependen de torneos impulsados por eventos y ventas de cosméticos. La fragmentación de géneros refleja motivaciones divergentes de los jugadores: los juegos familiares priorizan la accesibilidad y la nostalgia, las conversiones de RPG atienden a los optimizadores, y los títulos de estrategia recompensan el reconocimiento de patrones y la planificación a largo plazo.
Por Modo de Jugador:
El Dominio del Multijugador Refleja el Imperativo SocialEl multijugador capturó el 63,81% del gasto de 2025 y aumentará a una CAGR del 6,17% a medida que el juego sincrónico consolida la fidelidad de la comunidad. El chat de voz, las clasificaciones por rangos y las salas de espera entre dispositivos profundizan la participación. Los formatos de jugador contra jugador dominan los géneros competitivos como el ajedrez y los juegos de cartas, donde las clasificaciones por rangos y las tablas de líderes proporcionan motivación extrínseca, mientras que los modos cooperativos y de juego en equipo atraen a los hogares que buscan experiencias de entretenimiento compartidas.
Los modos de inteligencia artificial para un solo jugador sirven para la incorporación y los nichos de bajo ancho de banda, pero se enfrentan a la competencia gratuita de código abierto como Stockfish y Leela Chess Zero. Los bucles asíncronos por turnos atienden a adultos trabajadores que buscan duraciones de sesión flexibles, preservando la relevancia dentro del sector de juegos de mesa en línea.
Análisis Geográfico
Mercado de Juegos de Mesa en Línea en Asia-Pacífico
Asia-Pacífico generó el 34,53% de los ingresos de 2025, impulsado por la preferencia de China por la propiedad intelectual local, la cultura de juego en el transporte público de Japón y la base de 400 millones de jugadores de India, respaldada por teléfonos inteligentes de menos de 100 USD. Tencent cumplió con los nuevos límites de nombre real y tiempo de juego para menores mediante verificación biométrica, manteniendo su alcance dentro del mercado de juegos de mesa en línea. Sin embargo, la limitación de ancho de banda socava los modelos financiados por publicidad en India e Indonesia.
Mercado de Juegos de Mesa en Línea en América del Norte
América del Norte representó aproximadamente el 28% del gasto de 2025 gracias al elevado ingreso promedio por usuario y a la adopción cruzada de consolas a dispositivos móviles. La fragmentación a nivel estatal en torno a las normas sobre cajas de botín complica el cumplimiento normativo; sin embargo, los considerables ingresos discrecionales siguen impulsando una sólida demanda de bienes virtuales. La localización obligatoria al francés en Canadá para Quebec eleva los presupuestos de producción, pero abre el acceso a un lucrativo segmento bilingüe.
Mercado de Juegos de Mesa en Línea en EMEA y América del Sur
Europa aportó aproximadamente el 22% de los ingresos. El RGPD limita la publicidad conductual y acelera la adopción de suscripciones, mientras que Bélgica y los Países Bajos aplican prohibiciones totales sobre las cajas de botín. Oriente Medio, liderado por el programa Savvy Games Group de Arabia Saudita valorado en 38.000 millones de USD, es el territorio de mayor crecimiento, con una CAGR del 5,98%, a medida que la región desarrolla estudios y recintos de deportes electrónicos. África sigue siendo un mercado incipiente debido a velocidades medias inferiores a 10 Mbps, aunque el dinero móvil M-Pesa en Kenia y Sudáfrica permite las microtransacciones donde las tarjetas de crédito son escasas. América del Sur ocupa una participación de un solo dígito bajo; la volatilidad macroeconómica de Brasil modera el crecimiento denominado en dólares, incluso cuando el número de jugadores aumenta.

Panorama regulatorio
La regulación de los juegos de mesa en línea está cada vez más determinada por normas que consideran los mecanismos de monetización, los controles de seguridad y las obligaciones de los servicios intermediarios como pilares del cumplimiento normativo. En la Unión Europea, la Ley de Servicios Digitales (vigente desde el 17 de febrero de 2024) aplica obligaciones a servicios con funciones interactivas como el chat en el juego y el contenido generado por usuarios, lo que impulsa a los estudios hacia procesos más sólidos de notificación y acción y, para los proveedores fuera de la UE, hacia la designación de un representante legal en la UE.
India avanzó hacia una estructura de gobernanza dedicada para los juegos en línea con las Promotion and Regulation of Online Gaming Rules, 2026, notificadas por el Ministerio de Electrónica y Tecnología de la Información (MeitY) el 22 de abril de 2026 y vigentes desde el 1 de mayo de 2026. Las normas establecen la Online Gaming Authority of India como una oficina adscrita al MeitY para supervisar el registro y la clasificación, lo que eleva los requisitos de cumplimiento para los editores que distribuyen títulos monetizados en uno de los mercados con mayor orientación al móvil.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios de propiedad intelectual y los editores (incluidos los licenciantes de juegos de mesa físicos) definiendo el alcance del juego, la monetización y el ritmo de las operaciones en vivo, y luego pasa a estudios externos y desarrolladores independientes que traducen los libros de reglas en motores de reglas digitales deterministas. Los insumos principales incluyen pilas de desarrollo (Unity y frameworks web), marcos de reglas como boardgame.io, y componentes de backend para el juego en tiempo real (almacenamiento de estado, emparejamiento y servicios de sincronización).
Cada vez más, plataformas de creación y publicación como Board Game Arena ofrecen herramientas para estudios, mientras que los servicios sin código o de creación asistida (Boardible, Board.fun, Boardcade) reducen el tiempo de lanzamiento mediante plantillas, infraestructura compartida y empaquetado listo para distribución. La distribución se realiza luego a través de tiendas de aplicaciones móviles, Steam y portales basados en navegador, con monetización gestionada mediante pagos de plataforma y comercio dentro del juego. Los cuellos de botella operativos siguen centrados en la fiabilidad del multijugador (validación autoritativa del estado, gestión de reconexión y escalado de websockets), la resistencia a las trampas y la consistencia de la interfaz de usuario entre plataformas, factores que en conjunto elevan los costos continuos de infraestructura y control de calidad; los editores que reutilizan patrones de sincronización probados y backends de plataforma pueden redirigir el gasto hacia actualizaciones de contenido, eventos de propiedad intelectual y funciones comunitarias que respaldan las suscripciones y las compras dentro de la aplicación.
Panorama Competitivo
El mercado de juegos de mesa en línea sigue fragmentado; los cinco principales editores, Zynga, Tencent, Scopely, Hasbro y Nintendo, controlaron un estimado del 35% de los ingresos de 2025. Zynga promociona de forma cruzada Words With Friends y Poker para reducir los costes de adquisición en un 40%. Tencent integra mini juegos de mesa en WeChat, evitando las comisiones de las tiendas de aplicaciones y llegando a 600 millones de jugadores mensuales. Monopoly GO! de Scopely superó los USD 3 mil millones en ingresos acumulados al alinear tableros por tiempo limitado con festividades del mundo real.
Los grandes titulares se apoyan en las licencias de franquicias para aprovechar las bases de fans ya establecidas, mientras que los independientes enfatizan la accesibilidad y el contenido procedimental. Universes Beyond de Hasbro incorpora Magic: The Gathering y Warhammer en escenarios digitales de Dungeons and Dragons para interconectar comunidades. Las empresas emergentes de interfaces de voz se dirigen a los jugadores con discapacidad visual, y los estudios nativos de cadena de bloques monetizan regalías perpetuas en intercambios secundarios. La patente de Microsoft de 2024 para el ajuste de dificultad en tiempo real apunta a la inteligencia artificial adaptativa como el próximo foso competitivo.
Los motores de ajedrez de inteligencia artificial de código abierto erosionan los ingresos premium para un solo jugador, por lo que la diferenciación ahora se centra en las funciones sociales, los cosméticos y la comodidad entre dispositivos. La agilidad en el cumplimiento normativo también configura la ventaja competitiva a medida que los editores navegan por políticas divergentes sobre cajas de botín, mandatos de privacidad de datos y divulgaciones de sostenibilidad en todas las regiones.
Líderes del Sector de Juegos de Mesa en Línea
-
Zynga Inc.
-
Tencent Holdings Ltd.
-
Scopely (MONOPOLY GO!)
-
Supercell OY
-
PLR Worldwide Sales Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Mesa en Línea
- Zynga Inc.
- Tencent Holdings Ltd.
- Scopely (MONOPOLY GO!)
- Marmalade Game Studio
- Asmodee Digital
- Nintendo Co., Ltd.
- GungHo Online Entertainment
- Chess.com
- Mattel163
- Hasbro Inc.
- Versus Evil, LLC
- PLR Worldwide Sales Limited
- Supercell OY
- Ravensburger Digital
- SciPlay (Playtika)
- King Digital Entertainment
- Games24x7
- Moonfrog Labs
- SubZero Entertainment Pvt. Ltd.
- Jam City
- Niantic Inc.

Oportunidades de mercado y perspectivas futuras
Las oportunidades de producto y plataforma se amplían en torno a las herramientas de creación, el acceso sin friccion y los formatos de juego híbridos que conectan sesiones físicas y digitales. En junio de 2026, Board recaudó 20 millones de USD en una ronda de Serie A liderada por Union Square Ventures y la combinó con Board Studio, un flujo de trabajo de creación asistido por IA que permite construir juegos personalizados mediante indicaciones en lenguaje natural. La financiación y el flujo de trabajo apuntan a un enfoque renovado en el contenido de juegos de mesa generado por usuarios y en experiencias de hardware híbrido premium. Junto a esto, los portales basados en navegador sin descarga y las pilas web ligeras reducen las barreras de instalación y pueden ampliar el alcance en mercados donde las limitaciones de almacenamiento y la variabilidad de dispositivos restringen la conversión en clientes nativos más pesados.
Las oportunidades de monetización y participación dependen cada vez más de alternativas deterministas a los mecanismos basados en el azar y de canalizaciones de contenido de operaciones en vivo escalables. Los paquetes de suscripción y pases de temporada se adaptan a la renovación de contenido generativo y a la progresión entre plataformas, mientras que los eventos liderados por propiedad intelectual siguen siendo una palanca de retención repetible cuando los costos de adquisición son altos. Web3 y los activos digitales negociables ofrecen ingresos incrementales mediante regalías del mercado secundario, pero su adopción depende de divulgaciones claras de protección al consumidor y de la preparación para el cumplimiento regional, incluidas las obligaciones de la UE relativas a criptoactivos y servicios, y las clasificaciones locales de normas de juego en mercados como India.
Recent Industry Developments in Mercado de Juegos de Mesa en Línea
- Junio de 2026: Scopely lanzó la colaboración con The Simpsons en MONOPOLY GO! (del 3 de junio al 29 de julio de 2026) con eventos temáticos y coleccionables. La escala y duración del cruce reforzaron el enfoque de servicio en vivo del juego, basado en temporadas impulsadas por propiedad intelectual, para sostener la participación y monetizar bucles de progresión de tiempo limitado.
- Diciembre de 2025: Scopely lanzó una colaboración con Harry Potter para MONOPOLY GO! a partir del 10 de diciembre de 2025. La asociación amplió el ritmo de vinculaciones con franquicias del título, que renuevan el contenido sin reconstruir los sistemas centrales de juego.
- Diciembre de 2024: Netflix amplió su catálogo de juegos a plataformas de televisión inteligente en unos 50 países e introdujo la jugabilidad compatible con mando. El movimiento amplió la presencia direccionable en la sala de estar para títulos digitales de juegos de mesa y de tipo fiesta distribuidos dentro de un paquete de suscripción de video.


Mercado de Juegos de Mesa en Línea Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los ingresos generados por jugar juegos de mesa a través de formatos digitales en línea o conectados. Aquí, el juego se entrega en internet a través de aplicaciones o plataformas basadas en navegador, y los ingresos se reconocen a partir de compras, suscripciones, anuncios o gastos dentro de la aplicación.
Exclusiones del alcance: Excluimos las ventas de juegos de mesa físicos en caja que no tienen un componente de juego en línea.
Descripción General de la Segmentación
-
Por Modelo de Monetización
- Con Soporte Publicitario
- Compra dentro de la Aplicación (Bienes Virtuales/Potenciadores)
- Compra de Aplicación de Pago (Premium)
- Suscripción/Pase de Temporada
-
Por Plataforma
- Móvil (Teléfono Inteligente)
- Tableta
- PC / Navegador
- Consola y Smart-TV
-
Por Género de Juego
- Estrategia y Abstracto (Ajedrez, Go, Xiangqi)
- Cartas y Dados (Uno, Yahtzee, Poker)
- Familiar y Clásico (Monopoly, Scrabble, Ludo)
- Puzle y Trivia
- Conversiones de Mesa de RPG y Aventura
-
Por Modo de Jugador
-
Multijugador (Tiempo Real/Por Turnos)
- Jugador contra Jugador
- Cooperativo/Juego en Equipo
- Un Solo Jugador (Inteligencia Artificial)
-
Multijugador (Tiempo Real/Por Turnos)
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
-
Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
-
África
- Sudáfrica
- Kenia
- Resto de África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la aclaración de qué se considera un juego de mesa en línea y cómo debe manejarse el reconocimiento de ingresos, ya que algunas fuentes mezclan estos títulos en categorías de juegos casuales más amplias. Consultamos fuentes públicas como los indicadores de conectividad de la Unión Internacional de Telecomunicaciones, las series macroeconómicas del Banco Mundial sobre ingresos y acceso a internet, las publicaciones de economía digital de la Organización para la Cooperación y el Desarrollo Económicos, y las páginas de políticas de los mercados de aplicaciones que cubren las reglas de pago y monetización, ya que estas afectan la forma en que se registra el gasto.
Para fundamentar los supuestos, también utilizamos presentaciones de empresas e informes para inversores de editores cotizados y operadores de plataformas, junto con sitios web de asociaciones y cobertura de prensa de reputación sobre el compromiso con los juegos y el gasto de los consumidores. Para verificaciones puntuales de la actividad de patentes vinculada a las funciones de juego digital y los mecanismos de monetización, utilizamos una base de datos de patentes de pago, y para el seguimiento de las finanzas y noticias de las empresas nos apoyamos en una suscripción de inteligencia financiera de pago. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes públicas y de pago para recopilar datos, validarlos y resolver preguntas abiertas.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para someter a prueba de estrés las divisiones de monetización, los puntos de precio típicos y la proporción del juego que ocurre en dispositivos móviles frente a navegador o PC, ya que la combinación de plataformas puede modificar el total de ingresos. Hablamos con editores, operadores de plataformas y expertos del lado de los canales en las principales regiones para validar las tendencias de adopción, los supuestos de conversión de pagadores y el ritmo al que las suscripciones y las compras dentro de la aplicación están reemplazando las descargas de pago únicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 12% | Asia-Pacífico: 48% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África: 34% |
| Actores más pequeños: 14% | Gerentes: 56% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una combinación de enfoques descendente y ascendente. La ruta principal reconstruye la demanda vinculando la participación en juegos en línea con el comportamiento de los pagadores, y luego traduciéndola en ingresos por plataforma y modelo de monetización. En la práctica, partimos de las bases de usuarios en línea regionales y las señales de participación en juegos, aplicamos la participación de los juegos de mesa y los datos de conversión de pagadores, y luego utilizamos los ingresos medios por usuario pagador y los supuestos de rendimiento publicitario para llegar al valor total.
Para mantener el modelo conectado a señales observables, los datos de entrada se ajustaron utilizando variables como la penetración de teléfonos inteligentes y banda ancha, el tiempo dedicado a las aplicaciones de juegos, la combinación de comportamiento de juego gratuito frente a descarga de pago, la adopción de suscripciones para bibliotecas de juegos y las escalas de precios típicas de las compras dentro de la aplicación. Cuando fue necesario, se utilizaron verificaciones ascendentes selectivas, incluidos puntos de precio a nivel de título muestreados, divulgaciones de ingresos de editores cuando estaban disponibles, y verificaciones de canales sobre cómo se distribuyen los ingresos entre las tiendas móviles y el juego basado en navegador. Cuando las divulgaciones públicas eran escasas, las brechas se manejaron utilizando rangos de referencia de catálogos de juegos de mesa digitales adyacentes y luego reduciéndolos mediante la retroalimentación de expertos.
Para el pronóstico, utilizamos análisis de escenarios respaldados por retroalimentación primaria, ya que el crecimiento depende del cambio en la monetización (suscripciones, anuncios y gastos dentro de la aplicación) tanto como del crecimiento de usuarios. Los escenarios se anclaron en torno al ritmo de adopción en Asia-Pacífico, los cambios regulatorios que afectan los pagos digitales y los cambios esperados en las estructuras de tarifas de las tiendas de aplicaciones y la dinámica de promoción.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron cruzándolos con señales independientes, como las clasificaciones de categorías de aplicaciones, los cambios en el uso de dispositivos móviles frente a navegadores, y si el gasto implícito por pagador seguía siendo realista por región. Cualquier aumento o caída brusca fue revisada, y los supuestos se volvieron a verificar con llamadas de seguimiento cuando los números no podían explicarse por eventos conocidos.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos para que la aritmética, las definiciones y el movimiento año a año permanezcan consistentes. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como cambios importantes en las políticas de las plataformas o cambios significativos en la monetización. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada disponible.
Dimensionamiento del Mercado Global de Juegos de Mesa en Línea de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los juegos de mesa en línea a menudo difieren porque las fuentes no siempre tratan el juego en línea, la monetización y la cobertura de plataformas de la misma manera, y luego esas diferencias se amplifican cuando se proyectan hacia adelante. También es común ver diferentes años base, diferentes momentos de conversión de divisas y diferentes supuestos para la conversión de pagadores y la monetización publicitaria.
La tabla apunta a una diferencia estrecha en torno al rango bajo de 2 mil millones de USD, y la mayor brecha generalmente proviene de lo que se cuenta como un juego de mesa en línea frente a lo que se incluye en los juegos de mesa y cartas digitales más amplios. Bajo el alcance de Mordor Intelligence, las ventas de juegos de mesa físicos en caja están excluidas y los ingresos se contabilizan solo cuando el juego se entrega a través de aplicaciones conectadas o plataformas de navegador con entrega y monetización en línea, lo que evita inflar los totales con el comercio minorista fuera de línea y el gasto adyacente en juegos de mesa.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,28 mil millones de USD (2025) | |
| Casa de Investigación Industrial A | 2,30 mil millones de USD (2024) | Utiliza un año base diferente y tiende a tratar la categoría como un total único sin separar claramente el juego en línea basado en navegador de los ingresos más amplios de juegos de mesa y cartas digitales, lo que puede desplazar los límites de inclusión. |
| Consultora Regional B | 2,30 mil millones de USD (2024) | Proporciona una estimación puntual en torno a 2,3 mil millones de USD, pero ofrece poca claridad sobre si el juego con soporte publicitario y las suscripciones están completamente capturados, y sobre cómo se maneja el momento de la conversión de divisas regional. |
En las tres cifras, la mayor parte de la varianza se explica por los límites del alcance (ingresos exclusivamente en línea frente a juegos de mesa digitales más amplios) y por cómo se normaliza la monetización entre regiones y años. Al mantener el modelo vinculado a datos de adopción y monetización observables, el número final permanece rastreable a pasos repetibles en lugar de estar impulsado por un supuesto amplio.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad crecerán los ingresos por suscripciones?
Los planes de suscripción y pase de temporada están en camino de crecer a una CAGR del 5,57% entre 2026 y 2031, el ritmo más rápido entre los modelos de monetización.
¿Qué región crece más rápidamente?
Se proyecta que Oriente Medio registre una CAGR del 5,98% hasta 2031, superando a todos los demás territorios debido a la inversión soberana a gran escala.
¿Por qué están aumentando las conversiones de mesa de RPG?
Las adaptaciones digitales exitosas como las campañas de Dungeons and Dragons demuestran una demanda reprimida de conjuntos de reglas complejos, lo que lleva al género a una perspectiva de CAGR del 6,01%.
¿Las prohibiciones de cajas de botín reducirán el gasto total?
Se esperan caídas de ingresos a corto plazo del 15%–25% donde se restringen las recompensas aleatorias, pero los editores están compensando con pases de temporada deterministas y cosméticos.
¿Qué tan grande es la participación del multijugador hoy?
Los modos multijugador representaron el 63,81% de los ingresos de 2025 y mantienen la trayectoria de crecimiento más sólida con una CAGR del 6,17% hasta 2031.
Última actualización de la página el:



