
Tamaño y participación del Mercado de Neobanca de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 372.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 431.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 903.9 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.93 % |
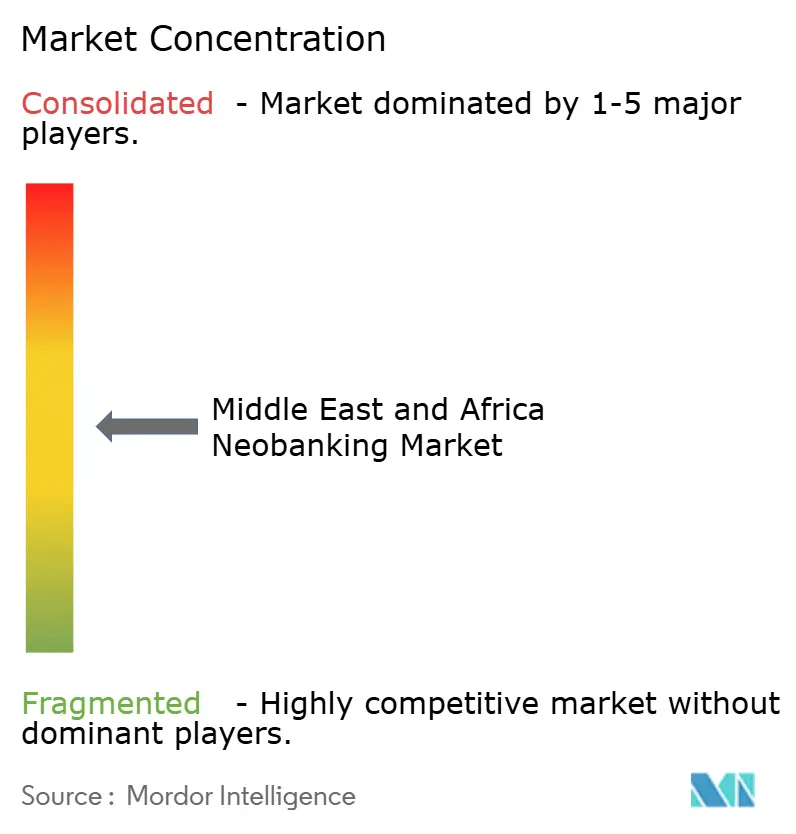
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neobanca de Oriente Medio y África por Mordor Intelligence
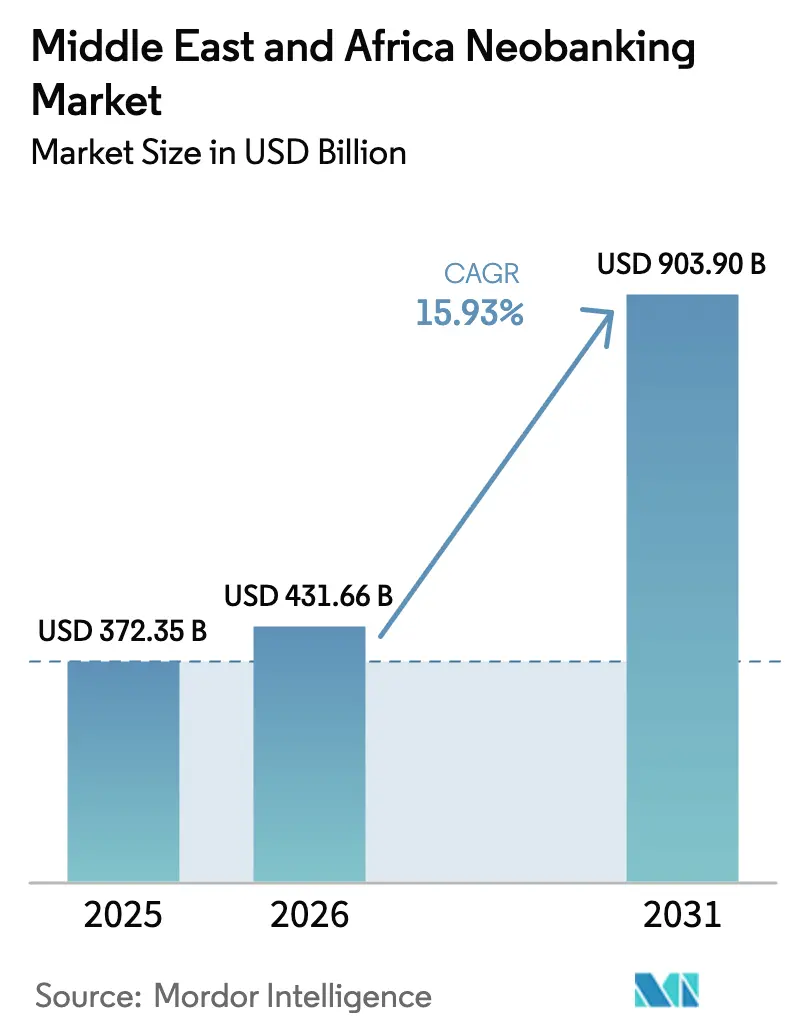
El tamaño del mercado de neobanca de Oriente Medio y África en 2026 se estima en 431,66 mil millones de USD, creciendo desde el valor de 2025 de 372,35 mil millones de USD, con proyecciones para 2031 que muestran 903,9 mil millones de USD, creciendo a una CAGR del 15,93% entre 2026 y 2031. La rápida adopción de teléfonos inteligentes, las regulaciones favorables de banca abierta y las persistentes brechas de inclusión financiera sustentan el impulso de la banca digital en la región[1]Banco Europeo de Inversiones, "Finanzas en África – Desbloquear la inversión en una era de transformación digital y transición climática," eib.org. . Los principales operadores de telecomunicaciones están convirtiendo sus carteras de dinero móvil en bancos de servicio completo, mientras que las instituciones tradicionales aceleran las migraciones a la nube para defender su participación. Los corredores de remesas transfronterizas entre el Consejo de Cooperación del Golfo y el África subsahariana están creando lucrativas fuentes de ingresos por comisiones para los canales digitales de bajo costo, y el diseño de productos conformes con la sharia está ampliando la demanda direccionable entre las poblaciones de mayoría musulmana. A pesar de estos vientos a favor, las normas de adecuación de capital y los mandatos de ciberseguridad elevan los costos de cumplimiento para los nuevos participantes independientes.
Conclusiones clave del informe
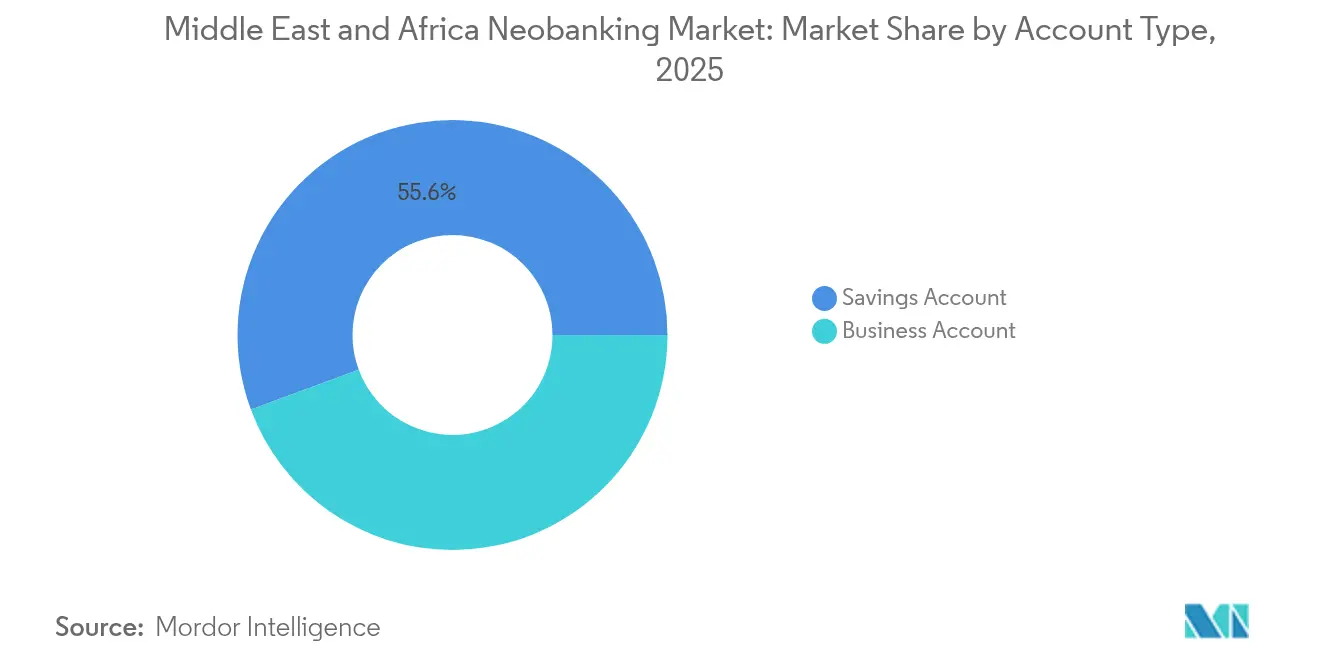
- Por tipo de cuenta, las cuentas de ahorro lideraron con el 55,64% de la participación del mercado de neobanca de Oriente Medio y África en 2025, mientras que se proyecta que las cuentas empresariales se expandirán a una CAGR del 20,62% hasta 2031.
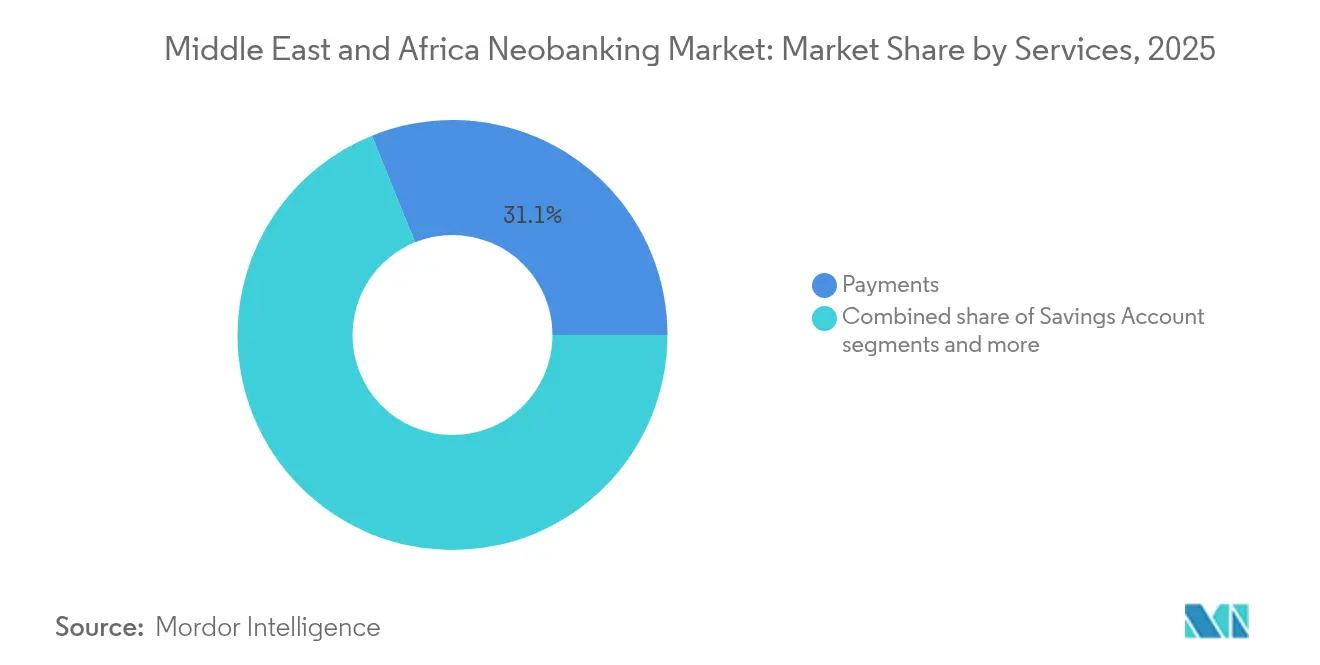
- Por servicios, los pagos contribuyeron con el 31,12% del tamaño del mercado de neobanca de Oriente Medio y África en 2025; los préstamos registraron la trayectoria más rápida con una CAGR del 23,51% hasta 2031.
- Por aplicación, el uso personal representó una participación del 66,55% del tamaño del mercado de neobanca de Oriente Medio y África en 2025, mientras que la adopción empresarial crece a una CAGR del 18,74% entre 2026 y 2031.
- Por geografía, Arabia Saudita representó el 34,84% del valor regional en 2025; se prevé que Nigeria lidere el crecimiento con una CAGR del 22,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del Mercado de Neobanca de Oriente Medio y África
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Penetración de teléfonos inteligentes que supera la infraestructura bancaria tradicional | +6.0% | Global, con mayor impacto en el África subsahariana | Mediano plazo (2-4 años) |
| Demanda de cuentas con enfoque digital por parte de la población no bancarizada y subbancarizada | +7.0% | Nigeria, Kenia, Ghana, con repercusión en la región de Oriente Medio y África del Norte | Largo plazo (≥ 4 años) |
| Entornos regulatorios de prueba y marcos de banca abierta en el Consejo de Cooperación del Golfo | +4.0% | Arabia Saudita, Emiratos Árabes Unidos, Baréin | Corto plazo (≤ 2 años) |
| Propuestas de tecnología financiera islámica conformes con la sharia | +3.0% | Núcleo del Consejo de Cooperación del Golfo, en expansión hacia el norte de África | Mediano plazo (2-4 años) |
| Los corredores de remesas transfronterizas requieren canales digitales de bajo costo | +5.0% | Corredores Consejo de Cooperación del Golfo-África, mercados de la diáspora | Mediano plazo (2-4 años) |
| Ecosistemas de superaplicaciones liderados por operadores de telecomunicaciones que agrupan servicios financieros | +5.0% | Arabia Saudita, Sudáfrica, Nigeria | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La penetración de teléfonos inteligentes supera las redes de sucursales
Las conexiones móviles superan ampliamente a las cuentas bancarias en gran parte del África subsahariana, lo que permite a los competidores digitales prescindir de la costosa infraestructura física. El Banco Europeo de Inversiones informó que el uso del dinero móvil capturó el 74% de los volúmenes de transacciones globales en 2023, frente al 59% en 2021, siendo África responsable de la mayoría. Orange MEA y Mastercard proporcionarán tarjetas de débito virtuales a 37 millones de titulares de carteras digitales para 2025, validando las economías de escala[2]Fintech Finance News, "Orange Oriente Medio y África y Mastercard se asocian para digitalizar los pagos de millones de personas en África para 2025," ffnews.com.. Las mejoras en la asequibilidad de los dispositivos, las tarifas de datos más bajas y los ecosistemas de superaplicaciones agrupados por las operadoras de telecomunicaciones refuerzan la frecuencia de uso. A medida que los reguladores digitalizan la verificación de identidad, la fricción en el proceso de incorporación sigue disminuyendo. En conjunto, estas tendencias aumentan los usuarios activos diarios y las velocidades de transacción, lo que impulsa directamente los ingresos por comisiones de los neobancos.
Demanda de los segmentos no bancarizados y subbancarizados
Los niveles de exclusión financiera superiores al 50% persisten en varios estados africanos. Kenia redujo la exclusión del 25% en 2013 al 11,6% en 2021 mediante carteras móviles con verificación de identidad por niveles (KYC escalonado), lo que señala curvas de demanda no explotadas. El banco central de Nigeria concedió licencias a 153 proveedores de crédito digital para septiembre de 2025, que en conjunto desembolsaron 76.800 millones de KSh (594 millones de USD) a través de canales móviles. Los depósitos escalonados, los nanopréstamos y el seguro integrado amplían los ingresos de por vida por cliente a la vez que amplían los mandatos de inclusión. Las instituciones de financiamiento para el desarrollo canalizan capital concesional hacia plataformas que se dirigen a segmentos de mujeres y jóvenes, intensificando aún más el impulso. En consecuencia, los volúmenes direccionables de productos de ahorro y microcrédito están llamados a crecer más rápido que el PIB.
Entornos regulatorios de prueba y normas de banca abierta del Consejo de Cooperación del Golfo
Las economías del Consejo de Cooperación del Golfo han implementado marcos integrales de innovación regulatoria que reducen sistemáticamente las barreras para la entrada al mercado de neobanca y la interoperabilidad. El Banco Central de Arabia Saudita (SAMA) aprobó la integración de Google Pay en 2024 al tiempo que avanzaba en la regulación de los Servicios de Iniciación de Pagos, complementando la regulación de finanzas abiertas del Banco Central de los Emiratos Árabes Unidos que permite el acceso de terceros a los datos financieros de los clientes con consentimiento explícito. El entorno regulatorio de pruebas de Baréin ha atraído a actores internacionales, incluidas las operaciones de Oriente Medio de Fidor Bank, mientras que Qatar National Bank se convirtió en la primera institución del Consejo de Cooperación del Golfo en lanzar la aceptación unificada de carteras digitales a través de Hosted Checkout de Mastercard Gateway en agosto de 2025. Estos marcos cumplen con las normas ISO/IEC 27001:2022 y SOC 2 Tipo 2, garantizando que los requisitos de ciberseguridad se alineen con las mejores prácticas internacionales.
Propuestas de finanzas digitales conformes con la sharia
Los principios de la banca islámica crean oportunidades de productos diferenciados para los neobancos que atienden a poblaciones de mayoría musulmana en la región de Oriente Medio y África del Norte y partes del África subsahariana. La plataforma meem de Gulf International Bank opera como el primer neobanco de la región conforme con la sharia, mientras que las propuestas de banca islámica digital integran cada vez más acuerdos de participación en las ganancias y estructuras de financiación respaldadas por activos que los bancos tradicionales encuentran operativamente complejo ofrecer a escala. La influencia regulatoria de los consejos de supervisión de la sharia se extiende al diseño de productos de banca digital, lo que requiere que los neobancos demuestren el cumplimiento de los principios de las finanzas islámicas a través de estructuras de comisiones transparentes y vehículos de inversión permitidos que eviten las transacciones basadas en intereses.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Requisitos estrictos de capitalización y licencia de ciberseguridad | -6.0% | Global, con especial impacto en los neobancos independientes | Corto plazo (≤ 2 años) |
| Déficit de confianza del consumidor en entidades sin sucursales físicas | -5.0% | Mercados rurales y conservadores de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad con los carriles de pago heredados | -4.0% | Nigeria, Kenia, sistemas de pago fragmentados | Mediano plazo (2-4 años) |
| Inestabilidad política y volatilidad del tipo de cambio que disuaden a los inversores | -6.0% | África subsahariana, mercados seleccionados de Oriente Medio y África del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos estrictos de capitalización y normas de ciberseguridad
Las autoridades reguladoras de la región han implementado estándares de adecuación de capital y cumplimiento de ciberseguridad cada vez más exigentes que afectan de forma desproporcionada a los neobancos independientes en comparación con las plataformas digitales respaldadas por instituciones tradicionales. Los requisitos de recapitalización bancaria de Nigeria, vigentes desde marzo de 2024, establecen un capital mínimo desembolsado que oscila entre 10.000 millones de NGN y 500.000 millones de NGN según el tipo de licencia, mientras que la Ley de Enmienda de Leyes Empresariales de Kenia de 2024 elevó el capital básico mínimo para los bancos de 1 millón de KES a 10 millones de KES (aproximadamente entre 6.800 USD y 68.000 USD), con cumplimiento requerido antes de diciembre de 2029. La Ley de Enmienda de Ciberdelitos de 2024 obliga a notificar los incidentes cibernéticos al Centro Nacional de Respuesta a Incidentes Cibernéticos (CERT Nacional) en un plazo de 72 horas, alineándose con los requisitos de notificación de infracciones de protección de datos que crean una considerable carga de cumplimiento para las instituciones exclusivamente digitales que carecen de marcos establecidos de gestión de riesgos.
Déficit de confianza del consumidor en entidades sin sucursales físicas
Las preferencias culturales por las relaciones bancarias presenciales y el escepticismo hacia los servicios financieros exclusivamente a través de aplicaciones siguen limitando las tasas de adopción de los neobancos, particularmente en los mercados rurales y entre los segmentos demográficos de mayor edad. La encuesta de 2024 del Banco Europeo de Inversiones a 51 bancos del África subsahariana identificó las brechas de confianza del consumidor y de alfabetización digital como las principales limitaciones para la expansión de la banca digital, con los bancos tradicionales citando la competencia de las operadoras de telecomunicaciones y las empresas de tecnología financiera como un desafío estratégico clave. La Hoja de Ruta de Pagos Digitales del Banco de Reserva de Sudáfrica, publicada en abril de 2024, aborda específicamente la generación de confianza mediante medidas mejoradas de protección al consumidor y programas de educación financiera diseñados para apoyar la adopción de pagos digitales en comunidades desatendidas[3]Banco de Reserva de Sudáfrica, "El Banco de Reserva de Sudáfrica publica la Hoja de Ruta hacia los pagos digitales inclusivos," resbank.co.za..
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de cuenta: las cuentas empresariales catalizan la digitalización de las pymes
Las cuentas empresariales crecen a una CAGR del 20,62%, posicionándolas como el principal impulsor de crecimiento del mercado de neobanca de Oriente Medio y África. La demanda proviene de micro, pequeñas y medianas empresas que buscan módulos consolidados de gestión de tesorería, nóminas y divisas sin la burocracia de los bancos tradicionales. La Visión 2025 del Sistema de Pagos de Nigeria promueve explícitamente la agregación de cuentas impulsada por API para los comerciantes, fomentando las colaboraciones entre empresas de tecnología financiera y bancos. Al mismo tiempo, los reguladores kenianos levantaron una moratoria de una década sobre la concesión de licencias bancarias en julio de 2025, abriendo vías para la obtención de licencias para bancos pymes especializados por verticales.
La madurez del mercado en las cuentas de ahorro persiste porque las bóvedas digitales de bajo costo y orientadas al móvil atraen a depositantes por primera vez. La participación del 55,64% del segmento señala un uso arraigado para las necesidades de almacenamiento de valor, respaldado por sistemas de depósito de efectivo sin fricciones en puntos de agentes y redes QR interoperables en las jurisdicciones del Consejo de Cooperación del Golfo. La intensidad competitiva está aumentando, impulsando la comoditización; por ello, los proveedores agrupan análisis de presupuestos y objetivos de mejora del rendimiento para retener los saldos. Para las cuentas empresariales, la calificación crediticia vinculada a las transacciones desbloquea líneas de capital de trabajo, incorporando flujos de ingresos recurrentes y reduciendo la probabilidad de abandono en comparación con los segmentos de consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por servicios: los pagos dominan; los préstamos se aceleran
El servicio de pagos ostenta una participación de mercado del 31,12% en 2025, reflejando su papel fundamental en los ecosistemas de banca digital y la progresión natural desde las plataformas de dinero móvil hacia servicios financieros integrales. El segmento se beneficia de marcos regulatorios establecidos y de la familiaridad del consumidor, con la asociación de Orange Oriente Medio y África con Mastercard que permite a 37 millones de titulares de carteras en siete países acceder a redes de comerciantes globales a través de tarjetas de débito virtuales y físicas. Los servicios de banca móvil y transferencia de dinero capturan volúmenes de transacciones significativos, pero enfrentan presión sobre los márgenes derivada del aumento de la competencia y los límites regulatorios a las comisiones.
Los préstamos emergen como la categoría de servicio de más rápido crecimiento con una CAGR del 23,51% hasta 2031, impulsada por sofisticados algoritmos de calificación crediticia que aprovechan fuentes de datos alternativos, incluidos historiales de transacciones de dinero móvil, patrones de pago de servicios públicos y análisis de redes sociales. El Banco Central de Kenia concedió licencias a 27 proveedores adicionales de crédito digital en septiembre de 2025, elevando el total a 153 operadores aprobados que han desembolsado 522,45 millones de USD (76.800 millones de KSh) a través de aplicaciones móviles y canales USSD. El marco regulatorio enfatiza cada vez más la protección del consumidor a través de la transparencia en las tasas de interés y los estándares de cobranza de deudas, con el régimen propuesto por Kenia para Proveedores de Crédito No Receptores de Depósitos que introduce licencias escalonadas basadas en umbrales de capital desembolsado que consolidarán el sector de préstamos digitales al tiempo que mejoran las salvaguardas para los prestatarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por aplicación: la adopción empresarial reduce la ventaja del consumidor
Las aplicaciones personales dominan con una participación de mercado del 66,55% en 2025, reflejando los orígenes centrados en el consumidor de la mayoría de las plataformas de neobanca y el gran mercado direccionable de personas no bancarizadas y subbancarizadas en la región. Los neobancos orientados al consumidor se benefician de procesos de incorporación simplificados, interfaces móviles intuitivas y características de producto diseñadas en torno a las necesidades financieras cotidianas, incluidos pagos de facturas, transferencias entre personas y funcionalidades básicas de ahorro. La madurez del segmento crea presión competitiva sobre los costos de adquisición de clientes y exige diferenciación a través de servicios especializados como productos conformes con la sharia o soluciones de remesas para la diáspora.
Las aplicaciones empresariales demuestran un potencial de crecimiento superior con una CAGR del 18,74% hasta 2031, a medida que las empresas demandan cada vez más servicios financieros integrados que combinen la banca tradicional con la financiación de la cadena de suministro, la documentación comercial y las capacidades de pago transfronterizo. La adquisición de Fatura por parte de MaxAB-Wasoko, aprobada por EFG Finance en mayo de 2025, ilustra cómo las plataformas de comercio electrónico entre empresas están integrando servicios de tecnología financiera integrada para capturar la demanda de crédito de los comerciantes, con el negocio de tecnología financiera de la entidad combinada que ahora financia más del 9% de las ventas de comercio electrónico en Egipto y en expansión hacia Marruecos. Los marcos regulatorios establecidos por las autoridades de competencia apoyan cada vez más los modelos de finanzas integradas que permiten a las plataformas no bancarias ofrecer servicios bancarios a través de asociaciones con licencia, manteniendo al mismo tiempo los estándares de protección al consumidor.
Análisis geográfico
Arabia Saudita mantiene la mayor participación geográfica de mercado con el 34,84% en 2025, aprovechando marcos regulatorios integrales, alta penetración de teléfonos inteligentes e iniciativas gubernamentales que apoyan los objetivos de transformación digital de la Visión 2030. El éxito del reino refleja una implementación coordinada de políticas que incluye la aprobación de la integración de Google Pay por parte del Banco Central de Arabia Saudita (SAMA), el avance de la regulación de los Servicios de Iniciación de Pagos y la exitosa transformación de STC Pay en un banco digital de servicio completo en enero de 2025. Los Emiratos Árabes Unidos aportan un valor de mercado significativo a través de la plataforma Liv de Emirates NBD y la regulación de finanzas abiertas del Banco Central que permite el acceso de terceros a los datos financieros de los clientes, mientras que el lanzamiento de la solución de pagos transfronterizos de Mastercard y Zand demuestra la sofisticación del mercado para respaldar los flujos de transacciones internacionales.
Nigeria emerge como la geografía de más rápido crecimiento con una CAGR del 22,61% hasta 2031, impulsada por la modernización regulatoria integral del Banco Central, incluida la Visión 2025 del Sistema de Pagos, las directrices revisadas para Operadores de Transferencia Internacional de Dinero (IMTO) que habilitan canales formales de remesas y los nuevos tipos de cuentas para servicios bancarios de la diáspora vigentes desde enero de 2025. Sudáfrica demuestra un crecimiento constante respaldado por la Hoja de Ruta de Pagos Digitales del Banco de Reserva publicada en abril de 2024 y el logro de TymeBank del estatus de unicornio con una financiación de la Serie C de 250 millones de USD, mientras que mercados más pequeños como Ghana se benefician de nuevos lanzamientos de plataformas de banca digital como la asociación de Codebase Technologies y MojoPay anunciada en septiembre de 2025. La influencia regulatoria de las comunidades económicas regionales apoya cada vez más la interoperabilidad transfronteriza, con la Facilidad África de Inclusión Financiera Digital dedicando el 14% de sus recursos a la armonización de políticas entre los estados miembros.
Panorama regulatorio
La regulación en Oriente Medio y África está evolucionando hacia una supervisión basada en la actividad que abarca a bancos digitales, empresas de pago, intermediarios de banca abierta y proveedores de tecnología habilitadora. En Arabia Saudita, el Banco Central Saudí (SAMA) actualizó su marco de supervisión de sistemas de pago en marzo de 2026 y trasladó la banca abierta de un enfoque de sandbox controlado a un régimen de licencias supervisado, junto con la concesión de licencias a empresas de servicios de información de cuentas. Esto eleva el nivel de exigencia en materia de cumplimiento a la vez que crea vías de entrada más claras para los modelos regulados de intercambio de datos.
En los principales mercados africanos, los requisitos se están endureciendo en cuanto a estándares de pago y controles de delitos financieros, incluso mientras los reguladores aclaran las licencias para los modelos liderados por fintech. Nigeria está imponiendo una infraestructura alineada con ISO 20022 a través del National Payment Stack, con implementación para los sistemas de pago en 2026, y el Banco Central de Nigeria ha introducido expectativas de ALD más estrictas, incluidas directrices de monitoreo en tiempo real, en 2026. En los EAU, el Decreto-Ley Federal N.º 6 de 2025 (vigente desde el 16 de septiembre de 2025) amplió el perímetro regulatorio para incluir actividades financieras de tecnología emergente y estableció un plazo de un año para que las entidades afectadas evalúen sus necesidades de licencia, plazo que se sitúa en torno a septiembre de 2026. En Sudáfrica, el Banco de Reserva de Sudáfrica emitió a mediados de 2026 una guía preliminar mientras avanza hacia el acceso abierto de entidades no bancarias a los sistemas nacionales de pago, sujeto a autorización y controles de riesgo.
Análisis de la cadena de valor
La cadena de valor de la banca neobancaria en MEA suele comenzar con los fundamentos regulados de licencias y cumplimiento, incluidos los bancos centrales y los reguladores de sistemas de pago, para luego avanzar hacia la habilitación tecnológica principal, como la incorporación digital de clientes, la verificación KYC/ALD, la integración de banca central o banca como servicio (BaaS), y los controles de fraude y ciberseguridad. La distribución se apoya en aplicaciones móviles y USSD para lograr alcance, respaldada por tarjetas y billeteras para el gasto cotidiano. Los ecosistemas de telecomunicaciones y las marcas digitales patrocinadas por bancos también moldean la adquisición de clientes, como ilustra STC Bank al convertir su base de usuarios de billetera en servicios completos de banca digital en Arabia Saudita (enero de 2025).
Aguas abajo, la interoperabilidad y el acceso a las redes nacionales de pago determinan la amplitud de la oferta de productos, incluidos pagos, transferencias de dinero, pago de facturas y aceptación por comercios, lo que a su vez afecta la economía unitaria. Los cambios de política que amplían o estandarizan el acceso a estas redes están remodelando esta capa: el Banco Central de los EAU ha estado avanzando en los Estándares de Finanzas Abiertas, junto con un centro de API centralizado y un marco de confianza, mientras que Sudáfrica avanzó en 2026 hacia permitir que entidades no bancarias con licencia accedan al sistema nacional de pagos bajo un enfoque de autorización basado en la actividad. Las funciones de apoyo, como el alojamiento en la nube, la gobernanza de datos, la gestión de disputas y la atención al cliente, se tratan cada vez más como parte del modelo operativo, con marcos que extienden las obligaciones a los proveedores de tecnología y a las actividades financieras de tecnología emergente.
Panorama competitivo
El mercado de neobanca de Oriente Medio y África sigue siendo moderadamente concentrado, con los cinco principales actores que tienen una participación significativa pero no dominante. Esto crea amplio espacio para nuevos participantes y oportunidades de expansión regional, especialmente en zonas desatendidas y con escasa bancarización. Las plataformas digitales respaldadas por bancos tradicionales muestran una fuerte escalabilidad, aprovechando la infraestructura existente y la confianza de los clientes. Por ejemplo, Liv de Emirates NBD ha crecido rápidamente hacia el millón de usuarios, mientras que STC Bank ha evolucionado desde una aplicación de pagos hasta convertirse en un neobanco de servicio completo con una base de usuarios de varios millones. Estos ejemplos destacan cómo el respaldo institucional heredado y la innovación digital juntos pueden acelerar la adquisición de usuarios y el crecimiento del mercado.
La intensidad de la competencia varía ampliamente entre regiones, impulsada por el comportamiento local del consumidor y la madurez de la infraestructura. En el Consejo de Cooperación del Golfo, las marcas digitales respaldadas por bancos tienden a superar al resto, beneficiándose de la confianza y las bases de clientes establecidas. En contraste, los mercados del África subsahariana han visto más éxito por parte de los neobancos independientes que aprovechan los sistemas de dinero móvil y las redes de agentes. Estos actores independientes suelen estar mejor adaptados a las necesidades locales, especialmente en áreas con acceso limitado a la banca tradicional. Como resultado, la adaptabilidad geográfica y operativa se ha convertido en un factor competitivo clave.
La consolidación estratégica está ganando ritmo, señalando la maduración del ecosistema de banca digital en toda la región. Un ejemplo destacado es la adquisición planificada de Umba por parte de FairMoney por 20 millones de USD, que marca un importante acuerdo transfronterizo destinado a expandir las operaciones nigerianas hacia Kenia. Las asociaciones tecnológicas también se están volviendo fundamentales para el liderazgo de mercado. La colaboración de Standard Bank con Volante Technologies y la ronda de financiación de la Serie D de 100 millones de USD de M2P Fintech están ambas orientadas a escalar los servicios financieros digitales avanzados. Mientras tanto, nuevos actores disruptivos están apuntando a nichos como las remesas transfronterizas, la financiación de pymes y las finanzas integradas, mientras que los actores establecidos construyen ecosistemas de superaplicaciones que combinan banca con telecomunicaciones, comercio minorista y servicios de estilo de vida.
Líderes del Sector de Neobanca de Oriente Medio y África
Liv. (Emirates NBD)
STC Pay
TymeBank
Mashreq Neo
Bank Zero
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La formalización de la banca abierta y las finanzas abiertas está creando una ruta más clara para escalar productos basados en cuentas más allá de las billeteras de circuito cerrado, particularmente en el CCG, donde los reguladores están codificando regímenes supervisados. El paso de Arabia Saudita hacia un modelo formal de licencias para la banca abierta en marzo de 2026, junto con las actualizaciones de supervisión de SAMA para los sistemas y operadores de pago, respalda oportunidades para propuestas reguladas de información de cuentas y de iniciación de pagos, incluidas la gestión financiera personal, herramientas de flujo de caja para pymes y préstamos integrados que dependen del acceso a datos consentido.
La modernización de los pagos transfronterizos es otra oportunidad de corto plazo en la que los bancos y las plataformas neobancarias pueden conectarse a liquidaciones más rápidas y redes estandarizadas. La puesta en marcha de Emirates NBD en la red de compensación y liquidación basada en blockchain de Partior para pagos transfronterizos en julio de 2026 es un indicador concreto de la adopción de infraestructura orientada a reducir la fricción en las transferencias internacionales. En los EAU, el Programa de Transformación de la Infraestructura Financiera (FIT), que incluye los pagos instantáneos Aani, el esquema de tarjetas nacional Jaywan y el programa de CBDC Digital Dirham con integración prevista en torno a 2026, respalda oportunidades para que los neobancos construyan propuestas de pago y remesas interoperables y de bajo costo mediante alianzas. Los plazos de cumplimiento bajo el Decreto-Ley Federal N.º 6 de 2025, en torno a septiembre de 2026, también aumentan la demanda de pilas tecnológicas reguladas y listas para auditoría, así como de servicios de gobernanza entre fintechs y proveedores habilitadores.
Desarrollos recientes del sector
- Marzo de 2026: GoTyme Bank (antes TymeBank) formó una empresa conjunta de banca transaccional y crédito con Sanlam para implementar soluciones bancarias digitales para una base de clientes combinada de aproximadamente 17 millones. Esta alianza conecta una huella de distribución aseguradora a gran escala con un modelo operativo de banco digital, intensificando la presión competitiva sobre las marcas digitales lideradas por bancos en Sudáfrica.
- Enero de 2026: TymeBank se asoció con el Departamento de Asuntos Internos de Sudáfrica para habilitar servicios de Smart ID y pasaporte en los quioscos de TymeBank. Sumar acceso a servicios gubernamentales refuerza la afluencia y las señales de confianza para los modelos con presencia física reducida, a la vez que crea un embudo de incorporación recurrente vinculado a la identidad verificada.
- Octubre de 2024: Standard Bank y Volante Technologies anunciaron una alianza de Pagos como Servicio a nivel continental para modernizar la infraestructura de pagos en los mercados africanos. El programa respalda una implementación más rápida de productos para bancos digitales y fintechs que dependen del procesamiento de pagos interoperable para transferencias y pagos a comercios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de banca neobancaria en MEA se define como el valor generado por modelos bancarios digitales, principalmente basados en aplicaciones, que ofrecen servicios financieros basados en cuentas, incluidos pagos y transferencias, ahorro y préstamos, en los países de Oriente Medio y África.
Exclusiones de alcance: excluimos los ingresos bancarios tradicionales liderados por sucursales que no están directamente vinculados a propuestas de cuentas digitales de estilo neobancario, junto con herramientas de software no bancario que no representan valor de servicios financieros.
Descripción general de la segmentación
- Por tipo de cuenta
- Cuenta empresarial
- Cuenta de ahorro
- Por servicios
- Banca móvil
- Pagos
- Transferencias de dinero
- Cuenta de ahorro
- Préstamos
- Otros
- Por aplicación
- Personal
- Empresarial
- Otra aplicación
- Por geografía
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con indicadores públicos de banca y pagos para establecer límites de demanda realistas en toda la región MEA. Nos basamos en publicaciones de bancos centrales para estadísticas de licencias y del sector, datos del FMI y el Banco Mundial para el contexto macroeconómico y las métricas de inclusión financiera, inteligencia de GSMA para la adopción de móviles y smartphones, y materiales del BIS para pagos y flujos transfronterizos, lo que ayudó a anclar el contexto en cifras concretas.
También revisamos informes anuales, presentaciones a inversores y comunicados de prensa de bancos digitales y actores liderados por fintech para comprender la amplitud de productos, los patrones de monetización y los calendarios de implementación por país. Como comprobación de coherencia, utilizamos fuentes pagas de datos financieros e inteligencia empresarial, bases de datos de noticias y finanzas, y bases de datos de patentes para validar cronogramas, lanzamientos de funciones y supuestos operativos clave. Estas fuentes son solo ilustrativas, y también consultamos otros documentos y conjuntos de datos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los datos primarios se recopilaron mediante entrevistas a expertos y encuestas estructuradas con operadores de banca digital, socios bancarios, participantes del ecosistema de pagos y consultores regionales de Oriente Medio y África. Estas entrevistas se utilizaron para confirmar qué se monetiza realmente en la práctica, los rangos de precios habituales (por ejemplo, comisiones de cuenta y lógica de ingresos por transacciones) y el ritmo de adopción por país, antes de finalizar los supuestos y contrastar los resultados.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXOs): 15% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un modelo descendente (top-down) en el que las señales regionales de banca y adopción digital se traducen en un conjunto de demanda de banca neobancaria monetizable, que luego se divide según los servicios que suelen ofrecerse en los modelos de cuentas digitales. Para mantener la estimación fundamentada, también realizamos aproximaciones ascendentes (bottom-up) selectivas utilizando lógica de precio por actividad muestreada y verificaciones de canal, ajustando luego los resultados cuando ambas visiones divergían.
Los insumos clave utilizados en el modelo incluyeron la penetración de smartphones e internet móvil, el número y el momento de las licencias bancarias digitales y los hitos de lanzamiento, los patrones de crecimiento de cuentas activas, la intensidad transaccional de pagos y transferencias, y la proporción de clientes que utilizan funciones de ahorro y préstamo. Cuando los precios no eran claros, utilizamos rangos compartidos por los entrevistados y aplicamos reglas simples sobre exenciones de comisiones, períodos promocionales y el momento de conversión de divisas para evitar sobreestimar los ingresos. Las previsiones se elaboraron mediante análisis de escenarios, en los que los supuestos de adopción y uso se sometieron a pruebas de estrés por país y luego se consolidaron a nivel de MEA, alineando la trayectoria final con lo que los encuestados primarios describieron como alcanzable en los próximos años.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas repetidas entre señales independientes, y luego se revisaron los valores atípicos antes de cerrar el modelo. Comparamos los ingresos implícitos por cuenta activa y por transacción con lo compartido por los participantes del mercado, y volvimos a verificar los saltos inusuales frente a eventos de licenciamiento, lanzamientos de productos y cambios macroeconómicos a nivel de país.
Se realizó una segunda revisión por parte de otro analista para verificar cálculos, supuestos y coherencia de unidades, y cualquier variación importante desencadenó consultas de seguimiento para aclarar definiciones o la lógica de precios. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o un cambio brusco en la divisa o la inflación. Antes de la entrega, realizamos una nueva revisión de datos para garantizar que los clientes reciban la visión más actual basada en los últimos indicadores públicos disponibles.
Estimación del mercado de banca neobancaria de Oriente Medio y África de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas sobre la banca neobancaria en MEA no siempre coinciden porque el límite del mercado es fácil de ampliar, y las decisiones de temporalidad pueden cambiar el total rápidamente. Las diferencias suelen provenir de qué se considera ingresos de banca neobancaria frente a banca digital en un sentido más amplio, de cómo se sincroniza la conversión de divisas en mercados volátiles, y de si los supuestos de intensidad de uso se validan con retroalimentación real de los operadores.
Dado que este mercado abarca países con inflación y fluctuaciones cambiarias desiguales, la periodicidad de actualización y el momento de conversión de divisas importan tanto como el alcance del servicio. En este caso, fijamos la lógica de precios a la misma ventana temporal que los supuestos de actividad (por ejemplo, ingresos por transacciones y exenciones de comisiones), y estos insumos se vuelven a verificar durante las actualizaciones y las llamadas de seguimiento, una disciplina aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 372,35 mil millones de USD (2025) | |
| Consultora Regional A | 340,00 mil millones de USD (2025) | Utiliza un enfoque de ingresos más estrecho que enfatiza pagos y transferencias, y parece restar peso a la monetización de ahorro y préstamos en mercados en etapa inicial, lo que reduce el total en países de adopción mixta. |
| Publicación Sectorial B | 415,00 mil millones de USD (2025) | Parece incluir un conjunto más amplio de ingresos de banca digital, incluida la actividad de los canales digitales de bancos con presencia en sucursales, y probablemente aplica conversiones de divisas al contado que inflan los totales en períodos de volatilidad cambiaria. |
La dispersión entre las tres cifras responde principalmente a dos decisiones prácticas: el alcance de lo que se considera banca neobancaria y el manejo de la divisa y los precios a lo largo del tiempo. Al vincular la lógica de ingresos a impulsores de actividad observables y revisar periódicamente esos supuestos, nuestra estimación se mantiene trazable a variables claras y puede replicarse con los mismos insumos.


Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del espacio de neobanca de Oriente Medio y África para 2031?
Se proyecta que el mercado alcanzará los 903,9 mil millones de USD en 2031, expandiéndose a una CAGR del 15,93%.
¿Qué país contribuye actualmente con los mayores ingresos?
Arabia Saudita lidera con el 34,84% de los ingresos regionales de 2025 gracias a regulaciones de banca abierta proactivas y una sólida conversión telecomunicaciones-banco.
¿Qué línea de servicio crece más rápido entre los neobancos regionales?
Los préstamos digitales registran la CAGR más alta con el 23,51% a medida que la calificación crediticia impulsada por inteligencia artificial escala los volúmenes de nanopréstamos.
¿Qué tan concentrada es la competencia entre proveedores?
Los cinco principales actores poseen el 48,90% de la participación, lo que indica una arena moderadamente concentrada pero aún competitiva.
¿Qué cambio regulatorio beneficia más a los nuevos participantes en África oriental?
La decisión de Kenia en julio de 2025 de levantar su moratoria de una década sobre la concesión de licencias bancarias abre nuevas oportunidades de licencias bajo normas de capital más claras.
¿Por qué las cuentas empresariales están ganando terreno?
Las pymes buscan herramientas integradas de gestión de tesorería y pago transfronterizo, lo que impulsa los ingresos de las cuentas empresariales a una CAGR del 20,62%.
Última actualización de la página el:



