
Tamaño y Participación del Mercado de Servicios de Compra Ahora Paga Después de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
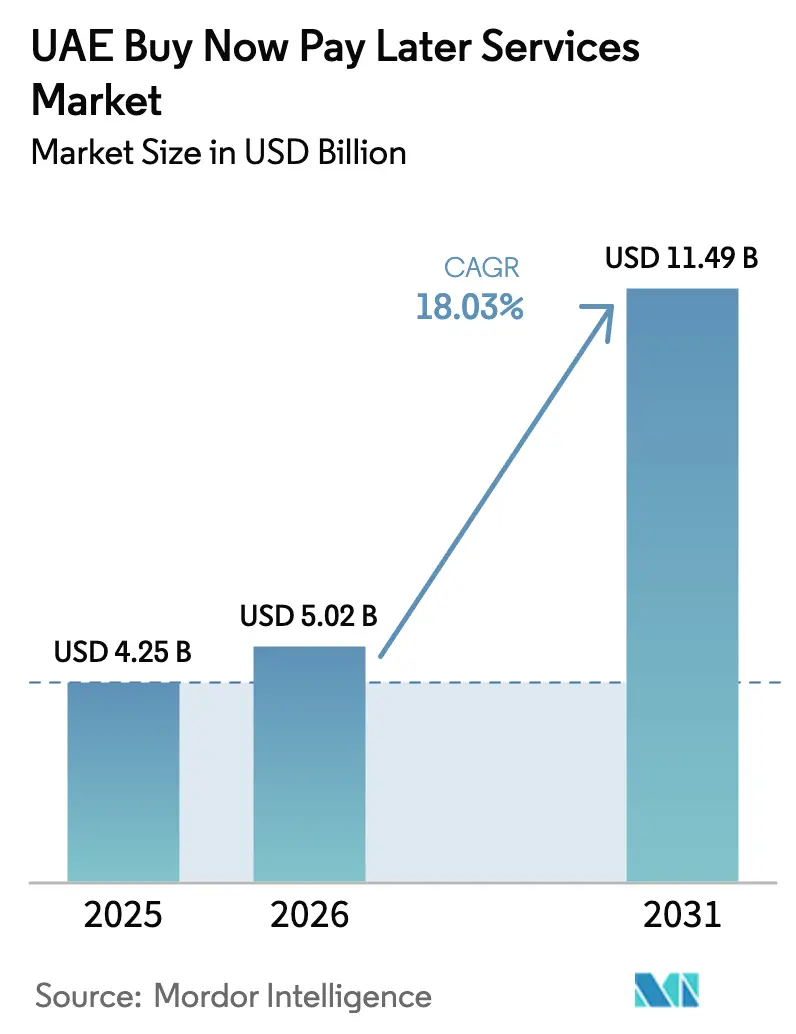
| Tamaño del mercado en el año base (2025) | 4.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.03 % |
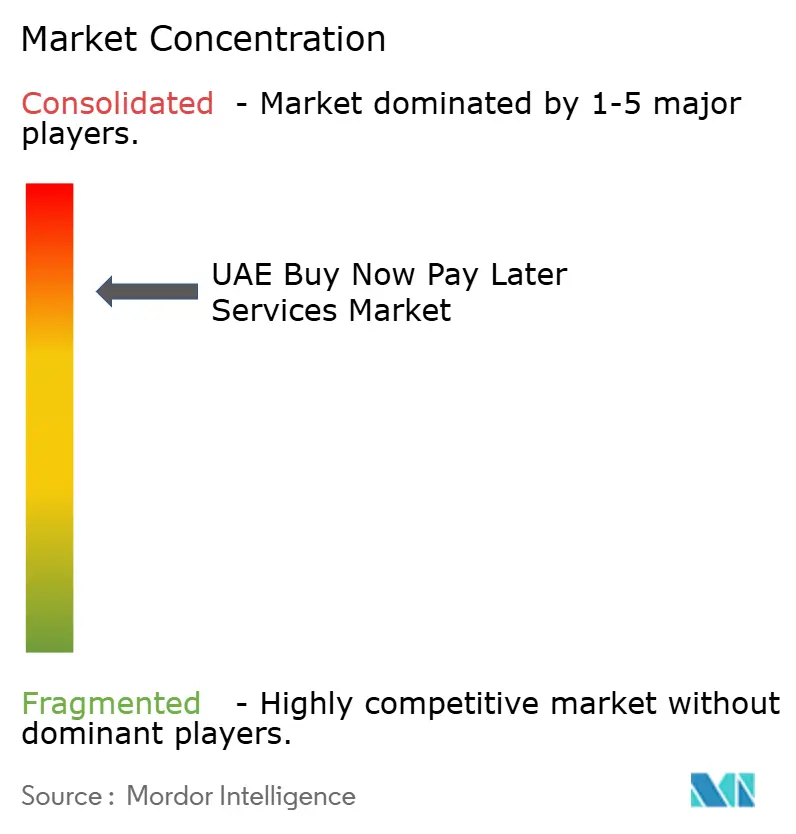
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Compra Ahora Paga Después de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado de servicios BNPL de los Emiratos Árabes Unidos fue valorado en USD 4,25 mil millones en 2025 y se estima que crecerá desde USD 5,02 mil millones en 2026 hasta alcanzar USD 11,49 mil millones en 2031, a una CAGR del 18,03% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por la alta penetración del comercio electrónico, una población joven nativa digital y un marco regulatorio que otorga credibilidad sin frenar la innovación. Las colaboraciones entre fintechs y bancos, el auge de los planes de cuotas conformes con la Sharia y la demanda del comercio minorista de lujo por pagos de alto valor sin fricciones están amplificando la adopción tanto en entornos en línea como en tienda física. Los proveedores están aprovechando el análisis de datos para perfeccionar la puntuación de riesgo, mientras que las compras transfronterizas de los vecinos del CCG amplían la base de clientes potenciales. La intensidad competitiva se mantiene moderada; sin embargo, los mayores requisitos de capital para los prestamistas no bancarios y el rechazo de los comerciantes a las comisiones podrían moderar el ritmo de expansión.
Conclusiones Clave del Informe
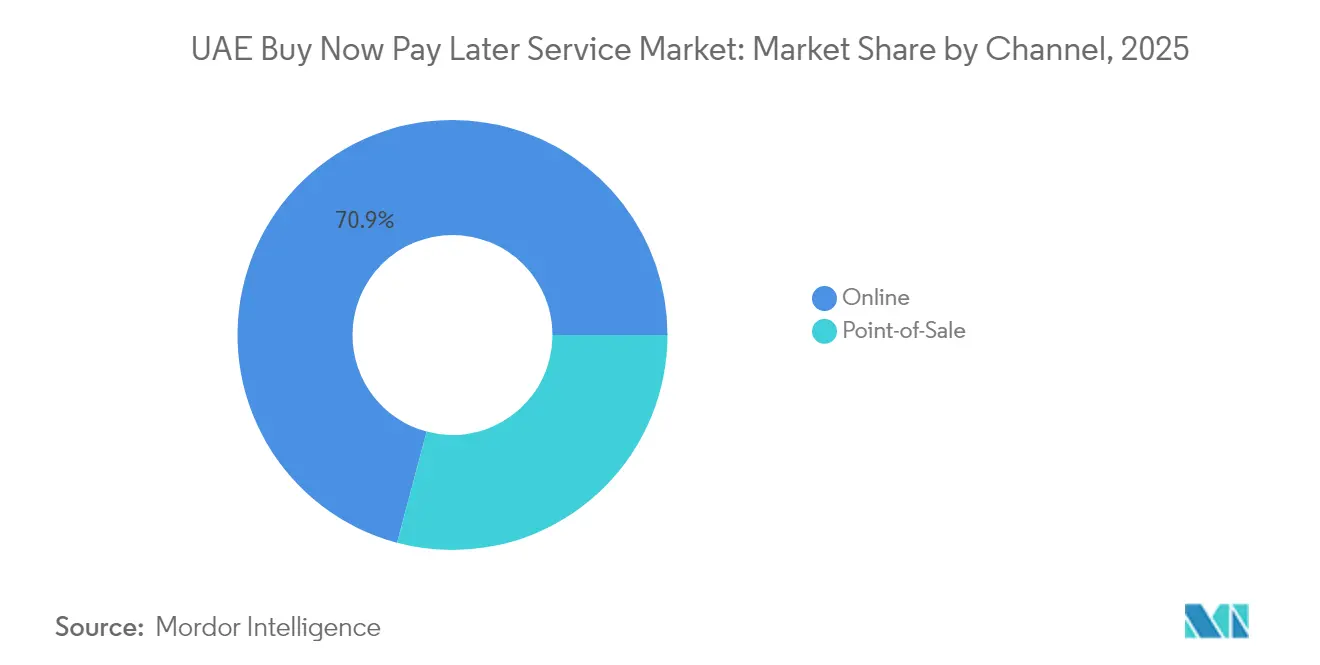
- Por canal, el segmento en línea lideró con una participación del 70,85% del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, mientras que se prevé que el BNPL en punto de venta se expanda a una CAGR del 20,18% hasta 2031.
- Por industria de uso final, la electrónica de consumo representó el 32,10% del tamaño del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025; se proyecta que salud y bienestar crezca a una CAGR del 22,35% durante 2026-2031.
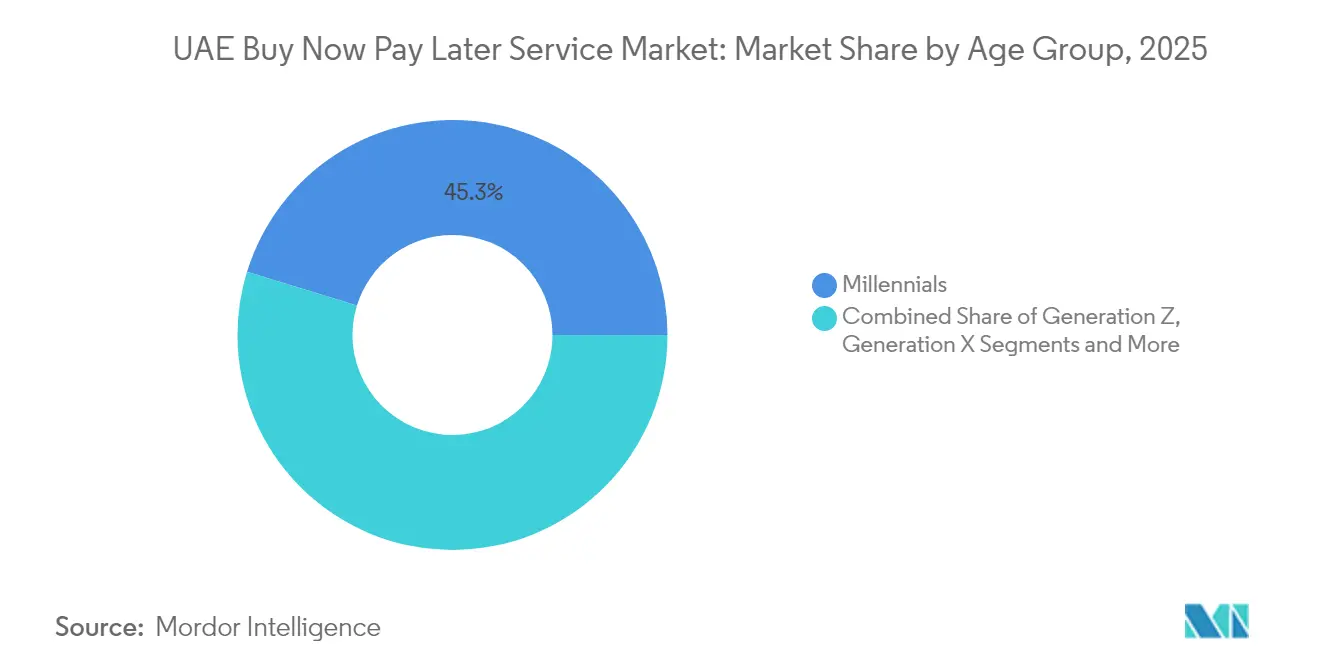
- Por grupo de edad, los millennials capturaron el 45,25% de la participación del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, mientras que se prevé que el uso de la Generación Z aumente a una CAGR del 21,05% hasta 2031.
- Por tipo de proveedor, las fintechs controlaron el 66,85% del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, aunque se proyecta que las ofertas lideradas por bancos avancen a una CAGR del 20,55% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de Compra Ahora Paga Después de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento acelerado del comercio electrónico entre la Generación Z y los Millennials | +4.20% | Dubái, Abu Dabi | Corto plazo (≤ 2 años) |
| Integraciones de API BNPL entre bancos minoristas | +3.80% | Nacional | Mediano plazo (2-4 años) |
| Adopción conforme con la Sharia entre expatriados no bancarizados | +5.10% | Dubái, Sharjah | Mediano plazo (2-4 años) |
| Demanda de financiación en punto de venta de minoristas de lujo en auge con la afluencia de turistas | +3.5% | Dubái, Abu Dabi | Corto plazo (≤ 2 años) |
| Compras transfronterizas en el CCG respaldadas por centros de reexportación libres de IVA | +2.9% | Dubái, con extensión a otros emiratos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento acelerado del comercio electrónico entre la Generación Z y los Millennials de los Emiratos Árabes Unidos
Más de la mitad de los consumidores de la Generación Z prefieren los pagos digitales, y el BNPL está emergiendo como su instrumento favorito para las compras discrecionales y cotidianas. Los minoristas reportan que los carritos de compra con BNPL son entre un 30 y un 50% más altos que las compras estándar con tarjeta, lo que lleva a los comerciantes a incorporar esta opción en el proceso de pago para aumentar la conversión. Los respaldos virales en redes sociales han normalizado los pagos a plazos como una herramienta de presupuesto en lugar de una sustitución del crédito. Los comerciantes ahora diseñan campañas de marketing en torno a ofertas de "Paga en 4 cuotas" sincronizadas con los ciclos salariales, reforzando un ciclo de retroalimentación de mayor gasto y uso recurrente. A medida que aumenta el poder adquisitivo de la Generación Z, el valor de vida del cliente se convierte en una métrica crucial para los proveedores que buscan captar a este grupo.
Asociaciones entre bancos minoristas que integran API BNPL en aplicaciones de banca móvil
Los bancos establecidos están incorporando módulos BNPL directamente dentro de sus aplicaciones móviles, brindando a los clientes acceso sin interrupciones sin necesidad de descargar una plataforma fintech separada. La colaboración de Emirates NBD con Tabby muestra cómo los marcos de cumplimiento bancario y los amplios conjuntos de datos pueden reducir el riesgo de impago mientras se mantiene la ágil experiencia de usuario de un especialista BNPL dedicado[1]Emirates NBD, "Emirates NBD y Tabby Anuncian Asociación Estratégica BNPL," emiratesnbd.com. El análisis compartido mejora la precisión de las decisiones crediticias, y las aprobaciones instantáneas de cuotas ayudan a los bancos a realizar ventas cruzadas de depósitos y seguros. Para las fintechs, las asociaciones desbloquean amplias bases de clientes a una fracción de su costo de adquisición habitual. El modelo está ganando tracción entre los bancos de primer nivel, lo que señala una era de soluciones BNPL híbridas que combinan la solidez regulada del balance con tecnología especializada.
Alta adopción de productos de cuotas conformes con la Sharia entre expatriados no bancarizados
Aproximadamente el 88% de los residentes de los Emiratos Árabes Unidos son expatriados, muchos de los cuales están excluidos del crédito tradicional. Las estructuras BNPL conformes con la Sharia, como la Murabaha y la Ujrah, ofrecen flexibilidad libre de intereses que se alinea con los principios islámicos. Los proveedores que enfatizan el cumplimiento religioso reportan tasas de uso recurrente notablemente más altas y menores costos de adquisición, ya que el boca a boca se difunde rápidamente dentro de las comunidades de expatriados[2]Network International, "Informe Anual 2025," network.ae. La resonancia cultural del pago basado en comisiones en lugar de intereses desbloquea segmentos como los pagos de comestibles y servicios públicos que anteriormente eran solo en efectivo. A medida que los vecinos del CCG buscan una claridad regulatoria similar, el modelo de los Emiratos Árabes Unidos se está convirtiendo en un modelo regional para las finanzas digitales alineadas con la fe.
Demanda de financiación en punto de venta de minoristas de lujo en auge con la afluencia de turistas
Dubái recibió 17,15 millones de visitantes en 2024, y los establecimientos de lujo ahora ofrecen BNPL en terminales dentro de las tiendas para captar el gasto de alto valor de los turistas[3]Departamento de Economía y Turismo de Dubái, "Informe de Desempeño del Turismo de Dubái 2024," det.gov.ae. Los valores promedio de las transacciones aumentan hasta un 40% cuando las opciones de pago fraccionado eliminan las preocupaciones por la conversión de divisas y las restricciones del límite de la tarjeta. Los minoristas recopilan datos de primera parte a partir de las transacciones BNPL, lo que permite una comunicación dirigida una vez que los turistas regresan a casa. Las asociaciones con marcas de lujo como Cartier y Louis Vuitton subrayan cómo el BNPL ha evolucionado de una herramienta para el mercado masivo a una necesidad del comercio minorista premium. Se espera que la tendencia se intensifique a medida que Emirates lance campañas de marketing que posicionen a Dubái como la capital mundial del "lujo en cuotas".
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Normas de adecuación de capital para prestamistas no bancarios | -2.70% | Nacional | Mediano plazo (2-4 años) |
| Descontento de los comerciantes con las tasas de descuento BNPL | -1.90% | Dubái | Corto plazo (≤ 2 años) |
| Aumento de impagos en el segmento de electrónica de consumo tras la pandemia | -2.1% | Nacional | Corto plazo (≤ 2 años) |
| Restricciones Regulatorias sobre las Comisiones de Intercambio para los Esquemas de Pago a Plazos | -1.8% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los requisitos de adecuación de capital del Banco Central para prestamistas no bancarios
Las regulaciones revisadas vigentes desde diciembre de 2023 obligan a las empresas BNPL a obtener el estatus de Empresa Financiera con Licencia Restringida o a asociarse con instituciones autorizadas, inmovilizando más capital en reservas[4]Banco Central de los Emiratos Árabes Unidos, "Regulaciones de Crédito a Corto Plazo 2024," cbuae.gov.ae. Las fintechs independientes enfrentan mayores costos de cumplimiento que pueden desviar fondos de la innovación de productos. Los proveedores más pequeños pueden buscar adquisiciones, acelerando la consolidación y elevando las barreras de entrada para los nuevos participantes. Si bien una mayor solvencia protege a los consumidores, reduce la diversidad competitiva y podría ralentizar el ritmo al que los casos de uso de nicho del BNPL llegan al mercado. Los bancos más grandes con amplios colchones de capital están en posición de beneficiarse a medida que las exigencias regulatorias inclinan el campo de juego a su favor.
Creciente descontento de los comerciantes con las tasas de descuento BNPL que superan las comisiones de las tarjetas
Las tasas de descuento típicas para comerciantes BNPL oscilan entre el 3 y el 7%, el doble de la comisión estándar de las tarjetas. Los minoristas de electrónica con márgenes muy ajustados han comenzado a trasladar los recargos BNPL a los consumidores o a restringir la disponibilidad a las líneas de productos premium. La fricción con los comerciantes amenaza la penetración del BNPL en categorías donde la sensibilidad al precio supera la prima de conveniencia. Los proveedores que experimentan con modelos de tarifas escalonadas corren el riesgo de erosionar la rentabilidad, especialmente si los próximos límites a las comisiones de intercambio comprimen aún más la economía unitaria. Mantener el entusiasmo de los comerciantes puede depender de incrementos demostrables en el tamaño del carrito y la conversión que compensen los mayores costos de aceptación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal: Dominio en Línea Frente al Resurgimiento en Tienda Física
El canal en línea capturó el 70,85% de la participación del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, ya que los procesos de pago digitales sin fricciones se ajustaron al alto apetito por las compras móviles. Las plataformas de comercio electrónico incorporaron widgets de "Paga en 4 cuotas" que requieren una integración mínima, impulsando una rápida adopción. No obstante, el BNPL en tienda física está creciendo más rápido, con una CAGR proyectada del 20,18% hasta 2031 gracias a las innovaciones de código QR y tarjeta virtual que eliminan las actualizaciones de hardware. Los minoristas que ofrecen experiencias de cuotas unificadas en línea y fuera de línea registran una mayor fidelización, ya que los consumidores investigan en línea y completan las transacciones de alto valor en establecimientos físicos.
El impulso hacia un ecosistema "figital" anima a los proveedores a asignar capital a las API omnicanal. Se prevé que el tamaño del mercado de servicios BNPL de los Emiratos Árabes Unidos para las transacciones en tienda física aumente considerablemente a medida que los comerciantes de lujo y bienes de consumo duraderos habiliten la financiación mediante pago por aproximación a través de los terminales existentes. Los proveedores están probando funciones que permiten a los compradores iniciar un plan en el establecimiento y gestionar los reembolsos en una aplicación móvil, cerrando la brecha entre la navegación y la compra. A medida que los minoristas añaden opciones de cumplimiento como el clic y recogida, las distinciones entre canales se difuminan, pero la lógica subyacente de las cuotas sigue siendo central para la conversión de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Uso Final: La Electrónica Lidera, la Salud Acelera
La electrónica de consumo dominó con el 32,10% del tamaño del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, gracias a los altos valores promedio de los pedidos y los rápidos ciclos de reemplazo de dispositivos que encajan bien con los plazos cortos. Los acuerdos exclusivos con marcas insignia de teléfonos inteligentes y portátiles garantizan un volumen constante, y los programas de intercambio anclan aún más el uso del BNPL. La moda y la ropa le siguen, impulsadas por las compras impulsivas y la alta frecuencia de compra, aunque los márgenes limitan el margen de los proveedores para negociar comisiones.
Salud y bienestar es el segmento de más rápido crecimiento con una CAGR del 22,35% hasta 2031, lo que refleja el aumento de los costos de bolsillo para procedimientos electivos y cosméticos. Los planes de cuotas de varios meses van más allá de la estructura típica de cuatro pagos, generando un mayor valor de vida por usuario. Los proveedores forman alianzas con redes hospitalarias, ofreciendo aprobaciones instantáneas a través de portales de pacientes que evitan los trámites prolongados. Esta diversificación reduce la dependencia de los ciclos minoristas y posiciona al BNPL como un componente integral del panorama de financiación de la salud privada de los Emiratos Árabes Unidos.
Por Grupo de Edad: Los Millennials Dominan Mientras la Generación Z Surge
Los millennials aseguraron el 45,25% de la participación del mercado de servicios BNPL de los Emiratos Árabes Unidos en 2025, combinando ingresos estables con fluidez digital. Su adopción abarca el gasto esencial y de estilo de vida, desde comestibles hasta viajes, y los tamaños promedio de los tickets superan a los de otros grupos. La Generación X prefiere el BNPL para categorías específicas de alto valor, moderando el impulso general pero contribuyendo con volúmenes constantes.
La Generación Z es la que adopta más rápidamente, con una CAGR esperada del 21,05% hasta 2031. El diseño centrado en el móvil, las estructuras de tarifas transparentes y las recompensas gamificadas se alinean con los valores de la Generación Z. Los proveedores enfatizan las integraciones de comercio social que permiten a los usuarios distribuir los pagos desde las tiendas de influencers. A medida que este grupo se acerca a sus años de mayor poder adquisitivo, su participación en el tamaño del mercado de servicios BNPL de los Emiratos Árabes Unidos está destinada a expandirse, lo que obliga a los proveedores a redirigir los presupuestos de marketing hacia los segmentos de estudiantes y primer empleo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor: Las Fintechs como Pioneras, los Bancos como Seguidores Rápidos
Las fintechs controlaron el 66,85% del volumen de transacciones en 2025, aprovechando plataformas diseñadas específicamente y optimizadas para una incorporación rápida y una gestión flexible de los reembolsos. Los lanzamientos de productos —tarjetas virtuales, redes de circuito abierto, mercados de comerciantes— mantienen alto el compromiso de los clientes. Sin embargo, los bancos están ganando terreno con una CAGR proyectada del 20,55%, integrando módulos BNPL en las infraestructuras de crédito existentes.
Esta convergencia genera modelos híbridos en los que los bancos gestionan el riesgo regulatorio y la financiación del balance, mientras que las fintechs aportan agilidad en el front-end. Para los consumidores, la distinción se difumina a medida que las soluciones de marca blanca aparecen dentro de las aplicaciones bancarias. Con el tiempo, la participación del mercado de servicios BNPL de los Emiratos Árabes Unidos en manos de las fintechs puede disminuir modestamente a medida que los bancos universales conviertan a los titulares de tarjetas en planes de pago fraccionado dentro de la aplicación, intensificando la dinámica competitiva y empujando los precios hacia la paridad.
Análisis Geográfico
Dubái genera aproximadamente el 60% del volumen nacional de transacciones BNPL, beneficiándose de los densos distritos de comercio minorista de lujo, un próspero entorno de pruebas fintech y una afluencia de turistas que valoran las opciones de pago flexible. Los centros comerciales del emirato exhiben prominentemente el BNPL en el proceso de pago, y los principales proveedores mantienen sus sedes en Dubái, reforzando el ecosistema de innovación. El apoyo regulatorio a través del Centro de Innovación del Centro Financiero Internacional de Dubái acelera los programas piloto, convirtiendo a la ciudad en un banco de pruebas para la innovación en pagos a plazos.
Abu Dabi ocupa el segundo lugar, respaldado por ingresos promedio más altos y un gasto gubernamental significativo en infraestructura digital. Los pagos de salud y educación representan una parte considerable del uso del BNPL aquí, ya que los hogares acomodados financian procedimientos electivos y cuotas de colegios privados. El entorno de startups de Hub71 atrae capital para plataformas BNPL específicas de sectores verticales dirigidas al perfil demográfico distintivo del emirato. Las directrices federales consistentes facilitan el cumplimiento, lo que permite a los proveedores escalar sus ofertas sin problemas en ambos emiratos principales.
Sharjah, Ajman y los Emiratos del Norte contribuyen con volúmenes menores, pero exhiben las tasas de crecimiento de usuarios más rápidas. La menor saturación minorista permite a los proveedores BNPL asegurar acuerdos exclusivos con comerciantes ansiosos por diferenciarse. Las interfaces en árabe y el cumplimiento explícito de la Sharia resuenan fuertemente entre los residentes, muchos de los cuales son usuarios por primera vez del crédito formal. La penetración de los teléfonos inteligentes continúa aumentando, y los proveedores aprovechan el alcance social para generar confianza, impulsando la adopción en categorías cotidianas como comestibles y servicios públicos del hogar.
Panorama regulatorio
Las ofertas de compre ahora y pague después (BNPL) en los EAU están reguladas bajo el marco de Crédito a Corto Plazo del Banco Central de los EAU (CBUAE), introducido mediante la Regulación de Empresas de Financiación (Circular n.º 3/2023), vigente desde el 27 de diciembre de 2023. Bajo este régimen, los proveedores de BNPL deben operar como una Empresa de Financiación con Licencia Restringida con licencia del CBUAE o asociarse con un banco o empresa de financiación con licencia, lo que traslada el BNPL de un modelo poco regulado hacia un préstamo supervisado y la protección del consumidor.
El marco establece límites de producto que afectan la suscripción y la economía unitaria. Estos incluyen un límite de crédito máximo tope en el menor de AED 20,000 o tres meses de ingreso neto verificado, y un tope total de comisiones del 30% del monto de crédito original (incluyendo cargos por mora y comisiones). También introduce requisitos operativos, como la evaluación crediticia obligatoria mediante informes de crédito para límites agregados superiores a AED 5,000, junto con estándares prudenciales que incluyen capital mínimo (AED 20 millones o 5% del volumen de préstamos vigentes) y liquidez (activos líquidos equivalentes al 10% de los pasivos agregados), lo que favorece a los proveedores bien capitalizados y a los modelos de asociación entre bancos y fintechs.
Análisis de la cadena de valor
La cadena de valor del BNPL en los EAU comienza con el capital y la capacidad de riesgo. Los bancos y empresas de financiación con licencia, incluidas las Empresas de Financiación con Licencia Restringida bajo la Regulación de Empresas de Financiación del CBUAE, proporcionan el balance regulado y el perímetro de cumplimiento para el crédito a corto plazo. Las plataformas de BNPL luego gestionan la capa de orquestación central, que abarca la incorporación de clientes, la suscripción y la toma de decisiones (incluida la integración con burós de crédito para límites que califican), la liquidación con comercios, las cobranzas y la atención al consumidor a través de la aplicación y las experiencias en el pago.
La distribución depende de la adquisición de comercios y los canales de integración. Los complementos y las API de plataformas de comercio electrónico, junto con las pasarelas y procesadores de pago, dirigen el BNPL en el pago, mientras que la habilitación en tienda utiliza códigos QR y tarjetas virtuales sobre la infraestructura de puntos de venta existente. Los servicios habilitadores clave incluyen utilidades de identidad y KYC, análisis de fraude y riesgo, e informes de crédito. Los comercios y mercados en línea siguen siendo el principal agregador de demanda y la contraparte de precios a través de las tasas de descuento a comercios. Los cuellos de botella se centran en las licencias regulatorias y los requisitos continuos de capital y liquidez, y en la economía de los comercios, donde las tasas de descuento pueden enfrentar resistencia en categorías de margen reducido, lo que refuerza el valor de las asociaciones a escala, incluido el BNPL integrado en bancos y ofrecido a través de aplicaciones de banca móvil.
Panorama Competitivo
El mercado de servicios BNPL de los Emiratos Árabes Unidos está moderadamente concentrado, con unos pocos proveedores clave que gestionan colectivamente una parte significativa del volumen. Tabby lidera con la red de comerciantes más amplia y el mayor reconocimiento de marca entre los consumidores, mientras que la rápida expansión en el CCG de Tamara fortalece su escala regional. La competencia se centra en la velocidad de aprobación, los límites de transacción y los beneficios del ecosistema de fidelización, en lugar de la duración del plazo, que está bastante estandarizada en toda la industria.
Las asociaciones estratégicas dan forma a la dinámica del mercado. La integración de Checkout.com con Tabby incorpora el BNPL en una amplia base de comerciantes, mientras que la alianza de Emirates NBD con Tabby fusiona el cumplimiento de nivel bancario con la agilidad fintech. La consolidación está en marcha: la adquisición de Spotii por NymCard indica el apetito de los proveedores de infraestructura por integrar el BNPL en pilas de pago más amplias. Los modelos de crédito impulsados por inteligencia artificial que utilizan datos alternativos buscan reducir las tasas de impago y defender los márgenes ante las próximas regulaciones de límites de comisiones. Los proveedores que apuntan a segmentos verticales de nicho —salud, educación y comercio entre empresas— podrían desbloquear un crecimiento incremental y diluir la concentración con el tiempo.
Los emisores de tarjetas tradicionales enfrentan el riesgo de canibalización y están pilotando el "pago fraccionado sobre límites de crédito existentes" para defender su cuota de cartera. Mientras tanto, las redes de pago globales exploran acuerdos de marca blanca para superponer la lógica de cuotas en los sistemas internacionales, lo que podría intensificar la rivalidad. El aumento de los requisitos de capital puede empujar a las fintechs subcapitalizadas hacia fusiones, elevando gradualmente el tamaño promedio de los proveedores y consolidando la estructura del mercado.
Líderes de la Industria de Servicios de Compra Ahora Paga Después de los Emiratos Árabes Unidos
Tabby
Tamara
Cashew Payments
Postpay
Spotii (Zip Co)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La institucionalización regulatoria ha creado una vía para que los actores de BNPL a gran escala se expandan más allá de los planes de pago en cuotas solo en el pago, hacia experiencias reguladas de cuentas de pago y vinculadas a tarjetas. Una señal concreta es que el Banco Central de los EAU otorgó a Tabby Payments LLC una licencia de Instalaciones de Valor Almacenado en abril de 2026. Esto respalda la retención de fondos de clientes y habilita productos adyacentes, como cuentas de gasto y emisión de tarjetas, ampliando las opciones de monetización más allá del descuento financiado por el comercio.
También está emergiendo un espacio en blanco en casos de uso de pago diferido de mayor valor y plazos más largos que quedan fuera del formato tradicional de cuatro cuotas. En abril de 2026, Mashreq y Cashew anunciaron un marco de préstamos integrados para compras de mayor valor (reportado hasta AED 150,000 con plazos más largos), y Cashew le siguió con el lanzamiento de Hazel, posicionado en torno al financiamiento de pago después de alto valor. Este cambio abre bolsas adicionales de uso final, incluidas la salud, la educación, los seguros y los pagos de tarifas relacionadas con el gobierno, donde la utilidad de las cuotas se vincula a servicios esenciales. Al mismo tiempo, las reglas de crédito a corto plazo del CBUAE (topes de comisiones, límites basados en ingresos y requisitos de evaluación crediticia) aumentan la presión sobre los proveedores para fortalecer la puntuación de riesgo, el desempeño de las cobranzas y las estructuras de precios con los comercios.
Desarrollos recientes del sector
- Julio de 2026: Tabby lanzó Tabby Cash en los EAU como una oferta de cuenta de gasto sin comisiones bajo sus permisos de valor almacenado. La iniciativa extiende a Tabby desde el financiamiento en el pago con comercios hacia la gestión diaria del dinero, aumentando la participación del cliente más allá del BNPL en el punto de compra y respaldando la distribución liderada por tarjetas y cuentas.
- Marzo de 2025: Checkout.com se asoció con Tabby para expandir la disponibilidad de BNPL para comercios que utilizan Checkout.com en los EAU y Arabia Saudita. Esto fortaleció la distribución de BNPL mediante la integración con una importante plataforma de pagos, reduciendo la fricción de integración para los comercios y ampliando el volumen direccionable de pagos en línea.
- Septiembre de 2024: Network International se asoció con ruya Bank para mejorar las capacidades de banca islámica mediante tecnología de pagos digitales, incluidas opciones de BNPL conformes con la Sharia dentro del ecosistema bancario. La colaboración respaldó estructuras de cuotas alineadas con creencias religiosas y reforzó las vías lideradas por bancos hacia el mercado del BNPL en los EAU.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de servicios de compre ahora y pague después (BNPL) de los EAU se define como el valor total de las compras de consumidores en los EAU que se completan utilizando planes de cuotas a corto plazo en el pago, a través de canales en línea y en tienda, y que típicamente se liquidan dentro de 12 meses.
Exclusiones del alcance: excluimos el financiamiento de facturas B2B y los productos de crédito de consumo de mayor plazo que se comportan como préstamos personales tradicionales.
Descripción general de la segmentación
- Por Canal
- En Línea
- Punto de Venta (En Tienda Física)
- Por Industria de Uso Final
- Electrónica de Consumo
- Moda y Ropa
- Salud y Bienestar
- Mejoras del Hogar
- Viajes y Ocio
- Medios de Comunicación y Entretenimiento
- Otras Industrias de Uso Final
- Por Grupo de Edad
- Generación Z (18-28 Años)
- Millennials (29-44 Años)
- Generación X (45-60 Años)
- Baby Boomers (61-79 Años)
- Generación Silenciosa (80 Años y Más)
- Por Proveedor
- Fintechs
- Bancos
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con una investigación documental para establecer el contexto de pagos de los EAU y evitar el doble conteo de productos similares. Se utilizaron fuentes públicas como las publicaciones del Banco Central de los EAU, las publicaciones del Centro Federal de Competitividad y Estadística de los EAU, las actualizaciones de la Autoridad Regulatoria de Telecomunicaciones y Gobierno Digital, y las series macroeconómicas del Banco Mundial y el FMI para anclar señales de población, ingresos, uso de tarjetas y comercio digital.
A continuación, revisamos notas de política relevantes para el BNPL, indicios de licencias de pago y discusiones sobre crédito al consumo disponibles en declaraciones oficiales, junto con comentarios de comercios y del ecosistema de pagos provenientes de prensa reconocida. Los informes anuales de empresas, presentaciones para inversores y divulgaciones de noticias ayudaron a mapear estructuras típicas de comisiones, plazos de cuotas y enfoque en categorías de comercios, y luego se utilizó una suscripción de pago para inteligencia financiera y de noticias corporativas para verificar cronologías y asociaciones importantes. Las fuentes enumeradas aquí son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar preguntas abiertas durante el estudio.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para validar el grupo de demanda y la forma en que el BNPL se implementa realmente en el pago en los EAU. Hablamos con operadores de BNPL, bancos e intermediarios de pago, comercios grandes y medianos, y participantes del ecosistema de logística y comercio electrónico para poder ajustar los supuestos sobre las tasas de aprobación, los tamaños de ticket promedio, el uso recurrente y la penetración fuera de línea.
Debido a que se trata de un mercado específico de los EAU, las discusiones se ajustaron a las expectativas regulatorias locales, las realidades de incorporación de comercios y el comportamiento de pago del consumidor que no siempre se refleja claramente en los conjuntos de datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C: 12% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 19% | Gerentes: 51% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, con la lógica principal partiendo de la actividad de compra de los consumidores en los EAU que es direccionable a cuotas a corto plazo y luego reduciéndola utilizando patrones de adopción y uso del BNPL. En la práctica, reconstruimos el grupo de demanda combinando la dirección del gasto con tarjeta en comercio electrónico y en tienda, la proporción de comercios que ofrecen BNPL en el pago, y la proporción de consumidores elegibles que eligen cuotas.
Para mantener el modelo realista, se rastreó y actualizó un pequeño conjunto de indicadores de mercado, incluidos el valor promedio de pedido en categorías con alto uso de BNPL, los plazos de cuotas típicos (por ejemplo, pago en 3 y pago en 4), el comportamiento de aprobación y conversión en el pago, la sensibilidad a la morosidad y a las comisiones por mora, y la proporción de transacciones que ocurren en tienda frente a en línea. Estos insumos se probaron luego utilizando aproximaciones ascendentes selectivas, como verificaciones de volumen de comercios muestreados y un cálculo simple de tamaño de ticket multiplicado por transacciones para algunos grupos de comercios importantes, lo que nos ayudó a identificar brechas donde los datos públicos guardaban silencio.
Los pronósticos se desarrollaron utilizando análisis de escenarios respaldado por suavizado de tendencias en los principales impulsores, y luego se ajustaron según lo que los participantes del sector esperaban en cuanto al ritmo de incorporación de comercios, el endurecimiento regulatorio y la comodidad del consumidor con el crédito. Cuando faltaban observaciones directas, los supuestos se completaron utilizando rangos conservadores acordados durante las entrevistas, y se verificó el impacto para que ninguna variable individual pudiera hacer variar el total de manera poco realista.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas repetidas entre señales independientes, y luego se ajustó mediante llamadas de seguimiento cuando las cifras no coincidían. Nuestros analistas compararon los resultados del modelo con indicadores observables, como el crecimiento de los pagos digitales en los EAU, la dirección de expansión del comercio electrónico, los indicadores de crédito al consumo y el impulso reportado de las asociaciones con comercios, y luego investigaron los valores atípicos antes de la aprobación final.
Se siguió una revisión interna de varios pasos para que los supuestos, la aritmética y la lógica fueran verificados por más de un analista. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como nueva regulación, asociaciones bancarias importantes o un cambio claro en el comportamiento de pago del consumidor. Antes de la entrega, se completa una revisión final para garantizar que los últimos lanzamientos públicos y los desarrollos noticiosos relevantes se reflejen en los resultados.
Tamaño del mercado de servicios de compre ahora y pague después de los EAU según Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados del mercado de BNPL para los EAU pueden parecer muy distantes entre sí porque la unidad de medida no siempre es la misma, y porque algunos estudios tratan al BNPL como un grupo de ingresos, mientras que otros lo tratan como un grupo de valor de transacciones. Las diferencias también provienen de cómo se contabilizan los pagos en línea y fuera de línea, cómo se separan las cuotas a corto plazo del crédito de consumo de mayor plazo, y con qué agresividad se aplican los supuestos de crecimiento.
Algunas estimaciones externas reducen el alcance a los ingresos del proveedor o a un conjunto limitado de categorías de comercios, lo que naturalmente produce totales más pequeños. Para Mordor Intelligence, el mercado se contabiliza como el GMV de BNPL para las compras de consumidores de los EAU que se dividen en cuotas a corto plazo en el pago (en línea y en tienda), y el financiamiento de facturas B2B se mantiene fuera del alcance para evitar mezclarlo con el crédito comercial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4.25 mil millones de USD (2025) | |
| Consultora global A | 1.17 mil millones de USD (2025) | Utiliza un valor contabilizado más estrecho que se alinea más estrechamente con los volúmenes de programas de BNPL atribuidos, y puede excluir partes del pago fuera de línea y algunas ofertas de cuotas lideradas por comercios, lo que reduce el total implícito de GMV. |
| Firma de asesoría B | 2.84 mil millones de USD (2025) | Aplica una base de comercios y usuarios elegibles más estrecha y puede tratar al BNPL como un subconjunto de método de pago rastreado, lo que puede no capturar completamente la implementación más amplia entre comercios y el comportamiento de uso recurrente en todas las categorías. |
La diferencia se explica principalmente por lo que cada editor considera como el valor medido y qué casos de uso en el pago se incluyen. Al vincular el total del mercado con insumos observables de adopción, tamaño de ticket y combinación de canales, y luego reverificar los supuestos mediante discusiones primarias antes de la aprobación final, mantenemos los pasos de dimensionamiento repetibles y fáciles de auditar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios BNPL de los Emiratos Árabes Unidos?
El mercado de servicios BNPL de los Emiratos Árabes Unidos está valorado en USD 5,02 mil millones en 2026 y se proyecta que alcance USD 11,49 mil millones en 2031.
¿Qué segmento de la industria utiliza más el BNPL en los Emiratos Árabes Unidos?
La electrónica de consumo lidera, capturando el 32,10% del valor de las transacciones de 2025, impulsada por los altos valores promedio de los tickets y los rápidos ciclos de reemplazo de dispositivos.
¿Qué tan rápido está creciendo el BNPL en punto de venta en comparación con el BNPL en línea?
Se prevé que el BNPL en tienda física se expanda a una CAGR del 20,18% durante 2026-2031, superando el crecimiento del canal en línea, que ya es dominante.
¿Por qué son importantes los productos BNPL conformes con la Sharia en los Emiratos Árabes Unidos?
Atraen a la gran población expatriada y musulmana del país al evitar los cargos por intereses, lo que impulsa la adopción y la fidelización de los clientes.
¿Qué grupo de edad es el segmento de usuarios BNPL de más rápido crecimiento?
Se espera que los usuarios de la Generación Z aumenten su uso a una CAGR del 21,05% hasta 2031, lo que refleja sus hábitos nativos digitales y su preferencia por planes de pago transparentes.
Última actualización de la página el:


