
Tamaño y Participación del Mercado de Juegos de Azar en Línea de México
Análisis del Mercado de Juegos de Azar en Línea de México por Mordor Intelligence
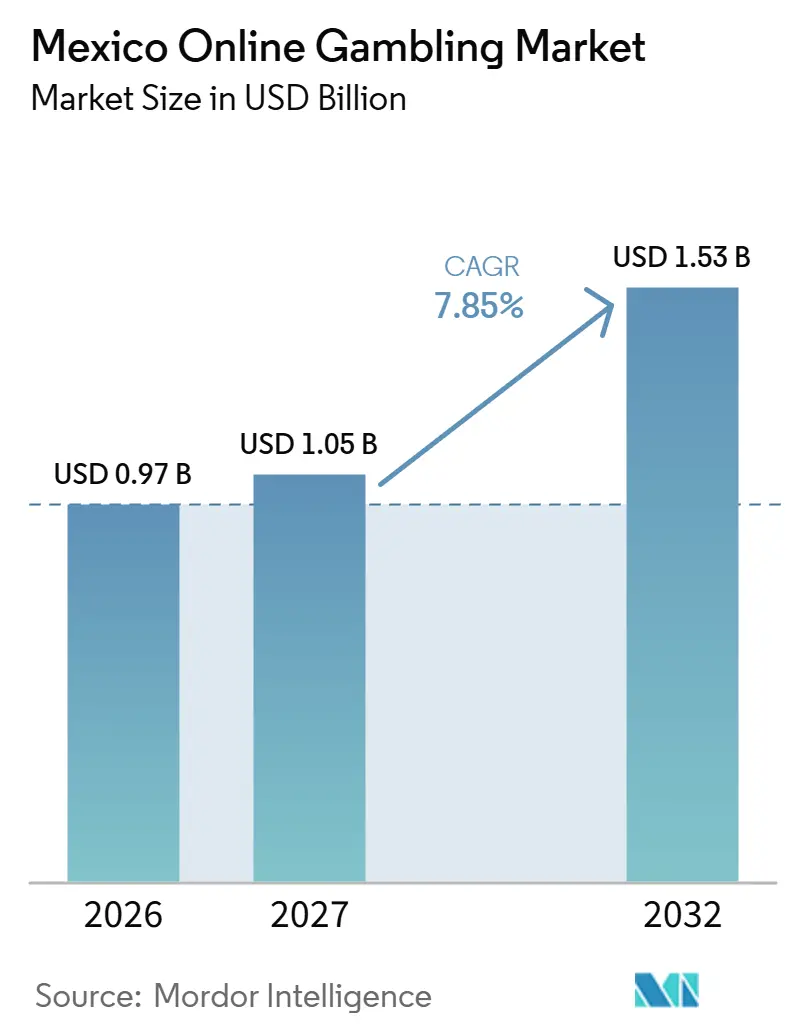
Se proyecta que el tamaño del mercado de juegos de azar en línea en México se expanda desde 0,97 mil millones de USD en 2026 y 1,05 mil millones de USD en 2027 hasta 1,53 mil millones de USD para 2032, registrando un CAGR del 7,85% entre 2027 y 2032.
La Copa Mundial de la FIFA 2026 en México, Canadá y Estados Unidos comenzó en junio de 2026 y brindó a los operadores en línea un entorno impulsado por el fútbol para la captación de clientes. La mayor conectividad y el desarrollo de productos móviles ofrecen a los operadores formas de convertir el interés en actividad continua en casas de apuestas deportivas y casinos. El aumento del Impuesto Especial sobre Producción y Servicios (IEPS) de México para juegos con apuestas y sorteos, vigente desde enero de 2026, añade una carga fiscal a medida que los operadores escalan. Las relaciones operativas locales y las asociaciones de contenido determinan, por tanto, cómo los competidores aseguran el alcance de clientes a través de los canales locales permitidos. El crecimiento depende de la actividad de apuestas recurrentes y de los rendimientos que puedan absorber la mayor carga fiscal.
Conclusiones Clave del Informe
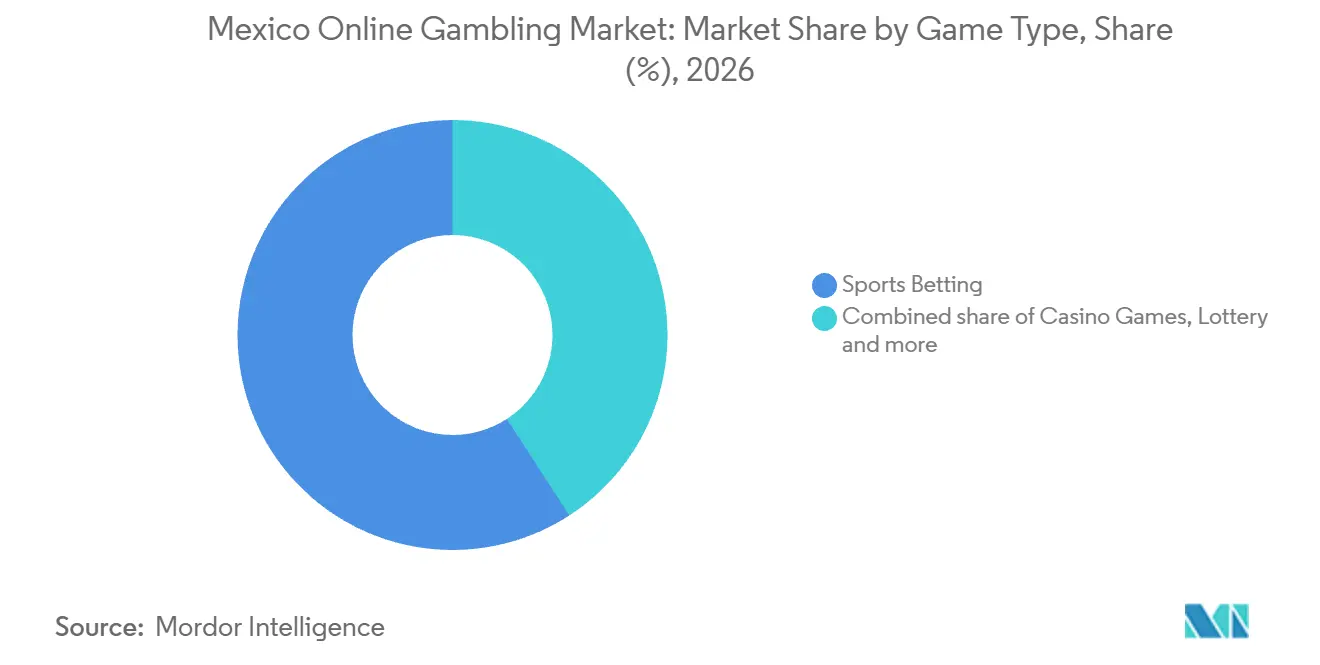
- Por tipo de juego, las apuestas deportivas tuvieron una participación del 59,15% en el mercado de juegos de azar en línea en México en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 17,1% entre 2027 y 2032.
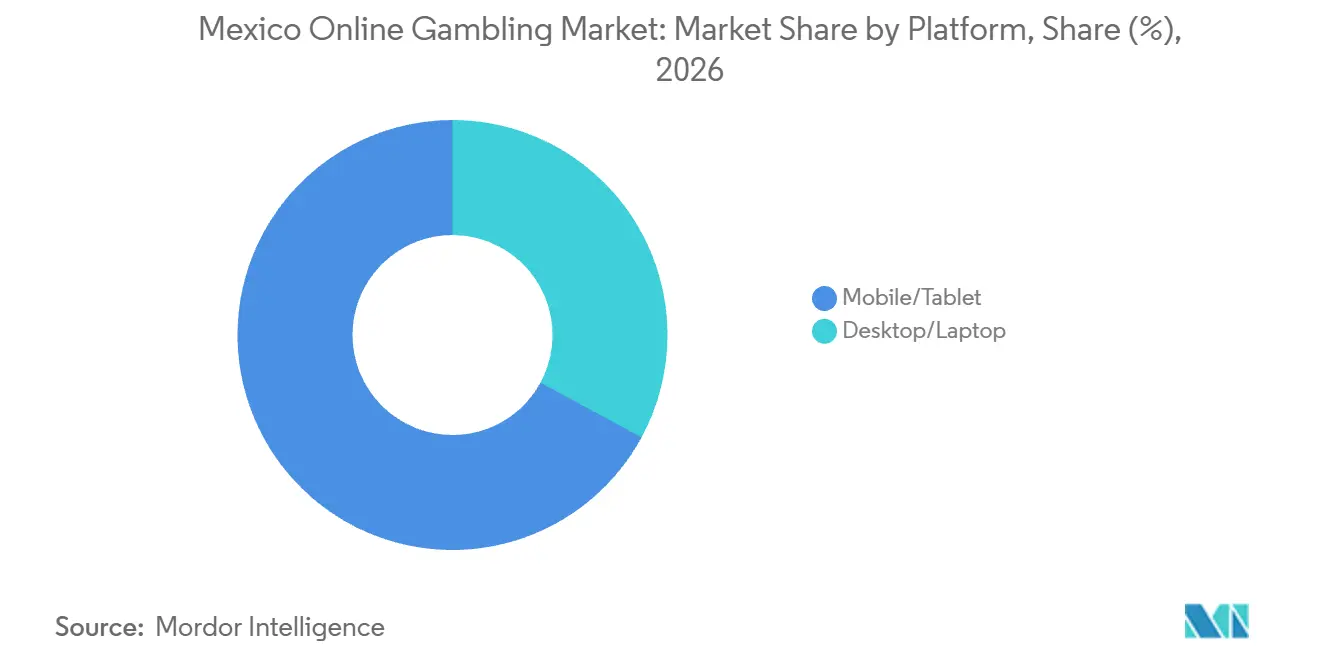
- Las plataformas móviles/tableta representaron una participación del 67,1% en el tamaño del mercado de juegos de azar en línea en México en 2026, y se prevé que la misma categoría de plataforma crezca más rápido con un CAGR del 17,4% entre 2027 y 2032.
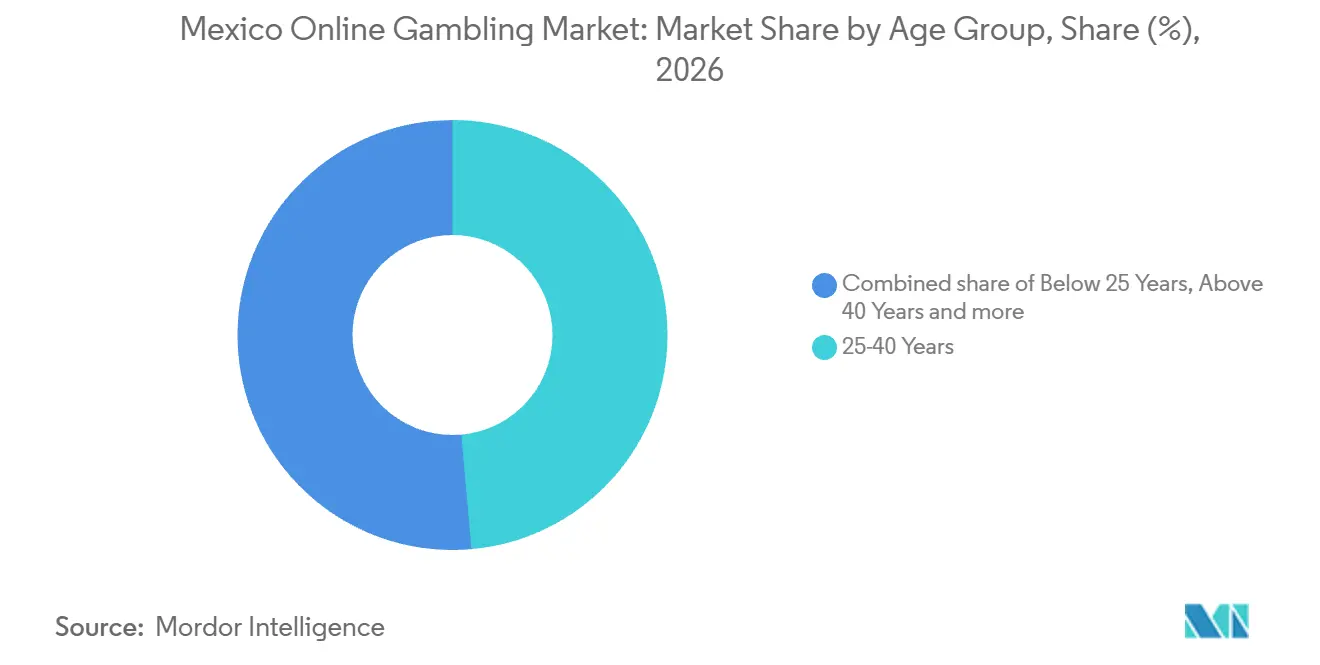
- Entre los grupos de edad, las personas de 25 a 40 años lideraron con el 48,59% del mercado de juegos de azar en línea del país en 2026, mientras que se prevé que los adultos elegibles menores de 25 años crezcan más rápido con un CAGR del 16% entre 2027 y 2032.
- Geográficamente, la región Central es la mayor geografía, con la conectividad de los hogares en la Ciudad de México proporcionando un contexto de distribución digital favorable.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Juegos de Azar en Línea de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente prevalencia de los juegos de azar | +3.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mayor conectividad a internet y tecnología | +3.2% | A nivel nacional | Mediano plazo (2-4 años) |
| El aumento de la audiencia de los deportes electrónicos impulsa la adopción de apuestas | +1.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| El contenido en español y los temas de fútbol impulsan la audiencia millennial | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente popularidad de las apuestas deportivas | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Sólida trayectoria de inversión e ingresos que impulsa el crecimiento del mercado | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de los juegos de azar
Una mayor participación con dinero real genera más relaciones con clientes a través de las cuales un operador en línea con licencia puede generar ingresos por apuestas. Codere Online reportó 93.200 jugadores activos mensuales promedio en México en el primer semestre de 2026, un aumento del 11% respecto a los 83.900 del primer semestre de 2025. Las cifras preliminares y no auditadas, sujetas a cambios, miden los activos de apuestas deportivas y casino con dinero real y excluyen las apuestas gratuitas. Dado que la medida promedia los activos mensuales con dinero real, el incremento representa una audiencia más amplia que apuesta en un mes típico del semestre. Los 9.300 activos mensuales promedio adicionales son jugadores con dinero real, lo que amplía la base de clientes a partir de la cual se obtienen los ingresos brutos de juego con licencia.
Mayor conectividad a internet y tecnología
El acceso a internet amplía la población a la que los operadores de juegos de azar en línea pueden llegar potencialmente a través de la distribución digital. El Instituto Nacional de Estadística y Geografía (INEGI) de México encontró en su encuesta que el 86,1% de las personas de 6 años o más en México utilizaron internet en 2025, equivalente a 104,9 millones de usuarios.[1] Esa proporción fue 28,7 puntos porcentuales por encima del nivel de 2015, lo que muestra una expansión a largo plazo de la conectividad. Para los operadores que atienden a adultos elegibles, la tarea comercial incluye seleccionar grupos de audiencia dentro de la población conectada más amplia. Si los adultos conectados se convierten en clientes apostadores depende entonces de la calidad de la primera sesión.
El aumento de la audiencia de los deportes electrónicos impulsa la adopción de apuestas
Los deportes electrónicos crean una ruta de demanda potencial cuando un espectador adulto puede seguir un torneo con suficiente detalle como para evaluar una apuesta. El requisito del servicio es mantener la oferta de apuestas alineada con el juego, partido y condición de liquidación específicos que se ofrecen. Esa alineación convierte la selección y el mantenimiento de los datos de competición en una tarea operativa diferenciada para una casa de apuestas deportivas que persigue esta audiencia. Un operador puede concentrar su oferta en competiciones que pueda respaldar de forma consistente, otorgando a la profundidad de cobertura un papel en la decisión de cuán ampliamente expandirse. Los datos específicos de cada juego y el soporte de liquidación pueden, por tanto, convertir la cobertura especializada de competiciones en un servicio de apuestas coherente.
El contenido en español y los temas de fútbol impulsan la audiencia millennial
La Copa Mundial de la FIFA 2026 en México, Canadá y Estados Unidos comenzó en junio de 2026 y brindó a los operadores en línea un entorno de captación de clientes impulsado por el fútbol. Codere Online reportó aproximadamente un 75% más de clientes mexicanos realizando su primer depósito en junio de 2026 que en junio de 2025. Un torneo co-organizado en México ofrece a los operadores un calendario de partidos fijo en torno al cual programar la captación. Para un operador que atiende a esa audiencia, un calendario fijo significa que el contenido de incorporación y promocional puede prepararse con antelación a cada partido. Para los proveedores de contenido, la necesidad práctica es material modular que los operadores puedan reutilizar a medida que cambian los partidos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Incertidumbre regulatoria y amenazas de ciberseguridad | -1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Las regulaciones fiscales impactan la rentabilidad del mercado de juegos en México | -1.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Competencia persistente en el mercado gris/extraterritorial | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Programas limitados de juego responsable en español | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre regulatoria y amenazas de ciberseguridad
Las reglas poco claras sobre los juegos de azar digitales hacen que el momento de la inversión sea una restricción comercial para los operadores que buscan expandirse en México. Miguel Ángel Ochoa, presidente de la Asociación de Industrias del Entretenimiento y Juegos de Azar (AIEJA), señaló en septiembre de 2026 que la ausencia de un marco preciso complicaba la planificación empresarial y dejaba a los inversores a la espera de una decisión formal sobre si invertir. Esta incertidumbre importa antes de que un nuevo servicio genere ingresos, cuando un operador debe decidir cuánto capital comprometer. Los compromisos escalonados pueden limitar la exposición, pero también condicionan la expansión a una mayor claridad regulatoria posterior. Las decisiones de inversión pueden, por tanto, rezagarse respecto a la identificación de la demanda de los clientes mientras los inversores esperan un marco más claro.
Las regulaciones fiscales impactan la rentabilidad del mercado de juegos en México
El mayor impuesto sobre los juegos de azar en México incrementa la carga fiscal asociada a atender la demanda de apuestas en línea. La tasa del IEPS sobre juegos con apuestas y sorteos aumentó del 30% al 50% el 1 de enero de 2026.[2] La medida abarca las ofertas de internet y electrónicas, incluidas las suministradas por proveedores mexicanos y extranjeros a través de plataformas intermediarias digitales. La tasa se aplica sobre el valor total de las apuestas o los montos efectivamente recibidos por los participantes en juegos y sorteos. Para los operadores cubiertos, el mayor gravamen hace más exigente la relación entre la actividad de apuestas y las ganancias retenidas. La expansión requiere, por tanto, rendimientos operativos suficientes para absorber la carga fiscal adicional antes de generar fondos para la reinversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego: El Liderazgo de las Apuestas Deportivas Establece Prioridades Mientras el Bingo Mantiene un Papel de Nicho
Las apuestas deportivas representaron una participación del 59,15% en el tamaño del mercado de juegos de azar en línea en México en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 17,1% entre 2027 y 2032. Estas posiciones combinadas las sitúan en el centro de las decisiones sobre qué servicios de apuestas deben recibir atención en el desarrollo de productos y en la operación. Una debilidad en la selección de apuestas o en la liquidación afectaría, por tanto, tanto al servicio de ingresos principal como a la principal oportunidad de crecimiento prevista.
Las perspectivas de crecimiento de las apuestas deportivas plantean una pregunta de cartera para los operadores que atienden a clientes con diferentes preferencias de juego. La evaluación de NEXT.io de septiembre de 2025 describió el bingo en línea como una fortaleza relativa en México en comparación con los mercados internacionales y reportó su decreciente prominencia. Esta evaluación hace que el diseño de cartera adaptado localmente sea relevante para los operadores que deciden cómo atender a los clientes junto a su línea de productos más grande. Mantener un formato más pequeño puede ser comercialmente útil cuando le da a un operador un punto de participación diferenciado dentro del mismo servicio en línea. La relevancia del formato local puede, por tanto, justificar una amplitud de cartera selectiva para los proveedores que atienden a operadores cuya principal oportunidad de crecimiento reside en las apuestas deportivas.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Por Plataforma: El Liderazgo Móvil Sigue al Acceso a Internet Centrado en Smartphones
Los dispositivos móviles/tableta representaron una participación del 67,1% en el mercado de juegos de azar en línea en México en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 17,4% entre 2027 y 2032. Esta posición otorga al desarrollo móvil un papel central en la forma en que los operadores ofrecen su servicio en línea. Codere Online Luxembourg S.A. lanzó su aplicación de póker para iOS en México el 19 de febrero de 2026, con disponibilidad en la App Store de Apple del país. Un lanzamiento en iOS aborda un canal de sistema operativo definido, lo que permite a un operador escalonar la distribución de productos en torno a los dispositivos que elige respaldar. La aplicación de póker de Codere Online muestra una ruta, un lanzamiento de iOS específico para una vertical, mediante la cual un operador puede ampliar su oferta móvil.
El caso de crecimiento también depende de los dispositivos de acceso a través de los cuales los clientes potenciales ya utilizan una amplia gama de servicios digitales. En 2025, el 97,3% de los usuarios de internet en México se conectaron a través de un smartphone, según la encuesta del INEGI. En comparación, el 36,2% de los usuarios de internet se conectaron a través de una computadora. Para los operadores que buscan clientes adultos elegibles, este uso generalizado de dispositivos convierte la entrega móvil en una prioridad de desarrollo práctica, con el diseño del servicio enfocado en la interacción de apuestas dentro del canal digital existente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Grupo de Edad: La Concentración de Ingresos y la Renovación de Cohortes Requieren Enfoques Diferentes
Las personas de 25 a 40 años constituyeron el segmento más grande, representando una participación del 48,59% en el mercado de juegos de azar en línea del país en 2026. Dentro de esta cohorte, el 96,5% de las personas de 25 a 34 años en México utilizaron internet en 2025, según la encuesta del INEGI. Ese alto nivel de acceso ofrece a los operadores una ruta de distribución digital práctica hacia la parte más joven de su cohorte de ingresos más grande. El atractivo comercial del segmento es su peso de ingresos consolidado, lo que hace que la calidad del compromiso dentro de esta población adulta conectada sea relevante para el negocio existente de un operador.
Se prevé que los adultos elegibles menores de 25 años sean el segmento de mayor crecimiento, con un CAGR del 16% entre 2027 y 2032. El límite de edad significa que el segmento más joven debe reponer continuamente su grupo de clientes elegibles a medida que los participantes existentes envejecen. Para un operador, el reclutamiento continuo de adultos elegibles es, por tanto, parte del sostenimiento del crecimiento de esta cohorte. Las cuentas mantenidas activas más allá del límite de edad alimentan la cohorte de 25 a 40 años, el segmento que ya tiene el mayor peso de ingresos.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Análisis Geográfico
Mercado de Juegos de Azar en Línea en la Región Central
La región Central es la mayor geografía en el mercado de juegos de azar en línea en México, con la conectividad de los hogares proporcionando un contexto de distribución relevante. En 2025, el 90,5% de los hogares de la Ciudad de México tenían acceso a internet, entre las tasas más altas a nivel estatal en México. Esa base de conexiones domésticas ofrece a los operadores con licencia un entorno sustancial para llegar a potenciales clientes adultos a través de servicios en línea. Hace que una estrategia regional basada en apuestas entregadas digitalmente sea comercialmente viable para los operadores que seleccionan dónde profundizar su presencia. La elección del cliente dentro de esa base conectada se convierte entonces en el elemento central para convertir el alcance geográfico en actividad recurrente en casas de apuestas deportivas y casinos.
Para los operadores que diversifican la captación de clientes, una fuerte conectividad doméstica puede proporcionar un entorno de expansión fuera de la geografía líder. En las regiones del norte, Nuevo León registró acceso a internet en el 89,9% de los hogares en 2025, entre las tasas estatales más altas de México, según la encuesta del INEGI. Para un operador que planifica una presencia más allá de la región líder, esto crea un grupo separado de hogares conectados para evaluar en cuanto a servicios de apuestas deportivas para adultos y casino en línea. Un programa de captación en el norte puede, por tanto, diversificar la geografía de clientes de un operador, reduciendo la dependencia de la región líder dentro de la misma oferta nacional.
Una menor conectividad doméstica crea una restricción comercial diferente para la captación en línea en algunas ubicaciones del sur. En el sur, Chiapas tenía acceso a internet en el 53,9% de los hogares en 2025, la tasa estatal más baja en la encuesta del INEGI. La restricción comercial es el alcance a través del canal doméstico, lo que hace que un esfuerzo de captación a nivel poblacional sea un compromiso más amplio de lo que la base de acceso puede respaldar. La segmentación selectiva puede mantener el gasto concentrado en adultos capaces de utilizar el canal propuesto mientras un operador prueba el atractivo de su oferta. Esa secuencia permite a los operadores establecer una demanda adulta alcanzable antes de comprometer recursos de captación en una huella sur más amplia.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas a través del marco federal de juegos de México y la superposición fiscal local de la Ciudad de México. Adopta la perspectiva de un operador en línea con licencia que evalúa un establecimiento local que realiza juegos de apuestas cubiertos. La columna local se refiere a los juegos y establecimientos cubiertos de la ciudad, donde los operadores recaudan un impuesto sobre los gastos de los participantes. La autorización nacional y las obligaciones en un establecimiento local cubierto crean, en consecuencia, diferentes decisiones comerciales.
Tabla Regulatoria
| Factor de decisión | México, marco federal | Ciudad de México, superposición del establecimiento cubierto |
|---|---|---|
| Autoridad principal | SEGOB / Dirección General de Juegos y Sorteos | Secretaría de Administración y Finanzas |
| Instrumentos clave o dirección | Ley Federal de Juegos y Sorteos; propuesta de reforma | Código Fiscal 2026, Artículos 155 BIS 2 y 155 BIS 6 |
| Efecto comercial | Autorización y supervisión federal para un operador en línea | Registro; recaudar el 10% de los gastos cubiertos de los participantes al momento de la recepción; remitir antes del día 20 del mes siguiente; mantener registros y comprobantes |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja una ruta de autorización existente, mientras que el juicio de Endurecimiento refleja los objetivos declarados de la propuesta de combatir el lavado de dinero y el fraude fiscal. Un informe del 9 de octubre de 2026 señaló que la propuesta había completado la revisión interna y esperaba la revisión del Gabinete de Seguridad antes de su presentación al Congreso. La Ciudad de México recibe una calificación Baja desde esta perspectiva del operador porque los establecimientos cubiertos deben recaudar el impuesto sobre el gasto de los participantes y mantener registros y comprobantes dedicados. Sin cambios refleja la estructura de recaudación y mantenimiento de registros del código 2026 vigente, que mantiene el trabajo de cumplimiento local como un elemento relevante para la economía del establecimiento.
Etapas de la Cadena de Valor
La cadena de valor compara las empresas que crean software de juegos de azar, prueban juegos de forma independiente y ofrecen el servicio de apuestas a los clientes. En marzo de 2026, Codere Online anunció que había integrado títulos de casino de RubyPlay y Koala Games en su oferta para México. Caliente afirma que utiliza los programas de Playtech sin alteraciones y que Technical Systems Testing (TST) prueba sus juegos de casino mensualmente, emitiendo cartas en nombre de Playtech. Codere Online ilustra el papel de integración, mientras que el acuerdo de pruebas de Caliente muestra cómo la garantía independiente acompaña al software Playtech suministrado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de software y contenido de juegos | Proveedores de software de juegos como Playtech; proveedores de contenido de casino como RubyPlay | Ingresos por suministro de software y contenido | Integración de títulos de proveedores separados | Calificar las integraciones antes del lanzamiento al cliente |
| Pruebas independientes de los juegos de casino de Caliente | Empresas de pruebas independientes como Technical Systems Testing (TST) | Ingresos por servicios de pruebas | Mantener el software desplegado alineado con las versiones probadas | Mantener controles de versión y repetir las pruebas tras cambios relevantes |
| Operación de apuestas en línea | Operadores de apuestas y juegos en línea como Tecnología en Entretenimiento Caliplay, S.A.P.I. de C.V. | Ingresos de juego derivados de la operación del servicio de apuestas | Coordinación del software suministrado con la responsabilidad del operador | Mantener responsabilidades claras en los contratos de tecnología y operación |
| Fuente: Mordor Intelligence | ||||
Caliplay opera la marca Caliente, mientras que Caliente Interactive es su empresa matriz y Corporación Caliente es el mayor accionista de Caliente Interactive. En virtud de un acuerdo vigente desde el 31 de marzo de 2025, Playtech dejó de recibir una tarifa adicional de servicios B2B de Caliente Interactive. En su lugar, reconoció ingresos de asociada y recibió dividendos de su participación accionaria del 30,8%, vinculando ese flujo de ingresos a la propiedad. La exposición del proveedor puede, por tanto, extenderse a través del desempeño económico del cliente, lo que hace que los acuerdos de propiedad sean relevantes al evaluar la resiliencia de los ingresos del proveedor de tecnología.
Panorama Competitivo
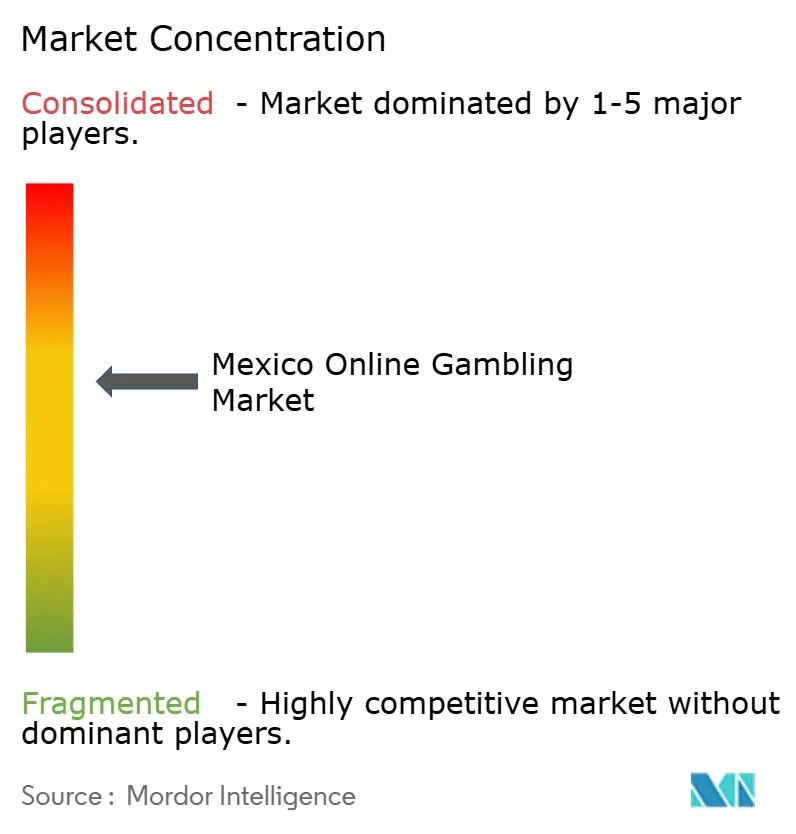
La competencia combina a Caliente, un grupo mexicano de juegos de azar, con operadores internacionales en línea, varios de los cuales llegan a los clientes a través de titulares de permisos o socios locales. Grupo Caliente (Caliente Interactive) participa a través de Caliente.mx, cuyo operador en línea, Tecnología en Entretenimiento Caliplay, S.A.P.I. de C.V., declara estar autorizado por la Dirección General de Juegos y Sorteos de México. Codere Online Luxembourg S.A. y sus filiales ofrecen servicios de apuestas deportivas y casino en línea, complementados por la presencia física separada del Grupo Codere en su conjunto. Los jugadores activos mensuales promedio de Codere Online en México aumentaron un 38% hasta 88.700 en 2025, desde 64.400 en 2024.
Bet365 Group Ltd está asociado con la marca bet365, mientras que bet365.mx, vinculado a la subsidiaria de Grupo Salinas Ganador Azteca, fue suspendido por el regulador en julio de 2026. Logflex MT Limited es propietario de novibet.mx, operado en México por el titular del permiso Comercial de Juegos de la Frontera, S.A. de C.V. junto con Operadora de Entretenimiento del Bajío, S.A. de C.V. como operador autorizado. Super Group (SGHC) Limited reporta una asociación con Espectáculos Deportivos Frontón México S.A. de C.V. para el acceso a apuestas deportivas y juegos de casino en línea. Estos acuerdos convierten el control sobre una marca, un dominio y el acceso operativo local en activos estratégicos diferenciados, como muestra la suspensión de bet365.mx en julio de 2026.
La competencia por el reconocimiento también se extiende al patrocinio de los eventos deportivos en torno a los cuales se forma el interés por las apuestas. El 27 de enero de 2026, Caliente.mx acordó un patrocinio plurianual de la Copa de Campeones de la Concacaf y la Copa de Campeones Femenina de la Concacaf en México.[3] El acuerdo abarca las competiciones de clubes masculinos y femeninos, con exclusividad aplicada a la categoría de patrocinio de apuestas. Para los competidores, esa categoría de patrocinio de apuestas está ocupada en estas 2 competiciones, lo que hace que otros patrocinios sean una vía para el reconocimiento de la audiencia. La visibilidad del patrocinio tiene valor comercial para los competidores solo cuando el dominio local que lo respalda tiene la condición regulatoria para aceptar apuestas.
Líderes de la Industria de Juegos de Azar en Línea en México
-
Grupo Caliente (Caliente Interactive)
-
Codere Online Luxembourg S.A.
-
Bet365 Group Ltd
-
Logflex MT Limited
-
Super Group (SGHC) Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de conectar a las audiencias deportivas digitales y a los clientes establecidos de póker con servicios que se adaptan a sus canales observados. El informe de México 2025 de Comscore midió 26,5 millones de visitantes únicos en la categoría de Deportes, con el 81% consumiendo contenido deportivo exclusivamente en dispositivos móviles. Para las casas de apuestas deportivas con licencia, esa audiencia convierte la transición de leer cobertura deportiva a utilizar el servicio de un operador en un problema concreto de diseño comercial. Las asociaciones de captación y las mejoras de interfaz abordan diferentes partes de esa transición.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Captación de lectores deportivos móviles | Audiencia de contenido deportivo medida con un consumo extensivo exclusivamente en móvil | Casas de apuestas deportivas con licencia que llegan a lectores deportivos digitales | Conectar la cobertura deportiva relevante con recorridos claros de apertura de cuenta en móvil | Convertir el interés en contenido en participación voluntaria en apuestas | Casas de apuestas deportivas con licencia y editores de contenido deportivo |
| Servicios de interfaz para casas de apuestas deportivas móviles | La audiencia deportiva exclusivamente móvil crea un contexto de entrega definido | Operadores que encargan interfaces de apuestas móviles | Simplificar la navegación entre información del evento, selección y confirmación de apuesta | Integrar los cambios en el flujo de transacciones del operador | Desarrolladores de interfaces móviles y operadores de casas de apuestas deportivas |
| Retención de jugadores de póker en los canales existentes | Un operador reporta una base establecida de jugadores de póker activos mensualmente | Operadores de casino que atienden a clientes recurrentes de póker | Mantener un acceso consistente a la cuenta y al servicio de póker en todos los canales compatibles | Sostener la participación recurrente a un costo de servicio económico | Operadores de póker como Codere Online y proveedores de servicios |
| Fuente: Mordor Intelligence | |||||
Retener a los clientes de póker en los canales que ya utilizan ofrece a los operadores una oportunidad de servicio específica. Codere Online reportó más de 1.300 usuarios únicos de póker activos mensualmente en México en todos sus canales existentes en febrero de 2026. Esa base mensual específica de Codere Online otorga al trabajo de retención una población de clientes medible, convirtiendo la consistencia entre canales en un objetivo de servicio concreto para el operador.
Desarrollos Recientes de la Industria
- Jul 2026: La Dirección General de Juegos y Sorteos de México suspendió el dominio bet365.mx, que estaba vinculado a Ganador Azteca, subsidiaria de Grupo Salinas.
- Jun 2026: Altenar acordó proporcionar tecnología de casa de apuestas deportivas para las marcas jubilee.mx y vivento.mx del Logrand Entertainment Group y sus locales de casino en México. El plan de despliegue anunciado incluyó integración minorista a través de la plataforma de Calimaco.
- Mar 2026: Codere Online integró títulos de RubyPlay y Koala Games en su oferta de casino en línea en México a través de una asociación con el proveedor de contenido RubyPlay.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El mercado de juegos de azar en línea en México mide los ingresos brutos de juego anuales provenientes de apuestas con dinero real con licencia ofrecidas a través de plataformas conectadas a internet. El juego contabilizado es el de usuarios ubicados físicamente en México.
Exclusiones del alcance: Se excluyen la facturación de casinos terrestres, los ingresos brutos de juego de operadores extraterritoriales sin licencia mexicana, los juegos gratuitos y los juegos de casino sociales, así como el software de juegos de azar y los servicios de pago vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Juego
- Apuestas Deportivas
- Juegos de Casino
- Lotería
- Bingo
- Por Plataforma
- Computadora de Escritorio/Portátil
- Móvil/Tableta
- Por Grupo de Edad
- Menores de 25 Años
- 25-40 Años
- Mayores de 40 Años
- Por Región (México)
- Norte
- Norte Central
- Centro
- Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas ilustrativas como el indicador de uso de internet del Banco Mundial, el análisis del IEPS de BDO México, los resultados anuales de Codere Online y el informe anual de Betsson AB ayudan a describir el acceso digital de México, los cambios fiscales, los ingresos netos de juego de los operadores y las medidas de verificación financiera. Estas fuentes ayudan a establecer el contexto de la demanda, las condiciones regulatorias y el significado de las medidas reportadas por las empresas.
Los archivos complementarios de empresas, los materiales para inversores, las presentaciones publicadas de operadores y los informes sectoriales de reputación pueden verificar la actividad, la combinación de productos, las tendencias de clientes y los cambios en las condiciones operativas locales. Estas fuentes nombradas no son exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con operadores en línea con licencia, gerentes de productos de casas de apuestas deportivas y casino, especialistas regulatorios y legales mexicanos, y proveedores relevantes de tecnología o pagos pondrían a prueba los supuestos basados en fuentes sobre el mercado con licencia. Los encuestados aclararían cómo se registran los ingresos brutos de juego del operador, la atribución por juego y plataforma, y la evidencia por grupo de edad, con los analistas documentando cualquier brecha no resuelta y triangulando los conflictos con archivos independientes, indicadores oficiales y otras evidencias específicas de México.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación descendente comienza con los ingresos brutos de juego anuales de apuestas en línea con licencia de jugadores en México, contando las apuestas menos las ganancias una vez a nivel del operador. Los analistas utilizan los ingresos netos de juego y las divulgaciones de clientes activos de los operadores, los indicadores de uso de internet y acceso móvil de México, la combinación de juegos y dispositivos, los cambios fiscales y de licencias, y el calendario deportivo para delimitar el valor nacional. Estos insumos indican la demanda alcanzable, la monetización observada, la combinación de productos y los cambios en las condiciones operativas. Cuando las divulgaciones incluyen el volumen de apuestas, los analistas separan el flujo de apuestas de los ingresos brutos de juego utilizando la conciliación de ingresos reportada por el operador o una medida de retención respaldada. Aunque la conectividad y los calendarios de eventos indican la demanda potencial, no reemplazan el límite de ingresos brutos de juego del operador con licencia.
Una regresión multivariante puede relacionar la serie histórica de ingresos brutos de juego con los cambios en el alcance de usuarios conectados, la actividad del operador, la combinación de productos y las condiciones regulatorias, con análisis de escenarios para cambios fiscales o de política relevantes y grandes eventos deportivos. Las participaciones de segmento para apuestas deportivas, juegos de casino, lotería y bingo, para escritorio/portátil y móvil/tableta, y para los grupos de edad especificados se construyen a partir de los ingresos reportados por producto o dispositivo del operador, la evidencia de clientes y los indicadores de consumo específicos de México, y luego se verifican con el total. Los analistas utilizan verificaciones ascendentes selectivas combinando los ingresos netos de juego disponibles del operador con licencia o los volúmenes de apuestas muestreados con medidas de retención respaldadas, en lugar de tratar una muestra incompleta de operadores como el mercado completo. Los analistas documentan cualquier vertical o división de segmento omitida, comparan la evidencia restante con señales de mercado independientes y utilizan un juicio explícito solo cuando la brecha no puede resolverse a partir de los registros de fuentes. Los encuestados primarios pueden cuestionar los impulsores y la lógica de pronóstico a nivel de variable, tras lo cual los insumos no respaldados se revisan o se excluyen.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon el modelo de ingresos brutos de juego con los archivos independientes de operadores, los indicadores de clientes y conectividad, los cambios fiscales y regulatorios, y las señales de mercado publicadas. Investigan los valores atípicos, concilian las diferencias en volumen de apuestas, ingresos, período y cobertura, y enrutan los supuestos corregidos a través de la revisión de analistas antes de la aprobación. Un conflicto de fuentes relevante o un movimiento inexplicable activa el recontacto con los encuestados cuando corresponde. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento regulatorio, fiscal o de mercado relevante en México cambia sus insumos, y recibe una revisión fresca de fuentes y varianzas antes de la entrega.
Tamaño del Mercado de Juegos de Azar en Línea en México de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de juegos de azar en línea en México mide los ingresos brutos de juego anuales provenientes de apuestas con dinero real con licencia ofrecidas a través de plataformas conectadas a internet.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de segmento para apuestas deportivas, juegos de casino, lotería y bingo, para escritorio/portátil y móvil/tableta, y para los grupos de edad especificados se construyen a partir de los ingresos reportados por producto o dispositivo del operador, la evidencia de clientes y los indicadores de consumo específicos de México, y luego se verifican con el total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,05 mil millones de USD (2027) | |
| Revista Sectorial A | 3,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 204,8% superior al valor de este informe para 2027 de 1,05 mil millones de USD, 2 años después. Su proyección de ingresos brutos de juego en línea nacional abarca el canal en línea total, incluida la actividad fuera del límite del operador con licencia, lo que eleva su total reportado. |
| Consultora Global B | 0,91 mil millones de USD (2023) | En su base de 2023, esta estimación es un 13,3% inferior al valor de este informe para 2027 de 1,05 mil millones de USD, 4 años después. Su año de medición anterior y su trayectoria de crecimiento publicada más rápida sitúan la estimación en una trayectoria de mercado más antigua. |
Los analistas de Mordor Intelligence triangularon el modelo de ingresos brutos de juego con los archivos independientes de operadores, los indicadores de clientes y conectividad, los cambios fiscales y regulatorios, y las señales de mercado publicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de juegos de azar en línea en México?
Se proyecta que se expanda desde 1,05 mil millones de USD en 2027 hasta 1,53 mil millones de USD para 2032, con un CAGR del 7,85% entre 2027 y 2032.
¿Qué impulsa la demanda de juegos de azar en línea con licencia en México?
El aumento de la participación con dinero real y el mayor acceso a internet respaldan la demanda. El INEGI reportó el uso de internet entre el 86,1% de las personas de 6 años o más en México en 2025.
¿Qué tipo de juego lidera las apuestas en línea en México?
Las apuestas deportivas tuvieron el 59,15% del mercado de juegos de azar en línea del país en 2026 y se prevé que crezcan más rápido con un CAGR del 17,1% entre 2027 y 2032.
¿Qué empresas son los principales competidores en la industria de juegos de azar en línea de México?
Los principales competidores incluyen Grupo Caliente (Caliente Interactive), Codere Online Luxembourg S.A., Bet365 Group Ltd, Logflex MT Limited y Super Group (SGHC) Limited.
¿Qué desafío afecta la rentabilidad de los operadores en línea con licencia?
La tasa del IEPS de México para juegos con apuestas y sorteos aumentó del 30% al 50% el 1 de enero de 2026, incrementando la carga fiscal sobre las ofertas en línea cubiertas.
¿Qué geografía mexicana lidera la demanda de juegos de azar en línea?
La región Central es la mayor geografía. La tasa de acceso a internet en los hogares de la Ciudad de México del 90,5% en 2025 proporciona un contexto de conectividad favorable.