
Tamaño y Participación del Mercado de Cigarrillos
Análisis del Mercado de Cigarrillos por Mordor Intelligence
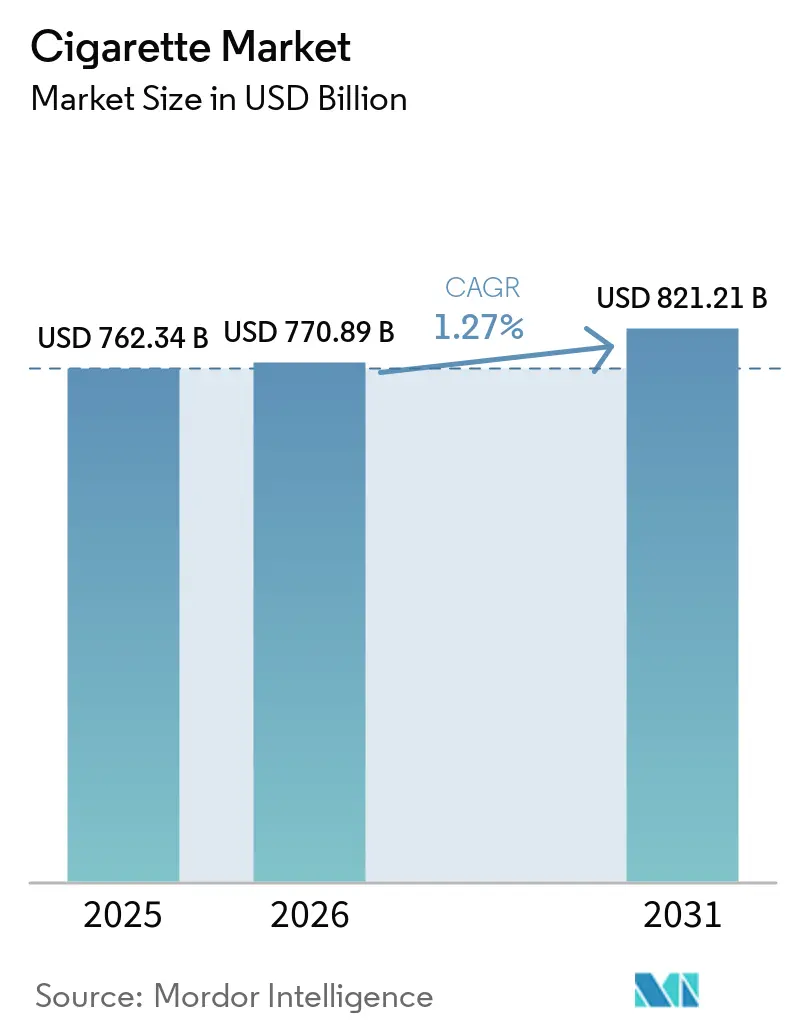
El tamaño del mercado de cigarrillos se estima en 770,9 mil millones de USD en 2026 y se proyecta en 780,7 mil millones de USD en 2027, alcanzando 825,4 mil millones de USD para 2032, con una CAGR del 1,12% de 2027 a 2032.
La dependencia sostiene el gasto recurrente en cigarrillos, mientras que el crecimiento de los ingresos puede respaldar la tolerancia al precio entre los fumadores existentes. La conciencia sobre los riesgos para la salud y el movimiento hacia alternativas sin humo limitan esa demanda, haciendo que la retención de valor sea más importante que la expansión amplia del volumen. El aumento del impuesto al cigarrillo en India bajo una nueva estructura de GST e impuestos especiales a partir de febrero de 2026 añade una restricción fiscal. La inversión en marcas y las mejoras de producción específicas ofrecen a los fabricantes de cigarrillos formas de atender la demanda diferenciada de adultos, incluidos los formatos de cápsulas con sabor. La competencia, en consecuencia, favorece la combinación de una posición de precio viable con una oferta de cigarrillos que siga siendo comercialmente viable bajo las restricciones de empaquetado y ventas.
Conclusiones Clave del Informe
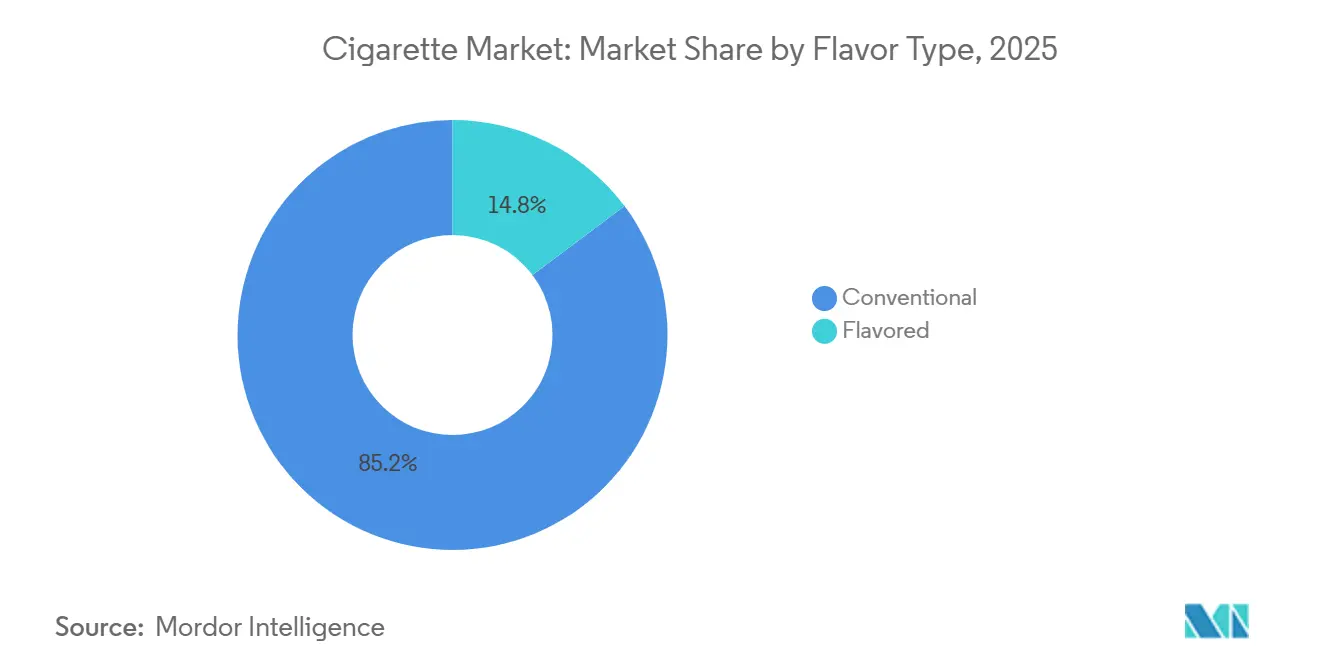
- Por tipo de sabor, los cigarrillos sin sabor tuvieron una participación del 85,07% en el mercado de cigarrillos en 2026, mientras que los cigarrillos con sabor son el segmento de más rápido crecimiento con una CAGR del 2,3% de 2027 a 2032.
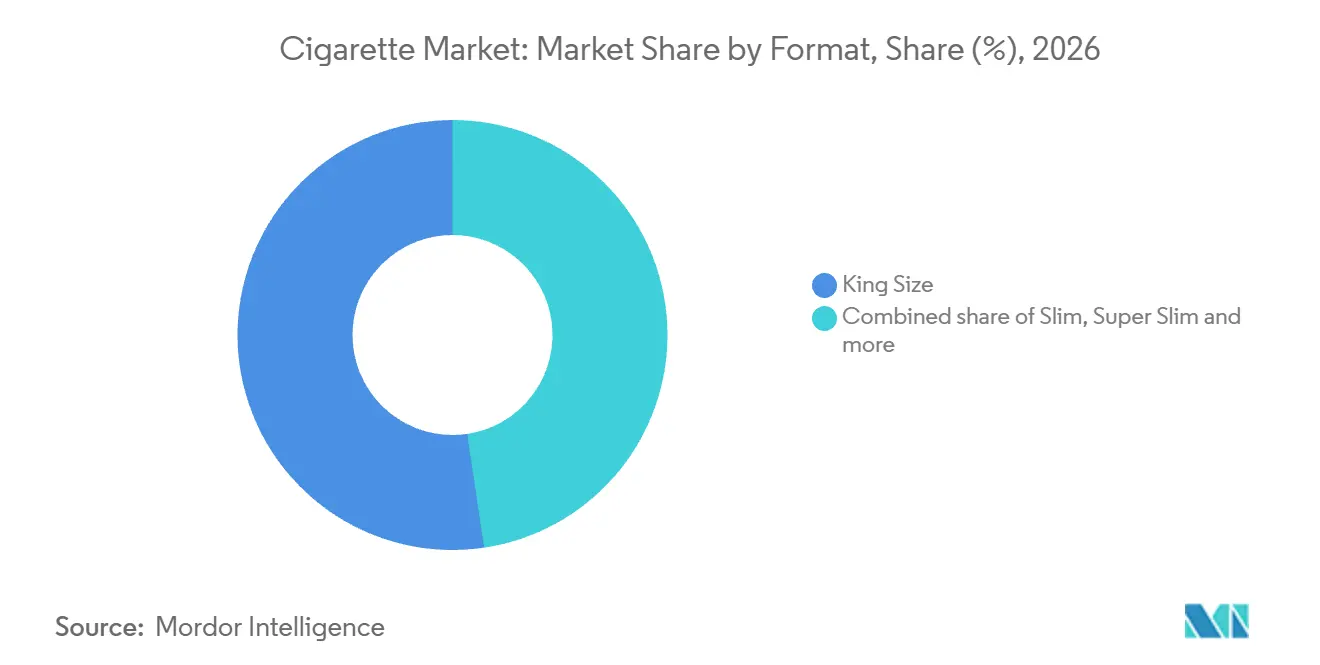
- Los cigarrillos king size lideraron los formatos con una participación del 52,35% del tamaño del mercado de cigarrillos en 2026, y se prevé que los cigarrillos súper delgados crezcan más rápido con una CAGR del 2,2% de 2027 a 2032.
- La categoría masiva lideró con el 90,11% de los ingresos del mercado en 2026, mientras que los cigarrillos premium son el segmento de más rápido crecimiento con una CAGR del 2,85% de 2027 a 2032.
- Los hombres representaron el 84,39% de los ingresos entre los usuarios finales en 2026, y se prevé que las mujeres sean el segmento de más rápido crecimiento con una CAGR del 2,25% de 2027 a 2032.
- Las tiendas de conveniencia/supermercados lideraron la distribución con el 45,51% de los ingresos del mercado en 2026, mientras que las tiendas minoristas en línea son el segmento de más rápido crecimiento con una CAGR del 2,55% de 2027 a 2032.
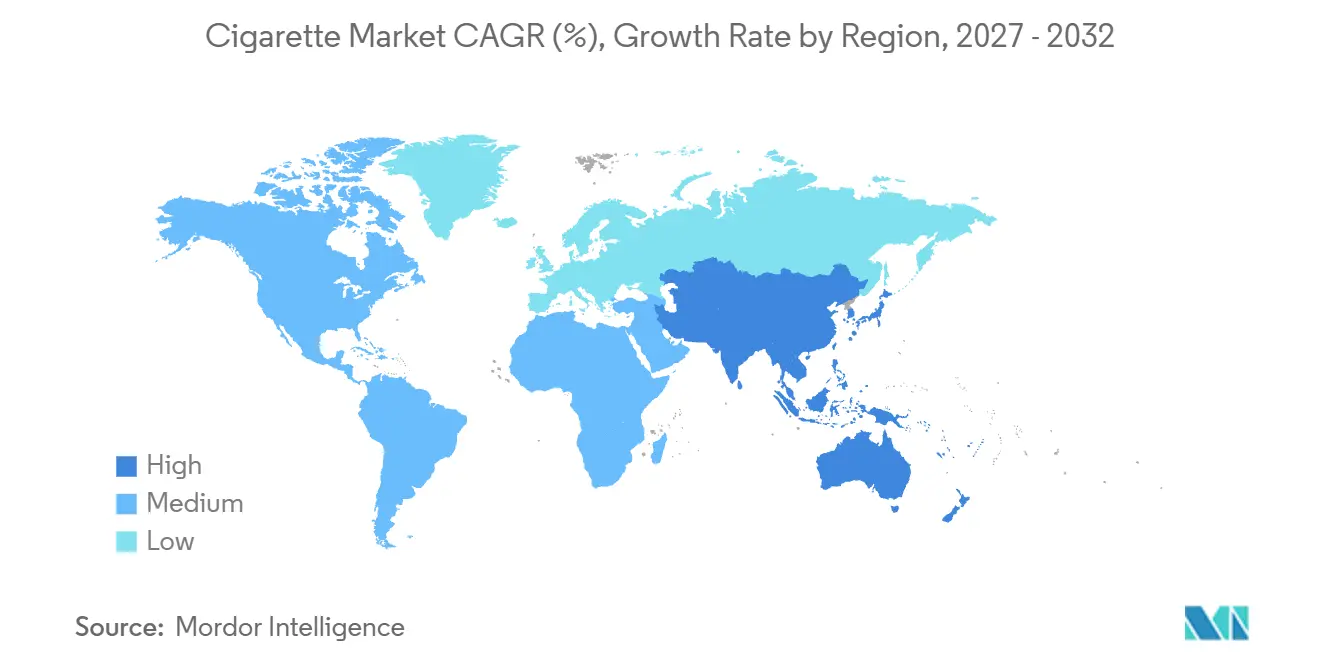
- Entre las geografías, Asia-Pacífico lideró con el 48,84% de los ingresos del mercado en 2026 y también se prevé que crezca más rápido con una CAGR del 2,3% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adicción a la Nicotina que Garantiza una Lealtad Resiliente del Consumidor | +1.5% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Tendencia Creciente de Premiumización | +1.1% | República Federal de Alemania | Mediano plazo (2-4 años) |
| Aumento de los Ingresos Disponibles en Mercados Emergentes | +0.9% | República Popular China | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en la Producción | +0.6% | República Socialista Democrática de Sri Lanka | Mediano plazo (2-4 años) |
| El Marketing Efectivo y la Influencia de Pares Sostienen la Demanda entre los Millennials | +0.2% | Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Introducción de Sabores Herbales y Sin Nicotina | +0.1% | República Popular China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adicción a la Nicotina que Garantiza una Lealtad Resiliente del Consumidor
La dependencia a la nicotina sostiene la demanda persistente de cigarrillos incluso cuando los consumidores tienen razones para reducir el gasto en tabaco. La OMS vincula la dificultad de reducir el gasto en tabaco con su carácter adictivo e identifica los cigarrillos como la forma más común de consumo de tabaco en todo el mundo.[1] Para los fabricantes de cigarrillos, ese mecanismo proporciona una base para la demanda recurrente de los fumadores existentes, aunque la dependencia no garantiza la lealtad a una marca en particular. Su importancia comercial radica en sostener el gasto a través de ocasiones de compra repetidas, lo que otorga a los proveedores establecidos una base de demanda a la que atender. La resiliencia de ingresos resultante es más sólida a nivel de categoría de producto, dejando a los productores individuales expuestos al cambio de marca cuando sus precios u ofertas se vuelven menos atractivos.
Tendencia Creciente de Premiumización
La premiumización crea una vía para el crecimiento de los ingresos del mercado de cigarrillos mediante un mayor valor de marca dentro de determinados segmentos de precio. En los 6 meses finalizados en marzo de 2026, Imperial Brands señaló que las inversiones en Davidoff y Gauloises respaldaron el crecimiento de su participación en el segmento premium en Alemania. Esa experiencia conecta el impulsor con una palanca comercial concreta, ya que el gasto en marcas específicas puede competir por compras de mayor valor dentro de un negocio de cigarrillos establecido. Para los fabricantes, la oportunidad relevante es obtener una mayor proporción del gasto premium en lugar de depender únicamente de cigarrillos adicionales vendidos. El resultado alemán de Imperial apunta a la competencia dentro del segmento premium, donde la inversión en capital de marca puede captar gasto sin requerir un cambio generalizado en las preferencias de cigarrillos.
Aumento de los Ingresos Disponibles en Mercados Emergentes
Un mayor ingreso familiar real puede respaldar el gasto en cigarrillos al reducir la presión de optar por productos más baratos tras un aumento de precio. El ingreso disponible per cápita de China aumentó un 4,4% en términos reales en los primeros 3 trimestres de 2026 respecto al año anterior.[2] Para los fabricantes que atienden a fumadores adultos existentes, ese aumento crea margen para mantener los segmentos de precio sin depender enteramente del consumo adicional. La oportunidad comercial es, por tanto, una mayor tolerancia al precio, con beneficios potenciales tanto para las marcas cotidianas como para las actualizaciones selectivas. El crecimiento de los ingresos respalda el valor de las compras repetidas de manera más directa, haciendo que la asequibilidad dentro de una base de clientes establecida sea más relevante que asumir que los ingresos crecientes reclutan automáticamente nuevos fumadores.
Avances Tecnológicos en la Producción
Las mejoras de producción pueden respaldar la demanda al aliviar una restricción de capacidad dentro de la categoría de cigarrillos que necesita producción adicional. Ceylon Tobacco Company amplió la capacidad en un 30% adicional en una línea existente en Sri Lanka para cigarrillos de 67 mm mediante una mejora completada en el segundo semestre de 2025. La empresa centró intervenciones locales específicas en aumentar la velocidad y la producción total de la maquinaria existente tras identificar la necesidad de mayor capacidad en esta categoría. La ganancia provino de la maquinaria de 67 mm instalada, concentrando el beneficio comercial de la expansión en la demanda de ese formato particular de cigarrillo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Normas de Empaquetado Genérico y Propuestos Límites de Nicotina | -1.2% | Australia y Estados Unidos | Mediano plazo (2-4 años) |
| Conciencia sobre los Riesgos del Tabaco para la Salud | -1.1% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Cambio hacia Alternativas Sin Humo como los Cigarrillos Electrónicos | -0.7% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Campañas Agresivas de Salud Pública | -0.3% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Normas de Empaquetado Genérico y Propuestos Límites de Nicotina
Las restricciones al diseño del empaque reducen las formas en que los fabricantes pueden diferenciar los cigarrillos en el punto de venta. Las Regulaciones de Salud Pública (Tabaco y Otros Productos) de Australia de 2024 exigen un color estandarizado y un acabado mate para el empaque primario y secundario de productos de tabaco. Estas especificaciones limitan el retorno comercial disponible del empaque diferenciado, incluso cuando un productor puede mantener su nombre de marca. En enero de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos propuso un límite máximo de 0,70 mg de nicotina por gramo de tabaco total en cigarrillos terminados y ciertos otros productos de tabaco combustionado terminados. Dicho límite de contenido añadiría una restricción al desarrollo de productos si se finalizara y entrara en vigor. El rediseño del empaque por sí solo sería, por tanto, insuficiente para los fabricantes que enfrentan ambos regímenes, ya que el límite propuesto en los Estados Unidos requeriría cumplimiento dentro del propio cigarrillo.
Conciencia sobre los Riesgos del Tabaco para la Salud
La conciencia sobre los riesgos del tabaco limita la demanda de cigarrillos tanto mediante la prevención del inicio como por la pérdida de usuarios existentes. La OMS señala que las enérgicas campañas antitabaco y las advertencias pictóricas previenen el inicio del consumo de tabaco entre niños y otros grupos vulnerables, y aumentan el abandono entre los consumidores de tabaco. Para los proveedores de cigarrillos, el abandono puede eliminar un flujo de compras repetidas en lugar de simplemente desplazar el gasto entre marcas. Prevenir el inicio también limita la demanda de reemplazo, haciendo que la restricción sea relevante más allá del efecto inmediato de una advertencia en una sola compra. Los aumentos de precio pueden defender los ingresos en las ventas retenidas, pero no pueden recuperar el consumo que desaparece cuando los usuarios abandonan la categoría, dejando a los fabricantes con una base de demanda más estrecha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sabor:
Demanda Establecida Sin Sabor y Variedad de CápsulasLos cigarrillos sin sabor fueron el segmento más grande, representando el 85,07% de los ingresos del mercado en 2026. Los cigarrillos sin mentol representaron el 69,6% de los paquetes de cigarrillos vendidos al por menor en los Estados Unidos en 2025, con productos refrescantes y otros sin mentol con sabor medidos por separado en las estimaciones de la Fundación CDC. Los cigarrillos de mentol representaron el 30,3% de los paquetes en las mismas estimaciones de los Estados Unidos. Para los proveedores sin sabor, este equilibrio hace que las compras establecidas sin mentol sean una base de ventas más grande a defender que la categoría de mentol disponible para los competidores orientados al sabor.
Los cigarrillos con sabor son el segmento de más rápido crecimiento, con una CAGR prevista del 2,3% de 2027 a 2032. Intercontinental Trading Corp., un importador y distribuidor, lanzó Black Jack Supasawa Random 5 en las tiendas de tabaco de Japón el 9 de junio de 2025. El cigarrillo king size de fabricación surcoreana ofrece cápsulas de sabor de piña, limón, mango, arándano y pomelo empacadas aleatoriamente. Combinar opciones de sabor dentro de un mismo paquete proporciona una forma de diferenciar la oferta con sabor sin cambiar el formato del cigarrillo. El empaque aleatorio convierte la variedad en la propuesta para los compradores adultos, colocando el atractivo del surtido por encima de la certeza sobre un sabor particular.

Por Formato:
Escala King Size y Valor de Marca Súper DelgadoLos cigarrillos king size representaron una participación del 52,35% en el mercado de cigarrillos en 2026, convirtiéndose en el segmento más grande por formato. Demerara Tobacco Company informó que la demanda de la marca Lucky Strike en Guyana aumentó un 8% en 2025 frente a 2024 tras su relanzamiento en formato king size en 2024. La secuencia muestra un formato establecido participando en la renovación de marca, dando a un productor una forma de refrescar su oferta mientras mantiene una presentación familiar del cigarrillo.
Los cigarrillos súper delgados son el segmento de más rápido crecimiento, con una CAGR proyectada del 2,2% de 2027 a 2032. La marca súper delgada ESSE de KT&G registró más de 700 millones de USD en ingresos fuera de Corea en 2025. En enero de 2025, KT&G estableció una filial legal en Uzbekistán tras exportar cigarrillos ESSE ultra delgados localizados allí desde 2023. La entidad local crea una vía operativa para un producto ya localizado, convirtiendo el desarrollo de un negocio de exportación existente en un mecanismo de expansión concreto para el segmento súper delgado.
Por Categoría:
Asequibilidad Masiva y Ejecución de Marca PremiumLos cigarrillos masivos representaron una participación del 90,11% del tamaño del mercado de cigarrillos en 2026, convirtiéndose en el segmento más grande de la categoría. En enero de 2026, Crisil caracterizó los cigarrillos masivos de India como más cortos de 65 mm y describió la categoría como altamente sensible al precio. Esa característica del cliente pone el énfasis comercial en mantener una oferta accesible, incluso cuando un productor busca un mayor retorno por cigarrillo. La propuesta masiva puede perder su propósito si las iniciativas de ingresos llevan el producto más allá de la posición de precio que define su atractivo. Preservar el punto de precio accesible de la oferta sub-65 mm puede dejar a los productores indios absorbiendo parte de un aumento de impuestos, comprimiendo el retorno por cada cigarrillo.
Los cigarrillos premium son el segmento de más rápido crecimiento, con una CAGR proyectada del 2,85% de 2027 a 2032. Ceylon Tobacco Company señaló que su campaña de capital de marca John Player Gold Leaf y una distribución más sólida resultaron en un crecimiento de volumen y valor superior al previsto en el segmento premium aspiracional de Sri Lanka en 2025. La campaña y la respuesta de distribución abordaron diferentes palancas comerciales, vinculando la relevancia de la marca con la capacidad de atender la demanda. El resultado de John Player Gold Leaf convierte una deficiencia de distribución en un riesgo para el retorno de la inversión en marca.
Por Usuario Final:
Escala del Comprador Masculino y Sensibilidad al Precio FemeninaLos hombres fueron el segmento de usuarios finales más grande, representando el 84,39% de los ingresos del mercado en 2026. La OMS estimó 731 millones de fumadores masculinos de cigarrillos frente a 116 millones de fumadoras de cigarrillos de 15 años o más en todo el mundo en 2024, incluidos los usuarios de otros productos de tabaco. Para los proveedores que eligen dónde concentrar el esfuerzo de retención, la base de clientes masculinos ofrece, por tanto, el mayor grupo de fumadores de cigarrillos existentes.
Las mujeres son el segmento de más rápido crecimiento, con una CAGR proyectada del 2,25% de 2027 a 2032. En el Reino Unido, alrededor de 2,1 millones de mujeres declararon ser fumadoras actuales de cigarrillos en 2025. En 2025, Philip Morris ČR a.s. ajustó los precios de 2 variantes de cigarrillos súper delgados para atender mejor la sensibilidad al precio de las consumidoras adultas en la República Checa y Eslovaquia. La respuesta de precios sitúa la asequibilidad dentro de la estrategia comercial para este grupo de usuarios finales, junto con la existencia de una población fumadora establecida. Una oferta de cigarrillos dirigida a un grupo de clientes adultos definido sigue necesitando una posición de precio viable para traducir esa propuesta en un negocio repetible.
Por Canales de Distribución:
Alcance de las Tiendas y la Economía del Cumplimiento en LíneaLas tiendas de conveniencia/supermercados fueron el segmento más grande, representando el 45,51% de los ingresos del mercado en 2026. En 2025, el 82,9% de las ventas de cigarrillos en los Estados Unidos se realizaron a través de tiendas de conveniencia, según cifras del proveedor de datos NIQ que la asociación comercial de venta minorista de conveniencia NACS proporcionó a 2Firsts. Esta concentración del canal a nivel de país hace que la red de tiendas sea comercialmente importante para los proveedores de cigarrillos que buscan acceso a los consumidores adultos. Los fabricantes que atienden a las tiendas de conveniencia pueden obtener acceso a un gran canal de ventas establecido, haciendo que los términos y la calidad de esa relación con el minorista sean relevantes para su negocio de cigarrillos. La cobertura de la red de tiendas establece un límite práctico en las ventas accesibles en los Estados Unidos de una marca de cigarrillos, incluso donde la demanda adulta está establecida.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR prevista del 2,55% de 2027 a 2032. Para las ventas de entrega por internet en los Estados Unidos a un estado y lugar específicos, los vendedores de cigarrillos que envían por correo o mensajería deben cumplir las leyes del destino sobre impuestos especiales, recaudación de impuestos, licencias, sellado y normas de edad de venta. Deben obtener el nombre completo, la fecha de nacimiento y la dirección residencial de los compradores y verificarlos a través de una base de datos disponible comercialmente, principalmente de fuentes gubernamentales, que no pueden poseer, controlar ni modificar. Un destinatario con edad verificada debe firmar en la dirección de entrega y presentar una identificación fotográfica válida emitida por el gobierno que acredite su elegibilidad. En los Estados Unidos, integrar estas verificaciones en el proceso de pedido y entrega puede permitir a los vendedores en línea ampliar la capacidad de entrega legal sin tratar un pedido como una venta completada.
Análisis Geográfico
Mercado de Cigarrillos en Asia-Pacífico
Asia-Pacífico fue la geografía más grande con una participación del 48,84% del tamaño del mercado de cigarrillos en 2026 y es la región de más rápido crecimiento, con una CAGR prevista del 2,3% de 2027 a 2032. China produjo 2,47 billones de cigarrillos en 2025, un aumento del 0,2% respecto al año anterior. Tras el aumento del impuesto al cigarrillo en India bajo una nueva estructura de GST e impuestos especiales a partir de febrero de 2026, ITC implementó más de 30 intervenciones de portafolio en distintos puntos de precio, varias de las cuales alcanzaron una escala significativa. En un comunicado de enero de 2026, el Ministerio de Salud de Malasia señaló que su operación de cumplimiento Ops Selamat PaPa se centró en la fabricación, distribución y ventas de todos los productos para fumar. Adaptar las ofertas legales de cigarrillos en distintos puntos de precio crea una vía para retener el gasto tras el impacto fiscal en India, mientras que el enfoque de cumplimiento de Malasia hace que el cumplimiento en toda la cadena de suministro sea relevante junto con la ejecución del portafolio.
Los envíos de cigarrillos domésticos de Altria en los Estados Unidos, incluidas las unidades promocionales, cayeron un 2,8% hasta 29,42 mil millones de unidades en los 6 meses finalizados el 30 de junio de 2026, respecto al año anterior. Los envíos de cigarrillos de Philip Morris International en su región de Europa cayeron un 5,5% hasta 153,8 mil millones de unidades en 2025 en comparación con 2024. Costa Rica aplica un impuesto específico al tabaco a los cigarrillos nacionales e importados, mientras que Suiza prohíbe la venta de tabaco a menores de 18 años en todos los canales. Con América del Norte y Europa con previsión de contracción y los envíos de estos operadores establecidos en descenso, defender los ingresos otorga mayor peso a la realización de precios y la combinación de portafolio como fuentes de retorno.
América del Sur y Oriente Medio y África presentan condiciones comerciales diferentes para los proveedores de cigarrillos. Un estudio de KPMG encargado por Philip Morris Products SA estimó que los cigarrillos falsificados y de contrabando representaron el 10,7% del consumo total de cigarrillos en Argentina en 2025, el más bajo entre 10 mercados latinoamericanos y Canadá. Kenia prohíbe la venta de tabaco a menores de 18 años, con una defensa para el vendedor por intentos de verificar la edad adulta mediante la solicitud y examen de documentos legalmente especificados que se consideren razonablemente auténticos. En Egipto, Eastern Company S.A.E. produjo 56 mil millones de cigarrillos en el año finalizado en junio de 2025, en comparación con 47 mil millones en el ejercicio fiscal anterior. Las condiciones de entrada dependen, por tanto, de la competencia con el suministro ilícito en Argentina, las verificaciones documentales de edad que respaldan una defensa del vendedor en Kenia, y una base de producción doméstica en expansión en Egipto.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan las condiciones de empaquetado y acceso al mercado para los proveedores legales de cigarrillos que atienden a clientes adultos. Las licencias, la presentación del empaque y la elegibilidad del cliente afectan a diferentes partes de ese modelo comercial. El sistema de licencias de China condiciona la entrada, mientras que Gran Bretaña exige empaques de cigarrillos estandarizados para la venta minorista. Para un proveedor, asegurar la entrada y preservar la capacidad de vender una oferta de cigarrillos son, por tanto, desafíos comerciales distintos.
Tabla Regulatoria
| Factor de decisión | Canadá | Reino Unido | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Health Canada | Funcionarios de Normas Comerciales para el empaquetado en Gran Bretaña | Autoridad administrativa del monopolio tabacalero del Consejo de Estado | Anvisa | Departamento Nacional de Salud y Profesionales de Salud Ambiental |
| Instrumentos clave o dirección | Reglamento sobre Apariencia, Empaquetado y Etiquetado de Productos de Tabaco; transición condicional para minoristas hasta el 31 de octubre de 2026 | Normas de empaquetado estandarizado de Gran Bretaña y advertencias del 65% en el frente y reverso; restricción de cohorte del Reino Unido a partir del 1 de enero de 2027 | Licencias del monopolio tabacalero y reglamentos de etiquetado de empaques | RDC 838/2023; consultas de octubre de 2026 sobre empaquetado de reemplazo y advertencias en pantalla | Reglamentos de advertencia de 1995; propuesto Proyecto de Ley B33-2022 de empaquetado estandarizado, con deliberaciones del comité en agosto de 2026 |
| Efecto comercial | La excepción de dimensión de la solapa superior para empaques deslizables requiere mensajes de salud en el área de visualización especificada y el exterior deslizante; el permiso del fabricante finalizó el 31 de julio de 2026 | Presentación de empaque prescrita en Gran Bretaña; venta de tabaco en el Reino Unido prohibida a personas nacidas el 1 de enero de 2009 o después, a partir del 1 de enero de 2027 | Fabricación y comercio dependientes de licencia; grados de contenido de alquitrán y advertencias en chino en empaques y cartones de cigarrillos y puros | Advertencias sanitarias y mensajes de prohibición de venta a menores de 18 años en empaques primarios y secundarios de productos de tabaco derivados para fumar | Prohibición de venta y suministro a menores de 18 años; áreas de advertencia e información prescritas en el empaque de cigarrillos |
| Atractivo actual de la política | Medio | Bajo | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
La autorización condicional de empaquetado para minoristas de Canadá finaliza el 31 de octubre de 2026, mientras que el Reino Unido añade una restricción de cohorte de enero de 2027 a sus restricciones de empaquetado en Gran Bretaña, respaldando los juicios de endurecimiento. La calificación baja de China refleja la entrada dependiente de licencia, con continuidad de política para los proveedores legales porque la dirección de cumplimiento de diciembre de 2025 apunta al comercio ilícito sin cambiar las obligaciones de licencia o etiquetado. La calificación media de Brasil y el juicio de continuidad reflejan una obligación de advertencia cuya actualización propuesta de octubre de 2026 reemplazaría imágenes y mensajes dentro del marco de empaquetado existente. Las condiciones actuales medias de Sudáfrica podrían endurecerse mediante las restricciones propuestas de empaquetado uniforme y elementos de marca, con nombres estandarizados permitidos y deliberaciones del comité reportadas desde agosto de 2026.
Etapas de la Cadena de Valor
Esta cadena de valor compara el abastecimiento y procesamiento de hoja de tabaco, la fabricación de cigarrillos y la entrega al comercio minorista, centrándose en dónde los proveedores obtienen ingresos. En 2025, Philip Morris International obtuvo la mayor parte de la hoja de tabaco de proveedores internacionales independientes, mientras que los contratos directos con agricultores proporcionaron aproximadamente el 23% de sus requisitos globales de hoja. Universal Corporation también obtiene ingresos del procesamiento de hoja de propiedad del cliente, generalmente en mercados donde los fabricantes contratan directamente con los agricultores. Estos acuerdos separan la propiedad de la hoja del trabajo de procesamiento, permitiendo a los proveedores upstream atender tanto modelos de negocio de hoja comprada como de hoja de propiedad del cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento y procesamiento de hoja de tabaco | Proveedores y procesadores de hoja como Universal Corporation | Ventas de hoja y tarifas de procesamiento de hoja de propiedad del cliente | Hacer coincidir los grados de hoja con las especificaciones de mezcla | Calificar lotes de hoja alternativos según los requisitos de mezcla |
| Fabricación de cigarrillos terminados | Fabricantes de cigarrillos como Philip Morris International | Ventas de productos terminados | Convertir las especificaciones de hoja en productos terminados consistentes | Validar las corridas de producción antes de aumentar la producción |
| Distribución al comercio minorista | Distribuidores de fabricantes como Philip Morris International | Ventas a clientes minoristas | Elegir rutas para diferentes estructuras comerciales locales | Combinar rutas directas al comercio minorista y mayoristas donde cada una sea adecuada |
| Fuente: Mordor Intelligence | ||||
Universal informó que los acuerdos de servicios de procesamiento representaron menos del 5% de sus ingresos totales en el año finalizado en marzo de 2026. Esa combinación de ingresos muestra por qué poseer y vender hoja preparada puede importar más a los ingresos de un proveedor upstream que realizar el procesamiento únicamente. La contratación directa con agricultores cambia el punto de inicio de la propiedad de la hoja mientras mantiene un papel para los servicios de preparación. Cuando los fabricantes contratan directamente con los agricultores y utilizan los servicios de procesamiento de Universal, Universal obtiene tarifas en lugar de ingresos por venta de hoja, desplazando su papel hacia el flujo de ingresos reportado más pequeño.
Panorama Competitivo
La competencia se centra en productores multinacionales y domésticos establecidos, incluidos British American Tobacco PLC, Altria Group Inc., Japan Tobacco International, ITC Limited y Philip Morris International. British American Tobacco reportó un volumen de cigarrillos del Grupo de 218 mil millones de unidades en los 6 meses finalizados el 30 de junio de 2026, una caída del 4,6% interanual. Los envíos de cigarrillos domésticos de Altria en los Estados Unidos, incluidas las unidades promocionales, cayeron un 10,0% en 2025, con los envíos de descuento aumentando un 41,3% y Marlboro cayendo un 12,2% respecto a 2024. Esta combinación hace que la exposición competitiva sea específica al segmento de precio, ya que un productor puede enfrentar una contracción general mientras una parte más pequeña de su portafolio de cigarrillos gana volumen.
La empresa matriz de Japan Tobacco International, Japan Tobacco Inc., reportó un volumen de combustibles de 277,6 mil millones de unidades en el primer semestre de 2026, un aumento del 0,2% interanual. Su categoría de combustibles excluye los productos fabricados por contrato y los productos de riesgo reducido. Los volúmenes de Winston y Camel aumentaron un 1,7% y un 2,8%, respectivamente, en el primer semestre de 2026. Los ingresos netos del segmento de cigarrillos de ITC, netos de impuestos especiales y NCCD sobre ventas, crecieron un 8,2% en el año finalizado en marzo de 2026. La ganancia de JT mide las ventas unitarias de combustibles, mientras que la ganancia de ITC mide los ingresos netos de impuestos especiales en India, por lo que los resultados describen medidas distintas de progreso comercial.
Philip Morris International (PMI) reportó 294,2 mil millones de unidades equivalentes de envío de cigarrillos en su segmento Internacional de Combustibles en el primer semestre de 2026, una caída del 1,9% interanual. Los ingresos netos orgánicos del segmento crecieron un 3,8% en el mismo período, ya que los precios favorables más que compensaron el volumen y la combinación desfavorables. En representación de las filiales de Altria Philip Morris USA Inc. y John Middleton Co., Altria Client Services LLC instó a la Administración de Alimentos y Medicamentos el 12 de septiembre de 2025 a retirar su propuesta de estándar de rendimiento de nicotina. Para PMI, mantener los precios realizados mientras los envíos de cigarrillos caen convierte la resiliencia de ingresos en un objetivo competitivo diferente al de reconstruir el volumen.
Líderes de la Industria del Cigarrillo
-
British American Tobacco PLC
-
Altria Group Inc.
-
Japan Tobacco International
-
ITC Limited
-
Philip Morris International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
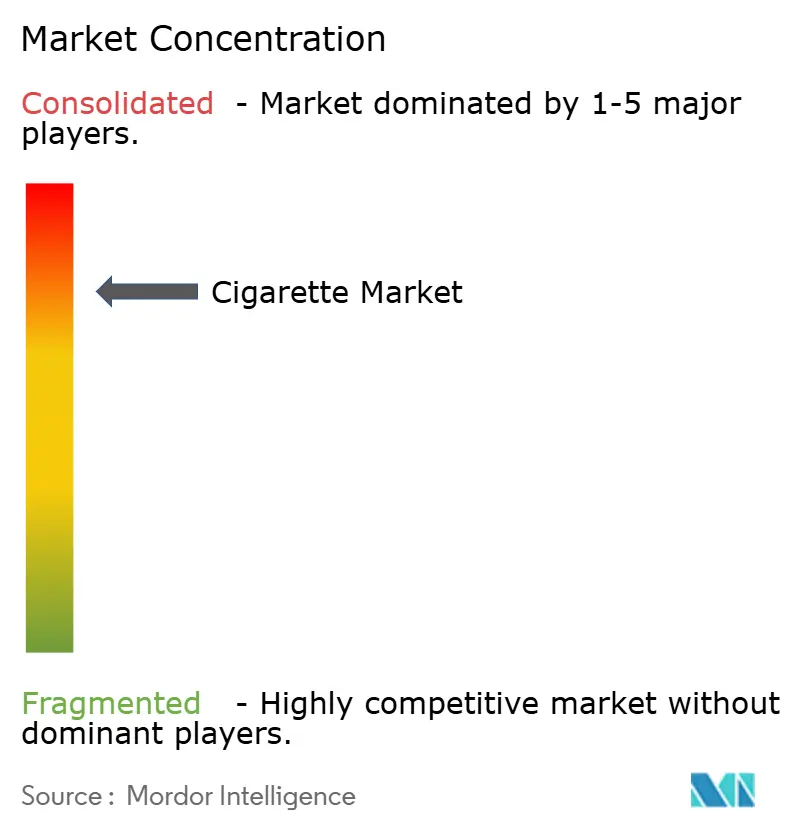
Mercado de Cigarrillos Empresas cubiertas en este informe
- China National Tobacco Corporation
- Philip Morris International
- British American Tobacco PLC
- Japan Tobacco International
- Imperial Brands PLC
- Altria Group Inc.
- ITC Limited
- KT&G Corp.
- Gudang Garam Tbk
- Djarum Group
- 22nd Century Group
- Taiwan Tobacco & Liquor Corp.
- VST Industries Ltd.
- Godfrey Phillips India Ltd.
- Vector Group Ltd.
- Scandinavian Tobacco Group
- Smoore International Holdings
- Vietnam National Tobacco Corp.
- PT Wismilak Inti Makmur
- Bulgartabac Holding AD
- Eastern Company S.A.E.
- Karelia Tobacco Company Inc.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan formas en que los productores e importadores de cigarrillos pueden preservar el suministro legal en Hong Kong a través de una transición de cumplimiento programada. Hong Kong publicó en el boletín oficial las normas de empaquetado genérico y sello de impuesto para productos de tabaco convencionales para fumar y paquetes de cigarrillos con impuesto pagado el 11 de septiembre de 2026.[3] Las medidas están programadas para entrar en vigor el 1 de marzo de 2027, con una transición de 9 meses antes de la implementación completa el 1 de diciembre de 2027. Ese calendario crea una apertura definida para adaptar las ofertas de cigarrillos y la distribución antes de que se apliquen los requisitos completos, con valor comercial vinculado al acceso continuo a las ventas legales.
Tabla de Oportunidades del Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Continuidad de marca de cigarrillos premium | Transición programada de empaquetado estandarizado | Clientes adultos existentes de cigarrillos premium | Mantener una oferta reconocible dentro de las especificaciones de empaque prescritas | Alcance reducido para la diferenciación basada en el empaque | Productores capaces de adaptar los empaques de cigarrillos premium |
| Suministro de cigarrillos con impuesto pagado y en cumplimiento | Requisito programado de sello de impuesto para paquetes con impuesto pagado | Minoristas que venden cigarrillos con impuesto pagado | Suministrar paquetes correctamente sellados y verificar el cumplimiento del lote | Los paquetes sin sello de impuesto adherido no pueden venderse ni suministrarse | Proveedores de cigarrillos en cumplimiento y minoristas legales |
| Surtidos de cigarrillos importados listos para la transición | Transición definida antes de la implementación completa | Importadores de cigarrillos que atienden a minoristas de Hong Kong | Convertir las variantes de cigarrillos importados a especificaciones de suministro en cumplimiento | Coordinar la conversión entre las variantes importadas | Importadores capaces de entregar surtidos de cigarrillos en cumplimiento |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es combinar la conversión del empaque de cigarrillos con la verificación de que los paquetes con impuesto pagado lleven el sello requerido. Un proveedor que complete únicamente el rediseño podría seguir enfrentando una prohibición de vender o suministrar paquetes sin sellar. La conversión del empaque y el manejo del sello pertenecen, por tanto, a una sola decisión de lanzamiento para cada variante de cigarrillo con impuesto pagado.
Desarrollos recientes de la industria en Mercado de Cigarrillos
- Oct 2026: Anvisa abrió consultas el 9 de octubre sobre los propuestos mensajes e imágenes de advertencia sanitaria de reemplazo para el empaquetado de productos de tabaco derivados para fumar y las pantallas minoristas en Brasil, con comentarios invitados hasta el 23 de noviembre de 2026.
- Oct 2026: KT&G inició la producción a plena escala en su nueva planta en Pasuruan, Java Oriental, Indonesia, el 6 de octubre, con 9 líneas de cigarrillos y una capacidad anual de hasta 21 mil millones de unidades programadas para la planta.
- Sep 2026: Hong Kong publicó en el boletín oficial las normas de empaquetado genérico y sello de impuesto para cigarrillos, incluidos los sellos para paquetes de cigarrillos con impuesto pagado, programadas para entrar en vigor el 1 de marzo de 2027, con una transición de 9 meses antes de la implementación completa el 1 de diciembre de 2027.
Mercado de Cigarrillos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de cigarrillos mide el valor anual de los cigarrillos de tabaco combustible fabricados en fábrica vendidos a través de canales minoristas legales en todo el mundo. Contabiliza el gasto de los usuarios finales en estos cigarrillos, con las ventas clasificadas por sabor, formato, segmento de precio, género del usuario final, canal de distribución y región.
Exclusiones del alcance: Las ventas ilegales de cigarrillos, el tabaco de liar, los puros y cigarritos, los productos de tabaco calentado y los cigarrillos electrónicos, así como los insumos y partes de cigarrillos vendidos por separado, están excluidos.
Descripción General de la Segmentación
- Tipo de Sabor
- Con Sabor
- Sin Sabor
- Formato
- Slim
- Super Slim
- King Size
- Regular
- Categoría
- Masivo
- Premium
- Usuario Final
- Hombres
- Mujeres
- Canales de Distribución
- Tiendas de Conveniencia/Supermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Medio Oriente y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como el informe de prevalencia global de la Organización Mundial de la Salud y la hoja informativa sobre tabaco, los comunicados de las oficinas nacionales de estadística y los datos de aduanas proporcionan tendencias de consumo de tabaco entre adultos, contexto de control del tabaco y verificaciones de cobertura por país.
Los informes anuales públicos de empresas como Philip Morris International y British American Tobacco proporcionan contexto de volumen, envíos y categorías de la industria para verificar la dirección y cobertura de las señales del mercado. Las presentaciones a inversores, los archivos financieros y la cobertura de prensa de reputación proporcionan contexto sobre precios, impuestos, exposición geográfica, cambios en la distribución y eventos de política u operativos con fecha. Las fuentes nombradas no son exhaustivas, ya que otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con fabricantes de cigarrillos, distribuidores de hoja de tabaco y productos terminados, y especialistas en canales minoristas verificarían si la evidencia secundaria refleja las ventas legales de cigarrillos terminados y cómo los precios, los impuestos, la combinación de productos y los cambios de canal afectan el valor reportado. Las preguntas estructuradas verificarían las asignaciones regionales y de segmentos con los registros fuente, resolverían definiciones contradictorias con preguntas de seguimiento y triangularían las estimaciones donde los datos públicos no separan las ventas de cigarrillos de los productos de tabaco adyacentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor global de los cigarrillos al por menor legales a partir de una visión de arriba hacia abajo de los mercados de cigarrillos por país y región, luego verifica los totales seleccionados con los resúmenes de envíos de proveedores y el precio minorista muestreado multiplicado por el volumen de ventas legales. La prevalencia de tabaquismo entre adultos y el consumo estimado de cigarrillos indican la base de usuarios y unidades direccionable. Las series de envíos de fabricantes y públicas verifican la dirección de ese volumen. Los precios minoristas, los cambios en los impuestos especiales y el movimiento entre los segmentos masivo y premium explican el valor por unidad, mientras que la evidencia de ventas por canal y región respalda las participaciones del mercado y los segmentos. El análisis de escenarios lleva estos insumos a través de la previsión 2027-2032, con trayectorias separadas para el volumen y el precio y la combinación realizados, mientras que las entrevistas con expertos verifican si los efectos asumidos de la prevalencia, la tributación, la combinación de productos y la regulación son comercialmente plausibles. Cuando falta la información por país, la separación del mercado legal o un valor de canal muestreado, los analistas utilizan la señal oficial o de empresa comparable más cercana, documentan la sustitución y retienen un rango para la verificación selectiva de abajo hacia arriba hasta que otra fuente independiente pueda probarlo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el total del mercado y las participaciones de los segmentos a través de indicadores de salud pública, divulgaciones de empresas, señales comerciales y minoristas, luego verifican el movimiento año a año, los precios implícitos y los totales regionales o de canal en busca de anomalías. Una segunda revisión rastrea las variaciones inusuales hasta las diferencias de definición, tiempo, moneda, impuestos o cobertura, y los analistas vuelven a contactar a un encuestado cuando un insumo material entra en conflicto con una señal independiente o una fuente cambia su base de reporte. La evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material de impuestos, regulación o mercado cambia las perspectivas, y se verifica nuevamente con las versiones actuales de las fuentes inmediatamente antes de la entrega.
Tamaño del Mercado de Cigarrillos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de cigarrillos mide el valor anual de los cigarrillos de tabaco combustible fabricados en fábrica vendidos a través de canales minoristas legales en todo el mundo.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo estima el valor global de los cigarrillos al por menor legales a partir de una visión de arriba hacia abajo de los mercados de cigarrillos por país y región, luego verifica los totales seleccionados con los resúmenes de envíos de proveedores y el precio minorista muestreado multiplicado por el volumen de ventas legales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 780,7 mil millones de USD (2027) | |
| Consultora Global A | 724 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,3% inferior al valor de este informe para 2027 de 780,7 mil millones de USD, 2 años después. Su valor de mercado publicado utiliza un año de medición anterior al de este informe, y su período de previsión declarado comienza en 2025. |
| Consultora Global B | 720,44 mil millones de USD (2024) | En su base de 2024, esta estimación es un 7,7% inferior al valor de este informe para 2027 de 780,7 mil millones de USD, 3 años después. Su valor publicado se basa en 2024, con el período de previsión de la fuente comenzando en 2025. |
Los analistas de Mordor Intelligence triangularon el total del mercado y las participaciones de los segmentos a través de indicadores de salud pública, divulgaciones de empresas, señales comerciales y minoristas, luego verifican el movimiento año a año, los precios implícitos y los totales regionales o de canal en busca de anomalías.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cigarrillos y las perspectivas de crecimiento?
El tamaño se proyecta en 780,7 mil millones de USD en 2027 y 825,4 mil millones de USD para 2032, con una CAGR del 1,12% de 2027 a 2032.
¿Qué respalda la demanda de cigarrillos?
La dependencia a la nicotina y el crecimiento de los ingresos respaldan el gasto recurrente, con el ingreso disponible per cápita real de China aumentando un 4,4% en los primeros 3 trimestres de 2026 respecto al año anterior.
¿Qué categoría de precio lidera las ventas de cigarrillos?
Los cigarrillos masivos tuvieron el 90,11% de los ingresos del mercado en 2026, mientras que se prevé que los cigarrillos premium crezcan a una CAGR del 2,85% de 2027 a 2032.
¿Qué empresas lideran la industria de cigarrillos?
Los principales actores incluyen British American Tobacco PLC, Altria Group Inc., Japan Tobacco International, ITC Limited y Philip Morris International.
¿Cuál es un desafío regulatorio clave para los proveedores de cigarrillos?
Las regulaciones de empaquetado vigentes de Australia prescriben un color estandarizado y acabados mate para los empaques primarios y secundarios de tabaco, limitando la diferenciación del empaque de cigarrillos.
¿Qué región lidera los ingresos globales del mercado de cigarrillos?
Asia-Pacífico tuvo el 48,84% de los ingresos del mercado en 2026 y se prevé que sea la región de más rápido crecimiento, con una CAGR del 2,3% de 2027 a 2032.