
Tamaño y Participación del Mercado de Implantes Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
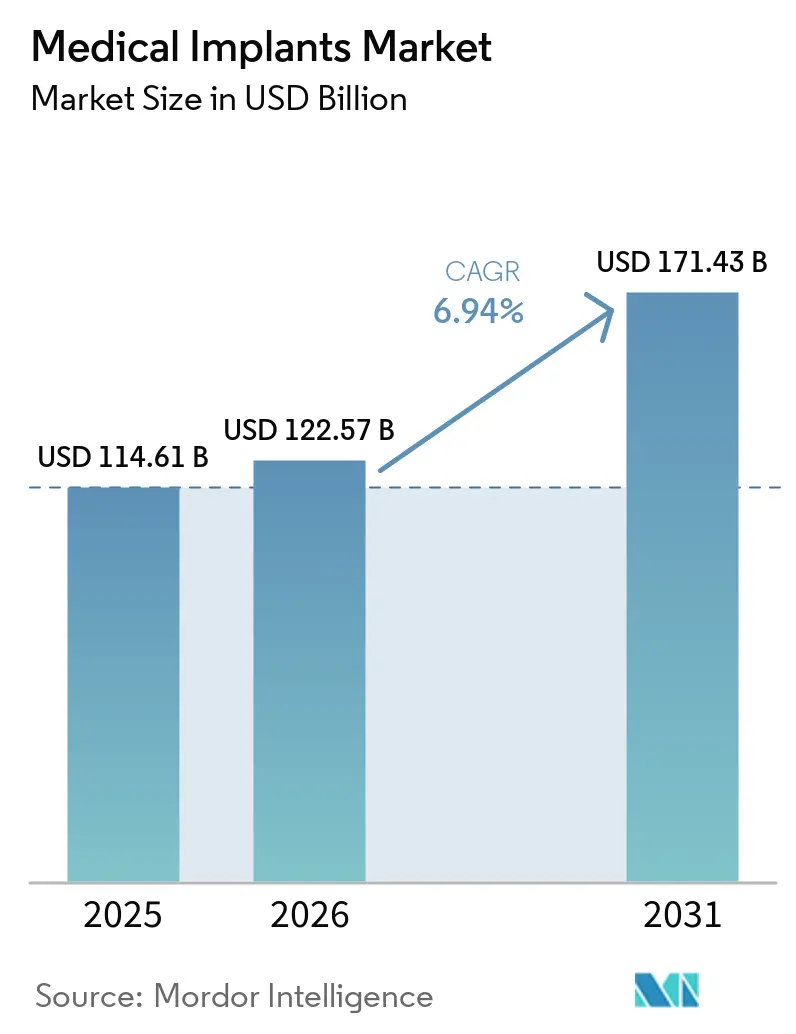
| Tamaño del Mercado (2026) | 122.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 171.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.94 % |
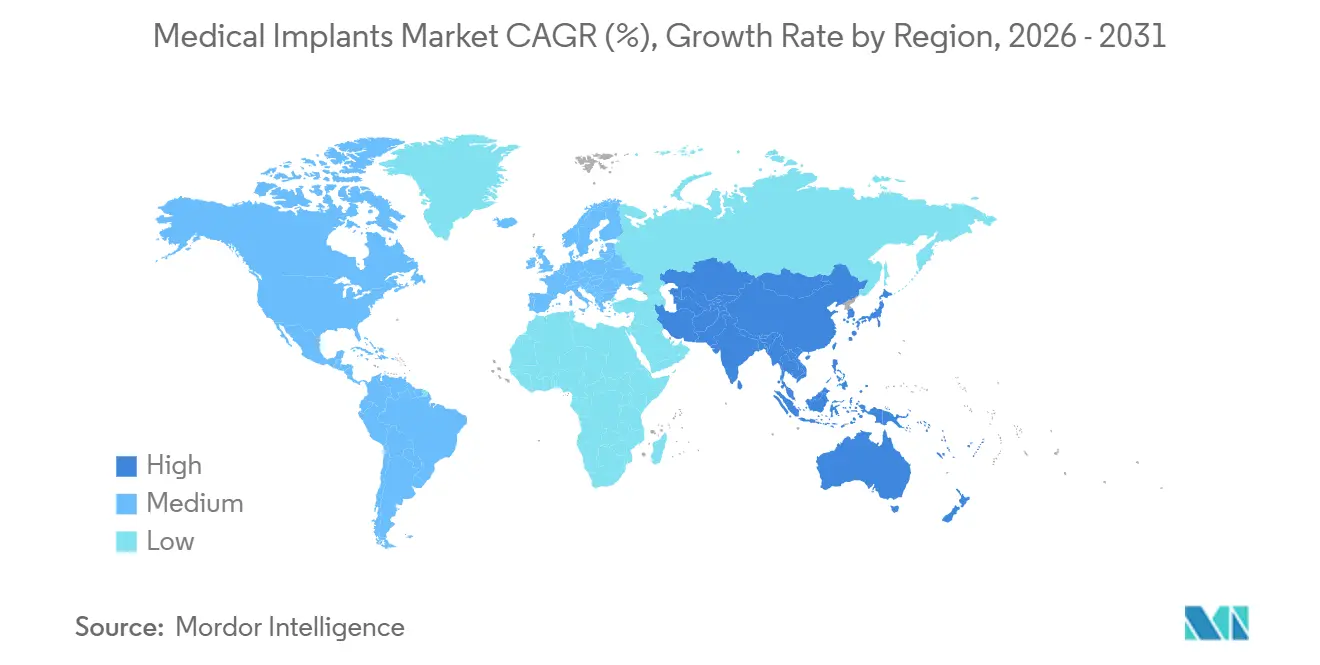
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
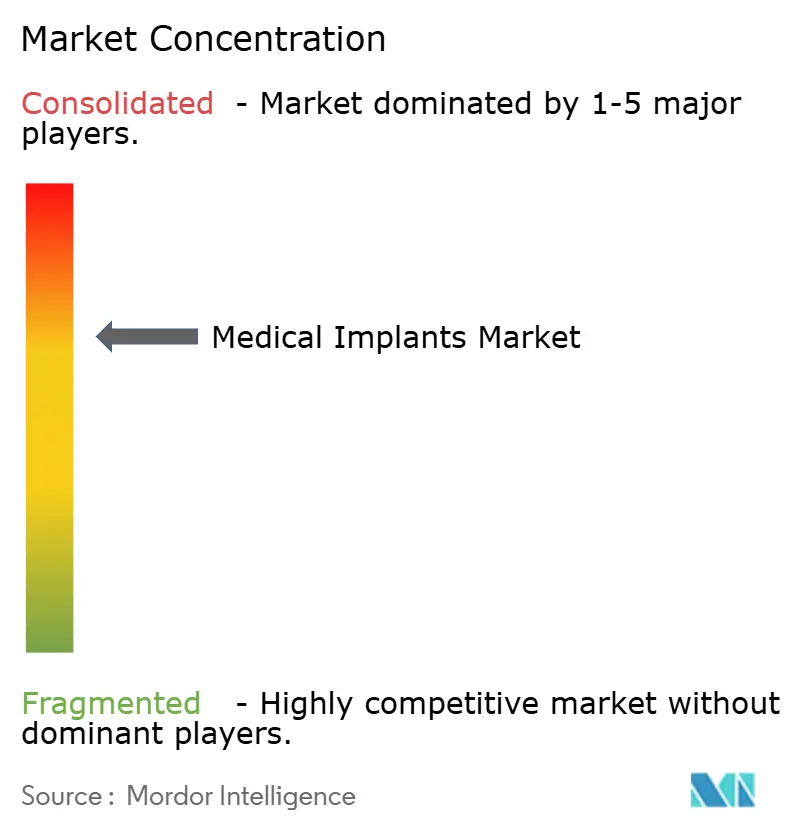
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes Médicos por Mordor Intelligence
El tamaño del Mercado de Implantes Médicos fue valorado en USD 114,61 mil millones en 2025 y se estima que crecerá desde USD 122,57 mil millones en 2026 hasta alcanzar USD 171,43 mil millones en 2031, a una CAGR del 6,94% durante el período de previsión (2026-2031). La demanda avanza en paralelo con las tendencias demográficas más amplias, los avances en ciencia de materiales y las políticas de los pagadores que canalizan más procedimientos hacia entornos ambulatorios. El envejecimiento de la población genera volúmenes sostenidos en ortopedia y cardiología, mientras que las preferencias estéticas y el aumento de los ingresos de la clase media abren nuevos segmentos para dispositivos cosméticos y dentales. Las plataformas con sensores inteligentes y la fabricación aditiva reducen los tiempos operativos y los períodos de recuperación, fomentando la adopción por parte de los proveedores incluso cuando aumenta el escrutinio del reembolso. La dinámica competitiva se mantiene moderada, con las cinco principales empresas acaparando el 42% de la participación, lo que deja margen para especialistas regionales que atienden segmentos sensibles al precio con implantes fabricados localmente y canales directos al consumidor.
Conclusiones Clave del Informe
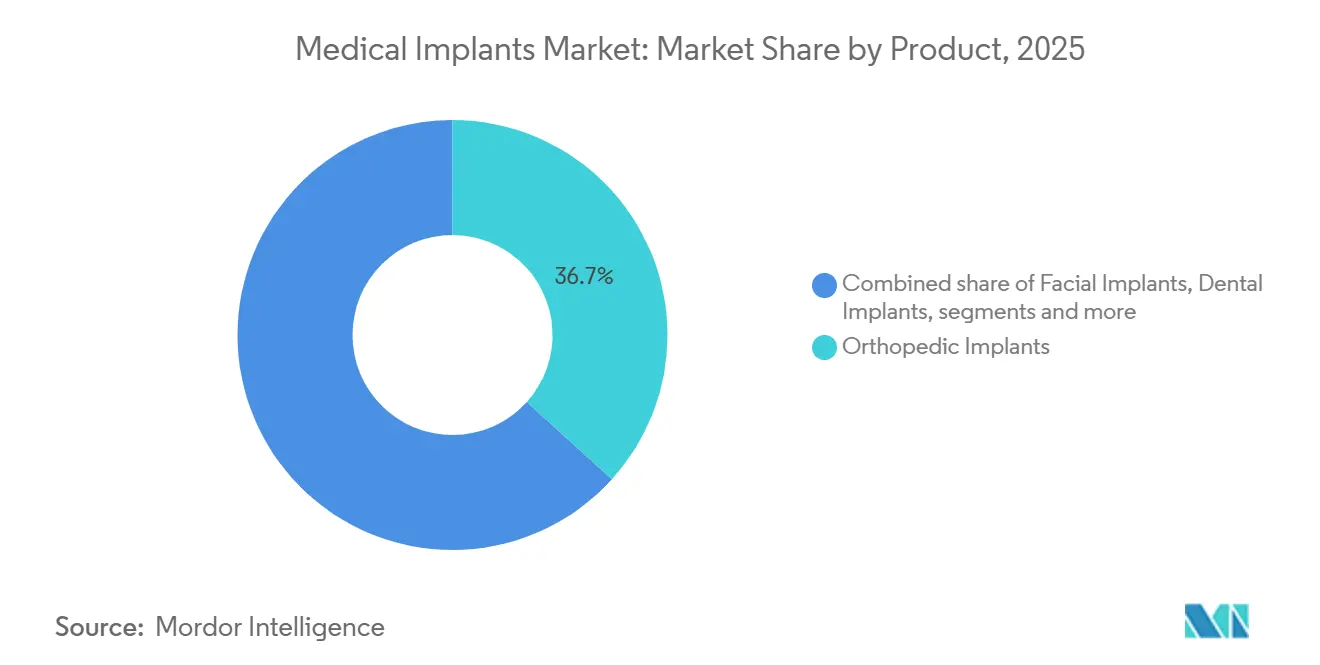
- Por producto, los implantes ortopédicos lideraron con una participación de ingresos del 36,7% en 2025, mientras que se prevé que los implantes dentales crezcan a una CAGR del 7,81% hasta 2031.
- Por material, los biomateriales metálicos representaron el 49,2% del segmento en 2025, pero los polímeros biorreabsorbibles registrarán una CAGR del 7,57% en el mismo horizonte.
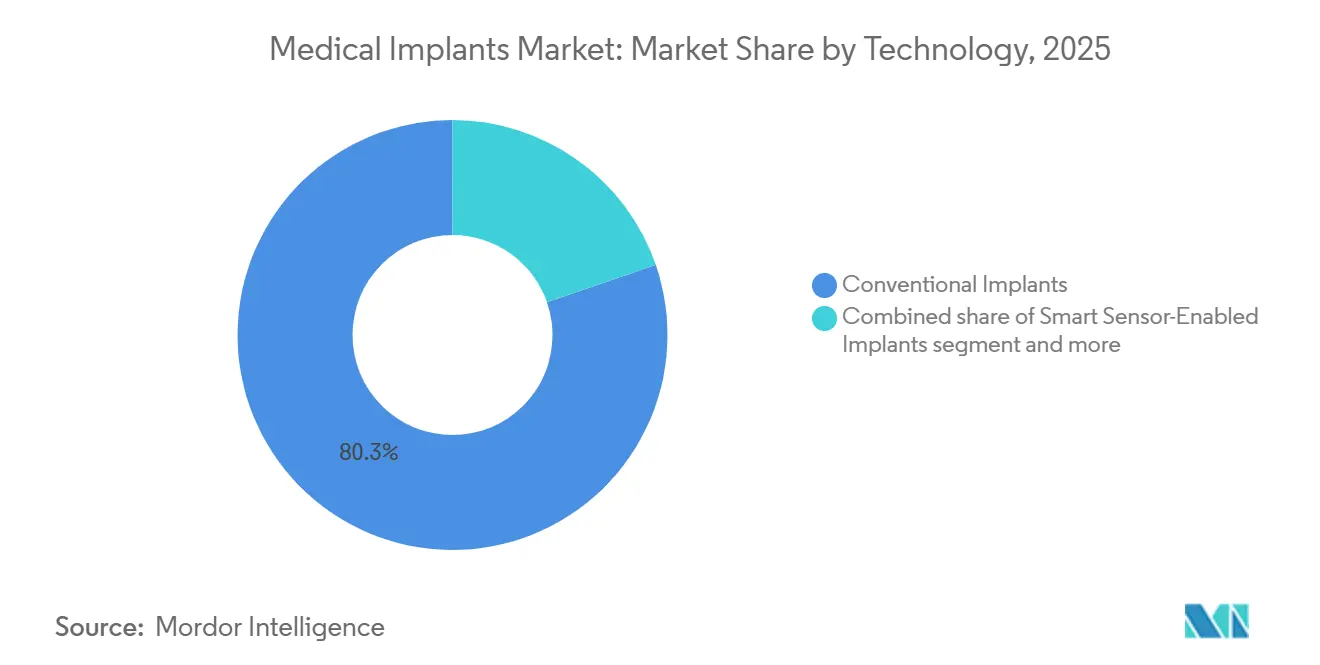
- Por tecnología, las plataformas convencionales retuvieron el 80,3% de la participación en 2025, aunque los implantes con sensores inteligentes están preparados para alcanzar una CAGR del 8,45% hasta 2031.
- Por usuario final, los hospitales captaron el 46,7% de la demanda en 2025, mientras que los centros quirúrgicos ambulatorios se expandirán a una CAGR del 7,83% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 41,3% en 2025, pero Asia-Pacífico registrará la CAGR más rápida del 8,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Implantes Médicos*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la población y mayor carga de enfermedades crónicas | +1.8% | Global, centrado en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Expansión de procedimientos electivos cosméticos y dentales | +1.2% | Global, más rápido en Asia-Pacífico y Oriente Medio | Mediano plazo (2–4 años) |
| Avances continuos en ciencia de materiales que permiten implantes ultraligeros y bioactivos | +1.0% | Centros de I+D en América del Norte y Europa; adopción en volumen en Asia-Pacífico | Mediano plazo (2–4 años) |
| Diseño asistido por modelos de lenguaje de gran escala que comprime los plazos de I+D | +0.6% | Clústeres de innovación en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desarrollo de Infraestructura Sanitaria y Turismo Médico | +1.0% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Creciente Popularidad de la Impresión 3D | +0.9% | Global, con centros en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento de la Población y la Mayor Carga de Enfermedades Crónicas Impulsan los Volúmenes de Implantes
Los adultos de 65 años o más sumaban 857 millones en todo el mundo en 2025 y superarán los 1.000 millones en 2030, impulsando una demanda sostenida de reemplazos articulares, marcapasos y lentes intraoculares [1]. Los procedimientos de artroplastia total de rodilla en Estados Unidos aumentaron a 1,2 millones en 2025, un 24% más que en 2020, mientras que los reemplazos de cadera aumentaron un 14% durante el mismo período. La adopción de dispositivos cardíacos siguió la misma tendencia, con 3,8 millones de estadounidenses viviendo con marcapasos o desfibriladores implantados en 2025. La enfermedad renal crónica, que afecta a 850 millones de personas en todo el mundo, impulsa la necesidad de injertos de acceso vascular, un subsegmento que creció un 9% interanual en 2025. Estas dinámicas poblacionales sustentan una trayectoria de crecimiento de varias décadas incluso cuando las presiones de precios aumentan por la contratación basada en valor.
La Expansión de los Procedimientos Electivos Cosméticos y Dentales Abre Nuevos Segmentos de Pacientes
Las cirugías cosméticas electivas a nivel mundial, como el aumento de senos y el contorneado facial, crecieron significativamente entre 2023 y 2025, impulsadas por la influencia de las redes sociales y la financiación en cuotas. Las colocaciones de implantes mamarios superaron los 2 millones de unidades en 2025, con dispositivos de gel de silicona representando la mayoría debido a las menores tasas de contractura capsular. Solo en Estados Unidos se realizaron casi 3 millones de procedimientos de implantes dentales en 2025. Las clínicas de Asia-Pacífico registraron un crecimiento de dos dígitos al ofrecer implantes de circonia y titanio a precios significativamente más bajos que sus homólogos occidentales, pero con una osteointegración comparable. Los turistas médicos contribuyeron significativamente a los ingresos por implantes dentales y cosméticos en Tailandia y Turquía en 2025. Esto fue impulsado por ahorros de costos sustanciales en comparación con los precios en Estados Unidos.
Los Avances Continuos en Ciencia de Materiales Permiten Implantes Ultraligeros y Bioactivos
Las estructuras de celosía de titanio-aluminio-vanadio fundidas por haz de electrones pesan significativamente menos que el titanio sólido y mantienen resistencias a la fluencia superiores a 900 megapascales, mejorando la distribución de carga en las jaulas espinales [2]. Los recubrimientos de hidroxiapatita y biovidrio aceleran la adhesión de osteoblastos, reduciendo a la mitad el tiempo de osteointegración a seis semanas y reduciendo las tasas de fallo temprano por debajo del 2% en la artroplastia primaria de cadera. Los polímeros biorreabsorbibles como el ácido poli-láctico-co-glicólico eliminan la necesidad de segundas cirugías, evitando costos de extracción de hardware de USD 8.000–12.000 por paciente. La Administración de Alimentos y Medicamentos de Estados Unidos aprobó 14 nuevas formulaciones de biomateriales en 2025, el doble del recuento de 2023, respaldando perfiles de seguridad a largo plazo. Los avances en materiales refuerzan así la trayectoria del mercado de implantes médicos hacia dispositivos más ligeros y de integración más rápida.
El Diseño Asistido por Modelos de Lenguaje de Gran Escala Comprime los Plazos de I+D
El modelo de lenguaje de gran escala interno de Zimmer Biomet procesa tomografías computarizadas y ejecuta 500 simulaciones de casos de carga durante la noche, reduciendo los ciclos de diseño de seis meses a tres semanas. Conformis utilizó herramientas similares para reducir el desperdicio de fabricación en un 18% y ahorrar USD 1.200 en material por implante de rodilla personalizado. Medtronic automatizó la extracción de datos de seguridad para las presentaciones ante la Administración de Alimentos y Medicamentos de Estados Unidos, reduciendo el tiempo de preparación de expedientes en un 40% y acelerando la aprobación en enero de 2026 de su marcapasos Micra AV2. Estas plataformas reducen las barreras de entrada para las empresas de nivel medio, aunque las cuestiones de propiedad intelectual no resueltas en torno a los diseños generados por inteligencia artificial añaden incertidumbre legal.
Análisis del Impacto de las Restricciones del Mercado de Implantes Médicos*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del escrutinio regulatorio y plazos de aprobación más largos | -0.9% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2–4 años) |
| Alto costo de los dispositivos y reembolso limitado | -1.1% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Los riesgos de ciberseguridad para los implantes inteligentes erosionan la confianza de los médicos | -0.5% | América del Norte, Europa (alta penetración de implantes inteligentes) | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro global de titanio posterior a 2027 | -0.7% | Global, impacto agudo en fabricantes de alto volumen en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Intensificación del Escrutinio Regulatorio y los Plazos de Aprobación más Largos Retrasan la Entrada al Mercado
La Administración de Alimentos y Medicamentos de Estados Unidos extendió las revisiones promedio del proceso 510(k) a 9,2 meses en 2025, ya que los evaluadores exigieron datos adicionales de biocompatibilidad para los nuevos polímeros. El Reglamento Europeo de Dispositivos Médicos obligó a los fabricantes a recertificar productos heredados con un costo combinado para la industria de EUR 5.000 millones en 2025, retrasando 37 lanzamientos en 14 meses [3]. China añadió auditorías de ciberseguridad obligatorias para los implantes conectados, extendiendo la aprobación entre seis y nueve meses y obligando al cumplimiento del cifrado con GB/T 39204. Las empresas más pequeñas a menudo carecen de la infraestructura para satisfacer estas exigencias, concentrando la participación en los operadores establecidos y ralentizando la adopción de la neuromodulación de circuito cerrado o los sensores ortopédicos inteligentes.
El Alto Costo de los Dispositivos y el Reembolso Limitado Restringen la Adopción en los Mercados Emergentes
Un sistema de reemplazo total de rodilla cuesta entre USD 8.000 y USD 15.000 en India, donde el gasto público en salud promedia USD 73 per cápita, lo que restringe el acceso a los hospitales urbanos y a los turistas médicos. El plan público de Brasil reembolsa solo el 40% de los gastos en implantes ortopédicos, lo que obliga a los pacientes a pagar de su bolsillo o a aplazar la cirugía. La mayoría de los aseguradores nacionales tratan los implantes dentales como electivos, limitando la cobertura a los hogares en el cuartil superior de la distribución de ingresos. Zimmer Biomet introdujo implantes de cadera y rodilla de la línea Essential en 2025, con un precio un 35% inferior al de los dispositivos insignia, pero los márgenes más bajos limitan el gasto en formación de cirujanos y logística en las regiones de bajos ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Implantes Médicos
Por Producto:
La Demanda Ortopédica Domina Mientras que la Dental Lidera el CrecimientoLos implantes ortopédicos contribuyeron con la mayor proporción del mercado de implantes médicos con un 36,7% en 2025, beneficiándose del creciente número de cirugías de cadera, rodilla y columna vertebral en poblaciones envejecidas. Los dispositivos dentales, aunque de menor tamaño, ofrecen la CAGR más rápida del 7,81% gracias a la odontología estética y la mejora en la integración implante-hueso.
Los líderes en ortopedia se centran en la robótica y la impresión 3D para reducir los tiempos operativos, mientras que los especialistas dentales apuntan a flujos de trabajo digitales que conectan escáneres intraorales con software de diseño. Los implantes cardiovasculares representaron el 23,14%, respaldados por marcapasos y válvulas transcatéter de Medtronic y Abbott que mejoran los resultados en pacientes con insuficiencia cardíaca. Los implantes cocleares y auditivos crecieron un 7,26% con indicaciones más amplias para la pérdida auditiva pediátrica. Los implantes cosméticos, incluidos los dispositivos mamarios y faciales, aportaron el 11,7% de los ingresos en medio de un aumento del 22% en las cirugías electivas a nivel mundial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Materiales Metálicos Establecidos Enfrentan el Impulso de los BiorreabsorbiblesLos biomateriales metálicos representaron el 49,2% de la participación del mercado de implantes médicos en 2025, gracias al favorable perfil de resistencia-peso del titanio. Sin embargo, los polímeros biorreabsorbibles registrarán una CAGR del 7,57% hasta 2031, ya que los médicos prefieren implantes que se disuelven tras la cicatrización.
Las opciones poliméricas como la polietercetona retuvieron el 28,1%, ofreciendo radiolucidez para la imagen postoperatoria. Las cerámicas, principalmente circonia y alúmina, capturaron el 14,6% y destacan en coronas dentales y cabezas femorales debido a su alta resistencia al desgaste. Los biorreabsorbibles naturales atrajeron un importante gasto en investigación y desarrollo; Stryker invirtió fuertemente para desarrollar tornillos que se degradan de forma segura, reduciendo las tasas de revisión vinculadas a la extracción de hardware permanente. El aumento de los precios del titanio acelera la exploración de alternativas de tántalo y niobio.
Por Tecnología:
Las Plataformas con Sensores Inteligentes Ganan TerrenoLos dispositivos convencionales representaron el 80,3% de los ingresos en 2025, aunque se prevé que las plataformas con sensores inteligentes crezcan un 8,45% anual a medida que los proveedores aprovechan la monitorización continua para reducir los reingresos hospitalarios.
Los monitores cardíacos inteligentes ya alimentan datos en tiempo real a los registros electrónicos, reduciendo significativamente los reingresos por insuficiencia cardíaca. La fabricación aditiva, que representó el 12,1% del segmento en 2025, seguirá expandiéndose a medida que los pagadores reconocen los implantes personalizados con códigos de reembolso dedicados. No obstante, los avisos de ciberseguridad para los estimuladores habilitados con Bluetooth aumentan los costos de cumplimiento, lo que lleva a los proveedores a adoptar parches de autenticación inalámbrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Desplazamiento hacia el Ámbito Ambulatorio Beneficia a los Centros de Cirugía AmbulatoriaLos hospitales retuvieron el 46,7% del mercado en 2025, lo que refleja su capacidad para revisiones complejas y atención de alta complejidad. Los centros quirúrgicos ambulatorios, aunque más pequeños con un 21,3%, están creciendo a una CAGR del 7,83% a medida que las aseguradoras logran la paridad de pago para los reemplazos articulares electivos realizados fuera de los muros hospitalarios tradicionales.
Las clínicas dentales y de oftalmología representaron conjuntamente el 32,5%, habilitadas por sistemas de imagen y planificación quirúrgica internos que optimizan el flujo de pacientes. Los hospitales contrarrestan con contratos de pago agrupado que cubren el episodio completo de atención a tarifas competitivas, mientras que el respaldo del capital privado impulsa la expansión de los centros quirúrgicos ambulatorios hacia áreas suburbanas.
Análisis Geográfico
Mercado de Implantes Médicos en América del Norte
América del Norte concentró el 41,3% del mercado de implantes médicos en 2025, gracias a las tasas de procedimientos per cápita más altas y a las vías aceleradas para dispositivos innovadores que acortan el tiempo de comercialización. La reciente cobertura de Medicare para reemplazos articulares robóticos añadió 2.100 millones de USD en margen de reembolso e impulsó las compras hospitalarias de los sistemas Mako de Stryker y Rosa de Zimmer Biomet. Los límites del sistema de pagador único de Canadá generan listas de espera de nueve meses, lo que lleva a 12.000 ciudadanos anualmente a proveedores estadounidenses en busca de un acceso más rápido.
Mercado de Implantes Médicos en Europa y Asia-Pacífico
Europa aportó el 28,2% de los ingresos globales en 2025, pero los costos del Reglamento de Dispositivos Médicos llevaron a 14 empresas medianas a abandonar el mercado, consolidando la oferta en manos de multinacionales. Asia-Pacífico, por el contrario, impulsará el crecimiento futuro con una CAGR del 8,31%; la iniciativa China Saludable 2030 destinó 120.000 millones de CNY para ampliar la cobertura ortopédica en ciudades de segundo nivel, mientras que el programa Ayushman Bharat de India cubre actualmente a 500 millones de ciudadanos para procedimientos de implantes. Los calendarios de reembolso de Japón reducen los precios de los dispositivos un 2% cada dos años, lo que comprime los márgenes, pero mantiene altos los volúmenes de procedimientos, dado que el 28% de la población ya supera los 65 años.
Mercado de Implantes Médicos en Oriente Medio, África y América del Sur
Oriente Medio y África, junto con América del Sur, contribuyeron conjuntamente con el 14,6% en 2025. Los Emiratos Árabes Unidos aprobaron 22 nuevos modelos de implantes tras agilizar su proceso de revisión para atraer a fabricantes de dispositivos. Brasil amplió la cobertura pública para incluir implantes dentales congénitos, sumando 180.000 beneficiarios y 320 millones de USD en demanda. Sudáfrica continúa enfrentando retrasos en los envíos vinculados a las perturbaciones en el Mar Rojo, lo que ha llevado a los distribuidores a establecer centros de inventario locales.

Panorama regulatorio
La regulación de los implantes médicos continúa endureciéndose en torno a los controles de calidad del ciclo de vida, la evidencia clínica, la trazabilidad y la ciberseguridad de los dispositivos conectados. En Estados Unidos, la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor en febrero de 2026, actualizando el 21 CFR Part 820 para incorporar la norma ISO 13485:2016 por referencia. Esto eleva la importancia de la documentación armonizada, los controles de proveedores y los procesos posteriores a la comercialización en las redes de fabricación globales.
En Europa, la implementación del EU MDR y el IVDR se está reforzando mediante medidas de 2026 orientadas a la coherencia en la evaluación de la conformidad y a ajustes específicos de las reglas de dispositivos. La Comisión Europea adoptó el Reglamento Delegado (UE) 2026/1451 en marzo de 2026 para modificar disposiciones del MDR relativas a qué dispositivos implantables y de Clase III están exentos de investigaciones clínicas obligatorias, mientras que el Reglamento de Ejecución (UE) 2026/977, de mayo de 2026, estableció requisitos uniformes de gestión de calidad y procedimentales para los organismos notificados que realizan evaluaciones de conformidad. Estos cambios aumentan la carga de cumplimiento para los fabricantes que venden en varias regiones y elevan el valor de los sistemas de calidad maduros y las operaciones regulatorias, particularmente para implantes de alto riesgo.
Panorama Competitivo
El mercado de implantes médicos muestra una concentración moderada. Zimmer Biomet, Stryker, Medtronic, Johnson & Johnson MedTech y Smith & Nephew mantienen participaciones combinadas significativas, dejando oportunidades para empresas regionales como MicroPort y Osstem que compiten en precio y distribución localizada.
La adquisición de Additive Orthopaedics por parte de Stryker por USD 420 millones en 2025 le otorga capacidad interna de impresión 3D que reduce los plazos de entrega de ocho semanas a diez días para implantes de titanio personalizados. Medtronic invirtió USD 1.200 millones en I+D de neuromodulación de circuito cerrado, respaldando su aprobación por parte de la Administración de Alimentos y Medicamentos de Estados Unidos en agosto de 2025 del sistema Percept PC con seguimiento en tiempo real de señales cerebrales.
Los disruptores digitales utilizan portales directos al consumidor. Conformis vende rodillas específicas para cada paciente en línea a hospitales, ganando el 4,2% del segmento de implantes personalizados en Estados Unidos con una fuerza de ventas reducida. El Watchman FLX de Boston Scientific integró guía de imagen y redujo las complicaciones en un 18% en un estudio clínico de 2025. Las solicitudes de patentes confirman el impulso: Zimmer Biomet presentó 37 solicitudes de recubrimiento poroso en 2025, y Abbott presentó 22 patentes para sensores cardíacos de menos de un centímetro. La certificación ISO 13485 sigue siendo estándar; el 89% de los proveedores mantuvieron sistemas de calidad conformes tras las auditorías bienales.
Líderes de la Industria de Implantes Médicos
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Implantes Médicos Incluidas en este Informe
- Abbott Laboratories
- Arthrex
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cochlear
- Conformis, Inc.
- Conmed
- Cook Group
- Dentsply Sirona
- GC Aesthetics
- Globus Medical
- Straumann Group
- Integra LifeSciences Holdings
- Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
- Medtronic
- MicroPort
- Smith + Nephew plc
- Stryker
- Zimmer Biomet
- Osstem Implant Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Los implantes inteligentes, conectados y que optimizan la terapia están creando espacios en blanco en la neuromodulación y la atención cardíaca, donde la recopilación de datos longitudinales y la estimulación adaptativa pueden diferenciar el rendimiento clínico. En julio de 2026, Newronika recibió la Marca CE para su sistema de estimulación cerebral profunda adaptativa aDBS, integrado con la plataforma de datos neuronales WebBioBank, lo que señala un énfasis en ofertas basadas en plataformas que combinan hardware implantado con infraestructura de datos para el perfeccionamiento continuo de la terapia.
La oportunidad también se está expandiendo en implantes cardiovasculares y de acceso vascular complejos, donde el crecimiento de los procedimientos se cruza con necesidades no satisfechas en durabilidad y reducción de complicaciones. Medtronic introdujo su bioprótesis mitral Mosaic Neo en Estados Unidos en abril de 2026 tras la aprobación de la FDA, respaldando múltiples enfoques de acceso quirúrgico y ampliando las opciones para hospitales que buscan ofertas de válvulas estandarizadas en diferentes flujos de trabajo de quirófano. En el acceso para diálisis, Xeltis inició el despliegue comercial europeo de su dispositivo de acceso vascular aXess en julio de 2026, tras la aprobación de la Marca CE y la primera actividad de implante comercial, respaldando soluciones de injerto diferenciadas para una cohorte de pacientes vinculada a la enfermedad renal crónica y las intervenciones repetidas. La digitalización del sistema regulatorio, incluido el movimiento de la UE en 2026 hacia módulos centrales obligatorios de EUDAMED para el registro de operadores económicos y el registro de UDI/dispositivos, crea además oportunidades para fabricantes y proveedores de servicios que puedan operacionalizar el UDI, la vigilancia posterior a la comercialización y el cumplimiento de ciberseguridad a escala.
Desarrollos Recientes de la Industria en el Mercado de Implantes Médicos
- Julio de 2026: Johnson & Johnson anunció la aprobación de la FDA para la plataforma de doble energía THERMOCOOL SMARTTOUCH SF, que permite la administración de energía de radiofrecuencia y de campo pulsado en un flujo de trabajo de ablación por catéter. La aprobación respalda la diferenciación de la cartera en electrofisiología y refuerza el posicionamiento competitivo donde los hospitales priorizan plataformas versátiles que puedan estandarizar procedimientos e inventario.
- Julio de 2025: Edwards Lifesciences obtuvo la aprobación de la FDA para el sistema SAPIEN M3 para el tratamiento de la regurgitación mitral mediante un enfoque transeptal. La aprobación amplía el acceso a opciones de terapia cardíaca estructural transcatéter y aumenta la presión competitiva sobre los proveedores establecidos de válvulas y sistemas de administración en vías de implantes cardíacos de alto valor.
- Septiembre de 2024: Boston Scientific recibió la aprobación de la FDA para una indicación ampliada de sus cables de estimulación INGEVITY, que incluye la estimulación del sistema de conducción en el área de la rama izquierda del haz. La ampliación de la etiqueta respalda una adopción clínica más amplia de las estrategias de estimulación fisiológica y refuerza la posición de la empresa en los ecosistemas de implantes de manejo del ritmo cardíaco.


Mercado de Implantes Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los dispositivos médicos implantables regulados que se colocan en el cuerpo humano o sobre él durante un período prolongado para reemplazar, apoyar o restaurar una función, o para monitorear una condición clínica. El valor se mide a nivel de producto en las principales familias de implantes utilizadas en la atención de rutina y especializada.
Exclusiones del alcance: El dimensionamiento excluye accesorios y consumibles, dispositivos de fijación temporal, prótesis de extremidades externas, injertos de tejido temporal, varillas anticonceptivas y rellenos inyectables puramente cosméticos.
Descripción General de la Segmentación
- Por Producto
- Implantes Ortopédicos
- Dispositivos Ortopédicos de Cadera
- Dispositivos Ortopédicos de Rodilla
- Dispositivos Ortopédicos de Columna Vertebral
- Reconstrucción Articular
- Otros Productos Ortopédicos
- Implantes Cardiovasculares
- Dispositivos de Estimulación
- Stents
- Implantes Cardíacos Estructurales
- Implantes Oftálmicos
- Lentes Intraoculares
- Implantes para Glaucoma
- Implantes Dentales
- Implantes Cocleares y Auditivos
- Implantes Faciales
- Implantes Mamarios
- Otros Implantes (neuroestimuladores, anticonceptivos, etc.)
- Implantes Ortopédicos
- Por Material
- Biomateriales Metálicos
- Biomateriales Poliméricos
- Biomateriales Cerámicos
- Biomateriales Naturales / Biorreabsorbibles
- Por Tecnología
- Implantes Convencionales
- Implantes Impresos en 3D / Fabricados por Manufactura Aditiva
- Implantes con Sensores Inteligentes
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Centros de Cirugía Ambulatoria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites del mercado y construir el primer conjunto de señales de oferta y demanda antes de que comiencen las entrevistas. Nos apoyamos en estadísticas de salud pública y procedimientos, referencias de seguridad y regulación de dispositivos, e indicadores macroeconómicos que explican los cambios en los volúmenes de implantes a lo largo del tiempo.
Las fuentes utilizadas incluyen, por ejemplo, las bases de datos de dispositivos y comunicaciones de seguridad de la FDA de los Estados Unidos, los archivos de utilización y pago de los Centros de Servicios de Medicare y Medicaid, las Estadísticas de Salud de la OCDE y los indicadores de gasto en salud y carga de enfermedades de la Organización Mundial de la Salud. También revisamos revistas científicas arbitradas sobre resultados de implantes y tasas de revisión, junto con publicaciones de asociaciones comerciales y referencias hospitalarias y de pagadores no restringidas por suscripción donde las definiciones de procedimientos son claras. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes reconocidas se utilizan para verificar las tendencias en la combinación de productos, mientras que una base de datos de suscripción de pago para finanzas corporativas, patentes y señales de importación y exportación a nivel de envíos se utiliza de forma selectiva para confirmar el movimiento direccional. Esta lista no es exhaustiva y también utilizamos otras fuentes públicas durante la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para someter a prueba de presión los supuestos de crecimiento de procedimientos, el movimiento del precio de venta promedio y el calendario de adopción de los tipos de implantes más nuevos (incluidas las variantes inteligentes o fabricadas de forma aditiva). Conversamos con una combinación de fabricantes, distribuidores, responsables de adquisiciones hospitalarias, cirujanos y operadores de clínicas en las Américas, EMEA y APAC, de modo que las brechas identificadas en la investigación documental pudieran cerrarse y luego verificarse nuevamente antes de la aprobación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos (CXO): 12% | APAC: 40% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores menores: 15% | Gerentes: 49% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los grupos de demanda de procedimientos y pacientes se reconstruyen por región y luego se traducen en unidades de implantes utilizando patrones de penetración y reemplazo, seguidos de una lógica de precios para alcanzar el valor de mercado. Para mantener el modelo realista, los resultados se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como las divisiones de ingresos de los proveedores por líneas de implantes, precios unitarios muestreados por canal, y verificaciones de distribuidores y hospitales sobre cambios en la combinación de productos.
Los insumos clave incluyen volúmenes de procedimientos electivos y no electivos (reemplazos articulares, intervenciones cardíacas, procedimientos de cataratas, implantación dental), tasas de revisión y reemplazo, utilización de la capacidad de hospitales y centros quirúrgicos ambulatorios, dirección de los niveles de reembolso y pago, y cambios en la combinación de materiales entre opciones metálicas, poliméricas, cerámicas y biorreabsorbibles. Dado que los cambios de precios pueden ser desiguales entre categorías, los precios de venta promedio se ajustan utilizando una combinacin de indicadores de inflación, señales de licitaciones y contratos donde son visibles, y perspectivas basadas en entrevistas sobre descuentos. Los pronósticos se producen mediante análisis de escenarios anclados a los impulsores del crecimiento de procedimientos y las tendencias demográficas, y luego se suavizan cuando aparecen fluctuaciones a corto plazo en la serie histórica. Cuando las verificaciones de abajo hacia arriba son incompletas para un país o una categoría de implante más pequeña, la brecha se gestiona mediante ratios de pares regionales revisados con encuestados locales antes de ser aplicados.
Validación de Datos y Ciclo de Actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como los totales de procedimientos, las tendencias de registro y retiro de dispositivos, y la dirección de los ingresos reportados para las principales categorías de implantes. Los valores atípicos se revisan en etapas, primero a nivel de país y luego en el total regional, y nos ponemos en contacto nuevamente con los encuestados cuando una variación importante no puede explicarse por precios, combinación de productos o temporalidad.
Antes de la aprobación final, el modelo completo pasa por una revisión interna de analistas donde se verifica la coherencia de los supuestos entre implantes, usuarios finales y regiones. El estudio se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en el reembolso, acciones regulatorias o cambios bruscos en las listas de espera de procedimientos. Justo antes de la entrega, se completa una actualización final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Implantes Médicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para implantes médicos pueden verse diferentes incluso cuando la etiqueta del tema es la misma, principalmente porque las familias de dispositivos contabilizadas y las definiciones de año no siempre coinciden. Las diferencias también provienen de cómo el crecimiento de los procedimientos se convierte en unidades y precios, y de si la fuente actualiza sus supuestos tras la aparición de nuevas señales de reembolso o regulatorias.
En este estudio, la dispersión se explica principalmente por si se contabilizan la fijación temporal y los elementos adyacentes no implantables, cómo se tratan los implantes inteligentes y los fabricados mediante impresión 3D, y con qué rapidez se actualizan los precios de venta promedio por región tras los cambios en los descuentos. La tabla también refleja que algunos editores anclan el año base en un período anterior y aplican una única curva de crecimiento hacia adelante, mientras que nuestro enfoque verifica nuevamente los insumos clave de procedimientos y tasas de reemplazo, lo que cambia el valor inicial aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 122,57 mil millones de USD (2026) | |
| Consultora Global A | 115,39 mil millones de USD (2026) | Utiliza un punto de partida y una agrupación de alcance diferentes, donde ciertas familias de implantes y elementos adyacentes pueden agruparse de manera distinta, y la progresión de precios generalmente se aplica de forma más uniforme entre regiones y categorías. |
| Editorial del Sector B | 86,69 mil millones de USD (2024) | Ancla el mercado en un año estimado anterior y luego proyecta hacia adelante, lo que puede subestimar los totales de años posteriores si la recuperación de procedimientos electivos, los ciclos de reemplazo y los cambios en la combinación de precios a nivel de categoría no se actualizan completamente. |
En general, la comparación muestra que las mayores variaciones provienen de los límites del alcance y la elección del año base, y luego de cómo se trasladan la demanda unitaria y los precios a través del pronóstico. Al vincular la construcción del valor a los volúmenes de procedimientos, el comportamiento de reemplazo y el movimiento realista de precios por región, mantenemos el número rastreable a insumos claros que pueden revisarse a medida que las condiciones del mercado cambian cada año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de implantes médicos en 2026?
El tamaño del mercado de implantes médicos se sitúa en USD 122,57 mil millones en 2026 y está previsto que alcance USD 171,43 mil millones en 2031.
¿Qué categoría de producto genera más ingresos?
Los implantes ortopédicos lideran, representando el 36,7% de los ingresos globales en 2025.
¿Cuál es el segmento de más rápido crecimiento por producto?
Los implantes dentales muestran el mayor crecimiento con una CAGR del 7,81% proyectada hasta 2031.
¿Cómo están impactando los implantes con sensores inteligentes en los resultados?
Los implantes inteligentes que transmiten datos en tiempo real han reducido los reingresos hospitalarios en pacientes cardíacos hasta en un 20% en estudios piloto.
¿Qué región experimentará la expansión más rápida?
Se espera que Asia-Pacífico registre el crecimiento regional más rápido con una CAGR del 8,31% hasta 2031.
¿Qué factores restringen la adopción en las economías emergentes?
Los altos precios de los dispositivos y la cobertura de reembolso limitada ralentizan la adopción a pesar de la fuerte necesidad de los pacientes.


 Sus datos están seguros y nunca se venden ni se comparten.
