
Tamaño y participación del mercado de sabores cárnicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sabores cárnicos por Mordor Intelligence
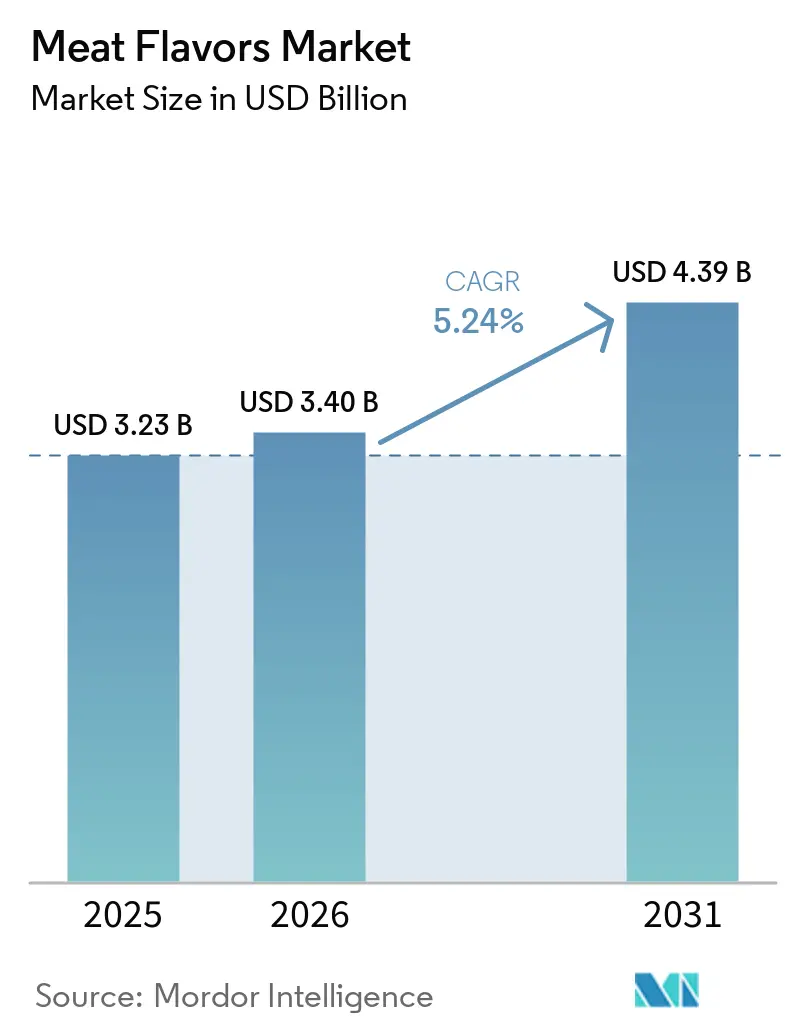
El tamaño del mercado de sabores de carne fue valorado en 3,23 mil millones de USD en 2025 y se estima que crecerá desde 3,40 mil millones de USD en 2026 hasta alcanzar 4,39 mil millones de USD para 2031, a una CAGR del 5,24% durante el período de pronóstico (2026-2031). A medida que la demanda de alimentos de conveniencia con etiqueta limpia aumenta, los proveedores están reformulando su economía y sus carteras de productos. Este cambio está impulsado por los avances en la fermentación de precisión y una creciente aceptación regulatoria de las vías idénticas a la naturaleza. En América del Norte y Europa, las regulaciones favorecen las rutas enzimáticas y microbianas, anclando el crecimiento en formulaciones naturales. Sin embargo, las variantes artificiales aún atienden a los segmentos de valor donde las consideraciones de costo superan el escrutinio de etiquetas. Las casas de sabores están innovando procesos para contrarrestar la volatilidad de las materias primas, con especial atención a la expansión geográfica en Asia-Pacífico. Aquí, los volúmenes de fideos instantáneos y comidas preparadas superan con creces los parámetros occidentales. Si bien la intensidad competitiva se mantiene moderada, dejando espacio para especialistas regionales y nuevos actores de biotecnología, los cinco principales proveedores del mercado están intensificando las actividades de fusiones y adquisiciones para asegurar activos de fermentación, tal como lo destacó Kerry Group.
Conclusiones clave del informe
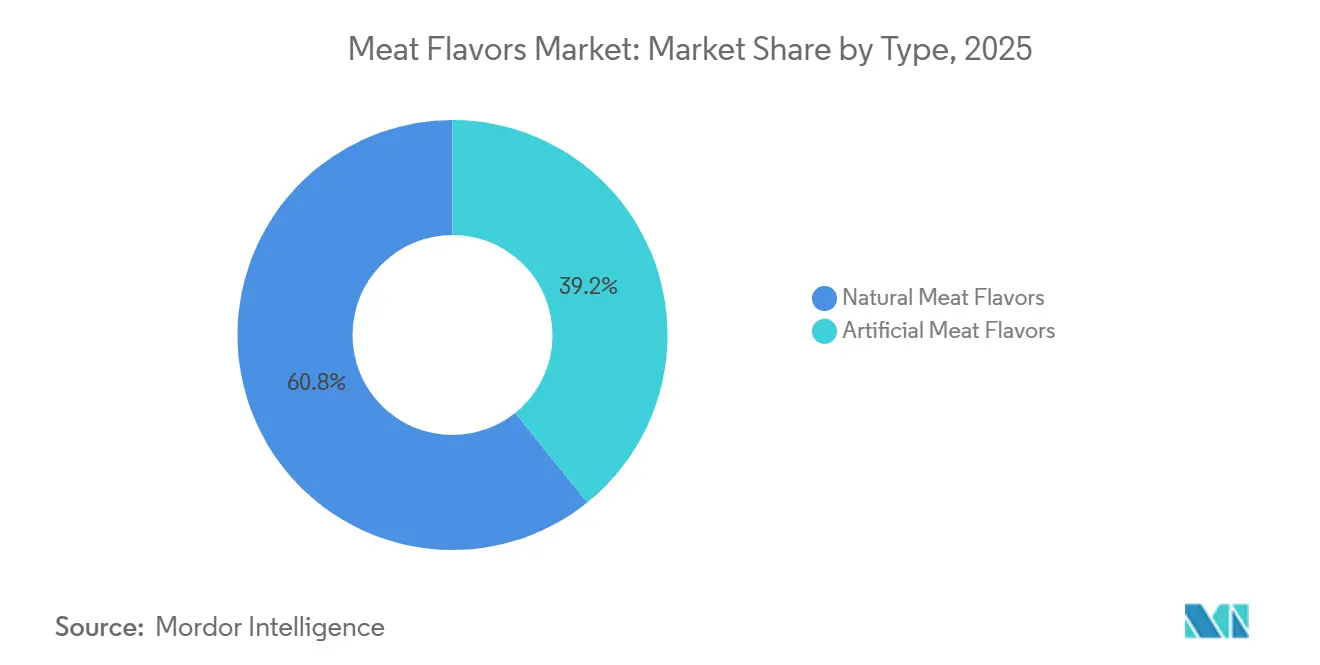
- Por tipo, los sabores de carne naturales representaron el 60,78% de los ingresos de 2025 y se prevé que se expandan a una CAGR del 5,95% hasta 2031, mientras que las variantes artificiales se quedan atrás con una CAGR del 4,12%.
- Por sabor, la carne de res lideró con el 27,10% de las ventas de 2025; se espera que el pollo registre la CAGR más rápida del 6,05% entre 2026 y 2031, impulsado por las tendencias de productos de origen vegetal y halal.
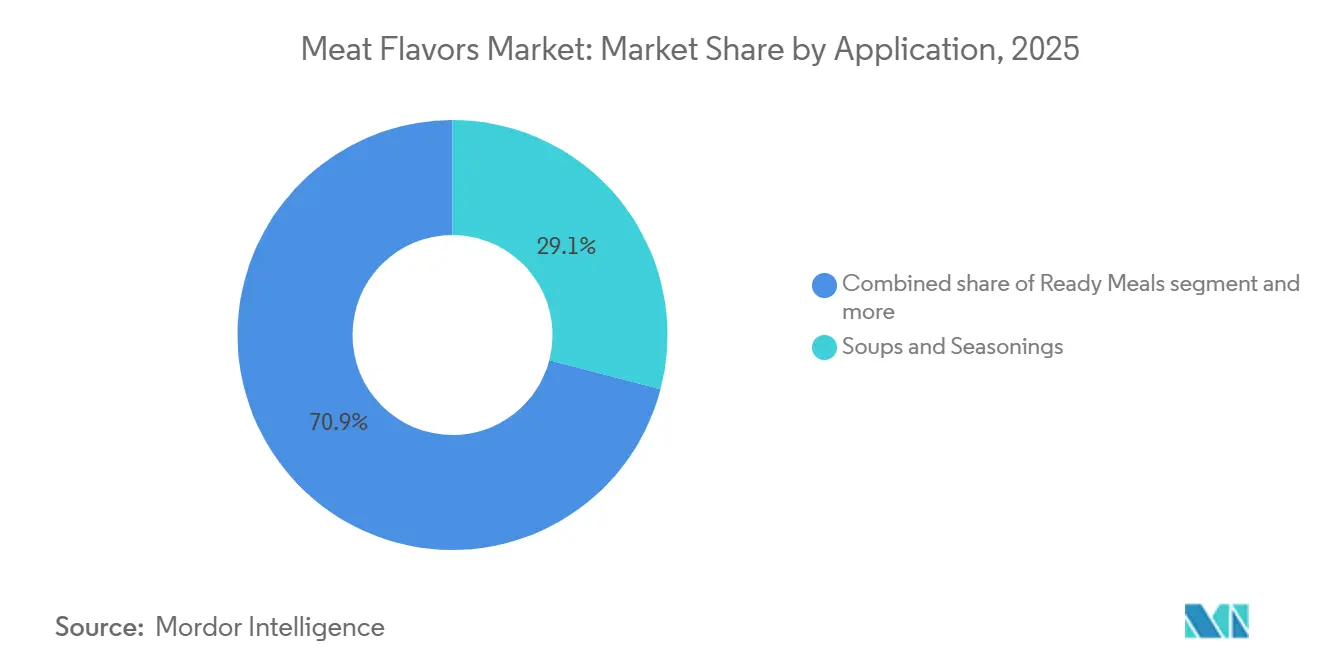
- Por aplicación, las sopas y condimentos representaron una participación del 29,02% en 2025, aunque se proyecta que las comidas preparadas crezcan a una CAGR del 5,83% hasta 2031.
- Por geografía, América del Norte representó el 33,78% de la facturación de 2025; se espera que Asia-Pacífico registre la CAGR más rápida del 6,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de alimentos de conveniencia y comidas listas para consumir | +1.2% | Global, con mayor intensidad en América del Norte, Europa y zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia ingredientes naturales y de etiqueta limpia | +1.0% | América del Norte, núcleo de la UE, expansión premium en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de alternativas de carne de origen vegetal | +0.8% | América del Norte, Europa, Australia, ciudades chinas de nivel 1 | Mediano plazo (2-4 años) |
| Avances en fermentación enzimática y de precisión | +0.6% | Global, liderado por los centros de investigación y desarrollo de Estados Unidos y Europa | Largo plazo (≥ 4 años) |
| Lanzamientos de aperitivos salados directos al consumidor | +0.5% | América del Norte, Europa, Sudeste Asiático emergente | Corto plazo (≤ 2 años) |
| Presión regulatoria, nutricional y de reformulación | +0.4% | Europa y América del Norte, con efecto cascada hacia los exportadores de Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos de conveniencia y comidas listas para consumir
Los hogares priorizaron la velocidad sin sacrificar la complejidad del sabor, lo que llevó a las comidas listas congeladas y de temperatura ambiente a capturar el 38% del volumen incremental de sabores de carne en 2024. La categoría de platos congelados en Estados Unidos registró un crecimiento en ventas unitarias del 6,2% en 2024, superando los niveles previos a la pandemia. Mientras tanto, en India, el consumo de fideos se disparó a 8.200 millones de porciones, frente a los 7.100 millones de 2023, según informó la Asociación Mundial de Fideos Instantáneos [1]. Esta creciente demanda está impulsando a las casas de sabores a desarrollar perfiles estables al calor y resistentes al microondas que mantengan su integridad durante el recalentamiento. Un testimonio de esta tendencia es la introducción por parte de Kerry Group en 2024 de un sabor de res encapsulado en lípidos, diseñado para microondas de 900 vatios, que garantiza un carácter Maillard consistente en distintas configuraciones de potencia. El mensaje es inequívoco: los proveedores de sabores ahora necesitan colaborar estrechamente con los ingenieros de envases para mantener la integridad sensorial a lo largo de la cadena de frío y durante el proceso final de calentamiento.
Cambio hacia ingredientes naturales y de etiqueta limpia
El término "natural" es objeto de un intenso debate en todo el mundo. Si bien el 21 CFR 101.22 de la FDA permite que la hidrólisis enzimática y la fermentación se etiqueten como naturales, la UE, bajo su Reglamento 1334/2008, adopta una postura más estricta, excluyendo ciertas cepas microbianas. Esta divergencia significa que las marcas que operan en ambos lados del Atlántico deben crear dos formulaciones. Como resultado de esta división regulatoria, las empresas multinacionales están viendo cómo los costos de cumplimiento aumentan en un estimado del 12% al 15%. En respuesta, DSM Firmenich racionalizó su investigación y desarrollo de sabores naturales en 2024, centrándola en una única plataforma que cumple con los estándares de la UE. Optaron por una inversión inicial más elevada para evitar la necesidad de múltiples SKU específicos para cada mercado. Si bien existen primas por etiqueta limpia, no son universalmente aplicables. Las empresas que se alinean con los estándares más estrictos pueden encontrar facilidad operativa, pero a menudo esto tiene un costo en términos de márgenes de beneficio inmediatos.
Expansión de alternativas cárnicas de origen vegetal
Las tasas de recompra de los consumidores se mantienen por debajo del 40%, principalmente debido a las brechas percibidas en sabor y textura. En respuesta a esta deficiencia sensorial, las marcas de proteínas alternativas están aumentando la intensidad del sabor entre un 20% y un 30% en comparación con los productos cárnicos tradicionales. Este cambio ha creado un nicho lucrativo para los proveedores expertos en ofrecer umami similar al hemo y notas tostadas solubles en grasa, todo sin depender de insumos animales. En consonancia con esta tendencia, Givaudan forjó una alianza en 2024 con una empresa emergente de fermentación de precisión, con el objetivo de desarrollar proteínas hemo específicamente para hamburguesas de origen vegetal. Este movimiento señala una fusión de ingredientes de sabor y funcionales. La conclusión general es que los proveedores tradicionalmente enfocados en sabores de carne ahora se están posicionando como diseñadores sensoriales dentro del ámbito de las proteínas alternativas, un giro que les permite obtener márgenes entre un 25% y un 35% más altos que las aplicaciones de productos básicos estándar.
Avances en fermentación enzimática y de precisión
Las plataformas de fermentación de precisión igualaron los costos de determinados compuestos volátiles con los derivados de animales en 2024. Este hito se logró gracias a que la optimización de cepas microbianas y los esfuerzos de escalado de biorreactores redujeron los costos de producción entre un 35% y un 40% interanual. Mientras tanto, el innovador método enzimático de IFF, que utiliza catálisis de lipasa para producir volátiles de pollo asado, logró reducir el tiempo de ciclo de 72 horas a 43 horas. Este avance condujo a una notable disminución del 28% en la intensidad de capital por kilogramo del sabor terminado. Tales innovaciones están ampliando el acceso a perfiles de sabor de alta fidelidad, antes reservados para los segmentos premium. Este cambio está reduciendo las bandas de precios y obligando a los actores establecidos a reorientar su enfoque competitivo desde la potencia bruta del sabor hacia el soporte de aplicaciones. Estratégicamente, esta evolución subraya la creciente importancia de las patentes de proceso, que ahora están eclipsando el secreto de formulación tradicional como activo clave de defensa.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Regulaciones globales estrictas sobre aditivos de sabor y etiquetado | -0.7% | UE y América del Norte; con efecto cascada hacia los mercados de exportación en Asia y América del Sur | Mediano plazo (2-4 años) |
| Volatilidad de los costos y el suministro de materias primas de origen animal | -0.6% | Global, con presión aguda en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Cambio del consumidor hacia perfiles de sabor más sutiles por fatiga sensorial | -0.4% | Segmentos premium de América del Norte y Europa; impacto limitado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Potenciadores de umami universales de biotecnología que reducen la necesidad de sabores cárnicos específicos | -0.3% | Global, liderado por los centros de innovación de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones globales estrictas sobre aditivos de sabor y etiquetado
Las diferencias regulatorias entre el GRAS de la FDA, el Reglamento 1334/2008 de la UE y los estándares del JECFA están fragmentando las carteras de sabores a nivel mundial y elevando los costos de cumplimiento. La enmienda de 2024 de la UE al Reglamento 1334/2008 estableció límites más estrictos para ciertas pirazinas y furanos, frecuentemente asociados con sabores de carne asada [2]. Este cambio requirió reformulaciones para aproximadamente el 18% de los SKU comercializados en la región. Si bien el estatus GRAS de FEMA en Estados Unidos está reconocido, no garantiza la aprobación en la UE. Esta discrepancia exige la preparación de expedientes de seguridad separados, retrasando la entrada al mercado entre 9 y 12 meses adicionales. Como resultado de estos desafíos regulatorios, las empresas multinacionales de sabores están adoptando ahora los estándares más estrictos como norma global, priorizando la simplicidad operativa sobre la eficiencia en costos.
Volatilidad de los costos y el suministro de materias primas de origen animal
Los precios de los precursores clave de sabores de carne, la proteína vegetal hidrolizada, los extractos de levadura y las grasas animales procesadas oscilaron entre el 18% y el 25%. Estas fluctuaciones fueron impulsadas por escasez de cultivos forrajeros inducida por la sequía en América del Sur y brotes de fiebre porcina africana en el Sudeste Asiático en 2024. Dicha volatilidad ha reducido los márgenes de los proveedores de sabores sujetos a contratos de precio fijo con los fabricantes de alimentos, afectando particularmente la rentabilidad en aplicaciones de nivel inferior. La decisión de Cargill en 2024 de establecer una instalación de fermentación de 120 millones de USD en Iowa para la producción de extracto de levadura subraya una tendencia significativa en la industria. Este giro hacia cadenas de suministro propias tiene como objetivo mitigar la volatilidad de los insumos. El mensaje general es claro: la cobertura de materias primas y la integración hacia atrás han pasado de ser meras optimizaciones a convertirse en estrategias competitivas esenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
las formulaciones naturales dominan en medio de la convergencia de la fermentaciónEn 2025, los sabores de carne naturales dominaron el mercado, capturando una participación del 60,78%. Con una previsión de expansión a una CAGR del 5,95% hasta 2031, el crecimiento de este segmento está impulsado en gran medida por los mandatos de etiquetado limpio en América del Norte y Europa. Estos mandatos favorecen los métodos de hidrólisis enzimática y fermentación microbiana, evitando los precursores sintéticos. Gracias a los avances en fermentación de precisión y a la mejora de la eficiencia de los biorreactores, la brecha de costos entre los sabores de carne naturales y artificiales se redujo al 15% en 2024, frente al 28% en 2020. Esta reducción ha generado confusión entre las definiciones regulatorias de "natural" y "naturaleza idéntica". En particular, las cepas microbianas diseñadas para producir compuestos volátiles de carne ahora desafían las interpretaciones tradicionales tanto bajo las directrices de la FDA como de la UE.
Si bien los sabores de carne artificiales crecen más lentamente, desempeñan un papel fundamental en los mercados sensibles al precio. Estos incluyen sectores como el servicio de alimentación institucional y los fideos instantáneos orientados a la exportación, donde el escrutinio del consumidor es menos intenso. A pesar de su expansión limitada, los sabores artificiales ofrecen beneficios como la estabilidad al calor y una vida útil prolongada. Estas características son cruciales para los condimentos de fideos de temperatura ambiente, especialmente en regiones como el Sudeste Asiático y América Latina, que enfrentan una infraestructura de cadena de frío limitada. Sin embargo, es evidente una creciente aversión global al etiquetado "artificial". Una encuesta de 2024 destacó esta tendencia, revelando que el 42% de los consumidores urbanos chinos ahora evitan los productos con sabores artificiales, un aumento notable desde el 31% en 2023. Este sentimiento en evolución está llevando a las marcas multinacionales a cambiar de rumbo, reformulando productos con sustitutos naturales, incluso a costa de una reducción de margen del 8-12%. Como resultado, los sabores artificiales están encontrando su nicho, utilizados principalmente donde los requisitos de costo o técnicos tienen prioridad sobre las inclinaciones del consumidor.


Por tipo de sabor:
el pollo se dispara impulsado por las tendencias de origen vegetal y halalEn 2025, el sabor a carne de res dominó el mercado, capturando una participación del 27,10%, gracias a su arraigada presencia en sopas, salsas y fideos instantáneos. Su sabor rico y familiar lo mantiene a la vanguardia de los menús minoristas y de servicios de alimentación, especialmente en platos reconfortantes y salados de consumo diario. Este dominio en categorías esenciales garantiza una demanda constante y de alto volumen en todas las regiones. Además, su amplia aceptación en diversas cocinas y su capacidad para realzar el perfil umami de los platos refuerzan aún más su posición. Así, aunque la cartera de sabores de carne se diversifica, el sabor a carne de res sigue siendo su ancla principal, impulsando consistentemente la demanda y manteniendo su relevancia.
El sabor a pollo está ganando terreno rápidamente, con una CAGR del 6,05%. Los fabricantes lo incorporan cada vez más en matrices de carne de origen vegetal y en productos que se adhieren a los estándares halal globales. Su perfil más suave y menos polarizante permite un sabor más pronunciado en los formatos de proteínas alternativas, evitando las notas desagradables metálicas o hepáticas que a menudo afectan a los sustitutos de la carne de res. Esta adaptabilidad posiciona al sabor a pollo como un candidato principal para la innovación tanto en productos de proteínas convencionales como alternativos. Además, su compatibilidad con una amplia gama de aplicaciones culinarias, desde sopas y caldos hasta aperitivos y comidas listas para consumir, aumenta su atractivo. Como resultado, el pollo está consolidando su papel como motor de crecimiento en la categoría de sabores de carne, especialmente para las marcas que atienden a consumidores enfocados en la salud, la ética y la religión.
Por aplicación:
las comidas listas para consumir superan a las sopas a medida que la conveniencia se consolidaEn 2025, las sopas y condimentos dominaron el mercado, capturando el 29,02% de la participación de mercado. Su uso prevalente en fideos instantáneos y cubos de caldo, tanto en el comercio minorista como en el servicio de alimentos, subraya su importancia. Particularmente en la región Asia-Pacífico, donde el consumo de fideos instantáneos se dispara, estos ingredientes anclan la demanda global de sabores de carne. Si bien otras aplicaciones están en auge, la demanda constante de sopas y condimentos no solo estabiliza la planificación de la producción, sino que también optimiza la utilización de la capacidad. Esta posición consolidada garantiza su estatus como la principal fuente de ingresos para los proveedores de sabores durante todo el período de previsión.
Las comidas listas están en rápido ascenso, con proyecciones que indican una CAGR del 5,83%. Este auge está impulsado por el apetito pospandémico por la comodidad de estilo restaurante en el hogar, especialmente a través de SKU congelados y refrigerados. A diferencia de los fideos instantáneos, donde los costos de carga de sabor representan entre el 0,4% y el 0,6% del producto terminado, las comidas listas pueden soportar costos más elevados de entre el 0,8% y el 1,2%. Esta flexibilidad permite a los fabricantes optar por sistemas de sabores naturales y fermentados de primera calidad, justificando una prima de precio del 20% al 30%. Su disposición a invertir en perfiles de sabor superiores no solo pone de relieve el valor de las comidas listas, sino que también orienta a los proveedores a centrar sus esfuerzos de innovación en esta dirección. Así, mientras las sopas y condimentos ostentan la mayor participación en volumen, las comidas listas están encontrando su nicho como principal motor del crecimiento en valor.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
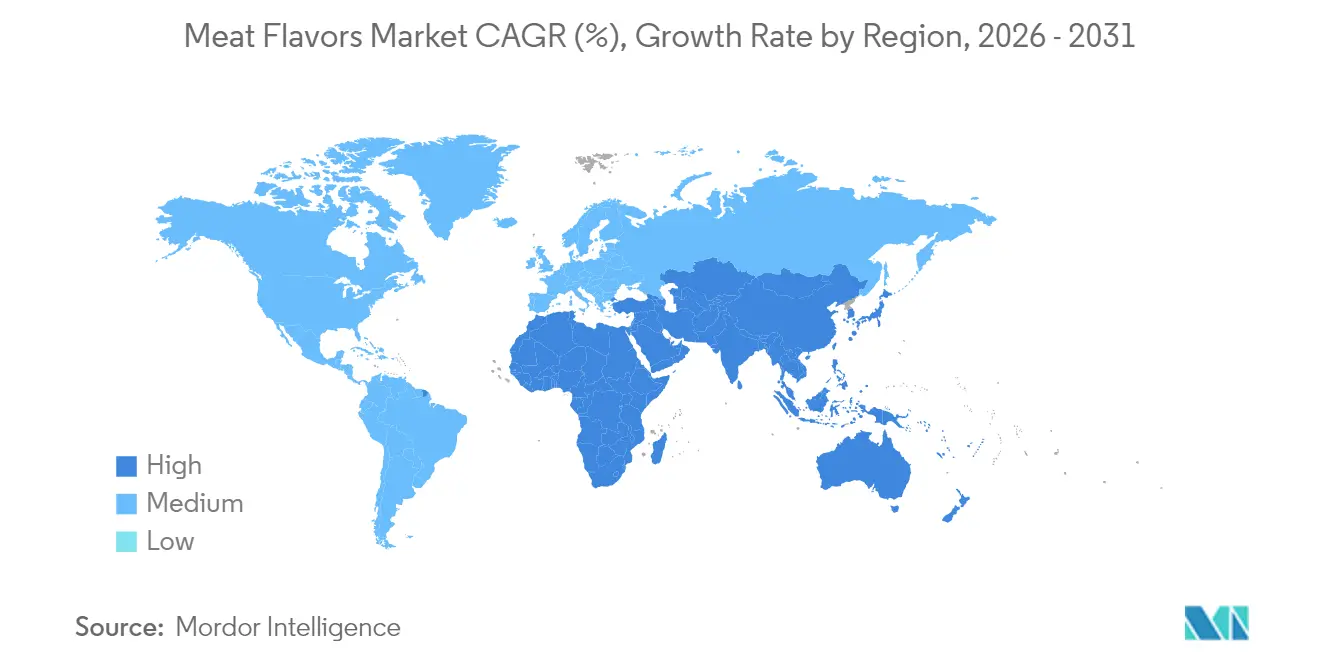
En 2025, América del Norte representó el 33,78% de los ingresos totales. Sin embargo, el crecimiento se ha desacelerado a una CAGR del 4,62%. Esta desaceleración se produce a medida que el tráfico en restaurantes experimenta una recuperación, reduciendo la demanda de soluciones de comidas en el hogar, y la formación de hogares alcanza una meseta, limitando los nuevos segmentos de consumidores. Los costos regulatorios representan un desafío, ya que las peticiones GRAS de la FDA y las divulgaciones a nivel estatal pueden extender el cronograma de lanzamiento de un producto en un año completo, aumentando el tiempo de comercialización y los gastos asociados. En Canadá, la inmigración está impulsando un aumento en la demanda de sopas y fideos, ya que diversos grupos de consumidores buscan opciones de comidas convenientes.
Asia-Pacífico emerge como la región de mayor crecimiento, con una CAGR del 6,88%. Esta expansión está impulsada en gran medida por el asombroso consumo de China de 46.200 millones de porciones de fideos instantáneos anuales, lo que refleja la fuerte demanda de la región por opciones de comidas rápidas y asequibles. Además, una creciente preferencia por SKU premium con precios superiores a 5 CNY pone de manifiesto una mayor disposición de los consumidores a gastar en productos de mayor calidad. Sin embargo, estos hogares aún muestran preferencia por tasas de carga de sabor más bajas, lo que indica una demanda de perfiles de sabor más suaves. En el Sudeste Asiático, la certificación halal desempeña un papel crucial en la configuración de las preferencias del consumidor, con productos conformes que disfrutan de una prima de precio del 15% al 20%, ya que atienden a la significativa población musulmana de la región y sus requisitos dietéticos.
Europa también está contribuyendo al crecimiento del mercado. Esta limitación se atribuye a estrictas regulaciones de etiquetado, que aumentan los costos de cumplimiento y ralentizan los lanzamientos de productos, y a un notable cambio del consumidor hacia perfiles de sabor más sutiles, que refleja la evolución de las preferencias de gusto. Sin embargo, Europa del Este está yendo a contracorriente, superando a la región en general con una tasa de crecimiento mayor, en gran parte debido a la expansión del comercio minorista organizado, que mejora la accesibilidad y disponibilidad de los productos. América del Sur, junto con Oriente Medio y África, representan conjuntamente una participación destacada de las ventas totales.
Panorama competitivo
Concentración del Mercado
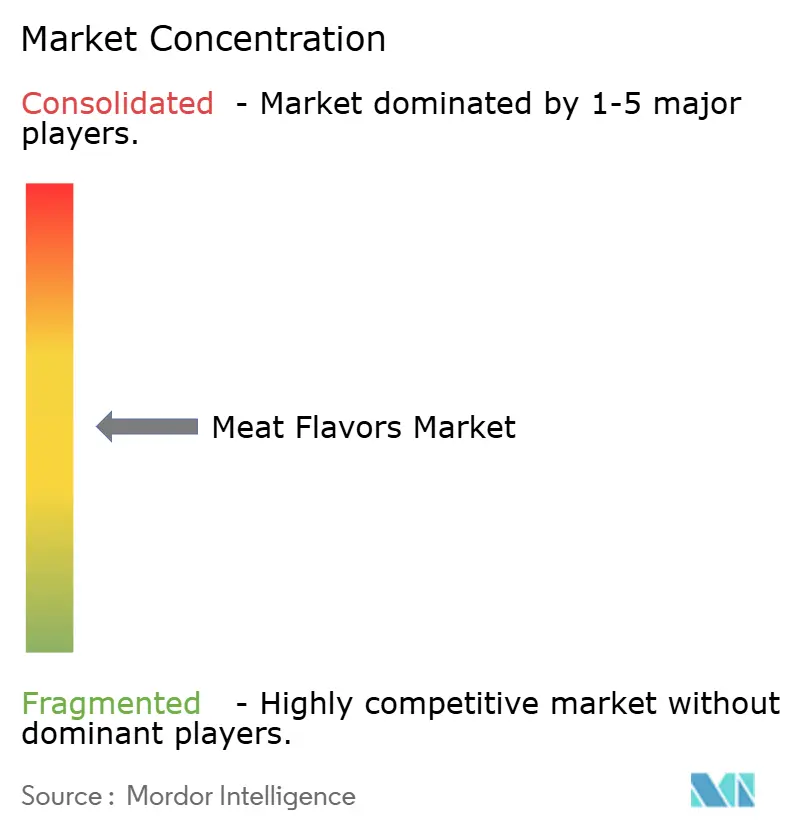
El mercado de sabores cárnicos muestra una concentración moderada. Los actores clave como Kerry, DSM Firmenich, IFF, Givaudan y Symrise ocupan el nivel superior, aunque ninguno ostenta un dominio absoluto. Estas empresas están persiguiendo activamente iniciativas estratégicas para fortalecer sus posiciones en el mercado. Por ejemplo, los actores establecidos están adquiriendo activos de fermentación, como se evidencia en la compra por parte de Kerry en 2024 de una biblioteca de cepas microbianas, con el objetivo de reforzar las declaraciones naturales y reducir la dependencia de fuentes de origen animal. Tales adquisiciones permiten a las empresas satisfacer las cambiantes preferencias de los consumidores por productos de etiqueta limpia y sostenibles. Mientras tanto, los especialistas asiáticos más pequeños están capitalizando perfiles de pescado y pavo poco representados, llenando vacíos en las carteras de las multinacionales más grandes y atendiendo demandas de nicho en los mercados regionales.
En este panorama, la tecnología reina por encima de la mera capacidad. IFF ha sido pionera en un proceso catalizado por lipasa que reduce el tiempo de producción en un 40% mientras mantiene el estatus GRAS de FEMA, subrayando la importancia de las patentes de proceso como barreras protectoras. Este avance tecnológico no solo mejora la eficiencia, sino que también garantiza el cumplimiento de los estándares regulatorios. Empresas emergentes como Motif FoodWorks, arraigadas en la fermentación de precisión, están forjando alianzas con las principales empresas de sabores, fusionando la propiedad intelectual biotecnológica con la experiencia sensorial para satisfacer la creciente demanda de carnes de origen vegetal. Estas asociaciones son fundamentales para abordar el creciente cambio de los consumidores hacia fuentes de proteína alternativas.
En Oriente Medio y el Sudeste Asiático, las soluciones con certificación halal obtienen una prima de precio del 15% al 20%, impulsando colaboraciones regionales. Estas certificaciones son cruciales para atender los requisitos dietéticos de los consumidores musulmanes, creando oportunidades de expansión del mercado. Los líderes de la industria no solo ofrecen sabores, sino que codesarrollan soluciones que armonizan el rendimiento del sabor con los desafíos de procesamiento, envasado y vida útil. Este enfoque colaborativo garantiza que los productos cumplan tanto las expectativas de los consumidores como las limitaciones operativas. Si bien las certificaciones como ISO 22000 y FSSC 22000 sirven como referencias fundamentales, el valor real emerge ahora de la ingeniería de aplicaciones, trascendiendo el mero cumplimiento e impulsando la innovación en el desarrollo de productos.
Líderes de la industria de sabores cárnicos
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
DSM Firmenich
-
Givaudan SA
-
Symrise AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sabores de Carne Empresas cubiertas en este informe
- Kerry Group plc
- DSM Firmenich
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Givaudan SA
- Symrise AG
- Innova Flavors
- Essentia Protein Solutions
- T. Hasegawa Co., Ltd.
- Archer Daniels Midland Company
- Nikken Foods Co., Ltd.
- Takasago International Corporation
- Mane SA
- Fooding Group Ltd.
- Calaf Nuances S.L.
- P.A. Aromatics Flavors S.r.l.
- H.E. Stringer Flavours Ltd.
- Cargill Inc.
- Robertet Group
Desarrollos recientes de la industria en Mercado de Sabores de Carne
- Enero de 2025: DSM Firmenich inauguró una instalación de fermentación de precisión en Singapur, con una inversión de 85 millones de EUR. La instalación, con una capacidad anual de 2.400 toneladas métricas, está destinada a producir sabores naturales de carne adaptados para productores de fideos instantáneos y comidas listas en toda la región Asia-Pacífico. La empresa también está buscando la certificación halal para sus productos.
- Noviembre de 2024: Kerry Group reforzó su cartera de sabores naturales mediante la adquisición de una biblioteca de cepas microbianas de una empresa de biotecnología europea, reconocida por su experiencia en la biosíntesis de compuestos umami. Este movimiento estratégico no solo diversifica las fuentes de sabor de Kerry, sino que también reduce su dependencia de ingredientes de origen animal. Se proyecta que la integración de esta biblioteca reduzca los costos de producción en un 18% para 2026.
- Octubre de 2024: Givaudan forjó una alianza con Motif FoodWorks, con el objetivo de co-crear sabores de proteína hemo adaptados para sustitutos de res y cerdo de origen vegetal. Esta colaboración combina la destreza sensorial de Givaudan con la plataforma de fermentación de precisión de vanguardia de Motif, prometiendo sabores auténticos de asado y parrilla en productos de proteína alternativa.
- Septiembre de 2024: IFF introdujo un innovador método enzimático catalizado por lipasa para producir volátiles de pollo asado. Esta innovación reduce el ciclo de producción de 72 horas a tan solo 43 horas. Al obtener el estatus FEMA GRAS, el proceso garantiza la competitividad en costos con los métodos de extracción tradicionales, manteniendo al mismo tiempo la integridad del etiquetado natural.
Alcance del informe global del mercado de sabores cárnicos
El mercado de sabores de carne incluye en términos generales ofertas de sabores de carne naturales y artificiales, como res, pollo, cerdo, pavo, pescado y mariscos, y otros tipos. El Informe del Mercado de Sabores de Carne está Segmentado por Tipo (Sabor Natural de Carne, Sabor Artificial de Carne), Tipo de Sabor (Res, Pollo, Cerdo, Pavo, Pescado y Mariscos, y Más), Aplicación (Sopas y Salsas, Fideos Instantáneos, Comidas Listas, y Más), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas).
Resumen de la segmentación
| Sabor cárnico natural |
| Sabor cárnico artificial |
| Res |
| Pollo |
| Cerdo |
| Pavo |
| Pescado y mariscos |
| Otros |
| Sopas y salsas |
| Fideos instantáneos |
| Comidas listas para consumir |
| Aperitivos y condimentos |
| Productos de panadería |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo | Sabor cárnico natural | |
| Sabor cárnico artificial | ||
| Por tipo de sabor | Res | |
| Pollo | ||
| Cerdo | ||
| Pavo | ||
| Pescado y mariscos | ||
| Otros | ||
| Por aplicación | Sopas y salsas | |
| Fideos instantáneos | ||
| Comidas listas para consumir | ||
| Aperitivos y condimentos | ||
| Productos de panadería | ||
| Otros | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sabores de carne?
El tamaño del mercado de sabores de carne fue valorado en 3,23 mil millones de USD en 2025 y se estima que crecerá desde 3,4 mil millones de USD en 2026 hasta alcanzar 4,39 mil millones de USD para 2031, a una CAGR del 5,24% durante el período de pronóstico (2026-2031)
¿Qué país lidera actualmente el mercado en 2025?
América del Norte representó el 33,78% de la facturación en 2025.
¿Qué sabores registraron la CAGR más alta en el mercado?
Se espera que los sabores de carne naturales registren la CAGR más alta del 5,95% durante el período 2026-2031.
¿Qué aplicaciones de sabores de carne registraron la mayor participación de mercado?
Las sopas y condimentos ostentaron la mayor participación de mercado del 29,02% en 2025