
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
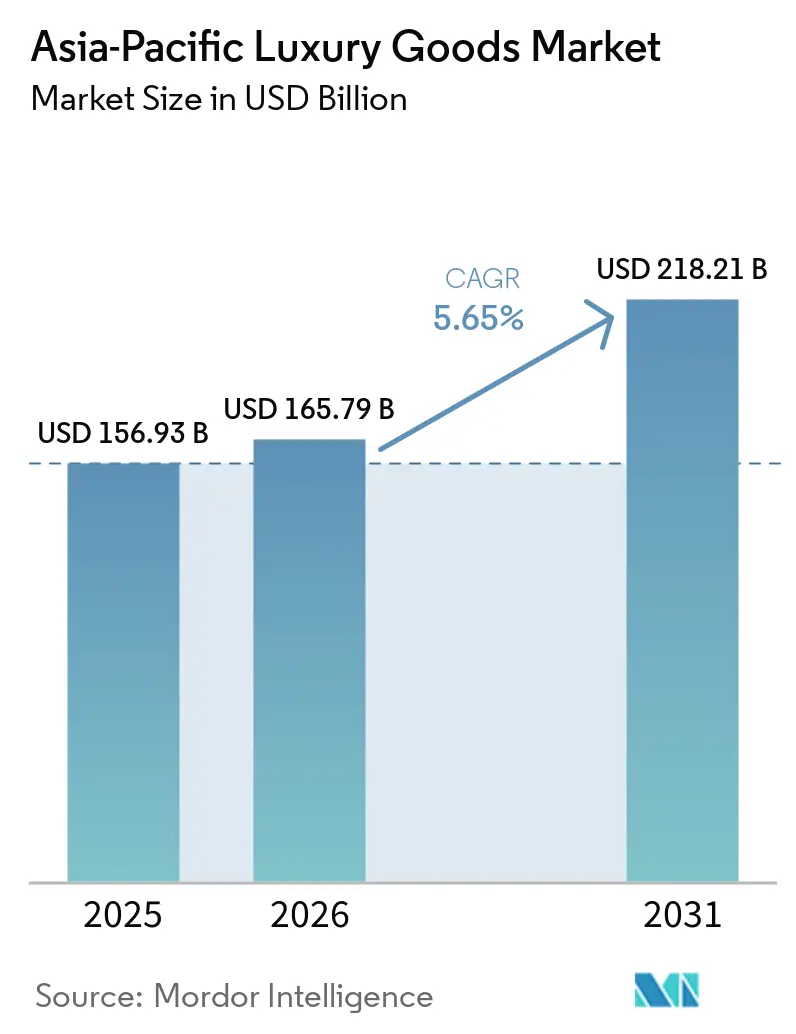
| Tamaño del mercado en el año base (2025) | 156.93 Mil millones de dólares |
| Tamaño del Mercado (2026) | 165.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 218.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.65 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes de Lujo de Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Bienes de Lujo de Asia-Pacífico en 2026 se estima en USD 165.790 millones, creciendo desde el valor de 2025 de USD 156.930 millones, con proyecciones para 2031 que muestran USD 218.210 millones, creciendo a una CAGR del 5,65% durante 2026-2031. La expansión sostenida refleja cambios demográficos profundamente arraigados, con India y el Sudeste Asiático incorporando grandes cohortes de compradores adinerados por primera vez, y un crecimiento gradual en la demanda de productos de joyería. Según el Consejo Mundial del Oro, la demanda de oro en India fue de aproximadamente 803 toneladas métricas en 2024. Esto representó un aumento del cinco por ciento en comparación con el año anterior, cuando la demanda de oro fue de 761 toneladas métricas[1]. Un contexto cambiario favorable convierte a Japón en un centro de compras regional, impulsando las ventas de lujo en el primer semestre de 2024 a medida que los turistas aprovechan el yen débil. Los compradores más jóvenes representan una proporción creciente del gasto y valoran cada vez más la artesanía, la responsabilidad medioambiental y la comodidad digital. Las marcas responden con intensificadas inversiones en omnicanal, aumentos selectivos de precios y un control más estricto del inventario para proteger la exclusividad mientras capturan las oscilaciones de la demanda en distintas geografías.
Conclusiones Clave del Informe
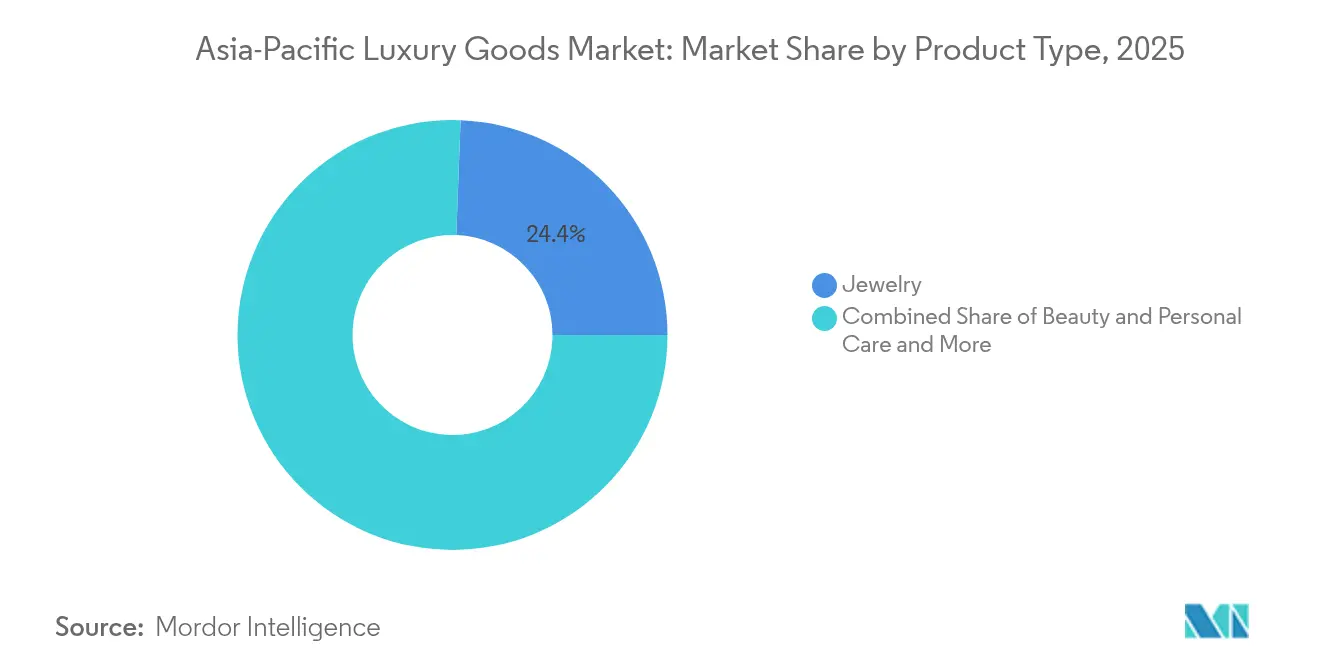
- Por categoría de producto, la joyería lideró con el 24,40% de la participación del mercado de bienes de lujo de Asia-Pacífico en 2025, mientras que se proyecta que la belleza y el cuidado personal registre la CAGR más rápida del 6,54% hasta 2031.
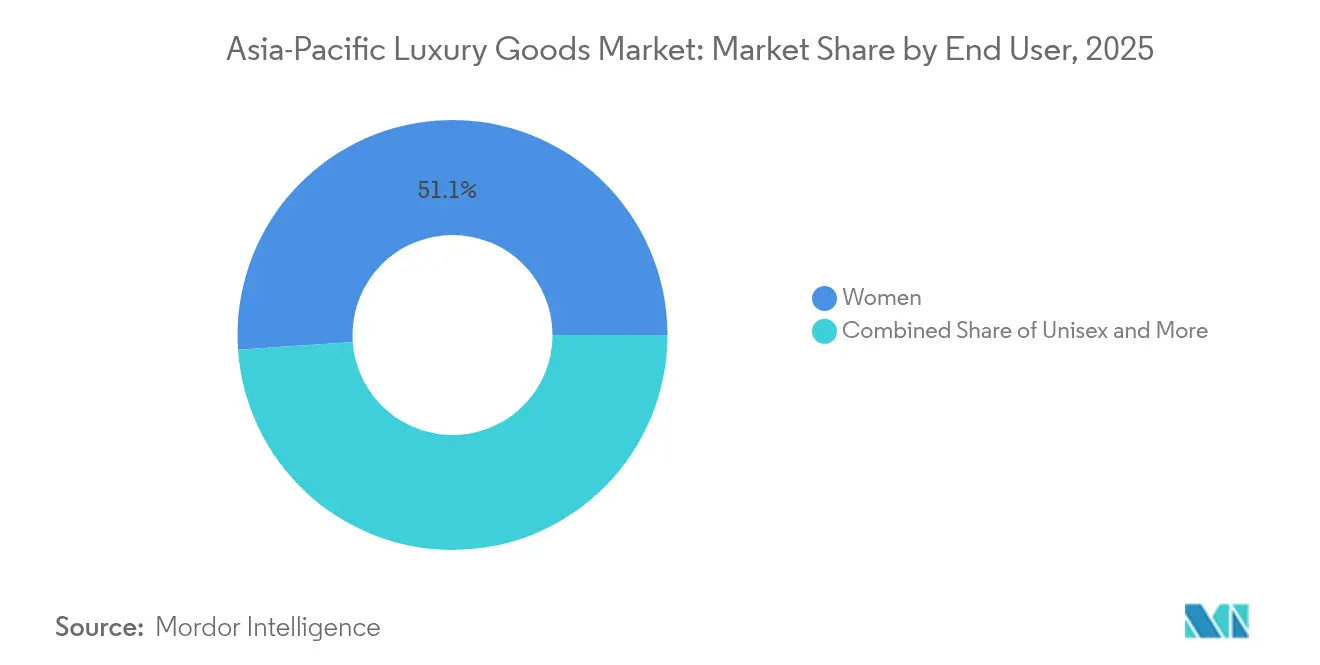
- Por usuario final, las mujeres representaron el 51,10% del gasto en 2025, y el segmento unisex muestra la perspectiva de CAGR más alta del 6,05% hasta 2031.
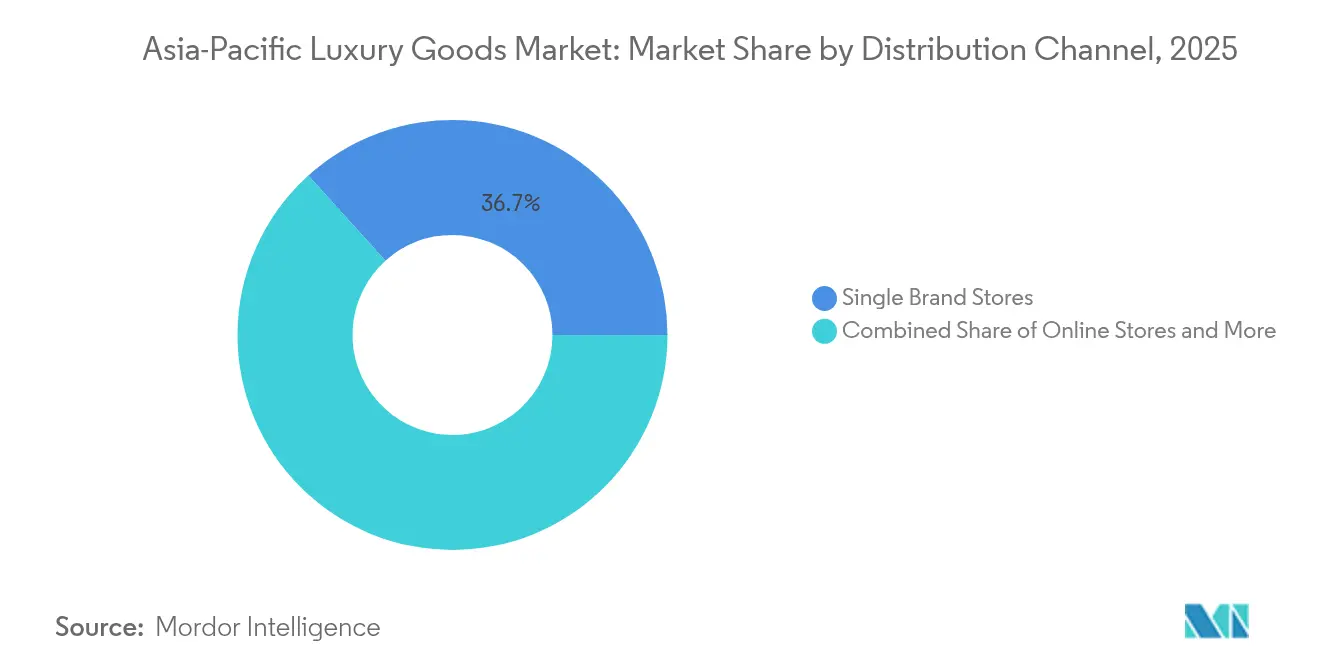
- Por canal de distribución, las tiendas de marca única concentraron el 36,70% de los ingresos en 2025, pero se espera que las tiendas en línea registren la CAGR más sólida del 9,32% hasta 2031.
- Por geografía, China mantuvo una participación del 40,70% en 2025, mientras que India está en camino de expandirse a una CAGR del 5,98% y emerger como el mercado de más rápido crecimiento hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Conciencia de Marca y Premiumización | +1.2% | Global, con el mayor impacto en China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Preferencias de Sostenibilidad y Ética | +0.8% | Global, particularmente fuerte en Japón, Australia y Singapur | Largo plazo (≥ 4 años) |
| Innovación de Producto y Personalización | +0.9% | Global, con énfasis en Japón, Corea del Sur y China | Corto plazo (≤ 2 años) |
| Integración de Tecnología en el Comercio Minorista | +1.1% | Global, liderado por China, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Turismo y Compras Libres de Impuestos | +0.7% | Japón, Tailandia, Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Crecimiento de Consumidores Aspiracionales y Demografía Joven | +1.0% | India, Sudeste Asiático y China (ciudades de nivel inferior) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia de Marca y Premiumización
La ola de premiumización en Asia-Pacífico refleja una evolución sofisticada que va más allá de la señalización de estatus tradicional hacia un consumo orientado a la calidad. Los consumidores chinos favorecen cada vez más los productos de alta calidad sin logotipos prominentes, lo que indica una maduración del consumo de lujo ostentoso hacia un lujo consciente. Este cambio de comportamiento crea oportunidades para las marcas de patrimonio que enfatizan la artesanía por encima de la visibilidad de la marca, al tiempo que desafía a los nuevos participantes que dependen de estrategias centradas en el logotipo. La política gubernamental y los flujos turísticos amplifican esa premiumización: los ministerios centrales y de comercio de China han implementado medidas de apoyo al consumo y mejoras en las tiendas libres de impuestos (la "Temporada Internacional de Consumo" y los cambios en la política de tiendas libres de impuestos en el centro de las ciudades) que impulsaron el gasto discrecional y la demanda de lujo libre de impuestos en 2024-25, mientras que la rápida recuperación del turismo entrante de Japón en 2024 elevó materialmente el gasto de los turistas en bienes de alta gama; ambos efectos favorecen las ventas de lujo y premium concentradas en los principales destinos de compras. Por ejemplo, según la Organización Nacional de Turismo de Japón, en 2024, el número de visitantes entrantes que viajaron a Japón ascendió a aproximadamente 36,87 millones, estableciendo un nuevo récord[2].
Preferencias de Sostenibilidad y Ética
Impulsados por una mayor conciencia medioambiental, los patrones de consumo de lujo están experimentando un cambio sísmico. Los marcos regulatorios, en particular la Directiva de Diligencia Debida en Materia de Sostenibilidad Empresarial de la Unión Europea y los mandatos emergentes de presentación de informes de ESG en Asia-Pacífico, están impulsando a las marcas de lujo a priorizar la transparencia en sus cadenas de suministro y a trabajar activamente en la reducción de su huella medioambiental. En Asia, Singapur exige divulgaciones relacionadas con el clima para sus empresas cotizadas, mientras que Japón ha reforzado sus requisitos de presentación de informes de ESG. Estas regulaciones no son solo obstáculos burocráticos; están reformando las estrategias mismas de las marcas de lujo. A medida que los consumidores muestran cada vez más disposición a pagar una prima por productos sostenibles, las marcas que defienden la sostenibilidad comienzan a eclipsar a sus homólogos de lujo tradicionales en cuota de mercado. Esta tendencia es especialmente pronunciada entre los consumidores más jóvenes, quienes no solo buscan el lujo, sino que también defienden la responsabilidad medioambiental. Las marcas que genuinamente integran la sostenibilidad en sus valores fundamentales están cosechando importantes ventajas competitivas.
Innovación de Producto y Personalización
En el mercado de bienes de lujo de Asia-Pacífico, las marcas están aprovechando la innovación de producto y la personalización para impulsar el crecimiento y reforzar la resiliencia. Al aprovechar la creciente demanda de individualidad, estas marcas no solo impulsan ventas de mayor margen, sino que también cultivan una lealtad más profunda del cliente. A través de innovaciones técnicas, como nuevos movimientos, materiales y microediciones, junto con herramientas digitales y servicios a medida en tienda, las marcas están transformando experiencias únicas en flujos de ingresos consistentes y compras repetidas. Además, al ofrecer productos de tirada limitada y adaptados localmente, defienden con destreza sus puntos de precio incluso en condiciones macroeconómicas más débiles. Esta estrategia amplifica los beneficios comerciales de los lanzamientos de productos localizados y los servicios de personalización, especialmente a medida que los compradores optan cada vez más por artículos premium y a medida, ya sea en casa o en centros de venta al por menor de viajes, en lugar de en el extranjero. Ilustrando esta tendencia, Louis Vuitton está previsto que amplíe su servicio de personalización "Mon Monogram" en abril de 2025, ampliando las opciones de personalización en más íconos y combinaciones de colores, permitiendo a los clientes co-crear piezas de significado único. De manera similar, el lanzamiento en junio de 2025 del Aqua Terra 30 mm de Omega, con nuevos calibres y tamaños, subraya la estrategia de la marca de diseñar productos para demografías específicas, como compradores más jóvenes y la categoría femenina, al tiempo que enfatiza la personalización para rejuvenecer la deseabilidad.
Turismo y Compras Libres de Impuestos
A medida que los viajes internacionales se recuperaron tras la COVID-19, los turistas adinerados canalizaron cada vez más su gasto discrecional hacia los canales de tiendas libres de impuestos en aeropuertos y centros urbanos en Asia-Pacífico. Estos canales, conocidos por sus compras de alto margen y compras por impulso, desempeñaron un papel fundamental para ayudar a las marcas a recuperar las ventas totales, incluso en medio de una caída en el consumo local. Esta tendencia se vio reforzada por cambios en las políticas gubernamentales. Por ejemplo, la expansión de China en 2024 de las zonas libres de impuestos en el centro de las ciudades y la ampliación de los compradores elegibles (prevista para entrar en vigor en octubre de 2024) fueron movimientos estratégicos para canalizar más gasto hacia los puntos de venta libres de impuestos nacionales. Esto no solo amplificó las ventas de lujo en tierra, sino que también impulsó a las marcas a priorizar sus surtidos de venta al por menor de viajes. Mientras tanto, el resurgimiento del turismo en Japón, marcado por llegadas récord en 2024 y las próximas reformas a las compras libres de impuestos en 2025, impulsó un aumento en las compras de venta al por menor de viajes. Este impulso justificó las decisiones de las marcas de lanzar ediciones exclusivas para viajeros de mayor envergadura e invertir en experiencias en tienda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Productos Falsificados y Dilución de Marca | -0.6% | Global, particularmente grave en China y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Competencia Intensa | -0.4% | Global, más pronunciada en mercados maduros como Japón y Hong Kong | Corto plazo (≤ 2 años) |
| Costos y Prácticas de Sostenibilidad | -0.3% | Global, con mayor impacto en mercados regulados como Singapur y Australia | Largo plazo (≥ 4 años) |
| Desafíos Regulatorios y de Cumplimiento | -0.5% | Varía según la jurisdicción, más fuerte en China, India e Indonesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Productos Falsificados y Dilución de Marca
A pesar de los mecanismos de aplicación reforzados y las soluciones tecnológicas, las marcas de lujo en Asia-Pacífico se enfrentan a persistentes violaciones de la propiedad intelectual. Las marcas recurren cada vez más a la autenticación mediante cadena de bloques y a los sistemas de verificación digital como parte de sus inversiones contra la falsificación. Sin embargo, estas sofisticadas operaciones de falsificación se adaptan rápidamente, a menudo eludiendo estas medidas de protección. El auge de los mercados en línea complica aún más la protección de la marca, exigiendo una supervisión y aplicación constantes. Esto no solo eleva los costos operativos, sino que también desvía recursos de las iniciativas de crecimiento. Además, la aplicación desigual de la propiedad intelectual en las distintas regiones añade capas de desafíos de cumplimiento, lo que obliga a las marcas a adaptar sus estrategias de protección para cada jurisdicción. A medida que la sofisticación de las falsificaciones supera a la autenticación tradicional, educar a los consumidores se vuelve primordial. Esta urgencia impulsa a las marcas a reforzar las inversiones en iniciativas de concienciación del cliente y tecnologías de verificación avanzadas.
Competencia Intensa
A medida que los segmentos de lujo establecidos alcanzan la saturación, las marcas están pivotando hacia la innovación y la mejora de las experiencias del cliente para destacarse, alejándose de las estrategias de posicionamiento convencionales. En Corea del Sur e India, emerge una clara polarización en el mercado de lujo: marcas de élite como Hermès, Louis Vuitton y Chanel celebran ventas récord, mientras que sus homólogos de gama media se enfrentan a caídas significativas. Esta tendencia subraya un cambio en las preferencias de los consumidores, que gravitan hacia los niveles ultra premium o los de lujo más accesible. El Ministerio de Asuntos Corporativos de India destacó que en el año fiscal 2023, el gigante del lujo Louis Vuitton obtuvo más de INR 7.000 millones en ingresos, marcando un notable aumento del 33% respecto al año anterior. Mientras tanto, la disrupción digital está nivelando el campo de juego, permitiendo a los nuevos participantes desafiar directamente a las marcas establecidas a través de estrategias directas al consumidor y un hábil marketing en redes sociales, desmantelando eficazmente las barreras tradicionales de entrada al mercado. Si bien las guerras de precios son raras en el ámbito del lujo, las marcas se ven cada vez más obligadas a demostrar su valor a través de servicios superiores, experiencias únicas y productos innovadores. Cabe destacar que el panorama competitivo no es uniforme; el sector de la belleza y el cuidado personal es testigo de una rivalidad más vigorosa en comparación con el mercado de bienes de lujo tradicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio de la Joyería en Medio de la Aceleración de la BellezaEn 2025, la Joyería ostenta la mayor participación de mercado con el 24,40%, lo que subraya los profundos vínculos culturales de Asia-Pacífico con los metales preciosos y las piedras preciosas, tanto como símbolos de estatus como medios de preservación de la riqueza. Mientras tanto, el segmento de Belleza y Cuidado Personal está en rápido ascenso, con una CAGR proyectada del 6,54% hasta 2031. Este auge está impulsado por una tendencia hacia la premiumización y una creciente sofisticación del consumidor en el cuidado de la piel y los cosméticos. Cabe destacar que el mercado de belleza de Asia-Pacífico ocupa una porción significativa del pastel global, con las ventas digitales preparadas para ganar terreno significativo en China para 2027.
Mientras que la Ropa y Vestimenta se enfrenta a un cambio en el enfoque del consumidor hacia el lujo experiencial, el Calzado cabalga sobre la ola de las tendencias de ropa deportiva y una floreciente cultura de zapatillas premium entre el público más joven. Las Gafas son testigo de un crecimiento constante, impulsado por una combinación de diseños a la vanguardia de la moda y una creciente demanda de gafas de prescripción de lujo. Los Artículos de Cuero prosperan, especialmente en mercados como Corea del Sur, donde las ventas de bolsos de lujo están en aumento, a la par de las de joyería y relojes. Los grandes almacenes de la región también registran aumentos en las ventas de accesorios de lujo. Este panorama en evolución apunta a un cambio más amplio: un movimiento hacia el lujo funcional y las soluciones de belleza personalizadas, a medida que los marcadores tradicionales de estatus se adaptan a los valores y estilos de vida cambiantes de los consumidores en la diversa región de Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Mujeres Lideran Mientras el Unisex se AceleraEn 2025, las mujeres representan el 51,10% de la demanda de bienes de lujo en Asia-Pacífico, manteniendo su dominio en categorías como joyería, belleza y accesorios de moda. Las categorías unisex, sin embargo, son las de más rápido crecimiento, con una CAGR del 6,05% hasta 2031, impulsadas por consumidores más jóvenes y el cambio en las normas de género. Los datos de Corea del Sur destacan esta tendencia, con la Generación Z favoreciendo la moda y los accesorios de género neutro, priorizando la expresión personal sobre el lujo de género tradicional.
El consumo de lujo masculino está aumentando de manera constante en relojes, artículos de cuero y productos de cuidado personal, lo que refleja un creciente interés en el autocuidado. Una encuesta de la Academia de Belleza Hot Pepper de 2025 encontró que el 54,2% de los hombres japoneses en sus veinte años visitaron salones de belleza en el último año. Japón también muestra una mayor participación masculina en la moda y los accesorios de lujo, respaldada por cambios culturales hacia la expresión individual. El crecimiento del segmento unisex se ve reforzado por las marcas que se centran en el diseño inclusivo y el marketing, apelando a los consumidores que valoran la versatilidad y la autenticidad. Estos cambios impulsan a las marcas de lujo a adaptar sus estrategias para satisfacer las preferencias cambiantes de los consumidores en toda la región de Asia-Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Tiendas de Marca Única Prevalecen Mientras las Tiendas en Línea Surgen con FuerzaEn 2025, las Tiendas de Marca Única aseguraron una participación de distribución del 36,70%, consolidando su estatus como la opción principal para el comercio minorista de lujo en Asia-Pacífico. Esta posición dominante subraya el compromiso de las marcas de lujo con experiencias de marca curadas y un servicio de primer nivel, especialmente en regiones donde los vínculos personales y la excelencia en el servicio influyen en las decisiones de compra. Mientras tanto, las tiendas en línea avanzan con una sólida tasa de crecimiento de CAGR del 9,32% proyectada hasta 2031, impulsada por la transformación digital y la evolución de los hábitos del consumidor. Un testimonio de este cambio es la profundización de la alianza de LVMH con Alibaba en mayo de 2024, que muestra una combinación de estrategias en línea y fuera de línea para elevar las compras de lujo. Las tiendas multimarca, atrapadas entre el auge de los puntos de venta de marca única y el boom en línea, están pivotando ahora hacia selecciones únicas y experiencias de compra distintivas para destacarse.
Otros Canales de Distribución, como las tiendas libres de impuestos y el comercio minorista en aeropuertos, están cosechando las recompensas de un resurgimiento del turismo, con 2024 registrando un notable aumento en los ingresos por compras libres de impuestos. Japón se destaca, con tasas de recuperación que superan las cifras previas a la pandemia. Dadas las disparidades regionales en las preferencias de canal, existe una necesidad urgente de estrategias de distribución personalizadas. Por ejemplo, mientras China lidera el mundo en penetración de compras en línea, Japón todavía muestra una sólida inclinación hacia el comercio minorista físico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Bienes de Lujo de China
China mantuvo una participación del 40,70% en 2025, aunque su crecimiento en el segmento de lujo se desaceleró al 5,8% en medio de la incertidumbre macroeconómica y un consumo más selectivo. Aun así, la renovación de las cuotas de libre impuesto doméstico y la apertura de tiendas en el continente consolidan el liderazgo a largo plazo. El tamaño del mercado de bienes de lujo de Asia-Pacífico correspondiente a China podría superar los 90,1 mil millones de USD en 2031 si la urbanización y la creación de riqueza continúan. El mercado de bienes de lujo de China sigue reflejando un consumo más selectivo, con compradores que se inclinan hacia diseños discretos e invierten más en bienestar y estética del hogar, lo que señala la madurez del mercado.
Mercado de Bienes de Lujo de Japón
El auge de las ventas en Japón en el primer semestre de 2024 ilustra la afluencia de turistas impulsada por el tipo de cambio. Las tasas de recuperación de las compras de lujo libres de impuestos alcanzaron tasas de crecimiento significativas, lo que subraya el poder del yen como catalizador del gasto. Las marcas amplían su presencia en Ginza y Osaka, anticipando los picos de visitantes de la Expo 2025. Hong Kong se reposiciona como destino cultural para recuperar a los viajeros del continente, mientras que los casinos de lujo de Macao lanzan suites VIP de venta minorista personalizadas.
Mercado de Bienes de Lujo de India y el Sudeste Asiático
India destaca como el mercado de más rápido crecimiento de la región, con una CAGR del 5,98% hasta 2031. Los promotores de centros comerciales nacionales destinan espacios privilegiados a nuevos entrantes como Cartier y Prada, con el objetivo de captar una clase adinerada que se proyecta que se duplicará para 2030. El Sudeste Asiático aporta ganancias sostenidas; Tailandia se beneficia del turismo médico, mientras que el aumento de impuestos en Indonesia modera el impulso a corto plazo, pero incrementa los ingresos gubernamentales destinados a mejoras de infraestructura que, en última instancia, potencian los ecosistemas minoristas.
Panorama regulatorio
El cumplimiento normativo en el sector de bienes de lujo de Asia-Pacífico está determinado por regímenes de importación que cambian rápidamente, normas de clasificación de productos y requisitos de divulgación vinculados a criterios ESG que varían según la jurisdicción. En China, la Administración General de Aduanas implementó el Esquema de Ajuste Arancelario de 2026, vigente desde el 1 de enero de 2026, que actualiza las líneas arancelarias y el tratamiento de los códigos de mercancías que alimentan la administración posterior del IVA y del impuesto al consumo. China también puso en vigor el Catálogo de 2026 de Mercancías Sujetas a Administración de Licencias de Importación y Exportación desde el 1 de enero de 2026, reforzando la disciplina de licencias y documentación para los flujos transfronterizos que pueden afectar a componentes de lujo, materiales y el enrutamiento de productos terminados.
Las estructuras arancelarias siguen siendo sensibles por categoría en los principales destinos de compras, lo que influye en el surtido, los precios y la asignación en el comercio minorista de viajes. Los calendarios arancelarios de la Aduana de Japón, vigentes desde el 1 de abril de 2026, continúan aplicando tasas variables entre categorías de lujo, con productos de cuero y prendas de vestir seleccionadas enfrentando derechos más altos que muchos cosméticos en particular. Australia rige los derechos de importación a través de la Customs Tariff Act 1995 y sus anexos, con tasas preferenciales para productos originarios de socios de tratados de libre comercio, lo que añade requisitos de reglas de origen y documentación para las marcas que operan centros de distribución regionales.
Panorama Competitivo
Concentración del Mercado
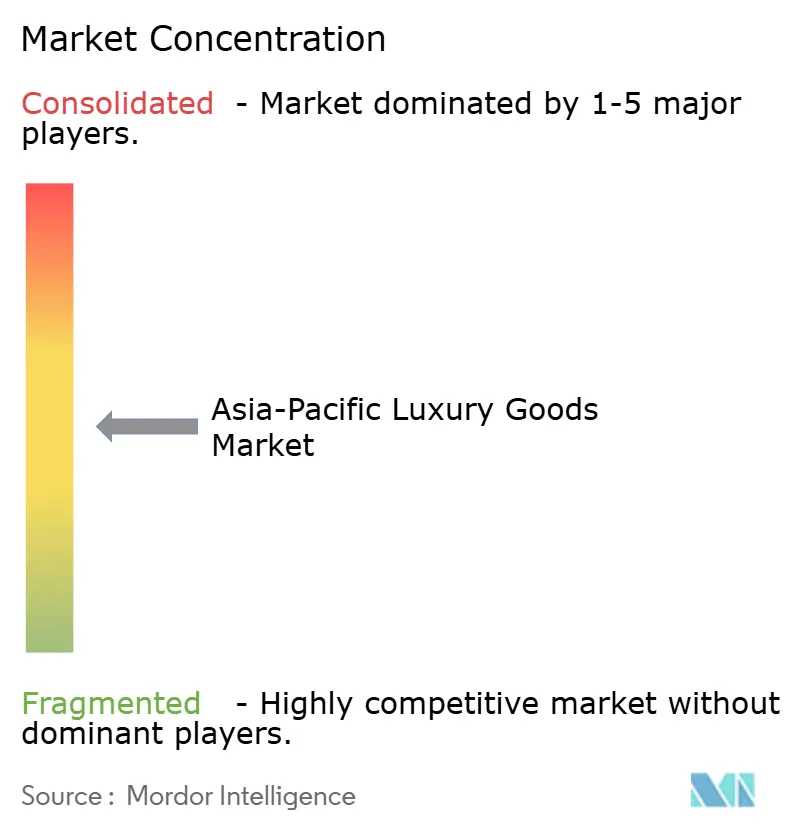
En el mercado de bienes de lujo de Asia-Pacífico, se evidencia una concentración moderada. Si bien LVMH, Kering y Hermès controlan un importante conjunto de ingresos, su participación combinada no alcanza el umbral del 70% típicamente asociado con un oligopolio, lo que sugiere espacio para que emerjan competidores. Cabe destacar que Hermès fue a contracorriente, registrando un crecimiento del 13% en el segundo trimestre de 2024, incluso cuando sus pares se enfrentaban a condiciones de mercado más débiles. Mientras tanto, la fusión de USD 2.700 millones que dio origen a Saks Global subraya una tendencia de consolidación, impulsada por la búsqueda de un mayor poder de negociación y una presencia omnicanal más amplia.
La tecnología ha emergido como la nueva frontera en este ámbito. La fortalecida asociación de LVMH con Alibaba aprovecha el análisis en tiempo real, ajustando el alcance al cliente y optimizando los calendarios de lanzamiento de productos. En una línea similar, Richemont está siendo pionera en la tecnología de cadena de bloques para garantizar la procedencia de los diamantes de Cartier. Kering, por su parte, está acelerando las iniciativas de economía circular a través de su plataforma de reventa, Vestiaire Collective. Los actores regionales como Chow Tai Fook y Titan Company están capitalizando sus conocimientos del mercado doméstico y su ágil toma de decisiones para conquistar una mayor participación en los segmentos de joyería y relojes. Si bien las oportunidades de entrada permanecen en el floreciente mercado de India y los corredores de lujo emergentes de Vietnam, el éxito está condicionado a un enfoque localizado, equilibrando los precios, curando colecciones específicas para festividades y seleccionando embajadores de marca culturalmente resonantes.
El ritmo de popularidad de las marcas se está acelerando; plataformas como las redes sociales pueden elevar rápidamente a marcas de nicho, como Polène, al primer plano. En respuesta, los grandes conglomerados están estableciendo divisiones de inversión de riesgo como amortiguador contra la imprevisibilidad de las tendencias. La competencia por el talento también se ha intensificado: a los directores creativos se les ofrecen ahora contratos plurianuales vinculados a métricas de participación digital, lo que marca un cambio respecto a las evaluaciones de desempeño basadas en ventas tradicionales.
Líderes de la Industria de Bienes de Lujo de Asia-Pacífico
-
Chanel S.A
-
Hermès International S.A
-
Kering S.A.
-
Rolex SA
-
LVMH Moet Hennessy Louis Vuitton SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes de Lujo de Asia-Pacífico Empresas cubiertas en este informe
- LVMH Moet Hennessy Louis Vuitton SE
- Kering SA
- Chanel SA
- Compagnie Financiere Richemont SA
- Hermes International SA
- Rolex SA
- Prada SpA
- Moncler SpA
- Tapestry Inc
- Burberry Group Plc
- Swatch Group Ltd, The
- The Estee Lauder Companies Inc
- L'Oreal Groupe
- Audemars Piguet & Cie
- Giorgio Armani SpA
- Ralph Lauren Corp
- Pandora A/S
- Titan Co Ltd
- AmorePacific Corp
Lea el análisis de las empresas de mercado de bienes de lujo de asia-pacífico
Oportunidades de mercado y perspectivas futuras
Una oportunidad clara en el mercado de bienes de lujo de Asia-Pacífico es desarrollar capacidades omnicanal escalables que conecten la gestión de clientes, la personalización y el inventario entre boutiques, comercio minorista de viajes y tiendas en línea. El contexto del informe señala un impulso acelerado del canal en línea y un control de inventario más estricto, lo que respalda inversiones que vinculan identidad, pagos y reconocimiento de clientes en todos los puntos de contacto para mantener experiencias premium y reducir la fricción en las compras transfronterizas.
La diversificación geográfica dentro de Asia-Pacífico también ofrece margen de crecimiento al expandirse más allá de los núcleos tradicionales del lujo. Evidencia de este cambio incluye a marcas y minoristas que aumentan su enfoque de inversión hacia mercados del sudeste asiático como Singapur y Vietnam, y plataformas regionales de moda que formalizan planes de expansión local, incluida Musinsa, que estableció una oficina y organización local en Taiwán en julio de 2026 para respaldar un despliegue de tiendas de varios años para Musinsa Standard. En paralelo, la demanda de lujo impulsada por los viajes sigue siendo una palanca medible para la región, respaldada por los volúmenes récord de visitantes entrantes de Japón en 2024 y el enfoque continuo en políticas e infraestructura para las compras libres de impuestos, lo que beneficia a las categorías premium en corredores con alta afluencia turística.
Desarrollos recientes de la industria en Mercado de Bienes de Lujo de Asia-Pacífico
- Junio de 2026: Richemont reportó un aumento del 21% en las ventas de Asia-Pacífico en su primer trimestre finalizado el 30 de junio de 2026, respaldado por la fortaleza de sus Maisons de Joyería y resultados sólidos en mercados como Corea del Sur y Taiwán. La actualización destacó cómo las categorías de lujo duro y el valor de marca continúan respaldando el desempeño en los principales centros de demanda de APAC, moldeando la asignación de inventario y las prioridades de inversión en boutiques en toda la región.
- Mayo de 2025: Louis Vuitton amplió su servicio de personalización Mon Monogram, expandiendo las opciones de personalización a más iconos y combinaciones de colores. El desarrollo reforzó la personalización como palanca comercial en Asia-Pacífico, donde los compradores de lujo valoran cada vez más la artesanía, la individualidad y la co-creación habilitada digitalmente.
- Noviembre de 2024: Grand Seiko lanzó una edición limitada para Asia-Pacífico (SBGJ285) diseñada como un modelo exclusivo de la región con simbolismo local. Estas ediciones limitadas dirigidas a APAC respaldan la demanda impulsada por la escasez y ofrecen a las marcas un manual repetible para impulsar el tráfico en boutiques y el compromiso de coleccionistas en múltiples mercados de la región.
Mercado de Bienes de Lujo de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de bienes de lujo de Asia-Pacífico abarca el gasto de los consumidores en productos de lujo personal de precio premium y orientados a marcas reconocidas, comercializados a través de canales presenciales y en línea en Asia-Pacífico, contabilizados como ingresos de fabricantes y marcas captados en la región.
Exclusiones del alcance: Se excluyen las transacciones de reventa de segunda mano y del mercado gris, así como las experiencias de lujo como hoteles, gastronomía de alta gama y servicios de viaje.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ropa y Vestimenta
- Calzado
- Gafas
- Artículos de Cuero
- Joyería
- Relojes
- Belleza y Cuidado Personal
- Por Usuario Final
- Hombres
- Mujeres
- Unisex
- Por Canal de Distribución
- Tiendas de Marca Única
- Tiendas Multimarca
- Tiendas en Línea
- Otros Canales de Distribución
- Por Geografía
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo con señales macroeconómicas y de categoría consistentes, y luego para verificar si la demanda y la actividad minorista se corresponden con los totales de ingresos. Se consultaron fuentes públicas como las estadísticas de comercio de UN Comtrade, las series macroeconómicas del Banco Mundial y el FMI (ingresos y tipos de cambio), y las oficinas nacionales de estadística de las principales economías de Asia-Pacífico para obtener indicadores minoristas y de consumo.
También se revisaron las publicaciones de los bancos centrales sobre movimientos cambiarios, notas de política aduanera y de libre impuesto donde estuvieran disponibles, así como comunicaciones de organismos comerciales y marcas públicas sobre la dirección de las categorías, por ejemplo, joyería, relojes, artículos de cuero y belleza. Los informes anuales de las empresas, las presentaciones a inversores y los estados financieros auditados ayudaron a mapear la exposición de las marcas en la región e identificar los principales cambios de canal. En algunos casos, se utilizaron bases de datos de pago para obtener información financiera de empresas y realizar búsquedas de noticias, además de una base de datos de patentes para comprender la actividad de innovación que puede respaldar los ciclos de fijación de precios y renovación de productos. Esta lista de fuentes documentales es meramente ilustrativa, y se revisaron muchas otras fuentes públicas para recopilar, validar y aclarar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó para confirmar el comportamiento de la demanda de lujo en los principales mercados de Asia-Pacífico y para someter a prueba los supuestos sobre precios, combinación de canales y plazos de recuperación. Se consultó a una combinación de líderes del lado de las marcas, distribuidores y minoristas, y especialistas en categorías que pudieron explicar los cambios en el tráfico de tiendas, el gasto turístico y la conversión en línea por país.
Esos datos ayudaron a cubrir las brechas donde la información pública está retrasada o se reporta en formatos diferentes, y también contribuyeron a alinear las expectativas de crecimiento a nivel de categoría con lo que se observa sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 32% |
| Actores menores: 20% | Gerentes: 53% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que los indicadores de consumo y minoristas se tradujeron en grupos de demanda de lujo por país, y luego se conciliaron con las divisiones por categoría y las participaciones por canal para obtener un total regional. Para mantener los totales realistas, se corroboró el resultado utilizando aproximaciones ascendentes selectivas, como la exposición de ingresos de marcas muestreadas en Asia-Pacífico, la dirección de la red de tiendas y las verificaciones de bandas de precios aplicadas a los volúmenes unitarios esperados.
Algunos datos prácticos dieron forma al modelo, incluidos el ingreso disponible y el crecimiento de la población de altos ingresos, los movimientos de tipos de cambio que influyen en las compras transfronterizas, las señales de recuperación del libre impuesto y el comercio minorista de viajes, y los cambios en la penetración en línea de las compras de lujo. El impulso de las categorías también se rastreó a través de indicadores de demanda de joyería y relojes, la premiumización de la belleza y el ritmo de lanzamiento de nuevos productos, lo que respalda la progresión del precio de venta promedio. Donde los consolidados ascendentes de marcas presentaban brechas, las piezas faltantes se completaron utilizando promedios de grupos de pares y la combinación de canales de distribución, y luego se revisaron con los comentarios de las entrevistas antes de ser aceptados.
Para las previsiones, se utilizó un análisis de escenarios con una ligera superposición multivariante, donde los principales impulsores fueron el crecimiento de los ingresos, la dirección de las divisas y los patrones de recuperación del consumo a nivel de país. Los aportes de expertos se utilizaron para mantener los escenarios fundamentados, especialmente para los mercados donde los flujos turísticos y las ventas en libre impuesto pueden cambiar rápidamente de un año a otro.
Ciclo de Validación y Actualización de Datos
La validación se realizó en etapas para que los totales finales no dependan de una sola línea de datos. Los resultados del modelo se verificaron con señales independientes como las tendencias de importación de categorías de lujo seleccionadas, la dirección de las ventas minoristas en los mercados clave y los comentarios de las principales marcas sobre la demanda en Asia-Pacífico, y luego se investigaron las discrepancias antes de la aprobación final.
También se realizan verificaciones de varianza entre países y categorías para identificar valores atípicos, seguidas de una revisión interna en la que se cuestionan y revisan si es necesario los supuestos sobre precios, combinación de canales y plazos cambiarios. Si un supuesto importante cambia durante la revisión, se vuelve a contactar a los expertos para confirmar la dirección actualizada. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los datos reflejen la información más reciente disponible.
Tamaño del Mercado de Bienes de Lujo de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre bienes de lujo de Asia-Pacífico suelen diferir porque el límite del mercado no se trata de la misma manera en todas las fuentes, incluso cuando la denominación regional es similar. Las diferencias suelen provenir de lo que se considera lujo (solo bienes de lujo personal frente a categorías premium más amplias), cómo se asignan las compras transfronterizas y si los valores reflejan ventas minoristas o ingresos de marcas.
Al rastrear el momento cambiario, la normalización del comercio minorista de viajes y la progresión de precios a nivel de categoría, Mordor Intelligence mantiene el total de 2025 alineado con los ingresos de las marcas generados en Asia-Pacífico, en lugar de mezclar el valor de reventa o los ingresos globales que solo son parcialmente atribuibles a la región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 156,93 mil millones de USD (2025) | |
| Editor del Sector A | 135,25 mil millones de USD (2024) | Utiliza un año base diferente y frecuentemente trata Asia como un único conjunto sin separar claramente las ventas domésticas del gasto impulsado por el turismo, lo que puede desplazar los valores cuando los tipos de cambio y los patrones de viaje cambian. |
| Consultora Regional B | 135,04 mil millones de USD (2025) | Tiende a aplicar una cobertura de categorías más amplia y una curva de crecimiento más agresiva hacia los años posteriores, y no indica claramente cómo se excluyen la actividad de segunda mano y los productos premium adyacentes de la cesta de lujo principal. |
En los tres valores, la dispersión se explica principalmente por los límites del alcance y las decisiones de temporalidad, no por un desacuerdo sobre la existencia de la demanda. Cuando el modelo se ancla en señales claras por país, un manejo consistente de las divisas y divisiones de categorías reproducibles, el resultado se vuelve más fácil de rastrear y actualizar a medida que las condiciones cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de bienes de lujo de Asia-Pacífico en 2026?
El mercado de bienes de lujo de Asia-Pacífico está valorado en USD 165.790 millones en 2026.
¿A qué velocidad está creciendo el segmento de lujo en India?
India está en camino de alcanzar una CAGR del 5,98% hasta 2031, la más rápida entre sus pares regionales.
¿Qué categoría de producto se está expandiendo más rápidamente?
La belleza y el cuidado personal lideran con una CAGR proyectada del 6,54% hasta 2031.
¿Por qué las ventas de lujo de Japón tienen un rendimiento superior?
Un yen débil atrae a los turistas, elevando las compras libres de impuestos al 232% de los niveles de 2019.
¿Qué tan grande se está volviendo el comercio minorista de lujo en línea?
Se prevé que los canales en línea registren una CAGR del 9,32%, acercándose a la paridad con los grandes almacenes para 2031.
¿Cuál es el principal desafío que enfrentan las marcas de lujo en Asia-Pacífico?
La actividad de falsificación sigue siendo una preocupación principal, restando un estimado del 0,6% al pronóstico de CAGR debido a la dilución de la marca.