
Análisis del Mercado de Bienes de Lujo de Corea del Sur por Mordor Intelligence
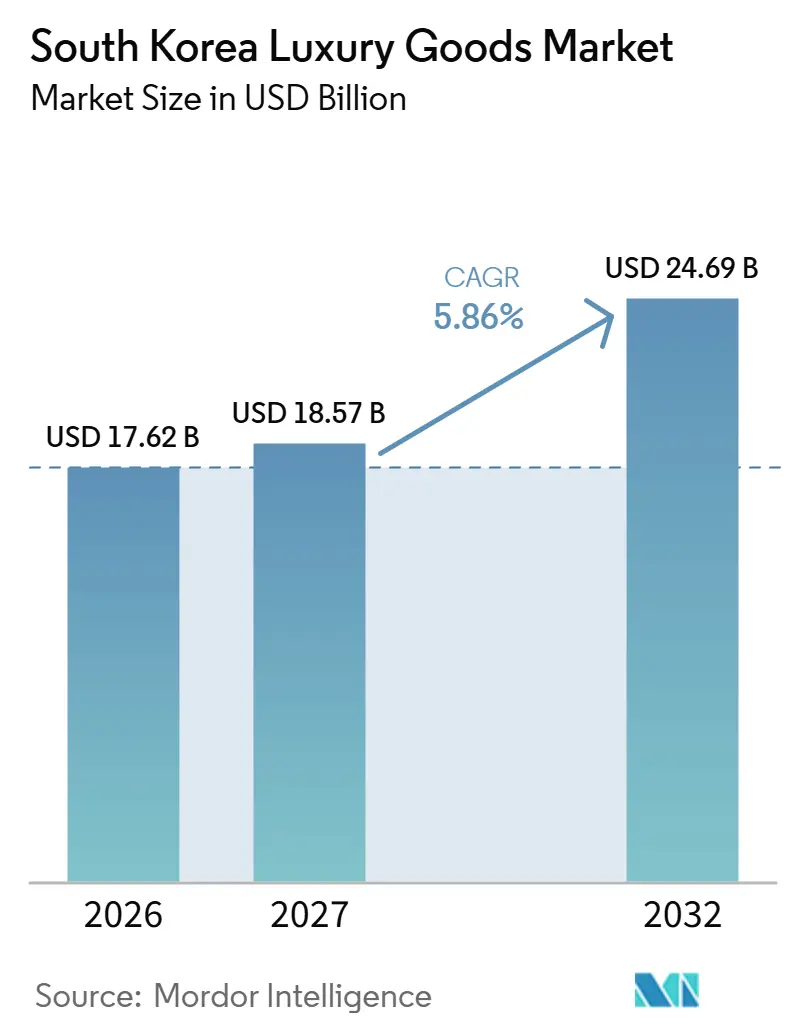
El tamaño del mercado de bienes de lujo de Corea del Sur fue valorado en 17,62 mil millones de USD en 2026 y se estima que crecerá desde 18,57 mil millones de USD en 2027 hasta alcanzar 24,69 mil millones de USD en 2032, a una CAGR del 5,86% durante el período de previsión (2027-2032).
El aumento de los recursos de los hogares en Corea del Sur respalda las compras discrecionales, mientras que la resistencia al precio y las preocupaciones sobre la autenticidad hacen que una prima de credibilidad sea fundamental para la conversión. Los minoristas pueden responder a través de tiendas de marca única, entrega en línea coordinada y relaciones de servicio que se extienden más allá de la transacción inicial. Para la ropa y los accesorios, estas capacidades conectan la distinción del producto con el entorno y el soporte necesarios para sostener una compra de alto valor. La venta basada en descuentos aborda la resistencia al precio, pero deja sin resolver el riesgo de autenticidad, por lo que un precio más bajo puede tener menor valor comercial cuando los compradores no pueden verificar el origen del producto.
Conclusiones Clave del Informe
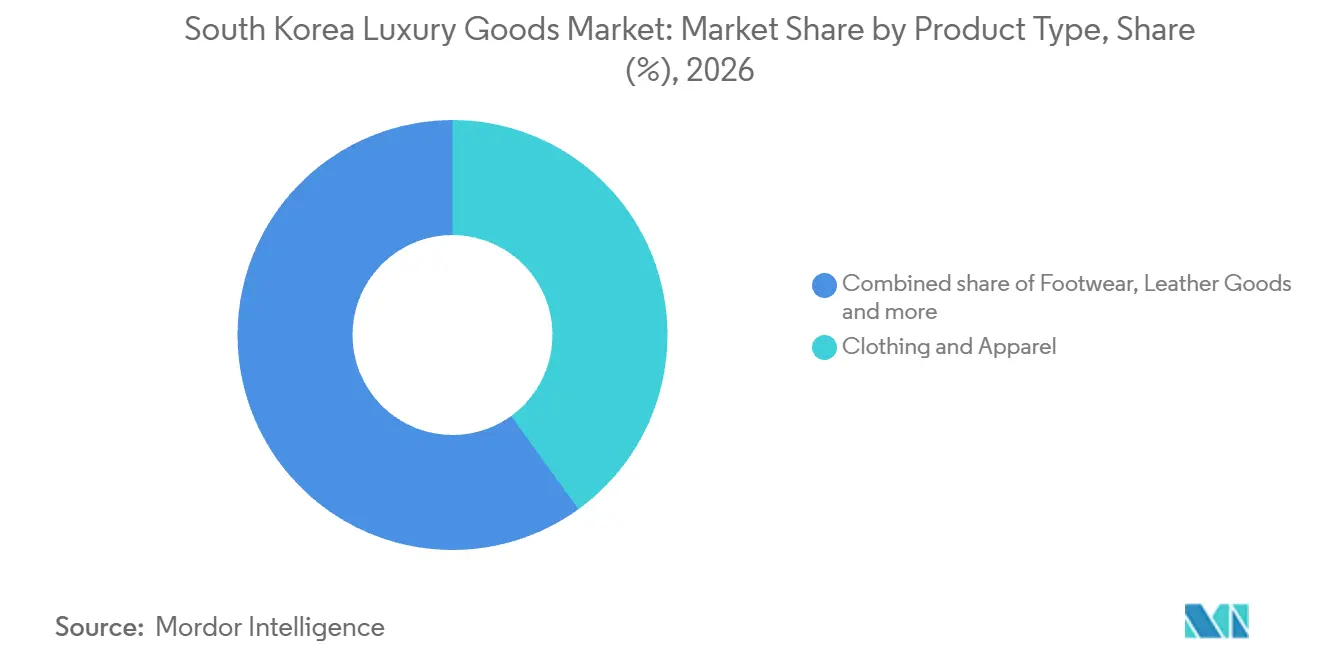
- Por tipo de producto, la ropa y las prendas de vestir lideraron con una participación del 40,03% en el mercado de bienes de lujo de Corea del Sur en 2026, mientras que se prevé que los relojes crezcan más rápido con una CAGR del 6,85% durante 2027-2032.
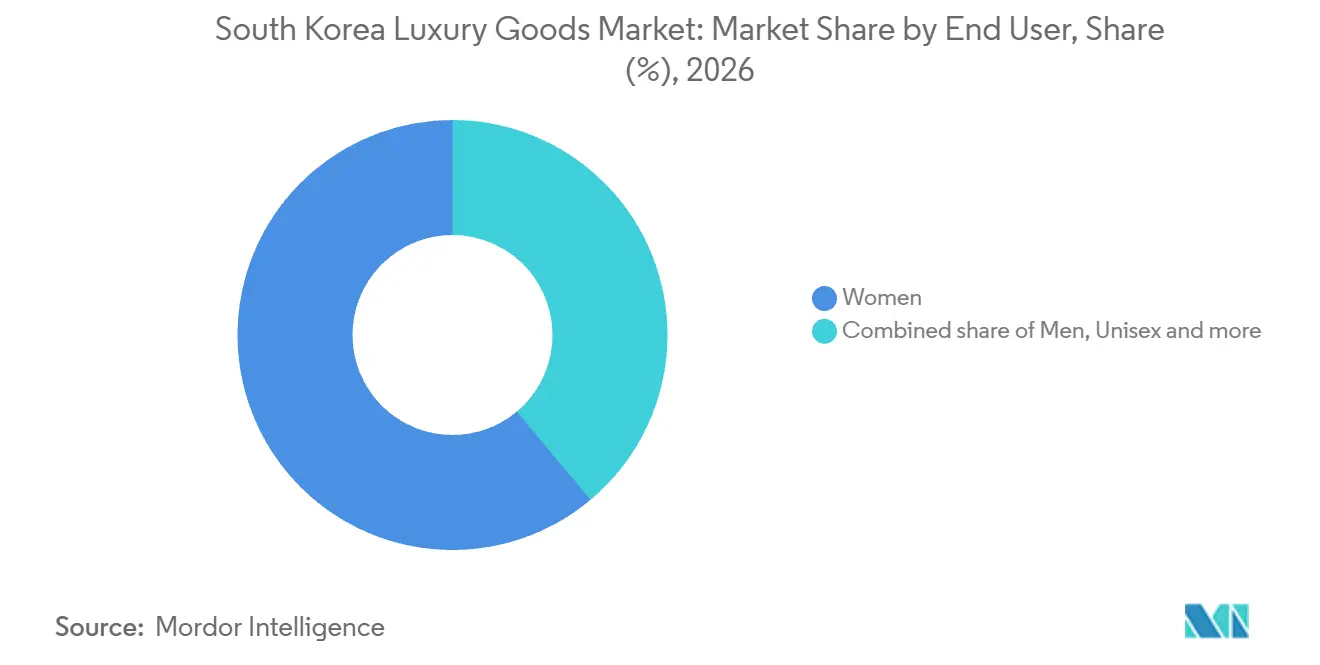
- Entre los usuarios finales, las mujeres mantuvieron la posición más grande con una participación del 61,1% del tamaño del mercado de bienes de lujo de Corea del Sur en 2026, mientras que se prevé que los hombres crezcan más rápido con una CAGR del 6,55% durante 2027-2032.
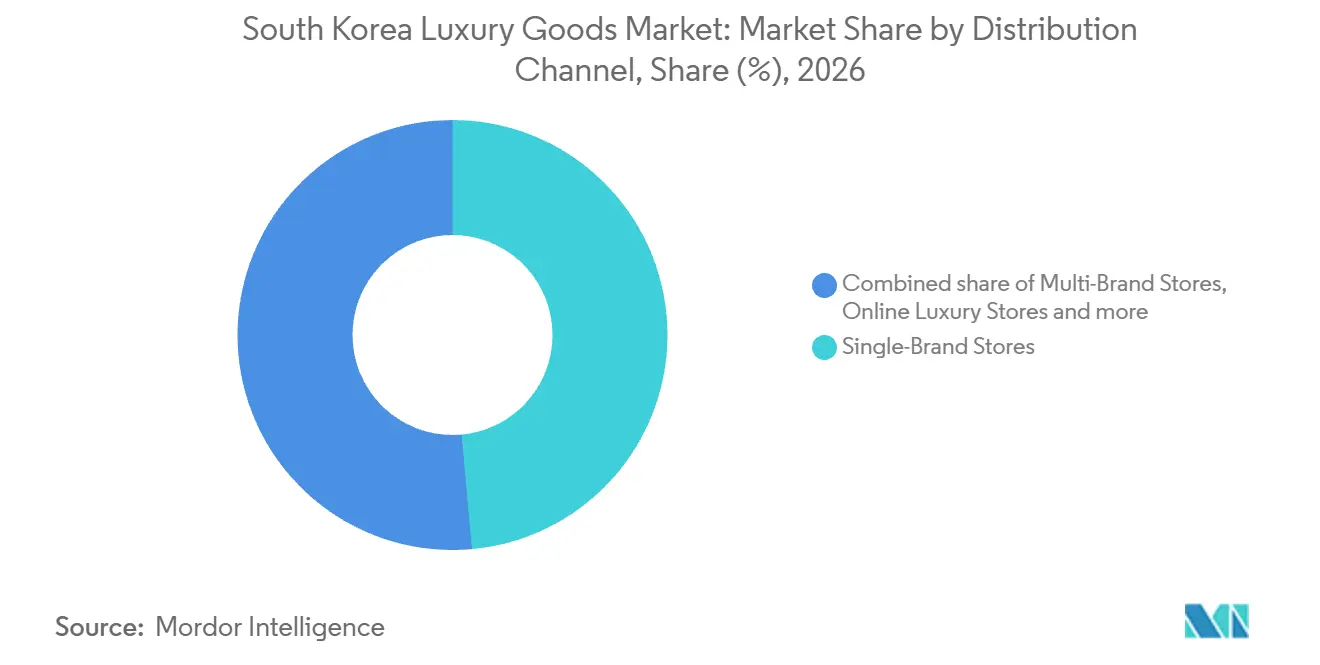
- Los canales de distribución estuvieron liderados por las tiendas de marca única con el 48,55% de los ingresos de bienes de lujo de Corea del Sur en 2026, con las tiendas de lujo en línea previstas para crecer más rápido con una CAGR del 8,1% durante 2027-2032.
- Geográficamente, los distritos de Cheongdam, Gangnam y Myeongdong de Seúl mantienen la posición líder en inauguraciones de tiendas insignia en el período desde 2024.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia Bienes de Lujo Sostenibles y con Certificación Ecológica | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Impacto de las Redes Sociales y los Avales de Celebridades | +2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento en los Ingresos Disponibles y la Acumulación de Riqueza | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Innovaciones en Materias Primas y Diseño de Productos | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Preferencia por Ofertas de Edición Limitada | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento en la Demanda de Marcas de Diseñador de Lujo Coreanas | +0.6% | Distrito comercial de Myeongdong en Seúl | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia Bienes de Lujo Sostenibles y con Certificación Ecológica
Las declaraciones medioambientales claras pueden respaldar la demanda al ofrecer a los compradores una base definida para elegir bienes de lujo sostenibles. Prada describe su cápsula Re-Nylon para SEA BEYOND de 5 piezas de 2026 en su sitio de Corea del Sur como fabricada con materiales 100% reciclados. Ese cálculo excluye etiquetas y materiales de construcción, incluidos hilos de costura y elásticos. La nota a pie de página de Prada indica qué excluye la cifra del 100%, lo que permite al comprador evaluar la declaración de contenido reciclado frente al alcance material declarado. Ese límite puede convertir el contenido reciclado en un criterio de compra para un artículo de precio premium, conectando un atributo material específico con la disposición del comprador a pagar.
Impacto de las Redes Sociales y los Avales de Celebridades
Las redes sociales pueden introducir los bienes de lujo en el entorno de pares de un comprador joven, así como en la audiencia publicitaria de una marca. Un estudio publicado en 2025 entrevistó a 26 jóvenes coreanos de entre 14 y 24 años que habían adquirido productos de lujo. Se encontró que las imágenes de lujo, las publicaciones de influenciadores y pares, los anuncios de marca y los eventos en redes sociales estimularon las compras entre estos participantes.[1] Lacoste nombró a An Yujin, líder de IVE, como su embajadora de marca en Corea el 14 de abril de 2025. Para las marcas de ropa que eligen un embajador, la oportunidad comercial es conectar un rostro reconocible con contenido de producto que los compradores jóvenes puedan encontrar junto a publicaciones de influenciadores y pares.
Crecimiento en los Ingresos Disponibles y la Acumulación de Riqueza
Un mayor nivel de recursos de los hogares puede crear espacio para el gasto en lujo incluso cuando el sentimiento general del consumidor ofrece una señal más débil. El ingreso disponible mensual promedio de los hogares de Corea del Sur aumentó un 5,2% interanual en términos nominales en el segundo trimestre de 2026, según el Ministerio de Datos y Estadísticas.[2] Las ventas de marcas de lujo extranjeras en grandes almacenes aumentaron un 38,1% interanual en abril de 2026, mientras que el sentimiento general del consumidor se debilitó. La combinación respalda una distinción entre los recursos disponibles para compras discrecionales y un estado de ánimo general que puede desalentarlas. Para los proveedores de lujo extranjeros, el aumento de las ventas en grandes almacenes respalda los compromisos de ventas locales a pesar del debilitamiento del sentimiento, mientras que el mayor ingreso disponible nominal de los hogares indica una capacidad de gasto adicional.
Innovaciones en Materias Primas y Diseño de Productos
La innovación en materiales y diseño de productos puede aumentar la demanda cuando un accesorio de lujo terminado combina una función útil con una apariencia distintiva. Prada ofrece en Corea del Sur un bolso de hombro fabricado con tela Re-Nylon producida a partir de plástico oceánico reciclado y purificado. El producto combina un diseño rectangular compacto con una bolsa extraíble. Un cambio de material puede respaldar la diferenciación cuando los compradores valoran su contribución a la construcción, el acabado o el uso previsto del bolso. Para una marca que elige una tela de reemplazo, la prueba comercial es si ese valor para el comprador puede cubrir el costo de desarrollar el accesorio revisado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Productos Falsificados | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Caída de la Demanda de Compradores Sensibles al Precio | -1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Regulaciones Rigurosas y Aumento de los Costos de Cumplimiento | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad Económica y Efecto de la Inflación en el Gasto | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Productos Falsificados
La incertidumbre sobre la autenticidad puede convertir un precio bajo en línea de un incentivo en una razón para aplazar una compra de lujo. En su investigación de 2025 sobre falsificaciones en plataformas en línea, la Agencia de Consumidores de Corea advirtió que los compradores pueden tener dificultades para verificar la autenticidad e instó a la precaución al comprar productos con precios inusualmente bajos. Para un vendedor genuino de bolsos de lujo, esto crea una tarea de verificación antes de que un descuento pueda ayudar a cerrar la venta. El comprador necesita una conexión creíble entre el artículo ofrecido y la marca cuya prima está considerando pagar. La restricción, por tanto, añade una carga de generación de confianza en el punto de venta, precisamente donde un precio bajo está destinado a acelerar la conversión.
Caída de la Demanda de Compradores Sensibles al Precio
Los aumentos de precios repetidos pueden limitar hasta qué punto las marcas de lujo se expanden entre los clientes que se resisten a pagar la nueva prima. En 2025, los informes surcoreanos describieron a consumidores fatigados por los repetidos aumentos de precios del lujo que se orientaban hacia alternativas más asequibles a las costosas marcas premium. Un vendedor puede, por tanto, perder la transacción incluso si el comprador mantiene interés en los productos de la marca. Comercialmente, un precio más alto tiene que compensar las compras no realizadas, además de aumentar los ingresos de los clientes que lo aceptan. Esto deja el crecimiento a través de compradores sensibles al precio limitado por la prima en sí misma, aumentando la importancia de retener a los clientes cuya disposición a pagar puede absorber esa prima.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Ropa Proporciona Escala mientras los Relojes se Expanden más RápidoLa ropa y las prendas de vestir representaron una participación del 40,03% del tamaño del mercado de bienes de lujo de Corea del Sur en 2026. En la sucursal Pangyo de Hyundai Department Store, las ventas de marcas de ropa premium aumentaron un 36,9% interanual durante el 1 al 27 de mayo de 2026. Para los proveedores de ropa, ese resultado respalda la prueba de mayor profundidad donde una ubicación de venta ya ha demostrado demanda. Una prueba útil a nivel de sucursal distinguiría las transacciones adicionales de los cambios en lo que gasta cada cliente. Esa distinción determinaría si los proveedores necesitan mayores cantidades de prendas o una combinación diferente de niveles de precios, dando al resultado de Pangyo una prueba comercial específica.
Se prevé que los relojes sean el segmento de más rápido crecimiento, con una CAGR del 6,85% durante 2027-2032. Las ventas de relojes de lujo de Shinsegae Department Store aumentaron un 31% interanual en junio de 2026.[3] Esta señal de compra específica de relojes da a los minoristas de lujo sólido una razón para distinguir la expansión más rápida de la categoría de la escala de su negocio de ropa. La inversión en categorías tiene, en consecuencia, diferentes tareas: defender la facturación de ropa mientras se construyen los ingresos de relojes desde una base más pequeña.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Mujeres Anclan la Demanda mientras los Hombres Ganan Venta Minorista DedicadaLas mujeres representaron una participación del 61,1% en el mercado de bienes de lujo de Corea del Sur en 2026. El CEO de Ami Paris, Nicolas Santi-Weil, afirmó que las mujeres representan más del 60% de los visitantes de las tiendas de la marca en Corea del Sur. Para el segmento más grande, esta sustancial audiencia minorista hace que la calidad del compromiso en tienda sea comercialmente relevante junto con la amplitud de la base de clientes. La venta orientada a mujeres puede conectar la orientación sobre productos con una audiencia que ya entra a la tienda, creando una ruta definida desde una visita hasta una transacción. Convertir a las visitantes femeninas que ya entran a la tienda en compradoras puede crear una apertura de ingresos más directa que gastar para atraer tráfico adicional.
Se prevé que los hombres sean el segmento de más rápido crecimiento, con una CAGR del 6,55% durante 2027-2032. Shinsegae International, importador y vendedor de HERNO en Corea del Sur, informó que las ventas masculinas de la marca aumentaron casi un 30% interanual en septiembre de 2026. HERNO también abrió su primera tienda exclusiva para hombres en el país en la sucursal Gangnam de Shinsegae Department Store en octubre de 2026. Un formato dedicado ofrece al importador un lugar específico para conectar la oferta de la marca con los clientes masculinos, siguiendo el aumento de ventas reportado. Esto vincula la oportunidad de crecimiento con una ruta comercial que puede desarrollarse en torno a la mercancía y la experiencia de venta masculina.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Tiendas Insignia de Marca y la Entrega Digital Satisfacen Diferentes NecesidadesLas tiendas de marca única fueron el segmento más grande, representando el 48,55% de los ingresos de bienes de lujo de Corea del Sur en 2026. Vacheron Constantin inauguró Maison 1755 Seúl, una tienda insignia de 629 metros cuadrados en Cheongdam-dong, el 20 de junio de 2025. Para la casa relojera, una tienda insignia combina la presentación del producto y el entorno de venta físico en una propuesta de marca específica para esa ubicación. Su escala requiere que la oferta de marca única justifique el espacio comprometido, haciendo que la profundidad de esa presentación sea comercialmente relevante.
Se prevé que las tiendas de lujo en línea sean el segmento de más rápido crecimiento, con una CAGR del 8,1% durante 2027-2032. Las ventas de la categoría de lujo de Lotte Department Store Mall aumentaron un 80% interanual de enero a mayo de 2026. En junio de 2025, la aplicación R.LUX de Coupang integró la selección de lujo de FARFETCH para los clientes coreanos, con R.LUX gestionando la entrega final en Corea del Sur. Los productos fueron enviados por marcas o boutiques que se asociaron directamente con FARFETCH a nivel global. Estos roles de suministro y entrega hacen que el traspaso transfronterizo sea central para convertir un acceso más amplio a la mercancía en una propuesta de venta local viable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Bienes de Lujo de los Distritos de Cheongdam, Gangnam y Myeongdong de Seúl
Los distritos de Cheongdam, Gangnam y Myeongdong de Seúl forman el principal clúster para inauguraciones de tiendas insignia en el período desde 2024. Las marcas de lujo representaron aproximadamente el 49% de los inquilinos del distrito comercial de Cheongdam en el primer semestre de 2025. En diciembre de 2025, Brunello Cucinelli, importado y vendido localmente por Shinsegae International, inauguró una tienda insignia de 5 plantas y 1.723 metros cuadrados en la calle de lujo de Cheongdam. Tal concentración ofrece a un nuevo participante en Cheongdam un entorno minorista orientado al lujo, pero también sitúa su oferta entre muchas casas competidoras. Una tienda insignia allí debe ofrecer a los compradores una razón específica de marca para visitarla, ya que una dirección de lujo por sí sola hace poco para distinguirla dentro de esa combinación de inquilinos.
Pangyo ofrece una ruta de grandes almacenes para la venta de lujo, ilustrada por la incorporación de Goyard por parte de Hyundai Department Store en septiembre de 2025. Para una marca de lujo, entrar en un gran almacén establecido puede colocar el producto dentro del entorno de venta existente de un minorista, con la operación local organizada en torno a esa ubicación. Durante el 1 al 27 de mayo de 2026, las ventas de lujo en la sucursal Pangyo de Hyundai crecieron un 46,1% interanual, frente al 32% en el conjunto de tiendas de la empresa. Una marca que elige entre las sucursales de Hyundai tiene, por tanto, una razón para priorizar Pangyo para una concesión, mientras evalúa su propia categoría frente a ese contexto de ventas locales más sólido.
El Aeropuerto de Incheon proporciona un canal de lujo orientado al viajero en el que el acceso a la marca y las relaciones comerciales del minorista libre de impuestos importan conjuntamente. Shinsegae Duty Free introdujo Louis Vuitton en la Terminal 2 del Aeropuerto de Incheon en febrero de 2025 mediante una colaboración con la marca. Ese acuerdo sitúa la mercancía en un entorno minorista aeroportuario, ofreciendo a la marca una ruta hacia los compradores dentro del viaje. Para el operador libre de impuestos, la relación con la marca añade una oferta de lujo específica a su espacio en la terminal y se convierte en parte de la propuesta comercial de la ubicación. La relación con el minorista puede ser, en consecuencia, tan importante como la dirección del aeropuerto cuando una casa de lujo considera espacio adicional orientado al viajero.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los vendedores de marcas de lujo que atienden a consumidores surcoreanos a través de tiendas y canales en línea transfronterizos. La legislación nacional permite investigaciones de seguridad de bienes extranjeros adquiridos directamente por particulares para uso personal a través de mercados en línea extranjeros. Los textiles para el hogar proporcionan un ejemplo limitado del régimen de etiquetado específico por artículo administrado por la Agencia Coreana de Tecnología y Normas. El marco municipal de derechos del consumidor de Seúl añade asesoramiento en reclamaciones y recomendaciones de resolución, otorgando al recurso del consumidor local un papel comercial diferenciado.
Tabla Regulatoria
| Factor de decisión | Corea del Sur | Seúl |
|---|---|---|
| Autoridad principal | Agencia Coreana de Tecnología y Normas y ministerios centrales competentes | Gobierno Metropolitano de Seúl y el Alcalde |
| Instrumentos clave o dirección | Normas de seguridad y etiquetado de bienes designados; enmienda a la Ley Básica de Seguridad de Productos vigente desde el 3 de junio de 2026 | Ordenanza municipal de derechos del consumidor |
| Efecto comercial | Los fabricantes e importadores de bienes designados cumplen con las normas y etiquetas específicas por artículo sin pruebas de producto obligatorias ni marca KC | Asesoramiento en reclamaciones y recomendaciones de resolución; se pueden solicitar pruebas o inspecciones a instituciones públicas o a la Agencia de Consumidores de Corea |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque la supervisión de las compras directas para uso personal en el extranjero es específica por producto, y las recomendaciones de eliminación de listados dependen de un hallazgo de riesgo. La dirección de Endurecimiento refleja la enmienda a la Ley Básica de Seguridad de Productos promulgada el 2 de diciembre de 2025 y vigente desde el 3 de junio de 2026. Para un vendedor de lujo que utiliza este canal, un hallazgo de riesgo puede, por tanto, amenazar el acceso continuo a los compradores a través de un listado afectado. Las valoraciones de Medio y Sin cambios de Seúl reflejan el enfoque continuo de la ordenanza en el recurso del consumidor a través del asesoramiento en reclamaciones, recomendaciones de resolución y solicitudes de pruebas específicas por caso.
Etapas de la Cadena de Valor
La cadena de valor compara la importación y el suministro de marcas, la venta minorista y la reparación posventa como fuentes sucesivas de ingresos para los proveedores. Shinsegae International importa y vende Brunello Cucinelli en Corea del Sur, donde la marca abrió una tienda masculina en Shinsegae Department Store Daegu en septiembre de 2026. Los minoristas de grandes almacenes como Lotte Department Store proporcionan una ruta hacia la venta minorista local. Estas actividades capturan ingresos de las ventas de productos, con una oportunidad separada para trabajos de reparación facturables donde el servicio puede realizarse.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Importación y suministro de marcas | Importadores y vendedores de marcas de lujo como Shinsegae International | Ventas de bienes de lujo importados | Sincronización del suministro de la marca y los lanzamientos de tiendas locales | Establecer conjuntamente hitos de suministro y lanzamiento |
| Venta minorista | Minoristas de grandes almacenes como Lotte Department Store | Ventas minoristas de productos | Convertir el espacio dedicado a la marca en transacciones | Coordinar la orientación sobre productos con las marcas participantes |
| Reparación posventa | Proveedores de reparación de marcas de lujo como Prada | Reparaciones generales pagadas por el cliente fuera del servicio de reparación limitado, cuando sea posible | Establecer la viabilidad de reparación para cada artículo | Evaluar el estado antes de comprometerse con una reparación general |
| Fuente: Mordor Intelligence | ||||
Los términos de Prada, vigentes desde el 10 de septiembre de 2026, distinguen las reparaciones generales de su Servicio de Reparación de por Vida limitado para ciertos bolsos elegibles, con reparaciones generales realizadas cuando sea posible a expensas del cliente. Esto hace que la evaluación del artículo sea central para la economía de la etapa de reparación, ya que una oferta de servicio se convierte en trabajo facturable solo cuando la intervención es viable. La oportunidad estructural es extender la experiencia de la marca más allá de la primera venta mientras se define qué trabajo adicional puede generar ingresos por reparación.
Panorama Competitivo
Concentración del Mercado
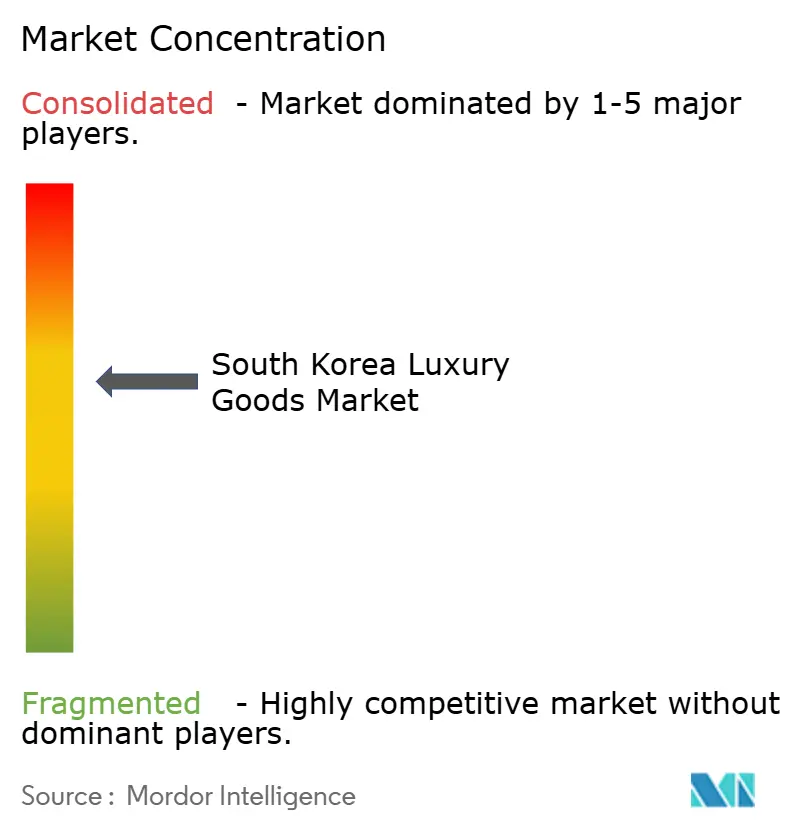
La competencia está liderada por marcas, con casas de lujo establecidas formando un núcleo prominente dentro de un campo más amplio de participantes. Las principales empresas incluyen Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. y LVMH Moët Hennessy Louis Vuitton SE. Chanel reportó 19,3 mil millones de USD en ingresos globales en 2025, un aumento del 2% respecto a 2024 a tipos de cambio constantes y estructura comparable. En abril de 2026, la sucursal principal de Shinsegae albergó la boutique Chanel más grande de Corea en The Heritage. Un competidor que considere espacio en esa sucursal tendría que decidir qué partes de su surtido justifican una presentación dedicada junto a la extensa oferta de marca única de Chanel.
Chanel abrió más de 40 boutiques en todo el mundo en 2025, incluyendo en Japón, China continental, Oriente Medio y México, dando a la casa puntos de contacto adicionales con marca con clientes en territorios establecidos y más nuevos. Hermès Korea reportó ingresos récord y un crecimiento del beneficio operativo del 14,5% interanual en 2025, lo que muestra una operación coreana que hace crecer tanto el beneficio como los ingresos. En diciembre de 2025, Louis Vuitton de LVMH inauguró un destino de 6 plantas que combina una tienda minorista, una exposición cultural y espacios gastronómicos en LV The Place Seúl, Shinsegae The Reserve. La prueba comercial para tal destino en Seúl es si las visitas a la exposición y los espacios de restauración se convierten en compras de productos, vinculando la experiencia más amplia del visitante con el potencial de ingresos de la tienda.
Los modelos de servicio ofrecen otra forma de conectar las marcas de lujo con los clientes después de la venta inicial del producto. En 2025, LVMH Maison RIMOWA amplió su programa de recogida, restauración y reventa de maletas Re-Crafted a Corea del Sur. La oferta extiende el papel comercial de la marca a la condición y reventa de un artículo existente, creando un punto de competencia basado en el servicio. Competir a través de dicho programa requiere acceso a trabajos de restauración, así como una ruta para revender la maleta restaurada. Con la recogida, restauración y reventa bajo el nombre RIMOWA, LVMH puede competir por la próxima venta de una maleta en Corea a través de la misma casa que la suministró inicialmente.
Líderes de la Industria de Bienes de Lujo de Corea del Sur
-
Chanel SA
-
Hermès International SA
-
Rolex SA
-
The Swatch Group Ltd.
-
LVMH Moët Hennessy Louis Vuitton SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes de Lujo de Corea del Sur Empresas cubiertas en este informe
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financière Richemont SA
- Chanel SA
- Hermès International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- IICOMBINED (Gentle Monster)
- Giorgio Armani SpA
- HYEIN SEO
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estée Lauder Companies Inc.
- Tod's S.p.A.
- RARE Inc. (We11Done)
- Chopard & Cie S.A.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las rutas de los minoristas de lujo hacia compradores extranjeros, nuevos clientes de categoría y compradores de joyería y relojes. En el primer semestre de 2026, las ventas de marcas de lujo extranjeras a clientes extranjeros de Lotte Department Store aumentaron un 130% interanual. Esto crea una apertura para combinar la venta orientada al visitante con una orientación de producto más individualizada. La decisión comercial es cuánto servicio dedicar a cada compra, ya que las estrategias propuestas requieren diferentes capacidades.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Convertir la demanda de lujo entrante | Las ventas de lujo extranjero a clientes extranjeros de Lotte aumentaron en el primer semestre de 2026 | Compradores de lujo extranjeros en grandes almacenes | Combinar soporte lingüístico con citas para marcas seleccionadas | Dotación de personal para citas multilingües | Minoristas de grandes almacenes como Lotte Department Store |
| Construir compras repetidas tras la entrada | Los clientes sin compra de lujo en el año anterior representaron el 62,8% de los compradores de lujo en Lotte, Shinsegae e Hyundai en enero-junio de 2026 | Clientes que se incorporan o regresan a las compras de lujo | Ofrecer educación sobre el producto y servicio de seguimiento vinculado al artículo comprado | Costo de la educación individualizada sobre el producto | Minoristas de grandes almacenes como Lotte, Shinsegae e Hyundai |
| Profundizar en la venta de joyería y relojes | Las ventas combinadas de joyería y relojes de lujo de Lotte crecieron un 60% interanual en junio de 2026 | Clientes de joyería y relojes en grandes almacenes | Combinar citas por categoría con soporte posventa claramente definido | Desarrollo de experiencia en servicio específico por producto | Minoristas de grandes almacenes como Lotte Department Store |
| Fuente: Mordor Intelligence | |||||
La apertura central es convertir una transacción de lujo recién registrada en una relación de servicio continua. El sustancial grupo de clientes sin compras en el año anterior ofrece a los minoristas una audiencia concreta para el seguimiento, en lugar de una suposición de compras repetidas establecidas. La educación sobre el producto vinculada al artículo comprado crea una tarea de servicio definida, haciendo de la próxima transacción una prueba útil de si esa inversión genera una relación más duradera con el cliente.
Desarrollos recientes de la industria en Mercado de Bienes de Lujo de Corea del Sur
- Oct 2026: HERNO, importado y vendido en Corea del Sur por Shinsegae International, abrió su primera tienda exclusiva para hombres en el país en la sucursal Gangnam de Shinsegae Department Store.
- Sep 2026: Brunello Cucinelli, importado y vendido por Shinsegae International en Corea del Sur, abrió una tienda masculina en Shinsegae Department Store Daegu.
Mercado de Bienes de Lujo de Corea del Sur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de bienes de lujo de Corea del Sur mide el gasto anual de los consumidores en Corea del Sur en bienes de lujo posicionados en puntos de precio premium donde el posicionamiento de marca y la exclusividad del producto son fundamentales para las decisiones de compra. Las ventas a clientes finales se valoran al por menor, con el tipo de producto, el grupo de usuarios finales y el canal de distribución clasificando cada transacción.
Exclusiones del alcance: Se excluyen los productos masivos premium, los servicios de lujo puros como los hoteles, las reventas informales en mercado gris donde la autenticidad y los precios no pueden verificarse de manera consistente, y los bienes de lujo vendidos fuera de Corea del Sur.
Descripción General de la Segmentación
- Por Tipo de Producto
- Ropa y Vestimenta
- Calzado
- Artículos de Cuero
- Relojes
- Joyería
- Gafas
- Otros Tipos de Productos
- Por Usuario Final
- Hombres
- Mujeres
- Unisex
- Por Canal de Distribución
- Tiendas de Marca Única
- Tiendas Multimarca
- Tiendas de Lujo en Línea
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes públicas y oficiales como la serie minorista del Ministerio de Comercio, Industria y Recursos para el movimiento de grandes almacenes y marcas premium, las clasificaciones del Servicio de Aduanas de Corea para categorías de productos de lujo, las estadísticas del Laboratorio de Datos de Turismo de Corea para la demanda entrante, y el registro del Índice de Citas Coreano de investigación sobre el consumo de lujo en Corea. Estas fuentes ayudan a enmarcar los límites de las categorías, las tendencias de los canales, la demanda de visitantes, las motivaciones del consumidor descritas en la investigación sobre el consumo de lujo en Corea y el contexto operativo del gasto minorista en Corea del Sur. Donde los mostradores de grandes almacenes combinan bienes de lujo con otra mercancía, el modelo cuenta únicamente la transacción minorista de bienes terminados del cliente.
Los archivos de empresas, los materiales para inversores, las divulgaciones de minoristas y la prensa surcoreana de reputación proporcionan verificaciones complementarias sobre las ventas locales, la actividad de las tiendas, los desarrollos de los canales y los cambios de precios o productos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas pueden incluir a directivos de marcas de lujo e importadores de Corea del Sur, líderes de comercialización de grandes almacenes y tiendas libres de impuestos, gestores de canales de lujo en línea e investigadores de consumidores. Su evidencia puede contrastar los hallazgos secundarios sobre los límites de las categorías, los canales minoristas realizados, los precios y el comportamiento de compra local, mientras que las brechas no resueltas se documentan y se contrastan con indicadores independientes de empresas, minoristas y fuentes públicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor minorista anual para Corea del Sur una sola vez, de arriba hacia abajo, alineando el gasto en bienes de lujo con las señales de ventas de minoristas y marcas, y luego verificando los totales seleccionados mediante acumulaciones de proveedores, verificaciones de canales y el precio de venta promedio muestreado multiplicado por el volumen de unidades. El ingreso disponible de los hogares, las ventas de grandes almacenes premium, la actividad de lujo en línea, los volúmenes de visitantes entrantes y los cambios de precios de las marcas proporcionan indicadores prácticos, e informan la capacidad de compra, la escala del canal, el gasto turístico y la separación del movimiento de precios y volúmenes. Una regresión multivariante puede relacionar estos indicadores con el valor histórico del mercado, mientras que el análisis de escenarios prueba rutas alternativas para el turismo, el gasto del consumidor y los precios hasta 2032. Las participaciones de productos, usuarios finales y canales se construyen a partir de evidencia de categorías y ventas minoristas reportadas, con brechas estimadas a partir de la combinación de ventas surcoreana observable más cercana y reconciliadas para que cada clasificación represente el mismo conjunto de transacciones minoristas. Las previsiones de valor incorporan el precio observado y la combinación de productos, así como la actividad de transacciones. Los expertos en marcas, importadores, minoristas y consumidores pueden verificar la relevancia y dirección de cada previsión a nivel de variable, mientras que las observaciones de canales o categorías no disponibles se delimitan con indicadores locales comparables y se señalan para seguimiento específico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de minoristas y marcas con los indicadores oficiales de comercio minorista, turismo, aduanas y consumidores, e investigaron las diferencias en cobertura, temporalidad, moneda y tratamiento de canales. Verifican los valores atípicos y los cambios interanuales frente a señales independientes, rastrean las anomalías hasta las definiciones de las fuentes o la entrada de datos, y obtienen una segunda revisión de analista antes de la aprobación. Se vuelve a contactar a las fuentes cuando cambia un supuesto material o una señal de canal es inesperada. La serie se actualiza anualmente, se actualiza entre ciclos para eventos materiales como cambios importantes de precios o de viajes, y se revisa nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Bienes de Lujo de Corea del Sur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de bienes de lujo de Corea del Sur mide el gasto anual de los consumidores en Corea del Sur en bienes de lujo posicionados en puntos de precio premium donde el posicionamiento de marca y la exclusividad del producto son fundamentales para las decisiones de compra. El ingreso disponible de los hogares, las ventas de grandes almacenes premium, la actividad de lujo en línea, los volúmenes de visitantes entrantes y los cambios de precios de las marcas proporcionan indicadores prácticos, e informan la capacidad de compra, la escala del canal, el gasto turístico y la separación del movimiento de precios y volúmenes.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon las divulgaciones de minoristas y marcas con los indicadores oficiales de comercio minorista, turismo, aduanas y consumidores, e investigaron las diferencias en cobertura, temporalidad, moneda y tratamiento de canales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,57 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 5,71 mil millones de USD (2025) | En su base de 2025, esta estimación está un 69,3% por debajo del valor de este informe para 2027 de 18,6 mil millones de USD, 2 años después. |
| Editorial de Investigación de Mercado B | 7,73 mil millones de USD (2025) | En su base de 2025, esta estimación está un 58,4% por debajo del valor de este informe para 2027 de 18,57 mil millones de USD, 2 años después. La estimación cubre ropa, calzado y accesorios, excluyendo los relojes y la joyería de lujo contabilizados en este informe. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularon las divulgaciones de minoristas y marcas con los indicadores oficiales de comercio minorista, turismo, aduanas y consumidores, e investigaron las diferencias en cobertura, temporalidad, moneda y tratamiento de canales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de bienes de lujo de Corea del Sur?
El tamaño fue de 17,62 mil millones de USD en 2026 y se estima en 18,57 mil millones de USD en 2027. Se prevé que alcance los 24,69 mil millones de USD en 2032, a una CAGR del 5,86% durante 2027-2032.
¿Qué respalda la demanda de bienes de lujo en Corea del Sur?
Los recursos de los hogares y la exposición en redes sociales respaldan la demanda. El ingreso disponible mensual promedio de los hogares aumentó un 5,2% interanual en términos nominales en el segundo trimestre de 2026.
¿Qué segmento de productos de lujo lidera los ingresos en Corea del Sur?
La ropa y las prendas de vestir mantuvieron la mayor participación con el 40,03% en 2026. Se prevé que los relojes crezcan más rápido con una CAGR del 6,85% durante 2027-2032.
¿Qué empresas son prominentes en la industria del lujo de Corea del Sur?
Las empresas prominentes incluyen Chanel SA, Hermès International SA, Rolex SA, The Swatch Group Ltd. y LVMH Moët Hennessy Louis Vuitton SE.
¿Qué desafíos limitan las compras de lujo en Corea del Sur?
La fatiga de precios llevó a algunos compradores surcoreanos hacia alternativas más asequibles en 2025. Las preocupaciones sobre la autenticidad en línea también crean trabajo de verificación para los vendedores de bolsos de lujo.
¿Dónde se concentra el comercio minorista de lujo dentro de Corea del Sur?
Los distritos de Cheongdam, Gangnam y Myeongdong de Seúl lideran en inauguraciones de tiendas insignia en el período desde 2024. Pangyo ofrece acceso a marcas en grandes almacenes e Incheon Airport proporciona un canal libre de impuestos.