
Tamaño y Participación del Mercado de Bienes de Lujo de Tailandia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
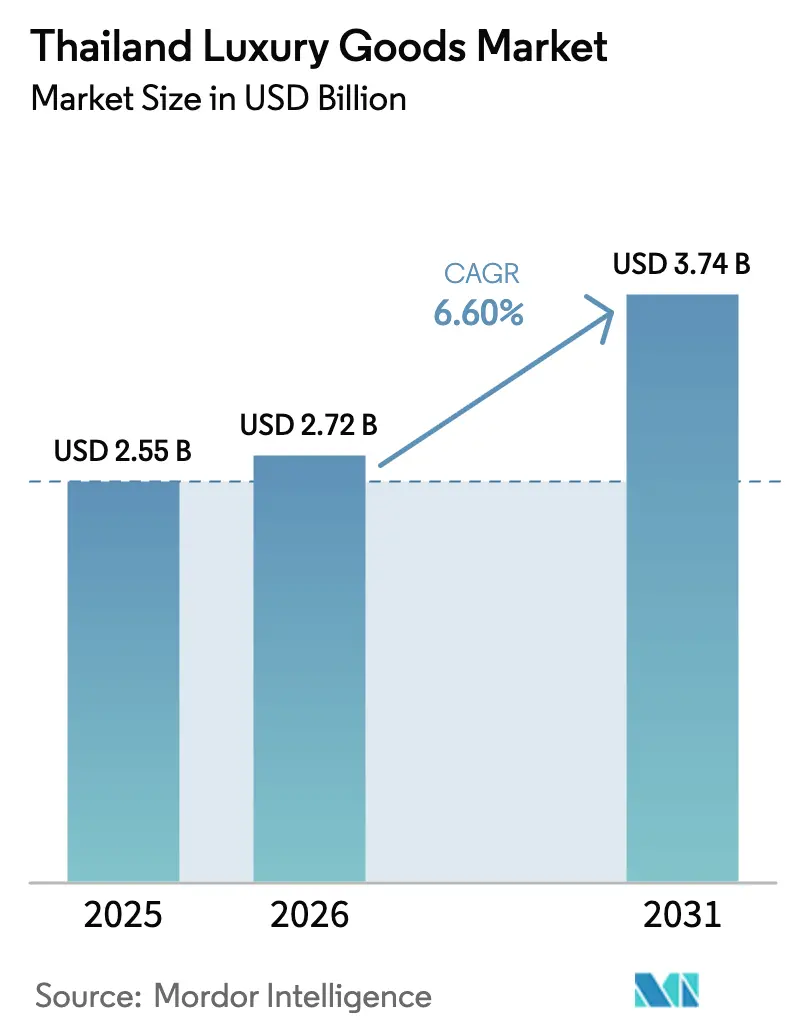
| Tamaño del mercado en el año base (2025) | 2.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.60 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes de Lujo de Tailandia por Mordor Intelligence
El tamaño del mercado de bienes de lujo de Tailandia se sitúa en USD 2,72 mil millones en 2026, creciendo desde el valor de 2025 de USD 2,55 mil millones, y se proyecta que alcance USD 3,74 mil millones en 2031, reflejando una CAGR del 6,6% a medida que el país consolida su papel como centro de consumo premium del Sudeste Asiático. El mercado de bienes de lujo de Tailandia está impulsado por una recuperación sostenida del turismo entrante, el aumento de los ingresos disponibles entre la Generación Z, las inversiones continuas en centros comerciales insignia y la introducción de un programa de visa de larga estancia. Estos factores están impulsando tanto el tráfico como el gasto, particularmente en categorías de alto margen. Si bien los valores promedio de las transacciones enfrentan presiones inflacionarias, estrategias como la curaduría minorista multimarca, las experiencias de compra omnicanal y las promociones lideradas por influenciadores están ampliando el alcance del mercado doméstico. Los expatriados y los turistas de salud consideran cada vez más las joyas de grado de inversión, los relojes suizos y los accesorios a medida como reservas de valor portátiles. Aunque desafíos como la proliferación de falsificaciones, la sensibilidad al precio entre el segmento de clase media-alta y la demanda moderada de los grupos turísticos chinos frenan el crecimiento en volumen, no han descarrilado la expansión a mediano plazo del mercado de bienes de lujo de Tailandia.
Conclusiones Clave del Informe
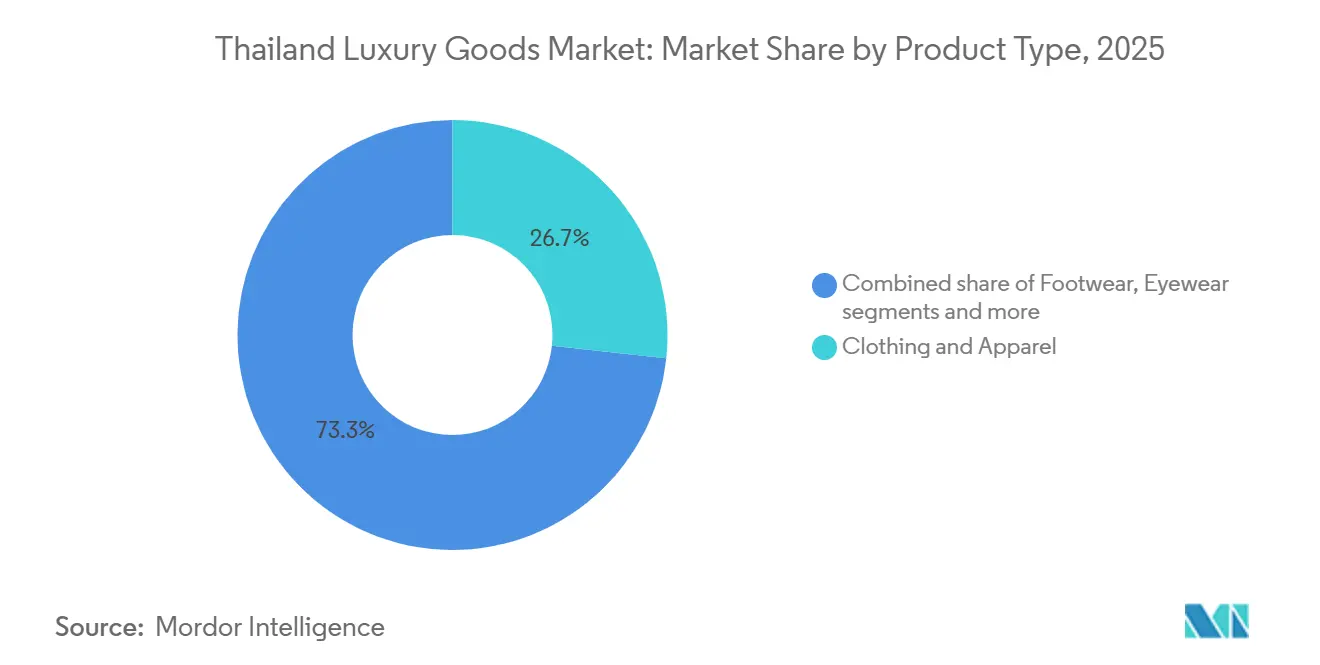
- Por tipo de producto, la ropa y vestimenta lideró con el 26,73% de la participación del mercado de bienes de lujo de Tailandia en 2025, mientras que se proyecta que la joyería se expanda a una CAGR del 6,96% hasta 2031.
- Por usuario final, las mujeres generaron el 57,32% de los ingresos de 2025, mientras que los hombres representan el segmento de más rápido crecimiento con una CAGR del 7,32% hasta 2031.
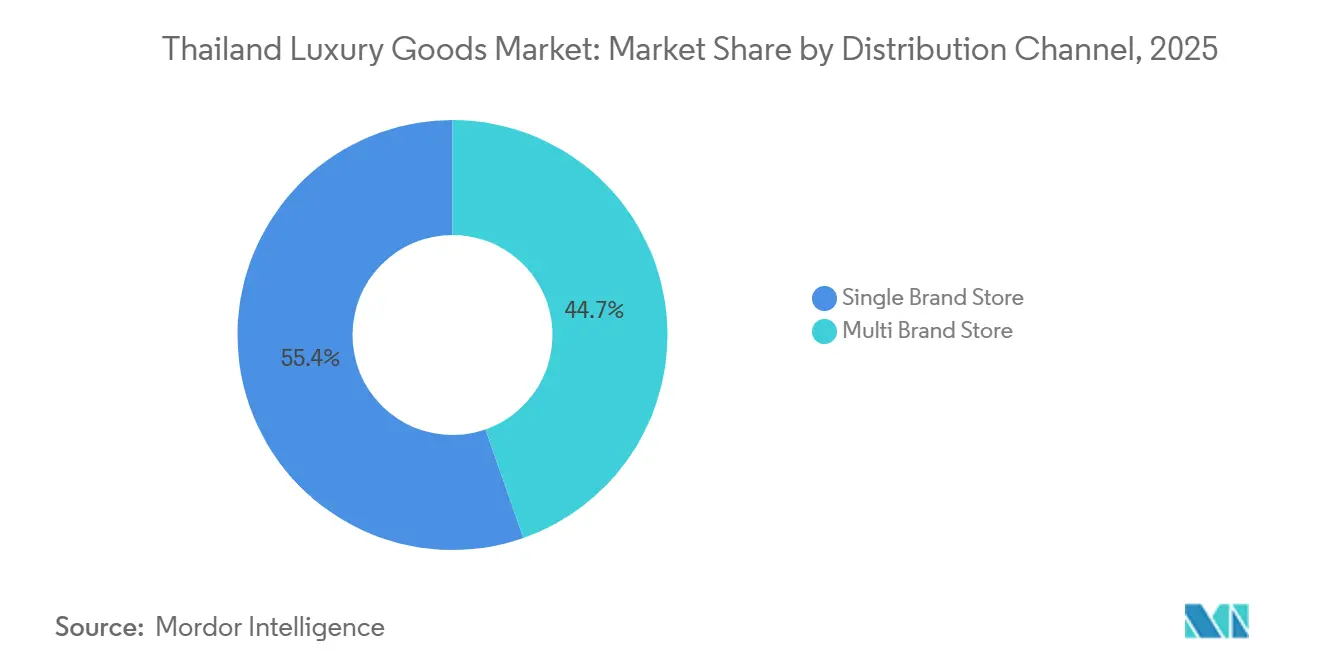
- Por canal de distribución, las tiendas de marca única representaron el 35,35% de las ventas de 2025, aunque se prevé que las tiendas multimarca superen ese ritmo con una CAGR del 7,86% en el mismo horizonte.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bienes de Lujo de Tailandia
Tabla de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la riqueza entre la Generación Z y los jóvenes profesionales | +1.2% | Nacional, con concentración en Bangkok, Chiang Mai, Phuket | Mediano plazo (2-4 años) |
| Repunte del turismo entrante y auge de los centros comerciales insignia | +1.8% | Nacional, con mayor impacto en Bangkok, Phuket, Pattaya, Chiang Mai | Corto plazo (≤ 2 años) |
| Auge del comercio social y la influencia de celebridades | +0.9% | Nacional, con adopción nativa digital en centros urbanos | Mediano plazo (2-4 años) |
| Innovación de materiales liderada por la sostenibilidad | +0.6% | Global, con adopción temprana en los distritos de lujo de Bangkok | Largo plazo (≥ 4 años) |
| Programas de visa de larga estancia sin requisito de visado que atraen a expatriados de alto patrimonio neto | +0.7% | Nacional, con concentración en Bangkok, Phuket, Samui, Chiang Mai | Mediano plazo (2-4 años) |
| Centros de turismo médico que impulsan el gasto en lujo del Medio Oriente | +0.5% | Clústeres médicos de Bangkok, Phuket, Pattaya | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la riqueza entre la Generación Z y los jóvenes profesionales
A partir de 2024, los datos de la Junta de Inversiones de Tailandia revelan que las personas de entre 15 y 24 años constituyen el 12,24% de la población total del país[1]Fuente: Junta de Inversiones de Tailandia, "Tailandia en Breve," boi.go.th. Este grupo demográfico está reformulando los patrones de consumo, favoreciendo el lujo experiencial y las interacciones de marca en formato digital por encima de los símbolos de estatus tradicionales. En respuesta, las marcas están desplazando su enfoque desde las narrativas de herencia hacia la utilidad del producto, la sostenibilidad y el valor de reventa, cualidades que resuenan con una generación reacia a las ostentaciones de riqueza. La demanda de bienes de lujo entre los hombres tailandeses está aumentando a una CAGR del 7,32%, impulsada por jóvenes profesionales que ven los relojes, los artículos de marroquinería y los productos de cuidado personal como indicadores de éxito profesional. Según el Bangkok Post, el gasto discrecional de la Generación Z en experiencias aumentó al 56% en 2024, frente al 45% en 2023. Esta tendencia subraya la necesidad de que las marcas de lujo integren elementos de gastronomía, bienestar y cultura en sus espacios minoristas. En un movimiento que ilustra este cambio, Jim Thompson está canalizando entre THB 100 y 150 millones (USD 2,9-4,3 millones) durante los próximos 3-5 años para aumentar su número de tiendas de 25 a 30-35. Esto incluye un destacado dúplex de 500 metros cuadrados en One Bangkok y la introducción de una línea de artículos para el hogar Maison Jim Thompson para 2026, lo que señala un giro estratégico hacia ecosistemas de estilo de vida para captar la lealtad de la Generación Z.
Repunte del turismo entrante y auge de los centros comerciales insignia
El mercado de bienes de lujo de Tailandia está prosperando, impulsado por un resurgimiento del turismo. El gobierno, con ambiciosas metas, apunta a 39 millones de visitantes internacionales y unos ingresos por turismo extranjero de 2,23 billones de THB para 2025, según destacó su departamento de relaciones públicas en mayo de 2025[2]Fuente: Departamento de Relaciones Públicas de Tailandia, "Tailandia apunta a viajeros de alto valor para el crecimiento del turismo de larga distancia," prd.go.th. La Sala de Prensa de la Autoridad de Turismo de Tailandia informa un hito significativo: más de 35 millones de visitantes llegaron a Tailandia en 2024, lo que subraya la recuperación turística del país[3]Fuente: Sala de Prensa de la Autoridad de Turismo de Tailandia, "Tailandia recibe más de 35 millones de visitantes en 2024: un hito que allana el camino para 2025," tatnews.org. Este resurgimiento ha revitalizado el tráfico en las tiendas libres de impuestos de los aeropuertos, las boutiques de los complejos turísticos y las tiendas insignia urbanas. Como ilustración de la tendencia, el proyecto "The Central" de Central Group por THB 21 mil millones, "One Bangkok" de King Power y la amplia tienda insignia de Prada de 597 metros cuadrados en Central Phuket muestran las inversiones conjuntas de promotores y marcas. Estos apuntan a una creciente mezcla de turistas, predominantemente del Medio Oriente, India y viajeros independientes de China. Los destinos de resort están elevando su oferta, como lo evidencian servicios a medida como el salón de gafas personalizadas de Cartier, consolidando su posicionamiento en el segmento premium del mercado. Los centros comerciales de primer nivel en Bangkok están experimentando un crecimiento de alquileres de dos dígitos, testimonio de la confianza de los propietarios en el mercado de bienes de lujo de Tailandia. Estas inversiones estratégicas no solo atraen a turistas, sino que también resultan atractivas para los expatriados residentes, impulsando un aumento en las ventas a corto plazo.
Auge del comercio social y la influencia de celebridades
En 2024, el sector de comercio social de Tailandia alcanzó una valoración de USD 7,5 mil millones. Dominando la escena, TikTok Shop, Facebook Marketplace e Instagram Shopping representaron colectivamente el 60% de las ventas de lujo en línea del país. Las subastas en transmisión en vivo lideradas por celebridades registraron tasas de conversión tres veces superiores a las del comercio electrónico tradicional, reduciendo los plazos de reconocimiento de marca de años a apenas meses. Las marcas de lujo dedican ahora hasta el 30% de sus presupuestos digitales a colaboraciones con influenciadores. Esta estrategia no solo acelera la entrada al mercado de los diseñadores tailandeses emergentes, sino que también depende del éxito de sus lanzamientos de productos virales. Cafeterías como Ralph's Coffee se han transformado en puntos de encuentro en redes sociales, mejorando la participación del cliente y promoviendo la venta cruzada. Este vibrante canal está reformulando la dinámica de distribución en el mercado de bienes de lujo de Tailandia, al tiempo que impulsa a las marcas a salvaguardar su valor en un entorno impulsado por tendencias efímeras.
Innovación de materiales liderada por la sostenibilidad
La contabilidad de Pérdidas y Ganancias Ambientales de Kering y el programa Life 360 de LVMH están orientando a los proveedores tailandeses de cuero y textiles hacia la trazabilidad y los procesos ecológicos, enfatizando la importancia de reducir el impacto ambiental en toda la cadena de suministro. La prueba de Hermès con alternativas a base de micelio apunta a un cambio significativo en el abastecimiento de materiales, con el potencial de redefinir los contratos de suministro y los estándares de la industria para 2027. En apoyo a este cambio, entidades gubernamentales como la Administración de Áreas Designadas para la Administración del Turismo Sostenible (DASTA) están reforzando las prácticas sostenibles a través de iniciativas de política, moldeando aún más la reputación de Tailandia como destino de lujo consciente[4]Fuente: Administración de Áreas Designadas para la Administración del Turismo Sostenible, "DASTA promueve el turismo sostenible en el Foro de Turismo de Tailandia 2025," dasta.or.th. Las entidades locales están aprovechando los incentivos Bio-Circular-Green de THB 50 mil millones de Tailandia para impulsar la producción sostenible, reducir la dependencia de las importaciones y protegerse contra las perturbaciones arancelarias y logísticas, garantizando la resiliencia ante las incertidumbres globales. La seda de Jim Thompson, teñida de forma natural mediante métodos tradicionales, se comercializa como una opción rica en herencia cultural y respetuosa con el medio ambiente para los hoteles de lujo, combinando la autenticidad cultural con la sostenibilidad. En conjunto, estos movimientos están estableciendo un nuevo estándar de sostenibilidad en el ámbito de los bienes de lujo de Tailandia, alineándose con las tendencias globales y las expectativas de los consumidores en materia de prácticas ambientalmente responsables.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de bienes falsificados | -0.8% | Nacional, con concentración en los distritos turísticos de Bangkok y Pattaya | Corto plazo (≤ 2 años) |
| Segmento de clase media-alta sensible al precio | -0.6% | Nacional, con mayor impacto en ciudades secundarias | Mediano plazo (2-4 años) |
| Volatilidad macroeconómica e inflacionaria | -0.5% | Nacional, con efectos secundarios de los ciclos económicos globales | Corto plazo (≤ 2 años) |
| Lento retorno de los grupos turísticos chinos y fluctuaciones cambiarias | -0.7% | Centros turísticos de Bangkok, Phuket y Chiang Mai | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de bienes falsificados
En 2023-2024, las autoridades incautaron 4,2 millones de artículos de lujo falsificados en Tailandia, valorados en la asombrosa cifra de THB 12 mil millones. Estas falsificaciones absorbieron entre el 8% y el 12% de la demanda potencial del mercado, socavando significativamente el valor de marca y la confianza del consumidor. Los principales vendedores han establecido operaciones en lugares destacados como Chatuchak, MBK Center y Patpong, aprovechando la estratégica red logística de Tailandia para facilitar la importación de bienes falsificados desde China y Vietnam. Si bien las soluciones de autenticación basadas en cadena de bloques, como Aura de LVMH, ofrecen una sólida defensa contra las falsificaciones, conllevan un costo adicional de USD 5-10 por artículo. Este gasto adicional reduce los márgenes de beneficio, especialmente para los productos de lujo de gama de entrada, lo que dificulta que las marcas mantengan precios competitivos. Los funcionarios de aduanas, ya con recursos limitados, inspeccionan aproximadamente 2 millones de paquetes mensuales, lo que limita su capacidad para frenar eficazmente la entrada de bienes falsificados. En consecuencia, la falsificación sigue representando un desafío significativo para el mercado de bienes de lujo de Tailandia, subrayando la necesidad crítica de innovaciones tecnológicas escalables y marcos legales reforzados para abordar este problema persistente.
Lento retorno de los grupos turísticos chinos y fluctuaciones cambiarias
En 2024, las llegadas de turistas chinos alcanzaron los 6,7 millones, marcando una caída del 40% respecto a las cifras de 2019. Esta disminución refleja los desafíos continuos en la recuperación de los viajes internacionales desde China. Al mismo tiempo, una depreciación del yuan provocó una caída del 15-18% en el gasto per cápita en lujo, impactando aún más el mercado en su conjunto. Si bien los grupos turísticos han representado tradicionalmente el 60% de los visitantes chinos, su presencia reducida ha inclinado el perfil demográfico hacia los viajeros independientes, quienes tienden a gastar menos en artículos libres de impuestos. Este cambio en la composición de los viajeros ha alterado los patrones de gasto, requiriendo que las marcas adapten sus estrategias. Las marcas deben ahora ajustar sus surtidos para atender a los turistas del Medio Oriente y del Sudeste Asiático, dadas las distintas preferencias de categoría de estos grupos, que difieren significativamente de las de los turistas chinos. Además, la volatilidad cambiaria ha añadido una capa de complejidad a las estrategias de precios. Absorber las pérdidas por tipo de cambio puede ayudar a mantener el volumen, pero a costa de la rentabilidad, lo que obliga a las marcas a equilibrar cuidadosamente los precios y los márgenes. A medida que el turismo organizado chino continúa su camino hacia la normalización, el mercado de bienes de lujo de Tailandia lidia con una demanda fundamental pero contenida, destacando la necesidad de agilidad estratégica para navegar estas dinámicas en evolución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Activos Portátiles Reconfiguran la Mezcla de Lujo
En 2025, la ropa y vestimenta dominó el mercado de bienes de lujo de Tailandia, acaparando el 26,73% de las ventas totales, impulsada por una sólida demanda tanto de consumidores locales como de turistas en busca de moda premium. Los artículos de marroquinería, vistos como puntos de entrada aspiracionales, se situaron en segundo lugar con aproximadamente el 22% del valor de la categoría, gracias al perdurable atractivo de los bolsos y accesorios de diseñador que transmiten estatus sin precios exorbitantes. Mientras tanto, el calzado y la óptica de lujo capitalizaron las crecientes tendencias de ropa deportiva casual y bienestar. Cabe destacar que los volúmenes de reventa de zapatillas deportivas aumentaron un 18% en 2024, a medida que los coleccionistas buscaban con entusiasmo lanzamientos de edición limitada. Los relojes mecánicos suizos, con aumentos de volumen de dos dígitos, emergieron como codiciadas inversiones de refugio seguro en medio de las fluctuaciones económicas. Estos segmentos, anclados por las expansiones minoristas urbanas y la creciente penetración del comercio electrónico en Bangkok y otros puntos turísticos, refuerzan colectivamente la estabilidad del mercado.
La joyería emergió como el segmento de más rápido crecimiento en el mercado de lujo de Tailandia, con una CAGR del 6,96% hasta 2031. Los expatriados, los turistas de salud y los residentes locales se inclinaron hacia piezas de alto valor, considerándolas como coberturas contra las fluctuaciones cambiarias, al tiempo que honran una afinidad cultural por el oro. Los operadores libres de impuestos mejoraron la propuesta con quioscos de clasificación de gemas y salones de visualización privados, mejorando la accesibilidad en los principales aeropuertos y complejos turísticos. La belleza y el cuidado personal reflejaron este crecimiento con un aumento constante del 6,2%, impulsado por las tendencias de la belleza coreana y las estrategias omnicanal específicas de gigantes como Estée Lauder y L'Oréal, enfocadas en audiencias más jóvenes. Las marcas capitalizaron la escasez, lanzando colaboraciones de zapatillas de edición limitada y gafas personalizadas. La ropa, ante una desaceleración, pivotó hacia tejidos reciclados, atrayendo a compradores con conciencia ecológica. Los relojes, respaldados por eventos como la Semana del Reloj de Bangkok, reforzaron su estatus de inversión, subrayando la creciente prominencia de Tailandia como centro de relojería de lujo en la región.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: La Demanda Masculina Reduce la Brecha de Género
En 2025, las mujeres ostentaron una participación dominante del 57,32% en el mercado de bienes de lujo de Tailandia, impulsada por un sólido apetito por la belleza, la moda y los accesorios de alta gama. Esta demanda está profundamente arraigada en las tradiciones culturales de obsequio y amplificada por las redes sociales. Las mujeres de alto patrimonio neto se inclinan hacia bolsos ultrapremium y joyería exquisita. En contraste, el segmento de clase media-alta se orienta hacia productos de belleza accesibles y artículos de marroquinería pequeños. Esta tendencia se ve además impulsada por las expansiones omnicanal de gigantes del lujo como Dior y Chanel. Para consolidar la lealtad y mejorar el atractivo de estilo de vida, estas marcas están curando experiencias en tienda, integrando eventos de bienestar y activaciones culturales. Con el respaldo del crecimiento del comercio electrónico y las asociaciones con influenciadores, especialmente en plataformas como Instagram y TikTok, las compradoras siguen siendo la base de los volúmenes del mercado. Su presencia constante refuerza la resiliencia del mercado, incluso a medida que el turismo se recupera y los ingresos disponibles aumentan.
Los hombres están emergiendo como el grupo demográfico de más rápido crecimiento en el ámbito de los bienes de lujo de Tailandia, con una CAGR proyectada del 7,32% hasta 2031. Los ejecutivos consideran cada vez más los accesorios de lujo como activos profesionales esenciales, mientras que los jóvenes profesionales apuestan por la autoexpresión. El cuidado personal masculino está ganando terreno, respaldado por los espacios de tienda dentro de tienda en grandes almacenes y los tutoriales de TikTok. Las boutiques están introduciendo salones exclusivos para hombres, ofreciendo pruebas privadas para fomentar las visitas repetidas. La comercialización se está adaptando, con un cambio hacia tallas de calzado más grandes y paletas de colores más oscuras. Las colaboraciones de zapatillas unisex están difuminando aún más las líneas de género, generando expectación en el comercio social e impulsando un crecimiento de dos dígitos en categorías selectas. En respuesta, los minoristas están incorporando estilistas especializados, posicionando a los hombres para aumentar gradualmente su participación de mercado a medida que evolucionan las percepciones sociales.
Por Canal de Distribución: La Curaduría Supera al Control
En 2025, las tiendas de marca única dominaron el mercado de bienes de lujo de Tailandia, representando el 55,35% de los ingresos. Estas boutiques, ubicadas en los principales distritos de Bangkok, ofrecen experiencias exclusivas como salones VIP y servicios de personalización, fomentando una profunda lealtad a la marca entre los compradores adinerados. Se diferencian de los formatos minoristas agregados a través de la narración inmersiva, las instalaciones de arte y los eventos privados. Los residentes locales de alto patrimonio neto y los turistas se sienten atraídos por la intimidad y el prestigio de los establecimientos independientes. Por ejemplo, 'LV The Place Bangkok' de Louis Vuitton combina a la perfección las compras con la gastronomía y las exposiciones. A medida que aumentan las presiones de alquiler en los principales corredores comerciales, las marcas recurren cada vez más a tiendas temporales de corta duración. Esta estrategia les permite evaluar la demanda antes de comprometerse con tiendas insignia, garantizando flexibilidad en respuesta a los cambiantes recorridos del consumidor. El dominio de este canal persiste, principalmente debido a su capacidad para crear atmósferas premium que resultan difíciles de replicar en entornos multimarca.
Los complejos de tiendas multimarca están emergiendo como el canal de distribución de más rápido crecimiento en el mercado de lujo de Tailandia. Se proyecta que se expandan a una CAGR del 7,86% hasta 2031. Este crecimiento está impulsado por un desplazamiento del tráfico hacia estos establecimientos, vistos como centros de descubrimiento integral para compradores con poco tiempo. Los operadores multimarca, aprovechando el análisis de datos y los fondos de co-marketing, agrupan ahora más de 550 marcas. Esta estrategia simplifica el acceso para los compradores y aumenta la rotación de inventario, especialmente en ubicaciones de alto tráfico como Central Park Bangkok y One Bangkok. Mientras tanto, la reestructuración de los espacios libres de impuestos está canalizando inversiones hacia puntos estratégicos urbanos y aeroportuarios. Este movimiento capitaliza los aumentos en el turismo y el atractivo de las exenciones fiscales para las categorías de lujo. Además, las tiendas de concepto curadas dentro de estos espacios libres de impuestos están proporcionando a los diseñadores tailandeses emergentes una exposición acelerada, sin la carga de grandes inversiones de capital. La interacción entre estos canales no solo garantiza un amplio alcance de mercado, sino que también mantiene una personalización similar a la de las boutiques, impulsando la expansión general del mercado.
Análisis Geográfico
En 2025, las más de 200 boutiques de lujo de Bangkok, distribuidas en Central Embassy, Siam Paragon e ICONSIAM, representaron el 55% de las ventas nacionales de bienes de lujo. A finales de 2026, el próximo proyecto The Central añadirá otros 1,1 millones de m² de espacio de uso mixto, incluyendo opciones de comercio minorista, gastronomía y entretenimiento, lo que reforzará aún más el atractivo de la ciudad como destino de compras de lujo. La ciudad se beneficia del impulso de los 60 millones de pasajeros anuales del aeropuerto de Suvarnabhumi, que garantiza un flujo constante de visitantes internacionales, y de la visa de Residente de Largo Plazo, que canaliza el gasto de los expatriados hacia el comercio minorista de alta gama. Los propietarios de inmuebles, aprovechando el impulso en el mercado de bienes de lujo de Tailandia, han incrementado los alquileres prime entre un 8% y un 12%, consolidando el centro de la ciudad como el epicentro del lujo del país y atrayendo a marcas globales que buscan espacios minoristas premium.
Phuket, con el 18% de las ventas nacionales en 2025, se proyecta que crezca a una tasa anual del 8,2% hasta 2031. Este crecimiento está impulsado por el turismo de resort, el alquiler de yates y los procedimientos médicos, todos integrados a la perfección con las compras de lujo. La reciente renovación de Central Phuket introdujo la tienda más grande de Prada en Tailandia y la primera boutique de resort de Tiffany & Co., destacando el creciente interés de las marcas en los formatos orientados al ocio. El atractivo de la isla se ve reforzado por su reputación como destino de alta gama, que ofrece experiencias exclusivas como tours privados en yate y retiros de bienestar de lujo. Las tiendas libres de impuestos y los especialistas en relojes están mejorando su oferta, integrando mostradores de devolución de impuestos y apartamentos de visualización privada para atraer a pacientes del Medio Oriente y Europa que buscan el lujo durante su recuperación, creando así una experiencia de compra única adaptada a los visitantes internacionales adinerados.
Pattaya y Chiang Mai, con una participación combinada del 15% del mercado en 2025, están expandiendo su presencia. Las mejoras inmobiliarias están elevando las tarifas promedio por habitación, atrayendo a viajeros más adinerados. Pattaya está aprovechando su ubicación costera para atraer a viajeros de lujo a través de complejos turísticos de alta gama y desarrollos frente al mar. Chiang Mai está integrando su herencia en talleres de seda y retiros de bienestar, convirtiendo las experiencias artesanales en oportunidades de gasto en boutiques. La ciudad también se está posicionando como un centro cultural, ofreciendo experiencias curadas que atraen a personas de alto patrimonio neto que buscan autenticidad. Si bien las ciudades secundarias como Udon Thani y Khon Kaen actualmente representan solo participaciones de un solo dígito, la introducción del tren de alta velocidad para 2028 está preparada para revitalizar los corredores del noreste, aumentando el tráfico peatonal en el mercado de lujo de Tailandia. Los minoristas están considerando rotaciones de tiendas temporales en estos nodos emergentes, viéndolas como un movimiento estratégico de bajo capital para obtener una ventaja de primer movimiento, al tiempo que prueban el potencial del mercado en estas regiones antes de comprometerse con establecimientos permanentes.
Panorama regulatorio
Los operadores minoristas de lujo de Tailandia trabajan dentro de normas de importación e impuestos, restricciones a la propiedad extranjera y una aplicación activa de marcas comerciales. Según la Ley de Negocios Extranjeros B.E. 2542 (1999), la actividad minorista de propiedad extranjera puede requerir una Licencia de Negocio Extranjero (FBL). Una vía operativa común permite que las empresas con al menos THB 100 millones en capital registrado operen hasta cinco puntos de venta sin una FBL, por lo que los modelos de entrada al mercado a menudo combinan boutiques insignia con concesiones o socios locales.
En materia de cumplimiento comercial, Tailandia ha endurecido el tratamiento de los pequeños paquetes transfronterizos desde el 1 de enero de 2026, aplicando derechos de importación y un IVA del 7% a los envíos de minimis con precios desde THB 1. La protección de marca sigue siendo una prioridad bajo el régimen de registro de marcas por orden de presentación de Tailandia, que hace que el registro temprano y el monitoreo continuo sean importantes para las casas de lujo y los diseñadores locales. El debate político también continúa en torno a mayores aranceles de importación de lujo, con el Departamento de Aduanas considerando aumentos hacia los techos estatutarios (las tasas de arancel ad valorem varían según el código HS, con rangos generales citados de hasta el 80%), lo que da forma a las decisiones de precios y surtido para categorías importadas como relojes, joyería y artículos de cuero. Paralelamente, las grandes multinacionales con ingresos consolidados superiores a EUR 750 millones han enfrentado el régimen tailandés de impuesto complementario doméstico desde 2025, alineado con el Pilar Dos de la OCDE, lo que se suma a la planificación regional de utilidades y precios de transferencia para los grupos globales de lujo que operan en Tailandia.
Panorama Competitivo
El mercado de bienes de lujo de Tailandia exhibe una fragmentación moderada, con LVMH, Kering y otros dominando y representando colectivamente la mayoría de las ventas, mientras que los diseñadores locales de herencia y nicho capturan el resto. LVMH refuerza su posición con iniciativas experienciales como "Gold House" de Dior, un espacio de concepto de lujo diseñado para mejorar la participación del cliente, y una expansión centrada en los complejos turísticos en Phuket, que atiende a turistas de alto patrimonio neto. Kering, apuntando a la Generación Z, integra pruebas de realidad aumentada y aplicaciones de estilismo móvil en Gucci y Saint Laurent para ofrecer una experiencia de compra interactiva, mientras que Bottega Veneta atrae a los expatriados con su énfasis en la artesanía discreta y los diseños atemporales. Richemont aprovecha la cultura relojera de Tailandia, presentando el salón de gafas a medida de Cartier para atraer a una clientela adinerada y organizando eventos exclusivos para coleccionistas en Siam Paragon para fortalecer la lealtad a la marca.
Central Group amplía sus horizontes con una participación en Selfridges, utilizando este apalancamiento para introducir Central Park como una oferta inédita en Tailandia, mejorando así su presencia global. King Power, en colaboración con Avolta, aprovecha los datos de fidelización internacional para personalizar ofertas en 18 países, potenciando sus efectos de red y creando una experiencia de compra fluida para los viajeros internacionales. Las marcas tailandesas como Jim Thompson, Sretsis y Disaya aprovechan el poder del comercio social para trascender las fronteras domésticas, defendiendo la sostenibilidad y el diseño audaz como sus propuestas de valor únicas para atraer a una audiencia global.
En el mercado de bienes de lujo de Tailandia, donde los productos por sí solos no pueden asegurar una posición, innovaciones como la autenticación mediante cadena de bloques, los salones VIP y los motores de fidelización transfronterizos han emergido como herramientas vitales. La autenticación mediante cadena de bloques garantiza la autenticidad del producto, fomentando la confianza entre los clientes más exigentes. Los salones VIP ofrecen experiencias de compra personalizadas y exclusivas, mejorando la satisfacción y la lealtad del cliente. Los motores de fidelización transfronterizos permiten recompensas y beneficios sin interrupciones en todas las regiones, atendiendo a las preferencias de una clientela global. Estos avances refuerzan la confianza del cliente y la exclusividad, otorgando a las marcas una ventaja distintiva en un panorama en rápida transformación. Al adoptar estas estrategias de vanguardia, las marcas de lujo de Tailandia no solo están elevando las experiencias del cliente, sino también estableciendo nuevos estándares en la industria.
Líderes de la Industria de Bienes de Lujo de Tailandia
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Chanel SA
Hermès International SA
Prada SpA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El papel de Bangkok como punto de entrada regional al lujo se ve reforzado por un continuo flujo de aperturas de primer nivel y de categoría insignia en destinos minoristas de primer nivel. Savills Research ha clasificado a Bangkok en el cuarto lugar a nivel mundial en aperturas de nuevas marcas de lujo, mientras que los centros gestionados por Siam Piwat, como IconSiam y Siam Paragon, han concentrado el tráfico de lujo y la demanda de inquilinos. Solo IconSiam consiguió compromisos de más de 51 marcas entre mediados de 2025 y el primer trimestre de 2026. Las aperturas e ingresos anunciados para 2026 (incluyendo The Row en Siam Paragon en junio de 2026, además de casas adicionales de relojería y moda que abren en ubicaciones vinculadas a ONESIAM) también amplían la base de clientes más allá de los turistas al apoyar la visita recurrente de residentes locales adinerados, expatriados y viajeros de larga estancia.
La oportunidad más inmediata está en la profundidad de categoría y la especialización de formatos minoristas, particularmente para categorías de valor portátil y comercio minorista orientado a la experiencia, donde Tailandia ya muestra una fuerte intención de compra. El desarrollo en relojería y alta joyería a través de boutiques y conceptos dúplex (incluido el debut del formato dúplex de Patek Philippe en el Sudeste Asiático en One Bangkok) apoya una mayor conversión de tickets altos mediante citas, salones privados y servicios posventa. Al mismo tiempo, el tratamiento más estricto de importación e IVA en 2026 para paquetes de bajo valor aumenta el incentivo para que las marcas y los minoristas autorizados fortalezcan el cumplimiento omnicanal local, la autenticación y la atención personalizada al cliente dentro del país, redirigiendo la demanda de los canales transfronterizos informales hacia ecosistemas minoristas y de servicio controlados.
Desarrollos recientes del sector
- Junio de 2026: Se anunció una colaboración estratégica con Belmond (propiedad de LVMH), Galeries Lafayette, Insignia y MJETS para expandir su ecosistema global de lujo y conectar servicios para los miembros de ONESIAM. La colaboración amplía el ecosistema de lujo de Siam Piwat y permite experiencias multimarca para viajeros de alto patrimonio, reforzando el papel de Tailandia como centro regional de lujo.
- Junio de 2026: Se abrió su primera boutique dúplex en el Sudeste Asiático en One Bangkok, en asociación con Cortina Watch. La apertura crea una nueva tienda insignia regional en Bangkok, reforzando la posición de Tailandia como destino de relojería de lujo y mercado insignia en el Sudeste Asiático. La empresa conjunta con Cortina Watch amplía el acceso a relojes excepcionales e impulsa el tráfico peatonal hacia One Bangkok.
- Junio de 2026: Se abrió su primera boutique en Tailandia en Siam Paragon, que sirve como la boutique más grande de la Maison en la región de Asia-Pacífico. La apertura amplía la presencia de Buccellati en el clúster minorista de lujo de Bangkok y eleva el estatus de Siam Paragon como destino de lujo de primer nivel en APAC.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de bienes de lujo de Tailandia se contabiliza como el valor minorista de productos de lujo personal de alta gama vendidos en Tailandia, cubriendo tanto los canales presenciales como los en línea. La base de compra incluye tanto a residentes de Tailandia como a viajeros que ingresan al país.
Exclusiones del alcance: la dimensión excluye automóviles de lujo, experiencias de hospitalidad de lujo, bienes raíces de lujo y bebidas alcohólicas.
Descripción general de la segmentación
- Por Tipo de Producto
- Ropa y Vestimenta
- Calzado
- Óptica
- Artículos de Marroquinería
- Joyería
- Relojes
- Belleza y Cuidado Personal
- Usuario Final
- Hombres
- Mujeres
- Unisex
- Canal de Distribución
- Tiendas de Marca Única
- Tiendas Multimarca
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para mapear señales de demanda y establecer entradas realistas que se puedan verificar año tras año. Nos basamos en indicadores macro y sectoriales públicos, como las llegadas e ingresos por turismo en Tailandia, los ingresos y patrones de gasto de los hogares, y los movimientos de precios al consumidor que pueden afectar el tamaño de los tickets de lujo.
Para construir estas entradas, hicimos referencia a fuentes como los comunicados del Banco de Tailandia y la Oficina Nacional de Estadística, los informes del Ministerio de Turismo y Deportes, y conjuntos de datos internacionales como UN Comtrade para flujos comerciales y el Banco Mundial para series macro comparables. También se tomó contexto de apoyo de presentaciones de empresas cotizadas e informes a inversionistas, publicaciones de aduanas y comercio, y cobertura de prensa confiable sobre expansión de centros comerciales, comercio minorista de viajes y cambios de política. Se utilizaron suscripciones pagas selectas solo para normalizar los estados financieros de las empresas, confirmar estructuras corporativas y verificar la actividad de marcas y patentes cuando ayudó a explicar nuevos lanzamientos. Las fuentes aquí listadas son ilustrativas, y utilizamos referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizaron para poner a prueba las entradas documentales y llenar vacíos que no aparecen claramente en las estadísticas públicas, especialmente en torno a precios, mezcla de canales y demanda de viajeros frente a residentes. Hablamos con una combinación de partes interesadas del lado de las marcas y del lado minorista, junto con especialistas en distribución y categorías, y luego volvimos a verificar los supuestos con un grupo más pequeño de expertos independientes.
Debido a que se trata de un mercado de un solo país, el trabajo de campo se diseñó para cubrir los principales centros de compra y canales dentro de Tailandia (centros comerciales insignia, tiendas especializadas y comercio electrónico), de modo que el modelo final refleje cómo ocurren realmente las compras sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | CXOs: 14% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la demanda del consumidor se reconstruye utilizando señales de gasto minorista y turístico de Tailandia, luego se filtra a través de tasas de participación de lujo por categoría y canal. Para mantener los totales realistas, realizamos verificaciones selectivas de abajo hacia arriba, incluyendo la agregación de una muestra de redes de tiendas y el uso de bandas de precios muestreadas y patrones de movimiento de unidades, que luego se utilizan para ajustar valores atípicos.
Las entradas clave que dan forma al modelo incluyen los volúmenes y la combinación de visitantes entrantes, la relevancia del comercio libre de impuestos y de viajes, las tendencias de ingresos disponibles locales, la progresión de precios vinculada a la inflación y la participación en línea de las compras de lujo. Cuando los datos públicos no son específicos por categoría, se utilizan proxies (por ejemplo, tendencias de importación para grupos de productos relevantes e indicadores de tráfico en centros comerciales), que luego se corrigen utilizando la retroalimentación de las entrevistas.
Para la previsión, se aplica un análisis de escenarios en torno al ritmo de recuperación del turismo, las acciones de precios y la confianza del consumidor, y el escenario elegido se alinea con el consenso de expertos de las discusiones primarias. Cuando las señales de abajo hacia arriba son incompletas para una categoría de nicho, mantenemos los supuestos conservadores y requerimos al menos dos verificaciones independientes antes de que se incorpore a la línea de previsión.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas para que las cifras finales sigan siendo coherentes con las señales del mundo real. Comparamos los totales del mercado con indicadores independientes como el gasto turístico, la dirección del volumen de negocios minorista y los movimientos comerciales a nivel de categoría, y luego investigamos cualquier variación pronunciada antes de la aprobación final.
Se utiliza una segunda revisión por parte de un analista para volver a verificar fórmulas, puentes año a año y supuestos clave como la mezcla de canales y la progresión de precios. Si un supuesto cambia sustancialmente durante la revisión, se vuelve a contactar a los expertos para confirmar si el cambio es estructural o temporal. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una verificación final previa a la entrega para que los clientes reciban la visión más actual.
Comparación de la estimación de Mordor Intelligence del mercado de bienes de lujo de Tailandia con otras estimaciones publicadas
Las estimaciones publicadas para el mercado de bienes de lujo de Tailandia pueden verse diferentes incluso cuando se discute el mismo país, principalmente porque el conjunto de productos contabilizados y el punto de valoración no son los mismos. Las diferencias también aparecen cuando una editorial se basa más en flujos comerciales, mientras que otra se apoya en encuestas al consumidor, lo que puede desplazar la mezcla de canales implícita y el precio de venta promedio.
Los mayores impulsores de la brecha en este mercado suelen ser si se incluyen la belleza de prestigio y las gafas, cómo se trata el comercio minorista de viajes (contabilizado totalmente al valor minorista frente a parcialmente mediante proxies de importación) y cómo se convierten y actualizan los precios durante los períodos de movimiento cambiario. Algunas estimaciones también mezclan categorías adyacentes como las experiencias de lujo, lo que puede inflar los totales aunque esas compras no se incluyan dentro de las ventas minoristas de productos de lujo personal, una separación que se aplica en el modelo utilizado aquí por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2,72 mil millones (2026) | |
| Asociación Industrial A | USD 2,30 mil millones (2026) | A menudo rastrea el mercado a través de indicadores de importación y venta al por mayor, lo que puede subcontar las ventas de origen local, excluir algunas transacciones en línea y tratar el comercio minorista de viajes como un traspaso parcial en lugar de un valor minorista completo. |
| Consultora Global B | USD 3,10 mil millones (2026) | Comúnmente amplía el alcance al incorporar servicios de lujo adyacentes o categorías premium más amplias, y puede aplicar una progresión de precio de venta promedio más agresiva que no está vinculada a verificaciones de precios y canales específicas de Tailandia. |
En conjunto, la dispersión se explica principalmente por las decisiones de alcance y la lógica de valoración, no por un único dato faltante. Nuestro enfoque sigue siendo repetible porque cada categoría se vincula a señales de demanda claras, supuestos de canal y verificaciones de precios que se pueden revisar en cada actualización anual.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de bienes de lujo de Tailandia?
El tamaño del mercado de bienes de lujo de Tailandia alcanzó USD 2,72 mil millones en 2026 y se espera que llegue a USD 3,74 mil millones en 2031.
¿Qué categoría de producto está creciendo más rápido en el comercio minorista de lujo tailandés?
La joyería lidera con una CAGR del 6,96% hasta 2031, ya que los expatriados de alto patrimonio neto y los turistas de salud prefieren piezas de inversión portátiles.
¿Por qué las tiendas multimarca están ganando participación frente a las boutiques de marca única?
Los surtidos curados, los menores costos de búsqueda y los elementos experienciales en proyectos como Central Park están impulsando una CAGR del 7,86% para los formatos multimarca.
¿Qué factores limitan las perspectivas de crecimiento a corto plazo?
La proliferación de falsificaciones y una recuperación más lenta de los grupos turísticos chinos frenan el volumen, compensando algunas ganancias derivadas del turismo y la riqueza de la Generación Z.
Última actualización de la página el:


