
Tamaño y Participación del Mercado de Bienes de Lujo de Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 24.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 25.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes de Lujo de Francia por Mordor Intelligence
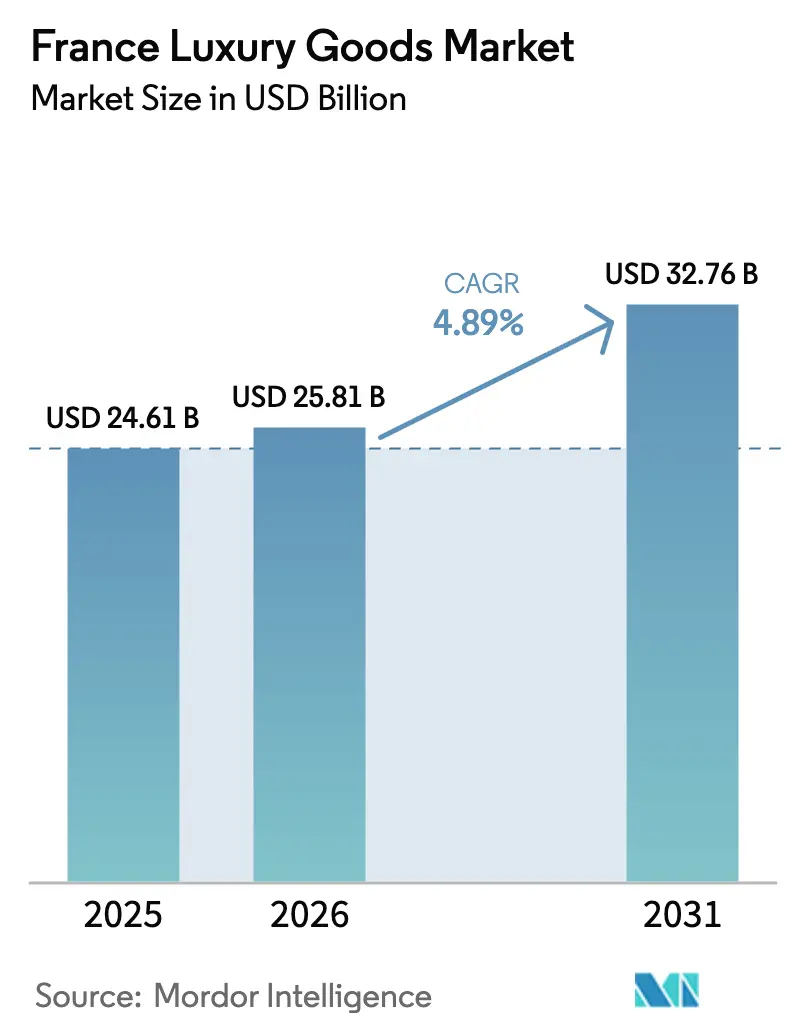
El tamaño del mercado de bienes de lujo de Francia fue valorado en USD 24.610 millones en 2025 y se estima que crecerá desde USD 25.810 millones en 2026 hasta alcanzar USD 32.760 millones en 2031, a una CAGR del 4,89% durante el período de previsión (2026-2031). Esta trayectoria refleja la posición duradera de Francia como cuna del lujo moderno, donde las maisons de patrimonio continúan siendo el ancla del prestigio global, incluso cuando los canales digitales y los mandatos de sostenibilidad reconfiguran las expectativas de los consumidores. El impulso del mercado proviene de una confluencia de fuerzas: el turismo entrante se recuperó con fuerza en 2024, cuando Francia recibió más de 100 millones de visitantes que generaron EUR 71.000 millones en ingresos, con las llegadas chinas aumentando un 40% y los turistas japoneses creciendo un 20% interanual, según la República Francesa. Mientras tanto, el Reglamento de Pasaporte Digital de Producto de la Unión Europea, que entró en vigor en 2024, obliga a que cada artículo de lujo vendido en Francia lleve datos verificables de procedencia y circularidad, convirtiendo efectivamente la transparencia en un arma competitiva. París por sí sola captó más de la mitad del gasto turístico total en 2025, y los ingresos por turismo superan ahora los máximos previos a la pandemia, a medida que los viajeros de larga distancia procedentes de China, Japón y América del Norte regresan a gran escala. Las casas de lujo también están aprovechando el régimen del Pasaporte Digital de Producto, convirtiendo los datos de procedencia en un activo narrativo que refuerza el valor de marca.
Conclusiones Clave del Informe
- Por tipo de producto, la ropa y vestimenta lideró con una participación de ingresos del 43,03% en 2025, mientras que se prevé que los artículos de cuero avancen a una CAGR del 4,96% hasta 2031.
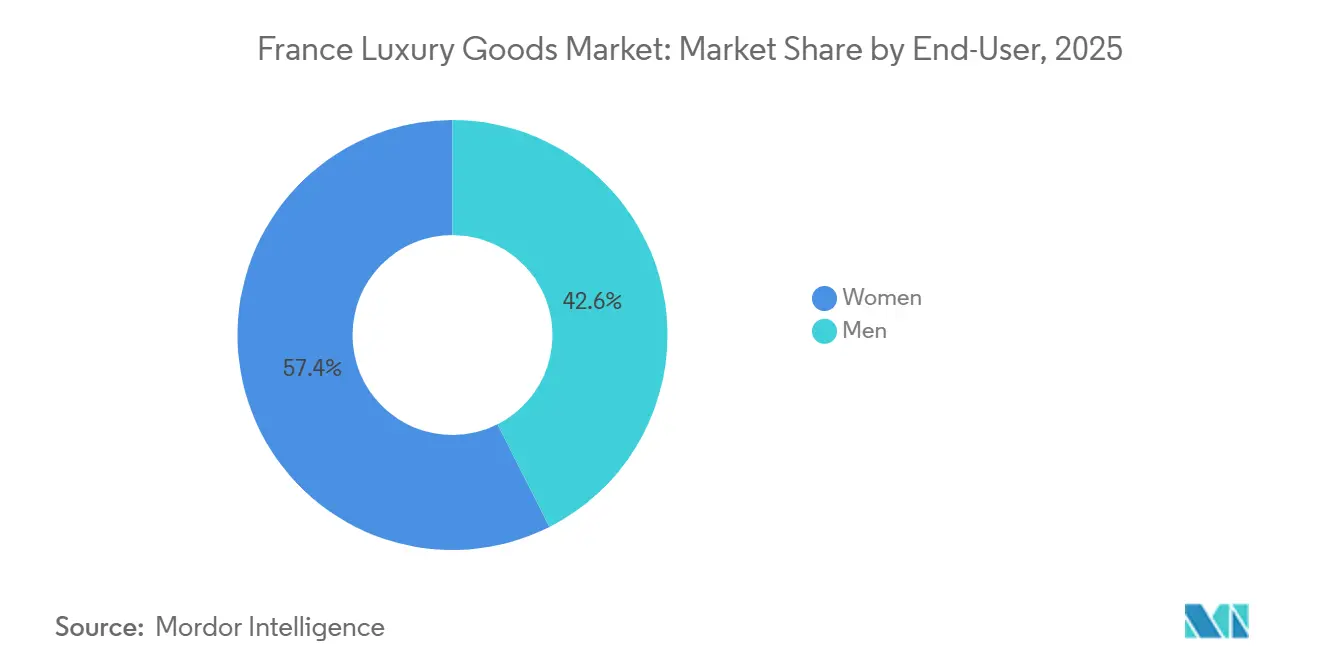
- Por usuario final, las mujeres representaron el 57,44% de la participación del mercado de bienes de lujo de Francia en 2025; sin embargo, se proyecta que el segmento masculino registre el mayor crecimiento, del 5,27%, durante el período de previsión.
- Por canal de distribución, las tiendas de marca única mantuvieron el 38,05% de las ventas en 2025, mientras que se espera que las tiendas en línea se expandan a una CAGR del 5,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Bienes de Lujo de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Énfasis del consumidor en la sostenibilidad | +0.8% | París, Lyon, La prima pagada por productos de bajo impacto impulsa las ventas | Mediano plazo (2–4 años) |
| Influencia de las redes sociales y el respaldo de celebridades | +0.6% | París, Niza, El impacto de los influenciadores convierte rápidamente a compradores más jóvenes | Corto plazo (≤ 2 años) |
| Alta demanda de turistas entrantes | +1.2% | París, Riviera, Los visitantes de alto gasto impulsan los ingresos de las tiendas insignia | Mediano plazo (2–4 años) |
| Innovación de productos en materias primas y diseño | +0.7% | París, Auvernia-Ródano-Alpes, Los materiales reciclados y la tecnología añaden deseabilidad | Largo plazo (≥ 4 años) |
| El aumento de la renta disponible impulsa el gasto en lujo | +0.4% | Gran París, Burdeos, Los mayores ingresos del hogar amplían el grupo de compradores | Corto plazo (≤ 2 años) |
| La expansión de los canales de comercio electrónico mejora la accesibilidad | +0.5% | Áreas metropolitanas a nivel nacional, El acceso en línea extiende el alcance más allá de las boutiques | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Énfasis del consumidor en la sostenibilidad
Los consumidores franceses de lujo priorizan cada vez más la circularidad y la trazabilidad, reconfigurando el desarrollo de productos y las narrativas de marketing. Chanel lanzó su plataforma de reventa Nevold en 2024, permitiendo transacciones autenticadas de bolsos de segunda mano que extienden los ciclos de vida de los productos y capturan el margen del mercado secundario que anteriormente se perdía ante los revendedores externos. La iniciativa LIFE 360 de LVMH, presentada en 2024, compromete al grupo a utilizar el 100% de energía renovable en sus operaciones europeas para 2026 y exige que el 70% de las materias primas cumplan criterios positivos para la biodiversidad para 2030. La declaración de Pérdidas y Ganancias Ambientales de Kering para 2025 cuantificó la inversión de la casa de EUR 400 millones en agricultura regenerativa para cachemira y cuero, un movimiento que señala la disposición a absorber costos a corto plazo para garantizar la seguridad del suministro a largo plazo. El Pasaporte Digital de Producto de la UE, vigente desde 2024, exige que cada artículo de lujo lleve un registro escaneable de origen, materiales e historial de reparaciones, convirtiendo efectivamente las afirmaciones de sostenibilidad en compromisos auditables. Este contexto regulatorio favorece a los actores establecidos con cadenas de suministro verticalmente integradas y penaliza a las marcas que dependen de proveedores externos opacos.
Influencia de las redes sociales y el respaldo de celebridades
Las plataformas digitales y las asociaciones con celebridades impulsan ahora el descubrimiento y la conversión de maneras que la publicidad tradicional no puede replicar. La colaboración de Louis Vuitton en 2025 con la maquilladora Pat McGrath generó más de 500 millones de impresiones en redes sociales en las 72 horas posteriores al lanzamiento, demostrando cómo la cocreación con influenciadores amplifica el alcance más allá de los presupuestos de medios pagados. La asociación de 10 años de LVMH con la Fórmula 1, anunciada en 2024, integra TAG Heuer, Louis Vuitton y Moët Hennessy en activaciones del día de carrera dirigidas a audiencias masculinas adineradas de entre 25 y 45 años, un segmento demográfico históricamente subrepresentado en el marketing de lujo. La incursión de Hermès en la alta costura en 2024, liderada por la directora creativa Nadège Vanhée-Cybulski, aprovechó los avances en Instagram y TikTok que generaron 1.200 millones de visualizaciones antes del debut de la primera colección, ilustrando cómo las marcas de patrimonio ahora adoptan la narrativa digital como primer recurso. Este cambio refleja un reconocimiento más amplio de que la autenticidad y la credibilidad de nicho a menudo superan al alcance por sí solo, particularmente entre los consumidores de la Generación Z que desconfían del patrocinio abierto.
Alta demanda de turistas entrantes
Francia continúa reforzando su estatus como el principal destino turístico del mundo, una posición que ha impulsado significativamente el crecimiento del mercado de bienes de lujo. Los Juegos Olímpicos de 2024 actuaron como un catalizador importante para el turismo, con los visitantes internacionales desempeñando un papel fundamental en el impulso de las ventas minoristas de lujo. Las marcas de lujo, reconocidas por su atractivo de país de origen, mantienen una fuerte presencia tanto en canales en línea como fuera de línea en Francia. Como uno de los destinos más visitados de Europa, Francia atrae a un número sustancial de turistas asiáticos, particularmente para actividades de moda y ocio. En 2024, Francia atrajo a 100 millones de visitantes internacionales, generando unos ingresos internacionales de EUR 71.000 millones [1]Ministerio de Economía y Finanzas, Francia, "2024, un Año Récord para el Turismo Internacional en Francia", www.economie.gouv.fr . En respuesta a esta mayor demanda, los minoristas de lujo han implementado planes de expansión estratégica para capitalizar el mercado en crecimiento. Por ejemplo, Phoebe Philo se expandió al mercado minorista de lujo francés abriendo su primera tienda física en las Galerías Lafayette Haussmann, París, en febrero de 2025. Esto marca un paso significativo para la marca, que anteriormente solo estaba disponible a través de ventas en línea y eventos presenciales limitados.
Innovación de productos en materias primas y diseño
La innovación en materiales diferencia cada vez más las ofertas de lujo, ya que los consumidores exigen tanto novedad como sostenibilidad. Hermès invirtió EUR 50 millones en 2024 para ampliar su red de tenerías en Francia, centrándose en cueros curtidos con vegetales que eliminan el cromo, un subproducto tóxico del curtido convencional, manteniendo al mismo tiempo la suavidad al tacto que define la estética de la casa. La colección Métiers d'Art de Chanel para 2025 incorporó diamantes cultivados en laboratorio de Diamond Foundry, un movimiento que aborda las preocupaciones sobre el abastecimiento ético mientras preserva las propiedades visuales y físicas de las piedras extraídas. La asociación de Kering con Mylo, una alternativa al cuero a base de micelio, produjo fabricación a escala comercial en 2024; el material debutó en bolsos Gucci de edición limitada con un precio de EUR 3.500, poniendo a prueba la disposición del consumidor a pagar primas por insumos biofabricados. La división Cartier de Richemont lanzó en 2025 una línea de joyería modular que permite a los portadores reconfigurar los engastes de piedras preciosas, transformando efectivamente una sola compra en múltiples diseños y ampliando la utilidad del producto. Estas innovaciones reflejan un giro estratégico: las casas de lujo ahora compiten en procedencia y adaptabilidad de los materiales en lugar de solo en diseño estático, reconociendo que los consumidores más jóvenes valoran la versatilidad y la trazabilidad tanto como la artesanía patrimonial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad de productos falsificados | -0.5% | Mercados de París, Puerto de Marsella, Las falsificaciones erosionan la confianza en la marca y los ingresos | Mediano plazo (2–4 años) |
| Menor demanda de consumidores sensibles al precio | -0.7% | Lille, Nantes, La inflación orienta a los compradores hacia opciones de segunda mano | Corto plazo (≤ 2 años) |
| Regulaciones gubernamentales estrictas | -0.4% | A nivel nacional, Las normas de ESG y publicidad elevan los costos de cumplimiento | Largo plazo (≥ 4 años) |
| Elevados aranceles de importación sobre bienes de lujo | -0.3% | Principales puertos y zonas aduaneras, Los aranceles inflan los costos de insumos y los precios minoristas | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de productos falsificados
El auge de la falsificación representa una amenaza significativa para el mercado de lujo. Las aduanas francesas confiscaron más de 20 millones de artículos falsificados en 2023, lo que representa un aumento del doble respecto a 2022, siendo los bienes de lujo el principal objetivo [2]Fuente: Museo de la Unión de Fabricantes, "Informe anual de aduanas 2023", musee-contrefacon.com. El auge del comercio electrónico ha intensificado el problema, con las redes de falsificación recurriendo cada vez más a las plataformas en línea para su distribución. La amplia disponibilidad de productos falsificados actúa como una restricción significativa en el mercado, ya que socava la exclusividad y el valor percibido de los artículos de lujo genuinos. Los bienes falsificados a menudo atraen a consumidores sensibles al precio, desviando la demanda de los productos de lujo auténticos e impactando los flujos de ingresos de las marcas legítimas. En respuesta a este desafío creciente, el gobierno francés puso en marcha el Plan Nacional Anticontrafacción 2024-2026, reforzando la aplicación de la ley antes de los Juegos Olímpicos de 2024. Más allá de la mera economía, las falsificaciones dañan la reputación de las marcas y disminuyen la confianza del consumidor. En un intento por salvaguardar su propiedad intelectual, las marcas de lujo están recurriendo a tecnologías de autenticación de vanguardia, como RFID (Identificación por Radiofrecuencia) y NFC (Comunicación de Campo Cercano).
Menor demanda de consumidores sensibles al precio
La escalada de precios del lujo supera el crecimiento salarial, limitando el acceso para los compradores aspiracionales que históricamente impulsaron las ventas de productos de entrada. Chanel elevó los precios de sus bolsos en 2024, llevando el Classic Flap a EUR 10.000, un umbral que excluye a los profesionales más jóvenes y a los compradores de lujo por primera vez. El bolso Neverfull de Louis Vuitton, posicionado durante mucho tiempo como un producto de acceso asequible, ahora se vende al por menor a EUR 1.800, frente a EUR 1.200 en 2020, lo que refleja un aumento acumulado que supera las tasas de inflación francesas. Esta estrategia de precios prioriza el margen sobre el volumen, un cambio deliberado que aísla a las marcas de los descuentos pero aliena a los segmentos sensibles al precio. Los consumidores franceses de ingresos medios, que enfrentan salarios reales estancados y elevados costos de vivienda, posponen cada vez más las compras de lujo o se inclinan por marcas contemporáneas como Sandro y Maje que ofrecen estéticas similares a precios más bajos. La bifurcación crea tensión estratégica: las marcas deben equilibrar la exclusividad, que exige precios altos y disponibilidad limitada, con la necesidad de cultivar a la próxima generación de clientes leales que pueden carecer de poder adquisitivo en sus 20 y 30 años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Ropa y Vestimenta Domina, los Artículos de Cuero se Aceleran
La Ropa y Vestimenta mantuvo el 43,03% de la participación de mercado en 2025, reflejando el dominio histórico de Francia en la alta costura y el prêt-à-porter. Sin embargo, se prevé que los artículos de cuero crezcan de 2026 a 2031, superando la trayectoria más modesta de la ropa. El modelo impulsado por la escasez de Hermès ejemplifica esta dinámica: la casa limita la producción de los bolsos Birkin y Kelly para preservar la artesanía, manteniendo listas de espera que se extienden por años y reforzando la percepción de un lujo inalcanzable. El lanzamiento en 2024 de Louis Vuitton del bolso Twist en cuero vegano, con un precio de EUR 2.500, puso a prueba la aceptación del consumidor de materiales biofabricados, con tasas iniciales de venta que superaron las expectativas. El calzado se beneficia de la casualización del lujo: la introducción en 2025 de Chanel de una línea de zapatillas deportivas a EUR 1.200, que combina tweed patrimonial con suelas técnicas, captó a compradores más jóvenes que priorizan la comodidad sin sacrificar la señalización de marca.
Las Gafas y los Relojes atienden a motivaciones de comprador distintas; las gafas sirven como punto de entrada accesible, mientras que los relojes funcionan como objetos de colección de grado de inversión. El lanzamiento en 2024 de Cartier de las gafas de sol Panthère de Cartier, con un precio de venta al público de EUR 800, aprovechó el patrimonio joyero de la casa para imponer precios premium en una categoría dominada por las marcas con licencia de EssilorLuxottica. Rolex mantuvo la disciplina de producción en 2025, restringiendo la oferta para sostener las primas del mercado secundario que a menudo superan los precios minoristas. Los segmentos de Joyería y Belleza y Cuidado Personal se benefician de las ocasiones de regalo y el comportamiento de compra repetida. La integración de Chanel de diamantes cultivados en laboratorio en su colección Métiers d'Art de 2025 abordó las preocupaciones sobre el abastecimiento ético mientras preservaba las propiedades visuales de las piedras extraídas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Mujeres Lideran, los Hombres Surgen
Las mujeres representaron el 57,44% de la participación de mercado en 2025, sin embargo, se proyecta que el lujo masculino crezca a un 5,27% hasta 2031, reflejando el cambio en las normas de género y el auge de la conciencia masculina sobre el cuidado personal y la moda. La expansión en 2024 de Hermès de su línea de prêt-à-porter masculino, que incluye trajes a medida con un precio de EUR 5.000 por pieza, se dirige a profesionales que ven el lujo como una inversión en su carrera más que como un gasto discrecional. La línea de fragancias masculinas de Louis Vuitton, lanzada en 2024, generó EUR 200 millones en ventas durante el primer año, demostrando la demanda latente de lujo dirigido al hombre más allá de la ropa y los accesorios.
Los hombres más jóvenes, particularmente los de entre 25 y 40 años, compran cada vez más zapatillas deportivas de lujo, relojes y productos de cuidado personal como marcadores de identidad, con valores de transacción promedio que aumentan año tras año en 2024. El lujo femenino sigue anclado en bolsos, prêt-à-porter y belleza, con Chanel, Dior y Hermès liderando la mayor lealtad de marca. El segmento Unisex, aunque más pequeño, se beneficia de las tendencias de diseño de género fluido; marcas como A.P.C. y Longchamp posicionan sus productos principales, bolsos tote, ropa de abrigo y accesorios, como elementos esenciales no generizados que atraen a todos los segmentos demográficos. Esta segmentación refleja cambios culturales más amplios donde el lujo señala cada vez más valores personales e identidad en lugar de conformarse a los roles de género tradicionales.
Por Canal de Distribución: Las Tiendas de Marca Única se Mantienen, las Tiendas en Línea Surgen
Las tiendas de marca única mantienen la mayor participación de mercado con el 38,05% en 2025, ofreciendo experiencias de marca controladas y relaciones directas con el consumidor. Sin embargo, las tiendas en línea son las que crecen más rápidamente, a una CAGR del 5,66% hasta 2031, reflejando la transformación digital del sector. Este cambio en los canales refleja tendencias minoristas más amplias, un cambio acelerado por la pandemia. Los consumidores ahora se sienten más cómodos comprando bienes de lujo en línea, evitando la necesidad de pruebas en tienda. Este auge en línea es especialmente beneficioso para las marcas, ya que les permite conectar con segmentos específicos de consumidores sin una presencia minorista física.
La penetración del comercio electrónico en el mercado de lujo se ha acelerado, con plataformas digitales que resultan especialmente atractivas para los millennials y la Generación Z, quienes prefieren cada vez más comprar productos de alto valor en línea. Por ejemplo, a enero de 2024, la categoría de moda representó la mayoría de las compras en línea en Francia, según la Federación de Comercio Electrónico y Venta a Distancia [3]Fuente: Federación de Comercio Electrónico y Venta a Distancia (Fevad), "Chiffres Clés E-Commerce", fecad.com. Las redes sociales y el marketing de influenciadores han ampliado la visibilidad y el atractivo aspiracional de las marcas de lujo a una audiencia más amplia. Los grandes almacenes multimarca siguen siendo clave para el descubrimiento, especialmente entre los turistas que combinan las compras con los servicios de devolución de impuestos. El tamaño del mercado de bienes de lujo de Francia vinculado a los servicios omnicanal crece porque los clientes ahora esperan poder reservar productos en línea, probarlos fuera de línea y finalizar el pago en cualquiera de los dos canales.
Panorama regulatorio
Los actores del sector de bienes de lujo en Francia operan bajo un conjunto normativo cada vez más estricto a nivel de la UE y nacional, que vincula cada vez más las declaraciones de producto, el marketing y los resultados al final de la vida útil. A nivel de la UE, el régimen de Pasaporte Digital de Producto, en vigor desde 2024, exige a las marcas mantener datos verificables sobre origen, materiales y atributos de reparación/circularidad para los artículos vendidos en Francia, elevando el listón de los sistemas de trazabilidad y la divulgación por parte de los proveedores. A nivel nacional, la DGCCRF sigue siendo un organismo clave de aplicación en materia de protección al consumidor y etiquetado, incluido el escrutinio de las declaraciones "Made in France", lo que afecta a cómo las maisons posicionan las narrativas de artesanía local en artículos de cuero y prendas de vestir.
La dirección regulatoria también avanza hacia los impactos ambientales y las prácticas de venta que configuran el posicionamiento competitivo en la moda de lujo. En junio de 2026, el Senado francés aprobó una ley dirigida a la moda ultrarrápida, que introduce sanciones ambientales y restricciones a la publicidad y la promoción por parte de influencers, lo que puede favorecer indirectamente a las marcas premium que ya operan con modelos de menor volumen y un marketing orientado al cumplimiento. Por separado, una prohibición de la UE sobre la destrucción de textiles y calzado no vendidos, que entra en vigor en julio de 2026, aumenta la importancia de la disciplina de inventario, la reparación, la reventa y los canales de segunda mano autenticados para las marcas de lujo activas en Francia.
Panorama Competitivo
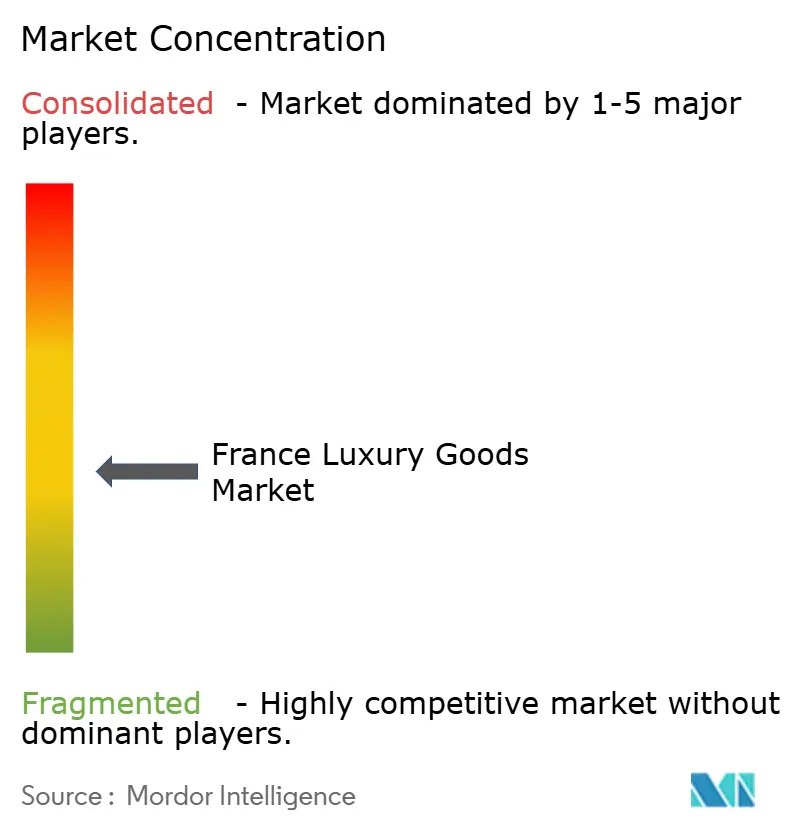
El mercado de bienes de lujo de Francia está moderadamente concentrado, con actores nacionales e internacionales que se esfuerzan por capturar una participación de mercado significativa. Los actores prominentes que dominan el mercado incluyen Hermès International S.A., LVMH Moët Hennessy Louis Vuitton SE, L'Oreal SA, Compagnie Financière Richemont S.A. y Kering SA, entre otros. Estas marcas compiten aprovechando factores como el embalaje premium, las ofertas atractivas, la calidad excepcional, la comodidad y una amplia cartera de productos. LVMH gestiona 75 marcas en moda, joyería, cosméticos, vinos y hostelería, generando miles de millones en beneficio operativo en 2024.
La competencia se ha intensificado en el ámbito de la sostenibilidad, con Kering estableciendo puntos de referencia a través de objetivos basados en la ciencia y prácticas de reporte transparentes. Además, las capacidades digitales se han convertido en un factor competitivo crítico, lo que lleva a las marcas a invertir significativamente en estrategias omnicanal y desarrollo de contenidos. Para mejorar sus posiciones en el mercado, las empresas líderes también se centran en estrategias como la colaboración con marcas regionales y la introducción de productos de lujo innovadores.
Los programas de artículos de segunda mano certificados desempeñan un papel fundamental en la salvaguarda del valor de marca. Al etiquetar los números de serie en una cadena de bloques pública, las casas de lujo pueden verificar las transferencias de propiedad, un movimiento que no solo disuade la falsificación, sino que también resuena con los consumidores más jóvenes. Las marcas mantienen un enfoque disciplinado en materia de precios, evitando los descuentos generalizados. En su lugar, optan por una gestión personalizada de clientes, administrando discretamente los excedentes de temporada. En conjunto, estas estrategias refuerzan el mercado de bienes de lujo de Francia frente a posibles disruptores y aumentan los costos de cambio para su clientela leal.
Líderes de la Industria de Bienes de Lujo de Francia
Compagnie Financière Richemont S.A.
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
L'Oreal SA
Hermès International S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La transparencia impulsada por el cumplimiento normativo y la circularidad abren espacio para marcas y facilitadores capaces de operacionalizar la procedencia, el historial de reparaciones y la reventa autenticada a gran escala en Francia. Con el Pasaporte Digital de Producto de la UE en vigor desde 2024 y la prohibición de la UE sobre la destrucción de textiles y calzado no vendidos vigente desde julio de 2026, la inversión se está desplazando hacia la identificación a nivel de artículo (RFID/NFC), la capacidad de servicio posventa y la reventa controlada por la marca, en línea con programas de mercado ya en marcha como la plataforma de reventa Nevold de Chanel (2024). Estos requisitos también respaldan oportunidades en torno al abastecimiento integrado verticalmente y las huellas de producción locales, incluidos talleres franceses certificados, proveedores especializados de materiales y socios de software de trazabilidad capaces de satisfacer las necesidades de datos de calidad auditable.
La expansión en belleza y fragancias, junto con la colaboración transfronteriza, ofrece bolsas adicionales de oportunidad para los grupos de lujo que operan en Francia. En julio de 2026, Gucci y L'Oréal firmaron un acuerdo de licencia de belleza exclusivo a largo plazo (anunciado un año antes de lo previsto), lo que pone de relieve cómo la escalabilidad de la belleza de prestigio depende de operadores especializados y de la distribución. Por separado, el Pacto Italia-Francia, anunciado el 25 de junio de 2026, enmarca la colaboración para proteger el saber hacer de la moda, lo que puede traducirse en iniciativas conjuntas en materiales, formación en artesanía y resiliencia de la cadena de suministro para los fabricantes de lujo franceses y sus socios ascendentes.
Desarrollos recientes del sector
- Julio de 2026: Kering SA y su marca Gucci, junto con L'Oréal, firmaron un acuerdo de licencia de belleza exclusivo a 50 años, un año antes de lo previsto. La colaboración remodela la estrategia de belleza de Gucci y acelera el crecimiento de L'Oréal en fragancias y belleza de lujo para el grupo. El acuerdo podría afectar la dinámica de precios de los productos Gucci a medida que la licencia se amplía.
- Junio de 2026: Hermès International S.A. abrió una nueva maison en el número 166 de New Bond Street, en Londres, su sexta a nivel mundial. La expansión refuerza la presencia de la marca Hermès en el Reino Unido y respalda su red omnicanal y de tiendas premium. El desarrollo podría impulsar la distribución europea y la combinación de ventas de la marca.
- Abril de 2026: Hermès International S.A. inauguró su taller de producción de artículos de cuero Loupes en Gironde, Francia. La expansión aumenta la capacidad de producción nacional y mejora la resiliencia de la cadena de suministro. Respalda la producción de artículos de cuero premium y mejora los plazos de entrega.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los bienes de lujo vendidos en Francia en las principales categorías de lujo personal, contabilizado a valor minorista y a través de canales fuera de línea y en línea, para compras realizadas dentro del país por residentes y visitantes.
Exclusiones del alcance: excluimos los servicios de lujo (como hostelería, alta gastronomía y viajes de lujo) y las reventas de segunda mano o en subasta del valor de mercado.
Descripción general de la segmentación
- Tipo de Producto
- Ropa y Vestimenta
- Calzado
- Gafas
- Artículos de Cuero
- Joyería
- Relojes
- Belleza y Cuidado Personal
- Usuario Final
- Hombres
- Mujeres
- Unisex
- Canal de Distribución
- Tiendas de Marca Única
- Tiendas Multimarca
- Tiendas en Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando el conjunto de demanda y el entorno minorista en Francia, para luego verificar cómo se corresponde con las bandas de precios de lujo y la distribución. Se utilizaron fuentes públicas para establecer la línea base en torno a los patrones de gasto de los hogares, las señales de compra impulsadas por el turismo y la estructura minorista general.
Consultamos fuentes de acceso libre como el INSEE para indicadores de consumo y comercio minorista, Eurostat para series de consumo armonizadas, la administración de Aduanas francesa para verificaciones de dirección comercial, publicaciones del Banque de France para el contexto macroeconómico, y conjuntos de datos de la OCDE para series temporales comparables. Estas se complementaron con informes anuales de marcas y minoristas, presentaciones para inversores, prensa de negocios de renombre y publicaciones de asociaciones que describen las tendencias de categoría y los cambios de canal. Cuando fue necesario, también utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para confirmar la actividad corporativa y la intensidad de lanzamiento de productos. La lista de fuentes documentales es ilustrativa, y utilizamos muchas referencias adicionales para verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar la combinación de categorías, el comportamiento de precios y las divisiones por canal específicas de Francia, incluyendo cómo contribuyen las compras turísticas en las principales ciudades y cómo se manifiestan los efectos indirectos del comercio minorista de viajes en el comercio minorista premium más amplio. Hablamos con profesionales del lado de las marcas y del comercio minorista, así como con distribuidores y especialistas de categoría. Los aportes de estas conversaciones se utilizaron luego para confirmar lo aprendido de las fuentes documentales, y para ajustar los supuestos donde los datos disponibles no se alineaban claramente.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 15% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante una reconstrucción descendente (top-down) del conjunto de demanda, en la que los indicadores nacionales de consumo y comercio minorista se tradujeron en valor exclusivamente de lujo aplicando las cuotas de lujo a nivel de categoría y los ponderadores de canal para Francia. Para mantener totales realistas, los resultados se corroboraron con verificaciones ascendentes (bottom-up) selectivas, incluida la exposición muestreada de ingresos de marcas a Francia, la lógica de número de tiendas y puertas para los formatos minoristas clave, y verificaciones de puntos de precio utilizando rangos de surtido observados.
Algunos insumos sostuvieron el modelo cada año, incluyendo la intensidad del turismo entrante y la propensión de compra, la inflación de precios de lujo frente al IPC general, los cambios en la combinación de categorías hacia belleza y accesorios, la penetración en línea en el comercio minorista premium, y la sincronización cambiaria para cualquier valor de producto importado utilizado como verificación de razonabilidad. Cuando aparecieron brechas en las señales ascendentes (por ejemplo, límites de divulgación de marcas privadas), utilizamos rangos acordados durante las entrevistas y luego los normalizamos con respecto a los totales del lado de la demanda.
Para la previsión, se utilizó el análisis de escenarios, donde el crecimiento base está vinculado a la resiliencia esperada del gasto de los hogares, las trayectorias de recuperación turística y el poder de fijación de precios específico de cada categoría. Sometimos a prueba de estrés los supuestos con retroalimentación primaria, de modo que la perspectiva final refleje lo que los participantes del mercado describieron como alcanzable en el próximo ciclo.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante varios pasos, comenzando con una revisión de la variación interanual por categoría y canal, seguida de comparaciones con señales independientes como las tendencias de ingresos turísticos, la dirección de las ventas minoristas y los patrones de importación de los grupos de productos relevantes. Cualquier salto grande desencadenó una revisión más profunda de los factores de entrada y, si era necesario, se volvió a contactar a los encuestados para confirmar si un cambio era estructural o principalmente relacionado con el momento.
Antes de la aprobación final, otro analista revisa el modelo para confirmar los cálculos, las definiciones y la coherencia de los supuestos a lo largo de la serie temporal. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales cambian la demanda o los precios, y se completa una revisión final previa a la entrega para que los clientes reciban una visión actualizada.
Estimación de Mordor Intelligence del mercado de bienes de lujo en Francia en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para bienes de lujo en Francia pueden verse diferentes porque los elementos contabilizados y el punto de valor en la cadena no siempre son los mismos. Las diferencias también provienen de cómo se trata el gasto turístico, cómo se asignan las ventas en línea a la geografía, y si la serie se actualiza después de fluctuaciones importantes de la demanda.
La reventa de lujo de segunda mano queda fuera del alcance de Mordor Intelligence en este caso, lo cual es una razón común por la que algunas cifras parecen mayores cuando mezclan ventas minoristas primarias con el volumen de negocio del comercio de reventa (re-commerce). Otras brechas suelen provenir del uso de un crecimiento de precios agresivo, de contabilizar las compras de comercio minorista de viajes bajo Francia incluso cuando el punto de venta está fuera del país, o de aplicar cuotas de categoría que no se han vuelto a verificar con los cambios de canal recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 24,61 mil millones de USD (2025) | |
| Editorial Sectorial A | 23,75 mil millones de USD (2024) | Utiliza un año base anterior, y el valor puede variar dependiendo de cómo se asignen las compras turísticas y las compras libres de impuestos a Francia frente a la ubicación del punto de venta, lo que cambia el conjunto de demanda contabilizado. |
| Consultora Regional B | 17,10 mil millones de USD (2024) | A menudo refleja una cesta de categorías más estrecha y un corte de canal diferente, donde algunos artículos de lujo personal y líneas de belleza premium pueden excluirse o tratarse de manera inconsistente, reduciendo el total frente a enfoques de valor minorista más amplios. |
La dispersión entre las tres cifras se explica principalmente por lo que se incluye, cómo se asignan las compras realizadas en Francia, y cómo se proyecta el crecimiento de precios a partir del año base. Al mantener el alcance vinculado a las ventas primarias de bienes de lujo dentro del país y al volver a verificar factores clave como el turismo y la penetración en línea, el número resultante sigue siendo más fácil de rastrear y reproducir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bienes de lujo de Francia en 2026?
El mercado está valorado en USD 25.810 millones en 2026.
¿Cuál es la CAGR esperada para las ventas de bienes de lujo en Francia hasta 2031?
Se proyecta que las ventas aumenten a una CAGR del 4,89% hasta 2031.
¿Qué categoría de producto está creciendo más rápido en Francia?
Se prevé que los artículos de cuero crezcan a una CAGR del 4,96%, superando a otras categorías.
¿Por qué la demanda masculina se está expandiendo tan rápidamente?
Los consumidores masculinos más jóvenes tratan las zapatillas deportivas premium, el cuidado personal y la sastrería como expresiones de identidad, impulsando una CAGR del 5,27% para el segmento.
Última actualización de la página el:



