
Tamaño y Participación del Mercado de LTE IoT
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.64 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de LTE IoT por Mordor Intelligence
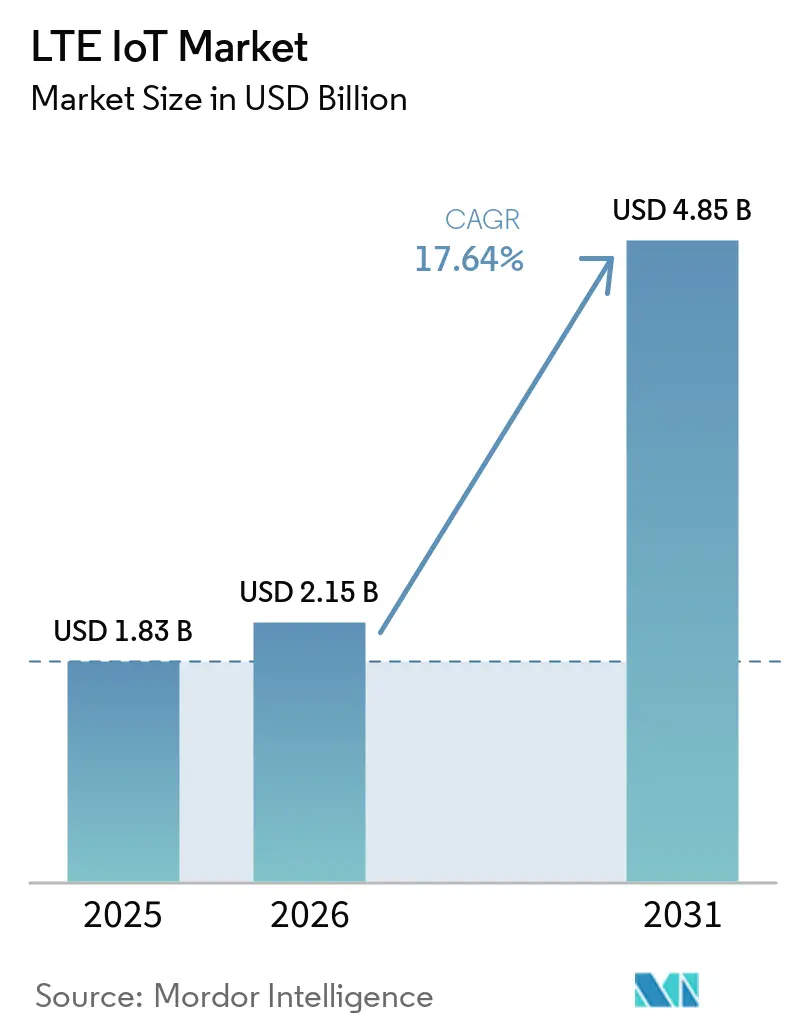
El tamaño del mercado de LTE IoT en 2026 se estima en USD 2.15 mil millones, creciendo desde el valor de 2025 de USD 1.83 mil millones con proyecciones para 2031 que muestran USD 4.85 mil millones, creciendo a una CAGR del 17.64% durante 2026-2031.
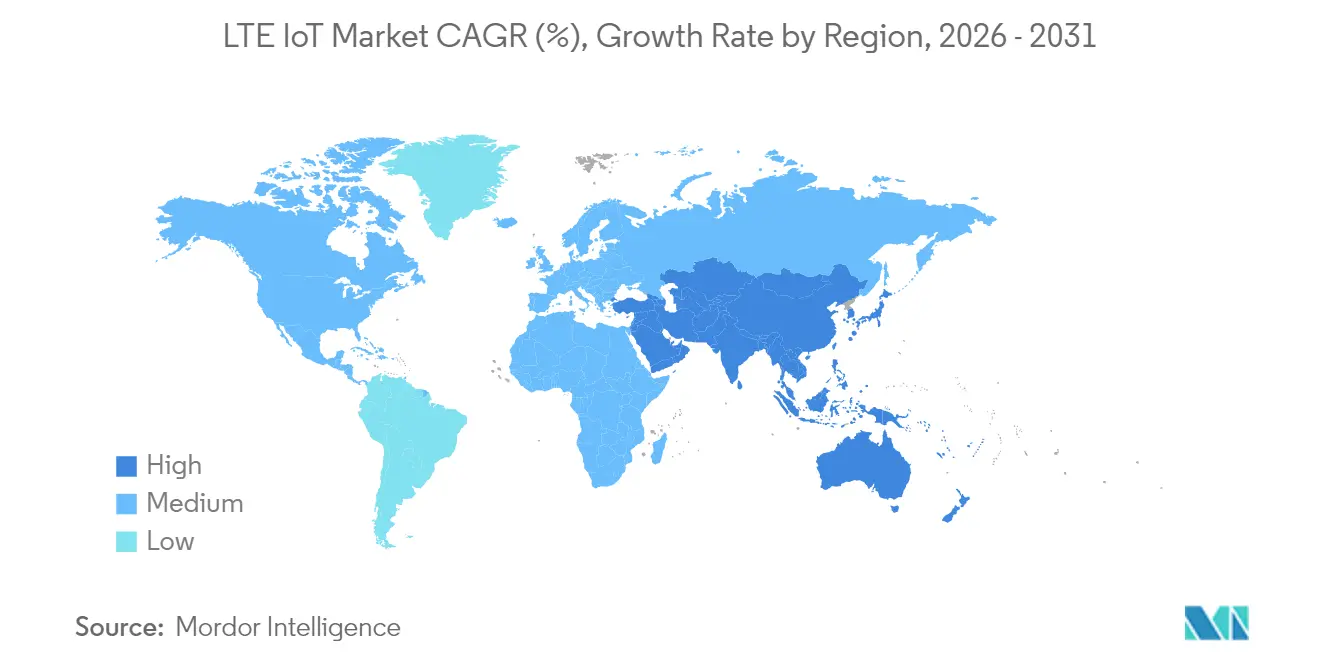
Este rápido crecimiento refleja la aceleración del cierre de redes 2G y 3G, la caída en los costos de los módulos celulares de baja potencia y los mandatos gubernamentales de medidores inteligentes que vinculan a las empresas de servicios públicos a la conectividad de espectro licenciado. Asia-Pacífico (APAC) lidera la adopción actual con una participación de ingresos del 55%, impulsada por el despliegue de 1.7 millones de estaciones base 5G y 595 millones de líneas de IoT celular por parte de China Mobile. El gasto paralelo en ciudades inteligentes en Oriente Medio, ejemplificado por el contrato de USD 60 millones de la Ciudad de Lusail en Qatar, posiciona a la región como la de mayor crecimiento con una CAGR del 19.8%. Las empresas están pasando de la propiedad directa hacia la conectividad gestionada, elevando la CAGR de los servicios gestionados al 15.4% a medida que los operadores monetizan la segmentación de red y el aprovisionamiento automatizado. La demanda es más fuerte hoy en la automatización industrial, aunque el sector salud registra el mayor repunte gracias a los programas de monitoreo remoto de pacientes que utilizan redes troncales celulares LPWA.
Conclusiones Clave del Informe
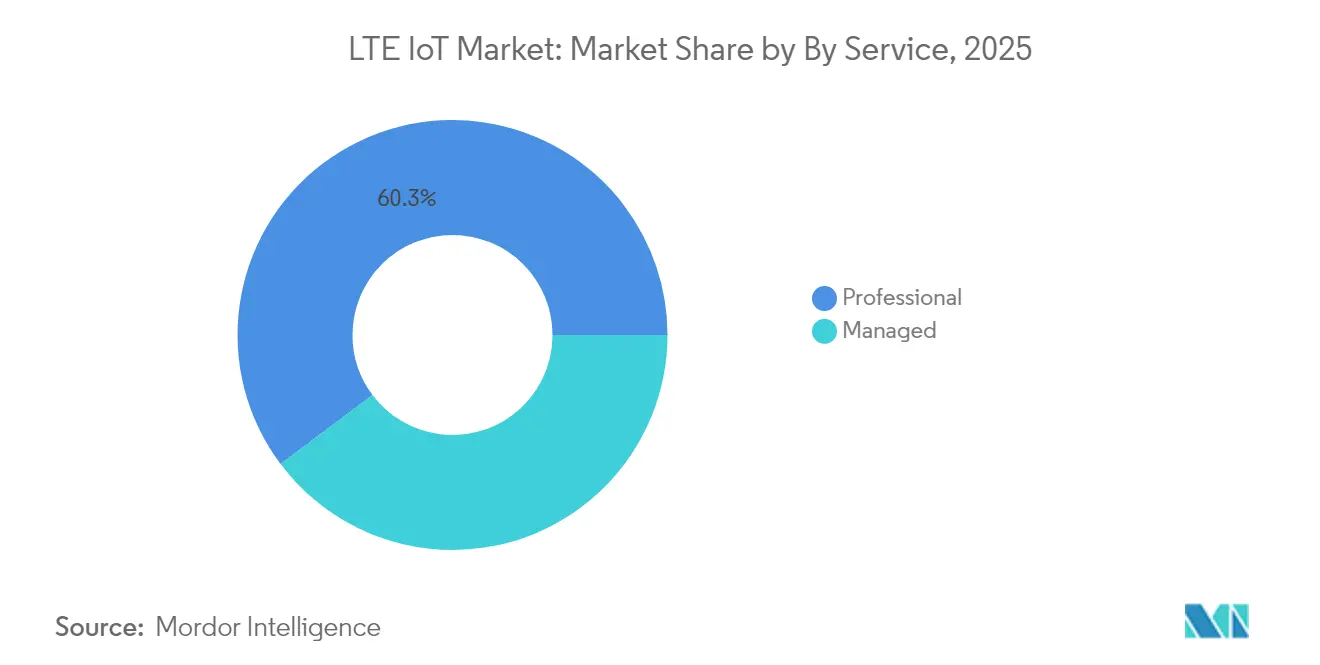
- Por servicio, los servicios profesionales representaron el 60,25% de la cuota del mercado de LTE IoT en 2025, mientras que se proyecta que los servicios gestionados registren el CAGR más rápido del 18,01% hasta 2031.
- Por tipo de producto, NB-IoT dominó con el 64,20% de la cuota del mercado de LTE IoT en 2025, pero se prevé que LTE-M crezca a un CAGR del 17,95% hasta 2031.
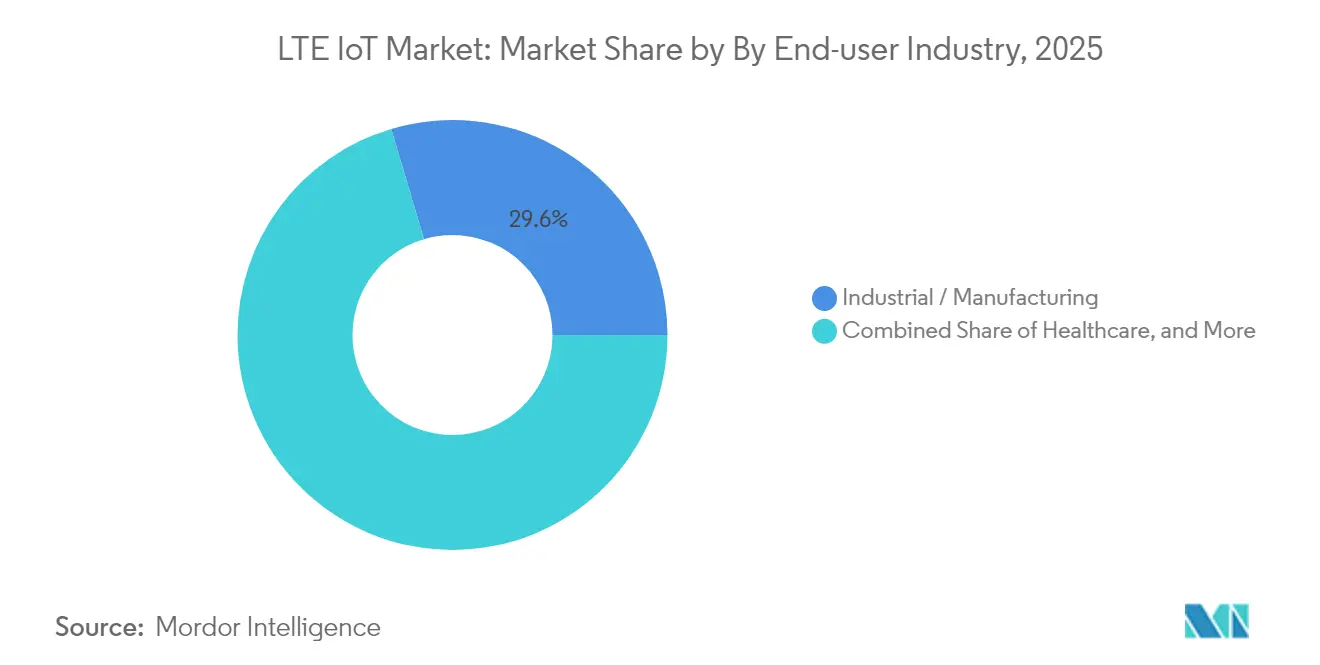
- Por usuario final, las aplicaciones industriales captaron el 29,60% de los ingresos en 2025; el sector sanitario avanza a un CAGR del 17,18% durante 2026-2031.
- Por geografía, APAC representó el 54,40% de los ingresos de 2025, mientras que Oriente Medio está previsto que se expanda a un CAGR del 19,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los estándares celulares LPWA de baja potencia alcanzan un costo de módulo inferior a USD 4 | +4.20% | Global, con adopción temprana en China y Europa | Mediano plazo (2-4 años) |
| Mandatos de medidores inteligentes de servicios públicos en más de 60 países | +3.80% | Global, concentrado en Europa, América del Norte, APAC | Largo plazo (≥ 4 años) |
| Cierres de redes 2G/3G que obligan a la migración de dispositivos a LTE IoT | +5.10% | Global, acelerado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| 3GPP Rel-17 RedCap reduce a la mitad el consumo de energía de LTE-M | +2.30% | Global, con despliegue temprano en mercados desarrollados | Mediano plazo (2-4 años) |
| Los niveles de calidad de servicio basados en segmentación de red elevan el ARPU promedio de IoT | +1.90% | América del Norte y UE, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los módulos celulares LPWA de baja potencia caen por debajo de USD 4
El nRF9151 de Nordic Semiconductor muestra cómo un procesador Arm Cortex-M33 a 64 MHz y un módem multimodo integrado pueden reducir el costo de la lista de materiales y acercarse a un precio de referencia inferior a USD 4, fomentando despliegues en agricultura, logística y detección ambiental que antes dependían de LPWAN sin licencia. Los proveedores chinos ya cotizan módulos NB-IoT a USD 3 para medidores de servicios públicos, reforzando el impulso de reducción de costos. Si bien la mayoría de los catálogos globales aún listan piezas entre USD 10 y 15, los operadores en Europa y APAC han comenzado a subsidiar el hardware para acelerar la adopción del mercado de LTE IoT y aumentar la utilización de la red.
Los mandatos de medidores inteligentes refuerzan la conectividad celular
Más de 60 jurisdicciones han promulgado regulaciones que obligan a las empresas de gas, electricidad o agua a instalar medidores comunicantes capaces de actualizarse de forma remota. El despliegue de Telia de 2 millones de medidores eléctricos suecos en NB-IoT y LTE-M redujo los costos de visitas técnicas y estableció una red de distribución lista para 5G. La orquestación de perfiles SIM de Netinium con Telit Cinterion permite el aprovisionamiento remoto, resolviendo el histórico bloqueo que disuadía a las empresas de servicios públicos de utilizar enlaces celulares de área amplia. [1]Estos programas crean visibilidad plurianual para el mercado de LTE IoT al tiempo que desplazan las redes de malla propietarias.
Los cierres de redes heredadas estimulan la migración inmediata
Más de 55 redes celulares fueron apagadas entre 2021 y 2025, obligando a los dispositivos integrados a registrarse nuevamente en protocolos LPWA basados en LTE. Europa ha priorizado el retiro de las redes 3G manteniendo el 2G para voz de emergencia, mientras que América del Norte planea cierres sincronizados de ambas capas. Los fabricantes de dispositivos se apresuran a certificar tarjetas LTE-M y NB-IoT que garanticen continuidad de itinerancia y duración de batería, acelerando la expansión general del mercado de LTE IoT.
RedCap mejora el perfil energético de LTE-M
La versión 17 de 3GPP reduce los requisitos de ancho de banda y antena mediante RedCap, reduciendo a la mitad el consumo de energía de LTE-M y habilitando tasas de pico de hasta 10 Mbps para dispositivos IoT de nivel medio. Se espera que la adopción abarque dispositivos portátiles inteligentes y sensores de control de procesos que necesitan más que las decenas de kilobits de NB-IoT pero menos que el rendimiento completo de 5G. Dado que RedCap opera en las capas LTE-M existentes hasta que la cobertura 5G independiente madure, ofrece un camino incremental hacia servicios enriquecidos sin necesidad de reemplazar la infraestructura.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión del espectro sub-GHz | -2.10% | Global, aguda en áreas urbanas densas | Corto plazo (≤ 2 años) |
| Prima de precio de módulos frente a alternativas LoRaWAN/BLE | -1.80% | Global, particularmente en aplicaciones sensibles al costo | Mediano plazo (2-4 años) |
| Itinerancia irregular de NB-IoT que provoca bifurcaciones de firmware | -1.30% | Global, que afecta a despliegues multinacionales | Mediano plazo (2-4 años) |
| Los informes de emisiones de carbono impulsan a las empresas hacia LPWAN de ultra bajo consumo energético | -0.90% | UE y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La congestión del espectro sub-GHz limita la capacidad
Múltiples formatos LPWAN compiten ahora dentro de franjas finitas de 700 a 960 MHz. Las reglas de ciclo de trabajo y los límites de potencia restringen la densidad de celdas, y los costos de gestión de interferencias en el lado de la red aumentan considerablemente. La FCC abrió nuevas asignaciones interiores de 6 GHz en 2024, aunque la propagación sub-GHz sigue siendo crítica para el alcance de IoT subterráneo o rural. Por ello, los operadores invierten en acceso dinámico al espectro y filtrado de banda estrecha, añadiendo costos y ralentizando los despliegues del mercado de LTE IoT en megalópolis.
Las normas de huella de carbono favorecen los diseños de ultra bajo consumo energético
En virtud de la Directiva de Eficiencia Energética de la UE 2023/1791, las empresas deben divulgar el impacto climático de los activos conectados, lo que las orienta hacia sensores capaces de funcionar durante años con baterías pequeñas o energía captada. La hoja de ruta de neutralidad de carbono para 2040 de Vodafone impone umbrales internos que podrían excluir los puntos finales celulares de alto consumo energético. Esto impulsa a los diseñadores hacia topologías híbridas en las que NB-IoT transmite datos solo cuando se superan los umbrales, mientras una red local pasiva recopila mediciones rutinarias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La complejidad de integración sostiene el gasto profesionalLos servicios profesionales generaron el 60,25% de los ingresos del mercado de LTE IoT en 2025 a través de proyectos de consultoría, certificación de dispositivos e integración de computación perimetral en la nube. Se prevé que la adopción de servicios gestionados se acelere a un CAGR del 18,01% a medida que las empresas transfieran las tareas del ciclo de vida, desde la logística de SIM hasta la aplicación de parches de seguridad, a proveedores especializados. La división de empresa a empresa de Deutsche Telekom agrupa la conectividad con análisis de datos en contratos basados en resultados que convierten los presupuestos de capital en tarifas operativas. Con el tiempo, las plataformas de orquestación habilitadas por inteligencia artificial reducirán las horas de ingeniería manual, aunque la propia transición impulsa los ingresos recurrentes para los proveedores de servicios gestionados.
Las API de incorporación estandarizadas y el aprovisionamiento eUICC ya acortan las fases piloto, pero los parques industriales de infraestructura existente aún requieren planificación de radio personalizada y traducción de protocolos. Como resultado, los compromisos profesionales siguen siendo fundamentales para las modernizaciones plurianuales, incluso cuando los proyectos de nueva construcción dependen más de los paquetes gestionados. Se proyecta que los servicios gestionados en el mercado de LTE IoT superen a los servicios profesionales a partir de 2029, con ambos segmentos reforzando conjuntamente la fidelización de los operadores hasta 2031.



Por Tipo de Producto:
NB-IoT mantiene el alcance mientras LTE-M gana movilidadNB-IoT representó el 64.20% de la participación del mercado de LTE IoT en 2025, gracias a su ventaja de presupuesto de enlace de 20 dB y su potencial de batería de 10 años en medidores fijos. Se proyecta que el tamaño del mercado de LTE IoT vinculado a los puntos finales NB-IoT crezca a una CAGR del 15.48%, aunque más lento que el ritmo del 17.95% de LTE-M. LTE-M admite voz, movilidad y tamaños de bloque FOTA de hasta 1 MB, lo que lo convierte en la opción preferida para rastreadores de flotas y dispositivos portátiles de seguridad. Las extensiones RedCap comprimirán aún más su brecha de consumo energético con NB-IoT, mientras los operadores armonizan las tarifas de itinerancia.
Los acuerdos híbridos terrestres-satelitales ilustran la evolución de ambos protocolos. El módulo certificado de Quectel en la red no terrestre de Skylo añade cobertura en corredores marítimos o mineros, ampliando la huella de NB-IoT. Telit Cinterion, por su parte, ofrece módulos de modo dual LTE-M NB-IoT con respaldo a satélite GEO para el monitoreo ininterrumpido de carga. La narrativa comercial, por tanto, pasa de una elección excluyente a la adecuación por aplicación, reforzando la coexistencia dentro de la industria de LTE IoT.
Por Usuario Final:
El sector salud se dispara mientras las fábricas mantienen escalaLa automatización industrial mantuvo una participación de ingresos del 29.60% en 2025, impulsada por algoritmos de mantenimiento predictivo que dependen de alimentaciones continuas de vibración de la maquinaria. Sin embargo, los puntos finales del sector salud, que van desde parches cardíacos hasta bombas de infusión, registrarán una CAGR del 17.18% hasta 2031, reduciendo la brecha. La plataforma Monit4Healthy demuestra cómo el preprocesamiento en el borde de señales ECG, EMG y PPG reduce el tráfico de retorno antes del enlace ascendente LTE, preservando la duración de la batería en entornos ambulatorios.
El impulso del sector salud se ve reforzado por el envejecimiento demográfico y el reembolso por atención remota, mientras que los compradores industriales ya contemplan el IoT celular en las hojas de ruta de digitalización de fábricas. El comercio minorista, la agricultura y la electrónica de consumo aportan volúmenes complementarios: los proyectos de agricultura vertical en Arabia Saudita utilizan sensores de suelo NB-IoT, y las empresas europeas de cerraduras inteligentes incluyen LTE-M para conectividad de respaldo. Esta diversificación amortigua la volatilidad en cualquier vertical individual y amplía la direccionabilidad total del mercado de LTE IoT.

Análisis Geográfico
Mercado de IoT LTE en APAC
APAC contribuyó con el 54,40% de los ingresos globales en 2025, a medida que China amplió la cobertura NB-IoT a 100.000 conexiones por sector y subvencionó la producción de módulos por debajo de 3 USD. China Mobile registró ingresos de telecomunicaciones por CNY 723,5 mil millones (101,2 mil millones de USD) en los primeros tres trimestres de 2024, lo que subraya los compromisos sostenidos en espectro y gastos de capital. Japón y Corea hacen hincapié en la modernización de fábricas inteligentes, mientras que las naciones de la ASEAN implementan proyectos piloto de gestión del tráfico y sistemas de alerta de inundaciones sobre una infraestructura de red troncal LTE compartida.
Mercado de IoT LTE en Oriente Medio
Oriente Medio es la subregión de mayor expansión, con una CAGR proyectada del 19,12% hasta 2031. El programa Lusail City de Catar integra a 450.000 residentes en un centro de operaciones en tiempo real mediante sensores NB-IoT y LTE-M para iluminación, residuos y transporte. La Visión 2030 de Arabia Saudita canaliza el superávit petrolero hacia el IoT agrícola para combatir los riesgos de seguridad alimentaria, con LPWA celular que conecta los controles climáticos de invernaderos y el riego por drones.
Mercado de IoT LTE en Europa, América del Norte, África y América Latina
Europa y América del Norte muestran una renovación constante de medidores heredados y equipos industriales, impulsada por una contabilidad de carbono más estricta y el cierre de redes 3G. La conversión de medidores suecos por parte de Telia ilustra el modelo a seguir: sustituir el PLC propietario por radios LTE con licencia, habilitar eUICC y garantizar contratos a 15 años. La presencia de o2 Telefónica en Alemania registró un crecimiento interanual del 132,4% en suscriptores M2M en el primer trimestre de 2025, impulsado principalmente por el sector de servicios públicos. África y América Latina siguen siendo mercados incipientes, pero están adoptando directamente el IoT LTE para el seguimiento de activos y la agricultura, saltándose las líneas fijas.
Panorama regulatorio
El mercado de LTE IoT opera bajo una combinación de política de espectro, cumplimiento de equipos de telecomunicaciones y estándares celulares en evolución. En Estados Unidos, las acciones de política que involucran a la FCC y la NTIA determinan la disponibilidad de espectro con licencia relevante para los despliegues de LTE-M y NB-IoT, incluidas iniciativas federales que dirigen espectro adicional hacia servicios móviles comerciales y hitos de 2026 relacionados con la reasignación de bandas usadas federalmente. En India, TRAI emitió en febrero de 2026 recomendaciones que abarcan múltiples bandas de subasta (incluidas 800 MHz, 900 MHz, 1800 MHz, 2100 MHz y 26 GHz), lo que refuerza cómo las hojas de ruta nacionales de espectro influyen en las inversiones de cobertura de los operadores y en la estructura de costos de la conectividad IoT de área amplia.
En el ámbito de los estándares, ETSI y 3GPP continúan publicando especificaciones que afectan las vías de certificación de dispositivos y las hojas de ruta de funciones de red. ETSI publicó nuevas especificaciones técnicas en 2026 (por ejemplo, TS 123 369 V19.3.0 y TS 138 191 V19.2.0) relacionadas con la evolución de IoT de bajo consumo dentro de la estructura más amplia de versiones de 3GPP, lo que apunta a una formalización más estricta de las capacidades de IoT de energía ultra baja y de tipo ambiental junto con los despliegues heredados de LTE IoT. Este ritmo de estándares establece expectativas de varios años para la interoperabilidad de módulos, el aprovisionamiento de eSIM/eUICC y el comportamiento de itinerancia que los fabricantes de dispositivos y los operadores deben admitir en todas las regiones.
Análisis de la cadena de valor
La cadena de valor de LTE IoT comienza con los estándares y la propiedad intelectual (especificaciones de 3GPP y ETSI que rigen las funciones y la conformidad de NB-IoT y LTE-M), luego pasa por el diseño de silicio y módulos (proveedores de banda base/módem y proveedores de front-end de RF), módulos certificados (como Quectel, Fibocom, u-blox y Telit Cinterion), y OEM/ODM de dispositivos que integran los módulos en medidores, rastreadores, sensores industriales y dispositivos médicos. Los operadores de redes móviles proporcionan acceso a espectro con licencia y capacidades de núcleo IoT, mientras que las plataformas de gestión de conectividad (para aprovisionamiento, control del ciclo de vida y gestión de políticas) y las capas de análisis en la nube y en el borde capturan más valor a medida que las empresas se orientan hacia la conectividad gestionada y los contratos basados en resultados.
Aguas abajo, los integradores de sistemas y los proveedores de soluciones verticales ofrecen ingeniería de despliegue, apoyo a la certificación de dispositivos, refuerzo de seguridad e integración de aplicaciones, lo que sostiene el gasto en servicios profesionales en despliegues industriales y de servicios públicos complejos. El trabajo reciente de estandarización en la Versión 19 y las publicaciones relacionadas de ETSI apuntan a un cambio continuo hacia bloques de capacidad de IoT más nuevos (incluidas mejoras no terrestres y conceptos de ultra bajo consumo), lo que afecta a los laboratorios de pruebas, los ciclos de certificación de módulos y la habilitación de funciones por parte de los operadores. Los cuellos de botella clave y las sensibilidades de costos siguen vinculados a la disponibilidad de componentes, la certificación multioperador en muchos perfiles de portadoras, y la fragmentación de itinerancia y aprovisionamiento que puede generar variantes de firmware para flotas globales.
Panorama Competitivo
Concentración del Mercado
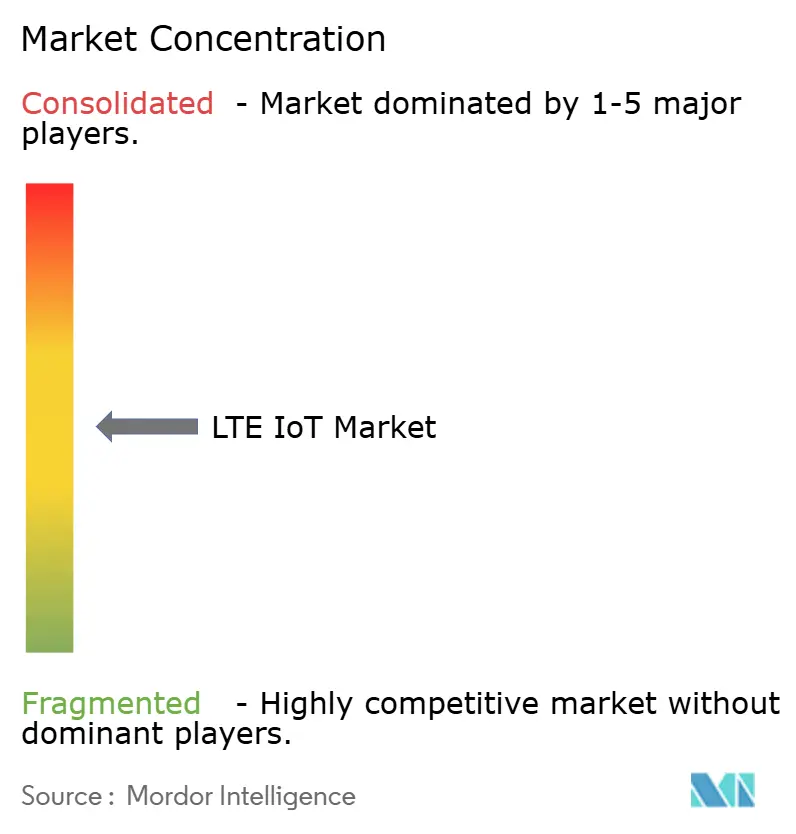
El mercado de LTE IoT está moderadamente concentrado. Ericsson, Nokia y Huawei suministran redes de acceso de radio multibanda, pero la captura de valor se inclina hacia las capas de núcleo en la nube, gestión de SIM y análisis. Qualcomm aprovecha su cartera de patentes y la línea Snapdragon X para licenciar propiedad intelectual de módems, así como chipsets sin fábrica para dispositivos portátiles de consumo, telemática automotriz y sensores industriales.[2]El Centro de Control IoT de Cisco permite a los operadores crear segmentos de red con garantías diferenciadas de latencia y pérdida de paquetes, monetizando niveles de servicio para vehículos conectados valorados en un estimado de USD 65 mil millones en suscripciones para 2030.
El emprendimiento en espacios no explotados prospera en el borde satelital. OQ Technology y Transatel fusionan NB-IoT no terrestre con itinerancia terrestre para salvaguardar la visibilidad de la cadena de suministro en regiones remotas. Los proveedores de módulos —Quectel, Fibocom, u-blox— compiten en lista de materiales y GNSS integrado mientras financian la certificación en más de 200 perfiles de operadores. Los operadores se diferencian a través de ofertas de extremo a extremo: el Agente de Activos Digitales de Vodafone superpone identidad, pago y puntuación ESG sobre la conectividad, con el objetivo de ampliar los márgenes de suscripción sin aumentar el uso promedio de datos.
La presión sobre los precios persiste. Los fabricantes de diseño original chinos socavan a las marcas establecidas en un 30-40%, aunque los compradores multinacionales a menudo pagan una prima por pilas de software completamente documentadas y estabilidad de lista de materiales a largo plazo. En general, la intensidad competitiva se mantiene moderada porque las licencias de espectro, las cámaras de compensación de itinerancia y el cumplimiento de 3GPP imponen altas barreras de entrada, manteniendo a la mayoría de los nuevos participantes en categorías de dispositivos de nicho en lugar de servicios de red de pila completa.
Líderes de la Industria de LTE IoT
-
Qualcomm Technologies, Inc
-
Gemalto N.V.
-
u-blox AG
-
Ericsson
-
Cisco (Jasper)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de LTE IoT Empresas cubiertas en este informe
- Qualcomm Technologies
- Gemalto (Thales DIS)
- u-blox AG
- Ericsson
- Cisco (Jasper)
- Cradlepoint
- Sequans Communications
- PureSoftware
- TELUS
- MediaTek
- Verizon
- ATandT
- Vodafone
- China Mobile
- Deutsche Telekom
- Quectel
- Fibocom
- Telit Cinterion
- Semtech
- Sierra Wireless
Oportunidades de mercado y perspectivas futuras
Los programas de migración a gran escala anclados en la política y en el retiro de redes de los operadores crean espacio para los ciclos de renovación de dispositivos LTE-M y NB-IoT, en particular en servicios públicos e instalaciones industriales donde los puntos finales de larga vida necesitan cobertura de espectro con licencia y actualizaciones remotas de firmware. El contexto del informe señala mandatos de medidores inteligentes en más de 60 jurisdicciones y cita despliegues como el de NB-IoT y LTE-M de Telia para 2 millones de medidores eléctricos suecos, lo que muestra cómo los ciclos de reemplazo regulados se traducen en demanda de dispositivos y conectividad de varios años. Al mismo tiempo, los retiros continuos de 2G/3G (con numerosos cierres que ocurren durante 2025 y principios de 2026) continúan impulsando el reemplazo de los puntos finales M2M heredados con soluciones LPWA basadas en LTE que admiten seguridad mejorada y herramientas de ciclo de vida.
Una segunda área de oportunidad es la expansión de la conectividad gestionada y de los niveles de servicio de grado de movilidad para IoT, donde los operadores monetizan el aprovisionamiento automatizado, los controles de calidad de servicio (QoS) y las funciones emergentes de IoT crítico en lugar de vender solo conectividad. El trabajo de estandarización dirigido a la interfuncionalidad y la migración entre sistemas LTE y 5G (por ejemplo, ETSI TS 123 632 V19.0.0 publicada en enero de 2026) respalda diseños de soluciones que mantienen operativas las flotas instaladas de LTE IoT mientras se añaden rutas de actualización hacia capacidades de radio más nuevas cuando sea necesario. Los enfoques de cobertura híbrida también amplían los casos de uso abordables, incluido el IoT aumentado por satélite para el monitoreo remoto de activos y los corredores logísticos que quedan fuera de la huella terrestre de LTE.
Desarrollos recientes de la industria en Mercado de LTE IoT
- Julio de 2026: Ericsson, AT&T y MediaTek completaron una prueba en campo de Movilidad Activada por Capa 1/Capa 2 (LTM) en la red de AT&T. El trabajo apuntó a reducir el tiempo de interrupción durante el traspaso frente a la movilidad heredada de Capa 3, mejorando la continuidad para el tráfico IoT móvil y sensible al tiempo, y fortaleciendo las propuestas de grado operador para IoT crítico.
- Marzo de 2025: Vodafone España y Ericsson iniciaron un despliegue de núcleo 5G independiente de cuatro años con el objetivo de alcanzar el 90% de cobertura de población. El programa refuerza las bases para el segmentado de red (network slicing) y los niveles diferenciados de calidad de servicio (QoS) que los operadores utilizan para empaquetar conectividad LTE IoT gestionada y servicios de ciclo de vida para empresas.
- Diciembre de 2024: Quectel y Skylo presentaron un concepto de módulo NB-IoT no terrestre para extender el IoT con espectro con licencia más allá de la cobertura terrestre. Este movimiento amplió el ecosistema de LTE IoT hacia la conectividad híbrida terrestre-satelital para el rastreo, la actividad marítima, la minería y el monitoreo de infraestructura remota.
Mercado de LTE IoT Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de LTE IoT, en esta metodología, abarca los ingresos generados por la conectividad IoT basada en LTE y los servicios relacionados que permiten a los dispositivos transmitir datos de pequeño a moderado volumen a través de redes celulares, principalmente mediante NB-IoT y LTE-M, en las principales industrias de uso final y regiones.
Exclusiones del alcance: Excluye la conectividad IoT no basada en LTE, como IoT 2G/3G, IoT 5G y opciones LPWAN no celulares, y también excluye los protocolos de corto alcance puramente en las instalaciones.
Descripción General de la Segmentación
- Por Servicio
- Profesional
- Gestionado
- Por Tipo de Producto
- NB-IoT (Cat-NB1)
- LTE-M (eMTC Cat-M1)
- Por Industria de Usuario Final
- TI y Telecomunicaciones
- Electrónica de Consumo
- Comercio Minorista (Comercio Electrónico Digital)
- Salud
- Industrial
- Otras Industrias
- Por Geografía
- América del Norte
- América del Sur
- Europa
- Asia-Pacífico
- Oriente Medio
- África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó construyendo el contexto de demanda para LTE IoT utilizando conjuntos de datos públicos y reproducibles, y luego mapeando dónde se crea realmente el valor de la conectividad. Los insumos incluyeron indicadores de la UIT para suscripciones móviles y cobertura de red, paneles y documentos públicos de la GSMA para recuentos de conexiones IoT y adopción tecnológica, series de banda ancha y economía digital de la OCDE para el contexto de difusión digital, y comunicados regulatorios de telecomunicaciones de la FCC y la UE para comprender la disponibilidad del espectro y el estado del despliegue de redes.
También revisamos presentaciones de empresas e inversores para módulos, conjuntos de chips y servicios de conectividad, además de comunicados de prensa de operadores y prensa tecnológica de reputación para el momento de lanzamiento y la dirección de precios. Para reducir las brechas en los mercados regionales más pequeños, complementamos con una suscripción de pago para información financiera de empresas e inteligencia de noticias, y una base de datos de patentes para rastrear la intensidad de presentaciones en torno al desarrollo de características de NB-IoT y LTE-M. Las fuentes documentales aquí enumeradas son ilustrativas, y también se utilizaron referencias públicas adicionales para verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar los supuestos de la etapa documental, especialmente en torno a qué sectores verticales están escalando, cómo cambian los precios cuando aumentan los volúmenes de dispositivos, y qué proporción de los despliegues permanece en NB-IoT frente a LTE-M. Hablamos con proveedores de conectividad, participantes del ecosistema de módulos y conjuntos de chips, y grandes adoptantes en distintas regiones, y luego verificamos nuevamente los insumos de alta varianza mediante llamadas de seguimiento para que el modelo final se alinee con el comportamiento de los proyectos en curso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 16% | APAC: 53% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores menores: 18% | Gerentes: 60% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de grupo de demanda de arriba hacia abajo, en el que los recuentos de conexiones IoT móviles, la preparación de la cobertura LTE y las tasas de adopción de NB-IoT y LTE-M se utilizan para reconstruir los ingresos direccionables por región y sectores verticales clave. Dado que ninguna serie de datos única captura el mercado completo, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, que incluyen el muestreo de precios promedio de conectividad y servicios, la validación de patrones típicos de vinculación de dispositivos a servicios, y verificaciones ligeras de proveedores y canales para comprobar si los volúmenes y el valor implícitos son coherentes.
Los insumos clave que mantuvieron el modelo fundamentado incluyeron el crecimiento de las conexiones IoT celulares activas, el impulso de los envíos de módulos, la dirección de las tarifas de los operadores y el ritmo de despliegue empresarial en servicios públicos, logística, atención sanitaria y seguimiento industrial. También rastreamos el momento a nivel de país de la disponibilidad de características de red, incluida la cobertura en interiores profundos para NB-IoT. Los pronósticos se produjeron mediante análisis de escenarios, en los que las curvas de adopción y las trayectorias de precios se ajustaron en función de los comentarios de los expertos y luego se sometieron a pruebas de estrés frente a indicadores macroeconómicos como la producción industrial y los ciclos de inversión en telecomunicaciones. Cuando faltaban señales de abajo hacia arriba para una geografía más pequeña, utilizamos indicadores de referencia de mercados similares y solo escalamos tras una verificación de razonabilidad sobre las conexiones per cápita y las bandas de precios.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante múltiples pasadas, comenzando con verificaciones aritméticas simples, luego ejecutando verificaciones de varianza entre regiones, tecnologías e industrias de usuarios finales para explicar o corregir saltos extremos. Los resultados se compararon con señales independientes, como declaraciones de crecimiento de conexiones, cronogramas de despliegue públicos e ingresos implícitos por conexión, y luego fueron revisados por otro analista antes de la aprobación final.
El informe se actualiza en un ciclo anual. Las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cierres importantes de redes, cambios regulatorios o variaciones abruptas de precios. Justo antes de la entrega, se realiza una pasada de actualización final para que los clientes reciban la visión más actualizada del mercado y su trayectoria de pronóstico.
Tamaño del Mercado de LTE IoT de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños publicados del mercado de LTE IoT pueden parecer muy dispares porque cada publicador traza la línea de manera diferente sobre qué cuenta como ingresos de LTE IoT, y porque el mismo año puede reportarse con diferentes supuestos de tipo de cambio y precios. Las diferencias también aparecen cuando una estimación es más agresiva en la adopción en servicios públicos y logística, mientras que otra asume una menor preparación de la red y ciclos de prueba de concepto más largos.
La conectividad LPWAN no celular y el IoT 5G se mantienen fuera del alcance de Mordor Intelligence, lo que ayuda a explicar por qué el total de 2026 no está inflado por ingresos de conectividad adyacentes. Otras cifras también pueden desviarse cuando los servicios se tratan como un complemento fijo, cuando se utiliza un precio de venta promedio global único sin ajustes regionales, o cuando los ingresos implícitos por conexión no se verifican nuevamente frente a las señales públicas de despliegue y tarifas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,15 mil millones de USD (2026) | |
| Consultora Global A | 2,52 mil millones de USD (2023) | Utiliza un año base anterior y una interpretación más amplia de la cobertura de la industria, y el CAGR aplicado a 2030 parece asumir una adopción más rápida sin vincular claramente los precios a la combinación de conexiones entre regiones. |
| Firma de Investigación de la Industria B | 2,70 mil millones de USD (2023) | Se apoya en una trayectoria de alto crecimiento hasta 2032, y el valor de 2023 puede diferir cuando los ingresos por conexión no se normalizan por los niveles de tarifas de los operadores y cuando la ponderación regional se desplaza hacia Europa. |
La comparación muestra que la dispersión proviene principalmente de la selección del año, las inclusiones de alcance adyacente y la forma en que se proyectan los precios a medida que escalan los despliegues. Al mantener los insumos rastreables al crecimiento de las conexiones, la preparación de la red y las bandas de precios realistas, la estimación resulta más fácil de reproducir y auditar cuando surgen nuevos puntos de datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de LTE IoT?
El tamaño del mercado de LTE IoT se situó en USD 2.15 mil millones en 2026 y se proyecta que alcance USD 4.85 mil millones para 2031.
¿Qué región domina los ingresos de LTE IoT hoy en día?
APAC concentra el 54.40% de los ingresos de 2025, en gran parte debido a los despliegues nacionales de NB-IoT y LTE-M de China Mobile.
¿Por qué los servicios gestionados crecen más rápido que los servicios profesionales?
Las empresas prefieren externalizar la gestión diaria de la conectividad, impulsando los ingresos de los servicios gestionados a un CAGR del 18,01%, mientras que los servicios profesionales se centran en el trabajo de integración inicial.
¿En qué se diferencian NB-IoT y LTE-M?
NB-IoT sobresale en casos de uso estacionarios de ultra bajo consumo energético y capturó el 64.20% de la participación en 2025, mientras que LTE-M ofrece funciones de movilidad y voz y crece más rápido a una CAGR del 17.95%.
¿Qué es RedCap y por qué es importante?
RedCap es una especificación de la versión 17 de 3GPP que reduce a la mitad el consumo de energía de LTE-M al tiempo que habilita hasta 10 Mbps de rendimiento, expandiendo el IoT celular hacia dispositivos portátiles de nivel medio y sensores industriales.
¿Qué segmento de usuario final tiene el pronóstico de crecimiento más rápido?
Se prevé que el sector salud se expanda a una CAGR del 17.18% hasta 2031, impulsado por el monitoreo remoto de pacientes y los programas de atención domiciliaria que requieren conectividad de área amplia confiable.