
Tamaño y Participación del Mercado de Modernización de Sistemas Heredados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
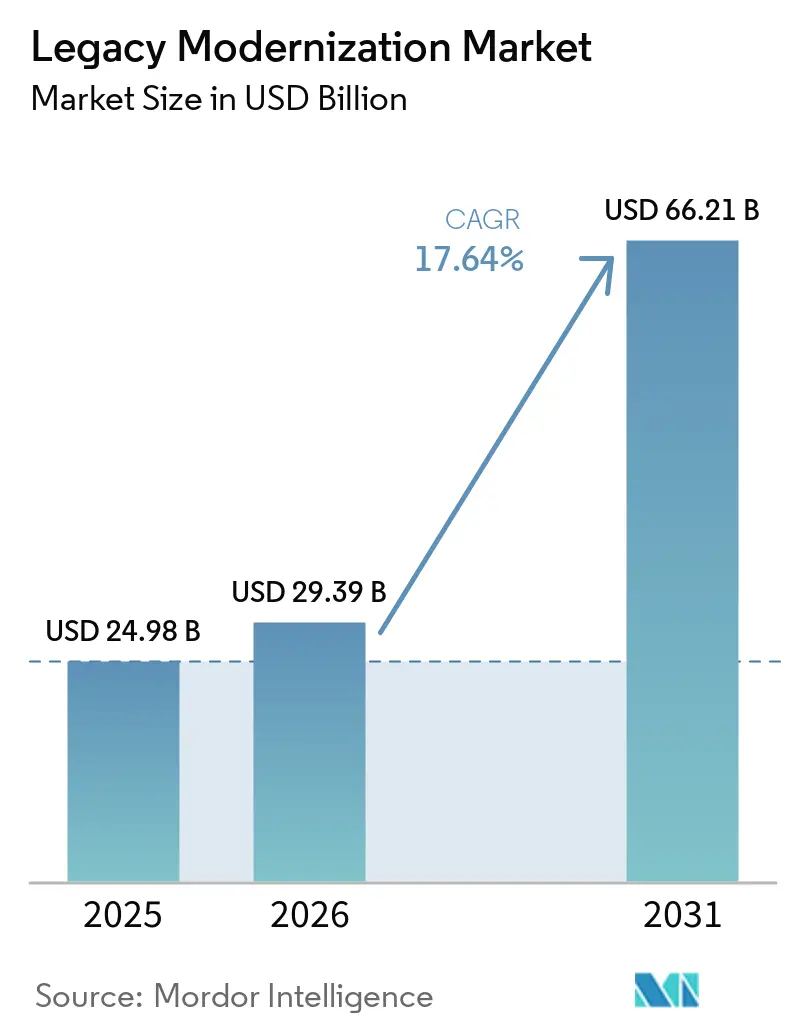
| Tamaño del Mercado (2026) | 29.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 66.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.64 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
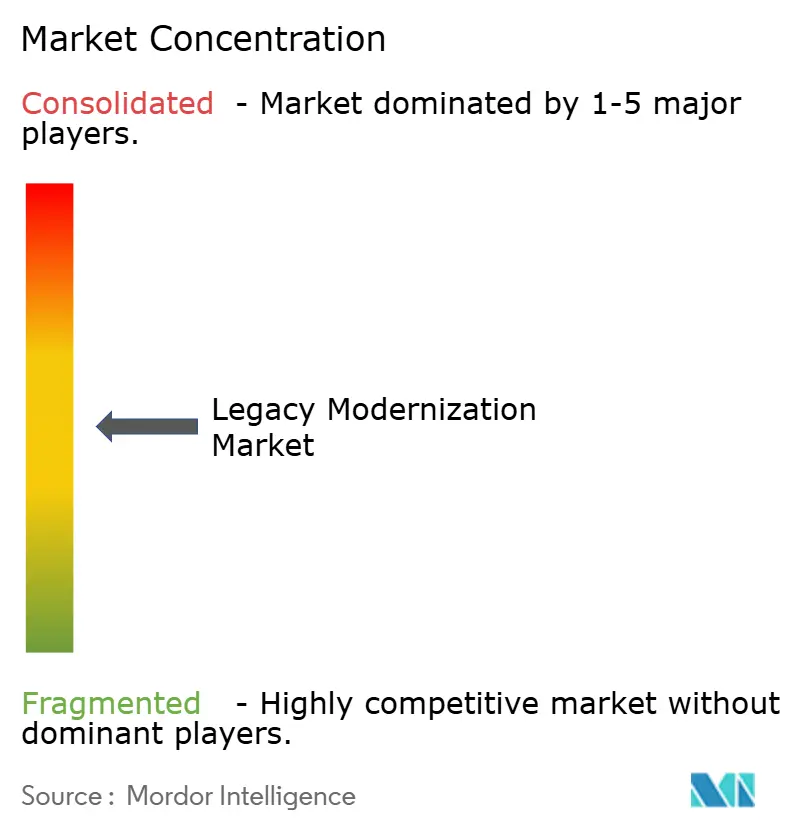
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Modernización de Sistemas Heredados por Mordor Intelligence
Se espera que el tamaño del Mercado de Modernización de Sistemas Heredados crezca de 24,98 mil millones de USD en 2025 a 29,39 mil millones de USD en 2026 y se prevé que alcance los 66,21 mil millones de USD para 2031 a una CAGR del 17,64% durante 2026-2031.
El marcado aumento subraya la urgencia de resolver la creciente deuda técnica acumulada, al tiempo que se desbloquea la agilidad nativa en la nube y las eficiencias impulsadas por la inteligencia artificial. Los mandatos regulatorios que exigen informes digitales resilientes y en tiempo real impulsan a las organizaciones a actuar, mientras que las presiones competitivas recompensan a las empresas que pasan del mantenimiento reactivo a la re-arquitectura proactiva. El predominio del despliegue en la nube, el rápido avance en la conversión de código asistida por IA generativa y el constante flujo de capital hacia los enfoques de re-arquitectura reconfiguran conjuntamente las prioridades de inversión en todos los sectores verticales principales. A medida que la modernización se acelera, los compromisos liderados por servicios siguen siendo fundamentales, ya que las empresas requieren experiencia en el dominio que mitigue la exposición al riesgo empresarial durante las complejas ventanas de transición. Las alianzas entre integradores de sistemas y proveedores de nube a hiperescala refuerzan aún más el impulso al combinar un profundo conocimiento sectorial con capacidades de plataforma escalables.
Conclusiones Clave del Informe
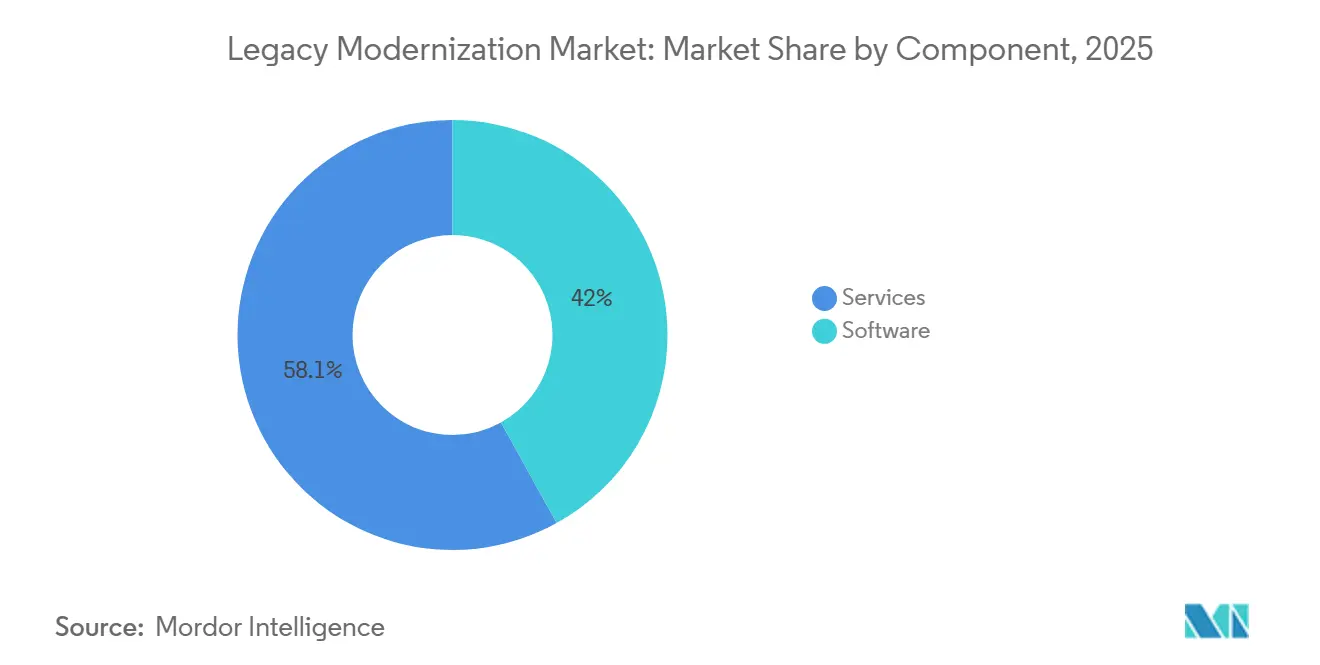
- Por componente, los Servicios lideraron con el 58,05% de la cuota del mercado de Modernización de Sistemas Heredados en 2025; se prevé que el software registre una CAGR del 18,09% hasta 2031.
- Por tipo de despliegue, los modelos en la Nube captaron el 67,10% de la cuota de ingresos del mercado de Modernización de Sistemas Heredados en 2025, mientras que las arquitecturas híbridas y de nube prioritaria avanzan conjuntamente a una CAGR del 19,98% hasta 2031.
- Por enfoque de modernización, la Re-plataformación mantuvo el 31,85% de la cuota del tamaño del mercado de Modernización de Sistemas Heredados en 2025; se proyecta que la re-arquitectura se expanda a una CAGR del 22,74% entre 2026 y 2031.
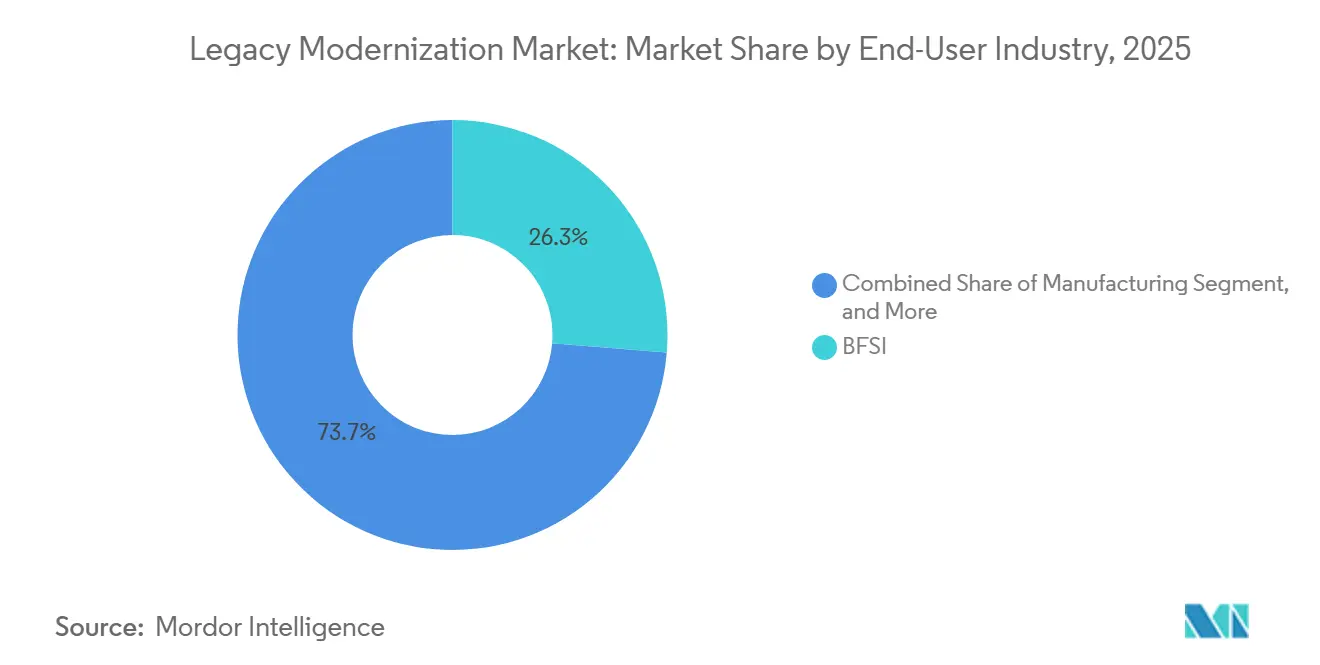
- Por industria de usuario final, el sector BFSI representó el 26,30% de la cuota del tamaño del mercado de Modernización de Sistemas Heredados en 2025, mientras que las aplicaciones de atención médica están previstas para crecer a una CAGR del 20,19% hasta 2031.
- Por tamaño de organización, las Grandes Empresas retuvieron el 65,10% de la cuota del mercado de Modernización de Sistemas Heredados en 2025; las pequeñas y medianas empresas avanzan a una CAGR del 19,52% durante el mismo período.
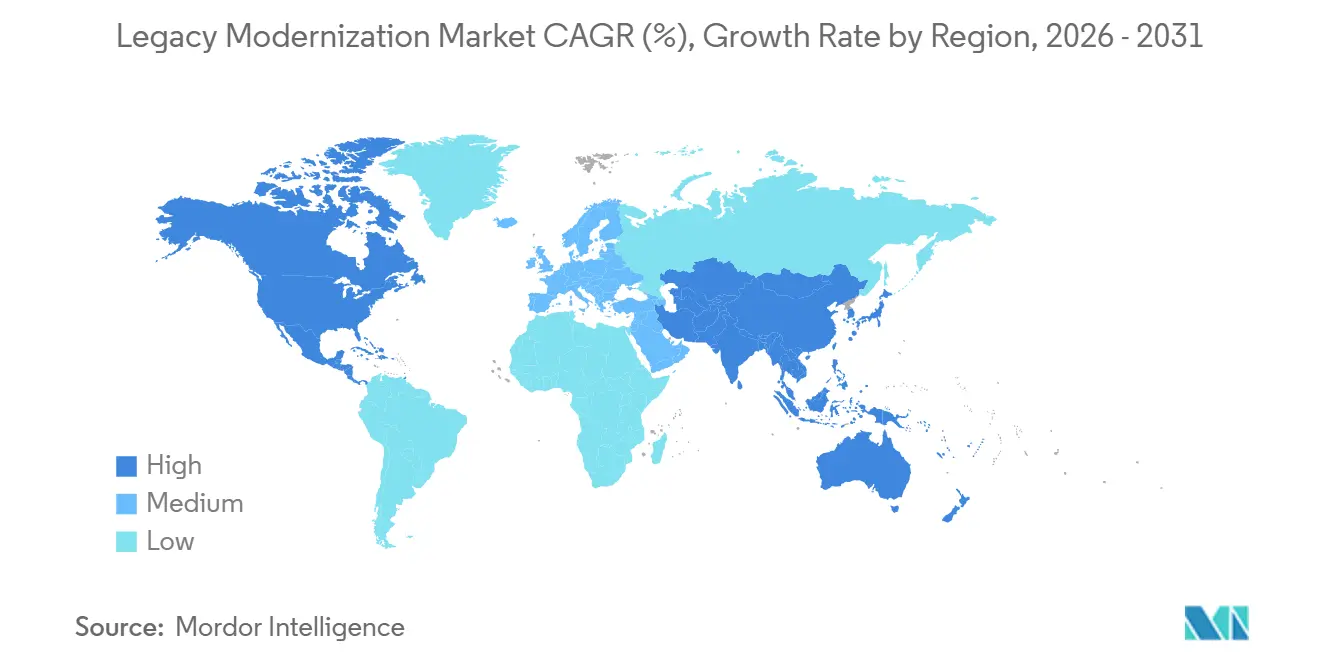
- Por geografía, América del Norte ocupó el 37,05% de los ingresos totales de 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 18,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Imperativo de agilidad nativa en la nube | +3.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente deuda técnica de COBOL y mainframes | +2.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la resiliencia digital | +2.1% | Global, con marcos de la UE y EE. UU. | Corto plazo (≤ 2 años) |
| Auge en la conversión de código asistida por IA Generativa | +4.3% | Global, adopción temprana en América del Norte y APAC | Mediano plazo (2-4 años) |
| Mandatos de reducción de carbono en centros de datos | +1.8% | UE y California inicialmente, extendiéndose globalmente | Largo plazo (≥ 4 años) |
| Plazos de armonización de sistemas impulsados por fusiones y adquisiciones | +2.5% | Global, concentrado en BFSI y salud | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Imperativo de Agilidad Nativa en la Nube
Las empresas están abandonando progresivamente las arquitecturas monolíticas porque dichos sistemas no pueden ofrecer el escalado elástico, la orientación a microservicios ni la interoperabilidad de API primero que los productos digitales orientados al cliente exigen actualmente. Un acuerdo multinube de USD 1.100 millones entre Microsoft y Coca-Cola ejemplifica cómo las marcas globales financian una modernización agresiva para respaldar canalizaciones de implementación continua y alcance mundial[1]. Al adoptar la orquestación de contenedores y la ejecución sin servidor, las empresas reducen los ciclos de lanzamiento de meses a días, lo que permite la personalización en tiempo casi real y la toma de decisiones basada en datos. La trayectoria se intensifica a medida que los competidores digitales erosionan las posiciones de mercado de los actores establecidos con una iteración de productos más rápida. En consecuencia, el mercado de modernización de sistemas heredados observa una preferencia sostenida por la re-arquitectura completa sobre los movimientos incrementales de traslado y cambio.
Creciente Deuda Técnica de los Sistemas COBOL y Mainframe
El gasto anual en mantenimiento de los sistemas COBOL envejecidos supera actualmente la inversión en modernización en muchos grandes bancos y aseguradoras, un patrón vividamente destacado por el "precipicio de 2025" de Japón que señala el riesgo sistémico a medida que los desarrolladores veteranos se jubilan. El trabajo de Fujitsu con Toyota, que redujo el tiempo de actualización del sistema en un 50% mediante la transformación habilitada por IA Generativa, demuestra que reemplazar bases de código frágiles es mucho más económico que perpetuarlas. Con componentes y habilidades escasos, cada año de acción diferida agrava el riesgo operativo y las curvas de costos. Como resultado, los consejos de administración tratan cada vez más la modernización como una prioridad central de resiliencia en lugar de un proyecto de TI, impulsando así la demanda a largo plazo del mercado de modernización de sistemas heredados.
Impulso Regulatorio para los Informes Digitales y la Resiliencia
Los nuevos regímenes de supervisión obligan a los bancos, redes de salud y organismos públicos a demostrar la integridad de los datos en tiempo real y la recuperación ante desastres. La Directiva de Eficiencia Energética de la UE, por ejemplo, obliga a los operadores de centros de datos a instalar monitoreo avanzado que la infraestructura heredada no puede soportar. En paralelo, los organismos de supervisión bancaria de EE. UU. exigen informes de riesgo instantáneos, incentivando los lagos de datos nativos en la nube y los flujos de trabajo de cumplimiento automatizados. Las sanciones por incumplimiento a menudo superan los gastos de modernización, por lo que muchos consejos de administración aceleran el gasto para evitar multas. Este viento regulatorio favorable alimenta directamente las canalizaciones de servicios dentro del mercado de modernización de sistemas heredados.
Auge en las Herramientas de Conversión de Código Asistidas por IA Generativa
Los experimentos de IBM indican que la IA Generativa puede reducir los costos de modernización de mainframes hasta en un 70% mediante el descubrimiento automatizado de código, el mapeo de dependencias y la conversión. El Agente de IA Inteligente de NTT DATA muestra beneficios similares al elevar los bots de RPA heredados a agentes inteligentes de autoaprendizaje que reducen drásticamente la latencia de los procesos en las líneas de salud y automotriz. Estas plataformas preservan la lógica empresarial integrada al tiempo que producen bases de código más limpias y listas para la nube, acortando así los plazos y reduciendo los requisitos de habilidades. A medida que los modelos de licencias se vuelven basados en el consumo, las empresas más pequeñas adquieren ahora capacidades que antes estaban reservadas para los presupuestos de las empresas Fortune 500, ampliando el grupo de clientes potenciales para el mercado de modernización de sistemas heredados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costo de migración inicial y riesgo empresarial | -2.1% | Global, más agudo para las PyMEs | Corto plazo (≤ 2 años) |
| Escasez de especialistas en lenguajes heredados | -1.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Reglas de nube soberana y residencia de datos | -1.5% | UE, China, India | Mediano plazo (2-4 años) |
| Bloqueo de licencias de cargas de trabajo de proveedores de software independientes de nicho | -1.2% | Global, especialmente en sectores regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Inicial de Migración y Riesgo Empresarial
Los presupuestos de modernización típicamente cubren nueva infraestructura, herramientas, integración, recapacitación de la fuerza laboral y programas detallados de gestión del cambio. Legal and General se comprometió con una salida de centros de datos de siete años con Kyndryl, subrayando los desembolsos de capital requeridos incluso cuando las ganancias de energía verde compensan los gastos operativos. Cualquier interrupción en las aplicaciones de nómina, reclamaciones o negociación de misión crítica durante la transición puede traducirse en penalizaciones financieras o erosión de la marca. En consecuencia, el mercado de modernización de sistemas heredados debe empaquetar continuamente marcos de mitigación de riesgos, planos de implementación por fases y términos comerciales basados en resultados para tranquilizar a los consejos de administración reticentes.
Escasez de Especialistas en Lenguajes Heredados
El grupo global de programadores COBOL ha estado reduciéndose durante una década, inflando las tarifas diarias de consultoría y alargando los cronogramas de los proyectos. Las universidades rara vez enseñan planes de estudio orientados a mainframes, y el conocimiento a menudo está integrado en notas personales no estructuradas. Sin una transferencia estructurada, la lógica crítica puede perderse durante las transiciones de personal, poniendo en peligro los plazos de modernización. Los proveedores ahora registran artefactos de conocimiento y aplican constructores de documentación con IA para cerrar la brecha de habilidades, pero la escasez aún frena la velocidad a corto plazo dentro del mercado de modernización de sistemas heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Dominan las Transformaciones ComplejasLos Servicios controlaron el 58,05% del mercado de Modernización de Sistemas Heredados en 2025, un liderazgo arraigado en la naturaleza personalizada de los programas de transformación plurianuales. La elaboración de hojas de ruta de asesoramiento, el modelado del retorno sobre la inversión, la integración de sistemas y la transformación gestionada convergen para reducir el riesgo de las migraciones que afectan a libros contables financieros, registros de pacientes o sistemas tributarios nacionales. Las herramientas automatizadas aumentan la productividad, pero las empresas siguen dependiendo de especialistas en el dominio para orquestar transiciones por fases que salvaguarden la continuidad del negocio.
El Software, aunque de menor tamaño, se acelera a una CAGR del 18,09%. Los analizadores de código aumentados por IA, los descubridores de dependencias y los generadores automatizados de canalizaciones están ahora integrados en suites de plataforma como servicio. Se prevé que el tamaño del mercado de Modernización de Sistemas Heredados correspondiente al software se amplíe a medida que los modelos de suscripción eliminen las elevadas tarifas de licencia y permitan una adopción gradual. Esta dinámica fomenta vínculos más estrechos entre los socios integradores de sistemas y los proveedores independientes de software que ofrecen conjuntamente resultados empaquetados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Implementación:
La Transformación en la Nube se AceleraLos modelos en la Nube captaron el 67,10% de la cuota del mercado de Modernización de Sistemas Heredados en 2025. Las empresas prefieren infraestructuras de nube pública o multinube que ofrecen elasticidad, alcance global y servicios de seguridad gestionados sin gastos de capital. Los requisitos regionales para cargas de trabajo sensibles generan patrones híbridos, pero incluso estas arquitecturas canalizan la telemetría hacia motores de análisis de nube pública para desbloquear información a partir de los datos.
El tamaño del mercado de Modernización de Sistemas Heredados asociado a los despliegues de nube pública pura se expande a una CAGR del 19,98%, impulsado por las regiones de hiperescala en constante crecimiento y los acuerdos de interconexión, como la expansión de la "base de datos en Azure" de Microsoft-Oracle, que ahora abarca 15 zonas globales. Los proveedores de servicios financieros, de juegos y de atención médica aprovechan la capacidad de expansión para cargas de trabajo estacionales, garantizando al mismo tiempo el cumplimiento normativo mediante regiones soberanas o enclaves de computación confidencial.
Por Enfoque de Modernización:
La Re-Arquitectura Gana ImpulsoLa re-arquitectura supera a todas las demás estrategias con una CAGR del 22,74% porque las empresas ahora se dan cuenta de que la agilidad a largo plazo surge solo cuando la lógica central se traslada a microservicios y diseños orientados al dominio. Aunque la re-plataformación retuvo el 31,85% de la participación del tamaño del mercado de modernización de sistemas heredados en 2025, es cada vez más una fase de transición hacia una refactorización más profunda.
Las cadenas de herramientas que automatizan la extracción de límites de servicio y la descomposición de esquemas elevan las tasas de éxito de la re-arquitectura. El Centro de Excelencia en Modernización de Mainframes de Kyndryl, construido sobre Amazon Web Services en Malasia, combina estas herramientas con un amplio conocimiento de mainframes, reduciendo el tiempo transcurrido del proyecto mientras mantiene los acuerdos de nivel de servicio de misión crítica. Donde las cargas de trabajo no son diferenciadas, los reemplazos de SaaS listos para usar reducen costos y aceleran la ejecución, liberando presupuesto para reescrituras de lógica de dominio de alto valor.
Por Industria de Usuario Final:
La Salud Lidera la Transformación DigitalSe proyecta que la Atención Médica crecerá a una CAGR del 20,19%, ya que los mandatos de registros electrónicos de salud y la adopción de la telemedicina exigen plataformas interoperables y en tiempo real. Proveedores como Kaleida Health ahorraron entre 5 y 10 millones de USD al consolidar sistemas aislados y mejorar la experiencia del paciente a través de portales unificados. Los beneficios del mercado de Modernización de Sistemas Heredados, como los marcos de cumplimiento normativo HIPAA o GDPR, requieren registros de auditoría inmutables y controles de acceso a datos de alta granularidad.
El sector BFSI, aunque crece más lentamente, sigue representando la mayor porción de ingresos, ya que los enormes volúmenes de transacciones, el escrutinio de sanciones geopolíticas y los modelos de riesgo de Basilea IV obligan a la modernización de la banca central y los mercados de capitales. La manufactura, el comercio minorista y las telecomunicaciones mantienen canalizaciones estables a medida que implementan gemelos digitales, comercio omnicanal y orquestación de borde 5G, todo ello dependiente de sistemas de back-end recién modularizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Organización:
Las PyMEs Aceleran la AdopciónLas Grandes Empresas controlaron el 65,10% de los ingresos en 2025, aunque las pymes están cerrando la brecha al crecer a una CAGR del 19,52%. Los precios por consumo, los modelos sin servidor y las plataformas de bajo código eliminan las barreras que antes restringían la modernización a empresas con grandes recursos económicos. Una pyme puede crear un entorno de desarrollo de pruebas, ejecutar un analizador automatizado de COBOL y pagar únicamente por los minutos de procesamiento, trasladando el gasto a gastos operativos.
Aun así, el sector de Modernización de Sistemas Heredados observa una complejidad persistente dentro de los conglomerados cuyos activos abarcan décadas de fusiones y adquisiciones. La gobernanza de programas, las oficinas de gestión del cambio y los comités directivos a nivel de consejo son elementos habituales para los clientes de Fortune 500. Por ello, los proveedores despliegan dos estrategias de comercialización: kits de herramientas de ciclo rápido para pymes y programas multifase de nivel empresarial con hitos basados en resultados.
Análisis Geográfico
Mercado de Modernización de Sistemas Heredados en América del Norte, APAC y EMEA
América del Norte mantuvo una destacada cuota de ingresos del 37,05% en 2025, lo que refleja una base instalada de mainframes, una adopción temprana de la nube y una estricta supervisión federal que recompensa las arquitecturas resilientes. Los reguladores estadounidenses, como la Comisión de Bolsa y Valores, imponen ahora informes casi en tiempo real para los mercados de capitales, lo que sitúa en primer plano el almacenamiento de datos y el análisis nativos en la nube. Como resultado, el mercado de Modernización de Sistemas Heredados continúa disfrutando de elevados valores medios de contrato y renovaciones de servicios gestionados a largo plazo en toda la región.
Asia-Pacífico avanza a una CAGR del 18,01%, impulsada por el inminente déficit de competencias en Japón, las iniciativas nacionales de plataformas digitales públicas de India y la adopción de FinTech en mercados emergentes del Sudeste Asiático. La expansión de centros de datos de NTT DATA por 1,5 mil millones de USD y el compromiso de Fujitsu con Toyota asistido por IA generativa ilustran la innovación local que se encuentra con las mejores prácticas globales. Los estímulos gubernamentales en torno a la manufactura inteligente y los corredores de comercio digital inyectan capital adicional en el mercado de Modernización de Sistemas Heredados.
Europa mantiene un sólido impulso a medida que el GDPR, la Ley de Mercados Digitales y las directivas de sostenibilidad se superponen. La Directiva de Eficiencia Energética de la UE obliga a los centros de datos a documentar la efectividad del uso de energía y las emisiones de carbono, una tarea alcanzable únicamente con sistemas de telemetría modernos. Los marcos de nube soberana en Alemania, Francia y España orientan muchas hojas de ruta de modernización hacia diseños híbridos que mantienen los datos sensibles en la región, al tiempo que aprovechan el análisis de nube pública a escala. Oriente Medio y África, aunque más pequeños hoy en día, se están acelerando gracias a las agendas nacionales de diversificación que priorizan el gobierno digital y el comercio sin efectivo.
Panorama Competitivo
El mercado de Modernización de Sistemas Heredados permanece moderadamente fragmentado. Los principales integradores de sistemas, IBM, Accenture, Cognizant, TCS e Infosys, anclan los acuerdos globales, pero especialistas de nicho como Kyndryl y Rocket Software se posicionan en profundidad en torno a la transformación de mainframes. Estas empresas refuerzan sus posiciones mediante alianzas estratégicas con proveedores de nube a hiperescala; el servicio de Modernización de Mainframes de Azure de Microsoft, por ejemplo, se integra directamente en los marcos de entrega de Kyndryl para garantizar los acuerdos de nivel de servicio en toda la pila de aplicaciones[2].
Los proveedores de nube a hiperescala están incorporando ahora unidades de servicios profesionales dentro de los equipos de negociación, lo que intensifica la competencia. Oracle y Google Cloud enfatizan las interconexiones de baja latencia que reducen las tarifas de transferencia de datos y simplifican la orquestación híbrida para cargas de trabajo reguladas. Mientras tanto, los disruptores que priorizan la automatización ofrecen precios basados en resultados que vinculan el margen del proveedor al tiempo de obtención de valor, desafiando los compromisos tradicionales por tarifa diaria comunes en el sector de Modernización de Sistemas Heredados.
Los proveedores de herramientas persiguen la especialización vertical para escapar de la compresión de precios. Secure Cloud Evolution de OpenText se dirige a los proveedores de servicios gestionados que revenden paquetes de modernización a clientes del mercado medio. La adquisición por parte de Rocket Software de la unidad de Modernización de Aplicaciones de OpenText por 2,275 mil millones de USD fortaleció su catálogo de emuladores de compiladores y aceleradores de migración, ofreciendo a los clientes mayor variedad entre los conversores de código listos para usar. En general, el dinámico panorama recompensa a los proveedores que combinan una profunda propiedad intelectual sectorial, automatización asistida por IA y entrega nativa en la nube.
Líderes de la Industria de Modernización de Sistemas Heredados
-
IBM Corporation
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
Infosys Limited
-
Tata Consultancy Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Modernización de Sistemas Heredados Empresas cubiertas en este informe
- International Business Machines Corporation (IBM)
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Tata Consultancy Services Limited
- Atos SE (Eviden SAS)
- Capgemini SE
- HCL Technologies Limited
- Wipro Limited
- DXC Technology Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC (Google Cloud)
- Oracle Corporation
- NTT DATA Corporation
- CGI Inc.
- Kyndryl Holdings, Inc.
- Tech Mahindra Limited
- Hexaware Technologies Limited
- OpenText Corporation (incl. Micro Focus)
Desarrollos recientes de la industria en Mercado de Modernización de Sistemas Heredados
- Mayo 2025: NTT DATA presentó su ecosistema de Agente de IA Inteligente, convirtiendo los bots de RPA heredados en agentes autónomos en los dominios de salud, automotriz y financiero.
- Mayo 2025: NTT DATA acordó adquirir el 58,7% de GHL Systems Berhad para profundizar la modernización de pagos omnicanal en la ASEAN.
- Marzo 2025: Microsoft y Oracle añadieron cinco nuevas regiones a su oferta conjunta de Base de Datos Oracle en Azure, abriendo el servicio a los usuarios europeos.
- Enero 2025: NTT DATA se comprometió a invertir más de USD 10.000 millones para expandir su infraestructura de Centros de Datos Globales, con el objetivo de una tasa de crecimiento anual del 20%.
Alcance del Informe Global del Mercado de Modernización de Sistemas Heredados
Las organizaciones están llevando a cabo la modernización de sistemas heredados para revitalizar aplicaciones y sistemas de software obsoletos. Este proceso esencial alinea estas tecnologías con los estándares actuales del sector y las necesidades cambiantes de las empresas.
El estudio realiza un seguimiento de los ingresos acumulados a través de la venta de software y servicios de modernización de sistemas heredados por parte de diversos actores a nivel mundial. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en el sector, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El alcance del informe abarca el dimensionamiento del mercado y los pronósticos para los distintos segmentos del mercado.
El mercado de Modernización de Sistemas Heredados está segmentado por componente (software, servicios), por tipo de despliegue (en las instalaciones, en la nube), por industria de usuario final (BFSI, manufactura, atención médica, tecnología de la información y telecomunicaciones, comercio minorista, otros sectores verticales de la industria), por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África). El informe ofrece pronósticos y tamaño del mercado en valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Software |
| Servicios |
| Local |
| Nube |
| Re-alojamiento |
| Re-plataformación |
| Re-arquitectura |
| Re-factorización |
| Reemplazo / COTS |
| BFSI |
| Manufactura |
| Salud |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Gobierno y Sector Público |
| Otros |
| Grandes Empresas |
| Pequeñas y Medianas Empresas (PyMEs) |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| ASEAN | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Tipo de Implementación | Local | ||
| Nube | |||
| Por Enfoque de Modernización | Re-alojamiento | ||
| Re-plataformación | |||
| Re-arquitectura | |||
| Re-factorización | |||
| Reemplazo / COTS | |||
| Por Industria de Usuario Final | BFSI | ||
| Manufactura | |||
| Salud | |||
| TI y Telecomunicaciones | |||
| Comercio Minorista y Comercio Electrónico | |||
| Gobierno y Sector Público | |||
| Otros | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas (PyMEs) | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Países Nórdicos | |||
| Resto de Europa | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de África | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| ASEAN | |||
| Australia | |||
| Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de modernización de sistemas heredados?
El mercado está valorado en USD 29,39 mil millones en 2026 y se proyecta que crezca rápidamente a una CAGR del 17,64%.
¿Qué modelo de implementación lidera el mercado de modernización de sistemas heredados?
La implementación en la nube tiene el 67,10% de participación de mercado, impulsada por la demanda de infraestructura escalable y distribuida.
¿Por qué la re-arquitectura está ganando terreno sobre las estrategias de traslado y cambio?
La re-arquitectura desbloquea la agilidad a largo plazo al habilitar microservicios y diseños de API primero, respaldando ciclos de lanzamiento más rápidos y una mejor resiliencia.
¿Qué sector vertical de la industria se está expandiendo más rápidamente en el gasto en modernización?
Se prevé que la Atención Médica avance a una CAGR del 20,19% a medida que los mandatos de salud digital impulsan la adopción de plataformas interoperables y en tiempo real.
¿Cuál es la principal restricción que obstaculiza los proyectos de modernización?
Los altos costos iniciales de migración y las preocupaciones asociadas al riesgo empresarial siguen siendo las principales barreras, particularmente para las pequeñas y medianas empresas.
¿Qué región añadirá los mayores ingresos incrementales para 2031?
Se espera que Asia-Pacífico, con un crecimiento del 18,01% de CAGR, contribuya con las mayores ganancias incrementales debido a la modernización acelerada en Japón, India y el Sudeste Asiático.