
Tamaño y cuota del Mercado de Gestión de Infusiones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
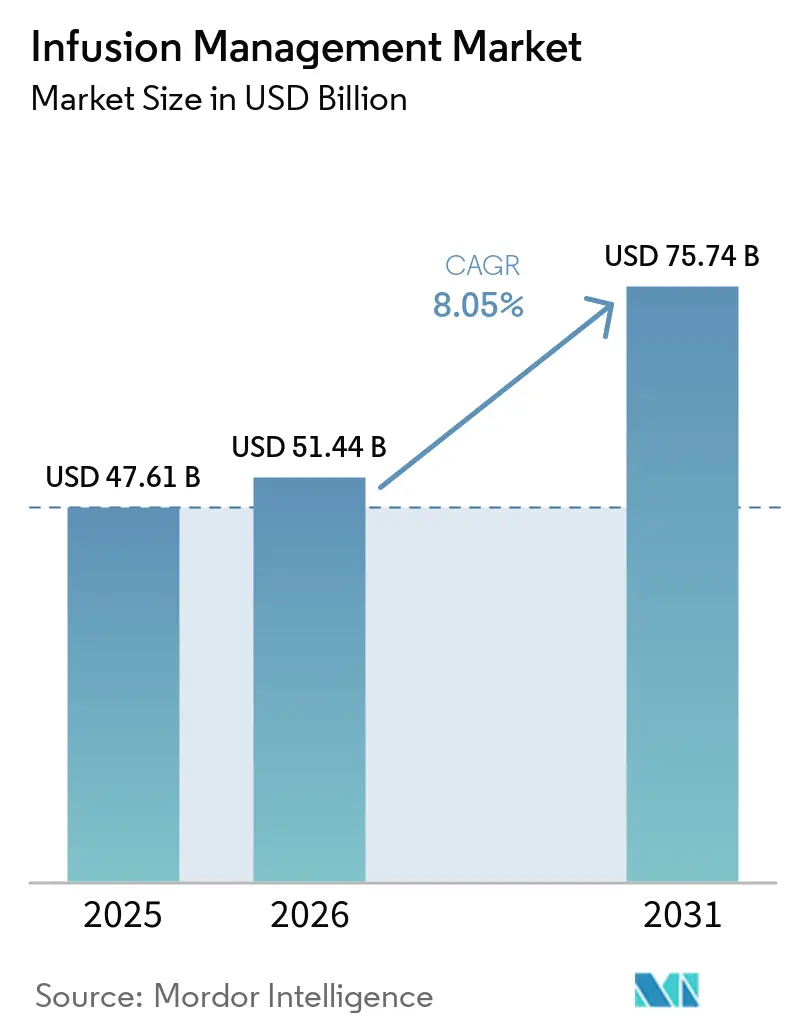
| Tamaño del Mercado (2026) | 51.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 75.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
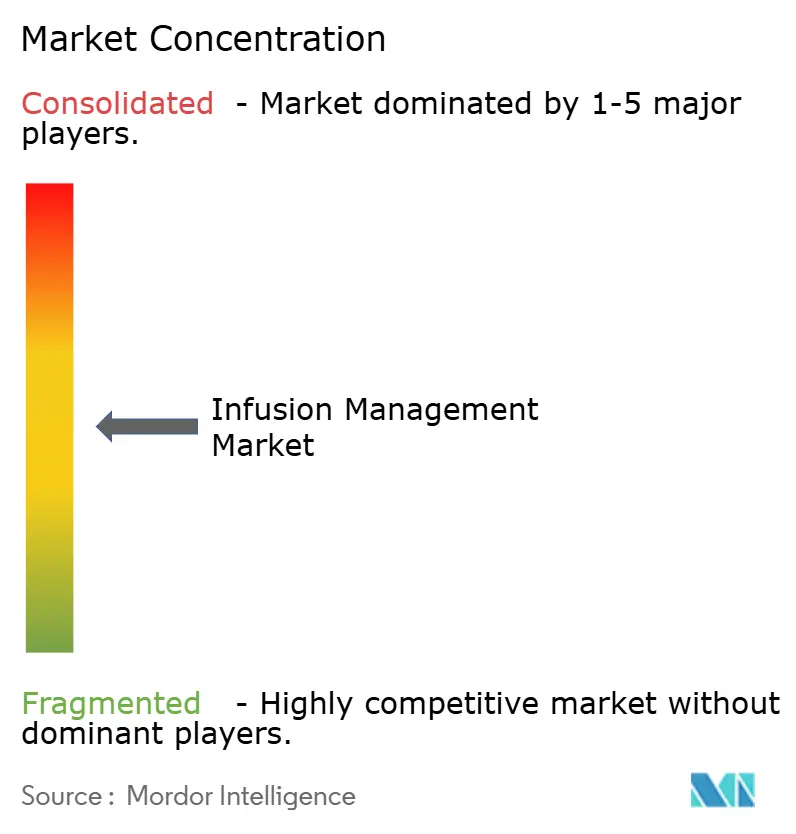
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Infusiones por Mordor Intelligence
Se espera que el tamaño del mercado de Gestión de Infusiones crezca de 47,61 mil millones de USD en 2025 a 51,44 mil millones de USD en 2026 y se prevé que alcance los 75,74 mil millones de USD en 2031 a una CAGR del 8,05% durante 2026-2031.
El crecimiento está anclado en el rápido despliegue de bombas inteligentes y conectadas que reducen los errores de medicación, respaldan la atención de enfermedades crónicas y se ajustan a los mandatos de interoperabilidad. La escasez de personal hospitalario, las restricciones de los pagadores sobre los costos de hospitalización y las normas más estrictas de ciberseguridad aceleran aún más la adopción. Los dispositivos conectados ya reducen los errores de medicación de alto riesgo en un 16% en estudios del mundo real, impulsando el crecimiento del volumen en terapias de antibióticos, oncología y diabetes. Las estrategias competitivas se centran en algoritmos de inteligencia artificial, interfaces preparadas para la nube y ecosistemas de accesorios que aseguran ingresos recurrentes. Simultáneamente, la fragilidad de la cadena de suministro y la escasez de semiconductores amenazan los calendarios de entrega, lo que obliga a los proveedores a localizar la producción e invertir en programas de doble abastecimiento.
Conclusiones clave del informe
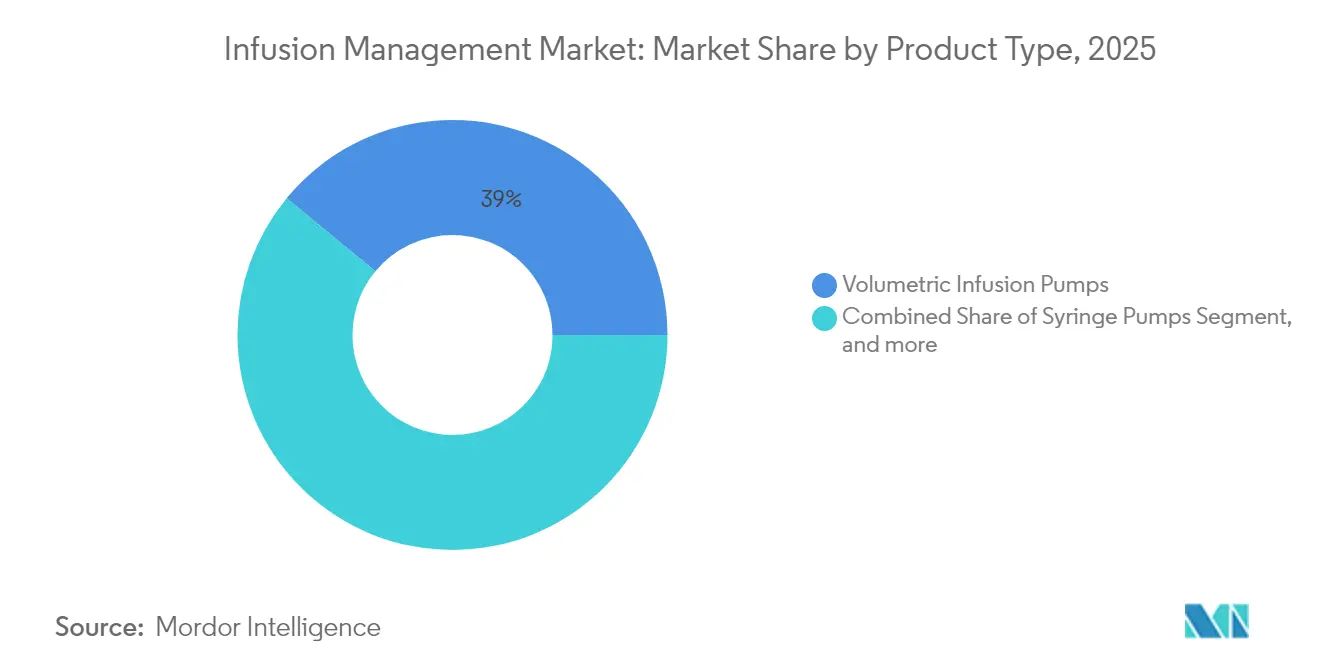
- Por tipo de producto, las bombas volumétricas lideraron con el 39,02% de la cuota del mercado de Gestión de Infusiones en 2025, mientras que las bombas implantables avanzan a una CAGR del 10,12% hasta 2031.
- Por tipo de terapia, los antibióticos representaron el 22,12% del tamaño del mercado de Gestión de Infusiones en 2025; se prevé que la quimioterapia/oncología se expanda a una CAGR del 13,24% hasta 2031.
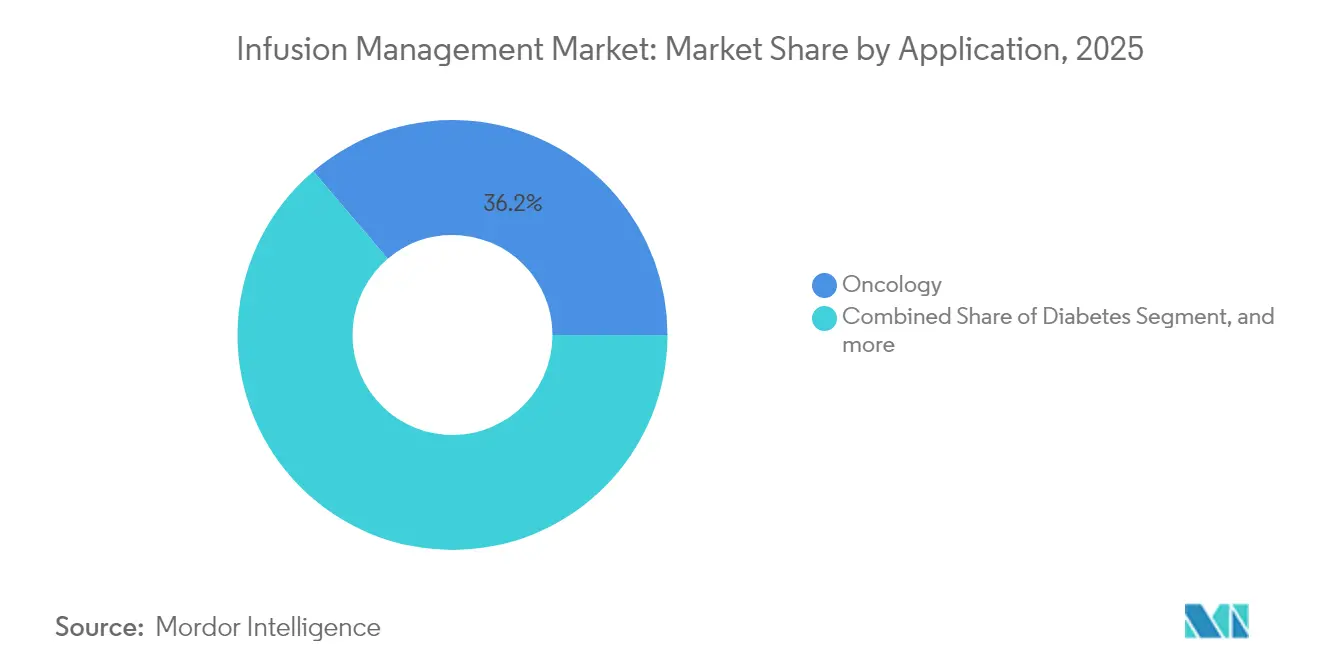
- Por aplicación, la oncología representó el 36,21% del tamaño del mercado de Gestión de Infusiones en 2025; sin embargo, se prevé que la gestión de la diabetes crezca a una CAGR del 14,83% entre 2026 y 2031.
- Por usuario final, los hospitales y clínicas capturaron el 58,22% de la cuota de ingresos en 2025; los entornos de atención domiciliaria registran la CAGR proyectada más alta del 11,56% hasta 2031.
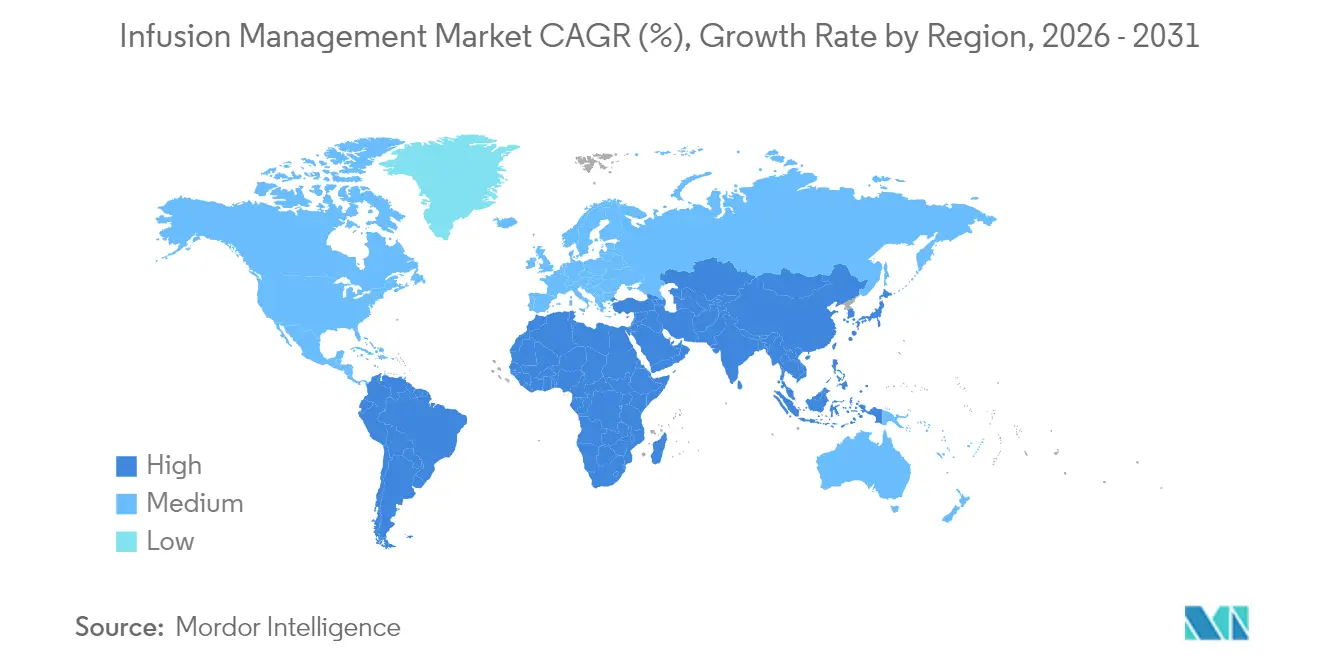
- Por geografía, América del Norte dominó con el 39,11% de cuota en 2025, mientras que Asia-Pacífico escala más rápido con una CAGR del 9,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor prevalencia de enfermedades crónicas | +1.8% | América del Norte, Europa, expansión global | Largo plazo (≥ 4 años) |
| Creciente demanda de infusión ambulatoria y domiciliaria | +2.1% | América del Norte, UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia bombas inteligentes y conectadas | +1.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de centros ambulatorios en mercados emergentes | +1.2% | Asia-Pacífico como núcleo, desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Mandatos de interoperabilidad entre bombas y registros médicos electrónicos | +0.9% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Kits de dispositivos combinados fármaco-dispositivo para biológicos | +1.0% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Prevalencia de Enfermedades Crónicas
Las enfermedades crónicas como la diabetes, el cáncer y la enfermedad de Parkinson están ampliando el grupo de candidatos para la terapia de infusión continua y programable. Solo la diabetes afecta a 537 millones de adultos y requiere la administración precisa de insulina y biológicos GLP-1. Las plataformas de infusión inteligentes integran software de reducción de errores de dosificación, reduciendo los errores de medicación de alto riesgo de 45 a 25 por cada 100 infusiones, una mejora del 44% que cumple con parámetros de seguridad más estrictos.[1]Mary A. Dolansky, "Reducción de errores de medicación de alto riesgo tras la adopción de bombas inteligentes," Journal of Patient Safety, journals.lww.com La autorización de la FDA para una bomba de apomorfina portátil para la enfermedad de Parkinson pone de manifiesto el apetito por dispositivos controlados por el paciente que permiten la movilidad y reducen las visitas a la clínica. La demanda es especialmente fuerte en las poblaciones envejecidas de Estados Unidos, Alemania y Japón, mientras que las condiciones relacionadas con el estilo de vida impulsan la adopción en India y Brasil. Como resultado, los sistemas de salud están estandarizando en flotas de bombas a escala empresarial que comparten bibliotecas de fármacos y paneles de análisis. A largo plazo, se espera que la dinámica de las enfermedades crónicas añada 1,8 puntos porcentuales a la CAGR del mercado de Gestión de Infusiones.
Creciente Demanda de Terapia de Infusión Ambulatoria y Domiciliaria
La migración del lugar de atención está trasladando las terapias desde los departamentos ambulatorios de los hospitales hacia centros independientes y domicilios. Los centros de infusión ambulatoria registraron un crecimiento interanual del 48% en tratamientos de reumatología, logrando ahorros por episodio del 30-50% frente a la administración hospitalaria. La tecnología está reformando los flujos de trabajo: las bombas portátiles con baterías de 12 horas, conectividad LTE y pantallas táctiles simplificadas reducen la capacitación del paciente a minutos. La cartera de dispositivos elastoméricos de Baxter ya entrega 4,5 millones de infusiones al año fuera de los hospitales, lo que subraya la escala alcanzada. La ampliación del beneficio de infusión domiciliaria de Medicare acelera aún más la adopción, aunque las actualizaciones de pago van a la zaga de los aumentos de precios de los medicamentos especializados. La COVID-19 validó el monitoreo remoto, con enfermeras que acortaron el tiempo de manejo en 4,06 minutos por infusión gracias a los paneles conectados. El impacto a mediano plazo añade 2,1 puntos porcentuales al crecimiento a medida que los pagadores intensifican los programas de reducción de costos.
Transición Tecnológica Hacia Bombas Inteligentes y Conectadas
Los hospitales están reemplazando los sistemas de gravedad convencionales por sistemas de infusión que combinan módulos de IoT, reconocimiento de fármacos por RFID y soporte de decisiones basado en inteligencia artificial. El cumplimiento de la biblioteca de fármacos aumentó del 33% al 98% tras la implementación, mientras que las correcciones de programación cayeron del 0,36% al 0,06%. Los sensores capturan señales de frecuencia cardíaca con una precisión del 94% y regulan automáticamente la velocidad de goteo con una precisión del 98%, mejorando la titulación en tiempo real. El sistema HemoSphere Alta de BD monitorea la autorregulación cerebral y predice eventos de hipotensión mediante algoritmos de aprendizaje automático, posicionando a la empresa para entornos de alta complejidad.[2]BD Investor Relations, "BD Q2 2025 Earnings Release," bd.com La guía provisional de la FDA sobre inteligencia artificial en dispositivos médicos, publicada en 2025, clarifica las vías de validación y se espera que acorte los ciclos de aprobación. La penetración de las bombas inteligentes mejora la eficiencia, respalda las actualizaciones remotas y se prevé que contribuya 1,5 puntos porcentuales a la CAGR del mercado de Gestión de Infusiones durante los próximos cuatro años.
Rápida Expansión de Centros de Infusión Ambulatoria en Mercados Emergentes
Los hospitales de Asia-Pacífico enfrentan una creciente demanda de biológicos y medicamentos especializados ante la insuficiente capacidad de hospitalización. Los centros diseñados específicamente para este fin reducen los errores de preparación de medicamentos en un 54% mediante la verificación por código de barras y protocolos estandarizados.[3]B. Braun Medical Inc., "DUPLEX — Administración de fármacos lista para usar," bbraunusa.com Las empresas farmacéuticas globales están co-localizando centros de distribución para respaldar el suministro de biológicos justo a tiempo, aliviando las restricciones de la cadena de frío. A largo plazo, estos factores añaden 1,2 puntos porcentuales al crecimiento, particularmente en India, Indonesia y los estados del Golfo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital y mantenimiento de bombas inteligentes | -1.4% | Global, mayor en instalaciones pequeñas y medianas | Mediano plazo (2-4 años) |
| Retiradas regulatorias y riesgos de ciberseguridad | -0.8% | Global, estricto en EE. UU. y UE | Corto plazo (≤ 2 años) |
| Escasez de semiconductores | -1.1% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Presión de sostenibilidad sobre el PVC de un solo uso | -0.6% | UE, América del Norte, en expansión mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Mantenimiento de Bombas de Nueva Generación
Los despliegues a escala empresarial pueden superar los 2,5 millones de USD, considerando las actualizaciones de Wi-Fi, el software de ciberseguridad y la acreditación del personal. Los contratos de mantenimiento anuales añaden entre el 8% y el 10% del costo de capital, lo que tensiona a los hospitales comunitarios y a los proveedores en economías de ingresos medios. Las normas de ciberseguridad de la FDA obligan a adoptar ciclos de vida de desarrollo de software seguro y la aplicación de parches de vulnerabilidad, incorporando costos adicionales. Los programas de arrendamiento de InfuSystem y otros proveedores reducen el gasto inicial, pero aumentan el gasto total a lo largo de la vida útil. El efecto neto resta 1,4 puntos porcentuales a la CAGR, ya que los compradores más pequeños retrasan los ciclos de renovación.
Retiradas Regulatorias y Vulnerabilidades de Ciberseguridad
En 2025, la FDA señaló 3.698 bombas ambulatorias Nimbus por fallas en la batería e inexactitudes en el flujo, interrumpiendo los cronogramas clínicos y mermando la confianza de los compradores. Las bombas para diabetes vinculadas a teléfonos inteligentes omitieron alertas críticas, aumentando el riesgo de hipoglucemia. Tales eventos desencadenan la cuarentena de flotas, el transporte de reemplazos y la nueva capacitación del personal, con la consiguiente exposición a responsabilidades. Los proveedores deben, por tanto, reforzar los sistemas de gestión de calidad y el monitoreo de amenazas en tiempo real. Estas presiones restan 0,8 puntos porcentuales al crecimiento del mercado de Gestión de Infusiones en el corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las bombas volumétricas impulsan el mercado mientras que las implantables lideran la innovaciónLas bombas volumétricas representaron el 39,02% del tamaño del mercado de Gestión de Infusiones en 2025, respaldadas por la compatibilidad universal con terapias de alto flujo en unidades de emergencia y cuidados intensivos. Los hospitales prefieren estos dispositivos por sus bibliotecas de fármacos integradas, sus amplias interfaces LCD y su fiabilidad probada. Las bombas de jeringa siguen siendo indispensables en las unidades neonatales y de oncología, donde la precisión a nivel de mililitro es vital. Los equipos desechables, las mangas de presión y los accesorios de filtro forman un flujo de ingresos estable tipo anualidad, frecuentemente incluidos en contratos de servicio plurianuales.
Las bombas implantables, aunque de nicho en términos de unidades, registran una sólida CAGR del 10,12% y están transformando el tratamiento del dolor, la terapia oncolítica y el tratamiento de la espasticidad. Los depósitos programables permiten calendarios de dosificación de hasta un mes, lo que mejora la adherencia del paciente y reduce las visitas a la clínica en un 60%. Los proveedores codiseñan combinaciones fármaco-dispositivo con socios farmacéuticos, integrando telemetría que reporta los niveles del depósito a paneles en la nube. La transición hacia sistemas completamente internalizados se alinea con los objetivos de los pagadores de reducir las readmisiones y con la preferencia de los pacientes por tratamientos discretos. En conjunto, estas fuerzas mantienen la hoja de ruta de despliegue del mercado de Gestión de Infusiones centrada en hardware modular y definido por software que escala en todos los niveles de complejidad asistencial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por tipo de terapia:
los antibióticos lideran el volumen mientras que la oncología impulsa el crecimientoLos antibióticos representan el 22,12% de la participación del mercado de gestión de infusión en 2025, a medida que los hospitales combaten organismos resistentes y casos de sepsis. Las bombas inteligentes aplican protocolos de infusión extendida, optimizando la farmacodinámica y reduciendo la duración de la estancia. El software de reducción de errores de dosificación redujo las tasas incorrectas de vancomicina en un 38%, según auditorías multicéntricas.
De cara al futuro, las terapias oncológicas presentan el mayor potencial de crecimiento en valor con una CAGR del 13,24%. Los anticuerpos monoclonales biológicos requieren flujo controlado y acondicionamiento de temperatura en línea, capacidades proporcionadas por módulos peristálticos de nueva generación. En el mercado de bombas de infusión y accesorios, el área se beneficia de sólidas políticas de reembolso, una prevalencia creciente de enfermedades crónicas que requieren terapia de infusión y una demanda en aumento de soluciones de atención médica domiciliaria. Los centros oncológicos están estandarizando dispositivos de transferencia de sistema cerrado para proteger al personal de la exposición a agentes citotóxicos, impulsando las ventas de accesorios. Mientras tanto, las terapias para la diabetes combinan la infusión de insulina con flujos continuos de datos de glucosa y algoritmos de circuito cerrado, expandiendo el mercado de gestión de infusión hacia el universo superpuesto de la salud digital. En conjunto, estas tendencias amplían la combinación terapéutica, reducen el tiempo de inactividad de las bombas y diversifican los ingresos alejándolos de una única fuente.
Por aplicación:
el dominio de la oncología enfrenta la disrupción de la diabetesLa oncología representó el 36,21% del tamaño del mercado de Gestión de Infusiones en 2025. Los regímenes de múltiples fármacos suelen administrarse secuencialmente durante varias horas, requiriendo enclavamientos de seguridad que solo los sistemas conectados pueden proporcionar. Los centros oncológicos especializados utilizan paneles de análisis para detectar oclusiones y eventos de aire en la línea, reduciendo el tiempo de respuesta de enfermería en un 22% en estudios piloto.
La gestión de la diabetes, proyectada con una CAGR del 14,83%, se sitúa en el punto de convergencia de la terapia de infusión y los sensores portátiles. Las bombas de insulina de bucle cerrado adaptan las tasas de flujo cada cinco minutos, alimentando conjuntos de datos anonimizados en motores de inteligencia artificial en la nube para el reconocimiento de patrones. Los ciclos de aprobación de la FDA se han acortado gracias a los dispositivos predecesores y a la evidencia del mundo real, atrayendo a participantes del sector de la electrónica de consumo y aumentando la intensidad competitiva. El manejo del dolor y la gastroenterología aportan un volumen constante, pero las grandes ganancias se encuentran en los productos combinados para la enfermedad de Parkinson, la esclerosis múltiple y las enfermedades raras, creando una larga trayectoria de crecimiento para el mercado de Gestión de Infusiones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
el dominio hospitalario se erosiona a medida que la atención domiciliaria se aceleraLos hospitales y clínicas controlan el 58,22% de los ingresos porque albergan a los pacientes más graves, gestionan la farmacoterapia compleja y deben cumplir con las métricas de seguridad de la Joint Commission. Los consorcios de compra establecen acuerdos de tres a cinco años que incluyen la certificación del personal, las actualizaciones de software y los fondos de repuestos. Sin embargo, las reformas de reembolso están limitando los márgenes de infusión hospitalaria, empujando a los proveedores a trasladar los tratamientos de baja complejidad fuera del hospital.
La atención domiciliaria crece al 11,56% de CAGR a medida que las bombas habilitadas con IoT reportan constantes vitales, niveles del depósito y adherencia a portales en la nube visualizados por los médicos. Los programas piloto redujeron las readmisiones hospitalarias no planificadas en un 17%, satisfaciendo los criterios de compra basada en valor. Los proveedores de tecnología están incorporando configuración guiada por voz y líneas codificadas por colores para reducir los errores del cuidador. Las farmacias se están posicionando como centros logísticos, ensamblando kits y despachando mensajería de última milla bajo cumplimiento de la cadena de frío. Este ecosistema híbrido está expandiendo la demanda total direccionable y ampliando la definición del mercado de Gestión de Infusiones mucho más allá de las paredes del hospital.
Análisis geográfico
Mercado de Gestión de Infusión en América del Norte
América del Norte generó la mayor porción de ingresos en 2025, acaparando el 39,11% del mercado de gestión de infusión. Los sistemas de salud se benefician de los seguros comerciales que reembolsan las primas de las bombas inteligentes, mientras que los organismos federales impulsan el cumplimiento de la ciberseguridad y la integración con el HCE. Las principales redes de atención integrada ya han renovado el 70% de sus flotas hacia plataformas interoperables, creando un ciclo de reemplazo cada 7 u 8 años. Estados Unidos también lidera en la validación de algoritmos de inteligencia artificial, impulsado por los programas de precertificación de la FDA que agilizan las actualizaciones de software.
Mercado de Gestión de Infusión en Europa
Europa ocupa el segundo lugar, respaldada por la cobertura universal y los marcos de adquisición que enfatizan el valor y la vigilancia poscomercialización. Alemania, Francia y los países nórdicos favorecen la interoperabilidad neutral con respecto al proveedor, lo que impulsa diseños de bombas con API abiertas. Las regulaciones de la UE sobre el DEHP y los plásticos de un solo uso aceleran las variantes de productos ecológicos, influyendo en las hojas de ruta de diseño a nivel mundial. La divergencia relacionada con el Brexit en las aprobaciones del Reino Unido introduce una complejidad moderada, pero no frena la adopción general.
Mercado de Gestión de Infusión en APAC, LATAM y Oriente Medio
Asia-Pacífico impulsa la expansión más rápida con una CAGR del 9,42%. Las ciudades de segundo nivel de China, el segmento de hospitales privados de India y los centros médicos de la ASEAN están modernizando la infraestructura de infusión, con el apoyo de incentivos gubernamentales para la salud digital. Los fabricantes nacionales de China y Corea del Sur están incursionando en los segmentos de precios medios, elevando la competencia. Australia y Japón, clasificados como mercados maduros, pivotan hacia modelos de atención domiciliaria que reflejan los cambios en el sitio de atención de Estados Unidos. La variación regional en materia de reembolso y normativas de ciberseguridad obliga a los proveedores a adaptar las SKU y los módulos de software, pero el potencial supera con creces estos obstáculos. América Latina y Oriente Medio van a la zaga, aunque ofrecen nichos de crecimiento de dos dígitos en centros privados de oncología y trasplantes, completando la presencia global del mercado de gestión de infusión.

Panorama regulatorio
Las bombas de infusión se regulan como dispositivos médicos con un escrutinio elevado relacionado con la seguridad, el software y la vigilancia posterior a la comercialización. En Estados Unidos, las bombas de infusión se clasifican como dispositivos de Clase II de la FDA (21 CFR 880.5725), y la agencia mantiene una guía sobre el Ciclo de Vida Total del Producto para Bombas de Infusión que da forma a las expectativas de presentación previa a la comercialización y a los controles de ciclo de vida de estos sistemas.
En Europa, el acceso al mercado está regido por el Reglamento de Productos Sanitarios de la UE (MDR), donde la conformidad se respalda mediante la adhesión a normas armonizadas y listados actualizados publicados a través de Decisiones de Ejecución de la Comisión. En junio de 2026, la Comisión Europea emitió la Decisión de Ejecución (UE) 2026/1231, que modifica la lista de normas armonizadas del MDR y refuerza la necesidad de que los fabricantes mantengan la documentación técnica alineada para la presunción de conformidad. Las señales de acceso a nivel de producto también son relevantes en este entorno, incluida la certificación MDR de la UE que KORU Medical recibió en marzo de 2026 para sus sistemas de infusión Freedom60 y FreedomEDGE. Los requisitos de seguridad y rendimiento continúan estando anclados por normas como la IEC 60601-2-24:2021 para bombas de infusión y controladores.
Panorama competitivo
El mercado de Gestión de Infusiones muestra una concentración moderada, con los cinco principales actores controlando una cuota significativa de los ingresos globales. Becton Dickinson, Baxter International e ICU Medical dominan las bombas de gran volumen, aprovechando bases instaladas de décadas y redes de soporte al cliente de múltiples capas. Sus presupuestos de I+D priorizan los módulos de inteligencia artificial, los escáneres de reconocimiento de fármacos y el firmware seguro que cumple con las próximas regulaciones. Los resultados del segundo trimestre fiscal 2025 de BD revelaron un crecimiento de dos dígitos en el sistema de infusión Alaris y 2.500 millones de USD destinados a la fabricación en Estados Unidos para mitigar el riesgo geopolítico.
Los innovadores de tamaño mediano, como ICU Medical, están ocupando nichos a través de las bombas de precisión Plum Solo y Plum Duo autorizadas por la FDA en abril de 2025. Estos dispositivos apuntan a entornos ambulatorios y de medicamentos especializados con conectividad modular y alta capacidad de biblioteca de fármacos. B. Braun y Fresenius Kabi compiten en dispositivos de transferencia de sistema cerrado y desechables libres de DEHP, alineando sus carteras con los mandatos de sostenibilidad. Los proveedores asiáticos emergentes aprovechan las ventajas de costo, pero deben superar altas barreras de ciberseguridad e interoperabilidad para ganar contratos con hospitales de primer nivel.
La actividad de fusiones y adquisiciones se intensifica a medida que empresas de tecnología médica adyacentes buscan capacidades de infusión. La adquisición de Atrion por parte de Nordson a 460 USD por acción introduce el conocimiento de suministro de fluidos a su línea de componentes. La compra de Intera Oncology por parte de Boston Scientific le otorga una posición en la infusión por arteria hepática, ampliando las oportunidades de venta cruzada. La adquisición de Inari Medical por parte de Stryker por 4.900 millones de USD en enero de 2025 extiende su arsenal vascular hacia el manejo del trombo, complementando los trombolíticos de infusión. La resiliencia cibernética se convierte en un diferenciador clave, impulsando alianzas con empresas de ciberseguridad para pruebas de penetración continuas y despliegue de parches por vía inalámbrica. En conjunto, estas dinámicas consolidan un campo competitivo donde la escala, la destreza en software y la previsión regulatoria determinan la viabilidad a largo plazo.
Líderes del sector de Gestión de Infusiones
McKesson Corporation
Becton, Dickinson and Company
Terumo Medical Corporation
Medtronic
Polymedicure Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Infusión
- Beckton Dickinson
- Baxter
- B. Braun
- ICU Medical
- Fresenius
- Terumo
- Medtronic
- Mindray
- Moog
- Insulet
- Tandem Diabetes Care
- Nipro
- Micrel Medical Devices
- Ypsomed
- Codan Medical
- WalkMed Infusion LLC
- Mckesson
- Roche
- Smiths Group
- Polymedicure Ltd.

Oportunidades de mercado y perspectivas futuras
La interoperabilidad y la integración de flujos de trabajo empresariales se están convirtiendo en un diferenciador práctico, ya que la conectividad entre bombas y EMR requiere tanto integración técnica como compromiso de recursos hospitalarios, además de mostrar un impacto operativo y de seguridad medible. En junio de 2026, un gran sistema de salud académico reportó que la interoperabilidad entre bombas de infusión inteligentes y EMR redujo las alertas de seguridad de medicamentos en múltiples categorías (alertas de límite estricto, límite flexible y SSRC), lo que respalda las decisiones de integración bidireccional, la gobernanza centralizada de bibliotecas de fármacos y la estandarización de flotas basada en análisis de datos.
La resiliencia de fabricación y la disponibilidad de consumibles también representan una oportunidad comercial recurrente a medida que proveedores y fabricantes responden a la fragilidad del suministro y a cambios de materiales relacionados con la sostenibilidad, incluida la dirección hacia productos sin DEHP. En julio de 2026, Otsuka ICU Medical LLC anunció una expansión de 500 millones de USD en la fabricación de soluciones intravenosas en EE. UU., incluida una nueva instalación de 500,000 pies cuadrados en Austin, Texas, orientada a mejorar la disponibilidad y los cambios en la mezcla de productos. En el lado de los dispositivos, la capacidad adicional puede respaldar el crecimiento en modelos de atención domiciliaria y ambulatoria, como lo ilustra ViCentra al comenzar la producción a escala comercial de consumibles para la bomba de parche de insulina Kaleido en mayo de 2026 y triplicar la capacidad para atender a una base de usuarios establecida.
Recent Industry Developments in Mercado de Gestión de Infusión
- Abril de 2026: BD anunció el lanzamiento comercial en EE. UU. del sistema de inserción BD CentroVena One para la inserción de catéteres venosos centrales tras recibir la autorización 510(k) de la FDA. El sistema también fue aceptado en el Programa de Tecnologías Más Seguras (STeP) de la FDA, reforzando el posicionamiento de BD en torno a flujos de trabajo de acceso vascular más seguros que se ubican aguas arriba de la administración de terapia de infusión.
- Mayo de 2025: BD confirmó una inversión de fabricación de 2.5 mil millones de USD en EE. UU. mientras reportaba un crecimiento de dos dígitos para el sistema de infusión Alaris en su actualización del segundo trimestre del año fiscal 2025. El compromiso de fabricación respalda la resiliencia del suministro para los ciclos de renovación de la base instalada y ayuda a reducir el riesgo de entrega ante las restricciones de componentes que afectan a las flotas de bombas conectadas.
- Abril de 2025: ICU Medical recibió la autorización de la FDA para las bombas de infusión intravenosa de precisión Plum Solo y Plum Duo. Las autorizaciones refuerzan la posición competitiva de ICU Medical en plataformas de bombas enfocadas en seguridad y preparadas para conectividad, dirigidas a entornos de infusión ambulatoria y especializada.


Mercado de Gestión de Infusión Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de gestión de infusión abarca las herramientas y el software utilizados para administrar y controlar infusiones intravenosas, principalmente sistemas de bombas de infusión, consumibles relacionados y funciones conectadas de seguridad de dosificación y monitoreo en diferentes entornos de atención.
Exclusiones del alcance: Los medicamentos inyectables independientes, los infusores de balón elastomérico de un solo uso y los servicios puros de enfermería de infusión domiciliaria no se contabilizan en el valor de este mercado.
Descripción General de la Segmentación
- Por tipo de producto
- Bombas de Infusión Volumétricas
- Bombas de Jeringa
- Bombas de Infusión Ambulatoria
- Bombas de Insulina
- Bombas de Infusión Enteral
- Bombas de Infusión Implantables
- Bombas de Analgesia Controlada por el Paciente
- Accesorios y Desechables
- Por tipo de terapia
- Antibióticos
- Antimicrobianos
- Manejo del Dolor
- Nutrición Enteral
- Quimioterapia / Oncología
- Nutrición Parenteral
- Gestión de la Diabetes
- Otras Terapias
- Por aplicación
- Oncología
- Diabetes
- Gastroenterología
- Manejo del Dolor
- Pediatría y Neonatología
- Hematología
- Cuidados Críticos
- Otros
- Por usuario final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria
- Entornos de Atención Domiciliaria
- Centros de Infusión Especializados
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con estadísticas públicas de salud y comercio para establecer el contexto de la demanda, utilizando fuentes como las tablas de carga de enfermedades de los CDC, los indicadores de salud de la OCDE y los datos de salud de la OMS donde se analizaron los volúmenes de terapia de infusión. También revisamos las bases de datos de la FDA de los Estados Unidos para obtener autorizaciones de dispositivos y alertas de seguridad, además de publicaciones clínicas en revistas revisadas por pares para comprender los factores de adopción, como la reducción de errores de dosificación y la interoperabilidad de las bombas inteligentes.
Para traducir esto en insumos de mercado medibles, utilizamos señales de utilización de los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, oficinas nacionales de estadística para tendencias de actividad hospitalaria y envejecimiento de la población, y publicaciones de asociaciones comerciales que cubren la terapia intravenosa y la seguridad de la medicación. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para mapear la combinación de productos y la exposición regional, y también utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial de las compañías, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de carga para verificaciones cruzadas de orientación. Estas son fuentes ilustrativas, y también se utilizaron referencias públicas adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión el modelo de dimensionamiento con equipos de farmacia hospitalaria, personal de ingeniería biomédica, clínicos de terapia de infusión, distribuidores y roles orientados a fabricantes de equipos originales de dispositivos. Dado que se trata de un mercado global, las entrevistas se equilibraron entre Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que las diferencias en los ciclos de compra, las actualizaciones de la base instalada y las tasas de incorporación de software pudieran reflejarse y luego reconciliarse con los insumos documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 29% |
| Actores menores: 22% | Gerentes: 52% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando una estructura descendente en la que la huella de terapia de infusión direccionable se reconstruye a partir de los volúmenes de prestación de atención médica, la penetración de dispositivos y el comportamiento de reemplazo, y luego se convierte en ingresos utilizando bandas de precios representativas. Los totales se corroboraron mediante aproximaciones selectivas ascendentes, incluido el mapeo de ingresos de proveedores muestreados por geografía, verificaciones de canales sobre la combinación de bombas y consumibles, y comprobaciones de coherencia sobre los resultados implícitos de unidades multiplicadas por el precio de venta promedio.
Los insumos clave utilizados en el modelo incluyen la base instalada de bombas de infusión por entorno de atención, los ciclos de reemplazo y el calendario de actualización a bombas inteligentes, la intensidad de uso de consumibles (equipos de administración y consumibles relacionados) por día de paciente, la adopción de software y las tasas de incorporación para funciones de reducción de errores de dosificación, y las diferencias de precios regionales impulsadas por las normas de licitación y adquisición hospitalaria. Donde las verificaciones ascendentes presentaban brechas, utilizamos interpolación conservadora basada en países comparables con densidad de camas hospitalarias y combinación de atención similares, y luego verificamos el gasto implícito por cama con los comentarios de las entrevistas.
Para el pronóstico, se aplicó un análisis de escenarios en torno a la velocidad de adopción de plataformas de infusión conectadas y el ritmo de digitalización hospitalaria, seguido de una verificación de series temporales basada en ARIMA sobre los patrones de crecimiento histórico para que las fluctuaciones a corto plazo no se sobreestimaran. Las trayectorias de crecimiento finales se revisaron con base en los comentarios primarios sobre los ciclos presupuestarios, la atención regulatoria a la seguridad de la medicación y las oleadas esperadas de renovación de productos.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante múltiples verificaciones cruzadas para que el número final se mantuviera coherente con señales del mundo real, como las tendencias de capacidad hospitalaria, el calendario de reemplazo de dispositivos y la estacionalidad de las adquisiciones. Las variaciones se señalaron cuando los totales regionales implicaban un gasto por cama poco realista, o cuando las participaciones de ingresos de software se movían fuera de lo que respaldaban las entrevistas, y esos puntos se revisaron antes de la aprobación final.
Un segundo analista realiza una revisión para confirmar que los supuestos, los cálculos y las definiciones se aplican de manera coherente entre países y años. El informe se actualiza anualmente, con actualizaciones intermedias cuando eventos materiales afectan los precios, la continuidad del suministro o la dirección regulatoria. Antes de la entrega, se realiza una revisión final para garantizar que las actualizaciones públicas más recientes y los comentarios de los expertos estén reflejados.
Tamaño del Mercado de Gestión de Infusión de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la gestión de infusión pueden parecer muy dispares porque los grupos a veces contabilizan cosas diferentes bajo la misma etiqueta, y el año base y el momento de la moneda no siempre están alineados. Las diferencias también surgen cuando una estimación mezcla dispositivos de infusión con servicios de infusión, o cuando el software y el monitoreo conectado se tratan como mercados adyacentes separados.
Los principales factores de brecha aquí son los límites del alcance (dispositivos y consumibles relacionados frente a la prestación de servicios de infusión), cómo se modelan la base instalada y el ciclo de reemplazo, y si las tasas de incorporación de software se tratan como complementos opcionales o como ingresos del sistema integrado. Otra fuente común de dispersión proviene del uso de puntos de precio más antiguos sin actualizar para los cambios en el precio de venta promedio impulsados por licitaciones, lo que puede mover un total global de manera significativa incluso cuando los supuestos de unidades son similares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 51,44 mil millones de USD (2026) | |
| Publicador de Investigación Sectorial A | 3,02 mil millones de USD (2024) | La cifra es materialmente inferior porque parece centrarse en una definición más estrecha de la gestión de infusión, probablemente enfatizando el software o un subconjunto limitado de productos, y también utiliza un año base anterior que no captura el ciclo posterior de actualizaciones de bombas inteligentes. |
| Proveedor de Análisis de Salud B | 48,37 mil millones de USD (2025) | Esta estimación rastrea los servicios de infusión en todos los entornos de atención, por lo que captura los ingresos de infusión prestados por proveedores en lugar de las ventas de dispositivos, consumibles y plataformas, lo que cambia lo que se está midiendo y cómo se construyen los precios. |
La tabla muestra que la mayor parte de la dispersión se explica por si el número representa los ingresos por prestación de servicios o el sistema de dispositivos más consumibles que permite la terapia de infusión, y por el año utilizado para anclar los precios y la adopción. Al mantener el modelo vinculado a la base instalada de bombas, el calendario de reemplazo y la intensidad de los consumibles, y al excluir los ingresos puros por servicios de enfermería, la diferencia de alcance queda clara. Por eso el valor de 2026 es más alto aquí, y Mordor Intelligence lo trata de esta manera.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de gestión de infusiones?
El mercado se sitúa en 51,44 mil millones de USD en 2026 y se prevé que alcance los 75,74 mil millones de USD en 2031.
¿Qué segmento de producto domina el mercado de gestión de infusiones?
Las bombas volumétricas lideran con una cuota del 39,02% en 2025 gracias a su amplia aplicabilidad clínica y a los ciclos de adquisición hospitalaria establecidos.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La inversión en infraestructura sanitaria, la prevalencia de enfermedades crónicas y la armonización regulatoria elevan el crecimiento de Asia-Pacífico a una CAGR del 9,42% hasta 2031.
¿Cómo mejoran las bombas inteligentes la seguridad del paciente?
Los sistemas conectados reducen las tasas de errores de medicación de alto riesgo en un 44% y permiten el monitoreo en tiempo real que acorta los tiempos de respuesta del personal de enfermería.
¿Qué desafíos podrían frenar el crecimiento del mercado?
Los altos desembolsos de capital, la escasez de semiconductores, los mandatos de sostenibilidad sobre el PVC y el cumplimiento de la ciberseguridad pueden limitar la adopción a corto plazo.
Última actualización de la página el:



