
Tamaño y cuota del mercado de alojamiento estudiantil en India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
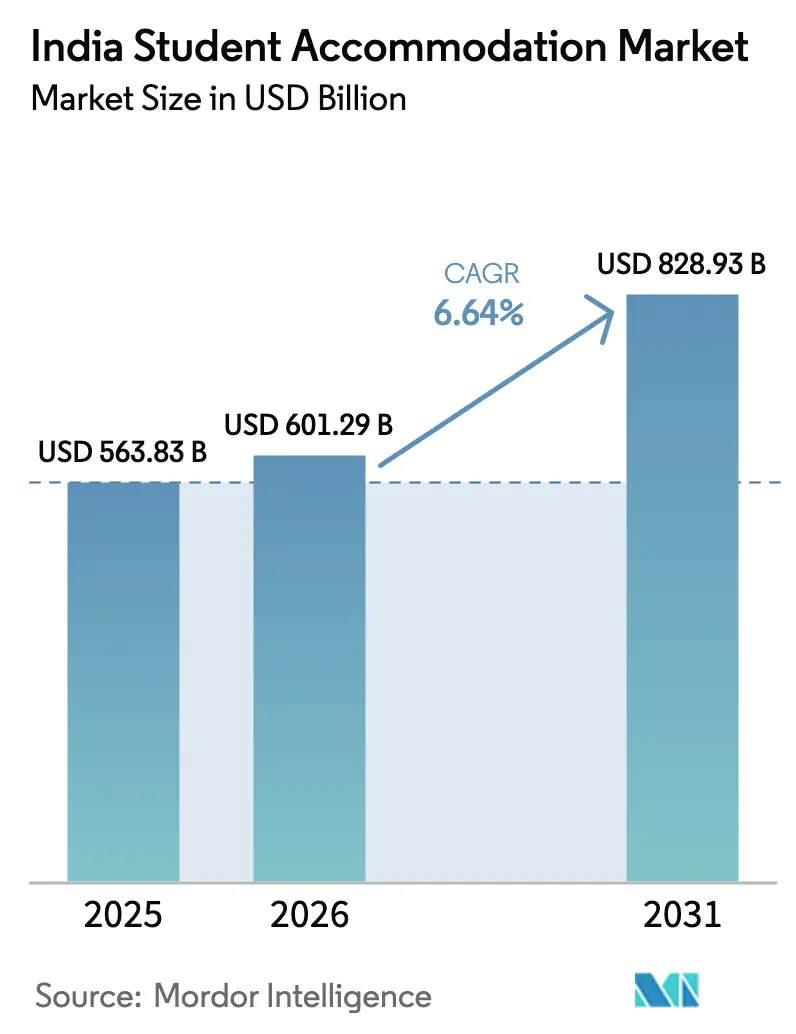
| Tamaño del mercado en el año base (2025) | 563.83 Mil millones de dólares |
| Tamaño del Mercado (2026) | 601.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 828.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.64 % |
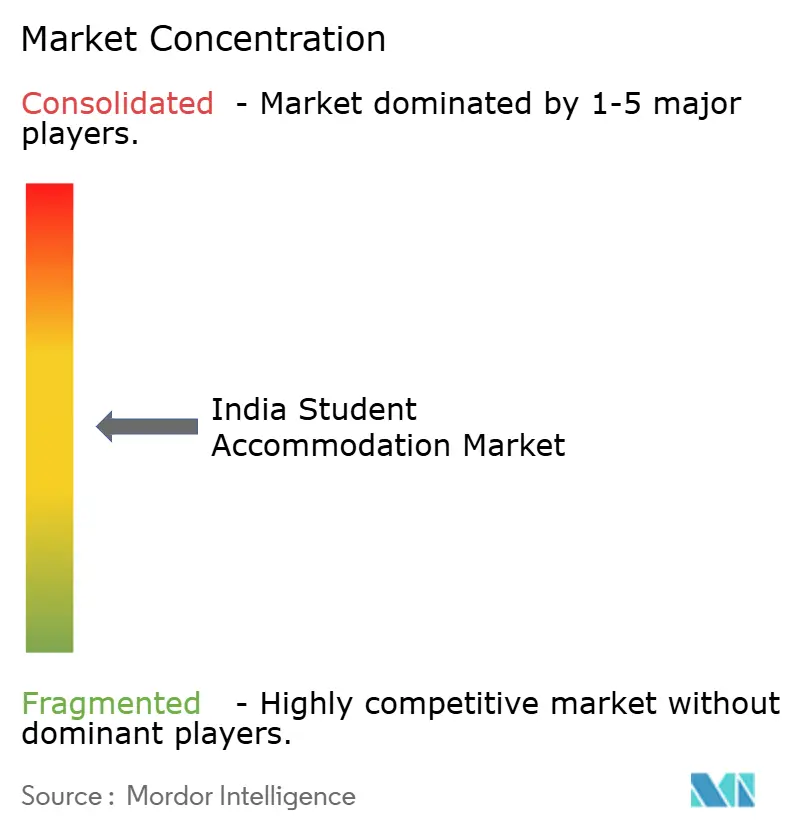
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alojamiento estudiantil en India por Mordor Intelligence
El tamaño del mercado de alojamiento estudiantil en India fue valorado en USD 563,83 mil millones en 2025 y se estima que crecerá desde USD 601,29 mil millones en 2026 hasta alcanzar USD 828,93 mil millones en 2031, a una CAGR del 6,64% durante el período de pronóstico (2026-2031). El robusto crecimiento de las matriculaciones, los incentivos de política específicos y la disposición de los padres a pagar por residencias gestionadas de forma profesional sustentan la expansión de la demanda. Las zonas metropolitanas de nivel I concentran la mayor cuota, mientras que los corredores de nivel II registran el crecimiento más acelerado a medida que nuevas autopistas y la apertura de campus amplían la base direccionable. Los operadores de alojamiento de uso exclusivo estudiantil (PBSA) están consolidando activos para elevar la calidad del servicio, y la adopción tecnológica, desde el control de acceso inteligente hasta el mantenimiento predictivo, está optimizando las operaciones y mejorando la experiencia del estudiante. La certificación de construcción sostenible se está convirtiendo en un diferenciador competitivo en el mercado de alojamiento estudiantil en India, a medida que crece la conciencia medioambiental entre universidades y residentes.
Conclusiones clave del informe
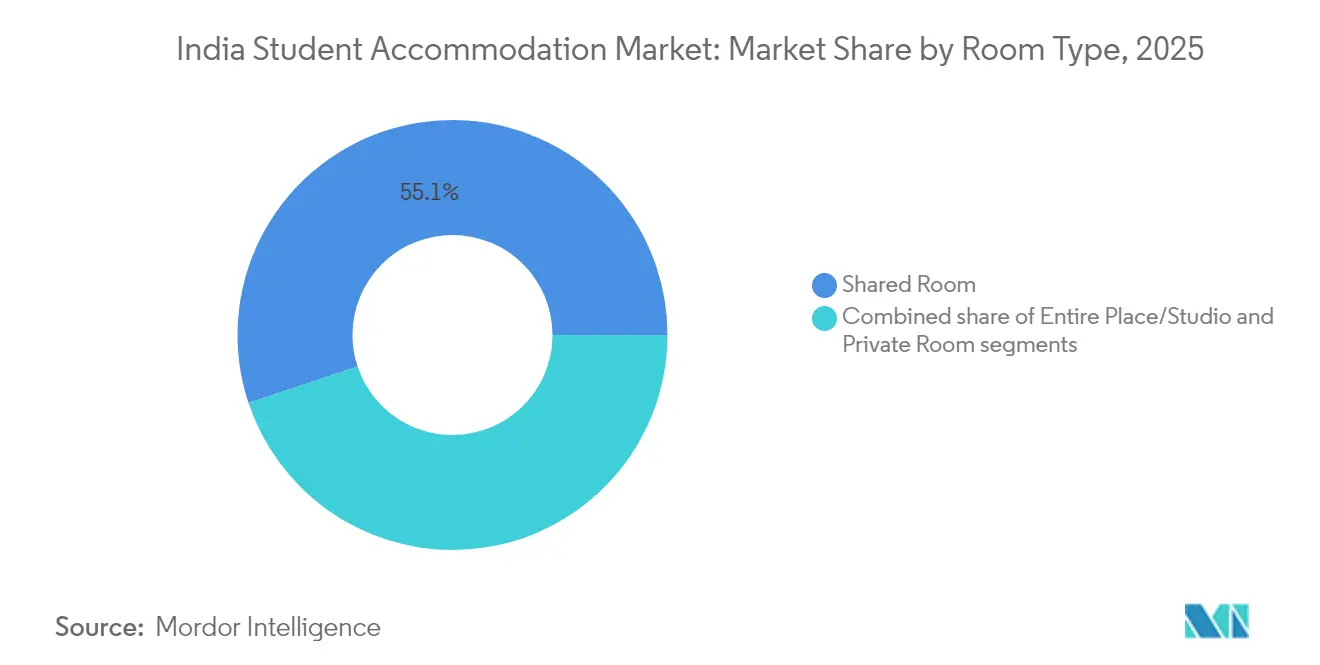
- Por tipo de habitación, las configuraciones compartidas lideraron con una cuota de ingresos del 55,12% en 2025, mientras que se proyecta que los estudios se expandirán a una CAGR del 8,96% hasta 2031.
- Por tipo de institución, las universidades representaron el 66,12% del tamaño del mercado de alojamiento estudiantil en India en 2025; los proveedores alternativos de educación registran una CAGR del 7,8% hasta 2031.
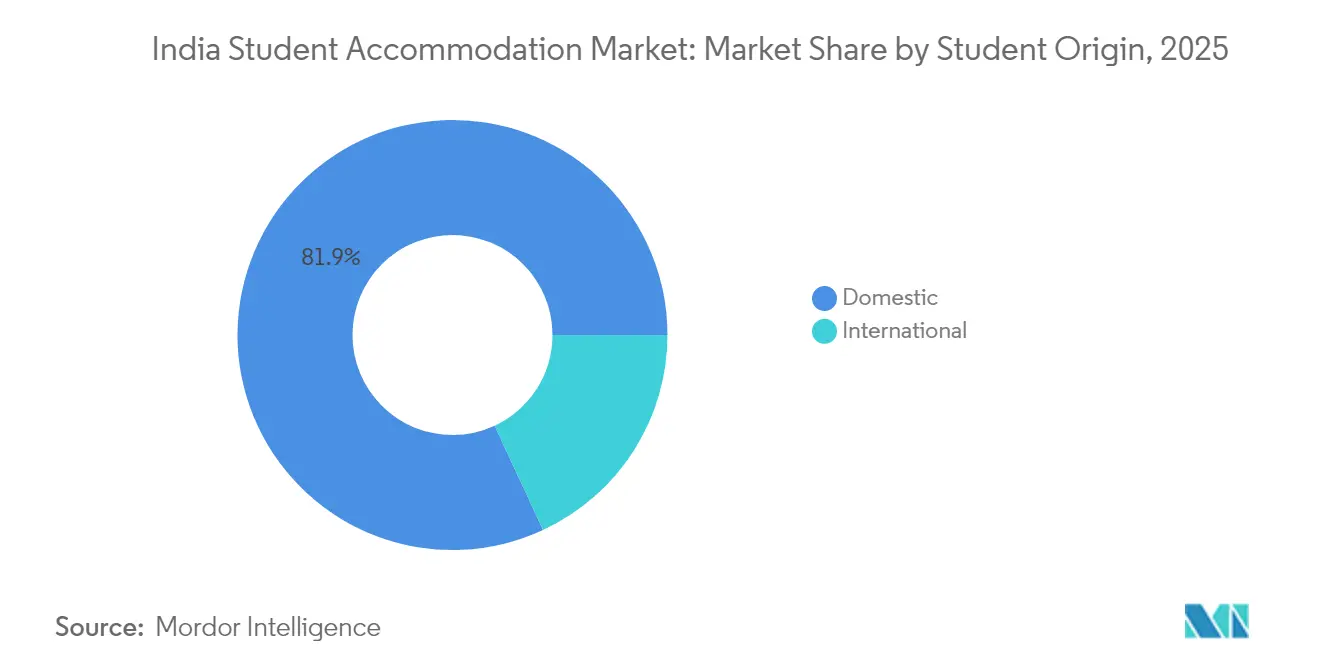
- Por origen del estudiante, los ocupantes nacionales captaron el 81,92% de la cuota del tamaño del mercado de alojamiento estudiantil en India en 2025, mientras que los residentes internacionales avanzan a una CAGR del 10,05% hasta 2031.
- Por nivel de ciudad, los centros de nivel I concentraron el 54,93% de la cuota del mercado de alojamiento estudiantil en India en 2025; los centros de nivel II están proyectados para registrar una CAGR del 8,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de alojamiento estudiantil en India
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de las matriculaciones de estudiantes nacionales e internacionales entrantes | +1.8% | Nacional, concentrado en ciudades de nivel I y II | Mediano plazo (2-4 años) |
| Expansión de campus de educación superior | +1.2% | Nacional, con énfasis en los nuevos centros educativos emergentes | Largo plazo (≥ 4 años) |
| Cambio de los padres hacia el PBSA gestionado | +0.9% | Ciudades de nivel I inicialmente, extendiéndose al nivel II | Mediano plazo (2-4 años) |
| Impulso gubernamental mediante la Ley Modelo de Arrendamiento 2021 | +0.7% | Implementación nacional con variaciones a nivel estatal | Corto plazo (≤ 2 años) |
| Cursos en cohorte de formación tecnológica en línea que impulsan la demanda de estancias cortas | +0.5% | Centros urbanos con infraestructura digital | Corto plazo (≤ 2 años) |
| Concentración de prácticas profesionales en corredores de tecnología de la información de nivel II | +0.4% | Ciudades de nivel II, particularmente Pune, Jaipur, Indore | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las matriculaciones nacionales e internacionales entrantes
Las matriculaciones ascendieron a 43,3 millones en 2025, y el objetivo de una Tasa Bruta de Matriculación del 50% para 2035 podría agregar 25 millones de estudiantes más. El mercado de alojamiento estudiantil en India enfrenta, por tanto, una demanda de referencia estructuralmente más elevada. Los desembolsos federales por valor de USD 603,35 millones (INR 50.077,95 crore) en el presupuesto 2025-26 financian nuevas plazas en los Institutos Indios de Tecnología (IIT) y facultades de medicina, generando presión a corto plazo sobre la oferta de vivienda circundante. Los clústeres de nivel I y los emergentes de nivel II concentran la mayor parte del incremento de matrícula, dado que el 70% de las instituciones más destacadas se ubican allí, intensificando la competencia por camas de calidad. El dividendo demográfico de India, con 600 millones de ciudadanos menores de 25 años, garantiza la persistencia de la demanda, mientras que las crecientes aspiraciones rurales amplían el grupo de estudiantes migrantes más allá de las metrópolis tradicionales. En conjunto, estos factores consolidan una trayectoria de volumen plurianual para el mercado de alojamiento estudiantil en India[1]Ministerio de Educación, "Encuesta de toda India sobre educación superior 2024-25," Ministerio de Educación, education.gov.in.
Expansión de campus de educación superior
Las asignaciones presupuestarias ascendieron a USD 68,52 millones para los Institutos Nacionales de Tecnología (NIT) y a USD 201,10 millones para las Universidades Centrales en 2025, acelerando los proyectos de nueva construcción y rehabilitación. El Instituto Indio de Tecnología de Madrás (IIT Madras) por sí solo puso en funcionamiento una residencia de 1.200 camas a un costo de USD 17,68 millones, con certificación GRIHA de 4 estrellas. Estas incorporaciones de dormitorios a gran escala estimulan el alojamiento privado adyacente, dado que las plazas en campus rara vez resultan suficientes. Las universidades privadas siguen el mismo camino; REVA University, por ejemplo, ofrece actualmente espacio para más de 3.000 residentes en bloques segregados por género. El desarrollo de campus se irradia hacia las ciudades de nivel II y III, donde el suelo es más económico y la conectividad mejora, ampliando la huella geográfica del mercado de alojamiento estudiantil en India. Los nuevos centros de formación de habilidades e institutos de inteligencia artificial asignados con USD 6,02 millones cada uno intensifican las necesidades de alojamiento para cohortes modulares y de estancia corta[2]Nirmala Sitharaman, "Discurso de Presupuesto 2025-26," Ministerio de Finanzas, indiabudget.gov.in.
Cambio de los padres hacia el PBSA gestionado
Los hogares con doble ingreso y las elevadas expectativas de seguridad llevan a los padres a preferir residencias de marca gestionadas profesionalmente frente a los alojamientos informales de tipo huésped de pago. Los operadores gestionados responden con vigilancia las 24 horas del día los 7 días de la semana, acceso biométrico, planes de alimentación y salas académicas, generando confianza a través de plataformas digitales transparentes que muestran reseñas y certificados de cumplimiento. El mercado de alojamiento estudiantil en India registra una captación premium especialmente elevada entre las estudiantes cuyos familiares valoran las instalaciones seguras y con acceso controlado. Operadores como Stanza Living y Your-Space reportan tasas de ocupación superiores al 93% en 2025 en las grandes metrópolis, demostrando la disposición a pagar una prima tarifaria del 15-20% por servicios estandarizados. A medida que proliferan los hogares nucleares y persisten las tendencias migratorias, se espera que la propuesta de PBSA gestionado se consolide, reforzando un crecimiento por encima de la tendencia en el mercado de alojamiento estudiantil en India.
Impulso gubernamental mediante la Ley Modelo de Arrendamiento 2021
La implementación de la Ley Modelo de Arrendamiento armoniza los contratos de alquiler y limita los depósitos de garantía, reduciendo los litigios y facilitando la entrada institucional. Los tribunales de arrendamiento agilizan los procesos de desalojo y recuperación, mitigando la incertidumbre jurídica que anteriormente disuadía a los grandes inversores. Los estados de adopción temprana como Maharashtra y Karnataka han publicado borradores de normas, impulsando las inversiones en cartera procedentes de fondos de capital privado especializados en vivienda de alquiler. Para los operadores activos en múltiples ciudades, la uniformidad jurídica reduce los gastos de cumplimiento normativo y acelera la incorporación de propiedades. A corto plazo, se prevé que esta modernización regulatoria contribuya con 0,7 puntos porcentuales adicionales a la CAGR del mercado de alojamiento estudiantil en India[3]Oficina de Información de Prensa, "Estado de implementación de la Ley Modelo de Arrendamiento 2021," Oficina de Información de Prensa, pib.gov.in.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Elevado gasto de capital y largos ciclos de recuperación de la inversión | -1.1% | Nacional, particularmente agudo en ciudades de nivel I | Largo plazo (≥ 4 años) |
| Obstáculos en zonificación y aprobación de desarrollo | -0.8% | Centros urbanos con marcos regulatorios complejos | Mediano plazo (2-4 años) |
| Sesgo cultural contra la migración femenina | -0.6% | Regiones rurales y semiurbanas, particularmente en el norte y centro de India | Mediano plazo (2-4 años) |
| Aprendizaje híbrido y a distancia que reduce la demanda | -0.4% | Nacional, concentrado en educación tecnológica y de gestión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital y largos ciclos de recuperación de la inversión
Los precios del suelo en los distritos céntricos de nivel I absorben hasta la mitad del presupuesto de un proyecto de PBSA, y los costos de construcción promedian entre INR 2.500 y 4.000 por pie cuadrado (USD 28,39 - 45,42) para calidad de escala media, lo que prolonga el horizonte de equilibrio financiero a 7-10 años. La financiación mediante deuda es escasa, dado que la mayoría de los prestamistas considera el sector como inmobiliario comercial convencional, aplicando primas de riesgo más elevadas. La industria de alojamiento estudiantil en India se inclina, por tanto, hacia empresas conjuntas con propietarios de terrenos, acuerdos de gestión con bajo requerimiento de activos y, recientemente, estructuras piloto de Fondos de Inversión en Bienes Raíces (REIT) orientadas a reciclar el capital. Estas estrategias de mitigación compensan parcialmente, pero no eliminan, la intensidad financiera que restringe el mercado de alojamiento estudiantil en India a largo plazo.
Obstáculos en zonificación y aprobación de desarrollo
La autorización multiorganismo, que involucra a entidades municipales, cuerpos de bomberos y organismos reguladores ambientales, típicamente infla los plazos de los proyectos entre 18 y 24 meses en las principales ciudades. Los límites del Índice de Espacio en Planta reducen aún más la viabilidad de los proyectos en parcelas con restricciones de superficie. La gobernanza fragmentada en metrópolis como Delhi y Bombay obliga a los promotores a navegar por jurisdicciones superpuestas, elevando los costos indirectos y la incertidumbre. El mercado de alojamiento estudiantil en India experimenta así retrasos en la oferta, particularmente en los alrededores de los campus de primer nivel, donde la demanda es inelástica. Si bien las propuestas de ventanilla única de autorización figuran en la agenda de políticas, su implementación sigue siendo desigual, lo que mantiene este freno durante el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de habitación: los estudios impulsan el crecimiento del segmento premium
Las habitaciones compartidas mantuvieron el 55,12% de la cuota del mercado de alojamiento estudiantil en India en 2025, lo que subraya la sensibilidad al precio entre la amplia cohorte estudiantil de clase media. Los alquileres mensuales típicos de entre INR 8.000 y 15.000 (USD 96-181) en los corredores de nivel II posicionan las configuraciones compartidas como la opción más económica. En este segmento mayoritario, la convivencia comunitaria fomenta redes entre pares y divide los costos de suministros, alineándose bien con los estilos de vida de los estudiantes de pregrado. El segmento también registra una creciente incorporación tecnológica, como las solicitudes de mantenimiento mediante aplicaciones móviles, lo que ilustra cómo la comodidad digital puede coexistir con los modelos de bajo presupuesto.
Los estudios, por el contrario, registran la CAGR más rápida del 8,96%, a medida que los ingresos disponibles más elevados y las preferencias de privacidad se consolidan entre las familias urbanas pudientes. Los padres orientados a la seguridad que apoyan a sus hijas que estudian en metrópolis lejanas se inclinan por este formato a pesar de su prima de alquiler del 20-30%. Las prestaciones ahora incluyen cerraduras inteligentes habilitadas por el Internet de las cosas (IoT), iluminación controlada por voz y Wi-Fi de alta velocidad incluido, lo que incrementa el valor percibido frente al inventario convencional de huéspedes de pago. La torre H1 de 47 pisos en Hyderabad, prevista para 2026, representa el extremo aspiracional con plantas exclusivas para mujeres y espacios de trabajo desde casa. A medida que se multiplican las ofertas de lujo, el subsegmento de estudios está preparado para captar una porción mayor del mercado de alojamiento estudiantil en India durante el horizonte de pronóstico.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de institución: la educación alternativa acelera su crecimiento
Las universidades tradicionales controlaron el 66,12% del tamaño del mercado de alojamiento estudiantil en India en 2025, gracias a un ecosistema de 1.113 instituciones y más de 42.000 colegios distribuidos por todo el país. La mayoría de las ciudades universitarias operan micro-mercados de alquiler consolidados de residencias, huéspedes de pago y apartamentos privados. Las universidades públicas subvencionadas atraen a estudiantes socialmente diversos, reforzando la demanda de referencia independientemente de los ciclos macroeconómicos. Para cubrir los déficits en campus, los operadores privados concentran propiedades a distancia a pie, aprovechando los calendarios de admisión previsibles y los ciclos de ocupación vinculados al semestre.
Los proveedores alternativos de educación, los centros de preparación de exámenes, los campamentos intensivos de formación tecnológica en línea y los programas de certificación están, no obstante, escalando más rápido, con una CAGR del 7,8%. El centro de preparación para exámenes de Kota mantiene una ocupación durante todo el año, mientras que los microcursos orientados a la tecnología de Bengaluru crean grupos continuos que requieren estancias de tres a seis meses. Los clústeres de formación de habilidades financiados por el gobierno y los centros de excelencia en inteligencia artificial añaden flujos de demanda modular fuera del calendario académico tradicional. Estos patrones diversifican la combinación de ingresos y extienden la utilización en temporada alta para los operadores suficientemente ágiles para adaptar la duración de los arrendamientos. En consecuencia, el mercado de alojamiento estudiantil en India se está ampliando más allá de los modelos centrados en titulaciones hacia soluciones de alojamiento flexibles e independientes del programa académico.
Por origen del estudiante: el segmento internacional muestra potencial
Los migrantes nacionales aún ocupan el 81,92% de las camas en 2025, reflejo de la consolidada movilidad educativa interestatal y del robusto apoyo mediante becas de INR 2.160 crore (USD 26,04 millones) para 2025. La mejora de las conexiones ferroviarias y de carretera acorta los tiempos de desplazamiento, haciendo que la reubicación hacia los centros académicos sea más viable para los estudiantes rurales. Los operadores aprovechan el marketing en lenguas vernáculas y los planes de alimentación culturalmente específicos para profundizar el compromiso con este segmento de alto volumen.
Los estudiantes internacionales, que crecen a una CAGR del 10,05%, reflejan la consolidación de India como un destino de estudio regional asequible, pese a los flujos de salida de 1,33 millones de estudiantes indios. Las plazas en medicina e ingeniería atraen a solicitantes de Asia meridional y África, que valoran la instrucción en inglés y la acreditación de estándar global. La campaña federal «Estudia en India» ofrece concesiones en tasas, mientras que los próximos campus de universidades extranjeras en suelo indio están llamados a internacionalizar la composición del talento. La entrada de Vita Student, de origen británico, en 2024 señala la confianza en la demanda de PBSA de estilo global premium. Aunque parte de una base menor, la cohorte de estudiantes extranjeros podría incrementar significativamente la ocupación y elevar el ingreso por habitación disponible (RevPAR) en el mercado de alojamiento estudiantil en India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Las metrópolis de nivel I aportaron el 54,93% de los ingresos del mercado de alojamiento estudiantil en India en 2025, encabezadas por Delhi, Bombay, Bengaluru e Hyderabad, donde se concentran los Institutos Indios de Tecnología (IIT), los Institutos Indios de Gestión (IIM) y las grandes universidades privadas. Las maduras redes de transporte y las perspectivas de empleo crean un doble atractivo: los estudiantes se matriculan localmente y con frecuencia permanecen para realizar prácticas. Los propietarios de activos en estos corredores pueden cobrar una prima de alquiler del 25-30% respecto a las ciudades de nivel II, mejorando los perfiles de rentabilidad. Sin embargo, el alza de los precios del suelo y las capas regulatorias limitan la nueva oferta, intensificando la competencia por parcelas bien ubicadas.
Las ciudades de nivel II, Pune, Jaipur, Ahmedabad, Chandigarh, Lucknow e Indore, están previstas para crecer a una CAGR del 8,95%, superando los promedios nacionales. Los acelerados proyectos de autopistas y las subvenciones de ciudades inteligentes elevan las puntuaciones de habitabilidad, animando a las universidades privadas a establecer campus satélite. Los mercados inmobiliarios de estas ciudades registraron una apreciación de precios de hasta el 65% en 2024, aunque siguen siendo atractivos en comparación con el nivel I, lo que permite emprender proyectos de PBSA en nueva construcción de manera rentable. Los operadores adoptan la construcción modular para reducir los plazos de ejecución, alineando la entrega con los rápidos incrementos de matrícula.
Las ciudades de nivel III, como Mysuru, Kota, Dehradun y Manipal, se especializan en educación de nicho, preparación de exámenes, medicina o ingeniería, y exhiben una estacionalidad característica. Los menores costos del suelo y las administraciones locales favorables facilitan la expansión de campus, pero la demanda es muy localizada. Los promotores mitigan la volatilidad agrupando múltiples activos en ciudades pequeñas en carteras regionales, logrando sinergias operativas. Aunque individualmente modestos, el potencial agregado del nivel III aporta una capa de diversificación estabilizadora al mercado de alojamiento estudiantil en India.
Panorama regulatorio
El sector del alojamiento estudiantil en India opera bajo una combinación de normas inmobiliarias, fiscales y de seguridad. Las prácticas de desarrollo inmobiliario y venta para proyectos de nueva construcción se rigen por la Real Estate (Regulation and Development) Act, 2016 (RERA), mientras que reformas del mercado de alquiler como la Model Tenancy Act, 2021 influyen en la forma en que los operadores estructuran los términos de arrendamiento y la resolución de disputas en los distintos estados. Un cambio clave relacionado con los precios entró en vigor el 15 de julio de 2024, cuando una exención del GST (Entrada 12AA) pasó a aplicarse a los servicios de hostales y alojamiento estudiantil con precios iguales o inferiores a INR 20.000 por persona al mes para una estancia continua de al menos 90 días. Esto puede afectar el posicionamiento de productos entre habitaciones compartidas económicas y formatos premium.
El cumplimiento operativo también se ve determinado por las normas de protección estudiantil y las normativas de construcción. La National Commission for Protection of Child Rights (NCPCR) ha emitido directrices para hostales que albergan a estudiantes de entre 6 y 18 años, incluyendo supervisión y segregación adecuada a la edad, lo que impulsa a los proveedores organizados a fortalecer los procesos de protección cuando atienden a menores. Por separado, las normas de construcción de hostales referenciadas para 2025 introducen parámetros de diseño de instalaciones, como un área mínima de habitación de 8 metros cuadrados por estudiante y la reserva del 15% del área de piso permitida para instalaciones públicas (por ejemplo, comedores y áreas comunes). Estos requisitos influyen en la viabilidad, el capex y la planificación de amenidades para activos construidos con fines específicos.
Análisis de la cadena de valor
La cadena de valor del alojamiento estudiantil en India abarca desde la búsqueda de terrenos y la creación de activos (agregación de tierras, diseño, construcción y acabados) hasta el control de activos (propiedad, arrendamiento o asociación con instituciones) y, posteriormente, las operaciones continuas (arrendamiento, servicios a residentes, gestión de instalaciones y renovaciones). Los operadores suelen ingresar utilizando varios modelos, incluidos el de construir para operar (incluido el desarrollo vinculado al campus tipo APP), el arrendamiento a largo plazo de activos residenciales existentes convertidos para uso estudiantil, y los acuerdos de servicios de gestión, donde los propietarios conservan el activo y las marcas ofrecen operaciones estandarizadas y gestión de ocupación.
Aguas abajo, los modelos liderados por plataformas están ganando terreno. Las plataformas de agregación y de vivienda gestionada conectan la oferta fragmentada de pequeños propietarios de hostales y PG con la demanda estudiantil mediante descubrimiento centralizado, fijación de precios, contratación y estándares de servicio, mientras que los grandes operadores gestionan clústeres urbanos para optimizar personal, adquisiciones y mantenimiento. Las operaciones habilitadas por tecnología, como el control de acceso inteligente, el seguimiento de incidencias mediante aplicaciones, el mantenimiento predictivo y el compromiso digital con los residentes, se han convertido en capas centrales de valor añadido junto con elementos esenciales como los servicios de alimentación, seguridad y limpieza, lo que ayuda a los proveedores organizados a diferenciarse de la oferta informal de PG y a mejorar la utilización entre cohortes académicas y de estancia corta.
Panorama competitivo
El mercado de alojamiento estudiantil en India alberga una combinación de arrendadores tradicionales de huéspedes de pago, empresas emergentes de co-vivienda habilitadas por la tecnología y operadores institucionales de PBSA. Las seis marcas principales, Stanza Living, Your-Space, Good Host Spaces, Colive, Tribe Stays y Zolo, concentran conjuntamente algo menos del 30% de la capacidad contratada, lo que indica una fragmentación moderada. Los gestores de activos están pasando de los contratos de operación pura hacia participaciones parciales o totales en la propiedad para garantizar la estandarización del diseño y la coherencia de marca.
El impulso de fusiones y adquisiciones está aumentando; Good Host Spaces adquirió la rama estudiantil de Zolostays por USD 12,99 millones en 2024, subrayando la búsqueda de escala. Los flujos de capital privado se dirigen a activos de alta ocupación en los corredores de ingeniería de nivel I, mientras que los inversores estratégicos prefieren las plataformas multiciudad con pilas tecnológicas probadas. Los sistemas de tecnología inmobiliaria (PropTech) que cubren el mantenimiento predictivo, la fijación de precios basada en inteligencia artificial y las aplicaciones de compromiso con los residentes son ahora diferenciadores de referencia.
La sostenibilidad es el campo de batalla emergente. Los operadores obtienen certificaciones LEED o GRIHA para alinearse con los mandatos de Gobernanza Ambiental, Social y Corporativa (ESG) institucionales y atraer a los inquilinos de la Generación Z con conciencia ecológica. El proyecto de cartera india planificado por Vita Student, de origen británico, importa las mejores prácticas globales en instalaciones de bienestar, lo que podría elevar los estándares de servicio para los subsegmentos premium. En conjunto, la intensidad competitiva está escalando, aunque los operadores pioneros conservan una ventaja de localización en el mercado de alojamiento estudiantil en India.
Líderes de la industria de alojamiento estudiantil en India
Stanza Living
Zolo Stays
Your-Space
NestAway
Colive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible donde la demanda se concentra en torno a la expansión de la capacidad de educación superior, mientras que la oferta de camas gestionadas profesionalmente sigue siendo desigual entre niveles de ciudad y micromercados. Los polos educativos de Nivel II destacados en el mercado (por ejemplo, Indore, Coimbatore y Nagpur) ofrecen margen para formatos construidos con fines específicos y gestionados profesionalmente que estandarizan la seguridad, los niveles de servicio y la transparencia en los contratos de arrendamiento, especialmente donde los padres priorizan la vivienda segura. El umbral de exención del GST del 15 de julio de 2024 para los servicios de alojamiento estudiantil (hasta INR 20.000 por persona al mes con una estancia de al menos 90 días) también crea una banda de precios más clara para que los operadores diseñen ofertas conformes y compitan más directamente con las alternativas de PG no organizadas.
El desarrollo vinculado a instituciones y el reciclaje de activos crean carriles de oportunidad adicionales. El proyecto de 1.800 camas vinculado a APP de junio de 2026 con el IIT Madras (a través de Elevate Campuses) ilustra cómo las adiciones de capacidad adyacentes al campus pueden ejecutarse mediante participación privada, lo que puede servir como punto de referencia para otras instituciones donde los hostales dentro del campus van a la zaga del crecimiento de la matrícula. Los desarrolladores y operadores también pueden utilizar enfoques de construir para alquilar con el fin de convertir el inventario residencial no vendido o subutilizado adecuado en vivienda estudiantil organizada mediante contratos de arrendamiento y gestión, alineándose con una dirección de expansión con activos ligeros mientras siguen apoyando la diferenciación de servicios de marca (por ejemplo, mantenimiento habilitado por tecnología y gestión estandarizada de instalaciones).
Desarrollos recientes del sector
- Julio de 2026: Curated Living Solutions (CLS) anunció un objetivo estratégico de alcanzar 50.000 camas en los próximos cinco años, ampliando su capacidad actual de 15.000 camas. El anuncio apunta a una expansión marcada en la huella de vivienda estudiantil gestionada y posiciona a CLS para buscar mayor apalancamiento en ocupación y precios. El movimiento acelera la consolidación y los planes de propiedad de activos a largo plazo orientados a una mayor ocupación e ingresos por cama.
- Junio de 2026: Elevate Campuses se asoció con el IIT Madras para desarrollar y operar un proyecto de vivienda estudiantil de 1.800 camas en un sitio de campus de 3,5 acres con una inversión de ₹400 crore bajo un modelo de APP, con finalización prevista para 2028. La colaboración amplía la escala de la vivienda en campus en un corredor educativo de primer nivel y respalda un marco para la prestación estandarizada en un campus de gran tamaño. Colaboración público-privada para acelerar la capacidad de vivienda en campus y la estandarización en el campus del IIT Madras.
- Junio de 2026: Union Living añadió más de 2.000 camas mediante el lanzamiento de nuevas propiedades en Mumbai, Pune y Ahmedabad, con el objetivo de alcanzar un ARR de ₹100 crore para el ejercicio 2026-27. La expansión fortalece la presencia de la empresa en los principales corredores metropolitanos y mejora la diversificación modal dentro de su cartera. Fortalece la plataforma multiciudad con mayor potencial de ingresos recurrentes y ventajas de escala.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el alojamiento de pago utilizado por estudiantes en India, incluidos los hostales dentro del campus y las opciones fuera del campus, como los PG y las residencias gestionadas profesionalmente, medido como los ingresos anuales generados por alquileres y servicios agrupados.
Exclusiones del alcance: las estancias en casas de familia, las estancias no remuneradas con parientes y los ingresos derivados exclusivamente de corretaje o venta de propiedades quedan excluidos, salvo que formen parte de ingresos recurrentes por alojamiento.
Visión general de la segmentación
- Por tipo de habitación
- Lugar completo/estudio
- Habitación privada
- Habitación compartida
- Por tipo de institución
- Universidades
- Otros (institutos de preparación de exámenes, plataformas de formación tecnológica en línea, centros de preparación para pruebas, etc.)
- Por estudiante
- Nacional
- Internacional
- Por geografía
- Ciudades de nivel I (Delhi, Bombay, Bengaluru, Hyderabad, Chennai y Calcuta)
- Ciudades de nivel II (Pune, Ahmedabad, Jaipur, Chandigarh, Lucknow, Indore, Coimbatore, Kochi, Surat, Nagpur, Bhubaneswar y Visakhapatnam)
- Ciudades de nivel III y campus universitarios (Mysuru, Madurai, Patna, Raipur, Dehradun, Guwahati, Jodhpur, Kanpur, Varanasi, Mangalore, Udaipur, Trichy, Ranchi, Kota, Manipal, Pilani, Aligarh y Amritsar)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece hechos de referencia sobre las necesidades de camas para estudiantes, dónde estudian los estudiantes y con qué rapidez se desplaza el grupo de demanda entre las ciudades de India. Utilizamos series públicas de educación y demografía, como las publicaciones del Ministry of Education (AISHE), las actualizaciones de la UGC y los paneles de educación superior a nivel estatal, y luego extrajimos indicadores urbanos y de vivienda a nivel ciudad de las publicaciones del MoHUA y de resúmenes de migración vinculados al censo cuando estaban disponibles.
Para vincular la demanda con el valor del alojamiento de pago, revisamos referencias sin muro de pago, como series macroeconómicas del RBI sobre inflación y contexto de tasas de interés, notas de política del GST y estatales que afectan a los servicios de vivienda, así como publicaciones de asociaciones y del sector sobre vivienda estudiantil y vivienda gestionada. También utilizamos informes corporativos, presentaciones a inversores y prensa de reputación para verificar rangos de alquiler, patrones de ocupación y cronogramas de expansión. Para una inteligencia financiera más profunda, se utilizaron suscripciones de pago seleccionadas, y aplicamos búsquedas de patentes cuando fue pertinente, así como verificaciones de importación-exportación a nivel de envío para mobiliario y equipos de dormitorio como proxy. Esta lista es solo ilustrativa, y se utilizaron muchas otras referencias públicas e internas para la recopilación de datos, la verificación cruzada y la aclaración durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para convertir las señales generales de demanda y brecha de camas en supuestos sobre precios, ocupación, estacionalidad y tasas de adopción de servicios en los principales polos educativos. Hablamos con operadores, administradores de universidades y hostales, gestores de propiedades y corredores locales en mercados de Nivel I y Nivel II para separar lo que se monetiza mediante acuerdos pagados de lo que sigue siendo informal.
Estas conversaciones también ayudaron a confirmar cronogramas realistas de puesta en marcha del inventario para la nueva oferta, las estructuras contractuales típicas y cómo se ajusta el alquiler a lo largo de los ciclos académicos, lo que luego triangulamos con los insumos de la investigación documental antes de finalizar el modelo de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que la matrícula de educación superior y las proporciones de estudiantes fuera de su lugar de origen se traducen en un grupo de camas direccionable, ajustado luego mediante señales de capacidad de hostales y concentración de demanda a nivel ciudad. Para convertir las camas en valor, aplicamos rangos de alquiler mensual combinados y paquetes de servicios típicos (alimentación, lavandería, seguridad y servicios públicos), y luego los escalamos según la ocupación observada durante los meses pico y de baja demanda.
Para mantener el modelo alineado con las realidades sobre el terreno, realizamos verificaciones selectivas de abajo hacia arriba utilizando conteos de camas de operadores, adiciones de capacidad de clústeres urbanos y muestras de tarifas de alquiler. Luego ajustamos los totales cuando el ingreso por cama implícito parecía inconsistente con lo indicado en las entrevistas. Los insumos clave utilizados en el modelo incluyeron los niveles de matrícula en educación superior, la migración hacia los principales clústeres de campus, el crecimiento del stock de camas de hostales, los patrones de ocupación y rotación a lo largo del año académico, y el comportamiento de escalamiento del alquiler por nivel de ciudad.
Para la previsión, se aplicó un análisis de escenarios en torno a tres palancas que las partes interesadas destacaron repetidamente: el ritmo de entrega de nueva oferta, el escalamiento de alquileres en micromercados de alta demanda y los cambios en la movilidad estudiantil entre ciudades de Nivel I y Nivel II. Donde la visibilidad de abajo hacia arriba era débil para el inventario más pequeño de PG, utilizamos rangos calibrados de penetración y precios obtenidos del trabajo de campo, y luego aplicamos límites conservadores para que la oferta informal no se sobreestimara.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente frente a señales independientes, como los indicadores de migración estudiantil, las adiciones de capacidad de hostales reportadas y si los niveles de alquiler implícitos se alineaban con los rangos observados por ciudad. Los valores atípicos, como un ingreso por cama inusualmente alto o saltos abruptos entre ciudades, se revisaron y se rastrearon hasta el supuesto específico antes de la aprobación final. Se realizaron llamadas de seguimiento cuando la varianza no podía explicarse por la estacionalidad o un evento puntual.
Seguimos un proceso de revisión de varios pasos en el que el modelo, los supuestos y los cálculos fueron verificados nuevamente por otro analista. Después de eso, las conclusiones narrativas se alinearon con las cifras finales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren cambios materiales, como cambios de política, grandes adiciones de campus o shocks visibles en los alquileres, seguidos de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de alojamiento estudiantil en India según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas sobre el alojamiento estudiantil en India a menudo difieren porque los autores pueden contabilizar diferentes tipos de vivienda, utilizar distintos marcos temporales (año calendario frente a año académico), o mezclar el lenguaje de oportunidad de ingresos con los ingresos de mercado medidos.
La dispersión también proviene de cómo se trata la oferta informal de PG, cómo se fijan los precios de los servicios agrupados, y de si la ocupación se promedia a lo largo de todo el año o solo durante los principales meses académicos. Cuando el alcance se limita únicamente a camas gestionadas profesionalmente, los totales pueden parecer menores, mientras que una inclusión más amplia de todas las estancias estudiantiles pagadas puede aumentar el valor, especialmente en los grandes clústeres metropolitanos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 563,83 mil millones de USD (2025) | |
| Publicación Sectorial A | 4,00 mil millones de USD (2028) | Se presenta como una oportunidad de ingresos vinculada al alojamiento estudiantil gestionado profesionalmente y al debate sobre la brecha de camas, lo que puede excluir un gran inventario informal de PG y a menudo utiliza una temporización de año académico en lugar de ingresos realizados a lo largo de todo el año. |
| Organismo Sectorial B | 0,78 mil millones de USD (2030) | Proyección de nivel superior que parece generalizar la vivienda estudiantil utilizando tasas de crecimiento amplias, con divulgación limitada sobre la cobertura de servicios agrupados, la normalización de la ocupación entre meses y la división entre estancias pagadas dentro y fuera del campus. |
La tabla muestra que las diferencias se deben principalmente a lo que se contabiliza como alojamiento estudiantil y a cómo se traducen los ingresos a partir de las camas y los alquileres a lo largo del año, y esta brecha persiste una vez que la oferta informal y formal se valora con ocupación y paquetes de servicios utilizando el enfoque de Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de alojamiento estudiantil en India en 2026?
Está valorado en USD 601,29 mil millones y se proyecta que alcanzará USD 828,93 mil millones en 2031.
¿Qué CAGR se pronostica para el alojamiento estudiantil organizado hasta 2031?
Se espera que el mercado de alojamiento estudiantil en India en su conjunto crezca a una CAGR del 6,64% durante 2026-2031.
¿Qué nivel de ciudad está expandiéndose más rápido en nuevas camas?
Los corredores de nivel II como Pune, Jaipur y Lucknow registran una CAGR del 8,95%, superando a las metrópolis de nivel I.
¿Qué formato de habitación está ganando terreno entre los compradores del segmento premium?
Las unidades de estudio y lugar completo son el subsegmento de más rápido crecimiento con una CAGR del 8,96% debido al aumento de los ingresos disponibles.
Última actualización de la página el:


