
Tamaño y cuota del mercado de bienes raíces de oficinas en India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
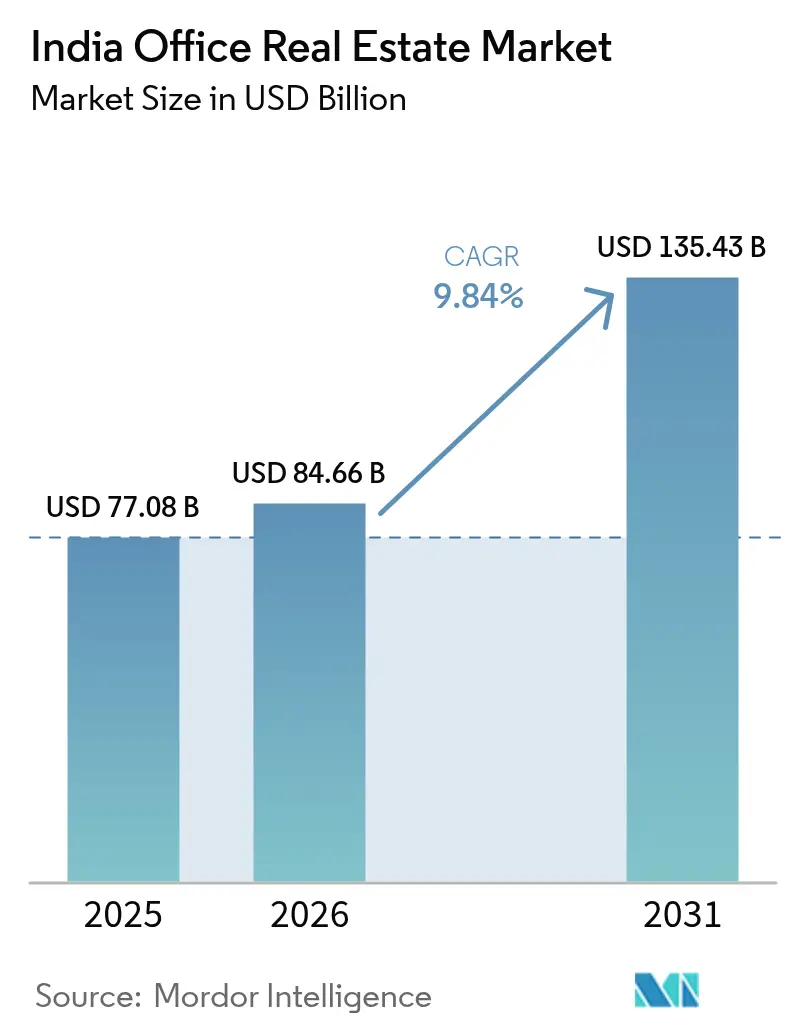
| Tamaño del mercado en el año base (2025) | 77.08 Mil millones de dólares |
| Tamaño del Mercado (2026) | 84.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 135.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.84 % |
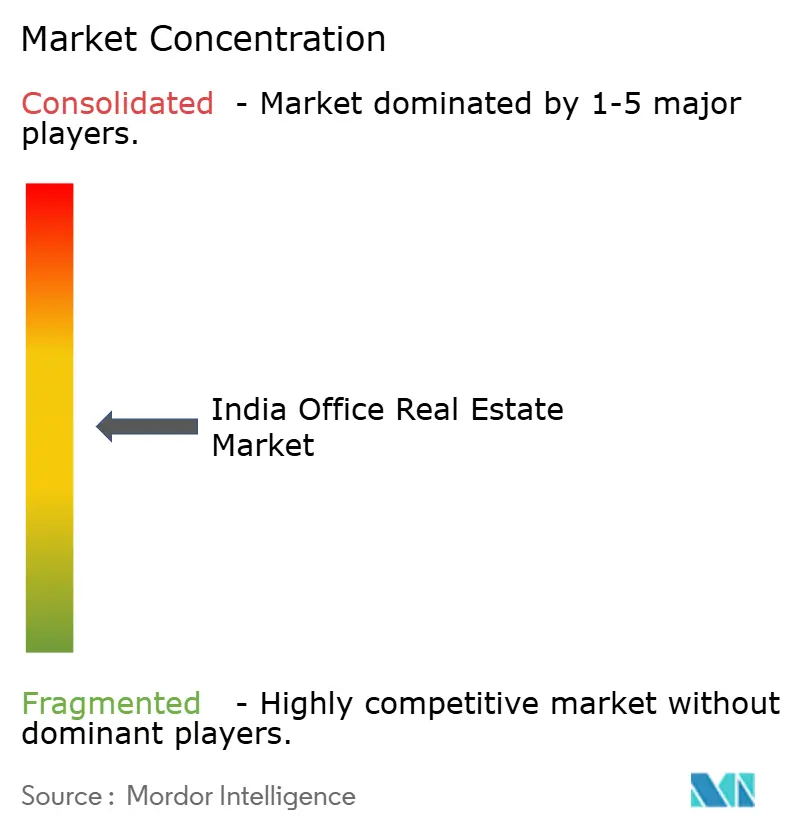
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de bienes raíces de oficinas en India por Mordor Intelligence
El tamaño del mercado de bienes raíces de oficinas en India en 2026 se estima en USD 84.660 millones, con un crecimiento desde el valor de 2025 de USD 77.080 millones y proyecciones para 2031 que muestran USD 135.430 millones, creciendo a una CAGR del 9,84% entre 2026 y 2031. La sólida demanda de los Centros de Capacidad Global (GCC), un aumento de la inversión institucional hasta USD 8.900 millones en 2024, y programas de apoyo como la Misión de Ciudades Inteligentes refuerzan en conjunto un ecosistema que recompensa el desarrollo de Grado A y los formatos de arrendamiento flexibles. Las corporaciones multinacionales continúan siendo el motor del crecimiento al optar por edificios certificados en sostenibilidad y habilitados tecnológicamente, alineados con los objetivos de descarbonización. El programa nacional de corredores del gobierno y las ampliaciones del metro están mejorando la conectividad entre ciudades, mientras que la rápida expansión de las plataformas PropTech está agilizando la gestión de arrendamientos y activos.
Conclusiones clave del informe
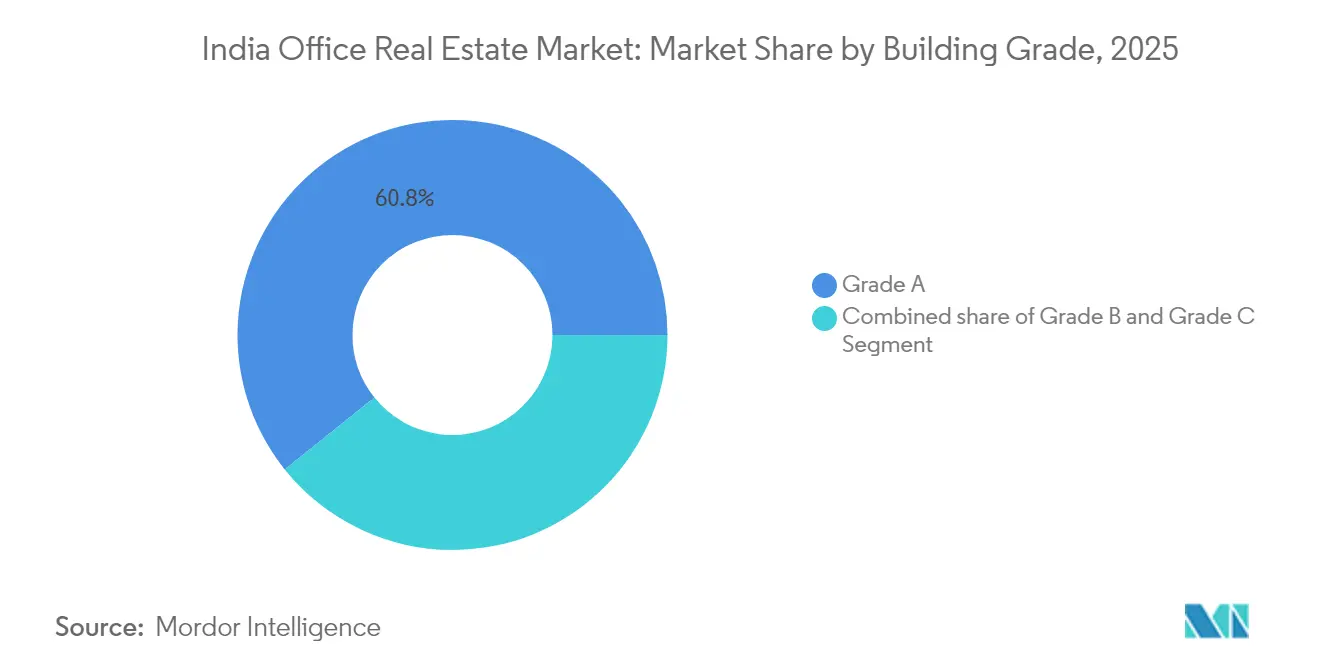
- Por grado de edificio, el stock de Grado A concentró el 60,75% de la cuota del mercado de bienes raíces de oficinas en India en 2025 y se prevé que registre una CAGR del 10,63% hasta 2031.
- Por tipo de transacción, los modelos de alquiler representaron el 82,10% del tamaño del mercado de bienes raíces de oficinas en India en 2025 y se proyecta que se expandan a una CAGR del 10,79% entre 2026 y 2031.
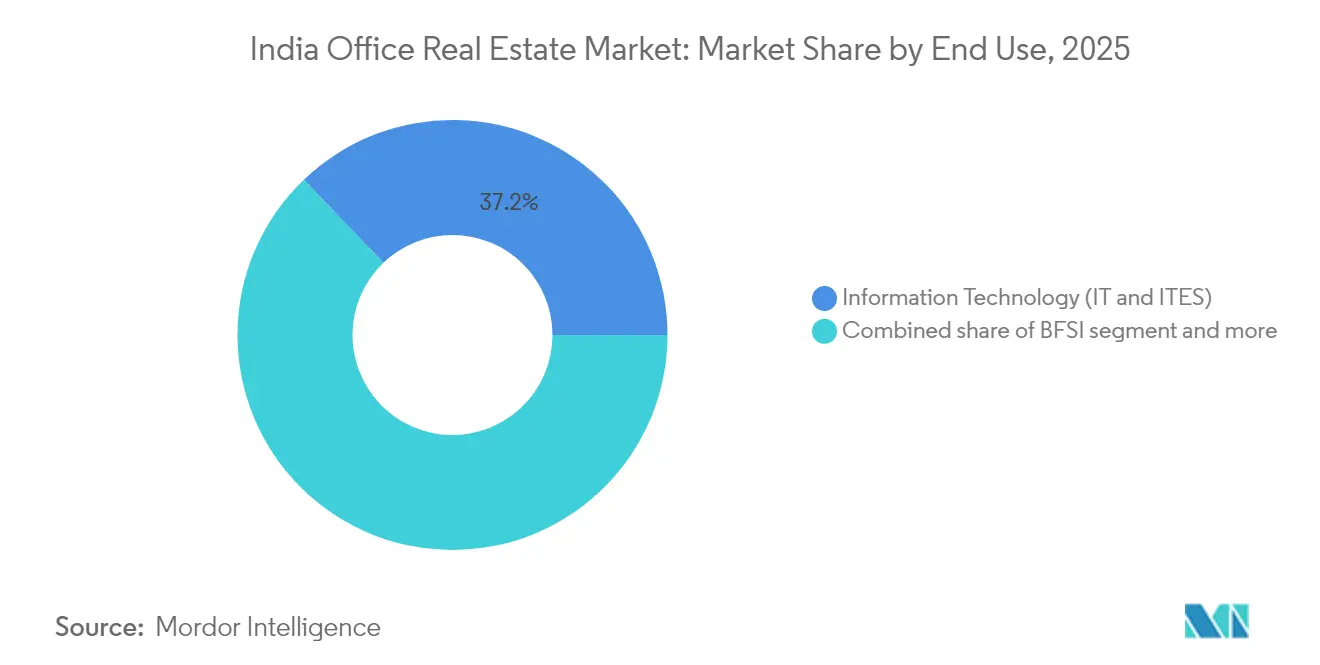
- Por uso final, TI/ITeS representó el 37,15% de la demanda de 2025, mientras que el grupo de Otros Servicios avanza a una CAGR del 11,01% hasta 2031.
- Por ciudad, Bengaluru lideró con el 22,55% de la absorción en 2025; Hyderabad es el mercado de mayor crecimiento, con una CAGR proyectada del 11,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de bienes raíces de oficinas en India
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de TI/ITeS, BFSI y GCC | +2.8% | Bengaluru, Hyderabad, Mumbai, Chennai | Mediano plazo (2-4 años) |
| Demanda multinacional respaldada por el talento y la ventaja de costos | +2.1% | Principales metrópolis y centros emergentes de nivel 2 | Mediano plazo (2-4 años) |
| Crecimiento del stock de Grado A en las principales metrópolis | +1.9% | Núcleos de nivel 1, desbordamiento hacia NCR y el sur | Largo plazo (≥ 4 años) |
| Transición hacia oficinas certificadas en sostenibilidad y habilitadas tecnológicamente | +1.4% | Adopción temprana en Mumbai, Bengaluru y NCR | Largo plazo (≥ 4 años) |
| Ciudades Inteligentes e infraestructura de corredores | +1.2% | Ciudades inteligentes designadas y corredores industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del stock de oficinas de Grado A en Bengaluru, Hyderabad y Gurugram
Los arrendadores institucionales impulsaron un incremento interanual del 33% en nuevas terminaciones en Bengaluru durante el tercer trimestre de 2024, incluso cuando las entregas en Hyderabad cayeron un 25% en medio de una cautelosa recalibración. Delhi-NCR registró un repunte del 360% en la oferta vinculado a las mejoras en autopistas, acelerando el atractivo de Gurugram para los arrendatarios globales. El espacio de Grado A agrupa cada vez más zonas de bienestar, sistemas de energía renovable y control de acceso inteligente, características que generan primas de alquiler suficientes para compensar los costos de construcción de USD 33,5 por pie cuadrado. El largo ciclo de la cartera de suministros integrado en estas metrópolis debería mantener la vacancia ajustada en los corredores prime, aunque intensificará la competencia por parcelas de suelo entre los promotores.
Fuerte demanda de multinacionales respaldada por la ventaja de costos y el talento
El campus Ananta de Google, con 1,6 millones de pies cuadrados en Bengaluru, demuestra cómo las empresas extranjeras tratan ahora a India como una base estratégica de I+D en lugar de un nodo de servicios de back office. El arrendamiento de 800.000 pies cuadrados de Embassy REIT al Commonwealth Bank, junto con una opción de expansión de 600.000 pies cuadrados, subraya la confianza sostenida en las perspectivas de crecimiento local. Las empresas multinacionales buscan cada vez más talento especializado en IA, ciberseguridad y blockchain, impulsando activos diseñados específicamente en Jaipur, Coimbatore y otras localidades de nivel 2. Los programas gubernamentales de mejora de competencias refuerzan la oferta de habilidades de nicho, reduciendo la brecha de capacidades con los países de la OCDE. La confluencia del talento y la economía de costos añade 2,1 puntos porcentuales a la curva de crecimiento a largo plazo.
Adopción creciente de oficinas certificadas en sostenibilidad y habilitadas tecnológicamente
India ocupó el tercer lugar mundial en certificación LEED en 2023, con más de 5.155 proyectos que abarcan 3.180 millones de pies cuadrados. One Lodha Place del Lodha Group, que funciona íntegramente con energía renovable, es una señal de que las credenciales ESG han pasado de ser un valor añadido a un requisito imprescindible para los arrendatarios ancla. El índice actualizado de Clasificación por Estrellas de la Oficina de Eficiencia Energética ahora cubre más de 250 edificios, aumentando la transparencia sobre el desempeño operativo. Las herramientas de análisis de ocupación, los sensores IoT y el mantenimiento predictivo aparecen cada vez más en las solicitudes de propuesta de arrendamiento, agudizando la oportunidad direccionable de PropTech hacia USD 1 billón para 2030. Estos factores contribuyen aproximadamente 1,4 puntos porcentuales a la CAGR agregada[1]Siddheshwar Prasad, "Estándares de Desempeño Energético de Edificios 2024 para Edificios de Oficinas," Oficina de Eficiencia Energética, beeindia.gov.in.
Iniciativas gubernamentales que impulsan la demanda
La Misión de Ciudades Inteligentes completó más de 3.800 proyectos por valor de USD 17.100 millones en 2024, incorporando servicios urbanos que refuerzan los nodos de demanda de oficinas. Treinta y dos corredores de infraestructura troncal prometen flujos de carga y commuters más fluidos en 11 rutas nacionales, reduciendo los tiempos de desplazamiento entre centros industriales. La agilización de permisos a través del Sistema Nacional de Ventanilla Única y los incentivos especiales para clústeres de centros de datos han reducido el riesgo de ejecución para los promotores. Este andamiaje político eleva las perspectivas de demanda en un estimado de 1,2 puntos porcentuales sobre el horizonte de previsión[2]Hardeep Singh Puri, "Informe de estado de proyectos de la Misión de Ciudades Inteligentes 2024," Ministerio de Vivienda y Asuntos Urbanos, smartcities.gov.in.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Retrasos regulatorios y obstáculos en la adquisición de terrenos | -2.1% | Maharashtra, Telangana, toda India | Mediano plazo (2-4 años) |
| Desajuste entre oferta y demanda en determinados submercados | -1.8% | Hyderabad, sectores de Bengaluru y Pune | Corto plazo (≤ 2 años) |
| Costos crecientes de construcción y financiamiento | -1.6% | Núcleos de nivel 1 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retrasos regulatorios y desafíos en la adquisición de terrenos
Las disputas legales sobre pequeñas parcelas de terreno retrasaron la autopista Delhi-Dehradun, poniendo de relieve cómo los registros de titularidad fragmentados pueden paralizar proyectos a gran escala. El Metro 5 de Mumbai solo ha asegurado el 40% de las 27 hectáreas requeridas, lo que ilustra los obstáculos de adquisición que repercuten en los cronogramas de suministro de oficinas. La Ley de Registro Nacional 2025 pretende digitalizar los registros, pero la fricción de transición puede inicialmente ralentizar las aprobaciones. Los cambios repentinos en las directrices, como una revisión del 100-400% en los valores de referencia de Telangana, alteran la viabilidad económica a mitad de un proyecto. Estas capas de incertidumbre recortan aproximadamente 2,1 puntos porcentuales del crecimiento previsto.
Costos crecientes de construcción y financiamiento
El costo medio de construcción escaló un 39% en cuatro años hasta USD 33,5 por pie cuadrado, impulsado por un salto del 25% en los costos laborales solo en 2024. Los rendimientos ajustados al riesgo se han reducido a medida que las tasas de préstamo de referencia se mantienen por encima del 9%, lo que lleva a algunos promotores a posponer o eliminar gradualmente proyectos de gran envergadura. Las especificaciones premium, como las fachadas de triple acristalamiento y los sistemas HVAC inteligentes, amplían las diferencias de costo entre el stock de Grado A y el stock heredado, agravando los problemas de asequibilidad para los ocupantes más pequeños. Se espera que estas presiones resten 1,6 puntos porcentuales a la CAGR a corto plazo hasta que la inflación de costos se modere[3]Nikhil Sawhney, "Rastreador de inflación de costos de construcción 2024," Consejo de Desarrollo de la Industria de la Construcción, cidc.in.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por grado de edificio: las especificaciones premium impulsan el liderazgo del mercado
Los edificios de Grado A representaron el 60,75% de la cuota del mercado de bienes raíces de oficinas en India en 2025 y se espera que registren una CAGR del 10,63%, sustentando el tamaño del mercado de bienes raíces de oficinas en India para activos de alta especificación hasta 2031. Los inversores institucionales prefieren edificios que cumplan con las clasificaciones LEED Platino o BEE Star, ya que dichos activos atraen arrendamientos de larga duración y comprimen el riesgo de vacancia. El arrendamiento de 800.000 pies cuadrados de Embassy REIT al Commonwealth Bank y el campus Ananta de Google ejemplifican el apetito de los arrendatarios por campus integrados que incorporan energía renovable, sistemas avanzados de gestión de edificios y servicios de bienestar. Con el tiempo, la popularidad de estas características probablemente ampliará la brecha de alquiler entre los nuevos edificios de Grado A y los no certificados, incentivando las reconversiones de activos existentes en el stock más antiguo.
El mercado de bienes raíces de oficinas en India se beneficia de un ciclo virtuoso en el que los alquileres premium justifican mayores inversiones en desarrollo, lo que permite a los promotores incorporar sensores IoT, controles de acceso inteligentes y mantenimiento predictivo. Al mismo tiempo, los ocupantes más pequeños que no pueden absorber las primas de alquiler están migrando hacia centros de espacios de trabajo flexible gestionados, expandiendo el ecosistema de subarrendamiento. Si los costos laborales se estabilizan en 2026, la conversión de determinados inmuebles de Grado B en espacios cuasi-Grado A podría emerger como una estrategia paralela para satisfacer la demanda del segmento medio sin necesidad de nuevas adquisiciones de terrenos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de transacción: los modelos de alquiler dominan las estrategias corporativas
Los contratos de alquiler concentraron el 82,10% del tamaño del mercado de bienes raíces de oficinas en India en 2025 y se prevé que crezcan a una CAGR del 10,79% a medida que las empresas protegen la flexibilidad de capital en un contexto macroeconómico volátil. Los REIT desempeñan un papel catalizador, ofreciendo stock gestionado profesionalmente con una gobernanza transparente que favorecen los ocupantes institucionales. La ocupación en el mayor vehículo cotizado promedió el 95% en los activos de Bengaluru, Mumbai y Chennai en 2024, lo que subraya la escasa vacancia friccional en el espacio premium. Las disposiciones de arrendamiento flexible —períodos de bloqueo más cortos, opciones de expansión y cláusulas de incremento escalonado— son ahora estándar, acelerando la velocidad de cierre de operaciones.
Las transacciones de venta siguen siendo relevantes para los propietarios-ocupantes en sectores altamente regulados que valoran el control sobre las especificaciones del edificio y la seguridad de los datos. Sin embargo, los elevados precios del suelo y la prima de iliquidez asociada a la propiedad en pleno dominio limitan el segmento a requisitos de nicho. Las próximas cotizaciones de REIT por valor de USD 578 millones deberían ampliar el universo de rendimiento de alquiler estabilizado, reforzando aún más la orientación al alquiler del mercado de bienes raíces de oficinas en India.
Por uso final: el liderazgo del sector tecnológico enfrenta presiones de diversificación
TI/ITeS sigue siendo el ancla del 37,15% de la demanda de 2025 en el mercado de bienes raíces de oficinas en India, pero su cuota está siendo gradualmente diluida por arrendatarios de BFSI, consultoría y ciencias de la vida que requieren entornos preparados para el cumplimiento normativo. Se proyecta que el grupo de Otros Servicios avance a una CAGR del 11,01%, respaldado por GCC enfocados en IA, análisis y ciberseguridad. Los arrendatarios sofisticados buscan edificios con energía redundante, redes SCADA y resiliencia de datos de Nivel III o superior, estándares tradicionalmente asociados con operaciones críticas.
Los actores tecnológicos están migrando de complejos industriales reconvertidos a campus de construcción a medida que integran zonas de colaboración, materiales bajos en carbono y medidas de bienestar para los empleados. Mientras tanto, los arrendatarios de BFSI suelen priorizar la proximidad para la recuperación ante desastres y ratios de eficiencia de planta más elevados. Este cambio en la segmentación lleva a los promotores a adoptar diseños de núcleo de planta universal y retículas interiores modulares que permiten una reconfiguración rápida, preservando la relevancia del activo a lo largo de múltiples ciclos de arrendamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Bengaluru mantuvo una cuota del 22,55% del mercado de bienes raíces de oficinas en India en 2025, con los corredores premium de Outer Ring Road y Whitefield operando a plena capacidad. La ciudad registró un incremento interanual del 33% en nuevo stock durante el tercer trimestre de 2024, pero mantuvo la estabilidad de los alquileres, lo que ilustra una sólida absorción por parte de los arrendatarios. Las brechas de infraestructura, como la congestión de tráfico, están impulsando programas municipales para ampliar las vías arteriales y acelerar la finalización de la Fase II del Metro. La alta adopción de LEED y la adquisición de energía renovable subrayan la orientación ESG de la ciudad, un criterio de selección cada vez más crítico para las multinacionales.
Hyderabad está preparada para registrar la CAGR más alta del 11,41%, impulsada por una política estatal proactiva, un ecosistema HITEC maduro y alquileres más bajos en comparación con Bengaluru. La expansión de Infosys por USD 90 millones en Pocharam y la continua ampliación de operaciones de back office de Amazon dan fe de la confianza de los ocupantes. Sin embargo, la vacancia podría alcanzar el 24% en 2025, a medida que un exceso de oferta se enfrenta a una absorción neta moderada, lo que probablemente desencadenará correcciones de alquiler moderadas concentradas en el inventario más antiguo. La decisión del estado de revaluar las propiedades hasta en un 400% puede comprimir los márgenes de los promotores a corto plazo, pero señala la confianza en una demanda sostenida.
La limitada cartera de suministros de 7,4 millones de pies cuadrados de la Región Metropolitana de Mumbai sostiene su prima, con una vacancia en el CBD por debajo del 8% a finales de 2024. Delhi-NCR registró un salto del 360% en nueva oferta gracias a la apertura de autopistas, pero el ritmo de absorción determinará si la vacancia se estabiliza por debajo del 18%. Ahmedabad, Kochi y Jaipur son beneficiarios emergentes de la diversificación geográfica, respaldados por los 32 proyectos del Programa Nacional de Desarrollo de Corredores Industriales que integrarán nodos logísticos, reducirán los tiempos de desplazamiento y alimentarán futuros clústeres de oficinas.
Panorama regulatorio
El desarrollo y arrendamiento de bienes raíces de oficinas en India opera bajo un marco regulatorio de múltiples capas encabezado por la Ley de Bienes Raíces (Regulación y Desarrollo) de 2016 (RERA), implementada a través de las Autoridades Reguladoras de Bienes Raíces estatales (por ejemplo, MahaRERA, Punjab RERA y Tamil Nadu RERA). Para los desarrolladores e intermediarios, el registro a nivel estatal, las divulgaciones prescritas y las presentaciones de cumplimiento continuo determinan los plazos de lanzamiento de proyectos y las prácticas de comercialización. Las regulaciones de SEBI rigen los REIT que cotizan en bolsa y la participación institucional, reforzando los estándares de divulgación y gobernanza para las carteras de oficinas Grado A.
Las acciones estatales recientes apuntan a un cumplimiento más estricto y una mayor transparencia digitalizada. La Orden N.º 46C/2025 de MahaRERA (8 de abril de 2025) estableció normas específicas para códigos QR y la visualización del número de registro en la publicidad. Punjab RERA también reforzó la disciplina documental en 2025 al exigir la presentación del estado de NOC para revisiones y prórrogas (vigente a partir del 1 de julio de 2025), junto con plazos de carga del Formulario 5 para el año fiscal 2024-25 (30 de septiembre de 2025). Junto a esto, los programas del MoHUA como PMAY-U 2.0 (implementado a partir del 1 de septiembre de 2024) y los flujos de trabajo de políticas centrales referenciados por NITI Aayog (2026) influyen en prioridades más amplias de planificación urbana e infraestructura que afectan las áreas de influencia del mercado de oficinas, incluso cuando están orientados principalmente a resultados de vivienda.
Análisis de la cadena de valor
La cadena de valor de bienes raíces de oficinas de India abarca la adquisición de terrenos y la diligencia debida, la planificación y las aprobaciones, el diseño y la ingeniería, la construcción y los acabados, el arrendamiento y la ejecución de transacciones (incluidos los corredores y operadores de espacios de trabajo flexibles), y la gestión continua de instalaciones y operaciones de activos (incluida la gestión de energía y la experiencia del inquilino). Las plataformas de REIT y los propietarios institucionales actúan cada vez más como el centro de la oferta estabilizada de Grado A, mientras que los ocupantes (en particular los GCC y las grandes firmas de servicios) determinan especificaciones en torno a la resiliencia, los sistemas de edificios inteligentes y las certificaciones de sostenibilidad, que luego se incorporan a los requisitos de diseño, adquisición y operación y mantenimiento.
La certeza de ejecución depende de (1) las aprobaciones y la claridad del título, (2) la disponibilidad de insumos de construcción y mano de obra, y (3) la velocidad de arrendamiento en corredores principales. La demanda se refleja en compromisos grandes y de largo plazo y en desarrollos a escala de campus, como el prearrendamiento de 20 años de HSBC por 1,2 millones de pies cuadrados en las JRC Signature Towers de Prestige Group en Bengaluru (julio de 2026) y el plan de Embassy de construir 3 millones de pies cuadrados de espacio de oficinas en Bengaluru (junio de 2026). La digitalización también se está moviendo hacia arriba y hacia abajo en toda la cadena, con herramientas PropTech que respaldan la selección de sitios, los controles de proyectos y las operaciones posteriores a la entrega, alineándose con el impulso más amplio hacia una transparencia estandarizada y un rendimiento del ciclo de vida en los activos de Grado A.
Panorama competitivo
El mercado de bienes raíces de oficinas en India está moderadamente fragmentado, con un puñado de grandes plataformas REIT que dominan a nivel nacional mientras que muchos promotores regionales continúan operando con carteras centradas en ciudades. La concentración del mercado está aumentando gradualmente a medida que los principales patrocinadores utilizan su fortaleza de marca y el acceso a capital de bajo costo para adquirir activos estabilizados y llevar a cabo consolidaciones a nivel de plataforma. La fusión aprobada por el NCLAT entre Embassy Group y Equinox India añade una cartera de USD 3.880 millones en Mumbai y NCR, acercando al patrocinador a una presencia pan-India.
Los libros de estrategia hacen hincapié en la escalabilidad de la plataforma; por ejemplo, Mindspace REIT está desarrollando un campus de centros de datos de 1 millón de pies cuadrados en Navi Mumbai, diversificándose hacia la infraestructura digital. Los operadores de co-working están presentando solicitudes de OPI, apostando por la creciente penetración del trabajo híbrido en ciudades de nivel 2 donde la oferta de espacio central de Grado A no satisface la demanda. Las startups de PropTech ayudan a los arrendadores establecidos con algoritmos de planificación espacial y aplicaciones de experiencia para arrendatarios, pero los promotores-propietarios consolidados siguen manteniendo la ventaja en la acumulación de suelo.
La regulación actúa tanto como guardián como como foso. Las normas REIT de SEBI imponen un rigor en la divulgación de información, mientras que RERA añade una capa de cumplimiento normativo que disuade a los participantes con insuficiente capitalización. A medida que se desarrolla el próximo ciclo de cotizaciones, liderado por la emisión de Knowledge Realty Trust de USD 578 millones, el panorama competitivo probablemente se polarizará: el capital institucional se concentrará en torno a plataformas estabilizadas de Grado A, y los promotores de nicho se centrarán en la reutilización adaptativa o en activos especializados como los parques de ciencias de la vida.
Líderes de la industria de bienes raíces de oficinas en India
Indiabulls Real Estate
DLF Limited
Prestige Estate Projects Ltd
Panchshil Realty
Cushman & Wakefield
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco del lado de la demanda se concentra en campus de Grado A de gran formato y listos para el cumplimiento normativo, que respaldan la expansión de los GCC, los arrendamientos empresariales de largo plazo y estándares más altos de rendimiento de edificios. Las transacciones recientes muestran la escala de los requisitos de los ocupantes y proporcionan puntos de referencia para la planificación de la oferta tipo campus: HSBC firmó un prearrendamiento de 20 años por más de 1,2 millones de pies cuadrados en las JRC Signature Towers de Prestige Group en Bengaluru (julio de 2026), y el arrendamiento bruto del segundo trimestre de 2026 alcanzó los 24,6 millones de pies cuadrados (abril-junio), una cifra récord de absorción trimestral. En conjunto, estas señales permiten a los desarrolladores y propietarios con bancos de tierra y preparación de permisos en micromercados principales asegurar prearrendamientos y estructurar la entrega por fases, ayudando a gestionar la inflación de costos y el riesgo de absorción.
Del lado de la oferta y el capital, la institucionalización también está creando espacio en todo el ecosistema de construir-poseer-operar, incluidos activos aptos para REIT, mejoras de instalaciones existentes que acercan el stock más antiguo a los estándares de grado institucional, y plataformas operativas que monetizan el análisis de energía y ocupación. Para finales de 2025, India contaba con aproximadamente 900 millones de pies cuadrados de stock de oficinas Grado A, con alrededor de 141 millones de pies cuadrados (cerca del 17%) alojados en estructuras REIT, lo que deja margen para una mayor estabilización, agregación y operaciones profesionales en activos de Grado A no pertenecientes a REIT. Los formatos de oficinas flexibles y gestionadas continúan escalando para ocupantes de tamaño mediano y como espacio de reserva, como lo ilustra el arrendamiento de 390.000 pies cuadrados de IndiQube en el Sector 142, Noida, para su mayor campus en la NCR (julio de 2026), lo que respalda la velocidad de arrendamiento de los propietarios y aumenta el atractivo del inventario estandarizado y listo para usar centrado en la experiencia del inquilino.
Desarrollos recientes del sector
- Julio de 2026: Prestige Estates Projects Ltd adquirió una participación del 50% en Advent Convention and Hotels International Ltd por 504 crore de INR para desarrollar un proyecto comercial de 1,5 millones de pies cuadrados en Andheri East, Mumbai. La medida profundiza la cartera de desarrollo comercial de Prestige en la Región Metropolitana de Mumbai, donde la oferta de oficinas de alta calidad es limitada y los terrenos bien ubicados son difíciles de conseguir.
- Agosto de 2025: Knowledge Realty Trust presentó una oferta pública inicial de REIT por USD 578 millones que cubre una cartera de 46,3 millones de pies cuadrados en seis ciudades. La presentación añade profundidad al universo de propietarios de oficinas que cotizan en bolsa en India y respalda un descubrimiento de precios más transparente para activos de Grado A estabilizados y arrendamientos de larga duración.
- Marzo de 2025: Cognizant desinvirtió su sede de 13,68 acres en Chennai a Bagmane Constructions por USD 73,7 millones, con planes de reconvertirla en un parque de oficinas de 3 millones de pies cuadrados. La transacción traslada una gran parcela de propiedad corporativa a la cartera de un desarrollador especializado, añadiendo potencial de futura oferta de Grado A en un importante mercado de oficinas del sur.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, dimensionamos el mercado de bienes raíces de oficinas de India como el valor generado por los edificios de oficinas y las transacciones de espacio de oficinas en India, cubriendo la actividad de alquiler y venta en los principales centros de oficinas y otras ubicaciones de oficinas activas.
Exclusiones de alcance: Excluimos los activos residenciales, minoristas, hoteleros, industriales y de almacenamiento, junto con las operaciones de solo terreno que no están vinculadas a un edificio de oficinas.
Descripción general de la segmentación
- Por grado de edificio
- Grado A
- Grado B
- Grado C
- Por tipo de transacción
- Alquiler
- Venta
- Por uso final
- Tecnología de la información (TI e ITES)
- BFSI (Banca, Servicios Financieros y Seguros)
- Consultoría Empresarial y Servicios Profesionales
- Otros Servicios (Comercio minorista, Ciencias de la vida, Energía, Legal)
- Por ciudad
- Región Metropolitana de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Resto de India
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción del panorama de oferta y demanda de espacio de oficinas en las principales ciudades de India y su vinculación con el valor. Nos basamos en referencias públicas y repetibles, como las series macroeconómicas del Ministerio de Estadística e Implementación de Programas, los comunicados del Banco de la Reserva de India y las actualizaciones de infraestructura y transporte urbano del Gobierno de India (para corredores, ampliaciones de metro y acceso a distritos comerciales).
Para anclar las señales del mercado, también revisamos fuentes como las presentaciones ante SEBI y las bolsas de valores para desarrolladores y REIT que cotizan en bolsa, informes anuales y presentaciones a inversores, y notas de mercado publicadas por organismos del sector como CREDAI y RICS. Cuando los flujos comerciales o la intensidad de los acabados fueron relevantes como comprobaciones direccionales, utilizamos una base de datos de envíos de importación-exportación a nivel de envío como indicador secundario, y también consultamos una base de datos de pago de finanzas empresariales y noticias para estandarizar los ingresos y verificar los plazos. Estas fuentes son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas se utilizaron para confirmar lo que las cifras documentales no podían mostrar con claridad, principalmente los alquileres efectivos, las estructuras de arrendamiento típicas, los incentivos para inquilinos, el ritmo de absorción y cómo se están fijando los precios de los edificios de Grado A, B y C en las diferentes ciudades. Hablamos con desarrolladores, equipos de arrendamiento, ocupantes, corredores, gestores de instalaciones y participantes de inversión en toda India, de modo que los supuestos pudieran corregirse ciudad por ciudad y luego integrarse en una visión nacional única.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 15% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 16% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, para poder mantener la coherencia con las señales públicas mientras se mantenía el modelo cercano a la realidad de las transacciones del espacio de oficinas indio. En la construcción de arriba hacia abajo, el stock de oficinas y las finalizaciones por ciudades clave se combinaron con patrones de vacancia y absorción para reconstruir el área ocupada a lo largo del tiempo, que luego se tradujo en valor utilizando niveles de alquiler efectivo y precios de venta típicos para activos de oficinas.
Para mantener el modelo con base sólida, los resultados se verificaron utilizando aproximaciones selectivas de abajo hacia arriba, como resúmenes de alquileres a nivel de ciudad muestreados, volúmenes de arrendamiento observados y comprobaciones de coherencia sobre los conjuntos de ingresos visibles a través de las divulgaciones de desarrolladores y REIT que cotizan en bolsa. Los insumos utilizados en el modelo incluyeron la combinación de Grado A, B y C por ciudad, los movimientos de absorción neta y vacancia, los alquileres efectivos (después de incentivos), la proporción de prearrendamiento en la nueva oferta, y el cambio de la demanda de los ocupantes de segmentos como TI y servicios habilitados por TI y BFSI. Cuando faltaban datos de ciudad para una ubicación más pequeña, llenamos los vacíos utilizando indicadores de corredores de ciudades comparables, y luego volvimos a probar el resultado con la retroalimentación de las entrevistas.
Para la previsión, se aplicó un análisis de escenarios en torno a los proyectos de nueva oferta y la velocidad de absorción, seguido de un suavizado exponencial en las series de alquiler y vacancia para que los picos a corto plazo no exageraran las tendencias a largo plazo. La trayectoria de previsión final solo se ajustó cuando múltiples insumos primarios apuntaban de manera consistente a una trayectoria diferente de alquiler u ocupación.
Validación de datos y ciclo de actualización
Validamos los resultados triangulando el valor modelado con señales independientes, como los cambios en el stock de oficinas, los volúmenes de arrendamiento, los cambios en la vacancia y las realizaciones de alquiler divulgadas cuando están disponibles. Los valores atípicos se marcan, y los supuestos detrás de ellos se revisan antes de que el modelo se apruebe mediante más de una revisión de analista.
Si el modelo muestra saltos inusuales en el alquiler, la absorción o la fijación de precios que no están respaldados por indicadores públicos, se vuelve a contactar a los encuestados y se rehace la construcción a nivel de ciudad hasta que la variación sea explicable. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales cambian la dirección del mercado, como cambios de política, revisiones importantes de la cartera de proyectos o movimientos de financiación bruscos. Antes de la entrega, realizamos un último repaso final para que los clientes reciban la visión más reciente y actualizada.
Tamaño del mercado de bienes raíces de oficinas de India de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el mercado de bienes raíces de oficinas de India pueden diferir incluso cuando cubren el mismo país, porque el valor es muy sensible a lo que se cuenta como oficina, qué ciudades se incluyen y si la cifra se construye a partir de flujos de arrendamiento, valores de transacciones de activos, o una combinación de ambos.
Las mayores brechas suelen provenir de las decisiones de alcance, como incluir solo el espacio de Grado A en las principales ciudades frente a incluir un stock más amplio de Grado B y C, y de cómo se tratan los alquileres efectivos (alquileres de tarifa nominal frente a alquileres netos después de incentivos). El momento de la conversión de divisas, la selección del año base y la rapidez con la que se actualizan los supuestos después de años de gran arrendamiento también pueden alterar el total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 77,08 mil millones de USD (2025) | |
| Consultora Global A | 68,40 mil millones de USD (2025) | A menudo se modela principalmente a partir del arrendamiento de Grado A de primera calidad en un conjunto más reducido de ciudades principales, con supuestos conservadores de vacancia y alquiler que pueden subestimar una cobertura más amplia de ciudades y stock no principal. |
| Asociación del Sector B | 92,10 mil millones de USD (2025) | Puede combinar métricas de actividad del mercado de oficinas con un valor de bienes raíces comerciales más amplio, y puede aplicar aumentos de alquiler efectivo o de precios más altos sin ajustar completamente los incentivos y las diferencias de vacancia por ciudad. |
La tabla muestra una dispersión clara, y en el modelo de Mordor Intelligence el valor está vinculado a los alquileres y ventas en el stock de oficinas de Grado A, B y C dentro de la cobertura de ciudades de India definida, lo que evita mezclar activos no relacionados con oficinas mientras sigue capturando las oficinas no principales que contribuyen con un área ocupada significativa. Cuando la misma lógica de stock, ocupación y alquiler efectivo se aplica de manera consistente en todas las ciudades, el total se vuelve más fácil de rastrear y repetir, incluso cuando las condiciones de arrendamiento anuales cambian.


Preguntas clave respondidas en el informe
¿Cuál fue el valor del mercado de bienes raíces de oficinas en India en 2026?
El mercado alcanzó los USD 84.660 millones en 2026.
¿A qué ritmo crecerá el mercado de oficinas en India hasta 2031?
Se proyecta que se expanda a una CAGR del 9,84%, alcanzando USD 135.430 millones en 2031.
¿Qué ciudad lidera actualmente con la mayor cuota de absorción de oficinas?
Bengaluru lidera con el 22,55% de la absorción nacional en 2025.
¿Por qué las corporaciones multinacionales prefieren los edificios de Grado A?
Los activos de Grado A ofrecen certificaciones de sostenibilidad, infraestructura tecnológica avanzada y bajo riesgo de vacancia, alineándose con los objetivos ESG y de atracción de talento.
Última actualización de la página el:



