
Análisis del Mercado Inmobiliario de India por Mordor Intelligence
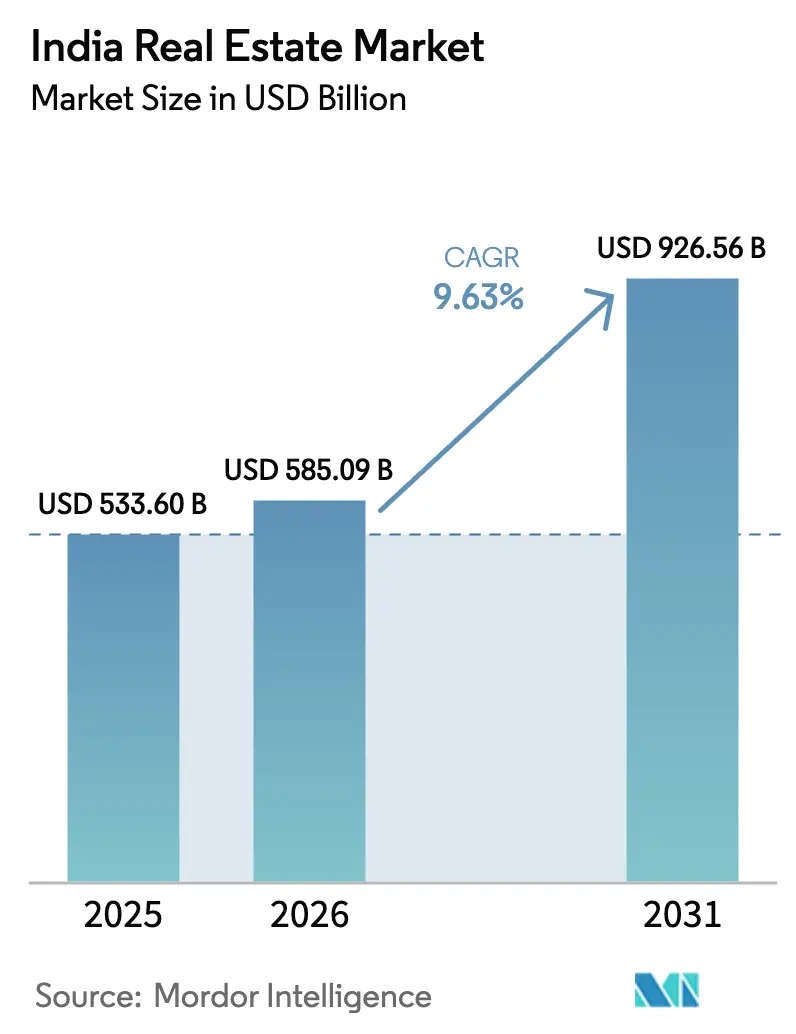
Se espera que el tamaño del mercado inmobiliario de India aumente de 585,1 mil millones de USD en 2026 a 641,4 mil millones de USD en 2027 y alcance los 992,4 mil millones de USD en 2032, creciendo a una CAGR del 9,12% durante 2027-2032.
Las grandes poblaciones urbanas, el aumento de los ingresos nominales y la expansión de la ocupación corporativa respaldan la demanda de vivienda y espacios de trabajo en toda India. Los subsidios hipotecarios focalizados y la divulgación obligatoria pueden hacer que las compras de vivienda elegibles sean más viables y que las promesas de entrega sean más fáciles de evaluar. La guerra entre Estados Unidos e Irán que comenzó en Asia Occidental en febrero de 2026 ha añadido presión sobre los costos de construcción en India. Con el aumento de los costos de insumos, los proyectos orientados a compradores elegibles para subsidios o a ocupantes corporativos comprometidos tienen una ventaja comercial, ya que sus canales de demanda pueden sostener las reservas y los ingresos por alquiler necesarios para absorber los mayores costos de construcción.
Conclusiones Clave del Informe
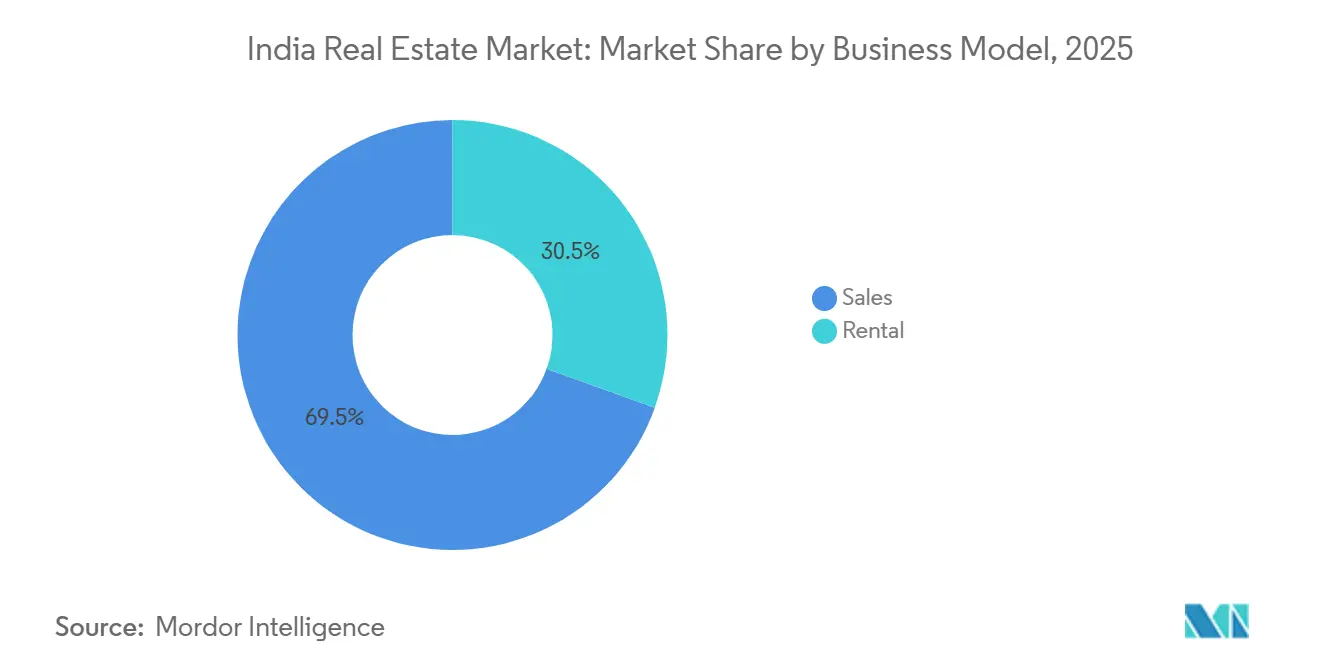
- Por modelo de negocio, las ventas representaron una participación del 69,09% en el mercado inmobiliario de India en 2026, mientras que se prevé que el alquiler crezca más rápido con una CAGR del 10,55% durante 2027-2032.
- Por geografía, la Región Metropolitana de Mumbai representó una participación del 28,3% en el tamaño del mercado inmobiliario de India en 2026, y se prevé que Hyderabad crezca más rápido con una CAGR del 10,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Urbanización y aumento de los ingresos que impulsan la demanda de vivienda en las metrópolis y los corredores de crecimiento | +3.4% | Mumbai, Nueva Delhi y Kolkata | Largo plazo (≥ 4 años) |
| Reformas regulatorias (p. ej., RERA) y formalización que mejoran la transparencia y la confianza de los inversores | +2.2% | Distritos urbanos de Uttar Pradesh | Mediano plazo (2-4 años) |
| Disponibilidad de préstamos hipotecarios y cuotas estables que respaldan los segmentos asequibles y de ingresos medios | +2% | Áreas urbanas de toda India | Corto plazo (≤ 2 años) |
| Expansión de GCC/IT-ITeS y crecimiento de manufactura/almacenamiento que impulsan la demanda comercial e industrial | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Los REIT y el capital institucional que profundizan la liquidez y las vías de salida | +1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y aumento de los ingresos que impulsan la demanda de vivienda en las metrópolis y los corredores de crecimiento
Las grandes poblaciones urbanas y el aumento de los ingresos respaldan la demanda de vivienda, pero la oportunidad se concentra en corredores de desarrollo específicos. Las Naciones Unidas estimaron la población de Nueva Delhi en 30 millones y la de Kolkata en 23 millones en 2025, según su definición de Grado de Urbanización. El ingreso nacional neto per cápita de India creció un 7,9% a precios corrientes en el ejercicio fiscal 2025-26, según estimaciones provisionales. Los Suburbios Centrales Periféricos de Mumbai representaron el 28% de los lanzamientos residenciales de la ciudad y el 28% de sus ventas de viviendas en el segundo semestre de 2025. Para los promotores, la distribución equivalente entre lanzamientos y ventas convierte la alineación con la demanda local en una disciplina concreta de selección de emplazamientos dentro de una oportunidad de vivienda urbana mucho más amplia.
Reformas regulatorias (p. ej., RERA) y formalización que mejoran la transparencia y la confianza de los inversores
La formalización respalda la demanda de vivienda al hacer que las promesas de ejecución de un promotor sean más susceptibles de escrutinio antes de que un comprador se comprometa. La Autoridad Reguladora del Sector Inmobiliario de Uttar Pradesh registró 308 proyectos inmobiliarios en Uttar Pradesh en 2025, frente a 259 en 2024.[1] El 9 de marzo de 2026, informó sobre sanciones contra 2 promotores de Lucknow por no cargar repetidamente los informes de progreso trimestrales obligatorios tras recordatorios y notificaciones. El registro crea un canal de información, mientras que la aplicación de la normativa otorga peso práctico al deber de presentación de informes asociado. Los compradores de viviendas sin terminar pueden beneficiarse cuando la divulgación hace que el progreso en la entrega sea evaluable junto con la promesa inicial. Los promotores capaces de mantener esa visibilidad tienen una forma de competir antes de que exista un edificio terminado.
Disponibilidad de préstamos hipotecarios y cuotas estables que respaldan los segmentos asequibles y de ingresos medios
El apoyo hipotecario focalizado puede ayudar a los hogares elegibles a avanzar hacia la propiedad de vivienda cuando los costos de interés limitan la decisión de compra. El Esquema de Subsidio de Intereses PMAY-U 2.0 apoya a los hogares urbanos calificados en grupos económicamente más débiles, de bajos ingresos y de ingresos medios para la compra, recompra o construcción de vivienda. Los requisitos de elegibilidad incluyen límites de ingresos, valor de la propiedad, valor del préstamo, área de alfombra y plazo, con préstamos calificados sancionados y desembolsados a partir del 1 de septiembre de 2024. Al 9 de agosto de 2026, el esquema cubría 136.000 viviendas en la India urbana.[2] Para los promotores de vivienda asequible, esto crea un canal de financiamiento definido en torno al cual se pueden ofrecer viviendas elegibles. Su valor comercial depende de alinear la vivienda y el prestatario con las mismas condiciones de subsidio.
Expansión de GCC/IT-ITeS y crecimiento de manufactura/almacenamiento que impulsan la demanda comercial e industrial
La expansión corporativa respalda la demanda de propiedades tanto a través de la ocupación de oficinas como del espacio necesario para la producción física y la distribución. Los centros de capacidades globales arrendaron aproximadamente 9,8 millones de pies cuadrados de espacio de oficinas en India en el primer trimestre de 2026, un aumento del 43% interanual. Knight Frank informó que los ocupantes del sector manufacturero arrendaron 17 millones de pies cuadrados en 8 mercados industriales y de almacenamiento de India en el primer semestre de 2026, un aumento del 17% interanual, excluyendo bienes de consumo de rápida rotación y bienes duraderos. Las empresas de los sectores automotriz, ingeniería, electrónica y energía se encontraban entre los impulsores de la demanda industrial reportados. Esa combinación de ocupantes ofrece a los propietarios industriales un canal de demanda vinculado a la producción en varios sectores. Una cartera que abarca los dos formatos puede participar en la inversión corporativa sin depender exclusivamente de un tipo de espacio de trabajo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición de terrenos, aprobaciones y plazos de cumplimiento que retrasan la ejecución de proyectos | -1% | Jurisdicción de aprobación municipal de Kolkata | Corto plazo (≤ 2 años) |
| Escalada de costos de construcción y restricciones de financiamiento para promotores más pequeños | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Presiones de asequibilidad en ciudades de primer nivel que limitan la absorción a precios más altos | -0.5% | Mumbai, NCR, Bengaluru, Pune, Hyderabad, Chennai, Kolkata y Ahmedabad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adquisición de terrenos, aprobaciones y plazos de cumplimiento que retrasan la ejecución de proyectos
Un cuello de botella en las aprobaciones puede separar el calendario de lanzamiento previsto por un promotor de la fecha en que un proyecto puede entrar al mercado. En agosto de 2026, una brecha de 6 meses en las reuniones del Comité de Edificación Municipal de Kolkata había dejado más de 300 proyectos de varias categorías paralizados. La paralización afectó las aprobaciones de desarrollos comerciales y propuestas residenciales en parcelas de 500 metros cuadrados, entre otras categorías, y perturbó los lanzamientos. Un retraso compartido en el comité puede bloquear proyectos que de otro modo serían independientes en el mismo paso administrativo. Para los promotores expuestos a ese canal de aprobación, los calendarios de construcción y ventas se vuelven más difíciles de coordinar en torno a un lanzamiento planificado. La restricción resultante es la pérdida de control sobre cuándo la oferta preparada puede comenzar a generar transacciones inmobiliarias.
Escalada de costos de construcción y restricciones de financiamiento para promotores más pequeños
La inflación en la construcción hace que la flexibilidad financiera limitada sea más determinante para los promotores que intentan completar proyectos. El presidente de NAREDCO, Parveen Jain, estimó el 14 de septiembre de 2026 que los costos de insumos para la construcción inmobiliaria en India habían aumentado un 25% en 6 meses tras el inicio de la guerra entre Estados Unidos e Irán en Asia Occidental en febrero de 2026.[3] En abril de 2026, Kotak Mahindra Investments señaló que las normas más estrictas del Banco de la Reserva de India sobre financiamiento de proyectos estaban limitando el acceso de los promotores a préstamos complementarios, lo que llevó a líneas de financiamiento inicial más grandes. En agosto de 2026, India Today, citando un estudio de Knight Frank, informó sobre restricciones de financiamiento, ejecución y regulación entre los promotores pequeños y locales que producen la mayor parte de la vivienda asequible de India. También informó márgenes de beneficio de los constructores privados del 10% al 12% en vivienda asequible, frente al 25% al 30% en proyectos premium y de lujo. Un promotor más pequeño que enfrenta mayores costos de insumos y un acceso más limitado a préstamos complementarios tiene menos margen para absorber sobrecostos de construcción dentro del presupuesto planificado de un proyecto de vivienda asequible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
Escala de Ventas frente a Revalorización del AlquilerLas ventas representaron una participación del 69,09% en el tamaño del mercado inmobiliario de India en 2026, convirtiéndose en el segmento más grande. Knight Frank India reportó 258.238 ventas de propiedades residenciales en las 8 principales ciudades de India entre enero y septiembre de 2026, prácticamente sin cambios respecto al año anterior. El inventario residencial en esas ciudades tardó un estimado de 6,1 trimestres en venderse en el tercer trimestre de 2026, frente a 5,8 trimestres un año antes. Este fue el cuarto aumento trimestral consecutivo en una medida basada en el ritmo de ventas vigente. Los promotores orientados a ventas tienen, por tanto, razones para ajustar el ritmo de lanzamientos a la absorción, ya que pueden coexistir transacciones sustanciales con un camino más largo para vender el inventario existente.
El alquiler es el segmento de más rápido crecimiento, con una CAGR prevista del 10,55% durante 2027-2032. El mercado de oficinas de India registró 37,9 millones de pies cuadrados de arrendamiento bruto en el primer semestre de 2026, su segundo mayor volumen en el primer semestre tras el primer semestre de 2025. Los valores de alquiler de oficinas también aumentaron interanualmente en los 7 mercados urbanos rastreados por JLL en el segundo trimestre de 2026. En conjunto, la sustancial actividad de los ocupantes y los mayores valores de alquiler proporcionan vías separadas a través de las cuales los propietarios de oficinas pueden ampliar la capacidad de generación de ingresos de sus activos. Esa combinación hace que la fijación de precios de arrendamiento sea comercialmente relevante incluso cuando el volumen de espacio recién arrendado no establece un récord.



Análisis Geográfico
Mercado Inmobiliario de la Región Metropolitana de Mumbai
La Región Metropolitana de Mumbai representó una participación del 28,3% en el mercado inmobiliario de India en 2026, convirtiéndose en la mayor geografía. Knight Frank India reportó 72.804 ventas de viviendas residenciales entre enero y septiembre de 2026, el mayor volumen de ventas en 9 meses de la región desde 2018. Los promotores lanzaron 72.673 viviendas en el mismo período, mientras que el crecimiento de las ventas estuvo liderado cada vez más por viviendas de mayor precio, aunque las viviendas de menor precio continuaron representando la mayoría de las transacciones. La combinación de productos se vuelve tan importante como la escala general de lanzamientos cuando el crecimiento de los segmentos de mayor valor acompaña a una gran base de compradores de menor precio y una estrecha correspondencia entre la nueva oferta y las compras.
Mercado Inmobiliario de Hyderabad
Hyderabad es la geografía de más rápido crecimiento, con una CAGR prevista del 10,95% durante 2027-2032. El arrendamiento bruto de oficinas alcanzó 4,21 millones de pies cuadrados en el tercer trimestre de 2026, un aumento del 49,5% interanual, incluidos los precompromisos y las renovaciones de contratos. El arrendamiento minorista alcanzó 0,45 millones de pies cuadrados ese trimestre, un aumento del 18,3% interanual, aunque el arrendamiento acumulado en el año fue un 17,7% inferior al período comparable de 2025. La banca, los servicios financieros y los seguros representaron el 39,7% del arrendamiento de oficinas en el tercer trimestre y el IT-BPM el 13,4%, mientras que el submercado de Gachibowli representó el 89% del arrendamiento de ese trimestre. Los propietarios de oficinas pueden dirigirse a estos ocupantes corporativos sin depender de una recuperación del sector minorista, lo que convierte el espacio de oficinas en la vía de expansión comercial más clara en la ciudad.
Los lanzamientos del tercer trimestre de 2026 en Delhi NCR se concentraron en New Gurgaon, Golf Course Extension y Dwarka Expressway, concentrando la exposición al desarrollo residencial en corredores específicos. Los ejemplos de oficinas en Mumbai muestran en cambio compromisos de ocupantes, incluido el arrendamiento de 5 años de 49.820 pies cuadrados por parte de Sumitomo Mitsui Banking Corporation el 6 de octubre de 2026 a Goisu Realty Private Limited en Bandra Kurla Complex (BKC). Mindspace Business Parks REIT reportó una ocupación comprometida del 96,7% en Ascent Worli de K Raheja Corp al 30 de junio de 2026. La evidencia en vivienda abarca el anuncio de lanzamiento de ultra-lujo THREE ICC de Bombay Realty en mayo de 2026 en Dadar y la inscripción de compra del 3 de septiembre de 2025 de una pareja de indios no residentes con base en Estados Unidos por 2 apartamentos con vista al mar de Satguru Kismet en Bandra West. El acuerdo de desarrollo conjunto residencial de Raymond Realty del 15 de julio de 2026 en Parel ofrece acceso al desarrollo, lo que convierte la conversión en compromisos de compradores en la prueba comercial junto con las oficinas con compromisos de ocupantes evidenciados.
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un promotor que cumple la normativa y vende unidades residenciales o comerciales. La Ley RERA de India exige que los proyectos cubiertos se registren ante la autoridad estatal o del territorio de la Unión correspondiente antes de comercializar, reservar o vender, sujeto a excepciones legales. Bajo la Sección 68 de RERA enmendada, vigente desde el 7 de mayo de 2026, los adjudicatarios que no cumplan con las órdenes del Tribunal de Apelación enfrentan una sanción de hasta el 10% del costo de la parcela, el apartamento o el edificio. Los procedimientos de documentación y ejecución estatales determinan cómo los promotores experimentan el marco nacional en las decisiones cotidianas de los proyectos.
Tabla Regulatoria
| Factor de decisión | India: Marco nacional | Maharashtra | Uttar Pradesh |
|---|---|---|---|
| Autoridad principal | RERA del estado o territorio de la Unión correspondiente | Autoridad Reguladora del Sector Inmobiliario de Maharashtra | Autoridad Reguladora del Sector Inmobiliario de Uttar Pradesh |
| Instrumentos o directrices clave | Ley RERA, 2016; registro de proyectos cubiertos y controles de cuentas de proyectos | Ley RERA; Circular MahaRERA 50/2025 sobre ejecución tras incumplimiento | Reglamento estatal RERA, 2016; enmienda de reclamaciones de marzo de 2026 |
| Efecto comercial | Cuenta separada para el 70% de los ingresos de los adjudicatarios, utilizada únicamente para terrenos y construcción; retiros proporcionales a la finalización y certificados por un ingeniero, arquitecto y contador público en ejercicio | El designado de la autoridad puede ejecutar e inscribir un acuerdo de venta ordenado o una escritura de cancelación tras el incumplimiento de un promotor o adjudicatario | Balance auditado del año anterior, declaraciones de impuestos de los 3 años anteriores, documentos de título y cargas; exención decidida antes de la resolución en reclamaciones de adjudicatarios sobre proyectos no registrados |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||
El registro nacional y el uso restringido de las cuentas de proyectos justifican la calificación Media de India desde la perspectiva del promotor que cumple la normativa. La calificación Media de Maharashtra refleja el registro y su procedimiento de ejecución de documentos, vigente desde el 18 de noviembre de 2025, que permite la ejecución de un acuerdo de venta ordenado o una escritura de cancelación tras el incumplimiento de un promotor o adjudicatario. La calificación Media de Uttar Pradesh refleja los archivos financieros y de título adicionales y su enmienda del 24 de marzo de 2026 que exige una decisión de exención de registro antes de la resolución en reclamaciones de adjudicatarios sobre proyectos no registrados. La enmienda de la Sección 68 específica para adjudicatarios deja sin cambios los deberes del promotor, y el Ministerio de Vivienda y Asuntos Urbanos informó en julio de 2026 que había celebrado consultas durante el año anterior sobre las enmiendas necesarias a RERA, mientras que los deberes de registro de promotores y de cuentas de proyectos en vigor respaldan las direcciones de Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el desarrollo de terrenos, la construcción, la transferencia de propiedades y el arrendamiento de oficinas convierten diferentes capacidades en ingresos para los proveedores. Lodha reportó el uso de acuerdos de desarrollo conjunto con propietarios de terrenos para respaldar su cartera de proyectos en el ejercicio fiscal 2025. Su contabilidad de desarrollo inmobiliario reconoce los ingresos cuando el control de una unidad residencial o comercial se transfiere tras cumplirse la obligación de desempeño. Tras la construcción, la transferencia de unidades y el arrendamiento de propiedades retenidas ofrecen vías alternativas de generación de ingresos, cada una de las cuales extiende la tarea comercial más allá de la obtención del terreno.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Asegurar el terreno y estructurar el desarrollo | Promotores inmobiliarios como Lodha Developers (Lodha) | Ingresos por venta de propiedades tras la transferencia calificada de unidades | Coordinación de los derechos sobre el terreno con la secuencia de lanzamientos | Compromisos por etapas en torno a acuerdos de terreno firmados |
| Construir edificios residenciales | Contratistas de construcción de viviendas como Larsen & Toubro Limited | Ingresos por contrato de construcción; costos recuperables más margen acordado para contratos de costo más honorarios | Exposición a costos durante la ejecución de contratos sin terminar | Alinear las fases de construcción con los hitos contractuales |
| Transferir unidades a los compradores | Vendedores de propiedades como Lodha Developers (Lodha) | Ingresos por desarrollo inmobiliario cuando se transfiere el control | Cumplimiento de la obligación de desempeño de transferencia de unidades | Coordinar la entrega y la documentación de la transacción |
| Arrendar activos de oficinas | Propietarios de oficinas como los Vehículos de Propósito Especial de Activos de Brookfield India Real Estate Trust, excluyendo Arnon, Aspen y Oak | Rentas de arrendamiento de oficinas en operación | Espacio vacante entre arrendamientos | Escalonar los vencimientos y renovar los compromisos de los inquilinos |
| Fuente: Mordor Intelligence | ||||
Los contratistas pueden reconocer los ingresos de contratos de costo más honorarios a lo largo del tiempo a medida que se cumplen las obligaciones de desempeño, lo que hace que su secuencia de ingresos sea diferente del modelo de transferencia de unidades del promotor. Lodha también arrienda determinadas propiedades minoristas y de oficinas, lo que ofrece a un promotor integrado una vía de ingresos recurrentes junto con el desarrollo residencial. Retener un edificio para inquilinos extiende la exposición comercial del propietario hacia la ocupación, por lo que la resiliencia depende entonces de mantener los compromisos de arrendamiento una vez finalizada la construcción.
Panorama Competitivo
Concentración del Mercado
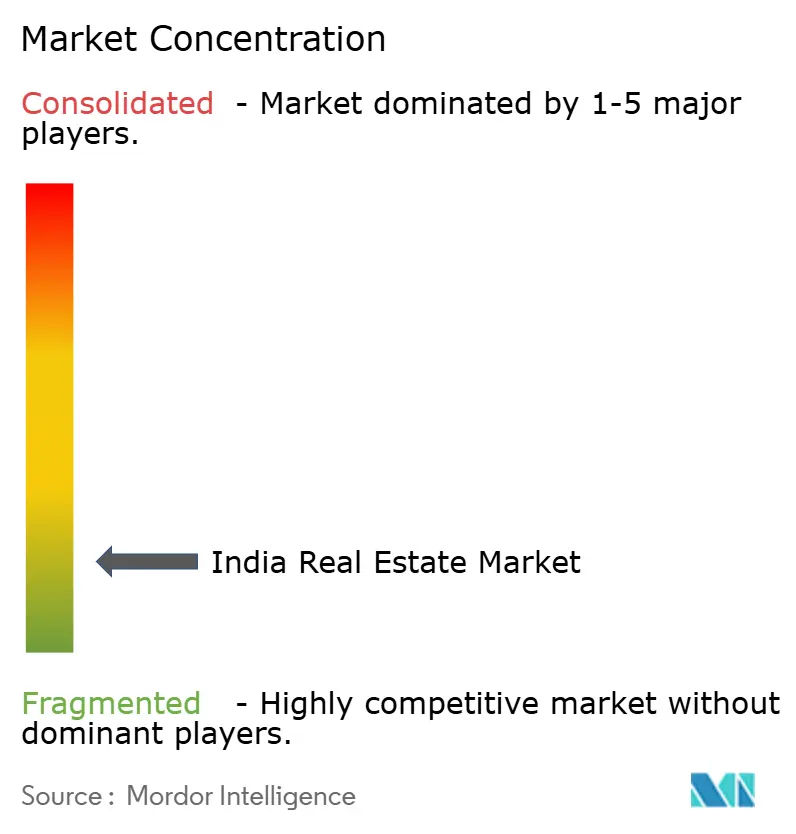
La competencia combina promotores inmobiliarios y propietarios de alquiler, con DLF Ltd, Lodha Developers (Lodha), Godrej Properties Ltd, Prestige Estates Projects y Oberoi Realty entre los principales participantes. DLF desarrolla y vende propiedades residenciales y arrienda propiedades comerciales y minoristas, reportando una cartera de alquiler de aproximadamente 50 millones de pies cuadrados con una ocupación del 95% al 13 de mayo de 2026. Lodha y Prestige desarrollan propiedades residenciales, mientras que Godrej reportó 27 millones de pies cuadrados vendidos en el ejercicio fiscal 2026. Oberoi desarrolla propiedades residenciales, de oficinas, minoristas, de hospitalidad e infraestructura social, lo que ilustra cómo la competencia se extiende a través de distintas necesidades de compradores y ocupantes en lugar de un único canal de ventas de viviendas.
Lodha Developers (anteriormente Macrotech Developers Limited) reportó un crecimiento de preventas del 4% interanual en el primer trimestre del ejercicio fiscal 2027. Las preventas son reservas reportadas por la empresa de parte de los compradores. Durante el mismo trimestre, Lodha añadió un proyecto en Pune con 1,9 millones de pies cuadrados de área vendible a su cartera de desarrollo. Dado que las preventas miden las reservas, el área vendible añadida en Pune importa comercialmente como capacidad que Lodha puede convertir en futuros compromisos de compradores.
En el ejercicio fiscal 2026, Prestige Estates Projects lanzó su primer proyecto residencial en NCR y completó su primer gran proyecto residencial en Mumbai. Estos hitos muestran a un promotor estableciendo una nueva oferta residencial en una ubicación mientras demuestra capacidad de entrega en otra. Para los proyectos cubiertos, RERA exige el registro ante la autoridad estatal o del territorio de la Unión correspondiente antes de comercializar, reservar o vender, lo que convierte el registro en un requisito previo para la expansión mediante nuevos lanzamientos. Prestige también reportó un volumen de ventas en el ejercicio fiscal 2026 de 22,28 millones de pies cuadrados, un aumento del 77% respecto al ejercicio fiscal 2025. Los competidores residenciales locales se enfrentan, por tanto, a un promotor en expansión que combina un creciente volumen de ventas con experiencia en el lanzamiento y la finalización de proyectos en mercados urbanos adicionales.
Líderes de la Industria Inmobiliaria de India
-
DLF Ltd
-
Lodha Developers (Lodha)
-
Godrej Properties Ltd
-
Prestige Estates Projects
-
Oberoi Realty
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de India Empresas cubiertas en este informe
- DLF Ltd
- Godrej Properties Ltd
- Lodha Developers (Lodha)
- Prestige Estates Projects
- Oberoi Realty
- Sobha Ltd
- Brigade Enterprises
- Puravankara Ltd
- Mahindra Lifespace Developers
- Tata Realty & Infrastructure / Tata Housing
- L&T Realty
- Kolte-Patil Developers
- Sunteck Realty
- Hiranandani Group
- Signature Global (India)
- Shriram Properties
- Phoenix Mills (retail)
- Embassy Office Parks REIT
- Mindspace Business Parks REIT
- Brookfield India Real Estate Trust
- Nexus Select Trust (Retail REIT)
- K Raheja Corp
- RMZ Corp
Lea el análisis de las empresas de mercado inmobiliario de india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan vivienda asequible en propiedad, almacenes logísticos e instalaciones de manufactura donde la política o la demanda de los ocupantes respalda la entrega de propiedades. Las sanciones de PMAY-U 2.0 del 17 de junio de 2026 incluyeron 23.602 viviendas de Vivienda Asequible en Asociación en 16 estados. Cushman & Wakefield reportó un arrendamiento bruto de logística e industria en el primer semestre de 2026 de 36,2 millones de pies cuadrados en las 8 principales ciudades de India, un aumento del 18% interanual, con la logística de terceros (3PL) representando el 34%. Estas oportunidades dependen de convertir un requisito de vivienda respaldado por políticas o la necesidad de espacio de un ocupante en propiedades que puedan entregarse efectivamente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Vivienda asequible en propiedad entregable | Sanciones activas de asociación PMAY-U 2.0 | Compradores de vivienda urbana elegibles | Asegurar asociaciones de terrenos antes de fijar los precios de las unidades | Altos costos del suelo y terreno urbano limitado | Promotores capaces de controlar los costos del suelo y de entrega |
| Almacenes logísticos arrendados en Mumbai | Participación de 3PL en el arrendamiento logístico e industrial en expansión en 8 ciudades | Operadores de logística de terceros | Escalonar el desarrollo de almacenes en torno a parcelas aseguradas y ocupantes ancla | Parcelas grandes limitadas en el núcleo de Bhiwandi, con expectativa de reconfigurar las ubicaciones de almacenes a mediano plazo | Promotores y propietarios de almacenes con emplazamientos utilizables |
| Instalaciones de manufactura en Mumbai | La demanda de ocupantes manufactureros acompaña a una oferta industrial local limitada | Empresas manufactureras | Desarrollar instalaciones industriales en torno a un inquilino manufacturero comprometido | Escasez de instalaciones industriales disponibles | Promotores y propietarios de propiedades industriales |
| Fuente: Mordor Intelligence | |||||
Cushman & Wakefield señaló que la oferta limitada restringió el arrendamiento industrial de Mumbai en el primer semestre de 2026. Knight Frank reportó 10,7 millones de pies cuadrados de arrendamiento industrial y de almacenamiento en Mumbai en ese semestre, el mayor total semestral entre los mercados indios. En su informe de 2025, Knight Frank esperaba que la escasez de grandes parcelas contiguas en el núcleo de Bhiwandi reconfigurara gradualmente la geografía de almacenamiento de Mumbai a mediano plazo. Los propietarios capaces de ofrecer instalaciones industriales utilizables o emplazamientos de almacenes pueden atender la fuerte demanda de los ocupantes donde el espacio o los emplazamientos adecuados limitan las alternativas.
Desarrollos recientes de la industria en Mercado Inmobiliario de India
- Oct 2026: Sumitomo Mitsui Banking Corporation acordó un arrendamiento de 5 años por 49.820 pies cuadrados en la torre Sumitomo C65 de Goisu Realty Private Limited en Bandra Kurla Complex, Mumbai, el 6 de octubre.
- Sep 2026: Embassy Developments Limited lanzó Embassy Origins, un desarrollo residencial de 85 acres en el norte de Bengaluru, el 16 de septiembre.
- Ago 2026: Man Infraconstruction Limited lanzó Marina Vista, un proyecto residencial de ultra-lujo en Pali Hill, Bandra (Oeste), Mumbai.
Mercado Inmobiliario de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado inmobiliario de India mide el gasto anual en India en ventas y alquileres de propiedades residenciales y comerciales. Contabiliza los pagos por compra de propiedades y los pagos de alquiler realizados por ocupantes u otros usuarios de propiedades.
Exclusiones del alcance: Se excluyen los materiales y equipos de construcción vendidos por separado, los honorarios independientes de contratos de construcción y desarrollo, los honorarios independientes de gestión de propiedades, y los pagos de capital e intereses hipotecarios.
Descripción General de la Segmentación
- Ventas
- Alquiler
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública puede recopilarse de fuentes como la Encuesta Periódica de Fuerza Laboral del Ministerio de Estadística e Implementación de Programas para el contexto de hogares y empleo, los comunicados de PMAY-U 2.0 de la Oficina de Información de Prensa para el apoyo a la vivienda, y el informe de vivienda de India de CREDAI para las ventas y valores residenciales primarios. Las actualizaciones de arrendamiento de oficinas de India de JLL pueden indicar la absorción de oficinas y la demanda de alquiler, mientras que los datos de registro estatal y las series de precios publicadas pueden ayudar a distinguir la actividad de transacciones de los precios.
Los informes anuales y de bolsa de las empresas, las presentaciones a inversores y los informes de prensa de reputación pueden verificar las ventas de los promotores, las carteras de alquiler de los propietarios, las carteras de proyectos y las condiciones de financiamiento. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y una encuesta estructurada cubren promotores residenciales y comerciales con base en India, propietarios, asesores inmobiliarios, corredores, especialistas en financiamiento de vivienda y ocupantes corporativos, con preguntas alineadas a ventas, alquileres, precios, ocupación y plazos de proyectos. Los analistas utilizan las respuestas para verificar las definiciones de fuentes secundarias y las señales del mercado local, hacer seguimiento donde la cobertura o el momento reportados presentan conflictos, y triangular las brechas restantes con indicadores de transacciones, alquileres y oferta.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Primer nivel: 35% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronósticos
La estimación nacional utiliza un modelo descendente del gasto anual en ventas y alquileres de propiedades residenciales y comerciales, con valores de segmento asignados entre modelos de ventas y alquiler, tipos de propiedad, usuarios finales y ciudades indias a partir de sus patrones observados de transacciones y ocupación. Los insumos clave incluyen unidades residenciales vendidas y precios de transacción, niveles de arrendamiento y alquiler de oficinas y logística, formación de hogares e ingresos, disponibilidad y tasas de préstamos hipotecarios, y proyectos registrados y carteras de finalización. La regresión multivariante relaciona estos indicadores con el valor anual del mercado, con análisis de escenarios para cambios en la absorción, precios, alquileres y entrega de proyectos. Las verificaciones selectivas ascendentes comparan los valores de transacciones muestreadas y el área arrendada multiplicada por los alquileres observados con los totales nacionales correspondientes. Los analistas derivan las participaciones de segmento de la evidencia de transacciones inmobiliarias y alquileres, utilizan los encuestados primarios para verificar la dirección y la relevancia local de los pronósticos a nivel de variables, y documentan las brechas donde una ciudad, tipo de propiedad o año carece de una serie comparable antes de utilizar un indicador sustituto o extensión de tendencia claramente identificado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones de ventas y alquileres con señales independientes de transacciones inmobiliarias, precios, arrendamientos, alquileres, crédito hipotecario y registro de proyectos, luego investigan anomalías y variaciones materiales antes de la aprobación. Un segundo analista revisa las fechas de las fuentes, las definiciones, los cálculos y las conciliaciones de segmentos, con recontacto específico de los encuestados cuando el alcance, el momento o un movimiento del mercado local permanece inconsistente. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos tras eventos materiales de política, financiamiento o mercado, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Dimensionamiento del Mercado Inmobiliario de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado inmobiliario de India mide el gasto anual en India en ventas y alquileres de propiedades residenciales y comerciales.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos clave incluyen unidades residenciales vendidas y precios de transacción, niveles de arrendamiento y alquiler de oficinas y logística, formación de hogares e ingresos, disponibilidad y tasas de préstamos hipotecarios, y proyectos registrados y carteras de finalización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 641,4 mil millones de USD (2027) | |
| Consultora Global A | 441 mil millones de USD (2025) | En su base de 2025, esta estimación es un 31,2% inferior al valor de este informe para 2027 de 641,4 mil millones de USD, 2 años después. Su año de medición anterior y el pronóstico publicado de crecimiento continuo del valor apuntan hacia un valor inferior en el año de comparación. |
| Consultora Global B | 532,61 mil millones de USD (2025) | En su base de 2025, esta estimación es un 17,0% inferior al valor de este informe para 2027 de 641,4 mil millones de USD, 2 años después. Su año de medición anterior y el pronóstico publicado de crecimiento continuo del mercado apuntan hacia un valor inferior en el año de comparación. |
Los analistas de Mordor Intelligence triangulan las estimaciones de ventas y alquileres con señales independientes de transacciones inmobiliarias, precios, arrendamientos, alquileres, crédito hipotecario y registro de proyectos, luego investigan anomalías y variaciones materiales antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado inmobiliario de India?
Se proyecta en 641,4 mil millones de USD en 2027 y 992,4 mil millones de USD en 2032, con una CAGR del 9,12% durante 2027-2032.
¿Qué respalda la demanda de vivienda y propiedades comerciales en India?
El crédito hipotecario focalizado y la ocupación corporativa respaldan la demanda. PMAY-U 2.0 cubrió 136.000 viviendas urbanas bajo su Esquema de Subsidio de Intereses al 9 de agosto de 2026, mientras que los centros de capacidades globales arrendaron aproximadamente 9,8 millones de pies cuadrados de oficinas en el primer trimestre de 2026.
¿Qué modelo de negocio lidera el gasto inmobiliario en India?
Las ventas representaron el 69,09% del gasto en ventas y alquiler de propiedades en India en 2026, mientras que se prevé que el alquiler crezca más rápido con una CAGR del 10,55% durante 2027-2032.
¿Qué empresas son los principales participantes del sector inmobiliario en India?
Los principales participantes incluyen DLF Ltd, Lodha Developers (Lodha), Godrej Properties Ltd, Prestige Estates Projects y Oberoi Realty.
¿Qué podría limitar la entrega de proyectos de vivienda y las ventas en India?
La escalada de costos de construcción y los retrasos en las aprobaciones pueden limitar la oferta. El presidente de NAREDCO, Parveen Jain, estimó un aumento del 25% en los costos de insumos de construcción en 6 meses al 14 de septiembre de 2026.
¿Qué ubicaciones lideran las perspectivas del sector inmobiliario en India?
La Región Metropolitana de Mumbai representó el 28,3% del gasto nacional en ventas y alquiler de propiedades en 2026, mientras que se prevé que Hyderabad crezca más rápido con una CAGR del 10,95% durante 2027-2032.