
Tamaño y Participación del Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India
Análisis del Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India por Mordor Intelligence
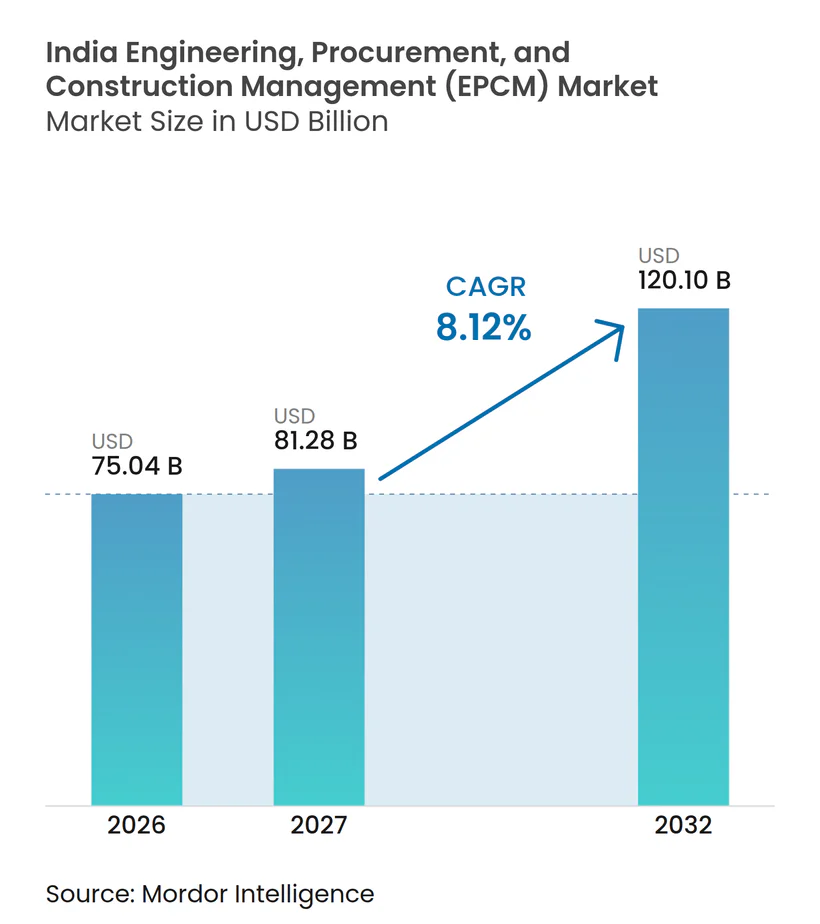
Se espera que el tamaño del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India aumente de 75,04 mil millones de USD en 2026 a 81,28 mil millones de USD en 2027 y alcance los 120,1 mil millones de USD en 2032, creciendo a una CAGR del 8,12% durante 2027-2032.
Los planes de infraestructura pública y el despliegue de energía renovable en India amplían la necesidad de una entrega coordinada de proyectos. El crecimiento de la capacidad de centros de datos amplía la demanda potencial de coordinación de instalaciones junto con la entrega de infraestructura digital. Las condiciones globales impulsaron la presión sobre los costos de materiales y logística en los proyectos de Carreteras Nacionales de India reportada en abril de 2026, complicando las decisiones de ejecución. Las dependencias de costos y terrenos favorecen la movilización por etapas, mientras que los requisitos de modelización para la calificación de obras públicas añaden obligaciones de gestión de la información. Esto desplaza el énfasis comercial de la obtención de encargos hacia la definición de paquetes de trabajo ejecutables, donde las asignaciones de costos de Carreteras Nacionales y la disponibilidad del sitio deben alinearse antes de que pueda comenzar una supervisión sostenida.
Conclusiones Clave del Informe
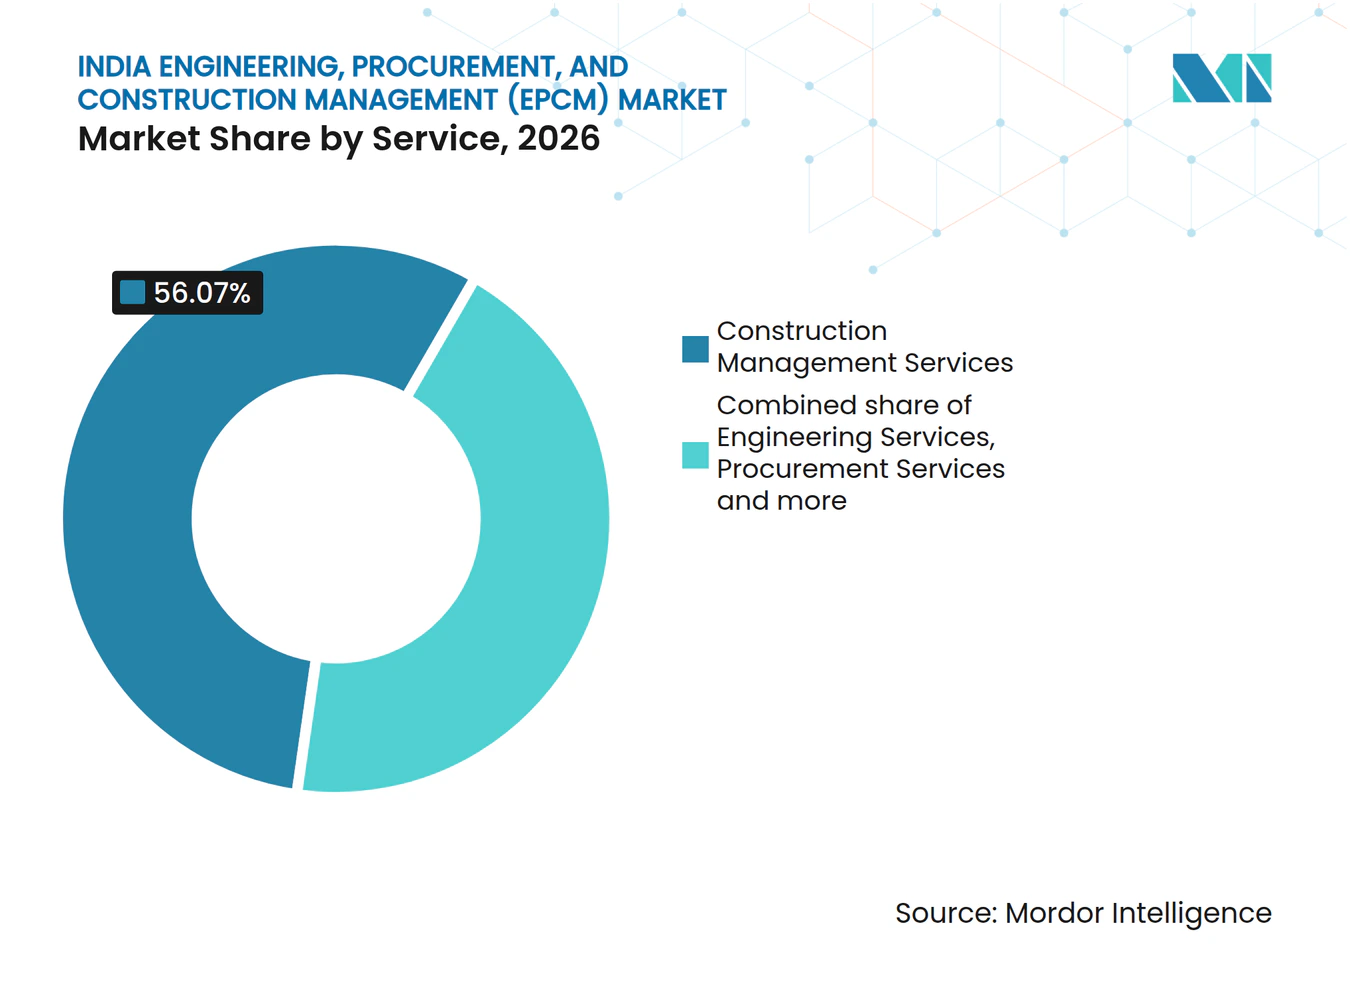
- Por servicio, los servicios de gestión de la construcción lideraron con una participación del 56,07% en el mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India en 2026, mientras que se prevé que otros servicios crezcan más rápido con una CAGR del 9,78% durante 2027-2032.
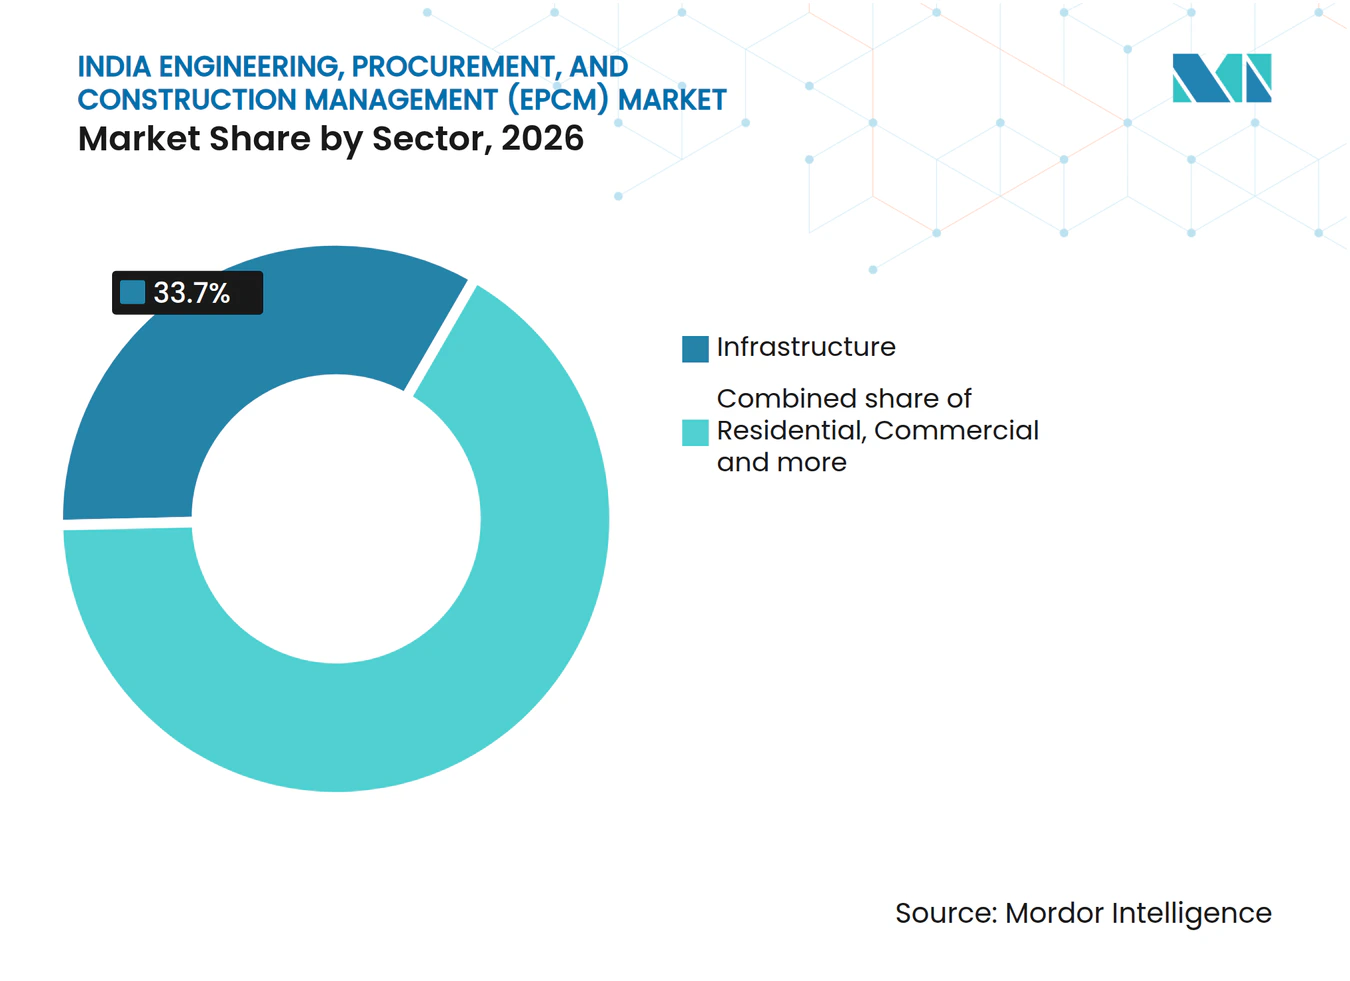
- En el desglose por sector, la infraestructura mantuvo una participación del 33,7% en el tamaño del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India en 2026, mientras que se prevé que el sector residencial sea el segmento de mayor crecimiento con una CAGR del 10,82% durante 2027-2032.
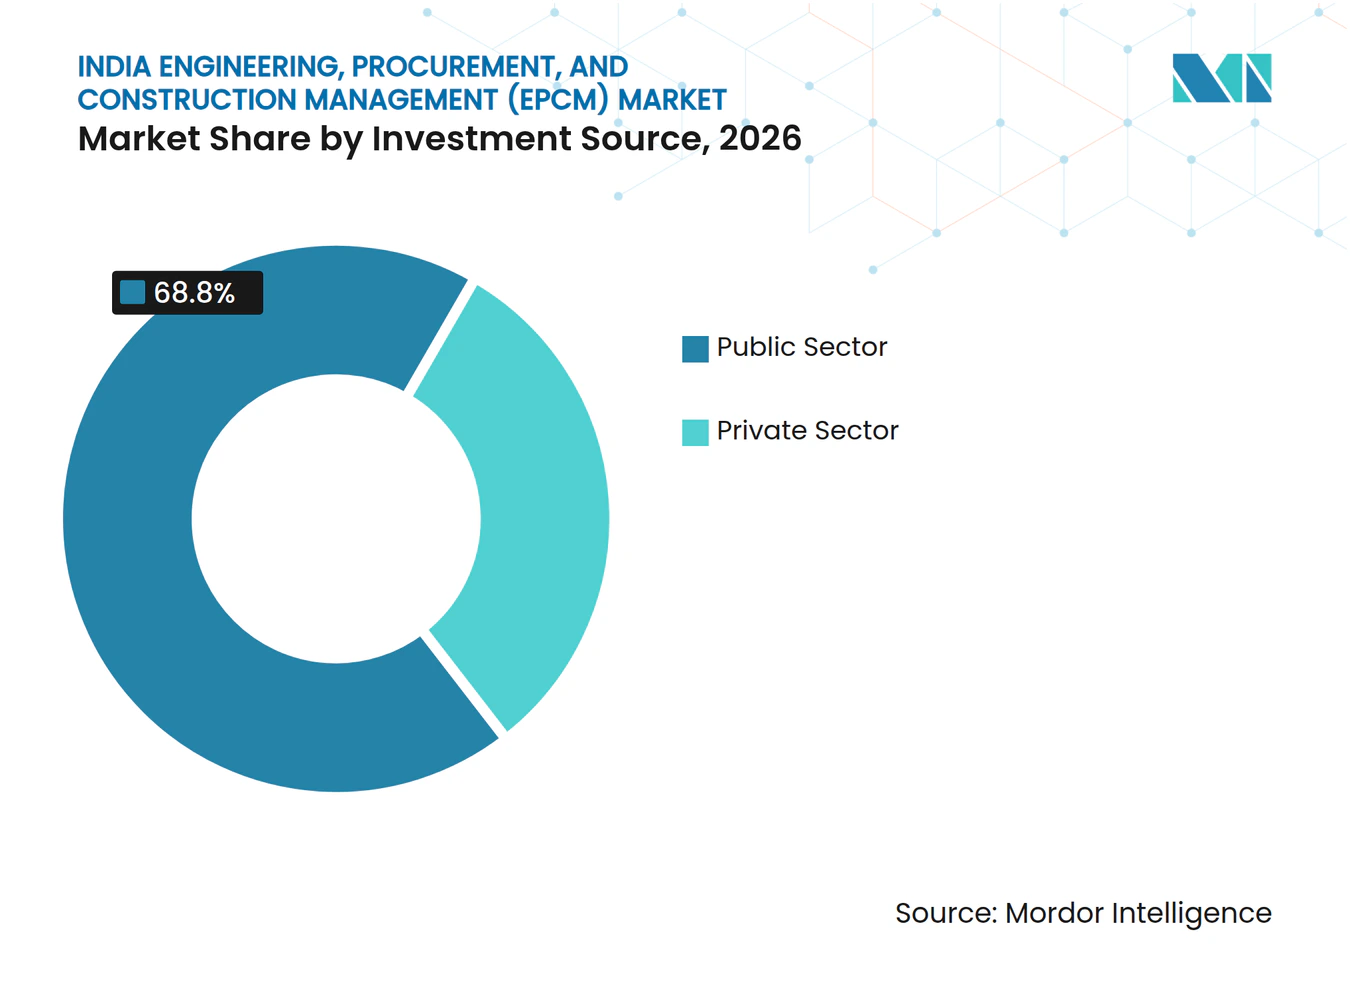
- Entre las fuentes de inversión, el sector público lideró con una participación del 68,8% en 2026, y se prevé que el sector privado crezca más rápido con una CAGR del 9,35% durante 2027-2032.
- Geográficamente, India Occidental lideró con una participación del 28,54% en 2026, mientras que se prevé que India Meridional crezca más rápido con una CAGR del 9,22% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Gasto público en megaproyectos de infraestructura (Presupuesto del ejercicio fiscal 2027) | +3.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Escalada rápida de gigaproyectos de energía renovable e hidrógeno verde | +2.6% | Panipat, Bina, Vizag y Numaligarh | Mediano plazo (2-4 años) |
| Mandatos acelerados de gemelo digital y BIM en licitaciones públicas | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de centros de datos y parques industriales de hiperescala | +1.8% | Instalación de Manesar de PowerGrid | Corto plazo (≤ 2 años) |
| Financiamiento vinculado a ESG que reduce el costo de capital para proyectos EPCM | +0.6% | Centros internacionales de servicios financieros de India | Mediano plazo (2-4 años) |
| Entrada de soluciones modulares de fabricantes de equipos originales globales de "diseño para India" | +0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto público en megaproyectos de infraestructura (Presupuesto del ejercicio fiscal 2027)
Los programas de capital público crean demanda de servicios cuando las prioridades fiscales adquieren un alcance de proyecto definido y un modelo de entrega. El Presupuesto de la Unión de India para el ejercicio fiscal 2026-27 propuso un gasto de capital público aproximadamente un 9% superior a las Estimaciones Presupuestarias del ejercicio fiscal 2025-26. Por separado, el 10 de abril de 2026, el Comité de Evaluación de Asociaciones Público-Privadas del Departamento de Asuntos Económicos otorgó la aprobación final a una autopista regional de nueva construcción al norte de Hyderabad, en Telangana, bajo el modelo de anualidad híbrida. El Ministerio de Transporte por Carretera y Autopistas fue el patrocinador del proyecto. Los encargos en la etapa de aprobación ofrecen a los proveedores de EPCM una vía de acceso a los programas públicos antes del despliegue completo de la construcción. Las decisiones de los patrocinadores públicos sobre los paquetes de servicios previos a la construcción determinan, por tanto, cuándo una prioridad presupuestaria se convierte en un encargo de gestión facturable.
Escalada rápida de gigaproyectos de energía renovable e hidrógeno verde
El despliegue de energías renovables y la adquisición de hidrógeno para refinerías crean fuentes complementarias de trabajo de ejecución de proyectos. India añadió 24,56 GW de capacidad de energía renovable, incluida la gran hidroeléctrica, de abril a septiembre de 2026. En agosto de 2026, el Ministerio de Energías Nuevas y Renovables anunció adjudicaciones de capacidad de producción de hidrógeno verde por un total de 30.000 toneladas métricas por año para 4 ubicaciones de refinerías indias. El ministerio describió la implementación bajo el modelo de construcción-propiedad-operación a través de desarrolladores privados, colocando la inversión del proyecto en manos de dichos desarrolladores. Esos desarrolladores son compradores potenciales de servicios de ingeniería y gestión a medida que la capacidad de suministro de hidrógeno adjudicada avanza hacia la ejecución del proyecto.
Mandatos acelerados de gemelo digital y BIM en licitaciones públicas
Un entregable de modelado de información de la construcción (BIM) especificado convierte la coordinación digital en parte del encargo de construcción. El Departamento Central de Obras Públicas (CPWD) registró un mandato de BIM para obras por encima de su umbral de costo en su plan de adopción de 2024, citando un memorando de oficina del 14 de noviembre de 2023. Para los proveedores de EPCM que persiguen esos encargos, el alcance de la entrega incluye la preparación y coordinación de modelos, favoreciendo a los equipos que conectan la información de ingeniería con la secuenciación de la construcción y las actualizaciones del modelo. Dado que el mandato cubre las obras del CPWD por encima de su umbral de costo, la demanda de servicios vinculada al BIM se concentra en proyectos departamentales de mayor envergadura.
Auge de centros de datos y parques industriales de hiperescala
La expansión de la capacidad de los centros de datos crea trabajo más allá de la planificación, incluida la entrega contratada de infraestructura digital. La capacidad de los centros de datos de India aumentó de aproximadamente 375 MW en 2020 a alrededor de 1.500 MW en 2025, según el Ministerio de Electrónica y Tecnología de la Información.[1] En septiembre de 2025, PowerGrid Teleservices Limited, una filial de propiedad total de Power Grid Corporation of India Limited, adjudicó a Invenia-STL Networks Limited un contrato para un centro de datos en Manesar. El acuerdo abarcó el diseño, construcción, puesta en marcha y mantenimiento de la infraestructura completa de TI y nube para una instalación Nivel III de nueva construcción. También incluyó el establecimiento de un centro de datos de recuperación ante desastres. El alcance combinado de entrega y mantenimiento de Manesar otorga al proveedor de infraestructura digital contratado un papel más allá de la puesta en marcha, vinculando el trabajo de instalación inicial con las obligaciones de servicio posteriores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Cuellos de botella en la adquisición de terrenos y la obtención de permisos ambientales | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Volatilidad en los precios del acero y el cemento que comprime los márgenes de EPC | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez aguda de gerentes de proyectos de nivel medio-senior y personal de control de calidad | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Presión sobre el capital de trabajo por cuentas por cobrar del sector público con plazos prolongados | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en la adquisición de terrenos y la obtención de permisos ambientales
La disponibilidad del terreno puede impedir que una adjudicación de autopista se traduzca en un sitio de construcción continuamente disponible. En una respuesta parlamentaria del 3 de abril de 2025, el Ministerio de Transporte por Carretera y Autopistas informó que 683 proyectos de Carreteras Nacionales iniciados desde el 1 de abril de 2014 habían superado sus plazos originales.[2] La adquisición de terrenos y las autorizaciones legales se encontraban entre varias causas identificadas junto con el traslado de servicios públicos, problemas con los contratistas y otros impedimentos. Para los gestores de construcción, estas dependencias hacen que la secuencia de frentes de trabajo utilizables sea más importante que la fecha nominal de adjudicación. El despliegue interrumpido en tramos inaccesibles puede ralentizar la conversión del trabajo de ingeniería y supervisión adjudicado en ingresos de servicio sostenidos.
Volatilidad en los precios del acero y el cemento que comprime los márgenes de EPC
En abril de 2026, el Ministerio de Transporte por Carretera y Autopistas informó que las condiciones globales habían elevado los precios del combustible, los materiales de construcción y la logística, afectando a los proyectos de Carreteras Nacionales de India. El cemento Portland ordinario y el acero dulce se encontraban entre los insumos mencionados en el mecanismo de ajuste de precios de EPC asociado. Para los propietarios de proyectos, el aumento de los precios del combustible, los materiales y la logística eleva el costo de los paquetes de Carreteras Nacionales. El esfuerzo adicional de conciliación de costos puede recaer en los proveedores de EPCM que coordinan esos paquetes antes de que se tomen las decisiones de implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La Supervisión de la Construcción Ancla los Encargos de Gestión más AmpliosLos servicios de gestión de la construcción representaron una participación del 56,07% en el tamaño del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India en 2026. NBCC (India) Limited estaba ejecutando 38.000 unidades en 25 proyectos Amrapali en Noida y Greater Noida en el ejercicio fiscal 2025-26, con más de 32.550 viviendas completadas y en proceso de entrega.[3] Para este segmento más grande, la distinción entre la finalización física y la entrega muestra por qué la gestión puede extenderse más allá de la coordinación de las obras de construcción activas. Los equipos de gestión pueden, por tanto, planificar la liberación de recursos en torno a las entregas completadas, alineando el fin de su encargo con la transferencia de viviendas a los ocupantes.
Se prevé que otros servicios sean el segmento de mayor crecimiento, con una CAGR del 9,78% durante 2027-2032. El 24 de noviembre de 2025, NBCC firmó un acuerdo que la designaba como consultora de gestión de proyectos y agencia ejecutora para el proyecto Naveen Nagpur de la Autoridad de Desarrollo de la Región Metropolitana de Nagpur. Su designación más amplia incluyó estudios de viabilidad financiera, gestión de licitaciones, coordinación del diseño y supervisión del programa de construcción. La combinación crea espacio para entregables de asesoría y coordinación definidos por separado dentro de un encargo de implementación más amplio, permitiendo a los proveedores obtener ingresos tanto de la preparación de un proyecto para su ejecución como de la gestión de su entrega posterior.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
Los Programas de Infraestructura Sostienen la Profundidad de EjecuciónLa infraestructura representó una participación del 33,7% en el mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India en 2026. A agosto de 2026, el Ministerio de Estadística e Implementación de Programas supervisaba 1.731 proyectos de infraestructura del sector central en curso en 17 ministerios y departamentos. Ese programa central en curso otorga al segmento más grande una base de actividad de ejecución en distintos organismos públicos implementadores, junto con oportunidades derivadas de nuevos anuncios de proyectos. Una base de proyectos en curso puede sostener el trabajo de supervisión entre nuevas adjudicaciones, haciendo que la continuidad de la ejecución sea comercialmente más relevante que el volumen de anuncios por sí solo.
Se prevé que el sector residencial sea el segmento de mayor crecimiento, con una CAGR del 10,82% durante 2027-2032. Para julio de 2026, el Ministerio de Vivienda y Asuntos Urbanos reportó un total acumulado de 12,1 millones de viviendas iniciadas bajo los planes Pradhan Mantri Awas Yojana-Urbano (PMAY-U) y PMAY-U 2.0. El total nacional incluye viviendas de la Misión Nacional de Renovación Urbana Jawaharlal Nehru (JnNURM). Esa escala acumulada del programa convierte la coordinación repetida de viviendas en una fuente relevante de demanda de servicios. Los gestores de programas de vivienda pueden estandarizar los informes en todos los paquetes de viviendas, permitiendo que la supervisión se centre en las diferencias en el progreso de la entrega en lugar de reconstruir los controles para cada encargo.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Fuente de Inversión:
Los Programas Públicos Lideran mientras Avanzan los Proyectos Energéticos PrivadosEl sector público fue el segmento de fuente de inversión más grande, representando una participación del 68,8% de los servicios EPCM en 2026. El presupuesto del gobierno de la Unión para el ejercicio fiscal 2026-27 propuso 7 corredores de tren de alta velocidad, un corredor de carga dedicado y 20 nuevas vías navegables nacionales junto con su propuesta de gasto de capital público. La variedad de activos de transporte propuestos apunta a posibles encargos en diferentes programas implementadores y proporciona varias vías de acceso a obras patrocinadas públicamente. Atender varios programas propuestos puede dar a los proveedores canales públicos separados, reduciendo la dependencia del progreso de cualquier proyecto de transporte individual.
Se prevé que el sector privado sea el segmento de mayor crecimiento, con una CAGR del 9,35% durante 2027-2032. El 20 de septiembre de 2026, el Ministro Principal de Assam, Himanta Biswa Sarma, colocó la primera piedra de la planta de energía térmica ultrasupercrítica de 3.200 MW planificada por Adani Power en Chapar, en el distrito de Dhubri de Assam. Adani Power recibió una Carta de Adjudicación de Assam Power Distribution Company Limited en noviembre de 2025, y la puesta en marcha por fases está programada a partir de diciembre de 2030. El avance desde un compromiso de suministro adjudicado hacia una capacidad de generación planificada crea demanda potencial de definición de ingeniería y supervisión de la construcción. Un período de entrega de varios años da a los desarrolladores privados margen para contratar servicios de gestión a medida que las inversiones individuales en energía avanzan hacia sus fechas de operación programadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India Occidental
India Occidental representó una participación del 28,54% en el tamaño del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India en 2026. Al 1 de abril de 2026, 52 proyectos ferroviarios sancionados que totalizaban 5.956 kilómetros se ubicaban total o parcialmente en Maharashtra. El programa correspondiente de Gujarat comprendía 35 proyectos sancionados que totalizaban 2.969 kilómetros, también ubicados total o parcialmente dentro del estado. La duplicación de vías y la conversión de ancho de vía representan 39 de las 52 sanciones de Maharashtra y 27 de las 35 de Gujarat, orientando las oportunidades de ingeniería y supervisión en estos programas hacia la modernización de ferrocarriles existentes en lugar de nuevas líneas.
Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India Meridional
Se prevé que India Meridional sea la geografía de mayor crecimiento, con una CAGR del 9,22% durante 2027-2032. El 4 de septiembre de 2026, la Autoridad Nacional de Autopistas de India (NHAI) reportó un avance en la excavación de un túnel de 3,68 kilómetros en construcción en Andhra Pradesh. La NHAI esperaba entonces que el proyecto se completara a mediados de 2027. El túnel se encuentra dentro del Paquete 9 del Corredor Económico Bengaluru-Kadapa-Vijayawada (NH-544G), vinculando el progreso en este sitio con la entrega de una ruta más amplia. La entrega del corredor ofrece, por tanto, una base para el trabajo de gestión en paquetes de construcción interconectados, con valor en la sincronización de la disponibilidad de la ruta más allá del progreso de un solo túnel.
India del Norte incluye encargos de transporte público y propiedad, ilustrados por el nombramiento de Engineering Projects (India) Ltd. en el ejercicio fiscal 2025-26 como agencia de implementación/ejecución de proyectos para parcelas de terreno de Delhi Transport Corporation y terminales de autobuses. India del Este y Noreste tiene un papel de conectividad diferenciado, con el Primer Ministro Narendra Modi inaugurando el ferrocarril Bairabi-Sairang de 51,38 kilómetros de Mizoram y la estación de Sairang cerca de Aizawl el 13 de septiembre de 2025. India Central también apoya la entrega institucional, con Engineering Projects (India) Ltd. asegurando un encargo de agencia ejecutora/consultora de gestión de proyectos para escuelas residenciales y un Instituto de Formación Industrial (ITI) en Madhya Pradesh durante el ejercicio fiscal 2025-26. El cliente de ese encargo fue el Consejo de Bienestar de Trabajadores de la Construcción y Otros de Madhya Pradesh. Los roles de agencia de entrega de Engineering Projects (India) Ltd. en Delhi y Madhya Pradesh crean encargos de gestión del lado del propietario que son comercialmente distintos de los contratos de construcción.
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de EPCM que coordinan el cumplimiento del plan de residuos para los proyectos de construcción cubiertos. Las normas de residuos de construcción y demolición de India de 2025 entraron en vigor el 1 de abril de 2026, exigiendo a los productores que elaboren planes de residuos del proyecto para su aprobación por las autoridades locales. Los contratistas y proveedores de servicios cubiertos deben asistir a los generadores de residuos con la recolección, el cumplimiento de objetivos y la coordinación con las partes pertinentes. Las normas nacionales distribuyen la administración entre organismos centrales, estatales y locales, haciendo que la asignación de responsabilidades sea una parte importante de la entrega del proyecto.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Junta Central de Control de la Contaminación; autoridades locales para los planes de proyecto | Comité de seguimiento estatal prescrito por las normas; autoridades locales y de desarrollo |
| Instrumentos o directrices clave | Normas de residuos de construcción y demolición de 2025, vigentes desde abril de 2026 | Administración estatal y local de las mismas normas nacionales |
| Efecto comercial | Deberes de aprobación del plan de residuos del productor y asistencia para los roles de servicio cubiertos | Seguimiento local de objetivos del proyecto e informes de implementación de la Junta Estatal a la CPCB |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja las obligaciones de planificación y coordinación que crean oportunidades de servicio al tiempo que añaden trabajo de cumplimiento. La calificación Media de Maharashtra refleja las capas de seguimiento estatal y local que hacen que la asignación de responsabilidades sea importante para los equipos de entrega. Ambas perspectivas de Endurecimiento reflejan el aumento programado en los objetivos de reciclaje de productores para proyectos de reconstrucción y demolición, del 50% de los residuos del año anterior en 2026-27 al 75% en 2027-28. A medida que aumentan los objetivos, los equipos de proyecto necesitan conciliar los volúmenes de residuos planificados con el rendimiento del reciclaje, convirtiendo el seguimiento de residuos en parte del control de la entrega.
Etapas de la Cadena de Valor
La cadena de valor de EPCM conecta la definición de ingeniería, la coordinación de adquisiciones y la supervisión de la implementación del lado del cliente. El centro de ingeniería de Chennai, incluido en la venta de Petrofac Emirates en mayo de 2026 al consorcio liderado por Mason Capital Management y Pearlstone Alternative, proporciona ingeniería en tierra y mar, incluido el diseño de ingeniería de etapa inicial y trabajo de EPCm. Tata Consulting Engineers facilita la adquisición del cliente a través de la selección de proveedores, abastecimiento, pedidos, inspección y preparación y adjudicación de licitaciones. En conjunto, estos roles muestran cómo los proveedores de servicios pueden capturar ingresos definiendo y coordinando las responsabilidades de entrega en todas las etapas, sin necesidad de suministrar ellos mismos cada componente físico.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Definición de ingeniería | Consultores de ingeniería como Petrofac y Engineering Projects (India) Ltd. | Ingresos por entregables de ingeniería | Definición incompleta en la transferencia a adquisiciones | Acordar entregables e hitos de aprobación antes de la publicación de la licitación |
| Coordinación de adquisiciones | Consultores de gestión de adquisiciones como Tata Consulting Engineers | Ingresos por servicios de gestión de adquisiciones | Especificaciones de licitación y responsabilidades de proveedores sin resolver | Conciliar especificaciones y límites de responsabilidad antes de la adjudicación |
| Supervisión de la implementación | Consultores de gestión de proyectos como NBCC (India) Limited y Engineering Projects (India) Ltd. | Honorarios de consultoría de gestión de proyectos | Cambios de alcance durante la implementación | Definir el control de cambios y las transferencias de puesta en marcha |
| Fuente: Mordor Intelligence | ||||
NBCC describe honorarios fijos de consultoría de gestión de proyectos para proyectos de reurbanización junto con honorarios de comercialización separados. Para encargos de honorarios fijos comparables, los límites claros entre el alcance de gestión y las solicitudes adicionales del cliente ayudan a contener el esfuerzo de coordinación no remunerado. Esto otorga valor comercial a las transferencias acordadas y al control de cambios a medida que un proyecto avanza desde la definición de ingeniería hacia la puesta en marcha.
Panorama Competitivo
Concentración del Mercado
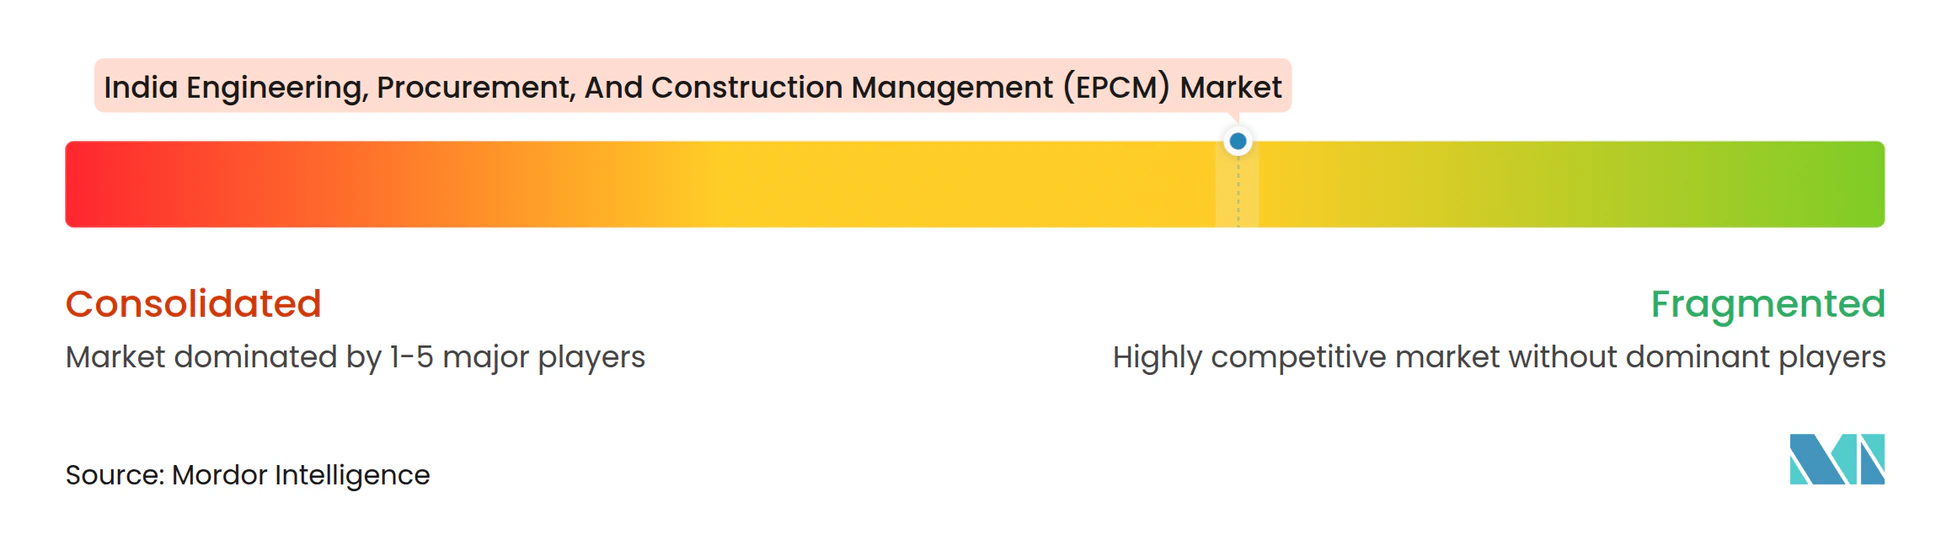
El negocio de Transmisión y Distribución de Energía de Larsen & Toubro ganó un pedido de zona renovable en Andhra Pradesh para líneas de 765 kV y 400 kV en junio de 2025, ilustrando la competencia de grupos de infraestructura diversificados. Tata Projects proporciona servicios de EPC de infraestructura y gestión de proyectos, mientras que la división de Ingeniería y Construcción de Reliance Infrastructure abarca el desarrollo de proyectos, ingeniería, construcción y puesta en marcha. Ciertas entidades dentro del grupo de informes de GMR Power and Urban Infra trabajaron como contratistas de EPC de infraestructura en el ejercicio fiscal 2024-25, de forma separada de la plataforma de desarrollador/operador de aeropuertos de GMR Group. El campo de proveedores combina, por tanto, grupos de contratación diversificados con diferentes límites de servicio, haciendo que la asignación del diseño, la construcción y la supervisión del lado del propietario sea central para la selección de proveedores.
Afcons Infrastructure recibió un contrato de obras civiles e infraestructura asociada en octubre de 2025. Ese mismo mes, Tata Projects fue designada contratista principal para el proyecto residencial The Trillion de Experion Developers en Gurugram. La designación de Tata Projects ilustra cómo un rol de contratista principal puede concentrar la responsabilidad de entrega de la construcción en un único contratista. Para un propietario que mantiene la revisión del cronograma y la calidad junto a dicha designación, esa supervisión define un posible encargo de consultoría con responsabilidades separadas del alcance de entrega del contratista principal.
La contratación de obras gubernamentales introduce una distinción competitiva adicional entre la capacidad de licitación y el asesoramiento técnico por sí solo. El manual de obras de 2025 del Departamento de Gasto describe criterios colectivos de facturación en construcción, experiencia, flujo de caja, personal y equipamiento para licitantes en consorcio. También establece criterios financieros separados a nivel de socio, con límites condicionales de flujo de caja para socios líderes y otros socios. Tanto los socios líderes como los demás socios necesitan facturación en construcción y experiencia, aunque puede aceptarse un límite condicional de flujo de caja más bajo para otros socios. Un especialista en asesoría no puede, por tanto, calificar como socio únicamente a través del asesoramiento técnico, convirtiendo las credenciales en construcción y la capacidad financiera en barreras de entrada en las obras cubiertas.
Líderes de la Industria de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India
-
Larsen & Toubro
-
Tata Projects
-
Reliance Infrastructure
-
GMR Group
-
Afcons Infrastructure
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India Empresas cubiertas en este informe
- Larsen & Toubro
- Tata Projects
- Reliance Infrastructure
- GMR Group
- Afcons Infrastructure
- Hindustan Construction Company
- NCC Ltd
- IVRCL
- KEC International
- Gammon India
- Simplex Infrastructures
- Patel Engineering Ltd
- Megha Engineering & Infrastructures
- Salasar Techno Engineering
- Kalpataru Projects International
- Dilip Buildcon
- BHEL
- Shapoorji Pallonji
- Ashoka Buildcon
- PNC Infratech
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan la garantía independiente, la coordinación multisitio y la gestión de interfaces con socios para desarrolladores de centros de datos. El 18 de junio de 2026, la Corporación Financiera Internacional (IFC) anunció apoyo financiero para el desarrollo planificado por Sify Infinit Spaces Limited de 2 centros de datos preparados para inteligencia artificial en Navi Mumbai y Chennai con una capacidad combinada de 103 MW. Una revisión de la IFC de junio de 2026 describió la contratación por parte de Sify de un consultor independiente de gestión de proyectos para supervisar la construcción de centros de datos, incluido el cumplimiento ambiental y social. La combinación de capacidad planificada preparada para inteligencia artificial y supervisión independiente respalda oportunidades de servicio que separan la garantía del propietario de la entrega de la construcción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Supervisión independiente de la construcción y el cumplimiento | Uso por parte del comprador de seguimiento independiente junto con el desarrollo de centros de datos | Desarrolladores de centros de datos | Combinar la supervisión del progreso con el seguimiento ambiental y social | Duplicación de funciones entre el monitor independiente y el contratista | Consultoras independientes de gestión de proyectos |
| Coordinación en desarrollos de inteligencia artificial multisitio | Inversión planificada que abarca instalaciones separadas preparadas para inteligencia artificial | Desarrolladores que gestionan varias instalaciones | Estandarizar hitos manteniendo la responsabilidad a nivel de sitio | Conciliación de los alcances de los sitios con los informes comunes del programa | Consultoras con capacidad de gestión de programas multisitio |
| Gobernanza de instalaciones lideradas por asociaciones | Plan de instalación de inteligencia artificial en Odisha de HCLTech en julio de 2026 con Sarvam y el Gobierno de Odisha | Desarrolladores de centros de datos que trabajan con socios tecnológicos y públicos | Definir interfaces de entrega y responsabilidades de escalada | Acuerdo sobre los derechos de decisión de los socios | Equipos de gestión de proyectos e ingeniería del lado del propietario |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es un encargo de supervisión independiente que combina el progreso de la construcción con el cumplimiento ambiental y social. Esa combinación ofrece al desarrollador una visión única de si el progreso de la entrega es coherente con las obligaciones vinculadas al proyecto. Un servicio de supervisión combinado puede señalar los problemas de cumplimiento antes de que se conviertan en disputas de finalización, dando a los desarrolladores una razón para pagar por la verificación más allá de los informes de progreso de la construcción.
Desarrollos recientes de la industria en Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India
- Oct 2026: L&T Energy CarbonLite Solutions obtuvo un aviso limitado de proceder de DVC CIL Power Private Ltd para el paquete de planta principal de la central térmica de Chandrapura en Jharkhand. El aviso completo de proceder está condicionado a la obtención de los permisos ambientales requeridos y a la finalización del período de aviso limitado.
- Ago 2026: El Ministerio de Energías Nuevas y Renovables anunció adjudicaciones de capacidad de producción de hidrógeno verde por un total de 30.000 toneladas métricas por año para 4 ubicaciones de refinerías indias, con desarrolladores privados implementando los proyectos bajo acuerdos de construcción-propiedad-operación.
- Jun 2026: La IFC anunció financiamiento para el desarrollo planificado por Sify Infinit Spaces Limited de 2 centros de datos preparados para inteligencia artificial en Navi Mumbai y Chennai con una capacidad combinada de 103 MW. Su revisión de junio describió la contratación por parte de Sify de un consultor independiente de gestión de proyectos para supervisar la construcción de centros de datos, incluido el cumplimiento ambiental y social.
Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción (EPCM) de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India mide el gasto anual en India en servicios EPCM prestados a propietarios de proyectos. Abarca servicios de ingeniería, adquisiciones, gestión de la construcción y otros servicios para proyectos residenciales, comerciales y de infraestructura financiados por fuentes públicas o privadas en todas las regiones de India.
Exclusiones del alcance: se excluyen el valor de los contratos de construcción EPC, llave en mano y diseño-construcción, los equipos, materiales e insumos de construcción adquiridos por separado, el software independiente, las licencias de BIM y gemelo digital, los servicios independientes de operaciones, mantenimiento y revisión tras la entrega del proyecto, y los servicios EPCM para proyectos ubicados fuera de India.
Descripción General de la Segmentación
- Por Servicio
- Servicios de Ingeniería
- Servicios de Adquisiciones
- Servicios de Gestión de la Construcción
- Otros Servicios
- Por Sector
- Residencial
- Comercial
- Infraestructura
- Por Fuente de Inversión
- Sector Público
- Sector Privado
- Por Región
- Norte de India
- Oeste de India
- Sur de India
- Este y Noreste de India
- India Central
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes oficiales como los documentos del Presupuesto de la Unión del Ministerio de Finanzas, que proporcionan asignaciones de capital público y prioridades de programa, y las publicaciones PAIMANA del Ministerio de Estadística e Implementación de Programas, que realizan el seguimiento de los costos, el progreso y los plazos de los proyectos de infraestructura central, respaldan el dimensionamiento. Publicaciones como las del Ministerio de Energías Nuevas y Renovables ayudan a distinguir la capacidad anunciada y las adjudicaciones de proyectos de la actividad entregada, y documentos como el Plan de Acción de Adopción de BIM del Departamento Central de Obras Públicas describen los requisitos de información digital que pueden afectar a los servicios de ingeniería y coordinación.
Los informes anuales y las presentaciones legales de las empresas pueden aclarar los ingresos por servicios, la captación de pedidos, la ejecución de proyectos y la exposición geográfica, con materiales para inversores y prensa empresarial de reputación utilizados para verificar el calendario y el alcance de los contratos cuando estén disponibles. Estas fuentes ayudan a separar los honorarios de servicios EPCM de los valores de los contratos de construcción y el gasto en insumos del proyecto. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria abarca propietarios de proyectos, agencias públicas implementadoras, proveedores de servicios EPCM, especialistas en ingeniería y adquisiciones, y líderes de gestión de la construcción, con una encuesta estructurada utilizada donde se dispone de datos comparables de honorarios, plazos y alcance. Los encuestados verifican las interpretaciones de fuentes secundarias sobre las fases del proyecto, los límites del servicio, la fuente de financiamiento, el sector y la atribución regional, mientras que las preguntas se centran en evidencia que pueda aclarar las lagunas en los datos publicados de honorarios o proyectos. Los analistas triangularon estos testimonios con registros públicos y adjudicaciones de proyectos reportadas, documentaron evidencia contradictoria y buscaron aclaración de los tipos de encuestados pertinentes cuando una respuesta cambia materialmente un insumo o una clasificación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 20% | |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación descendente parte de la demanda de los propietarios de proyectos en India y de las carteras de proyectos públicos y privados, y luego valora los honorarios EPCM vinculados a los servicios de ingeniería, adquisiciones, gestión de la construcción y servicios relacionados, en lugar del gasto total en construcción. Los analistas utilizan indicadores como los presupuestos de capital central y estatal, los costos y cronogramas de proyectos PAIMANA, la actividad de construcción residencial y comercial a nivel sectorial, los anuncios de proyectos renovables e industriales, y las carteras de pedidos de las empresas o los ingresos por servicios reportados para estimar el calendario y la escala de la demanda de servicios. Las participaciones de los segmentos se construyen a partir del alcance de servicio documentado de los contratos y las ofertas de los proveedores, el sector del proyecto y la fuente de financiamiento, y la ubicación del proyecto, con las asignaciones regionales verificadas con los registros de adjudicaciones y proyectos. Las previsiones combinan la regresión multivariante para las relaciones entre los indicadores de actividad y la demanda de honorarios con el análisis de escenarios para los retrasos en los proyectos, los cambios de costos y los cambios de financiamiento. La evidencia de honorarios de servicio y costos de proyectos se mantiene separada para que las compras de paso no inflen los ingresos del mercado. Las verificaciones ascendentes selectivas comparan las adjudicaciones de proyectos muestreadas y los honorarios de servicio divulgados, o los resúmenes de ingresos por servicios a nivel de proveedor, con el total descendente. Cuando faltan valores de honorarios, los analistas utilizan el alcance del contrato documentado y la evidencia de honorarios comparables para delimitar una estimación y registrar el insumo no resuelto. Los expertos primarios pueden revisar los supuestos detrás de cada variable y factor de previsión, y los analistas revisan un insumo cuando la evidencia de plazos, alcance u honorarios del proyecto entra en conflicto de forma material.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las asignaciones presupuestarias, los registros de seguimiento de proyectos, las divulgaciones de los proveedores, los anuncios de contratos y la evidencia de los encuestados, verificando que el alcance y los ingresos por servicios no estén contabilizados dos veces. Prueban los movimientos año a año, las participaciones de los segmentos, los totales regionales y los supuestos de honorarios en busca de anomalías, comparan las variaciones materiales con señales independientes de proyectos y empresas, y resuelven las diferencias señaladas mediante la revisión de fuentes o el recontacto específico antes de la aprobación. Los analistas revisan todas las anomalías en una revisión de múltiples pasos, luego actualizan el modelo anualmente, lo actualizan entre ciclos cuando un evento material de política, financiamiento, proyecto o costo cambia un insumo clave, y completan una nueva revisión de fuentes y supuestos antes de la entrega.
Tamaño del Mercado de Ingeniería, Adquisiciones y Gestión de la Construcción de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas del EPCM de India divergen en valor y período de previsión, y las distinciones documentadas incluyen la combinación de proyectos cubiertos y si la estimación contabiliza un servicio, una solución o la ejecución de la construcción. La estimación aprobada de Mordor Intelligence mide el gasto de los propietarios de proyectos en ingresos por servicios EPCM en proyectos residenciales, comerciales y de infraestructura indios, mientras que la Consultora Global A describe un marco de contratistas que incluye la ejecución de la construcción en el sitio y la Consultora Regional B mide las soluciones de gestión de la construcción.
Los principales factores de divergencia incluyen el límite del mercado y la cobertura del producto. La Consultora Global A enumera usuarios finales de petróleo y gas, generación de energía, infraestructura e industria, con tipos de servicio de diseño, adquisiciones, construcción y gestión de proyectos, y modelos de diseño-construcción y entrega integrada de proyectos. Sus sectores de usuarios finales enumerados no mencionan proyectos residenciales o comerciales, lo que puede reducir la cobertura, mientras que su rol de ejecución de la construcción puede ampliarla. La estimación de la Consultora Regional B es para soluciones de gestión de la construcción y su página describe tecnologías y software basados en la nube, un producto más restringido que los honorarios de los proveedores por servicios de ingeniería, adquisiciones, gestión de la construcción y servicios relacionados. Estas distinciones explican por qué las cifras publicadas no comparten un único límite o año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 81,28 mil millones de USD (2027) | |
| Consultora Global A | 18,7 mil millones de USD (2026) | En su base de 2026, esta estimación es un 77,0% inferior al valor de este informe para 2027 de 81,28 mil millones de USD, 1 año después. Sus sectores de usuarios finales enumerados omiten los proyectos residenciales y comerciales, lo que puede reducir la combinación de proyectos medida, mientras que su definición asigna la ejecución de la construcción al contratista EPCM, lo que puede ampliar el trabajo cubierto. |
| Consultora Regional B | 1,1 mil millones de USD (2025) | En su base de 2025, esta estimación es un 98,6% inferior al valor de este informe para 2027 de 81,28 mil millones de USD, 2 años después. La estimación cubre soluciones y software de gestión de la construcción, en lugar de los honorarios de los proveedores de EPCM por servicios de ingeniería, adquisiciones, gestión de la construcción y servicios relacionados. |
La Consultora Global A segmenta el mercado por usuarios finales de petróleo y gas, generación de energía, infraestructura e industria e incluye la ejecución de la construcción en el sitio, y la Consultora Regional B valora las soluciones y el software de gestión de la construcción, por lo que ninguna cifra mide el gasto de los propietarios de proyectos en honorarios de servicios EPCM en proyectos residenciales, comerciales y de infraestructura indios.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del tamaño del mercado de ingeniería, adquisiciones y gestión de la construcción (EPCM) de India?
Se espera que el tamaño aumente de 81,28 mil millones de USD en 2027 a 120,1 mil millones de USD en 2032, a una CAGR del 8,12% durante 2027-2032.
¿Qué impulsa la demanda de servicios EPCM en India?
El presupuesto del ejercicio fiscal 2026-27 de India propuso un gasto de capital público aproximadamente un 9% superior a las Estimaciones Presupuestarias del ejercicio fiscal 2025-26. El despliegue de energías renovables y la expansión de centros de datos también respaldan el trabajo de entrega de proyectos.
¿Qué servicio lidera la industria EPCM de India?
Los servicios de gestión de la construcción lideraron con una participación del 56,07% en 2026. Se prevé que otros servicios crezcan más rápido con una CAGR del 9,78% durante 2027-2032.
¿Qué empresas participan en el sector EPCM de India?
Los principales participantes incluyen Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group y Afcons Infrastructure.
¿Qué podría ralentizar la entrega de proyectos EPCM en India?
Los retrasos en el acceso a terrenos y la obtención de permisos pueden interrumpir la movilización. Los proyectos de Carreteras Nacionales de India también enfrentaron presión sobre los costos de materiales y logística reportada en abril de 2026.
¿Qué región de India lidera y cuál tiene la previsión de mayor crecimiento?
India Occidental lideró con una participación del 28,54% en 2026. Se prevé que India Meridional crezca más rápido con una CAGR del 9,22% durante 2027-2032.