
Análisis del Mercado de Infraestructura de India por Mordor Intelligence
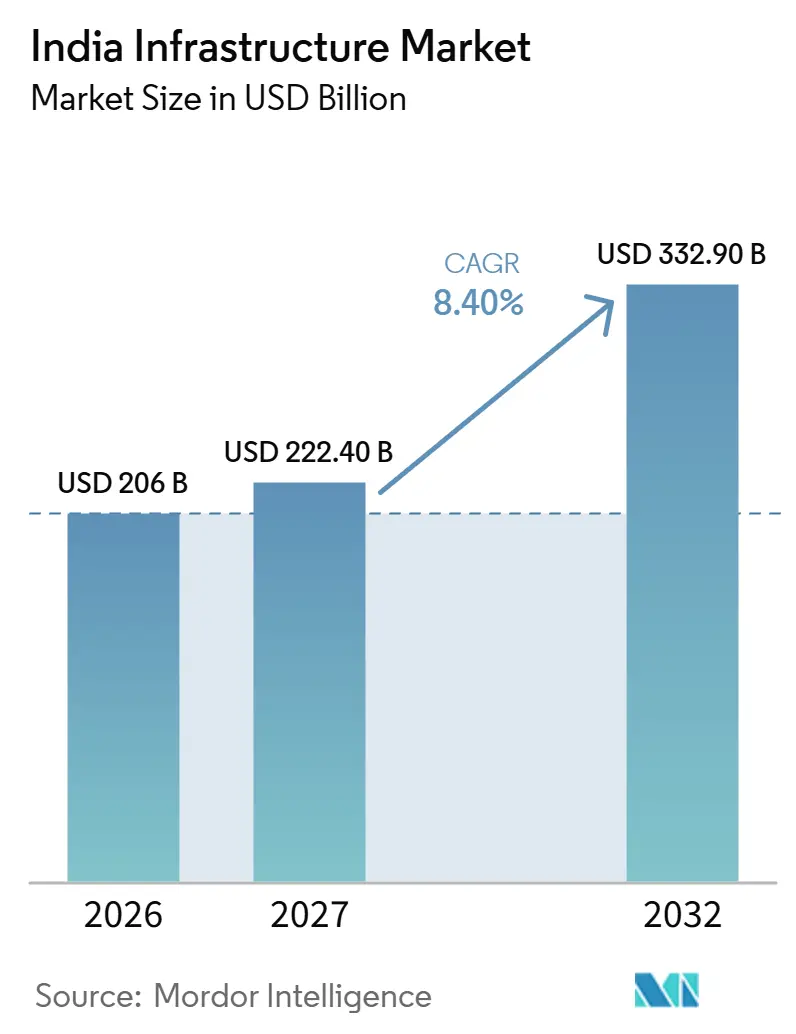
Se espera que el tamaño del mercado de infraestructura de India aumente de 206 mil millones de USD en 2026 a 222,4 mil millones de USD en 2027 y alcance los 332,9 mil millones de USD para 2032, creciendo a una CAGR del 8,4% durante 2027-2032.
Los programas de transporte financiados públicamente en India se combinan con la demanda de redes eléctricas proveniente de la generación renovable y las cargas industriales concentradas. El financiamiento verde respalda la inversión elegible en metro, creando vías para que los desarrolladores organicen el capital necesario para la construcción. Los contratistas compiten integrando la entrega civil y de sistemas, vinculando su función comercial a la usabilidad de la infraestructura completada. La presión sobre los costos laborales y las exclusiones de financiamiento para activos vinculados al carbón limitan la facilidad con que los proyectos propuestos pueden convertirse en trabajo ejecutable. Los paquetes de metro y transmisión ofrecen a los contratistas integrados mayores oportunidades, mientras que los desarrolladores vinculados al carbón enfrentan opciones de financiamiento restringidas y los contratistas con uso intensivo de mano de obra enfrentan mayores costos de entrega.
Conclusiones Clave del Informe
- Entre los segmentos de infraestructura, la infraestructura de transporte tuvo una participación del 38,96% en el mercado de infraestructura de India en 2026, mientras que se prevé que la infraestructura de servicios públicos crezca más rápido con una CAGR del 10,4% durante 2027-2032.
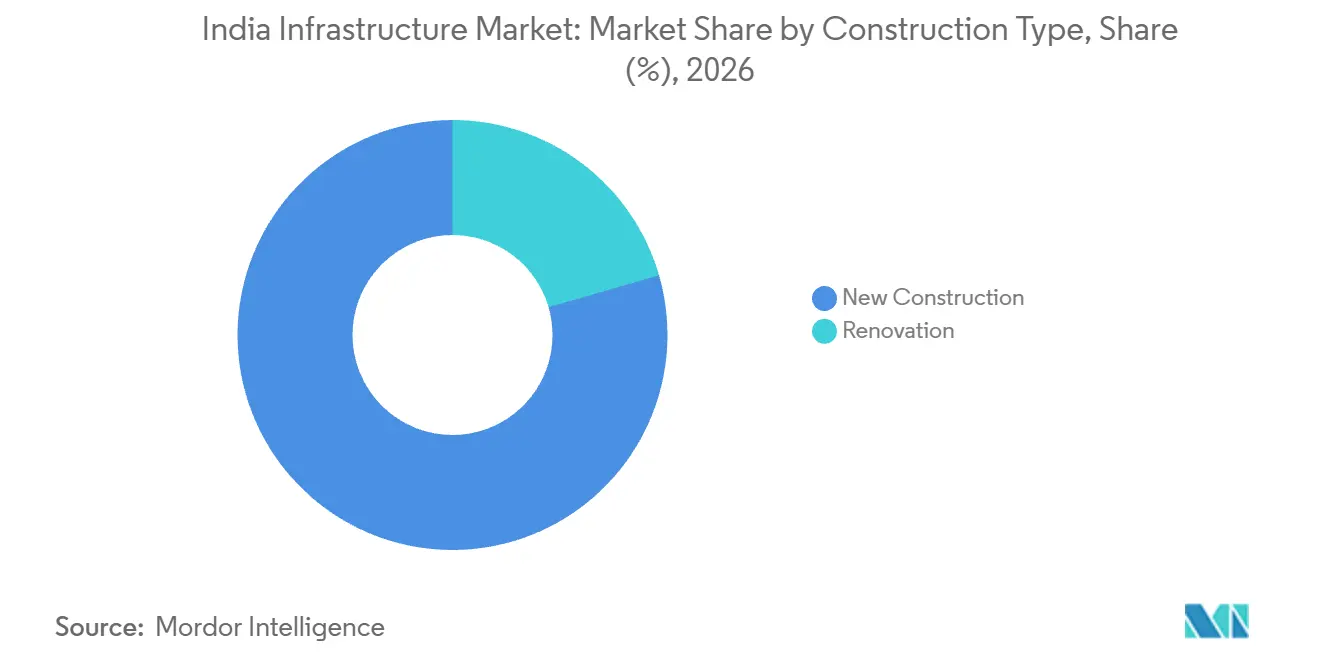
- Por tipo de construcción, la nueva construcción representó una participación del 79,48% del tamaño del mercado de infraestructura de India en 2026, con la renovación prevista para crecer más rápido con una CAGR del 10,1% durante 2027-2032.
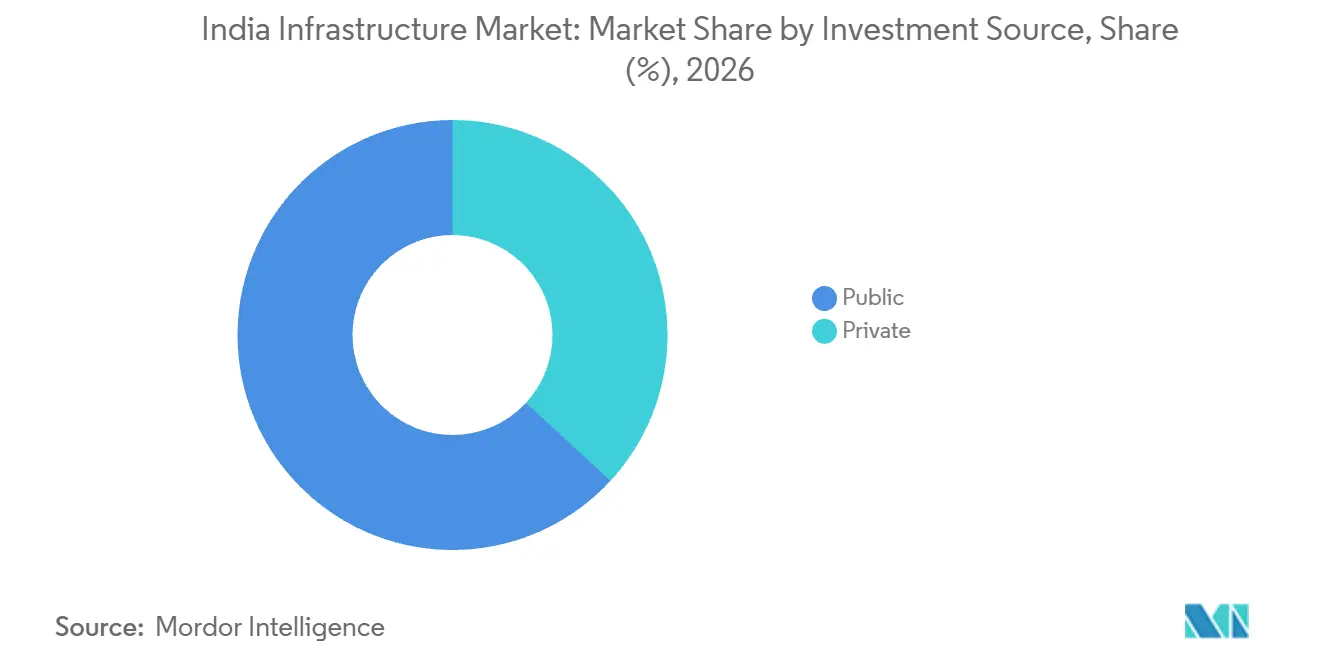
- Entre las fuentes de inversión, el financiamiento público lideró con una participación del 63,14% del gasto en infraestructura en 2026, y se prevé que la inversión privada crezca más rápido con una CAGR del 10,9% durante 2027-2032.
- Geográficamente, la Región Metropolitana de Mumbai lideró con el 15,39% del gasto en infraestructura de India en 2026, mientras que se prevé que Hyderabad crezca más rápido con una CAGR del 11,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plan Maestro Nacional PM GatiShakti que acorta los ciclos de aprobación de infraestructura | +3.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Misión de Hidrógeno Verde que impulsa la construcción de infraestructura de gasoductos, puertos y almacenamiento | +1.8% | Puerto de Paradip, Odisha | Largo plazo (≥ 4 años) |
| Bonos Verdes Soberanos que movilizan capital para proyectos de metro y carga de vehículos eléctricos | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente demanda de centros de datos a hiperescala que cataliza parques industriales con energía renovable | +2.2% | Navi Mumbai, Pendurthi y Vizag | Mediano plazo (2-4 años) |
| Segunda ola de privatización de aeropuertos que impulsa contratos de ingeniería, adquisiciones y construcción en aeropuertos regionales | +0.7% | Amritsar, Varanasi, Raipur y Tiruchirappalli | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Plan Maestro Nacional PM GatiShakti que acorta los ciclos de aprobación de infraestructura
Bajo el PM GatiShakti, el Grupo de Planificación de Redes había evaluado 396 proyectos de infraestructura del gobierno central al 11 de agosto de 2026. En febrero de 2026, el gobierno informó que la integración del Plan Maestro Nacional PM GatiShakti con el Grupo de Monitoreo de Proyectos había agilizado la resolución de problemas y cuellos de botella regulatorios.[1] El Grupo de Monitoreo de Proyectos realiza un seguimiento de los hitos del proyecto y escala los problemas de implementación. En el resumen de agosto, 198 de los 256 proyectos sancionados estaban en ejecución, lo que hace que la coordinación de la entrega sea relevante para una cartera de construcción sustancial. Para un propietario, resolver un cuello de botella regulatorio puede liberar un paquete de trabajo afectado para su ejecución, acercando la conectividad planificada a la actividad de construcción facturable.
Misión de Hidrógeno Verde que impulsa la construcción de infraestructura de gasoductos, puertos y almacenamiento
El desarrollo portuario orientado al hidrógeno crea demanda de activos de manejo conectados más allá de la propia planta de producción. En febrero de 2026, el Ministerio de Puertos, Navegación y Vías Fluviales aprobó un muelle en el Puerto de Paradip con almacenamiento, gasoductos y equipos de manejo planificados. La instalación propuesta manejaría 4 millones de toneladas métricas anuales de hidrógeno verde, amoníaco y otras cargas líquidas, con la Autoridad del Puerto de Paradip implementando un acuerdo de construcción-operación-transferencia. Para los desarrolladores de terminales, esta combinación crea una oportunidad de construcción que abarca el muelle y sus sistemas de carga asociados, con cada componente contribuyendo a la capacidad de manejo utilizable. La entrega coordinada se vuelve esencial para el valor comercial de la terminal, ya que un muelle aislado no puede cumplir su función aprobada de manejo de carga.
Bonos Verdes Soberanos que movilizan capital para proyectos de metro y carga de vehículos eléctricos
El financiamiento del metro se beneficia cuando los proyectos públicos elegibles pueden recurrir a un canal de financiamiento verde definido. El estado de gastos del ejercicio fiscal 2024-25 de India registró la inversión de capital real en proyectos de metro entre los esquemas elegibles para el financiamiento de Bonos Verdes Soberanos. El gasto en esquemas elegibles superó la emisión soberana, con el exceso financiado con ingresos generales. El capital público puede ayudar a los desarrolladores a organizar el financiamiento de un metro antes de comprometer sus obras civiles y de sistemas asociadas. Por separado, el Nuevo Banco de Desarrollo informó haber asignado 65,31 millones de USD de sus propios ingresos de bonos verdes a las líneas 2A, 2B y 7 del Metro de Mumbai a finales de 2025.[2] Esto crea una apertura para que los desarrolladores de metro estructuren el financiamiento de la construcción en torno al apoyo de capital público y el capital verde vinculado al proyecto de distintos emisores.
Creciente demanda de centros de datos a hiperescala que cataliza parques industriales con energía renovable
La expansión de los centros de datos crea demanda de infraestructura a través de las conexiones a la red necesarias para suministrar cargas concentradas. Un documento de licitación de PFC Consulting Ltd de 2025 reportó 3,5 GW de solicitudes de conectividad a la red para centros de datos en fases en Navi Mumbai y alrededor de 800 MW de conectividad emitida. Estas medidas proporcionan una base para dimensionar las redes físicas y escalonar la construcción en torno a las conexiones solicitadas. En julio de 2026, Adani Energy Solutions Ltd ganó un proyecto de transmisión interestatal principalmente para los proyectos propuestos de hidrógeno verde y amoníaco en Vizag. La empresa indicó que el sistema también apoyaría la carga esperada de centros de datos en la región de Pendurthi-Vizag, con la entrega contratada en 30 meses. Los activos de transmisión compartidos y las conexiones de alta capacidad constituyen, por tanto, la oportunidad de construcción, permitiendo que las obras de servicios públicos físicos sirvan a clientes industriales y digitales conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las normas de financiamiento ESG que restringen el financiamiento para proyectos vinculados a combustibles fósiles | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada en medio de megaproyectos concurrentes que elevan las facturas salariales | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las normas de financiamiento ESG que restringen el financiamiento para proyectos vinculados a combustibles fósiles
La infraestructura vinculada al carbón enfrenta un obstáculo de financiamiento cuando un proyecto queda fuera de las reglas de elegibilidad ambiental de un prestamista. En marzo de 2025, el Banco Asiático de Inversión en Infraestructura aprobó los términos de la facilidad de préstamo en India excluyendo la minería de carbón, el transporte de carbón, las plantas de carbón y la infraestructura dedicada exclusivamente a esas actividades. Aditya Birla Capital Limited es el intermediario financiero de la facilidad, situando la restricción dentro de una ruta definida hacia el financiamiento de proyectos. Para un desarrollador afectado, mejorar el perfil de ingeniería o crediticio de un proyecto no puede por sí solo eliminar una exclusión basada en la actividad. La restricción comercial es, por tanto, que las obras dedicadas al carbón no pueden recurrir a este canal de financiamiento, lo que las deja dependientes de obtener financiamiento elegible en otro lugar.
Escasez de mano de obra calificada en medio de megaproyectos concurrentes que elevan las facturas salariales
La disponibilidad de trabajadores calificados limita la facilidad con que los contratistas de infraestructura pueden convertir nuevos contratos en trabajo realizado en el sitio. En el primer semestre de 2026, WT India reportó el aumento de los costos de mano de obra calificada y no calificada en toda la construcción en medio de restricciones de disponibilidad de habilidades y presiones del costo de vida en ciudades de primer nivel.[3] Para las obras civiles con uso intensivo de mano de obra, estas presiones elevan el costo de entregar el trabajo ya adjudicado. Un contratista puede, por tanto, enfrentar una brecha mayor entre el valor del trabajo asegurado y los recursos necesarios para ejecutarlo. En el ejercicio fiscal 2026, Tata Projects Ltd y el Consejo de Desarrollo de la Industria de la Construcción ofrecieron a jóvenes desempleados capacitación en el sitio, educación vocacional y garantía de empleo a través de Kaushal Nayak. El límite comercial inmediato es cuánto trabajo puede contratar un contratista de manera rentable mientras los nuevos trabajadores adquieren las habilidades necesarias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Segmento de Infraestructura:
Las Carreteras Anclan la Escala mientras las Redes Eléctricas se ExpandenLa infraestructura de transporte representó una participación del 38,96% del tamaño del mercado de infraestructura de India en 2026. Fue el segmento más grande, con la autoridad nacional de autopistas de India, NHAI, construyendo 5.313 kilómetros de autopistas nacionales durante el ejercicio fiscal 2025-26. En septiembre de 2025, NHAI indicó que la subcontratación más allá de los límites permitidos en proyectos de ingeniería, adquisiciones y construcción sería clasificada como una práctica indeseable, con penalidades equiparables a las prácticas fraudulentas. Para los contratistas de carreteras, agregar capacidad de entrega a través de subcontratistas requiere, por tanto, atención a los límites adjuntos a sus paquetes de trabajo. La subcontratación disciplinada se convierte en una capacidad comercial en un gran programa de autopistas, porque la expansión a través de empresas externas conlleva restricciones específicas del contrato y posibles sanciones.
Se prevé que la infraestructura de servicios públicos sea el segmento de más rápido crecimiento, con una CAGR del 10,4% durante 2027-2032. El 14 de enero de 2026, la red nacional de India puso en servicio la línea de 765 kV Bhadla II-Sikar II, habilitando una evacuación adicional de 1.100 MW de energía renovable en Rajastán. La capacidad de evacuación adicional fue para la energía de los complejos solares de Bhadla, Ramgarh y Fatehgarh. Para los propietarios de generación, la línea amplía la capacidad de trasladar energía a la red, vinculando el uso comercial de los activos renovables a la entrega de transmisión. Esa relación crea demanda de construcción donde la capacidad de evacuación debe acompañar a la generación, dando a los contratistas de servicios públicos un papel en la resolución de una restricción de red más allá de la propia planta de energía.


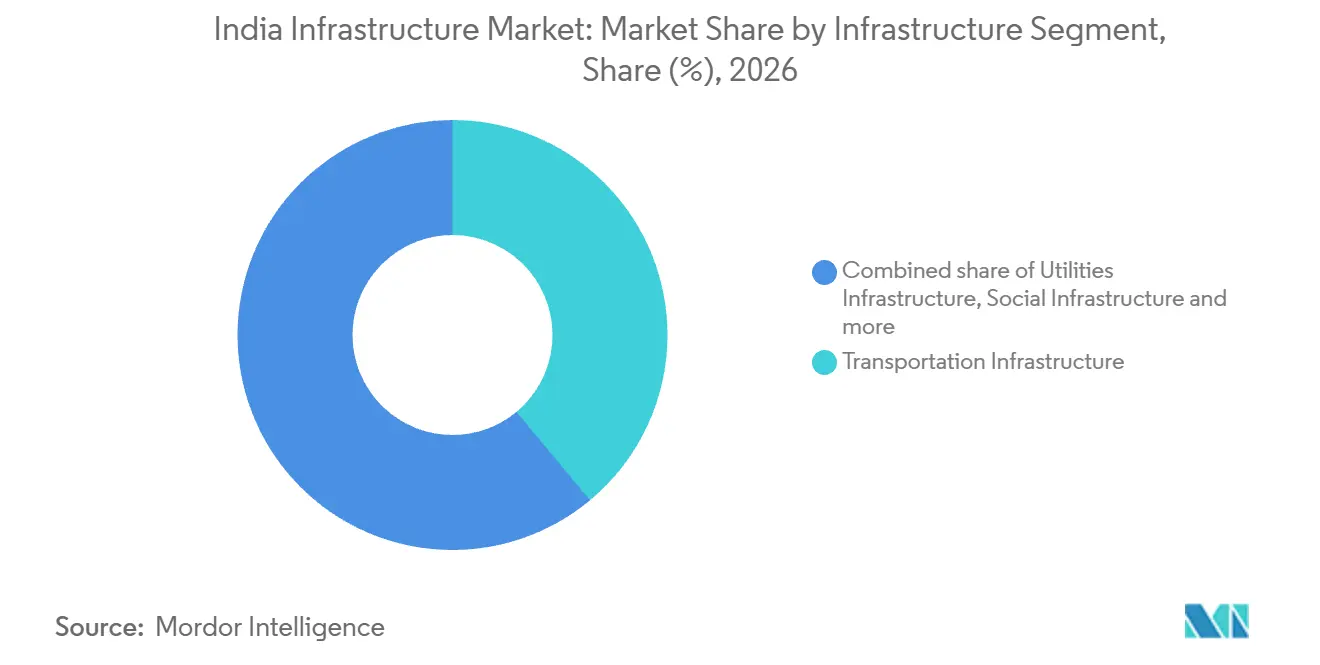
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Los Activos de Reemplazo Amplían la Demanda de Nueva ConstrucciónLa nueva construcción representó una participación del 79,48% en el mercado de infraestructura de India en 2026. Como el segmento más grande, su oportunidad se extiende al reemplazo total de infraestructura que ya sirve a una ruta establecida. El 6 de abril de 2025, el Primer Ministro Narendra Modi inauguró el nuevo puente ferroviario de Pamban de 2,08 kilómetros en Tamil Nadu, que reemplazó un puente en voladizo de 110 años de antigüedad. Rail Vikas Nigam Ltd construyó el puente, conectando Rameswaram con el continente a través de un nuevo activo físico. Para los propietarios de proyectos, la construcción de reemplazo puede, por tanto, sostener oportunidades de entrega de activos completos incluso donde ya existe una conexión de transporte.
Se prevé que la renovación sea el segmento de más rápido crecimiento, con una CAGR del 10,1% durante 2027-2032. Los Ferrocarriles de India renovaron aproximadamente 54.600 kilómetros de vía en toda su red desde 2014 hasta febrero de 2026. La renovación se basó en la antigüedad, el tráfico transportado y el estado de la vía, con el trabajo priorizado para mantener la circulación segura a las velocidades permitidas. Tales intervenciones basadas en el estado pueden sostener la demanda de construcción en los activos ferroviarios existentes sin requerir un corredor completamente nuevo. Para los propietarios ferroviarios, la capacidad de construcción valiosa es restaurar el estado de la vía preservando la función de servicio de la ruta existente.


Por Fuente de Inversión:
La Escala Pública se Encuentra con la Flexibilidad del Financiamiento PrivadoLa inversión pública fue el segmento más grande, representando el 63,14% del gasto en infraestructura en 2026. En el presupuesto del ejercicio fiscal 2026-27, el Ministerio de Finanzas propuso un gasto de capital del Gobierno de la Unión de 12,2 billones de INR (134,7 mil millones de USD). Dado que los 12,2 billones de INR son una propuesta presupuestaria y no un resultado real, señalan la capacidad fiscal planificada para futuros paquetes. Los proveedores que sirven a clientes públicos dependen, por tanto, de la rapidez con que las asignaciones de capital se conviertan en trabajo adjudicado.
Se prevé que la inversión privada sea el segmento de más rápido crecimiento, con una CAGR del 10,9% durante 2027-2032. El 24 de junio de 2025, Adani Airports Holdings Limited aseguró el financiamiento del Aeropuerto Internacional de Mumbai combinando 750 millones de USD en notas de refinanciamiento con la provisión para recaudar 250 millones de USD adicionales. El marco tenía como objetivo dar al programa de desarrollo, modernización y mejora de capacidad del aeropuerto mayor flexibilidad financiera. El refinanciamiento de obligaciones existentes y la provisión de financiamiento adicional cumplen funciones diferentes dentro de la misma estrategia de capital privado. Dado que los 750 millones de USD en notas son para refinanciar deuda existente, la oportunidad de construcción para los contratistas depende de cuánto de la provisión adicional de 250 millones de USD se utilice para el programa de capital del aeropuerto.
Análisis Geográfico
Mercado de Infraestructura de la Región Metropolitana de Mumbai
La Región Metropolitana de Mumbai representó una participación del 15,39% del tamaño del mercado de infraestructura de India en 2026. En su presupuesto de febrero de 2026 para el ejercicio fiscal 2026-27, la Autoridad de Desarrollo de la Región Metropolitana de Mumbai asignó el 87% del gasto propuesto a proyectos de infraestructura. Para los contratistas de obras civiles e instalaciones que sirven a la región, la asignación intensiva en infraestructura de la autoridad crea una base de clientes públicos concentrada cuyos recursos planificados pueden sustentar múltiples paquetes de trabajo en toda el área metropolitana. El peso comercial de la región combina, por tanto, una gran base de proyectos con inversión pública concentrada, dejando el acceso al trabajo de construcción sensible a las prioridades de ejecución y la secuencia de adquisiciones de la autoridad.
Mercado de Infraestructura de Hyderabad
Se prevé que Hyderabad sea la ciudad de más rápido crecimiento, con una CAGR del 11,7% durante 2027-2032. El 21 de junio de 2025, Hyderabad Metro Rail Limited indicó que su propuesta de Fase 2(B) para 3 corredores, aprobada por el gabinete estatal de Telangana, había sido presentada al Gobierno de India. La propuesta de 86,1 kilómetros incluía conexiones de metro a Bharat Future City, Medchal y Shamirpet, dando a la red planificada un alcance de construcción que abarca varios destinos urbanos. Si se autoriza y financia, estas extensiones crearían paquetes adicionales de corredor y sistemas para los contratistas, dando a la red metropolitana propuesta una ruta directa hacia la demanda de construcción.
Dentro de Delhi NCR, se esperaba que los corredores del Metro de Delhi inaugurados el 8 de marzo de 2026 mejoraran la conectividad en Burari y Yamuna Vihar. El Gabinete de la Unión aprobó los 2 corredores de metro suburbano de Pune el 25 de junio de 2025, y el corredor Koteshwar Road-aeropuerto de Ahmedabad el 10 de junio de 2026. El contrato adjudicado el 2 de mayo de 2025 por Chennai Metro Rail Limited a Bridge & Roof Company India Ltd cubrió el complejo multimodal de Broadway con Kuralagam, mientras que la BWSSB de Bengaluru adjudicó a VA TECH WABAG el trabajo de diseño-construcción-operación de aguas residuales en julio de 2026. El proyecto aprobado por el ADB en 2025 para Kolkata planificó 84 kilómetros de tuberías troncales y secundarias de alcantarillado y drenaje, 176 kilómetros de tuberías laterales y 50.000 conexiones de alcantarillado domiciliario, abarcando redes troncales y acceso domiciliario. Las necesidades de continuidad del flete en el resto de India difieren, ilustradas por el puente Aunta-Simaria de Bihar, inaugurado el 22 de agosto de 2025, que conecta Mokama y Begusarai para vehículos pesados que evitan el deteriorado Rajendra Setu.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los desarrolladores de infraestructura que preparan nuevos proyectos y la reconstrucción cubierta tras la demolición. Los deberes de autorización ambiental nacional dependen de la categoría programada de un proyecto, y las notificaciones de 2024 eliminaron un requisito separado de Consentimiento para Establecer para proyectos que ya requieren autorización previa. Dentro de Maharashtra, la comparación se centra en la jurisdicción de la Autoridad de Desarrollo de la Región Metropolitana de Pune (PMRDA), donde las reglas de julio de 2026 extendieron el marco unificado de control del desarrollo. Las juntas estatales de control de la contaminación pueden ofrecer comentarios o condiciones de evaluación, y el Consentimiento para Operar proporciona un mecanismo operativo separado.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra (área de la PMRDA) |
|---|---|---|
| Autoridad principal | Ministerio de Medio Ambiente, Bosques y Cambio Climático para la autorización de Categoría A; autoridades estatales y de territorios de la unión para la autorización de Categoría B; autoridades locales o de desarrollo para la evaluación de residuos reciclables | La PMRDA administra la revisión de permisos de desarrollo |
| Instrumentos o directrices clave | Notificación de EIA 2006; exención de consentimiento separado; Reglas de Gestión de Residuos de Construcción y Demolición del Medio Ambiente, 2025 | Reglamento Unificado de Control y Promoción del Desarrollo extendido a la PMRDA en julio de 2026 |
| Efecto comercial | Autorización previa para nuevos proyectos programados y ampliaciones que superan el umbral; deberes de reciclaje del productor para la reconstrucción cubierta | Revisión de cumplimiento de construcción y estructura bajo el marco de control del desarrollo aplicable |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización |
| Fuente: Mordor Intelligence | ||
La calificación Media de India equilibra el proceso de autorización previa y la exención de consentimiento separado frente a los requisitos de responsabilidad del productor para los proyectos de reconstrucción cubiertos. Bajo las reglas de 2025, vigentes desde el 1 de abril de 2026, los objetivos de reciclaje del productor en la reconstrucción aumentan del 50% para 2026-27 al 75% para 2027-28 y al 100% a partir de 2028-29 en adelante. Las autoridades locales o de desarrollo evalúan los residuos reciclables del año anterior que forman la base objetivo, respaldando una perspectiva de Endurecimiento a medida que aumentan las obligaciones escalonadas del productor. La calificación Media y la dirección de Flexibilización de la región de Pune en Maharashtra reflejan el cambio de julio de 2026 hacia un marco unificado, mientras que la revisión de cumplimiento de construcción y estructura de la PMRDA preserva la carga del permiso.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de ingeniería, los proveedores de materiales y los contratistas de construcción obtienen ingresos de la entrega de infraestructura física. Tata Projects Ltd combina obras civiles con capacidades de vía, subestaciones, electrificación y señalización en sus actividades de infraestructura en India. Larsen & Toubro Ltd recibió un paquete de vía de ferrocarril de alta velocidad nacional en el ejercicio fiscal 2025-26, ilustrando la oportunidad de ingresos basada en proyectos en la etapa de construcción. Integrar la ingeniería y la ejecución puede ampliar el alcance de ingresos de un contratista, mientras que la responsabilidad por las interfaces determina cuánto riesgo de entrega acompaña a esa oportunidad.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería y planificación de interfaces | Proveedores de ingeniería y sistemas como Tata Projects Ltd | Honorarios de ingeniería e integración | Interfaces civiles y de sistemas no resueltas | Definir las responsabilidades de la interfaz antes de la instalación |
| Suministro de materiales de construcción | Proveedores de cemento y concreto como UltraTech Cement Limited; proveedores de acero como Tata Steel Limited | Ventas de materiales | Exposición al precio de los insumos entre la licitación y el consumo | Alinear las entregas con la secuencia de trabajo y los términos de ajuste aplicables |
| Construcción e instalación de sistemas | Contratistas de infraestructura como Larsen & Toubro Ltd y Tata Projects Ltd | Facturación de construcción e instalación | Coordinación de la finalización civil con la instalación de sistemas | Secuenciar los paquetes de trabajo en torno a las interfaces de instalación acordadas |
| Fuente: Mordor Intelligence | ||||
Las disposiciones de ajuste de precios pueden proteger los flujos de caja de la construcción solo dentro de sus condiciones de elegibilidad contractual. La circular de abril de 2026 del Ministerio de Transporte por Carretera y Autopistas proporcionó ajustes mensuales de betún para el trabajo elegible en Autopistas Nacionales del 1 de abril al 30 de junio de 2026. La elegibilidad requería ofertas presentadas antes del 31 de marzo de 2026 y una cláusula de escalada existente, con cantidades limitadas al consumo real bajo la fórmula de mezcla de trabajo aprobada. La resiliencia depende, por tanto, de hacer coincidir los registros de insumos y los términos del contrato con el período de trabajo específico, junto con la coordinación de materiales con la instalación.
Panorama Competitivo
Concentración del Mercado
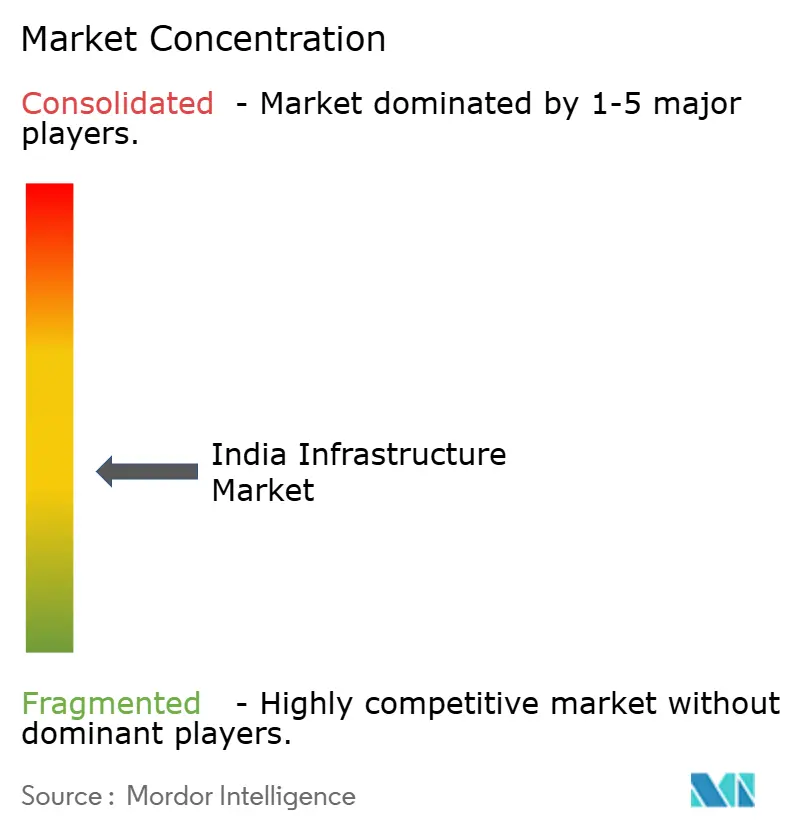
La base de contratistas moderadamente fragmentada incluye a Larsen & Toubro Ltd en electrificación y sistemas de metro, y a Tata Projects Ltd con pedidos del ejercicio fiscal 2026 de Adani y Torrent en su cartera más amplia. Hindustan Construction Company Ltd realiza contratos ferroviarios, de metro y de agua, mientras que NCC Ltd ejecuta construcción de atención médica gubernamental. Shapoorji Pallonji Engineering & Construction, una división de Shapoorji Pallonji And Company Private Limited, proporciona servicios de contratación general y diseño-construcción. Esta combinación centra la competencia en hacer coincidir las capacidades de entrega con el activo físico y el alcance de adquisición de cada propietario, dejando espacio para empresas establecidas con experiencia adecuada para paquetes particulares de construcción e instalación.
La integración de sistemas ofrece a los contratistas una ruta hacia un alcance mayor de trabajo de metro técnicamente conectado. En diciembre de 2025, Larsen & Toubro Ltd ganó el trabajo de electrificación de la Línea 4 del Metro de Mumbai que cubre 24,72 kilómetros de ruta y 22 estaciones elevadas. El paquete abarcó el diseño, fabricación, suministro, instalación, integración, pruebas y puesta en marcha de sistemas de suministro de energía y tracción. Combinar estas responsabilidades permite a una autoridad de metro colocar equipos conectados y obligaciones de entrega dentro del alcance de un solo contratista. La ventaja competitiva es la responsabilidad hasta la puesta en marcha, ya que el comprador necesita que los sistemas de energía y tracción instalados funcionen juntos antes de que el paquete pueda cumplir su función de transporte prevista.
La dirección competitiva también refleja las condiciones de calificación que los propietarios públicos adjuntan al trabajo en activos existentes. La licitación del Metro de Delhi del 22 de enero de 2026 requería trabajo similar de pintura de estructuras de acero completado o sustancialmente completado en una red de metro en operación dentro de los 5 años anteriores. Las ofertas para el contrato de pintura de barandillas de viaducto estaban programadas del 4 al 10 de febrero de 2026. La experiencia más antigua o la capacidad general de pintura de acero por sí sola no puede cumplir estas condiciones específicas del contrato. La experiencia en pintura de redes en operación actúa, por tanto, como una barrera de entrada para los competidores y favorece a los contratistas que ya han pintado estructuras de acero en sistemas de metro en funcionamiento.
Líderes del Sector de Infraestructura de India
-
Larsen & Toubro Ltd
-
Tata Projects Ltd
-
Hindustan Construction Company Ltd
-
NCC Ltd
-
Shapoorji Pallonji Engineering & Construction
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de India Empresas cubiertas en este informe
- Larsen & Toubro Ltd
- Tata Projects Ltd
- Hindustan Construction Company Ltd
- NCC Ltd
- Shapoorji Pallonji Engineering & Construction
- Afcons Infrastructure Ltd
- GMR Airports Ltd
- IRB Infrastructure Developers Ltd
- Adani Ports & SEZ Ltd
- Reliance Infrastructure Ltd
- Dilip Buildcon Ltd
- KEC International Ltd
- Ashoka Buildcon Ltd
- JSW Infrastructure Ltd
- Kalpataru Projects International Ltd
- Power Grid Corporation of India Ltd
- Megha Engineering & Infrastructures Ltd
- G R Infraprojects Ltd
- Welspun Enterprises Ltd
- Rail Vikas Nigam Ltd
- NBCC (India) Ltd
- Cemindia Projects Ltd
- Capacit'e Infraprojects Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan paquetes especializados de construcción de carreteras y túneles para compradores de infraestructura de transporte público. National Highways & Infrastructure Development Corporation Ltd (NHIDCL) emitió licitaciones en agosto y septiembre de 2026 que combinan estructuras principales con obras de transporte adyacentes o tratamiento del terreno. Larsen & Toubro Ltd y Hindustan Construction Company Ltd tienen capacidades relevantes en ferrocarril, carretera o túnel que los convierten en posibles beneficiarios dentro de los requisitos de licitación aplicables. Para el paquete del Brahmaputra, la participación en la etapa de oferta está restringida a solicitantes precalificados y está sujeta a autorización de seguridad nacional.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Túnel de carretera y ferrocarril de doble tubo de 4 carriles del Brahmaputra y accesos | Licitación de agosto de 2026 con fecha límite de oferta el 2 de noviembre de 2026 | NHIDCL / infraestructura de transporte | Coordinar los accesos y la infraestructura ferroviaria en un tubo del túnel | Precalificación y autorización de seguridad nacional | Potencialmente Larsen & Toubro Ltd, sujeto a calificación |
| Túneles de doble tubo Sudhmahadev-Dranga y carreteras de acceso en Jammu y Cachemira | Licitación de agosto de 2026 con ofertas con vencimiento el 30 de octubre de 2026 | NHIDCL / infraestructura de transporte | Combinar la excavación del túnel de doble tubo con la entrega de la carretera de acceso | Coordinación de las obras del tubo doble y la carretera de acceso | Potencialmente Hindustan Construction Company Ltd |
| Ampliación de NH-10 Rangpo-Ranipool, túneles y viaductos en Sikkim | Licitación de septiembre de 2026 con ofertas con vencimiento el 16 de noviembre de 2026 | NHIDCL / mejoras de carreteras | Combinar la ampliación de 2 carriles con hombro pavimentado con túneles, viaductos y tratamiento del terreno | Zonas vulnerables de deslizamiento y hundimiento | Potencialmente Hindustan Construction Company Ltd y Larsen & Toubro Ltd |
| Fuente: Mordor Intelligence | |||||
La apertura central es la responsabilidad por las interfaces alrededor de las principales estructuras civiles. En estos paquetes, los accesos, las obras ferroviarias o el tratamiento del terreno vulnerable se encuentran dentro del alcance de la construcción y afectan los recursos necesarios para la entrega. La ventaja comercial descansa, por tanto, en valorar conjuntamente esas obligaciones conectadas, porque una estimación solo del túnel puede dejar sin cubrir los costos de ejecución de todo el corredor.
Desarrollos recientes de la industria en Mercado de Infraestructura de India
- Oct 2026: El Primer Ministro inauguró el tramo Poonamallee-Vadapalani de la Fase II del Metro de Chennai en Tamil Nadu el 11 de octubre.
- Sep 2026: El Ministro del Interior de la Unión Amit Shah dedicó la Fase 3 de la Carretera Elevada Barapullah a los residentes de Delhi el 29 de septiembre.
- Sep 2026: El Ministro de Transporte por Carretera y Autopistas Nitin Gadkari inauguró el corredor elevado de 6 carriles y 5,15 kilómetros en Porvorim en la NH-66 en Goa el 9 de septiembre.
Mercado de Infraestructura de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de infraestructura de India mide el gasto anual en actividades de construcción y mejora de infraestructura ejecutadas en India. Abarca las obras civiles principales y la instalación y puesta en marcha de equipos de infraestructura física en proyectos públicos y privados.
Exclusiones del alcance: Se excluyen los costos de adquisición de terrenos, los activos puramente digitales, las torres de telecomunicaciones, los equipamientos de centros de datos y las instalaciones en la nube.
Descripción General de la Segmentación
- Por Segmento de Infraestructura
- Infraestructura de Transporte
- Infraestructura de Servicios Públicos
- Infraestructura Social
- Infraestructura de Extracción
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Fuente de Inversión
- Pública
- Privada
- Por Ciudades Clave
- Región Metropolitana de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Ahmedabad
- Resto de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los documentos presupuestarios del Ministerio de Finanzas y la Encuesta Económica describen los desembolsos de capital público y las prioridades de inversión sectorial, mientras que los comunicados de la Encuesta Económica de la Oficina de Información de Prensa realizan un seguimiento de los contratos de carreteras, los parques logísticos y la expansión de la infraestructura ferroviaria. Las publicaciones del Ministerio de Transporte por Carretera y Autopistas proporcionan contexto sobre la red vial, la construcción y la ejecución de proyectos, y el Monitor de Asociaciones Público-Privadas de India del Banco Asiático de Desarrollo proporciona contexto de financiamiento público-privado y de inversión sectorial planificada para transporte, servicios públicos e infraestructura social.
Los informes anuales de empresas, las presentaciones ante bolsas de valores, las presentaciones a inversores, los documentos de licitación y la prensa empresarial de reputación pueden agregar detalles sobre contratos adjudicados, calendario de gastos, costos de insumos y capacidad de los contratistas para India. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los cuestionarios cubrirían a propietarios de proyectos públicos y privados de India, contratistas, proveedores de ingeniería, adquisiciones y construcción, proveedores de equipos y especialistas sectoriales en infraestructura de transporte, servicios públicos, social y de extracción. Los encuestados ayudarían a verificar la interpretación de fuentes secundarias sobre las etapas de facturación, la ejecución de proyectos, el financiamiento y la asignación de segmentos, mientras que las diferencias no resueltas se rastrearían hasta los registros del proyecto o indicadores independientes y se triangularían antes de su uso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 21% | |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% | |
| Actores más pequeños: 22% | Gerentes: 40% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima el gasto anual de India en obras de infraestructura elegibles en USD, utilizando desembolsos de capital central y estatal, planes de inversión sectorial, gasto a nivel de proyecto y progreso de adjudicaciones, e indicadores de costos de insumos de construcción. La regresión multivariante relaciona el gasto histórico con estos indicadores de demanda y ejecución, con análisis de escenarios para cambios en el calendario de proyectos, financiamiento y entrega. Los datos de monitoreo público y los presupuestos de proyectos divulgados proporcionan verificaciones selectivas ascendentes a través de resúmenes anuales de paquetes de trabajo, mientras que los valores de proyectos faltantes se estiman a partir de contratos divulgados comparables y se verifican con los totales sectoriales. Cuando los contratos adjudicados abarcan varios años, el modelo incluye solo el valor de trabajo respaldado del año en la estimación anual.
Las participaciones de segmento se construyen asignando el gasto observado y la evidencia de proyectos a infraestructura de transporte, servicios públicos, social o de extracción, nueva construcción o renovación, financiamiento público o privado, y las ciudades indias especificadas o el resto de India. Los analistas comparan las participaciones resultantes con las asignaciones oficiales de presupuesto e inversión, la actividad contractual y los datos de proyectos regionales, y luego piden a los expertos sectoriales de India que cuestionen los principales supuestos variables y la dirección del pronóstico. Las brechas se cubren con los indicadores de sector, etapa de proyecto y costo más cercanos, con los supuestos revisados cuando la evidencia entra en conflicto.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los desembolsos y gastos de proyectos con las asignaciones presupuestarias, los contratos adjudicados, las divulgaciones de empresas, los indicadores sectoriales y la evidencia de entrevistas, verificando si cada señal se refiere a trabajo planificado o ejecutado y evitando el doble conteo de equipos instalados en facturas de ingeniería, adquisiciones y construcción. Investigan los movimientos inusuales y las diferencias materiales entre fuentes, documentan la resolución y realizan una revisión de múltiples pasos de la extracción de fuentes, los cálculos, las asignaciones de segmentos y los supuestos de pronóstico antes de la aprobación. El recontacto se activa cuando la evidencia de un experto entra en conflicto con registros de proyectos más recientes o un supuesto material permanece poco claro. Cuando los registros de proyectos y las divulgaciones de empresas no coinciden, los analistas rastrean el elemento hasta su fuente y lo prueban con una señal independiente. El conjunto de datos se actualiza anualmente, se revisa entre ciclos después de eventos materiales de presupuesto, política o proyecto, y se somete a una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado del Sector de Infraestructura de India de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de infraestructura de India mide el gasto anual en actividades de construcción y mejora de infraestructura ejecutadas en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Un modelo descendente estima el gasto anual de India en obras de infraestructura elegibles en USD, utilizando desembolsos de capital central y estatal, planes de inversión sectorial, gasto a nivel de proyecto y progreso de adjudicaciones, e indicadores de costos de insumos de construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 222,4 mil millones de USD (2027) | |
| Consultora Regional A | 262 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 17,8% superior al valor de este informe para 2027 de 222,4 mil millones de USD, 3 años después. Su cadena de valor declarada incluye productos, tecnologías y servicios comercialmente desplegados en usos finales industriales, comerciales y de consumo, ampliando el conjunto medido más allá de las facturaciones anuales de construcción de proyectos. |
| Editorial de Investigación Regional B | 137 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 38,4% inferior al valor de este informe para 2027 de 222,4 mil millones de USD, 2 años después. La proyección de construcción de infraestructura en aumento de la fuente sitúa esta estimación antes en la serie que la medida del año actual del informe. |
Los analistas de Mordor Intelligence triangulan los desembolsos y gastos de proyectos con las asignaciones presupuestarias, los contratos adjudicados, las divulgaciones de empresas, los indicadores sectoriales y la evidencia de entrevistas, verificando si cada señal se refiere a trabajo planificado o ejecutado y evitando el doble conteo de equipos instalados en facturas de ingeniería, adquisiciones y construcción.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de infraestructura de India?
Se espera que el tamaño alcance los 222,4 mil millones de USD en 2027 y los 332,9 mil millones de USD para 2032, creciendo a una CAGR del 8,4% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de construcción de infraestructura?
La coordinación del PM GatiShakti, el financiamiento verde elegible para el metro y la demanda de la red de centros de datos respaldan la construcción. Un documento de licitación de 2025 reportó 3,5 GW de solicitudes de conectividad para centros de datos en fases en Navi Mumbai.
¿Qué segmento de infraestructura tiene la mayor participación en el gasto?
La infraestructura de transporte lideró con el 38,96% del gasto en infraestructura en 2026.
¿Qué empresas compiten en el sector de infraestructura?
Las principales empresas incluyen Larsen & Toubro Ltd, Tata Projects Ltd, Hindustan Construction Company Ltd, NCC Ltd y Shapoorji Pallonji Engineering & Construction.
¿Cuál es el principal desafío de ejecución para los contratistas de infraestructura?
La disponibilidad y el costo de la mano de obra limitan la entrega. En el primer semestre de 2026, WT India reportó el aumento de los costos de mano de obra calificada y no calificada en toda la construcción en medio de restricciones de disponibilidad de habilidades y presiones del costo de vida en ciudades de primer nivel.
¿Qué ubicaciones de India lideran el gasto en infraestructura y el crecimiento previsto?
La Región Metropolitana de Mumbai lideró con el 15,39% del gasto en 2026. Se prevé que Hyderabad crezca más rápido con una CAGR del 11,7% durante 2027-2032.