
Tamaño y Participación del Mercado de Tratamiento del Virus Respiratorio Sincitial Humano
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
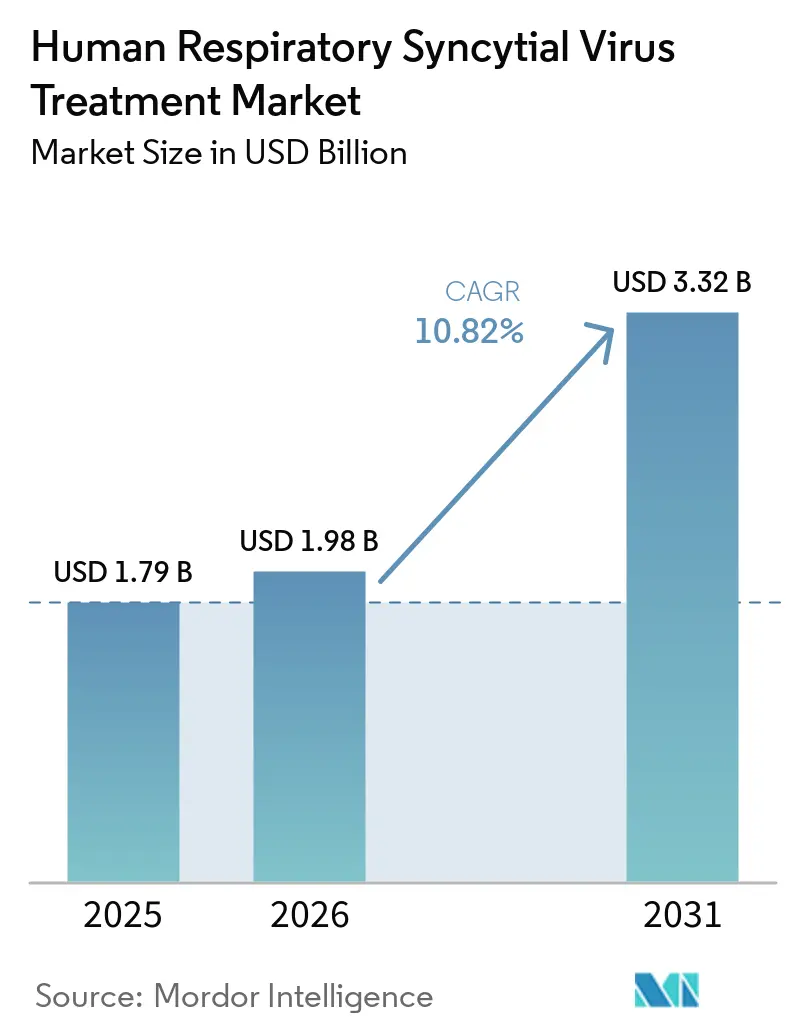
| Tamaño del Mercado (2026) | 1.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.82 % |
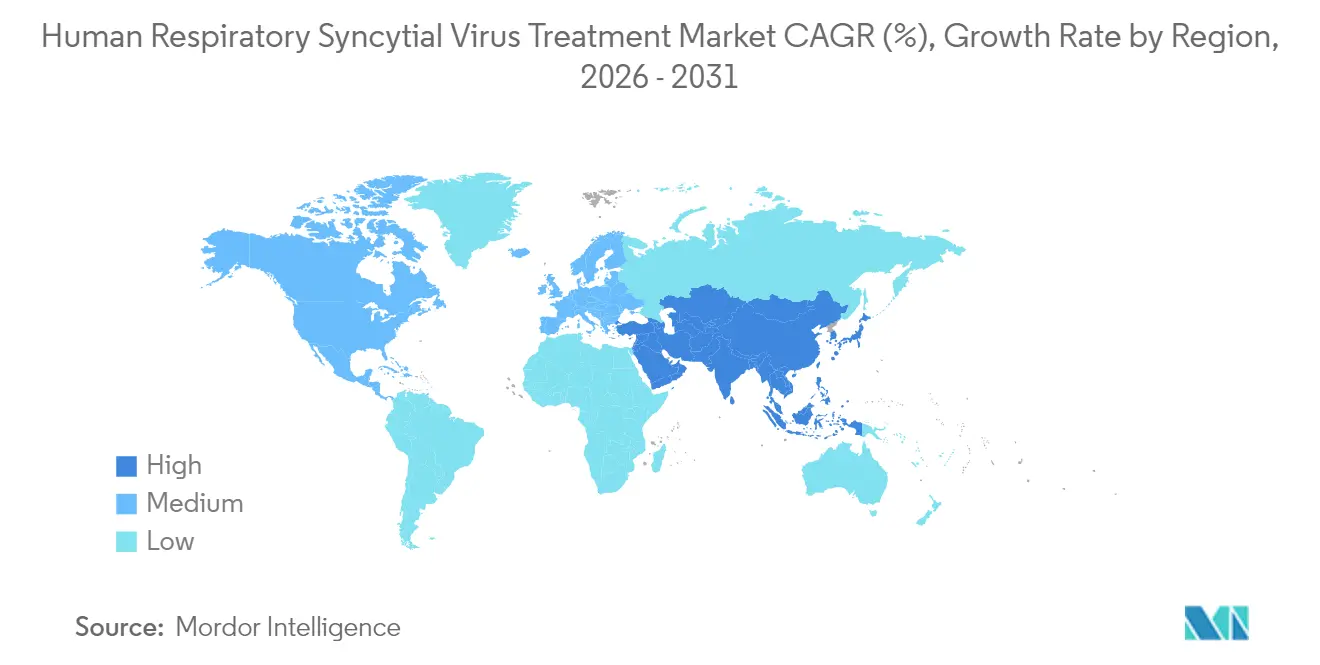
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Virus Respiratorio Sincitial Humano por Mordor Intelligence
El tamaño del mercado de Tratamiento del Virus Respiratorio Sincitial Humano en 2026 se estima en USD 1,98 mil millones, creciendo desde el valor de 2025 de USD 1,79 mil millones, con proyecciones para 2031 que muestran USD 3,32 mil millones, creciendo a una CAGR del 10,82% durante 2026-2031. Los persistentes repuntes pospandémicos en los casos de VSR, el lanzamiento comercial de tres vacunas para adultos y el aumento pronunciado de la cobertura de inmunoprofilaxis infantil están ampliando los volúmenes accesibles en países de ingresos altos y medios. Los anticuerpos monoclonales de acción prolongada están consolidando un paradigma de atención preventiva que está reformulando las prioridades del formulario, mientras que los programas acelerados de ARNm y moléculas pequeñas están extendiendo el ciclo de innovación más allá de los inhibidores de fusión tradicionales. Los fabricantes están ampliando su capacidad flexible, ya que las fluctuaciones de la demanda estacional siguen siendo difíciles de prever en un mercado que se está diversificando geográficamente. La competencia se intensifica a medida que los grandes actores de vacunas compiten por contratos con pagadores públicos y las biotecnológicas de tamaño mediano aprovechan acuerdos de licencia específicos para mantener opcionalidad en la concesión de licencias de etapa tardía.
Conclusiones Clave del Informe
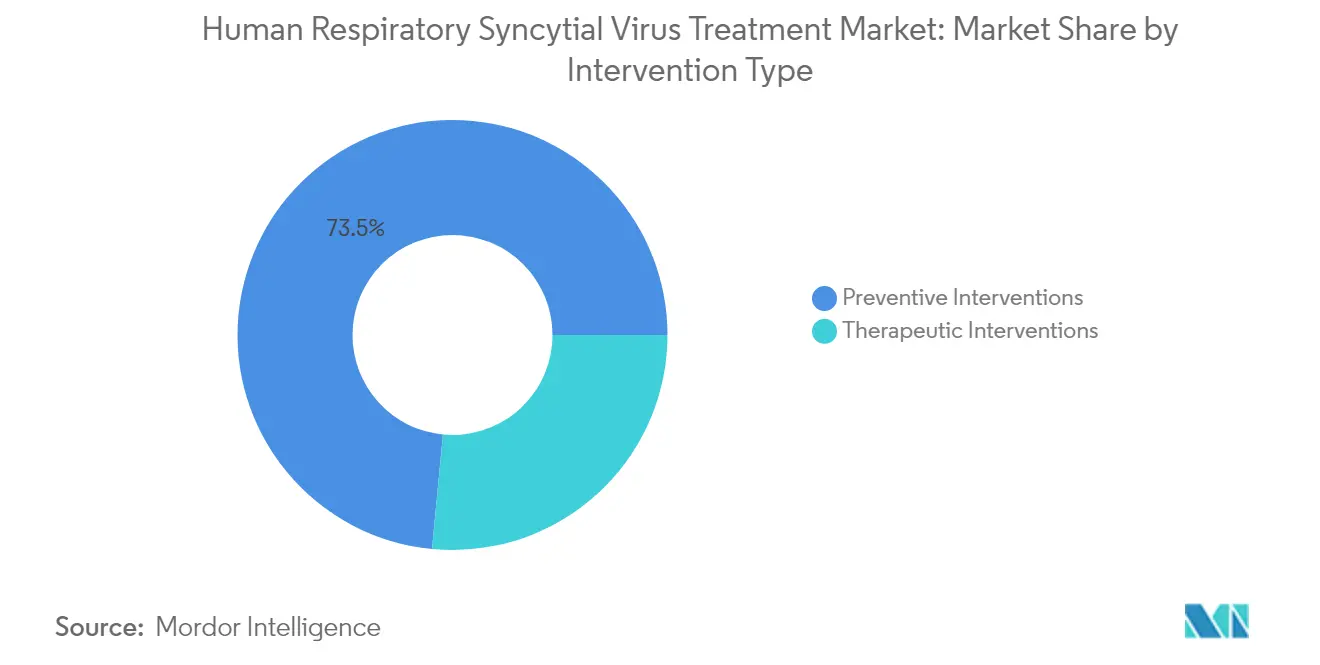
- Por tipo de intervención, la profilaxis con anticuerpos monoclonales lideró con una participación del 43,98% en el mercado de Tratamiento del Virus Respiratorio Sincitial Humano en 2025, mientras que se espera que las vacunas registren la CAGR más rápida del 11,93% hasta 2031.
- Por vía de administración, los productos inyectables representaron el 78,04% del tamaño del mercado de Tratamiento del Virus Respiratorio Sincitial Humano en 2025; se proyecta que los antivirales orales se expandan a una CAGR del 12,41% durante 2026-2031.
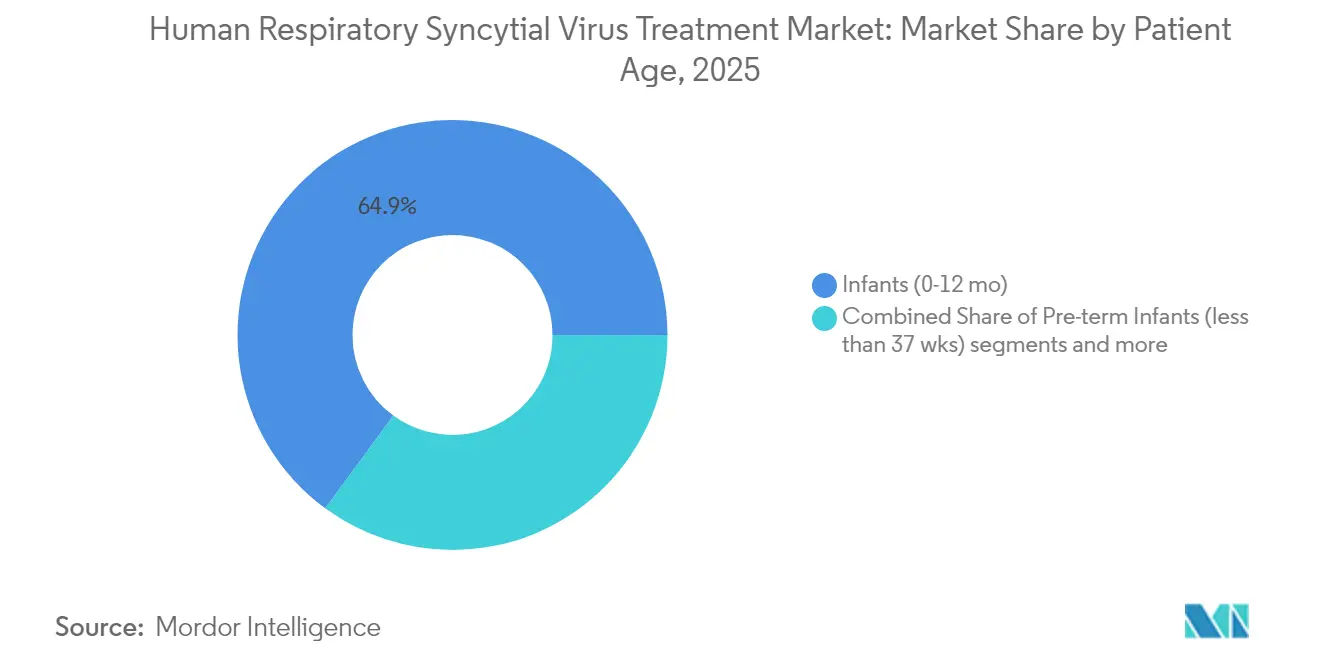
- Por tipo de paciente, los lactantes menores de 1 año representaron el 64,92% de los ingresos totales en 2025, mientras que la cohorte de ≥60 años crecerá más rápido a una CAGR del 13,56% hasta 2031.
- Por geografía, América del Norte captó el 39,12% de los ingresos en 2025; Asia-Pacífico está preparada para registrar una CAGR del 11,58% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Adopción Global de la Profilaxis con Anticuerpos Monoclonales de Acción Prolongada | +4.9% | Global, con énfasis en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las Hospitalizaciones de Adultos ≥60 Años que Impulsa la Rápida Adopción de Vacunas | +2.8% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Programas Nacionales de Inmunización Infantil en Economías Emergentes | +1.5% | Asia-Pacífico, América Latina, Oriente Medio | Mediano plazo (2-4 años) |
| Aumento del Flujo de Capital de Riesgo hacia Terapéuticos Antivirales Orales que Amplía la Amplitud del Portafolio | +1.2% | Global, con impacto inicial en América del Norte | Largo plazo (≥ 4 años) |
| Vía de Precalificación de la OMS para Vacunas Maternas contra el VSR | +0.6% | Global, con énfasis en países de ingresos bajos y medios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción Global de la Profilaxis con Anticuerpos Monoclonales de Acción Prolongada
El nirsevimab proporciona protección durante toda la temporada con una sola inyección y mostró una eficacia de aproximadamente el 70-80% contra la enfermedad por VSR con atención médica en ensayos fundamentales. Los acuerdos de expansión del suministro aprobados en 2024 garantizaron una mayor disponibilidad para la temporada 2024-2025, mejorando la confianza de los pagadores y apoyando una integración más rápida en las guías clínicas. Los marcos de reembolso en Estados Unidos y Europa están mitigando el alto costo por dosis, lo que permite a los sistemas hospitalarios trasladar los presupuestos preventivos del palivizumab a plataformas de acción más prolongada. Los análisis de mercado indican que cada ganancia de 10 puntos porcentuales en la cobertura de lactantes elegibles se traduce en casi USD 150 millones de ingresos anuales incrementales. Se espera que el claro valor clínico-económico mantenga el mercado de Tratamiento del Virus Respiratorio Sincitial Humano en un corredor de precios premium a mediano plazo.
Aumento de las Hospitalizaciones de Adultos ≥60 Años que Impulsa la Rápida Adopción de Vacunas
La vigilancia de los CDC confirmó entre 60.000 y 160.000 hospitalizaciones y hasta 10.000 muertes anuales entre adultos mayores de EE. UU., lo que catalizó la alineación de los pagadores en torno a la vacunación rutinaria contra el VSR para adultos mayores de mayor riesgo[1]. Tres vacunas autorizadas cubren ahora esta cohorte, cada una con una eficacia superior al 67% contra la enfermedad del tracto respiratorio inferior. La evidencia del mundo real de la primera temporada registró una efectividad de aproximadamente el 75% en la prevención de hospitalizaciones, reforzando la decisión de reembolsar una pauta de una sola dosis. Los consorcios de adquisición público-privados en Alemania y Japón están replicando la cobertura de EE. UU., ampliando aún más la presencia del mercado de Tratamiento del Virus Respiratorio Sincitial Humano entre los adultos mayores. El impulso de adopción está añadiendo aproximadamente un 2,8% al pronóstico general de CAGR hasta mediados de la década.
Programas Nacionales de Inmunización Infantil en Economías Emergentes
Los lanzamientos piloto en Australia y Brasil han validado modelos de entrega que combinan la vacunación materna entre las semanas 32 y 36 de gestación con campañas de anticuerpos monoclonales posnatales[2]. Los gobiernos de India e Indonesia están elaborando directrices similares, respaldados por el financiamiento de Gavi y el estudio de mercado global de la OMS, que fomenta la adquisición conjunta. Las grandes cohortes de nacimientos en el sur y el sudeste de Asia aceleran el aumento del volumen una vez que se finalizan las decisiones de política. Como resultado, el mercado de Tratamiento del Virus Respiratorio Sincitial Humano se beneficia de una demanda impulsada por políticas en lugar de un gasto puramente discrecional, elevando la trayectoria de crecimiento a mediano plazo en un 1,5%.
Aumento del Flujo de Capital de Riesgo hacia Terapéuticos Antivirales Orales que Amplía la Amplitud del Portafolio
La actividad de acuerdos superó los USD 900 millones en transacciones divulgadas durante 2024, respaldando múltiples ensayos de Fase 2 para inhibidores de proteínas N y L de nueva generación. La administración oral promete tratamiento en el hogar y mejor adherencia, atributos valorados por los pagadores que buscan limitar las hospitalizaciones entre adultos con comorbilidades. Los datos tempranos de desafío humano de S-337395 y zelicapavir mostraron reducciones de carga viral que se aproximan al 90%, fortaleciendo la convicción de los inversores. Estos programas amplían la dinámica competitiva al atraer a especialistas no vacunales, asegurando que el mercado de Tratamiento del Virus Respiratorio Sincitial Humano mantenga un canal de innovación que se extiende más allá de la gran industria farmacéutica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre la Resistencia Antiviral a la Ribavirina que Reducen la Confianza de los Médicos | -0.8% | Global, con mayor impacto en regiones con uso extensivo de ribavirina | Mediano plazo (2-4 años) |
| Volatilidad de la Demanda Estacional que Complica la Planificación de Capacidad para los Fabricantes | -1.2% | Global, con impacto variable según la estacionalidad regional del VSR | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre la Resistencia Antiviral a la Ribavirina que Reducen la Confianza de los Médicos
Las cepas de VSR resistentes a la ribavirina que están surgiendo erosionan la confianza de los médicos en la molécula y, por extensión, generan incertidumbre sobre el campo más amplio de la terapia antiviral. Aunque la ribavirina ahora está restringida principalmente a pacientes inmunocomprometidos, los informes esporádicos de resistencia pueden influir en las actitudes de prescripción hacia nuevos candidatos de moléculas pequeñas. En consecuencia, los desarrolladores deben demostrar perfiles sólidos de barrera de resistencia en los expedientes clínicos, lo que retrasa ligeramente las curvas de adopción. El freno al crecimiento general se estima actualmente en un 0,8%, un obstáculo modesto pero notable a medida que el mercado de Tratamiento del Virus Respiratorio Sincitial Humano avanza hacia modalidades de tratamiento diversificadas.
Volatilidad de la Demanda Estacional que Complica la Planificación de Capacidad para los Fabricantes
Las epidemias de VSR se desplazaron fuera de sus ventanas invernales tradicionales durante la pandemia de COVID-19, sacudiendo las previsiones de los fabricantes y creando desabastecimientos de Beyfortus a finales de 2023. Las empresas están invirtiendo en líneas de llenado y acabado de doble uso y almacenamiento modular en cadena de frío, pero la producción aún alcanza su punto máximo mucho antes de que la demanda sea visible. El exceso de pedidos arriesga cancelaciones de inventario, mientras que los pedidos insuficientes comprometen los objetivos de salud pública y erosionan el valor de la marca. Hasta que mejore el modelado predictivo, se espera que los desafíos de planificación de capacidad reduzcan en un 1,2% la CAGR del mercado de Tratamiento del Virus Respiratorio Sincitial Humano a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Intervención:
Las Estrategias Preventivas Superan a las Opciones TerapéuticasLa profilaxis con anticuerpos monoclonales representó el 43,98% de los ingresos de 2025, confirmando un giro decisivo del mercado hacia la prevención y proporcionando la base de ingresos individual más grande dentro del mercado de Tratamiento del Virus Respiratorio Sincitial Humano. La pauta de una vez por temporada del nirsevimab se ha integrado rápidamente en las guías pediátricas, mientras que el clesrovimab en investigación de Merck podría intensificar la rivalidad si se aprueba en 2025. Las vacunas para adultos, aunque más recientes, están registrando la expansión más pronunciada a medida que los pagadores las integran en marcos de adquisición al estilo de la influenza. Se prevé que la CAGR colectiva del 11,93% de las vacunas cierre la brecha de ingresos con los anticuerpos para 2031, lo que demuestra cómo el mercado de Tratamiento del Virus Respiratorio Sincitial Humano está diversificando las modalidades de productos sin canibalizar las franquicias existentes.
Los terapéuticos como los antivirales orales siguen siendo una porción menor, pero se benefician del capital de riesgo sostenido, generando un portafolio de inhibidores de fusión y polimerasa dirigidos a la atención ambulatoria. La caída de la carga viral en el Día 5 de zelicapavir de 1,4 log frente al placebo indica que dichos agentes podrían abordar poblaciones adultas de alto riesgo en las que las vacunas tienen un rendimiento inferior. A medida que estos tratamientos avanzan hacia ensayos de etapa tardía, las evaluaciones de tecnología sanitaria de apoyo serán fundamentales. En consecuencia, el posicionamiento competitivo ahora depende de demostrar beneficios específicos para la población en lugar de prometer eficacia general, lo que da forma a los futuros puntos de referencia de valoración en todo el mercado de Tratamiento del Virus Respiratorio Sincitial Humano.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
El Dominio de los Inyectables Desafiado por la Innovación OralLos inyectables representaron el 78,04% de las ventas de 2025 y conservan ventajas logísticas en bebés y entornos de atención a largo plazo, donde la protección de una sola dosis simplifica la adherencia. Las presentaciones en jeringas precargadas y los flujos de trabajo de vacunas combinadas consolidan aún más la administración intramuscular para las campañas masivas. No obstante, se prevé que los antivirales orales ganen participación a una CAGR del 12,41%, impulsados por la preferencia de los pagadores por opciones ambulatorias que limiten los días de hospitalización y el tiempo en silla de infusión. Este crecimiento ilustra cómo la conveniencia impulsada por la forma de dosificación puede reasignar grupos de ingresos dentro del tamaño del mercado de Tratamiento del Virus Respiratorio Sincitial Humano para adultos de alto riesgo y grupos inmunocomprometidos.
Las formulaciones intranasales e inhaladas siguen siendo exploratorias, pero podrían complementar la inmunidad sistémica al reforzar las defensas mucosas, un atributo atractivo tanto para la profilaxis como para la profilaxis posexposición rápida. Los consorcios académicos han informado de enfoques prometedores de estabilización de la proteína F del VSR que podrían sustentar futuros candidatos sin agujas. Si se cumplen los umbrales de eficacia, dichas modalidades podrían abrirse paso en los segmentos de edad escolar y adolescentes actualmente desatendidos, añadiendo nuevas corrientes de volumen al mercado de Tratamiento del Virus Respiratorio Sincitial Humano.
Por Edad del Paciente:
El Enfoque Pediátrico se Amplía para Incluir a los Adultos MayoresLos lactantes menores de 1 año generaron el 64,92% de los ingresos de 2025, lo que refleja los calendarios preventivos universalmente respaldados que priorizan a este grupo de alta carga. La epidemiología posterior al lanzamiento muestra que las tasas de hospitalización cayeron entre un 28% y un 43% en la primera temporada del hemisferio norte de uso generalizado de nirsevimab, lo que valida la inversión de los pagadores. El tamaño del mercado de Tratamiento del Virus Respiratorio Sincitial Humano para la cohorte pediátrica debería mantenerse considerable, dado que los nacimientos globales superan los 130 millones anuales, aunque el crecimiento se está moderando a medida que la cobertura se satura en los países de ingresos altos.
Los adultos de 60 años o más son el grupo de mayor crecimiento, guiados por datos claros de morbilidad y nuevas opciones de vacunas. La carga de hospitalización rivaliza con la de la influenza, y los análisis de costo-efectividad respaldan la vacunación sistemática para personas de 75 años o más. La adopción en el grupo de 60 a 74 años está aumentando a medida que el ACIP amplía las recomendaciones, lo que permite una cobertura estratificada por riesgo y genera confianza en los pagadores. Las presentaciones regulatorias emergentes se dirigen a adultos de 18 a 59 años con comorbilidades, lo que implica que el mercado de Tratamiento del Virus Respiratorio Sincitial Humano adoptará gradualmente un paradigma de prevención a lo largo del ciclo de vida. Los adultos de 18 a 64 años representaron el 43,64% de la cuota del mercado de vacunas contra virus respiratorios en 2024, respaldados por los mandatos de vacunación contra la gripe en el lugar de trabajo y la amplia elegibilidad para los refuerzos de COVID-19.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano en América del Norte
América del Norte contribuyó con el 39,12% de los ingresos globales en 2025, respaldada por un sólido sistema de reembolso, una alta conciencia sobre la enfermedad y la rápida codificación de las directrices sobre vacunas y anticuerpos. Solo Estados Unidos dispensó más de 4 millones de dosis de anticuerpos monoclonales en la temporada 2024-2025; sin embargo, la cobertura sigue siendo desigual, con apenas el 22,2% de los adultos mayores elegibles vacunados en marzo de 2025. Canadá está evaluando un programa nacional de vacunación para adultos de 60 años o más, lo que podría añadir aproximadamente 120 millones de USD de oportunidad anual al mercado regional de Tratamiento del Virus Respiratorio Sincitial Humano.
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano en Europa
Europa ocupa la segunda mayor participación, aunque la adopción varía considerablemente entre los estados miembros. El respaldo de Alemania a la inmunización de personas de 60 años o más en el marco del régimen de seguro estatutario está acelerando la contratación pública, mientras que los países del sur de Europa aún dependen del criterio individual del médico. Las aprobaciones de la Agencia Europea de Medicamentos para múltiples opciones de vacunas y anticuerpos crean una base regulatoria armonizada; no obstante, las evaluaciones divergentes de tecnologías sanitarias configuran el acceso al mercado a nivel local. Los esfuerzos de paridad en el reembolso impulsados por la Comisión Europea podrían mejorar la equidad transfronteriza e incrementar la participación del mercado de Tratamiento del Virus Respiratorio Sincitial Humano en los mercados con menor penetración.
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 11,58% impulsada por el aumento del gasto en salud, el peso demográfico y el liderazgo en ensayos de profilácticos contra el VSR. La cobertura de vacunación en adultos mayores de Japón superó el 40% en su primera temporada, lo que refleja una alta receptividad de los consumidores a las recomendaciones médicas. Las agencias de salud pública de China están evaluando candidatos nacionales de anticuerpos y vacunas, lo que podría desbloquear volúmenes de varios miles de millones de dólares una vez concluidas las negociaciones nacionales de reembolso de medicamentos. Mientras tanto, India e Indonesia priorizan marcos de inmunización materna respaldados por Gavi, lo que indica que la expansión de la combinación de pagadores ampliará aún más la presencia del mercado de Tratamiento del Virus Respiratorio Sincitial Humano.
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África representan conjuntamente menos del 10% de los ingresos de 2025, aunque la carga de la enfermedad sugiere una demanda latente. Brasil reservó financiamiento federal para la inmunización materna en el ciclo presupuestario de 2025, mientras que los estados del Consejo de Cooperación del Golfo han iniciado procesos de licitación para la vacunación de adultos mayores. Las barreras de acceso, incluidas la infraestructura de cadena de frío y las limitaciones presupuestarias, dificultan la adopción inmediata; sin embargo, la vía de precalificación de la OMS y los compromisos de precios escalonados podrían acelerar los puntos de inflexión en estas fronteras emergentes del mercado de Tratamiento del Virus Respiratorio Sincitial Humano.
Panorama regulatorio
La regulación de la prevención y el tratamiento del VRS está siendo moldeada por ampliaciones de indicaciones y la evolución de las políticas de inmunización en las principales agencias. En Estados Unidos, la FDA ha continuado ampliando el acceso a las vacunas contra el VRS autorizadas, y la guía clínica de los CDC (actualizada en febrero de 2026) recomienda una dosis única para todos los adultos de 75 años o más, y para adultos de 50 a 74 años con mayor riesgo de enfermedad grave por VRS. Esto refuerza un marco basado en riesgo que influye en la cobertura de los pagadores y en la adopción por parte de los proveedores.
En Europa, la actividad de variaciones posteriores a la autorización ha sido activa para las vacunas contra el VRS en adultos. La Comisión Europea emitió una decisión en enero de 2026 que modifica la autorización de comercialización de Arexvy de GSK, y las opiniones positivas del CHMP de la EMA en marzo de 2026 respaldaron la ampliación de Arexvy a adultos de 50 a 59 años con mayor riesgo, además de actualizar la indicación de mResvia de Moderna a adultos en riesgo de 18 a 59 años. Junto con la precalificación de la OMS en marzo de 2025 de ABRYSVO de Pfizer para inmunización materna en vías de acceso de países de ingresos bajos y medianos, estas acciones están ampliando las poblaciones abordables y acelerando las decisiones de acceso a nivel país alineadas con los ciclos de adquisición estacional.
Panorama Competitivo
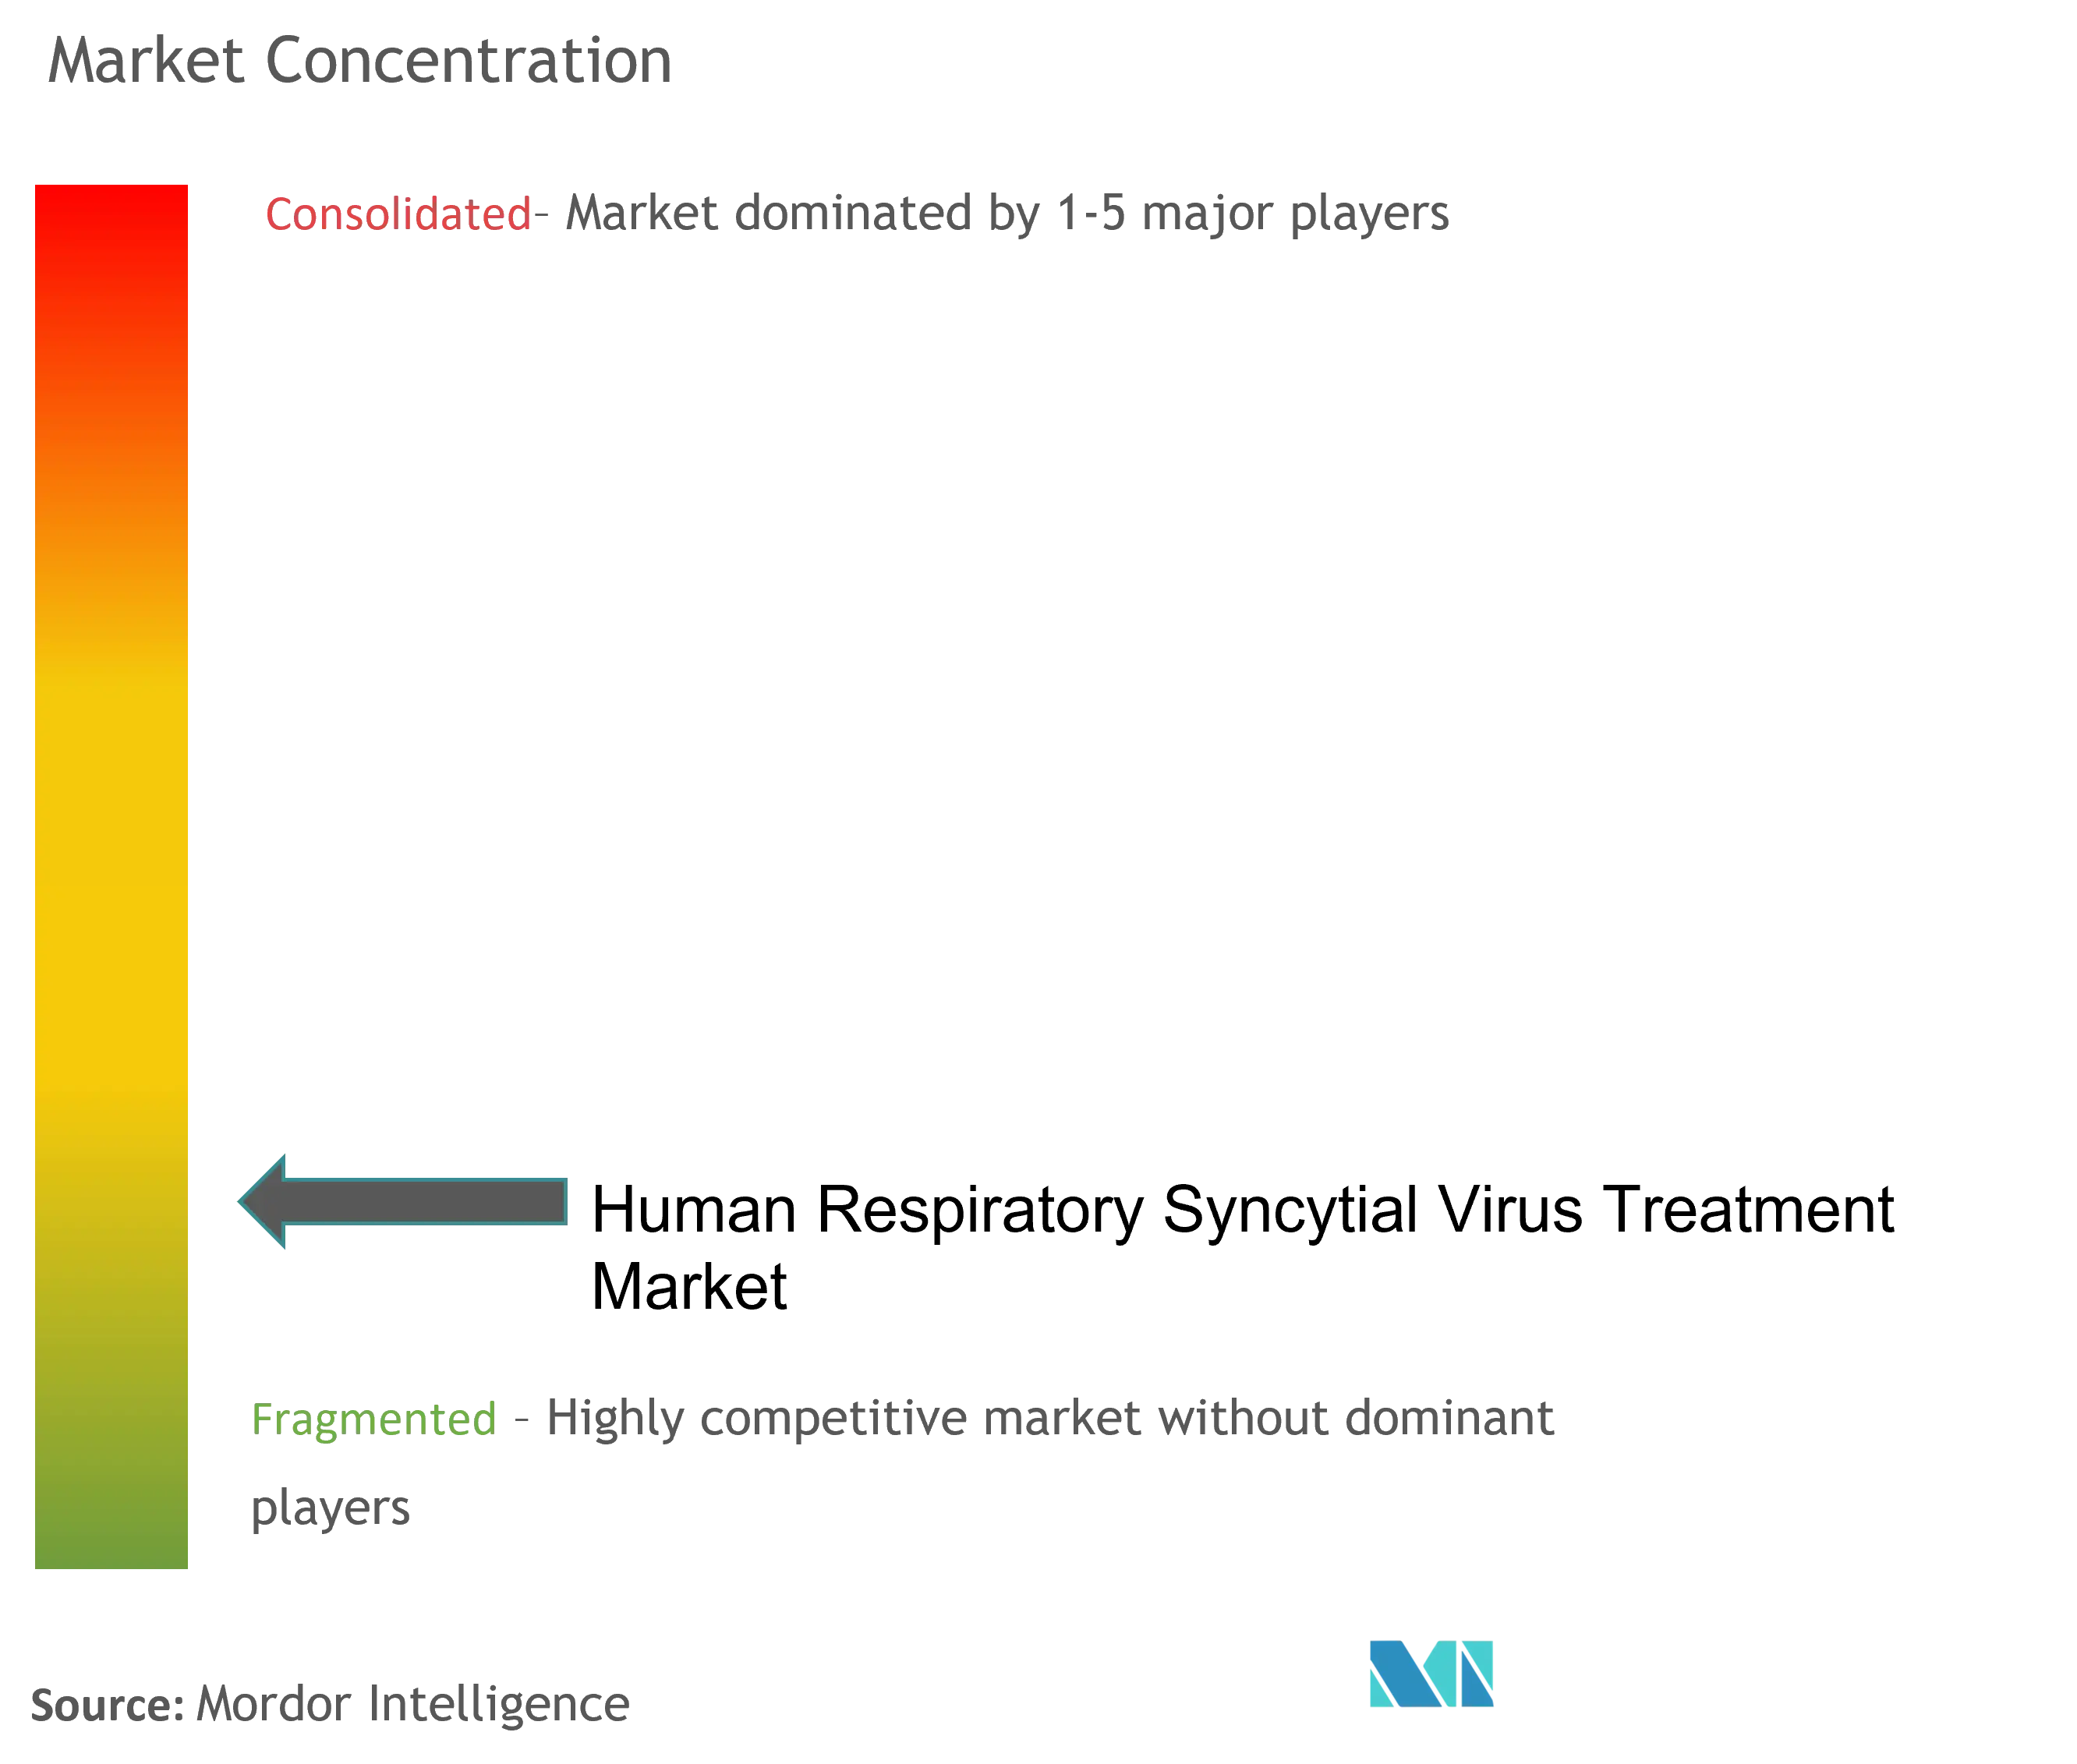
El mercado de Tratamiento del Virus Respiratorio Sincitial Humano está moderadamente concentrado, con los cinco principales proveedores generando ingresos significativos en 2024. AstraZeneca y Sanofi dominan el segmento de anticuerpos monoclonales a través de su Beyfortus comercializado conjuntamente, cuyos ingresos del cuarto trimestre de 2024 alcanzaron los USD 161 millones tras aliviarse las restricciones de capacidad. GSK y Pfizer ocupan posiciones líderes en vacunas, aprovechando cada uno sus profundas infraestructuras de influenza estacional para agilizar los lanzamientos comerciales, mientras que Moderna aprovecha su experiencia en ARNm para capturar una participación incremental en adultos tras su aprobación en 2024.
Las adquisiciones estratégicas están reformulando los portafolios: la compra de Icosavax por parte de AstraZeneca por USD 1.100 millones asegura un candidato de doble patógeno dirigido al VSR y al metapneumovirus humano, lo que podría desbloquear primas de vacunas combinadas. El acuerdo anterior de Pfizer con ReViral fortaleció su portafolio antiviral con sisunatovir, ofreciendo diversificación más allá de las vacunas. Las asociaciones siguen siendo preferidas para la escalabilidad regional; por ejemplo, GSK firmó acuerdos de suministro con el Instituto del Suero de India para acelerar la penetración una vez que los reguladores indios aprueben la vacunación de adultos.
El riesgo de disrupción proviene de biotecnológicas más pequeñas que impulsan modalidades diferenciadas. El inhibidor oral de la proteína L S-337395 de Shionogi y el inhibidor de la proteína N zelicapavir de Enanta recibieron ambos la designación de Vía Rápida de la FDA, destacando el apetito regulatorio por tratamientos novedosos. Las ventajas competitivas probablemente dependerán de la diferenciación clínica en subgrupos específicos de pacientes, la agilidad de fabricación para manejar los repuntes estacionales y la capacidad de negociar contratos basados en valor. En consecuencia, las empresas que ofrezcan productos combinados multivirus o anticuerpos biosimilares rentables podrían restablecer los parámetros competitivos en todo el mercado de Tratamiento del Virus Respiratorio Sincitial Humano.
Líderes de la Industria del Tratamiento del Virus Respiratorio Sincitial Humano
-
AbbVie Inc
-
Merck & Co
-
AstraZeneca
-
GSK plc
-
Bausch Health Companies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano Empresas cubiertas en este informe
- AstraZeneca
- Sanofi
- Pfizer
- GlaxoSmithKline
- Moderna
- Merck
- Johnson & Johnson
- F. HoffmannLa Roche Ltd.
- Shionogi & Co., Ltd.
- Swedish Orphan Biovitrum
- Meissa Vaccines Inc.
- Enanta Pharmaceuticals Inc.
- Icosavax Inc.
- ReViral Ltd. (Pfizer)
- ADMA Biologics
- Inhalon Biopharma
- Vir Biotechnology Inc.
- Synairgen plc
Lea el análisis de las empresas de tratamiento del virus respiratorio sincitial humano
Oportunidades de mercado y perspectivas futuras
La expansión de indicaciones hacia adultos más jóvenes y de alto riesgo está creando nuevo espacio comercial más allá del enfoque inicial en mayores de 60 años, y está impulsando a las empresas hacia estrategias de acceso al mercado más granulares por comorbilidad y ámbito de atención. Un claro punto de prueba es la ampliación de indicación de la FDA en marzo de 2026 para Arexvy de GSK a adultos de 18 a 49 años con mayor riesgo de enfermedad del tracto respiratorio inferior por VRS. Esto extiende la demanda a planes respaldados por empleadores, canales de vacunación liderados por especialistas (neumología y cardiología) y oportunidades de inmunización hospitalaria que difieren de las campañas para personas mayores lideradas por farmacias.
La contratación pública y los acuerdos multinacionales se están volviendo centrales para el volumen y la garantía de suministro, especialmente en Europa. En julio de 2026, la Comisión Europea firmó un contrato marco de adquisición conjunta con Moderna por hasta 24 millones de dosis de mRESVIA durante cuatro años para respaldar el acceso de los países miembros para la temporada de invierno 2026-2027, lo que refleja cómo la participación en licitaciones, la preparación de llenado-terminado y la ejecución de la cadena de frío se traducen en ganancias de participación. En el ámbito pediátrico, la aprobación de la FDA en junio de 2025 de Enflonsia (clesrovimab-cfor) de Merck añade una nueva opción de profilaxis de acción prolongada para neonatos y lactantes, intensificando la competencia con los programas establecidos de nirsevimab y aumentando la importancia de las evaluaciones comparativas de tecnología sanitaria, la planificación de suministro estacional y la integración en los protocolos nacionales de inmunización infantil.
Desarrollos recientes de la industria en Mercado de Tratamiento del Virus Respiratorio Sincitial Humano
- Marzo de 2026: GSK anunció que la FDA de EE. UU. aprobó una indicación de edad ampliada para Arexvy para incluir a adultos de 18 a 49 años con mayor riesgo de enfermedad del tracto respiratorio inferior por VRS. La ampliación de la indicación amplía el campo de batalla competitivo más allá de las personas mayores y crea nuevos flujos de trabajo de segmentación y reembolso vinculados a vías de vacunación centradas en comorbilidades.
- Junio de 2025: Merck anunció que la FDA de EE. UU. aprobó Enflonsia (clesrovimab-cfor) para prevenir la enfermedad del tracto respiratorio inferior por VRS en neonatos y lactantes que ingresan a su primera temporada de VRS. La aprobación añade una nueva alternativa de profilaxis infantil de acción prolongada y aumenta la presión competitiva sobre el suministro estacional, la contratación y el posicionamiento en guías frente a los programas establecidos de anticuerpos monoclonales.
- Diciembre de 2024: Merck anunció que la FDA de EE. UU. aceptó la solicitud de licencia biológica para clesrovimab, un anticuerpo monoclonal de acción prolongada diseñado para proteger a los lactantes durante su primera temporada de VRS. La aceptación de la presentación regulatoria señaló un impulso en etapa avanzada en la inmunoprofilaxis infantil y anticipó negociaciones adicionales de adquisición y formulario en torno a las opciones de acción prolongada.
Mercado de Tratamiento del Virus Respiratorio Sincitial Humano Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor de las intervenciones médicas utilizadas para prevenir o tratar la infección por el virus respiratorio sincitial humano (VRS) en pacientes, medido como los ingresos generados en los principales entornos sanitarios y geografías.
Exclusiones del alcance: Los productos y servicios de diagnóstico independiente para la detección del VRS quedan excluidos de este dimensionamiento del mercado.
Descripción General de la Segmentación
- Por Tipo de Intervención
- Intervenciones Preventivas
- Profilaxis con Anticuerpos Monoclonales
- Vacunas
- Intervenciones Terapéuticas
- Medicamentos Antivirales
- Inmunomoduladores
- Atención de Apoyo
- Intervenciones Preventivas
- Por Vía de Administración
- Inyectable
- Oral
- Inhalado
- Intranasal
- Por Edad del Paciente
- Lactantes Prematuros (<37 semanas)
- Lactantes (0-12 meses)
- Niños (1-5 años)
- Adultos (18-59 años)
- Adultos Mayores (≥60 años)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la alineación de los hechos básicos sobre la enfermedad y el entorno asistencial, de modo que el modelo se fundamente en flujos reales de pacientes y señales de salud publicadas. Se consultaron fuentes públicas como los CDC de EE. UU., la Organización Mundial de la Salud, los CDC europeos y las agencias nacionales de salud para obtener información sobre los patrones de estacionalidad del VRS y las definiciones de grupos de riesgo. Para contextualizar las vías de prevención y tratamiento, también se utilizaron fuentes como guías clínicas revisadas por pares, etiquetas públicas de la FDA y la EMA, y registros de ensayos clínicos.
A continuación, se construye el contexto de precios y comercialización utilizando informes anuales de empresas, transcripciones de llamadas de resultados, presentaciones para inversores y prensa especializada en salud de reconocido prestigio, lo que ayuda a confirmar cómo se comercializan los productos y dónde se está generando demanda. También se utilizaron suscripciones de pago seleccionadas para obtener información financiera e inteligencia empresarial, junto con bases de datos de patentes para verificar la intensidad del pipeline y las señales de temporización. Estos ejemplos no son exhaustivos, y se revisaron fuentes públicas y de pago adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante discusiones con expertos y cuestionarios estructurados con médicos, partes interesadas de hospitales y farmacias, pagadores y participantes de la industria involucrados en terapéutica y prevención del VRS. Dado que se trata de un mercado global, los insumos se equilibraron entre las principales regiones para poder reflejar las diferencias en estacionalidad, acceso y reembolso, y luego se verificaron nuevamente los supuestos cuando alguna variable movía los totales más de lo esperado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 14% | APAC: 37% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 49% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los grupos de incidencia y población en riesgo se convierten en un grupo de demanda tratada, que luego se traduce en valor utilizando la combinación de terapias y los precios típicos por entorno. Para mantener el modelo práctico, nos centramos en un pequeño conjunto de variables que mueven el mercado de manera repetible, incluyendo la intensidad de la estacionalidad del VRS, las tasas de hospitalización de lactantes y adultos mayores, la adopción de inmunización preventiva antes de la temporada de VRS, los patrones de duración de la terapia, y el acceso de los pagadores y la rigurosidad del reembolso.
Una vez formados los totales, los corroboramos con aproximaciones selectivas de abajo hacia arriba, incluyendo verificaciones de precio por volumen muestreadas por vía de administración, verificaciones de canal comparando la dispensación hospitalaria frente a la minorista o especializada, y consolidaciones a partir de ingresos de productos divulgados cuando son suficientemente claros para su uso. Cuando un producto tiene señales públicas limitadas en ciertos países, la brecha se maneja con mercados análogos y retroalimentación de médicos sobre el momento de adopción, y luego se limita a los techos basados en epidemiología.
La previsión se realiza mediante análisis de escenarios respaldado por una regresión multivariante simple sobre los impulsores más estables, principalmente la intensidad de la estacionalidad, el crecimiento de la población en riesgo y las curvas de adopción de las opciones preventivas más recientes. La retroalimentación de expertos se utiliza para mantener realistas el momento del lanzamiento, los pasos de acceso y la progresión esperada de precios, y luego los resultados se verifican con lo que los encuestados observan en los ciclos clínicos y de adquisición.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante varias rondas de verificaciones para que los números finales no dependan de una sola serie de datos o un solo supuesto. Comparamos los resultados del modelo con señales independientes, como las tendencias públicas de hospitalización, las actualizaciones de políticas de inmunización y las divulgaciones generales de ingresos que apuntan a la dirección del mercado, y luego se investigan las grandes variaciones país por país.
Si persiste una anomalía, se activan llamadas de seguimiento para volver a probar los supuestos sobre adopción, precios o combinación de entornos, y luego el modelo se recalcula con los insumos actualizados. Las revisiones se completan en múltiples pasos analíticos antes de la aprobación final. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para mantener la perspectiva actualizada.
Tamaño del Mercado de Tratamiento del Virus Respiratorio Sincitial Humano de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual observar diferentes tamaños de mercado para el tratamiento del VRS porque los editores no siempre contabilizan los mismos productos, los mismos casos de uso o el mismo momento de reconocimiento de ingresos, incluso cuando el nombre del mercado parece idéntico. Las diferencias también provienen de cómo se trata la prevención frente a la terapia, cómo se normaliza la estacionalidad regional y si se asume el precio de lista o el precio neto realizado.
Los ingresos por pruebas de diagnóstico quedan fuera del alcance de Mordor Intelligence en este caso, lo que reduce el total en comparación con las estimaciones que incluyen las pruebas de VRS, el cribado o los servicios de laboratorio junto con los ingresos farmacológicos. La diferencia también aumenta cuando algunas fuentes aplican una adopción agresiva de las opciones preventivas más recientes en todas las regiones a la vez, o cuando el momento de la conversión de divisas y las reglas de erosión de precios no se actualizan para reflejar el comportamiento reciente de reembolso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,98 mil millones de USD (2026) | |
| Editor Comercial A | 1,84 mil millones de USD (2025) | Utiliza un año base y un marco de reporte diferentes, e incluye explícitamente atención de soporte y servicios relacionados sobre una base de precio de fábrica, lo que puede desplazar los totales en comparación con una construcción de ingresos centrada en el tratamiento. |
| Informe Sectorial B | 2,18 mil millones de USD (2025) | Cubre países principales seleccionados en lugar de una cobertura global completa, y la configuración de crecimiento más rápido sugiere supuestos de adopción y progresión de precios más agresivos para las opciones más recientes a lo largo del período de previsión. |
Entre las tres cifras, los principales impulsores son la alineación del alcance (especialmente si se contabilizan los elementos de pruebas y servicios), el año base utilizado y la rapidez con que se asume que la adopción de la prevención se expande más allá de los países adoptantes tempranos. Al mantener el modelo vinculado a los grupos de demanda de pacientes, la utilización estacional y las verificaciones prácticas de precios, el número final permanece rastreable hasta los insumos que pueden verificarse y actualizarse a medida que el mercado evoluciona.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Tratamiento del Virus Respiratorio Sincitial Humano?
El tamaño del mercado de Tratamiento del Virus Respiratorio Sincitial Humano está valorado en USD 1,98 mil millones en 2026 y se proyecta que alcance USD 3,32 mil millones para 2031, avanzando a una CAGR del 10,82%.
¿Por qué los anticuerpos monoclonales están ganando terreno frente a los antivirales tradicionales?
Los anticuerpos de acción prolongada como el nirsevimab proporcionan protección de una sola dosis durante toda la temporada y han mostrado una eficacia del 70-80% en entornos clínicos, lo que respalda una adopción rápida y la inclusión en guías clínicas.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 11,58%, impulsada por el aumento del gasto en salud, las grandes cohortes de nacimientos y las crecientes iniciativas de vacunación de adultos.
¿Cuáles son las principales barreras para una adopción global más amplia de las vacunas contra el VSR?
La volatilidad de la demanda estacional, las limitaciones de la cadena de frío y los desafíos de asequibilidad en los países de ingresos bajos y medios pueden retrasar el despliegue a pesar de los esfuerzos de precalificación de la OMS.