
Tamaño y Participación del Mercado de Productos de Hemostasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.31 % |
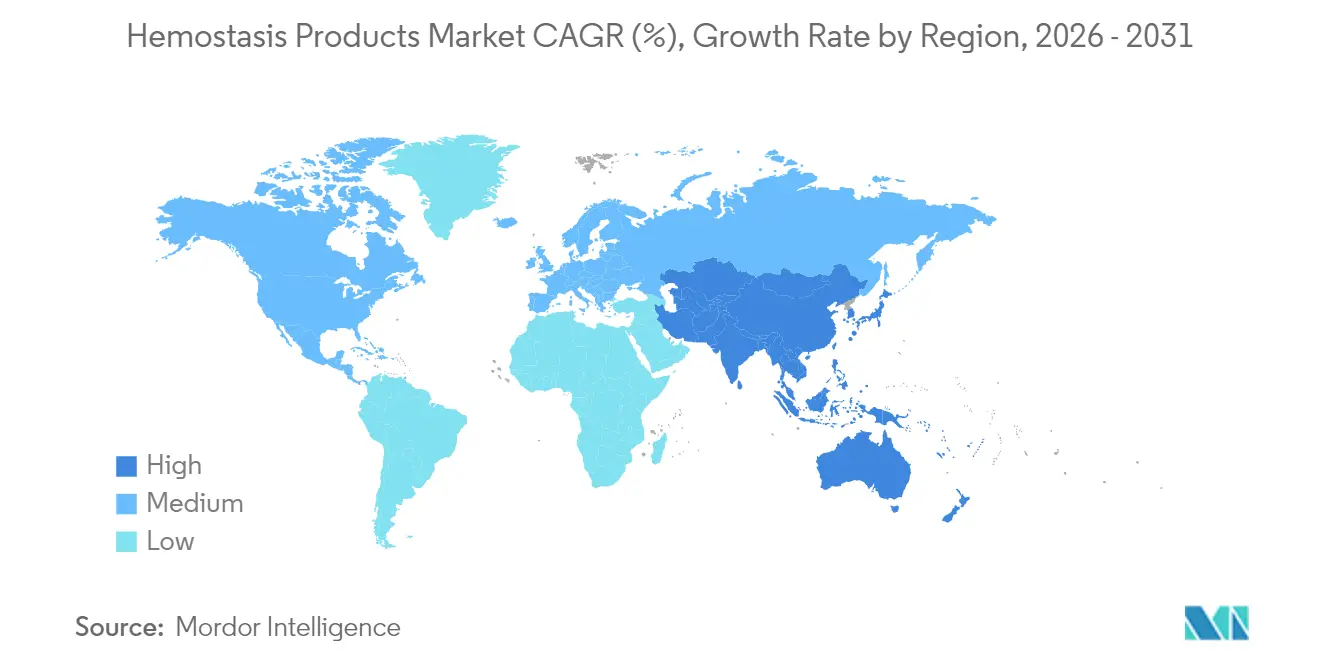
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
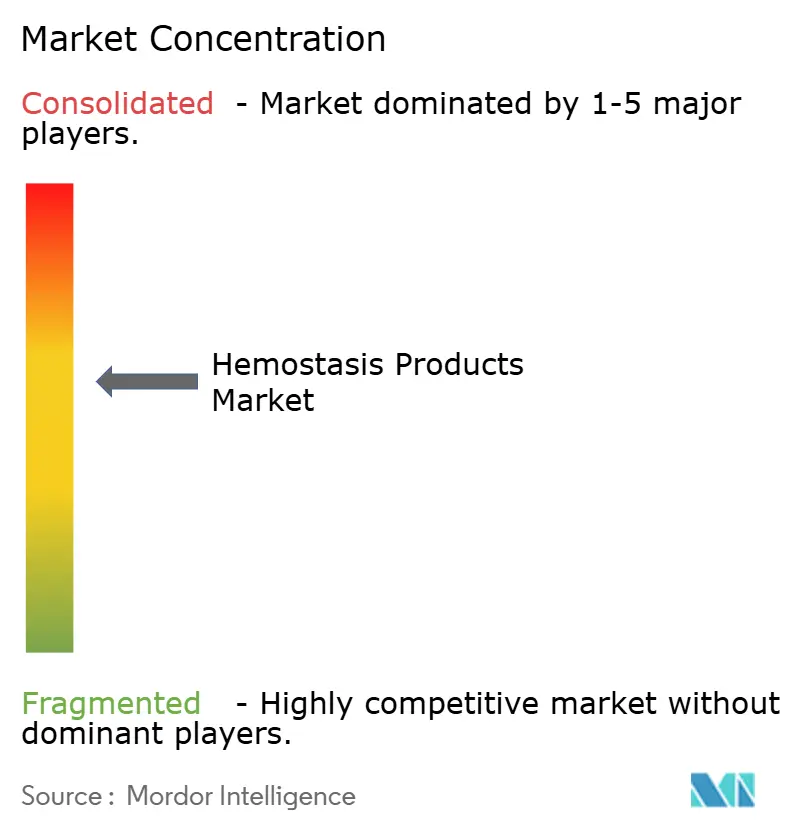
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Hemostasia por Mordor Intelligence
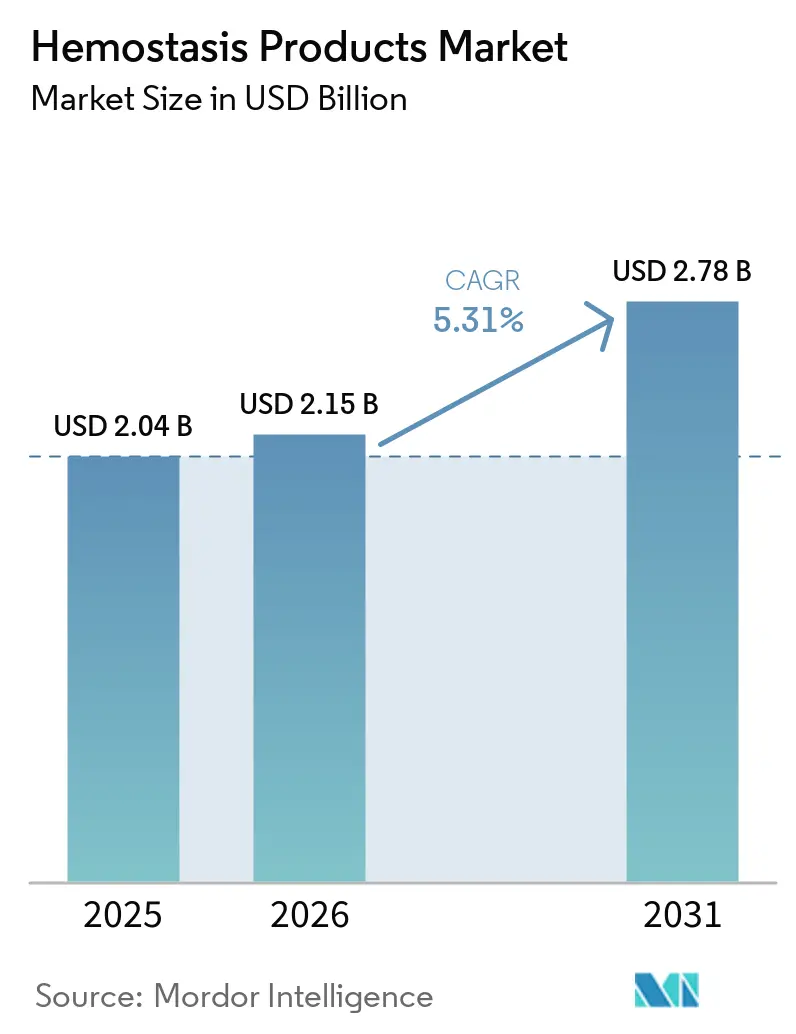
El tamaño del mercado de productos de hemostasia en 2026 se estima en USD 2,15 mil millones, creciendo desde el valor de 2025 de USD 2,04 mil millones con proyecciones para 2031 que muestran USD 2,78 mil millones, creciendo a una CAGR del 5,31% durante 2026-2031. La demanda sostenida de control rápido de hemorragias en trauma, atención de emergencias y cirugía mínimamente invasiva está desplazando el mercado de productos de hemostasia hacia agentes sintéticos y activos que acortan el tiempo de procedimiento y reducen las necesidades de transfusión. Las aprobaciones regulatorias para soluciones de próxima generación —como el Traumagel autorizado por la FDA para hemorragias graves— confirman un sólido pipeline clínico y aceleran los lanzamientos de productos. Los hospitales están priorizando agentes con eficiencia comprobada en quirófano, mientras que los cirujanos prefieren formatos líquidos y en aerosol que ofrecen cobertura precisa en campos reducidos. La consolidación entre grandes empresas de tecnología médica que buscan carteras completas de gestión de hemorragias subraya el valor estratégico de la tecnología diferenciada. Mientras tanto, los responsables de políticas han comenzado a examinar la resiliencia de la cadena de suministro tras las escaseces vinculadas a huracanes que expusieron la fragilidad de la fabricación en un único sitio para insumos críticos.
Conclusiones Clave del Informe
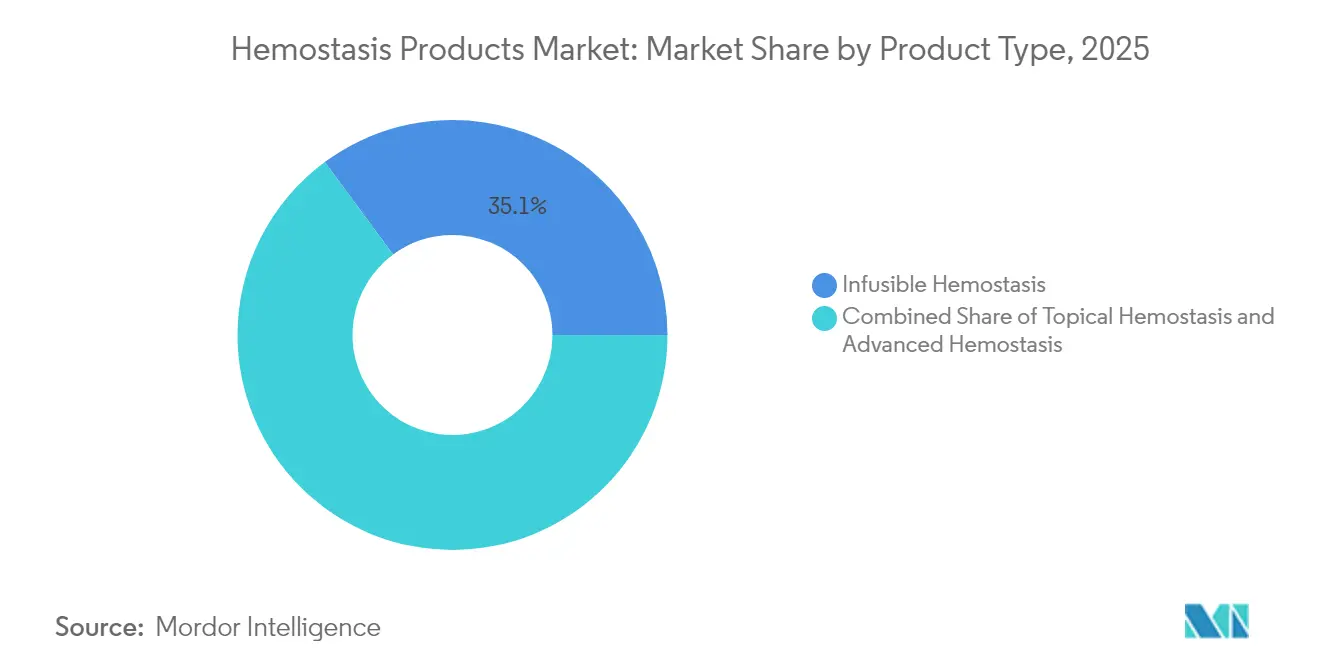
- Por tipo de producto, las soluciones infusibles lideraron con una participación de ingresos del 35,12% en 2025, mientras que se proyecta que las soluciones avanzadas se expandan a una CAGR del 9,84% hasta 2031.
- Por formulación, los productos líquidos y en aerosol representaron el 38,11% de los ingresos de 2025; se prevé que los formatos de matriz y gel crezcan a una CAGR del 7,84% hasta 2031.
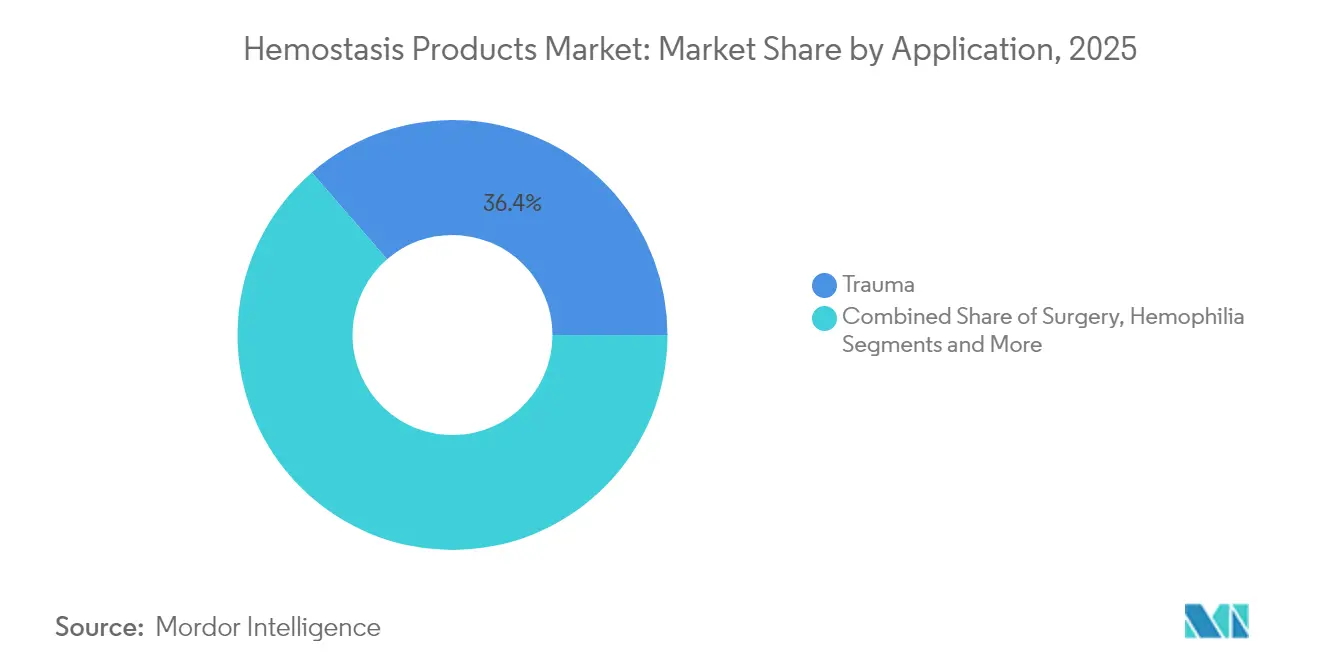
- Por aplicación, la atención de trauma captó el 36,35% de la demanda en 2025 y las aplicaciones quirúrgicas avanzan a una CAGR del 7,31% hasta 2031.
- Por usuario final, los hospitales representaron el 65,05% del consumo en 2025, mientras que se prevé que las clínicas y centros ambulatorios crezcan más rápido con una CAGR del 8,91%.
- Por geografía, América del Norte mantuvo el 42,38% de los ingresos de 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,46%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen de Procedimientos de Trauma y Quirúrgicos | +1.2% | Global, con APAC liderando el crecimiento | Mediano plazo (2-4 años) |
| Innovación Rápida de Productos en Hemostáticos Tópicos y Avanzados | +1.8% | Centros de innovación de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Creciente Adopción de Cirugías Mínimamente Invasivas y Robóticas | +1.1% | América del Norte, UE, mercados selectos de APAC | Mediano plazo (2-4 años) |
| Comorbilidades Vinculadas al Envejecimiento de la Población que Amplían el Grupo Objetivo | +0.9% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Demanda Militar de Plasma Estable en Almacenamiento y Sangre Sintética | +0.4% | EE. UU., aliados de la OTAN, regiones en conflicto | Corto plazo (≤ 2 años) |
| Geles de Péptidos Autoensamblables Innovadores para Hemorragia Gastrointestinal | +0.3% | Global, adopción temprana en mercados avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Procedimientos de Trauma y Quirúrgicos
La carga quirúrgica global está aumentando, con solo el sur de Asia enfrentando un déficit de acceso de 1.600 millones de pacientes que ahora es una prioridad política. Las guías actualizadas de reanimación de control de daños sitúan el control de hemorragias por encima del manejo de la vía aérea, reduciendo la mortalidad por exanguinación en un 65% y ampliando la demanda de primera línea de agentes tópicos de acción rápida[1]. La medicina de campo militar —en particular el Sistema de Trauma Conjunto— ha normalizado el uso temprano de hemoderivados, y sus protocolos se están difundiendo en las redes civiles de trauma. Estos cambios amplían el mercado de productos de hemostasia al incorporar el control de hemorragias en cada etapa del manejo del paciente, desde el triaje en la vía pública hasta los quirófanos avanzados. Los proveedores que ofrezcan kits integrados que combinen diagnósticos, geles tópicos y concentrados de factores captarán a los hospitales que buscan una adquisición simplificada.
Innovación Rápida de Productos en Hemostáticos Tópicos y Avanzados
Los hidrogeles de péptidos autoensamblables alcanzan la hemostasia en segundos, permanecen transparentes para la visualización y evitan los riesgos de transmisión de patógenos asociados al tejido animal. Los adhesivos de fibrina de reticulación secuencial forman sellos de doble red en 15 segundos, superando a los selladores de fibrina convencionales que necesitan minutos para polimerizarse. Las micropartículas reactivas covalentes crean coágulos reforzados incluso bajo presión arterial, logrando un control en menos de 20 segundos en modelos preclínicos[2]. La autorización de la FDA del Traumagel de origen vegetal valida la vía comercial para los activos biomiméticos. Esta ola de innovación impulsa el mercado de productos de hemostasia al reemplazar los agentes lentos de base plasmática con formulaciones ágiles que se integran perfectamente en los flujos de trabajo quirúrgicos modernos.
Creciente Adopción de Cirugías Mínimamente Invasivas y Robóticas
Los sistemas robóticos competidores como Senhance, Revo-i y Hugo están reduciendo los costos por procedimiento y ampliando el acceso más allá de los centros de adopción temprana. Sin embargo, los puertos de acceso más pequeños restringen el alcance de los instrumentos, lo que hace que los hemostáticos en aerosol o fluibles sean indispensables para cubrir superficies de sangrado difuso. Los módulos de inteligencia artificial que predicen el riesgo de sangrado en tiempo real permiten a los cirujanos planificar la aplicación hemostática con mayor anticipación, reduciendo el tiempo operatorio y mejorando los resultados. Los hospitales que adquieren nuevas plataformas robóticas están revisando simultáneamente sus formularios para incluir hemostáticos compatibles, lo que incrementa el valor promedio de los pedidos para los proveedores.
Comorbilidades Vinculadas al Envejecimiento de la Población que Amplían el Grupo Objetivo
Los pacientes mayores frecuentemente combinan regímenes anticoagulantes con fragilidad vascular, aumentando la complejidad del sangrado intraoperatorio. Los agentes de reversión dirigidos como el andexanet alfa y el idarucizumab han aumentado la confianza del médico en el manejo agresivo de la anticoagulación. Los inhibidores del factor XI prometen un menor riesgo de sangrado, pero no eliminarán la necesidad de control tópico dentro del campo quirúrgico. La heparina bioingeniería reduce la dependencia de las cadenas de suministro porcinas y ofrece consistencia de lote que respalda la dosificación basada en evidencia. En conjunto, estos avances amplían el mercado de productos de hemostasia a medida que los cirujanos tratan a una cohorte creciente de pacientes ancianos de alto riesgo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos Regulatorios y de Reembolso Globales Estrictos | -1.4% | Global, con variaciones según la jurisdicción regulatoria | Largo plazo (≥ 4 años) |
| Alto Costo de los Selladores Activos en Entornos de Bajos Recursos | -0.8% | Mercados emergentes, sistemas de salud rurales | Mediano plazo (2-4 años) |
| Cadenas de Suministro Biológicas Frágiles (Trombina Bovina/Porcina) | -0.6% | Global, concentrado en regiones de obtención animal | Corto plazo (≤ 2 años) |
| Pipeline de Inhibidores de FXIa que Canibaliza los Productos Infusibles | -0.4% | Mercados desarrollados con anticoagulación avanzada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos Regulatorios y de Reembolso Globales Estrictos
La FDA recientemente reclasificó los analizadores de coagulación viscoelástica en la Clase II, añadiendo cargas de sistema de calidad y datos clínicos para los fabricantes de dispositivos. El Reglamento de Dispositivos Médicos de Europa ha alargado las colas de revisión, retrasando los lanzamientos de pequeñas empresas e inclinando el mercado de productos de hemostasia hacia los actores establecidos con infraestructura regulatoria. La reforma del pago es igualmente desafiante; las nuevas reglas de agrupación del CMS podrían reducir la cobertura de los apósitos derivados de sangre autóloga, obligando a los hospitales a justificar el gasto premium mediante resultados concretos.
Alto Costo de los Selladores Activos en Entornos de Bajos Recursos
Los selladores avanzados pueden costar varios cientos de USD por unidad, un obstáculo considerable donde los presupuestos públicos son escasos. Cardinal Health sitúa los costos directos de los episodios de sangrado por encima de USD 10.000, pero los responsables de la toma de decisiones aún se resisten a los altos precios iniciales de los productos. Un centro académico estadounidense ahorró USD 1 millón estandarizando la selección de hemostáticos, demostrando valor económico pero también destacando la necesidad de una gobernanza de utilización. Los polvos de origen vegetal y los geles de péptidos prometen alivio de costos, pero los comités de formulario exigen evidencia comparativa directa antes de la sustitución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Soluciones Avanzadas Superan a las Categorías TradicionalesLas terapias infusibles retuvieron el 35,12% de la participación del mercado de productos de hemostasia en 2025, ya que los concentrados de factores siguen siendo esenciales durante las hemorragias mayores y el manejo de la hemofilia. Sin embargo, la demanda se está estabilizando a medida que avanzan la terapia génica y los inhibidores de FXIa. El mercado de productos de hemostasia está pivotando hacia selladores activos sintéticos y biomiméticos que abordan las brechas de rendimiento en velocidad, adhesión e inmunogenicidad.
Se proyecta que las ofertas avanzadas crezcan a una CAGR del 9,84% hasta 2031, marcando el ritmo de la expansión del mercado. La aprobación de la FDA de VISTASEAL y el Traumagel de origen vegetal ilustra la disposición regulatoria a respaldar nuevos activos. La intensidad competitiva está aumentando a medida que las multinacionales adquieren empresas emergentes para acceder a tecnología, con la adquisición de Inari por parte de Stryker por USD 4.900 millones ampliando el alcance vascular periférico.

Por Formulación:
Las Aplicaciones Líquidas Impulsan la Medicina de PrecisiónLos formatos líquidos y en aerosol captaron el 38,11% de los ingresos de 2025, reflejando la preferencia de los cirujanos por sistemas sin mezcla que pueden desplegarse a través de puertos laparoscópicos o brazos robóticos. Este segmento del tamaño del mercado de productos de hemostasia se beneficia de la innovación en dispositivos de administración, incluidos aplicadores con batería que modulan las tasas de flujo para anatomías complejas.
Los sistemas de matriz y gel avanzan a una CAGR del 7,84% a medida que las químicas de reticulación secuencial ofrecen sellos de 15 segundos incluso en tejido húmedo. Los parches instantáneamente adhesivos que utilizan sustratos ultraelásticos extienden la industria de productos de hemostasia a reparaciones torácicas y cardíacas donde el movimiento del órgano frustra los apósitos tradicionales.
Por Aplicación:
Los Protocolos de Trauma Reconfiguran la Dinámica del MercadoEl trauma representó el 36,35% del tamaño del mercado de productos de hemostasia en 2025, ya que las redes de emergencias civiles adoptan gasas de eficacia probada en combate y esponjas inyectables. La introducción de los protocolos de reanimación CAB está impulsando un uso tópico más temprano y amplio, particularmente en entornos prehospitalarios.
Se prevé que el uso quirúrgico crezca a una CAGR del 7,31% hasta 2031 a medida que proliferan los procedimientos robóticos y mínimamente invasivos. Las pruebas viscoelásticas en tiempo real permiten una selección de productos personalizada dentro del quirófano, aumentando el consumo de hemostáticos premium que acortan el tiempo de cierre.
Por Usuario Final:
La Economía Hospitalaria Impulsa la Adopción PremiumLos hospitales mantuvieron el 65,05% de la participación del mercado de productos de hemostasia en 2025, respaldados por incentivos de pago agrupado que recompensan la reducción de complicaciones. Los comités de presupuesto aprueban cada vez más selladores de mayor precio cuando los datos muestran estancias más cortas en cuidados intensivos y menos transfusiones de sangre.
Las clínicas y centros ambulatorios registrarán una CAGR del 8,91% a medida que los pagadores trasladan los procedimientos fuera de los entornos hospitalarios. Estas instalaciones valoran los parches estables a temperatura ambiente, como el nuevo Hemopatch de Baxter, que evitan los costos de cadena de frío y aceleran la rotación. La adopción más amplia por parte de los servicios de emergencias médicas de plaquetas sintéticas estables en almacenamiento ampliará aún más la huella del mercado de productos de hemostasia más allá de los muros hospitalarios.
Análisis Geográfico
Mercado de Productos para Hemostasia en América del Norte
América del Norte captó el 42,38% de los ingresos de 2025, una posición reforzada por la alta densidad quirúrgica, una sólida infraestructura de ensayos clínicos y un considerable financiamiento de I+D en defensa para programas de sangre sintética. Las vías de aprobación acelerada de la FDA y la Ley de Producción para la Defensa han promovido conjuntamente la resiliencia de la producción nacional tras las perturbaciones en la cadena de suministro, contribuyendo a estabilizar la disponibilidad regional de hemostáticos críticos.
Mercado de Productos para Hemostasia en Europa
Los mercados europeos continúan estableciendo estándares de seguridad de referencia; las aprobaciones de la EMA para marstacimab y efanesoctocog alfa confirman el liderazgo de la región en terapéutica para hemofilia. Sin embargo, la adopción varía, ya que las economías del sur examinan la relación costo-efectividad antes de una implementación generalizada. Los plazos del Reglamento de Dispositivos Médicos favorecen a las empresas con sistemas de calidad maduros, fomentando alianzas entre empresas de mediana capitalización y grandes grupos estratégicos que buscan carteras complementarias.
Mercado de Productos para Hemostasia en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento del mercado de productos para hemostasia, a medida que la infraestructura hospitalaria se moderniza y se reducen las listas de espera de cirugías electivas. El anuncio de Japón sobre una sangre sintética con una vida útil de dos años subraya la capacidad de innovación regional. La brecha en el acceso quirúrgico en Asia del Sur genera una demanda latente que probablemente se liberará a medida que se amplíen los esquemas de cobertura universal de salud. Los incentivos a la fabricación local están atrayendo inversiones hacia plantas de fraccionamiento de plasma y síntesis de péptidos, reduciendo la dependencia de las importaciones y diversificando el suministro global.
Panorama regulatorio
Los productos hemostáticos abarcan la supervisión de dispositivos, productos biológicos y productos combinados, por lo que la estrategia regulatoria es una palanca directa para el tiempo de comercialización. En Estados Unidos, los hemostáticos absorbibles suelen seguir el marco regulatorio de dispositivos de la FDA (incluido el 21 CFR 878.4490 para agentes hemostáticos absorbibles cuando corresponda), mientras que los selladores y parches avanzados pueden requerir presentaciones con mayor nivel de evidencia y control de cambios posteriores a la aprobación mediante suplementos, como se refleja en las acciones de la FDA sobre productos como PerClot Polysaccharide Hemostatic System (suplemento PMA P210036/S005, abril de 2025) y SURGIFLO Hemostatic Matrix (suplemento PMA P990004/S075, julio de 2025).
Los requisitos de calidad y cumplimiento de la cadena de suministro se endurecieron aún más con la entrada en vigor del Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA el 2 de febrero de 2026, que incorpora la norma ISO 13485:2016 por referencia al 21 CFR Part 820, lo cual afecta tanto a fabricantes como a proveedores críticos que respaldan hemostáticos tópicos y avanzados. Las consideraciones comerciales y de abastecimiento también cobraron mayor relevancia en la agenda de cumplimiento en 2026, después de que la USTR planteara aranceles adicionales bajo la Sección 301 que afectan a determinadas importaciones de origen europeo, lo que llevó a las empresas de tecnología médica a reevaluar sus estrategias de adquisición y su huella de fabricación por riesgos de costo y continuidad.
Panorama Competitivo
La consolidación del mercado se está acelerando a medida que los fabricantes de dispositivos diversificados buscan adyacencia tecnológica. La compra de Biolife por parte de Merit Medical por USD 120 millones aseguró tecnología propietaria de polvo de origen vegetal que complementa sus productos de acceso, permitiendo la agrupación en carteras de trauma y vascular. La adquisición de Inari por parte de Stryker añade experiencia en trombectomía, posicionando a la empresa para ofrecer una plataforma integral de gestión de hemorragias y extracción de coágulos atractiva para las salas de cateterismo híbridas.
El movimiento de Werfen hacia la coagulación en el punto de atención a través de Accriva Diagnostics señala interés en la convergencia diagnóstico-terapéutica, un tema que se repite en la planificada adquisición de intervención vascular de Teleflex que amplía su conjunto de herramientas para la gestión de hemorragias. Los grandes grupos con capacidad de distribución pueden acelerar activos innovadores a través de canales de ventas compartidos, elevando las barreras de entrada para las empresas emergentes independientes.
Persisten espacios en blanco en los mercados de bajos recursos donde el costo sigue siendo un factor limitante. El trabajo financiado por los NIH sobre la sangre sintética Nano-RBC y los proyectos de plasma universal de la DARPA podrían en última instancia generar empresas derivadas con licencia centradas en indicaciones para mercados emergentes. Los proveedores que se alineen con los incentivos de fabricación regional y construyan carteras robustas sin cadena de frío se diferenciarán a medida que las políticas de adquisición enfaticen la resiliencia.
Líderes de la Industria de Productos de Hemostasia
-
Abbott Laboratories
-
Baxter International, Inc.
-
Medtronic plc
-
Becton Dickinson (BD)
-
CSL Behring
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para Hemostasis Empresas cubiertas en este informe
- Abbott Laboratories
- Baxter
- Becton Dickinson (BD)
- CSL Behring
- Grifols
- Johnson & Johnson
- Medtronic
- Pfizer
- Tricol Biomedical
- CryoLife
- Integra LifeSciences
- B. Braun
- Teleflex
- Zimmer Biomet
- Hemostasis
- Marine Polymer Technologies
- LifeBond Ltd.
- KitoTech Medical
- Arch Biomedical
Lea el análisis de las empresas de productos para hemostasis
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en formatos tópicos avanzados que se adaptan a los flujos de trabajo mínimamente invasivos y robóticos y que reducen la variabilidad en el punto de atención. La configuración Hemopatch de Baxter a temperatura ambiente y su expansión más allá de los mercados iniciales, incluida la expansión a Nueva Zelanda durante 2025, apunta a un espacio en blanco impulsado por el quirófano y la logística para productos que eliminan las restricciones de refrigeración, simplifican el almacenamiento y favorecen una rotación más rápida de casos en hospitales y entornos ambulatorios.
Las ampliaciones de etiquetado y las indicaciones pediátricas también amplían el margen comercial tanto en soluciones infundibles como avanzadas, respaldadas por acciones recientes de la FDA. Ejemplos incluyen la autorización 510(k) de la FDA obtenida por Teleflex en abril de 2025 para indicaciones ampliadas del dispositivo hemostático QuikClot Control+ y la aprobación de la FDA obtenida por Grifols para VISTASEAL en hemorragias quirúrgicas pediátricas en octubre de 2024, junto con aprobaciones de 2026 que amplían las opciones de profilaxis en trastornos hemorrágicos (por ejemplo, la aprobación de la FDA a Octapharma USA para wilate para profilaxis de rutina en pacientes pediátricos jóvenes con enfermedad de von Willebrand). Por separado, los trabajos académicos de 2026 sobre conceptos de hidrogeles adhesivos en húmedo de acción rápida, incluidos diseños de doble red y multifuncionales, refuerzan una vía de I+D para hemostáticos orientados a traumatismos que abordan hemorragias no compresibles, donde los apósitos y polvos actuales presentan limitaciones prácticas.
Desarrollos recientes de la industria en Mercado de Productos para Hemostasis
- Junio de 2026: Medtronic completó la adquisición de Scientia Vascular, fortaleciendo su cartera de acceso neurovascular. La adquisición amplía el alcance de procedimientos de Medtronic en entornos de atención basados en catéteres, donde las soluciones de control de hemorragias se utilizan junto con los kits de acceso e intervención.
- Abril de 2025: Teleflex recibió la autorización 510(k) de la FDA para indicaciones ampliadas del dispositivo hemostático QuikClot Control+, con el fin de cubrir todos los grados de hemorragia interna y externa. La etiqueta más amplia favorece una adopción más extendida de protocolos en entornos de trauma y cirugía y puede impulsar compras estandarizadas bajo un menor número de referencias (SKU).
- Octubre de 2024: Grifols recibió la aprobación de la FDA para ampliar el uso de VISTASEAL a pacientes pediátricos en el manejo de hemorragias quirúrgicas. La extensión de la indicación pediátrica aumenta los casos de uso abordables en centros quirúrgicos especializados y favorece una mayor penetración de los selladores de fibrina donde el acceso al formulario depende de la indicación.
Mercado de Productos para Hemostasis Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los productos utilizados para detener o controlar el sangrado durante cirugías, atención de traumatismos y procedimientos clínicos relacionados, donde el producto se aplica localmente o se administra para favorecer la formación de coágulos.
Exclusiones del alcance: Se excluyen los sistemas de diagnóstico de coagulación, los dispositivos de cierre vascular y los instrumentos quirúrgicos reutilizables que no administran un material hemostático.
Descripción General de la Segmentación
- Por Tipo de Producto
- Hemostasia Tópica (Colágeno, Celulosa Regenerada Oxidada, Gelatina, Polisacáridos)
- Hemostasia Infusible (Plasma Fresco Congelado, Concentrado de Plaquetas, Factor VIII, Complejo Protrombínico)
- Hemostasia Avanzada (Fluible, Trombina, Fibrina, Sintético)
- Por Formulación
- Matriz y Gel
- Esponja y Apósito
- Polvo
- Líquido / Aerosol
- Por Aplicación
- Trauma
- Cirugía
- Hemofilia
- Infarto de Miocardio
- Trombosis
- Otros
- Por Usuario Final
- Hospitales
- Clínicas y Centros de Cirugía Ambulatoria
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de la demanda y la vía de atención clínica, de modo que el modelo esté anclado a los lugares donde los productos de control del sangrado se utilizan realmente. Nos apoyamos en fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos y sus comunicaciones de seguridad, las estadísticas de procedimientos y atención hospitalaria del CDC de los Estados Unidos, las estadísticas de salud de la OCDE y los indicadores de gasto en salud del Banco Mundial para comprender la intensidad de los procedimientos y la capacidad del sistema de salud.
Para convertir ese contexto en un modelo de mercado utilizable, también revisamos publicaciones de hospitales y sociedades quirúrgicas, revistas clínicas revisadas por pares que reportan patrones de adopción por tipo de procedimiento, y los informes anuales y presentaciones para inversores de las empresas en busca de indicios sobre la cartera de productos y los ingresos geográficos. Para verificaciones específicas, podemos utilizar suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para confirmar los lanzamientos de productos y su cronología. Estas fuentes documentales son meramente ilustrativas, y también utilizamos otras referencias públicas para recopilar, validar y aclarar los datos de entrada durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en cómo los cirujanos, los equipos de adquisiciones y los distribuidores seleccionan los productos según el tipo de procedimiento, y en cómo el uso por caso varía con los protocolos clínicos y los ciclos presupuestarios hospitalarios. También evaluamos los rangos de precios y los cambios en la combinación de productos entre los formatos mecánicos, activos y fluibles, y validamos las diferencias regionales en APAC, EMEA y las Américas para que los supuestos reflejen el comportamiento de compra real.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 12% | APAC: 49% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 19% | Gerentes: 53% | Américas: 21% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye principalmente a partir de un enfoque descendente en el que los volúmenes de procedimientos y la actividad en los entornos de atención se reconstruyen por región y luego se traducen en demanda de productos utilizando supuestos de penetración y uso por caso. En la práctica, utilizamos un conjunto reducido de variables controlables, que incluyen los volúmenes de cirugías mayores, la carga de casos de traumatismos, la proporción de procedimientos en los que los hemostáticos adyuvantes están clínicamente indicados, las unidades promedio utilizadas por caso y los rangos de precios típicos según el formato del producto y el entorno de atención.
Tras el primer análisis, los totales se verifican mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de los ingresos de los proveedores por geografía, verificaciones de canal sobre los patrones de compra hospitalaria y construcciones simples de volumen por precio de venta promedio para algunos procedimientos de alto uso. Cuando faltan señales directas para países más pequeños, cubrimos las brechas utilizando variables proxy como las admisiones hospitalarias, los indicadores de capacidad quirúrgica y el gasto en salud per cápita, y luego ajustamos a la baja con base en los comentarios de las entrevistas para evitar sobreestimar la adopción.
Para el pronóstico, se utiliza un análisis de escenarios con un caso base que refleja el crecimiento de los procedimientos, el cambio en la combinación hacia productos avanzados y fluibles, y la progresión esperada de los precios, que luego se somete a pruebas de estrés con variantes conservadoras y de mayor adopción. La trayectoria final del pronóstico se mantiene coherente con lo que los clínicos y los encuestados de adquisiciones esperan en cuanto a cambios de protocolo, disponibilidad de suministros y cronología presupuestaria.
Ciclo de Validación y Actualización de Datos
La validación se realiza por etapas para que los datos de entrada de gran magnitud no influyan silenciosamente en el resultado. Comparamos el gasto implícito por procedimiento y la intensidad implícita del producto con señales independientes como el crecimiento de los procedimientos, el comportamiento de compra hospitalaria y los límites conocidos de adopción clínica, y luego verificamos nuevamente cualquier valor atípico por geografía o entorno de atención.
Antes de la aprobación final, el modelo es revisado por otro analista para detectar errores de unidades, problemas de temporalidad cambiaria y supuestos de combinación poco realistas, y volvemos a contactar a los informantes clave cuando una variación no puede explicarse. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales como acciones regulatorias importantes, retiros de productos o cambios abruptos en los volúmenes de procedimientos. Justo antes de la entrega, realizamos una revisión final para que los números reflejen los datos públicos más recientes y los comentarios de los expertos.
Tamaño del Mercado de Productos para Hemostasis de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes valores de mercado para los productos de hemostasis porque el límite del alcance no siempre es consistente, y las elecciones de los datos de entrada pueden variar según el año utilizado y la lógica de precios aplicada. Las diferencias también provienen de cómo la demanda impulsada por procedimientos se convierte en volúmenes de productos y de cuánta retroalimentación primaria se utiliza para corregir los supuestos documentales.
Al rastrear los volúmenes de procedimientos y las verificaciones de uso por caso, y al actualizar los supuestos de precios y combinación de productos mediante contactos anuales con expertos, Mordor Intelligence mantiene la estimación vinculada a los productos que administran directamente un medio hemostático en uso quirúrgico y de traumatismos, lo que puede desplazar los totales en comparación con estudios que también incorporan categorías de dispositivos adyacentes o utilizan intervalos de actualización más prolongados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,15 mil millones de USD (2026) | |
| Editorial de Salud A | 1,94 mil millones de USD (2025) | Utiliza un año base diferente y un horizonte más largo, y el dimensionamiento puede variar cuando la demanda basada en procedimientos no se recalibra a la misma combinación de casos del año en curso y los niveles de adopción hospitalaria. |
| Firma de Análisis B | 1,84 mil millones de USD (2025) | Parte de un valor base de 2025 más bajo y puede aplicar una inclusión más amplia en torno a las aplicaciones y agrupaciones de productos, lo que puede modificar los totales dependiendo de qué se contabiliza como producto de hemostasis frente a un dispositivo adyacente. |
La dispersión en la tabla se explica principalmente por la alineación del año y lo que se incluye dentro del límite del producto, seguido de las diferencias en cómo se proyectan los precios y la combinación de productos. Nuestro enfoque se mantiene reproducible porque cada paso está vinculado a la actividad de procedimientos observable y luego se somete a pruebas de presión con entrevistas antes de que se finalicen los totales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de productos de hemostasia?
El mercado de productos de hemostasia fue valorado en USD 2,15 mil millones en 2026 y se proyecta que alcance USD 2,78 mil millones en 2031.
¿Qué categoría de producto está creciendo más rápido?
Las soluciones sintéticas avanzadas y biomiméticas están registrando el mayor crecimiento, con una CAGR del 9,84% prevista hasta 2031.
¿Por qué los hemostáticos líquidos y en aerosol son tan populares entre los cirujanos?
Permiten una aplicación precisa con una sola mano a través de puertos laparoscópicos o robóticos y ofrecen una polimerización rápida, reduciendo el tiempo del procedimiento.
¿Qué tan significativa es la atención de trauma para la demanda general del mercado?
Las aplicaciones de trauma representaron el 36,35% de la demanda de 2025 y continúan expandiéndose a medida que los protocolos prehospitalarios priorizan el control temprano de hemorragias.
¿Qué región lidera en participación de mercado?
América del Norte sigue siendo el mayor mercado regional, representando el 42,38% de los ingresos globales de 2025.