
Tamaño y Participación del Mercado de Concentrados de Aspirado de Médula Ósea
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
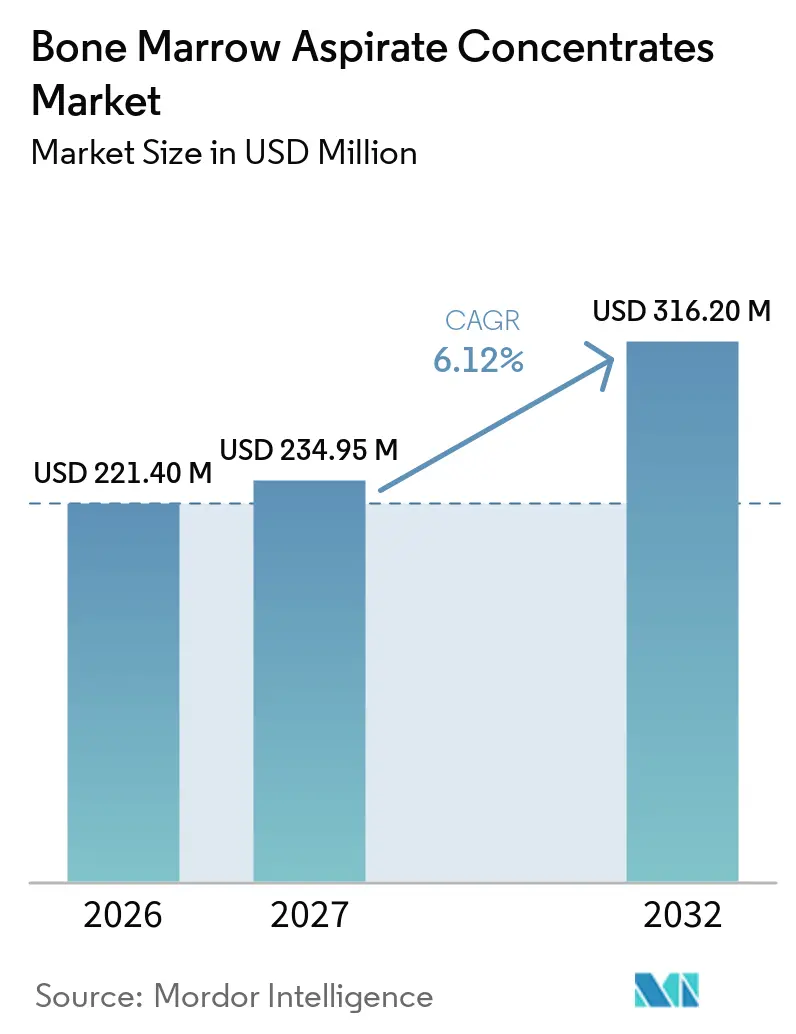
| Tamaño del Mercado (2027) | 234.95 Millones de dólares |
| Tamaño del Mercado (2032) | 316.20 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.12 % |
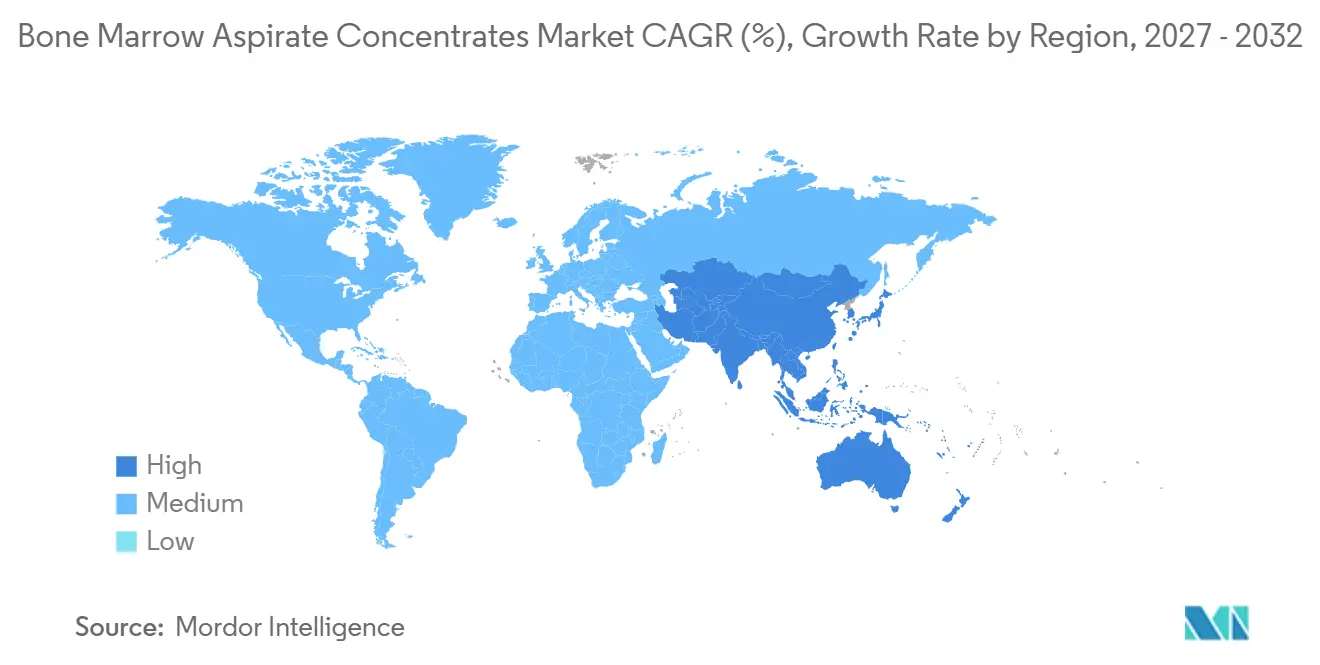
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
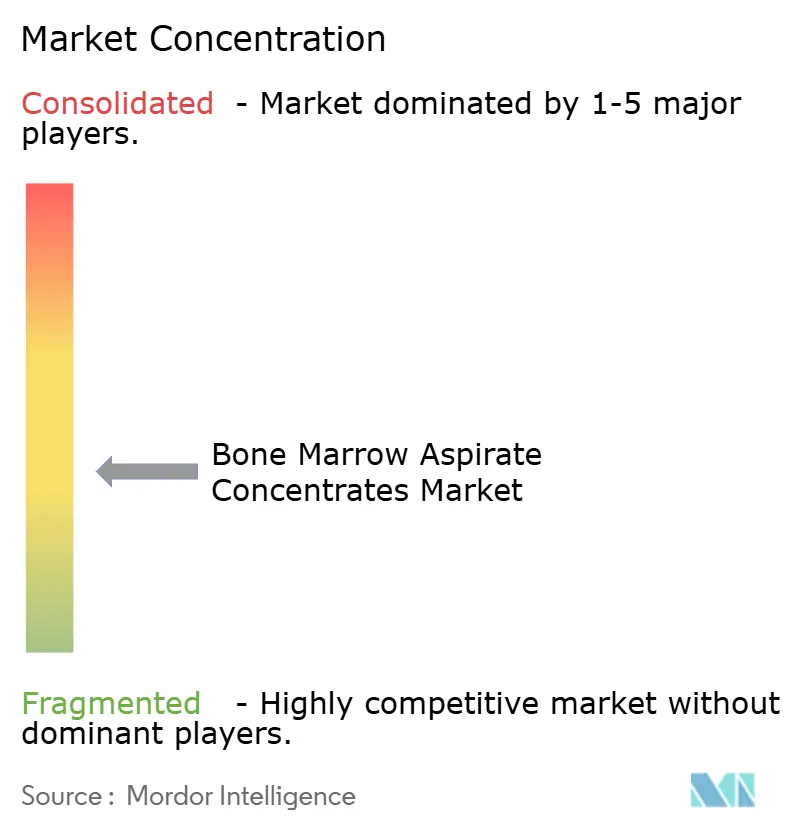
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Concentrados de Aspirado de Médula Ósea por Mordor Intelligence
El tamaño del Mercado de Concentrados de Aspirado de Médula Ósea fue valorado en 221,40 millones de USD en 2026 y se estima que crecerá desde 234,95 millones de USD en 2027 hasta alcanzar 316,20 millones de USD en 2032, a una CAGR del 6,12% durante el período de pronóstico (2027-2032).
El tamaño actual del mercado de concentrados de aspirado de médula ósea subraya la rápida adopción de procedimientos regenerativos mínimamente invasivos, la creciente validación clínica para uso ortopédico y las constantes mejoras tecnológicas en la centrifugación en el punto de atención. El aumento de las lesiones deportivas, las decisiones favorables de cobertura por parte de micropagadores y los kits automatizados de un solo uso están ampliando el acceso de los pacientes al tiempo que reducen el riesgo de contaminación. Los principales fabricantes continúan perfeccionando los sistemas de circuito cerrado que mantienen la viabilidad celular, y los proveedores están desplazando los volúmenes hacia centros quirúrgicos ambulatorios en busca de menores costos de procedimiento y una mayor rotación de pacientes. Las alianzas estratégicas que combinan el almacenamiento de médula ósea con matrices óseas viables amplifican aún más la intensidad competitiva en el mercado de concentrados de aspirado de médula ósea.
Conclusiones Clave del Informe
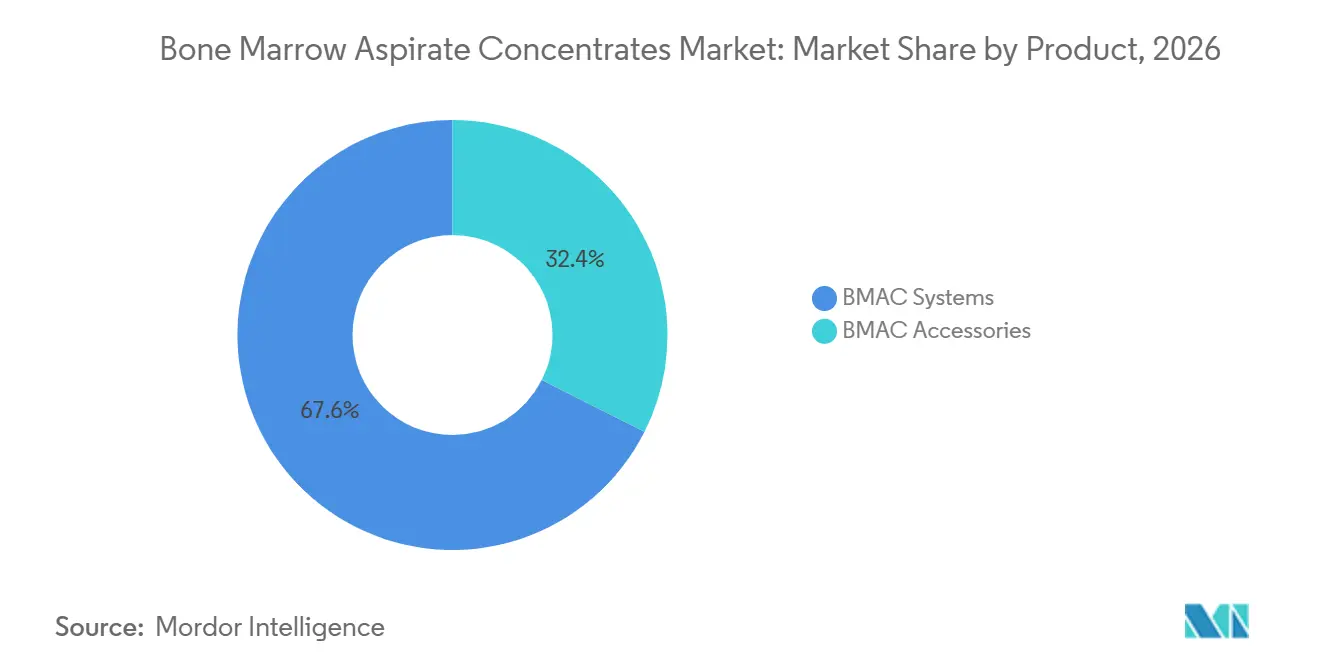
- Por producto, los sistemas lideraron con el 67,58% del tamaño del mercado de concentrados de aspirado de médula ósea en 2026, mientras que se proyecta que los accesorios se expandan a una CAGR del 6,63% hasta 2032, lo que destaca una trayectoria de crecimiento impulsada por consumibles para el tamaño del mercado de concentrados de aspirado de médula ósea.
- Por aplicación, la cirugía ortopédica representó el 41,12% de la participación del mercado de concentrados de aspirado de médula ósea en 2026; los usos dentales y maxilofaciales avanzan a una CAGR del 6,95% hasta 2032.
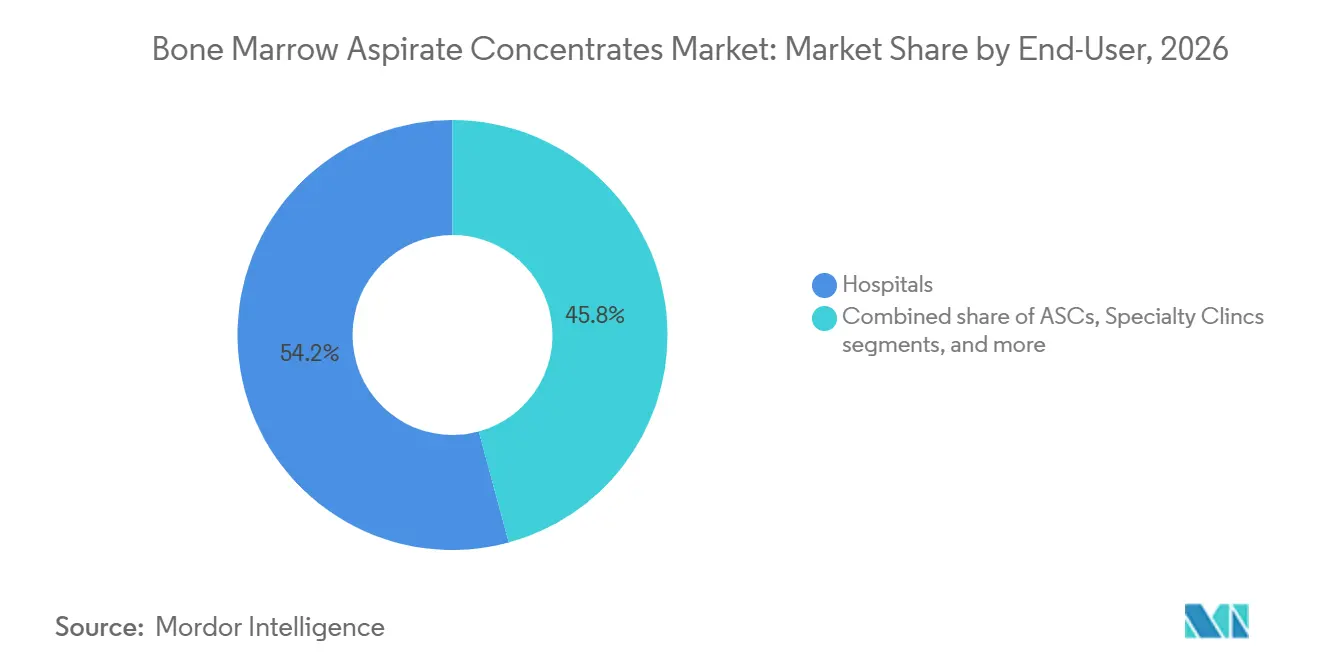
- Por usuario final, los hospitales mantuvieron una participación del 54,21% en 2026, mientras que los centros quirúrgicos ambulatorios representan el canal de más rápido crecimiento con una CAGR del 6,74% hasta 2032.
- Por geografía, América del Norte contribuyó con el 41,27% de los ingresos en 2026; Asia-Pacífico está preparada para acelerar a una CAGR del 6,78% hasta 2032, lo que refleja divergencias en la madurez regulatoria y los patrones de inversión.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente carga de lesiones musculoesqueléticas y relacionadas con el deporte | +1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances en centrifugación de circuito cerrado y kits de concentrados de aspirado de médula ósea en el punto de atención | +1.1% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del gasto en salud, público y privado | +0.9% | Global, liderado por los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de centros quirúrgicos ambulatorios que ofrecen biológicos | +0.8% | América del Norte como mercado primario, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Decisiones favorables de cobertura por micropagadores para procedimientos de concentrados de aspirado de médula ósea | +0.7% | Estados Unidos principalmente, cobertura limitada en la UE | Corto plazo (≤ 2 años) |
| Análisis del rendimiento celular basado en inteligencia artificial que mejora la predictibilidad del procedimiento | +0.5% | América del Norte y mercados seleccionados de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Lesiones Musculoesqueléticas y Relacionadas con el Deporte
La creciente prevalencia de trastornos musculoesqueléticos impulsa la demanda de opciones regenerativas que eviten la cirugía abierta. Los estudios de cohortes a largo plazo documentan una mejora funcional sostenida en la osteoartritis de rodilla tras inyecciones de concentrados de aspirado de médula ósea, con puntuaciones IKDC que mejoran[1] de 56 a 73 a lo largo de cuatro años. Los atletas profesionales y los adultos mayores muy activos prefieren ahora tratamientos que acorten la rehabilitación y protejan la integridad articular. Al mismo tiempo, las aseguradoras evalúan el ahorro de costos de los concentrados de aspirado de médula ósea frente a la artroplastia, promoviendo la cobertura para lesiones cartilaginosas en etapas tempranas. Los especialistas en ortopedia integran cada vez más los concentrados de aspirado de médula ósea en protocolos de manguito rotador, menisco y fracturas, reforzando la demanda derivada de sistemas de médula concentrada en el mercado de concentrados de aspirado de médula ósea.
Avances en Centrifugación de Circuito Cerrado y Kits en el Punto de Atención
Las nuevas plataformas automatizadas ofrecen recuentos celulares reproducibles al tiempo que protegen la esterilidad, abordando las históricas preocupaciones sobre variabilidad. Los estudios de fase I sobre osteonecrosis con BioCUE confirmaron la seguridad y rendimientos consistentes de progenitores en entornos ambulatorios. Los cartuchos de circuito cerrado optimizan el flujo de trabajo, permitiendo que hospitales comunitarios y centros quirúrgicos ambulatorios lancen programas de concentrados de aspirado de médula ósea sin laboratorios de sala limpia completos. Los sensores ópticos integrados validan ahora la viabilidad celular en tiempo real, permitiendo a los médicos adaptar los volúmenes de concentrado al perfil de cada paciente. Los proveedores combinan cápsulas de un solo uso con centrífugas de sobremesa compactas, un modelo que reduce considerablemente las barreras de capital para las instalaciones e impulsa una instalación más amplia en el mercado de concentrados de aspirado de médula ósea.
Aumento del Gasto en Salud (Público y Privado)
La expansión de los esquemas de seguros en China e India está aumentando la disposición de los pacientes a pagar por biológicos de alta gama. Los pagadores europeos, bajo mandatos basados en valor, consideran los concentrados de aspirado de médula ósea como una alternativa rentable al reemplazo articular cuando se administran de forma temprana. Las inyecciones de capital para la modernización hospitalaria permiten a los proveedores adquirir dispositivos de aspiración de nueva generación y capacitar al personal en protocolos regenerativos. Las cadenas hospitalarias multinacionales respaldadas por capital privado están pilotando centros de excelencia en concentrados de aspirado de médula ósea para captar flujos de turismo médico. Estas tendencias de gasto sustentan colectivamente una expansión sostenida de un solo dígito medio para el mercado de concentrados de aspirado de médula ósea.
Expansión de Centros Quirúrgicos Ambulatorios que Ofrecen Biológicos
Los centros quirúrgicos ambulatorios se benefician de las normas de Medicare que reembolsan los procedimientos biológicos realizados en entornos ambulatorios, generando ventajas de costo[2] de cerca del 30% frente a los entornos hospitalarios. Los flujos de trabajo especializados permiten un alto rendimiento de casos y una programación predecible, aumentando la productividad de los médicos. Los operadores invierten en carros modulares de procesamiento celular y kits estandarizados que reducen los tiempos de rotación. Las redes de centros quirúrgicos ambulatorios suburbanos colaboran con grupos ortopédicos para ofrecer inyecciones de concentrados de aspirado de médula ósea en el mismo día integradas con fisioterapia, un modelo centrado en el paciente que se expande geográficamente y amplifica la demanda de consumibles dentro del mercado de concentrados de aspirado de médula ósea.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta variabilidad / tasa de fracaso en estudios clínicos | -1.4% | Global, con especial impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Precios elevados de sistemas y desechables | -0.8% | Mercados sensibles al precio en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Ausencia de estándares globales de preparación: obstáculos regulatorios | -0.6% | Global, con mayor impacto en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Disminución relacionada con la edad en el rendimiento de células madre mesenquimales que reduce la eficacia | -0.5% | Global, especialmente en poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Variabilidad / Tasa de Fracaso en Estudios Clínicos
Los resultados difieren materialmente según la edad del donante, la técnica de aspiración y la elección del dispositivo, lo que dificulta la elaboración de guías estandarizadas. Los ensayos comparativos muestran variaciones en la recuperación de progenitores de hasta cinco veces entre plataformas comerciales. Los puntos finales inconsistentes en los estudios dificultan el metaanálisis, ralentizando el respaldo de las guías clínicas y la confianza de los pagadores. Los donantes de edad avanzada presentan menores unidades formadoras de colonias, lo que complica el tratamiento en el grupo demográfico ortopédico principal. Por ello, los revisores regulatorios solicitan criterios de liberación estrictos, lo que extiende los plazos de aprobación e impone cargas de costos a los innovadores dentro del mercado de concentrados de aspirado de médula ósea.
Precios Elevados de Sistemas y Desechables
Las centrífugas automatizadas suelen superar los USD 100.000 y los kits para un solo procedimiento oscilan entre USD 500 y 1.500, lo que disuade a las clínicas pequeñas. Los hospitales con presupuesto limitado en América Latina retrasan las actualizaciones, recurriendo a dispositivos manuales que producen concentrados subóptimos. Los descuentos negociados por las multinacionales no logran compensar los aranceles de importación en partes del Sudeste Asiático, lo que lleva a los médicos a optar por concentrados de plaquetas alternativos. El modelado de recuperación del capital sigue siendo difícil cuando los volúmenes de procedimientos son bajos, especialmente en especialidades fuera de la ortopedia de alto tráfico. Estas preocupaciones de costos establecen un techo para la adopción en la industria de Concentrados de Aspirado de Médula Ósea en las economías emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Sistemas Impulsan los Ingresos, los Accesorios Impulsan el CrecimientoLos sistemas generaron el 67,58% del tamaño del mercado de concentrados de aspirado de médula ósea en 2026, lo que subraya el carácter de capital de la construcción de capacidad de BMAC en los quirófanos. Las plataformas líderes, como Harvest SmartPrep, ofrecen de manera consistente recuentos más altos de progenitores de tejido conectivo que sus competidores, lo que respalda precios premium en el mercado de concentrados de aspirado de médula ósea. Los hospitales prefieren interfaces con pantalla táctil integrada y rotores de autoequilibrio que reducen el tiempo de configuración y minimizan los errores de los técnicos. Los accesorios, que incluyen agujas de aspiración y cassettes desechables, registraron la trayectoria más pronunciada con una CAGR del 6,63%, lo que refleja la demanda recurrente de la base instalada. El kit B-MAN de SurGenTec, autorizado por la FDA, ilustra el conjunto de consumibles que mejoran la seguridad y optimizan el flujo de trabajo.
El auge de los accesorios se ve reforzado por las estrategias de cadena de suministro hospitalaria que desplazan los desembolsos de capital hacia costos variables por caso. Los proveedores agrupan cada vez más los contratos de servicio con desechables con descuento a cambio de compromisos plurianuales, asegurando ingresos predecibles. En las cuentas maduras de América del Norte, la intensidad de consumo por quirófano está aumentando a medida que los médicos integran el BMAC en artroscopias, fusiones espinales y manejo de fracturas. Los centros asiáticos emergentes suelen comenzar con kits de aspiración manual antes de migrar a centrífugas semiautomáticas, creando una trayectoria de adopción escalonada que amplía el mercado de concentrados de aspirado de médula ósea.
Por Aplicación:
La Ortopedia Domina, la Odontología EmergeLa cirugía ortopédica capturó el 41,12% de la participación del mercado de concentrados de aspirado de médula ósea en 2026, respaldada por sólida evidencia de ensayos clínicos aleatorizados sobre la reparación del cartílago y la superioridad de la cicatrización ósea frente al desbridamiento solo. Estudios recientes muestran que los tratamientos percutáneos con concentrado de médula ósea para desgarros del manguito rotador logran tasas de cicatrización del 73% con mejoras funcionales sostenidas durante períodos de seguimiento de 2 años. Los especialistas en medicina deportiva utilizan el BMAC para reducir el tiempo de inactividad y disminuir el riesgo de relesión, impulsando el uso repetido en cohortes de élite y recreativas. Los procedimientos dentales y maxilofaciales representan la indicación de más rápido crecimiento con una CAGR del 6,95%, ya que los periodoncistas adoptan el BMAC para mejorar la osteointegración y acelerar la consolidación de injertos óseos.
Los reguladores tratan de manera diferente las aplicaciones orales, espinales y de heridas, lo que obliga a los proveedores a adaptar el etiquetado y los paquetes de evidencia clínica. Las clínicas de cuidado de heridas aprovechan el perfil antiinflamatorio de los concentrados de médula en úlceras crónicas, ampliando los volúmenes abordables. Los usos en cáncer de sangre y trastornos de la médula permanecen confinados a unidades especializadas de hematología, pero mantienen una demanda constante porque el conocimiento del procesamiento ya está integrado. La colaboración interdisciplinaria entre ortopedistas, dentistas y cirujanos plásticos está ampliando la transferencia de conocimientos, lo que a su vez incrementa los volúmenes de procedimientos para el mercado de concentrados de aspirado de médula ósea.
Por Usuario Final:
Los Hospitales Lideran, los Centros Quirúrgicos Ambulatorios AceleranLos hospitales controlaron el 54,21% del tamaño del mercado de concentrados de aspirado de médula ósea en 2026 gracias a su amplia infraestructura de diagnóstico por imagen, equipos multidisciplinarios y gestión de complicaciones en el sitio. Los centros académicos realizan ensayos iniciados por investigadores que consolidan el liderazgo en protocolos y atraen derivaciones complejas, elevando el número de procedimientos por instalación. Sin embargo, los centros quirúrgicos ambulatorios ofrecen la CAGR más alta del 6,74%, ya que los pagadores dirigen los casos hacia entornos ambulatorios de menor costo. La optimización del flujo de trabajo, las salas dedicadas a biológicos y las estancias más cortas de los pacientes mejoran los rendimientos económicos para los cirujanos que invierten en formación en BMAC.
Las clínicas especializadas se alinean con segmentos de pago directo donde los pacientes con mayor poder adquisitivo demandan soluciones regenerativas fuera de los esquemas de reembolso público. Los institutos de investigación mantienen una participación modesta centrada en estudios traslacionales, pero sus innovaciones frecuentemente se trasladan al ámbito comercial a través de licencias. Los programas de formación de proveedores ahora se dirigen al personal de enfermería de los centros quirúrgicos ambulatorios para garantizar el cumplimiento de la técnica estéril, eliminando una barrera histórica para la adopción en salas de alta rotación. En conjunto, estas dinámicas diversifican el mercado de concentrados de aspirado de médula ósea y estabilizan los flujos de ingresos entre los distintos tipos de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Concentrados de Aspirado de Médula Ósea en América del Norte
América del Norte mantuvo el liderazgo con el 41,27% de la participación del mercado de concentrados de aspirado de médula ósea en 2026 y se proyecta que registre una CAGR del 5,15% hasta 2032. La región se beneficia de una orientación clara de la FDA sobre pruebas de seguridad para dispositivos basados en células, vías simplificadas de autorización 510(k) y cobertura de Medicare para determinados usos ortopédicos. Los hospitales de los Estados Unidos fueron pioneros en técnicas de extracción de médula en grandes volúmenes que sustentan los estándares actuales, y las redes de centros quirúrgicos ambulatorios continúan ampliando el acceso en localidades suburbanas. Canadá y México se expanden más lentamente, aunque el turismo médico transfronterizo hacia centros estadounidenses sigue siendo significativo, lo que sostiene el crecimiento de procedimientos y la demanda de accesorios auxiliares en el mercado de concentrados de aspirado de médula ósea.
Mercado de Concentrados de Aspirado de Médula Ósea en Europa
Europa le sigue con una CAGR del 5,73%, impulsada por el reglamento de la UE de 2024 sobre sustancias de origen humano que armoniza las normas de calidad en los estados miembros. Alemania, Francia y el Reino Unido dominan las instalaciones, aprovechando las consolidadas franquicias ortopédicas y los generosos seguros públicos. Los mercados del sur y del este están recuperando terreno gradualmente a través de cadenas de hospitales privados que atienden a turistas médicos internacionales que buscan opciones regenerativas. El reglamento de terapias avanzadas de la Agencia Europea de Medicamentos ofrece a los fabricantes expectativas más claras en cuanto a la documentación requerida, lo que acorta el tiempo de comercialización y fomenta la paridad competitiva.
Mercado de Concentrados de Aspirado de Médula Ósea en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico registra la trayectoria más rápida con una CAGR del 6,78%, ya que Japón, China, India y Australia invierten fuertemente en infraestructura regenerativa. La PMDA de Japón rige una vía de aprobación bien definida, ilustrada por la comercialización de Stemirac, estableciendo un referente para los reguladores regionales. China acelera las vías de investigación para tratamientos con células madre mesenquimales, mientras que los seguros provinciales piloto reembolsan el concentrado de aspirado de médula ósea para lesiones de cartílago sin carga de peso. Los hospitales ortopédicos privados de India aprovechan el turismo médico proveniente de Oriente Medio y África, instalando centrifugadoras de última generación e impulsando las importaciones de accesorios. En otras regiones, los países del GCC, Brasil y Sudáfrica destinan recursos para atraer pacientes transfronterizos, completando la demanda global del mercado de concentrados de aspirado de médula ósea.
Panorama regulatorio
La regulación para la concentración de aspirado de médula ósea abarca tanto los controles de dispositivos médicos para el hardware de procesamiento como los requisitos de manejo de tejidos o células para el aspirado. En Estados Unidos, los dispositivos de procesamiento de médula ósea en el punto de atención que separan y concentran médula autóloga están regulados por la FDA CBER bajo el código de producto PZU, mientras que la guía de la FDA Office of Combination Products se cita a menudo cuando los kits de procedimiento combinan componentes de dispositivo con pasos de manejo biológico.
En Europa, el marco de Sustancias de Origen Humano, Reglamento (UE) 2024/1938, actualiza las obligaciones de calidad y seguridad para la obtención y manejo de sustancias de origen humano, lo que afecta la forma en que los centros documentan la recolección y el procesamiento de concentrados autólogos. Cuando una preparación se trata como un Medicamento de Terapia Avanzada, queda sujeta al Reglamento (CE) N.º 1394/2007 y a la clasificación de la EMA; sin embargo, las recomendaciones científicas de la EMA también han respaldado que muchos concentrados de células autólogas no son ATMP cuando no implican manipulación sustancial. El trabajo de estandarización moldea aún más las expectativas de cumplimiento en los centros de recolección, con las Normas Internacionales de la Novena Edición de FACT-JACIE (publicadas a fines de 2025) que consolidan los requisitos de recolección y extracción de médula ósea para mejorar la coherencia entre las metodologías de recolección.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño y fabricación de sistemas de centrifugación de sobremesa y hardware de procesamiento de circuito cerrado, seguido de la producción de accesorios estériles de un solo uso, incluidas agujas de aspiración, sets de tubos, filtros y cartuchos patentados. La fabricación se sustenta en sistemas de calidad ISO 13485, con la producción de hardware y componentes concentrada en centros ubicados en Estados Unidos, Alemania, Suiza, Corea del Sur y otras bases de suministro consolidadas en tecnología médica, mientras que los consumibles dependen en gran medida de proveedores de polímeros de grado médico y envases estériles.
La comercialización se realiza mediante una combinación de contratación directa con hospitales y organizaciones de compras grupales, distribuidores especializados de dispositivos que atienden a ortopedia y medicina deportiva, y programas de capacitación clínica respaldados por proveedores que estandarizan el flujo de trabajo en quirófanos y centros quirúrgicos ambulatorios. Los principales cuellos de botella incluyen la capacidad limitada para hardware automatizado de sistema cerrado y la dependencia de fuente única para las geometrías patentadas de cartuchos, lo que puede prolongar los plazos de entrega y aumentar el riesgo de pedidos pendientes. Del lado de la demanda, el comportamiento de compra vincula cada vez más la colocación de bienes de capital a compromisos de disposables plurianuales, lo que posiciona el consumo de consumibles como una palanca económica central para los proveedores de sistemas.
Panorama Competitivo
El mercado de concentrados de aspirado de médula ósea está moderadamente fragmentado. Stryker, Zimmer Biomet y Johnson & Johnson ejercen profundidad de canal y valor de marca ortopédica para agrupar kits de médula con hardware de fijación. Arthrex y EmCyte se diferencian mediante algoritmos de separación propietarios que aumentan la recuperación de células viables, atrayendo a cirujanos que priorizan la potencia biológica. Enovis se asoció con Ossium Health para distribuir OssiGraft, fusionando el almacenamiento de médula ósea con matrices criopreservadas y añadiendo soluciones de injerto llave en mano a su catálogo ortopédico.
La integración de inteligencia artificial está emergiendo como una ventaja competitiva. Las plataformas que cuantifican la concentración de células nucleadas en tiempo real permiten la personalización de la dosificación, reduciendo el riesgo de retratamiento y fortaleciendo la lealtad de los médicos. Los participantes de tamaño medio licencian tecnología de sensores en lugar de desarrollar nuevo hardware, acortando los ciclos de desarrollo y alineándose con los centros quirúrgicos ambulatorios conscientes de los costos. La intensidad competitiva se está extendiendo hacia los accesorios, donde las agujas de un solo uso, los filtros y las cánulas ofrecen márgenes atractivos y plazos regulatorios más cortos. La competencia de precios sigue siendo moderada en América del Norte porque los valores de procedimiento reembolsados respaldan los precios premium de los kits; sin embargo, las licitaciones en Asia y América Latina consideran cada vez más los costos unitarios, presionando a los actores establecidos a localizar la producción.
Las barreras de entrada incluyen los gastos de validación, la formación de cirujanos y los compromisos de estudios poscomercialización exigidos por las agencias. Las carteras de propiedad intelectual que cubren la geometría del rotor, la manipulación de la carga superficial celular y la centrifugación multietapa proporcionan ventajas defensibles. No obstante, las empresas emergentes disruptivas proponen chips microfluídicos desechables que prescinden por completo de la centrifugación, prometiendo dispositivos de sobremesa compactos adecuados para clínicas pequeñas. Si estos conceptos maduran clínicamente, podrían reducir los costos de hardware y provocar una reconfiguración competitiva en el mercado de concentrados de aspirado de médula ósea.
Líderes de la Industria de Concentrados de Aspirado de Médula Ósea
-
Arthrex, Inc
-
Johnson & Johnson Services, Inc.
-
Terumo Corporation
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Concentrados de Aspirado de Médula Ósea Empresas cubiertas en este informe
- Arthrex
- Argon Medical Devices
- Aspire Medical Innovation (Marrow Cellutions)
- Beckton Dickinson
- Bone Bank Allografts
- Celling Biosciences
- Johnson & Johnson
- EmCyte
- GID Group
- Globus Medical
- Terumo
- Isto Biologics
- MED & CARE Innovative Solutions
- NuVasive Biologics
- Ranfac
- Regenexx
- Royal Biologics
- Smiths Group
- Stryker
- ThermoGenesis Holdings Inc.
- Zimmer Biomet
Lea el análisis de las empresas de concentrados de aspirado de médula ósea
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad importante es la automatización y estandarización: las plataformas de circuito cerrado en el punto de atención que mejoran la repetibilidad al mismo tiempo que reducen el riesgo de contaminación responden a la necesidad del mercado derivada de la variabilidad de resultados entre estudios y del rendimiento celular dependiente de la técnica. El desplazamiento hacia los centros quirúrgicos ambulatorios también crea espacio para sistemas compactos y kits simplificados que puedan adaptarse a flujos de trabajo ambulatorios de alto volumen, particularmente donde las normas de los pagadores favorecen los sitios de atención de menor costo. Al mismo tiempo, el modelo intensivo en consumibles favorece accesorios diferenciados, como filtración integrada, cartuchos que reducen el flujo de trabajo y herramientas de aspiración, que reducen la fricción en el procedimiento y ayudan a los clínicos a preparar con mayor consistencia.
La actividad de investigación clínica también está influyendo en las hojas de ruta y el posicionamiento de los productos, a medida que los investigadores prueban y comparan el BMAC frente a inyectables establecidos y evalúan puntos finales basados en mediciones que vinculan los resultados con métricas de rendimiento celular. En 2026, estudios aleatorizados registrados como el ensayo de Cleveland Clinic que compara el BMAC con triamcinolona para la osteoartritis de cadera (NCT04990128) y la actividad de reclutamiento del Hospital for Special Surgery que evalúa enfoques de aspirado de médula ósea en artroscopia de rodilla (NCT06893302) muestran esfuerzos continuos por formalizar paquetes de evidencia para la adopción institucional y las conversaciones con pagadores. El marco regulatorio en Estados Unidos, donde los dispositivos de aspiración suelen contar con autorización 510(k) para la recolección mientras que las declaraciones de inyección terapéutica directa para el BMAC siguen siendo limitadas, aumenta aún más la oportunidad para que los fabricantes alineen el etiquetado, el flujo de trabajo y la evidencia posterior a la comercialización con casos de uso mínimamente manipulados en el punto de atención.
Desarrollos recientes de la industria en Mercado de Concentrados de Aspirado de Médula Ósea
- Mayo de 2026: Terumo Blood and Cell Technologies se asoció con Steminent Biotherapeutics para optimizar la expansión celular automatizada para la fabricación clínica en etapa avanzada de células madre mesenquimales utilizando el Quantum Flex Automated Cell Expansion System. La colaboración refuerza el avance hacia una infraestructura de procesamiento automatizada y estandarizada en los flujos de trabajo regenerativos, una dirección que afecta a las plataformas de concentración en el punto de atención adyacentes y sus expectativas de calidad.
- Octubre de 2025: FACT-JACIE publicó las Normas Internacionales de la Novena Edición para la Terapia Celular Hematopoyética, incluida una sección de recolección consolidada que abarca las prácticas de extracción de médula ósea. La actualización eleva el nivel de exigencia en cuanto a coherencia y documentación en los sitios de recolección, lo que puede trasladarse a los programas de BMAC que dependen de una técnica de extracción disciplinada para reducir la variabilidad en el rendimiento del concentrado final.
- Agosto de 2024: SurGenTec recibió la autorización 510(k) de la FDA para su kit de aspirado de médula ósea B-MAN con filtración integrada, destinado a simplificar el procesamiento de médula en el punto de atención. La autorización amplía el conjunto de accesorios regulados de un solo uso en los que los hospitales y los centros quirúrgicos ambulatorios pueden estandarizarse, respaldando la economía impulsada por consumibles en las bases instaladas de sistemas BMAC.
Mercado de Concentrados de Aspirado de Médula Ósea Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas de concentrado de aspirado de médula ósea (BMAC) y los accesorios relacionados utilizados para recolectar, procesar y concentrar la médula ósea del propio paciente para procedimientos regenerativos en el punto de atención en entornos de salud.
Exclusiones del alcance: los dispositivos BMAC veterinarios, los kits exclusivos de plasma rico en plaquetas y las terapias celulares alogénicas listas para usar quedan excluidos de esta estimación.
Descripción General de la Segmentación
- Por Producto
- Sistemas de Concentrados de Aspirado de Médula Ósea
- Accesorios de Concentrados de Aspirado de Médula Ósea
- Por Aplicación
- Cirugía Ortopédica
- Cicatrización de Heridas y Úlceras Crónicas
- Cirugía Dental y Maxilofacial
- Cáncer de Sangre y Trastornos de la Médula Ósea
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Institutos de Investigación y Académicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de los entornos en los que se utiliza realmente el BMAC y, a continuación, vincula esos procedimientos con los productos que los hacen posibles. Se revisan fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos, las normas de pago de los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, las estadísticas de salud de la OCDE, y las guías de procedimientos y publicaciones de organismos como la AAOS, junto con revistas clínicas revisadas por pares.
A continuación, se incorporan materiales públicos de las empresas, como informes anuales, presentaciones para inversores, comunicados de prensa y folletos de productos, con el fin de comprender el posicionamiento de los dispositivos y la vinculación típica con los kits de un solo uso. Para obtener señales sobre flujos comerciales y la presencia de proveedores, también se consulta una base de datos de envíos de importación y exportación cuando resulta pertinente para la verificación cruzada de la disponibilidad a nivel de país. Estas fuentes no son exhaustivas, y se utilizan otras referencias públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés lo que las fuentes documentales no pueden mostrar completamente, especialmente cómo varía el uso de los kits de BMAC según el tipo de centro de atención y la combinación de procedimientos. Se realizan entrevistas con clínicos de ortopedia y medicina deportiva, administradores de centros de cirugía ambulatoria, equipos de adquisiciones hospitalarias y especialistas del lado de la distribución en APAC, EMEA y las Américas. Posteriormente, sus aportaciones se alinean con los supuestos finales del modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 14% | APAC: 43% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores menores: 14% | Gerentes: 59% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
La construcción central utiliza un conjunto de demanda impulsado por procedimientos de arriba hacia abajo, en el que los volúmenes de procedimientos ortopédicos y de cuidado de heridas se reconstruyen por región y luego se filtran según la adopción realista del BMAC en el punto de atención. Para mantener los totales fundamentados, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como el consumo muestreado de kits por centro, los rangos típicos de la base instalada de sistemas y los rangos de precio de venta promedio por unidad para sistemas y desechables, y se realizan ajustes cuando las dos perspectivas no concilian.
Los insumos clave utilizados en el modelo incluyen: recuentos anuales de procedimientos ortopédicos y dentales relevantes, la proporción que se desplaza de entornos hospitalarios a centros de cirugía ambulatoria, el promedio de kits utilizados por caso (que puede variar según la indicación), los patrones de vinculación entre sistemas y kits, y los niveles de precios regionales para sistemas y accesorios de un solo uso. La conversión de divisas se gestiona utilizando un enfoque de promedio anual consistente para el año del modelo, y los precios locales se normalizan para evitar mezclar precios de lista con precios contratados.
El pronóstico se realiza mediante análisis de escenarios, con el crecimiento de procedimientos, el desplazamiento del sitio de atención y las curvas de adopción como principales palancas. Estas palancas se revisan con los encuestados primarios para evaluar su viabilidad. Cuando un país carece de estadísticas de procedimientos claras, se utilizan indicadores proxy como la densidad de cirujanos ortopédicos, las señales de rendimiento hospitalario y la claridad del reembolso para construir un rango razonable antes de fijar el valor final.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas para detectar resultados inusuales de manera temprana, antes de que se construya el pronóstico completo. Los resultados del modelo se comparan con señales independientes, como las colocaciones de dispositivos reportadas, los patrones de uso de desechables compartidos en entrevistas y la distribución esperada por entorno de atención, y luego se revisan las anomalías hasta que los factores determinantes queden claramente explicados.
Antes de la aprobación final, los supuestos son verificados por un segundo analista. Cualquier variación significativa respecto a ediciones anteriores genera un nuevo contacto con los encuestados o un retorno a los datos fuente. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios en el reembolso, acciones regulatorias o movimientos bruscos de precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Concentrados de Aspirado de Médula Ósea de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el BMAC pueden parecer muy dispares incluso cuando describen casos de uso clínico similares, ya que pequeñas decisiones sobre el alcance se amplían rápidamente en un mercado de dispositivos más desechables. Las diferencias suelen derivarse de qué se contabiliza como BMAC, cómo se traducen los volúmenes de procedimientos en demanda de kits y cómo se convierten y actualizan los precios a lo largo del tiempo.
En este estudio, la dispersión está impulsada principalmente por la lógica de precios y el momento de la actualización, dado que los precios de venta promedio de los kits pueden variar con la contratación y la combinación de sistemas cambia a medida que la adopción se desplaza hacia los centros ambulatorios. Al utilizar un enfoque consistente de año de divisa, verificar las bandas de precios con retroalimentación de campo y actualizar los insumos de procedimientos y adopción con una cadencia anual, el valor de mercado se mantiene más cercano a las señales de utilización observables, lo que refleja la disciplina de actualización empleada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 221,40 millones de USD (2026) | |
| Editor del Sector A | 221,60 millones de USD (2025) | Utiliza un año base diferente y un horizonte más amplio, y sus señales de alcance sugieren una inclusión más amplia en torno a los tipos de fuentes, lo que puede desplazar el conjunto de ingresos contabilizados incluso con supuestos de crecimiento similares. |
| Fuente de Investigación B | 544,10 millones de USD (2025) | Parece utilizar un límite de mercado más amplio y un enfoque de agregación a través de procesos y aplicaciones, lo que puede incorporar categorías regenerativas adyacentes e inflar los volúmenes de kits y los supuestos de precio de venta promedio en comparación con un modelo vinculado a procedimientos. |
La tabla muestra que la alineación del año y lo que se considera BMAC dentro del alcance son las principales razones de la diferencia, y las decisiones de conversión de precios añaden otra capa. Cuando los pasos de dimensionamiento se vinculan a la demanda de procedimientos, la adopción realista y las bandas de precios verificadas, el total final resulta más fácil de rastrear y de replicar en el siguiente ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Qué segmento de producto se está convirtiendo en el mayor contribuyente a los ingresos recurrentes en el mercado de concentrados de aspirado de médula ósea?
Los accesorios desechables, como las agujas de aspiración y los kits de procesamiento de un solo uso, impulsan los ingresos recurrentes porque deben reordenarse para cada procedimiento, a diferencia del equipo de capital.
¿Cómo están influyendo los centros quirúrgicos ambulatorios en la adopción de concentrados de aspirado de médula ósea?
Los centros quirúrgicos ambulatorios acortan los tiempos de rotación de pacientes y operan bajo normas de reembolso rentables, lo que facilita a los cirujanos la integración de las terapias de concentrados de aspirado de médula ósea en las vías de atención ambulatoria.
¿Qué desarrollo regulatorio en Europa se espera que agilice la entrada al mercado de nuevos dispositivos BMAC?
La regulación de la UE de 2024 sobre sustancias de origen humano creó estándares armonizados de calidad y seguridad, ofreciendo a los fabricantes una vía de aprobación más clara para el mercado único.
¿Por qué el campo dental y maxilofacial está ganando atención para las aplicaciones de BMAC?
La evidencia muestra que el BMAC mejora la osteointegración y acelera la regeneración ósea alrededor de los implantes, lo que lleva a los cirujanos orales a incorporarlo en los protocolos de injerto de rutina.
¿Cuál sigue siendo el principal obstáculo clínico para una adopción más amplia del BMAC?
La variabilidad de los resultados vinculada a la edad del donante, la técnica de extracción y la elección de la plataforma continúa dificultando la estandarización, lo que hace que los pagadores y los reguladores sean cautelosos respecto a una cobertura amplia.
¿Cuál es el tamaño del Mercado de Concentrados de Aspirado de Médula Ósea?
Se espera que el tamaño del Mercado de Concentrados de Aspirado de Médula Ósea alcance 234,95 millones de USD en 2027 y crezca a una CAGR del 6,12% para llegar a 316,20 millones de USD en 2032.