
Tamaño y Participación del Mercado de Gestión de Instalaciones Duras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.93 Billones de dólares |
| Tamaño del Mercado (2031) | 1.13 Billones de dólares |
| Growth Rate (2026 - 2031) | 3.97 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
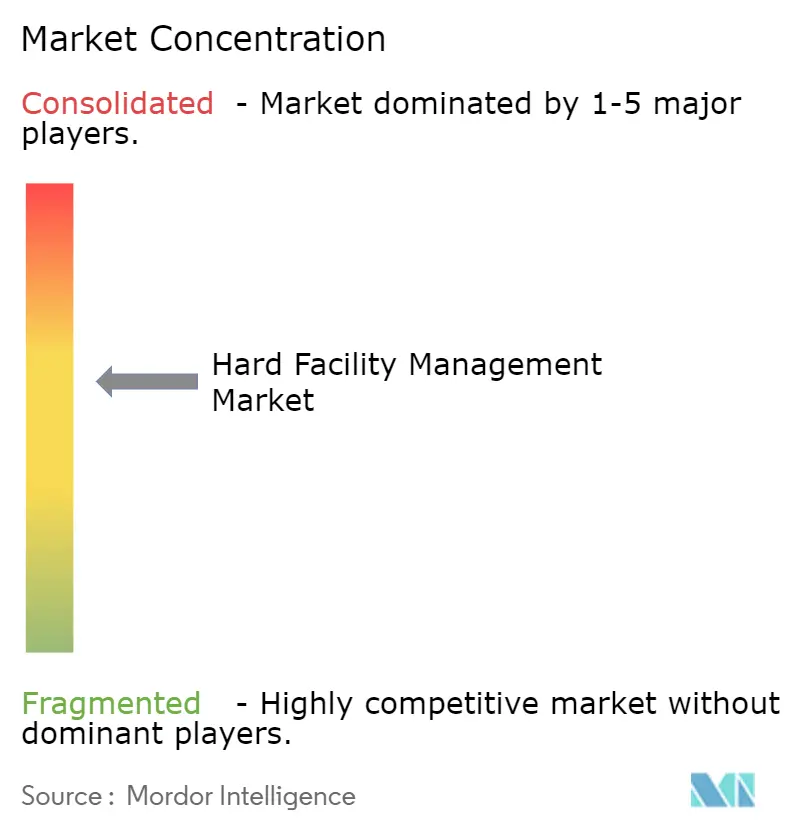
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Instalaciones Duras por Mordor Intelligence
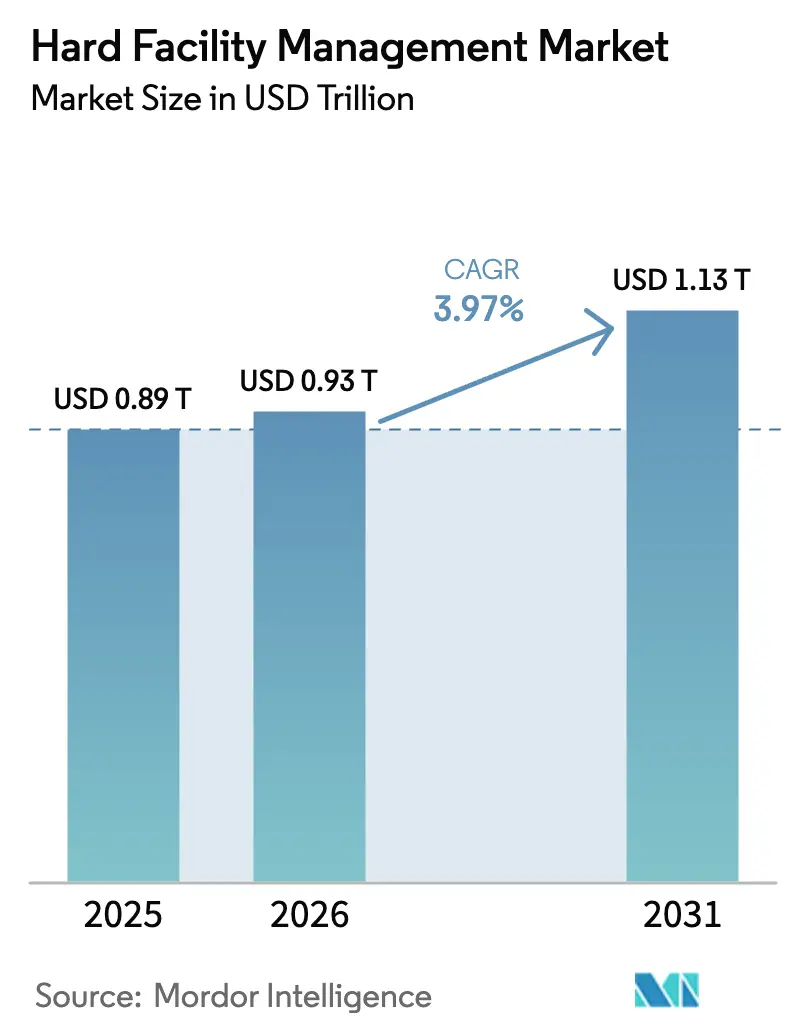
Se espera que el tamaño del mercado de gestión de instalaciones duras aumente de USD 890 mil millones en 2025 a USD 930 mil millones en 2026 y alcance USD 1,13 billones en 2031, creciendo a una CAGR del 3,97% durante 2026-2031. La rápida migración del mantenimiento reactivo hacia el predictivo, la expansión de los mandatos de descarbonización y el auge de la externalización integrada están redefiniendo las estructuras de costos y las combinaciones de servicios. El gasto se está desplazando hacia la administración de activos rica en datos que fusiona los datos de automatización de edificios con análisis en la nube, mientras que los contratos plurianuales cubren la volatilidad de los costos laborales y garantizan el tiempo de actividad de las instalaciones de misión crítica. Las adquisiciones por parte de capital privado están inyectando capital para plataformas digitales, acelerando la adopción de la gestión de órdenes de trabajo impulsada por IA y ampliando la brecha entre los líderes habilitados por tecnología y los especialistas en un solo oficio. Las garantías de tiempo de actividad en centros de datos que superan el 99,982% están redefiniendo los umbrales de calidad del servicio y presionando a los contratistas generalistas para que profundicen sus capacidades de ingeniería.
Conclusiones Clave del Informe
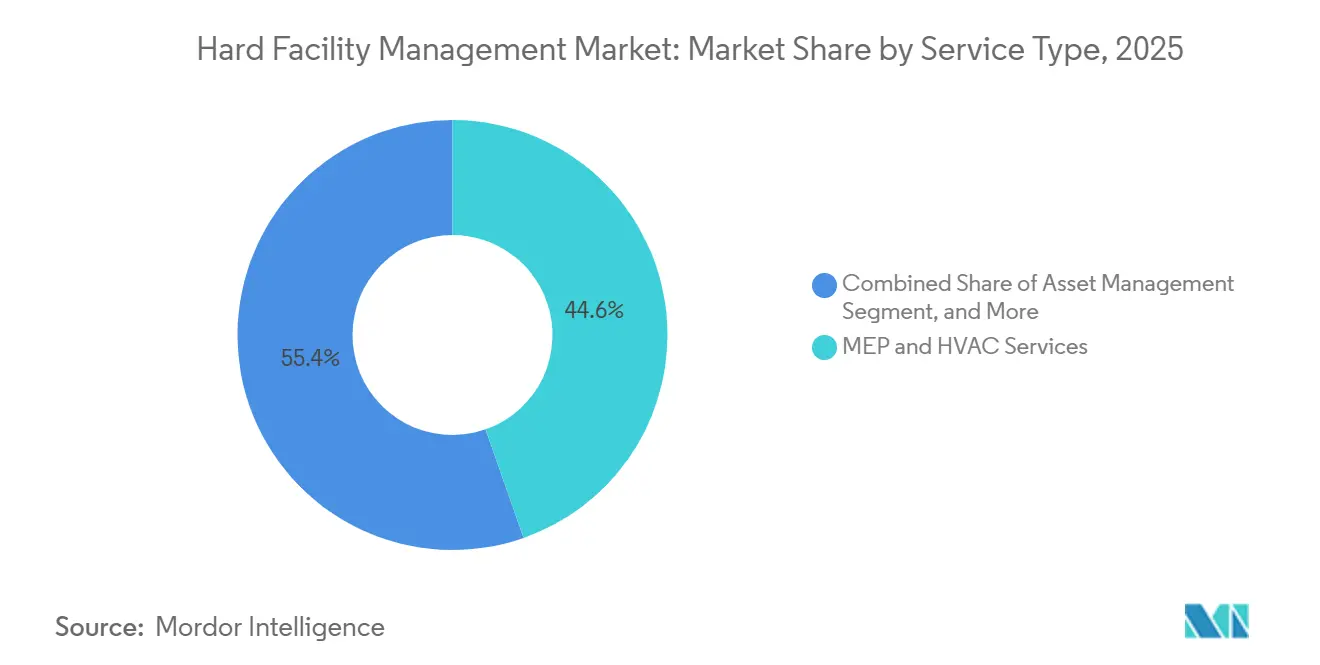
- Por tipo de servicio, los servicios MEP y HVAC lideraron con el 44,63% de la participación del mercado de gestión de instalaciones duras en 2025.
- Por tipo de servicio, se proyecta que la gestión de activos avance a una CAGR del 4,32% hasta 2031.
- Por tipo de oferta, los modelos de entrega externalizados representaron el 58,71% de los ingresos de 2025 y se prevé que se expandan a una CAGR del 4,19% hasta 2031.
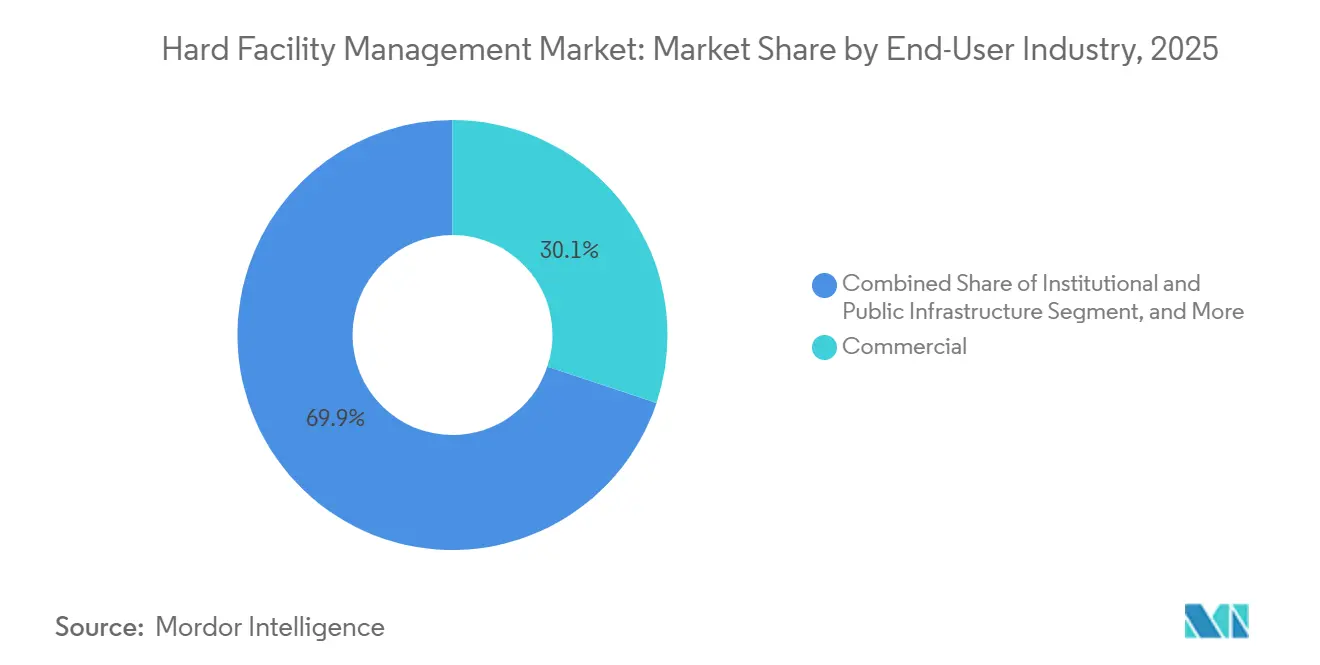
- Por usuario final, el sector inmobiliario comercial representó el 30,12% de la demanda en 2025, mientras que el sector sanitario está previsto que crezca a una CAGR del 5,07% hasta 2031.
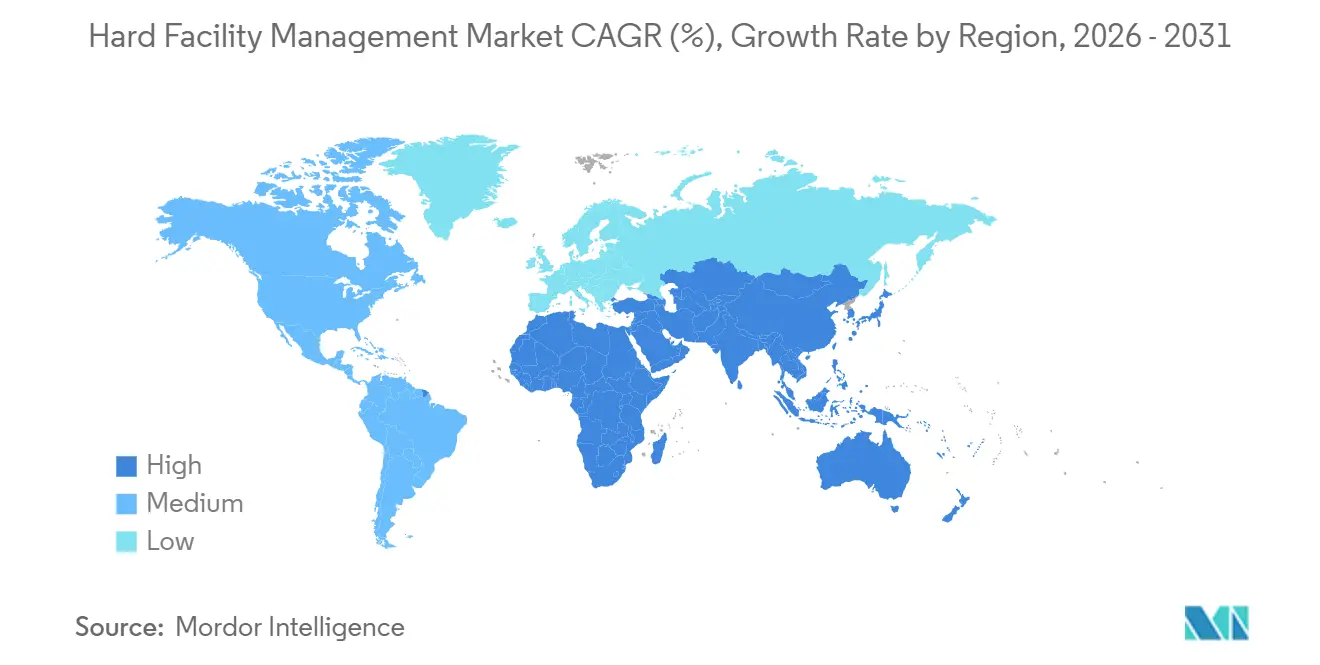
- Por geografía, América del Norte representó el 37,28% de los ingresos en 2025; Oriente Medio está posicionado para el crecimiento regional más rápido con una CAGR del 5,81% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plataformas de Mantenimiento Predictivo Habilitadas por IA | +0.9% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de Descarbonización que Impulsan Retrofits de HVAC y Energía | +1.2% | Europa y América del Norte, extendiéndose hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Externalización Integrada de FM Duro-Blando para Reducir el Costo del Ciclo de Vida | +0.7% | Global, fuerte en los sectores comercial y sanitario | Mediano plazo (2-4 años) |
| Adquisición de FM Basada en Datos y Cobertura contra la Inflación de Costos | +0.5% | Global, especialmente América del Norte y Europa | Corto plazo (≤2 años) |
| Mejoras de Resiliencia ante Eventos Climáticos Extremos | +0.6% | América del Norte, Oriente Medio, costas de Asia-Pacífico | Largo plazo (≥4 años) |
| Adquisiciones de Capital Privado que Aceleran la Adopción de Tecnología en FM Duro | +0.4% | América del Norte y Europa | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Las Plataformas de Mantenimiento Predictivo Habilitadas por IA Impulsan la Transformación Operativa
Los modelos de aprendizaje automático ahora analizan datos de vibración, temperatura y consumo de energía de enfriadores HVAC, calderas y cuadros de distribución para detectar anomalías semanas antes de que ocurra una falla, convirtiendo el tiempo de inactividad no planificado en intervenciones programadas. ABM Industries implementó este enfoque en una instalación de Ingredion en 2025, evitando interrupciones en los compresores y ahorrando USD 1,2 millones anuales.[1]ABM Industries, "Caso de Uso de Mantenimiento Predictivo," abm.com Los propietarios de edificios están incorporando cláusulas de tiempo de actividad en los acuerdos de servicio, presionando a los proveedores para que inviertan en redes de sensores y científicos de datos. El cambio favorece a los operadores grandes y con abundante capital que pueden absorber los costos digitales iniciales, acelerando la consolidación. Los contratos predictivos también estrechan las relaciones con los proveedores porque las plataformas de análisis comparan la salud de los activos con los datos del fabricante, lo que obliga a una optimización conjunta del inventario de piezas y la cobertura de garantía. Como resultado, el mercado de gestión de instalaciones duras está avanzando hacia una fijación de precios basada en resultados vinculada a métricas de tiempo medio entre fallos.
Los Mandatos de Descarbonización Aceleran las Inversiones en Retrofits de HVAC y Energía
El código de California de 2025 ahora exige bombas de calor en nuevas construcciones comerciales, y la directiva revisada de la UE exige el estatus de cero emisiones para las nuevas estructuras en 2030, lo que obliga a una rápida electrificación de la calefacción y la ventilación.[2]Comisión Europea, "Directiva Revisada sobre el Rendimiento Energético de los Edificios," ec.europa.eu La demanda ha aumentado considerablemente para los sistemas de flujo de refrigerante variable, las bombas de calor geotérmicas y las fachadas de alto rendimiento que reducen los puentes térmicos. Los gestores de instalaciones luchan por asegurar el capital de retrofit que puede superar los horizontes contractuales tradicionales, lo que amplifica el interés en acuerdos al estilo de empresas de servicios energéticos que distribuyen el reembolso a lo largo de los ahorros. Los equipos de adquisición se enfrentan a largos plazos de entrega para compresores e inversores, un cuello de botella que amplía el papel de los proveedores de FM integrados con capacidad de aprovisionamiento. Los marcos de cumplimiento como ISO 50001 son ahora requisitos previos para las licitaciones públicas, lo que eleva las barreras de entrada para los contratistas más pequeños y aumenta la importancia estratégica de las credenciales de descarbonización dentro del mercado de gestión de instalaciones duras.
La Externalización Integrada de FM Duro-Blando Reduce los Costos del Ciclo de Vida
Las empresas están agrupando MEP, seguridad contra incendios y reparaciones estructurales con limpieza, seguridad y restauración para garantizar una responsabilidad integral. ISS reportó un crecimiento orgánico de ingresos del 5,8% en el tercer trimestre de 2025 gracias a acuerdos integrados que venden de forma cruzada oficios técnicos en su base de servicios blandos heredada.[3]ISS World, "Resultados del Tercer Trimestre de 2025," issworld.com La agrupación permite a los propietarios negociar garantías del ciclo de vida en lugar de tarifas por tarea, transfiriendo el riesgo a los proveedores que deben armonizar grupos de trabajo dispares y pilas tecnológicas. El modelo está prosperando en el sector sanitario, donde el control de infecciones depende del rendimiento sincronizado de los activos y los servicios ambientales. Los proveedores que escalan demasiado rápido se enfrentan a riesgos de integración, evidenciados por el aumento de la rotación donde los sistemas de programación laboral y los sistemas de gestión de mantenimiento computarizado no están completamente alineados. No obstante, la tendencia continúa expandiendo el mercado de gestión de instalaciones duras porque los contratos integrados a menudo se extienden a siete años, fomentando una inversión de capital más profunda en herramientas predictivas.
La Adquisición de FM Basada en Datos Permite Estrategias de Cobertura contra la Inflación de Costos
El Índice de Costos MEP de SourceBlue del tercer trimestre de 2025 alcanzó 233, lo que subraya los aumentos de precios de repuestos que han impulsado la adquisición centrada en datos.[4]SourceBlue, "Índice de Costos MEP del Tercer Trimestre de 2025," sourceblue.com Los grandes proveedores agregan el gasto en todas las carteras, utilizando modelos predictivos para programar las compras de cuadros de distribución y enfriadores antes de las subidas de materias primas. Los contratos ahora incluyen límites de escalada vinculados a los índices de precios al productor, transfiriendo el riesgo de inflación a los proveedores. Los análisis también exponen proveedores duplicados, lo que permite el aprovisionamiento estratégico y los descuentos por volumen. Los contratistas regionales que carecen de escala se encuentran en una posición difícil porque no pueden aprovechar un poder de compra o instrumentos de cobertura similares. Los acuerdos basados en el rendimiento que comparten las ganancias de ahorro energético con los proveedores están proliferando, alineando aún más los incentivos e integrando profundamente el análisis de datos dentro del mercado de gestión de instalaciones duras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Especializada y Envejecimiento de la Fuerza Laboral | -0.8% | Global, aguda en América del Norte y Europa | Largo plazo (≥4 años) |
| Precios Volátiles de Repuestos MEP Críticos | -0.6% | Global, dependencias regionales de la cadena de suministro | Mediano plazo (2-4 años) |
| Vulnerabilidades de Ciberseguridad en Sistemas de Gestión de Edificios Conectados | -0.3% | Global, mercados digitalmente avanzados | Corto plazo (≤2 años) |
| Cortos Plazos Contractuales que Limitan el Retorno de la Inversión en Gastos de Capital de FM Duro | -0.4% | Global, especialmente en el sector inmobiliario comercial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra Especializada Limita la Capacidad de Prestación de Servicios
La Asociación General de Contratistas de América reveló un déficit de 439.000 trabajadores en los Estados Unidos para los proyectos de 2025, con el 68% de los técnicos de 45 años o más y las jubilaciones superando el ritmo de incorporación de aprendices. La inflación salarial superó el 6% anual, erosionando los márgenes de precio fijo. Los roles especializados en programación de automatización de edificios e integración de alarmas contra incendios enfrentan las mayores brechas porque las vías de certificación son largas y específicas del proveedor. Las restricciones a la inmigración intensifican la presión en América del Norte y Europa. El aumento salarial por sí solo no ha resuelto la escasez, lo que lleva a los proveedores a invertir en formación con realidad aumentada y soporte remoto de expertos para aprovechar al máximo el talento escaso. La persistente escasez limita la capacidad del mercado de gestión de instalaciones duras para absorber la creciente demanda de retrofits.
Los Precios Volátiles de Repuestos MEP Críticos Aumentan los Costos Operativos
La Agencia Internacional de Energía informó que los costos de los transformadores aumentaron un 75% entre 2019 y 2025 debido a la inflación del cobre y el acero. Los plazos de entrega de cuadros de distribución especializados ahora superan las 52 semanas, lo que obliga a los proveedores a mantener costosos inventarios o negociar acuerdos de consignación. Los contratos de precio fijo firmados antes de 2024 están en pérdidas ya que los proveedores se niegan a renegociar precios a mitad del contrato. Algunos operadores han adoptado cláusulas vinculadas a índices, pero los clientes a menudo se resisten, lo que lleva a rescisiones de contratos. La cobertura de materias primas está emergiendo como una competencia central, y las estrategias de aprovisionamiento multirregional están distribuyendo el riesgo entre los proveedores. Los elevados costos de reemplazo comprimen los márgenes de beneficio y ralentizan los calendarios de proyectos en todo el mercado de gestión de instalaciones duras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Dominio de MEP se Encuentra con la Disrupción de la Gestión de ActivosLos servicios MEP y HVAC representaron el 44,63% de los ingresos de 2025, subrayando su papel como columna vertebral del tamaño del mercado de gestión de instalaciones duras a nivel de instalación. Las densidades de energía de los centros de datos que se acercan a los 100 kW por bastidor aceleran la demanda de refrigeración líquida, alimentaciones redundantes y controles de precisión. Las inspecciones trimestrales exigidas por la Comisión Conjunta en el sector sanitario sostienen el trabajo de seguridad contra incendios, mientras que los volúmenes de reparación de fachadas y estructuras son impulsados por eventos, aumentando tras eventos climáticos.
El auge de los sistemas de gestión de mantenimiento computarizado está elevando la gestión de activos, la línea de servicio de más rápido crecimiento con una CAGR del 4,32%. Las plataformas capturan datos de tiempo de funcionamiento de enfriadores, bombas y sistemas de energía de emergencia, calculan la vida útil restante y programan tareas automáticamente. Esta convergencia difumina las distinciones entre oficios porque los análisis incorporan la telemetría MEP en la planificación estratégica. Los talleres especializados solo en HVAC enfrentan presión de consolidación a medida que los propietarios buscan paquetes integrados que reduzcan el esfuerzo administrativo. Los detectores de humo inalámbricos y las alarmas en la nube, reconocidos en NFPA 72-2025, digitalizan aún más las rutinas de inspección. En general, la transición del segmento de la reparación reactiva al servicio orientado a resultados es una corriente definitoria del mercado de gestión de instalaciones duras.


Por Tipo de Oferta:
La Externalización Gana Terreno a Medida que Aumentan las Restricciones de Gastos de CapitalLos modelos externalizados representaron el 58,71% de los ingresos de 2025, confirmando que las organizaciones prefieren estructuras de gastos variables y experiencia especializada. Los contratos de gestión de instalaciones integrada dominan las licitaciones en el sector sanitario e institucional porque garantizan techos de costos del ciclo de vida. Los acuerdos de FM duro agrupado atraen a los propietarios comerciales que gestionan carteras multisede que requieren uniformidad en el servicio.
Los equipos internos, que representaron el 41,29% en 2025, tienen dificultades para reclutar personal especializado, lo que hace que los proveedores externos sean más atractivos cuando los contratos se extienden a siete años y cubren mejoras de capital. Las plataformas respaldadas por capital privado atraen a los operadores internos con modelos híbridos de colocación de personal que combinan el control en el sitio con el poder de adquisición centralizado. Como resultado, el tamaño del mercado de gestión de instalaciones duras vinculado a la externalización está previsto que amplíe su ventaja hasta 2031. Las cláusulas basadas en el rendimiento que alinean la remuneración del proveedor con el tiempo de actividad o los ahorros energéticos profundizan la colaboración y anclan las asociaciones a largo plazo.
Por Industria de Usuario Final:
El Sector Sanitario Supera al Parque Comercial EnvejecidoEl sector inmobiliario comercial representó el 30,12% del gasto de 2025, liderado por propiedades de oficinas, comercio minorista y uso mixto que solicitan cuidado estandarizado de MEP y fachadas. Sin embargo, el sector sanitario se está acelerando a una CAGR del 5,07%, impulsado por el envejecimiento demográfico y los imperativos de control de infecciones que impulsan la filtración HVAC y la redundancia de activos. Los sensores predictivos en quirófanos ahora monitorean las cargas de partículas y la deriva de temperatura, activando cambios de filtros proactivos que evitan retrasos quirúrgicos.
Los inversores institucionales inundan los centros de datos, los almacenes logísticos y las instalaciones para personas mayores, cada uno imponiendo una intensidad de servicio distinta. La infraestructura pública, limitada por los presupuestos, ancla la demanda de referencia a través de marcos de cumplimiento como ISO 14001. Los proveedores con capacidades de ingeniería clínica se están expandiendo más rápidamente, mientras que los contratistas de hospitalidad pivotan hacia métricas de experiencia del huésped que integran las calificaciones de FM en los paneles de satisfacción del cliente. Estas diversas necesidades refuerzan la profundidad de la segmentación dentro del mercado de gestión de instalaciones duras, abriendo nichos para los participantes especializados incluso cuando los grandes integrados escalan.
Análisis Geográfico
Mercado de Gestión de Instalaciones Duras en América del Norte
América del Norte retuvo el 37,28% de los ingresos de 2025 debido a su vasto parque de edificios heredados y al impulso regulatorio en torno a la electrificación. Los incentivos federales y los códigos estatales fomentan los ciclos de renovación, especialmente en California, donde las bombas de calor obligatorias establecen ahora las bases de diseño. Los clústeres de centros de datos de EE. UU. en Virginia y Texas amplifican la demanda de energía de alta densidad y refrigeración eficiente en el uso del agua. Las renovaciones de infraestructura de Canadá coinciden con modelos de asociación público-privada que incorporan garantías de gestión de instalaciones, vinculando ingresos a largo plazo.
Mercado de Gestión de Instalaciones Duras en Europa
La trayectoria de Europa está dominada por la directiva revisada que establece objetivos de cero emisiones para los nuevos edificios en 2030, lo que canaliza capital hacia la electrificación de sistemas HVAC y las mejoras de envolvente. Alemania destinó 14 mil millones de EUR (15,9 mil millones de USD) a la eficiencia energética, subvencionando las renovaciones lideradas por la gestión de instalaciones. El cumplimiento de las clases EPC A y B está reformulando los criterios de contratación, desplazando la preferencia hacia proveedores con hojas de ruta de descarbonización verificadas bajo la norma ISO 50001.
Mercado de Gestión de Instalaciones Duras en Oriente Medio y África, Asia-Pacífico y América del Sur
Oriente Medio registra la CAGR más alta, del 5,81%, ya que los megaproyectos de la Visión 2030 de Arabia Saudita, incluidos NEOM y la ciudad turística del Mar Rojo, demandan sistemas HVAC adaptados al clima y gestión energética. Las directivas de los Emiratos Árabes Unidos en el marco del plan maestro Dubai 2040 impulsan la integración de edificios inteligentes y las certificaciones LEED Gold. Las elevadas temperaturas ambientales requieren plantas de enfriamiento con almacenamiento térmico y materiales clasificados para veranos de 50 °C, lo que intensifica el gasto por metro cuadrado. El crecimiento de Asia-Pacífico está impulsado por el mandato de automatización de China para grandes edificios comerciales y la Misión de Ciudades Inteligentes de India, mientras que América del Sur y África avanzan de forma puntual a medida que la urbanización atrae a ocupantes multinacionales. En todas las regiones, los objetivos regulatorios de energía, los extremos climáticos y los programas de ciudades inteligentes amplían los volúmenes direccionables dentro del mercado de gestión de instalaciones duras.

Panorama regulatorio
La gestión de instalaciones técnicas está determinada por normas de seguridad de edificios, mandatos de rendimiento energético y estándares de sistemas de gestión que influyen cada vez más en cómo los propietarios contratan y auditan los servicios técnicos. En 2026, la actividad de normalización se aceleró: la norma ISO 41002:2026 (publicada en junio de 2026) añadió orientación internacional actualizada para el desarrollo organizativo de la gestión de instalaciones, mientras que la ISO/DIS 41001 entró en fase de votación de revisión (a partir de abril de 2026), reforzando el papel de los sistemas de gestión de FM auditables en las licitaciones globales.
Los requisitos a nivel de país y ciudad también están endureciendo el cumplimiento operativo. En China, la GB/T 47134-2026 se emitió el 28 de enero de 2026 y se implementó el 1 de mayo de 2026, formalizando la orientación para el desarrollo de estrategias de FM e impulsando a los propietarios hacia una planificación de activos y una gobernanza de proveedores más estructuradas. En Oriente Medio, la Ley n.º (3) de 2026 de Dubái introdujo un requisito de Certificado de Calidad y Seguridad para los edificios bajo la aplicación de la Municipalidad de Dubái, con un plazo de cumplimiento de un año, lo que aumenta el valor de las inspecciones documentadas, los registros de mantenimiento y los contratistas técnicos certificados dentro de los alcances de la gestión de instalaciones técnicas.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones técnicas comienza con los fabricantes de equipos originales y los proveedores de componentes para sistemas de HVAC, eléctricos, de control y contra incendios, seguidos de distribuidores y subcontratistas especializados que suministran piezas, herramientas y mano de obra certificada para la prestación del servicio. Los proveedores de servicios principales, incluidos equipos internos, contratistas de oficio único, proveedores agrupados y plataformas de FM integradas, planifican y ejecutan trabajos preventivos y correctivos, utilizando cada vez más sensores IoT, sistemas informatizados de gestión del mantenimiento y despacho habilitado por IA para gestionar fuerzas de trabajo mixtas entre ingenieros directos y redes de proveedores externos. Los datos de activos y la documentación de cumplimiento se están convirtiendo en un flujo paralelo, ya que los proveedores mantienen bases de datos digitales de edificios para respaldar los regímenes de inspección y los programas energéticos.
Aguas abajo, los propietarios y ocupantes de edificios en bienes raíces comerciales, atención médica, industria/procesos y centros de datos contratan un rendimiento orientado a resultados, como tiempo de actividad, cumplimiento de seguridad y eficiencia energética, a menudo mediante acuerdos integrados de varios años. Esto extiende la cadena a servicios adyacentes, como la gobernanza de carteras, la administración de arrendamientos y las operaciones en el lugar de trabajo bajo un único modelo de prestación, como lo demuestra la selección de JLL para servicios globales ampliados por parte de Rolls-Royce. A medida que la contratación se desplaza hacia la responsabilidad de ciclo de vida, los proveedores con escala ganan influencia en el abastecimiento de repuestos MEP limitados y en la estandarización de procedimientos entre regiones, mientras que las empresas más pequeñas de un solo oficio operan como socios de ejecución local certificados dentro de ecosistemas más grandes de contratistas principales.
Panorama Competitivo
El mercado de gestión de instalaciones duras exhibe una concentración moderada: los diez mayores proveedores controlan aproximadamente el 35-40% de los ingresos globales, dejando un campo fragmentado de empresas regionales y especializadas en un solo oficio. Los patrocinadores de capital privado como Blackstone, KKR y Apollo pasaron 2025 agregando operadores del mercado medio y financiando mejoras digitales. CBRE registró USD 8.700 millones en ingresos en el tercer trimestre de 2025, citando Global Workplace Solutions como su motor de crecimiento tras incorporar análisis predictivos y sensores de ocupación. ISS, con una expansión orgánica del 5,8%, aprovechó los contratos integrados para vender de forma cruzada FM duro en su cartera blanda. Los servicios en el sitio de Sodexo contribuyeron EUR 22.600 millones (USD 25.500 millones) en el ejercicio fiscal 2025, con FM duro cerca del 30% de la combinación.
La especialización en centros de datos constituye un grupo de beneficios porque la refrigeración líquida y el tiempo de actividad del 99,982% superan las competencias de las empresas generalistas. Los nuevos participantes de SaaS que ofrecen portales de gestión de activos pueden desintermediar a los proveedores de servicio completo al permitir a los propietarios coordinar múltiples contratistas internamente. Las credenciales de ciberseguridad ahora influyen en las licitaciones, especialmente donde se estipula el cumplimiento de IEC 62443; los proveedores que presentan auditorías de terceros obtienen ventaja en los sectores sanitario y gubernamental.
Las solicitudes de patentes para algoritmos de mantenimiento predictivo y entornos de gemelos digitales están aumentando, aunque los desafíos de interoperabilidad dificultan el bloqueo. Los choques culturales durante las integraciones de adquisiciones arriesgan caídas en la calidad del servicio, lo que brinda a los titulares una oportunidad de diferenciación a través de procesos globales probados. La presión sobre los márgenes derivada de los costos laborales impulsa la innovación en la gestión de la fuerza laboral móvil y el soporte de realidad aumentada, una palanca crítica a medida que el mercado de gestión de instalaciones duras escala la intensidad digital.
Líderes de la Industria de Gestión de Instalaciones Duras
CB Richard Ellis (CBRE.)
Sodexo Facilities Management Services
Jones Lang LaSalle Incorporated
Johnson Controls International plc.
Cushman & Wakefield
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Instalaciones Duras
- CBRE Group, Inc.
- ISS A/S
- Sodexo S.A.
- EMCOR Group, Inc.
- Mitie Group plc
- ABM Industries Incorporated
- Aramark Corporation
- Apleona GmbH
- GDI Integrated Facility Services Inc.
- OCS Group Limited
- Atalian Holding Development and Strategy
- Compass Group PLC
- Cushman and Wakefield plc
- Jones Lang LaSalle Incorporated
- Bouygues Energies and Services S.A.S.
- Dussmann Stiftung and Co. KGaA
- SBFM Limited
- BGIS Global Integrated Solutions, Inc.
- Al Shafar United for Facilities Management LLC
- Serco Group plc
Lea el análisis de las empresas de gestión de instalaciones duras

Oportunidades de mercado y perspectivas futuras
Existe un claro espacio en blanco en la intersección de las operaciones de infraestructura crítica y la gestión de instalaciones técnicas basada en datos, donde los propietarios están adquiriendo mayor seguridad y resultados medibles. Los grandes proveedores muestran un impulso más fuerte en estas líneas de negocio. Por ejemplo, CBRE citó un aumento en las operaciones y la experiencia de edificios y un fuerte incremento en los servicios de infraestructura crítica a principios de 2026, lo que indica la disposición de los clientes a pagar por capacidades de energía, refrigeración y confiabilidad más allá del mantenimiento MEP tradicional. Este entorno recompensa la profundidad de la ingeniería especializada, incluida la confiabilidad eléctrica, la refrigeración líquida y los controles, junto con procesos estandarizados que se puedan repetir en carteras de múltiples sitios.
Los modelos operativos impulsados por la productividad digital y el cumplimiento también abren la demanda de proveedores que puedan industrializar la ejecución en campo. El despacho y la optimización habilitados por IA, incluido un mayor tiempo de trabajo efectivo de los técnicos y una menor distancia de desplazamiento, respaldan el caso de negocio para la inversión en plataformas y para contratos basados en resultados vinculados al tiempo de actividad o la energía. La presión del cumplimiento normativo está ampliando aún más el alcance abordable, dada la Ley n.º (3) de 2026 de Dubái, que introdujo la certificación obligatoria de calidad y seguridad de edificios con la aplicación de la Municipalidad de Dubái y un plazo de cumplimiento de un año, lo que aumenta la demanda de inspecciones documentadas, registros de ciclo de vida de activos y programas de mantenimiento certificados. Con la estandarización a través de ISO/TC 267 y el lanzamiento de la norma ISO 41002:2026, la contratación se está moviendo hacia una gobernanza de FM más auditable, creando espacio para los proveedores que puedan combinar la prestación de gestión de instalaciones técnicas junto con la documentación de sistemas de gestión y la integración de sistemas de edificios preparados para la ciberseguridad.
Recent Industry Developments in Mercado de Gestión de Instalaciones Duras
- Julio de 2026: Sodexo obtuvo un contrato global para prestar servicios de alimentación a Meta en más de 130 ubicaciones en más de 30 países. El acuerdo amplía la exposición de FM de alto valor a los principales campus tecnológicos y refleja el apetito por servicios integrados con inquilinos de medios y tecnología. El compromiso fortalece la cartera diversificada de Sodexo y respalda la venta cruzada en campus corporativos a gran escala.
- Mayo de 2026: JLL fue seleccionada por Airbus para prestar servicios de gestión de instalaciones para una cartera inmobiliaria de 4,3 millones de pies cuadrados en Estados Unidos. El acuerdo amplía las capacidades de FM de alta confiabilidad adyacentes a los sectores industrial y gubernamental en Estados Unidos. También crea posibles oportunidades de venta cruzada en segmentos corporativos y aeroespaciales adyacentes.
- Mayo de 2026: Sodexo obtuvo un contrato de siete años para gestionar instalaciones de Rio Tinto en Australia, incluidos alojamiento, limpieza y mantenimiento de edificios para los sitios de la región de Pilbara. El contrato extiende la presencia en el sector minero en zonas remotas de Australia y refuerza los ingresos multisitio y multiservicio. Señala una demanda continua de gestión integrada de instalaciones en regiones remotas y ricas en recursos.


Mercado de Gestión de Instalaciones Duras Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los servicios pagados que mantienen la infraestructura de edificios y sitios funcionando de manera segura y fiable, principalmente mediante el mantenimiento, la reparación, las pruebas y el trabajo de cumplimiento en sistemas centrales como HVAC, electricidad, fontanería, ascensores y protección contra incendios y de vida.
Exclusiones del alcance: se excluyen los servicios blandos (como limpieza, catering y seguridad) y los ingresos puros por construcción o fabricación de equipos.
Visión general de la segmentación
- Por Tipo de Servicio
- Gestión de Activos
- Servicios MEP y HVAC
- Sistemas de Incendios y Seguridad
- Otros Servicios de FM Duro
- Por Tipo de Oferta
- FM Interno
- FM Externalizado
- Gestión de Instalación Individual
- Gestión de Instalaciones Agrupada
- Gestión de Instalaciones Integrada
- Por Industria de Usuario Final
- Comercial
- Hospitalidad
- Infraestructura Institucional y Pública
- Sanidad
- Sector Industrial y de Procesos
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando la base instalada que impulsa la demanda de servicios técnicos, y luego incorporamos cómo el gasto suele fluir a través de contratos externalizados frente a equipos internos. Se utilizan datos públicos para anclar el modelo, como las series de la Oficina de Estadísticas Laborales de EE. UU. sobre empleo y salarios, los datos de la Administración de Información Energética de EE. UU. sobre el uso de energía en edificios, las estadísticas de construcción y servicios de Eurostat, y las publicaciones de la Agencia Internacional de Energía sobre edificios y eficiencia.
Para mantener los supuestos fundamentados, también nos referimos a fuentes como organismos de códigos de construcción y seguridad (para ciclos de inspección y cumplimiento), oficinas nacionales de estadística (superficie no residencial y producción de construcción) y sitios de asociaciones e infraestructura pública de buena reputación que rastrean las prioridades de operación de edificios. Se revisan los informes de las empresas, los informes anuales y las presentaciones a inversores para entender la combinación de servicios y cómo se empaqueta el alcance de los contratos, y se utiliza de forma selectiva una suscripción de pago para datos financieros de empresas, noticias, patentes y verificaciones comerciales a nivel de envíos cuando mejora la coherencia. Esta lista es solo ilustrativa, y se consultan muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las discusiones primarias se utilizan para validar qué se cuenta como servicios técnicos en contratos reales, y para confirmar la lógica de precios habitual y la frecuencia de mantenimiento planificado, pruebas y llamadas de emergencia. Hablamos con propietarios de instalaciones, proveedores de servicios, subcontratistas y líderes de compras y operaciones en las principales regiones, de modo que las entradas de investigación documental puedan corregirse según las condiciones laborales locales, la regulación y la madurez de la externalización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de alto nivel: 12% | APAC: 41% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 31% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 57% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de un conjunto de demanda de arriba hacia abajo que reconstruye el gasto anual en gestión de instalaciones técnicas a partir del parque de edificios comerciales e industriales, la intensidad de equipamiento de esos activos y la proporción de trabajo que se externaliza a contratos de servicio. Una vez establecido ese conjunto de demanda, se verifica de forma cruzada mediante aproximaciones ascendentes selectivas, como valores de contratos muestreados de licitaciones públicas, verificaciones de canal sobre paquetes de mantenimiento anual típicos y precios por visita muestreados multiplicados por volúmenes de servicio.
Las entradas clave del modelo incluyen la base instalada no residencial e industrial, las tasas laborales y la disponibilidad de técnicos, los ciclos de mantenimiento planificado e inspección estatutaria (para ascensores y protección contra incendios y de vida), la actividad de renovación de HVAC y MEP, y los programas de eficiencia energética y descarbonización que cambian el alcance del servicio con el tiempo. La previsión se basa en el análisis de escenarios, respaldado por las expectativas de expertos sobre la penetración de la externalización, la inflación salarial y la intensidad de renovación relacionada con la energía, que luego se traducen en crecimiento de valor por región. Cuando existen brechas de cobertura en países más pequeños o clases de activos de nicho, se aplican ratios proxy de mercados comparables y luego se ajustan mediante la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se comprueban con señales independientes, como las tendencias de producción de construcción, el movimiento del empleo y los salarios en servicios, y la actividad de licitación del sector público, y luego se reabren para revisión las grandes variaciones. Los supuestos se examinan paso a paso, y los saltos inusuales se rastrean hasta un motor específico, como la proporción de externalización, los cambios de precios o un ciclo de renovación puntual.
Antes de la aprobación final, otro analista revisa la lógica del modelo y los totales finales para verificar la coherencia interna entre regiones y tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes modifican los costos laborales, la regulación o el comportamiento de externalización. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más actualizada.
Estimación del mercado de gestión de instalaciones técnicas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la gestión de instalaciones técnicas a menudo no coinciden porque cada editor agrupa los servicios de manera diferente y utiliza distintos supuestos para la proporción externalizada, la inflación laboral y cómo se cuentan los contratos multiservicio. El otro gran factor es el año y la sincronización de divisas utilizados para la conversión, lo que puede modificar el valor informado incluso cuando la historia de la demanda subyacente es similar.
Algunas estimaciones incorporan un gasto más amplio en gestión de instalaciones al incluir servicios blandos o trabajo adyacente vinculado a la construcción. En Mordor Intelligence, solo se cuentan los servicios técnicos vinculados a la operación y el mantenimiento de los sistemas centrales del edificio, y los totales se verifican luego con señales del parque de edificios y patrones de precios de contratos para mantener el modelo vinculado a la demanda de servicio recurrente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,89 billones de USD (2025) | |
| Publicación especializada A | 0,68 billones de USD (2025) | A menudo refleja solo los servicios técnicos externalizados, lo que puede subestimar el gasto total cuando se excluye la mano de obra y los materiales de mantenimiento interno, o se los trata como costo operativo fuera del mercado. |
| Portal del sector B | 0,03 billones de USD (2025) | Probablemente reduce el alcance a sistemas de FM habilitados por software o a un subconjunto limitado de servicios, y generalmente aplica tasas de crecimiento genéricas sin verificar con el parque de edificios, los ciclos de inspección o la frecuencia de servicio. |
La dispersión en la tabla proviene principalmente de si se cuenta el mantenimiento técnico interno, y de si el alcance se mantiene centrado en el trabajo de sistemas centrales frente a categorías adyacentes. Cuando el alcance se mantiene coherente y las entradas se vinculan al parque de edificios, los ciclos de servicio y precios realistas, el tamaño de mercado resultante es más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del gasto global en gestión de instalaciones duras para 2031?
Se proyecta que el mercado de gestión de instalaciones duras alcance USD 1,13 billones en 2031.
¿Qué categoría de servicio genera actualmente los mayores ingresos?
Los servicios MEP y HVAC lideraron con el 44,63% de los ingresos de 2025.
¿Por qué el sector sanitario es el segmento de usuario final de más rápido crecimiento?
El envejecimiento demográfico y los estrictos estándares de control de infecciones impulsan una CAGR del 5,07% para el sector sanitario hasta 2031.
¿A qué velocidad se está expandiendo el mercado de Oriente Medio?
Impulsada por los megaproyectos de la Visión 2030 de Arabia Saudita, la región avanza a una CAGR del 5,81% hasta 2031.
¿Qué papel desempeña el análisis predictivo en los contratos de gestión de instalaciones?
Las plataformas predictivas permiten garantías de tiempo de actividad, transfieren el riesgo a los proveedores y sustentan los modelos de fijación de precios basados en resultados.
Última actualización de la página el:



