
Tamaño y Participación del Mercado de Software de Gestión de Instalaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.68 % |
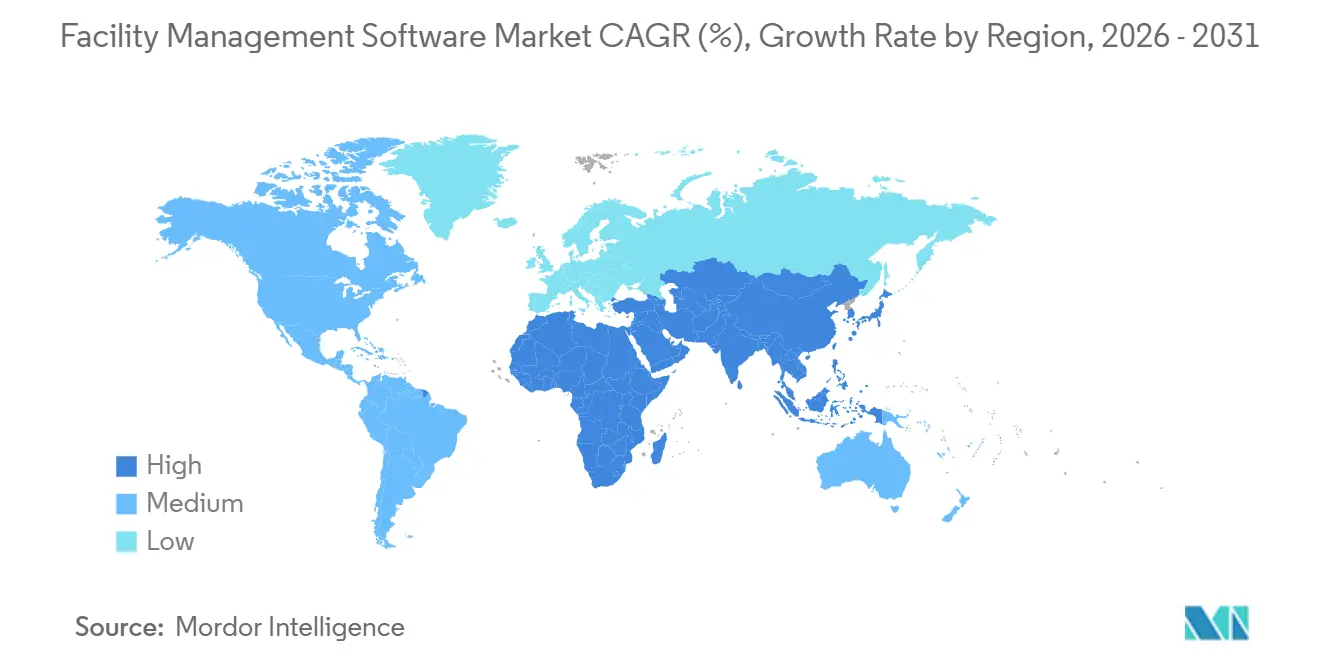
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
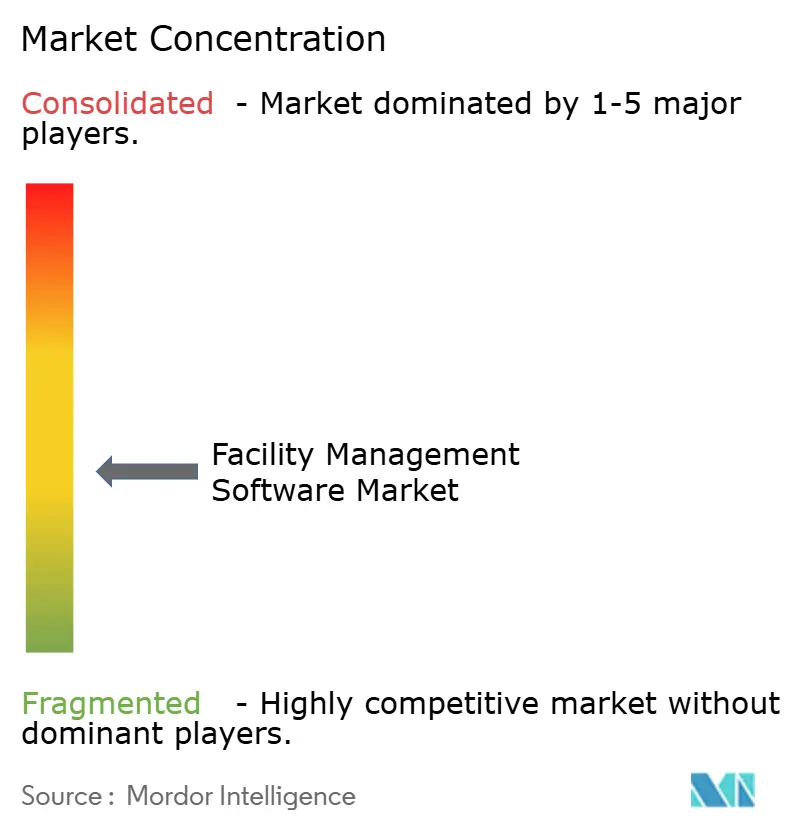
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión de Instalaciones por Mordor Intelligence
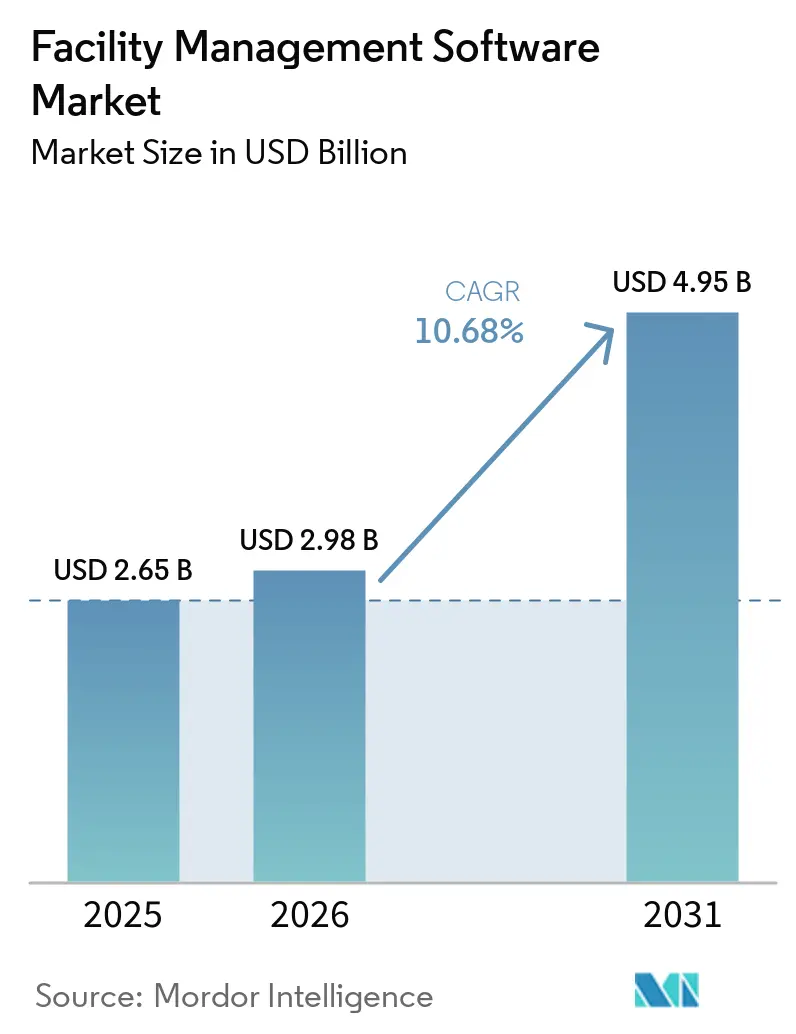
Se espera que el tamaño del Mercado de Software de Gestión de Instalaciones aumente de USD 2,65 mil millones en 2025 a USD 2,98 mil millones en 2026 y alcance USD 4,95 mil millones en 2031, creciendo a una CAGR del 10,68% durante 2026-2031. El sólido crecimiento refleja la acelerada migración a la nube, la rápida integración de sensores IoT, los crecientes mandatos de sostenibilidad, la necesidad de optimización de espacios de trabajo híbridos y la creciente adopción en infraestructura pública. La implementación basada en la nube capturó el 72,12% de la participación en 2025, el mantenimiento predictivo habilitado por IoT redujo los costos de tiempo de inactividad hasta en un 40%, y los módulos de gestión de energía superaron a las herramientas de activos heredadas a medida que los compromisos de cero emisiones netas reformaron la contratación. La intensidad competitiva aumentó a medida que los actores establecidos integraron capacidades de inteligencia artificial y gemelos digitales, mientras que los costos de implementación y las preocupaciones de ciberseguridad continuaron representando obstáculos. El impulso regional divergió: América del Norte mantuvo el 37,46% de los ingresos en 2025, aunque la región de Asia-Pacífico avanza a una CAGR del 26,30% hasta 2031.
Conclusiones Clave del Informe
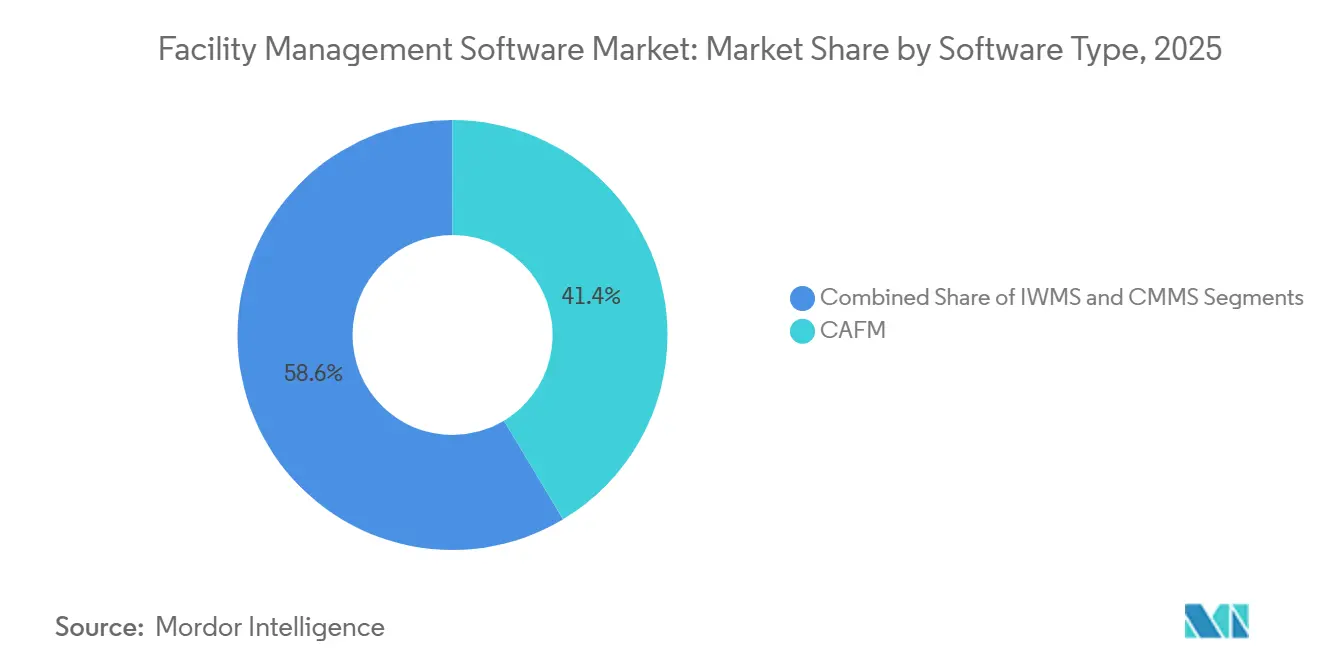
- Por tipo de software, la gestión de instalaciones asistida por computadora lideró con una participación de ingresos del 41,40% en 2025, mientras que se proyecta que los sistemas integrados de gestión del lugar de trabajo crezcan a una CAGR del 16,80% hasta 2031.
- Por modelo de implementación, las soluciones en la nube dominaron con una participación de mercado del 72,12% en 2025, mientras que las soluciones locales permanecieron como el segmento de crecimiento más lento con una CAGR del 3,1% hasta 2031.
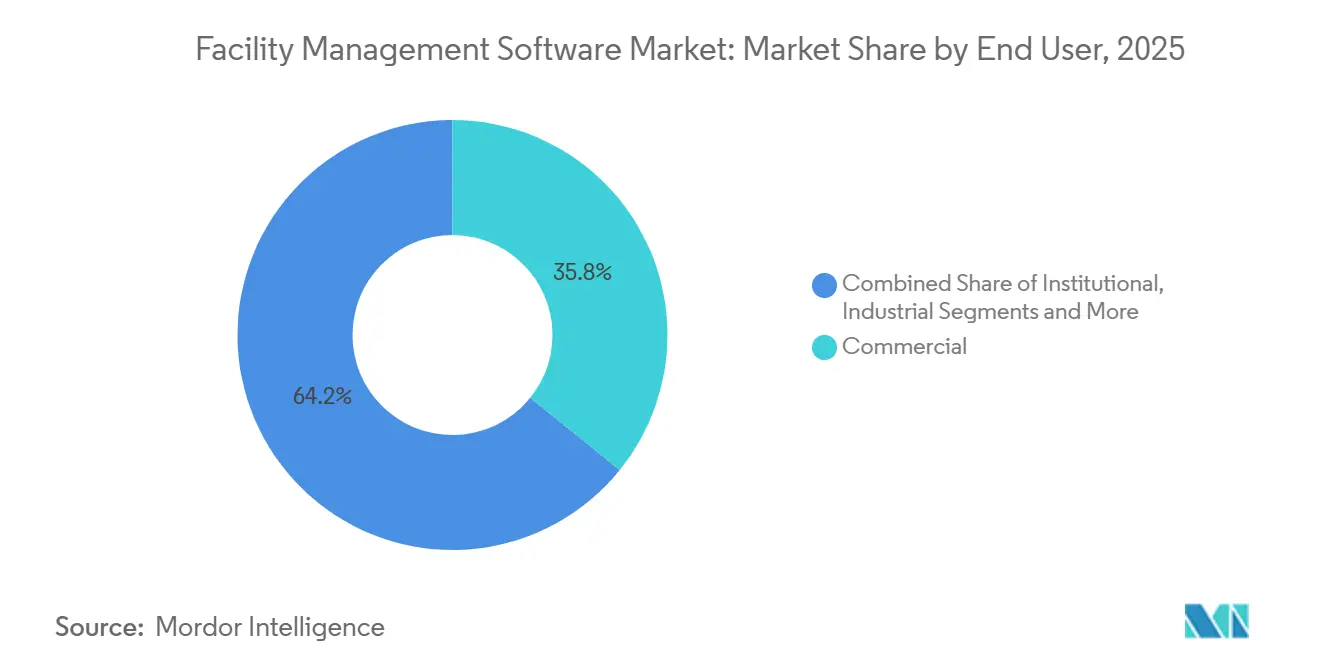
- Por usuario final, las instalaciones comerciales generaron el 35,80% de los ingresos en 2025; se prevé que la infraestructura pública se expanda a una CAGR del 18,50% hasta 2031.
- Por funcionalidad, la gestión de activos retuvo el 32,91% del tamaño del mercado de software de gestión de instalaciones en 2025; sin embargo, se espera que los módulos de gestión de energía crezcan a una CAGR del 21,30% hasta 2031.
- Por geografía, América del Norte mantuvo una participación de ingresos del 37,46% en 2025; se proyecta que la región de Asia-Pacífico crezca a una CAGR del 26,30% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Plataformas SaaS Basadas en la Nube | +2.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de Sensores IoT para Mantenimiento Predictivo | +2.0% | Centros de fabricación de Asia-Pacífico, bienes raíces comerciales de América del Norte | Corto plazo (≤ 2 años) |
| Creciente Enfoque en Sostenibilidad y Eficiencia Energética | +1.8% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de Modelos de Trabajo Híbrido que Impulsan Herramientas de Optimización de Espacios | +1.5% | Oficinas comerciales de América del Norte y Europa, distritos financieros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de Ciudades Inteligentes en Economías Emergentes | +1.2% | Núcleo de Asia-Pacífico, Oriente Medio, metrópolis seleccionadas de América del Sur | Largo plazo (≥ 4 años) |
| Uso Creciente de Gemelos Digitales para la Gestión del Ciclo de Vida de Activos | +1.0% | Industrial de América del Norte y Europa, megaproyectos de Oriente Medio, infraestructura de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Plataformas SaaS Basadas en la Nube
La economía de suscripción convierte el gasto de capital en gastos operativos, ampliando el acceso para compradores del mercado medio mientras acorta los ciclos de implementación de 18 meses a aproximadamente seis meses. La suite de lugar de trabajo de ServiceNow aseguró 1.200 clientes empresariales en 2025, citando la flexibilidad de precios como el factor principal.[1]ServiceNow, "Entrega de Servicios en el Lugar de Trabajo," servicenow.com Las arquitecturas multiinquilino permiten a los proveedores implementar continuamente actualizaciones de inteligencia artificial, un beneficio del que carecen los sistemas locales. Dicha agilidad fortalece la dependencia del proveedor y eleva los costos de cambio, sustentando una expansión sostenida de dos dígitos.
Integración de Sensores IoT para Mantenimiento Predictivo
La proliferación de sensores permite un cambio del mantenimiento reactivo al predictivo, resultando en hasta un 40% menos de tiempo de inactividad. El despliegue de 50.000 sensores de vibración de Fracttal en plantas latinoamericanas detectó fallas con 72 horas de anticipación y ahorró USD 12 millones en 2024[2]Fracttal, "Soluciones de Mantenimiento Predictivo," fracttal.com. La computación en el borde y la conectividad 5G permiten alertas en menos de un segundo, mientras que las asociaciones, como la alianza de SAP en 2025 con MindSphere de Siemens, integran la telemetría con los historiales de activos para una planificación optimizada de repuestos.
Creciente Enfoque en Sostenibilidad y Eficiencia Energética
Las regulaciones revisadas, como la Directiva de Eficiencia Energética de los Edificios de Europa de 2024, obligan a un monitoreo continuo de la energía para evitar sanciones. La encuesta de Deloitte de 2024 encontró que el 61% de los gestores de instalaciones clasifican el análisis de energía por encima de las características tradicionales de CMMS. Plataformas como EcoStruxure de Schneider Electric combinada con Microsoft Azure Digital Twins rastrean la emisión de carbono en tiempo real en 12.000 edificios, reduciendo la energía de climatización entre un 18-22% en programas piloto.
Proliferación de Modelos de Trabajo Híbrido que Impulsan Herramientas de Optimización de Espacios
Los horarios híbridos generaron una utilización promedio de oficinas en Estados Unidos del 40% en 2024, impulsando el despliegue generalizado de reservas de escritorios. Los sensores VergeSense que cubren 85 millones de pies cuadrados revelaron una subutilización del 67% de las salas de conferencias, generando la necesidad de herramientas de reasignación con inteligencia artificial. Las ganancias financieras son tangibles: JLL Technologies identificó USD 340 millones en ahorros anuales de arrendamiento para clientes de Fortune 500 en 2024 al combinar datos de credenciales con lecturas de sensores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidades de Integración con Sistemas Heredados | -0.8% | Agudo en América del Norte y Europa, con infraestructura de gestión de edificios envejecida | Mediano plazo (2-4 años) |
| Altos Costos Iniciales de Implementación y Capacitación | -0.7% | Global, especialmente empresas del mercado medio en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Privacidad de Datos y Ciberseguridad | -0.6% | Europa (RGPD), leyes estatales de privacidad de América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Talento en Análisis de Datos Específico de Gestión de Instalaciones | -0.5% | Mercados emergentes de Asia-Pacífico, proyectos de infraestructura de Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidades de Integración con Sistemas Heredados
Los protocolos propietarios inflan los costos del proyecto entre un 40-60%, con los controladores Desigo CC de Siemens que requieren middleware personalizado para la integración de IWMS de terceros. El lanzamiento de 47 conectores prediseñados de Honeywell en 2024 redujo algo de fricción, aunque el 38% de los proyectos aún superaron los presupuestos. Los campus de atención médica ilustran el desafío: una migración de 12 edificios a OpenBlue de Johnson Controls duró 14 meses debido a los controles neumáticos heredados.
Altos Costos Iniciales de Implementación y Capacitación
El costo total de propiedad promedió USD 1,8 millones durante cinco años para carteras de entre 2 y 5 millones de pies cuadrados, con el 42% del gasto asignado a la gestión del cambio. Las organizaciones más pequeñas enfrentan costos desproporcionados, lo que retrasa la adopción a pesar de las sólidas proyecciones de retorno de inversión. Las cargas de capacitación siguen siendo pesadas: un despliegue municipal de Famis 360 de Accruent en 2025 demandó 2.400 horas de personal y consumió el 18% del presupuesto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Software:
Las Plataformas IWMS Ganan Terreno con Modelos de Datos UnificadosLos sistemas integrados de gestión del lugar de trabajo representaron el segmento de más rápido crecimiento, con una CAGR del 16,80% hasta 2031. Sin embargo, la gestión de instalaciones asistida por computadora retuvo el 41,40% de la participación del mercado de software de gestión de instalaciones en 2025. Las grandes empresas favorecen el IWMS para el análisis consolidado de arrendamientos, proyectos de capital y energía, como lo evidencian los despliegues de IBM TRIRIGA y Oracle Primavera Unifier. Los sistemas de gestión de mantenimiento computarizado atraen a sectores con uso intensivo de activos, con proveedores centrados en dispositivos móviles como UpKeep y MaintainX registrando un 89% de adopción en 60 días. Se prevé que el tamaño del mercado de software de gestión de instalaciones para IWMS se expanda rápidamente a medida que los directores financieros se esfuercen por reemplazar tres o más soluciones puntuales para 2027, mientras que el CAFM permanece arraigado en sectores que priorizan el despliegue rápido y la menor complejidad.
La complejidad del IWMS exige horizontes de despliegue más largos, a menudo de seis a 12 meses, mientras que el CMMS logra un tiempo de obtención de valor más rápido con flujos de trabajo centrados en técnicos. La integración de CMMS dentro de la arquitectura IWMS de Planon durante 2024 difuminó las líneas de segmento. Archibus introdujo la visualización de gemelos digitales en 2025 para reducir las brechas de capacidad, aunque sus raíces en CAFM aún sustentan su propuesta de valor. La bifurcación del mercado persiste: los propietarios de Fortune 500 se consolidan en torno al IWMS, los actores industriales del mercado medio se inclinan hacia la simplicidad del CMMS, y los grupos de bienes raíces comerciales equilibran la familiaridad con el CAFM con actualizaciones selectivas de IWMS.


Por Modelo de Implementación:
El Dominio de la Nube Remodela la Economía de los ProveedoresLas soluciones en la nube representaron el 72,12% de los ingresos en 2025 y avanzan a una CAGR del 11,30% hasta 2031, reflejando la asequibilidad de las suscripciones, las actualizaciones continuas de inteligencia artificial y la menor carga de tecnología de la información. El tamaño del mercado de software de gestión de instalaciones para implementaciones en la nube se disparó a medida que Oracle migró Primavera a Oracle Cloud Infrastructure, con el 78% de los nuevos clientes eligiendo SaaS en 2024[3]Oracle, "Gestión de Instalaciones en la Nube Fusion," oracle.com. Las implementaciones locales persisten en sectores de defensa y regulados donde la soberanía de datos es importante, pero los gastos en investigación y desarrollo favorecen las mejoras en la nube. Las implementaciones híbridas satisfacen las necesidades de seguridad y análisis; SAP S/4HANA para Bienes Raíces permite a los hospitales mantener las asignaciones de habitaciones confidenciales en las instalaciones mientras procesan información de ocupación en Azure.
La economía multiinquilino permite a los proveedores de SaaS puros reducir los precios heredados entre un 40-50%. ServiceChannel gestionó 14 millones de órdenes de trabajo en 2024, demostrando los beneficios de escalabilidad. La certificación ISO 27001 se ha convertido en un estándar, con Eptura y Planon logrando el cumplimiento en 2024 para aliviar las preocupaciones de seguridad empresarial. Con el tiempo, se espera que la adopción de la nube comprima los márgenes del soporte local mientras estimula las asociaciones del ecosistema centradas en inteligencia artificial, gemelos digitales y telemetría IoT.
Por Usuario Final:
La Adopción en Infraestructura Pública se Acelera con los Mandatos de Ciudades InteligentesLa infraestructura pública es el segmento de usuario final de más rápido crecimiento, con una CAGR del 18,50% hasta 2031, impulsada por los programas nacionales de ciudades inteligentes en China e India. El mandato de China en 2024 para gemelos digitales en áreas metropolitanas con una población de más de 5 millones de habitantes impulsó la adopción de IWMS en Shenzhen y Chengdu. La Misión de Ciudades Inteligentes de India destinó USD 1.200 millones para la adquisición de gestión de instalaciones, con la plataforma Kinetic de Cisco ganando contratos clave. Los bienes raíces comerciales siguieron siendo el segmento más grande, representando el 35,80% de los ingresos en 2025, a medida que las empresas reoptimizaron sus carteras para el trabajo híbrido; sin embargo, el crecimiento se está moderando junto con las tendencias de reducción de oficinas.
Los compradores institucionales, como hospitales y universidades, priorizan el CMMS para documentar el mantenimiento preventivo con fines de cumplimiento, mientras que las plantas industriales se inclinan hacia soluciones de CMMS centradas en activos como Corrigo de Brightly para gestionar 890.000 máquinas a nivel mundial. Las cadenas de hostelería orientadas a franquicias adoptan cada vez más plataformas configurables para estandarizar el mantenimiento entre propietarios de propiedades descentralizados, respaldadas por el lanzamiento en 2024 de módulos Corrigo adaptados a franquicias de JLL Technologies. A pesar de las diversas necesidades, el rápido auge de la infraestructura pública subraya cómo la responsabilidad municipal y el escrutinio de los votantes impulsan la digitalización de la gestión de activos.
Por Funcionalidad:
La Gestión de Energía se Dispara con los Compromisos de Cero Emisiones NetasSe prevé que los módulos de gestión de energía crezcan a una CAGR del 21,30% hasta 2031, superando la participación de mercado del 32,91% del software de gestión de instalaciones que las herramientas de gestión de activos comandaron en 2025. Los compromisos corporativos de descarbonización impulsan la demanda de paneles de control de carbono en tiempo real y programación de climatización optimizada por inteligencia artificial. La asociación de EcoStruxure de Schneider Electric y Azure Digital Twins de Microsoft redujo la energía de los edificios entre un 18-22% en 12.000 sitios en 2024. El crecimiento de la gestión de mantenimiento es constante a medida que el análisis predictivo reemplaza los flujos de trabajo reactivos, mientras que las herramientas de gestión de espacios alcanzaron su punto máximo en medio de proyectos de optimización de asientos impulsados por la pandemia.
La gestión de activos sigue siendo fundamental, proporcionando información sobre depreciación y planificación de capital. Sin embargo, las credenciales de sostenibilidad influyen cada vez más en las decisiones de compra: el 67% de los gestores de instalaciones priorizaron el análisis de energía en la encuesta de Deloitte de 2024. Los proveedores responden con informes de ESG integrados, comparación dinámica de tarifas y auditorías automatizadas de certificados. Durante el período de pronóstico, se espera que la gestión de energía ocupe una mayor porción del tamaño del mercado de software de gestión de instalaciones, especialmente en Europa donde los propietarios no conformes enfrentan multas crecientes.
Análisis Geográfico
Mercado de Software de Gestión de Instalaciones en América del Norte
América del Norte generó el 37,46% de los ingresos en 2025, impulsada por estrictas ordenanzas de rendimiento energético en ciudades como Nueva York y San Francisco que exigen la evaluación comparativa del consumo energético. El mandato de 2024 de la Administración de Servicios Generales de los Estados Unidos para la supervisión digital de edificios abrió una vía de contratación pública de 340 millones de USD. Canadá se sitúa aproximadamente dos años por detrás, aunque la actualización del código de construcción de Columbia Británica en 2024 aceleró la adopción en Vancouver. El auge del nearshoring en México impulsó un crecimiento del 28% en CMMS en 2024, a medida que los fabricantes priorizaron el tiempo de actividad.
Mercado de Software de Gestión de Instalaciones en Europa
La revisión de la Directiva Europea de Eficiencia Energética en Edificios (EPBD) de 2024 obliga a alcanzar un consumo de energía casi nulo en los edificios nuevos, canalizando 500 millones de EUR (565 millones de USD) en subvenciones alemanas hacia plataformas IWMS y de gestión energética. Francia y los países nórdicos replican los incentivos de Alemania, mientras que la Ley de Seguridad en Edificios del Reino Unido de 2025 endurece las normas de documentación de mantenimiento, impulsando la demanda de CMMS.
Mercado de Software de Gestión de Instalaciones en Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una CAGR del 26,30% hasta 2031, impulsada por las inversiones de China en ciudades inteligentes y la digitalización de activos municipales en India. El programa Sociedad 5.0 de Japón interconectó 23.000 edificios públicos con redes troncales nacionales de IoT en 2024. Corea del Sur destinó 780 mil millones de KRW (590 millones de USD) a la renovación de edificios inteligentes. Las revisiones del Código Nacional de Construcción de Australia en 2024 han impuesto el modelado energético, lo que ha llevado a un aumento de las suscripciones SaaS de gestión energética en Sídney y Melbourne.
Mercado de Software de Gestión de Instalaciones en Oriente Medio, África y América del Sur
La demanda en Oriente Medio se concentra en megaproyectos: NEOM, en Arabia Saudita, integró IBM TRIRIGA y Siemens Desigo CC para la supervisión integral de activos. La normativa del Municipio de Dubái de 2025 exige la adopción de gemelos digitales en torres de más de 20 plantas, garantizando una contratación sostenida de IWMS. África se encuentra en una etapa incipiente, aunque gana impulso a medida que Nigeria actualiza su código nacional de construcción. El dinamismo de América del Sur reside en Brasil, donde la ley de rendimiento energético de São Paulo de 2024 aceleró la penetración de IWMS; Chile le sigue con incentivos para la construcción sostenible, mientras que los vientos macroeconómicos adversos de Argentina frenan el gasto.

Panorama regulatorio
Las normas sobre energía en edificios y edificios inteligentes son un factor externo clave para la adquisición de software de gestión de instalaciones, especialmente cuando se requiere evaluación comparativa de energía y automatización. En la Unión Europea, la Directiva revisada relativa a la eficiencia energética de los edificios (UE) 2024/1275 exige que los estados miembros traspongan las disposiciones relativas a la automatización de edificios y la medición inteligente a la legislación nacional antes del 29 de mayo de 2026, lo que impulsa a los propietarios de edificios no residenciales de mayor tamaño hacia flujos de trabajo de monitoreo continuo, detección de fallos y evaluación comparativa respaldados por plataformas de FM. Para operacionalizar el cumplimiento, la norma CEN/TR 18276:2026 (publicada en febrero de 2026) proporciona una lista de verificación orientada a BACS para evaluar la conformidad con la EPBD.
Las obligaciones de acceso a datos y privacidad también afectan a los requisitos de producto y a las decisiones de implementación. El artículo 16 de la EPBD aborda el acceso no discriminatorio a los datos de los sistemas de edificios para propietarios y gestores, lo que respalda la demanda de integraciones interoperables entre las capas de BMS, telemetría de IoT y IWMS/CAFM. En Estados Unidos, ordenanzas de rendimiento locales como las Leyes Locales 84 y 97 de la ciudad de Nueva York refuerzan el seguimiento anual de evaluación comparativa y de límites de emisiones para edificios grandes, incrementando la demanda de registros de energía y activos auditables. Al mismo tiempo, estos requisitos elevan las expectativas de ciberseguridad y gobernanza de datos para las implementaciones en la nube.
Análisis de la cadena de valor
La cadena de valor comienza con el desarrollo de productos de software (módulos CAFM/IWMS/CMMS), la infraestructura de nube y plataforma, y las capas de seguridad y cumplimiento. Luego pasa por los integradores de sistemas y socios de implementación que conectan las suites de FM con BMS, sensores de IoT, ERP/finanzas y sistemas de identidad. La integración captura un valor significativo porque las limitaciones de protocolos heredados y modelos de datos a menudo requieren middleware, conectores y normalización de datos antes de poder unificar los flujos de trabajo de energía, mantenimiento y espacio. A medida que se expande la adopción de la nube (72,12% de participación en 2025), los proveedores de plataformas y los ecosistemas de hyperscalers configuran cada vez más las arquitecturas de referencia, los SLA de tiempo de actividad y las certificaciones de cumplimiento.
Aguas abajo, el valor se concentra en servicios gestionados, optimización continua y programas vinculados a resultados, como el mantenimiento predictivo, el análisis energético y la utilización de espacios de trabajo híbridos. Las hojas de ruta de los proveedores y las acciones de ciclo de vida también influyen en las actividades de los socios y los servicios de migración de clientes. IBM está consolidando las capacidades de gestión de bienes inmuebles e instalaciones bajo la Maximo Application Suite mediante Maximo Real Estate and Facilities, al tiempo que finaliza los nuevos pedidos de TRIRIGA SaaS a partir del 28 de enero de 2026 (con el soporte finalizando el 30 de septiembre de 2027). La consolidación de plataformas desplaza la demanda de servicios hacia la migración de datos, la integración basada en API (incluidas las arquitecturas alineadas con OpenShift) y la configuración continua para mantener el cumplimiento con los requisitos cambiantes de energía y acceso a datos.
Panorama Competitivo
El mercado está moderadamente fragmentado, con los cinco principales proveedores manteniendo una participación combinada de aproximadamente el 38% en 2025. IBM, Oracle y SAP dominan los despliegues de IWMS de Fortune 500 mediante la integración con ERP, mientras que los compradores del mercado medio se inclinan hacia Planon, Accruent y Eptura por su velocidad y beneficios de costo. La adquisición de Brightly Software por parte de Siemens por USD 1.500 millones en enero de 2025 y la compra de Moveworks por parte de ServiceNow por USD 2.500 millones en noviembre de 2024 destacan una carrera de adquisiciones por capacidades de inteligencia artificial. Los disruptores centrados en dispositivos móviles UpKeep y MaintainX ampliaron su base de usuarios en 180.000 en 2024, reduciendo los precios de los actores establecidos hasta en un 50%.
El enfoque estratégico se centra en incorporar análisis predictivo e inteligencia artificial generativa para la clasificación de órdenes de trabajo, junto con integraciones de IoT mejoradas. La solicitud de patente de Trimble en 2024 para algoritmos de espacios de visión por computadora tipifica la diferenciación impulsada por la propiedad intelectual. Los proveedores regionales protegen sus nichos a través de características de cumplimiento localizadas y soporte de idiomas, aunque enfrentan compresión de márgenes a medida que las plataformas SaaS globales expanden sus centros de datos regionales. Se proyecta que la intensidad competitiva se intensifique hasta 2027, con los rezagados en riesgo de ser convertidos en productos básicos en medio de las crecientes expectativas de inteligencia artificial.
Líderes de la Industria de Software de Gestión de Instalaciones
IBM Corporation
Oracle Corporation
SAP SE
Trimble Inc.
SIERRA ODC Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión de Instalaciones
- IBM Corporation
- Oracle Corporation
- SAP SE
- SIERRA ODC Private Limited
- Trimble Inc.
- Broadcom Inc.
- Accruent LLC (Fortive)
- Planon Software
- Eptura
- UpKeep Technologies
- FTMaintenance (FasTrak)
- Brightly (Siemens)
- Infor (Hexagon)
- Limble CMMS
- MaintainX Inc.
- FMX (Facilities Management eXpress)
- eMaint (Fluke Corporation)
- Dude Solutions
- iOFFICE + SpaceIQ
- Archibus
- ServiceChannel

Oportunidades de mercado y perspectivas futuras
La automatización impulsada por la regulación y el cumplimiento energético crean un espacio en blanco claro para las plataformas de FM que pueden empaquetar el monitoreo, la detección de fallos y los informes listos para auditoría en plantillas desplegables. El plazo de transposición de la EPBD de la UE (UE) 2024/1275, fijado para el 29 de mayo de 2026, junto con orientaciones complementarias como la CEN/TR 18276:2026, eleva la prioridad de los flujos de trabajo alineados con BACS y los rastros de evidencia. Esto respalda a los proveedores e integradores que pueden conectar los datos de BMS, medidores y módulos de gestión energética con un desarrollo personalizado limitado. El artículo 16 de la EPBD también señala una oportunidad para los proveedores que desarrollan funciones seguras y no discriminatorias de acceso a datos, incluidos el compartir basado en roles, las API y los conectores neutrales respecto al proveedor, para reducir las preocupaciones sobre la dependencia de un proveedor mientras se respalda la supervisión multisistema.
Una segunda oportunidad es la migración y consolidación a medida que las empresas racionalizan las soluciones puntuales y los conjuntos heredados de IWMS en menos plataformas. El fin de los nuevos pedidos de TRIRIGA SaaS por parte de IBM en enero de 2026, junto con la consolidación de capacidades en Maximo Real Estate and Facilities, incrementa la demanda de herramientas de migración estructuradas, entrega liderada por socios y diseños de implementación híbrida que preservan los datos operativos sensibles al mismo tiempo que habilitan el análisis. Al mismo tiempo, el mantenimiento predictivo y los flujos de trabajo de servicio asistidos por IA respaldan tasas de adopción más altas para las integraciones de IoT y la clasificación de órdenes de trabajo, lo que crea espacio para la incorporación agnóstica de sensores, conectores preconstruidos y ofertas de servicios empaquetados que combinan software con experiencia operativa especializada, por ejemplo programas de mantenimiento y monitoreo centrados en HVACR.
Recent Industry Developments in Mercado de Software de Gestión de Instalaciones
- Julio de 2026: Anunció una alianza estratégica con Carter Synergy para integrar la experiencia en HVACR con el sistema de monitoreo predictivo basado en IoT y el sistema CAFM de Accruent para propiedades comerciales de múltiples ubicaciones. La colaboración amplía las capacidades de CAFM y gestión de instalaciones impulsadas por IoT para propiedades comerciales y refuerza las oportunidades de venta cruzada dentro de la plataforma de Accruent al mejorar la fiabilidad de los activos y la cobertura del servicio.
- Julio de 2026: Anunció la disponibilidad del software Trimble Financials en los Estados Unidos, una solución simplificada de gestión financiera y costeo de proyectos para contratistas de pequeñas empresas. El movimiento afecta directamente la gestión de costos de proyectos de construcción y gestión de instalaciones, así como los flujos de trabajo de subcontratistas, lo que podría extender el ecosistema de gestión de instalaciones de Trimble hacia las finanzas e influir en la economía de los proyectos y la dependencia de proveedores.
- Abril de 2026: IBM Maximo Application Suite como Servicio para el Gobierno obtuvo la Autorización Moderada FedRAMP, lo que permite a las agencias federales gestionar activos e instalaciones en la nube. La autorización activa la adopción gubernamental de plataformas de gestión de instalaciones basadas en la nube y respalda la gestión de instalaciones habilitada por inteligencia artificial y la consolidación de plataformas.
- Febrero de 2026: SIERRA ODC Private Limited completó con éxito una implementación de tres semanas de eFACiLiTY en Lake Turkana Wind Power (LTWP). eFACiLiTY es una plataforma integral de IWMS y CAFM que centraliza y automatiza las operaciones de instalaciones, activos, mantenimiento y servicios. La implementación digitalizó el equipo de subestaciones y la red de recolección de energía aérea de LTWP, cubriendo 365 turbinas eólicas en 40.000 acres. También automatizó órdenes de trabajo, solicitudes de materiales, gestión de activos y seguimiento de inventario, reduciendo el papeleo manual y mejorando la eficiencia operativa y la auditabilidad.


Mercado de Software de Gestión de Instalaciones Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por el software de gestión de instalaciones que ayuda a planificar, operar y supervisar las operaciones de edificios y lugares de trabajo, incluyendo activos, órdenes de trabajo de mantenimiento, uso del espacio e informes de cumplimiento relacionados, en instalaciones privadas y públicas.
Exclusiones del alcance: Se excluyen los servicios de gestión de instalaciones externalizados y los controles de edificios exclusivamente de hardware, a menos que estén incluidos y valorados como parte de la suscripción o licencia de software.
Descripción General de la Segmentación
- Por Tipo de Software
- Gestión de Instalaciones Asistida por Computadora (CAFM)
- Sistemas Integrados de Gestión del Lugar de Trabajo (IWMS)
- Sistemas de Gestión de Mantenimiento Computarizado (CMMS)
- Por Modelo de Implementación
- Nube
- Local
- Híbrido
- Por Usuario Final
- Comercial
- Institucional
- Infraestructura Pública
- Industrial
- Otros Segmentos de Usuario Final
- Por Funcionalidad
- Gestión de Activos
- Gestión de Mantenimiento
- Gestión de Espacios
- Gestión de Energía
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el entorno de la demanda y para anclar supuestos que son relativamente fáciles de verificar entre países y usuarios finales. Se utilizaron fuentes públicas como la Administración de Información Energética de los Estados Unidos (señales de uso y eficiencia energética en edificios), la Administración de Servicios Generales de los Estados Unidos (huella de instalaciones federales y actividad de modernización), Eurostat (indicadores de construcción no residencial y parque de edificios) y la Agencia Internacional de Energía (tendencias de política e intensidad energética) para comprender dónde es probable que se expanda la demanda de software.
También se revisaron presentaciones de empresas, informes anuales, materiales de resultados, cobertura de prensa de fuentes acreditadas y publicaciones de asociaciones que abordan tendencias en el lugar de trabajo, digitalización del mantenimiento e informes de sostenibilidad. Cuando fue necesario, se utilizaron bases de datos de pago para información financiera de empresas, noticias, búsquedas de patentes y verificaciones de comercio a nivel de envíos para cubrir las brechas en torno a las divisiones de ingresos de proveedores y la dirección de precios. Las fuentes documentales mencionadas anteriormente son meramente ilustrativas, y se recurrió a otras referencias públicas para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué pagan realmente los compradores, cómo se estructuran los despliegues y qué módulos se adoptan primero en distintas industrias y regiones. Se consultó con equipos de gestión de instalaciones, líderes de TI y del lugar de trabajo digital, así como con participantes de canales e implementación, de modo que la lógica de precios, los patrones de renovación y el calendario de migración a la nube pudieran verificarse directamente y luego utilizarse para ajustar los insumos del modelo donde las señales documentales eran incompletas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 12% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 56% | Américas: 23% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el gasto en operaciones digitales del sector empresarial y público, combinado con el parque activo de edificios y lugares de trabajo, se utiliza para reconstruir el conjunto direccionable para el software de instalaciones. Ese conjunto se moldea luego mediante tasas de adopción prácticas y patrones de precios de software promedio (combinaciones de suscripción y licencia), y los totales se verifican con aproximaciones ascendentes selectivas, como ingresos de proveedores muestreados, rangos de precio de venta promedio a nivel de módulo y retroalimentación de canales sobre recuentos típicos de puestos o sitios.
Los insumos se mantuvieron específicos del mercado y repetibles, incluyendo el ritmo de despliegue en la nube frente a las instalaciones locales, la adopción de plataformas IWMS, CAFM y CMMS, el promedio de instalaciones por organización para los principales usuarios finales, las tasas de incorporación de módulos para mantenimiento, espacio y gestión energética, y el comportamiento de renovación y expansión a medida que las organizaciones agregan sitios. Cuando una verificación ascendente presentaba información no divulgada, se utilizaron rangos conservadores derivados de múltiples entrevistas y comentarios financieros públicos, y se ajustaron solo si el gasto implícito por sitio no parecía realista para la región.
Para la previsión, se utilizó el análisis de escenarios de modo que la adopción y los precios puedan someterse a pruebas de estrés bajo una migración a la nube más rápida o más lenta, ciclos de gasto de capital y presión de informes de sostenibilidad impulsada por políticas. La proyección final refleja un caso base acordado mediante la retroalimentación de expertos, y se mantiene coherente con señales observables como la dirección de la actividad de construcción y las prioridades de inversión en eficiencia energética.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples revisiones en las que los totales del modelo se comparan con indicadores independientes, como la dirección del gasto en software empresarial, la expansión del parque de edificios y las tendencias de ingresos de software divulgadas para categorías relevantes. Las grandes variaciones se investigan revisando las divisiones geográficas, el precio implícito por sitio y las tasas de adopción por usuario final, seguido de nuevos contactos específicos cuando un supuesto concreto está impulsando la desviación.
Antes de la aprobación final, el modelo y los cálculos son revisados por otro analista, y cualquier anomalía se documenta y corrige. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como cambios bruscos de precios, actualizaciones regulatorias importantes vinculadas a la presentación de informes energéticos, o un cambio claro en la combinación de despliegue. Justo antes de la entrega, se realiza una verificación final para que los clientes reciban la visión actualizada y alineada más reciente.
Dimensionamiento del Mercado de Software de Gestión de Instalaciones de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el software de gestión de instalaciones pueden parecer muy dispares porque el alcance no siempre se trata de la misma manera y porque los supuestos de precios cambian rápidamente a medida que se expanden las suscripciones en la nube. Las diferencias también aparecen cuando algunos estudios utilizan años base más antiguos, mezclan moneda constante con moneda corriente, o aplican tasas de adopción que no se han verificado con insumos del lado del comprador.
La principal brecha proviene de si los servicios de instalaciones adyacentes y el software de automatización de edificios se incluyen en el mismo total, donde Mordor Intelligence contabiliza únicamente los ingresos de software vinculados a plataformas de tipo CAFM, IWMS y CMMS, y excluye los servicios de implementación a menos que sean inseparables del precio del contrato de software.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,98 mil millones de USD (2026) | |
| Global Consultancy A | 3,60 mil millones de USD (2026) | Incluye un conjunto de gasto más amplio al agregar una parte de los servicios de instalaciones y las tarifas de implementación incluidas, lo que infla los ingresos exclusivos de software en contratos empresariales plurianuales. |
| Industry Association B | 2,30 mil millones de USD (2025) | Utiliza un año base anterior y un conjunto de proveedores más reducido que sobrepondera las licencias locales, y no ajusta completamente la expansión más rápida de las suscripciones en la nube y las tasas de incorporación de módulos. |
La comparación muestra que la mayor parte de la varianza se explica por lo que se contabiliza como ingresos de software y con qué rapidez se actualizan los precios y la adopción. Al mantener los insumos vinculados a la combinación de despliegue observable, la adopción de módulos y los rangos de precios validados por los compradores, el modelo sigue siendo trazable a pasos claros que pueden repetirse cuando surjan nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del software de gestión de instalaciones?
El gasto alcanzó USD 2,98 mil millones en 2026 y se prevé que se aproxime a USD 4,95 mil millones en 2031.
¿Qué modelo de implementación se está expandiendo más rápido?
Las suscripciones basadas en la nube, que ya representan el 72,12% de la participación en 2025, están creciendo a una CAGR del 11,30% hasta 2031.
¿Con qué rapidez está aumentando la demanda en Asia-Pacífico?
Se proyecta que los ingresos regionales crezcan a una CAGR del 26,30% hasta 2031, la más alta a nivel mundial, liderada por los programas de ciudades inteligentes en China e India.
¿Qué período de recuperación de la inversión están viendo los compradores en los módulos de gestión de energía?
La programación de climatización optimizada por inteligencia artificial y el análisis en tiempo real han reducido los costos de energía entre un 18-22%, logrando la recuperación de la inversión en aproximadamente 14 meses.
¿Qué factor retrasa con mayor frecuencia las grandes implementaciones?
La integración con los sistemas heredados de gestión de edificios puede extender los plazos del proyecto entre 6 y 9 meses y elevar los presupuestos entre un 40-60%.
¿Qué nivel de concentración de mercado caracteriza el panorama de proveedores?
Los cinco principales proveedores controlan aproximadamente el 38% de los ingresos globales, lo que indica una concentración moderada con amplio espacio para proveedores de nicho.
Última actualización de la página el:



