
Tamaño y Participación del Mercado de Café Verde
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 47.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.29 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
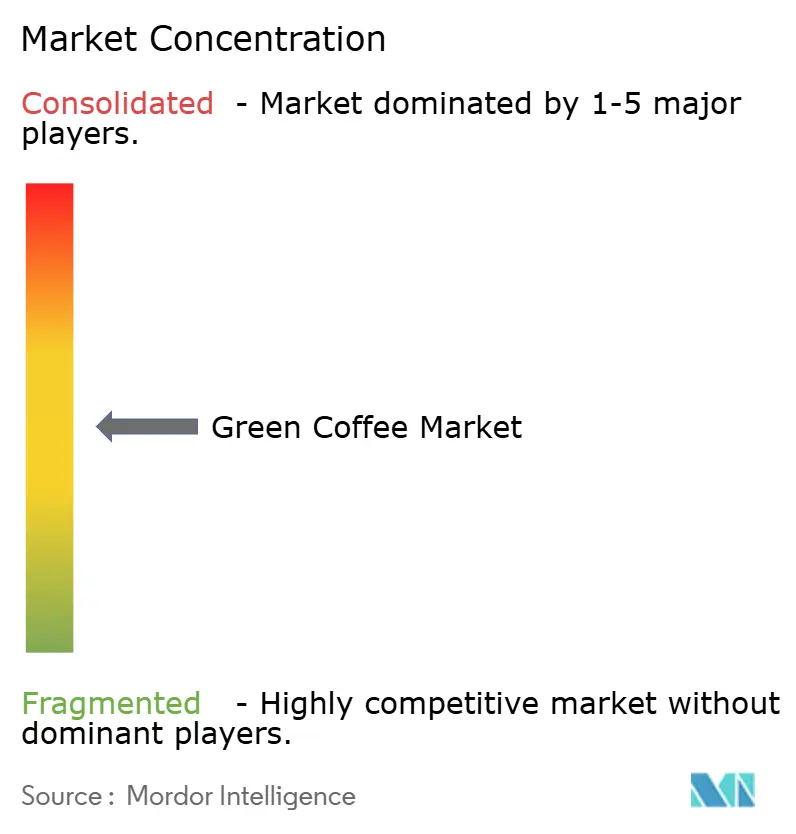
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Café Verde por Mordor Intelligence
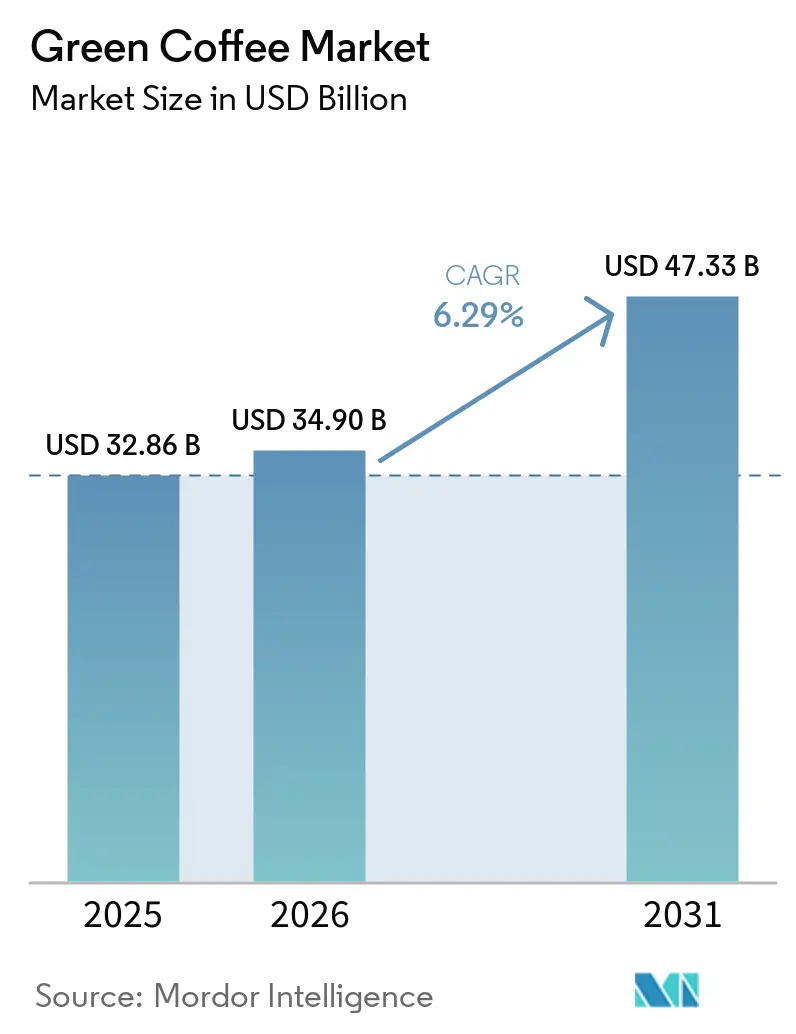
El tamaño del mercado de café verde se valoró en 32,86 mil millones de USD en 2025 y se estima que crecerá desde 34,90 mil millones de USD en 2026 hasta alcanzar los 47,33 mil millones de USD para 2031, a una CAGR del 6,29% durante el período de pronóstico (2026-2031). El mercado de café verde está ganando valor a través del café de especialidad, el abastecimiento específico por origen y los ingredientes procesados, en lugar de a través de un aumento significativo en los volúmenes de granos. La Unión Europea importó 2,9 millones de toneladas de café en 2025, valoradas en 18,7 mil millones de EUR, en comparación con 8,6 mil millones de EUR en 2015, lo que indica un valor mucho mayor por unidad de comercio[1]. La demanda también se está ampliando a través de suplementos, bebidas funcionales e ingredientes para el cuidado personal. Esto crea espacio para los comerciantes y procesadores que pueden ofrecer lotes trazables, controles de calidad confiables y productos con mayor procesamiento completado en origen. El mercado de café verde también enfrenta mayores costos de suministro y cumplimiento normativo, lo que hace que las capacidades de adquisición y los sistemas de trazabilidad sean más importantes para la competencia.
Conclusiones Clave del Informe
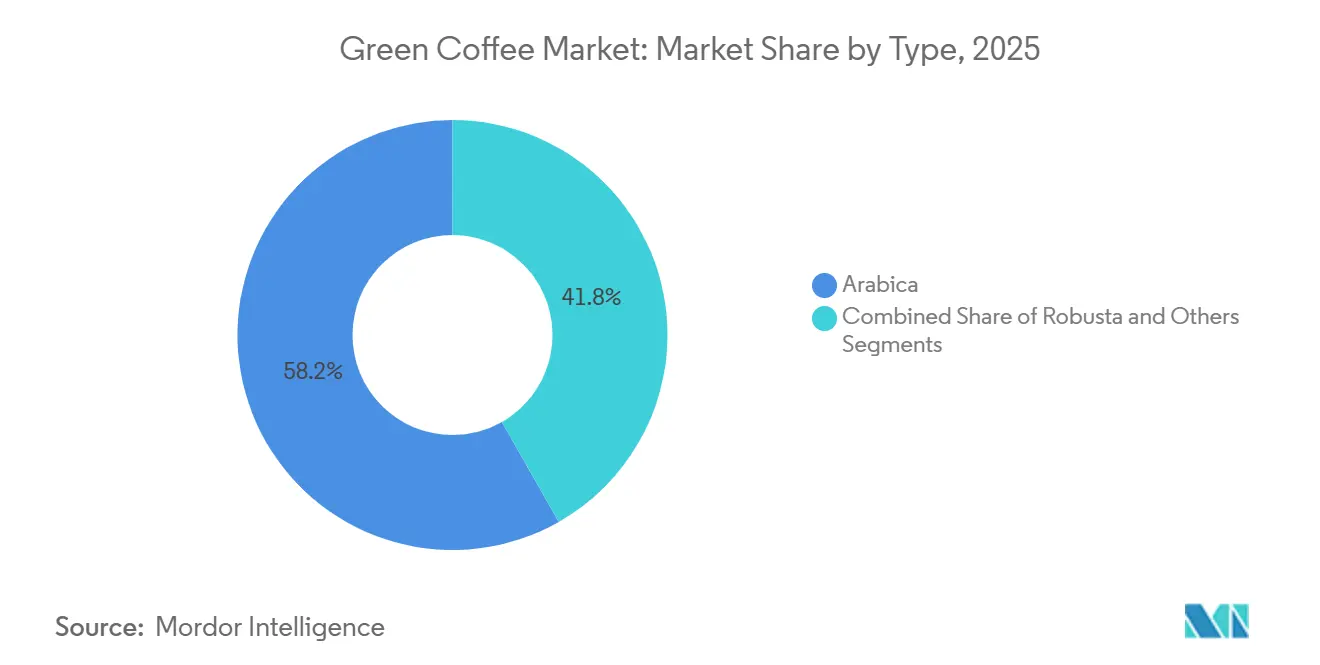
- Por tipo, el Arábica representó la mayor participación del mercado de café verde, con un 58,23% en 2025, mientras que se proyecta que el Robusta crezca a la CAGR más rápida del 6,67% durante 2026-2031.
- Por forma, los Granos de Café Verde representaron la mayor participación del mercado de café verde, con un 81,86% en 2025, mientras que se proyecta que el Extracto de Café Verde crezca a la CAGR más rápida del 7,27% durante 2026-2031.
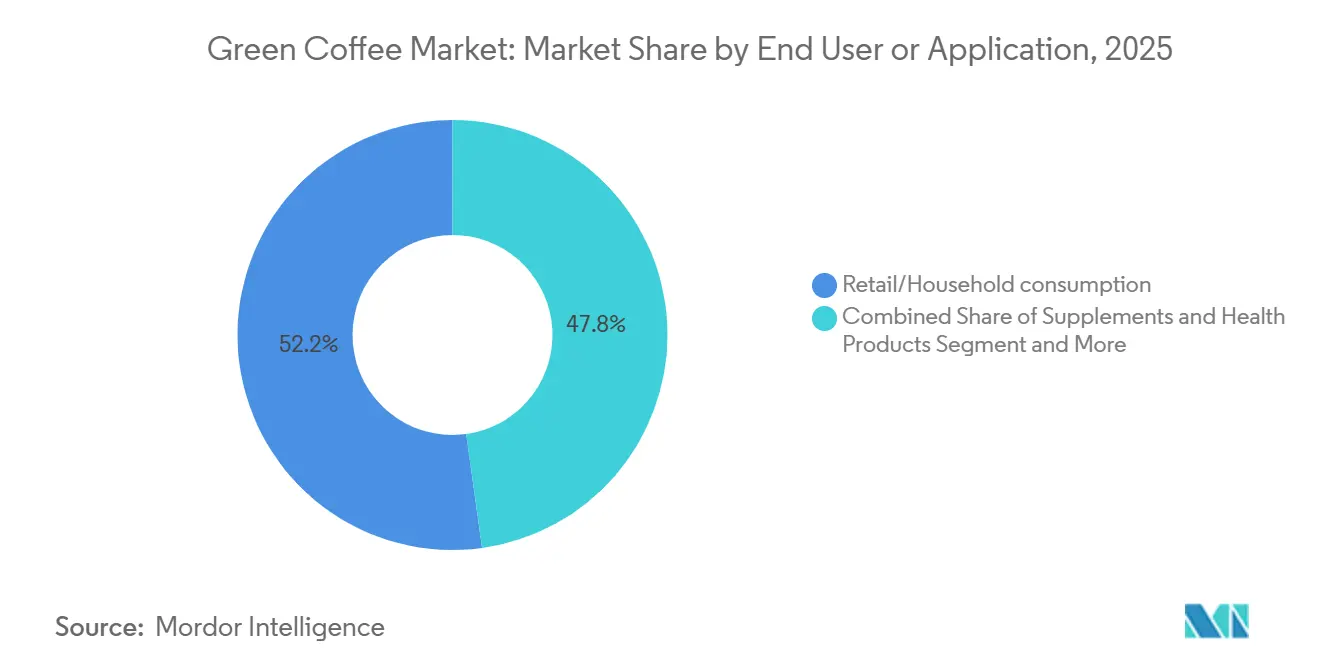
- Por usuario final y aplicación, el Comercio Minorista y Hogar representó la mayor participación del mercado de café verde, con un 52,25% en 2025, mientras que se proyecta que los Suplementos y Productos de Salud crezcan a la CAGR más rápida del 7,49% durante 2026-2031.
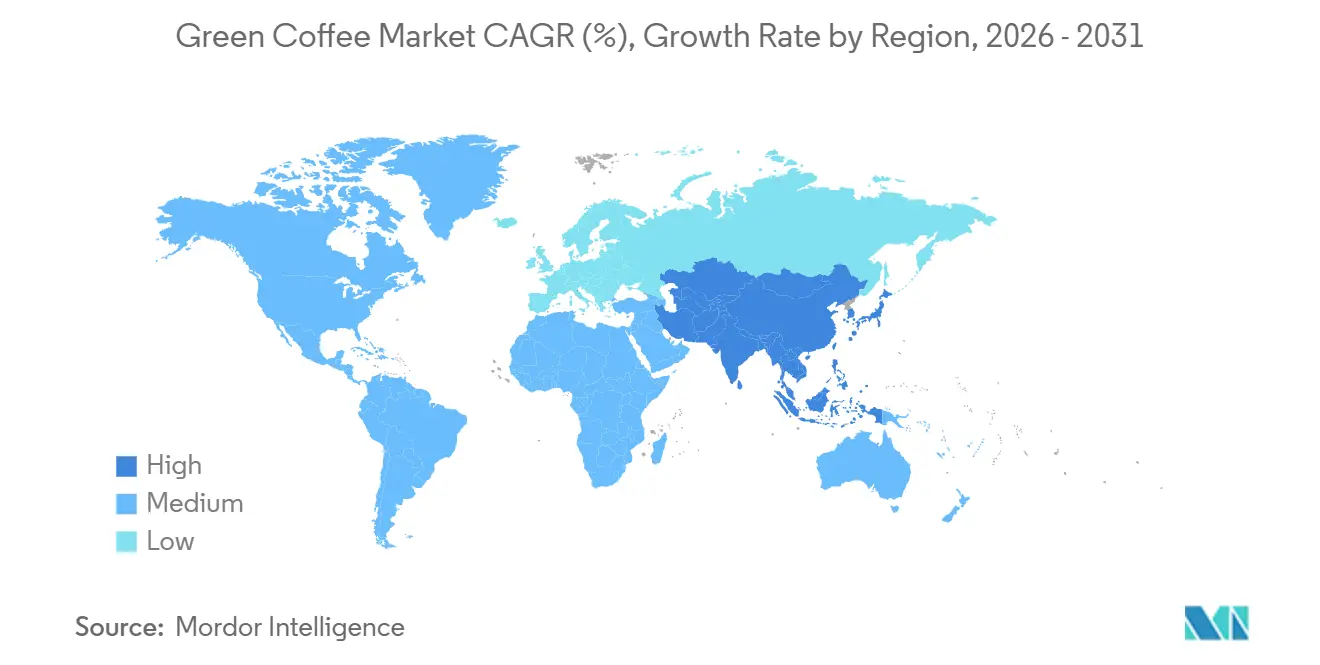
- Por geografía, Europa representó la mayor participación del mercado de café verde, con un 35,87% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida, del 6,95%, durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Café Verde*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización a Través del Café de Especialidad y de Origen Único | +1.4% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Primas por Sostenibilidad, Certificación y Trazabilidad | +0.9% | Global, con fuerte relevancia en la Unión Europea | Corto plazo (≤ 2 años) |
| Expansión de la Clase Media Consumidora de Café en Asia-Pacífico | +1.3% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Demanda de Salud y Bienestar por Ingredientes de Ácido Clorogénico | +0.8% | América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Procesamiento en Origen y Localización de Productos Solubles | +0.6% | Brasil, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Cultivo de Café en Entornos Controlados | +0.3% | América del Norte, Norte de Europa y Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización a Través del Café de Especialidad y de Origen Único
El café de especialidad ha pasado de ser un nicho a convertirse en una tendencia generalizada, redefiniendo las prioridades de abastecimiento para los comerciantes de café verde. El informe de Tendencias Nacionales de Datos sobre el Café de primavera de 2025 de la Asociación Nacional del Café de EE. UU. encontró que el 46% de los estadounidenses consumió café de especialidad el día anterior, el nivel más alto en 14 años, un aumento del 84% desde 2011, superando por primera vez el consumo de café tradicional[2]. De manera crucial, el grupo de edad de 25 a 39 años es el motor de la demanda: el 64% consumió café de especialidad en la semana anterior, y su disposición a pagar primas del 150-300% sobre el café de consumo masivo está redefiniendo la economía del abastecimiento de granos verdes. Los microlotes de origen único ahora exigen diferenciales de precio que alteran estructuralmente la cadena de suministro de café verde. Los comerciantes que pueden rastrear un lote hasta una cooperativa o finca específica, no solo hasta un país de origen, están capturando márgenes que de otro modo se perderían ante los tostadores. El efecto compuesto es que la oferta de Arábica de grado de especialidad sigue siendo intrínsecamente limitada por la geografía, lo que significa que la inflación de la prima de calidad persiste incluso cuando los volúmenes generales de granos se mantienen estables.
Primas por Sostenibilidad, Certificación y Trazabilidad
La certificación de sostenibilidad está pasando de ser una herramienta de marketing a un requisito de acceso a la cadena de suministro, especialmente para los compradores europeos. La Alianza para Bosques Tropicales lanzó su Norma de Agricultura Regenerativa en septiembre de 2025, inicialmente para el café, con los primeros productos certificados llegando a las tiendas a mediados de 2026; La Reserva de ¡Tierra! Selection de Lavazza es el primer despliegue orientado al consumidor. El cambio estructural más profundo es que el Reglamento de la UE sobre Deforestación (EUDR) está elevando mecánicamente la demanda de suministro certificado: el café que no pueda demostrar una procedencia libre de deforestación mediante geolocalización a nivel de parcela quedará excluido del mercado de la UE a partir del 30 de diciembre de 2026. Una consecuencia menos observada es que los esquemas de certificación como la Alianza para Bosques Tropicales ahora funcionan como infraestructura de precumplimiento de facto; los comerciantes que poseen inventario certificado pueden presentar declaraciones de diligencia debida de la UE de manera más rápida y creíble que aquellos que se abastecen de orígenes no certificados, creando una ventaja tangible en el costo de capital para el suministro certificado.
Demanda de Salud y Bienestar por Ingredientes de Ácido Clorogénico
Los extractos de café verde están atrayendo demanda de productores de suplementos, alimentos y cuidado personal. La Administración de Alimentos y Medicamentos declaró en 2024 que el café natural puede calificar para una declaración de propiedades saludables cuando cumple con los criterios nutricionales pertinentes. Esto ha respaldado el interés en los formatos derivados del café dentro de carteras de bienestar más amplias. La literatura científica también identifica aplicaciones antioxidantes y relacionadas con la piel para los extractos de Coffea arabica, incluidos trabajos sobre el fotoenvejecimiento y la inhibición enzimática. Croda Beauty presentó Phytessence Green Coffee EC para aplicaciones tópicas en In-Cosmetics Global 2025. Estos usos ofrecen a los proveedores de ingredientes de extracto una vía más allá de los canales de bebidas convencionales. El mercado de café verde puede, por tanto, atender a compradores que buscan especificaciones de ingredientes estandarizadas junto con el suministro tradicional de granos.
Procesamiento en Origen y Localización de Productos Solubles
La economía de la fabricación de café soluble está desplazándose hacia el procesamiento en el país de origen, impulsada por la eficiencia del flete, la proximidad a las materias primas y la señal de sostenibilidad de "producido en origen". OFI (Olam Food Ingredients) inauguró su instalación de café soluble de 53.000 m² en Linhares, Espírito Santo, Brasil, el 9 de mayo de 2025, posicionándola como uno de los tres principales productores independientes en el mercado global de café soluble; la planta funciona con electricidad 100% renovable y se abastece exclusivamente de granos Conilon certificados por la Alianza para Bosques Tropicales. La señal estratégica es clara: la transformación de mayor valor del café verde, desde el grano crudo hasta el polvo soluble liofilizado o secado por aspersión, está migrando hacia los países productores, acortando las cadenas de suministro y consolidando acuerdos de asociación con agricultores en origen. Esta reestructuración comprime el papel tradicional del comerciante como intermediario logístico puro, recompensando a quienes integran el procesamiento y pueden ofrecer a los clientes un producto soluble terminado junto con un grano crudo trazable.
Análisis del Impacto de las Restricciones del Mercado de Café Verde*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Rendimiento y la Calidad Impulsada por el Clima | -1.1% | Brasil, Vietnam, Indonesia, India y Colombia | Mediano plazo (2-4 años) |
| Barreras Comerciales que Restringen el Acceso a los Mercados Desarrollados | -0.7% | Orígenes exportadores, la Unión Europea y los Estados Unidos | Mediano plazo (2-4 años) |
| Costos de Cumplimiento del EUDR y la Trazabilidad Multinivel | -0.8% | Global, especialmente las cadenas de suministro orientadas a la Unión Europea | Corto plazo (≤ 2 años) |
| Competencia de los Productos de Café Tradicionales | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Rendimiento y la Calidad Impulsada por el Clima
El estrés climático ya no es un riesgo marginal para el mercado de café verde; es una condición operativa persistente. La cosecha de Arábica de Brasil en 2025/26 cayó un 18,4% interanual hasta los 36,5 millones de sacos, reflejando una floración deficiente causada por condiciones cálidas y secas a finales de 2024; el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos pronosticó simultáneamente la producción de café de India para 2026/27 en 6,14 millones de sacos de 60 kg, por debajo de los 6,43 millones en 2025/26, atribuyendo el descenso a las lluvias erráticas y el calor extremo durante la etapa crítica de floración y cuajado del fruto[3]. Las investigaciones sobre Brasil indican que los patrones de precipitación locales y los cambios de temperatura pueden afectar materialmente los rendimientos del café a lo largo del tiempo. Los cambios en la oferta pueden ser especialmente disruptivos cuando afectan a los orígenes de Arábica y Robusta en momentos diferentes. Los compradores responden ampliando las listas de orígenes aprobados, manteniendo más inventario y utilizando contratos a plazo. Estas acciones pueden reducir la exposición a las perturbaciones de las cosechas, pero requieren capacidades de adquisición y financiamiento más sólidas en todo el mercado de café verde.
Las Barreras Comerciales Restringen el Acceso a los Mercados Desarrollados
El café verde enfrenta una arquitectura arancelaria estructuralmente inequitativa en los mercados desarrollados, donde el café tostado o procesado atrae tasas más altas que los granos crudos, un diseño deliberado que desincentiva la agregación de valor en los países productores. En la Unión Europea, los granos de café verde entran libres de aranceles bajo el Arancel Exterior Común, pero los productos tostados y solubles de orígenes no preferenciales enfrentan aranceles del 7,5-9%, lo que refuerza la ventaja de procesamiento de los tostadores industriales europeos sobre los operadores de los países de origen. Las naciones productoras que exportan bajo esquemas preferenciales, como el estatus de Todo Menos Armas (EBA) de Etiopía o el acceso del grupo de países de África, el Caribe y el Pacífico bajo los Acuerdos de Asociación Económica de la UE, tienen entrada libre de aranceles, pero acceder a estas preferencias requiere el cumplimiento de las normas de origen que los exportadores más pequeños a menudo no pueden satisfacer. La restricción se amplifica para los productores que abastecen al mercado estadounidense: el arancel de Nación Más Favorecida de los Estados Unidos sobre el café verde es cero, pero las barreras no arancelarias, incluidos los requisitos fitosanitarios, el registro de instalaciones alimentarias ante la Administración de Alimentos y Medicamentos y los estándares de documentación bajo la Ley contra el Bioterrorismo, crean costos fijos significativos para los operadores en origen que buscan diversificarse más allá de sus relaciones tradicionales con las casas comerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Café Verde
Por Tipo:
La Resiliencia de Robusta Desafía el Dominio de ArábicaEl Arábica lideró con el 58,23% de la participación del mercado de café verde en 2025, respaldado por la demanda de tostadores de especialidad, formatos minoristas de origen único y el consumo orientado al espresso. Su posición refleja un papel premium en el comercio del café, donde los compradores valoran el origen, el método de procesamiento y la consistencia del sabor. El consumo de café de especialidad en los Estados Unidos alcanzó el 46% de los adultos en base diaria en 2025, según la Asociación Nacional del Café. Ese nivel de interés del consumidor respalda la adquisición de Arábica de comerciantes que pueden proporcionar lotes trazables y certificados. La industria del café verde también depende del Arábica para muchas ofertas minoristas y de servicios de alimentación de alto valor. Su menor contenido de cafeína y su perfil de taza diferenciado continúan respaldando las primas de precio. El control de calidad en las etapas de finca, beneficio y exportación sigue siendo importante porque los compradores a menudo evalúan el Arábica por las características específicas del lote.
Se proyecta que el Robusta registre una CAGR del 6,67% durante 2026-2031, convirtiéndolo en el tipo de más rápido crecimiento en el mercado de café verde. Su mayor rendimiento de sólidos solubles y su menor base de precio lo hacen muy adecuado para el procesamiento de café instantáneo y soluble. Esto es particularmente relevante en la región de Asia-Pacífico, donde los formatos convenientes son ampliamente utilizados por los consumidores frecuentes de café. La Organización Internacional del Café reportó un aumento interanual del 69,2% en las exportaciones de Robusta de Vietnam durante agosto de 2026. Esta recuperación destaca la importancia de Vietnam para el suministro industrial de café. La industria del café verde también está viendo interés en híbridos de especialidad, Excelsa y otras variedades, aunque estos siguen siendo pequeños en volumen general. Estas opciones pueden ayudar a los compradores de especialidad a diversificar el abastecimiento más allá de las categorías de Arábica y Robusta.

Por Forma:
Los Granos Mantienen la Escala Mientras el Extracto Agrega ValorLos Granos de Café Verde mantuvieron el 81,86% de la participación del sector en 2025 porque la mayor parte del café se comercializa como granos crudos para tostar o para procesamiento industrial. Los granos siguen siendo el producto base para los tostadores, las plantas de café soluble y muchos importadores de especialidad. El tamaño del mercado de café verde para los granos está respaldado por la logística establecida, los contratos de exportación y las prácticas estándar de clasificación de calidad. La norma ISO 10470 proporciona un marco para la clasificación de la calidad del café verde y ayuda a hacer las transacciones comerciales más consistentes. Se espera que el segmento siga siendo central porque conecta a los países productores con los mayores mercados de consumo y procesamiento. Los proveedores que gestionan bien la humedad, los defectos, el almacenamiento y los tiempos de envío conservan un papel importante en la cadena.p>
Se proyecta que el Extracto de Café Verde crezca a una CAGR del 7,27% durante 2026-2031, más rápido que otras formas. La demanda proviene de suplementos, alimentos funcionales, bebidas y aplicaciones cosméticas que necesitan ingredientes estandarizados. El lanzamiento de producto de Croda Beauty en 2025 muestra cómo los proveedores de extractos están atendiendo a los formuladores de cuidado personal, así como a los productores de alimentos y bebidas. El polvo de café verde ofrece un formato intermedio para la formulación en servicios de alimentación y bebidas. La premezcla de café verde instantáneo sigue siendo una categoría más pequeña, pero se adapta a la demanda orientada a la conveniencia en Japón y Corea del Sur. El tamaño del mercado de café verde para los extractos está determinado menos por los volúmenes de envío a granel y más por la especificación, la certificación y el rendimiento del ingrediente. Esto crea un modelo de negocio diferente al del comercio de granos, con mayor énfasis en el conocimiento del procesamiento y el soporte de aplicaciones para el cliente.
Por Usuario Final y Aplicación:
La Demanda del Hogar Ancla el Volumen Mientras los Suplementos se ExpandenEl Comercio Minorista y Hogar representó el 52,25% del sector en 2025, respaldado por la escala de la preparación de café en el hogar. La Asociación Nacional del Café reportó que el 66% de los adultos estadounidenses bebieron café el día anterior en la primavera de 2025. También encontró que el 74% de los consumidores de café de especialidad del día anterior prepararon su café en casa. Este canal respalda la demanda de ofertas de origen único, granos orientados a la calidad y productos de café minoristas. Los servicios de alimentación y la hostelería son otro canal importante, ya que los cafés, restaurantes y hoteles utilizan el café para impulsar las visitas recurrentes y los menús premium. El segmento más grande sigue estrechamente vinculado a la confianza del consumidor, los hábitos del hogar y la disponibilidad de productos minoristas diferenciados.
Se prevé que los Suplementos y Productos de Salud se expandan a una CAGR del 7,49% durante 2026-2031. El segmento está respaldado por la demanda de ingredientes de origen vegetal que pueden utilizarse en productos de bienestar. Los estudios científicos han reportado aplicaciones antioxidantes y dermatológicas para los compuestos derivados del café, que respaldan el trabajo de desarrollo de productos, pero no reemplazan la revisión de seguridad o regulatoria específica del producto. Los Cosméticos y el Cuidado Personal son más pequeños, pero están respondiendo rápidamente a los nuevos lanzamientos de ingredientes. El marco actualizado de declaraciones saludables de la Administración de Alimentos y Medicamentos también ha mantenido la atención sobre el café dentro de los debates sobre bienestar. El mercado de café verde se beneficia cuando los proveedores pueden ofrecer extractos estandarizados para varios usos. Esto reduce la dependencia de la demanda convencional de bebidas y permite a los proveedores atender a diferentes tipos de formuladores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa representó el 35,87% de la cuota del mercado de café verde en 2025, convirtiéndose en el mayor mercado regional. Su posición se sustenta en una consolidada capacidad de tostado, importantes puertos comerciales y arraigados hábitos de consumo de café. La Unión Europea importó 2,9 millones de toneladas de café procedentes de países no pertenecientes a la Unión Europea en 2025, con un valor declarado de 18,7 mil millones de EUR. Alemania representó el 34% de las importaciones de café extra-Unión Europea, gestionando 1 millón de toneladas, según la Federación Europea del Café. Hamburgo sigue siendo un punto de entrada importante para los envíos que abastecen a los tostadores nacionales y a los clientes del norte y el este de Europa. Italia y España también tienen una actividad significativa de importación y tostado. El mercado de café verde en Europa está siendo reconfigurado por el Reglamento de Deforestación de la UE, que exige a compradores y proveedores mejorar los registros de origen y ubicación de las fincas. La normativa puede beneficiar a los proveedores bien preparados, al tiempo que incrementa los costes para las empresas que carecen de sistemas de trazabilidad fiables.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,95% durante 2026-2031, la tasa más rápida entre todas las regiones. El tamaño del mercado de café verde en la región está respaldado por el crecimiento de la población urbana, el aumento de los ingresos y la mayor disponibilidad de cafeterías, productos listos para beber y café instantáneo. El Asia Business Council prevé que el poder adquisitivo de los consumidores en la región aumente en 12 mil millones de USD entre 2025 y 2035. El consumo de café de China superó las 360.000 toneladas métricas en 2024, mientras que la producción nacional se mantuvo por debajo de la demanda. La brecha de importación sostiene la demanda de importaciones de café verde. En Japón, TYPICA Holdings y Sumisho Food Corporation firmaron un acuerdo de distribución en 2026 para suministrar café verde de comercio directo a compradores comerciales. Vietnam, Indonesia y Tailandia añaden complejidad al panorama, ya que son países productores y, al mismo tiempo, mercados de consumo de café en expansión. Esta combinación crea oportunidades para el procesamiento regional, rutas más cortas y formatos de café más diversos.
América del Norte es una región de consumo de café madura y de alto valor, donde el café de especialidad y la distribución minorista de marca configuran la demanda. Green Coffee Company amplió la distribución de Juan Valdez a 1.407 tiendas Walgreens en los Estados Unidos en marzo de 2026. América del Sur desempeña un papel diferente, ya que Brasil y Colombia son orígenes cafeteros fundamentales, aunque la región también cuenta con su propia base de consumo. El USDA pronosticó la cosecha de Arábica de Brasil para 2026-2027 en 47,5 millones de sacos, un incremento del 25% en un ciclo bienal positivo. Oriente Medio y África siguen siendo estratégicamente importantes, ya que Etiopía, Uganda y Kenia suministran lotes de café de especialidad y orgánico. Uganda registró ingresos por exportaciones de café de 214,3 millones de USD en abril de 2025. El desempeño regional en el mercado de café verde dependerá de la resiliencia climática, la capacidad portuaria y de procesamiento, y la capacidad de los proveedores para cumplir con los requisitos de trazabilidad de los compradores.
Panorama Competitivo
El mercado de café verde tiene una estructura moderadamente fragmentada. Los grandes comerciantes de materias primas y fabricantes como Olam Group, Neumann Kaffee Gruppe, Louis Dreyfus Company, Sucafina y ECOM cuentan con amplias redes de origen, recursos logísticos y capacidades de financiamiento. Estas fortalezas les ayudan a gestionar la variabilidad de las cosechas y a atender a grandes tostadores y procesadores. Al mismo tiempo, los importadores de especialidad, las plataformas de comercio directo y los exportadores de los países de origen compiten por los lotes de mayor valor. El mercado incluye tanto actividad de materias primas de alto volumen como contratos más pequeños basados en el origen, la calidad y las certificaciones. Esto crea espacio para diferentes tipos de empresas, aunque la escala sigue siendo importante en el transporte y la gestión de inventarios. La competencia está siendo moldeada cada vez más por la calidad de los datos, la capacidad de financiar inventarios y las relaciones con los productores.
Las empresas están fortaleciendo sus balances y capacidades de abastecimiento de especialidad. Neumann Kaffee Gruppe completó una línea de crédito renovable sindicada de 1,1 mil millones de USD en 2026 para respaldar la flexibilidad financiera de sus operaciones globales. Sucafina adquirió Rehm & Co. en julio de 2026, ampliando su posición en el café de especialidad en Alemania junto con su negocio comercial. Louis Dreyfus Company amplió su centro de procesamiento y almacenamiento de café en Varginha, Brasil, aumentando la capacidad de procesamiento anual a 2,5 millones de sacos de 60 kg. Estos movimientos muestran un énfasis en el acceso al capital, vínculos más estrechos con los compradores de especialidad y activos de procesamiento en origen. También elevan el estándar que los comerciantes más pequeños deben cumplir cuando compiten por clientes con requisitos de suministro más complejos.
La trazabilidad se está convirtiendo en un área central de inversión competitiva. La Asociación Coffee Canopy Partnership inició un proyecto piloto en África Oriental en 2026 para mapear los paisajes cafetaleros utilizando datos satelitales de alta resolución. Las empresas participantes incluyen JDE Peet's, Louis Dreyfus, Sucafina, Neumann Kaffee Gruppe, Sucden y Tchibo. Neumann Kaffee Gruppe también se asoció con osapiens en 2026 para implementar sistemas de cumplimiento del Reglamento de la UE sobre Deforestación en toda su red. Las oportunidades permanecen en el café soluble en origen, los extractos y los polvos, así como en los sistemas de comercio directo que pueden operar más allá de los pequeños lotes de especialidad. Los servicios de datos que respaldan la trazabilidad también pueden ganar importancia a medida que los compradores buscan procesos de cumplimiento repetibles. El mercado de café verde recompensará a las empresas que combinen escala comercial con información confiable a nivel de finca.
Líderes de la Industria del Café Verde
-
Olam Group
-
Louis Dreyfus Company Coffee
-
Sucafina S.A
-
Neumann Gruppe GmbH
-
ECOM Agroindustrial Corp. Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café Verde Empresas cubiertas en este informe
- Neumann Gruppe GmbH
- Olam Group Limited
- ECOM Agroindustrial Corp. Limited.
- Louis Dreyfus Holding B.V.
- Sucafina SA
- COFCO International Limited
- Royal Coffee
- Grupo Tristao
- Intercontinental Coffee Trading (ICT)
- Starbucks Corporation
- Westrock Coffee Company
- Nestlé S.A.
- StoneX Specialty Coffee
- Ally Coffee
- Belco S.A.
- Tata Consumer Products Limited
- Paragon Coffee Trading Company
- Taiyo Kagaku Corporation
- Colombian Direct Coffee
- Caravela Limited
Desarrollo Reciente de la Industria en el Mercado de Café Verde
- Julio de 2026: TYPICA Holdings y Sumisho Food Corporation firmaron un acuerdo exclusivo de distribución de café verde en Japón. El acuerdo atiende a operadores de tiendas de conveniencia, fabricantes de bebidas y compradores del sector de la hostelería a través de la red de productores de TYPICA.
- Julio de 2025: Sucafina, una empresa líder en café sostenible de la finca al tostador, adquirió el comerciante alemán de café de especialidad Rehm & Co., fortaleciendo su presencia en el mercado de café de especialidad de Europa y ampliando sus capacidades de abastecimiento y servicio al cliente en toda la región.
- Junio de 2024: OFI inauguró una instalación de café soluble de 53.000 m² en Linhares, Brasil, produciendo productos liofilizados, secados por aspersión y concentrados líquidos utilizando electricidad renovable. La inversión estratégica fortalece la posición de OFI como uno de los tres principales productores independientes en el creciente mercado global de café soluble, al tiempo que genera un impacto económico significativo en la principal región cafetalera de Brasil.
Alcance del Informe Global del Mercado de Café Verde
El café verde se refiere a los granos de café sin tostar y sus formas derivadas que se utilizan en bebidas, servicios de alimentación, suplementos, productos de salud y aplicaciones de cuidado personal. El Mercado de Café Verde está segmentado por tipo, forma, usuario final/aplicación y geografía. Por tipo, el mercado incluye Arábica, Robusta y Otros. Por forma, el mercado está segmentado en Premezcla de Café Verde Instantáneo, Granos de Café Verde, Polvo de Café Verde y Extracto de Café Verde. Por usuario final/aplicación, el mercado está categorizado en Comercio Minorista/Hogar, Servicios de Alimentación/HoReCa, Suplementos y Productos de Salud, y Cosméticos y Cuidado Personal. Por geografía, el informe cubre América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África, con el tamaño del mercado y los pronósticos proporcionados para cada región. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Arábica |
| Robusta |
| Otros |
| Premezcla Instantánea de Café Verde |
| Granos de Café Verde |
| Polvo de Café Verde |
| Extracto de Café Verde |
| Consumo Minorista/Doméstico |
| Servicio de Alimentos/HoReCa |
| Suplementos y Productos de Salud |
| Cosméticos y Cuidado Personal |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo | Arábica | |
| Robusta | ||
| Otros | ||
| Por Forma | Premezcla Instantánea de Café Verde | |
| Granos de Café Verde | ||
| Polvo de Café Verde | ||
| Extracto de Café Verde | ||
| Por Usuario Final/Aplicación | Consumo Minorista/Doméstico | |
| Servicio de Alimentos/HoReCa | ||
| Suplementos y Productos de Salud | ||
| Cosméticos y Cuidado Personal | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tipo de café verde se está expandiendo más rápidamente?
Se proyecta que el Robusta crezca a una CAGR del 6,67% durante 2026-2031, respaldado por su adecuación al café soluble y los formatos orientados al valor.
¿Por qué Europa lidera la demanda de café verde?
Europa mantuvo una participación del 35,87% en 2025, respaldada por la infraestructura de tostado establecida, los centros comerciales y los arraigados hábitos de consumo de café.
¿Qué región registrará el crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,95% durante 2026-2031, respaldada por una clase media más amplia, el consumo urbano y las importaciones hacia China.
¿Qué forma de producto tiene las mejores perspectivas de crecimiento?
Se proyecta que el Extracto de Café Verde crezca a una CAGR del 7,27% durante 2026-2031, respaldado por aplicaciones en suplementos, alimentos funcionales y cuidado personal.
¿Cómo afecta el Reglamento de Deforestación de la UE a los proveedores de café?
A partir de 2025, los exportadores deben demostrar que los granos están libres de deforestación, favoreciendo a los productores con trazabilidad sólida y excluyendo el suministro no conforme.