
Tamaño y Participación del Mercado de Café
Análisis del Mercado de Café por Mordor Intelligence
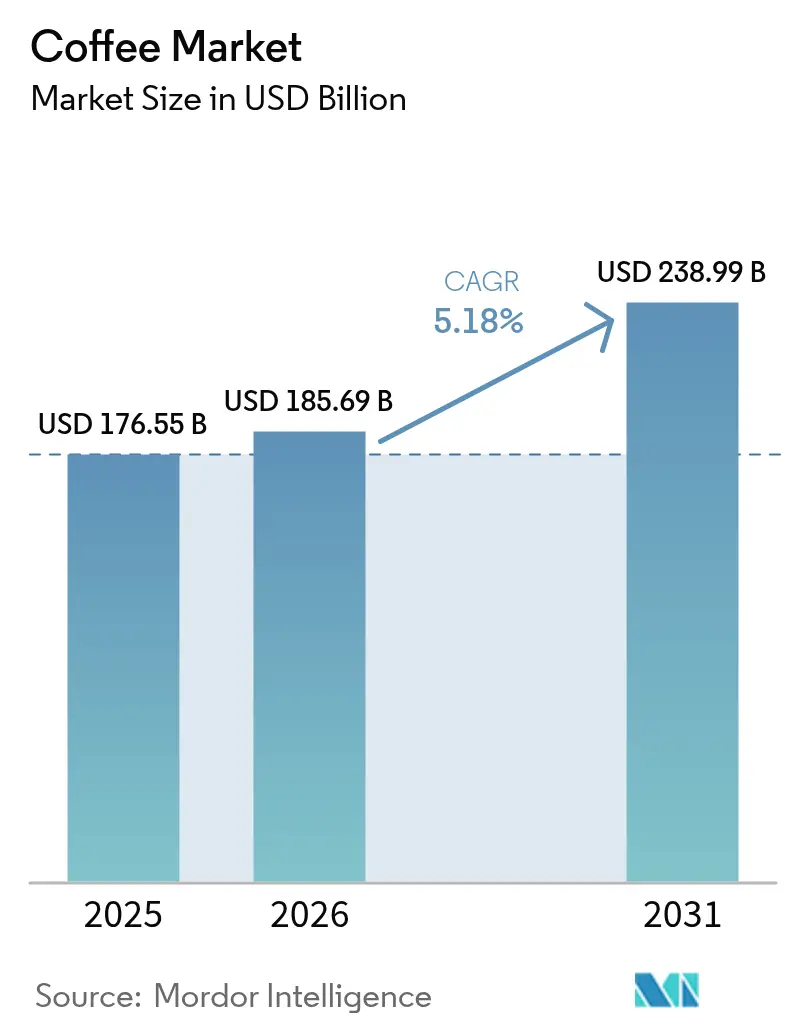
El tamaño del mercado del café se estima en 185,7 mil millones de USD en 2026 y se proyecta en 195,3 mil millones de USD en 2027, alcanzando 247,7 mil millones de USD para 2032, con una CAGR del 4,87% de 2027 a 2032. El volumen del mercado del café se estima en 11,03 millones de toneladas en 2026 y se proyecta en 11,2 millones de toneladas en 2027, alcanzando 12,07 millones de toneladas para 2032, con una CAGR del 1,5% de 2027 a 2032.
La demanda de café de especialidad y listo para beber (RTD) en los Estados Unidos respalda propuestas de café diferenciadas. Las marcas pueden combinar el acceso minorista con pedidos convenientes de servicio de café. Las operaciones en torno a los vencimientos de opciones y futuros de julio en Nueva York impulsaron un alza global en los precios del café a partir de principios de junio de 2026. Esa volatilidad y los costos de trazabilidad hacen que el abastecimiento confiable sea importante para traducir la demanda diferenciada de café en ventas.
Conclusiones Clave del Informe
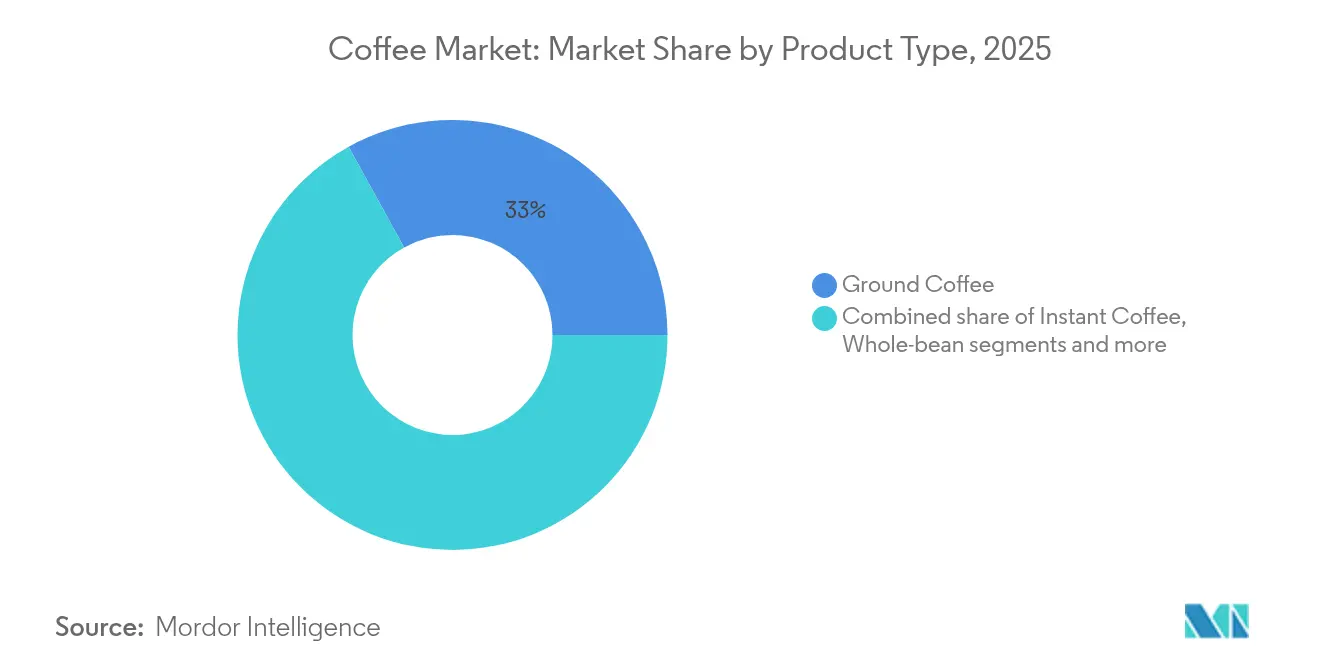
- Por tipo de producto, el café molido tuvo una participación del 32,76% en el mercado del café en 2026, mientras que se prevé que el café RTD crezca más rápido con una CAGR del 7,2% de 2027 a 2032.
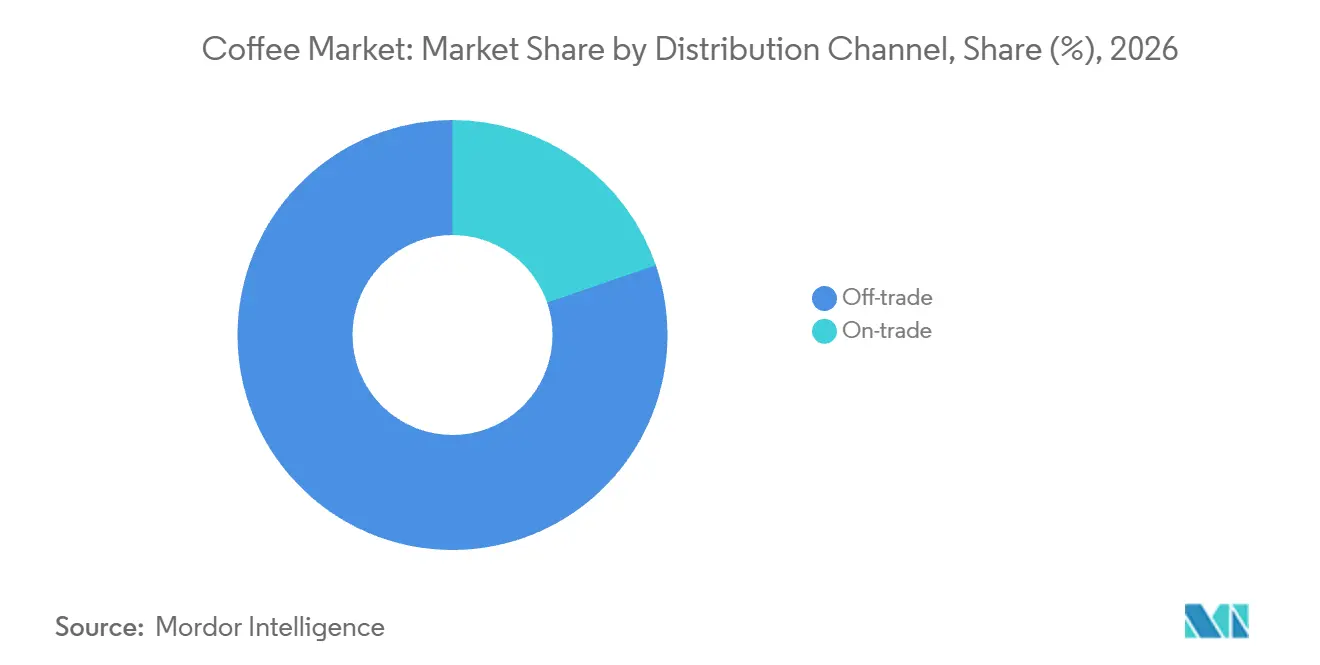
- En los canales de distribución, el canal fuera del establecimiento representó el 80,26% del tamaño del mercado del café en 2026, y se proyecta que el canal en el establecimiento lidere el crecimiento con una CAGR del 5,74% de 2027 a 2032.
- Arábica fue la especie de café líder con una participación del 56,48% en 2026, mientras que se prevé que Robusta crezca más rápido con una CAGR del 5,68% de 2027 a 2032.
- El café de mezcla encabezó el desglose por origen con una participación del 79,56% en 2026, con el café de origen único y de especialidad creciendo más rápido con una CAGR proyectada del 6,58% de 2027 a 2032.
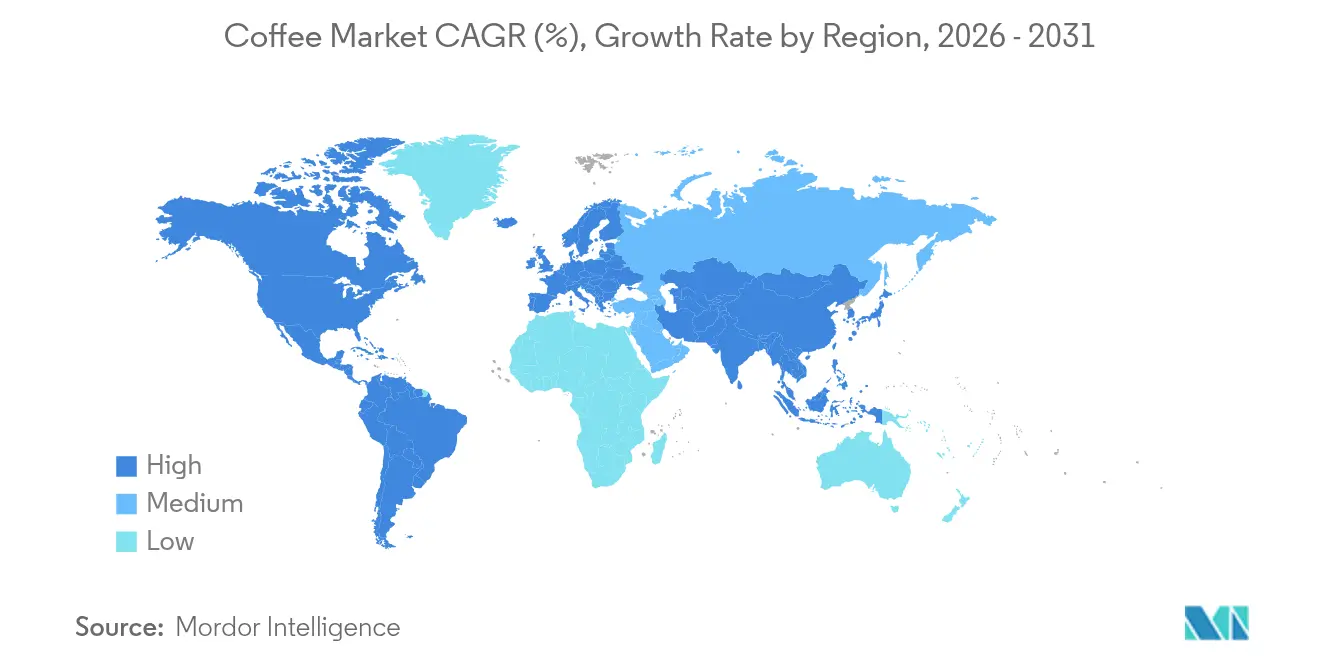
- Geográficamente, América del Norte lideró con una participación del 23,62% en 2026, mientras que se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 7,8% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de café de especialidad y premium | +2.1% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Cultura cafetera en crecimiento entre millennials y la Generación Z | +1.4% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Auge del consumo de RTD/cold brew | +1.8% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Conciencia sobre sostenibilidad y abastecimiento ético | +0.9% | Brasil y Kenia | Largo plazo (≥ 4 años) |
| Soluciones de café corporativo y en el lugar de trabajo | +0.7% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el marketing de influencers | +0.3% | Garut y Regencia de Bogor | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de café de especialidad y premium
La demanda de especialidad amplía el papel comercial de la preparación del café, ya que una bebida a base de espresso puede ofrecer una propuesta diferenciada más allá de los granos subyacentes. En junio de 2026, el 47% de los adultos estadounidenses había consumido una bebida a base de espresso en la semana anterior, un aumento del 17,5% desde 2022.[1] Las bebidas a base de espresso incluían lattes, capuchinos y caffè mochas. Una audiencia consolidada para esta familia de preparaciones da a los tostadores una razón para desarrollar propuestas de café en torno a las bebidas que sirven las cafeterías. Los operadores de cafeterías pueden, por tanto, hacer de la ejecución repetible de bebidas parte del argumento de inversión en especialidad, con el tostado y la preparación al servicio de la misma propuesta de bebida.
Cultura cafetera en crecimiento entre millennials y la Generación Z
Los adultos jóvenes constituyen una audiencia consolidada para el café de especialidad, lo que ofrece a los proveedores una base para el posicionamiento de productos específico por edad. En la encuesta estadounidense de primavera de 2026, realizada entre el 5 y el 20 de enero, el 69% de los adultos de entre 25 y 39 años había consumido café de especialidad en la semana anterior. La cifra correspondiente para los adultos de entre 18 y 24 años fue del 50%. Este contraste separa una audiencia de especialidad con participación mayoritaria de una franja de edad dividida equitativamente en cuanto al consumo en la semana anterior. Los adultos de entre 25 y 39 años ofrecen, por tanto, la audiencia de partida más amplia y demostrada para un proveedor de especialidad que elige una propuesta inicial para uno de estos 2 grupos de edad.
Auge del consumo de RTD/cold brew
El café frío crea oportunidades comerciales separadas en bebidas envasadas y bebidas de servicio de alimentos preparados. En los Estados Unidos, el 19% de los consumidores de café del día anterior tomaron café listo para beber en otoño de 2025, frente al 9% en 2021. El café helado y cold brew canadiense representó el 16% de las porciones de café en el servicio de alimentos en los 12 meses que finalizaron en agosto de 2025, con porciones que aumentaron un 13% interanual. El incremento canadiense da a los operadores una razón basada en el volumen para desarrollar ofertas de café frío junto a sus otras bebidas de café. La mayor participación en los Estados Unidos da a los proveedores de café envasado una razón diferenciada para dirigirse a los consumidores de RTD. Estas oportunidades favorecen la expansión específica por formato, ya que una propuesta de bebida envasada y una porción de servicio de alimentos abordan diferentes rutas hacia el cliente.
Conciencia sobre sostenibilidad y abastecimiento ético
La adquisición orientada a la sostenibilidad crea una ruta de demanda para el café diferenciado por prácticas agrícolas junto a las características de la bebida. En 2025, NESCAFÉ obtuvo el 53% de su café verde de agricultores que adoptaban prácticas de agricultura regenerativa. La actualización de mitad de programa 2025-2026 de la Plataforma Global del Café en Kenia informó que 8.306 agricultores habían sido capacitados. Ese programa tenía como objetivo fortalecer los medios de vida de los agricultores de café y la resiliencia climática, al tiempo que ampliaba el acceso a los servicios de extensión. Estos ejemplos identifican tanto la preferencia de abastecimiento de un comprador de café como las capacidades prácticas necesarias para apoyar la producción sostenible. Una propuesta de abastecimiento basada en prácticas agrícolas necesita, por tanto, tanto una oferta de café orientada al comprador como una ruta práctica para que los productores desarrollen esas prácticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del grano de café | -1% | Estados Unidos y Brasil | Corto plazo (≤ 2 años) |
| Barreras arancelarias y del Reglamento de la Unión Europea sobre la Deforestación | -0.8% | Estados Unidos, Brasil, Vietnam, Indonesia y Unión Europea | Mediano plazo (2-4 años) |
| Presión regulatoria y restricciones a la importación/exportación | -0.3% | Brasil y Japón | Largo plazo (≥ 4 años) |
| Preocupaciones de los consumidores sobre la cafeína y los riesgos para la salud | -0.2% | Japón y Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios del grano de café
Las operaciones en torno a los vencimientos de opciones y futuros de julio en Nueva York impulsaron un alza global en los precios del café a partir de principios de junio de 2026. En julio, el analista de Expana Oliver Broster describió su impresión de que los precios elevados y una anticipada gran cosecha brasileña disuadieron a los tostadores pequeños y medianos de asegurar el suministro futuro mediante contratos de futuros. A medida que se acercaba el vencimiento de julio, los tostadores entraron al mercado para fijar contratos. Para los tostadores, posponer la cobertura puede concentrar las compras en un vencimiento incluso cuando los precios desalientan compromisos a más largo plazo. En el ejercicio fiscal 2025, Starbucks utilizó contratos a plazo, de futuros y de collar para cubrir la exposición al precio "C" en virtud de contratos de café verde con precio por fijar y la demanda prevista sin compromisos de compra a precio fijo o con precio por fijar. La restricción comercial restante es el costo de comprometerse con el suministro cuando el calendario de los contratos deja poco margen para diferir.
Barreras arancelarias y del Reglamento de la Unión Europea sobre la Deforestación
De agosto a noviembre de 2025, las exportaciones de café brasileño a los Estados Unidos cayeron un 54,9%, de 2.917.000 a 1.315.000 sacos, en comparación con los mismos 4 meses de 2024. Cecafé sitúa el período arancelario entre el 6 de agosto y el 21 de noviembre de 2025, con alivio retroactivo al 13 de noviembre. Ese episodio ilustra una perturbación en una relación comercial específica de origen-destino. El Reglamento de la Unión Europea sobre la Deforestación (EUDR) exigirá que los productos de café cubiertos estén libres de deforestación a partir del 30 de diciembre de 2026, con las obligaciones de la mayoría de los operadores micro y pequeños a partir del 30 de junio de 2027. Para mayo de 2026, los productores de café habían invertido 2 años en la geolocalización del café verde, con cambios regulatorios que añadían costos. Los proveedores se enfrentan, por tanto, tanto al riesgo de interrupciones comerciales como al costo de preparar la trazabilidad antes del plazo aplicable de acceso al mercado europeo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Procesamiento y el Acceso Minorista Determinan la Competencia entre FormatosEl café molido representó el 32,76% del tamaño del mercado del café en 2026. Highlands inauguró su primera fábrica vietnamita de tostado y molido de café el 15 de abril de 2025, para productos tostados y molidos destinados a los mercados doméstico y de exportación. La base de suministro del segmento más grande puede, por tanto, incluir inversiones combinadas de tostado y molido que sirvan a los mercados doméstico y de exportación. La expansión del café molido puede, en consecuencia, depender de la construcción de salidas domésticas y de exportación para la misma base de procesamiento, de modo que la capacidad adicional de la fábrica tenga más de un destino comercial.
El café listo para beber (RTD) es el segmento de más rápido crecimiento, con una CAGR proyectada del 7,2% de 2027 a 2032. Black Rifle Coffee Company reportó una distribución RTD de porción individual en los Estados Unidos ponderada por ventas del 52,4% en las 4 semanas que finalizaron el 27 de junio de 2026, frente al 53,4% un año antes. La categoría de Nielsen incluía Monster-Java, y la medida ponderaba la distribución por las ventas totales de la tienda en los canales minoristas y de conveniencia rastreados. La caída convierte la ejecución de la distribución en una restricción dentro del argumento de crecimiento, incluso cuando la marca tiene una presencia minorista sustancial. Las marcas RTD pueden buscar más compras dentro de su alcance existente mientras tratan la distribución adicional como un objetivo comercial separado.

Por Canal de Distribución:
El Acceso Doméstico y la Comodidad de los Pedidos Respaldan Diferentes ModelosEl canal fuera del establecimiento fue el segmento más grande, con una participación del 80,26% en 2026. Las tiendas de comestibles fueron el principal canal estadounidense para las compras de café para preparación en el hogar en junio de 2026. Esto proporciona una ruta concreta de compra doméstica a través de la cual los proveedores de café envasado pueden llegar a los compradores fuera de un entorno dedicado al servicio de café. Para esos proveedores, el acceso minorista y la propuesta de preparación en el hogar pertenecen a la misma decisión comercial, ya que el punto de venta lleva el café al hogar. El acceso a las tiendas de comestibles es, en consecuencia, una ruta hacia la relación con el cliente en el hogar, lo que da a las marcas de café envasado una forma de atender el consumo sin ser propietarias del lugar de preparación.
El canal en el establecimiento es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,74% de 2027 a 2032. En junio de 2026, el 38% de los consumidores de café del día anterior en los Estados Unidos consumieron café fuera del hogar, el nivel más alto desde enero de 2020. Entre los compradores de café fuera del hogar de la semana anterior en los Estados Unidos, el 55% realizó pedidos en un autoservicio y un récord del 40% realizó pedidos a través de una aplicación en junio de 2026. Esas vías hacen que el acceso a la bebida preparada forme parte de la propuesta de servicio, conectando la demanda de café con la forma en que el pedido llega al operador. La oportunidad de expansión para los operadores incluye pedidos convenientes junto con la propia bebida, por lo que un mostrador adicional de cafetería es solo una posible forma de atender a esa audiencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Especie de Café:
La Escala de Suministro de Arábica se Encuentra con la Economía de Mezcla de RobustaArábica representó el 56,48% de la participación del mercado del café en 2026. La estimación de Brasil de septiembre de 2026 situó su cosecha de Arábica en 48,2 millones de sacos, un aumento del 34,8% respecto a 2025, con el 99% del área cafetera total del país cosechada.[2] El mayor volumen estimado de cosecha del segmento más grande puede respaldar programas de abastecimiento de origen específico más amplios, vinculando la disponibilidad comercial a una base sustancial de países productores. El estado avanzado de la cosecha también da a los equipos de adquisición una referencia de suministro más concreta que una estimación realizada antes de que se lleve a cabo la mayor parte de la cosecha. El avance de la cosecha da a los tostadores centrados en Arábica una base más sólida para los compromisos de origen específico, vinculando una estimación de cosecha sustancial con una cosecha completada extensamente en toda el área cafetera de Brasil.
Robusta es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,68% de 2027 a 2032. El volumen de exportación global de Robusta aumentó un 10,7% de octubre de 2025 a agosto de 2026 en comparación con los mismos meses del año anterior. Un informe del USDA de 2025 identificó un incentivo separado en Brasil, donde la brecha de precios entre Arábica y Robusta podría llevar a las industrias a usar más Robusta en las mezclas para reducir costos. Ese incentivo de mezcla condicional da a los procesadores de café una posible respuesta de formulación a los costos relativos de los granos, junto con la actividad sustancial en el Robusta comercializado. El argumento de crecimiento combina, en consecuencia, una ruta de suministro transfronteriza activa con una aplicación específica sensible a los costos en las mezclas de café brasileño.
Por Origen:
El Café de Mezcla Sirve a la Asequibilidad Mientras la Especialidad Amplía su AudienciaEl café de origen mixto fue el segmento más grande, con una participación del 79,56% en 2026. En su informe semestral de 2025, el USDA describió que la mayoría de los hogares colombianos prefieren el café soluble y las mezclas asequibles, que a menudo combinaban café con otros orígenes como Brasil. Esta preferencia a nivel de país da a los mezcladores un uso orientado al cliente para el abastecimiento de origen mixto, conectando diferentes orígenes de café con un producto doméstico asequible. Para los fabricantes que atienden a esos hogares, un origen adicional es comercialmente útil cuando ayuda a mantener la propuesta de precio de la mezcla terminada y su idoneidad para el consumo en el hogar.
El origen único/especialidad es el segmento de más rápido crecimiento, con una CAGR proyectada del 6,58% de 2027 a 2032. En junio de 2026, el 48% de los adultos estadounidenses había tomado café de especialidad el día anterior, un nuevo récord. En la subasta Best of Panama de septiembre de 2026, JD.com de China compró el lote Elida Geisha Torre de Lamastus Family Estates por 18.004 USD por kilogramo.[3] La transacción muestra cómo una finca y un lote con nombre pueden constituir la unidad de una compra internacional de café de especialidad. Preservar esa identidad puede hacer que la diferenciación sea comercialmente viable a través de las fronteras, vinculando la propuesta de origen a un comprador específico y a una transacción de café completada.
Análisis Geográfico
Mercado del Café en América del Norte
América del Norte tuvo una participación del 23,62% en el mercado del café en 2026, lo que la convierte en la geografía más grande. El USDA estimó el consumo doméstico de café en los Estados Unidos en 25,55 millones de sacos de 60 kilogramos y el consumo canadiense en 5,05 millones de sacos en la misma base en el año de comercialización 2025/26. Por separado, el 66% de los adultos estadounidenses tomaron café el día anterior en junio de 2026, lo que indica una amplia base de consumidores junto con volúmenes sustanciales de consumo nacional. Los proveedores norteamericanos tienen, por tanto, margen para construir propuestas de café diferenciadas dentro de una amplia base de demanda establecida, junto con la tarea de atender un consumo sustancial en 2 mercados nacionales.
Mercado del Café en Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR proyectada del 7,8% de 2027 a 2032. Arabia Saudita importó 235,3 millones de USD de café tostado no descafeinado en 2025, estableciendo una ruta sustancial a nivel de país para productos tostados terminados. En octubre de 2025, Nonda Coffee, una marca de Nonda Commodities Limited en Uganda, inauguró una cafetería de café de origen único en Riad. La apertura ilustra cómo una marca de un país productor africano puede crear un punto de apoyo directo en el servicio de café dentro de otro país de la región, llevando la identidad de origen a la oferta al cliente. Para los proveedores de café regionales, el crecimiento puede, por tanto, perseguirse tanto a través de canales de importación establecidos como de servicios minoristas con marca de origen, siendo la ruta elegida la que determina cómo el café llega a su comprador final.
En las regiones restantes, las preferencias de productos locales y los roles de procesamiento crean diferentes oportunidades para el café. En América del Sur, el consumo doméstico de Perú se estimó en 305.000 sacos de 60 kilogramos para 2026/27, incluidos 230.000 sacos de café soluble y 75.000 sacos de café tostado y molido. Las empresas europeas importan café verde para el tostado local, mientras que el consumo suizo fue de aproximadamente 9 kilogramos por persona sobre una base de café verde en 2025. En Asia-Pacífico, los consumidores vietnamitas muestran una tendencia de preparación en el hogar que involucra café de alta calidad y de especialidad, incluido Robusta y Arábica premium. Estas distinciones dan a los proveedores tareas comerciales separadas, desde atender la demanda de café soluble de Perú hasta llegar a los tostadores europeos y a los hogares vietnamitas que buscan café diferenciado para preparar en casa.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa los requisitos para un proveedor de café envasado que vende a través de importadores locales. Los requisitos de etiquetado específicos del producto y los requisitos generales de importación de alimentos crean diferentes tareas comerciales, desde la admisión de un producto de café hasta la determinación de lo que debe indicar su envase minorista. La columna de los Emiratos Árabes Unidos se refiere a la calificación del café RTD envasado con azúcar añadido u otros edulcorantes bajo la definición de producto de la decisión sobre impuestos especiales. Se excluyen las bebidas que contienen al menos el 75% de leche o sustitutos de la leche y las bebidas preparadas y servidas en recipientes abiertos y sin sellar para consumo directo en restaurantes o establecimientos similares, junto con otras categorías legales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | Japón | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Ministerio de Agricultura y Ganadería (MAPA) | Oficina Federal de Agricultura y Alimentación (BLE) | Ministerio de Salud, Trabajo y Bienestar | Autoridad Federal de Impuestos, con certificación del Ministerio de Industria y Tecnología Avanzada |
| Instrumentos clave o dirección | Programa de verificación de proveedores extranjeros (FSVP), 21 CFR Parte 1, Subparte L | Portaria SDA 570/2022 para café tostado | Reglamento UE 2023/1115 y adición del alcance del café soluble bajo el Reglamento 2026/2102 | Artículo 27 de la Ley de Saneamiento de Alimentos y plan de monitoreo del ejercicio fiscal 2026 | Decisión del Gabinete 197 de 2025 y certificación de bebidas endulzadas calificadas |
| Efecto comercial | Los importadores cubiertos mantienen programas de verificación específicos para alimentos, sujetos a exenciones | Divulgaciones de producto, especie y tueste del café tostado | Declaraciones de diligencia debida para productos de café cubiertos | Notificación para cada importación de venta o uso comercial antes de la venta | Pruebas acreditadas y presentación de certificados durante el registro de productos calificados |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
En los Estados Unidos, la retirada por parte de la FDA el 16 de junio de 2026 de la orientación temporal sobre auditorías de proveedores relacionada con la COVID redujo la flexibilidad de aplicación dentro del régimen subyacente basado en el riesgo. Alemania se enfrenta a una cobertura adicional de café soluble a partir del 30 de diciembre de 2027, mientras que las preguntas frecuentes de Brasil de marzo de 2026 reafirmaron las etiquetas existentes de café tostado con información de molido opcional. El plan de monitoreo del ejercicio fiscal 2026 de Japón continuó con las verificaciones de notificación y conformidad, proporcionando una base positiva de continuidad. El requisito de certificado de los Emiratos Árabes Unidos entró en vigor el 1 de enero de 2026, haciendo que la evidencia de laboratorio documentada sea comercialmente importante porque la falta de certificación activa la clasificación de alto contenido de azúcar hasta que un informe establezca lo contrario.
Etapas de la Cadena de Valor
La captura de valor en el café difiere entre el procesamiento del café verde, la fabricación de marca y el acceso minorista. En 2025, JDE Peet's obtuvo aproximadamente el 8% del café mundial para sus instalaciones de fabricación. Al 31 de diciembre de 2025, operaba más de 700 tiendas de café en múltiples mercados a través de marcas que incluyen Peet's, OldTown y Campos. Esta combinación ilustra cómo una empresa de café puede participar tanto en la compra en la cadena ascendente como en la relación final con el cliente, con diferentes mecanismos de ingresos en cada etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Procesamiento y almacenamiento de café verde | Comerciantes y procesadores de café verde como Louis Dreyfus Company | Ventas de café verde procesado | Ajustar la capacidad de almacenamiento con el rendimiento del procesamiento | Equilibrar la expansión del almacenamiento con la capacidad de procesamiento |
| Producción y distribución de café de marca | Fabricantes de café de marca como Starbucks Corporation y JDE Peet's, y distribuidores de café envasado como Nestlé SA | Ventas de productos de café de marca | Mantener la propuesta de café en los canales minoristas y de servicio de alimentos | Coordinar las especificaciones del producto con la oferta de cada canal |
| Servicio minorista y licencias | Minoristas de café como JDE Peet's y licenciantes minoristas como Starbucks Corporation | Ventas de café, márgenes de suministro de marca y regalías minoristas | Coordinar el suministro de marca con tiendas operadas de forma independiente | Alinear el suministro de productos y la ejecución del servicio del licenciatario |
| Fuente: Mordor Intelligence | ||||
En julio de 2025, Louis Dreyfus Company inauguró su ampliada instalación de Varginha en Brasil, con una capacidad de procesamiento que alcanzará los 2,5 millones de sacos de 60 kilogramos anuales y un almacenamiento aumentado a aproximadamente 1 millón de sacos. El almacenamiento adicional puede dar a un comerciante más flexibilidad para programar el procesamiento y el despacho. En el ejercicio fiscal 2025, Starbucks recibió márgenes de productos de marca y suministro de los operadores de tiendas con licencia junto con regalías sobre sus ventas minoristas. Ese modelo de cadena descendente puede respaldar ventas repetidas de café a través de operadores adicionales mientras se mantiene un flujo de ingresos vinculado a la marca.
Panorama Competitivo
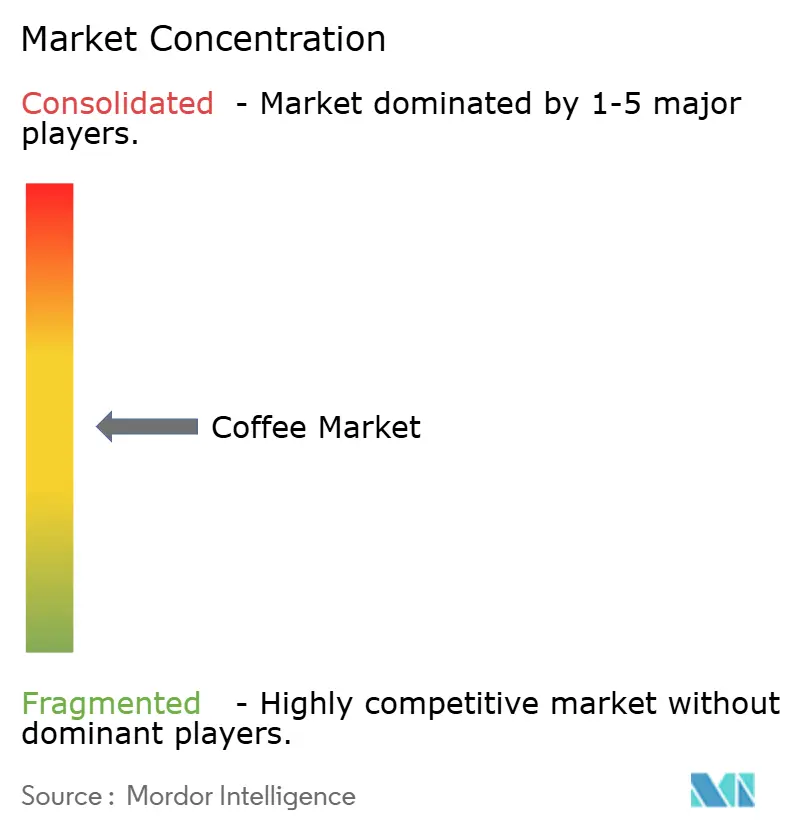
Un campo moderadamente concentrado pone a Nestlé SA y Luigi Lavazza S.p.A. en competencia a través de negocios de café de marca. The Kraft Heinz Company y The J. M. Smucker Company se superponen en el café tostado y molido convencional en los Estados Unidos a través de Maxwell House y Yuban frente a Folgers y Café Bustelo. Starbucks Corporation añade un modelo liderado por cafeterías junto a sus canales con licencia. Las ventas netas de café minorista en los Estados Unidos de Smucker alcanzaron 807,8 millones de USD en el trimestre que finalizó el 31 de julio de 2026, con los precios contribuyendo 10 puntos porcentuales al crecimiento interanual de las ventas netas y el volumen/mezcla 2 puntos. Estas rutas hacia los clientes dan a los grandes proveedores de café varias formas de competir, haciendo que una presencia común en la industria sea compatible con propuestas minoristas y de servicio distintas.
En agosto de 2026, Kraft Heinz dijo que estaba invirtiendo para defender la participación de Maxwell House, enmarcando su inversión en café como un objetivo de mantener la participación. Lavazza lanzó su sistema de café de porción individual sin cápsulas Tablì en el Reino Unido a partir de septiembre de 2026, exclusivamente en John Lewis, con tabletas de café fabricadas sin recubrimiento ni aglutinantes. Un sistema de preparación dedicado convierte la oferta de tabletas de café en una propuesta de producto vinculada, por lo que la tarea comercial incluye establecer compras repetidas de las tabletas de café. El gasto en defensa de la participación y un nuevo formato de café abordan, en consecuencia, diferentes necesidades competitivas, con uno centrado en una marca establecida y el otro en un sistema de preparación distinto.
El posicionamiento regulatorio añade otro requisito competitivo para el café destinado a la Unión Europea. Las obligaciones programadas del EUDR hacen que la producción libre de deforestación y la legalidad en el país de producción sean relevantes para el acceso de los productos de café cubiertos. Para un proveedor orientado a la UE, la diferenciación del producto debe, por tanto, estar respaldada por café que pueda satisfacer el requisito de evidencia de origen pertinente. Un competidor puede combinar un formato de café claramente definido con una base de proveedores capaz de respaldar esos registros, abordando tanto la oferta al consumidor como la decisión de acceso del operador. La apertura competitiva resultante radica en unir una propuesta de café diferenciada con un abastecimiento verificable, de modo que la oferta de marca pueda venderse a través de los canales del destino previsto.
Líderes de la Industria del Café
-
Nestlé SA
-
Luigi Lavazza S.p.A.
-
The Kraft Heinz Company
-
The J. M. Smucker Company
-
Starbucks Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Café Empresas cubiertas en este informe
- Nestlé SA
- UCC Ueshima Coffee Co.
- Starbucks Corporation
- The Kraft Heinz Company
- Luigi Lavazza S.p.A.
- Massimo Zanetti Beverage Group SpA
- The J. M. Smucker Company
- Tata Consumer Products
- Coava Coffee Roasters
- Tchibo GmbH
- Louis Dreyfus Company Coffee
- TGL Company
- Trung Nguyen Legend Group
- Mayora Group (Kopiko)
- The Coca-Cola Company
- Unilever PLC
- Zino Davidoff Group
- Sleepy Owl Coffee
- Bewley's Limited
- Strauss Group
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de abastecimiento de café difieren en su comprador, programa habilitador y ruta hacia una venta repetible de café. Un programa de acción colectiva para agricultores de café en Kenia y Uganda se lanzó en 2025 con el apoyo de empresas cafetaleras y el Ministerio Federal de Cooperación Económica y Desarrollo de Alemania. En noviembre de 2025, Starbucks Coffee Trading Company, SARL, y Tata Starbucks anunciaron una asociación con sede en Karnataka que tiene como objetivo apoyar a 10.000 agricultores de café indios para 2030, incluidas herramientas de agronomía y capacitación en calidad del café para 2026. Estas iniciativas proporcionan entornos específicos en los que los proveedores y compradores pueden desarrollar propuestas de suministro de café en torno a las capacidades a nivel de finca.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de café trazable para el acceso a la UE | Las obligaciones de trazabilidad del café de la UE están programadas para 2026 y 2027 | Operadores de café de la UE cubiertos | Organizar el suministro de café en torno a registros de producción y legalidad | Reunir la evidencia de producción requerida | Exportadores de café preparado y operadores de la UE cubiertos |
| Desarrollo coordinado de proveedores de café en África Oriental | La acción colectiva Kenia-Uganda se lanzó en 2025 y estaba en marcha en 2026 | Empresas cafetaleras participantes | Agrupar el apoyo a las fincas en torno a un objetivo de abastecimiento de café definido | Coordinar un programa precompetitivo | Empresas participantes y comunidades de agricultores de café |
| Suministro de café indio con enfoque en la calidad | La asociación de agricultores con sede en Karnataka tiene como objetivo el apoyo para 2030 | Compradores de café indio y agricultores participantes | Vincular el trabajo de agronomía y calidad del café con las especificaciones de abastecimiento | Convertir la orientación técnica en calidad de café consistente | Agricultores indios participantes y compradores de café |
| Fuente: Mordor Intelligence | |||||
La oportunidad de la UE depende de satisfacer una condición de acceso al mercado, mientras que el enfoque en la calidad de la asociación india ofrece una ruta para desarrollar un suministro de café diferenciado. La acción colectiva en Kenia y Uganda proporciona otro entorno para coordinar el desarrollo de proveedores entre las empresas participantes. La apertura central es una relación de suministro de café con un destino de compra identificable, de modo que el apoyo a las fincas y la preparación para el cumplimiento contribuyan a un café que los compradores tienen la intención de comercializar.
Desarrollos recientes de la industria en Mercado del Café
- Sep 2026: Luigi Lavazza S.p.A. lanzó su sistema de tabletas de café de porción individual Tablì a través de John Lewis en el Reino Unido, con ventas en línea más amplias programadas a partir del 1 de noviembre de 2026.
- Abr 2026: Luckin Coffee comenzó a operar su centro de tostado inteligente de Qingdao en China, añadiendo capacidad de tostado a la operación integrada de suministro de café de la cadena minorista.
- Mar 2026: Suntory Beverage & Food lanzó bebidas de café embotelladas de 500 mililitros Starbucks GRAB&GO de café negro preparado, latte aromático y mocha blanco para venta exclusiva a través de 7-Eleven en Japón el 24 de marzo.
Mercado del Café Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global del café mide el gasto anual en productos de café tostado y bebidas de café preparadas en todo el mundo. Cubre las compras para consumo en el hogar y fuera del hogar, valoradas en USD a la venta final al cliente.
Exclusiones del alcance: Se excluyen las máquinas y equipos de preparación de café vendidos por separado, los alimentos con sabor a café y las bebidas sin café.
Descripción General de la Segmentación
- Por Tipo de Producto
- Grano Entero
- Café Molido
- Café Instantáneo
- Bebidas Listas para Consumir
- Cápsulas y Monodosis de Café
- Por Canal de Distribución
- Canal Horeca
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Minoristas Especializados
- Comercio Electrónico
- Otros Canales Minoristas
- Por Especie de Café
- Arábica
- Robusta
- Liberica
- Otros
- Por Origen
- Origen Único/Especialidad
- Mixto
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Indonesia
- Vietnam
- Malasia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Egipto
- Kuwait
- Etiopía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proporcionan contexto global de producción, comercio y precios, mientras que la Organización Internacional del Café (OIC) realiza un seguimiento de la producción, el consumo, los flujos comerciales y los precios por año cafetalero. El informe Café: Mercados Mundiales y Comercio del Servicio Agrícola Exterior del USDA proporciona estimaciones de producción, consumo, comercio y existencias a nivel de país, y la serie FAOSTAT de UNdata respalda las comparaciones históricas de producción de café verde. Estas fuentes ayudan a los analistas a relacionar la disponibilidad de cosechas y los flujos comerciales con la demanda y el mercado minorista y de servicio de alimentos del café.
Los archivos de empresas complementarios, los informes anuales, los materiales para inversores y la prensa empresarial de reputación pueden aclarar las carteras de productos, la exposición a los canales y los cambios de precio o mezcla para los productores, marcas, minoristas y operadores de servicio de alimentos de café. Las fuentes mencionadas no son exhaustivas y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con tostadores de café, líderes de marcas de café envasado y minoristas, operadores de servicio de alimentos y especialistas en adquisición de café pueden aclarar las definiciones de canales, los precios, la mezcla de productos y los impulsores de la demanda. Los encuestados pueden revisar los supuestos de fuentes secundarias e identificar lagunas en la evidencia de formato, canal, especie, origen y regional. Los analistas pueden resolver declaraciones contradictorias mediante seguimiento específico y comparar las respuestas con el consumo publicado, el comercio y las divulgaciones de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% | EMEA: 33% |
| Actores más pequeños: 23% | Gerentes: 42% | Américas: 29% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto global del cliente final en café desde una visión de mercado de arriba hacia abajo, luego verifica los totales seleccionados mediante acumulaciones de ventas de proveedores y precios de muestra minoristas o de servicio de alimentos multiplicados por el volumen. La producción y el comercio de café verde, el consumo de café, las ventas por canal, los precios minoristas y de menú, y la mezcla de productos proporcionan indicadores prácticos. La oferta y el consumo anclan el volumen, mientras que los precios y la mezcla conectan la demanda física con el valor. La evidencia sobre formatos de productos, rutas en el establecimiento y fuera del establecimiento, especies, orígenes y demanda por país respalda las participaciones de los segmentos, que se reconcilian en cada eje y geografía. Una regresión multivariante puede relacionar el valor y el volumen históricos con estos indicadores, con análisis de escenarios para shocks de precios de materias primas, cosechas y canales. Los pronósticos de valor y volumen se construyen por separado para que los efectos de precio y mezcla permanezcan visibles. Cuando faltan insumos de canal o de país, los analistas comparan años cercanos, utilizan la evidencia regional o de producto documentada más cercana y registran un rango para revisión. Los especialistas del sector cafetalero pueden verificar si las trayectorias de pronóstico a nivel de variable reflejan las condiciones operativas y explicar las brechas materiales.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los totales del mercado con señales independientes de producción, consumo, comercio, precios minoristas y ventas de empresas, luego investigan los valores atípicos y la varianza material entre años, canales y segmentos antes de la aprobación. Un segundo analista revisa las definiciones de fuentes, las conversiones de unidades, las conciliaciones y los impulsores del pronóstico, y el equipo vuelve a contactar a los encuestados relevantes cuando las definiciones entran en conflicto o un insumo material permanece poco claro. El modelo se actualiza anualmente, se actualiza entre ciclos después de eventos materiales de cosecha, precio, comercio o regulatorios, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado del Café de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global del café mide el gasto anual en productos de café tostado y bebidas de café preparadas en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. La producción y el comercio de café verde, el consumo de café, las ventas por canal, los precios minoristas y de menú, y la mezcla de productos proporcionan indicadores prácticos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 195,3 mil millones de USD (2027) / Volumen: 11,2 millones de toneladas (2027) | |
| Productor Global de Café A | 125,7 mil millones de USD (2025) | La medida minorista global publicada omite las ventas del servicio de café fuera del hogar incluidas en este mercado. |
| Mesa de Investigación Global A | 147,42 mil millones de USD (2025) | La medida publicada de café envasado para el hogar excluye las ventas del servicio de cafetería incluidas en este mercado. |
Los analistas de Mordor Intelligence triangularon los totales del mercado con señales independientes de producción, consumo, comercio, precios minoristas y ventas de empresas, luego investigan los valores atípicos y la varianza material entre años, canales y segmentos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del café y las perspectivas de crecimiento?
El valor se proyecta en 195,3 mil millones de USD en 2027 y 247,7 mil millones de USD para 2032, con una CAGR del 4,87% de 2027 a 2032.
¿Qué está impulsando la demanda de café?
La adopción del café de especialidad y RTD respalda la demanda, con el 19% de los consumidores de café del día anterior en los Estados Unidos consumiendo café RTD en otoño de 2025 frente al 9% en 2021.
¿Qué tipo de producto de café lidera el valor de las ventas?
El café molido lideró con una participación del 32,76% en 2026, mientras que el café RTD es el segmento de más rápido crecimiento con una CAGR proyectada del 7,2% de 2027 a 2032.
¿Qué empresas son los principales competidores en el café?
Los principales actores incluyen Nestlé SA, Luigi Lavazza S.p.A., The Kraft Heinz Company, The J. M. Smucker Company y Starbucks Corporation.
¿Cómo afectan los costos y el cumplimiento normativo a las perspectivas del café?
La volatilidad de los precios de los granos y el trabajo de trazabilidad restringen a los proveedores. Para los productos de café cubiertos, las obligaciones del EUDR comienzan el 30 de diciembre de 2026 para los operadores grandes y medianos y el 30 de junio de 2027 para la mayoría de los operadores micro y pequeños.
¿Qué regiones lideran el valor de las ventas de café y el crecimiento previsto?
América del Norte tuvo una participación de valor del 23,62% en 2026, mientras que se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 7,8% de 2027 a 2032.