
Tamaño y Participación del Mercado de Sensores y Actuadores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores y Actuadores por Mordor Intelligence
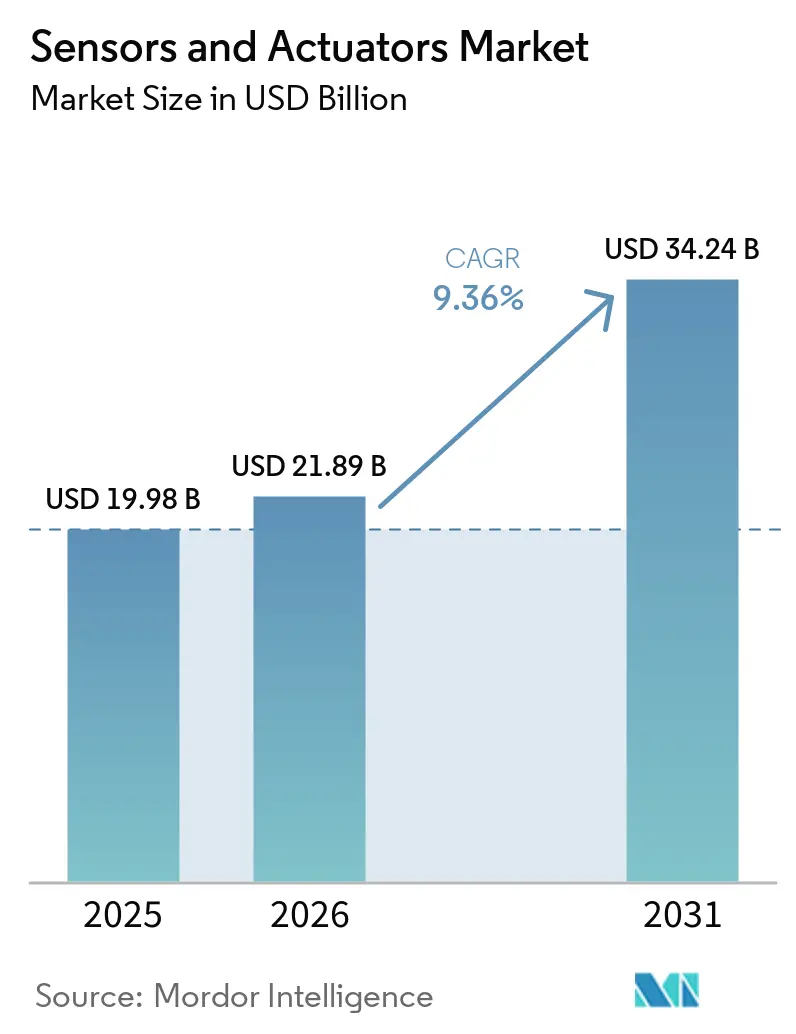
Se proyecta que el tamaño del mercado de sensores y actuadores será de USD 19.980 millones en 2025, USD 21.890 millones en 2026, y alcanzará USD 34.240 millones en 2031, creciendo a una CAGR del 9,36% entre 2026 y 2031. La demanda se está desplazando hacia dispositivos inteligentes de borde que tanto detectan como realizan actuación en tiempo real en el extremo de la red. Los sensores representaron el 62,45% de la participación en ingresos en 2025, mientras que los sensores químicos y biosensores avanzan con mayor rapidez gracias a los dispositivos médicos portátiles y los diagnósticos en el punto de atención. Los diseños MEMS están erosionando la estructura de costos de la arquitectura convencional, y los enlaces inalámbricos de bajo consumo están ampliando las posibilidades de modernización en fábricas, vehículos y edificios. Los proveedores de atención médica, los fabricantes de equipos originales automotrices y los fabricantes discretos son los adoptantes más agresivos, acelerando los envíos en volumen de dispositivos inerciales multieje, de presión y ópticos.
Conclusiones Clave del Informe
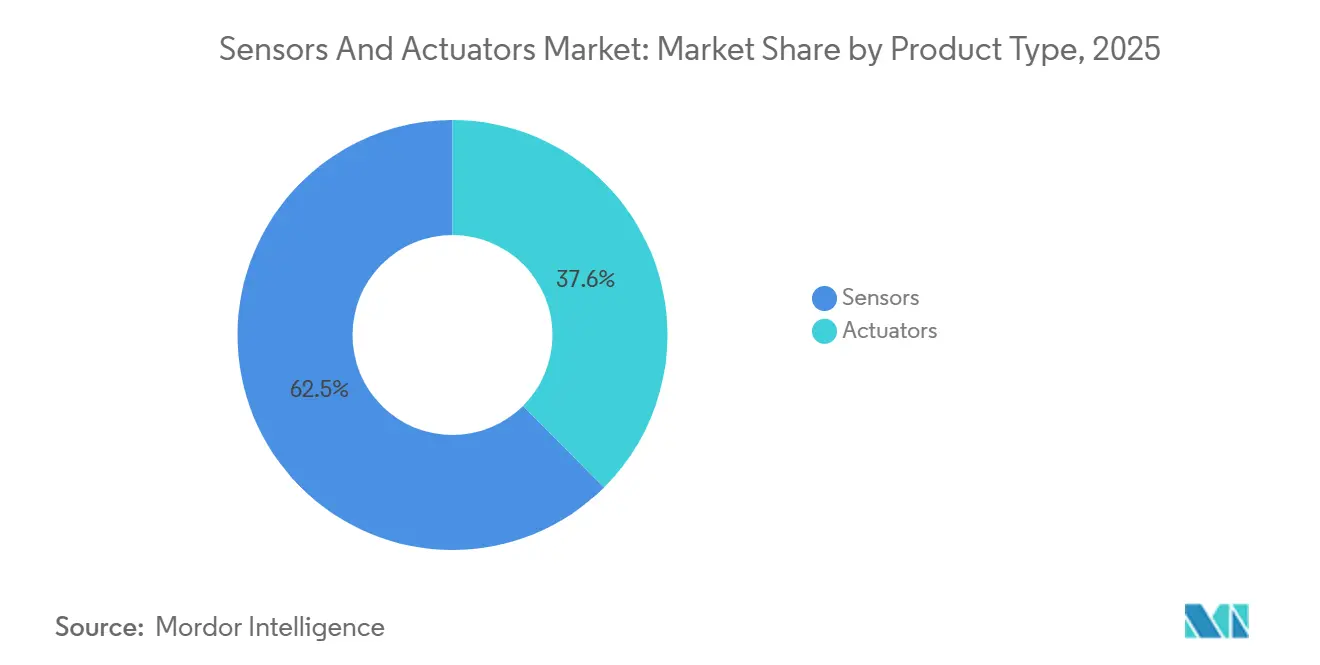
- Por tipo de producto, los sensores representaron el 62,45% de la participación del mercado de sensores y actuadores en 2025, mientras que los sensores químicos/biológicos crecen a una CAGR del 10,40% en 2031.
- Por usuario final, Automoción y Movilidad representó el 24,66% de la participación del mercado de sensores y actuadores en 2025, mientras que el sector sanitario registró la expansión más pronunciada con una CAGR del 14,10% hasta 2031.
- Por tecnología, las arquitecturas MEMS capturaron una participación del 68,43% del tamaño del mercado de sensores y actuadores en 2025 y crecen a una CAGR del 9,43% entre 2026 y 2031.
- Por conectividad, las redes inalámbricas capturaron una participación del 54,29% del mercado de sensores y actuadores en 2025 y avanzaron a una CAGR del 11,10% entre 2026 y 2031.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 37,38% en 2025 y crece a una CAGR del 12,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Sensores MEMS de Bajo Consumo que Desbloquean Nuevos Casos de Uso del IoT | 1.8% | Núcleo APAC, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Rápida Electrificación e Integración de ADAS en la Fabricación Automotriz Europea | 1.5% | Europa, con ganancias tempranas en Alemania, Francia, Italia | Corto plazo (≤ 2 años) |
| Alta Adopción de Plataformas de Mantenimiento Predictivo que Amplifica la Demanda de Actuadores Inteligentes | 1.3% | América del Norte y UE | Mediano plazo (2-4 años) |
| Inversiones en Megaproyectos de Hidrógeno y CCUS que Impulsan la Demanda de Sensores Especializados | 0.9% | Oriente Medio, con ganancias tempranas en Arabia Saudita y los EAU | Largo plazo (≥ 4 años) |
| Despliegues Acelerados de 5G e IA de Borde que Elevan la Adopción de Sensores Industriales | 1.6% | Núcleo APAC (Corea del Sur, Taiwán, China), con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Sensores MEMS de Bajo Consumo que Desbloquean Nuevos Casos de Uso del IoT
Los acelerómetros MEMS de bajo consumo, los giroscopios y los sensores ambientales ahora funcionan hasta una década con pilas primarias, lo que permite redes de calidad del aire en ciudades inteligentes, sondas de humedad del suelo agrícola y rastreadores de activos en cadenas de frío. China envió más de 800 millones de sensores de menos de 10 microamperios en 2025, impulsados por despliegues municipales, mientras que las ciudades indias instalaron más de 200.000 nodos inalámbricos de detección de fugas el mismo año.[1] Los nuevos paquetes MEMS integran recolectores de energía vibratoria o térmica, reduciendo el costo total de propiedad en aproximadamente un tercio a lo largo de un ciclo de vida de diez años. Estos factores económicos están acortando los períodos de recuperación de la inversión para los compradores del sector público e industrial, sosteniendo un crecimiento de unidades de dos dígitos.
Rápida Electrificación e Integración de ADAS en la Fabricación Automotriz Europea
Las plataformas de vehículos europeos ahora contienen entre 35 y 50 nodos de detección por automóvil a medida que los fabricantes de equipos originales migran hacia la asistencia al conductor de Nivel 2 avanzado y los trenes de potencia eléctricos de batería. Más de dos tercios de los automóviles matriculados en Alemania en 2025 contaban con control de crucero adaptativo y asistencia de mantenimiento de carril, cada uno de los cuales requiere sensores de radar, ultrasónicos y de imagen óptica.[2] Los proveedores de componentes han firmado contratos plurianuales que superan los EUR 2.000 millones (USD 2.200 millones) para módulos de radar de 77 GHz e imágenes CMOS de alto rango dinámico. Los paquetes de baterías añaden docenas de sensores de corriente, voltaje y temperatura para la prevención de fuga térmica, ampliando el contenido de sensores y reforzando la demanda de capacidad de fundición MEMS de grado automotriz.
Alta Adopción de Plataformas de Mantenimiento Predictivo que Amplifica la Demanda de Actuadores Inteligentes
Las refinerías, los productores químicos y los fabricantes discretos de América del Norte conectaron más de 1,2 millones de puntos finales de sensor-actuador a plataformas de plantas digitales en 2025. Los modelos de aprendizaje automático que se ejecutan en el borde del dispositivo ahora detectan la degradación de rodamientos o sellos con semanas de anticipación, reduciendo las interrupciones no planificadas hasta en una quinta parte. Los actuadores eléctricos y neumáticos inteligentes incorporan microcontroladores, sensores de vibración y transceptores inalámbricos, con una prima del 20%–30% que los usuarios justifican frente a los costos de tiempo de inactividad que superan los USD 50.000 por hora en las industrias de proceso continuo. A medida que se añaden chips de inferencia a las tarjetas de control de actuadores, la detección de anomalías en el dispositivo está destinada a convertirse en estándar.
Inversiones en Megaproyectos de Hidrógeno y CCUS que Impulsan la Demanda de Sensores Especializados
Las plantas de hidrógeno y captura de carbono a escala de gigavatio en construcción en Arabia Saudita y los EAU requieren sensores que soporten temperaturas superiores a 400 °C, presiones de hasta 100 bar y corrientes de gas corrosivo. Los sistemas acústicos distribuidos de fibra óptica monitorean varios cientos de kilómetros de tuberías de hidrógeno en tiempo real, mientras que los analizadores de láser de diodo sintonizable verifican la pureza del CO₂ con ±0,5% para la secuestración. Se espera que el gasto regional acumulado en instrumentación especializada supere los USD 800 millones para 2030, aunque los prolongados ciclos de calificación y certificación de seguridad moderan el volumen a corto plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de los Imanes de Tierras Raras que Infla los Costos de la Lista de Materiales de Actuadores de Precisión | -0.7% | Global, con impacto agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Legislación de Seguridad de Datos de la UE que Ralentiza la Adopción de Redes de Sensores Inalámbricos | -0.5% | Europa, con expansión al Reino Unido | Mediano plazo (2-4 años) |
| Alta Complejidad de Calibración de Sensores Multieje que Dificulta la Adopción por Parte de las PYME | -0.4% | Global, con impacto agudo en los clústeres de PYME de APAC | Mediano plazo (2-4 años) |
| Escasez de Obleas de Semiconductores que Limita el Suministro de Sensores MEMS en Japón | -0.6% | Global, con impacto agudo en las cadenas de suministro automotrices de APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de los Imanes de Tierras Raras que Infla los Costos de la Lista de Materiales de Actuadores de Precisión
Los precios de los imanes de neodimio-hierro-boro subieron más de un tercio entre mediados de 2024 y principios de 2025 tras los recortes de cuotas de exportación y las interrupciones mineras.[3] Los proveedores de actuadores magnéticos enfrentaron una inflación del 12%–18% en la lista de materiales y vieron sus márgenes brutos comprimirse en aproximadamente 250 puntos básicos. Los imanes de ferrita alternativos reducen la densidad de par, mientras que los diseños de reluctancia conmutada introducen algoritmos de control complejos, lo que limita la sustitución. Los proveedores más pequeños sin contratos de adquisición a escala sienten la presión de manera más aguda a medida que ceden participación a las multinacionales integradas verticalmente.
Legislación de Seguridad de Datos de la UE que Ralentiza la Adopción de Redes de Sensores Inalámbricos
Desde octubre de 2024, la directiva NIS2 de la Unión Europea ha exigido que se implementen pasarelas certificadas, mecanismos de arranque seguro y actualizaciones de firmware cifradas para los nodos inalámbricos en infraestructuras críticas. Esta directiva tiene como objetivo mejorar la seguridad y la resiliencia de los sistemas críticos frente a las ciberamenazas. Sin embargo, el cumplimiento de estos requisitos conlleva un costo adicional de USD 15–25 por sensor, lo que puede afectar significativamente los presupuestos de los proyectos. Además, los calendarios de despliegue pueden sufrir retrasos de más de un mes debido al tiempo necesario para los procesos de certificación e implementación. Como resultado, las empresas de servicios públicos y los integradores de automatización de edificios están deteniendo las actualizaciones inalámbricas, optando en cambio por arquitecturas de bus de campo cableado que se perciben como más fiables y más fáciles de certificar bajo las nuevas regulaciones. Este cambio está obstaculizando la adopción y penetración de sensores flexibles alimentados por batería, que de otro modo son valorados por su versatilidad y facilidad de despliegue. Además, se prevé que los cuellos de botella en la certificación continúen hasta 2027, mientras los laboratorios de pruebas trabajan para aumentar su capacidad y los proveedores se centran en completar los rediseños de productos necesarios para cumplir con los estrictos requisitos de la directiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sensores Químicos y Biosensores Lideran la Ola de InnovaciónSe prevé que los sensores químicos y biosensores crezcan a una CAGR del 10,40% hasta 2031, el ritmo más rápido entre las clases de productos. Sustentan los dispositivos portátiles de glucosa, lactato y cortisol y ofrecen diagnósticos rápidos de enfermedades infecciosas, impulsando una mayor adquisición por parte de hospitales y marcas de salud para el consumidor. Los sensores de presión aún dominan el volumen en la monitorización de presión de neumáticos automotrices, los controladores de climatización y la instrumentación de procesos, mientras que los dispositivos de temperatura sirven para la gestión de baterías y los casos de uso de cadena de frío. Los actuadores eléctricos son cada vez más preferidos sobre las unidades neumáticas para perfiles de movimiento precisos, aunque la hidráulica sigue siendo estándar en la construcción pesada y los controles de vuelo aeroespaciales.
Los sensores de imagen, en particular los dispositivos CMOS, sirven para el ADAS automotriz y la visión industrial, con envíos que aumentan en línea con la automatización de Nivel 2 avanzado. Los sensores de flujo y par atienden a ventiladores médicos especializados y trenes de potencia de vehículos eléctricos, con precios premium. En conjunto, estas dinámicas refuerzan el mercado de sensores y actuadores como un panorama de múltiples velocidades donde la innovación se agrupa en torno a la miniaturización, la integración multimodal y la reducción del costo del ciclo de vida.
Por Tecnología:
Las Arquitecturas MEMS Capturan el Borde InalámbricoLos dispositivos MEMS representaron el 68,43% de la participación del mercado de sensores y actuadores en 2025. La fabricación en lote de silicio reduce el costo unitario a menos de USD 2 al tiempo que permite la lógica ASIC co-empaquetada. Los envíos totales de un proveedor europeo líder superaron los 4.000 millones de unidades en 2025, impulsados por pedidos de teléfonos inteligentes, dispositivos portátiles y automotrices. Los sensores macroscópicos convencionales aún sirven en entornos hostiles como turbinas de gas y pozos submarinos donde la fiabilidad de los MEMS disminuye, aunque ese nicho se está reduciendo a medida que el empaquetado hermético a nivel de oblea amplía los rangos de temperatura y vibración de los MEMS.
Las redes inalámbricas amplifican el atractivo de los componentes MEMS porque las baterías de botón pueden alimentarlos durante años, mientras que los sensores convencionales a menudo requieren alimentación cableada. Las fundiciones en Taiwán y Japón comprometieron más de USD 500 millones para expandir las líneas MEMS de 8 pulgadas en 2025, con el objetivo de aplicaciones de seguridad automotriz y vibración industrial. A medida que avanza la innovación en empaquetado, la penetración de los MEMS debería profundizarse en la automatización de procesos, el sector aeroespacial y los dispositivos médicos, ampliando aún más el tamaño del mercado de sensores y actuadores.
Por Conectividad:
Las Redes Inalámbricas Desbloquean la Economía de la ModernizaciónLa conectividad inalámbrica representó el 54,29% de los ingresos de 2025 y se proyecta que crezca a una CAGR del 11,10% hasta 2031. Eliminar conductos y cables puede reducir el costo de instalación hasta en un 60%, desbloqueando modernizaciones en plantas de campo marrón e inmuebles comerciales envejecidos. Bluetooth LE, Zigbee y LoRaWAN dominan los despliegues de edificios inteligentes y ciudades inteligentes, mientras que WirelessHART e ISA100.11a ofrecen latencia determinista para las industrias de proceso.
Los dominios críticos para la seguridad, como el frenado por cable y los controles de vuelo, aún requieren enlaces cableados deterministas como CAN, EtherCAT o PROFINET. Sin embargo, las redes privadas 5G con perfiles de latencia ultrabaja y alta fiabilidad ahora se aproximan a los tiempos de respuesta del bus de campo, difuminando los límites y ampliando las vías inalámbricas en la fabricación discreta. El resultado es una base instalada en expansión de nodos de sensores alimentados por batería que alimentan plataformas en la nube y en el borde, reforzando el crecimiento en volumen en el mercado de sensores y actuadores.
Por Señal de Salida:
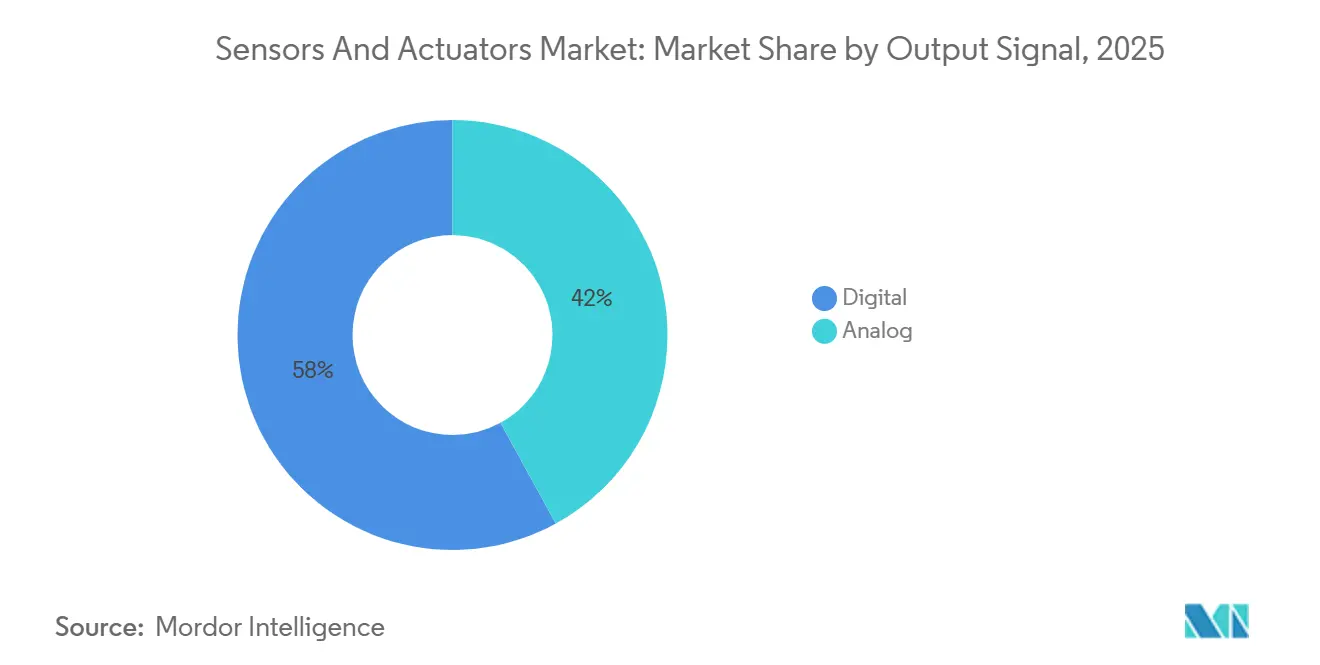
Las Interfaces Digitales Simplifican la Integración del SistemaLos dispositivos de salida digital capturaron el 57,98% de los ingresos en 2025 y están creciendo a una CAGR del 11,28%. Los convertidores analógico-digitales integrados reducen el área de la placa de circuito hasta a la mitad y permiten buses de múltiples puntos que reducen drásticamente el volumen del arnés de cableado en vehículos y máquinas. Los sensores de presión y temperatura digitales de grado automotriz con certificación de seguridad funcional se están proliferando en los paquetes de baterías de vehículos eléctricos y los sistemas de frenos.
Los lazos analógicos de 4-20 mA perduran en las plantas de proceso donde los PLC heredados esperan entradas de lazo de corriente, pero los dispositivos híbridos ahora ofrecen pines analógicos y digitales simultáneos, facilitando la migración sin actualizaciones de gran envergadura. A medida que las nuevas construcciones adoptan por defecto lo digital y la economía de la modernización evoluciona, se espera que las interfaces digitales eclipsen a las analógicas en la mayoría de los sectores verticales antes de finales de la década, impulsando aún más el mercado de sensores y actuadores.
Por Industria de Usuario Final:
Los Dispositivos Sanitarios Superan a los Sectores Verticales TradicionalesSe prevé que el sector sanitario registre una CAGR del 14,10% hasta 2031, impulsado por los monitores continuos de glucosa, los inhaladores inteligentes y los diagnósticos en el punto de atención. El sector automotriz sigue siendo el mayor comprador con una participación del 24,66% en 2025 debido al ADAS y la electrificación. La automatización industrial y la robótica integran sensores de vibración, visión y fuerza para robots colaborativos y vehículos guiados, mientras que la electrónica de consumo absorbe miles de millones de unidades MEMS en teléfonos, relojes y auriculares cada año.
Los operadores de petróleo y gas demandan sensores de presión y acústicos robustecidos para la perforación en pozos y la detección de fugas, mientras que el sector aeroespacial requiere diseños tolerantes a la radiación con estricta certificación. La automatización de edificios utiliza sensores de ocupación y CO₂ para el ahorro energético, y las empresas de servicios públicos modernizan las redes con matrices de detección de fugas. En conjunto, estos usuarios finales sostienen flujos de ingresos diversificados que estabilizan el mercado de sensores y actuadores a lo largo de los ciclos.
Análisis Geográfico
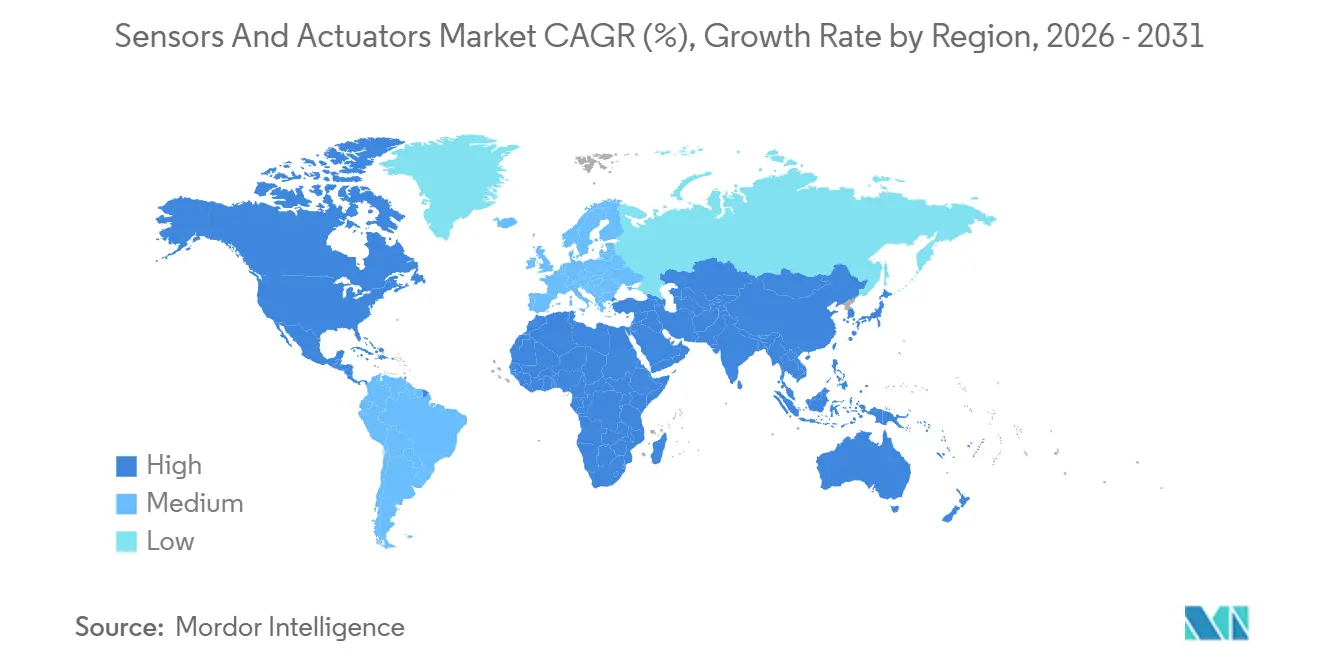
Mercado de Sensores y Actuadores en Asia-Pacífico
Asia-Pacífico representó el 37,38% de los ingresos globales en 2025 y crecerá a una CAGR del 12,88% hasta 2031, impulsado por las 290.000 nuevas instalaciones de robots en China, los mandatos de electrónica de India y las redes industriales 5G de Corea del Sur. Las ampliaciones de capacidad de obleas en Japón están aliviando las escaseces anteriores de MEMS, mientras que los mineros australianos despliegan sistemas de acarreo autónomo cargados con LiDAR y radar.
Mercado de Sensores y Actuadores en América del Norte
América del Norte ocupa el segundo lugar a medida que la adopción del mantenimiento predictivo aumenta en refinerías y manufactura discreta. Las fábricas de Estados Unidos integran pasarelas de IA en el borde que procesan flujos de vibración y temperatura, mientras que los productores de arenas petrolíferas de Canadá moderniza sensores de alta temperatura en pozos SAGD. Las plantas automotrices mexicanas añaden sensores de presión e inerciales a medida que el nearshoring acelera la producción de vehículos eléctricos.
Mercado de Sensores y Actuadores en EMEA y América del Sur
Europa avanza en el contenido de sensores a través de trenes de potencia electrificados y ADAS de Nivel 2 o superior, aunque los despliegues inalámbricos en infraestructuras críticas se han ralentizado bajo las normas de ciberseguridad NIS2. Oriente Medio prioriza los gasoductos de hidrógeno y los megaproyectos de captura de carbono que requieren instrumentación especializada. Las minas sudamericanas en Brasil y Chile automatizan flotas con conjuntos de sensores robustecidos, y las empresas de servicios públicos africanas adoptan gradualmente nodos de calidad del agua y del aire a medida que el gasto en infraestructura aumenta.
Panorama regulatorio
La regulación que afecta a los sensores y actuadores se centra cada vez más en la ciberseguridad, la garantía de producto y los controles comerciales para subsistemas electrónicos. En Europa, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) establece obligaciones para productos con elementos digitales, incluida la gestión de vulnerabilidades, con requisitos iniciales de notificación de vulnerabilidades a partir de septiembre de 2026. Esto está impulsando a los proveedores de sensores y actuadores conectados hacia firmware seguro desde el diseño, mecanismos de actualización seguros y procesos documentados de gestión de vulnerabilidades.
Los requisitos de ciberseguridad también se están reforzando en otros mercados importantes, lo que afecta las decisiones de diseño de dispositivos conectados y los cronogramas de certificación. Australia aplicó normas de seguridad obligatorias para dispositivos inteligentes de nivel consumidor fabricados a partir del 4 de marzo de 2026 (Cyber Security (Security Standards for Smart Devices) Rules 2025), lo que determina requisitos para nodos de sensores inalámbricos, como control de acceso y disposiciones de actualización de software para dispositivos dentro del alcance. Por separado, las medidas de EE. UU. publicadas a través del Federal Register a principios de 2026 en torno a la Sección 232 y las importaciones relacionadas con semiconductores incrementan la complejidad de cumplimiento y costos para las cadenas de suministro de hardware, particularmente para los conjuntos de sensores que incorporan derivados de semiconductores y carcasas con alto contenido metálico. China continúa actualizando normas nacionales (por ejemplo, GB/T 30111-2025, implementada a partir del 1 de septiembre de 2025), lo que puede afectar los pasos de calificación para productos de detección especializados.
Panorama Competitivo
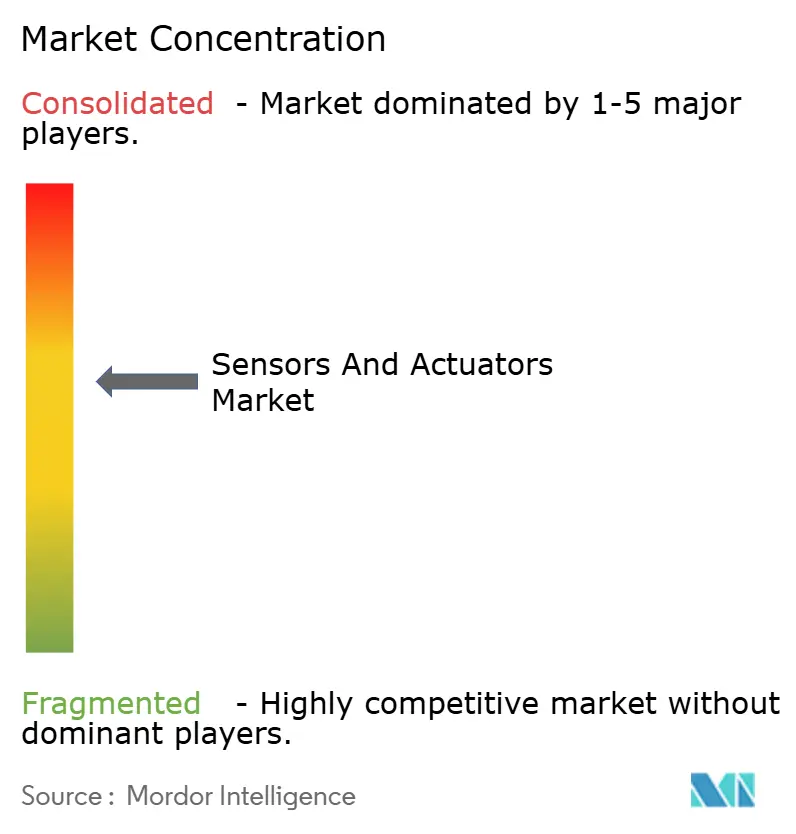
El mercado de sensores y actuadores sigue siendo moderadamente fragmentado: los diez principales proveedores concentran entre el 40% y el 45% de los ingresos, mientras que numerosos especialistas atienden nichos. Las adquisiciones estratégicas tienen como objetivo asegurar la propiedad intelectual de MEMS y el acceso a obleas, ejemplificadas por una adquisición de sensores piezoeléctricos en 2025 y una compra de micrófonos MEMS en 2024. Los volúmenes de patentes en recolección de energía piezoeléctrica, fusión neuromórfica y acústica distribuida superan las 50 solicitudes de cada uno de varios líderes.
El liderazgo tecnológico depende de la incorporación de aceleradores de IA de borde en las interfaces de sensores, reduciendo la latencia y los costos en la nube. Los gigantes analógicos y de señal mixta introdujeron núcleos de aprendizaje automático en los ASIC que se sitúan junto a los transductores de vibración o temperatura, permitiendo a los clientes industriales trasladar la detección de anomalías del servidor al sensor. Los competidores más pequeños se diferencian mediante factores de forma específicos del sector para el procesamiento de alimentos, la esterilidad farmacéutica o las salas limpias de fabricación de obleas, explotando los vacíos dejados por los titulares de talla única.
Las arquitecturas inalámbricas y de primera digitalización están reduciendo las barreras para los nuevos participantes centrados en el software que monetizan el análisis de datos en lugar del hardware, pero los fabricantes establecidos preservan las ventajas de escala en las pruebas de fiabilidad, la distribución global y la certificación. En consecuencia, la rivalidad probablemente se intensificará en torno a los módulos específicos de aplicación agrupados con inteligencia en la nube o en el borde, reforzando ciclos de innovación sostenidos en el mercado de sensores y actuadores.
Líderes de la Industria de Sensores y Actuadores
-
TE Connectivity Ltd
-
Texas Instruments Inc
-
Honeywell International Inc
-
Emerson Electric Co.
-
Bosch Sensortec
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores y Actuadores Empresas cubiertas en este informe
- TE Connectivity
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co.
- Texas Instruments Incorporated
- Schneider Electric SE
- Siemens AG
- SMC Corporation
- Parker-Hannifin Corporation
- Renesas Electronics Corporation
- Infineon Technologies AG
- ABB Ltd.
- Rockwell Automation Inc.
- NXP Semiconductors N.V.
- Denso Corporation
- Analog Devices Inc.
- Flowserve Corporation
- Schlumberger Limited
- Balluff GmbH
- OMRON Corporation
- STMicroelectronics N.V.
- KYOCERA AVX Components
- Festo SE and Co. KG
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el contenido de detección y accionamiento de mayor valor por sistema, a medida que las arquitecturas de automatización pasan de componentes discretos a módulos integrados y descentralizados que simplifican el cableado, la puesta en marcha y el diagnóstico. En la automatización industrial y la robótica, el avance hacia comunicaciones estandarizadas y diagnósticos de dispositivos más completos respalda la demanda de sensores y actuadores que incorporan monitoreo de condición, identidad de dispositivo y parametrización, ampliando la participación en la lista de materiales más allá del propio transductor. La atracción de aplicaciones es visible en plataformas de precisión donde la densidad de sensores y el número de actuadores escalan juntos bajo estrictos requisitos de alineación y retroalimentación, como el enfoque de control del espejo primario del TMT que utiliza 1.476 actuadores electromecánicos de precisión y 2.772 sensores capacitivos de borde.
Las mejoras impulsadas por la energía y la eficiencia también crean margen para que los proveedores reduzcan el uso de recursos a nivel de sistema y la carga de mantenimiento, especialmente en el accionamiento neumático e híbrido. En julio de 2026, Festo actualizó su plataforma de terminales de válvulas VTUX para herramientas de extremo de brazo, integrando control neumático, generación de vacío y E/S en una sola unidad descentralizada, lo que destaca la preferencia de los clientes por islas de accionamiento compactas que reducen la complejidad de instalación y el uso de aire comprimido mientras aumentan las señales de diagnóstico disponibles. En la frontera tecnológica, los conceptos autoalimentados y de minimización de batería para sensores inalámbricos, incluida la investigación académica de 2026 sobre detección inalámbrica triboeléctrica para control robótico, refuerzan los modelos de implementación orientados a retroadaptación, donde el mantenimiento de baterías y los costos de cableado limitan la densidad, en línea con el cambio más amplio hacia dispositivos inalámbricos y con inteligencia en el borde.
Desarrollos recientes de la industria en Mercado de Sensores y Actuadores
- Junio de 2026: Texas Instruments presentó el monitor de baterías BQ79826Z-Q1 con un motor integrado de espectroscopía de impedancia electroquímica (EIS) para vehículos eléctricos y almacenamiento de energía. La incorporación de EIS en un dispositivo de monitoreo de alto número de celdas aumenta el contenido de detección dentro de los sistemas de gestión de baterías y respalda plataformas más ricas en diagnósticos que combinan detección con inteligencia local.
- Marzo de 2026: Texas Instruments se asoció con NVIDIA para avanzar en bloques tecnológicos de control de motores en tiempo real, detección y radar orientados a la seguridad de robots humanoides. La colaboración eleva los requisitos de fusión de sensores y control de baja latencia, aumentando el valor de los elementos de detección y accionamiento estrechamente integrados en las pilas de robótica.
- Septiembre de 2024: TE Connectivity completó la adquisición de Sense Eletronica Ltda en Brasil para expandir su presencia en sensores de automatización de fábricas y procesos. El acuerdo fortalece la cobertura regional y amplía la base instalada abordable para soluciones de detección industrial en proyectos de automatización de América Latina.
Mercado de Sensores y Actuadores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por sensores que miden condiciones físicas o químicas y actuadores que convierten señales de control en acción física en aplicaciones industriales, automotrices, de consumo, médicas y de infraestructura a nivel mundial.
Exclusiones del alcance: Se excluyen el software de detección y control, los análisis independientes y los componentes electrónicos adyacentes, a menos que se vendan como parte de una oferta de sensor o actuador.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sensores
- Sensores de Presión
- Sensores de Temperatura
- Sensores de Posición
- Sensores de Nivel
- Sensores de Imagen
- Sensores Químicos/Biosensores
- Sensores de Par
- Sensores de Flujo
- Actuadores
- Actuadores Hidráulicos
- Actuadores Neumáticos
- Actuadores Eléctricos
- Actuadores Magnéticos
- Actuadores Mecánicos
- Actuadores Lineales
- Actuadores Rotativos
- Sensores
- Por Tecnología
- MEMS
- No MEMS / Convencional
- Por Conectividad
- Cableado
- Inalámbrico
- Por Señal de Salida
- Digital
- Analógica
- Por Industria de Usuario Final
- Automotriz y Movilidad
- Automatización Industrial y Robótica
- Electrónica de Consumo y Dispositivos Portátiles
- Atención Médica y Dispositivos Médicos
- Petróleo, Gas y Energía
- Aeroespacial y Defensa
- Automatización de Edificios y Climatización
- Servicios Públicos, Agua y Aguas Residuales, Energía
- Minería y Metales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando cómo se forma la demanda por uso final y, a continuación, anclamos el modelo con indicadores públicos que pueden verificarse año tras año. Las referencias útiles incluyen fuentes como los datos de manufactura de la Oficina del Censo de los Estados Unidos, las series de producción industrial de Eurostat, las estadísticas de comercio de UN Comtrade para las categorías HS relevantes y las bases de datos OECD STAN para la estructura industrial. Para la dirección tecnológica y las señales de adopción, revisamos materiales de acceso libre como publicaciones del IEEE y comunicados relacionados con normas, además de bases de datos de patentes para rastrear la intensidad de presentación en MEMS e interfaces de detección.
Para convertir estas señales en una curva de ingresos realista, añadimos contexto del lado de los proveedores a partir de informes anuales, presentaciones para inversores y cobertura de prensa empresarial de reputación sobre adiciones de capacidad y cambios en la combinación de productos. Cuando están disponibles, también utilizamos fuentes de suscripción de pago que cubren las finanzas de las empresas, y una fuente de pago independiente que cubre inteligencia de patentes y noticias, para reducir los problemas de datos faltantes y mantener coherentes los supuestos a nivel de empresa. Las fuentes de investigación documental enumeradas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas estructuradas se utilizan para someter a prueba de estrés el modelo documental, especialmente cuando los precios, la adopción inalámbrica o la participación de MEMS están cambiando rápidamente. Hablamos con una combinación de fabricantes de componentes, contactos del lado de la distribución y partes interesadas de ingeniería o adquisiciones de las principales industrias consumidoras en APAC, EMEA y las Américas, de modo que los supuestos puedan corregirse antes de que se finalicen los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | CXOs: 21% | APAC: 47% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 23% | EMEA: 34% |
| Actores menores: 22% | Gerentes: 56% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una construcción descendente que reconstruye el conjunto de demanda por industrias de uso final y opciones tecnológicas, y luego lo vincula con la dirección observable de producción y comercio de electrónica y equipos industriales. Para mantener el modelo práctico, nos centramos en un conjunto limitado de impulsores repetibles, como las tendencias de inversión en automatización de fábricas, la producción de vehículos y la penetración de características (para la detección de seguridad y tren motriz), los envíos de unidades de dispositivos de consumo, la división entre cableado e inalámbrico, y la combinación de MEMS frente a no MEMS, que afecta a los precios de venta promedio.
Una vez formada la visión del lado de la demanda, realizamos verificaciones selectivas ascendentes para garantizar que el total no se aleje de la realidad. Estas verificaciones suelen utilizar consolidaciones de proveedores para un conjunto muestreado de actores relevantes, verificaciones de canal sobre rangos típicos de precio de venta promedio por clase de sensor, y cálculos de volumen por aplicación muestreados donde se dispone de indicadores de envío. Cuando aparece una brecha de datos para un nicho más pequeño, interpolamos utilizando aplicaciones cercanas con patrones de precios y adopción similares, y luego validamos la dirección a través de la retroalimentación de expertos.
Para el pronóstico, utilizamos análisis de escenarios respaldados por expectativas a nivel de variable recopiladas en entrevistas, y mantenemos los escenarios fundamentados en elementos que los encuestados pueden explicar, como el gasto esperado en automatización, el ritmo de electrificación, los planes de fabricación de dispositivos sanitarios y la adopción inalámbrica en sitios industriales. Los resultados del pronóstico se revisan año por año, de modo que los cambios bruscos escalonados solo se aceptan cuando existe un desencadenante claro, como el despliegue de características impulsado por regulación o una reducción importante de costos en el envasado de MEMS.
Ciclo de Validación de Datos y Actualización
Validamos los números finales mediante triangulación entre indicadores de demanda, comentarios de proveedores y series macroeconómicas independientes, y luego realizamos verificaciones de varianza por región, tecnología y uso final para detectar valores atípicos de forma temprana. Cuando una división parece inusual, como un salto inesperado en la participación inalámbrica o un cambio repentino en el precio de venta promedio, los analistas revisan el rastro de cálculo y vuelven a contactar a las fuentes para confirmar si se está sobrecontando un evento puntual.
Antes de la aprobación final, el modelo se revisa en múltiples pasos, incluido un repaso por parte de un revisor nuevo que verifica la continuidad interanual y la coherencia con los ciclos industriales conocidos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como grandes expansiones de capacidad, cambios regulatorios o movimientos bruscos de divisas. Justo antes de la entrega, realizamos una actualización final exhaustiva para que los clientes reciban la visión más reciente del mercado.
Tamaño del Mercado Global de Sensores y Actuadores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para sensores y actuadores a menudo no coinciden porque la línea de alcance se traza de manera diferente y porque la lógica de precios no siempre se explica de forma coherente. Las diferencias también aparecen cuando un estudio enfatiza un conjunto más reducido de usos finales, o cuando el año base del pronóstico y el momento de la divisa no están alineados.
Los módulos de sensores inteligentes que agrupan circuitos integrados de control, software integrado o un valor más amplio de plataforma IoT quedan fuera del alcance de Mordor Intelligence, lo que mantiene la estimación vinculada a los ingresos de hardware de sensores y actuadores en las industrias de usuarios finales indicadas. Por otro lado, algunas cifras publicadas se apoyan en gran medida en totales de electrónica de alto nivel y luego aplican una participación asumida sin verificar la combinación cableada frente a inalámbrica, la penetración de MEMS o la intensidad de adopción por uso final a través de entrevistas, lo que puede ampliar la diferencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,89 mil millones de USD (2026) | |
| Editor de la Industria A | 145,60 mil millones de USD (2025) | Utiliza un conjunto de ingresos mucho más amplio para sensores y actuadores, y las descripciones de categorías sugieren una inclusión más amplia de electrónica adyacente y elementos de solución, lo que infla la comparabilidad frente a una visión exclusiva de hardware. |
| Editor de la Industria B | 195,10 mil millones de USD (2024) | Reporta solo sensores y excluye actuadores, y también opera a un nivel de todos los sensores donde las diferencias de combinación y precios entre las industrias de uso final no siempre se reconcilian con la definición combinada de sensores más actuadores. |
La diferencia entre las fuentes proviene principalmente de lo que se contabiliza como valor del producto y de cuán rigurosamente se validan los supuestos de precios y adopción. Al mantener el alcance limitado a sensores y actuadores, y luego verificar divisiones clave como conectividad, señal de salida y combinación de MEMS a través de entrevistas, nuestro número permanece rastreable a impulsores claros que pueden revisarse en la próxima actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sensores y actuadores para 2031?
Se prevé que el mercado alcance USD 34.240 millones en 2031, creciendo a una CAGR del 9,36% desde 2026.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico lidera con una CAGR del 12,88% hasta 2031, impulsada por la robótica, la electrónica automotriz y los despliegues de 5G privado.
¿Qué categoría de producto está creciendo más rápidamente?
Los sensores químicos y biosensores avanzan a una CAGR del 10,40% gracias a la demanda en dispositivos portátiles y diagnósticos en el punto de atención.
¿Por qué los dispositivos MEMS están ganando participación de mercado?
La fabricación en lote de MEMS reduce los costos, permite la miniaturización y admite despliegues inalámbricos de larga duración, otorgándoles una participación del 68,43% en 2025.