
Tamaño y Participación del Mercado de Sensores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 269.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 439.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.29 % |
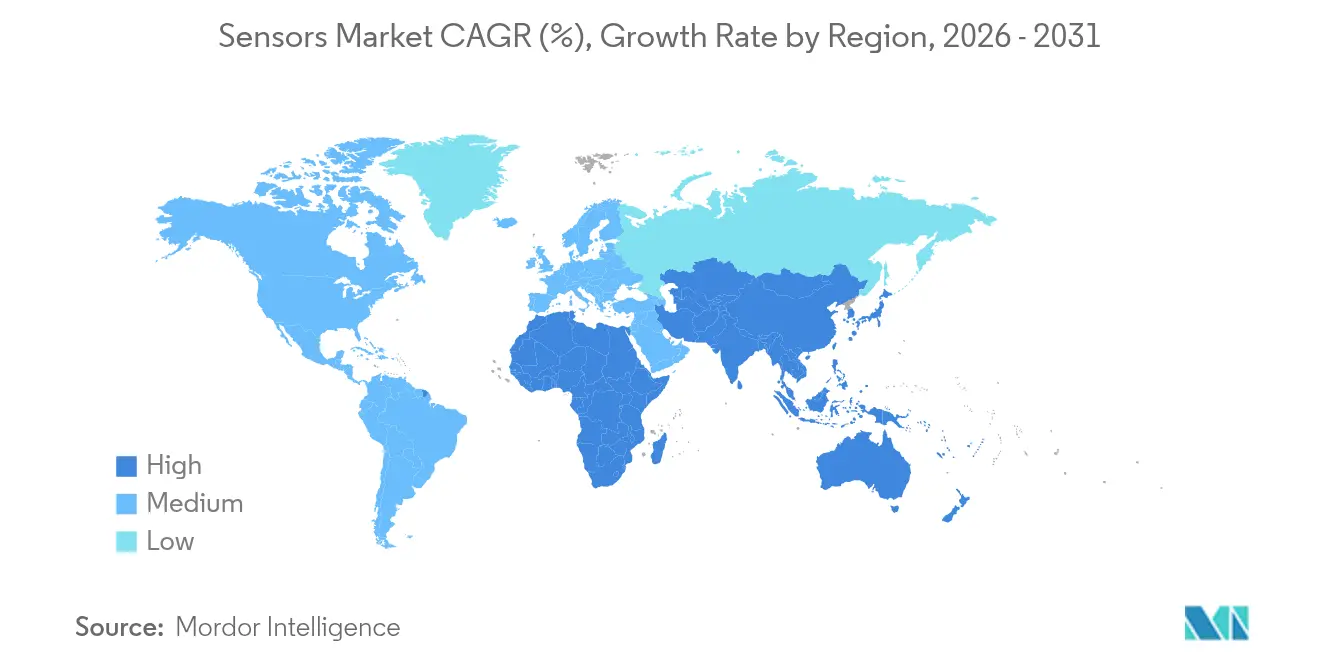
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores por Mordor Intelligence
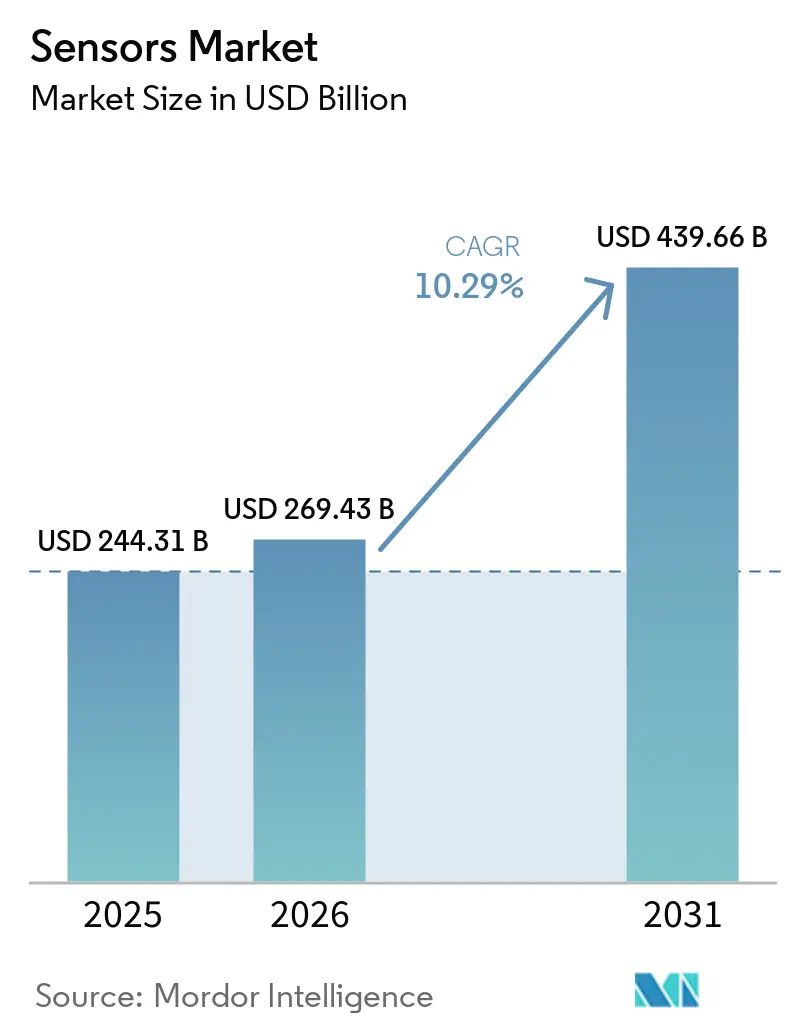
Se espera que el mercado de sensores crezca de USD 244,31 mil millones en 2025 a USD 269,43 mil millones en 2026 y se prevé que alcance USD 439,66 mil millones en 2031 a una CAGR del 10,29% durante el período 2026-2031. El crecimiento está impulsado por una mayor adopción de plataformas de movilidad autónoma, la rápida automatización industrial y la expansión de los casos de uso en la atención médica conectada. La convergencia entre la inteligencia artificial y el hardware de sensores está habilitando sistemas de mantenimiento predictivo que reducen el tiempo de inactividad no planificado en las fábricas hasta en un 50%. Los dispositivos de temperatura dominan actualmente el mercado de sensores con una participación del 23%, mientras que las variantes químicas están en camino de la expansión más rápida con una CAGR del 14,8%. Asia-Pacífico lidera la demanda gracias a los programas chinos de manufactura inteligente, la sólida innovación automotriz en Japón y las cadenas de suministro de semiconductores consolidadas. Al mismo tiempo, Oriente Medio y África está emergiendo como la región de crecimiento más rápido, respaldada por la digitalización de infraestructuras a gran escala y el desarrollo de energías limpias. La intensidad competitiva sigue siendo alta y fragmentada, aunque las recientes empresas conjuntas y adquisiciones específicas están acelerando la consolidación en torno a carteras de productos multimodales habilitadas por IA.[1]Bosch Press, "Los sensores habilitados por IA ofrecen casos de uso que cambian vidas," us.bosch-press.com
Conclusiones Clave del Informe
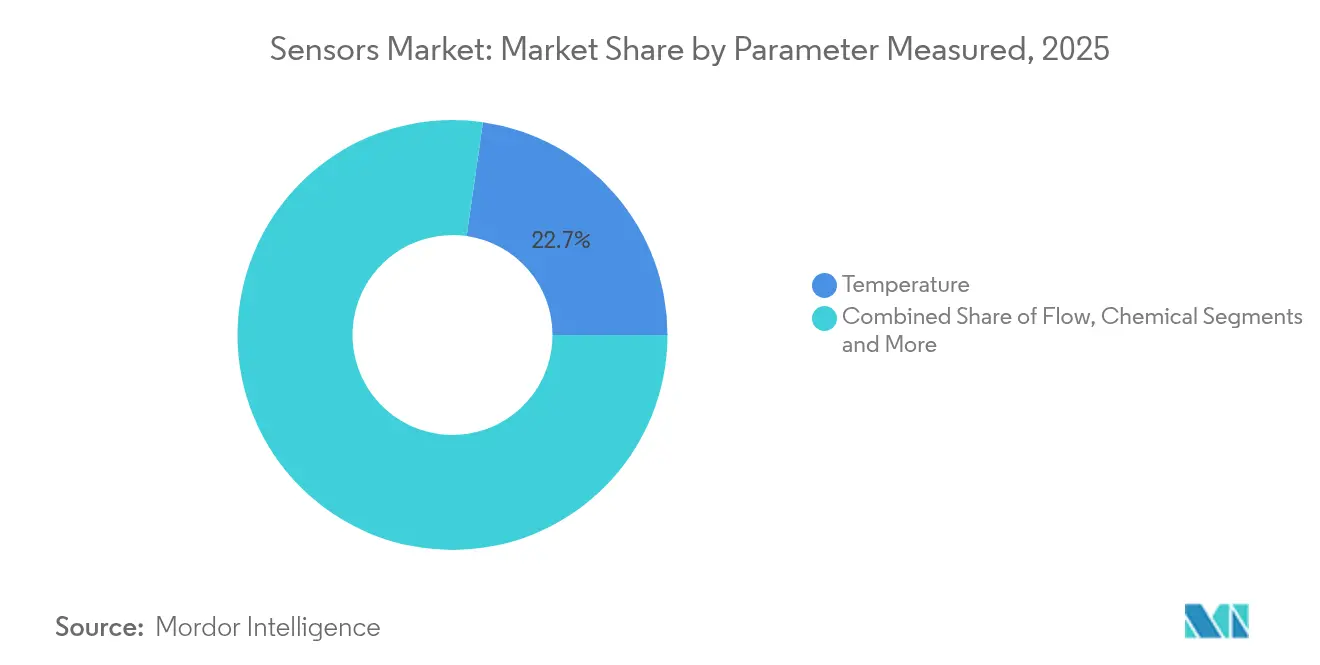
- Por parámetro medido, los dispositivos de temperatura lideraron con una participación del 22,74% en el mercado de sensores en 2025; se espera que los sensores químicos crezcan a una CAGR del 14,12% hasta 2031.
- Por tecnología, MEMS representó el 40,22% del tamaño del mercado de sensores en 2025, mientras que se proyecta que los dispositivos compuestos de efecto túnel cuántico aumenten a una CAGR del 16,92% durante el mismo período.
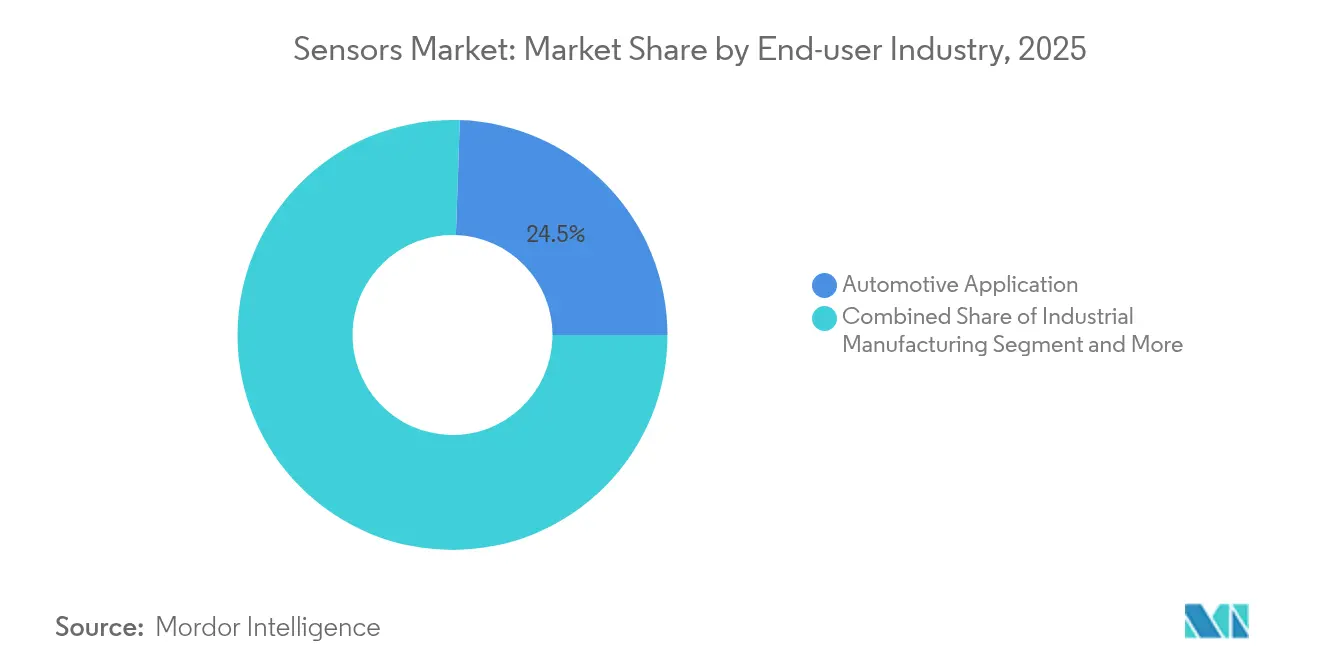
- Por industria usuaria final, el sector automotriz mantuvo una participación del 24,46% en el mercado de sensores en 2025; se prevé que las aplicaciones médicas y de bienestar crezcan más rápido con una CAGR del 11,98% hasta 2031.
- Por geografía, Asia-Pacífico capturó una participación de ingresos del 36,21% en 2025; se espera que Oriente Medio y África registre una CAGR del 14,58% hasta 2031.
- Bosch, STMicroelectronics y Texas Instruments suministraron conjuntamente aproximadamente el 29,3% de los envíos unitarios globales en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de fusión de múltiples sensores en la movilidad autónoma | 2.80% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de modernizaciones de fábricas inteligentes en plantas asiáticas de infraestructura existente | 2.10% | Asia-Pacífico, Mercados emergentes | Corto plazo (≤ 2 años) |
| Cambio hacia el monitoreo de activos basado en condiciones en la energía costa afuera | 1.40% | Cuencas costa afuera a nivel global | Largo plazo (≥ 4 años) |
| Inclusión obligatoria de conjuntos de sensores ADAS en vehículos de próxima generación de la UE | 1.90% | Europa, Cadenas de suministro OEM globales | Mediano plazo (2-4 años) |
| Detección ambiental de ultrabaja potencia para etiquetas IoT sin batería | 1.20% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de los requisitos de monitoreo de energías renovables (solar y eólica) | 1.50% | Oriente Medio y África, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de fusión de múltiples sensores en la movilidad autónoma
Las transmisiones de LiDAR, radar y cámara ahora se integran en pilas de percepción unificadas, creando redundancia que cumple con el Reglamento General de Seguridad de la UE 2019/2144 para la asistencia avanzada al conductor en todos los vehículos nuevos. La computadora de conducción autónoma completa de Tesla ya procesa entradas de 8 cámaras, 12 unidades ultrasónicas y un radar a 144 TOPS, estableciendo un referente de rendimiento. Los proveedores de Nivel 1 están respondiendo con conjuntos de percepción precalibrados que reducen el costo de integración, comprimen la lista de materiales y aceleran el tiempo de comercialización. [2]Tesla, "Hardware de Piloto Automático del Vehículo," tesla.com
Proliferación de modernizaciones de fábricas inteligentes en plantas asiáticas de infraestructura existente
El 14.º Plan Quinquenal de China destinó USD 1,4 billones para infraestructura digital, gran parte de los cuales está orientada a modernizaciones ricas en sensores de maquinaria heredada para habilitar el mantenimiento predictivo y extensiones del ciclo de vida del 20-30%. Los dispositivos de vibración, temperatura y flujo instalados en las líneas existentes alimentan análisis en la nube que reducen el tiempo de inactividad y mejoran la efectividad general del equipo sin necesidad de reconstrucción completa de la planta.
Cambio hacia el monitoreo de activos basado en condiciones en la energía costa afuera
Los operadores del Mar del Norte informan que las paradas de producción no programadas pueden costar entre USD 1 y 5 millones por día, lo que genera un alto retorno de inversión en matrices robustas de sensores de vibración y presión capaces de detectar el desgaste de rodamientos hasta un año antes del fallo. La retransmisión por satélite ahora transmite datos desde plataformas remotas a centros en tierra en tiempo real, respaldando el mantenimiento predictivo basado en modelos que mejora la seguridad y reduce los costos de intervención.
Inclusión obligatoria de conjuntos de sensores ADAS en vehículos de próxima generación de la UE
Las regulaciones de la UE exigen frenado de emergencia automático, alertas de salida de carril y monitoreo del conductor en cada nuevo modelo para 2026. Esta norma establece un umbral mínimo de hardware de visión, radar y ultrasonido por vehículo, escalando el mercado de sensores mucho más allá de los segmentos premium. Bosch integra coprocesadores de IA dentro de sus últimos dispositivos MEMS para reducir la huella del sistema mientras cumple con las normas de seguridad funcional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de capacidad en fundiciones MEMS de grado automotriz | -1.80% | Asia-Pacífico, Europa | Corto plazo (≤ 2 años) |
| Desafíos de deriva de calibración en sensores de vibración de larga vida útil | -0.90% | Industrial, Aeroespacial | Mediano plazo (2-4 años) |
| Fragmentación de estándares de protocolo inalámbrico que dificultan la interoperabilidad de sensores inteligentes | -1.10% | IoT, Automatización industrial | Largo plazo (≥ 4 años) |
| Crecientes preocupaciones de ciberseguridad en redes de sensores conectados | -1.00% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de capacidad en fundiciones MEMS de grado automotriz
Los ciclos de calificación AEC-Q100 abarcan hasta dos años y solo algunas fábricas de Asia-Pacífico cumplen los estrictos criterios. STMicroelectronics está ampliando las superficies de salas limpias, aunque la proliferación de vehículos eléctricos agrega presión al introducir nuevas cargas de gestión de baterías y monitoreo térmico.
Desafíos de deriva de calibración en sensores de vibración de larga vida útil
Las unidades desplegadas en turbinas eólicas costa afuera y plataformas petroleras deben mantenerse precisas durante 10 a 20 años sin acceso humano. La deriva causada por el ciclado térmico y el estrés mecánico provoca falsas alarmas o fallas no detectadas. Los diseños compuestos de efecto túnel cuántico prometen mayor estabilidad, pero aún se encuentran en etapas tempranas de comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Parámetro Medido:
El dominio de la temperatura impulsa la innovación térmicaLos dispositivos de temperatura mantuvieron una participación del 22,74% en el mercado de sensores en 2025 y siguen siendo indispensables para los circuitos térmicos automotrices y el control de procesos industriales. Las variantes químicas están escalando más rápido, con una CAGR proyectada del 14,12% hasta 2031, impulsadas por el creciente monitoreo de emisiones y los mandatos de seguridad en el lugar de trabajo. Las categorías de flujo, vibración y presión profundizan conjuntamente el mercado de sensores con alcance de mantenimiento predictivo, mientras que las unidades de proximidad garantizan el cumplimiento de la protección de máquinas.
La continua miniaturización permite ahora integrar motores de IA dentro de los elementos de temperatura, habilitando la detección local de anomalías sin latencia en la nube. Los dispositivos inerciales, magnéticos, ópticos y de humedad completan el portafolio, sirviendo desde la orientación de teléfonos inteligentes hasta las redes de calidad del aire en ciudades inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Operación:
Liderazgo de la resistencia eléctrica mientras el LiDAR aceleraLos diseños de resistencia eléctrica representaron el 19,18% del mercado de sensores en 2025 gracias a su bajo costo y amplia adopción en tableros de instrumentos industriales y de vehículos. Los sistemas LiDAR, fundamentales para la navegación autónoma, se proyecta que crezcan a una CAGR del 16,74% hasta 2031, lo que refleja la caída de precios y la transición hacia matrices de estado sólido que eliminan piezas mecánicas y amplían las oportunidades en el mercado de sensores de visión. Los modos óptico, piezorresistivo, piezoeléctrico, capacitivo, magnético y acústico completan un campo diverso que aborda los requisitos de visión, presión, vibración, tacto y sonido.
Avances como el LiDAR 4D de Velodyne integran vectores de velocidad con distancia y ángulo, mejorando la clasificación de objetos para las funciones de asistencia al conductor. Mientras tanto, los captadores piezoeléctricos suministran presupuestos de energía en microjulios para nodos de sensores sin batería en tuberías remotas.
Por Tecnología:
El liderazgo de MEMS enfrenta la disrupción del efecto túnel cuánticoLos dispositivos MEMS controlaron el 40,22% del tamaño del mercado de sensores en 2025, beneficiándose de tres décadas de mejora en el rendimiento y calificación automotriz. Se prevé que las alternativas compuestas de efecto túnel cuántico crezcan un 16,92% anual, ofreciendo mayor sensibilidad y estabilidad sin deriva. Los formatos fotónicos, CMOS y los emergentes NEMS añaden opciones de ancho de banda e integración para visión artificial, comunicaciones ópticas y detección bioquímica.
Las celdas de presión de efecto túnel cuántico, que explotan el efecto túnel de electrones a través de matrices de polímeros, superan a los dispositivos MEMS en amplias variaciones de temperatura, un requisito clave en cabinas aeroespaciales y equipos de energía en pozos. Las matrices de imágenes CMOS integran procesamiento digital en chip para tareas de visión por IA en el borde.
Por Industria Usuaria Final:
El dominio automotriz se encuentra con la innovación médicaLas aplicaciones automotrices contribuyeron con el 24,46% de los ingresos en 2025, impulsadas por ADAS, la gestión de baterías de vehículos eléctricos y normas de emisiones más estrictas. El sector sanitario avanza más rápido con una CAGR del 11,98%, impulsado por monitores continuos de glucosa, dispositivos ponibles y telemonitoreo hospitalario. La manufactura industrial mantiene una demanda sólida de sensores de vibración, temperatura y flujo que habilitan el mantenimiento predictivo, mientras que el sector aeroespacial, la electrónica de consumo, la energía, la construcción y la defensa cada uno ofrece nichos de oportunidad distintos.
Los ensayos clínicos ahora validan los sistemas continuos de glucosa sin agujas con niveles de precisión equivalentes a los controles de punción digital, destacando cómo los dispositivos biocompatibles amplían el mercado de sensores hacia entornos de atención a pacientes a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Salida:
La transformación digital habilita la conectividad inteligenteLas salidas analógicas siguen siendo útiles para lazos de control en tiempo real que exigen respuesta en microsegundos y comportamiento determinista. Sin embargo, las variantes digitales gozan de una penetración creciente, ya que simplifican la calibración, reducen el ruido y se conectan directamente a buses de MCU como I²C, SPI o CAN. La inteligencia de borde embebida añade funciones de cifrado y arranque seguro esenciales para redes industriales autenticadas.
Los dispositivos de modo dual que proporcionan transmisiones analógicas y digitales simultáneas atienden a entornos mixtos de infraestructura heredada más nube. El crecimiento de las salidas digitales se alinea con el cambio más amplio de la Industria 4.0, ampliando aún más el mercado de sensores.
Análisis Geográfico
Mercado de Sensores de APAC
Asia-Pacífico concentró el 36,21% de los ingresos globales en 2025, impulsado por el impulso de China en infraestructura digital de 1,4 billones de USD, las avanzadas cadenas de suministro automotriz de Japón y el liderazgo de Corea del Sur en litografía. Los incentivos gubernamentales reducen las barreras de capital tanto para las fábricas como para las startups de sensores integrados, lo que se traduce en un denso clúster regional de conocimiento en diseño y producción. Los proveedores se benefician de la proximidad a la mayor parte de las líneas de ensamblaje de electrónica de consumo, lo que reduce los plazos de entrega y los costos logísticos.
Mercado de Sensores de Europa
Europa genera una demanda estable de alto valor en torno a estrictas regulaciones de seguridad y medioambientales. La instalación obligatoria de ADAS y los objetivos de descarbonización industrial orientan las compras hacia productos de mayor rendimiento y seguridad funcional. Las subvenciones del Acta de Chips de la UE y los préstamos del Banco Europeo de Inversiones, como las instalaciones de 1.000 millones de EUR de NXP, canalizan nueva capacidad hacia la producción automotriz de grado nacional.
Mercado de Sensores de MEA y LATAM
Se proyecta que Oriente Medio y África se expanda a una CAGR del 14,58% a medida que los estados del Consejo de Cooperación del Golfo integran redes eléctricas inteligentes, monitoreo de desalinización y energías renovables a gran escala. Los corredores mineros y de transporte africanos despliegan cada vez más sensores robustecidos que toleran el polvo, las vibraciones y la inestabilidad eléctrica. América Latina, aunque más pequeña, registra proyectos piloto de agricultura inteligente en Brasil y México, añadiendo volumen incremental.

Panorama regulatorio
La regulación de los sensores conectados y habilitados con IA se está endureciendo en torno a la ciberseguridad, la seguridad de los productos y las aprobaciones de radio, particularmente en Europa. La Ley de Resiliencia Cibernética de la UE (Reglamento (UE) 2024/2847) introduce obligaciones de notificación de vulnerabilidades para productos de sensores conectados a partir del 11 de septiembre de 2026, con obligaciones más amplias para los fabricantes vigentes a partir del 11 de diciembre de 2027. Ese cronograma impulsa a los proveedores a formalizar procesos de diseño seguro por defecto, parcheo y divulgación en sus carteras de sensores industriales e IoT.
Para los sistemas de detección que integran IA y conectividad inalámbrica, las vías de cumplimiento también están siendo definidas por la Ley de IA de la UE (Reglamento (UE) 2024/1689), que será plenamente aplicable a partir del 2 de agosto de 2026, junto con los regímenes de seguridad sectoriales (por ejemplo, las normas sobre maquinaria). En paralelo, los procesos de autorización de equipos de radio están evolucionando: en 2026, la FCC de EE. UU. avanzó en actualizaciones administrativas y de espectro, incluido un concepto de revisión prioritaria acelerada para autorizaciones de equipos probados en Laboratorios de Prueba de Confianza dentro de economías del Acuerdo de Reconocimiento Mutuo, así como normas que permiten la operación de potencia variable geolocalizada en la banda de 6 GHz. La NBTC de Tailandia también notificó un borrador de norma de radar para la banda de 24,05-24,25 GHz, lo que apunta a actualizaciones globales continuas de los requisitos para dispositivos de corto alcance y radares relevantes para la detección automotriz e industrial.
Panorama Competitivo
El mercado alberga una mezcla de grandes empresas de semiconductores diversificadas y especialistas ágiles. Bosch Sensortec, STMicroelectronics, Texas Instruments y NXP disfrutan de ventajas de escala en el suministro de obleas, presupuestos de I+D y calificación automotriz. Los especialistas como SICK, Endress+Hauser y Velodyne se centran en nichos líderes en flujo industrial, análisis de gases y LiDAR.
La colaboración estratégica está en aumento. En marzo de 2025, SICK escindió su unidad de análisis de gases en una empresa conjunta 50-50 con Endress+Hauser, agrupando a 800 empleados en 42 países para acelerar la instrumentación de descarbonización. La actividad de adquisiciones también se intensifica: Syntiant adquirió la línea de micrófonos MEMS de consumo de Knowles por USD 150 millones para combinar interfaces de audio siempre activos con inferencia local de IA. Las operaciones orientadas a la capacidad, como la adquisición de Inertial Labs por parte de Viavi por USD 150 millones, amplían la exposición al dominio aeroespacial y de defensa.
Los innovadores en compuestos de efecto túnel cuántico buscan integraciones con fabricantes de equipos originales frustrados por la deriva de los dispositivos MEMS. Del mismo modo, los proveedores de SOC inalámbrico de ultrabaja potencia corteja las implementaciones de IoT sin batería que las grandes empresas de chips aún no han priorizado. El poder de fijación de precios varía: las piezas de temperatura de tipo commodity enfrentan márgenes muy reducidos, mientras que los nodos de sensores de IA integrados alcanzan precios de venta promedio premium gracias a los ahorros a nivel de sistema en placas de cómputo y cableado. [4]Endress+Hauser, "Asociación estratégica lanzada," endress.com
Líderes de la Industria de Sensores
Honeywell International Inc.
Texas Instruments Inc.
Rockwell Automation Inc.
TE Connectivity Ltd
OMEGA Engineering inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Texas Instruments Inc.
- TE Connectivity Ltd
- Rockwell Automation Inc.
- OMEGA Engineering inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ams OSRAM AG
- Analog Devices Inc.
- Renesas Electronics Corp.
- Microchip Technology Inc.
- ROHM Semiconductor
- Omron Corp.
- ABB Ltd
- Sick AG
- Qualcomm Technologies Inc.
- Velodyne Lidar Inc.
- LeddarTech Inc.
- TDK Corp.

Oportunidades de mercado y perspectivas futuras
La localización de la cadena de suministro y la expansión de capacidad en la detección de grado de automatización crean espacio en blanco para proveedores que puedan entregar dispositivos calificados y resistentes a escala. En febrero de 2026, Endress+Hauser anunció una expansión de sus capacidades de fabricación y cadena de suministro en EE. UU. que cubre aproximadamente 650.000 pies cuadrados para aumentar la producción de caudalímetros, transmisores de presión y sensores analíticos, con el objetivo de reducir los plazos de entrega y las restricciones de disponibilidad para las industrias de proceso y energía. En China, las autoridades provinciales de Jiangsu destacaron en marzo de 2026 el aumento de las líneas de producción de segunda fase de sensores de presión MEMS por parte de Suzhou MEMSensing y Wuxi Huahong Grace Semiconductor, citando un rendimiento del 92,3% y una capacidad mensual de 1,2 millones de sensores con clasificación IP67 para automatización industrial, lo que respalda la demanda de diseños de sensores listos para piso de fábrica y de alta protección contra ingreso.
Las oportunidades de producto y plataforma se están centrando en paquetes de sensores que incluyen inteligencia de borde y detección específica del dominio, en lugar de componentes independientes. Sensirion reveló en marzo de 2026 la construcción de un segundo edificio de producción en Stafa con una sala limpia MEMS que se planea esté operativa para 2028, junto con productos piloto para la detección de fugas de refrigerante A3 en sistemas de aire acondicionado, mostrando cómo la detección específica (fugas, seguridad y monitoreo de cumplimiento) puede convertirse en una vía de diseño distintiva. En entornos industriales, el avance hacia la automatización habilitada con IA también está elevando la demanda de flujos de trabajo integrados de sensores más software para inspección, seguridad y mantenimiento predictivo, lo que aumenta el valor de los puntos de referencia de rendimiento validados y los métodos de prueba estandarizados (incluido el trabajo de organismos como NIST para sistemas de detección y percepción en robótica y vehículos automatizados) que reducen la fricción de calificación para las implementaciones de OEM.
Recent Industry Developments in Mercado de Sensores
- Julio de 2026: Rockwell Automation amplió FactoryTalk Analytics VisionAI con capacidades adicionales de inspección con IA. La actualización agrega más inteligencia a los flujos de trabajo de inspección, aumentando la demanda de implementaciones de visión artificial ricas en sensores en las líneas de producción.
- Marzo de 2026: Texas Instruments anunció una asociación con NVIDIA para combinar la detección por radar mmWave de TI y el control en tiempo real con NVIDIA Jetson Thor para robótica humanoide. La alineación de sensores de radar con computación de IA en el borde respalda un desarrollo más rápido de pilas de autonomía impulsadas por sensores y amplía las vías de diseño más allá del sector automotriz hacia la robótica y la automatización industrial avanzada.
- Diciembre de 2024: Viavi Solutions anunció planes para adquirir Inertial Labs por 150 millones de USD más pagos condicionados durante cuatro años. El acuerdo amplía la posición de Viavi en detección inercial y navegación, agregando profundidad de capacidad para aplicaciones de sensores de grado aeroespacial y de defensa que requieren alta precisión y rendimiento resistente.


Mercado de Sensores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos de componentes de sensores en los que una entrada física, química o biológica es detectada y convertida en una señal utilizable para monitoreo o control en diversas industrias y regiones.
Exclusiones del alcance: Se excluyen los sistemas de control posteriores, los análisis basados únicamente en software, y los servicios de instalación o mantenimiento cuando se cotizan por separado del hardware del sensor.
Descripción General de la Segmentación
- Por Parámetro Medido
- Temperatura
- Flujo
- Químico
- Vibración
- Presión
- Proximidad
- Inercial
- Otros Parámetros
- Por Modo de Operación
- Óptico
- Piezorresistivo
- Piezoeléctrico
- Resistencia Eléctrica
- Imagen
- LiDAR
- Otros Modos
- Por Tecnología
- MEMS
- Fotónico
- CMOS
- Nanoelectromecánico (NEMS)
- Por Nivel de Integración
- Sensores Discretos
- Sensores Integrados / Embebidos
- Por Salida
- Analógica
- Digital
- Por Industria Usuaria Final
- Automotriz
- Manufactura Industrial
- Médico y Bienestar
- Aeroespacial
- Electrónica de Consumo
- Petróleo y Gas
- Construcción
- Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto del mercado y anclar el modelo con puntos de referencia repetibles que pueden verificarse cada año. Se revisaron fuentes públicas como la Oficina del Censo de los Estados Unidos, Eurostat, UN Comtrade, los indicadores del Banco Mundial y repositorios de patentes para comprender la producción electrónica, los flujos comerciales y la dirección de la innovación en tecnologías de detección.
También se analizaron informes anuales de empresas, presentaciones de resultados, catálogos de productos y prensa sectorial de reconocida credibilidad para mapear los casos de uso comunes y los patrones de precios en las principales familias de sensores (por ejemplo, imagen, presión y temperatura). Cuando resultó útil, se emplearon fuentes de suscripción que proporcionan información financiera y noticias corporativas para validar los rangos de ingresos y las acciones corporativas. También se utilizó una base de datos de patentes de pago para rastrear el impulso de presentación de solicitudes por temáticas de sensores.
Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, ya que se utilizaron referencias adicionales para la recopilación de datos, la verificación cruzada, la validación y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas a expertos y encuestas estructuradas con fabricantes, distribuidores, especialistas en componentes y equipos de adquisición o ingeniería de usuarios finales que especifican sensores en programas de producción. Dado que el mercado es global, se verificaron los datos en APAC, EMEA y las Américas para que las diferencias en precios, combinación de demanda y tiempos de adopción pudieran reflejarse en los supuestos utilizados en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 15% | APAC: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% | EMEA: 36% |
| Actores menores: 16% | Gerentes: 48% | Américas: 23% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento del mercado se construyó utilizando una combinación de enfoques descendente y ascendente. Las señales de demanda de electrónica y uso final se tradujeron en grupos de valor de sensores, luego se dividieron por áreas de adopción que impulsan consistentemente los envíos. Para mantener los totales prácticos, se corroboraron con aproximaciones ascendentes selectivas, como resúmenes de ingresos de proveedores muestreados, verificaciones de canal para volúmenes unitarios y precio de venta promedio (ASP) por principales familias de sensores. Posteriormente se realizaron ajustes para eliminar solapamientos y doble contabilización.
En el modelo, algunos datos de entrada se trataron como las principales huellas del mercado porque mueven los totales de manera visible. Estos incluyen las tendencias de producción de dispositivos en automoción y electrónica de consumo, los ciclos de inversión en automatización industrial, el contenido de sensores por sistema (por ejemplo, el aumento de puntos de detección en vehículos y fábricas), los cambios en la combinación hacia imagen y radar, y la progresión realista del ASP vinculada a las curvas de aprendizaje tecnológico. Los pronósticos se proyectaron hacia adelante mediante análisis de escenarios y regresión multivariante, de modo que los cambios en la producción de vehículos, los volúmenes de teléfonos inteligentes, la producción industrial y el impulso comercial pudieran reflejarse conjuntamente. Cuando la cobertura ascendente fue desigual por tipo de sensor o región, se llenaron las brechas mediante asignaciones basadas en ratios que se validaron con verificaciones de expertos sobre la combinación y los precios.
Ciclo de Validación y Actualización de Datos
La validación se realizó a través de varios puntos de control para que un supuesto sólido no determine la respuesta completa. Los resultados se compararon con señales independientes como valores de importación y exportación, indicadores de actividad manufacturera y rangos de precios visibles. Cuando aparecieron grandes variaciones, se revisaron nuevamente antes de la aprobación final.
También se vuelve a contactar a las fuentes cuando los resultados parecen estar fuera de línea con lo que se observa en el campo, como un aumento repentino del ASP o un cambio inesperado en la participación regional. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, incluidos cambios de política, grandes cambios de capacidad o perturbaciones de la demanda en usos finales de alto volumen. Antes de la entrega, se completa una revisión final por parte del analista para garantizar que las últimas actualizaciones públicas se reflejen en el modelo de mercado.
Dimensionamiento del Mercado Global de Sensores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los sensores porque los editores no siempre contabilizan el mismo alcance de producto, seleccionan diferentes años base y aplican diferentes supuestos de precios y temporización de divisas. Incluso pequeñas diferencias en lo que se contabiliza como sensor y en la velocidad a la que se asume que caen los ASP pueden generar una dispersión significativa.
Un factor clave es que algunas cifras publicadas utilizan un año base anterior y luego extienden la curva con una única tasa de crecimiento general, lo que puede pasar por alto los cambios en la combinación, como la ganancia de participación de imagen y radar. Otro factor es la interpretación del alcance, donde elementos adyacentes como la electrónica de control, los módulos o el valor de servicios incluidos pueden estar incorporados en algunas cifras. Algunas estimaciones presentan rampas de adopción agresivas para la detección automotriz e industrial sin verificarlas nuevamente con señales de producción, comercio y precios, lo que tiende a elevar el total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 269,43 mil millones de USD (2026) | |
| Industry Publisher A | 212,50 mil millones de USD (2025) | Utiliza una base de 2024 y una curva de 2025 a 2030 que puede comprimir los cambios recientes en la combinación entre sensores de imagen, radar y vinculados al IoT, y no queda claro cómo se separan los módulos incluidos de los sensores discretos en el valor total. |
| Global Publisher B | 267,10 mil millones de USD (2025) | Proporciona una cifra general amplia con detalles de alcance limitados en el resumen público, lo que dificulta confirmar si se incluyen la electrónica adyacente, los módulos de sensores o el valor no relacionado con el hardware, y cómo se gestionan los precios regionales y la temporización de divisas. |
La tabla muestra que la dispersión se explica principalmente por la selección del año y lo que se contabiliza en torno al valor del hardware del sensor. Algunas fuentes describen un total más amplio de tecnologías de sensores, y Mordor Intelligence contabiliza los ingresos de sensores vinculados a categorías de parámetros y modos de operación, excluyendo los sistemas de control y los servicios con precio separado al construir el total.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sensores?
El tamaño del mercado de sensores se sitúa en USD 269,43 mil millones en 2026 y se proyecta que alcance USD 439,66 mil millones para 2031.
¿Qué tipo de sensor lidera la mayor participación de ingresos?
Los dispositivos de temperatura lideran con una participación del 22,74% en el mercado de sensores gracias a su papel central en la gestión térmica automotriz y el control de procesos industriales.
¿Qué geografía crece más rápido en el mercado de sensores?
Se prevé que Oriente Medio y África crezcan a una CAGR del 14,58% hasta 2031 debido a la fuerte inversión en infraestructura inteligente y proyectos de energía limpia.
¿Cómo impacta la fusión de múltiples sensores en el crecimiento del mercado?
La combinación de datos de LiDAR, radar y cámara para sistemas autónomos añade aproximadamente un +2,8% a la CAGR general al impulsar un mayor número de sensores por vehículo.
¿Qué desafíos de capacidad amenazan el suministro?
Las fundiciones MEMS de grado automotriz enfrentan capacidad limitada, restando un estimado del 1,8% al CAGR potencial hasta que nuevas líneas calificadas entren en operación.
¿Qué empresas lideran la consolidación?
Entre los ejemplos se incluyen la empresa conjunta de SICK y Endress+Hauser en análisis de gases y la adquisición por parte de Syntiant del negocio de micrófonos MEMS de Knowles, que reflejan un impulso hacia carteras de sensores multimodales integradas.
Última actualización de la página el:


