
Tamaño y Cuota del Mercado de Sensores Industriales de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
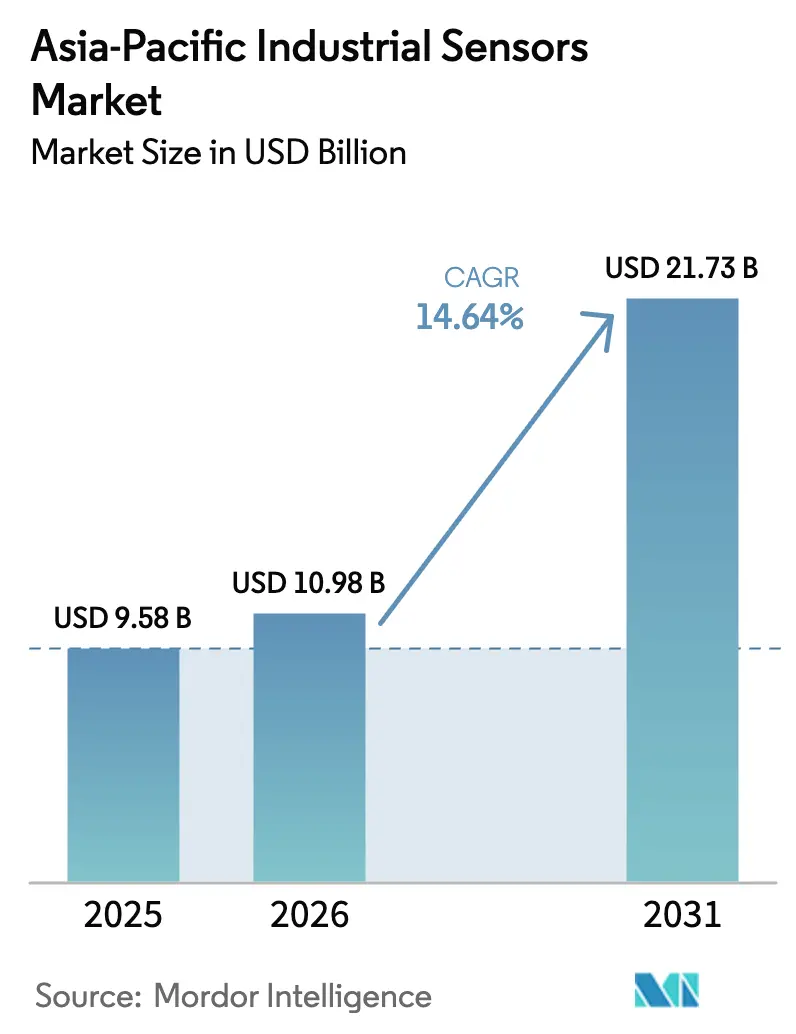
| Tamaño del mercado en el año base (2025) | 9.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.64 % |
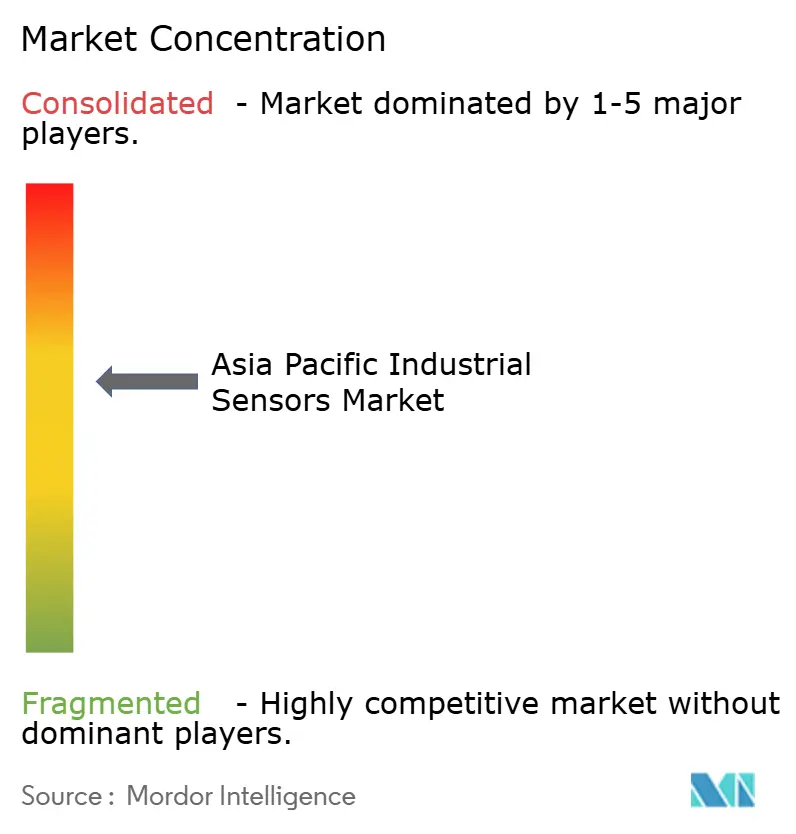
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores Industriales de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de sensores industriales de Asia Pacífico crezca de USD 9,58 mil millones en 2025 a USD 10,98 mil millones en 2026 y se prevé que alcance USD 21,73 mil millones en 2031 a una CAGR del 14,64% durante 2026-2031. La intensificación de los programas de fábricas digitales, la automatización agresiva en los corredores de electrónica y automoción, y la expansión de la cobertura privada de 5G son las fuerzas fundamentales que impulsan el despliegue de sensores en toda la región. La tasa de adopción de inteligencia artificial industrial del 94% en China subraya cómo la densidad de sensores dicta ahora el rendimiento competitivo, mientras que el esquema de Incentivo Vinculado a la Producción de India está traduciendo subsidios fiscales en grandes órdenes de compra de sensores de presión, temperatura y visión. La estandarización de IO-Link y los dispositivos configurables en el borde están reduciendo los tiempos de puesta en marcha, desplazando las ecuaciones del costo total de propiedad a favor de los fabricantes medianos. Al mismo tiempo, la liberalización del espectro para 5G privado en mercados como Tailandia y Malasia está eliminando las barreras de latencia que antes confinaban los sensores inalámbricos a los circuitos no críticos.[1]Ericsson, "5G Privado para Aplicaciones Industriales," ericsson.com Estas tendencias aceleran colectivamente la actividad de modernización en instalaciones existentes y generan nueva demanda en líneas de producción de nueva construcción.
Conclusiones Clave del Informe
- Por tipo de producto, los sensores de presión lideraron con una cuota del 34,28% del mercado de sensores industriales de Asia Pacífico en 2025 y se proyecta que se expandirán a una CAGR del 14,95% hasta 2031.
- Por industria del usuario final, el sector automotriz representó el 26,15% del tamaño del mercado de sensores industriales de Asia Pacífico en 2025, mientras que los sectores farmacéutico y de ciencias de la vida están previstos para crecer a una CAGR del 14,72% hasta 2031.
- Por conectividad del sensor, los dispositivos con cable representaron el 61,12% de los ingresos del mercado de sensores industriales de Asia Pacífico en 2025, pero se prevé que los sensores inalámbricos registren la CAGR más rápida del 15,62% durante el período de perspectiva.
- Por tecnología de detección, los dispositivos MEMS capturaron una cuota del 42,19% en 2025 del mercado de sensores industriales de Asia Pacífico, sin embargo, los sensores ópticos están en camino de registrar una CAGR del 15,32% hasta 2031.
- Por país, China capturó una cuota del 38,95% del mercado de sensores industriales de Asia Pacífico en 2025. Se proyecta que India registre la tasa de crecimiento más rápida a una CAGR del 15,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de IIoT e Industria 4.0 | +2.8% | China, Japón, Corea del Sur, con efecto expansivo hacia India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Automatización rápida en la manufactura de Asia Pacífico | +2.5% | China, India, Vietnam, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para fábricas inteligentes | +1.9% | India (PLI), China (Fabricado en China 2025), Japón (Sociedad 5.0) | Mediano plazo (2-4 años) |
| Demanda de soluciones de mantenimiento predictivo | +2.1% | Japón, Corea del Sur, Australia, con adopción extendiéndose a India | Largo plazo (≥ 4 años) |
| Adopción de sensores IO-Link y configurables en el borde | +1.7% | Global, con tracción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Implantación de campus industriales privados de 5G | +1.6% | China, Tailandia, Malasia, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de IIoT e Industria 4.0
Los fabricantes están migrando de la automatización a nivel de punto hacia operaciones totalmente conectadas donde cada activo transmite datos de series temporales a plataformas de análisis locales o en la nube. La tasa de adopción de inteligencia artificial industrial del 94% en China en 2024 valida la escala de este cambio, con sensores que sustentan la optimización del rendimiento en fábricas de semiconductores y rutinas de gestión energética en plantas químicas. El programa Sociedad 5.0 de Japón acelera la adopción en escenarios de fuerza laboral envejecida, ya que los robots colaborativos dependen de sensores de fuerza y proximidad para garantizar la seguridad del operador. Corea del Sur tiene como objetivo establecer 30.000 fábricas inteligentes para 2025, reposicionando efectivamente a los sensores de hardware opcional a una necesidad de cumplimiento normativo. Los dispositivos de protocolo abierto proliferan a medida que los compradores buscan interoperabilidad, fragmentando la lealtad a las marcas pero ampliando el conjunto total de hardware. Los proveedores premium ahora incluyen suscripciones de análisis con el hardware, transformando las ventas únicas de sensores en ingresos recurrentes.
Automatización Rápida en la Manufactura de Asia Pacífico
El aumento de los costos laborales y la relocalización de las cadenas de suministro empujan a los productores a automatizar cada tarea repetitiva. Se espera que el esquema PLI de India genere USD 130,8 mil millones en producción fabril adicional para 2024 e impulse nuevos pedidos de sensores de temperatura, presión y ópticos en plantas de electrónica y automotriz de nueva construcción. La producción electrónica de Vietnam de USD 100 mil millones depende de sensores ópticos para la precisión en el montaje superficial, reemplazándolos cada tres a cinco años a medida que la miniaturización de componentes ajusta las tolerancias. La modernización de las líneas de vehículos híbridos de Tailandia exige dispositivos de presión y flujo de mayor precisión, mientras que los procesadores de alimentos de Indonesia están pasando de las inspecciones manuales al control de calidad por visión artificial. A medida que los objetivos de rendimiento aumentan, los ciclos de renovación de sensores se acortan, elevando los ingresos anuales por reemplazo.
Incentivos Gubernamentales para Fábricas Inteligentes
Los programas fiscales están reduciendo la barrera de entrada a la automatización. India reembolsa entre el 4% y el 6% de las ventas incrementales, permitiendo a los fabricantes amortizar las inversiones en sensores contra los subsidios. China asigna subvenciones provinciales a los fabricantes nacionales de sensores bajo la iniciativa Fabricado en China 2025, reduciendo estratégicamente la dependencia de importaciones en las categorías de presión y flujo. Los créditos fiscales de Japón para la certificación de gestión energética ISO 50001 impulsan la demanda de sensores de monitoreo energético que detectan fugas de aire comprimido. Corea del Sur cofinancia el 50% de las actualizaciones ricas en sensores para las PYME, comprimiendo los períodos de recuperación de la inversión a menos de dos años. Tales incentivos crean un ciclo que se refuerza a sí mismo: los subsidios aumentan la densidad de sensores, lo que a su vez justifica un mayor gasto digital.
Demanda de Soluciones de Mantenimiento Predictivo
El aumento de las penalizaciones por tiempo de inactividad lleva a los operadores a adoptar estrategias basadas en el estado de los activos. Yokogawa informa que la combinación de sensores de vibración inalámbricos con análisis reduce las falsas alarmas en un 60%, abordando el escepticismo previo sobre la calidad de las alertas.[2]Yokogawa Electric Corporation, "Soluciones de Automatización Industrial," yokogawa.com Los mineros de Australia exigen monitoreo con sensores en las cintas transportadoras porque una sola falla puede paralizar operaciones valoradas en USD 2 mil millones. Las fábricas de chips de Corea del Sur utilizan sensores de gas para monitorear la contaminación de las cámaras, previniendo así pérdidas por desechos de millones de dólares. A medida que los precios de los dispositivos caen y los algoritmos en la nube se estandarizan, las barreras para los proyectos piloto retroceden, extendiendo la adopción hacia plantas de nivel medio. El argumento económico se fortalece aún más cuando se tienen en cuenta los ahorros energéticos derivados de los tiempos de funcionamiento optimizados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial e incertidumbre sobre el retorno de la inversión | -1.4% | India, Sudeste Asiático, mercados con alta presencia de PYME | Corto plazo (≤ 2 años) |
| Complejidad de integración con sistemas heredados | -1.2% | Japón, Corea del Sur, bases industriales maduras | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de chips para dispositivos MEMS | -0.9% | Global, con impacto agudo en la electrónica automotriz y de consumo | Corto plazo (≤ 2 años) |
| Regulaciones de espectro que limitan el uso inalámbrico industrial | -0.8% | India, Indonesia, entornos regulatorios fragmentados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial e Incertidumbre sobre el Retorno de la Inversión
Las PYME a menudo carecen del capital de trabajo para absorber períodos de recuperación de 12 a 18 meses, típicos de los proyectos piloto de mantenimiento predictivo. Los molinos familiares indios con ingresos anuales inferiores a USD 10 millones prefieren maquinaria que aumente la producción de inmediato sobre sensores que ofrecen ganancias indirectas. Los márgenes reducidos en las plantas de componentes automotrices del Sudeste Asiático exigen un retorno de la inversión en menos de 24 meses, mientras que los despliegues inalámbricos pueden tomar hasta 36 meses cuando se consideran la integración y las curvas de aprendizaje. Los modelos de arrendamiento que podrían distribuir los pagos siguen siendo escasos, prolongando el obstáculo de inversión. El resultado es una creciente brecha digital entre las corporaciones con abundante liquidez y los proveedores con recursos limitados.
Complejidad de Integración con Sistemas Heredados
Las instalaciones existentes cargadas con controladores lógicos programables de los años ochenta tienen dificultades para ingerir datos de sensores basados en Ethernet. Los complejos químicos de Japón que utilizan protocolos de bus propietarios enfrentan costos de sustitución total de varios millones de dólares o el riesgo de silos de datos que debilitan las estrategias digitales. Los hornos de acero de Corea del Sur no pueden aceptar el tiempo de inactividad necesario para el recableado, sin embargo, las alternativas inalámbricas operan por debajo de los umbrales de 1.200 °C requeridos. La escasez de competencias agrava el problema; un solo ingeniero con fluidez tanto en código heredado como en el Internet Industrial de las Cosas moderno puede estar reservado durante nueve meses. Los proveedores que ofrecen puentes de conexión inmediata obtienen una tracción desproporcionada en estas cuentas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Dominancia de la Presión se Encuentra con la Disrupción InalámbricaLos sensores de presión comandaron el 34,28% de la cuota del mercado de sensores industriales de Asia Pacífico en 2025, reflejando su indispensabilidad en el control de procesos, la hidráulica y los sistemas de seguridad de los vehículos. Las proyecciones muestran un sólido crecimiento a una CAGR del 14,95% hasta 2031, impulsado por la capacidad del 5G privado para eliminar los problemas de latencia en la optimización de compresores y los circuitos de distribución de vapor. Los sensores de temperatura siguen siendo la siguiente categoría más grande, respaldados por la búsqueda de las fábricas de semiconductores de una estabilidad inferior a 0,1 °C y el requisito de los productos biológicos de integridad en la cadena de frío por debajo de 8 °C. El crecimiento de la medición de nivel está impulsado por las actualizaciones de agua municipal que reemplazan los flotadores mecánicos corroídos con unidades de radar que funcionan eficazmente en efluentes de alto contenido de sólidos. Los sensores de flujo están evolucionando hacia la tecnología de flujo másico en las transacciones de transferencia de custodia, donde la varianza volumétrica anteriormente generaba disputas de facturación infladas.
En el resto de la cartera, los sensores de gas se están expandiendo hacia el monitoreo de la calidad del aire interior para espacios estériles, los dispositivos de vibración son equipos estándar en los kits de mantenimiento predictivo, y los sensores ópticos son cruciales para la precisión en la colocación de etiquetas que supera las 300 unidades por minuto. Los sensores de campo magnético desempeñan roles especializados en la alineación del tren motriz de los vehículos eléctricos y la detección de corriente. Con cada mejora incremental de la producción, los compradores acentúan las configuraciones híbridas, combinando detección de presión, temperatura y óptica, para obtener visibilidad multidimensional, intensificando las oportunidades de venta cruzada para los proveedores de múltiples productos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria del Usuario Final:
Madurez Automotriz frente a Aceleración FarmacéuticaLas líneas automotrices representaron el 26,15% del tamaño del mercado de sensores industriales de Asia Pacífico en 2025, impulsadas por la incorporación de más de 100 nodos de temperatura y voltaje por unidad en los paquetes de baterías de vehículos eléctricos y la integración de dispositivos de radar, lidar y ultrasónicos en los conjuntos de Sistemas Avanzados de Asistencia a la Conducción (ADAS). En contraste, el segmento farmacéutico y de ciencias de la vida está en camino de alcanzar una CAGR del 14,72% hasta 2031, a medida que los reguladores endurecen los mandatos de monitoreo ambiental continuo dentro de las zonas estériles. La manufactura de electrónica ocupa el tercer lugar, ya que las fábricas de chips a menudo superan los 50.000 sensores instalados por sitio para mantener la estabilidad de los procesos a escala nanométrica. Los complejos químicos y petroquímicos dependen de la detección de presión y flujo para prevenir reacciones desbocadas, mientras que los productores de energía utilizan el monitoreo de vibración para maximizar el tiempo de actividad de las cajas de engranajes de turbinas eólicas y las cadenas de inversores solares.
Los operadores de petróleo y gas prefieren instalaciones inalámbricas en plataformas marítimas donde el cableado supera los USD 1.000 por metro. Los procesadores de alimentos están impulsando la adopción de sensores con clasificación IP69K en acero inoxidable que pueden soportar lavados a alta presión, resultando en ciclos de reemplazo de tres a cinco años. Las empresas de servicios de agua adoptan medidores de nivel de radar y sondas de pH para cumplir con límites de descarga cada vez más estrictos, mientras que los sitios mineros dependen de sensores de proximidad y gas para prevenir evacuaciones costosas. El sector aeroespacial y de defensa sigue siendo un nicho especializado que demanda dispositivos endurecidos a la radiación y con rango de temperatura amplio que alcanzan precios premium.
Por Conectividad del Sensor:
La Preeminencia de los Cables Desafiada por la Economía InalámbricaLos dispositivos con cable mantuvieron una cuota del 61,12% en 2025 porque las plantas existentes ven un retorno de la inversión limitado al reemplazar los lazos funcionales de 4-20 mA. Sin embargo, los nodos inalámbricos registrarán una CAGR del 15,62% a medida que el 5G privado alcance los umbrales de rendimiento determinista exclusivos anteriormente de los protocolos con cable. IO-Link une ambos mundos, utilizando cables estándar de tres hilos y habilitando la comunicación digital, reduciendo el tiempo de puesta en marcha en un 40%. Los sensores inteligentes en el borde reducen el ancho de banda al enviar únicamente alertas de anomalías, mitigando la congestión en operaciones marítimas y mineras donde los enlaces satelitales de retorno son costosos.
El cálculo económico se está inclinando hacia lo inalámbrico porque la mano de obra de instalación en las modernizaciones con cable puede ser de tres a cinco veces el costo del hardware. Las innovaciones de recolección de energía, piezoeléctrica, termoeléctrica y fotoeléctrica, amplían la vida útil sin batería más allá de una década. Las arquitecturas híbridas prevalecen: los lazos de control críticos permanecen con cable, mientras que el monitoreo auxiliar migra a lo inalámbrico. Las políticas nacionales de espectro variables aún introducen fricciones en el despliegue, pero la armonización incremental está en marcha a medida que los reguladores aprecian los dividendos de productividad.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología de Detección:
Madurez de MEMS frente a Innovación ÓpticaLos MEMS capturaron el 42,19% de la cuota del mercado de sensores industriales de Asia Pacífico en 2025, respaldados por décadas de refinamiento de procesos para funciones de presión, aceleración y giroscopio. Se proyecta que los sensores ópticos registren una CAGR del 15,32% hasta 2031, a medida que los dispositivos de fibra óptica demuestran su valor en zonas de alta interferencia electromagnética y explosivas donde los componentes electrónicos están prohibidos. Los sensores de imagen CMOS ofrecen resoluciones de megapíxeles a la visión artificial, permitiendo la detección de defectos a velocidades de línea previamente imposibles con sus predecesores analógicos. Las configuraciones piezorresistivas dominan las aplicaciones hidráulicas de ultra alta presión, mientras que los diseños capacitivos destacan en las tareas de medición de nivel de líquido que son confundidas por partículas de tierras raras de forma óptica.
Están surgiendo dispositivos híbridos, por ejemplo, unidades inerciales MEMS de seis ejes para robots móviles autónomos, chips combinados de temperatura y humedad para sistemas de climatización (HVAC), y módulos integrados de presión y temperatura para el control preciso del refrigerante en la fabricación de vehículos eléctricos. La resiliencia de la cadena de suministro influye ahora en la selección de tecnología; los compradores prefieren proveedores con fábricas en múltiples sitios para evitar escaseces recurrentes. Las certificaciones de seguridad funcional y gestión de calidad son cada vez más influyentes durante la adquisición, ya que los usuarios finales priorizan el cumplimiento normativo para simplificar las auditorías.
Análisis Geográfico
Mercado de Sensores Industriales de APAC
En 2025, China aseguró una participación dominante del 38,95% en el mercado de sensores industriales de Asia-Pacífico, respaldada por la iniciativa Made in China 2025, que redirige el gasto hacia proveedores nacionales. Una tasa de adopción de IA industrial del 94% significa que los datos generados por sensores ya impulsan las decisiones de rendimiento y energía en fábricas automotrices, electrónicas y químicas. Los sitios privados de 5G a gran escala, como la planta de 200.000 m² de Midea, subrayan la disposición del país para operar el control robótico de circuito cerrado a través de redes inalámbricas. Las actualizaciones de instalaciones existentes caracterizan el mercado de Japón, mientras que los sensores de mantenimiento predictivo compensan la escasez de mano de obra en plantas con una antigüedad promedio de 25 años. Mientras tanto, las políticas de la Sociedad 5.0 generalizan la integración ciberfísica. La Iniciativa de Fábrica Inteligente de Corea del Sur reclasifica los sensores como gastos de cumplimiento normativo, acelerando así su adopción en los sectores automotriz y de semiconductores.
Mercado de Sensores Industriales de India y ASEAN
India emerge como el mercado de más rápido crecimiento hasta 2031; por ejemplo, los incentivos PLI por valor de 10,9 lakh crore de INR se han traducido en construcciones de fábricas en Gujarat, Tamil Nadu y Uttar Pradesh, que integran sensores desde cero. El crecimiento del Sudeste Asiático proviene de la producción electrónica de Vietnam valorada en 100 mil millones de USD, la producción anual de 1,8 millones de vehículos de Tailandia y las expansiones petroquímicas de Malasia, todas las cuales integran automatización intensiva en sensores para alcanzar los estándares de calidad globales.
Mercado de Sensores Industriales de APAC y Oceanía
Indonesia y Filipinas están automatizando líneas de alimentos y bebidas, generando nueva demanda de espectrómetros de visión y NIR. Australia y Nueva Zelanda despliegan sensores inalámbricos en minería y agricultura; los tendidos de cables con un costo de 1.000 USD por metro hacen que la economía inalámbrica sea atractiva. Las economías emergentes como Bangladesh y Pakistán registran una adopción incipiente limitada a la detección básica de temperatura y gas en fábricas textiles orientadas a la exportación. La fragmentación regulatoria en las asignaciones inalámbricas sigue siendo una limitación, pero la alineación gradual con las normas IEC 61508 e ISO 13849 está reduciendo los costos de certificación para los despliegues regionales.
Panorama regulatorio
En toda Asia-Pacífico, las implementaciones de sensores industriales están cada vez más determinadas por normas formales, requisitos de calibración y reglas de ciberseguridad de TO que convierten el cumplimiento normativo de una preferencia de adquisición en un requisito operativo. En Japón, el Ministerio de Economía, Comercio e Industria (METI) revisó la norma JIS B 9920-2:2026 en julio de 2026, introduciendo requisitos de certificación para los sistemas importados de monitoreo de aire IIoT, vigentes a partir del 1 de agosto de 2026. Esto modifica el marco de cumplimiento para las implementaciones de sensores de monitoreo ambiental y de salas limpias utilizadas en electrónica, farmacéutica y otros sectores de manufactura regulada.
China está reforzando las bases de interoperabilidad y especificación de sensores mediante normas nacionales, incluida la GB/T 47562-2026, emitida en abril de 2026 para sensores MEMS de presión y temperatura (vigente a partir del 1 de agosto de 2026), y la GB/T 47278-2026, emitida en marzo de 2026 para diccionarios de datos de productos industriales en equipos de control (vigente a partir del 1 de octubre de 2026). Corea del Sur también está elevando el estándar de trazabilidad de mediciones, con la certificación de calibración vinculada a KRISS que se volverá obligatoria para los acelerómetros MEMS industriales importados a partir del 1 de octubre de 2026. Paralelamente, varias economías de APAC han trasladado los requisitos de ciberseguridad de TO para infraestructura crítica de meras directrices a regímenes de cumplimiento obligatorio, aumentando la necesidad de firmware de sensores seguro por diseño y de una gestión documentada del ciclo de vida en las redes de planta.
Análisis de la cadena de valor
La cadena de valor de los sensores industriales en Asia-Pacífico abarca la fabricación de obleas MEMS, el empaquetado y ensamblaje de módulos, el firmware de dispositivos y la integración de conectividad, la distribución de canales, y la instalación y los servicios a nivel de sistema. La fabricación de front-end de MEMS y componentes avanzados se concentra en el noreste de Asia, con Japón, Corea del Sur y Taiwán acaparando una gran parte de la fabricación de obleas de sensores MEMS, mientras que China y los principales centros de manufactura del sudeste asiático, incluidos Malasia y Vietnam, se enfocan en el ensamblaje de módulos, las pruebas y la integración de manufactura electrónica para mercados finales de alto volumen como el automotriz y el electrónico.
Persisten cuellos de botella en la etapa inicial en circuitos integrados de aplicación específica y componentes de grado automotriz utilizados en transmisores inteligentes y sensores conectados, donde los plazos de entrega prolongados pueden alterar los cronogramas de entrega en proyectos OEM y de modernización. La reconfiguración regional de la cadena de suministro, influida por los cambios en los controles comerciales y tecnológicos y por los esfuerzos de localización, está impulsando más ensamblaje y pruebas a nivel de módulo hacia el sudeste asiático y la India. Este cambio aumenta la importancia de contar con socios de empaquetado calificados, laboratorios de calibración y certificación, y distribuidores capaces de dar soporte a implementaciones multiestándar (cableadas, inalámbricas e IO-Link) tanto en entornos de fábrica existentes como en instalaciones nuevas.
Panorama Competitivo
La intensidad competitiva es moderada, con los grandes actores globales ABB, Siemens y Honeywell protegiendo sus bases de instalados a través de protocolos propietarios y análisis integrados. Mientras tanto, Omron, Keyence y Yokogawa ganan cuota en el mercado de manufactura discreta al enviar sensores configurados en el borde que prescinden de pasarelas separadas. La rápida adopción de IO-Link desmantela el bloqueo histórico, desplazando la competencia hacia la diferenciación de software y los servicios de ecosistema. Los actores de nicho prosperan donde el conocimiento del dominio supera el peso de la marca: detección de vibración para el viento, detección de gas para fábricas de chips, detección de campo magnético para trenes motrices de vehículos eléctricos.
Estratégicamente, los proveedores de semiconductores como STMicroelectronics e Infineon están expandiendo su capacidad de MEMS propia para protegerse de futuras escaseces. Las carreras de patentes en la recolección de energía inalámbrica y las redes deterministas sugieren próximas oleadas de productos que reducen drásticamente los gastos generales de mantenimiento. La influencia dentro de los organismos de normalización, en particular los grupos de trabajo IEC 61508 y OPC UA, proporciona visibilidad anticipada del cumplimiento normativo y da forma a las especificaciones de los compradores. Los patrones de compra se bifurcan: las grandes empresas prefieren configuraciones de un solo proveedor para reducir el riesgo de integración, mientras que las PYME favorecen las combinaciones de mejores soluciones de protocolo abierto para preservar la flexibilidad.
Líderes de la Industria de Sensores Industriales de Asia Pacífico
Texas Instruments Incorporated
STMicroelectronics N.V.
Emerson Electric Co
Rockwell Automation Inc.
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores Industriales de Asia-Pacífico
- ABB Ltd.
- Emerson Electric Co.
- Honeywell International Inc.
- Siemens AG
- Rockwell Automation Inc.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Yokogawa Electric Corporation
- Endress+Hauser AG
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Omron Corporation
- Keyence Corporation
- SICK AG
- Pepperl+Fuchs SE
- Balluff GmbH
- ifm electronic gmbh
- Hans Turck GmbH and Co. KG
- TE Connectivity Ltd.
- Analog Devices Inc.
- Infineon Technologies AG
- Sensata Technologies Holding plc
- Panasonic Holdings Corp.
- First Sensor AG
- Amphenol Advanced Sensors
- Ericco International Ltd.
- Others (fully profiled ≥20)
Lea el análisis de las empresas de mercado de sensores industriales de asia-pacífico

Oportunidades de mercado y perspectivas futuras
La localización de la fabricación y el empaquetado de sensores en Asia-Pacífico está generando oportunidades para los proveedores capaces de ofrecer dispositivos calificados e interoperables, con calibración documentada y preparación en materia de ciberseguridad. En China, la expansión de la capacidad de sensores de presión MEMS en Jiangsu (Suzhou y Wuxi) se ha descrito mediante actividad de producción de segunda fase, reforzando a la región como base de abastecimiento para sensores de presión, la mayor categoría de producto por participación de ingresos en 2025. En Malasia, Trensor informó avances hacia la finalización de una planta de fabricación de sensores de presión en Penang Technology Park, con una inversión declarada de 100 millones de MYR y una capacidad anual planificada de 10 millones de unidades. Esto respalda una alternativa regional para clientes que buscan diversificar su abastecimiento más allá de los nodos tradicionales del noreste de Asia.
Del lado de la demanda, los programas de digitalización de fábricas están virando hacia operaciones habilitadas por IA que dependen de una detección densa y confiable y de flujos de datos más limpios. La Estrategia de Manufacturing AI 2030 de Corea del Sur, de junio de 2026, planteada como una iniciativa de inversión público-privada con bancos de pruebas regionales de IA física, respalda oportunidades para implementaciones de sensores integrados en el borde y deterministas en semiconductores, automotriz y otras industrias prioritarias. Al mismo tiempo, las nuevas normas y los requisitos de documentación transfronteriza en 2026, incluidas las normas GB/T de China para sensores MEMS y diccionarios de datos industriales, junto con consideraciones comerciales y de homologación de tipo relacionadas con la ASEAN para módulos inalámbricos, aumentan el valor de los proveedores capaces de suministrar plataformas de sensores certificadas y multiprotocolo y de proporcionar documentación de cumplimiento que reduzca la fricción en la puesta en marcha y la importación.
Recent Industry Developments in Mercado de Sensores Industriales de Asia-Pacífico
- Junio de 2026: Emerson Electric Co. anunció un acuerdo de codesarrollo con Aramco para crear soluciones de gestión de la corrosión de próxima generación que integran monitoreo ultrasónico de corrosión en línea para procesos industriales. La colaboración aumenta la demanda de arquitecturas de detección resistentes y monitoreo continuo en entornos hostiles, ampliando el uso de sensores en línea en los flujos de trabajo de mantenimiento e integridad.
- Junio de 2026: STMicroelectronics lanzó un sensor de vibración con aprendizaje automático basado en IA integrado para el procesamiento local de datos en aplicaciones industriales de monitoreo de condición. La inferencia en el dispositivo respalda casos de uso de mantenimiento predictivo donde las limitaciones de ancho de banda, latencia o gobernanza de datos restringen la transmisión de señales sin procesar desde grandes flotas de sensores.
- Noviembre de 2025: Keyence lanzó su serie AP-X de sensores fotoeléctricos inalámbricos con IA integrada en el dispositivo para la clasificación de defectos, permitiendo la inspección en tiempo real en líneas de PCB de alta velocidad sin enviar datos de imagen a servidores externos. Este lanzamiento respalda el avance hacia una detección configurable en el borde y acelera la adopción de nodos de inspección inalámbricos en los corredores de manufactura electrónica.


Mercado de Sensores Industriales de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por sensores industriales utilizados para medir, detectar y controlar condiciones físicas o de proceso en entornos industriales de Asia-Pacífico, donde los sensores se adquieren como componentes o se integran dentro de sistemas industriales.
Exclusiones de alcance: no incluye dispositivos de detección de grado de consumo ni ingresos fuera de APAC, y excluye los servicios posteriores que no están directamente vinculados a los envíos de sensores industriales.
Descripción general de la segmentación
- Por Tipo de Producto
- Presión
- Temperatura
- Nivel
- Flujo
- Campo Magnético
- Aceleración y Tasa de Guiñada
- Gas
- Vibración
- Proximidad
- Óptico / Fotoeléctrico
- Por Industria del Usuario Final
- Automotriz
- Electrónica y Semiconductores
- Química y Petroquímica
- Generación de Energía
- Petróleo y Gas
- Alimentos y Bebidas
- Agua y Aguas Residuales
- Farmacéutica y Ciencias de la Vida
- Metales y Minería
- Aeroespacial y Defensa
- Por Conectividad del Sensor
- Sensores con Cable
- Sensores Inalámbricos
- Sensores IO-Link
- Sensores Inteligentes Integrados en el Borde
- Por Tecnología de Detección
- Basada en MEMS
- Basada en CMOS
- Piezorresistiva
- Capacitiva
- Óptica
- Electromagnética
- Por Geografía
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la base de actividad industrial que típicamente impulsa la demanda de sensores, para luego verificar qué categorías de sensores se están adoptando realmente en fábricas y plantas de proceso. Nos basamos en fuentes públicas como oficinas nacionales de estadística en economías de APAC, las estadísticas comerciales de UN Comtrade para las categorías del SA pertinentes, la Agencia Internacional de Energía para indicadores de actividad energética y eléctrica, y la Federación Internacional de Robótica para señales de intensidad de automatización.
Para mantener supuestos realistas, también revisamos informes anuales y presentaciones a inversores de empresas en busca de comentarios sobre la combinación de productos, junto con normas y referencias técnicas de grupos como IEC e ISO que ayudan a confirmar las condiciones habituales de uso industrial. Las bases de datos de patentes se utilizan de forma limitada para detectar dónde se están desarrollando las tecnologías de detección y hacia dónde se está desplazando el enfoque, por ejemplo hacia la detección inteligente o conectada. Para datos complementarios como desgloses financieros, indicios de envíos y la dirección de los precios, utilizamos suscripciones pagas centradas en finanzas empresariales e inteligencia, noticias y finanzas, y bases de datos de patentes. Estas fuentes documentales no son exhaustivas, y consultamos documentos y conjuntos de datos públicos adicionales para recopilar, verificar y aclarar los insumos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales que más suelen influir en los totales, principalmente la evolución de precios, los márgenes de canal y el ritmo de adopción de sensores conectados en las principales industrias de APAC. Conversamos con una combinación de fabricantes de sensores, distribuidores, participantes en sistemas de automatización y usuarios finales industriales en toda APAC, de modo que se puedan cerrar las brechas en los informes públicos y el modelo final se alinee con lo que los compradores realmente están instalando.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 22% | Gerentes: 59% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye mediante un método descendente que reconstruye la demanda a partir de la actividad industrial y las señales de automatización de APAC, y luego asigna el gasto a categorías de sensores mediante supuestos de adopción y combinación de productos. Cuando resulta útil, corroboramos los totales con aproximaciones ascendentes selectivas, como la consolidación de ingresos de proveedores para líneas clave de sensores, verificaciones de canal sobre las bandas de precios habituales, y el ASP muestreado multiplicado por los volúmenes de unidades estimados para casos de uso comunes.
Los insumos utilizados en el modelo incluyen las tendencias de automatización de fábricas e instalación de robots, los patrones de gasto de capital de la industria de proceso en energía, químicos y agua, la división entre conectividad cableada e inalámbrica, el ritmo de adopción de sensores inteligentes (incluida la conectividad tipo IO-Link donde corresponda), y el movimiento de precios observado por tipo de sensor a medida que los volúmenes se escalan. Dado que las combinaciones de países e industrias varían ampliamente en toda APAC, las brechas en unitización o precios se abordan construyendo primero una estimación en bandas, para luego refinarla utilizando la retroalimentación de las entrevistas y las señales documentales que mejor se ajusten a cada subregión.
Los pronósticos se elaboran mediante análisis de escenarios, donde los principales impulsores, incluida la inversión en automatización, la producción industrial y la penetración de la conectividad, se proyectan bajo casos base, conservador y de expansión. La trayectoria de pronóstico final se selecciona luego de revisar los supuestos con expertos del sector para asegurar que estén alineados con el comportamiento actual de adquisición y los plazos prácticos de implementación.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación entre señales independientes, seguida de comprobaciones de varianza a nivel de país y de aplicación, de modo que los saltos inusuales puedan rastrearse hasta un insumo específico. También realizamos comprobaciones de coherencia para que el gasto implícito en sensores no se aleje de las tendencias de inversión industrial conocidas, y luego el modelo se revisa por etapas antes de su aprobación final.
Los informes se actualizan en un ciclo anual, con actualizaciones intermedias activadas cuando un evento significativo modifica los precios, los flujos comerciales o los patrones de inversión industrial en las principales economías de APAC. Antes de la entrega, realizamos una revisión de actualización final para garantizar que las cifras reflejen las publicaciones públicas más recientes disponibles y la retroalimentación primaria más reciente.
Comparación del tamaño del mercado de sensores industriales de Asia-Pacífico de Mordor Intelligence con otras estimaciones publicadas
Las estimaciones publicadas sobre sensores industriales en Asia-Pacífico a menudo difieren porque el límite de lo que se considera un sensor industrial no es coherente, y porque el momento de conversión de moneda y el tratamiento de la inflación pueden alterar el valor reportado en USD. Las diferencias también surgen de si la estimación se ancla a las señales de demanda de la industria de fábrica y de proceso, o se extrapola principalmente a partir de una cifra global usando una participación regional.
Las tendencias de instalación de robots, las series de producción industrial y las verificaciones de flujos comerciales para categorías relacionadas con sensores son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a un conjunto de demanda de APAC. Ese conjunto se divide luego por conectividad e intensidad de usuario final antes de realizar el pronóstico. Cuando no se aplican estas verificaciones, los totales pueden subir o bajar según se combinen categorías adyacentes, la velocidad supuesta de caída del ASP y si el año base se trata como un año efectivo o parcialmente pronosticado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,58 mil millones de USD (2025) | |
| Consultora Regional A | 9,64 mil millones de USD (2024) | Utiliza un año base diferente y a menudo combina los sensores de automatización de fábrica con componentes de detección más amplios, lo que puede alterar el total incluso cuando la tasa de crecimiento parece similar. |
| Editorial del Sector B | 12,92 mil millones de USD (2023) | Reporta un valor direccionable acumulado a lo largo de una ventana de varios años y puede incluir capas adyacentes de detección inteligente e integración, lo que infla el valor de mercado de un solo año al convertirlo a USD. |
La comparación muestra que la dispersión se explica principalmente por lo que se considera un sensor industrial en APAC y por cómo se maneja la base anual. Al mantener el alcance vinculado a los ingresos por sensores industriales y verificar los totales frente a señales independientes de actividad y adopción, la cifra resultante permanece trazable a impulsores claros y puede volver a calcularse a medida que se publiquen nuevos indicadores.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de sensores industriales de Asia Pacífico en 2031?
Se proyecta que el mercado alcance USD 21,73 mil millones para 2031 basándose en las trayectorias de crecimiento actuales.
¿Qué categoría de producto tiene actualmente la mayor cuota de ingresos?
Los sensores de presión lideran con el 34,28% de los ingresos totales debido a su prevalencia en los sistemas de control de procesos y automotrices.
¿Por qué los sensores inalámbricos crecen más rápido que las alternativas con cable?
Los despliegues de 5G privado y la estandarización de IO-Link están superando las preocupaciones sobre latencia y fiabilidad, reduciendo los costos de instalación e impulsando una CAGR del 15,62% para los nodos inalámbricos.
¿Qué segmento de usuario final se prevé que se expanda más rápidamente?
El sector farmacéutico y de ciencias de la vida está previsto para alcanzar una CAGR del 14,72% a medida que los reguladores exigen un monitoreo ambiental continuo en la manufactura estéril.
¿Cómo influyen los incentivos gubernamentales en la adopción?
Programas como el PLI de India y el Fabricado en China 2025 de China subvencionan las inversiones en fábricas inteligentes, convirtiendo efectivamente las compras de sensores en requisitos de cumplimiento normativo y acortando los períodos de recuperación de la inversión.
Última actualización de la página el:



