
Tamaño y Participación del Mercado de Identificación Móvil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 25.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Identificación Móvil por Mordor Intelligence
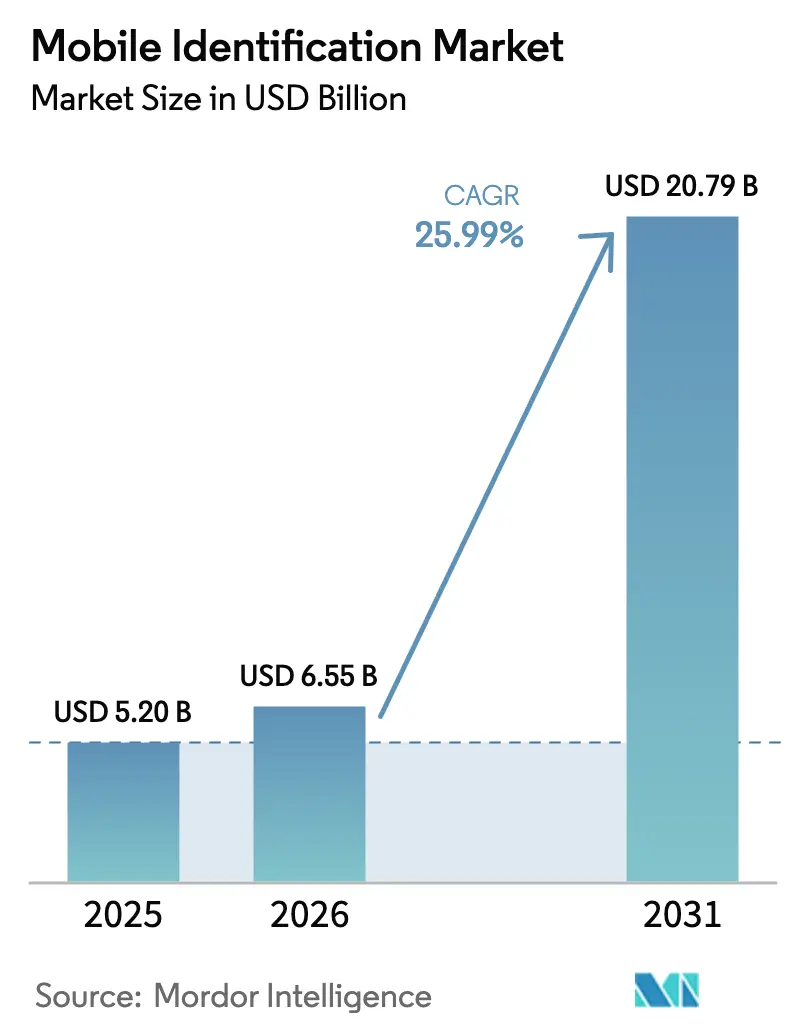
Se espera que el mercado de Identificación Móvil crezca de 5.200 millones de USD en 2025 a 6.550 millones de USD en 2026 y se prevé que alcance los 20.790 millones de USD en 2031 a una CAGR del 25,99% durante el período 2026-2031.
La expansión está anclada en tres fuerzas estructurales: un pronunciado aumento de los ciberataques basados en credenciales, el endurecimiento de los mandatos de autenticación a nivel mundial y la integración sin fricciones del hardware biométrico en los teléfonos inteligentes convencionales. Los proveedores de servicios financieros están migrando rápidamente de las contraseñas hacia mecanismos de autenticación multifactor y sin contraseña, mientras que los operadores de telecomunicaciones, las redes de salud y los gobiernos despliegan esquemas nacionales de identificación digital que convergen pagos, bienestar social y acceso a servicios públicos. La intensidad competitiva se mantiene elevada a medida que los proveedores establecidos pivotan desde ofertas centradas en hardware hacia capas de orquestación definidas por software y habilitadas por IA, y mientras los especialistas respaldados por capital de riesgo se abren paso en nichos de detección de falsificaciones profundas, biometría conductual y SDK móviles para desarrolladores de aplicaciones. El salto impulsado por políticas de Asia en los despliegues de identificación nacional posiciona a la región como el conjunto de oportunidades de expansión más rápida, mientras que Europa equilibra el crecimiento con estrictas restricciones de residencia de datos que complican los despliegues transfronterizos.
Conclusiones Clave del Informe
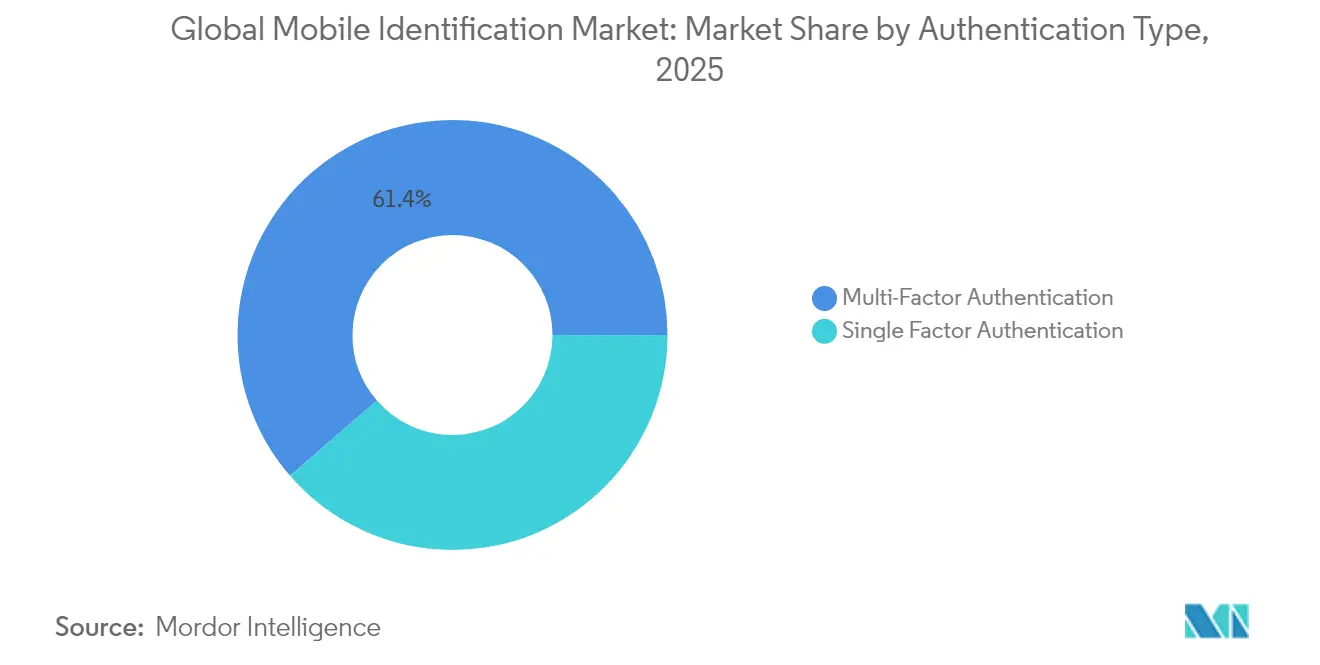
- Por tipo de autenticación, la autenticación multifactor representó el 61,37% de la participación del mercado de identificación móvil en 2025; se prevé que las configuraciones de cuatro factores y superiores se expandan a una CAGR del 28,74% hasta 2031.
- Por componente, las tecnologías biométricas capturaron el 67,92% de la participación en ingresos en 2025, mientras que se proyecta que el segmento de servicios avance a una CAGR del 26,35% hasta 2031.
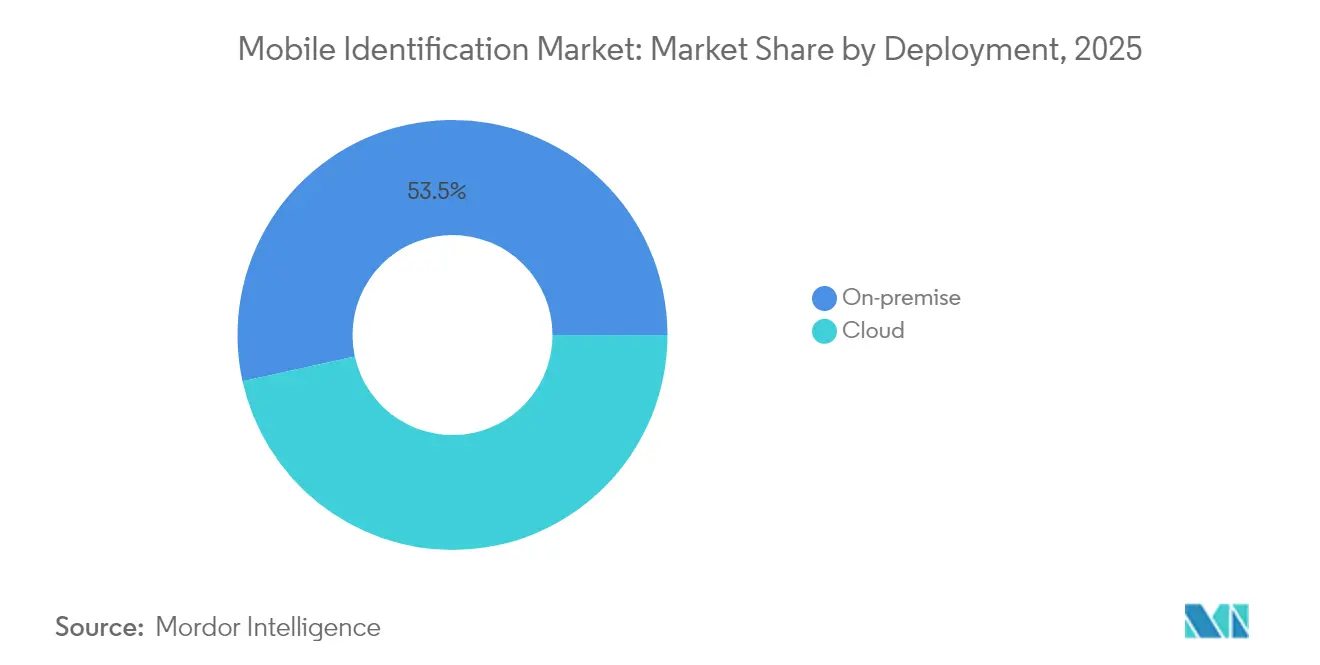
- Por despliegue, las soluciones on-premise representaron el 53,45% del tamaño del mercado de identificación móvil en 2025; el segmento de nube está preparado para acelerarse a una CAGR del 26,12%.
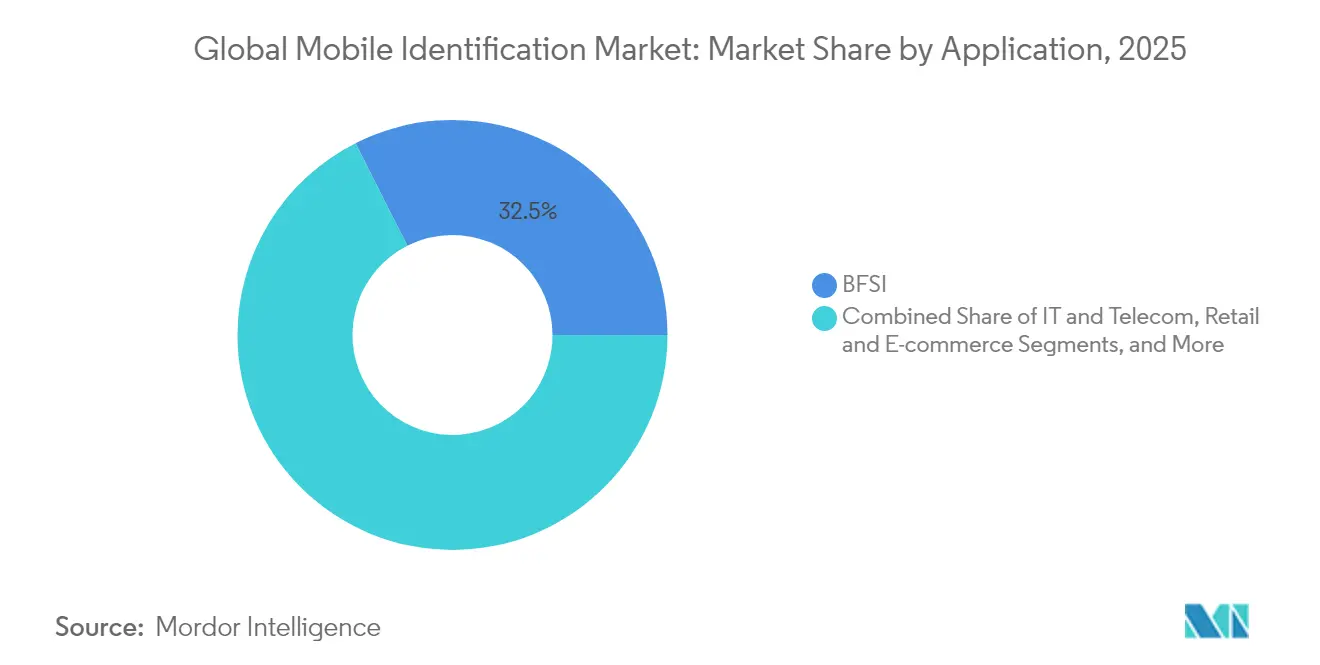
- Por aplicación, el sector BFSI lideró con una participación en ingresos del 32,45% en 2025, mientras que el comercio minorista y el comercio electrónico se encamina hacia una CAGR del 27,95%.
- Por región, América del Norte mantuvo el 36,22% de los ingresos en 2025, mientras que Asia está preparada para superar a todas las regiones con una CAGR del 28,05%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Mandatos de eKYC en el sector BFSI | +3.2% | América del Norte, con extensión a Europa | Mediano plazo (2-4 años) |
| Proyectos nacionales de identificación digital | +4.5% | India, Singapur, China; influencia global | Largo plazo (≥ 4 años) |
| Despliegues de confianza cero para fuerza laboral remota | +2.8% | Europa y Estados Unidos | Corto plazo (≤ 2 años) |
| Alianzas de identificación basada en SIM entre operadores de telecomunicaciones y bancos | +1.9% | África y Oriente Medio | Mediano plazo (2-4 años) |
| Hardware biométrico en teléfonos inteligentes de gama media | +3.7% | Asia-Pacífico | Mediano plazo (2-4 años) |
| Verificación en tiempo real para FinTech y criptomonedas | +2.4% | Concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de eKYC en el Sector BFSI
Los reguladores de servicios financieros en Estados Unidos y Canadá están endureciendo los estándares de verificación de identidad, lo que impulsa a los bancos a incorporar controles biométricos en tiempo real en sus aplicaciones móviles. Las crecientes pérdidas por fraude, estimadas en 56.000 millones de USD en 2021, están acelerando la adopción de autenticación multifactor en la emisión de crédito, las billeteras digitales y las transferencias entre personas. Una ola paralela de orientación simplificada sobre KYC permite autodeclaraciones en mercados como India, reduciendo la fricción en el proceso de incorporación sin disminuir los controles de riesgo. Los grupos de trabajo de la industria ahora establecen parámetros de referencia para la precisión de la verificación de documentos con puntuación de IA, y las expectativas de los usuarios de acceso sin fricción están impulsando pilotos sin contraseña en flujos de trabajo de alto riesgo.
Proyectos Nacionales de Identificación Digital
Los esquemas de identidad a gran escala de Asia, especialmente la plataforma Aadhaar de India con 1.300 millones de registros y el ecosistema Singpass de Singapur, integran credenciales móviles en pagos, salud y subsidios públicos. Estos programas anclan una CAGR del 43% más amplia en los volúmenes de pagos digitales en las economías emergentes de Asia-Pacífico, catalizando casos de uso de billeteras, préstamos y seguros del sector privado. Los despliegues en etapa temprana en Malasia e Indonesia evidencian obstáculos de implementación —bajas tasas de incorporación voluntaria y brechas de integración— pero también revelan una capacidad a largo plazo para elevar la participación económica formal. Los proveedores globales ven estas licitaciones gubernamentales como puntos de entrada para capas de orquestación basadas en la nube y marcos de confianza específicos de cada país.
Despliegues de Confianza Cero para Fuerza Laboral Remota
Las empresas en Europa y Estados Unidos reconstruyeron las políticas de control de acceso tras el cambio hacia el trabajo híbrido derivado de la pandemia. Las arquitecturas de confianza cero autentican cada dispositivo y sesión, lo que lleva a los directores de seguridad de la información (CISO) a invertir en tokens conformes con FIDO resistentes al phishing y SDK de reconocimiento facial. Los informes del Tesoro que citan 1,6 millones de casos de actividad sospechosa en 2024 elevaron el escrutinio a nivel de directorio sobre los almacenes de contraseñas heredados. Dado que el 80% de las brechas se atribuyen al uso indebido de credenciales, los recorridos de inicio de sesión sin contraseña que combinan señales biométricas conductuales y atestación de dispositivos están pasando de ser proyectos piloto a convertirse en controles de referencia.
Alianzas de Identificación Basada en SIM entre Operadores de Telecomunicaciones y Bancos
Los operadores de redes móviles en Nigeria, Kenia y los estados del Golfo se asocian con bancos para ofrecer capas de Conozca a su Cliente (KYC) basadas en SIM, aprovechando las altas tasas de penetración móvil para sortear las escasas redes de sucursales. El despliegue de Checkin.com dentro de Ooredoo ejemplifica la captura biométrica en el dispositivo que cumple con las regulaciones de telecomunicaciones al tiempo que satisface los controles de lucha contra el lavado de dinero (AML) de los bancos. Las API de mensajería de aplicación a persona enriquecen estos flujos con datos de suscriptores verificados por el operador, posicionando a las empresas de telecomunicaciones como proveedores de identidad de facto.
Análisis de Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Barreras de residencia de datos en la UE | −2.1% | Unión Europea | Mediano plazo (2-4 años) |
| Alto índice de suplantación en condiciones de poca luz | −1.8% | África, partes de Asia, América del Sur | Corto plazo (≤ 2 años) |
| Estándares de seguridad de sistemas operativos fragmentados | −2.5% | Multinacionales globales | Mediano plazo (2-4 años) |
| Limitaciones presupuestarias para la autenticación multifactor en el comercio minorista de pymes | −1.5% | América del Sur; partes de Asia y Europa del Este | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Regulaciones de Residencia de Datos Generan Fricción Transfronteriza
La Ley de Mercados Digitales y la Ley de Servicios Digitales de la UE imponen estrictas disposiciones de localización y de control dominante que elevan los costos de cumplimiento para las plataformas de identificación en la nube con sede central en Estados Unidos.[1]CCIA, "Principales Amenazas al Comercio Digital en la Unión Europea," Computer & Communications Industry Association, ccianet.org Simultáneamente, nuevas normas de Estados Unidos restringen la exportación de datos personales sensibles hacia países de preocupación designados.[2]Federal Register, "Prevención del Acceso a Datos Personales Sensibles de Estados Unidos por Países de Preocupación," Departamento de Comercio de Estados Unidos, federalregister.gov Los proveedores que operan billeteras panregionales deben, por tanto, replicar almacenes de datos, redirigir llamadas de API y negociar acuerdos con subencargados del tratamiento, lo que prolonga los plazos de despliegue y erosiona las ventajas en costos.
Altas Tasas de Suplantación en Entornos con Poca Iluminación
Las tasas trimestrales de rechazo por fraude en África Oriental alcanzaron el 27% en 2024, impulsadas por ataques de presentación y documentos de identidad de baja calidad.[3]Smile ID, "Tendencias de Fraude en África: 6 Perspectivas Clave del Informe 2025," Smile Identity usesmileid.com Las investigaciones demuestran tasas de éxito del 80% para nuevos dispositivos de suplantación por síntesis óptica frente a los principales sistemas comerciales de reconocimiento facial. Los proveedores responden integrando sensores de doble espectro, detección de vida por pulso y fusión multimodal con verificaciones de voz o de vena del dedo; sin embargo, las restricciones de costo limitan la adopción en los dispositivos Android de mercado masivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Autenticación:
Las Soluciones Multifactor Consolidan su LiderazgoLos marcos multifactor representaron el 61,37% de la participación del mercado de identificación móvil en 2025, ya que los servicios financieros, la salud y los portales gubernamentales elevaron los requisitos de garantía para las transacciones de alto valor. El incremento coincide con la instancia de los reguladores a fortalecer la autenticación de clientes y con la migración de las empresas hacia políticas adaptativas al riesgo que combinan señales de dispositivo, biométricas y contextuales. Se proyecta que los modelos de cuatro factores y superiores crecerán a una CAGR del 28,74% hasta 2031, impulsados por esquemas nacionales que integran firmas digitales y credenciales con raíz en hardware. Si bien las contraseñas de un solo uso (OTP) siguen siendo ampliamente utilizadas, los organismos de normalización promueven la criptografía de clave pública alineada con FIDO para frenar los ataques de intercambio de SIM y phishing, desplazando gradualmente los códigos SMS en los mercados occidentales.
Las dinámicas de adopción son matizadas: las aplicaciones de banca minorista integran controles de autofoto principalmente durante la apertura de cuentas, mientras que las billeteras de criptomonedas realizan actualizaciones de KYC en tiempo real en cada operación de conversión a moneda fiduciaria. Los complementos de biometría conductual —que evalúan el ritmo de escritura o la forma de sujetar el dispositivo— ofrecen autenticación continua sin perjudicar la experiencia del usuario. Las empresas que equilibran seguridad con usabilidad orquestan estas capas a través de API de identidad que normalizan las señales entre proveedores, reduciendo el riesgo de dependencia de un único proveedor y acelerando las actualizaciones de política en respuesta a la evolución de las amenazas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente:
Los Componentes Biométricos Anclan la Innovación, los Servicios los SuperanLos módulos biométricos generaron el 67,92% de los ingresos de 2025, confirmando las modalidades facial y de huella dactilar como los guardianes de facto de las aplicaciones de consumo. La miniaturización de sensores, la mejora de los algoritmos de coincidencia y los aceleradores de IA en el dispositivo han reducido la latencia y elevado la precisión de la detección de vida, consolidando la confianza del usuario. A medida que los mandatos gubernamentales se amplían, se prevé que los servicios de orquestación en el backend —verificación de documentos, puntuación de riesgo y analítica conductual— superen al hardware con una CAGR del 26,35%.
La diferenciación en la capa de servicios se basa en modelos de aprendizaje federado que evitan la centralización de los datos biométricos en bruto mientras mejoran las heurísticas de detección de fraude. Además, los proveedores monetizan complementos como verificaciones continuas del estado de las credenciales, fuentes de notificación de brechas y SDK a nivel de interfaz de usuario para la integración rápida de aplicaciones móviles, posicionando los servicios como flujos de ingresos recurrentes de alto margen.
Por Modelo de Despliegue:
El Cambio hacia la Nube Gana ImpulsoLos despliegues on-premise aún representaron el 53,45% del tamaño del mercado de identificación móvil en 2025, lo que refleja las cláusulas de soberanía de datos en sectores como la defensa y la infraestructura crítica. Sin embargo, la migración a la nube está cobrando impulso, impulsada por la capacidad elástica, ciclos de actualización más rápidos y una economía de suscripción favorable para las empresas del mercado medio. Las nubes de identidad como servicio gestionado facilitan la redundancia geográfica, la analítica avanzada y las herramientas de cumplimiento compartidas que serían prohibitivamente costosas en entornos autohospedados.
Las arquitecturas híbridas salvan la brecha de confianza: las plantillas biométricas sensibles residen en módulos de seguridad de hardware controlados por la empresa, mientras que los dispositivos perimetrales procesan los algoritmos de detección de vida y puntuación. Este modelo de confianza dividida satisface a los reguladores que exigen el control local de los datos sin renunciar a la resiliencia global y a las señales de fraude potenciadas por IA agrupadas entre los inquilinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
BFSI Mantiene su Primacía; el Comercio Minorista y el Comercio Electrónico se AceleranLa Banca, los Servicios Financieros y los Seguros (BFSI) representaron el 32,45% de los ingresos de 2025, respaldados por flujos de transacciones de alto riesgo y estrictas obligaciones de lucha contra el lavado de dinero (AML). Las propuestas de banca centrada en el móvil, populares en Estados Unidos, ahora integran llaves de acceso, bucles de autofoto en tiempo real y analítica conductual como salvaguardas no negociables. Mientras tanto, los operadores de comercio minorista y comercio electrónico convergen en pagos de cuenta a cuenta, Compra Ahora Paga Después y billeteras de fidelidad, impulsando el segmento hacia una CAGR del 27,95%.
Los comerciantes calibran la fricción: los carritos de bajo valor se depuran con puntuación de riesgo basada en el dispositivo, mientras que las compras de alto valor o transfronterizas activan la verificación biométrica escalonada. A medida que aumentan las devoluciones de cargo por falsificaciones profundas, los mercados en línea implementan programas de verificación de vendedores mediante KYC por video. La convergencia de identificaciones de fidelidad, tokens de pago y verificación de edad dentro de una única credencial móvil agiliza el proceso de pago, reforzando tanto la postura de seguridad como las métricas de conversión del carrito.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Identificación Móvil en América del Norte
América del Norte mantuvo una participación de ingresos del 36,22% en 2025, respaldada por sólidos ecosistemas fintech, la mayor penetración de banca móvil del mundo y arquitecturas de confianza cero generalizadas en las empresas Fortune 500. La claridad regulatoria en torno al consentimiento, las API de banca abierta y la expansión de los servicios de gobierno digital sostienen la demanda en los sectores público y privado.
Mercado de Identificación Móvil en Asia-Pacífico
Asia-Pacífico representa el mercado de mayor crecimiento, con una CAGR proyectada del 28,05% hasta 2031. Los rieles UPI vinculados a Aadhaar de India, las integraciones de Singpass de Singapur y los proyectos piloto de identificación provincial de China generan efectos de red que atraen a actores privados de préstamos digitales, transporte compartido y tecnología de seguros hacia infraestructuras de credenciales compartidas. La proliferación de dispositivos de gama media hace que la biometría avanzada sea ubicua, reduciendo la brecha de seguridad entre zonas urbanas y rurales y ampliando la inclusión financiera.
Mercado de Identificación Móvil en Europa
El crecimiento de Europa se ve moderado por los mandatos de localización; no obstante, la próxima regulación sobre la cartera de identidad digital de la UE obliga a todos los estados miembros a emitir credenciales interoperables antes de 2026, lo que genera una ola de adquisiciones de varios miles de millones de dólares. Los proveedores deben certificarse conforme a los niveles de garantía de eIDAS 2.0 e integrar la divulgación selectiva de atributos para cumplir con las prescripciones de privacidad desde el diseño.
Mercado de Identificación Móvil en Oriente Medio y África
África y Oriente Medio avanzan a través de asociaciones entre operadores de telecomunicaciones y bancos que alinean el registro de SIM con la verificación de identidad del cliente (KYC) en tiempo real. Los consorcios de operadores panregionales aprovechan las API de GSMA Open Gateway para combatir el fraude A2P, mientras que los estados del Consejo de Cooperación del Golfo impulsan proyectos piloto de licencias de conducir móviles que vinculan los permisos de residencia con el acceso bancario. La escasa infraestructura de línea fija en vastas zonas rurales impulsa la dependencia de las redes de borde móvil, amplificando la importancia de los SDK ligeros optimizados para conectividad intermitente.


Panorama regulatorio
La adopción de la identificación móvil está siendo impulsada hacia regímenes de garantía e interoperabilidad más estrictos a medida que los gobiernos formalizan la identidad basada en billeteras. En la Unión Europea, el Reglamento (UE) 2024/1183 por el que se establece el Marco Europeo de Identidad Digital entró en vigor en mayo de 2024, y la Comisión continuó con el Reglamento de Ejecución (UE) 2026/798 (abril de 2026) que especifica los procedimientos de incorporación remota para los casos de uso de la Cartera EUDI. Esto convierte los requisitos de eIDAS 2.0 en controles operativos para la verificación de identidad, la detección de vida (liveness) y los procesos de emisor/parte confiante.
En Estados Unidos, el NIST finalizó la SP 800-63-4 (julio de 2025), actualizando las Directrices de Identidad Digital para arquitecturas como las credenciales verificables y el control del suscriptor mediado por billetera. Esto determina cómo los sectores regulados estructuran la verificación de identidad y los niveles de riesgo de autenticación. La alineación de normas también se está estrechando: la ISO/IEC TS 23220-4:2026 añade protocolos y servicios de seguridad para la identificación electrónica móvil, reforzando las listas de verificación de adquisiciones para compradores gubernamentales y del sector BFSI que necesitan incorporación remota lista para auditoría, interoperabilidad de billeteras y una seguridad vinculada al dispositivo más sólida.
Análisis de la cadena de valor
La cadena de valor comienza con anclas de confianza y componentes habilitadores, incluidas las funciones de seguridad de los OEM de smartphones (elementos seguros/TEE), los datos de identidad de SIM/eSIM y operadores, y la captura biométrica en el dispositivo. Los organismos de normas y del ecosistema (en particular FIDO Alliance, NIST e ISO/IEC) traducen estos elementos primitivos en especificaciones implementables que fluyen aguas abajo hacia formatos de credenciales, marcos de billetera y métodos de autenticación resistentes al phishing. Los proveedores de plataformas de identidad y especialistas entregan luego motores centrales como coincidencia biométrica, verificación de documentos, detección de vida, puntuación de riesgo y orquestación mediante SDK y API, que las partes confiantes de BFSI, gobierno, telecomunicaciones, salud y retail integran en los recorridos de incorporación y transacción.
La comercialización se centra en plataformas empresariales de IAM/CIAM, canales de licitación gubernamental y rieles de identidad liderados por telcos. Los integradores de sistemas y los proveedores de seguridad gestionada se encargan del despliegue, el mapeo de cumplimiento y las operaciones para compradores regulados. La coordinación del sector también se está fortaleciendo en torno a los ecosistemas de billeteras y passkeys, lo que se refleja en la expansión de la gobernanza de FIDO Alliance en 2026 con participación a nivel de directorio de empresas como SK Telecom y OpenAI, lo que respalda ciclos de especificación más rápidos y la habilitación de partes confiantes. La fricción persiste en la capa de implementación, donde las restricciones de residencia de datos transfronterizas, la fragmentación de dispositivos/sistemas operativos y los requisitos de resistencia a la suplantación empujan a los compradores hacia arquitecturas multiproveedor que combinan verificaciones en el dispositivo con orquestación en la nube y monitoreo continuo.
Panorama Competitivo
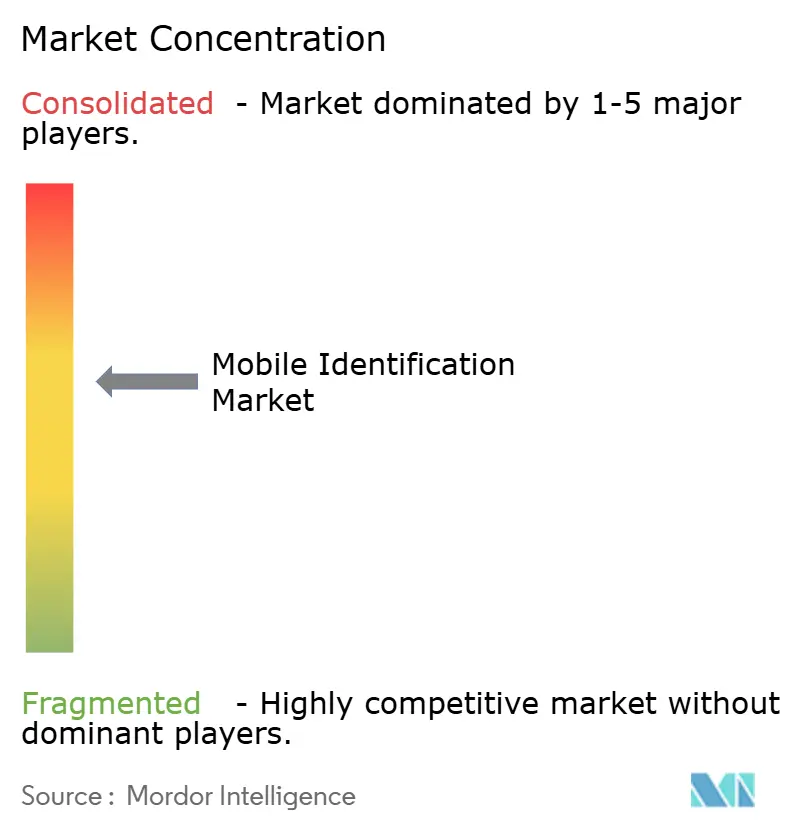
La concentración del mercado es moderada; los cinco mayores proveedores capturan en conjunto aproximadamente el 40% de los ingresos. Thales e IDEMIA preservan su posición dominante en las licitaciones gubernamentales al combinar la fabricación de elementos seguros con la orquestación en la nube, reforzando fosos defensivos en los despliegues de pasaportes, licencias y control fronterizo. La alianza de IDEMIA en 2025 con un operador de telecomunicaciones regional señala una intención estratégica de fusionar las credenciales de SIM y biométricas, acortando los ciclos de incorporación de clientes e impulsando la retención por efecto de red.
Okta y ForgeRock navegan la ola nativa de la nube, diferenciándose a través de API amigables para desarrolladores, motores de políticas de bajo código y ecosistemas de mercado. La adquisición de Okta en febrero de 2025 de un especialista en seguridad de IA mejora su capacidad de detección de falsificaciones profundas, posicionando a la empresa como un proveedor de referencia para los canales de autenticación continua.
Los actores de nicho emergentes explotan brechas: BioCatch escala la biometría conductual en escenarios de fraude de alto volumen; Jumio se especializa en la verificación de documentos validada por IA; y Checkin.com integra el reconocimiento facial en los sistemas de backend de nivel de telecomunicaciones. Los actores establecidos forman cada vez más alianzas tecnológicas —la capa de criptografía resistente a la computación cuántica de IBM se integra con SDK móviles de terceros—, reflejando una mentalidad de coopetencia a medida que las superficies de amenaza evolucionan. Los modelos de precios se inclinan hacia el consumo por evento de verificación, comprimiendo los márgenes pero ampliando el alcance del mercado direccionable entre las pymes.
Líderes de la Industria de Identificación Móvil
OneLogin (One Identity LLC.)
Thales Group
SecureAuth Corporation.
IBM Corporation
Micro Focus
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Identificación Móvil
- IDEMIA
- Thales Group
- Okta, Inc.
- OneLogin (One Identity LLC)
- IBM Corporation
- Micro Focus
- SecureAuth Corp.
- Trend Micro
- F-Secure
- Sophos Ltd.
- Telesign
- Regula
- Ping Identity
- Cisco Systems
- RSA Security
- NEC Corporation
- HID Global
- Duo Security (Cisco)
- ForgeRock
- Entrust Datacard
- Nok Nok Labs
- 42Gears Mobility Systems

Oportunidades de mercado y perspectivas futuras
Los marcos de billeteras respaldados por gobiernos y las credenciales móviles están creando espacio de adquisición e integración para proveedores que pueden cumplir con requisitos más altos de garantía, privacidad desde el diseño e interoperabilidad entre ecosistemas. El programa de la Cartera EUDI de la UE ancla este cambio, con reglas de implementación para la incorporación remota (Reglamento de Ejecución (UE) 2026/798 de la Comisión, abril de 2026) y un requisito de diciembre de 2026 para que los Estados miembros proporcionen al menos una billetera conforme. Esto amplía la demanda a corto plazo de verificación de identidad lista para billetera, herramientas de emisor y pilas de integración de partes confiantes que admiten divulgación selectiva e incorporación auditable.
Un segundo carril de oportunidad es el reemplazo del OTP por SMS con métodos nativos de red y resistentes al phishing, impulsados por plataformas de API de operadores y valores predeterminados de passkeys empresariales. En julio de 2026, Aduna (con AT&T, T-Mobile y Verizon) lanzó la verificación de número basada en red posicionada como alternativa a los códigos SMS, lo que aumenta la demanda potencial de orquestación de identificación móvil que puede fusionar señales de operadores con la atestación de dispositivos y biometría. En el ámbito laboral y empresarial, Microsoft anunció las passkeys como método predeterminado para Microsoft Entra ID a partir del 1 de septiembre de 2026, lo que aumenta la demanda de servicios de migración, alineación de políticas de dispositivos y verificación de identidad reforzada para acciones de alto riesgo. Los movimientos legislativos también amplían el TAM de credenciales móviles de alta confianza en mercados emergentes, incluida Nigeria, que designó a NIMC como Autoridad de Certificación Raíz para la infraestructura de PKI nacional y la Infraestructura Pública Digital (junio de 2026), creando trabajo de integración en la banca, las telecomunicaciones y los portales gubernamentales donde la identidad móvil puede servir como credencial de acceso frontal.
Recent Industry Developments in Mercado de Identificación Móvil
- Junio de 2026: One Identity anunció planes para operar como empresa independiente y nombró a Cork, Irlanda, como su nueva sede global. El anuncio respalda un modelo operativo independiente y puede acelerar las decisiones de producto y socios en torno a la gobernanza de identidad y la autenticación, incluidos los despliegues mobile-first que deben alinearse con los requisitos europeos de datos y garantía.
- Mayo de 2026: SecureAuth lanzó su Agentic Authority Platform, posicionándola como una capa de control en tiempo real para autorizar acciones intentadas por agentes de IA. Esto añade una nueva categoría de aplicación de políticas para identidades no humanas, ampliando los casos de uso de identificación móvil donde las señales de dispositivo, usuario y agente deben evaluarse conjuntamente bajo reglas de confianza cero.
- Junio de 2025: Thales se asoció con el Departamento de Vehículos Motorizados de Alaska para implementar un programa de licencia de conducir móvil utilizando la tecnología de identificación digital de Thales. El programa avanza las credenciales móviles de nivel gubernamental y amplía la cartera de integración de billeteras, sistemas de emisores y aceptación por parte de verificadores del sector privado regulado en los servicios públicos.


Mercado de Identificación Móvil Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado global de identificación móvil se define como los ingresos por software y servicios que ayudan a una persona a demostrar o verificar su identidad a través de un dispositivo móvil, incluida la verificación de identidad, la emisión de credenciales y la autenticación utilizadas para acceder a aplicaciones, servicios o transacciones.
Exclusiones de alcance: excluimos las ventas puramente de hardware (como tokens), los módulos de identidad solo para escritorio y las tarjetas de acceso físico que no se entregan como un flujo de trabajo de identificación móvil.
Descripción general de la segmentación
- Por Autenticación
- Autenticación de Factor Único
- Autenticación Multifactor
- Por Componente
- Biométrico
- No Biométrico
- Servicios
- Por Despliegue
- Nube
- On-Premise
- Por Aplicación
- Banca, Servicios Financieros y Seguros (BFSI)
- TI y Telecomunicaciones
- Comercio Minorista y Comercio Electrónico
- Salud y Ciencias de la Vida
- Gobierno y Defensa
- Viajes y Hospitalidad
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Catar
- África
- Sudáfrica
- Nigeria
- Kenia
- Egipto
- Oriente Medio
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza estableciendo límites claros sobre lo que cuenta como ingresos de identificación móvil y lo que se ubica junto a ella en el espacio más amplio de identidad y autenticación. Utilizamos fuentes públicas como los indicadores de la UIT sobre conectividad móvil, las series de población y adopción digital del Banco Mundial, las publicaciones de economía digital de la OCDE y las guías de identidad digital del NIST para mantener la coherencia de los términos y casos de uso.
También revisamos material de ciberseguridad e identidad digital de organismos como ENISA, junto con actualizaciones de reguladores y portales de contratación pública donde los programas de identificación digital y las normas de e-KYC influyen en la adopción. Se utilizaron informes anuales de empresas, presentaciones a inversores y cobertura de prensa confiable para entender el posicionamiento de los productos, los clientes objetivo y la exposición geográfica. Para completar la visión comercial, nuestros analistas también consultaron suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y un servicio de noticias y finanzas para verificar la cronología de lanzamientos, adquisiciones y adjudicaciones de contratos importantes. Las fuentes mencionadas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar el comportamiento de precios y los patrones de despliegue en todas las regiones, ya que los ingresos por identificación móvil pueden cambiar rápidamente cuando se acelera la adopción de la nube o cuando los reguladores actualizan los requisitos de e-KYC. Hablamos con proveedores de soluciones, integradores de sistemas, especialistas en seguridad móvil y equipos del lado comprador en BFSI, gobierno, telecomunicaciones y comercio digital para confirmar supuestos, cubrir vacíos de los hallazgos documentales y ajustar los totales finales en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 19% | APAC: 47% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores más pequeños: 20% | Gerentes: 57% | Américas: 24% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento parte de una visión de arriba hacia abajo en la que los conjuntos de gasto en identidad digital y autenticación se reconstruyen utilizando indicadores de adopción y luego se filtran hasta llegar a los casos de uso de identificación mobile-first. La reducción se guía por variables como la penetración de smartphones y banda ancha móvil, la actividad de programas regulados de e-KYC e identificación digital, la combinación de despliegues en la nube frente a locales, la proporción de uso de autenticación multifactor y las estructuras de precios habituales (suscripción por usuario, por verificación o licencia empresarial).
Para mantener totales realistas, los resultados se corroboran mediante comprobaciones selectivas de abajo hacia arriba, incluidas divulgaciones muestreadas de ingresos de proveedores, conversaciones de canal sobre la evolución del precio de venta promedio (ASP) y indicadores de volumen como usuarios verificados activos o transacciones de verificación en verticales de alta adopción. Cuando la divulgación de ingresos es limitada, estimamos rangos utilizando tamaños de despliegue comparables y luego convertimos a asientos pagados o verificaciones pagadas utilizando supuestos conservadores antes de finalizar los totales de segmento.
Para la previsión, utilizamos principalmente análisis de escenarios respaldado por comprobaciones de sensibilidad de tipo regresión, porque la demanda está determinada por impulsores medibles y también por tendencias de política y fraude que pueden cambiar rápidamente. Las trayectorias de crecimiento se ajustaron utilizando retroalimentación primaria sobre los ciclos de renovación, los cambios esperados en el ASP y el ritmo de implementación de los programas de identidad digital y los recorridos de incorporación móvil, lo que hace que la visión prospectiva sea práctica de explicar y repetir.
Validación de datos y ciclo de actualización
La validación se realiza en capas, comenzando con comprobaciones aritméticas y avanzando hacia comprobaciones lógicas que comparan los resultados con señales independientes como el impulso del gasto en seguridad en la nube, las implementaciones de programas de identidad y los patrones de adopción de compradores por vertical. Si una región o componente muestra un salto inusual, se vuelven a verificar los datos del modelo y se activan llamadas de seguimiento para confirmar si esto refleja precios reales, la cronología de contratos o una discrepancia de inclusión.
Antes de la aprobación final, todo el libro de trabajo pasa por una revisión de analistas pares en la que se cuestionan y corrigen, si es necesario, los supuestos, el tratamiento de divisas y las divisiones de segmentos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios significativos, eventos de fraude a gran escala que modifican los presupuestos o una consolidación notable entre proveedores. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban una visión actualizada alineada con las últimas señales de mercado disponibles.
Tamaño del mercado global de identificación móvil de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la identificación móvil a menudo difieren porque la línea entre los flujos de trabajo de identidad mobile-first y los ingresos adyacentes de autenticación o biometría no se traza de la misma manera por cada editor. Las diferencias también aparecen cuando los valores del año en curso se actualizan en momentos distintos, ya que los ciclos de contratos, el empaquetado en la nube y los precios pueden cambiar los ingresos reconocidos en una ventana corta.
Un impulsor común de la brecha es cómo se tratan la cronología de divisas, los supuestos de aumento del ASP y el reconocimiento tardío de contratos en el año en curso, y estas comprobaciones se refuerzan en Mordor Intelligence para que la cifra se mantenga alineada con lo que los compradores realmente pagan por los servicios de identificación móvil.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,55 mil millones de USD (2026) | |
| Consultora Global A | 5,90 mil millones de USD (2026) | Esta estimación a menudo mantiene los ASP más planos a lo largo de las renovaciones y utiliza una cronología de conversión de divisas anterior, lo que puede subestimar los ingresos cuando los despliegues en la nube se expanden rápidamente. |
| Asociación del Sector B | 7,30 mil millones de USD (2026) | Esta cifra comúnmente incluye un gasto más amplio en seguridad móvil y autenticación que no está estrictamente vinculado a la verificación de identidad o la emisión de credenciales móviles. |
La dispersión entre fuentes se explica principalmente por la delimitación estricta o no de la identificación móvil y por cómo se actualizan los precios y las divisas del año en curso. Al mantener las inclusiones ligadas a la verificación de identidad móvil y a los flujos de trabajo basados en credenciales, y al reverificar el ASP y la cronología de contratos con contactos de mercado, producimos un valor de mercado que se mantiene rastreable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento del mercado de identificación móvil?
El crecimiento se deriva del aumento de los volúmenes de ciberataques, mandatos más estrictos de eKYC y confianza cero, y la expansión de los sensores biométricos hacia los teléfonos inteligentes de mercado masivo, impulsando en conjunto al mercado hacia una CAGR del 25,99% hasta 2031.
¿Qué enfoque de autenticación lidera la mayor participación en la actualidad?
La autenticación multifactor lidera con el 61,37% de los ingresos de 2025, lo que refleja el amplio respaldo regulatorio y la comprobada resiliencia frente a los ataques de relleno de credenciales.
¿Por qué Asia es la región de más rápido crecimiento?
Los programas nacionales de identificación digital como Aadhaar y Singpass, combinados con el vertiginoso aumento de la adopción de teléfonos inteligentes, impulsan a Asia hacia una CAGR prevista del 28,05% hasta 2031.
¿Qué región tiene la mayor participación en el Mercado Global de Identificación Móvil?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado Global de Identificación Móvil.
¿Qué modelo de despliegue está ganando impulso entre las empresas?
Si bien el on-premise sigue dominando, la orquestación de identidad basada en la nube se está acelerando a una CAGR del 26,12% gracias a la escalabilidad, las actualizaciones continuas y los menores costos iniciales.
¿Cómo influyen los operadores de telecomunicaciones en la adopción de la identificación móvil?
Las asociaciones entre operadores de telecomunicaciones y bancos aprovechan los datos de registro de SIM y las API de mensajería de aplicación a persona (A2P) para ofrecer un KYC simplificado en mercados con infraestructura de sucursales limitada, especialmente en África y Oriente Medio.
¿Cuáles son los principales obstáculos para una implementación más amplia?
Las barreras clave incluyen las normas de residencia de datos de la UE, las altas tasas de suplantación en entornos con poca iluminación, los estándares de seguridad fragmentados en los sistemas operativos móviles y las restricciones presupuestarias entre los minoristas de pymes en los mercados emergentes.
Última actualización de la página el:



