
Tamaño y Participación del Mercado de Monitoreo Inalámbrico de Infraestructura
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.74 % |
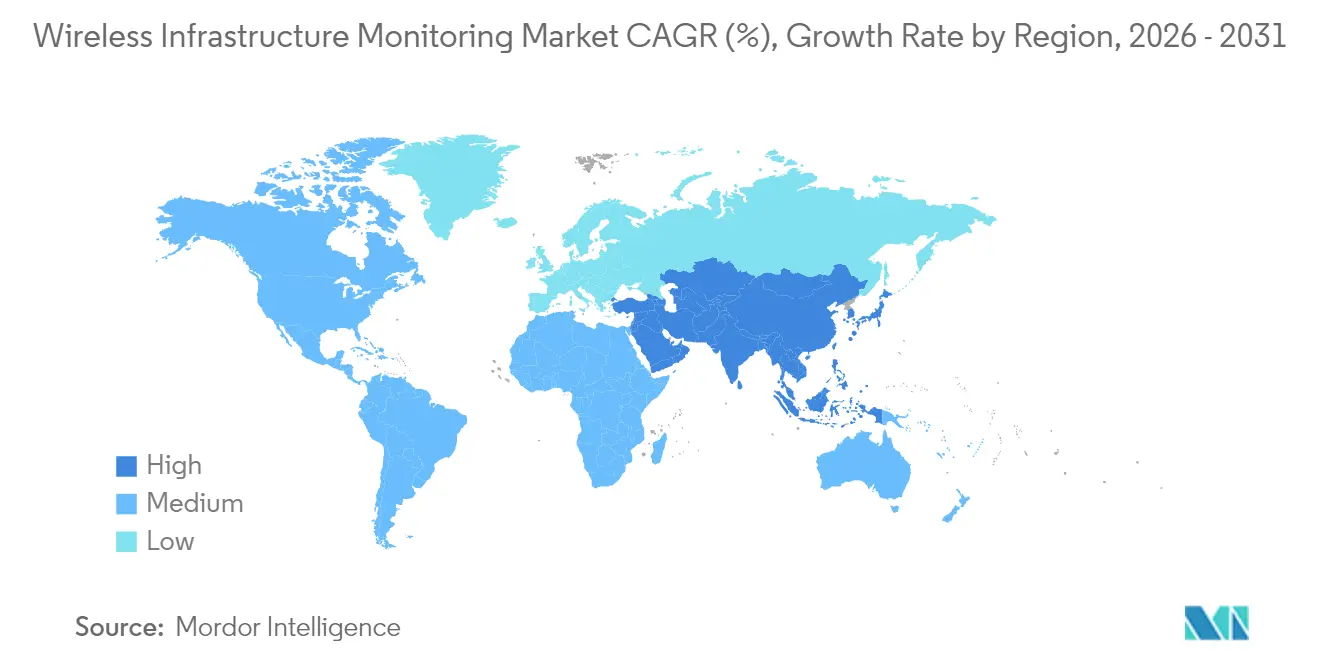
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo Inalámbrico de Infraestructura por Mordor Intelligence
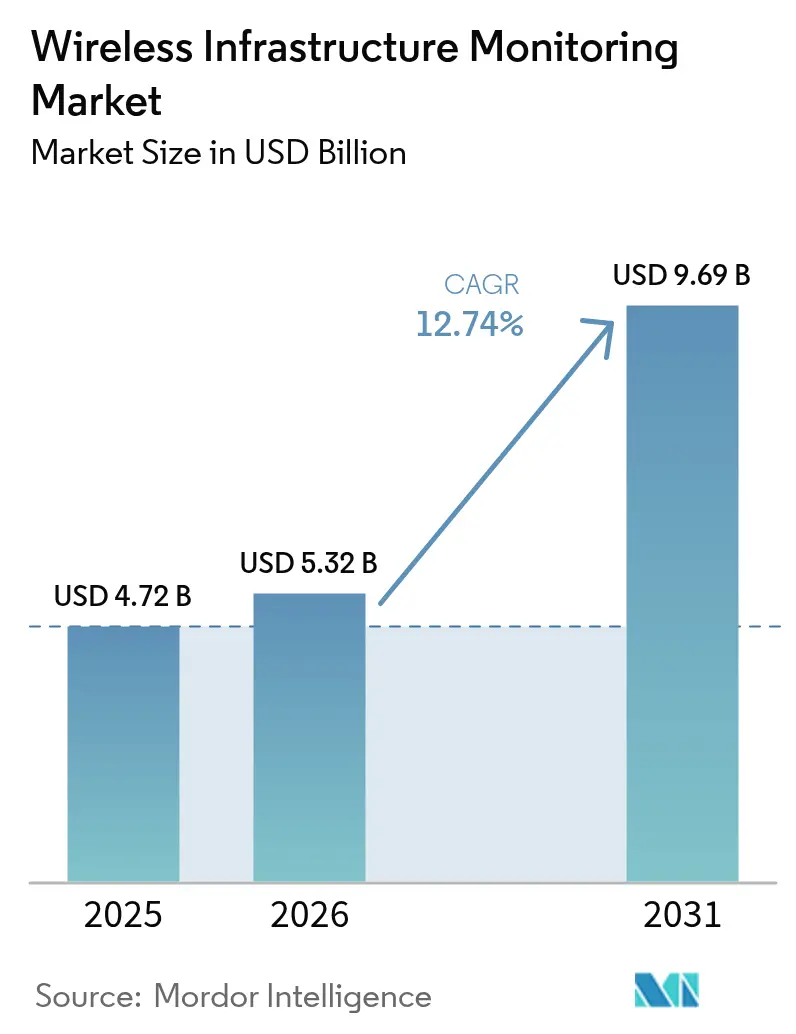
Se espera que el tamaño del mercado de monitoreo inalámbrico de infraestructura crezca de USD 4,72 mil millones en 2025 a USD 5,32 mil millones en 2026 y se prevé que alcance USD 9,69 mil millones en 2031 a una CAGR del 12,74% durante 2026-2031. La adopción se está acelerando a medida que los propietarios de infraestructura migran del mantenimiento reactivo al predictivo, desplegando redes densas de sensores de bajo consumo que reducen el tiempo de inactividad y prolongan la vida útil de los activos. Asia Pacífico ocupa la mayor posición regional, impulsada por la rápida urbanización y los programas de ciudades inteligentes, mientras que Oriente Medio registra el crecimiento compuesto más rápido gracias a los megaproyectos y los requisitos de cumplimiento en entornos adversos. El hardware sigue siendo la columna vertebral de los ingresos, pero los servicios gestionados y el análisis de datos capturan ahora el mayor valor incremental a medida que los usuarios finales buscan información procesable en lugar de dispositivos. La convergencia de LPWAN y 5G está ampliando el espectro de casos de uso direccionables, particularmente para el análisis de video de alto ancho de banda y la detección de anomalías basada en inteligencia artificial.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 60,85% de la participación del mercado de monitoreo inalámbrico de infraestructura en 2025; se proyecta que los servicios se expandirán a una CAGR del 13,92% hasta 2031.
- Por conectividad, LPWAN tuvo una participación de ingresos del 37,22% en 2025; el 5G/celular es el segmento de mayor crecimiento con una CAGR del 13,54% hasta 2031.
- Por aplicación, el monitoreo estructural representó una participación del 45,62% del tamaño del mercado de monitoreo inalámbrico de infraestructura en 2025, mientras que el monitoreo de corrosión creció a una CAGR del 13,98% hasta 2031.
- Por tipo de infraestructura, los puentes y túneles lideraron con una participación del 29,18% en 2025; los activos de energía renovable exhiben la CAGR pronosticada más alta del 13,32% hasta 2031.
- Por sensor, los medidores de deformación y tensión ocuparon una participación del 32,76% en 2025; los acelerómetros y sensores de vibración crecen a una CAGR del 15,26% hasta 2031.
- Por usuario final, los propietarios de infraestructura civil tuvieron una participación del 34,62% en 2025; las empresas de servicios públicos y energía registran la CAGR más rápida del 14,41% entre 2026-2031.
- Por región, Asia Pacífico capturó una participación regional del 28,34% en 2025; se proyecta que Oriente Medio crecerá a una CAGR del 14,06% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de 5G que exigen verificación de la integridad de las torres | +3.5% | Global; adopción temprana en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Mandatos de gemelo digital para puentes envejecidos | +2.6% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Reducción del costo de sensores LPWAN que permite redes densas | +2.3% | Global; pronunciado en regiones en desarrollo | Corto plazo (≤ 2 años) |
| Monitoreo vinculado a seguros para presas de relaves | +2.2% | América Latina; extensión a otros centros mineros | Mediano plazo (2-4 años) |
| Monitoreo de corrosión en parques eólicos marinos | +2.1% | Europa, Asia Oriental, América del Norte emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de 5G que exigen verificación de la integridad de las torres
La densificación de las redes 5G impone mayores cargas de viento y vibración sobre las torres existentes. Los operadores incorporan ahora monitoreo continuo de la salud estructural para detectar fatiga temprana, optimizar la programación del mantenimiento y garantizar el cumplimiento normativo. El análisis en tiempo real ha reducido el consumo energético de las torres en un 20% mediante el ajuste dinámico de potencia.[1]Na Xu, "Diseño e Implementación de un Sistema de Monitoreo de Energía Basado en la Nube para Estaciones Base 5G," digital-library.theiet.org
Mandatos de gemelo digital para puentes envejecidos en Estados Unidos y la Unión Europea
Los reguladores exigen cada vez más réplicas digitales respaldadas por datos de sensores en tiempo real, extendiendo la vida útil de los puentes hasta en un 20% mientras reasignan los presupuestos de mantenimiento hacia activos que exhiben tensión estructural real. Sesenta y seis proyectos del programa Horizonte 2020 tienen como objetivo las tecnologías de inspección inalámbrica.
Reducción del costo de sensores LPWAN que permite redes de monitoreo densas
La erosión del precio de los sensores en más del 35% desde 2023 permite a los municipios desplegar cientos de nodos por estructura, mejorando la precisión de detección. Un proyecto piloto de una empresa de servicios de agua en Bulgaria confirmó los beneficios de largo alcance y bajo consumo de LoRaWAN al tiempo que cumplía con los mandatos regulatorios.
Monitoreo vinculado a seguros para presas de relaves en América Latina
Las aseguradoras exigen ahora datos en tiempo real de filtración y deformación antes de suscribir activos mineros de alto riesgo. Las necesidades de cumplimiento elevan la fiabilidad por encima del precio, favoreciendo a los proveedores de soluciones certificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Atenuación de la Señal dentro del Hormigón Armado | -1.6% | Global, con mayor impacto en entornos urbanos densos | Corto plazo (≤ 2 años) |
| Barreras de Soberanía de Datos para el Análisis en la Nube en Oriente Medio | -0.8% | Oriente Medio, con extensión a partes de Asia y África | Mediano plazo (2-4 años) |
| Brechas de Financiamiento para Propietarios de Infraestructura Municipal Pequeña | -0.7% | Global, con mayor impacto en economías en desarrollo y zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Atenuación de la señal dentro del hormigón armado
Las barras de acero forman una jaula de Faraday, lo que obliga a los integradores a añadir pasarelas o transmisores de mayor potencia, incrementando el gasto de capital y el mantenimiento. Los nuevos protocolos de sub-GHz como VaiNet mejoran la penetración, reduciendo el número de repetidores.
Barreras de soberanía de datos para el análisis en la nube en Oriente Medio
Los mandatos nacionales de localización de datos incrementan los costos de despliegue y fragmentan las arquitecturas. Las multinacionales deben construir nubes en el país o adoptar análisis en las instalaciones, retrasando los despliegues. [2]Fondo Monetario Internacional, "Perspectivas Económicas Regionales: Oriente Medio y Asia Central," imf.org
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
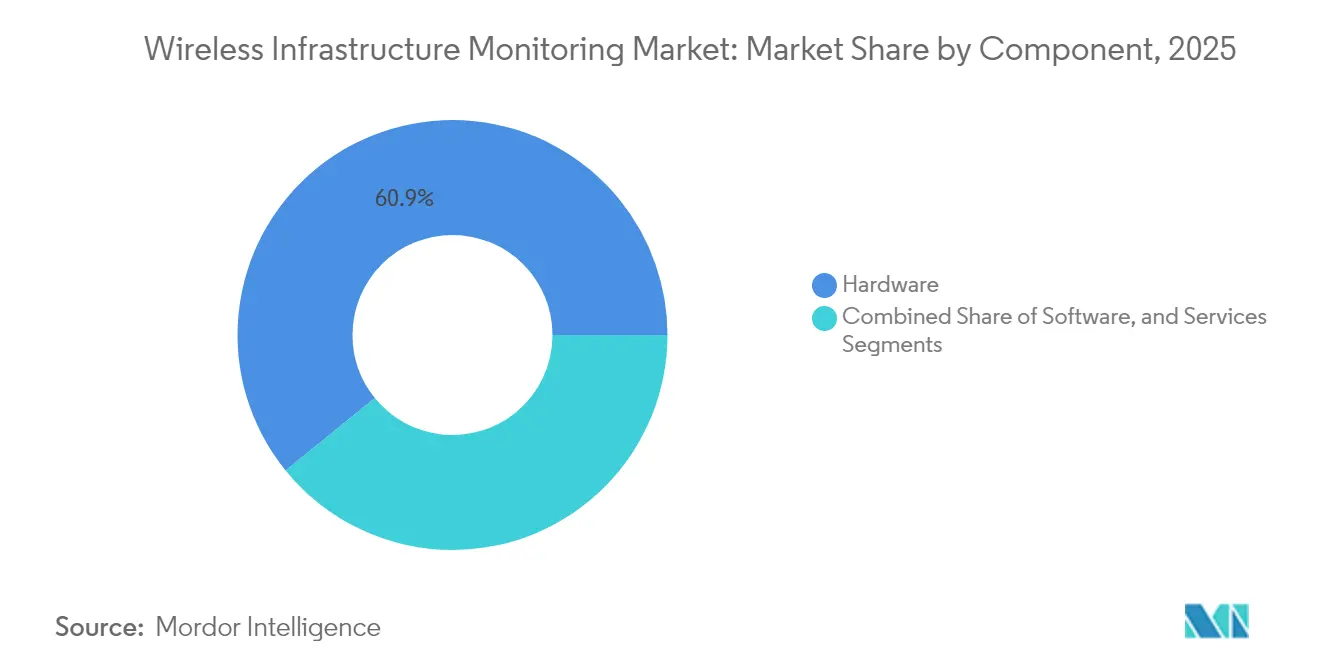
Los Servicios Ganan Impulso sobre el Dominio del HardwareEl hardware capturó el 60,85% del mercado de monitoreo inalámbrico de infraestructura en 2025, debido a los despliegues masivos de sensores en puentes, presas y activos energéticos. Sin embargo, los servicios escalan a una CAGR del 13,92% a medida que los propietarios priorizan la extracción de información sobre la adquisición de dispositivos. Los contratos de análisis gestionado ahora agrupan hardware, pasarelas y paneles de control predictivos, generando márgenes más altos que las ventas de productos. Las pasarelas que traducen múltiples protocolos en flujos de datos unificados son el subsegmento de hardware de mayor crecimiento, permitiendo visibilidad a nivel de flota. Packet Power señala que el mantenimiento predictivo puede reducir a la mitad el tiempo de inactividad y recortar los costos de mantenimiento en un 30%.
La capa de software, aunque más pequeña, ancla el valor a largo plazo. Los proveedores incorporan algoritmos de inteligencia artificial que transforman datos brutos de series temporales en alertas procesables y órdenes de trabajo automatizadas. A medida que los sistemas maduran, la diferenciación se desplaza de las especificaciones de los sensores hacia los acuerdos de nivel de servicio basados en resultados, con proveedores que apuestan sus ingresos en garantías de tiempo de actividad. Este modelo centrado en servicios consolida flujos de caja recurrentes y eleva los costos de cambio, sustentando los movimientos de consolidación en el mercado de monitoreo inalámbrico de infraestructura.


Por Tecnología de Conectividad:
LPWAN Mantiene el Liderazgo mientras el 5G Habilita Casos de Uso de Alto Ancho de BandaLPWAN generó el 37,22% de los ingresos en 2025, equilibrando la autonomía de batería de varios años con un alcance de escala kilométrica. Sustenta la mayoría de los despliegues de infraestructura civil de ciclo largo donde los paquetes de datos son pequeños pero frecuentes. Por el contrario, los ingresos de 5G/celular avanzan a una CAGR del 13,54%, impulsando transmisiones de video en tiempo real y análisis de inteligencia artificial en el borde para activos de misión crítica. Un modelo de despliegue híbrido que aprovecha LPWAN para la telemetría de referencia y superposiciones de 5G para eventos de datos pico está emergiendo como la arquitectura de referencia para los sistemas nacionales de monitoreo inalámbrico de infraestructura. Este enfoque integrado optimiza los costos operativos al tiempo que maximiza la disponibilidad de ancho de banda para análisis avanzados y aplicaciones impulsadas por eventos.
Bluetooth y Wi-Fi mantienen relevancia para edificios de corto alcance e instalaciones industriales que aprovechan la cobertura de red de área local existente, mientras que los enlaces satelitales habilitan despliegues remotos fuera de la red eléctrica. Estudios del Instituto de Ingenieros Eléctricos y Electrónicos confirman la ruta de integración LPWAN-5G como central para escalar miles de millones de nodos de IoT.
Por Aplicación:
El Monitoreo Estructural Domina, la Detección de Corrosión se AceleraEl monitoreo estructural representó el 45,62% de los ingresos de 2025, impulsado por puentes envejecidos y geografías propensas a sismos que exigen verificaciones continuas de integridad. La participación del mercado de monitoreo inalámbrico de infraestructura para la detección de corrosión se expande más rápidamente a una CAGR del 13,98% hasta 2031, impulsada por parques eólicos marinos e infraestructura costera donde el agua salada acelera la degradación.
Los despliegues integrados correlacionan datos de vibración, deformación y ambientales, produciendo diagnósticos más ricos que las instalaciones aisladas. El proyecto iWindCr valida matrices de sensores de corrosión en miniatura para cimientos de turbinas.
Por Tipo de Infraestructura:
Los Puentes Lideran; las Energías Renovables SurgenLos puentes y túneles contribuyeron con el 29,18% del gasto de 2025 a medida que los gobiernos abordan los atrasos de mantenimiento diferido. Los activos de energía renovable, principalmente la energía eólica marina, ofrecen la CAGR más alta del 13,32%, reflejando las rápidas adiciones de capacidad y las necesidades de monitoreo en condiciones adversas.
Los edificios adoptan sensores inalámbricos dentro de estrategias de edificios inteligentes, mientras que las presas aprovechan la telemetría de largo alcance para la detección temprana de fugas. Los operadores de minería y petróleo y gas despliegan programas de resiliencia para satisfacer los mandatos de aseguradoras y reguladores, reforzando el alcance direccionable del mercado de monitoreo inalámbrico de infraestructura.
Por Tipo de Sensor:
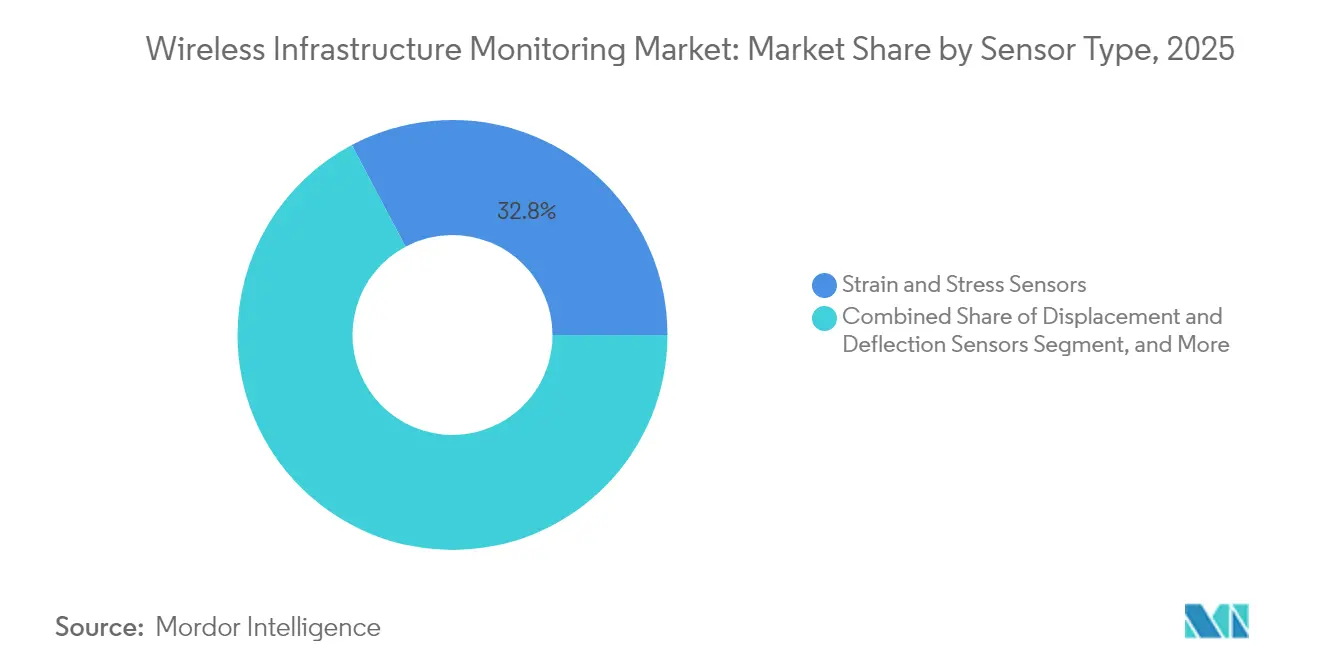
Los Medidores de Deformación Siguen Siendo la Piedra Angular mientras los Acelerómetros SuperanLos medidores de deformación y tensión tuvieron una participación de ingresos del 32,76% en 2025, formando la columna vertebral de los sistemas de salud estructural. Los acelerómetros y sensores de vibración, sin embargo, registran una CAGR del 15,26% a medida que el análisis multivariable conecta los datos de respuesta dinámica con el modelado de fatiga.
Los sensores de temperatura, humedad e inclinación suministran parámetros contextuales, mejorando la precisión del modelo. El creciente volumen de investigación sobre la integración de sensores inteligentes entre 2019-2024 subraya la maduración tecnológica.
Por Usuario Final:
Los Propietarios de Infraestructura Civil Dominan; las Empresas de Servicios Públicos Escalan RápidamenteLos propietarios civiles controlan el 34,62% de la demanda de 2025, financiando la modernización de sensores para prolongar la vida útil de diseño. Las empresas de servicios públicos y energía son las de mayor crecimiento con una CAGR del 14,41% a medida que la modernización de la red y la integración de energías renovables intensifican las necesidades de monitoreo.
Los municipios más pequeños adoptan soluciones llave en mano de SCADA más monitoreo inalámbrico para satisfacer los estándares regulatorios, ilustrado por Seguin, Texas, que modernizó su red de servicios eléctricos.
Análisis Geográfico
Mercado de Monitoreo Inalámbrico de Infraestructura en Asia Pacífico y Oriente Medio
Asia Pacífico retuvo el 28,34% de los ingresos globales en 2025, liderado por China, Japón y Corea del Sur, donde la adopción de IoT respalda las agendas nacionales de ciudades inteligentes. La misión de ciudades inteligentes de India y las mejoras de infraestructura de la ASEAN amplían aún más la base regional. Se prevé que Oriente Medio registre el CAGR más rápido del 14,06% hasta 2031, impulsado por los megaproyectos del GCC y los estándares de monitoreo obligatorios para la resiliencia en climas áridos. Sin embargo, las normas regionales de soberanía de datos orientan los despliegues hacia nubes localizadas, lo que da forma a los modelos de comercialización de los proveedores en todo el mercado de monitoreo inalámbrico de infraestructura.
Mercado de Monitoreo Inalámbrico de Infraestructura en América, Europa y África
América del Norte sigue siendo un mercado maduro pero significativo, canalizando fondos federales hacia programas de integridad de puentes y carreteras. Los mandatos de seguros aceleran la adopción para activos de alto riesgo, como las presas de relaves. Europa aprovecha las estrictas directivas de seguridad y la financiación de Horizonte 2020 para extender la vida útil de la infraestructura de mediados del siglo XX, con pilotos de gemelos digitales en multiplicación. América del Sur se centra en el monitoreo minero e hidroeléctrico en medio de topografías desafiantes, mientras que África, aunque incipiente, ofrece oportunidades en terreno virgen alineadas con nuevas oleadas de inversión en infraestructura.

Panorama regulatorio
Las implementaciones de monitoreo de infraestructura inalámbrica están cada vez más determinadas por los requisitos de seguridad de telecomunicaciones, autorización de equipos y pruebas de rendimiento 5G que definen qué sensores, gateways y radios pueden usarse en activos críticos. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) intensificó la atención sobre la resiliencia y la seguridad en 2026, incluyendo acciones vinculadas a la vigilancia posterior a la comercialización de la autorización de equipos (mayo de 2026) y expectativas ampliadas de ciberseguridad para sistemas de comunicaciones críticos, reforzando la necesidad de un monitoreo continuo tanto de la integridad física como de la postura cibernética en la infraestructura desplegada.
En Europa y otros mercados importantes, los marcos de normalización y seguridad nacional están impulsando líneas base técnicas y de garantía mínimas para el monitoreo conectado. ETSI publicó TS 138 161 V19.3.0 (abril de 2026), que actualiza los requisitos TRP/TRS de equipos de usuario 5G NR que alimentan las prácticas de validación para endpoints y gateways de monitoreo conectados a 5G. Los regímenes de seguridad a nivel de país también añaden capas de cumplimiento para las pilas de monitoreo adyacentes a las telecomunicaciones, incluido el Código de Práctica de Seguridad de Telecomunicaciones del Reino Unido (versión 2026, v1.1) y esquemas nacionales como el BSI TR-03163 de Alemania y el ITSAR de India, impulsando a operadores y propietarios de infraestructura hacia componentes certificados, manejo de datos auditable y controles documentados de la cadena de suministro.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de sensores e instrumentación (deformación, vibración, corrosión y detección ambiental), seguidos por los proveedores de gateways y conectividad que cubren LPWAN, celular/5G, Wi-Fi/Bluetooth y enlaces satelitales para activos remotos. La adquisición de datos y la gestión de dispositivos alimentan luego plataformas de análisis en la nube o locales que respaldan alertas, flujos de gemelos digitales e integración de órdenes de trabajo, a las que siguen los servicios de despliegue y ciclo de vida ofrecidos por integradores de sistemas, empresas de ingeniería y proveedores de telecomunicaciones o servicios gestionados que diseñan redes, refuerzan la seguridad y mantienen flotas bajo acuerdos de nivel de servicio.
En la práctica, la diferenciación está cada vez más vinculada a la certificación, la seguridad y la preparación operativa, no solo a las especificaciones de los sensores. Las directrices de seguridad de telecomunicaciones de organismos como GSMA y las prácticas de notificación de incidentes y resiliencia destacadas por ENISA (informe de incidentes de seguridad en telecomunicaciones, 2024) subrayan la importancia de la incorporación segura por diseño de dispositivos, la gestión de claves y el monitoreo continuo dentro de la cadena de entrega. La disponibilidad de suministro y la logística de sitios también afectan los plazos de entrega, razón por la cual los compradores suelen buscar proveedores que puedan combinar hardware, conectividad y análisis gestionado, y que puedan respaldar arquitecturas localizadas en mercados con soberanía de datos mediante hospedaje regional o procesamiento local.
Panorama Competitivo
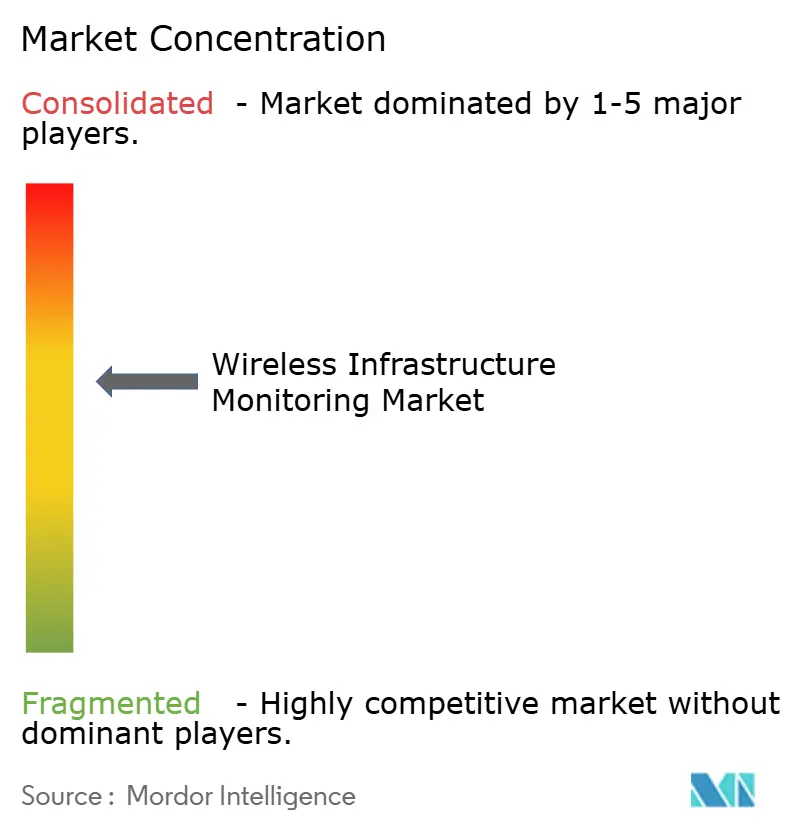
El mercado de monitoreo inalámbrico de infraestructura está moderadamente fragmentado. Los especialistas de nicho suministran sensores rigurosamente certificados para aplicaciones específicas, mientras que las empresas tecnológicas diversificadas integran detección, conectividad y análisis de inteligencia artificial en plataformas unificadas. Las alianzas estratégicas entre fabricantes de sensores, operadores de telecomunicaciones y consultoras de ingeniería crean soluciones integrales que abarcan el despliegue, el análisis de datos y los servicios de ciclo de vida. Los proveedores persiguen cada vez más contratos basados en resultados con garantías de tiempo de actividad predictivo, asegurando ingresos de tipo anualidad.
Los disruptores explotan la recolección de energía, la miniaturización de sistemas microelectromecánicos y el aprendizaje automático en el borde para superar obstáculos heredados como la duración de la batería y la atenuación de la señal. La certificación de organismos como la Oficina Americana de Navegación proporciona diferenciación en el mercado, particularmente para aplicaciones marinas y en alta mar. Las tendencias de soberanía de datos fomentan campeones regionales específicos competentes en el cumplimiento local. La actividad de fusiones y adquisiciones apunta a la amplitud de la cartera y la venta cruzada en verticales de IoT adyacentes, señalando un camino gradual hacia la consolidación.
Líderes de la Industria de Monitoreo Inalámbrico de Infraestructura
Acellent Technologies, Inc.
Monnit Corporation
Sisgeo S.r.l.
Campbell Scientific, Inc.
Geokon, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo Inalámbrico de Infraestructura
- Acellent Technologies, Inc.
- Monnit Corporation
- Sisgeo S.r.l.
- Campbell Scientific, Inc.
- Geokon, Inc.
- RST Instruments Ltd.
- Nova Metrix LLC
- Worldsensing SL
- Ackcio Pte Ltd.
- Xylem Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Trimble Inc.
- HBM (HBK)
- National Instruments Corp.
- Fugro N.V.
- James Fisher & Sons plc
- Smart Structures Inc.
- Sixense Group
- Move Solutions Srl
- Sonicu
- Sensemetrics Inc.
- Vaisala
Lea el análisis de las empresas de monitoreo inalámbrico de infraestructura

Oportunidades de mercado y perspectivas futuras
Las oportunidades se amplían donde el monitoreo va más allá de los casos de uso tradicionales de salud estructural hacia operaciones de seguridad, resiliencia y conciencia espectral sobre la infraestructura inalámbrica existente. La Detección y Comunicaciones Integradas (ISAC) en redes celulares está pasando de concepto a prototipos financiados y demostraciones de campo, con financiamiento del Departamento de Defensa otorgado a Cohere Technologies en julio de 2026 para un prototipo de RAN multiforma de onda orientado al monitoreo continuo aéreo y terrestre. AT&T y Ericsson también demostraron detección de drones usando radios Massive MIMO en julio de 2026, destacando una vía en la que la detección y el análisis de anomalías pueden ofrecerse como actualizaciones de software y funciones de radio en lugar de como redes de monitoreo dedicadas e independientes.
Un espacio en blanco relacionado es la protección de los entornos de RF alrededor de infraestructura de alto valor y centros de datos, donde el monitoreo inalámbrico se convierte en parte de la defensa física y cibernética. Oracle y Bastille iniciaron una implementación global en abril de 2026 destinada a proteger centros de datos de IA a hiperescala de ataques basados en RF y emisores no autorizados, respaldando la demanda de visibilidad continua de espectro/RF, geolocalización de dispositivos y aplicación de políticas. En el plano normativo, el trabajo de ETSI sobre telemetría y visibilidad de red, incluidas las especificaciones relacionadas con F5G, respalda la observabilidad multiproveedor y puede reducir la friccion de integración para los compradores que desean arquitecturas híbridas que combinen telemetría base LPWAN con superposiciones 5G para eventos de alto ancho de banda y análisis en el borde.
Recent Industry Developments in Mercado de Monitoreo Inalámbrico de Infraestructura
- Junio de 2026: Monnit presentó cables desmontables trazables según NIST para bases de sensores ALTA, con el fin de simplificar los flujos de trabajo de monitoreo de cumplimiento y mejorar la facilidad de mantenimiento en campo. El producto está dirigido a implementaciones regulares y basadas en auditorías, donde la trazabilidad y el mantenimiento más rápido reducen el tiempo de inactividad y la carga operativa en flotas de sensores distribuidas.
- Noviembre de 2025: Sisgeo integró su instrumentación geotécnica con los sistemas de monitoreo inalámbrico de Senceive dentro del grupo Eddyfi Remote Monitoring Solutions, posicionando una oferta más unificada para el monitoreo automatizado de presas y geotécnico. El movimiento fortalece la entrega de extremo a extremo al vincular instrumentos, transmisión inalámbrica y análisis remoto bajo una única sombrilla de soluciones.
- Abril de 2024: Acellent obtuvo un contrato con Korea Aerospace Industries para suministrar sistemas de monitoreo de salud estructural para la producción de aviones de combate KF-21. La adjudicación del programa refuerza la demanda de monitoreo inalámbrico y basado en sensores de alta confiabilidad en estructuras de misión crítica, ayudando a validar arquitecturas y flujos de trabajo de SHM que pueden trasladarse a aplicaciones más amplias de monitoreo de infraestructura.


Mercado de Monitoreo Inalámbrico de Infraestructura Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado contabiliza los ingresos generados por soluciones que utilizan sensores inalámbricos y conectividad para rastrear la condición y el rendimiento de la infraestructura física. También abarca herramientas que ayudan a los usuarios a detectar riesgos, planificar el mantenimiento y reducir las interrupciones no planificadas mediante monitoreo y alertas.
Exclusiones de alcance: excluimos las configuraciones de monitoreo únicamente por cable y las obras de construcción generales que no impliquen ingresos continuos por monitoreo inalámbrico.
Descripción general de la segmentación
- Por Componente
- Hardware
- Sensores
- Sistemas de Adquisición de Datos
- Pasarelas y Dispositivos de Comunicación
- Software
- Servicios
- Hardware
- Por Tecnología de Conectividad
- Wi-Fi
- Bluetooth
- Zigbee
- Celular (3G/4G/5G)
- LPWAN (LoRa, Sigfox, NB-IoT)
- Satélite y Otras Tecnologías de Conectividad
- Por Aplicación
- Monitoreo Estructural
- Monitoreo Geotécnico
- Monitoreo Ambiental
- Monitoreo Sísmico y de Vibración
- Monitoreo de Corrosión
- Otras Aplicaciones Especializadas
- Por Tipo de Infraestructura
- Puentes y Túneles
- Edificios y Estructuras Comerciales
- Presas e Infraestructura Hídrica
- Oleoductos y Refinerías de Petróleo y Gas
- Plantas de Energía e Instalaciones Energéticas
- Infraestructura de Transporte (Ferroviaria, Carreteras, Aeropuertos)
- Sitios Mineros
- Activos de Energía Renovable (Eólica, Solar)
- Por Tipo de Sensor
- Sensores de Deformación y Tensión
- Sensores de Desplazamiento y Deflexión
- Acelerómetros y Sensores de Vibración
- Sensores de Temperatura y Humedad
- Sensores de Inclinación y Basculamiento
- Otros Tipos de Sensores
- Por Usuario Final
- Propietarios y Operadores de Infraestructura Civil
- Empresas de Petróleo y Gas
- Empresas de Servicios Públicos y Energía
- Autoridades de Transporte
- Empresas Mineras
- Gobierno y Defensa
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Asociación de Naciones del Sudeste Asiático
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Turquía
- Israel
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con información pública que ayuda a explicar de dónde proviene la demanda de monitoreo y qué tan rápido están invirtiendo los propietarios de infraestructura en actualizaciones. Consultamos fuentes como la Administración Federal de Carreteras de EE. UU. para el contexto de condición de puentes, materiales del Servicio Geológico de EE. UU. para casos de uso de monitoreo, y publicaciones del Instituto Nacional de Estándares y Tecnología relacionadas con prácticas de detección y medición.
Para hacer el modelo práctico, también utilizamos materiales como artículos de revistas del IEEE sobre redes de sensores inalámbricos, indicadores de infraestructura e inversión del Banco Mundial, y normas y directrices publicadas por asociaciones de ingeniería civil. Se revisaron informes de empresas, presentaciones para inversores y coberturas de prensa confiables para entender la dirección de los productos, la lógica de precios habitual y cómo se combinan los servicios con el hardware. Cuando fue necesario, se utilizó una suscripción de pago centrada en las finanzas de las empresas y una base de datos de patentes para validar la exposición de ingresos y la actividad tecnológica. Estos son ejemplos ilustrativos, y se revisaron muchas otras fuentes públicas para recopilar datos, verificar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en conversar con profesionales que especifican, implementan u operan monitoreo inalámbrico para puentes, edificios, sitios energéticos e industriales, y activos de transporte. El objetivo era confirmar qué se compra realmente y cómo escalan los proyectos después de los pilotos, no solo lo que afirman los proveedores. Se utilizaron aportes de integradores de sistemas, propietarios de infraestructura y especialistas en sensores y plataformas para probar el ritmo de adopción, los ciclos de reemplazo habituales y la proporción del gasto que se destina a software y servicios continuos en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 43% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 53% | Américas: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento siguió un enfoque de arriba hacia abajo y de abajo hacia arriba. Primero, se reconstruyeron los grupos de gasto en monitoreo de infraestructura utilizando indicadores vinculados a programas de salud de activos, actividad de renovación y adopción continua de monitoreo inalámbrico. Luego, verificamos los totales mediante aproximaciones selectivas de proveedores y canales. Para la construcción de arriba hacia abajo, nos basamos en señales como los presupuestos de rehabilitación de infraestructura, la base instalada de activos monitoreados, la densidad típica de sensores por tipo de activo y el cambio de combinación hacia análisis y monitoreo gestionado, que tiende a aumentar los ingresos recurrentes.
Esos totales se sometieron luego a pruebas de esfuerzo mediante verificaciones de abajo hacia arriba, incluyendo precios de venta promedio muestreados para nodos de sensores y gateways, volúmenes de proyectos estimados por integradores, y tasas de adopción de software y servicios comentadas en las entrevistas. Cuando la visibilidad de abajo hacia arriba era limitada para un caso de uso determinado, aplicamos rangos conservadores para el precio y la escala de implementación, y luego los redujimos usando lo que los compradores afirmaron aprobar y renovar.
El pronóstico se basó principalmente en el análisis de escenarios, porque la adopción depende de los tiempos de adquisición y de las prioridades de seguridad de los activos, que pueden variar de un año a otro. Construimos trayectorias de adopción base, más lenta y más rápida utilizando insumos como la dirección de financiamiento de infraestructura pública, la preparación de conectividad inalámbrica y el ritmo de transición de pilotos a implementaciones en red. El pronóstico final se alineó con los rangos de consenso escuchados en las discusiones de campo.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, incluyendo la dirección de la inversión en infraestructura, el crecimiento observado en los programas de monitoreo y el gasto implícito por activo monitoreado, de modo que el total no se aleje del comportamiento real de compra. Se marcaron valores atípicos cuando los precios, la penetración o las divisiones regionales se salían de lo que normalmente respaldan las entrevistas y las referencias públicas, y los supuestos se revisaron antes de la aprobación final.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando cambios materiales afectan de manera visible las condiciones de demanda u oferta. Antes de la entrega, completamos una revisión final y volvemos a verificar los insumos clave para que los clientes reciban una visión actualizada que mantenga la misma lógica repetible.
Estimación de Mordor Intelligence del mercado de monitoreo de infraestructura inalámbrica en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el monitoreo de infraestructura inalámbrica a menudo difieren porque la categoría se extiende fácilmente hacia áreas adyacentes, y porque los precios y la inclusión de servicios pueden cambiar rápidamente el total. La dispersión generalmente proviene de cómo las empresas tratan el software y los servicios, qué usuarios finales se cuentan, y si las cifras reflejan un caso base estable o una curva de adopción más agresiva.
La principal brecha proviene de incluir ingresos más amplios de detección de ciudades inteligentes y plataformas generales de IoT. Mordor Intelligence contabiliza únicamente el monitoreo inalámbrico vinculado a la condición de la infraestructura y el software y los servicios de monitoreo relacionados, no aplicaciones de IoT no relacionadas, lo que mantiene el total anclado a la demanda de monitoreo de activos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,72 mil millones USD (2025) | |
| Editorial de la Industria A | 5,49 mil millones USD (2025) | Utiliza una canasta más amplia que puede incorporar ingresos de plataformas de IoT adyacentes y detección de ciudades inteligentes, lo que infla los totales más allá de los casos de uso de monitoreo de condición de infraestructura. |
| Revista Especializada de Ingeniería B | 4,11 mil millones USD (2024) | Se ancla en un año anterior y tiende a enfatizar los envíos de dispositivos, lo que puede subestimar los ingresos recurrentes de software, análisis y servicios de monitoreo que se acumulan después de la implementación. |
La comparación de referencia muestra que la mayoría de las diferencias pueden rastrearse hasta lo que se incluye en el mercado y cómo se trata el ingreso recurrente a lo largo del tiempo. Al mantener el alcance vinculado al monitoreo de condición de infraestructura y luego validar los precios y las tasas de adopción mediante entrevistas, la cifra resultante es más fácil de reconciliar con implementaciones reales y una medición consistente año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de monitoreo inalámbrico de infraestructura?
El mercado se sitúa en USD 5,32 mil millones en 2026 y se proyecta que alcance USD 9,69 mil millones en 2031 a una CAGR del 12,74%.
¿Qué región lidera el mercado de monitoreo inalámbrico de infraestructura?
Asia Pacífico tiene la participación de ingresos líder del 28,34% debido a la extensa expansión de infraestructura y las iniciativas de ciudades inteligentes.
¿Por qué los servicios crecen más rápido que el hardware en este mercado?
Los propietarios de activos buscan información predictiva y garantías de tiempo de actividad, lo que hace que los servicios de análisis gestionado y optimización sean más valiosos que los sensores independientes.
¿Qué tecnología de conectividad es la más utilizada?
LPWAN representa el 37,22% de los ingresos por conectividad, aunque las soluciones 5G están creciendo rápidamente para casos de uso de alto ancho de banda.
¿Qué segmento de aplicación se expande más rápidamente?
El monitoreo de corrosión registra la CAGR más alta del 13,98% a medida que los activos eólicos marinos y costeros requieren detección temprana de la degradación de materiales
¿Cómo afectan las normas de soberanía de datos a los despliegues en Oriente Medio?
En 2024, el tamaño del Mercado de Monitoreo Inalámbrico de Infraestructura se estimó en USD 4,11 mil millones. El informe cubre el tamaño histórico del Mercado de Monitoreo Inalámbrico de Infraestructura para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Monitoreo Inalámbrico de Infraestructura para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



