
Tamaño y Participación del Mercado de Biometría Móvil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 53.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 145.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 21.95 % |
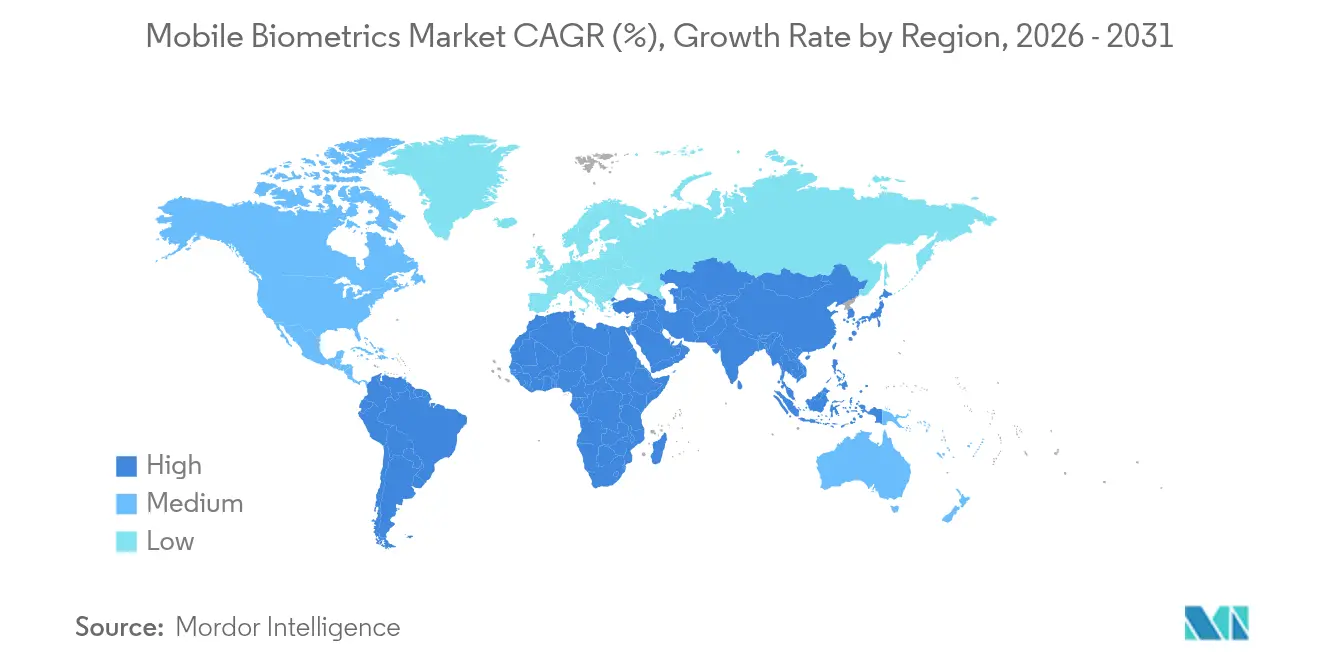
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biometría Móvil por Mordor Intelligence
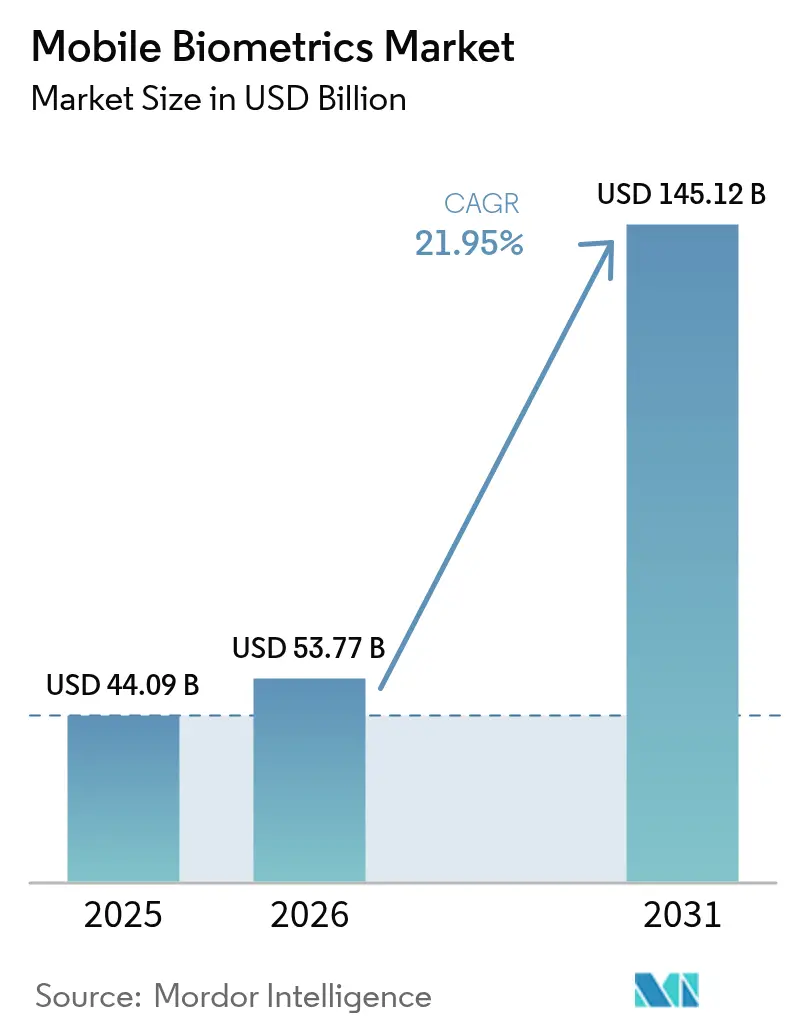
El tamaño del mercado de biometría móvil fue valorado en USD 44,09 mil millones en 2025 y se estima que crecerá desde USD 53,77 mil millones en 2026 hasta alcanzar USD 145,12 mil millones en 2031, a una CAGR del 21,95% durante el período de previsión (2026-2031). El impulso proviene de la convergencia de la conectividad 5G, el procesamiento de IA en el dispositivo y los mandatos más estrictos de identidad digital en las economías emergentes. La monitorización conductual continua está ganando terreno frente a las verificaciones estáticas a medida que los intentos de ataques de presentación en teléfonos Android de gama baja se intensifican. Las tendencias de componentes están cediendo paso a los servicios que avanzan a medida que las organizaciones migran hacia plataformas biométricas basadas en la nube. Los sensores de huellas dactilares ilustran un núcleo maduro y una frontera de innovación en nuevas modalidades. La demanda de dispositivos está dominada por los teléfonos inteligentes, pero los dispositivos vestibles inteligentes están marcando el ritmo, señalando un giro hacia entornos de autenticación ambiental y siempre activa.
Conclusiones Clave del Informe
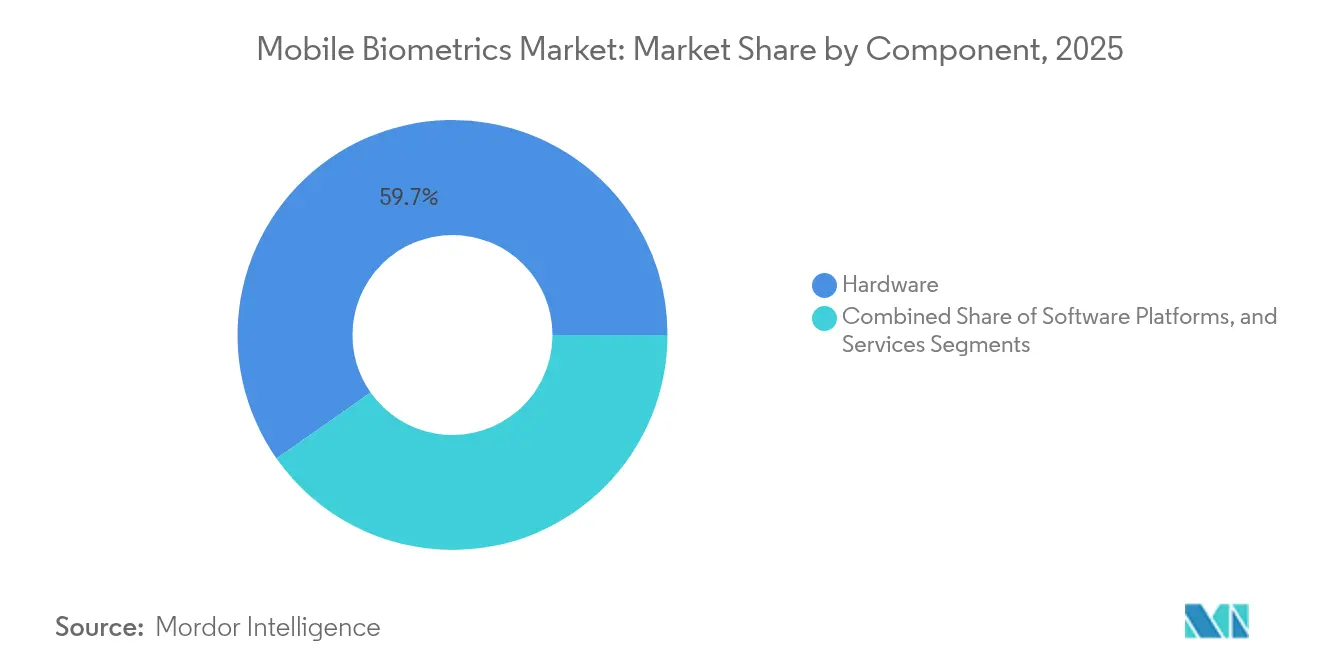
- Por componente, el hardware representó el 59,74% de la participación del mercado de biometría móvil en 2025; se proyecta que los servicios se componen a una CAGR del 22,8% hasta 2031.
- Por modo de autenticación, los métodos de factor único representaron el 70,85% de los ingresos en 2025, mientras que los enfoques multifactor están preparados para una CAGR del 23,9% hasta 2031.
- Por tecnología, el reconocimiento de huellas dactilares representó el 38,25% del tamaño del mercado de biometría móvil en 2025; se prevé que el reconocimiento de voz se dispare a una CAGR del 23,5% hasta 2031.
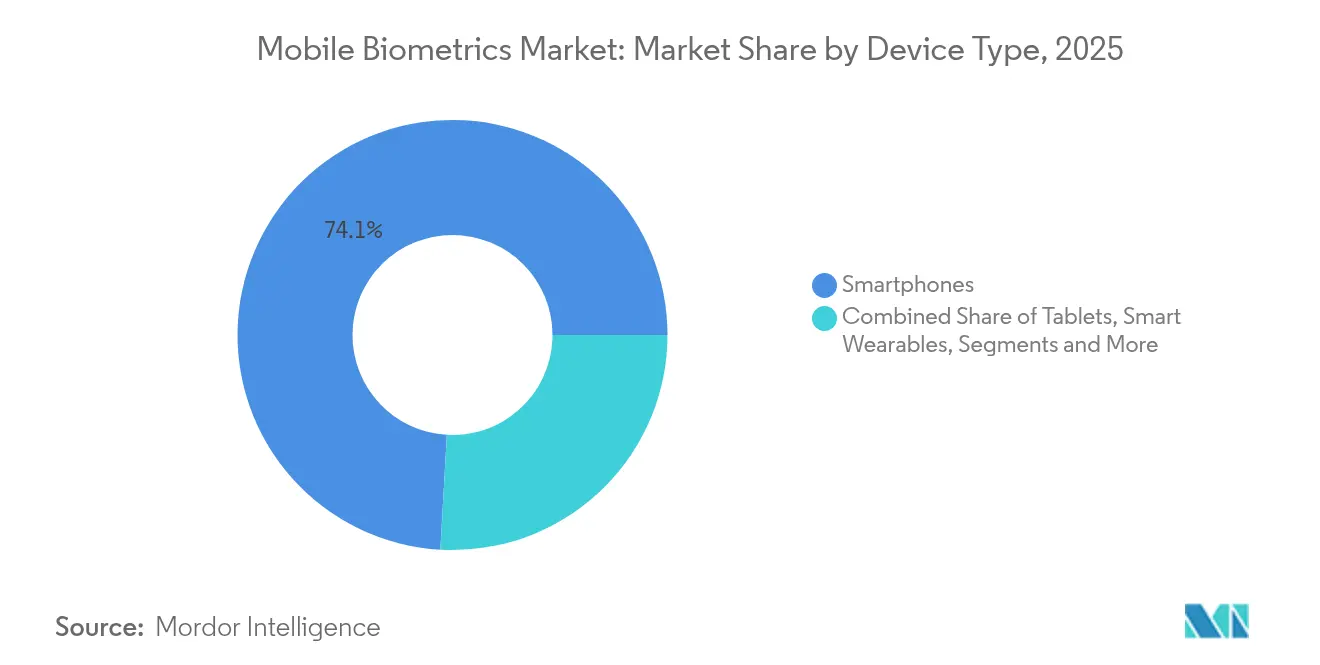
- Por tipo de dispositivo, los teléfonos inteligentes generaron el 74,10% de los ingresos de 2025, aunque los dispositivos vestibles inteligentes están preparados para expandirse a una CAGR del 25,6% durante el horizonte de previsión.
- Por vertical industrial, BFSI lideró con una participación de ingresos del 28,85% en 2025; se proyecta que la atención sanitaria crezca a una CAGR del 22,9% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 44,35% de los ingresos de 2025; Oriente Medio está en camino de alcanzar una CAGR del 23,6% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de la autenticación bimodal en el ecosistema de la Interfaz de Pagos Unificada (UPI) de India | +3.8% | India, con repercusión en el Sudeste Asiático | Mediano plazo (2-4 años) |
| IA en el dispositivo habilitada por 5G que mejora la detección de suplantación en teléfonos inteligentes de fabricantes de equipos originales chinos | +4.2% | Global, liderado por China y Asia Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de e-KYC para la banca móvil en Nigeria, Brasil e Indonesia | +2.9% | Mercados emergentes en África y América Latina | Mediano plazo (2-4 años) |
| Despliegue de kits de inscripción biométrica móvil de votantes en el África Subsahariana | +1.7% | África Subsahariana | Largo plazo (≥ 4 años) |
| Regulación de la Cartera de Identidad Digital Europea que acelera el uso de pasaportes biométricos en teléfonos | +3.1% | Unión Europea | Mediano plazo (2-4 años) |
| Cambio de los fabricantes de equipos originales hacia sensores ultrasónicos bajo la pantalla en el segmento premium | +4.6% | Global, concentrado en mercados de teléfonos inteligentes premium | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la autenticación bimodal en el ecosistema UPI de India
La Interfaz de Pagos Unificada de India está habilitando el reconocimiento de huellas dactilares o facial en lugar de PIN, reduciendo el fraude y agilizando las microtransacciones. El modelo ya está influyendo en los proveedores de billeteras en todo el Sudeste Asiático y podría impulsar la adopción del mercado de biometría móvil entre los consumidores no bancarizados. Los bancos se benefician de la reducción de los costos de contracargos, aunque los reguladores de privacidad continúan examinando las prácticas de almacenamiento vinculadas a Aadhaar.
IA en el dispositivo habilitada por 5G que mejora la detección de suplantación en teléfonos inteligentes de fabricantes de equipos originales chinos
Los fabricantes de teléfonos chinos han incorporado modelos de IA que detectan intentos de falsificación profunda localmente, una respuesta oportuna tras un aumento del 40% en el fraude biométrico en 2024. El paquete de hardware y software eleva el listón para los competidores globales y sustenta el posicionamiento premium al tiempo que preserva la duración de la batería.
Mandatos de e-KYC para la banca móvil en Nigeria y Brasil
Las nuevas regulaciones obligan a los bancos a integrar escaneos biométricos durante el proceso de incorporación, reduciendo el tiempo de apertura de cuentas y disminuyendo materialmente las solicitudes fraudulentas. Para los proveedores, los plazos de cumplimiento se traducen en ingresos por servicios acelerados, particularmente en plataformas de verificación alojadas en la nube.
Regulación de la Cartera de Identidad Digital Europea que acelera los pasaportes biométricos en teléfonos
Diez miembros de la UE han iniciado proyectos piloto que permiten a los ciudadanos almacenar documentos de identidad nacionales y de viaje en billeteras móviles protegidas por biometría.[1]Sala de Prensa de la Comisión Europea, "La Comisión propone pasaportes y documentos de identidad digitales para facilitar los viajes," commission.europa.eu Los estándares armonizados impulsan la demanda transfronteriza de kits de desarrollo de software multimodales y crean un mercado direccionable unificado para los proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altas tasas de ataques de presentación en dispositivos Android de bajo costo | -2.8% | Global, concentrado en mercados emergentes | Corto plazo (≤ 2 años) |
| Leyes restrictivas de soberanía de datos que limitan la biometría de voz basada en la nube en la UE | -1.9% | Unión Europea, con implicaciones globales | Mediano plazo (2-4 años) |
| Preocupaciones por el consumo de batería en la autenticación conductual continua | -1.4% | Global | Corto plazo (≤ 2 años) |
| Ausencia de estándares universales de rendimiento de biometría móvil | -1.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altas tasas de ataques de presentación en dispositivos Android de bajo costo
Los teléfonos de gama baja a menudo carecen de controles de detección de vida robustos, lo que permite que el audio falsificado profundo o las máscaras eludan los sensores el 99% de las veces en seis intentos. La brecha erosiona la confianza de los usuarios y obliga a los bancos en África a añadir revisiones de identificación física, frenando la escala en segmentos sensibles al precio.
Leyes restrictivas de soberanía de datos que limitan la biometría de voz en la nube en la UE
El Supervisor Europeo de Protección de Datos advierte sobre los riesgos de reutilización cuando las huellas vocales biométricas residen en nubes de terceros países.[2]Supervisor Europeo de Protección de Datos, "Autenticación Continua Biométrica," edps.europa.eu Los proveedores deben financiar centros de datos locales o cambiar al procesamiento en el dispositivo, lo que aumenta el costo total de propiedad y ralentiza los despliegues.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Aceleran la Migración a la NubeEl tamaño del mercado de biometría móvil para hardware se situó en USD 26,35 mil millones en 2025, equivalente a una participación de ingresos del 59,74%. Los fabricantes de sensores invirtieron en módulos ultrasónicos bajo la pantalla para defender los márgenes a medida que avanza la mercantilización. Los chips optimizados con IA comprimen la latencia, garantizando la usabilidad en escenarios de poca luz y dedos mojados. Los servicios, aunque más pequeños, se componen a una CAGR del 22,8% respaldados por suscripciones de identidad como servicio adquiridas por bancos y hospitales. Los proveedores agrupan paneles de orquestación, análisis de riesgo de fraude e informes de cumplimiento, trasladando el gasto de capital a los gastos operativos.
La demanda de servicios gestionados es más pronunciada en la atención sanitaria, donde los hospitales externalizan la inscripción biométrica de pacientes para evitar gestionar centros de datos. Los principales actores de infraestructura como servicio comercializan conjuntamente APIs biométricas, ampliando el alcance. Mientras tanto, las plataformas de software que unifican señales de huellas dactilares, voz y conductuales ocupan una posición estratégica como integradores de referencia para despliegues multinube. En conjunto, estas fuerzas refuerzan un ciclo virtuoso de servicios que impulsa ingresos recurrentes anuales más sólidos en todo el mercado de biometría móvil.


Por Modo de Autenticación:
El Multifactor Gana Terreno a Pesar del Dominio del Factor ÚnicoLas técnicas de factor único generaron USD 31,23 mil millones en 2025, subrayando la preferencia de los usuarios por los flujos de desbloqueo con un solo toque integrados de forma nativa en iOS y Android. Sin embargo, los reguladores y las aseguradoras presionan ahora a los bancos para reducir el fraude residual, orientando nuevas partidas presupuestarias hacia despliegues multifactor que combinan biometría con claves criptográficas basadas en el dispositivo.
La integración de claves de acceso de Android 15 resulta crítica; al almacenar en caché las credenciales FIDO en el enclave de hardware, Google permite que el rostro o la huella dactilar actúen como segundo factor de forma invisible para los usuarios. Las empresas obtienen una defensa en profundidad sin abandonar los flujos de pago móvil. Se espera que los comités de riesgo a nivel de consejo prioricen dichos controles por capas a medida que los kits de phishing aprovechan la IA generativa.
Por Tecnología/Modalidad:
El Reconocimiento de Voz Interrumpe el Liderazgo de las Huellas DactilaresA pesar de representar el 38,25% de los ingresos en 2025, los escáneres de huellas dactilares enfrentan presión sobre los márgenes a medida que los módulos bajo la pantalla se extienden a los teléfonos de gama media. Por el contrario, el reconocimiento de voz se beneficia de la proliferación de altavoces inteligentes y la modernización de los centros de llamadas. La participación del mercado de biometría móvil para los sensores de huellas dactilares sigue siendo sustancial, aunque la CAGR del 23,5% del segmento de voz implica una topografía cambiante hasta 2031.
Instituciones financieras como el Banco de Irlanda destinaron EUR 34 millones (USD 37 millones) para el despliegue de huellas vocales, con el objetivo de reducir el tiempo de llamadas en un 50% y disminuir el fraude de apropiación de cuentas. Los sistemas de venas multiespectrales o de iris siguen siendo de nicho pero lucrativos en defensa y control fronterizo, mientras que la biometría conductual asegura la autenticación continua en modo de fondo, mitigando las preocupaciones por el consumo de batería.
Por Tipo de Dispositivo:
Los Dispositivos Vestibles Inteligentes Desafían el Dominio de los Teléfonos InteligentesLos teléfonos inteligentes capturaron una participación del 74,10% en 2025, aunque su participación disminuye gradualmente con el tiempo a medida que los dispositivos vestibles registran la mayor CAGR del 25,6% hasta 2031, como desbloqueo biométrico convencional para pagos, emisión de billetes y SSO empresarial. Los pioneros de los anillos inteligentes agrupan sensores de fotopletismografía y capacitivos, habilitando la correspondencia pasiva de la marcha con un consumo de energía insignificante.
El firmware de IA en el borde ahora maneja la detección de vida localmente en las bandas de fitness, satisfaciendo las regulaciones de privacidad al minimizar la salida de datos sin procesar. Los dispositivos portátiles robustos con lectores certificados por FIPS prosperan en entornos de aplicación de la ley y almacenes, sosteniendo un subsegmento rentable aunque más pequeño.
Por Vertical Industrial:
El Impulso de la Atención Sanitaria Desafía el Liderazgo de BFSIBFSI representó USD 12,72 mil millones en 2025. El cumplimiento de PSD2, CCPA y marcos similares posiciona a los bancos como gastadores perennes en motores de riesgo biométrico. Sin embargo, el vertical de atención sanitaria registra una CAGR del 22,9%, impulsado por proyectos piloto de registro de pacientes sin contacto y mandatos de recetas electrónicas en farmacias. El despliegue de escaneo de palmas de NYU Langone señala la aceptación generalizada y se proyecta que reduzca los errores de registros duplicados en un 20%.
La demanda gubernamental es cíclica pero considerable, respaldada por presupuestos de identificación de votantes y control fronterizo. Los minoristas experimentan con puntos de venta biométricos para eliminar la entrada de PIN, mientras que los operadores de telecomunicaciones incorporan la verificación de identidad del suscriptor para contrarrestar el fraude de intercambio de SIM. El sector de biometría móvil ve así sinergias entre verticales a medida que los proveedores de nube empaquetan plantillas de cumplimiento específicas del sector.
Análisis Geográfico
Mercado de Biometría Móvil en Asia-Pacífico y Oriente Medio
Asia-Pacífico generó 19,55 mil millones de USD en 2025, lo que equivale al 44,35% de los ingresos globales. La rápida penetración de los teléfonos inteligentes, la proliferación de aplicaciones fintech y los programas de identificación digital respaldados por el gobierno sostienen el liderazgo regional en escala. La adopción de sensores ultrasónicos integrados en pantalla por parte de los fabricantes de equipos originales chinos ha repercutido en las cadenas de suministro, reduciendo los costos de la lista de materiales y sembrando la adopción masiva. India continúa iterando sobre las plataformas vinculadas a Aadhaar, con transacciones UPI bimodales que amplían la aceptación de comerciantes más allá de los centros metropolitanos. Oriente Medio, con 3,06 mil millones de USD en 2025, es el segmento de mayor crecimiento con una CAGR del 23,6%. La sustitución de los Emirates ID físicos por credenciales móviles en los Emiratos Árabes Unidos ejemplifica una estrategia de política descendente que acelera la interoperabilidad a escala nacional. La Visión 2035 de Kuwait vincula el registro biométrico al acceso a servicios de gobierno electrónico, impulsando la demanda de kits multimodales. El auge de la infraestructura de Dubái, incluidos los megaproyectos de transporte, obliga a los contratistas a adoptar el control de acceso biométrico, incrementando aún más el gasto regional.
Mercado de Biometría Móvil en América del Norte, Europa y África
América del Norte mantiene un crecimiento constante pero más lento a medida que las empresas modernizan sus plataformas de gestión de identidades y accesos y la banca de consumo avanza hacia el inicio de sesión sin contraseña. Los pilotos de pago biométrico en puntos de venta de JPMorgan Chase insinúan una próxima inflexión en los pagos minoristas sin tarjeta. Europa sigue siendo estructuralmente atractiva, pero navega por los estrictos requisitos del RGPD y la Ley de Inteligencia Artificial. La Cartera de Identidad Digital de la UE armoniza los estándares en 10 naciones, impulsando los procesos de certificación de proveedores. El África subsahariana, aunque menor en términos de dólares, impulsa el volumen en kits de registro biométrico de votantes móviles, lo que subraya la demanda latente de hardware de inscripción portátil.

Panorama regulatorio
Las implementaciones de biometría móvil están cada vez más determinadas por normas de identidad, IA y privacidad que se traducen en requisitos técnicos y de documentación específicos. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) clasifica ciertos usos de identificación biométrica como de alto riesgo, elevando el umbral para la evaluación de conformidad y la documentación técnica, con obligaciones clave de alto riesgo programadas para aplicarse a partir del 2 de agosto de 2026. Por separado, el Reglamento de Ejecución (UE) 2025/1566 adopta la norma ETSI TS 119 461 V2.1.1 (2025-02) para la verificación de identidad, impulsando a proveedores e integradores hacia prácticas armonizadas de incorporación y verificación entre los estados miembros.
Fuera de la UE, los marcos regulatorios están endureciendo las expectativas de interoperabilidad y rendimiento. En Estados Unidos, la norma ANSI/NIST-ITL 1-2025 fue aprobada el 15 de enero de 2026, actualizando las especificaciones técnicas para el intercambio de datos biométricos (especialmente huella digital y facial), lo que orienta los flujos de trabajo de inscripción y verificación móvil de nivel gubernamental. La Ley de Identidad Digital de Australia de 2024, respaldada por los Estándares de Datos de Acreditación de Identidad Digital, también eleva los requisitos en torno a la coincidencia biométrica y la detección de ataques de presentación, aumentando la carga de cumplimiento sobre las pilas de biometría móvil que combinan sensores, verificaciones de vitalidad y verificación de identidad.
Análisis de la cadena de valor
La cadena de valor de la biometría móvil abarca componentes de sensores y elementos seguros (huella digital, cámara/profundidad IR y matrices de micrófonos), procesamiento en el dispositivo (SoC/aceleradores de IA y enclaves seguros), proveedores de algoritmos y SDK (coincidencia y vitalidad/PAD), y capas de plataforma y orquestación (verificación de identidad y análisis de riesgo). Los canales aguas abajo incluyen OEM, actores de billeteras/pagos, integradores de sistemas y compradores gubernamentales y empresariales. Programas del sector como el Programa de Certificación de Componentes Biométricos de la FIDO Alliance influyen en cómo se especifican y validan los componentes biométricos, vinculando la selección de proveedores a métricas de rendimiento y preparación para la certificación, más allá del costo de la lista de materiales.
El suministro aguas arriba sigue siendo sensible a la capacidad de semiconductores e integración de módulos, con la fabricación de obleas de sensores dependiendo de capacidad de fundición especializada y el ensamblaje concentrado en clústeres electrónicos asiáticos. Los cuellos de botella prácticos incluyen la disponibilidad limitada de fabricación de 8 pulgadas para ciertos tipos de sensores, el acceso restringido a equipos de calibración especializados y ciclos de certificación largos e intensivos en recursos para casos de uso críticos en seguridad. El posicionamiento estratégico en la cadena también está cambiando a través de la consolidación y movimientos de cartera, incluida una propuesta de fusión entre iguales entre Precise Biometrics y Fingerprint Cards (anunciada en marzo de 2026), y acciones previas de Fingerprint Cards que señalaron un alejamiento de partes de sus operaciones centradas en móviles mediante acuerdos de licencia de patentes y activos con Egis Technology (junio de 2024).
Panorama Competitivo
La competencia está moderadamente fragmentada. Los titulares tradicionales de sensores de huellas dactilares compiten con especialistas en biometría de voz y startups de análisis conductual nativas de IA. Los impulsos estratégicos convergen en torno a la orquestación de plataformas: poseer toda la pila desde el silicio del sensor hasta las APIs de verificación de identidad en la nube.
Apple continúa construyendo ventajas competitivas mediante patentes en óptica bajo la pantalla, reforzando la integración vertical y asegurando el futuro del nivel premium del iPhone. El módulo de tarjeta SECORA Pay Bio de Infineon ilustra la expansión horizontal hacia los pagos para capturar el mercado total direccionable adyacente. Los competidores nativos de la nube persiguen movimientos de entrada y expansión, ofreciendo kits de desarrollo de software que abstraen los detalles de la modalidad y luego venden análisis adicionales. La actividad de fusiones y adquisiciones (Entrust–Onfido, LexisNexis–IDVerse) señala una consolidación orientada a acumular reservorios de datos de entrenamiento y satisfacer la preferencia de los bancos por una adquisición de proveedor único.
Las startups se diferencian mediante el aprendizaje federado que preserva la privacidad y la inferencia en el borde que reduce los problemas de soberanía de datos. Mientras tanto, los integradores de primer nivel agrupan la gestión de identidad y acceso biométrica con ofertas de red de confianza cero, atrayendo a los directores de seguridad de la información que buscan automatización de políticas unificada. La dinámica de precios tiende hacia el gasto operativo por suscripción, reduciendo la fricción inicial para los adoptantes del mercado medio.
Líderes del Sector de Biometría Móvil
Qualcomm Technologies Inc.
IDEMIA (Safran Identity & Security)
NEC Corporation
Thales Group (Gemalto)
Fingerprint Cards AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biometría Móvil
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Qualcomm Technologies Inc.
- IDEMIA (Safran Identity and Security)
- NEC Corporation
- Thales Group (Gemalto)
- Fingerprint Cards AB
- Goodix Technology Co. Ltd.
- Synaptics Incorporated
- Precise Biometrics AB
- Nuance Communications Inc.
- Aware Inc.
- Daon Inc.
- M2SYS Technology
- Veridium Ltd.
- FaceTec Inc.
- Mobbeel Solutions SLL
- VoiceVault Inc.
- ValidSoft Ltd.
- Tech5 SA
- HYPR Corp.
- Suprema Inc.
- ID RandD Inc.
- ImageWare Systems Inc.

Oportunidades de mercado y perspectivas futuras
La estandarización y la interoperabilidad impulsada por el cumplimiento normativo crean espacio para proveedores capaces de empaquetar descriptores de rendimiento biométrico, evidencia de pruebas y herramientas de integración entre dispositivos y verticales. Las actualizaciones de la FIDO Alliance a sus requisitos de declaración de metadatos (enero de 2026) endurecen la forma en que los autenticadores divulgan la precisión y los descriptores relacionados con ataques de presentación, favoreciendo decisiones de adquisición e integración más consistentes para bancos, empresas y fabricantes de dispositivos que buscan autenticación multiplataforma sin validación a medida para cada implementación.
Los casos de uso de campo y gubernamentales siguen impulsando la demanda hacia captura y verificación móvil robusta, modular y multimodal, donde la integralidad de la solución y la postura de certificación pueden importar tanto como el precio unitario. La actividad reciente de productos y plataformas apunta en esta dirección, incluyendo a Integrated Biometrics y SIC Biometrics presentando soluciones biométricas móviles construidas alrededor de un escáner de huellas digitales certificado por el FBI (junio de 2026), y BioRugged lanzando una plataforma de cámara de captura de retrato facial compatible con ICAO dirigida a integradores de sistemas europeos (junio de 2026). Al mismo tiempo, las presiones de privacidad y gobernanza de IA refuerzan arquitecturas que minimizan el movimiento de datos biométricos en bruto, favoreciendo diseños que mantienen las decisiones de coincidencia y vitalidad en el dispositivo mientras solo exportan puntuaciones, plantillas o aserciones firmadas para flujos de trabajo de identidad posteriores.
Recent Industry Developments in Mercado de Biometría Móvil
- Julio de 2026: Precise Biometrics y Fingerprint Cards AB recibieron la aprobación del regulador sueco para su fusión, con la consolidación prevista para finales de julio de 2026. La combinación vincula la herencia en sensores con ofertas de software e identidad, fortaleciendo el poder de negociación con OEM e integradores de sistemas que prefieren menos proveedores para pilas multimodales.
- Mayo de 2026: Leidos e IDEMIA Public Security anunciaron trabajos para avanzar en la modernización de puestos de control habilitados por biometría en aeropuertos de EE. UU., incluyendo eGates biométricas y sistemas de autenticación de credenciales CAT-2. El movimiento conecta el hardware, el software y las capacidades de implementación operativa de verificación de identidad en un entorno de alto rendimiento que puede impulsar la demanda adyacente de herramientas de inscripción y verificación móvil.
- Junio de 2024: Fingerprint Cards AB celebró una asociación exclusiva con Egis Technology para licenciar patentes y activos relacionados con dispositivos móviles, reflejando una reestructuración de cómo se gestionan la propiedad intelectual móvil de huellas digitales y su comercialización. El acuerdo remodeló las opciones de proveedores para los OEM y desplazó partes de la cadena de valor de las ventas de componentes hacia la monetización basada en licencias.


Mercado de Biometría Móvil Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos vinculados a la autenticación biométrica realizada en dispositivos móviles, incluidos los sensores integrados y la capa de software que permite verificaciones de huella digital, rostro, voz, iris y comportamiento en dispositivos y aplicaciones móviles.
Exclusiones de alcance: se excluyen de este dimensionamiento los sistemas de biometría de escritorio y de control de acceso fijo que no se utilicen a través de un dispositivo móvil.
Descripción general de la segmentación
- Por Componente
- Hardware
- Plataformas de Software
- Servicios
- Por Modo de Autenticación
- Autenticación de Factor Único
- Autenticación Multifactor
- Por Tecnología / Modalidad
- Reconocimiento de Huellas Dactilares
- Reconocimiento Facial
- Reconocimiento de Voz
- Reconocimiento de Iris
- Reconocimiento de Patrones de Venas y Vasculares
- Biometría Conductual (Marcha, Pulsaciones de Teclas)
- Otras Modalidades
- Por Tipo de Dispositivo
- Teléfonos Inteligentes
- Tabletas
- Dispositivos Vestibles Inteligentes
- Dispositivos IoT / de Borde
- Dispositivos Portátiles Robustos y Escáneres
- Por Vertical Industrial
- BFSI
- Gobierno y Sector Público
- Atención Sanitaria
- Comercio Minorista y Comercio Electrónico
- Tecnología de la Información y Telecomunicaciones
- Defensa y Seguridad
- Educación
- Otros Verticales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por mapear qué se está vendiendo en biometría móvil y luego alinear la demanda con un modelo de mercado basado en valor en USD. Para los indicadores de dispositivos y conectividad, utilizamos fuentes públicas como la Unión Internacional de Telecomunicaciones, y para señales macroeconómicas y de ingresos hacemos referencia al Banco Mundial. Para enfoques de pruebas biométricas y terminología que aparecen entre proveedores, utilizamos el Instituto Nacional de Estándares y Tecnología de EE. UU. También revisamos orientaciones y estadísticas de reguladores y organismos de normalización, como la Agencia de la Unión Europea para la Ciberseguridad y las publicaciones ISO/IEC que describen cómo se implementan la identidad y la autenticación móvil.
Para anclar la lógica de adopción y precios, leemos informes anuales de empresas, presentaciones tipo 10-K, presentaciones a inversores, documentación de productos y cobertura de prensa creíble vinculada a envíos de sensores, hardware tipo enclave seguro y despliegues de autenticación móvil en sectores como BFSI y gobierno. Cuando es necesario, se utilizan suscripciones de pago únicamente para datos financieros de empresas y bases de datos de patentes, y para una vista a nivel de envíos de importación y exportación para verificar la coherencia de los flujos de hardware hacia regiones clave. Las fuentes documentales aquí listadas son ilustrativas, y se utilizaron documentos públicos adicionales para construir el conjunto de datos, validar supuestos y refinar el modelo final.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo construido a partir de información pública, especialmente en torno a las tasas de adopción, la evolución de precios y la división entre implementaciones en el dispositivo y basadas en servicios. Hablamos con una combinación de participantes del ecosistema de dispositivos, especialistas en software y plataformas, y compradores empresariales en APAC, EMEA y las Américas, para poder cubrir las brechas de las fuentes documentales y reconciliarlas en una visión coherente.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 13% | APAC: 43% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 52% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un conjunto de demanda de arriba hacia abajo, reconstruido a partir de los envíos de teléfonos inteligentes y dispositivos portátiles inteligentes, la penetración de dispositivos habilitados para biometría y la proporción de dispositivos que utilizan cada modalidad. Los totales se convierten en valor utilizando precios combinados para hardware, plataformas de software y servicios. Para mantener los resultados fundamentados, los verificamos cruzadamente con aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por el volumen para componentes clave, retroalimentación de canal sobre tarifas de licencia y servicio, y una consolidación limitada de proveedores cuando las divulgaciones financieras públicas lo permiten.
En el modelo, unos pocos insumos prácticos impulsan la mayor parte del resultado, incluyendo el crecimiento de la base activa de teléfonos inteligentes, la adopción de MFA en trayectos digitales regulados, el cambio de autenticación de un solo factor a multifactor, los ciclos de renovación de dispositivos y sensores, y el cambio de combinación hacia casos de uso facial y de comportamiento para inicio de sesión sin fricciones. Las previsiones provienen de un análisis de escenarios, donde los supuestos base sobre crecimiento de dispositivos, endurecimiento de la política de seguridad y tendencias de precios se revisan con expertos y se someten a pruebas de estrés para escenarios al alza y a la baja. Cuando la cobertura de abajo hacia arriba es escasa, utilizamos rangos conservadores y luego normalizamos los valores finales con referencia a señales observables de dispositivos y suscripciones, de modo que el número final se mantenga trazable.
Validación de datos y ciclo de actualización
Los resultados se validan mediante comprobaciones paso a paso que comparan los ingresos implícitos por dispositivo con bandas de precios conocidas, y luego comparan los totales regionales con indicadores independientes, como las tendencias de envíos de teléfonos inteligentes, el crecimiento del uso de la banca digital y la actividad pública de programas de ciberseguridad. Los valores atípicos se señalan y se revisan, y se activan llamadas de seguimiento cuando la retroalimentación primaria entra en conflicto con los supuestos documentales o cuando una variable cambia drásticamente.
Antes de la aprobación final, el modelo es revisado por un segundo analista para verificar la consistencia aritmética, el manejo de unidades y la alineación lógica con el alcance definido. Se completa una revisión final cerca de la publicación para reflejar los cambios recientes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren cambios materiales, como acciones regulatorias importantes, grandes cambios en los ciclos de dispositivos o cambios abruptos en los patrones de implementación de autenticación.
Comparación de la estimación del mercado de biometría móvil de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la biometría móvil pueden diferir mucho, incluso cuando el tema parece alineado, porque los componentes incluidos, los límites de dispositivos y los supuestos de año no son uniformes entre las fuentes. Las diferencias también provienen de cómo los analistas tratan los cambios de precios de sensores y software, y de la frecuencia con la que se actualizan las tasas de adopción subyacentes.
Los sistemas de control de acceso biométrico fijos y no móviles quedan fuera del alcance de Mordor Intelligence, lo que es una de las razones por las que el valor de 2025 puede ser inferior a cifras que incorporan la biometría empresarial adyacente en el mismo total. Otras brechas generalmente provienen de cómo se contabiliza la autenticación multifactor, si los servicios se tratan como ingresos recurrentes de plataforma o como integración única, y si la conversión de divisas y el tratamiento de la inflación se mantienen consistentes entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 44.09 mil millones de USD (2025) | |
| Editorial de Investigación del Sector A | 54.63 mil millones de USD (2025) | A menudo ampliá la definición para incluir un conjunto más amplio de ingresos biométricos no relacionados con teléfonos móviles y puede aplicar una mayor intensidad de ingresos por servicios por dispositivo, lo que eleva el total de 2025. |
| Editorial de Investigación Global B | 51.17 mil millones de USD (2025) | Las diferencias comunes provienen de contabilizar una mayor proporción de implementaciones empresariales como biometría móvil y de utilizar supuestos de adopción más agresivos para MFA en casos de uso digital regulados. |
La comparación muestra que la mayor parte de la dispersión se explica por lo que se considera realmente móvil y cómo se atribuyen el software y los servicios recurrentes a la base de dispositivos. Al mantener los insumos vinculados a señales de envíos de dispositivos y base instalada, y luego reconciliarlos con verificaciones de adopción y precios basadas en entrevistas, el modelo sigue siendo fácil de auditar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de biometría móvil?
El mercado de biometría móvil tiene un valor de USD 53,77 mil millones en 2026 y se proyecta que alcance USD 145,12 mil millones en 2031 a una CAGR del 21,95%.
¿Qué región tiene la mayor participación en los ingresos de biometría móvil?
Asia-Pacífico lidera con una participación de ingresos del 44,35% en 2025, impulsada por el ecosistema UPI de India y la innovación de los fabricantes de equipos originales de teléfonos inteligentes chinos.
¿Qué segmento está creciendo más rápido dentro del mercado de biometría móvil?
Los dispositivos vestibles inteligentes se están expandiendo a una CAGR del 25,6% a medida que la autenticación continua y ambiental gana terreno.
¿Por qué los servicios superan el crecimiento del hardware?
Las empresas están migrando hacia modelos de identidad como servicio que agrupan la orquestación en la nube y los informes de cumplimiento, impulsando el segmento de servicios a una CAGR del 22,8%.
¿Cómo están influyendo las regulaciones en la adopción?
Mandatos como el e-KYC en los mercados emergentes y la Cartera de Identidad Digital de la UE están obligando a las instituciones financieras y los gobiernos a desplegar soluciones biométricas multimodales.
¿Qué está impulsando el auge de la biometría de voz?
Los avances en el modelado de voz con IA y los despliegues a gran escala en centros de llamadas están acelerando el reconocimiento de voz a una CAGR del 23,5%, desafiando el dominio histórico de las huellas dactilares.
Última actualización de la página el:



