
Tamaño y Cuota del Mercado de Bebidas Saludables
Análisis del Mercado de Bebidas Saludables por Mordor Intelligence
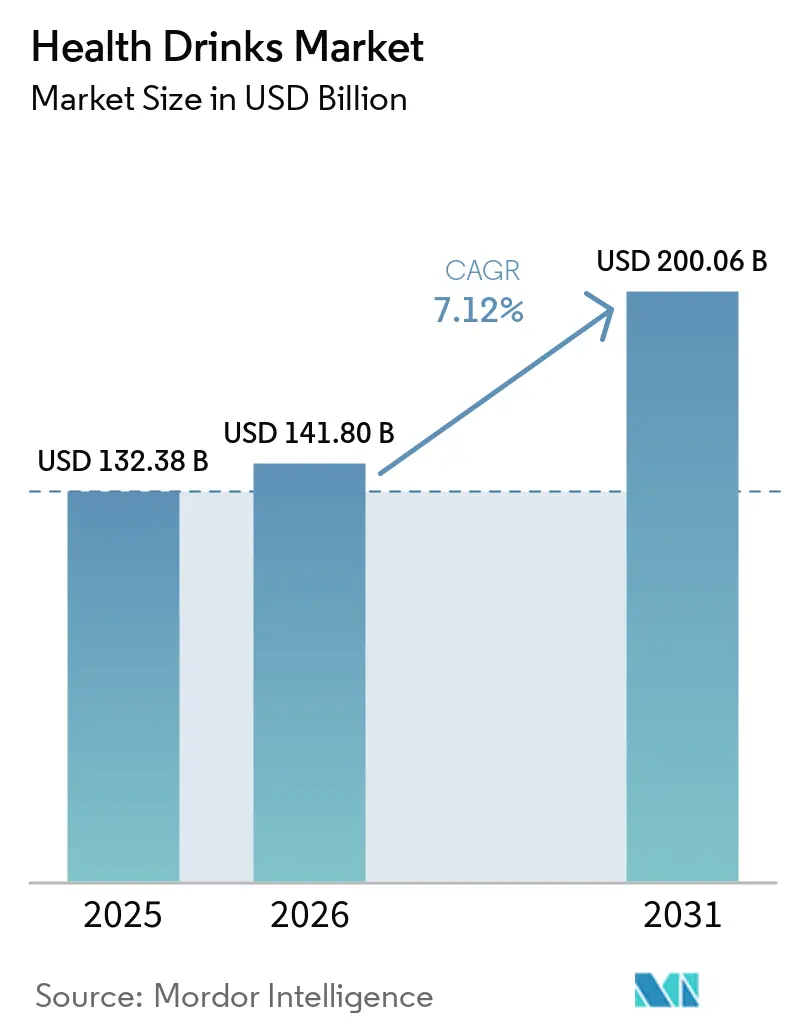
Se espera que el tamaño del mercado de bebidas saludables aumente de 141,8 mil millones de USD en 2026 a 151,9 mil millones de USD en 2027 y alcance los 213,5 mil millones de USD en 2032, creciendo a una CAGR del 7,04% durante 2027-2032.
Los compradores orientados a la salud en los Estados Unidos crean espacio para bebidas cuyos beneficios específicos pueden justificar un precio premium. El escrutinio de ingredientes conecta la formulación con la función que buscan los compradores, convirtiendo la composición en parte de la propuesta de valor. Las bebidas de hidratación pueden atender usos deportivos y cotidianos, ampliando las ocasiones en torno a las cuales los proveedores desarrollan sus gamas. La competencia premia las propuestas especializadas respaldadas por capacidad de envasado y acceso minorista, conectando la diferenciación del producto con el alcance comercial. Los proveedores que combinan una función clara con una composición transparente y declaraciones que cumplen las normas de etiquetado están mejor posicionados para mantener un precio premium que aquellos que dependen únicamente del alcance en estantería.
Conclusiones Clave del Informe
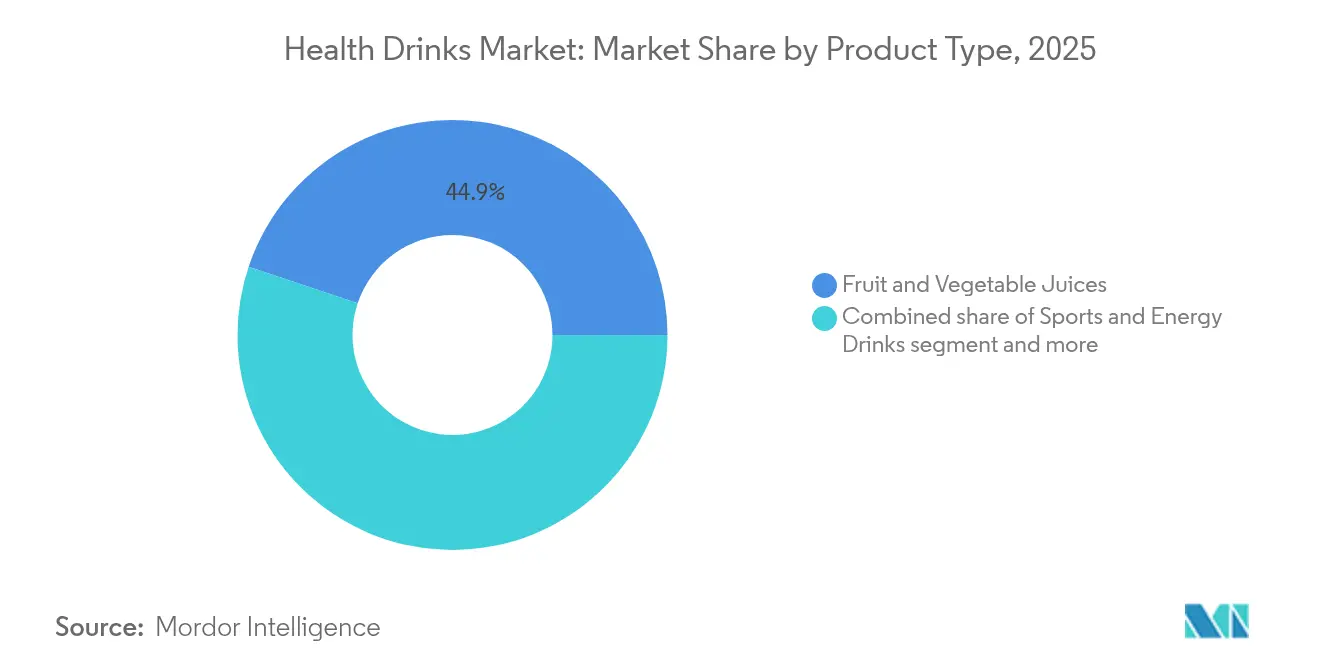
- Dentro de los tipos de producto, los jugos de frutas y verduras representaron una participación del 44,68% en el mercado de bebidas saludables en 2026, mientras que se prevé que las bebidas lácteas y de origen vegetal sean las de mayor crecimiento, con una CAGR del 7,46% durante 2027-2032.
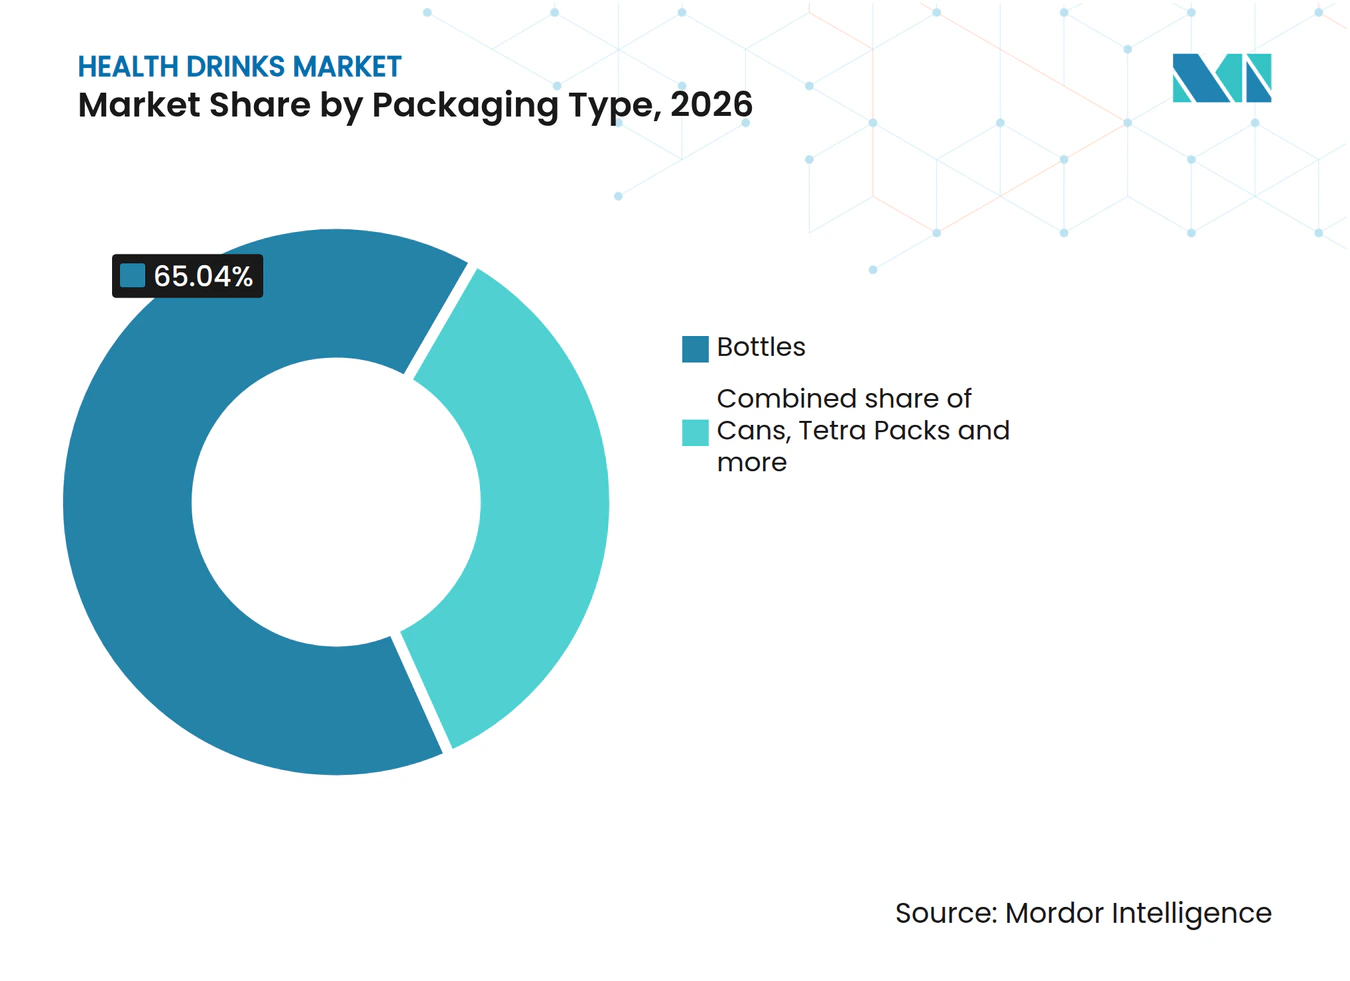
- Por tipo de envase, las botellas representaron una participación del 65,04% del tamaño del mercado de bebidas saludables en 2026, con los envases Tetra Pak proyectados para crecer más rápido a una CAGR del 7,48% durante 2027-2032.
- Las bebidas para refuerzo de inmunidad lideraron las aplicaciones de salud con una participación del 42,83% en 2026, y se proyecta que las bebidas para la salud digestiva registren el crecimiento más rápido con una CAGR del 8,4% durante 2027-2032.
- Entre los canales de distribución, los hipermercados y supermercados representaron el 34,92% de las ventas en 2026, mientras que se prevé que las tiendas minoristas en línea sean las de mayor crecimiento con una CAGR del 7,89% durante 2027-2032.
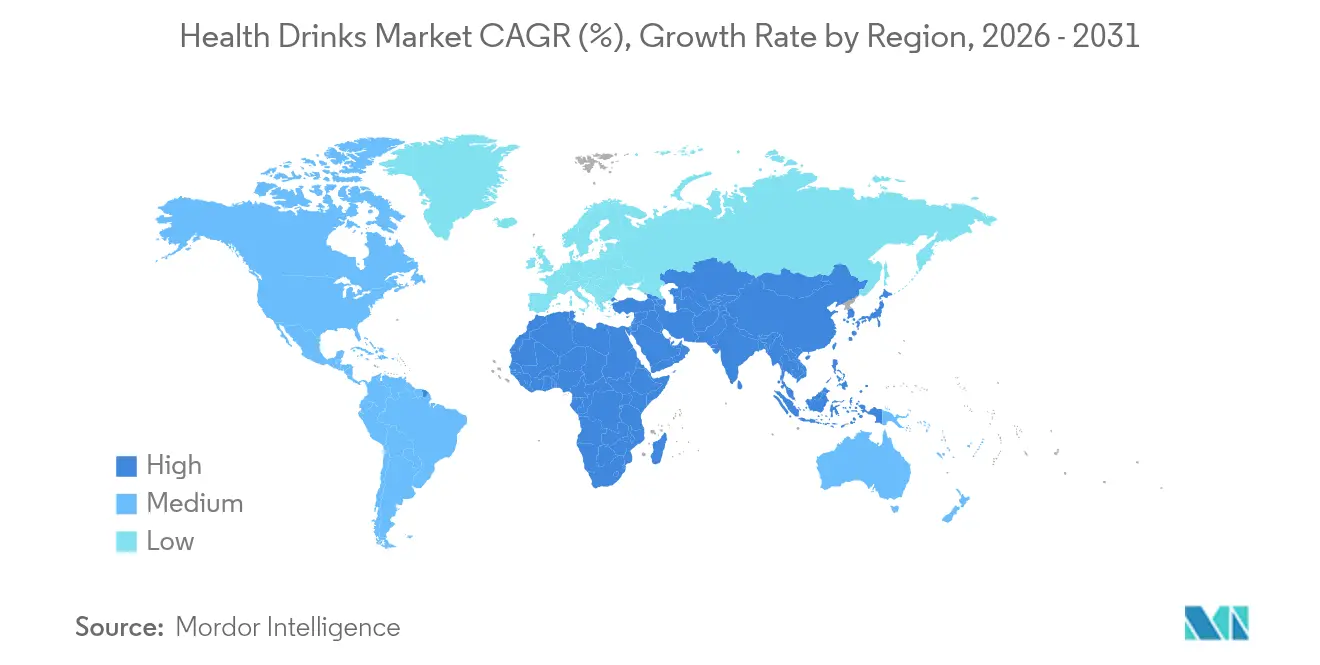
- En términos geográficos, América del Norte lideró con una participación del 36,1% en 2026, y se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 8,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia sobre salud y bienestar | +2.6% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Creciente penetración de formulaciones bajas en azúcar o sin azúcar | +2.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades relacionadas con el estilo de vida | +1.6% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de productos naturales y con etiqueta limpia | +1.4% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Auge de la cultura del fitness y los deportes | +1.1% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y las tendencias | +0.7% | El Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia sobre salud y bienestar
Los objetivos de salud crean un potencial premium para las bebidas que conectan una función clara con el consumo cotidiano. En la encuesta de EY realizada en noviembre y diciembre de 2025 a 1.511 adultos estadounidenses, el 52% afirmó estar dispuesto a pagar más por bebidas que apoyen sus objetivos de salud y bienestar.[1] En esa encuesta, el 58% también afirmó prestar atención a los ingredientes de las bebidas que compraba. Para un proveedor, el interés en los beneficios para la salud crea una razón para conectar la función prometida con la composición real de la bebida. Esto convierte la claridad de los ingredientes en parte del argumento para solicitar un precio más alto y otorga a las decisiones de formulación un papel comercial junto con el beneficio anunciado.
Creciente penetración de formulaciones bajas en azúcar o sin azúcar
Las formulaciones bajas en azúcar y sin azúcar permiten a los proveedores de bebidas funcionales competir en la elección de azúcar junto con el beneficio previsto de la bebida. Como ejemplo más amplio del sector de bebidas, The Coca-Cola Company reportó un crecimiento del 14% en el volumen de cajas unitarias de Coca-Cola Zero Sugar a nivel mundial en 2025 en todos sus segmentos operativos geográficos. En la encuesta de EY realizada entre el 20 de noviembre y el 11 de diciembre de 2025, el 66% de los consumidores estadounidenses eligió bebidas con menos azúcar y menos calorías. Estas elecciones de bebidas dan a los proveedores una razón del lado del comprador para combinar el posicionamiento funcional con menor contenido de azúcar y calorías. El crecimiento en los segmentos operativos geográficos de Coca-Cola, junto con el resultado de la encuesta en Estados Unidos, sugiere que las recetas funcionales con menos azúcar podrían dirigirse a compradores de distintos países, ampliando el alcance geográfico de esa oportunidad de formulación.
Aumento de la prevalencia de enfermedades relacionadas con el estilo de vida
En 2024, aproximadamente el 16% de los adultos de 18 años o más en todo el mundo vivía con obesidad, más del doble de la prevalencia mundial en 1990. Esta mayor población amplía el público potencial para las bebidas de sustitución de comidas en el comercio minorista, posicionadas en torno a la gestión del peso en lugar del tratamiento de enfermedades. Los Estándares de Atención 2026 de la Asociación Americana de Diabetes identifican los planes de sustitución de comidas prescritos por profesionales capacitados como uno de los enfoques para la pérdida de peso.[2] Para determinadas personas con diabetes y obesidad, las intervenciones intensivas de muy bajo contenido calórico deben ser de corta duración, con profesionales capacitados y experimentados que proporcionen un seguimiento estrecho y apoyo conductual en entornos médicos. Los proveedores minoristas pueden dirigirse a adultos conscientes de su peso fuera de esos programas supervisados mediante una propuesta cotidiana de sustitución de comidas.
Demanda de productos naturales y con etiqueta limpia
El posicionamiento basado en ingredientes puede dirigirse a compradores que priorizan explícitamente el contenido de una bebida. New Consumer y Coefficient Capital encuestaron a consumidores estadounidenses en febrero de 2026, con investigación impulsada por Toluna. Entre los encuestados de la Generación Z y los millennials, el 16% seleccionó los ingredientes y la etiqueta limpia entre hasta 3 factores principales de elección de bebidas. La cifra comparable para los encuestados de la Generación X y mayores fue del 11%. Las marcas pueden conectar la composición de los ingredientes con la función prevista de la bebida, explicando qué contiene la formulación y el uso al que sirve. La diferencia entre cohortes respalda un mensaje centrado en los ingredientes dirigido a adultos más jóvenes, con la hidratación o la salud digestiva definiendo la aplicación de la bebida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos regulatorios y preocupaciones de seguridad | -0.9% | Todo Inglaterra | Corto plazo (≤ 2 años) |
| Intensa competencia y sustitución de productos | -0.8% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Escrutinio regulatorio sobre la cafeína e ingredientes novedosos | -0.5% | Países de la Unión Europea | Largo plazo (≥ 4 años) |
| Preocupaciones sobre el azúcar y los aditivos artificiales | -0.4% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos regulatorios y preocupaciones de seguridad
Las normas de acceso basadas en la edad pueden reducir la base de clientes potenciales para los proveedores de bebidas energéticas incluso cuando la demanda adulta sigue disponible. En julio de 2026, el gobierno del Reino Unido decidió legislar contra la venta de bebidas de alto contenido en cafeína a menores de 16 años en Inglaterra.[3] La propuesta abarca bebidas distintas del té o el café con más de 150 mg de cafeína por litro, incluidas las bebidas destinadas a la reconstitución. Se aplica a los minoristas de venta directa al consumidor en línea y en tiendas, incluye una prohibición en máquinas expendedoras y excluye las ventas entre empresas. El gobierno prevé una entrada en vigor el 6 de abril de 2027, sujeta al escrutinio y aprobación parlamentaria. El acceso restringido de los compradores más jóvenes y las exigencias de cumplimiento de los minoristas limitarían a los proveedores afectados, concentrando la carga en los productos de alto contenido en cafeína cubiertos por la norma.
Intensa competencia y sustitución de productos
La competencia en precios puede limitar el crecimiento de los ingresos incluso cuando los consumidores siguen comprando bebidas funcionales. En su informe anual de 2025, Monster Beverage Corp. advirtió que el aumento de la competencia en todos sus productos podría generar presión sobre los precios y provocar fluctuaciones o descensos en la demanda y la cuota de mercado. En la encuesta de IFIC de 2025, el 55% de los estadounidenses que intentaban limitar o evitar el azúcar eligió el agua en lugar de bebidas calóricas como estrategia de reducción de azúcar. Para una bebida funcional azucarada, el agua simple puede competir junto con otras marcas funcionales entre los compradores que limitan el azúcar. La presión de precios de los competidores puede limitar los ingresos por venta, mientras que la sustitución por agua puede reducir el número de compras disponibles para las marcas funcionales azucaradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Demanda Consolidada de Jugos Se Encuentra con el Crecimiento Minorista en Bebidas de Origen VegetalLos jugos de frutas y verduras representaron una participación del 44,68% del tamaño del mercado de bebidas saludables en 2026. Almarai afirmó haber mantenido una participación del 45% en el mercado de jugos frescos de Arabia Saudita en 2025. Por separado, el productor reportó un crecimiento interanual del 22% para su oferta de jugos premium Farm's Select en 2025. Atribuyó ese impulso a consumidores conscientes de la salud y con altos ingresos dispuestos a pagar más por jugos de frutas importadas sin conservantes añadidos ni ingredientes artificiales. Los proveedores de jugos pueden perseguir valor premium dentro de una categoría consolidada, utilizando una propuesta basada en la composición para dar a los compradores de mayores ingresos una razón para ascender en la gama.
Se prevé que las bebidas lácteas y de origen vegetal sean el segmento de producto de mayor crecimiento, con una CAGR del 7,46% durante 2027-2032. Oatly Group reportó un volumen vendido a nivel de empresa de 156,1 millones de litros en el segundo trimestre de 2026, un 11,2% más que en el segundo trimestre de 2025. En América del Norte, el crecimiento del canal minorista impulsó principalmente el aumento del volumen regional del productor en ese trimestre. El canal minorista también representó aproximadamente el 63% de sus ingresos en América del Norte, frente al 59% del año anterior. El acceso minorista ofrece una vía de crecimiento para las bebidas de origen vegetal a través de un canal que ya contribuye con la mayor parte de los ingresos de este productor en América del Norte, conectando la especialización del producto con una fuente de demanda consolidada.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Las Redes de Recogida de Botellas Contrastan con la Expansión del Suministro de Envases de CartónLas botellas representaron una participación del 65,04% en el mercado de bebidas saludables en 2026. Coca-Cola FEMSA reportó que el envase retornable representó el 31% de su volumen total de producción en 2025. Su informe también describió un servicio directo al consumidor que integra la entrega y la recogida para los clientes que utilizan botellas retornables. Esa combinación convierte la botella en parte de una relación de entrega y devolución, con el servicio apoyando la circulación repetida del envase. Para un embotellador, las botellas retornables añaden un requisito de recogida a las operaciones de entrega que el envase de un solo uso no impone.
Se proyecta que los envases Tetra Pak sean el segmento de envases de mayor crecimiento, con una CAGR del 7,48% durante 2027-2032. Tetra Pak inauguró la Fase 2 de su planta de Bình Dương en Vietnam el 3 de julio de 2025, aumentando la capacidad anual de envases asépticos de cartón de 12 mil millones a más de 30 mil millones de unidades. La expansión también añadió 15 formatos de envase para productores de alimentos y bebidas. Estas incorporaciones abordan tanto la escala del suministro de envases de cartón como las presentaciones que un fabricante de bebidas puede desarrollar. La oportunidad es una gama funcional más amplia basada en cartón, respaldada por una mayor capacidad de envasado, siempre que los productores de bebidas puedan desarrollar la demanda de los formatos que seleccionen.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Salud:
El Posicionamiento de Apoyo Inmunológico Se Encuentra con los Avances en Distribución de Salud DigestivaLas bebidas para refuerzo de inmunidad fueron el segmento más grande por aplicación de salud, con una participación del 42,83% en 2026. La encuesta de EY de noviembre y diciembre de 2025 identificó el apoyo inmunológico como uno de los principales beneficios que influyen en la intención de compra de bebidas funcionales entre los adultos brasileños. Danone comercializa Actimel como un shot lácteo de apoyo inmunológico. Esta aplicación conecta, por tanto, una prioridad expresada por el comprador con un formato de bebida reconocible, ofreciendo a los proveedores una forma de organizar la propuesta en torno al beneficio buscado. Un formato lácteo familiar puede sostener una propuesta orientada a la aplicación, permitiendo a una marca competir en una prioridad de salud específica dentro de una categoría de bebidas existente.
Se proyecta que las bebidas para la salud digestiva sean el segmento de aplicación de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032. Lifeway Foods, un proveedor estadounidense de kéfir y alimentos probióticos fermentados, reportó ventas netas a nivel de empresa en el segundo trimestre de 2026 de 66,9 millones de USD, un 24,1% más interanual. En agosto de 2026, también reportó ganancias recientes y próximas que amplían Lifeway Kefir y otras 4 líneas de productos a miles de puntos de venta minoristas en Estados Unidos. Esa vía de distribución ofrece una ruta hacia compradores adicionales a través de una cartera que incluye una bebida probiótica fermentada. Dado que las ganancias anunciadas incluyen colocaciones futuras, parte de ese alcance aún estaba por materializarse cuando Lifeway informó en agosto de 2026.
Por Canal de Distribución:
El Alcance en Supermercados Apoya la Expansión Dirigida en LíneaLos hipermercados y supermercados fueron el segmento de distribución más grande, representando el 34,92% de las ventas en 2026. El informe Power of Beverage 2026 de FMI señaló que casi todos los compradores de supermercados en Estados Unidos adquieren bebidas, convirtiendo a la categoría en una fuente de tráfico y fidelización. Walmart U.S. registró 285,5 mil millones de USD en ventas netas de comestibles, incluida la actividad omnicanal, en el año fiscal finalizado el 31 de enero de 2026. Esta escala proporciona un entorno comercial en el que una bebida funcional puede competir dentro de una oferta de supermercado mucho más amplia. La ventaja del canal es el acceso a la demanda de bebidas integrada en la compra de comestibles, haciendo que una propuesta funcional definida sea relevante para una rutina de compra existente.
Se prevé que las tiendas minoristas en línea sean el segmento de distribución de mayor crecimiento, con una CAGR del 7,89% durante 2027-2032. Las ventas en línea de agua con sabor, electrolitos y aguas vitamínicas de Ocado Retail en el Reino Unido aumentaron un 66% entre el 11 de octubre y el 11 de noviembre de 2025, en comparación con las mismas fechas de 2024. Estos grupos orientados a la hidratación proporcionan un punto de partida específico para una gama funcional vendida a través de supermercados en línea. Las tiendas de conveniencia también tienen un papel centrado en las bebidas, con NACS clasificando las bebidas envasadas como la segunda categoría más grande en las ventas en tienda de las tiendas de conveniencia en Estados Unidos en 2025. La oportunidad en línea se centra en subcategorías funcionales con demanda minorista, permitiendo que una gama de hidratación diferenciada ancle la expansión a través del supermercado digital.
Análisis Geográfico
Mercado de Bebidas Saludables de América del Norte
América del Norte mantuvo una participación del 36,1% en el mercado de bebidas saludables en 2026. FMI reportó que los compradores estadounidenses gastaron casi 295 mil millones de USD en bebidas minoristas en 2025, según Circana. En su encuesta de mayo de 2026 a 2.003 compradores adultos de supermercados en Estados Unidos, FMI identificó la función como un factor de compra cada vez más importante, incluyendo hidratación, energía, proteínas, salud digestiva, apoyo al estado de ánimo y otros beneficios de bienestar. Dentro de esa gran base de gasto en bebidas en Estados Unidos, los proveedores de bebidas de hidratación o proteínas pueden competir por las compras existentes haciendo que la función buscada sea clara en el punto de venta.
Mercado de Bebidas Saludables en Asia-Pacífico
Se proyecta que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 8,1% durante 2027-2032. Nongfu Spring, con sede en China, reportó un aumento interanual del 15,5% en los ingresos procedentes de productos de bebidas funcionales en el primer semestre de 2026. En ese semestre, la empresa también lanzó una serie de bebidas con electrolitos en China para escenarios deportivos, actividades al aire libre y transpiración diaria. La gama incluía envases de 550 y 950 mililitros con más de 350 mg y 600 mg de electrolitos por botella, respectivamente. La combinación prevista de usos deportivos y cotidianos ofrece a los productores de bebidas funcionales una vía para ampliar las ocasiones de hidratación mediante formulaciones y tamaños de envase específicos para los compradores chinos.
En Europa, la encuesta de Ocado Retail y Savanta de mayo de 2025 encontró que el 22% de los adultos del Reino Unido afirmó haber sustituido el té o el café de la mañana por una bebida funcional. Brasil, Colombia y Perú en América del Sur fueron incluidos en la encuesta de Kerry de 2025 realizada en 6 países latinoamericanos, que identificó el apoyo a la energía y la actividad física entre las necesidades de alimentos y bebidas. El apoyo a la energía y la actividad física ofrece a los proveedores una vía de posicionamiento para los compradores en Brasil, Colombia y Perú, mientras que la evidencia del Reino Unido apunta a la sustitución de una ocasión de consumo existente. En Oriente Medio y África, Almarai afirmó que la demanda de jugos de frutas premium, naturales y nutritivos apoyó el crecimiento de su negocio de jugos en 2025 a pesar de un mercado regional de jugos de frutas estancado. El resultado de Almarai orienta a los proveedores regionales de jugos hacia el posicionamiento de salud premium como vía de crecimiento dentro de una categoría estancada.
Marco Regulatorio y Perspectivas
Se comparan determinadas jurisdicciones desde la perspectiva de los fabricantes de bebidas funcionales envasadas vendidas como alimentos. La declaración nutricional obligatoria y la elegibilidad condicional de las declaraciones crean diferentes decisiones de producto, haciendo que la distinción entre bebidas ordinarias y categorías regulatorias especiales sea comercialmente relevante. La línea de base de alimentos ordinarios de China requiere declaraciones de energía, proteínas, grasas, carbohidratos y sodio con porcentajes de valores de referencia de nutrientes, sujetos a las exenciones enumeradas. Su adopción de reemplazo añade grasas saturadas y azúcar para los alimentos preenvasados de cara al consumidor cubiertos, producidos a partir del 16 de marzo de 2027.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Anvisa | Autoridades de vigilancia alimentaria en los Länder | Administración Estatal para la Regulación del Mercado y autoridades locales de regulación del mercado | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR 101.65(d), criterios actualizados voluntarios de declaración "saludable"; cumplimiento el 25 de febrero de 2028 | RDC 429/2020 e IN 75/2020; la agenda 2026-2027 apuntaba a una revisión del etiquetado nutricional en el cuarto trimestre de 2027 | Reglamento (CE) n.º 1924/2006, autorización de declaraciones de propiedades saludables y condiciones | Línea de base GB 28050-2011 y transición GB 28050-2025; las etiquetas de dieta especial siguen GB 13432-2013 | Etiquetado nutricional SFDA.FD/GSO 2233 y declaraciones de salud y nutrición SFDA.FD 2333 |
| Efecto comercial | El uso "saludable" en contexto nutricional requiere equivalentes de grupos de alimentos y límites de azúcar añadido, sodio y grasas saturadas | Se requieren tablas nutricionales para la mayoría de las bebidas, incluidos jugos y tés listos para beber | Las declaraciones de propiedades saludables necesitan autorización y cumplimiento de las condiciones del reglamento | Campos obligatorios adicionales a partir del 16 de marzo de 2027 para la producción cubierta; la producción anterior puede venderse hasta el final de su vida útil | El etiquetado nutricional y el posicionamiento de las declaraciones están sujetos a las normas alimentarias designadas |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La evaluación de Estados Unidos refleja la elegibilidad condicional de la declaración "saludable", con su fecha límite de cumplimiento del 25 de febrero de 2028 que pone fin a la flexibilidad de transición para los fabricantes que elijan esa declaración. Los marcos de declaraciones establecidos de Alemania y Arabia Saudita anclan los juicios de continuidad, con el posicionamiento del producto regido por sus instrumentos identificados. Las declaraciones adicionales de China endurecen el etiquetado de bebidas ordinarias, mientras que las exenciones de alcance y la venta hasta el final de la vida útil para la producción anterior preservan vías de cumplimiento distintas. Las obligaciones de tabla nutricional de Brasil bajo RDC 429/2020 e IN 75/2020 siguen vigentes mientras la agenda 2026-2027 de Anvisa programa la consulta pública y una decisión final sobre el etiquetado nutricional de alimentos envasados para el cuarto trimestre de 2027.
Etapas de la Cadena de Valor
La captura de valor difiere entre la formulación de ingredientes, los sistemas de envasado y la fabricación de bebidas terminadas porque cada etapa vende una capacidad diferente. Givaudan suministra ingredientes a empresas de bebidas, mientras que Kerry suministra capacidades de sabor y nutrición en los mercados de alimentos y bebidas. Su función comercial sitúa la experiencia en formulación aguas arriba de los ingresos por bebidas terminadas del propietario de la marca. La etapa de envasado añade una oportunidad separada de obtener ingresos de materiales, equipos y los servicios necesarios en torno a los sistemas instalados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Formulación de ingredientes | Proveedores de ingredientes como Givaudan y Kerry | Ventas de ingredientes y productos de formulación | Equilibrar el sabor con los requisitos nutricionales | Desarrollar formulaciones según especificaciones definidas de sabor y nutrición |
| Sistemas de envasado y llenado | Proveedores de sistemas de envasado como SIG y Tetra Pak | Ventas de materiales de envasado, ventas de equipos y servicios posventa | Coordinación de materiales, equipos de llenado y requisitos de servicio | Especificar materiales y equipos de llenado conjuntamente, con soporte de servicio |
| Fabricación y distribución de bebidas | Productores de concentrado como The Coca-Cola Company y embotelladores como Coca-Cola FEMSA | Ventas de concentrado y bebidas terminadas | Capacidad de línea de producción y calendarios de reemplazo | Añadir líneas de producción y reemplazar equipos limitantes |
| Fuente: Mordor Intelligence | ||||
Coca-Cola FEMSA aumentó la capacidad de fabricación en un 4% en 2025 respecto a 2024 mediante 6 instalaciones de líneas de producción y 2 reemplazos. Esa combinación muestra por qué la expansión y la renovación pueden generar demanda de equipos dentro del mismo sistema de fabricación. Los servicios posventa de SIG proporcionan un flujo de ingresos adicional para el proveedor en torno a los equipos de envasado instalados. La apertura comercial se extiende desde el suministro de nueva capacidad hasta el soporte del equipo a lo largo de su vida operativa.
Panorama Competitivo
Concentración del Mercado
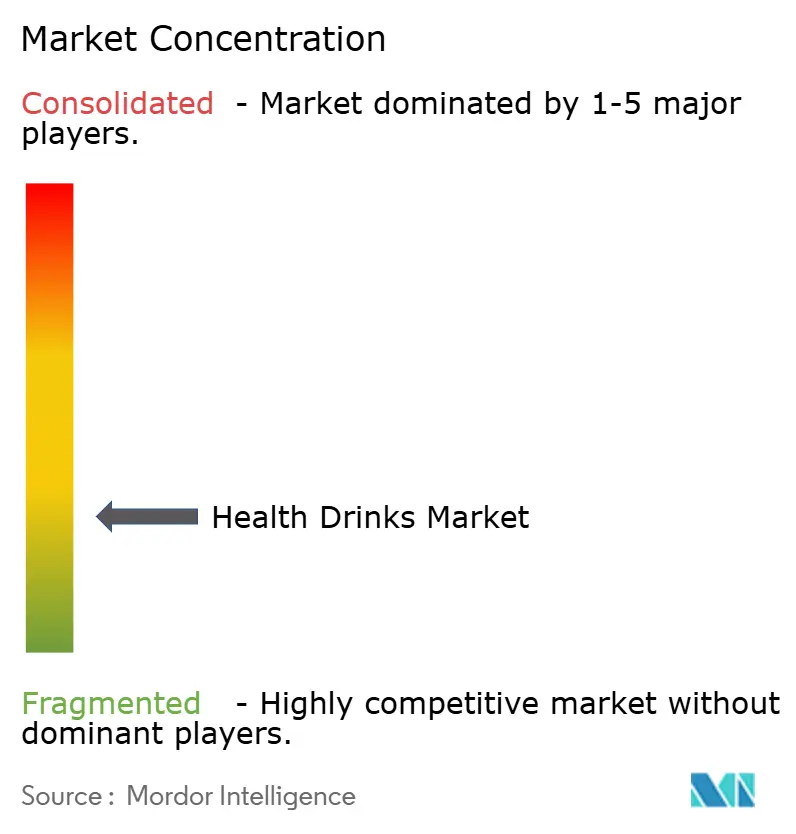
La competencia está moderadamente fragmentada en las bebidas funcionales, combinando grupos diversificados con marcas centradas en usos particulares. Los principales competidores incluyen PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. y Red Bull GmbH. Nestlé Health Science ofrece batidos nutricionales BOOST como nutrición personalizada diseñada para apoyar a las personas a medida que envejecen. PepsiCo completó su adquisición de poppi, una marca de refresco prebiótico, el 19 de mayo de 2025, con un pago contingente basado en el rendimiento sujeto al logro de determinadas métricas de desempeño. La adquisición ilustra cómo un grupo diversificado puede añadir una propuesta funcional especializada, con la identidad prebiótica de la marca adquirida proporcionando una posición diferenciada dentro de una cartera de bebidas más amplia que atiende diferentes usos del consumidor.
En sus resultados anuales de 2025, Coca-Cola afirmó que las activaciones de Powerade en eventos deportivos locales y las innovaciones Power Water y Sours aumentaron el espacio en estantería e impulsaron a las bebidas deportivas a ganar cuota de valor global. Danone completó su adquisición de una participación mayoritaria en Kate Farms, un productor estadounidense de productos de nutrición orgánica de origen vegetal para necesidades médicas y cotidianas, el 1 de julio de 2025. Esa adquisición otorga a Danone un negocio especializado de nutrición orgánica de origen vegetal cuyo alcance comercial abarca usos médicos y cotidianos, junto con la propuesta dedicada de bebidas deportivas de Coca-Cola. Kate Farms muestra un posicionamiento de origen vegetal que abarca distintas necesidades nutricionales dentro de un único negocio adquirido, lo que convierte el uso previsto en un límite competitivo más preciso que el ingrediente base por sí solo.
La expansión competitiva combina adquisiciones de marcas de nutrición especializadas con ganancias en canales de bebidas energéticas consolidados. La filial española de Red Bull GmbH, Red Bull España, mantuvo una participación de valor del 35,3% en el canal de alimentación y conveniencia de bebidas energéticas en España en 2025, un punto porcentual más que en 2024. En 2025, PepsiCo reportó ventas minoristas estimadas de poppi de casi 745 millones de USD, más de un 45% más que en 2024. Estos representan diferentes activos competitivos: un negocio prebiótico en crecimiento para un propietario diversificado y una posición consolidada en bebidas energéticas en el canal de alimentación y conveniencia de España para un especialista. La expansión de la cartera mediante adquisiciones deja, por tanto, a los proveedores diversificados compitiendo con especialistas cuya fortaleza reside en una bebida y un canal minorista particulares.
Líderes de la Industria de Bebidas Saludables
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Red Bull GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Saludables Empresas cubiertas en este informe
- PepsiCo Inc.
- The Coca-Cola Company
- Danone S.A.
- Nestlé S.A.
- Red Bull GmbH
- Abbott Laboratories
- Glanbia Plc
- Oatly Group
- Blue Diamond Growers
- General Nutrition Centers Inc.
- Celsius Holdings Inc.
- Vitamin Well
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Monster Beverage Corp.
- Yakult Honsha Co. Ltd.
- The Kraft Heinz Company
- Ocean Spray Cranberries Inc.
- BioSteel Sports Inc.
- Generous Brands
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en cómo los productores de bebidas del Reino Unido pueden adaptar las formulaciones envasadas y llegar a los compradores de bebidas funcionales en línea. Los cambios propuestos al gravamen del Reino Unido reducirían el umbral de azúcar para los refrescos envasados con azúcar añadido de 5 g a 4,5 g por 100 mililitros el 1 de enero de 2028. Por separado, Ocado Retail informó en junio de 2025 que sus ventas de bebidas funcionales habían aumentado un 54% interanual. Estos desarrollos favorecen las propuestas de bebidas que abordan un requisito de formulación definido o una ocasión de compra minorista específica.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Refrescos funcionales bajos en azúcar en el Reino Unido | El cambio propuesto en el umbral del gravamen apunta a enero de 2028 | Compradores de refrescos funcionales envasados con azúcar añadido que califican | Desarrollar formulaciones por debajo del umbral propuesto manteniendo la función prevista | Preservar la propuesta funcional a través de la reformulación con menos azúcar | Productores de bebidas funcionales que califican |
| Bebidas lácteas y de origen vegetal envasadas reformuladas | Los cambios propuestos para enero de 2028 eliminarían las exenciones de azúcar añadido para estas bebidas envasadas | Compradores del Reino Unido de bebidas envasadas a base de leche y sustitutos de leche que califican | Evaluar las bebidas lácteas deduciendo los azúcares de la lactosa y los sustitutos de la leche en función del contenido total de azúcar | Las diferentes bases de evaluación complican un enfoque de formulación común | Productores de bebidas lácteas y de origen vegetal que califican |
| Gamas de bebidas funcionales a través del supermercado en línea del Reino Unido | Ocado reportó crecimiento de ventas de bebidas funcionales y expansión de gama en junio de 2025 | Compradores de supermercados en línea de bebidas funcionales | Construir una gama dirigida en torno a usos funcionales diferenciados | Generar demanda recurrente para la gama funcional diferenciada de un proveedor | Proveedores de bebidas funcionales y supermercados en línea como Ocado Retail |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es adaptar la formulación de una bebida funcional al tratamiento fiscal del producto envasado. Los cambios propuestos al gravamen se refieren a productos envasados, mientras que las bebidas en vaso abierto quedan fuera de dichos cambios. La reformulación puede, por tanto, centrarse en las bebidas envasadas expuestas al cambio de gravamen propuesto, manteniendo la aplicación de salud prevista como elemento central mientras se adapta el contenido de azúcar antes de la transición propuesta para 2028.
Desarrollos recientes de la industria en Mercado de Bebidas Saludables
- Ago 2026: Lifeway Foods reportó colocaciones minoristas recientes y próximas que amplían Lifeway Kefir y otras 4 líneas de productos a miles de puntos de venta en Estados Unidos.
- Jul 2026: El gobierno del Reino Unido decidió legislar contra las ventas minoristas en Inglaterra a menores de 16 años de bebidas distintas del té o el café que contengan más de 150 mg de cafeína por litro. El gobierno prevé una entrada en vigor el 6 de abril de 2027, sujeta al escrutinio y aprobación parlamentaria.
Mercado de Bebidas Saludables Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de bebidas saludables mide el gasto anual del consumidor en bebidas no alcohólicas posicionadas con un beneficio de salud o bienestar a precios minoristas. Abarca las ventas a nivel mundial.
Exclusiones del alcance: Se excluyen los productos farmacéuticos y la nutrición médica vendidos estrictamente bajo supervisión clínica, las bebidas alcohólicas y el agua embotellada simple sin un posicionamiento de salud.
Descripción General de la Segmentación
- Por Tipo de Producto
- Jugos de Frutas y Verduras
- Bebidas Deportivas y Energéticas
- Bebidas Herbales y Adaptogénicas
- Bebidas de Reemplazo de Comidas
- Bebidas Lácteas y de Origen Vegetal
- Otros Tipos de Productos
- Por Tipo de Envase
- Botellas
- Latas
- Envases Tetra Pack
- Otros
- Por Aplicación de Salud
- Refuerzo Inmunológico
- Salud Digestiva
- Hidratación y Recuperación
- Otras Aplicaciones
- Por Canal de Distribución
- Hipermercados / Supermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Tiendas de Conveniencia
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Chile
- Perú
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las hojas informativas sobre Dieta Saludable y Enfermedades No Transmisibles de la Organización Mundial de la Salud y la Serie de Gastos en Alimentos y la documentación de métodos del Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos, entre otras fuentes, ayudan a los analistas a evaluar el contexto nutricional, el gasto en alimentos y bebidas y los patrones de puntos de venta minoristas. Los materiales de la OMS describen los principios dietéticos y el contexto de riesgo para la salud, mientras que la serie del USDA mide el gasto por producto, punto de venta y comprador, proporcionando una verificación cruzada del canal nacional en lugar de un total global de bebidas saludables.
Los archivos de las empresas, los informes anuales, los materiales para inversores y la prensa empresarial de reputación pueden aclarar las carteras de productos, las tendencias de precios y volúmenes, la expansión minorista y la actividad de adquisiciones para productores seleccionados, y estos indicadores pueden verificarse con series de gasto público, datos de categorías y actualizaciones regulatorias. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de empresas de bebidas, líderes de producto y categoría, gerentes de distribución y venta minorista, y especialistas en envasado, nutrición y asuntos regulatorios en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Sus aportaciones pondrían a prueba la evidencia secundaria sobre los límites de categoría, los precios minoristas, la combinación de canales, la adopción de productos y las diferencias regionales, con las brechas seguidas mediante preguntas específicas y trianguladas con las divulgaciones de las empresas e indicadores públicos del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto minorista anual global en el punto de venta al consumidor y luego asigna ese valor entre tipo de producto, envasado, aplicación de salud, canal de distribución y región. Una estimación de arriba hacia abajo parte de los valores publicados del mercado de bebidas saludables y verifica el conjunto minorista implícito con respecto al gasto amplio en bebidas. Las verificaciones selectivas de abajo hacia arriba utilizan precios minoristas muestreados multiplicados por volúmenes de ventas plausibles y consolidaciones de proveedores o canales, con las brechas en los precios observados o los rangos de volumen cubiertas mediante indicadores de categorías públicas adyacentes y preguntas de entrevista. El pronóstico utiliza regresión multivariante donde un historial consistente lo respalda, con análisis de escenarios para regiones o formatos más nuevos donde las series históricas son cortas. Los insumos ilustrativos incluyen población y gasto de los hogares, gasto en alimentos y bebidas, precio y combinación minorista, crecimiento del canal y señales de adopción de categorías. Las participaciones de los segmentos se derivan de las divisiones de categorías publicadas cuando están disponibles y, en caso contrario, de la disponibilidad relativa de productos, las divulgaciones de carteras de empresas, la presencia minorista y las estimaciones de los encuestados, verificando luego que las participaciones sean coherentes dentro de cada clasificación. Los expertos primarios pueden revisar si los factores seleccionados, los supuestos de precio y volumen y los cambios de participación esperados se ajustan a las condiciones del mercado local, mientras que los insumos conflictivos o faltantes se conservan como rangos y se reconcilian con indicadores públicos independientes antes de establecer los pronósticos.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los valores del mercado y las participaciones de los segmentos con señales independientes de empresas, gasto minorista, comercio y regulación, y luego señalaron los movimientos inusuales de un año a otro, las participaciones atípicas y las variaciones materiales respecto a estimaciones anteriores para su revisión. Un segundo analista verifica las definiciones de las fuentes, las unidades, la geografía, los cálculos y la explicación de cada ajuste, y el revisor principal resuelve las anomalías abiertas antes de la aprobación. Se vuelve a contactar a los encuestados cuando una respuesta material entra en conflicto con nueva evidencia o deja sin resolver una pregunta clave de precio, volumen o alcance. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia la demanda o el acceso, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado Global de Bebidas Saludables de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de bebidas saludables mide el gasto anual del consumidor en bebidas no alcohólicas posicionadas con un beneficio de salud o bienestar a precios minoristas.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos ilustrativos incluyen población y gasto de los hogares, gasto en alimentos y bebidas, precio y combinación minorista, crecimiento del canal y señales de adopción de categorías.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 151,9 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 19,37 mil millones de USD (2025) | En su base de 2025, esta estimación está un 87,2% por debajo del valor de este informe para 2027 de 151,9 mil millones de USD, 2 años después. La taxonomía de productos publicada es más selectiva que el límite del informe, y su base de 2025 es anterior al año de comparación de 2027. |
| Empresa Global de Investigación de Mercados B | 42,35 mil millones de USD (2025) | En su base de 2025, esta estimación está un 72,1% por debajo del valor de este informe para 2027 de 151,9 mil millones de USD, 2 años después. Su taxonomía de tipos publicada agrupa el mercado en menos categorías nombradas, y su base de 2025 es anterior al año de comparación de 2027. |
Los analistas de Mordor Intelligence triangulan los valores del mercado y las participaciones de los segmentos con señales independientes de empresas, gasto minorista, comercio y regulación, y luego señalan los movimientos inusuales de un año a otro, las participaciones atípicas y las variaciones materiales respecto a estimaciones anteriores para su revisión.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de bebidas saludables?
El tamaño se proyecta en 151,9 mil millones de USD en 2027 y 213,5 mil millones de USD en 2032, con una CAGR del 7,04% durante 2027-2032.
¿Qué factores impulsan la demanda de bebidas saludables?
Las prioridades de bienestar, las elecciones con menos azúcar y el escrutinio de ingredientes impulsan la demanda. En la encuesta de EY de 2025 a 1.511 adultos estadounidenses, el 52% expresó disposición a pagar más por bebidas que apoyen sus objetivos de salud y bienestar.
¿Qué categoría de producto lidera las ventas de bebidas saludables?
Los jugos de frutas y verduras fueron el segmento de producto más grande, representando el 44,68% de las ventas en 2026.
¿Quiénes son los principales competidores en bebidas saludables?
Los principales competidores incluyen PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. y Red Bull GmbH.
¿Qué podría limitar el crecimiento en la industria de bebidas saludables?
La prohibición planificada de ventas minoristas en Inglaterra apunta a bebidas distintas del té o el café con más de 150 mg de cafeína por litro vendidas a menores de 16 años. Su entrada en vigor prevista para el 6 de abril de 2027 está sujeta al escrutinio y aprobación parlamentaria.
¿Qué región lidera las ventas de bebidas saludables y cuál se prevé que crezca más rápido?
América del Norte mantuvo el 36,1% de las ventas en 2026. Se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 8,1% durante 2027-2032.