
Análisis del mercado de bebidas energéticas por Mordor Intelligence
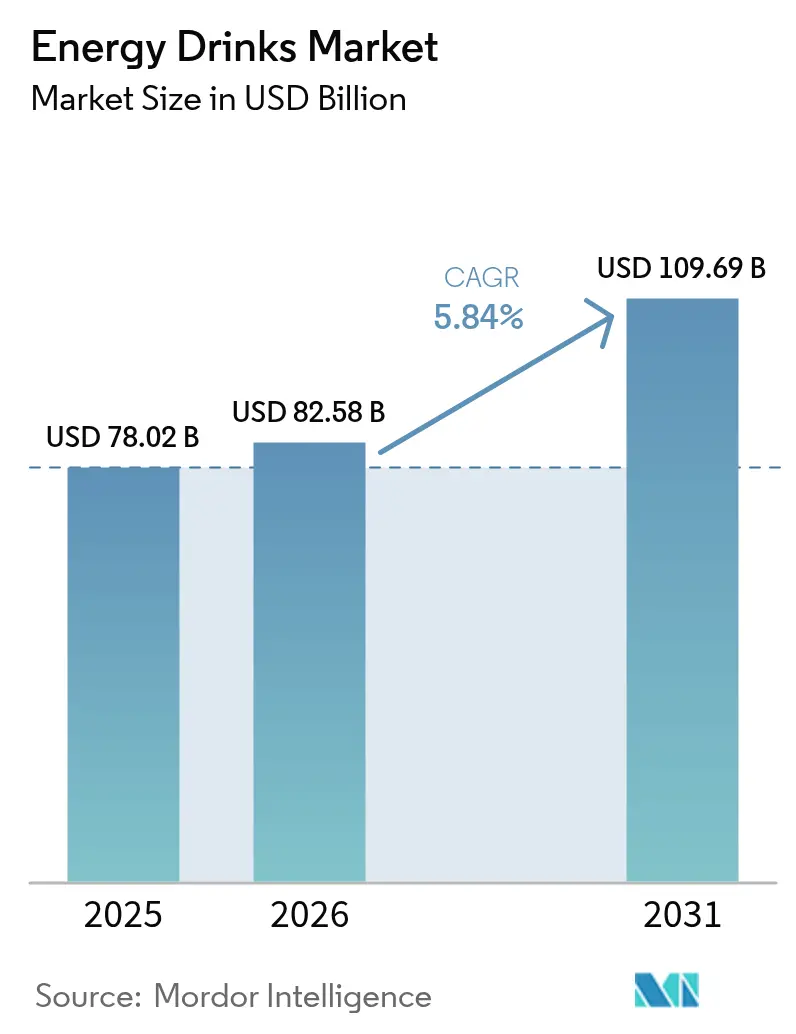
El tamaño del mercado de bebidas energéticas se estima en 82,58 mil millones de USD en 2026 y se proyecta en 87,4 mil millones de USD en 2027, alcanzando los 114,8 mil millones de USD para 2032, con un crecimiento a un CAGR del 5,61% de 2027 a 2032. El volumen del mercado de bebidas energéticas se estima en 19,07 mil millones de litros en 2026 y se proyecta en 20 mil millones de litros en 2027, alcanzando los 25,4 mil millones de litros para 2032, con un crecimiento a un CAGR del 4,9% de 2027 a 2032.
La presencia de las tiendas de conveniencia en EE. UU. amplía el acceso a las bebidas energéticas enlatadas. El posicionamiento en rendimiento y bienestar ofrece a los proveedores razones diferenciadas para ser elegidos. Estas fuerzas de crecimiento superan la competencia del café funcional y los límites sobre los compradores elegibles. En Polonia, las restricciones de ventas basadas en cafeína y taurina concentran la oportunidad en los compradores y canales permitidos.
Conclusiones clave del informe
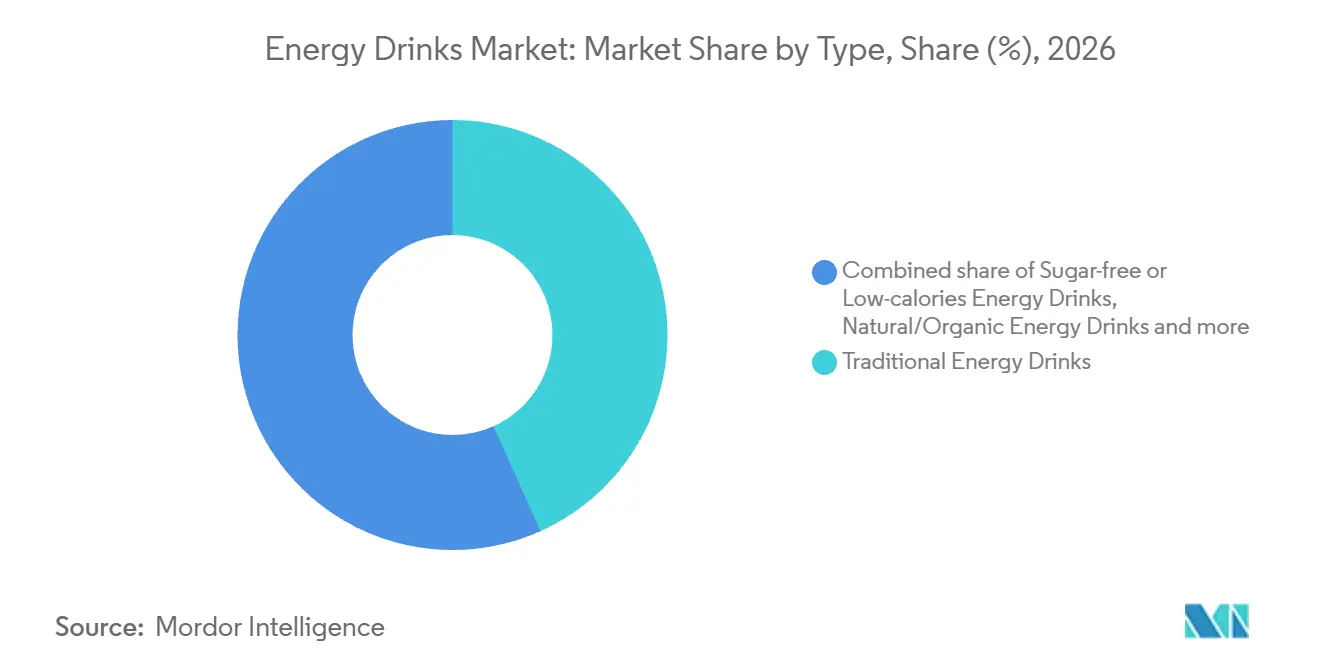
- Por tipo, las bebidas energéticas tradicionales representaron una participación del 43,29% en el mercado de bebidas energéticas en 2026, mientras que se prevé que las bebidas energéticas naturales/orgánicas crezcan más rápido con un CAGR del 6,9% de 2027 a 2032.
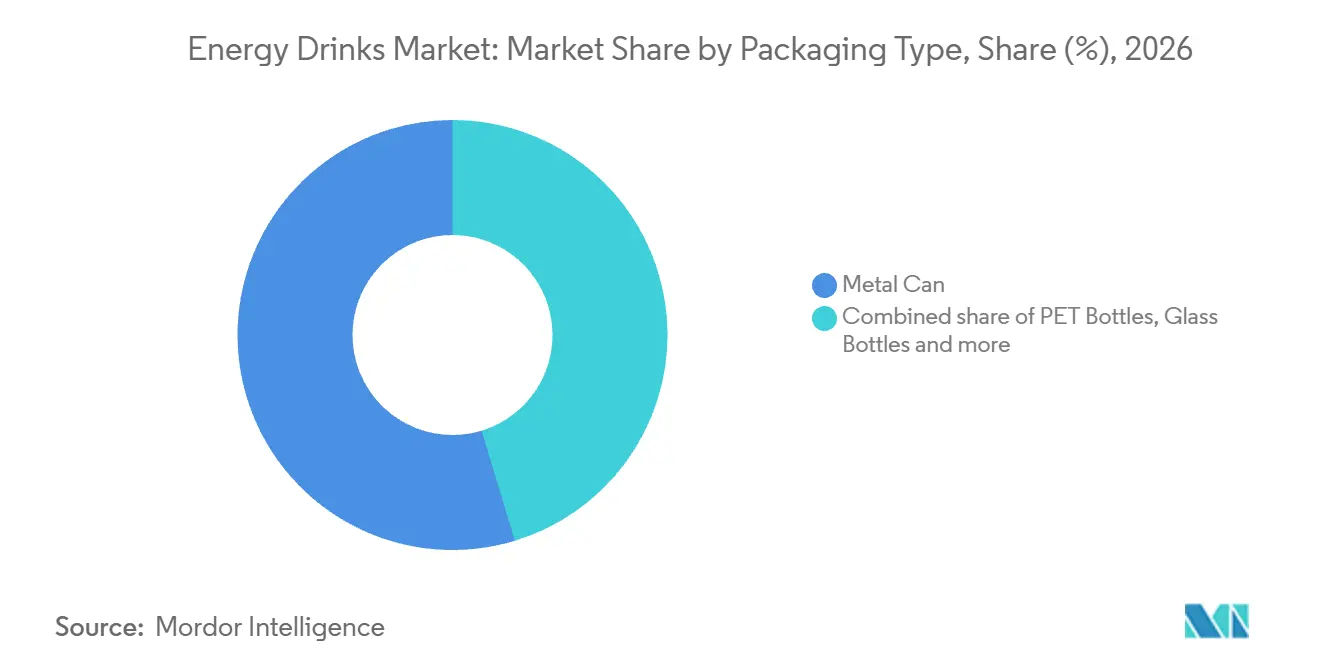
- Dentro del tipo de envase, las latas de metal representaron una participación del 54,69% del tamaño del mercado de bebidas energéticas en 2026, con las botellas de vidrio proyectadas para liderar el crecimiento con un CAGR del 5,85% de 2027 a 2032.
- En cuanto a funcionalidad, el impulso de resistencia/energía lideró con el 55,28% del valor de ventas de 2026, y se prevé que la recuperación muscular se expanda más rápido con un CAGR del 7,5% de 2027 a 2032.
- En los canales de distribución, se prevé que HoReCa crezca más rápido con un CAGR del 6,1% de 2027 a 2032, mientras que el comercio minorista representó el 77,32% del valor de ventas en 2026.
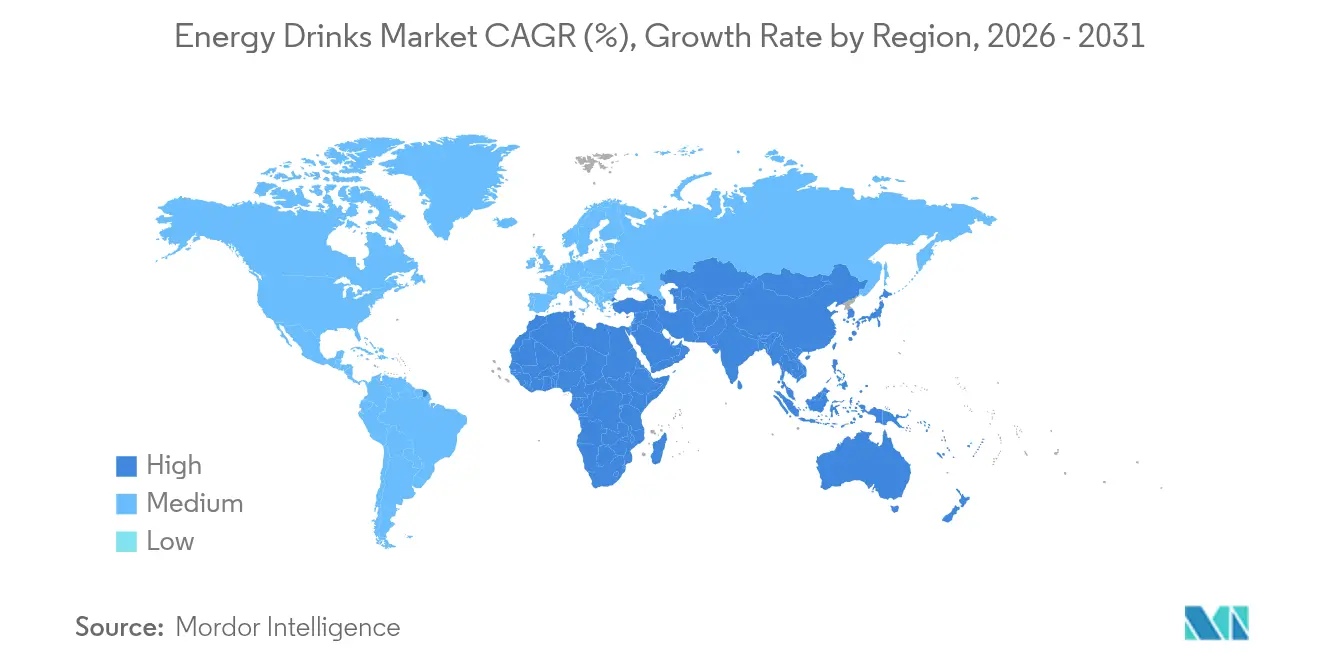
- Por geografía, Europa lideró con el 31,06% del valor de ventas en 2026, y se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 6,05% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Estilos de vida ocupados y consumo en movimiento | +2.2% | Europa, Oriente Medio y África, Oceanía y el Pacífico Sur | Mediano plazo (2-4 años) |
| Expansión de los canales de conveniencia y comercio electrónico | +2% | China y Estados Unidos | Corto plazo (≤ 2 años) |
| Posicionamiento como bebida funcional (energía + salud) | +1.6% | República de Costa Rica | Mediano plazo (2-4 años) |
| Formulaciones dirigidas a deportes electrónicos y jugadores | +0.9% | Europa, Oriente Medio y África, Oceanía y el Pacífico Sur | Mediano plazo (2-4 años) |
| Cafeína natural de etiqueta limpia (yerba mate, guayusa) | +0.6% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Innovaciones de producto en sabores, formatos y funcionalidad | +0.4% | Mancomunidad de Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estilos de vida ajetreados y consumo sobre la marcha
El consumo relacionado con los viajes ofrece a los proveedores de bebidas energéticas una ocasión de demanda que depende tanto de la comodidad de uso como de la formulación. En abril y mayo de 2025, un estudio de Toluna encargado por Monster Energy Company reveló que el 52% de los encuestados de la categoría de bebidas energéticas declararon consumir bebidas energéticas mientras viajaban o en movimiento. El estudio abarcó 26 mercados en Europa, Oriente Medio y África, y Oceanía y el Pacífico Sur. Una porción portátil responde a la ocasión del trayecto, y la disponibilidad a lo largo de las rutas de viaje ampliaría el papel de una formulación existente antes de que sea necesaria cualquier nueva declaración de salud o rendimiento.
Expansión de los canales de conveniencia y comercio electrónico
La expansión de canales puede aumentar el acceso a las bebidas energéticas a través del descubrimiento digital y una mayor presencia física. En China, Eastroc Beverage amplió su negocio de bebidas más amplio hacia el comercio electrónico de contenidos y la compra comunitaria en grupo durante 2025, mientras exploraba el comercio electrónico en directo. El lanzamiento inicial de Black Rifle Energy de BRC Inc. alcanzó 19.400 puntos de distribución en EE. UU. en diciembre de 2025, incluidas 11.900 tiendas de conveniencia. En 2026, BRC Inc. también esbozó planes para eliminar las colocaciones de bajo rendimiento. Los canales digitales pueden conectar el descubrimiento con el pedido, mientras que la distribución en tiendas de conveniencia puede satisfacer la demanda durante una visita existente a la tienda. El plan de eliminar las colocaciones de bajo rendimiento demuestra que el recuento de puntos mide el alcance, por lo que la expansión de canales solo añade demanda donde las colocaciones generan compras.
Posicionamiento como bebida funcional (energía + salud)
El posicionamiento funcional puede dar a los compradores razones más específicas para elegir una bebida energética para una ocasión particular. En el segundo trimestre de 2026, el segmento Monster Energy Drinks de Monster Beverage Corporation generó 2,36 mil millones de USD en ventas netas, un 21,6% más que en el segundo trimestre de 2025.[1] El segmento multimarca incluye Monster y Bang junto con las bebidas de alto rendimiento Reign Total Body Fuel y las bebidas de bienestar total Storm, Reign Storm y FLRT. Estas posiciones permiten a un proveedor distinguir las ofertas orientadas al rendimiento de una propuesta energética más amplia dentro de un mismo portafolio.
Formulaciones orientadas a deportes electrónicos y jugadores
Los videojuegos ofrecen a los proveedores de bebidas energéticas un contexto de uso en torno al cual se puede desarrollar una propuesta de producto más enfocada. Un estudio de Toluna encargado por Monster Energy Company abarcó 26 mercados en Europa, Oriente Medio y África, y Oceanía y el Pacífico Sur en abril y mayo de 2025. En ese estudio, el 18% de los encuestados de la categoría de bebidas energéticas declararon consumo en ocasiones de videojuegos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escrutinio sanitario y regulatorio de la cafeína/azúcar | -1.1% | República de Polonia | Corto plazo (≤ 2 años) |
| Competencia del café listo para beber/bebidas deportivas | -0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Volatilidad en el suministro de latas de aluminio | -0.3% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Prohibiciones de venta a menores en determinados países de la UE | -0.2% | Letonia y Polonia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio sanitario y regulatorio de la cafeína/azúcar
Las restricciones sobre los compradores elegibles y los puntos de venta pueden limitar la demanda incluso cuando un productor mantiene un producto establecido. Desde el 1 de enero de 2024, Polonia ha prohibido la venta de bebidas con cafeína o taurina añadida a personas menores de 18 años, en centros educativos y a través de máquinas expendedoras. La cobertura incluye bebidas en la clase 10.89 o división 11 de la clasificación polaca de productos y servicios con cafeína superior a 150 mg/L o taurina, excluyendo las sustancias de origen natural. La restricción añade una decisión de elegibilidad del cliente a la venta de bebidas cubiertas y cierra rutas específicas de consumo. Eliminar el azúcar por sí solo no puede reabrir los grupos de compradores prohibidos ni los puntos de venta para una bebida que cumple la definición de cafeína o taurina.
Competencia del café listo para beber/bebidas deportivas
Las declaraciones funcionales de otras categorías de bebidas pueden incorporar alternativas a la misma elección del cliente. En su informe anual de 2025, Monster Beverage señaló que la competencia del café y las bebidas deportivas comercializadas por sus beneficios funcionales o energéticos podría provocar pérdida de cuota de mercado o erosión de precios. Consideró que muchos de esos productos estaban orientados principalmente al refresco, con niveles de suplementos más bajos y un posicionamiento diferente al de sus bebidas energéticas o funcionales. En mayo de 2026, la Asociación de Café de América del Norte de Starbucks y PepsiCo puso Starbucks Coffee & Protein a disposición nacional en supermercados y tiendas de conveniencia de EE. UU. y en línea. Una oferta de café adyacente puede, en consecuencia, llegar a los compradores a través de rutas también relevantes para las bebidas energéticas. Incluso con una formulación distinta, una marca de bebidas energéticas corre el riesgo de perder cuota o sufrir erosión de precios a medida que el café funcional llega a las rutas de supermercados y tiendas de conveniencia de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Liderazgo Tradicional y Expansión del Canal OrgánicoLas bebidas energéticas tradicionales representaron una participación del 43,29% del tamaño del mercado de bebidas energéticas en 2026, convirtiéndolas en el segmento más grande. En China, Eastroc Beverage informó, citando datos de NielsenIQ, que Eastroc Super Drink alcanzó el 51,6% del volumen de ventas nacional de bebidas energéticas en 2025, frente al 47,9% en 2024. Esa concentración a nivel de producto ilustra la escala que un único producto insignia puede alcanzar dentro de un negocio nacional de bebidas energéticas.
Las bebidas energéticas naturales/orgánicas son el segmento de mayor crecimiento, con un CAGR proyectado del 6,9% de 2027 a 2032. GURU Organic Energy Corp. reportó un crecimiento del 59,8% en los ingresos netos de EE. UU. en el tercer trimestre de 2026, junto con una distribución ampliada en el canal natural.[2] Eso incluyó una presencia nacional en un importante minorista natural de EE. UU. a partir de finales de junio de 2026. La distribución nacional crea tanto una oportunidad de acceso como un requisito para apoyar la disponibilidad en todos los puntos de venta minoristas.



Por Tipo de Envase:
La Escala de las Latas y el Acceso Minorista Configuran la ExpansiónLas latas de metal representaron una participación del 54,69% en el mercado de bebidas energéticas en 2026, convirtiéndolas en el segmento más grande. Red Bull GmbH reportó ventas mundiales de casi 14 mil millones de latas en 178 países en 2025, un 10,2% más que en 2024. Esa presencia a escala empresarial ilustra el papel comercial de un envase utilizado para ventas unitarias sustanciales en un negocio internacional de bebidas energéticas. Un productor puede buscar variación de producto dentro de este formato establecido, dando a los sabores y al posicionamiento margen para cambiar mientras se mantiene la lata como el envase de cara al consumidor.
Las botellas de vidrio son el segmento de mayor crecimiento, con un CAGR proyectado del 5,85% de 2027 a 2032. En septiembre de 2025, Carlsberg Britvic anunció planes para la bebida energética natural Purdey's en botellas de vidrio de 330 mL en minoristas del Reino Unido. Las fechas previstas para la variedad Apple & Grape fueron el 8 de septiembre para Sainsbury's y el 10 de septiembre para Waitrose. El mismo anuncio especificó la disponibilidad el 10 de septiembre en Waitrose para la variedad Berry & Dragon Fruit, también en botellas de vidrio de 330 mL. Las listas específicas por minorista para sabores individuales convierten el acceso a la gama en una cuestión variedad por variedad para una marca en botella de vidrio.

Por Funcionalidad:
Liderazgo en Impulso de Energía y Especialización en RecuperaciónEl impulso de resistencia/energía fue el segmento más grande, representando el 55,28% del valor de ventas del mercado en 2026. En abril y mayo de 2025, el 40% de los encuestados de la categoría de bebidas energéticas en un estudio de Toluna declararon consumo durante entrenamientos o actividades deportivas. Encargado por Monster Energy Company, el estudio abarcó 26 mercados en Europa, Oriente Medio y África, y Oceanía y el Pacífico Sur. Esa ocasión proporciona un contexto concreto para una propuesta de impulso de energía orientada al uso durante la actividad. Un proveedor que apunte a este uso distinguiría su oferta a través de la ocasión de consumo prevista.
La recuperación muscular es el segmento de mayor crecimiento, con un CAGR proyectado del 7,5% de 2027 a 2032. En enero de 2025, Maxxx Energy de FIFCO anunció una línea de bebidas energéticas sin azúcar y sin calorías en Costa Rica con L-carnitina, que la empresa posicionó para la recuperación muscular. La declaración de L-carnitina vincula la línea a un uso post-ejercicio, una promesa más específica que un mensaje de energía general.
Por Canal de Distribución:
El Alcance Minorista y el Servicio de Hostelería Configuran la DemandaEl comercio minorista fue el segmento más grande, representando el 77,32% del valor de ventas del mercado en 2026. En España, las ventas de Red Bull España en alimentación minorista excluyendo gasolineras crecieron un 20% en valor en 2025. La empresa atribuyó el incremento a una mayor presencia en tiendas, una fuerza de ventas más amplia y el rendimiento de la innovación. En el relato de Red Bull España, el crecimiento minorista siguió a la cobertura de tiendas, la capacidad de la fuerza de ventas y el rendimiento de la innovación, haciendo de la ejecución en el lineal parte del caso de crecimiento.
HoReCa es el segmento de mayor crecimiento, con un CAGR proyectado del 6,1% de 2027 a 2032. Circana informó que las raciones de bebidas energéticas en restaurantes y bares aumentaron un 9% interanual en el año hasta junio de 2025 en el Reino Unido, Francia, España, Italia y Alemania. La ocasión de servicio sitúa la propuesta energética dentro del servicio de bebidas de un establecimiento, donde el operador media en la elección ofrecida al cliente final. Dado que los operadores de establecimientos deciden qué bebidas energéticas servir o almacenar, el crecimiento del proveedor en HoReCa depende de ganar esas listas.
Análisis geográfico
Mercado de Bebidas Energéticas en Europa
Europa representó el 31,06% del tamaño del mercado de bebidas energéticas en 2026, la mayor participación regional. En noviembre de 2025, Selecta Group y Red Bull anunciaron la renovación de una asociación que cubre 16 mercados europeos, con un plazo de 3 años a partir de enero de 2025. Selecta es un socio de servicio minorista de autoservicio y distribuidor, lo que da al acuerdo una ruta definida hacia el consumidor. Para los proveedores, el modelo ofrece alcance en múltiples mercados a través de una sola asociación, preservando al mismo tiempo un papel para la ejecución en los puntos de venta locales. La renovación de esa relación entre mercados hace de la continuidad con el mismo socio de servicio parte de la posición regional de Red Bull.
Mercado de Bebidas Energéticas en Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con un CAGR previsto del 6,05% de 2027 a 2032. Las ventas de valor de bebidas energéticas medidas por Monster Energy Company en Egipto aumentaron un 141% interanual, en base al euro, en las 13 semanas finalizadas el 26 de mayo de 2026. En marzo de 2025, Nile Breweries acordó con Red Bull y Charms distribuir Red Bull a establecimientos de consumo en el lugar en Uganda, con pedidos comerciales a través del mercado y la aplicación BEES de AB InBev.[3] Añadir Red Bull a BEES permitiría a los establecimientos ugandeses pedirlo a través de la misma aplicación que otros suministros comerciales.
En América del Norte, la demanda de las tiendas de conveniencia de EE. UU. abarca las ocasiones de cafeína matutinas y vespertinas, con marcas que también posicionan las bebidas energéticas en torno al bienestar y el rendimiento. En Asia-Pacífico, Varun Beverages, franquiciado de PepsiCo, produjo, comercializó y distribuyó productos de PepsiCo, incluidas bebidas deportivas y energéticas, a través de su red en India en el ejercicio fiscal 2025. India fue el mayor mercado de Varun Beverages en el ejercicio fiscal 2025, lo que convierte sus operaciones de bebidas energéticas allí en parte del negocio nacional principal del franquiciado. En América del Sur, la Anvisa de Brasil anunció una medida de prohibición y decomiso para los compuestos líquidos ozonizados listos para consumir conocidos como bebidas energéticas en noviembre de 2025. El ozono no había sido evaluado como auxiliar tecnológico en esos productos y solo estaba autorizado para la desinfección del agua, lo que convierte la autorización de los auxiliares tecnológicos en una barrera para los métodos de producción no convencionales.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los fabricantes convencionales de bebidas energéticas que buscan vender bebidas envasadas. Las principales diferencias comerciales se refieren a los límites de formulación, los pasos de registro de productos y la información requerida en las etiquetas. El atractivo actual refleja la previsibilidad y la carga de esas obligaciones, mientras que la dirección futura refleja el marco operativo y los cambios anunciados. Estas diferencias hacen de la formulación, las etiquetas y el registro decisiones separadas en un lanzamiento transfronterizo.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Australia | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades competentes de control alimentario de los Länder | Reguladores de alimentos estatales y territoriales | Anvisa | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | Declaración de ingredientes según 21 CFR 101.4; agenda de orientación voluntaria sobre el etiquetado de cafeína | Límites de composición de FrSaftErfrischGetrV para refrescos con cafeína y bebidas energéticas | Norma 2.6.4 para bebidas cafeinadas formuladas definidas; P1056 | Etiquetado nutricional de alimentos envasados según RDC 429/2020 | Registro y requisitos de composición de bebidas energéticas según SFDA.FD 1926 |
| Efecto comercial | Ingredientes declarados enumerados por peso, sujetos a exenciones; divulgación de la cantidad de cafeína voluntaria | Límite de cafeína de 320 mg/L para refrescos con cafeína; límites en los ingredientes enumerados de bebidas energéticas | Las bebidas definidas requieren entre 145 y 320 mg/L de cafeína total de cualquier fuente | Los alimentos envasados que califican llevan símbolos de alto contenido en azúcar añadido, grasas saturadas o sodio | Los fabricantes e importadores se registran antes de la comercialización; la cafeína no puede superar los 32 mg por 100 mL |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La declaración de ingredientes de EE. UU. y el rango de cafeína definido de Australia establecen obligaciones de cumplimiento predecibles, mientras que la orientación prevista de la FDA es voluntaria y P1056 preserva los permisos de cafeína existentes para bebidas energéticas. El RDC 429/2020 de Brasil, en vigor desde octubre de 2022, suministra las advertencias operativas para los alimentos envasados que califican, mientras que la consulta general de etiquetado nutricional de Anvisa, considerada por Dicol el 29 de octubre de 2025 y publicada el 3 de noviembre de 2025, propuso una revisión y no establece ninguna obligación de sustitución para bebidas energéticas. Los límites de composición de Alemania y la propuesta de redacción del gabinete del 14 de octubre de 2026 para que los legisladores de la coalición añadan un impuesto sobre las bebidas azucaradas al proyecto de ley de apoyo presupuestario de 2027, previsto para julio de 2027 y que cubriría las bebidas energéticas que superen su umbral de azúcar total, crean un riesgo de endurecimiento. El registro previo a la comercialización y el límite de cafeína de Arabia Saudita justifican su calificación más baja, mientras que el borrador del Golfo de 2025 reemplazaría GSO 1926:2009 solo tras su aprobación y la guía de la SFDA de agosto de 2026 enumera SFDA.FD 1926 como aprobado, dejando el registro y las obligaciones de cafeína como línea de base.
Etapas de la Cadena de Valor
Esta comparación sigue las bebidas energéticas desde el desarrollo de sabores hasta la producción de la bebida terminada y la distribución, identificando dónde los proveedores pueden capturar valor. En 2025, Monster Beverage externalizó la mayor parte de la fabricación de bebidas energéticas terminadas, mientras producía Bang Energy y ciertas otras bebidas energéticas en sus instalaciones de Phoenix y Norwalk. Una filial de sabores propia junto con el envasado externalizado separa el desarrollo de sabores de gran parte de la capacidad de producción de bebidas terminadas. El valor comercial puede, por tanto, acumularse tanto en la formulación como en la producción, mientras que la distribución determina el acceso al siguiente comprador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y fabricación de sabores | Desarrolladores y fabricantes de sabores como American Fruits and Flavors, la filial de Monster Beverage que opera en California y Athy, Irlanda, en 2025 | Ventas de suministro de sabores | Dependencia de la capacidad de producción de sabores cualificada | Calificar la producción de respaldo con la misma receta |
| Fabricación de bebidas terminadas | Fabricantes internos de bebidas energéticas como Monster Beverage Corporation para Bang Energy y ciertas otras bebidas energéticas en 2025 | Ventas de bebidas terminadas | Coordinación de la capacidad de envasado entre productores propios y externos | Precalificar líneas de envasado alternativas para cada formulación |
| Distribución de bebidas | Distribuidores de bebidas como Red Bull Distribution Company para los productos Red Bull en Estados Unidos | Ventas mayoristas de bebidas | Acceso a las rutas de distribución de bebidas establecidas | Negociar la cobertura territorial y las disposiciones de continuidad |
| Fuente: Mordor Intelligence | ||||
Monster Beverage describió acuerdos para ciertas bebidas energéticas con plazos de distribución iniciales de hasta 20 años en su informe anual de 2025. Esos plazos podrían prorrogarse sujetos a condiciones que variaban según el acuerdo. Los largos plazos de distribución iniciales definen la ruta contratada hacia los compradores, mientras que la división entre las plantas propias de Monster y los envasadores por contrato es una decisión de producción separada.
Panorama Competitivo
Concentración del Mercado
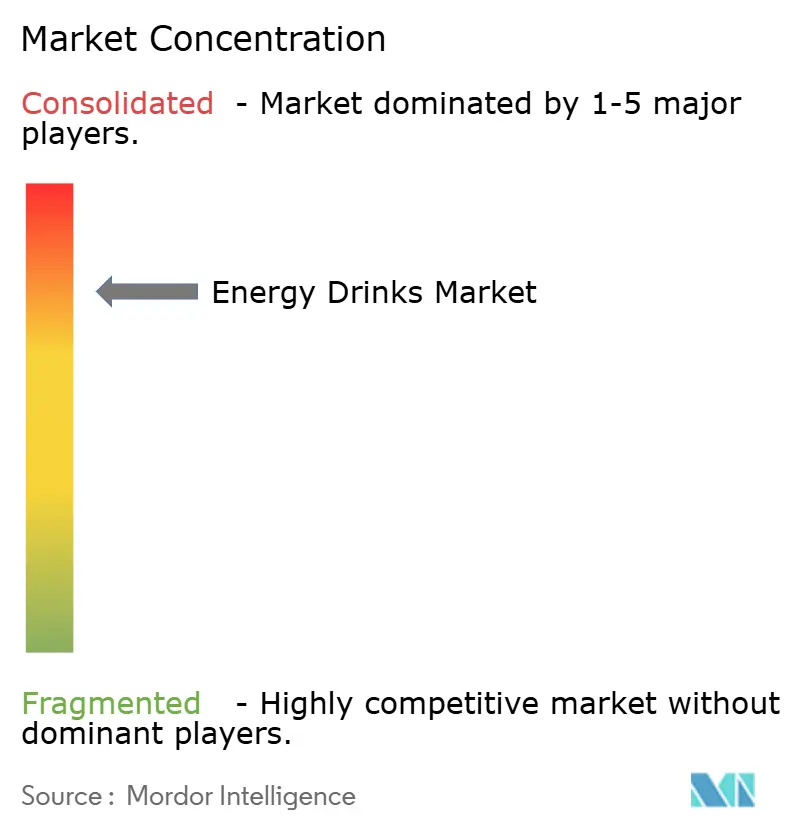
La industria cuenta con un grupo concentrado de marcas internacionales, con roles de producción y distribución regionales que añaden otra capa de competencia. Las principales empresas son Monster Beverage Corporation, PepsiCo, Inc., Red Bull GmbH, Suntory Holdings Limited y T.C. Pharmaceutical Industries Co., Ltd. El 29 de agosto de 2025, Celsius Holdings anunció que había adquirido Rockstar Energy en Estados Unidos y Canadá de PepsiCo, que retuvo la propiedad internacional. Bajo el mismo anuncio de 2025, PepsiCo lideraría la distribución de CELSIUS, Alani Nu y Rockstar Energy en Estados Unidos y Canadá. La propiedad de la marca regional y la responsabilidad de distribución recaen así en diferentes empresas bajo el acuerdo anunciado.
Las asociaciones pueden proporcionar una ruta de expansión específica por territorio para las marcas de bebidas energéticas, con un operador de bebidas establecido asumiendo la responsabilidad de la ruta local hacia los compradores. El 10 de marzo de 2026, Celsius Live Fit International DAC y Suntory Beverage & Food Spain firmaron un acuerdo exclusivo para distribuir CELSIUS en los canales de alimentación y conveniencia de España, con disponibilidad anunciada desde marzo. El acuerdo asigna la distribución local a una empresa del grupo Suntory y nombra a una filial de Celsius como la parte de la marca, creando una división de responsabilidad comercial. Bajo el acuerdo exclusivo, la disponibilidad española anunciada de Celsius depende de un único socio que cubra tanto la alimentación como la conveniencia.
T.C. Pharmaceutical Industries Co., Ltd. (TCP Group) comenzó a operar su Base de Producción de Bebidas Red Bull (Guangxi) en China en 2025. La empresa posicionó la base como un vínculo entre China y los mercados de la Asociación de Naciones del Sudeste Asiático. TCP comercializa y distribuye Red Bull en Indonesia, situando su sitio de producción en Guangxi junto a un papel de distribución existente en la región. Los competidores que entren en la ASEAN se enfrentarán, por tanto, a un operador de Red Bull que combina producción en China con distribución en Indonesia.
Líderes de la Industria de Bebidas Energéticas
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
Suntory Holdings Limited
-
T.C. Pharmaceutical Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Energéticas Empresas cubiertas en este informe
- Red Bull GmbH
- Monster Beverage Corporation
- PepsiCo, Inc.
- The Coca-Cola Company
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Rockstar Energy LLC
- Monster Beverage Corporation (Bang Energy)
- Nutrabolt (C4 Energy)
- GURU Beverage Co.
- Zevia PBC
- Suntory Holdings Limited
- Taisho Pharmaceutical Holdings Co., Ltd.
- T.C. Pharmaceutical Industries Co., Ltd.
- Osotspa Public Company Limited
- Carabao Group Public Company Limited
- Hell Energy Magyarország Kft
- Congo Brands (Prime)
- Living Essentials LLC (5-Hour Energy)
- Aje Group
Desarrollos recientes de la industria en Mercado de Bebidas Energéticas
- Oct 2026: El 14 de octubre, el gabinete federal de Alemania aprobó una propuesta de redacción para que los legisladores de la coalición añadan un impuesto sobre las bebidas azucaradas al proyecto de ley de apoyo presupuestario de 2027. El impuesto estaba previsto para comenzar en julio de 2027 y cubriría las bebidas energéticas que superen su umbral de azúcar total.
- Jun 2026: Red Bull Japan anunció una fecha de lanzamiento del 14 de julio de 2026 para su bebida energética Sudachi Edition, con sabor a sudachi y lima, en Japón.
- May 2026: PepsiCo India anunció el lanzamiento de Sting Classic Kick, un nuevo sabor de Sting Energy, indicando que estaría disponible a través de puntos de venta minoristas modernos y tradicionales y comercio electrónico en India.
Alcance y Metodología
Resumen de la segmentación
Por tipo
| Bebidas energéticas tradicionales |
| Bebidas energéticas sin azúcar o bajas en calorías |
| Bebidas energéticas naturales/orgánicas |
| Shots de energía |
| Otras bebidas energéticas |
Por tipo de envase
| Botellas PET |
| Botellas de vidrio |
| Latas metálicas |
| Envases asépticos (tetra pak, cartones, bolsas) |
| Vasos desechables |
Funcionalidad
| Resistencia/impulso de energía |
| Recuperación muscular |
| Otros |
Por canal de distribución
| HoReCa | |
| Comercio minorista | Supermercados/Hipermercados |
| Tiendas de conveniencia/Tiendas de alimentación | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
Por geografía
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo | Bebidas energéticas tradicionales | |
| Bebidas energéticas sin azúcar o bajas en calorías | ||
| Bebidas energéticas naturales/orgánicas | ||
| Shots de energía | ||
| Otras bebidas energéticas | ||
| Por tipo de envase | Botellas PET | |
| Botellas de vidrio | ||
| Latas metálicas | ||
| Envases asépticos (tetra pak, cartones, bolsas) | ||
| Vasos desechables | ||
| Funcionalidad | Resistencia/impulso de energía | |
| Recuperación muscular | ||
| Otros | ||
| Por canal de distribución | HoReCa | |
| Comercio minorista | Supermercados/Hipermercados | |
| Tiendas de conveniencia/Tiendas de alimentación | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Bebidas carbonatadas sin alcohol - Las bebidas carbonatadas sin alcohol hacen referencia a bebidas no alcohólicas carbonatadas y normalmente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas incluyen habitualmente colas, limón-lima, naranja y sodas de diversos sabores de frutas. Comercializadas en latas, botellas o dispensadores de fuente.
- Zumos - Hemos considerado los zumos envasados, que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ambas, procesadas y selladas en diversos formatos de envase, como botellas, cartones o bolsas. Excluyendo los zumos frescos, este segmento de mercado comprende zumos preparados y conservados comercialmente, a menudo con conservantes y aromas añadidos.
- Té listo para consumir y café listo para consumir - El té listo para consumir y el café listo para consumir son bebidas no alcohólicas preenvasadas, preparadas para su consumo sin dilución adicional. El té listo para consumir incluye típicamente diversas variedades de té, infundidas con sabores y edulcorantes, y se presenta en botellas, latas o cartones. De manera similar, el café listo para consumir implica formulaciones de café preparado previamente, a menudo mezclado con leche, azúcar o aromatizantes, y está convenientemente envasado para su consumo sobre la marcha.
- Bebidas energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y alerta. Por su parte, las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, especialmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas carbonatadas sin alcohol | Las bebidas carbonatadas sin alcohol (CSDs, por sus siglas en inglés) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | La cola estándar se define como el sabor original de la soda de cola. |
| Cola dietética | Una bebida refrescante a base de cola que no contiene azúcar o contiene cantidades bajas de la misma. |
| Carbonatos con sabor a fruta | Una bebida carbonatada elaborada a partir de zumo/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, solos o en combinación. Puede contener aceite de cáscara y esencias de fruta. |
| Zumo | El zumo es una bebida elaborada a partir de la extracción o el prensado del líquido natural contenido en frutas y verduras. |
| Zumo 100% | Zumo de fruta/verdura elaborado a partir de la fruta en forma de su zumo sin que se añada agua para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromatizantes o colorantes al zumo de fruta. |
| Bebidas de zumo (hasta el 24% de zumo) | Bebidas de zumo de fruta/verdura con hasta un 24% de extracto de fruta/verdura. |
| Néctares (25-99% de zumo) | Zumos que pueden contener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos según el tipo de fruta. |
| Concentrados de zumo | Los concentrados de zumo son aquellas formas de zumo de las que se ha eliminado la mayor parte del líquido, dando como resultado un producto espeso y de consistencia jarabe conocido como concentrado de zumo. |
| Café listo para consumir | Bebidas de café envasadas que se venden en forma preparada y están listas para su consumo en el momento de la compra. |
| Café con hielo | El café con hielo es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo añadido. |
| Café de extracción en frío | El café de extracción en frío, también llamado extracción en agua fría o prensado en frío, se elabora sumergiendo café molido en agua a temperatura ambiente durante varias horas. |
| Té listo para consumir | El té listo para consumir es un producto de té envasado listo para su consumo inmediato sin necesidad de preparación. |
| Té con hielo | El té con hielo es una bebida elaborada a partir de té sin leche, pero con azúcar y a veces aromatizantes de frutas, consumida fría. |
| Té verde | El té verde es una bebida de té que favorece la alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Infusiones de hierbas | Las infusiones de hierbas son bebidas elaboradas a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida energética | Un tipo de bebida que contiene compuestos estimulantes, normalmente cafeína, que se comercializa como proveedora de estimulación mental y física. Puede o no estar carbonatada y también puede contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas energéticas sin azúcar o bajas en calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, con edulcorantes artificiales y pocas calorías o ninguna. |
| Bebida energética tradicional | Las bebidas energéticas tradicionales son bebidas refrescantes funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas energéticas naturales/orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como el té verde, la yerba mate y extractos botánicos. |
| Shots de energía | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónica | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar a las del cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio pero con un aumento de carbohidratos. |
| Hipertónica | Las bebidas hipertónicas tienen una concentración más alta de sal y azúcar que el cuerpo humano. Se consumen mejor después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente tras el ejercicio. |
| Hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido de carbohidratos muy bajo y una concentración de sal y azúcar inferior a la del cuerpo humano. |
| Agua enriquecida con electrolitos | El agua con electrolitos es agua infundida con minerales con carga eléctrica, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que tienen proteína añadida, lo que mejorará el rendimiento y reducirá la descomposición de las proteínas musculares. |
| Canal dentro del establecimiento | El canal dentro del establecimiento hace referencia a los lugares que venden bebidas para su consumo inmediato en el propio local, como bares, restaurantes y pubs. |
| Canal fuera del establecimiento | El canal fuera del establecimiento generalmente hace referencia a lugares como licorerías, supermercados y otros establecimientos donde no se consume la bebida en el momento. |
| Tienda de conveniencia | Un negocio minorista que ofrece al público una ubicación conveniente para adquirir rápidamente una amplia variedad de productos consumibles y servicios, generalmente alimentos y combustible. |
| Tienda especializada | Una tienda especializada es un comercio que ofrece una amplia gama de marcas, estilos o modelos dentro de una categoría de productos relativamente estrecha. |
| Comercio minorista en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Envase aséptico | El envase aséptico hace referencia al llenado de un producto frío y comercialmente estéril en condiciones estériles dentro de un recipiente y cierre preesterilizados en condiciones estériles para formar un sello que excluye eficazmente los microorganismos. Incluye tetra packs, cartones, bolsas, etc. |
| Botella PET | La botella PET es una botella fabricada con tereftalato de polietileno. |
| Latas metálicas | Recipientes metálicos fabricados de aluminio o acero estañado o galvanizado, que se utilizan comúnmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | El vaso desechable es un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una manera de referirse al grupo de personas nacidas a finales de la década de 1990 y principios de la de 2000. |
| Milénial | Cualquier persona nacida entre 1981 y 1996 (con edades comprendidas entre 23 y 38 años en 2019) se considera un milénial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmunológica y la función del sistema nervioso. |
| Bares y pubs | Es un establecimiento de consumo de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Cafetería | Es un establecimiento de hostelería que sirve bebidas (principalmente café) y comidas ligeras. |
| Sobre la marcha | Significa hacer/gestionar algo mientras se está ocupado con otra cosa sin desviar los planes para adaptarse a ello. |
| Penetración de internet | La tasa de penetración de internet corresponde al porcentaje de la población total de un país o región que utiliza internet. |
| Máquina expendedora | Una máquina que distribuye artículos pequeños como alimentos, bebidas o cigarrillos cuando se introduce una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento ofrece un formato minorista en el que los productos se venden a precios que, en principio, son inferiores a un "precio minorista completo" real o supuesto. Los establecimientos de descuento se basan en compras al por mayor y en una distribución eficiente para mantener bajos los costos. |
| Etiqueta limpia | Las etiquetas limpias en el mercado de bebidas son bebidas elaboradas con pocos ingredientes de origen natural y que no han sido procesadas o solo han sido sometidas a un procesamiento mínimo. |
| Cafeína | Un compuesto alcaloide que actúa como estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como potenciador cognitivo suave para aumentar el estado de alerta y el rendimiento atencional. |
| Deporte extremo | Los deportes de acción, de aventura o extremos son actividades percibidas como que implican un alto grado de riesgo. |
| Entrenamiento en intervalos de alta intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca al menos al 80% de la frecuencia cardíaca máxima, seguidos de cortos períodos de movimientos de menor intensidad. |
| Vida útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda de crema | La soda de crema es una bebida refrescante dulce. Generalmente aromatizada con vainilla y basada en el sabor de un flotante de helado. |
| Cerveza de raíz | La cerveza de raíz es una bebida refrescante norteamericana dulce elaborada tradicionalmente con la corteza de la raíz del árbol sassafras Sassafras albidum o con la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Soda de vainilla | Una bebida refrescante carbonatada aromatizada con vainilla. |
| Sin lácteos | Un producto que no contiene ningún tipo de leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para proporcionar energía. Las opciones más populares incluyen aminoácidos, vitaminas del grupo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de previsión sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de dichas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de previsión se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de previsión para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción




