
Tamaño y Participación del Mercado de Bebidas Refrescantes
Análisis del Mercado de Bebidas Refrescantes por Mordor Intelligence
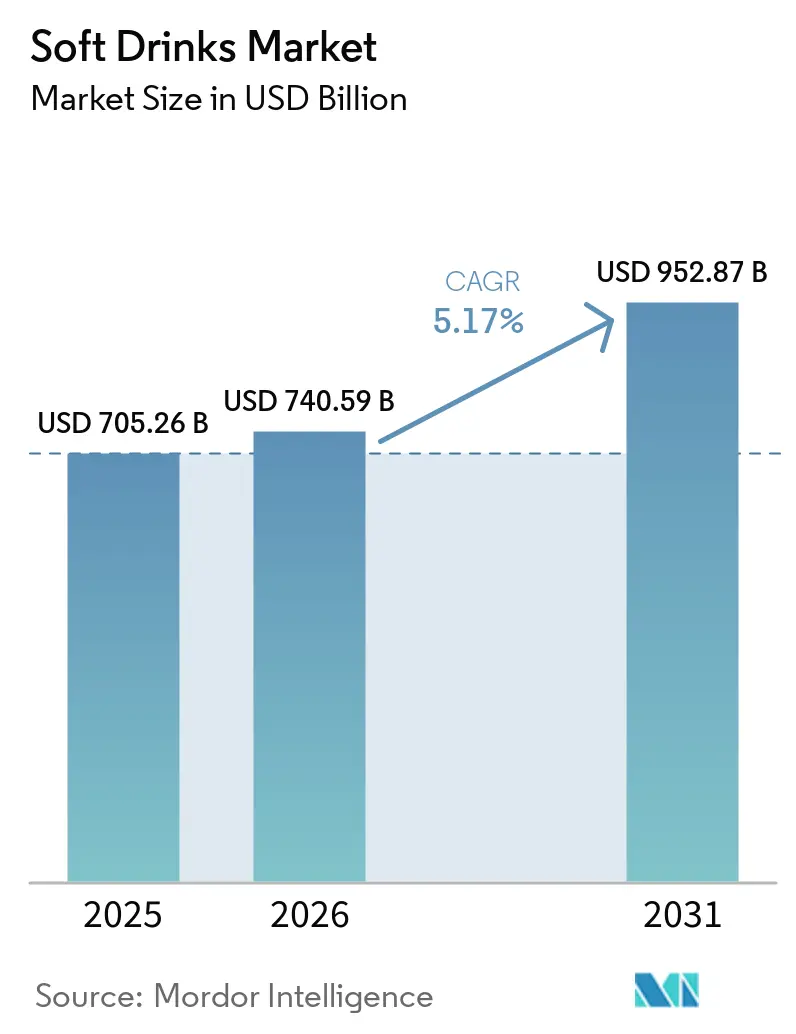
El tamaño del mercado de bebidas sin alcohol fue valorado en 740,6 mil millones de USD en 2026 y se estima que crecerá desde 778,9 mil millones de USD en 2027 hasta alcanzar los 990,8 mil millones de USD para 2032, con una CAGR del 4,93% durante el período de pronóstico (2027-2032). El volumen del mercado fue de 427,6 mil millones de litros en 2026 y se estima que crecerá desde 440 mil millones de litros en 2027 hasta alcanzar los 507,6 mil millones de litros para 2032, con una CAGR del 2,9% durante el período de pronóstico (2027-2032).
Las variantes funcionales y sin azúcar y las latas pequeñas en tiendas de conveniencia ofrecen oportunidades de demanda para las marcas. Los umbrales propuestos del impuesto al azúcar en el Reino Unido aumentan el incentivo para reformular. Las restricciones de captación de agua vinculadas a la sequía adoptadas en abril de 2026 para INDEGA, la operación de embotellado de Coca-Cola FEMSA en La Calera, Colombia, no estaban en vigor en julio mientras se revisaban las apelaciones. Adaptar las variantes a los puntos de venta adecuados ofrece crecimiento de la demanda, mientras que las recetas que superan los umbrales propuestos del impuesto del Reino Unido y las plantas que enfrentan restricciones de captación de agua corren el riesgo de incurrir en obligaciones fiscales y limitaciones de suministro.
Conclusiones Clave del Informe
- Por categoría de bebida sin alcohol, las bebidas carbonatadas representaron una participación del 45,27% del mercado de bebidas sin alcohol en 2026, mientras que se prevé que las bebidas energéticas sean las de mayor crecimiento con una CAGR del 6,4% durante 2027-2032.
- Las botellas PET lideraron los tipos de envase con una participación del 59,13% del tamaño del mercado de bebidas sin alcohol en 2026, y se prevé que las botellas de vidrio sean el segmento de mayor crecimiento con una CAGR del 5,5% durante 2027-2032.
- En los canales de distribución, el canal fuera del establecimiento representó el 64,85% del valor del mercado en 2026, mientras que se prevé que el canal en el establecimiento sea el de mayor crecimiento con una CAGR del 5,75% durante 2027-2032.
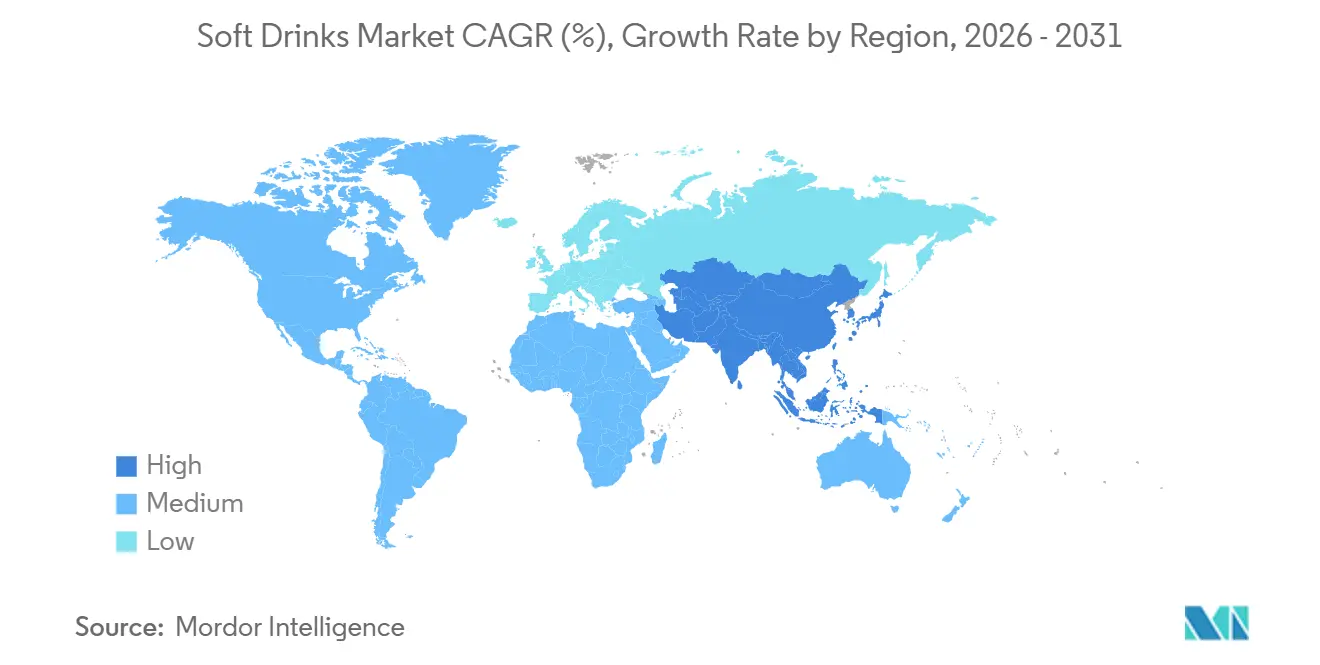
- Geográficamente, América del Norte lideró con una participación del 34,24% del valor del mercado en 2026, con Asia-Pacífico prevista como la región de mayor crecimiento con una CAGR del 6,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de bebidas funcionales | +1.8% | América del Norte, Reino Unido | Mediano plazo (2-4 años) |
| Tecnologías de reducción de azúcar y edulcorantes naturales | +1.6% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Marketing digital y participación en redes sociales | +1.2% | América del Norte, Europa, América del Sur | Corto plazo (≤ 2 años) |
| Envases convenientes y para consumo en movimiento | +1.1% | Región de América del Norte | Corto plazo (≤ 2 años) |
| Asociaciones con servicios de alimentación, restaurantes de servicio rápido y consumo fuera del hogar | +0.9% | Estados Unidos | Corto plazo (≤ 2 años) |
| Urbanización en mercados emergentes y demografía juvenil | +0.7% | India, Nigeria, Egipto, Bangladés, Etiopía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de bebidas funcionales
El posicionamiento funcional puede dar a los consumidores una razón para elegir una bebida sin alcohol más allá del refresco, abriendo espacio para productos diferenciados. Las búsquedas y ventas de bebidas saludables de Ocado Retail en el Reino Unido, incluidas la kombucha y las sodas prebióticas, aumentaron un 54% interanual durante el período del 23 de marzo de 2024 al 23 de abril de 2025, en comparación con el período del 23 de marzo de 2023 al 23 de abril de 2024.[1] Ese aumento a nivel minorista respalda una oportunidad para que los productores de bebidas construyan una oferta en torno a una ocasión de consumo funcional específica. PepsiCo Inc. también reportó crecimiento en volumen e ingresos netos para Propel, su oferta de hidratación funcional con agua enriquecida, en América del Norte en el primer trimestre de 2026. Las ganancias de Ocado en kombucha y sodas prebióticas y el crecimiento de Propel dentro del agua enriquecida muestran demanda funcional en varios tipos de bebidas, ampliando el conjunto de bebidas sin alcohol que pueden posicionarse para ello.
Tecnologías de reducción de azúcar y edulcorantes naturales
La reducción de azúcar ofrece a un productor de bebidas sin alcohol una ruta adicional hacia el crecimiento de volumen dentro de una franquicia de bebidas establecida. The Coca-Cola Company reportó un crecimiento del 16% interanual en el volumen global de cajas unitarias de Coca-Cola Zero Sugar en el trimestre finalizado el 3 de julio de 2026. La medida del sistema de la empresa cubre las cajas unitarias vendidas por la empresa y sus socios embotelladores. El crecimiento en todos los segmentos operativos geográficos muestra que la variante se vende a través del sistema de franquicia existente en lugar de en un solo mercado.
Marketing digital y participación en redes sociales
La visibilidad de marca y un pedido de bebida completado crean diferentes tareas comerciales para un proveedor de bebidas sin alcohol. La participación de medios digitales de The Coca-Cola Company aumentó de menos del 30% del gasto total en medios en 2019 a más del 65% en 2025. En 2025, la empresa relanzó Share a Coke en toda su cartera Trademark Coca-Cola, activando aproximadamente 10 mil millones de botellas y latas en más de 120 países a través de envases conectados. Por separado, Coca-Cola FEMSA reportó un crecimiento del 27% en volumen digital en 2025 para En Tu Hogar by Coca-Cola, su plataforma latinoamericana para el hogar que ofrece una cartera principal y multicategoría. Las ventas en línea representaron aproximadamente el 25% de los ingresos directos al consumidor de la plataforma en 2025, frente a un dígito simple en 2022, con aproximadamente 135.000 compradores digitales mensuales regulares, estableciendo un canal de pedidos para el hogar de importancia material. Los envases conectados pueden fomentar las compras repetidas a través del compromiso con la marca, complementando la oportunidad separada de capturar pedidos de bebidas para el hogar en línea.
Conveniencia y envases para consumo en movimiento
El envase puede expandir la demanda cuando un formato de porción se adapta a una ocasión de consumo que un envase más grande dejaría sin atender. The Coca-Cola Company reportó un crecimiento de volumen de latas pequeñas en América del Norte de un dígito alto en el primer trimestre de 2026 tras el lanzamiento de latas pequeñas de porción individual en tiendas de conveniencia. Una porción más pequeña combinada con la distribución en tiendas de conveniencia proporciona una ruta práctica hacia una ocasión de consumo inmediato. Extender un formato a un canal adecuado para su tamaño de porción ofrece a un proveedor una ruta específica hacia el crecimiento.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presiones regulatorias estrictas e impuestos al azúcar | -1% | Reino Unido | Corto plazo (≤ 2 años) |
| Escrutinio de ingredientes y demandas de etiquetado limpio | -0.8% | Estados Unidos | Mediano plazo (2-4 años) |
| Presencia de bebidas falsificadas | -0.2% | Reino Unido | Mediano plazo (2-4 años) |
| Escasez de agua y presiones sobre los recursos | -0.4% | La Calera, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presiones regulatorias estrictas e impuestos al azúcar
La expansión del impuesto al azúcar puede restringir a los productores al encarecer la venta de una formulación sin cambios. El Reino Unido planea reducir el umbral del Impuesto a la Industria de Bebidas Sin Alcohol de 5 g a 4,5 g de azúcar por 100 ml a partir del 1 de enero de 2028, con legislación prevista para el Proyecto de Ley de Finanzas 2026-27.[2] Los cambios propuestos también eliminan las exenciones para las bebidas a base de leche y sustitutos de la leche con azúcar añadida, con la lactosa de la leche o los productos lácteos deducida para las bebidas a base de leche. El HMRC estima que el impacto se aplica a aproximadamente el 11% de las ventas de bebidas sin alcohol en el Reino Unido y señala que los productores e importadores recién afectados pueden enfrentar obligaciones fiscales y nuevos procesos de cumplimiento. La reformulación podría reducir la exposición, pero requiere una decisión de producto separada en lugar de eliminar automáticamente la carga regulatoria. Para los proveedores afectados, la restricción restante es la elección entre cambiar la oferta y absorber los posibles costos fiscales y de cumplimiento.
Escrutinio de ingredientes y demandas de etiquetado limpio
La evitación del azúcar puede alejar una ocasión de consumo de las bebidas calóricas por completo, poniendo en riesgo la venta misma para los proveedores. En 2025, el 55% de los encuestados en Estados Unidos que intentaban limitar o evitar los azúcares dijeron que elegían agua en lugar de bebidas calóricas. Esa estrategia reportada convierte al agua en la alternativa relevante para un productor que busca retener a estos consumidores, en lugar de otra bebida azucarada únicamente. En marzo de 2026, Gatorade de PepsiCo Inc. lanzó Lower Sugar a nivel nacional en Estados Unidos en 4 sabores sin sabores artificiales, edulcorantes ni colorantes y con un 75% menos de azúcar que Gatorade Thirst Quencher. La restricción de demanda restante es convencer a un comprador que evita el azúcar de elegir una bebida sin alcohol envasada en lugar de agua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Bebida Sin Alcohol:
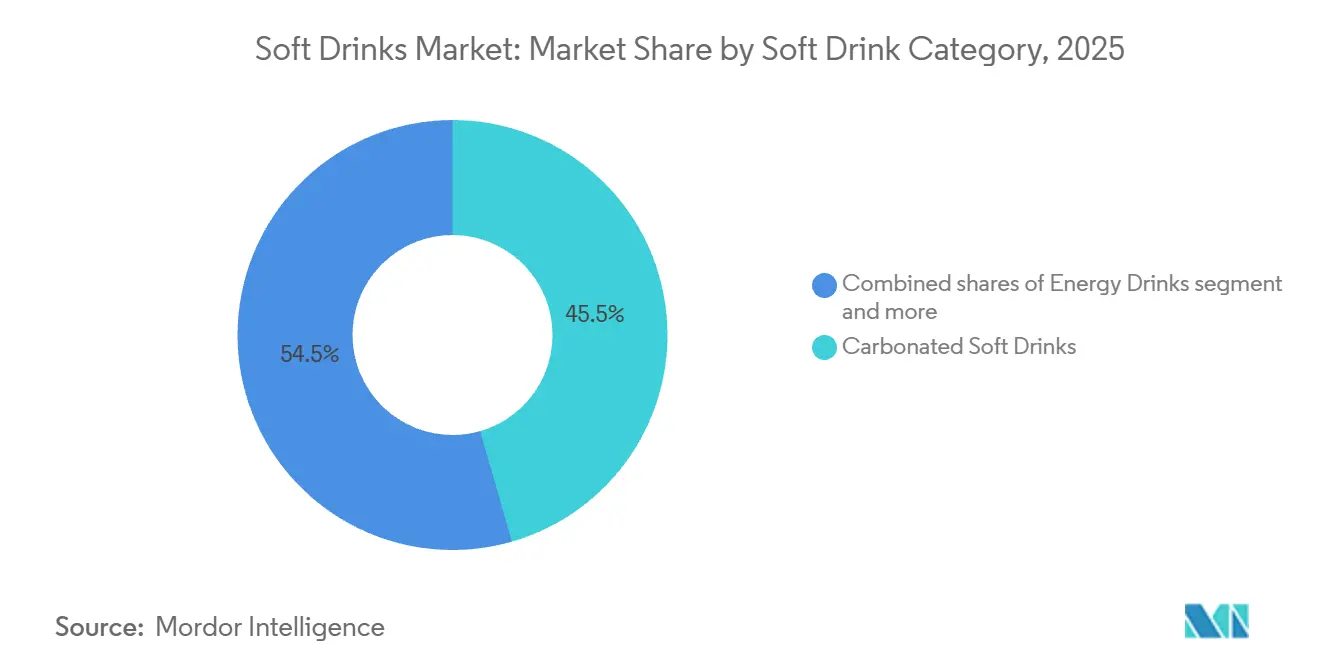
Escala de Bebidas Carbonatadas y Expansión de Bebidas EnergéticasLas bebidas carbonatadas representaron una participación del 45,27% del tamaño del mercado de bebidas sin alcohol en 2026, convirtiéndolas en el segmento más grande. En 2025, las bebidas gaseosas representaron el 69% del volumen global de cajas unitarias del sistema Coca-Cola, que totalizó 33,8 mil millones de cajas. The Coca-Cola Company también reportó un crecimiento del 4% en bebidas gaseosas en el segundo trimestre de 2026 en su negocio global. Dado su gran participación en el volumen del sistema en 2025, el crecimiento de las bebidas gaseosas en el segundo trimestre de 2026 es material para el total de cajas del sistema.
Las bebidas energéticas son el segmento de mayor crecimiento, con una CAGR prevista del 6,4% durante 2027-2032. El segmento Monster Energy Drinks de Monster Beverage Corp. reportó 7,67 mil millones de USD en ventas netas en 2025, un aumento del 11,7% respecto a 2024.[3] Ese aumento del 11,7% muestra una cartera de energía dedicada añadiendo ventas netas a escala en el último año completo. El té listo para beber alcanzó una penetración en hogares del 36,2% en España en 2025, un aumento del 9,1% interanual, mientras que la compra promedio aumentó un 10,4%, principalmente a través de un incremento del 11,1% en la frecuencia de compra. En España, la ganancia del té listo para beber provino principalmente de compras más frecuentes dentro de los hogares, lo que muestra la compra repetida como el motor de crecimiento de esa categoría.



Por Tipo de Envase:
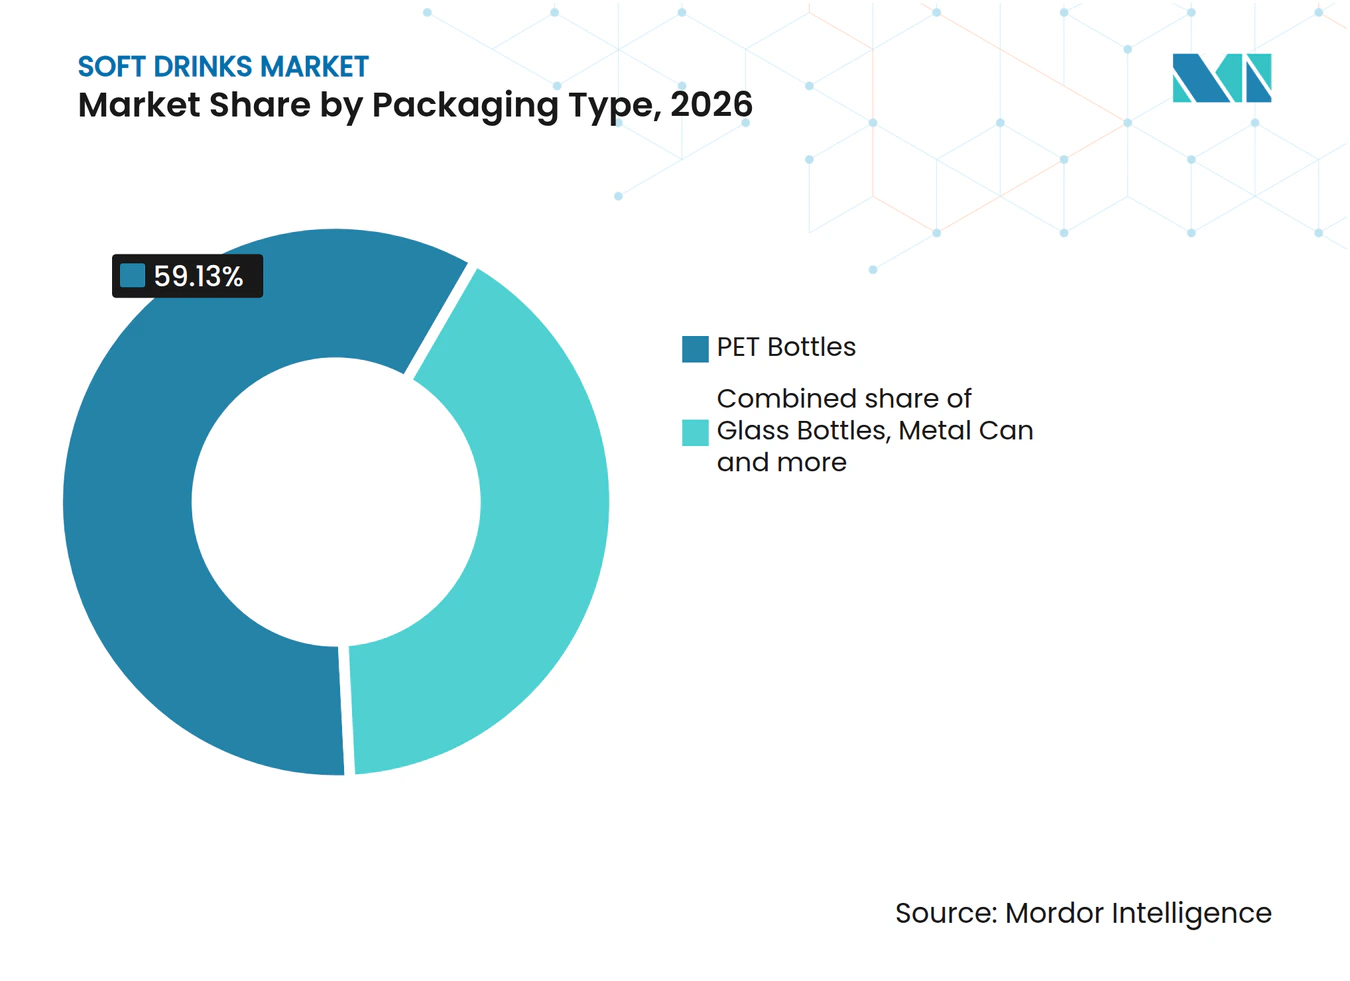
Escala PET e Inversión en Vidrio RetornableLas botellas PET representaron una participación del 59,13% del mercado de bebidas sin alcohol en 2026, estableciéndolas como el segmento más grande. Andina Empaques Argentina, una subsidiaria de Embotelladora Andina, tenía una capacidad anual instalada de 45 millones de botellas de envase PET en Argentina en 2025. La instalación abastece al sistema Coca-Cola en Argentina y también produce preformas, tapas plásticas y cajas. Dado que el mismo sitio fabrica preformas, tapas y cajas junto con botellas, el suministro de PET para ese sistema de embotellado proviene de una subsidiaria de envases local del embotellador.
Las botellas de vidrio son el segmento de mayor crecimiento, con una CAGR prevista del 5,5% durante 2027-2032. El 31 de marzo de 2025, Coca-Cola Europacific Partners inauguró una línea de vidrio retornable en Grigny, Francia, para reemplazar su línea de Clamart y reubicar la producción de botellas de bebidas sin gas de 25 centilitros y botellas de 1 litro para venta minorista en supermercados en Francia. Las pruebas de puesta en marcha comenzaron el 26 de marzo de 2025. Las latas de metal tuvieron un perfil de bebidas mixto en el sector de latas de aluminio de Brasil, incluidas las bebidas alcohólicas, con ventas en 2025 que aumentaron para jugos y bebidas energéticas pero cayeron ligeramente para las bebidas carbonatadas, según Abralatas. La línea de Grigny respalda el embotellado en vidrio con capacidad de producción retornable dedicada en Francia, mientras que las ventas de latas en Brasil se movieron según el tipo de bebida.

Por Canal de Distribución:
Comercio Minorista de Proximidad y Redes de RestaurantesEl canal fuera del establecimiento fue el segmento más grande, representando el 64,85% del valor del mercado en 2026. En México en 2025, Coca-Cola FEMSA vendió la mayoría de sus bebidas a través de pequeñas tiendas minoristas donde los consumidores podían llevarse las compras a casa o a otro lugar. Una estrategia limitada a cuentas de supermercados dejaría sin atender el principal canal de ventas mexicano del embotellador, haciendo que la cobertura de tiendas pequeñas sea esencial para defender ese negocio.
El canal en el establecimiento es el segmento de mayor crecimiento, con una CAGR prevista del 5,75% durante 2027-2032. El negocio más amplio de alimentos y bebidas fuera del hogar de PepsiCo Inc. reportó un crecimiento de ingresos netos de un dígito medio en 2025, incluida la actividad en restaurantes y asociaciones con Yum Brands y Subway. En octubre de 2026, The Coca-Cola Company anunció que KFC, una subsidiaria de Yum! Brands, comenzaría a hacer la transición de su oferta de bebidas en Estados Unidos en enero de 2027, con productos Coca-Cola esperados en los 3.600 restaurantes para la primavera de 2027. El movimiento de KFC muestra que el suministro de bebidas puede decidirse a nivel de cadena dentro de un grupo que también se asocia con otro productor, mientras que los beneficios de ingresos dependen de ejecutar el despliegue en los restaurantes.
Análisis Geográfico
Mercado de Bebidas Sin Alcohol de América del Norte
América del Norte fue la geografía más grande, representando una participación del 34,24% del tamaño del mercado de bebidas sin alcohol en 2026. En 2025, Estados Unidos representó el 16% del volumen global de cajas unitarias del sistema Coca-Cola, cubriendo las ventas de bebidas de la empresa y sus socios embotelladores en toda su cartera de productos. Las bebidas gaseosas representaron el 61% del volumen de cajas unitarias del sistema en Estados Unidos ese año. Esa combinación de bebidas gaseosas hace que retener las ocasiones de consumo de bebidas existentes en Estados Unidos sea comercialmente importante para los propietarios de marcas y los socios embotelladores.
Mercado de Bebidas Sin Alcohol en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR prevista del 6,1% durante 2027-2032. The Coca-Cola Company reportó un crecimiento del 8% en el volumen de cajas unitarias en su segmento operativo de Asia-Pacífico en el segundo trimestre de 2026, impulsado principalmente por los sabores gaseosos y Trademark Coca-Cola. La medida cubre su cartera de bebidas regional mixta y los socios embotelladores, midiendo cajas físicas en lugar de ingresos. En 2025, el volumen de cajas unitarias del mismo segmento fue plano, ya que las caídas en sabores gaseosos y jugos, lácteos de valor añadido y bebidas de origen vegetal compensaron el crecimiento en Trademark Coca-Cola y bebidas energéticas. La recuperación de los sabores gaseosos amplió las fuentes de crecimiento de cajas regionales junto con Trademark Coca-Cola.
Europa tiene un ejemplo de crecimiento específico por categoría en Italia, donde las ventas en volumen de bebidas energéticas aumentaron un 11,3% en todos los canales en 2025. En América del Sur, Coca-Cola FEMSA reportó un crecimiento de volumen de dos dígitos para Monster en su negocio brasileño en 2025. En Oriente Medio y África, Almarai reportó la primera posición en el mercado de jugos de Arabia Saudita para 2025. Las bebidas energéticas ofrecen una apertura de crecimiento en volumen en los ejemplos italiano y brasileño, mientras que la entrada en el mercado de jugos de Arabia Saudita requiere competir con la posición líder de Almarai.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan las cargas de etiquetado, envase e impuestos para los productores de bebidas sin alcohol azucaradas envasadas. Desde 2025, los países de la UE deben garantizar al menos un 25% de plástico reciclado en promedio en las botellas PET de un solo uso para bebidas de hasta 3 litros colocadas en sus mercados, excluyendo las botellas para alimentos líquidos para fines médicos especiales. El Reglamento (UE) 2025/40 establece un futuro mínimo del 30% de plástico reciclado posconsumo para las botellas de bebidas de plástico de un solo uso cubiertas, promediado por planta de fabricación y año según el tipo y formato de envase. El cambio en el umbral y la base de promediado convierte la especificación de materiales en una tarea de cumplimiento junto con el etiquetado nutricional.
Tabla Regulatoria
| Factor de decisión | México | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Secretaría de Economía | Autoridades de control alimentario de los Länder para el etiquetado de alimentos | Administración Estatal para la Regulación del Mercado | ANVISA para etiquetas; Receita Federal para el Impuesto Selectivo | Autoridad de Zakat, Impuestos y Aduanas |
| Instrumentos clave o dirección | NOM-051; fase dos hasta diciembre de 2027 y fase tres más estricta a partir del 1 de enero de 2028 | Reglamento (UE) 1169/2011; futura obligación de contenido de botellas en virtud del Reglamento (UE) 2025/40 a partir del 1 de enero de 2030 o 3 años después de que el acto de ejecución entre en vigor, lo que sea posterior | GB 28050-2025 y medida de supervisión de etiquetas de alimentos de la Administración Estatal para la Regulación del Mercado a partir del 16 de marzo de 2027 | RDC 429/2020 e IN 75/2020; Impuesto Selectivo sobre bebidas azucaradas bajo el código arancelario 2202.10.00 a partir de 2027 | Impuesto especial graduado basado en el total de azúcar por 100 ml de contenido listo para beber, incluidos concentrados, polvos, geles y extractos |
| Efecto comercial | Revisión de la unidad de verificación autorizada de la información de la etiqueta comercial | Trabajo de cumplimiento del etiquetado nutricional y especificación del material de las botellas | Preparación del etiquetado nutricional para los alimentos preenvasados de cara al consumidor y las importaciones cubiertas | Etiquetas de advertencia para formulaciones que califiquen y futura exposición fiscal específica por producto | Costo fiscal sensible a la formulación y trabajo de clasificación de productos |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El trabajo de verificación de etiquetas de México y los perfiles de advertencia más estrictos para 2028 crean cargas de proceso y formulación, mientras que Alemania combina controles alimentarios establecidos con un futuro mínimo más alto de contenido de botellas. La transición de China en marzo de 2027 convierte la preparación del etiquetado en la prioridad para las bebidas preenvasadas de cara al consumidor y las importaciones, con los alimentos para usos dietéticos especiales excluidos de la norma nutricional. Brasil combina una advertencia en el frente del envase para alimentos líquidos con al menos 7,5 g de azúcares añadidos por 100 ml y un Impuesto Selectivo promulgado para 2027 sobre bebidas azucaradas bajo el código arancelario 2202.10.00. El método escalonado de Arabia Saudita se implementó en 2026, convirtiendo la clasificación del azúcar total en el problema de cumplimiento continuo bajo su estructura de impuestos especiales establecida.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de concentrado, los fabricantes de envases, los embotelladores y los distribuidores capturan ingresos mientras gestionan diferentes riesgos operativos. Las operaciones de concentrado de The Coca-Cola Company típicamente generan ingresos vendiendo concentrados y jarabes de bebidas a socios embotelladores autorizados. Sus operaciones de productos terminados generalmente generan mayores ingresos netos pero menores márgenes de beneficio bruto que sus operaciones de concentrado. Esa distinción hace que el control de la formulación y las marcas sea comercialmente diferente del trabajo de fabricar y entregar bebidas terminadas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de concentrado y jarabe | Propietarios de marcas y proveedores de concentrado como The Coca-Cola Company | Ventas de concentrado y jarabe | Riesgo de disponibilidad de ingredientes | Calificar insumos sustitutos frente a la formulación requerida |
| Fabricación de envases para bebidas | Fabricantes de latas para bebidas como Ball y Crown | Ventas de envases, principalmente bajo contratos plurianuales para el negocio de América del Norte y Central de Ball | Riesgo de capacidad del proveedor de envases | Asegurar capacidad y calificar proveedores alternativos de envases |
| Preparación y embotellado de bebidas | Embotelladores franquiciados como Coca-Cola FEMSA | Ventas de bebidas terminadas | Exposición a interrupciones en ingredientes y envases | Coordinar alternativas de insumos con los programas de llenado |
| Distribución y servicio en tiendas | Operadores de entrega de bebidas como PepsiCo Inc. y Coca-Cola FEMSA | Ventas de bebidas a través de redes de distribución | Riesgo de costo y disponibilidad de transporte | Desarrollar rutas alternativas manteniendo el servicio en tiendas |
| Fuente: Mordor Intelligence | ||||
En 2025, Coca-Cola FEMSA vendió aproximadamente 4,2 mil millones de cajas unitarias a través de aproximadamente 2,1 millones de puntos de venta, utilizando 55 plantas embotelladoras y 256 centros de distribución en sus territorios. Esa red ilustra por qué la resiliencia del embotellado debe extenderse más allá de una línea de llenado individual hasta las rutas que sirven a los minoristas. Los riesgos de insumos y transporte identificados por Coca-Cola hacen que la continuidad a través de etapas adyacentes sea una prioridad operativa relevante. Para un embotellador, el abastecimiento alternativo tiene un valor limitado si el transporte aún impide que la bebida terminada llegue a las tiendas.
Panorama Competitivo
Concentración del Mercado
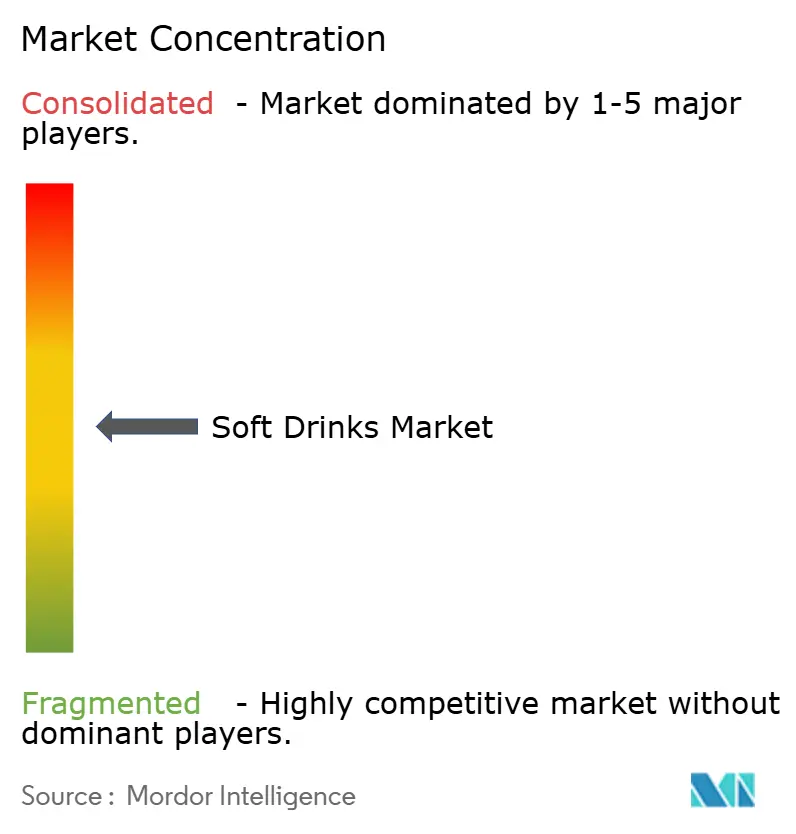
La competencia está organizada en torno a varios grandes proveedores de marcas, incluidos The Coca-Cola Company, PepsiCo Inc., Keurig Dr Pepper Inc., Suntory Holdings Ltd. y Red Bull GmbH. El campo combina el sistema global de bebidas de Coca-Cola con el negocio de bebidas de PepsiCo en Estados Unidos y Canadá y la operación de Bebidas Refrescantes en Estados Unidos de Keurig Dr Pepper. El volumen global de cajas unitarias del sistema de The Coca-Cola Company no cambió en 2025. El crecimiento en Asia Central, Norte de África y Brasil fue compensado por caídas en México, Estados Unidos y Tailandia. El total sin cambios ocultó un desplazamiento en el lugar donde se vendieron las cajas del sistema Coca-Cola, haciendo que la escala operativa local sea más relevante para los rivales que el resultado global plano por sí solo.
Las ventas netas del segmento de Bebidas Refrescantes en Estados Unidos de Keurig Dr Pepper Inc. aumentaron un 11,9% hasta 10,4 mil millones de USD en 2025, con ganancias de participación reportadas en bebidas carbonatadas, energía e hidratación deportiva. La adquisición de GHOST contribuyó 6,2 puntos porcentuales al crecimiento de volumen/mezcla del segmento. El crecimiento total de volumen/mezcla del segmento fue del 9%. Un competidor de energía por lo tanto enfrenta a un proveedor establecido cuya adquisición suministró la mayor parte de su ganancia de volumen/mezcla, junto con ganancias de participación reportadas en 3 categorías de bebidas.
El negocio de bebidas de América del Norte de PepsiCo Inc. registró un crecimiento de ingresos netos del 1,5% a pesar de una caída del 3% en el volumen unitario en 2025, con ingresos que aumentaron principalmente a través de una fijación de precios netos efectiva. El negocio cubre Estados Unidos y Canadá. Esto convierte la demanda física de bebidas en una prueba competitiva separada del crecimiento de ingresos cuando un proveedor busca proteger su base operativa. El operador europeo del Grupo Suntory, Suntory Beverage & Food Europe, respaldó la revisión de las normas de edulcorantes de la UE en su informe de progreso de 2025 para apoyar la reducción gradual del azúcar manteniendo la aceptación del consumidor y la calidad del producto. La caída del volumen unitario de PepsiCo se situó principalmente en las bebidas no carbonatadas, donde el volumen cayó un 6%, mientras que el volumen carbonatado cayó solo ligeramente, situando el principal desafío de volumen de América del Norte de PepsiCo fuera de las bebidas carbonatadas.
Líderes de la Industria de Bebidas Sin Alcohol
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
-
Red Bull GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Sin Alcohol Empresas cubiertas en este informe
- The Coca-Cola Company
- PepsiCo Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Red Bull GmbH
- Monster Beverage Corp.
- Refresco Group BV
- Asahi Group Holdings Ltd.
- Eckes-Granini Group GmbH
- Hangzhou Wahaha Group Co.
- Nongfu Spring Co. Ltd.
- Tingyi (Cayman) Holding Corp.
- Uni-President Enterprises Corp.
- Britvic Limited
- Fraser & Neave Ltd.
- A.G. Barr plc
- National Beverage Corp.
- Arizona Beverages Co.
- Yakult Honsha Co. Ltd.
- Primo Brands Corporation
Desarrollos recientes de la industria en Mercado de Bebidas Sin Alcohol
- Oct 2026: The Coca-Cola Company anunció que KFC haría la transición de su oferta de bebidas en Estados Unidos en los 3.600 restaurantes, con el despliegue programado para comenzar en enero de 2027 y el servicio esperado a nivel nacional para la primavera de 2027.
- Sep 2026: El sistema Coca-Cola anunció 10 mil millones de USD en inversiones de infraestructura planificadas en Estados Unidos para 2026 a 2030, incluidas instalaciones de producción, distribución y oficinas nuevas o ampliadas.
- Jun 2026: Pepsi Global lanzó House of Treats, una plataforma de bebidas artesanales ofrecida exclusivamente a través de socios seleccionados de entretenimiento y hospitalidad de PepsiCo, con su primera experiencia en el Reino Unido y el despliegue comenzando ese mes.
Alcance y Metodología
Resumen de la segmentación
| Bebidas Refrescantes Carbonatadas | Cola Estándar |
| Cola Dietética | |
| Carbonatos con Sabor a Frutas | |
| Otros Tipos | |
| Jugos | Jugo al 100% |
| Bebidas de Jugo (hasta el 24% de Jugo) | |
| Néctares (del 25 al 99% de Jugo) | |
| Concentrados de Jugo | |
| Café Listo para Consumir | Café Helado |
| Café de Extracción en Frío | |
| Otro Café Listo para Consumir | |
| Té Listo para Consumir | Té Helado |
| Té Verde | |
| Té de Hierbas | |
| Otro Té Listo para Consumir | |
| Bebidas Energéticas | Bebidas Energéticas Tradicionales |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | |
| Bebidas Energéticas Naturales/Orgánicas | |
| Shots de Energía | |
| Otras Bebidas Energéticas | |
| Bebidas Deportivas | Isotónicas |
| Hipertónicas | |
| Hipotónicas | |
| Agua Enriquecida con Electrolitos | |
| Bebidas Deportivas a Base de Proteínas |
| Botellas PET |
| Botellas de Vidrio |
| Lata de Metal |
| Envases Asépticos |
| Vasos Desechables |
| Canal Presencial | |
| Canal No Presencial | Supermercado/Hipermercado |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Categoría de Bebida Refrescante | Bebidas Refrescantes Carbonatadas | Cola Estándar |
| Cola Dietética | ||
| Carbonatos con Sabor a Frutas | ||
| Otros Tipos | ||
| Jugos | Jugo al 100% | |
| Bebidas de Jugo (hasta el 24% de Jugo) | ||
| Néctares (del 25 al 99% de Jugo) | ||
| Concentrados de Jugo | ||
| Café Listo para Consumir | Café Helado | |
| Café de Extracción en Frío | ||
| Otro Café Listo para Consumir | ||
| Té Listo para Consumir | Té Helado | |
| Té Verde | ||
| Té de Hierbas | ||
| Otro Té Listo para Consumir | ||
| Bebidas Energéticas | Bebidas Energéticas Tradicionales | |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | ||
| Bebidas Energéticas Naturales/Orgánicas | ||
| Shots de Energía | ||
| Otras Bebidas Energéticas | ||
| Bebidas Deportivas | Isotónicas | |
| Hipertónicas | ||
| Hipotónicas | ||
| Agua Enriquecida con Electrolitos | ||
| Bebidas Deportivas a Base de Proteínas | ||
| Por Tipo de Envase | Botellas PET | |
| Botellas de Vidrio | ||
| Lata de Metal | ||
| Envases Asépticos | ||
| Vasos Desechables | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Supermercado/Hipermercado | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Bebidas Refrescantes Carbonatadas - Las bebidas refrescantes carbonatadas se refieren a bebidas no alcohólicas que están carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas incluyen comúnmente cola, lima-limón, naranja y varios refrescos con sabor a frutas. Se comercializan en latas, botellas o dispensación en fuente.
- Jugos - Hemos considerado los jugos envasados que abarcan bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ambas, procesadas y selladas en varios formatos de envase como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té Listo para Consumir y Café Listo para Consumir - El té listo para consumir y el café listo para consumir son bebidas no alcohólicas preenvasadas que se elaboran y preparan para su consumo sin dilución adicional. El té listo para consumir generalmente incluye varias variedades de té, infundidas con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café listo para consumir implica formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o aromatizantes, y está convenientemente envasado para su consumo en movimiento.
- Bebidas Energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después del esfuerzo físico, el ejercicio o la actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas Refrescantes Carbonatadas | Las bebidas refrescantes carbonatadas son una combinación de agua carbonatada y aromatizantes, endulzadas con azúcar o edulcorantes sin azúcar. |
| Cola Estándar | La Cola Estándar se define como el sabor original del refresco de cola. |
| Cola Dietética | Un refresco a base de cola que no contiene azúcar o contiene cantidades bajas de azúcar. |
| Carbonatos con Sabor a Frutas | Una bebida carbonatada preparada a partir de jugo de frutas/sabor a frutas con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea individualmente o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Jugo al 100% | Jugo de frutas/verduras elaborado a partir de frutas en forma de su jugo sin agua añadida para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromatizantes o colorantes al jugo de frutas. |
| Bebidas de Jugo (hasta el 24% de Jugo) | Bebidas de jugo de frutas/verduras con hasta el 24% de extracto de frutas/verduras. |
| Néctares (del 25 al 99% de Jugo) | Jugos que pueden tener entre el 25 y el 99% de fruta, con los límites legales mínimos definidos según el tipo de fruta. |
| Concentrados de Jugo | Los concentrados de jugo son aquellas formas de jugos en las que se elimina la mayor parte del líquido, dando como resultado un producto espeso y similar al jarabe conocido como concentrado de jugo. |
| Café Listo para Consumir | Bebidas de café envasadas que se venden en forma preparada y están listas para su consumo en el momento de la compra. |
| Café Helado | El café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo añadido. |
| Café de Extracción en Frío | El café de extracción en frío, también llamado extracción en agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té Listo para Consumir | El té listo para consumir es un producto de té envasado listo para su consumo inmediato sin necesidad de preparación o infusión. |
| Té Helado | El té helado es una bebida elaborada a partir de té sin leche pero con azúcar y a veces aromatizantes de frutas, consumida fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y favorece la pérdida de peso. |
| Té de Hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa como proveedora de estimulación mental y física. Pueden o no estar carbonatadas y también pueden contener azúcar, otros edulcorantes o extractos herbales, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente, con pocas o ninguna caloría. |
| Bebida Energética Tradicional | Las bebidas energéticas tradicionales son bebidas refrescantes funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Shots de Energía | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida Deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónica | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar que el cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio pero con un aumento de carbohidratos. |
| Hipertónica | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Se consumen mejor después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente tras el ejercicio. |
| Hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido de carbohidratos muy bajo y una concentración de sal y azúcar menor que la del cuerpo humano. |
| Agua Enriquecida con Electrolitos | El agua enriquecida con electrolitos es agua infundida con minerales con carga eléctrica, como sodio, potasio, calcio y magnesio. |
| Bebidas Deportivas a Base de Proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que tienen proteínas añadidas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| Canal Presencial | El canal presencial se refiere a los lugares que venden bebidas para su consumo inmediato en el establecimiento, como bares, restaurantes y pubs. |
| Canal No Presencial | El canal no presencial generalmente se refiere a lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de Conveniencia | Un negocio minorista que proporciona al público una ubicación conveniente para comprar rápidamente una amplia variedad de productos y servicios de consumo, generalmente alimentos y gasolina. |
| Tienda Especializada | Una tienda especializada es un establecimiento que ofrece una amplia variedad de marcas, estilos o modelos dentro de una categoría de productos relativamente estrecha. |
| Comercio Minorista en Línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Envase Aséptico | El envase aséptico se refiere al llenado de un producto frío y comercialmente estéril en condiciones estériles en un recipiente y cierre preesterilizados en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetra packs, cartones, bolsas, etc. |
| Botella PET | Una botella PET es una botella fabricada con tereftalato de polietileno. |
| Latas de Metal | Recipientes metálicos fabricados de aluminio o acero estañado o galvanizado, que se utilizan comúnmente para el envasado de alimentos, bebidas u otros productos. |
| Vasos Desechables | Un vaso desechable es un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una forma de referirse al grupo de personas que nacieron a finales de la década de 1990 y principios de la de 2000. |
| Millennial | Cualquier persona nacida entre 1981 y 1996 (con edades entre 23 y 38 años en 2019) se considera un Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmunológica y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de servicios de alimentación que sirve refrigerios (principalmente café) y comidas ligeras. |
| En movimiento | Significa hacer/gestionar algo mientras se está ocupado con otra actividad sin desviar los planes para acomodarlo. |
| Penetración de Internet | La tasa de penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina Expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de Descuento | Una tienda de descuento ofrece un formato minorista en el que los productos se venden a precios que son en principio más bajos que un "precio minorista completo" real o supuesto. Las tiendas de descuento se basan en compras al por mayor y una distribución eficiente para mantener bajos los costos. |
| Etiquetado Limpio | El etiquetado limpio en el mercado de bebidas se refiere a las bebidas elaboradas con pocos ingredientes de origen natural y que no están o solo están ligeramente procesadas. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento atencional. |
| Deporte Extremo | Los deportes de acción, deportes de aventura o deportes extremos son actividades percibidas como que implican un alto grado de riesgo. |
| Entrenamiento en Intervalos de Alta Intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca al menos al 80% de la frecuencia cardíaca máxima, seguidos de períodos cortos de movimientos de menor intensidad. |
| Vida Útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda de Crema | La soda de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un flotante de helado. |
| Cerveza de Raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Soda de Vainilla | Un refresco carbonatado aromatizado con vainilla. |
| Sin Lácteos | Un producto que no contiene ningún tipo de leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas Energéticas Sin Cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas del grupo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción.




