
Tamaño y participación del mercado de tiendas de conveniencia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
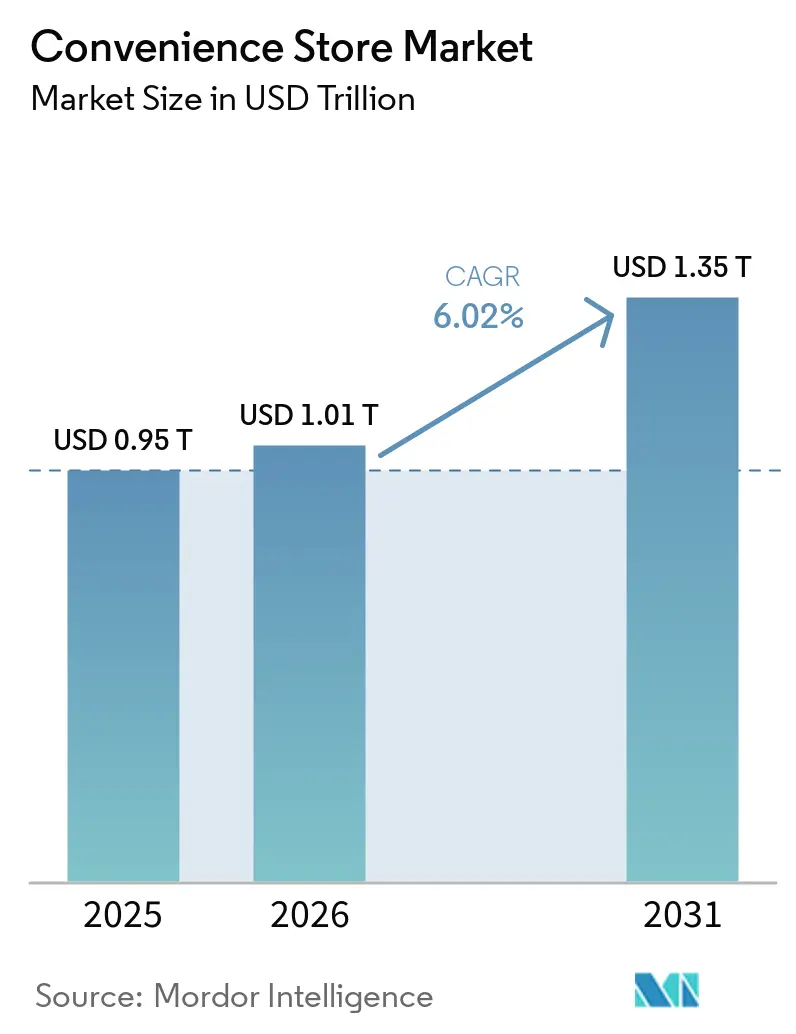
| Tamaño del Mercado (2026) | 1.01 Billones de dólares |
| Tamaño del Mercado (2031) | 1.35 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
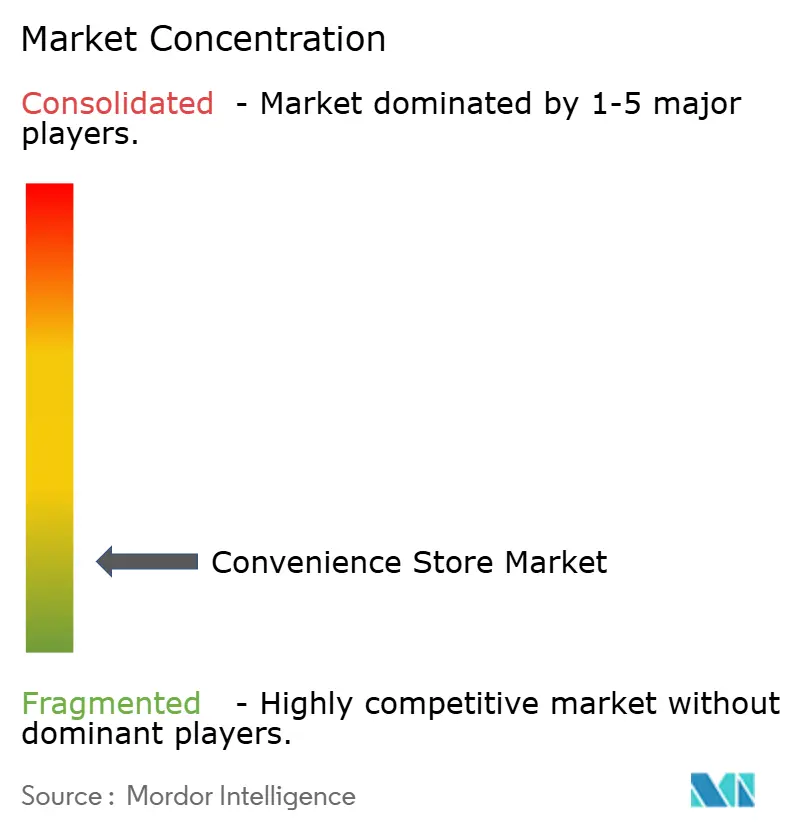
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tiendas de conveniencia por Mordor Intelligence
El tamaño del mercado de tiendas de conveniencia fue valorado en 0,954 billones de USD en 2025 y se estima que crecerá desde 1,01 billones de USD en 2026 hasta alcanzar 1,35 billones de USD en 2031, a una CAGR del 6,02% durante el período de previsión (2026-2031). El mercado está evolucionando más allá del modelo de combustible e impulso, ya que los servicios de alimentación, los programas de fidelización, la carga de vehículos eléctricos y la distribución local están transformando la economía de las tiendas. En los Estados Unidos, los minoristas de conveniencia generaron 817,5 mil millones de USD en ventas en casi 152.000 ubicaciones en 2025, mientras que las ventas en tienda alcanzaron 341,2 mil millones de USD, marcando el 23.º año consecutivo de crecimiento. Los operadores compiten en calidad alimentaria, participación digital y atención a múltiples necesidades del cliente por visita. El aumento de los costos laborales, las regulaciones sobre promoción de alimentos y las inversiones en modernización presionan los márgenes. Las cadenas más grandes recurren a adquisiciones, franquicias, alianzas y expansión selectiva, mientras que los operadores más pequeños se centran en el surtido y la disciplina operativa.
Conclusiones Clave del Informe
- Por categoría de producto, los productos básicos representaron el 56,13% de la participación del mercado de tiendas de conveniencia en 2025, mientras que se proyecta que el segmento de productos básicos crezca a una CAGR del 7,04% hasta 2031.
- Por tipo de tienda, las tiendas de conveniencia tradicionales representaron el 35,81% de la participación del mercado de tiendas de conveniencia en 2025, mientras que se proyecta que las hipertiendas de conveniencia crezcan a una CAGR del 9,40% hasta 2031.
- Por estructura de propiedad, las tiendas independientes representaron el 56,12% de la participación del mercado de tiendas de conveniencia en 2025, mientras que se proyecta que las tiendas de marca crezcan a una CAGR del 6,30% hasta 2031.
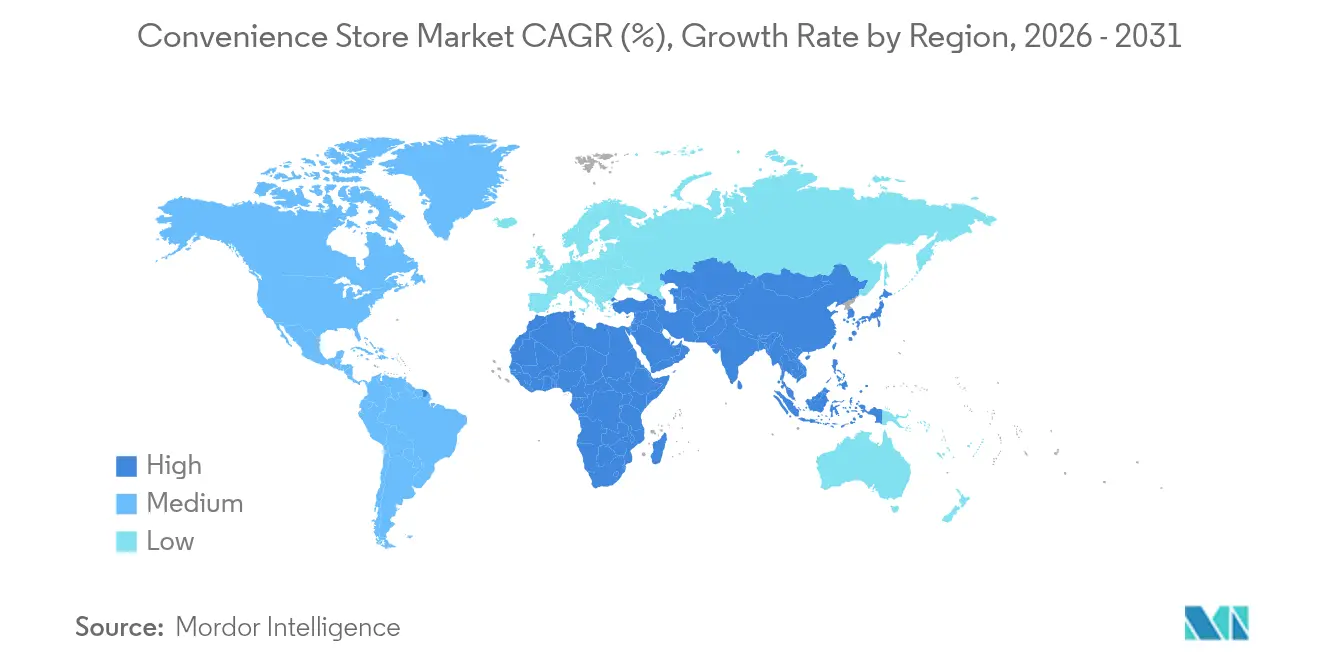
- Por geografía, América del Norte representó el 40,54% de la participación del mercado de tiendas de conveniencia en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de la demanda de micro-cumplimiento urbano | +1.2% | Global, concentrado en áreas urbanas densas | Mediano plazo (2-4 años) |
| Adquisiciones por capital privado con abundante liquidez | +0.8% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Comisiones de lotería y juegos digitales | +0.7% | América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del tráfico por cargadores de vehículos eléctricos | +1.4% | América del Norte y la Unión Europea liderando, Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| Recogida de kits de comida por suscripción | +0.6% | América del Norte urbana y Europa | Mediano plazo (2-4 años) |
| Análisis de planogramas en tiempo real | +0.8% | Global, primero en mercados tecnológicamente avanzados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de micro-cumplimiento urbano
Los centros de las ciudades densas dependen cada vez más de las tiendas de conveniencia como centros de última milla para los servicios de entrega en dos horas y en el mismo día, lo que permite a los operadores atender tanto pedidos presenciales como digitales desde la misma ubicación en estantes. En 2024, Casey's completó la adquisición de una tienda Star Food Store ubicada en Texas, mejorando estratégicamente su presencia en zonas favorables para la entrega a domicilio. Se espera que esta adquisición genere ingresos incrementales mientras mantiene un crecimiento mínimo en los costes fijos, lo que refleja un enfoque calculado de expansión operativa y optimización de recursos. La expansión de 70 tiendas de Wawa en el sureste sigue una lógica similar, garantizando suficientes nodos para asegurar ventanas de entrega de 15 minutos. Las herramientas de planograma en tiempo real envían señales de demanda directamente a los centros de distribución, manteniendo en stock los artículos de alta rotación y reduciendo el desperdicio. Las normas de zonificación municipal reservan cada vez más permisos de espacio en la acera para empresas que mantienen locales físicos, inclinando la ventaja competitiva hacia las marcas de conveniencia establecidas.
Adquisiciones por capital privado con abundante liquidez
First Reserve ha explorado la venta de Refuel por 1.500 millones de USD, lo que pone de manifiesto cómo los patrocinadores financieros consideran la categoría como defensiva, generadora de caja y lista para la desinversión[1]. La decisión de Arko Corp. de desinvertir en sus tiendas de gestión propia, valoradas en 2.000 millones de USD, refleja importantes oportunidades tanto para adquirentes estratégicos como para patrocinadores de capital privado. La reciente adquisición de las tiendas CEFCO por parte de Casey's demuestra cómo las empresas utilizan estratégicamente la financiación mediante deuda para competir con el capital privado, logrando eficiencias operativas en áreas como la adquisición de combustible y la logística de comida preparada. Estos desarrollos impulsan colectivamente la profesionalización de las operaciones, mejoran la estandarización de datos y amplían el acceso al capital dentro del mercado de tiendas de conveniencia, fomentando un sector más competitivo y optimizado.
Comisiones de lotería y juegos digitales
Las aprobaciones de lotería en línea en Massachusetts y el despliegue de terminales de autoservicio en Canadá han añadido ingresos por comisiones de alto margen que requieren escaso trabajo adicional. Los canales digitales mejoran significativamente la accesibilidad y distribución de la venta de boletos, lo que permite una mayor participación del público. Al mismo tiempo, las tiendas físicas sirven como puntos de contacto estratégicos al facilitar las actividades de canje de premios, lo que a su vez impulsa ingresos incrementales a través del aumento de las ventas auxiliares. Los módulos de verificación de edad se integran con el hardware de punto de venta existente, lo que representa una barrera para las bodegas independientes pero una actualización sencilla para los operadores de cadenas. A medida que los Estados Unidos buscan nuevos ingresos fiscales, se espera que más jurisdicciones autoricen la lotería digital, manteniendo este impulsor en el mediano plazo.
Aumento del tráfico por cargadores de vehículos eléctricos
Pilot Company, que opera una red de más de 130 estaciones de carga rápida, ha reportado un crecimiento significativo tanto en el tráfico de clientes como en los ingresos. Esta expansión pone de relieve la creciente demanda de infraestructura para vehículos eléctricos y su impacto positivo en el rendimiento empresarial[2]. Una proporción considerable de los conductores de vehículos eléctricos realiza compras de alimentos o bebidas durante sus sesiones de carga, que suelen durar varios minutos. Este comportamiento genera valores de transacción más elevados en comparación con las visitas de los usuarios de vehículos de gasolina. Los incentivos fiscales federales subvencionan actualmente hasta una parte significativa de los gastos de instalación de cargadores rápidos de corriente continua, mejorando así el retorno de la inversión para las empresas que adoptan esta tecnología. Además, los adoptantes tempranos obtienen una ventaja competitiva a través de la exclusividad de ubicación, ya que los marcos regulatorios exigen cada vez más la integración de infraestructura para vehículos eléctricos en los nuevos desarrollos inmobiliarios.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de las renovaciones de arrendamiento urbano | -0.8% | Centros urbanos globales, particularmente en América del Norte | Corto plazo (≤ 2 años) |
| Límites más estrictos a productos ACSG | -0.6% | Europa liderando, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Escasez de mano de obra y escalada del salario mínimo | -0.7% | Mercados desarrollados a nivel global | Corto plazo (≤ 2 años) |
| Responsabilidad de ciberseguridad en el autopago | -0.4% | Mercados tecnológicamente avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las renovaciones de arrendamiento urbano
En el cuarto trimestre de 2024, la tasa de alquiler promedio de los centros comerciales en Estados Unidos alcanzó 24,76 USD por pie cuadrado, lo que refleja la continua demanda de espacios comerciales y la resiliencia del mercado inmobiliario comercial CBRE.COM. La compresión de las tasas de capitalización continúa sosteniendo valoraciones elevadas de las propiedades, lo que, a su vez, impulsa incrementos significativos en las tasas de renovación. Esta tendencia surge en un momento en que los desafíos macroeconómicos ejercen presión sobre el gasto discrecional de los consumidores. 7-Eleven cerró 400 establecimientos de bajo rendimiento en América del Norte a finales de 2024, principalmente en zonas metropolitanas con alquileres elevados, para reasignar capital hacia formatos de alto rendimiento. Las leyes de zonificación a menudo bloquean la reubicación hacia distritos más económicos sin la renovación del permiso para los tanques de combustible, lo que obliga a los operadores a asumir escaladores que comprimen los márgenes.
Escasez de mano de obra y escalada del salario mínimo
Casey's redujo las horas de trabajo durante siete trimestres consecutivos, pero aún así enfrentó un ligero aumento en el gasto de empleados por tienda comparable en el ejercicio fiscal 2024. Los turnos nocturnos siguen siendo los más difíciles de cubrir debido a preocupaciones de seguridad y escasas opciones de transporte. Murphy USA ha reportado un aumento en los gastos operativos, impulsado principalmente por salarios más altos y costes de mantenimiento. Esta tendencia se atribuye en gran medida a jurisdicciones que implementan aumentos del salario mínimo a un ritmo que supera las mejoras de productividad, ejerciendo así presión al alza sobre los gastos operativos a nivel de tienda. El autopago, el inventario con inteligencia artificial y los dispensadores de combustible automatizados mitigan, pero no compensan completamente, la presión al alza, especialmente para los independientes que carecen de escala para amortizar la tecnología.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Los Productos Básicos Lideran Tanto los Ingresos como el CrecimientoLos productos básicos representaron el 56,13% del mercado global de tiendas de conveniencia en 2025 y se proyecta que crezcan a una CAGR del 7,04% hasta 2031. Esta participación y crecimiento indican que los consumidores utilizan cada vez más las tiendas de conveniencia para el reabastecimiento cotidiano. Los servicios de alimentación, los alimentos preparados y los precios competitivos permiten a las tiendas satisfacer necesidades que tradicionalmente cubrían los supermercados. Las ventas en tienda en los Estados Unidos aumentaron por 23.º año consecutivo en 2025, con los servicios de alimentación y los alimentos preparados realizando la mayor contribución a las ganancias de la categoría. Este cambio incrementa la necesidad de disponibilidad confiable, surtidos frescos, servicio rápido y operaciones diarias disciplinadas.
Los productos de impulso aumentan el valor del carrito, especialmente junto con bebidas listas para consumir, aperitivos y compras de lotería. Los productos de emergencia siguen siendo relevantes en zonas urbanas de alta densidad y en ubicaciones de aeropuertos o tránsito, donde el acceso inmediato aporta valor. Las inversiones en servicios de alimentación también difuminan la distinción entre compras básicas y de emergencia, ya que los consumidores adquieren comidas preparadas en los mostradores de las tiendas en lugar de en restaurantes. Casey's, que opera más de 2.900 ubicaciones en los Estados Unidos, reportó una CAGR de EBITDA del 16% bajo su plan estratégico trienal anterior, impulsado por inversiones en servicios de alimentación. Estas tendencias respaldan una oferta centrada en productos básicos mientras se mantienen las categorías de consumo inmediato.
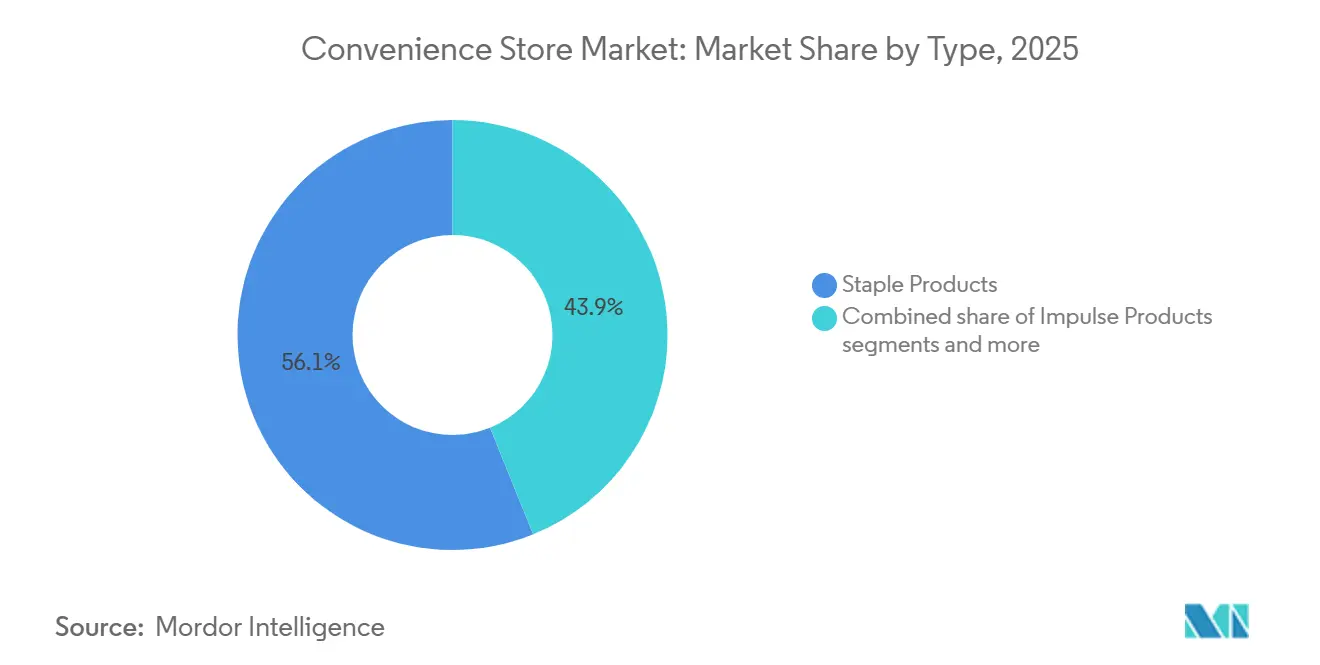
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Estructura de Propiedad:
Las Tiendas Independientes Lideran los Ingresos Mientras las Redes de Marca Ganan TerrenoLas tiendas independientes representaron el 56,12% de los ingresos en 2025, mientras que se prevé que las tiendas de marca crezcan a una CAGR del 6,30% hasta 2031. Esta amplia base de tiendas independientes refleja el papel histórico de los minoristas familiares y comunitarios en Asia y los mercados en desarrollo. Los operadores de marca ofrecen aprovisionamiento centralizado, programas de fidelización, marketing digital y procedimientos estandarizados de seguridad alimentaria. Los modelos de franquicia mantienen la participación de la propiedad local al tiempo que proporcionan a los establecimientos el respaldo de una plataforma operativa más amplia. Esta estructura permite a las redes de marca escalar más rápidamente en mercados donde la densidad de tiendas y la logística son importantes.
El modelo de marca también mejora la economía de la adopción tecnológica al permitir el despliegue en múltiples ubicaciones. Respalda procedimientos estandarizados para alimentos frescos, promociones, cumplimiento normativo y gestión de datos de clientes. Casey's planea añadir al menos 400 tiendas durante el período FY2027-FY2029 mediante adquisiciones y desarrollo orgánico. La empresa indicó que las tiendas adquiridas pueden cumplir sus requisitos de rentabilidad con casi 1 millón de USD menos de capital por unidad que las tiendas de nueva construcción, debido a que los costos de conversión son menores. Las tiendas independientes siguen siendo importantes donde la confianza local y los surtidos flexibles son relevantes, pero los operadores de marca tienen ventaja a medida que aumentan los requisitos de inversión. La competencia en el mercado global de tiendas de conveniencia se centrará en si la escala puede mejorar el servicio sin reducir la relevancia local.
Por Tipo de Tienda:
Los Formatos Tradicionales Mantienen la Escala Mientras las Hipertiendas Marcan el Ritmo de CrecimientoLas tiendas de conveniencia tradicionales mantuvieron el 35,81% de los ingresos en 2025, mientras que se proyecta que las hipertiendas de conveniencia se expandan a una CAGR del 9,40% hasta 2031. El formato tradicional se beneficia de su amplia base instalada y su papel familiar en los barrios locales. Los formatos hiper atraen a clientes que buscan una oferta más amplia de alimentos frescos, café, zonas de descanso, carga de vehículos eléctricos y mercancía seleccionada en una sola parada. FamilyMart inauguró FAMIMA PARK AZABUDAI en Tokio en julio de 2026 como su primera tienda insignia bajo el Proyecto Next FamilyMart. El concepto muestra cómo los operadores establecidos están probando tiendas que van más allá del formato de conveniencia convencional. Estas inversiones permiten a las cadenas líderes atender visitas más prolongadas sin renunciar a la accesibilidad de los establecimientos más pequeños.
Las mini tiendas de conveniencia y los quioscos pueden atender a comunidades residenciales y ubicaciones vinculadas al tránsito donde un formato con personal completo puede no ser viable. Los formatos no tripulados pueden ampliar el acceso, pero requieren sistemas de pago confiables, controles de seguridad claros y aceptación por parte del cliente. Las tiendas de conveniencia ampliadas ofrecen una vía de actualización más práctica para los operadores que desean añadir servicios de alimentación sin emprender una conversión completa a hipertienda. La adopción de formatos de autoservicio también hace que la protección de datos de los clientes y la resiliencia de los pagos sean más importantes. El diseño de las tiendas en el mercado global de tiendas de conveniencia variará, por tanto, según la ubicación, la demanda local y la capacidad del operador para respaldar la tecnología de forma segura.
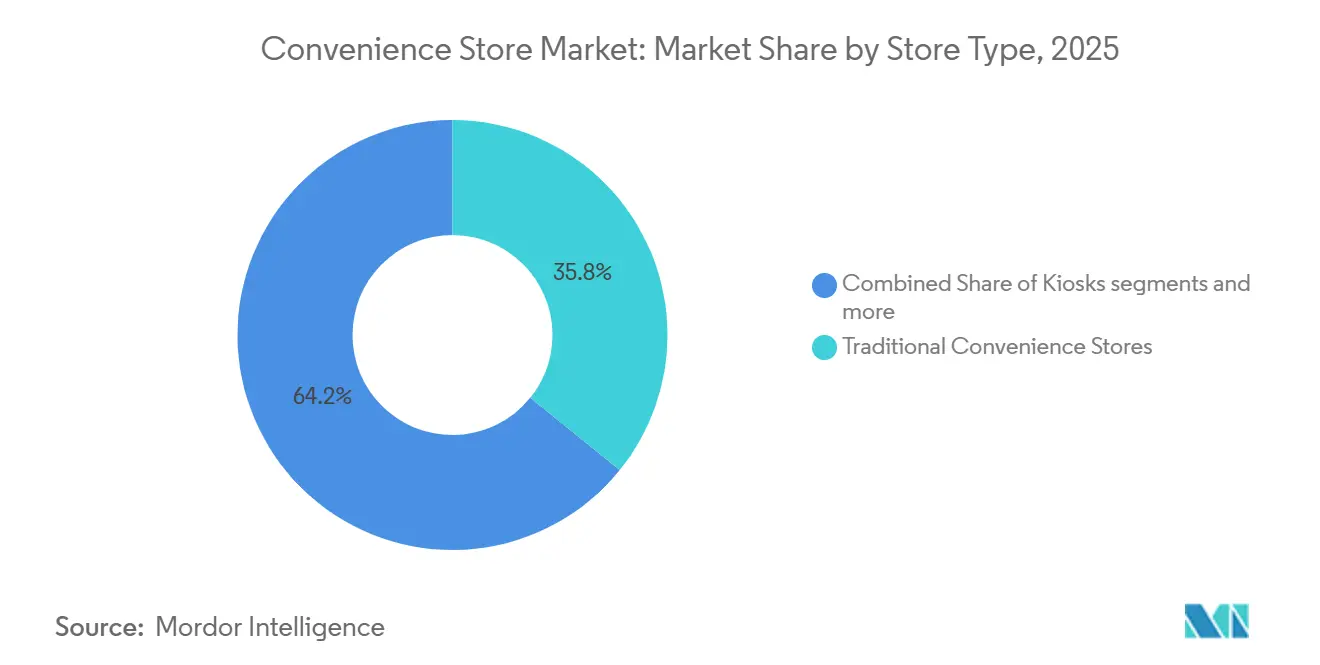
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Se proyecta que América del Norte represente el 40,54% de los ingresos en 2025 y crezca a una CAGR del 5,40% hasta 2031. Su densa red de puntos de venta de combustible y comercio minorista, junto con su desarrollada oferta de servicios de alimentación, respaldan su posición en el mercado global de tiendas de conveniencia. Los Estados Unidos generaron 817,5 mil millones de USD en ventas de la industria de conveniencia en 151.975 ubicaciones en 2025, incluyendo 341,2 mil millones de USD en ventas en tienda. Los servicios de alimentación, la carga de vehículos eléctricos y la monetización de programas de fidelización siguen siendo fundamentales para el modelo operativo de la región. La adquisición de Parkland por parte de Sunoco se espera que añada más de 3.600 puntos de conveniencia y combustible a la red combinada de América del Norte.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,18% hasta 2031, la más alta entre las regiones analizadas. La urbanización, el aumento de los ingresos y la expansión de los modelos operativos japoneses y coreanos respaldan el crecimiento. En julio de 2026, Seven & i Holdings obtuvo 300 mil millones de JPY (1,92 mil millones de USD) de SoftBank, PayPay y Sumitomo Mitsui Card para mejoras de infraestructura digital y experiencia en tienda. En China, se proyecta que las 100 principales empresas operen 208.000 tiendas en 2025 tras añadir una red de 11.000 tiendas, mientras que se espera que los ingresos diarios por tienda disminuyan un 3,9%.
Se prevé que Europa crezca a una CAGR del 4,90% hasta 2031, en comparación con el 6,10% para América del Sur y el 6,80% para Oriente Medio y África. Los operadores europeos se están adaptando mediante formatos urbanos más pequeños, servicios de alimentación y cumplimiento de la normativa sobre alimentos con alto contenido de grasas, sal y azúcar. FEMSA asumió la propiedad total de OXXO Brasil en febrero de 2026 tras completar la separación de su empresa conjunta Grupo Nós con Raízen. La empresa tenía como objetivo aproximadamente 100 nuevas tiendas netas de OXXO Brasil en 2026, mientras que la dirección indicó que la operación probablemente requeriría alrededor de 1.000 tiendas para absorber sus costos generales a medida que escala. Las oportunidades de crecimiento dependen de alinear los formatos de tienda con la infraestructura local y los patrones de compra.
Panorama Competitivo
El mercado global de tiendas de conveniencia está fragmentado, con los cinco principales operadores representando no más del 30% de los ingresos globales combinados en los datos proporcionados. Seven & i Holdings opera aproximadamente 87.000 tiendas a nivel mundial, mientras que Alimentation Couche-Tard opera más de 16.800 tiendas en 31 países y territorios. FamilyMart reportó 25.646 tiendas al 31 de agosto de 2026, mientras que Lawson reportó 22.490 tiendas a mayo de 2026, incluyendo 7.782 fuera de Japón. Estas redes indican una amplia presencia internacional, pero no implican una participación dominante en los ingresos globales.
Los operadores líderes están invirtiendo en fidelización digital, calidad alimentaria, formatos de tienda y capacidades de cadena de suministro. El sistema de pedidos respaldado por inteligencia artificial de Lawson ayudó a reducir el desperdicio y apoyó un mayor tráfico de clientes, contribuyendo a un beneficio operativo de 90,4 mil millones de JPY (0,58 mil millones de USD) para el período marzo-noviembre del ejercicio fiscal 2025. La alianza de capital de julio de 2026 de Seven & i también respalda la inversión en infraestructura de comercio minorista digital y experiencia del cliente. Estas iniciativas indican que la competencia va más allá del número de tiendas hacia la fidelización, las capacidades de datos y los servicios digitales.
Las oportunidades de expansión persisten en mercados con menor penetración, incluido el Sudeste Asiático. GS25 alcanzó 400 tiendas en Vietnam en noviembre de 2025, mientras que FamilyMart se expandió a Hanói en septiembre de 2026 y tiene como objetivo aproximadamente 300 tiendas en Vietnam para el ejercicio fiscal 2031. También están surgiendo formatos autónomos, incluida la tienda no tripulada de Xpand en Viena. La ventaja competitiva dependerá cada vez más de una expansión disciplinada, operaciones confiables y una gestión eficaz de los datos de los clientes.
Líderes de la Industria de Tiendas de Conveniencia
-
7-Eleven (Seven & i Holdings)
-
Alimentation Couche-Tard (Circle K)
-
FamilyMart Co., Ltd.
-
Lawson, Inc.
-
GS25 (GS Retail Co., Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tiendas de Conveniencia Empresas cubiertas en este informe
- 7-Eleven
- Alimentation Couche-Tard (Circle K)
- FamilyMart
- Lawson
- GS25 (GS Retail)
- Wawa
- Casey's General Stores
- Murphy USA Inc.
- QuikTrip
- Sheetz
- EG Group
- Alfamart
- FEMSA
- Coop
- Reitangruppen (Narvesen, 7-Eleven Nordics)
- SPAR International
- Reliance Smart Point
- BGF Retail Co., Ltd.
- Indomaret
- LuLu Group International
Alcance y Metodología
La cadena de valor de las tiendas de conveniencia comienza con la adquisición de fabricantes de bienes de consumo y mayoristas, se extiende a través del suministro de combustible (cuando corresponde), los centros de distribución y la reposición de última milla hacia las tiendas, y luego pasa a la monetización de cara al consumidor a través de servicios de alimentación, fidelización y agregadores de entrega digital. Los actores de mayor escala internalizan cada vez más la distribución y los flujos de datos. Alimentation Couche-Tard ha destacado inversiones en la expansión de centros de distribución y en tecnología para aumentar la agilidad de la cadena de suministro, mientras que las principales cadenas utilizan planogramas y análisis de demanda para mejorar la disponibilidad en anaqueles y reducir las mermas y el deterioro.
Río abajo, las cadenas se están expandiendo más allá de la mercancía minorista hacia servicios que aumentan el margen por visita. La producción de alimentos preparados (cocinas en tienda y apoyo de cocinas centrales), los pagos y los servicios financieros se están integrando cada vez más en la propuesta de la tienda; en Japón, FamilyMart está incorporando la infraestructura de cajeros automáticos de Seven Bank en toda su red para integrar el acceso a efectivo y los servicios transaccionales en el formato. En los mercados desarrollados, las limitaciones de mano de obra y los riesgos de ciberseguridad en el autopago están impulsando la inversión en automatización, controles de punto de venta más estrictos y procedimientos operativos estandarizados, lo que favorece a las cadenas franquiciadas y corporativas que pueden amortizar la tecnología y el cumplimiento normativo en una base de tiendas más grande.
Líderes de la Industria de Tiendas de Conveniencia
La fragmentación moderada define la industria de tiendas de conveniencia, con siete cadenas y media en Estados Unidos que cubren solo una cuarta parte de las tiendas, dejando amplio espacio para los consolidadores. 7-Eleven lidera con el 8,2% de los establecimientos, con Circle K en segundo lugar con aproximadamente 5.833 ubicaciones. La adopción tecnológica separa a los líderes de los rezagados: la red de medios minoristas de 7-Eleven aprovecha los datos de fidelización para vender promociones segmentadas, mientras que Casey's aplica modelos de inventario con inteligencia artificial que reducen las roturas de stock y el desperdicio. El giro hacia los servicios de alimentación sigue siendo clave; 7-Eleven ahora registra la comida como su mayor categoría en Estados Unidos, superando a los cigarrillos en medio de la caída de los volúmenes de tabaco.
La expansión hacia espacios sin ocupar se dirige a áreas rurales desatendidas y desiertos urbanos donde los supermercados de línea completa han abandonado el mercado. La integración de cargadores de vehículos eléctricos también actúa como una barrera: los cargadores rápidos de Pilot en todo el país atraen a conductores de mayores ingresos que se convierten en compradores de café premium o comidas preparadas. Las plataformas de comercio rápido como DoorDash crean sinergia en lugar de competencia al utilizar las tiendas de conveniencia como nodos de tienda oscura para la entrega de comestibles en 15 minutos, importando ventas incrementales sin necesidad de bienes inmuebles adicionales.
El capital privado acelera el cambio. El movimiento de Nouria en el sureste y la megaoferta de Couche-Tard destacan el atractivo del sector en un contexto de inflación y demanda volátil de combustible. La ciberseguridad sigue siendo un punto débil; una brecha en tarjetas de pago en enero de 2025 en Gas Express, la mayor franquicia estadounidense de Circle K, desencadenó una iniciativa de refuerzo de los puntos de venta en toda la cadena. Las cadenas que dominen tanto la resiliencia digital como la eficiencia operativa ampliarán la brecha de rendimiento a medida que aumenten los costes de cumplimiento normativo.
Oportunidades de Mercado y Perspectivas Futuras
La integración digital ofrece una vía práctica para aumentar la frecuencia de visitas y añadir servicios de mayor margen. Seven & i ha mantenido conversaciones de asociación con SoftBank y PayPay para fortalecer la infraestructura de pagos y las capacidades de inteligencia artificial, reforzando cómo la fidelización y los pagos son fundamentales para la personalización, el control del fraude y las promociones dirigidas en el comercio minorista de conveniencia. FamilyMart también ha ampliado la interoperabilidad de fidelización integrándose con el ecosistema de puntos Rakuten, ilustrando cómo las alianzas de puntos pueden ampliar el alcance sin añadir presencia física.
La reinvención del formato de tienda y los nuevos pilares de ingresos crean espacios en mercados urbanos densos y a lo largo de corredores de movilidad. FamilyMart inauguró su tienda insignia FAMIMA PARK AZABUDAI (bajo el Proyecto Next FamilyMart) para probar el comercio minorista experiencial y los conceptos de negocio basados en propiedad intelectual, mostrando que los operadores están prototipando misiones de mayor valor de carrito más allá de las compras rutinarias de reposición. En el ámbito de la movilidad, Couche-Tard ha posicionado la movilidad eléctrica, el lavado de autos y los medios de comunicación en tienda (Full Circle Media) como áreas de crecimiento específicas junto con la plataforma principal de tiendas, mientras que las grandes redes de carga en puntos de combustible y conveniencia, como la red de carga rápida de Pilot Company, muestran cómo el mayor tiempo de permanencia puede convertirse en ventas de alimentos y bebidas cuando la oferta se mejora.
Oportunidades de mercado y perspectivas futuras
La integración digital ofrece una vía práctica para aumentar la frecuencia de visitas y sumar servicios de mayor margen. Seven & i ha llevado adelante conversaciones de asociación con SoftBank y PayPay para fortalecer la infraestructura de pagos y las capacidades de inteligencia artificial, reforzando cómo la fidelización y los pagos son fundamentales para la personalización, el control del fraude y las promociones dirigidas en el comercio minorista de conveniencia. FamilyMart también ha ampliado la interoperabilidad de fidelización al integrarse con el ecosistema de puntos de Rakuten, lo que ilustra cómo las asociaciones de puntos pueden ampliar el alcance sin añadir presencia física.
La reinvención del formato de tienda y los nuevos pilares de ingresos crean espacio disponible en mercados urbanos densos y a lo largo de corredores de movilidad. FamilyMart abrió su tienda emblemática FAMIMA PARK AZABUDAI (bajo el Next FamilyMart Project) para probar el comercio minorista experiencial y conceptos de negocio basados en propiedad intelectual, mostrando que los operadores están prototipando misiones de compra de mayor ticket más allá de las compras rutinarias de reabastecimiento. En el plano de la movilidad, Couche-Tard ha posicionado la movilidad eléctrica, el lavado de autos y los medios minoristas (Full Circle Media) como áreas de crecimiento específicas junto con la plataforma de tiendas principal, mientras que grandes redes de carga en sitios de combustible y conveniencia, como la red de carga rápida de Pilot Company, muestran cómo un mayor tiempo de permanencia puede convertirse en ventas de alimentos y bebidas cuando se mejora la oferta.
Desarrollos recientes de la industria en Mercado de Tiendas de Conveniencia
- Julio de 2026: FamilyMart lanzó el Next FamilyMart Project y abrió la tienda emblemática FAMIMA PARK AZABUDAI en Tokio el 10 de julio de 2026. La expansión del formato experiencial en tiendas de conveniencia urbanas refuerza el compromiso del consumidor y las oportunidades de ticket premium. Esto marca un impulso notable en la diferenciación a nivel de tienda y en activos experienciales emblemáticos dentro de un mercado regional saturado.
- Julio de 2026: FamilyMart: lanzó el Next FamilyMart Project y abrió la tienda emblemática FAMIMA PARK AZABUDAI en Tokio el 10 de julio de 2026, como parte de una nueva iniciativa de experiencia de tienda de conveniencia. El movimiento posiciona a la marca en la intersección de la innovación minorista y las experiencias inmersivas para el consumidor. Amplía el atractivo en Tokio y señala un énfasis estratégico en los formatos experienciales.
- Julio de 2026: GS25 (GS Retail): informó un aumento de 100 veces en las ventas acumuladas de álbumes y mercancía de K-pop en comparación con los niveles de 2023, aprovechando la aplicación Our Neighborhood GS y la red de tiendas para dirigirse a clientes extranjeros y al grupo demográfico de 10 a 20 años. El aumento en la mercancía de categorías cruzadas impulsa el tráfico incremental y fortalece el modelo de compromiso impulsado por la aplicación. Este desarrollo destaca el valor de combinar el alcance digital con activaciones estratégicas dentro de la tienda.
Mercado de Tiendas de Conveniencia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como el valor total de las ventas generadas por los formatos minoristas de tiendas de conveniencia, contabilizadas a nivel de tienda en todas las regiones y reportadas en USD tras un tratamiento de divisas coherente.
Exclusiones del alcance: Excluye el comercio minorista de comestibles y mercancía general en línea puro que no opera bajo un formato de tienda de conveniencia.
Descripción General de la Segmentación
- Por tipo de producto
- Productos básicos
- Productos de impulso
- Productos de emergencia
- Por tipo de tienda
- Quioscos
- Minitiendas de conveniencia
- Tiendas de conveniencia de selección limitada
- Tiendas de conveniencia tradicionales
- Tiendas de conveniencia ampliadas
- Hipertiendas de conveniencia
- Por modelo de propiedad
- Tiendas independientes
- Tiendas franquiciadas
- Cadenas de propiedad corporativa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- Bélgica
- Países Bajos
- Luxemburgo
- PAÍSES NÓRDICOS
- Dinamarca
- Finlandia
- Islandia
- Noruega
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Sudeste Asiático
- Singapur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Filipinas
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Primero construimos el límite del mercado utilizando conjuntos de datos macroeconómicos y minoristas de amplia disponibilidad, y luego mapeamos cómo se contabilizan los formatos de conveniencia en los distintos países. Las referencias públicas útiles incluyeron fuentes como el Banco Mundial, el FMI, los indicadores minoristas de la OCDE, las oficinas nacionales de estadística que publican índices de comercio minorista, y los portales de aduanas y comercio donde los flujos de alimentos y bebidas envasados ayudan a explicar los cambios en el surtido.
Una vez establecida la línea de base pública, el modelo de dimensionamiento se complementó con informes anuales de minoristas, presentaciones para inversores y transcripciones de llamadas de resultados para comprender la composición de los ingresos, los planes de expansión de tiendas y la dirección de las ventas comparables. También revisamos publicaciones de asociaciones comerciales y prensa de renombre para detectar cambios de política que afectan al comercio minorista de combustible, las normas sobre tabaco y la preparación de alimentos para llevar. Cuando fue necesario, utilizamos suscripciones de pago para obtener información financiera de empresas e inteligencia de noticias, además de bases de datos de patentes para verificar el ritmo de la actividad de automatización en cajas, entregas y tiendas. Esta lista es ilustrativa y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos durante el proceso de investigación.
Entrevistas Primarias y Encuestas
Para cerrar las brechas que la investigación documental no puede responder con claridad, realizamos entrevistas de expertos y encuestas con operadores de tiendas, distribuidores y socios de categoría, y luego validamos el modelo a nivel regional. Dado que se trata de un mercado global, cubrimos los patrones de demanda en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que las diferencias en la vinculación con el combustible, la contribución del tabaco y la penetración de los alimentos para llevar quedaran reflejadas en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 17% | Asia-Pacífico: 52% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 18% | Gerentes: 46% | Américas: 19% |
Dimensionamiento del Mercado y Previsiones
La construcción principal utiliza un enfoque de arriba hacia abajo, en el que las señales del comercio minorista y las participaciones del canal de conveniencia a nivel de país se utilizan para reconstruir el valor total por región, seguido de la conversión a una serie única en USD. Para mantener el resultado práctico, los totales se verificaron mediante aproximaciones selectivas de abajo hacia arriba, como la agregación de ingresos de operadores muestreados, recuentos de tiendas y una visión del precio de venta promedio por transacción para las cestas en tienda donde los datos estaban disponibles.
Los insumos clave incluyeron la expansión y cierre de tiendas, las tendencias de ventas en tiendas comparables, la composición de ventas de combustible frente a ventas en tienda (donde el combustible está vinculado al formato), la participación de los servicios de alimentación y los alimentos preparados, la inflación y la presión salarial que desplazan el tamaño del ticket, y los patrones de urbanización y desplazamiento que influyen en la frecuencia de visitas. Cuando un país carecía de divisiones claras por canal, aplicamos ratios de referencia de mercados similares y luego los verificamos con los comentarios de las entrevistas antes de fijar el supuesto.
Para las previsiones, se utilizó un análisis de escenarios, anclado en las expectativas de consenso sobre la normalización de la inflación, el comportamiento de reducción del gasto del consumidor y las adiciones planificadas a la red de tiendas. El crecimiento se sometió luego a pruebas de estrés frente a trayectorias macroeconómicas y frente a los patrones de crecimiento del valor de conveniencia observados discutidos por los participantes del mercado, lo que nos ayudó a evitar reaccionar de forma exagerada ante los picos de precios de un año.
Validación de Datos y Ciclo de Actualización
Antes de la aprobación final, los resultados se triangularon a partir de señales independientes, incluido el desempeño reportado de los operadores, los índices minoristas y la dirección a nivel regional obtenida de las conversaciones primarias. Las grandes variaciones se señalan, se vuelven a verificar los factores determinantes (por ejemplo, un salto repentino causado por movimientos de divisas o un año atípico de combustible) y solo entonces el modelo pasa a la revisión interna.
Los informes se actualizan anualmente, y se realizan ajustes intermedios cuando ocurren eventos materiales, como cambios fiscales importantes, fuertes fluctuaciones de divisas o cambios en la forma en que los formatos de conveniencia se clasifican en países clave. Justo antes de la entrega, realizamos una revisión final para que los números publicados reflejen los puntos de datos más recientes y los comentarios de validación.
Tamaño del Mercado Global de Tiendas de Conveniencia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las tiendas de conveniencia pueden parecer muy dispares, incluso cuando los títulos suenan similares, porque las reglas de contabilización subyacentes no son las mismas. Las mayores diferencias suelen provenir del momento de la conversión de divisas, de cómo se tratan el combustible y el tabaco dentro de las ventas de las tiendas, y de si la estimación representa una visión del canal o una visión más restringida del formato de tienda.
Cuando los tipos de cambio se toman de un solo mes, o cuando la inflación se aplica como un incremento general sin verificar la composición por categoría, el total final en USD puede desplazarse rápidamente. En nuestro trabajo, la cadencia de actualización es importante porque las redes de tiendas y los precios se mueven durante el año, y el modelo permanece vinculado a las actualizaciones de los operadores y a la dirección del índice minorista mediante verificaciones de validación y una sincronización de divisas coherente. Este es el mismo enfoque de línea de base de 2026 utilizado por Mordor Intelligence, que puede diferir de instantáneas más antiguas y actualizadas con menor frecuencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 746,71 mil millones de USD (2026) | |
| Revista Especializada A | 1.000,00 mil millones de USD (2029) | Utiliza un enfoque de comercio minorista de conveniencia a nivel de canal e informa un umbral para un año posterior, lo que puede combinar formatos más amplios y se basa en una proyección general en lugar de una reconstrucción país por país. |
| Comentario de la Industria B | 1.860,00 mil millones de USD (2024) | Parece utilizar una definición muy amplia y un conjunto de ventas totales más elevado, con escasa claridad sobre la inclusión del combustible, el momento de la conversión de divisas y cómo se aplican los límites del formato de tienda en los distintos países. |
La dispersión en la tabla se explica principalmente por los límites del alcance y las decisiones de temporalidad, seguidos de cómo se aplica el incremento de precios en las categorías que se comportan de manera diferente. Al mantener los insumos rastreables hasta las redes de tiendas, la composición de ventas y los pasos de conversión coherentes a USD, obtenemos una cifra que los clientes pueden verificar y actualizar a medida que llegan nuevos datos de países.
Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento en las tiendas de conveniencia globales?
Los servicios de alimentación, las compras de productos básicos, la carga de vehículos eléctricos, la fidelización digital y la distribución local respaldan el crecimiento. Se proyecta que el sector crezca a una CAGR del 6,02% hasta 2031.
¿Qué categoría de producto lidera los ingresos de las tiendas de conveniencia?
Los productos básicos lideraron con el 56,13% de los ingresos en 2025 y también se prevé que crezcan a una CAGR del 7,04% hasta 2031.
¿Qué formato de tienda está creciendo más rápido?
Se prevé que las hipertiendas de conveniencia crezcan a una CAGR del 9,40% hasta 2031, a medida que los minoristas añaden alimentos frescos, café, zonas de descanso y servicios de carga.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,18% hasta 2031, respaldada por la urbanización y la expansión de los modelos de tienda japoneses y coreanos establecidos.
¿Por qué los minoristas de conveniencia invierten en cargadores de vehículos eléctricos?
La carga de vehículos eléctricos aumenta el tiempo de permanencia y puede incrementar las visitas a la tienda y el gasto en tienda. Consumer Reports encontró que los cargadores rápidos aumentaron el tráfico peatonal en los puntos de venta minorista en un 4% y los ingresos en un 5%.
¿Está consolidado el sector?
No. Los datos proporcionados indican que las 5 principales empresas en conjunto no superan el 30% de los ingresos globales, a pesar de sus amplias redes internacionales de tiendas.