
Tamaño y Participación del Mercado de UMA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
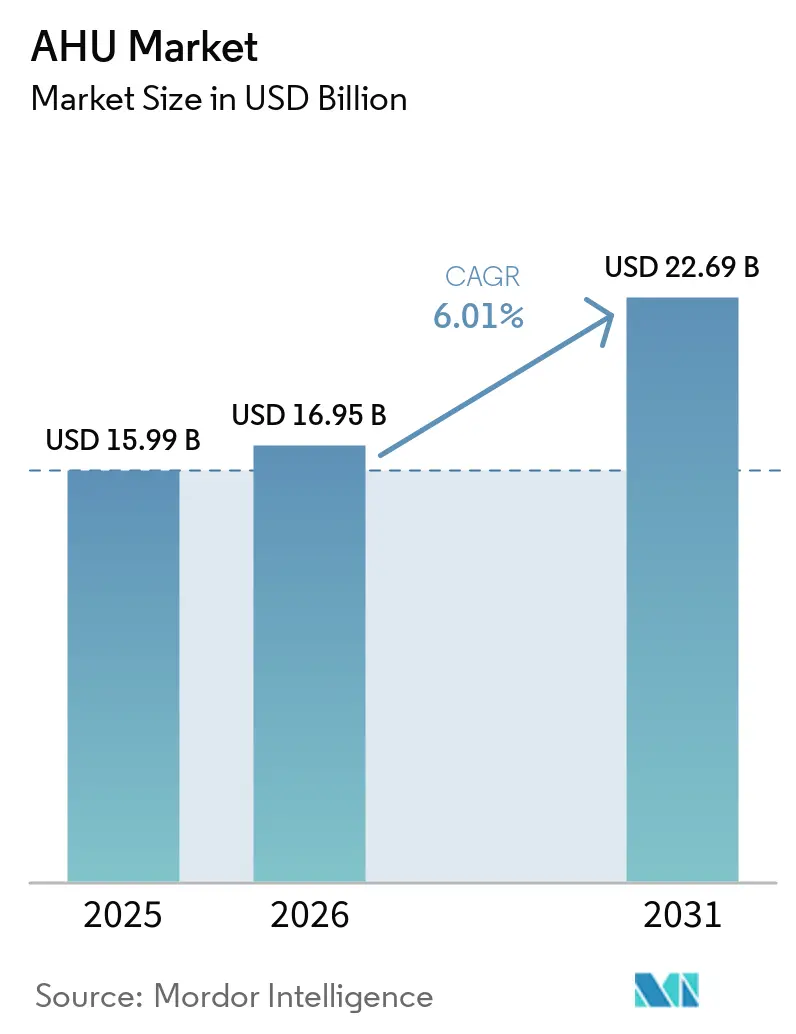
| Tamaño del Mercado (2026) | 16.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.01 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de UMA por Mordor Intelligence
El tamaño del mercado de unidades manejadoras de aire en 2026 se estima en 16,95 mil millones de USD, creciendo desde el valor de 2025 de 15,99 mil millones de USD con proyecciones para 2031 que muestran 22,69 mil millones de USD, creciendo a una CAGR del 6,01% durante 2026-2031. Esta expansión sigue a los crecientes mandatos de eficiencia energética, el cambio hacia refrigerantes de bajo potencial de calentamiento global (GWP) y una mayor demanda por parte de los operadores de centros de datos y salas limpias farmacéuticas. El Reglamento de Ecodiseño de la UE de 2024 ya está orientando los diseños de equipos hacia una menor potencia específica de ventiladores y una efectividad de recuperación de calor ≥73%. Asia-Pacífico lidera hoy el mercado de unidades manejadoras de aire con una participación de ingresos del 32%, respaldada por la producción de 185 millones de unidades de aire acondicionado de China y un sólido crecimiento de las exportaciones. Las construcciones de centros de datos en América del Norte y Europa están acelerando la demanda de UMA modulares, mientras que la inflación en los costos de materiales y la escasez de mano de obra calificada moderan la ejecución de proyectos a corto plazo.
Puntos clave del informe
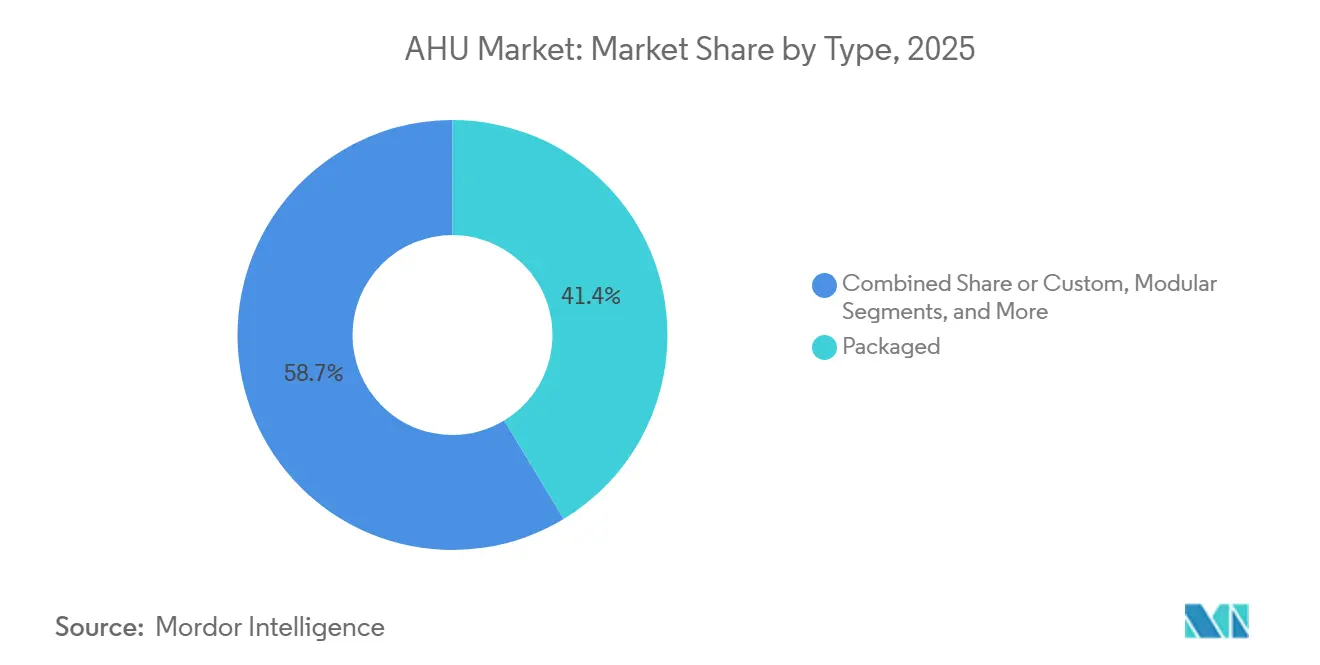
- Por tipo, las unidades empaquetadas representaron el 41,35% de la participación del mercado de unidades manejadoras de aire en 2025, mientras que los sistemas modulares registran la CAGR más rápida del 8,52% hasta 2031.
- Por capacidad, los sistemas de 5.001-15.000 m³/h representaron el 47,40% del tamaño del mercado de unidades manejadoras de aire en 2025; las unidades superiores a 15.000 m³/h se expanden a una CAGR del 9,25%.
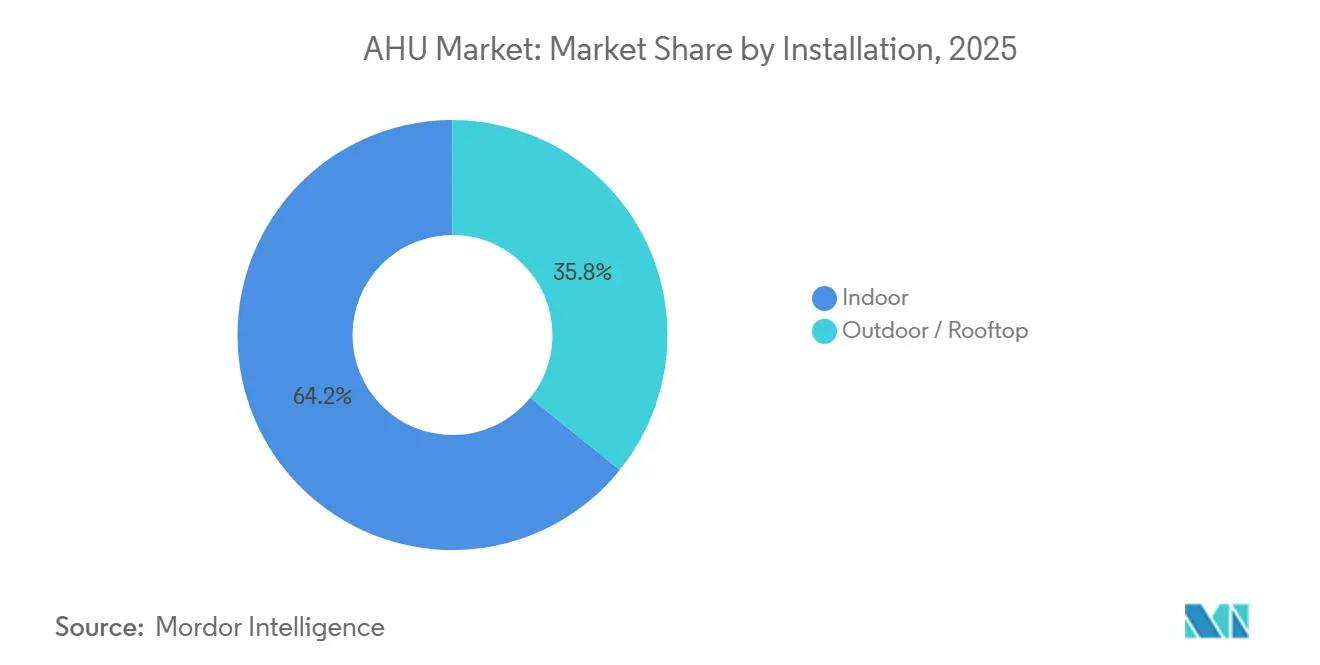
- Por instalación, las unidades interiores retuvieron una participación del 64,20% en 2025, mientras que las instalaciones exteriores/en azotea avanzan a una CAGR del 7,95%.
- Por componente, los ventiladores y sopladores dominaron con el 29,60% de los ingresos de 2025, aunque las ruedas de recuperación de energía crecen a una CAGR del 9,60%.
- Por región, Asia-Pacífico comandó el 31,55% de los ingresos en 2025; se pronostica que Oriente Medio registrará una CAGR del 9,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aumento de la filtración en salas limpias de salud y farmacia en Asia | +1.2% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Ecodiseño UE 2023/813 que exige menor potencia específica de ventilación y mayor recuperación de calor | +0.8% | Europa con adopción en América del Norte | Largo plazo (≥ 4 años) |
| Construcciones de centros de datos de hiperescala que requieren unidades manejadoras de aire modulares adiabáticas indirectas | +1.5% | América del Norte y UE, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Demanda de renovación de ventilación con recuperación de energía en Japón y Corea del Sur | +0.6% | Núcleo de APAC, efecto demostración a nivel global | Mediano plazo (2-4 años) |
| Proyectos de refrigeración de distrito del CCG que impulsan unidades manejadoras de aire personalizadas de azotea para alta temperatura ambiente | +0.7% | Núcleo de Oriente Medio, transferencia a climas cálidos | Mediano plazo (2-4 años) |
| Electrificación de cargas de calor industriales que impulsa unidades manejadoras de aire con bomba de calor > 15.000 m³/h | +0.9% | Núcleo de Europa, América del Norte acelerando | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Filtración en Salas Limpias de Salud y Farmacia en Asia
La expansión farmacéutica de Asia está impulsando la demanda de unidades manejadoras de aire que mantienen espacios ISO 14644-1 de Clase 5 a 8 mientras equilibran el consumo energético. Los fabricantes adaptan las unidades a los divergentes criterios de velocidad de la FDA y del Anexo 1 de las GMP de la UE para atender los requisitos de producción transfronterizos. China e India ahora especifican sistemas de aire filtrado con HEPA para instalaciones de biotecnología y semiconductores, integrando la monitorización de partículas en tiempo real con los controles de edificios para el cumplimiento normativo y la eficiencia.[1]
Reglamento de Ecodiseño de la UE 2023/813 que Exige Menor Potencia Específica de Ventiladores y Mayor Recuperación de Calor
El Reglamento 2024/1781 exige que las unidades manejadoras de aire reduzcan la potencia de los ventiladores y superen el 73% de efectividad en la recuperación de calor, convirtiendo las ruedas de energía de opción a línea base. Los ventiladores industriales de 125 W a 500 kW también deben cumplir normas de eficiencia más estrictas, un cambio previsto para ahorrar 31 TWh en 2030. Los pasaportes digitales de ciclo de vida extienden el cumplimiento más allá de la primera venta y crean diferenciación en el servicio posventa.
Construcciones de centros de datos de hiperescala que requieren unidades manejadoras de aire modulares adiabáticas indirectas
El crecimiento de la computación de inteligencia artificial incrementa los pedidos de unidades adiabáticas modulares que combinan aire y bucles de refrigeración líquida emergentes. AAON aseguró contratos de gestión térmica para centros de datos por valor de 174,5 millones de USD para entregas en 2025. Inversiones como la planta de Daikin de 121 millones de USD en México mejoran el suministro norteamericano de módulos de construcción específica.
Demanda de Modernización para Ventilación con Recuperación de Energía en Japón y Corea del Sur
Las revisiones del código de construcción en Japón y Corea del Sur elevan la actividad de renovación. El proyecto de centros comerciales subterráneos de Seúl redujo el CO₂ un 33% y los COVTs un 74% con ventilación de recuperación de energía. Los períodos de amortización oscilan entre 6 y 36 meses, lo que apoya la rápida adopción de ruedas e intercambiadores de placas que ofrecen una efectividad del 40-80%.
Análisis del impacto de las restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Volatilidad de los precios del aluminio y el cobre que infla los costos de serpentines/ventiladores | -0.9% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada que retrasa el montaje en obra de grandes unidades manejadoras de aire personalizadas | -0.7% | Núcleo de América del Norte, Europa emergente | Mediano plazo (2-4 años) |
| Adopción de sistemas DOAS descentralizados como sustitutos en pequeños espacios comerciales | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Prolongadas aprobaciones de la UE para equipos con refrigerantes de bajo GWP | -0.4% | Núcleo de Europa, extensión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles del Aluminio y el Cobre que Inflan los Costos de Serpentines y Ventiladores
Los aranceles provocaron aumentos del 25% en los costos del aluminio y el acero, comprimiendo los márgenes de las unidades manejadoras de aire y aplazando proyectos en 2025. La volatilidad del cobre añade riesgo a los presupuestos de intercambiadores de calor, que pueden representar el 30% del valor material de la unidad. Los fabricantes cubren las compras, rediseñan para reducir la intensidad de materiales y renegocian los contratos de suministro, pero los ciclos de ingeniería se alargan.[2]
Escasez de mano de obra cualificada que retrasa el montaje en obra de grandes unidades manejadoras de aire personalizadas
El sector HVAC enfrenta 42.500 puestos técnicos vacantes y 500.000 vacantes en oficios de la construcción, lo que ralentiza la instalación de unidades de azotea de múltiples secciones. La formación en refrigerantes A2L añade complejidad, lo que lleva a las empresas a ampliar los programas de aprendizaje mientras integran módulos preensamblados en fábrica para reducir la mano de obra en campo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los sistemas modulares impulsan la innovaciónLas unidades empaquetadas tuvieron el 41,35% de los ingresos de 2025 ya que las oficinas estándar favorecieron una selección predecible. Los sistemas modulares, sin embargo, muestran una CAGR del 8,52% a medida que los desarrolladores de centros de datos demandan bloques de capacidad que se instalan rápidamente y se amplían sin tiempo de inactividad. Las configuraciones personalizadas prosperan en la fabricación farmacéutica y electrónica, donde los objetivos específicos de filtración y humedad imposibilitan las soluciones de catálogo. El mercado de unidades manejadoras de aire observa a los proveedores que se desplazan hacia estructuras configurables que acortan los plazos de entrega al tiempo que preservan la personalización. La construcción modular también limita la exposición a la mano de obra cualificada al trasladar más ensamblaje a la fábrica, una ventaja clave en mercados laborales ajustados.
El impulso del crecimiento proviene del procesamiento de datos de hiperescala, donde dominan los módulos adiabáticos indirectos y los serpentines listos para refrigeración líquida. Las huellas flexibles permiten una incorporación por fases que alinea el gasto de capital con la implantación de bastidores. Como resultado, el mercado de unidades manejadoras de aire integra ventiladores, serpentines y controles montados en bastidor en paquetes de tipo conectar y usar validados internamente antes del envío.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por capacidad:
los sistemas de gran tamaño capturan el crecimiento industrialEl nivel de 5.001-15.000 m³/h representa el 47,40% de los ingresos de 2025, atendiendo hospitales, instituciones de educación superior y desarrollos de uso mixto. Sin embargo, las unidades que superan los 15.000 m³/h se expanden a una CAGR del 9,25% impulsadas por el calor de proceso electrificado y las redes de distrito. El tamaño del mercado de unidades manejadoras de aire para instalaciones >15.000 m³/h está respaldado por proyectos europeos de bombas de calor industriales con un potencial total de 23 GW, valorados en 4.600-11.500 millones de EUR. La bomba de calor de CO₂ de 20-33 MW de MAN ilustra el impulso hacia unidades manejadoras de aire de megaescala integradas con bucles térmicos.
Las unidades de menor capacidad (<5.000 m³/h) siguen siendo relevantes en torres residenciales de primera categoría, donde el tratamiento centralizado mejora la calidad del aire interior. Los ventiladores de corriente continua de velocidad variable y las ruedas compactas de recuperación de calor ayudan a cumplir estrictas limitaciones acústicas y espaciales, aunque el crecimiento del mercado queda rezagado respecto a los sistemas de mayor tamaño.
Por tipo de instalación:
los sistemas de exterior ganan impulsoLa ubicación en sala de máquinas interior domina con una cuota del 64,20% en 2025, pero las azoteas crecen al 7,95% de CAGR a medida que los promotores buscan superficie útil alquilable. Los diseños para alta temperatura ambiente en el CCG emplean paneles resistentes a los rayos UV y ventiladores de presión estática de 3.000 Pa para hacer frente al polvo del desierto y a las largas tiradas de conductos. Las envolventes resistentes a la intemperie y los pasillos de servicio permiten el mantenimiento sin perturbar a los ocupantes. Este cambio reduce la complejidad del núcleo del edificio y se alinea con los calendarios de construcción acelerados.
La preferencia por el exterior también favorece los proyectos de renovación donde el espacio interior es limitado. Las unidades de ático preensambladas izadas con grúa hasta la azotea minimizan la interrupción del negocio y comprimen los plazos del proyecto, aumentando el atractivo del mercado de unidades manejadoras de aire para las renovaciones comerciales.
Por tecnología:
la recuperación de calor impulsa la eficienciaLos tubos de calor reducen las cargas de recalentamiento en un 32% respecto a los serpentines convencionales heatpipe.com. Las bobinas de recirculación alcanzan hasta el 80% de recuperación cuando los flujos de aire están segregados, según documentan las pruebas de TROX trox.de. Los intercambiadores de placas ofrecen fiabilidad sin partes móviles para instalaciones públicas con presupuestos de mantenimiento limitados. Las ruedas desecantes combinadas con bombas de calor garantizan puntos de rocío del aire de suministro por debajo de -15 °C y ofrecen períodos de amortización inferiores a tres años en plantas de procesamiento de alimentos.
Las unidades manejadoras de aire con bomba de calor termodinámica exhiben la adopción más rápida, especialmente en los programas de electrificación de Europa, donde las unidades proporcionan simultáneamente refrigeración y agua de proceso a 60 °C. Los proveedores integran compresores de velocidad variable y condensadores de microcanales para elevar los COP estacionales por encima de 4,0.
Análisis geográfico
Mercado de UMA en APAC
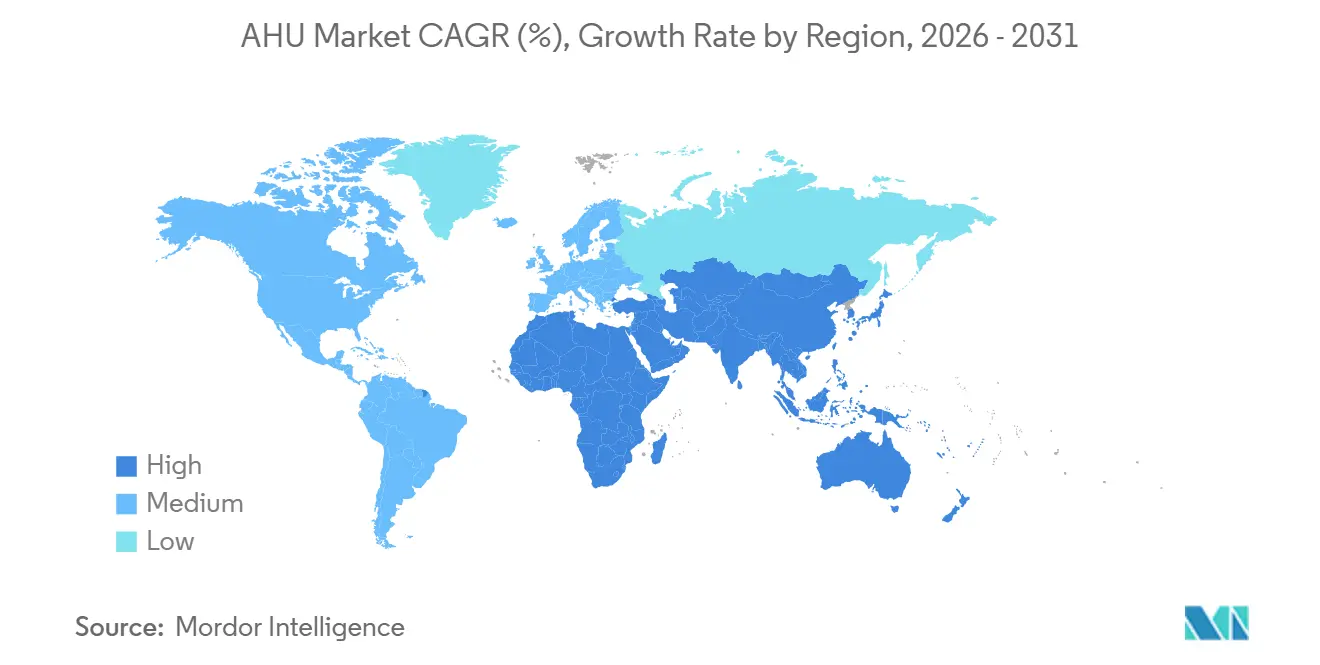
Asia-Pacífico lidera el mercado de unidades manejadoras de aire con el 31,55% de los ingresos en 2025. La base de producción de 185 millones de unidades de aire acondicionado de China ancla la cadena de suministro regional, mientras que la trayectoria del gasto en HVAC de India hacia 30 mil millones de USD para 2030 a una CAGR del 15,8% impulsa la demanda interna de UMA. Japón y Corea del Sur avanzan en la actividad de modernización mediante revisiones estrictas de la calidad del aire interior y exitosas demostraciones en instalaciones subterráneas que redujeron el radón en un 98%. Los actores locales colaboran con fabricantes de equipos originales globales para suministrar sistemas modulares que satisfacen diversos plazos de proyecto.
Mercado de UMA en Europa
El entorno regulatorio maduro de Europa acelera la renovación tecnológica. El marco de Ecodiseño impulsa la eficacia de la recuperación de calor y los pasaportes digitales de productos, ampliando la cuota de mercado de unidades manejadoras de aire de los modelos de alta eficiencia. El despliegue de bombas de calor industriales desde Escandinavia hasta Alemania impulsa la demanda de unidades de más de 15.000 m³/h. Los proveedores navegan por evaluaciones de conformidad extendidas para refrigerantes A2L, pero las aprobaciones eventuales desbloquean un ciclo de reemplazo en instalaciones envejecidas.
Mercado de UMA en Oriente Medio y América del Norte
Oriente Medio registra la CAGR más rápida del 9,02% gracias a los megaproyectos en Arabia Saudita, Qatar y los Emiratos Árabes Unidos. Las redes de distrito de enfriamiento especifican UMA de azotea adaptadas al desierto que funcionan a 50 °C. Las visiones gubernamentales priorizan la sostenibilidad, recompensando los equipos que reducen las cargas máximas de electricidad. Mientras tanto, América del Norte enfrenta recargos en materias primas y escasez de técnicos, aunque los centros de datos de hiperescala están solicitando sistemas modulares de gestión térmica en volúmenes sin precedentes para la región. Se proyecta que el tamaño del mercado de unidades manejadoras de aire vinculado a la construcción de centros de datos se expanda a tasas de dos dígitos hasta 2031.

Panorama regulatorio
Las normas de rendimiento energético y calidad del aire interior están endureciendo los requisitos de diseño y control de las UMA en las principales regiones. En Europa, la refundición de la Directiva de Eficiencia Energética de los Edificios de la UE de 2024 (EPBD) (Directiva (UE) 2024/1275) eleva las expectativas de automatización de edificios y monitoreo de la calidad del aire interior en edificios no residenciales de cara a 2030, reforzando la demanda de UMA capaces de integrar sensores, generación de informes y conectividad con BMS. Al mismo tiempo, el marco de Ecodiseño de la UE para unidades de ventilación no residenciales sigue orientando la ingeniería de productos hacia una menor potencia específica de los ventiladores y una mayor eficacia de recuperación de calor, y el informe ya refleja el impulso de Ecodiseño de 2024 hacia una eficacia de recuperación de calor >=73%. Organismos del sector como Eurovent también han emitido en 2025 directrices (Rec 6/20) sobre controles de UMA para respaldar el cumplimiento alineado con la EPBD.
Fuera de Europa, las normativas nacionales y las reglas de transición de refrigerantes continúan afectando a las especificaciones y a los plazos de los proyectos. El marco Part L del Reino Unido establece límites en torno a la potencia de los ventiladores y el rendimiento de recuperación de calor para sistemas de ventilación de mayor tamaño, manteniendo la presión de selección sobre ventiladores de alta eficiencia y recuperación de energía. En Estados Unidos, la normativa de Transición Tecnológica de la EPA para los HFC incluye disposiciones que afectan a los plazos de los equipos de HVAC de alto GWP, incluidas fechas de cumplimiento relacionadas con VRF en torno a 2026-2027, lo que respalda una adopción más amplia de soluciones de menor GWP e impulsa a los OEM a acelerar líneas de producto conformes y la preparación de la documentación.
Análisis de la cadena de valor
La cadena de valor de las UMA comienza con proveedores ascendentes de metales y componentes (bobinas, ventiladores/soplantes, filtros, dispositivos de recuperación de calor, compuertas, controles), pasa por la ingeniería de OEM y la fabricación modular, y luego atraviesa contratistas mecánicos, EPC y distribuidores para cubrir la instalación, puesta en marcha y servicio del ciclo de vida. Las restricciones de costos y mano de obra señaladas en el informe, incluida la volatilidad del aluminio/cobre y la escasez de técnicos, están reforzando la modularización de fabricación en fábrica, las secciones pretestadas y el ensamblaje simplificado en campo, especialmente para sistemas personalizados de mayor tamaño y sistemas de azotea.
La captura de valor en etapas posteriores se está desplazando hacia controles, documentación de cumplimiento y servicio. Los requisitos relacionados con la EPBD y las recomendaciones de 2025 de Eurovent sobre controles de UMA refuerzan la integración con BMS, el monitoreo y el diagnóstico remoto como diferenciadores en edificios comerciales y sitios de misión crítica como los centros de datos. Las estrategias de producto también reflejan decisiones de componentes y plataformas que reducen el riesgo regulatorio, incluidas las UMA con bomba de calor integrada y arquitecturas de refrigerantes naturales/de bajo GWP (por ejemplo, el lanzamiento en 2026 de la UMA con bomba de calor integrada R290 de Systemair), lo que influye en la calificación de proveedores, el diseño de seguridad y la capacitación posventa en toda la cadena de suministro más amplia.
Panorama competitivo
La industria de las unidades manejadoras de aire sigue siendo moderadamente fragmentada. Los líderes mundiales como Daikin, Carrier, Trane Technologies y Johnson Controls combinan amplias carteras con alcance geográfico. La actividad de adquisiciones es alta: la matriz de Rheem adquirió el brazo de HVAC de Fujitsu por 1.600 millones de USD, lo que señala una consolidación hacia soluciones integradas. CSW Industrials adquirió Aspen Manufacturing por 313,5 millones de USD para reforzar las capacidades de serpentines y unidades manejadoras de aire.
La competencia tecnológica se centra en la integración de bombas de calor, la escalabilidad modular y los diagnósticos digitales. El enfriador de agua con bomba de calor Trailblazer® de Daikin y las bombas de calor Alpha Class de AAON para bajas temperaturas ambientales ilustran la diferenciación a través del rendimiento a temperaturas extremas. Las asociaciones con especialistas en controles permiten el mantenimiento predictivo, minimizando el tiempo de inactividad en emplazamientos críticos para la misión.
Los fabricantes de nicho prosperan centrándose en nichos de salas limpias, alta temperatura ambiente o deshumidificación profunda. Las barreras incluyen los costos de certificación para refrigerantes A2L y la capacidad de ingeniería necesaria para cumplir los requisitos de pasaporte digital de la UE. No obstante, la experiencia especializada permite márgenes premium en los segmentos farmacéutico y de semiconductores, lo que influye en la dinámica general del mercado de unidades manejadoras de aire.
Líderes de la Industria de UMA
-
Daikin Industries Ltd
-
Carrier Corporation
-
TRANE Inc. (Trane Technologies PLC)
-
Johnson Controls International PLC
-
Systemair AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de UMA Empresas cubiertas en este informe
- Daikin Industries Ltd.
- Carrier Global Corp.
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Systemair AB
- TROX GmbH
- Swegon Group AB
- Hitachi Ltd.
- Blue Star Ltd.
- FlaktGroup
- Greenheck Fan Corp.
- Nortek Air Solutions
- GEA Group AG
- Mitsubishi Electric Hydronics (Climaveneta)
- Dantherm A/S
- VTS Group
- Munters AB
- Howden Group
- Modine Manufacturing Co.
- CIAT Group (Carrier)
- TICA Industries
- Trosten Industries Co. LLC
- Johnson Controls-Hitachi Air Conditioning

Oportunidades de mercado y perspectivas futuras
Las actualizaciones impulsadas por el cumplimiento normativo crean espacio para paquetes de ventilación de alta eficiencia que combinan recuperación de calor, controles inteligentes y rendimiento verificable. Europa es el punto focal más claro debido a la refundición de la EPBD (Directiva (UE) 2024/1275) y al impulso de Ecodiseño hacia una menor potencia de ventiladores y una mayor recuperación de calor, lo que aumenta la demanda de UMA con sensores integrados, secuencias de control avanzadas y conectividad lista para BMS, alineada con las directrices de 2025 de Eurovent sobre controles de UMA. Esto también amplía la oportunidad hacia ingresos por servicios vinculados a la puesta en marcha, el monitoreo y la optimización continua, abarcando tanto construcciones nuevas como renovaciones, en las que cumplir con los umbrales de potencia de ventiladores y recuperación de calor requiere reemplazo de equipos en lugar de ajustes menores.
Los requisitos de productos y proyectos a corto plazo también están siendo determinados por las necesidades de refrigeración de misión crítica y la transición de refrigerantes. Las construcciones de centros de datos se están traduciendo en demanda de sistemas de aire modulares y de despliegue rápido, además de una gestión térmica de mayor densidad. En febrero de 2026, Johnson Controls destacó este cambio a través del enfriador YORK YDAM, posicionado para centros de datos de varios pisos y fábricas de IA, reforzando la inversión de los OEM en arquitecturas y estrategias de control específicas para centros de datos. En paralelo, la actividad de los OEM en torno a refrigerantes de menor GWP y naturales está ampliando el conjunto de especificaciones en mercados regulados; la UMA con bomba de calor integrada Geniox HP DFN de Systemair, que utiliza R290, lanzada en junio de 2026, muestra cómo los proveedores están alineando el tratamiento de aire empaquetado con el cumplimiento de la normativa F-gas y las tendencias de electrificación, lo que respalda oportunidades en proyectos de calidad del aire interior en los sectores comercial, industrial y público que tratan tanto la huella energética como la de refrigerantes como restricciones de diseño.
Desarrollos recientes de la industria en Mercado de UMA
- Julio de 2026: Lanzamiento de la bomba de calor de paquete para azotea Daikin NEXIO Max, con accionamiento por inversor, para aplicaciones comerciales ligeras, utilizando refrigerante R-32. El lanzamiento amplía la oferta modular de UMA de Daikin y su huella de refrigerante R-32 en los segmentos comerciales. Demuestra un impulso más amplio hacia soluciones de refrigeración de bajo GWP y eficientes energéticamente en UMA empaquetadas.
- Julio de 2026: Daikin Industries Ltd inició una prueba de concepto conjunta con NTT DATA para desarrollar una optimización de refrigeración impulsada por IA para centros de datos. La colaboración proporciona optimización de UMA impulsada por IA para entornos de centros de datos. Acelera el diagnóstico digital y la gestión energética proactiva en despliegues de UMA de misión crítica.
- Junio de 2026: Systemair presentó la unidad de tratamiento de aire Geniox HP DFN, con bomba de calor integrada que utiliza el refrigerante natural R290. La incorporación de capacidad refuerza la UMA de Systemair con bomba de calor integrada y refrigerante natural. Demuestra el cambio hacia refrigerantes de bajo GWP y bombas de calor integradas dentro de las arquitecturas de UMA.


Mercado de UMA Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de unidades manejadoras de aire abarca unidades fabricadas en fábrica que acondicionan y hacen circular el aire dentro de los sistemas de climatización (HVAC) mediante el movimiento, filtración, calefacción, enfriamiento, humidificación o deshumidificación del aire para edificios y espacios industriales.
Exclusiones del alcance: Excluye los acondicionadores de aire de habitación independientes, enfriadoras, bombas de calor y ventiladores de extracción simples que no funcionan como un conjunto de UMA.
Descripción General de la Segmentación
-
Por tipo
- Personalizada
- Empaquetada
- Modular
- Con expansión directa (DX) integrada
- Unidades de recuperación de calor
-
Por capacidad
- Menos de 5.000
- 5.001 - 15.000
- Superior a 15.000
-
Por tipo de instalación
- Interior
- Exterior / Azotea
-
Por tecnología
- Tubo de calor
- Bobina de recirculación
- Intercambiador de calor de placas
- Basada en desecantes
- Unidad manejadora de aire con bomba de calor termodinámica
-
Por aplicación
- Ventilación de confort
- Ventilación de proceso y deshumidificación
-
Por usuario final
- Residencial
-
Comercial
- Oficinas
- Hostelería y ocio
- Instalaciones sanitarias
- Instituciones educativas
- Comercio minorista y centros comerciales
-
Industrial
- Alimentos y bebidas
- Farmacéutica y biotecnología
- Petróleo y gas / Petroquímica
- Automoción y maquinaria
- Otro industrial
-
Por geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
-
África
- Sudáfrica
- Egipto
- Resto de África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar la demanda a indicadores medibles de construcción y operación de edificios, y luego traducirla en valor de UMA por región. Se revisaron referencias públicas y oficiales de fuentes como la Agencia Internacional de Energía para las tendencias energéticas en edificios, la Administración de Información Energética de los Estados Unidos para el contexto de energía y calefacción, la Oficina del Censo de los Estados Unidos para señales de gasto en construcción, y Eurostat para series de edificios y macroeconómicas que ayudan a explicar los patrones de demanda de equipos.
Para interpretar los cambios en las especificaciones, también se revisaron orientaciones y materiales de acceso público de organismos como ASHRAE y otros reguladores nacionales de eficiencia energética, ya que las normas de potencia de ventiladores y ventilación afectan lo que se compra y a qué precio. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizaron para comprender la combinación de productos, la exposición regional y los comentarios sobre precios, y luego se utilizó una suscripción de pago para datos financieros y noticias de empresas para verificar las divisiones de ingresos y la actividad de grandes proyectos donde había divulgaciones disponibles. Estos ejemplos no son exhaustivos, y también se revisaron muchas otras fuentes para recopilar, validar y aclarar los datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas con expertos y encuestas estructuradas con fabricantes, distribuidores, contratistas de HVAC, consultores y equipos de instalaciones que especifican o adquieren UMA. Utilizamos estas conversaciones para confirmar las bandas de precios típicas, los ciclos de reemplazo, la división entre demanda de nueva construcción y modernización, y las diferencias a nivel regional en las especificaciones (por ejemplo, expectativas de recuperación de calor y filtración), y luego volvimos a contactar a las fuentes cuando las señales documentales y los resultados modelados no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 44% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África (EMEA): 36% |
| Actores más pequeños: 16% | Gerentes: 51% | Américas: 20% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la actividad de construcción y las necesidades de la base instalada se traducen en grupos de demanda de UMA, y luego se escalan según las tasas de adopción de ventilación centralizada en edificios comerciales e industriales. Mapeamos la demanda en los principales tipos de edificios de uso final y climas, porque el flujo de aire requerido, el nivel de filtración y la configuración de recuperación de calor pueden cambiar materialmente el valor de la unidad.
El modelo está informado por una lista breve de variables prácticas que pueden rastrearse y explicarse, como las adiciones de superficie no residencial, la intensidad de modernización en el parque de edificios más antiguos, la proporción de proyectos que requieren ventiladores de mayor eficiencia o recuperación de calor, la combinación típica de capacidad de unidades utilizada en proyectos y la progresión de precios regional vinculada a las tendencias de materiales y mano de obra. Los resultados se corroboran luego con aproximaciones selectivas de abajo hacia arriba, incluido el precio de venta promedio muestreado multiplicado por los volúmenes de unidades estimados a partir de verificaciones de canales, más comprobaciones de coherencia con los ingresos de segmentos de HVAC divulgados donde los informes lo permiten, con las brechas manejadas mediante interpolación conservadora cuando una división a nivel de país no se publica de manera consistente.
Los pronósticos se produjeron utilizando análisis de escenarios respaldados por opiniones de expertos primarios, donde los impulsores macroeconómicos (perspectivas de construcción, endurecimiento de la regulación de eficiencia energética y ciclos de actualización de ventilación) se sometieron a tensión al alza y a la baja, y luego se normalizaron en un único caso base para los números finales.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como la dirección del gasto en construcción, los cambios de política que afectan el diseño de ventilación y las tendencias de pedidos declaradas en los comentarios de empresas públicas, lo que nos ayuda a identificar cifras que son demasiado altas para una región determinada. Las variaciones se revisan en múltiples pasadas de analistas, y cuando aparece una gran discrepancia, se vuelven a probar supuestos como la combinación de capacidad, la progresión de precios o la participación de modernización, y se contacta nuevamente a los encuestados para su confirmación.
El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la demanda o los precios rápidamente, como revisiones importantes de regulaciones o desaceleraciones abruptas de la construcción. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la vista actualizada más reciente en lugar de un modelo de borrador más antiguo.
Tamaño del Mercado Global de Unidades Manejadoras de Aire de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las unidades manejadoras de aire a menudo varían porque los analistas no siempre cuentan el mismo alcance de producto, y el momento de los supuestos de precios puede desplazar los totales cuando los costos de insumos se mueven rápidamente. Las diferencias también aparecen cuando una estimación se basa principalmente en las perspectivas de construcción únicamente, mientras que otra da más peso a los ciclos de modernización y actualización de la calidad del aire interior.
En la práctica, las mayores brechas generalmente provienen de si el equipo de HVAC adyacente se mezcla en el total, cómo se estima la demanda de reemplazo a partir del parque de edificios, y si la conversión de divisas utiliza una tasa promedio de un solo año o un enfoque de suavizado de varios años. Algunas fuentes también aplican una escalada de precios más rápida en la ventana de pronóstico sin verificarla con las ofertas de contratistas y los comentarios de los fabricantes, razón por la cual el valor de 16,95 mil millones de USD (2026) se mantiene vinculado a los ingresos exclusivos de UMA y se verifica mediante controles de demanda basados en especificaciones antes de la aprobación por parte de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,95 mil millones de USD (2026) | |
| Consultora Global A | 18,60 mil millones de USD (2026) | Esta cifra parece ampliar el alcance al combinar las UMA con equipos de ventilación cercanos en configuraciones empaquetadas, y asume una mayor proporción de opciones premium de recuperación de calor y filtración sin una validación consistente a nivel regional. |
| Asociación de la Industria B | 14,80 mil millones de USD (2025) | Esta cifra está anclada a la visibilidad de envíos y producción de los miembros, lo que puede subestimar las unidades importadas y las ventas de no miembros, y refleja precios de un año que pueden no capturar los cambios en la combinación en grandes proyectos de modernización comercial. |
La comparación apunta principalmente a la alineación del alcance y el manejo de precios y combinación como los impulsores de la dispersión, en lugar de un número único correcto o incorrecto. Al mantener los insumos vinculados a señales observables de construcción y reemplazo, y luego someterlos a pruebas de estrés con entrevistas, entregamos un valor de mercado que los compradores pueden rastrear hasta supuestos claros y pasos repetibles.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de unidades manejadoras de aire?
El mercado de unidades manejadoras de aire se sitúa en 16,95 mil millones de USD en 2026.
¿A qué ritmo se espera que crezca el mercado hasta 2031?
Se proyecta que registre una CAGR del 6,01%, alcanzando 22,69 mil millones de USD en 2031.
¿Qué región lidera la demanda global?
Asia-Pacífico lidera con el 31,55% de los ingresos de 2025, impulsado por la gran base de fabricación de HVAC de China.
¿Por qué las unidades manejadoras de aire modulares están ganando popularidad?
Los centros de datos de hiperescala requieren bloques de refrigeración escalables y preingeniados que los diseños modulares proporcionan, resultando en una CAGR del segmento del 8,52%.
¿Cuáles son los principales desafíos que enfrentan los fabricantes?
La volatilidad de los precios de las materias primas, la escasez de mano de obra cualificada y los prolongados procesos de aprobación de refrigerantes son las principales restricciones.
¿Cómo están las regulaciones dando forma a los futuros diseños de unidades manejadoras de aire?
El Reglamento de Ecodiseño de la UE exige menor potencia de ventilación y ≥73% de recuperación de calor, impulsando la adopción de ruedas de recuperación de energía y pasaportes de ciclo de vida digitales.


 Sus datos están seguros y nunca se venden ni se comparten.
