
Marktgröße und Marktanteil für Luftbehandlungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.95 Milliarden US-Dollar |
| Marktgröße (2031) | 22.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.01 % |
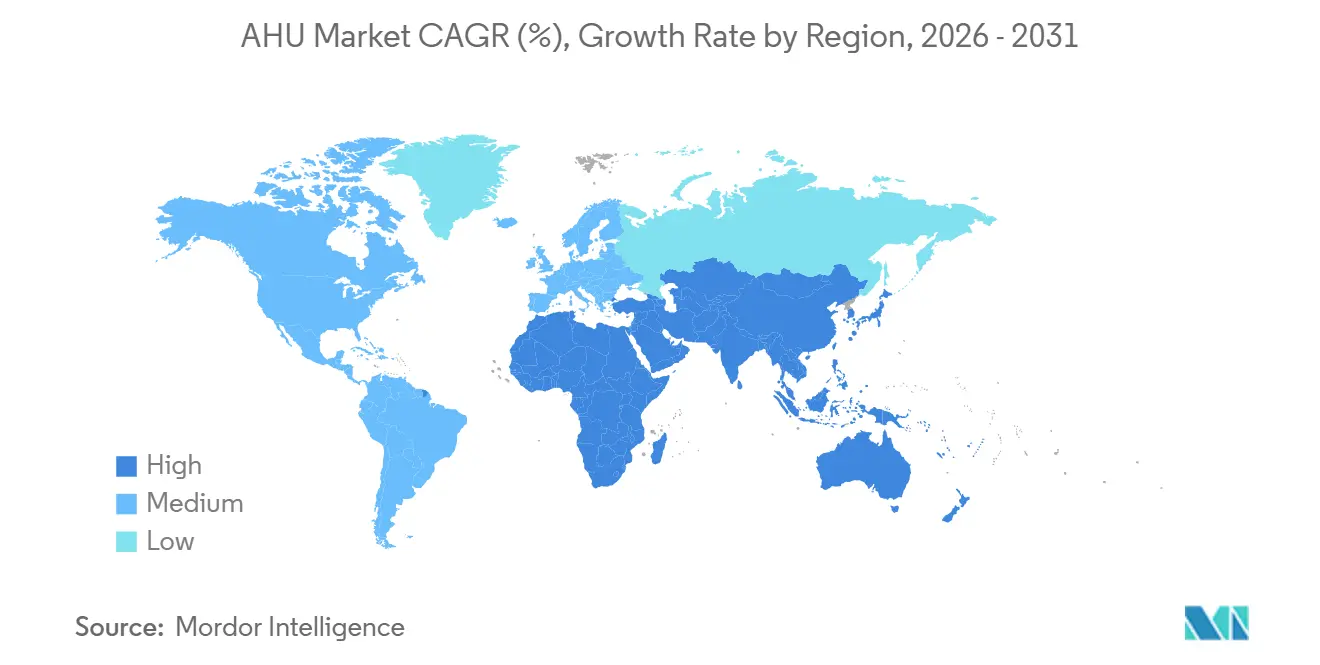
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
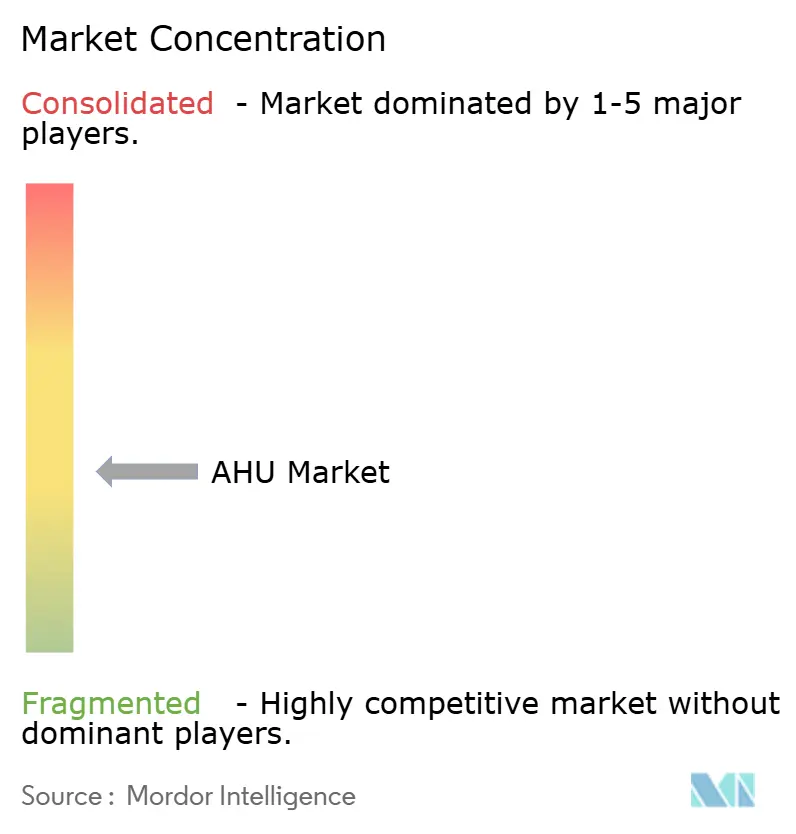
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Luftbehandlungsgeräte-Marktanalyse von Mordor Intelligence
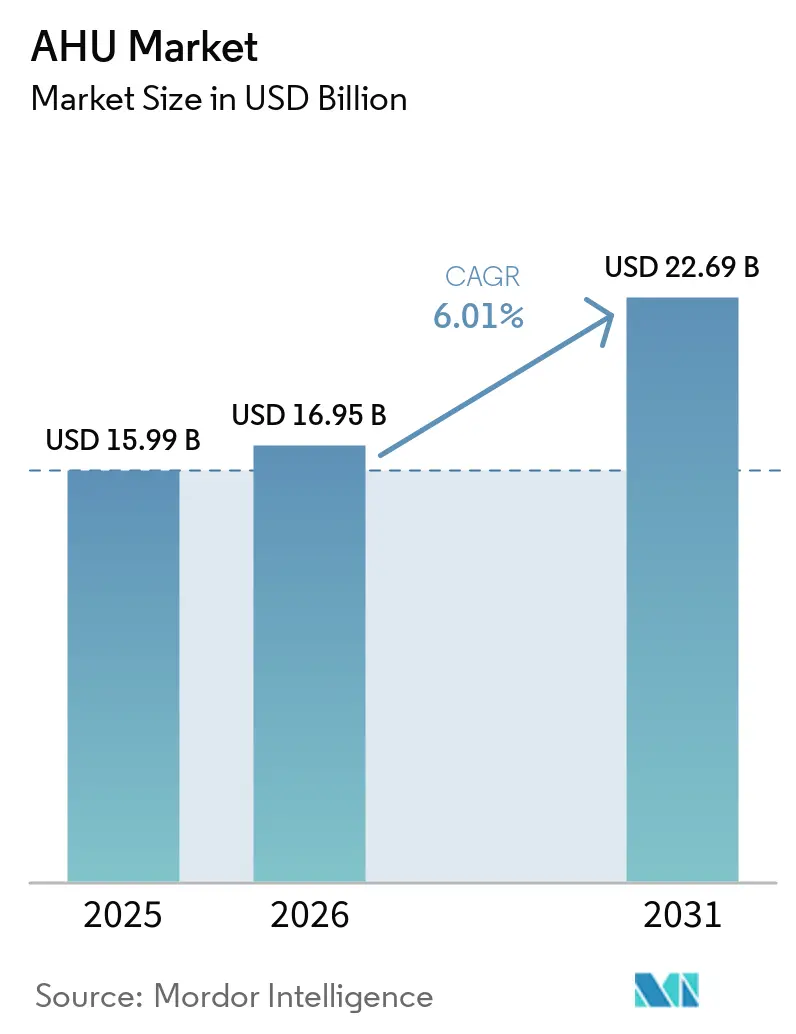
Die Marktgröße für Luftbehandlungsgeräte wird im Jahr 2026 auf 16,95 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 15,99 Milliarden USD, mit Projektionen für 2031 von 22,69 Milliarden USD, was einem Wachstum von 6,01 % CAGR über 2026–2031 entspricht. Diese Expansion folgt auf steigende Energieeffizienzvorschriften, den Wechsel zu Kältemitteln mit niedrigem GWP und eine stärkere Nachfrage von Betreibern von Rechenzentren und pharmazeutischen Reinräumen. Die EU-Ökodesign-Verordnung 2024 lenkt Gerätedesigns bereits in Richtung niedrigerer spezifischer Ventilatorleistung und einer Wärmerückgewinnungseffektivität von ≥73 %. Asien-Pazifik führt den heutigen Markt für Luftbehandlungsgeräte mit einem Umsatzanteil von 32 % an, unterstützt durch Chinas Klimaanlagenproduktion von 185 Millionen Einheiten und robustes Exportwachstum. Der Aufbau von Rechenzentren in Nordamerika und Europa beschleunigt die Nachfrage nach modularen Luftbehandlungsgeräten, während Materialkosteninflation und Fachkräftemangel die kurzfristige Projektdurchführung dämpfen.
Wesentliche Erkenntnisse des Berichts
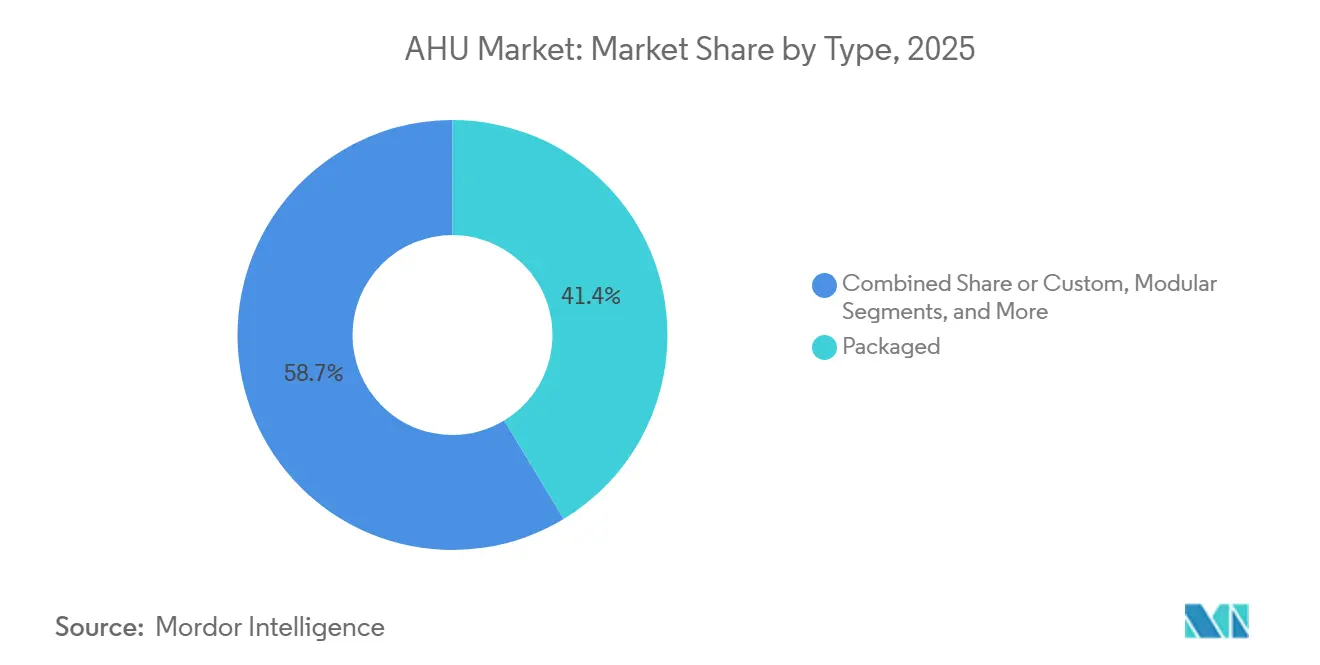
- Nach Typ hielten Kompaktgeräte im Jahr 2025 einen Marktanteil von 41,35 % am Markt für Luftbehandlungsgeräte, während modulare Systeme mit einer CAGR von 8,52 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Kapazität entfielen auf Systeme mit 5.001–15.000 m³/h im Jahr 2025 47,40 % der Marktgröße für Luftbehandlungsgeräte; Geräte über 15.000 m³/h wachsen mit einer CAGR von 9,25 %.
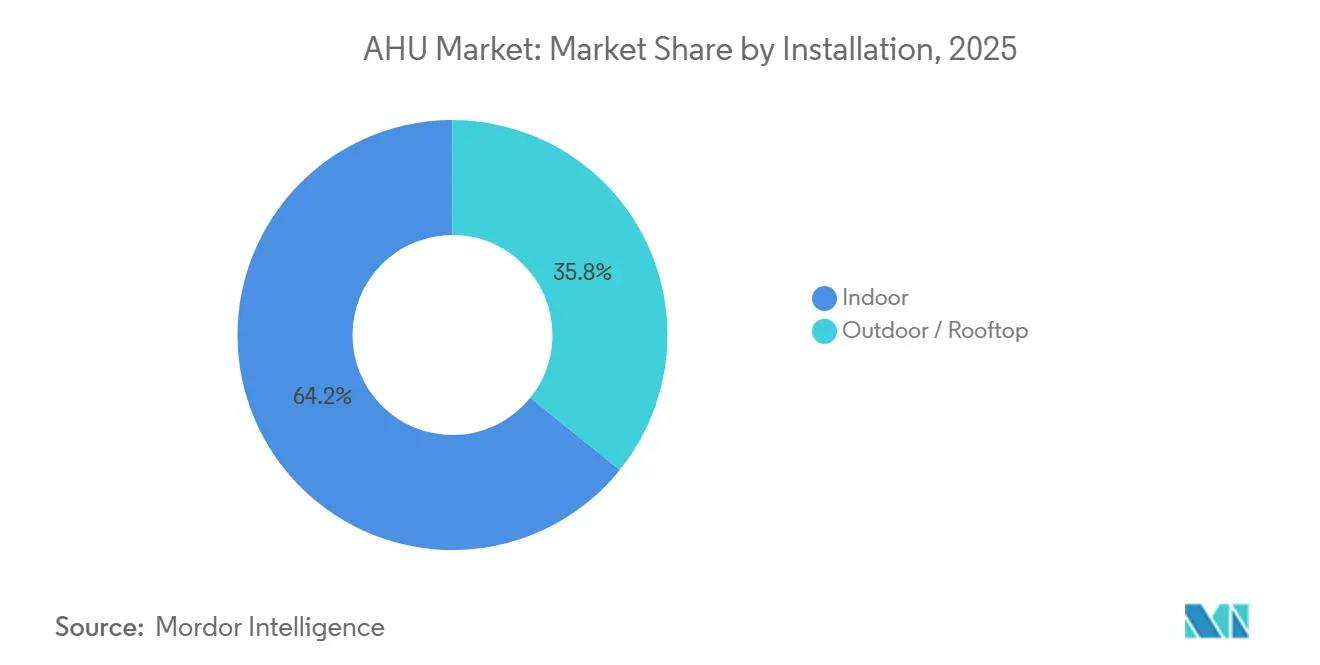
- Nach Installation behielten Innengeräte im Jahr 2025 einen Anteil von 64,20 %, während Außen-/Dachinstallationen mit einer CAGR von 7,95 % wachsen.
- Nach Komponente dominierten Ventilatoren und Gebläse mit 29,60 % des Umsatzes im Jahr 2025, während Wärmerückgewinnungsräder mit einer CAGR von 9,60 % wachsen.
- Nach Region erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 31,55 %; für den Nahen Osten wird bis 2031 eine CAGR von 9,02 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Anstieg der Reinraumfiltration im Gesundheits- und Pharmasektor in Asien | +1.2% | Schwerpunkt Asien-Pazifik, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| EU-Ökodesign 2023/813 schreibt niedrigere spezifische Ventilatorleistung und höhere Wärmerückgewinnung vor | +0.8% | Europa mit Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau von Hyperscale-Rechenzentren mit Bedarf an modularen indirekten adiabatischen Luftbehandlungsgeräten | +1.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbedarf für Wärmerückgewinnungs-Lüftung in Japan und Südkorea | +0.6% | Schwerpunkt Asien-Pazifik, globaler Demonstrationseffekt | Mittelfristig (2–4 Jahre) |
| Fernkühlungsprojekte im GCC fördern maßgefertigte Hochtemperatur-Dach-Luftbehandlungsgeräte | +0.7% | Schwerpunkt Naher Osten, Übertragung auf Heißklimata | Mittelfristig (2–4 Jahre) |
| Elektrifizierung industrieller Wärmelasten treibt Wärmepumpen-Luftbehandlungsgeräte > 15.000 m³/h an | +0.9% | Schwerpunkt Europa, Nordamerika beschleunigt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Reinraumfiltration im Gesundheits- und Pharmasektor in Asien
Asiens Pharmasektor-Ausbau steigert die Nachfrage nach Luftbehandlungsgeräten, die ISO-14644-1-Klasse-5-bis-8-Räume aufrechterhalten und gleichzeitig den Energieverbrauch ausbalancieren. Hersteller passen Geräte an unterschiedliche FDA- und EU-GMP-Anhang-1-Geschwindigkeitskriterien an, um grenzüberschreitende Produktionsanforderungen zu erfüllen. China und Indien schreiben nun HEPA-gefilterte Luftsysteme für Biotech- und Halbleiterfabriken vor und integrieren Echtzeit-Partikelüberwachung mit Gebäudeleittechnik zur Einhaltung von Vorschriften und Effizienzsteigerung.[1]
EU-Ökodesign 2023/813 schreibt niedrigere spezifische Ventilatorleistung und höhere Wärmerückgewinnung vor
Die Verordnung 2024/1781 verpflichtet Luftbehandlungsgeräte zur Reduzierung der Ventilatorleistung und zur Überschreitung einer Wärmerückgewinnungseffektivität von 73 %, wodurch Energierückgewinnungsräder von einer Option zur Basislösung werden. Industrieventilatoren von 125 W bis 500 kW müssen ebenfalls strengeren Effizienzvorschriften entsprechen – eine Änderung, die bis 2030 Einsparungen von 31 TWh prognostiziert. Digitale Lebenszyklusnachweise erweitern die Konformität über den Erstverkauf hinaus und schaffen After-Sales-Differenzierung.
Ausbau von Hyperscale-Rechenzentren mit Bedarf an modularen indirekten adiabatischen Luftbehandlungsgeräten
Das Wachstum der KI-Rechenleistung steigert die Bestellungen für modulare adiabatische Geräte, die Luft- und neue Flüssigkühlkreisläufe kombinieren. AAON sicherte sich Verträge für thermisches Rechenzentrumsmanagement im Wert von 174,5 Millionen USD für Lieferungen im Jahr 2025. Investitionen wie Daikins Werk in Mexiko im Wert von 121 Millionen USD verbessern die nordamerikanische Versorgung mit zweckgebundenen Modulen.
Nachrüstungsbedarf für Wärmerückgewinnungslüftung in Japan und Südkorea
Überarbeitungen der Bauvorschriften in Japan und Südkorea steigern die Nachrüstungsaktivitäten. Das unterirdische Einkaufszentrum-Projekt in Seoul reduzierte CO₂ um 33 % und TVOCs um 74 % durch Wärmerückgewinnungs-Lüftung. Die Amortisationszeit beträgt 6–36 Monate und unterstützt die rasche Einführung von Rädern und Plattenwärmetauschern mit einer Effektivität von 40–80 %.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Volatile Aluminium- und Kupferpreise erhöhen die Kosten für Spulen/Ventilatoren | -0.9% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel verzögert die Vor-Ort-Montage großer maßgefertigter Luftbehandlungsgeräte | -0.7% | Schwerpunkt Nordamerika, aufkommend in Europa | Mittelfristig (2–4 Jahre) |
| Dezentrale DOAS-Einführung als Ersatz in kleinen gewerblichen Räumen | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Langwierige EU-Genehmigungen für Kältemittelgeräte mit niedrigem GWP | -0.4% | Schwerpunkt Europa, globale Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Aluminium- und Kupferpreise treiben Kosten für Wärmetauscher und Ventilatoren
Zölle trieben Aluminium- und Stahlkosten um 25 % in die Höhe, drückten die Margen für Luftbehandlungsgeräte und verzögerten Projekte im Jahr 2025. Die Kupfervolatilität birgt zusätzliche Risiken für Wärmetauscherbudgets, die bis zu 30 % des Materialwerts eines Geräts ausmachen können. Hersteller sichern Einkäufe ab, überarbeiten Konstruktionen zur Reduzierung des Materialbedarfs und handeln Lieferverträge neu aus, jedoch verlängern sich die Konstruktionszyklen.[2]
Fachkräftemangel verzögert die Vor-Ort-Montage großer maßgefertigter Luftbehandlungsgeräte
Der HLK-Sektor verzeichnet 42.500 unbesetzte Technikerstellen und 500.000 offene Stellen im Bauhandwerk, was die Installation mehrteiliger Dachgeräte verlangsamt. Die Schulung für A2L-Kältemittel erhöht die Komplexität, was Unternehmen dazu veranlasst, Ausbildungsprogramme auszubauen und gleichzeitig werksvormontierte Module zu integrieren, um den Feldeinsatz von Arbeitskräften zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Modulare Systeme treiben Innovation voranKompaktgeräte hielten 2025 einen Umsatzanteil von 41,35 %, da Standardbüros vorhersehbare Auswahlmöglichkeiten bevorzugten. Modulare Systeme zeigen jedoch eine CAGR von 8,52 %, da Rechenzentrumsanbieter Kapazitätsblöcke benötigen, die sich schnell installieren und ohne Ausfallzeiten erweitern lassen. Maßgefertigte Konfigurationen florieren in der Pharmazeutik und Elektronikindustrie, wo individuelle Filtrations- und Feuchtigkeitsziele Kataloglösungen ausschließen. Der Markt für Luftbehandlungsgeräte sieht Lieferanten, die auf konfigurierbare Rahmen umsteigen, die Lieferzeiten verkürzen und gleichzeitig die Anpassungsfähigkeit bewahren. Die modulare Bauweise begrenzt außerdem den Fachkräfteeinsatz, indem mehr Montagearbeiten in die Fabrik verlagert werden – ein wesentlicher Vorteil auf engen Arbeitsmärkten.
Das Wachstumsmomentum stammt aus der Hyperscale-Datenverarbeitung, bei der indirekte adiabatische Module und flüssigkühlungsbereite Spulen dominieren. Flexible Grundrisse ermöglichen eine Phaseneinteilung, die Kapitalausgaben mit dem Rack-Ausbau abstimmt. Infolgedessen integriert der Markt für Luftbehandlungsgeräte aufgesetzte Ventilatoren, Spulen und Steuerungen in Plug-and-Play-Pakete, die intern vor dem Versand validiert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazität:
Großsysteme erschließen industrielles WachstumDie Kapazitätsstufe 5.001–15.000 m³/h entfällt auf 47,40 % des Umsatzes 2025 und bedient Krankenhäuser, Hochschuleinrichtungen und gemischt genutzte Entwicklungen. Geräte über 15.000 m³/h expandieren jedoch mit einer CAGR von 9,25 %, angetrieben durch elektrifizierte Prozesswärme und Fernwärmenetze. Die Marktgröße für Luftbehandlungsgeräte bei Installationen über 15.000 m³/h wird durch europäische Industriewärmepumpenprojekte mit einem Potenzial von insgesamt 23 GW im Wert von 4,6–11,5 Milliarden EUR unterstützt. MANs 20–33-MW-CO₂-Wärmepumpe verdeutlicht den Trend hin zu Mega-Maßstab-Luftbehandlungsgeräten, die in Wärmekreisläufe integriert sind.
Kleinere Kapazitätsgeräte (< 5.000 m³/h) bleiben in Premium-Wohntürmen relevant, wo eine zentrale Behandlung die Innenraumluftqualität verbessert. Drehzahlgeregelte EC-Ventilatoren und kompakte Wärmerückgewinnungsräder helfen dabei, enge akustische und räumliche Anforderungen zu erfüllen, obwohl das Marktwachstum hinter größeren Systemen zurückbleibt.
Nach Installationstyp:
Außenanlagen gewinnen an FahrtDie Unterbringung in innenliegenden Technikräumen dominiert mit einem Anteil von 64,20 % im Jahr 2025, doch Dachanlagen wachsen mit einer CAGR von 7,95 %, da Projektentwickler vermietbare Grundfläche suchen. Hochtemperaturdesigns für den GCC verwenden UV-beständige Platten und 3.000-Pa-Statik-Ventilatoren, um mit Wüstenstaub und langen Leitungsführungen umzugehen. Wetterfeste Gehäuse und Servicekorridore ermöglichen die Wartung ohne Beeinträchtigung der Nutzer. Diese Verlagerung reduziert die Komplexität des Gebäudekerns und entspricht beschleunigten Bauzeitplänen.
Die Bevorzugung von Außenanlagen unterstützt auch Nachrüstprojekte, bei denen der Innenraum begrenzt ist. Vorab montierte Penthouse-Einheiten, die per Kran auf das Dach gehoben werden, minimieren Betriebsunterbrechungen und verkürzen Projektzeitpläne, was die Attraktivität des Marktes für Luftbehandlungsgeräte bei gewerblichen Sanierungen erhöht.
Nach Technologie:
Wärmerückgewinnung treibt Effizienz voranWärmerohr-Systeme senken die Nachheizlast um 32 % gegenüber herkömmlichen Spulen (heatpipe.com). Umlaufspulen erreichen eine Rückgewinnungsrate von bis zu 80 %, wenn Luftströme getrennt sind, wie in TROX-Tests dokumentiert (trox.de). Plattenwärmetauscher bieten wartungsarme Zuverlässigkeit für öffentliche Einrichtungen mit begrenzten Wartungsbudgets. Trocknungsmittelräder in Kombination mit Wärmepumpen sichern Zuluft-Taupunkte unter -15 °C und liefern in Lebensmittelverarbeitungsbetrieben Amortisationszeiten unter drei Jahren.
Thermodynamische Wärmepumpen-Luftbehandlungsgeräte verzeichnen die schnellste Einführung, insbesondere in den Elektrifizierungsprogrammen Europas, wo Geräte gleichzeitig Kühlung und 60 °C Prozesswasser liefern. Anbieter integrieren drehzahlgeregelte Kompressoren und Mikrokanalverflüssiger, um saisonale COPs über 4,0 zu erreichen.
Geografische Analyse
APAC AHU-Markt
Asien-Pazifik führt den Markt für Luftbehandlungsgeräte mit einem Umsatzanteil von 31,55 % im Jahr 2025 an. Chinas Produktionsbasis von 185 Millionen Klimageräten pro Jahr bildet das Fundament der regionalen Lieferkette, während Indiens HVAC-Ausgabenentwicklung in Richtung 30 Milliarden USD bis 2030 bei einer CAGR von 15,8 % die inländische Nachfrage nach Luftbehandlungsgeräten ankurbelt. Japan und Südkorea treiben Nachrüstungsaktivitäten durch strenge Überarbeitungen der Raumluftqualitätsvorschriften und erfolgreiche Demonstrationen in Untergrundanlagen voran, die Radon um 98 % reduzieren. Lokale Anbieter kooperieren mit globalen OEMs, um modulare Systeme zu liefern, die unterschiedlichen Projektzeitplänen gerecht werden.
Europa AHU-Markt
Europas reifes regulatorisches Umfeld beschleunigt den Technologiewechsel. Der Ökodesign-Rahmen erhöht die Anforderungen an die Wärmerückgewinnungseffizienz und digitale Produktpässe, wodurch der Marktanteil hocheffizienter Modelle im Markt für Luftbehandlungsgeräte wächst. Der Einsatz industrieller Wärmepumpen von Skandinavien bis Deutschland treibt die Nachfrage nach Geräten mit mehr als 15.000 m³/h an. Lieferanten navigieren durch erweiterte Konformitätsbewertungen für A2L-Kältemittel, doch die letztendlichen Zulassungen erschließen einen Ersatzzyklus für veraltete Anlagen.
Naher Osten und Nordamerika AHU-Markt
Der Nahe Osten verzeichnet mit 9,02 % die höchste CAGR, begünstigt durch Megaprojekte in Saudi-Arabien, Katar und den Vereinigten Arabischen Emiraten. Fernkältenetze schreiben wüstentaugliche Dach-Luftbehandlungsgeräte vor, die bei 50 °C zuverlässig funktionieren. Staatliche Visionen priorisieren Nachhaltigkeit und belohnen Geräte, die Spitzenstromlasten reduzieren. Nordamerika sieht sich unterdessen mit Rohstoffaufschlägen und Technikermangel konfrontiert, dennoch bestellen Hyperscale-Rechenzentren modulare Wärmemanagementsysteme in für die Region beispiellosen Mengen. Der Markt für Luftbehandlungsgeräte im Zusammenhang mit dem Aufbau von Rechenzentren wird voraussichtlich bis 2031 mit zweistelligen Wachstumsraten expandieren.

Regulatorisches Umfeld
Vorschriften zur Energieeffizienz und Innenraumluftqualität verschärfen die Anforderungen an Design und Steuerung von RLT-Geräten in den wichtigsten Regionen. In Europa erhöht die 2024 überarbeitete EU-Gebäudeenergieeffizienzrichtlinie (EPBD-Neufassung, Richtlinie (EU) 2024/1275) die Erwartungen an Gebäudeautomation und Überwachung der Innenraumluftqualität in Nichtwohngebäuden bis 2030 und stärkt damit die Nachfrage nach RLT-Geräten, die Sensoren, Berichterstattung und GLT-Konnektivität integrieren können. Gleichzeitig lenkt der EU-Ecodesign-Rahmen für Nichtwohn-Lüftungsgeräte die Produktentwicklung weiterhin in Richtung niedrigerer spezifischer Ventilatorleistung und höherer Wärmerückgewinnungseffizienz, wobei der Bericht bereits den Ecodesign-Vorstoß von 2024 hin zu einer Wärmerückgewinnungseffizienz von >=73 % widerspiegelt. Branchenverbände wie Eurovent haben zudem 2025 Leitlinien (Rec 6/20) zu RLT-Steuerungen veröffentlicht, um die EPBD-konforme Einhaltung zu unterstützen.
Außerhalb Europas beeinflussen nationale Vorschriften und die Übergangsregelungen bei Kältemitteln weiterhin Spezifikationen und Projektzeitpläne. Das britische Part-L-Regelwerk setzt Grenzwerte für Ventilatorleistung und Wärmerückgewinnungsleistung bei größeren Lüftungssystemen und hält damit den Selektionsdruck auf hocheffiziente Ventilatoren und Energierückgewinnung aufrecht. In den Vereinigten Staaten enthält das EPA-Regelwerk zu Technologieübergängen für HFKW Bestimmungen, die die Zeitpläne für HLK-Geräte mit hohem GWP betreffen, einschließlich VRF-bezogener Compliance-Termine um 2026-2027, was die breitere Einführung von Lösungen mit niedrigerem GWP unterstützt und OEMs dazu veranlasst, konforme Produktlinien und die Dokumentationsbereitschaft zu beschleunigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für RLT-Geräte beginnt mit vorgelagerten Metall- und Komponentenlieferanten (Register, Ventilatoren/Gebläse, Filter, Wärmerückgewinnungseinheiten, Klappen, Steuerungen), geht über in die OEM-Konstruktion und modulare Fertigung und läuft dann über Mechanik-Fachfirmen, EPC-Unternehmen und Distributoren, um Installation, Inbetriebnahme und Lebenszyklusservice abzudecken. Die im Bericht behandelten Kosten- und Arbeitskräfteengpässe, einschließlich der Volatilität bei Aluminium/Kupfer und des Technikermangels, verstärken die werksseitige Modularisierung, vorgetestete Sektionen und die vereinfachte Montage vor Ort, insbesondere bei größeren Sonder- und Dachaufbausystemen.
Die Wertschöpfung verschiebt sich im nachgelagerten Bereich zunehmend hin zu Steuerungen, Compliance-Dokumentation und Service. EPBD-bezogene Anforderungen und die 2025er Empfehlungen von Eurovent zu RLT-Steuerungen stärken die GLT-Integration, Überwachung und Fernwartungsdiagnose als Differenzierungsmerkmale in Gewerbegebäuden und unternehmenskritischen Standorten wie Rechenzentren. Die Produktstrategien spiegeln zudem Komponenten- und Plattformentscheidungen wider, die das regulatorische Risiko verringern, darunter integrierte Wärmepumpen-RLT-Geräte und Architekturen mit natürlichen/niedrig-GWP-Kältemitteln (zum Beispiel die 2026 geplante Einführung des R290-integrierten Wärmepumpen-RLT-Geräts von Systemair), was die Lieferantenqualifizierung, die Sicherheitsauslegung und die Kundendienstschulung in der gesamten breiteren Lieferkette beeinflusst.
Wettbewerbslandschaft
Die Luftbehandlungsgeräte-Branche bleibt mäßig fragmentiert. Globale Marktführer wie Daikin, Carrier, Trane Technologies und Johnson Controls kombinieren breite Portfolios mit geografischer Reichweite. Die Akquisitionstätigkeit ist hoch: Rheems Muttergesellschaft kaufte Fujitsus HLK-Sparte für 1,6 Milliarden USD, was die Konsolidierung hin zu integrierten Lösungen signalisiert. CSW Industrials übernahm Aspen Manufacturing für 313,5 Millionen USD, um Spulen- und Luftbehandlungsgeräte-Fähigkeiten zu stärken.
Der Technologiewettbewerb konzentriert sich auf Wärmepumpenintegration, modulare Skalierbarkeit und digitale Diagnose. Daikins Trailblazer® Wärmepumpen-Kältemaschine und AAONs Alpha-Class-Niedrigtemperatur-Wärmepumpen verdeutlichen die Differenzierung durch Extremtemperaturleistung. Partnerschaften mit Steuerungsspezialisten ermöglichen Predictive Maintenance und minimieren Ausfallzeiten für geschäftskritische Standorte.
Nischenhersteller florieren, indem sie sich auf Reinraum-, Hochtemperatur- oder Tiefentfeuchtungsnischen konzentrieren. Zu den Eintrittsbarrieren zählen Zertifizierungskosten für A2L-Kältemittel und der technische Aufwand für EU-Digitalpass-Anforderungen. Dennoch erzielen spezialisierte Kompetenzen in Pharma- und Halbleitersegmenten Premiummargen und beeinflussen die gesamte Dynamik des Marktes für Luftbehandlungsgeräte.
Marktführer im Bereich Luftbehandlungsgeräte
-
Daikin Industries Ltd
-
Carrier Corporation
-
TRANE Inc. (Trane Technologies PLC)
-
Johnson Controls International PLC
-
Systemair AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AHU-Markt Unternehmen in diesem Bericht
- Daikin Industries Ltd.
- Carrier Global Corp.
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Systemair AB
- TROX GmbH
- Swegon Group AB
- Hitachi Ltd.
- Blue Star Ltd.
- FlaktGroup
- Greenheck Fan Corp.
- Nortek Air Solutions
- GEA Group AG
- Mitsubishi Electric Hydronics (Climaveneta)
- Dantherm A/S
- VTS Group
- Munters AB
- Howden Group
- Modine Manufacturing Co.
- CIAT Group (Carrier)
- TICA Industries
- Trosten Industries Co. LLC
- Johnson Controls-Hitachi Air Conditioning

Marktchancen und Zukunftsaussichten
Compliance-getriebene Modernisierungen schaffen Raum für hocheffiziente Lüftungspakete, die Wärmerückgewinnung, intelligente Steuerungen und nachweisbare Leistung kombinieren. Europa ist der klarste Schwerpunkt aufgrund der EPBD-Neufassung (Richtlinie (EU) 2024/1275) und des Ecodesign-Vorstoßes hin zu niedrigerer Ventilatorleistung und höherer Wärmerückgewinnung, was die Nachfrage nach RLT-Geräten mit integrierten Sensoren, fortschrittlichen Steuerungssequenzen und GLT-fähiger Konnektivität im Einklang mit Eurovents 2025er Leitlinien zu RLT-Steuerungen erhöht. Dies erweitert die Chancen auch auf Serviceumsätze im Zusammenhang mit Inbetriebnahme, Überwachung und laufender Optimierung, sowohl bei Neubauten als auch bei Sanierungen, bei denen die Einhaltung der Grenzwerte für Ventilatorleistung und Wärmerückgewinnung einen Geräteaustausch statt einer kleinen Anpassung erfordert.
Die kurzfristigen Produkt- und Projektanforderungen werden auch durch den Kühlungsbedarf unternehmenskritischer Anwendungen und den Kältemittelübergang geprägt. Der Ausbau von Rechenzentren führt zu einer Nachfrage nach modularen, schnell einsetzbaren Luftbehandlungssystemen und einem dichteren Wärmemanagement. Im Februar 2026 signalisierte Johnson Controls diesen Wandel mit dem YORK YDAM-Kaltwassersatz, der für mehrstöckige Rechenzentren und KI-Fabriken positioniert ist, was die OEM-Investitionen in rechenzentrumsspezifische Architekturen und Steuerungsstrategien verstärkt. Parallel dazu erweitert die OEM-Aktivität rund um Kältemittel mit niedrigerem GWP und natürliche Kältemittel das Spezifikationsspektrum in regulierten Märkten; das im Juni 2026 vorgestellte integrierte Wärmepumpen-RLT-Gerät Geniox HP DFN von Systemair mit R290 zeigt, wie Anbieter die verpackte Luftbehandlung an F-Gas-Konformität und Elektrifizierungstrends anpassen, was Chancen in gewerblichen, industriellen und öffentlichen IAQ-Projekten unterstützt, die sowohl den Energie- als auch den Kältemittel-Fußabdruck als Designbeschränkungen behandeln.
Neueste Industrielle Entwicklungen in AHU-Markt
- Juli 2026: Einführung der Daikin NEXIO Max, einer invertergesteuerten Dachaufbau-Wärmepumpe für den leichten Gewerbebereich mit dem Kältemittel R-32. Die Einführung erweitert Daikins modulares RLT-Angebot und den R-32-Kältemittel-Fußabdruck für Gewerbesegmente. Sie zeigt einen umfassenderen Vorstoß hin zu energieeffizienten Kühlungslösungen mit niedrigem GWP in kompakten RLT-Geräten.
- Juli 2026: Daikin Industries Ltd startete gemeinsam mit NTT DATA einen Proof of Concept zur Entwicklung einer KI-gestützten Kühlungsoptimierung für Rechenzentren. Die Zusammenarbeit ermöglicht eine KI-gestützte RLT-Optimierung für Rechenzentrumsumgebungen. Sie beschleunigt digitale Diagnostik und proaktives Energiemanagement bei unternehmenskritischen RLT-Einsätzen.
- Juni 2026: Systemair stellte das RLT-Gerät Geniox HP DFN mit integrierter Wärmepumpe und dem natürlichen Kältemittel R290 vor. Diese Kapazitätserweiterung stärkt Systemairs RLT-Angebot mit integrierter Wärmepumpe und natürlichem Kältemittel. Sie zeigt den Wandel hin zu Kältemitteln mit niedrigem GWP und integrierten Wärmepumpen innerhalb von RLT-Architekturen.


AHU-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Luftbehandlungsgeräte umfasst werkseitig gefertigte Geräte, die Luft in HLK-Systemen konditionieren und zirkulieren lassen, indem sie Luft für Gebäude und Industrieanlagen bewegen, filtern, heizen, kühlen, befeuchten oder entfeuchten.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind eigenständige Raumklimageräte, Kältemaschinen, Wärmepumpen und einfache Abluftgebläse, die nicht als Luftbehandlungsgeräte-Baugruppe funktionieren.
Segmentierungsübersicht
-
Nach Typ
- Maßanfertigung
- Kompaktgeräte
- Modular
- DX-Integriert
- Wärmerückgewinnungsgeräte
-
Nach Kapazität
- Weniger als 5.000
- 5.001 – 15.000
- Mehr als 15.000
-
Nach Installationstyp
- Innen
- Außen / Dach
-
Nach Technologie
- Wärmerohr
- Umlaufspule
- Plattenwärmetauscher
- Trocknungsmittelbasiert
- Thermodynamisches Wärmepumpen-Luftbehandlungsgerät
-
Nach Anwendung
- Komfortklimatisierung
- Prozessbelüftung und Entfeuchtung
-
Nach Endverbraucher
- Wohnbereich
-
Gewerbe
- Büros
- Gastronomie und Freizeit
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Einzelhandel und Einkaufszentren
-
Industrie
- Lebensmittel und Getränke
- Pharmazeutik und Biotech
- Öl und Gas / Petrochemie
- Automobil und Maschinenbau
- Sonstige Industrie
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
-
Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Übriges Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Nachfrage an messbaren Bau- und Gebäudebetriebsindikatoren zu verankern und diese dann in den Wert von Luftbehandlungsgeräten nach Region zu übersetzen. Öffentliche und offizielle Quellen wurden gesichtet, darunter die Internationale Energieagentur für Gebäudeenergietrends, die US-amerikanische Energieinformationsbehörde für den Kontext von Strom und Heizung, das US Census Bureau für Signale zu Bauausgaben sowie Eurostat für Gebäude- und Makroreihen, die Nachfragemuster bei Geräten erklären helfen.
Zur Interpretation von Spezifikationsverschiebungen wurden auch Leitlinien und öffentlich zugängliche Materialien von Gremien wie ASHRAE und anderen nationalen Energieeffizienzregulatoren geprüft, da Ventilatorleistungs- und Lüftungsvorschriften beeinflussen, was beschafft wird und zu welchem Preis. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Produktmix, regionale Präsenz und Preiskommentare zu verstehen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde verwendet, um Umsatzaufteilungen und wichtige Projektaktivitäten gegenzuprüfen, sofern Offenlegungen verfügbar waren. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls gesichtet, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Herstellern, Händlern, HLK-Auftragnehmern, Beratern und Facility-Teams, die Luftbehandlungsgeräte spezifizieren oder beschaffen. Diese Gespräche wurden genutzt, um typische Preisspannen, Austauschzyklen, die Aufteilung zwischen Neubau- und Nachrüstungsnachfrage sowie regionale Unterschiede in den Spezifikationen (beispielsweise Erwartungen an Wärmerückgewinnung und Filtration) zu bestätigen; anschließend wurden Quellen erneut kontaktiert, wenn Sekundärsignale und modellierte Ergebnisse nicht übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Bautätigkeit und Bestandsanforderungen in Nachfragepools für Luftbehandlungsgeräte übersetzt und dann nach Adoptionsraten für zentralisierte Lüftung in Gewerbe- und Industriegebäuden skaliert werden. Die Nachfrage wurde über wichtige Endnutzungsgebäudetypen und Klimazonen hinweg abgebildet, da der erforderliche Luftvolumenstrom, das Filtrationsniveau und die Wärmerückgewinnungskonfiguration den Gerätewert erheblich beeinflussen können.
Das Modell wird durch eine kurze Liste praktischer Variablen gestützt, die nachvollziehbar und erklärbar sind, wie z. B. Ergänzungen der Nutzfläche im Nichtwohnbereich, Nachrüstungsintensität im älteren Gebäudebestand, der Anteil von Projekten, die effizientere Ventilatoren oder Wärmerückgewinnung erfordern, der typische Kapazitätsmix in Projekten sowie regionale Preisentwicklung in Abhängigkeit von Material- und Arbeitskostentrends. Die Ergebnisse werden dann durch selektive Bottom-up-Näherungen bestätigt, einschließlich des Stichproben-Durchschnittsverkaufspreises multipliziert mit geschätzten Stückzahlen aus Kanalprüfungen sowie Plausibilitätsprüfungen anhand offengelegter HLK-Segmentumsätze, sofern die Berichterstattung dies erlaubt; Lücken werden durch konservative Interpolation geschlossen, wenn eine länderspezifische Aufteilung nicht konsistent veröffentlicht wird.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch primäre Expertenmeinungen, bei denen makroökonomische Treiber (Bauausblick, Verschärfung der Energieeffizienzregulierung und Lüftungsaufrüstungszyklen) nach oben und unten gestresst und dann in einen einzigen Basisfall für die endgültigen Zahlen normalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. der Richtung der Bauausgaben, politischen Änderungen mit Auswirkungen auf das Lüftungsdesign und erklärten Auftragstrends aus öffentlichen Unternehmenskommentaren, was dabei hilft, Zahlen zu erkennen, die für eine bestimmte Region zu hoch sind. Abweichungen werden in mehreren Analysedurchläufen überprüft, und wenn eine große Diskrepanz auftritt, werden Annahmen wie Kapazitätsmix, Preisentwicklung oder Nachrüstungsanteil erneut getestet und Befragte erneut zur Bestätigung kontaktiert.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preise schnell verändern können, wie z. B. größere Regulierungsrevisionen oder abrupte Bauverlangsamungen. Vor der Lieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Modelllauf.
Vergleich der globalen Marktgröße für Luftbehandlungsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Luftbehandlungsgeräte variieren häufig, da Analysten nicht immer denselben Produktumfang berücksichtigen und der Zeitpunkt von Preisannahmen die Gesamtwerte verschieben kann, wenn sich die Inputkosten schnell bewegen. Unterschiede treten auch auf, wenn eine Schätzung stark auf den Bauausblick allein setzt, während eine andere dem Nachrüstungs- und Innenraumluftqualitäts-Upgradezyklen mehr Gewicht beimisst.
In der Praxis entstehen die größten Lücken meist dadurch, ob benachbarte HLK-Geräte in die Gesamtsumme einbezogen werden, wie der Ersatzbedarf aus dem Gebäudebestand geschätzt wird und ob die Währungsumrechnung einen Einjahresdurchschnittskurs oder einen mehrjährigen Glättungsansatz verwendet. Einige Quellen wenden auch eine schnellere Preissteigerung über das Prognosefenster an, ohne sie gegen Auftragnehmerangebote und Herstellerkommentare zu prüfen, weshalb der Wert von 16,95 Milliarden USD (2026) an den reinen Umsatz mit Luftbehandlungsgeräten gebunden und durch spezifikationsgesteuerte Nachfrageprüfungen vor der Freigabe durch Mordor Intelligence erneut überprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,95 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 18,60 Milliarden USD (2026) | Diese Zahl scheint den Umfang zu erweitern, indem Luftbehandlungsgeräte mit benachbarten Lüftungsgeräten in Kompaktkonfigurationen vermischt werden, und sie setzt einen höheren Anteil an Premium-Wärmerückgewinnungs- und Filtrationsoptionen ohne konsistente regionale Validierung voraus. |
| Branchenverband B | 14,80 Milliarden USD (2025) | Diese Zahl ist an die Sichtbarkeit von Mitgliederlieferungen und -produktion gebunden, was importierte Geräte und Nicht-Mitgliederverkäufe untererfassen kann, und sie spiegelt Einjahrespreise wider, die Mischverschiebungen bei großen gewerblichen Nachrüstungsprojekten möglicherweise nicht erfassen. |
Der Vergleich weist hauptsächlich auf die Umfangsabstimmung sowie die Handhabung von Preis und Mix als Treiber der Streuung hin, anstatt auf eine einzige richtige oder falsche Zahl. Indem die Inputs an beobachtbaren Bau- und Ersatzsignalen verankert und dann durch Interviews einem Stresstest unterzogen werden, liefern wir einen Marktwert, den Käufer auf klare Annahmen und wiederholbare Schritte zurückführen können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Luftbehandlungsgeräte?
Der Markt für Luftbehandlungsgeräte beläuft sich im Jahr 2026 auf 16,95 Milliarden USD.
Wie schnell wird der Markt bis 2031 voraussichtlich wachsen?
Es wird eine CAGR von 6,01 % prognostiziert, wodurch bis 2031 ein Wert von 22,69 Milliarden USD erreicht wird.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik führt mit einem Umsatzanteil von 31,55 % im Jahr 2025, angetrieben durch Chinas große HLK-Fertigungsbasis.
Warum gewinnen modulare Luftbehandlungsgeräte an Beliebtheit?
Hyperscale-Rechenzentren benötigen skalierbare, vorgefertigte Kühlblöcke, die modulare Konstruktionen bieten, was zu einer Segment-CAGR von 8,52 % führt.
Was sind die größten Herausforderungen für Hersteller?
Volatile Rohstoffpreise, Fachkräftemangel und langwierige Kältemittelgenehmigungsverfahren sind die wesentlichen Hemmnisse.
Wie gestalten Vorschriften zukünftige Konstruktionen von Luftbehandlungsgeräten?
Die EU-Ökodesign-Verordnung schreibt niedrigere Ventilatorleistung und eine Wärmerückgewinnung von ≥73 % vor und fördert die Einführung von Energierückgewinnungsrädern und digitalen Lebenszykluspässen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
