
Tamaño y cuota del mercado de redes de centros de datos de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
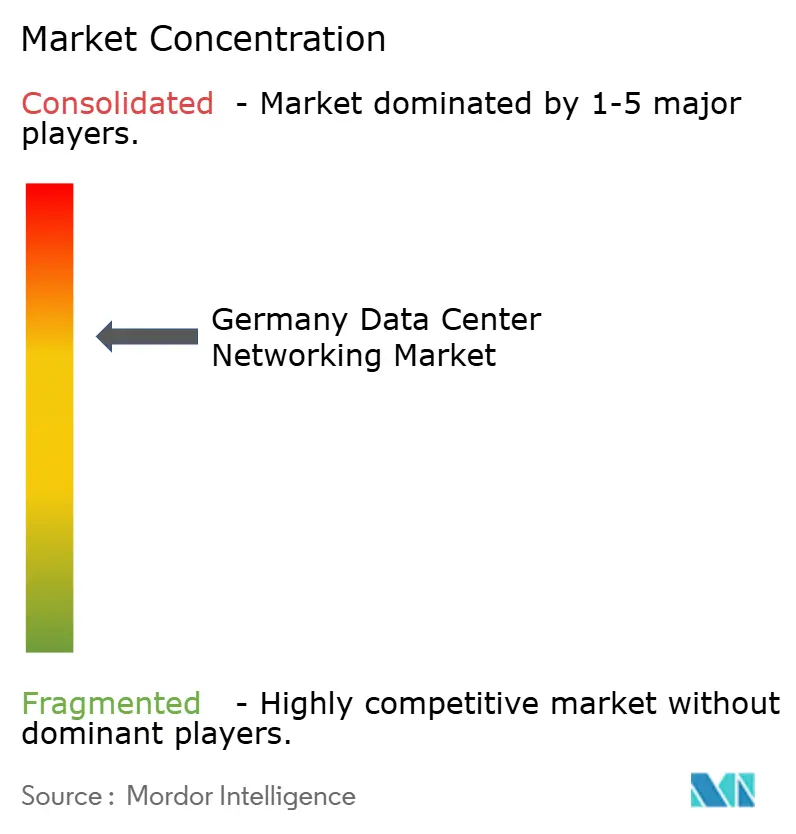
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes de centros de datos de Alemania por Mordor Intelligence
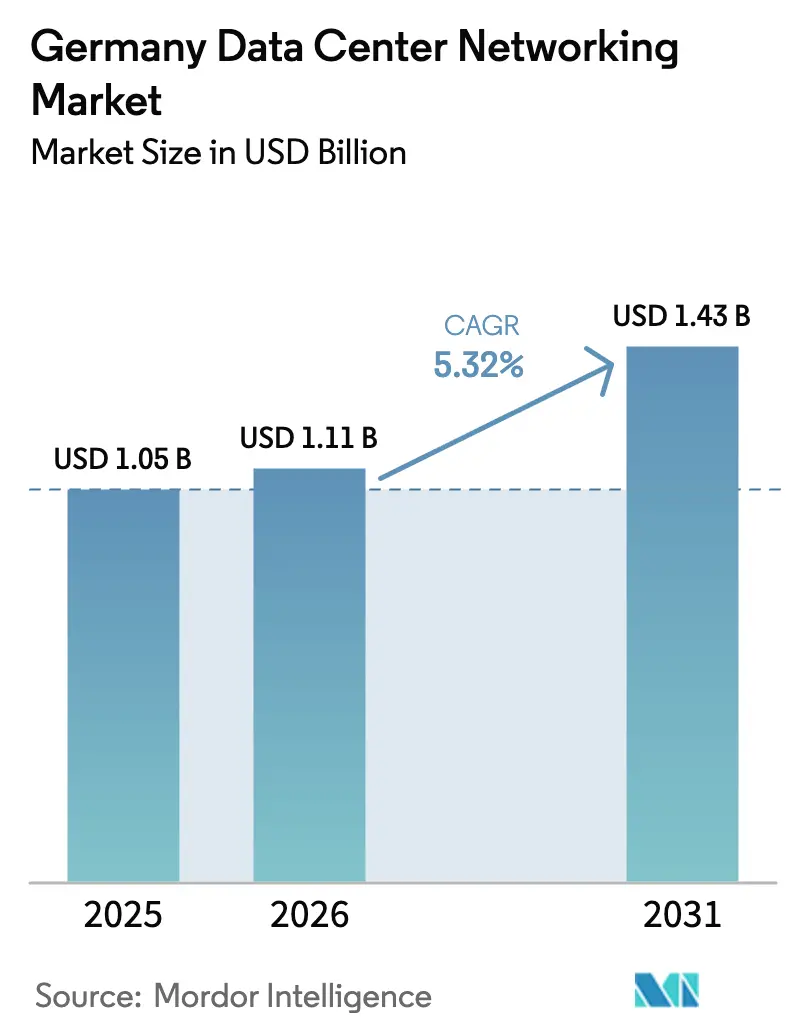
El tamaño del mercado de redes de centros de datos de Alemania en 2026 se estima en USD 1,11 mil millones, creciendo desde el valor de 2025 de USD 1,05 mil millones con proyecciones para 2031 que muestran USD 1,43 mil millones, creciendo a una CAGR del 5,32% entre 2026 y 2031. Los proveedores de nube a hiperescala están inyectando capital de miles de millones de dólares en instalaciones de Fráncfort, Berlín y Múnich, acelerando la demanda de conmutación de nueva generación de 400G y 800G. Los mandatos gubernamentales sobre el despliegue de fibra y el abastecimiento de energías renovables ajustan los plazos de cumplimiento normativo, lo que impulsa renovaciones anticipadas de equipos. La rápida adopción de la IA en los sectores automotriz, manufacturero y de investigación impulsa un cambio desde arquitecturas de 25G o 100G hacia tejidos sin pérdidas que admiten clústeres de GPU a gran escala. Los requisitos de enfriamiento líquido, los objetivos más estrictos de PUE y los despliegues de borde en fábricas de la Industria 4.0 en conjunto desplazan el gasto hacia redes definidas por software de alta eficiencia que pueden ser administradas por equipos reducidos.
Conclusiones clave del informe
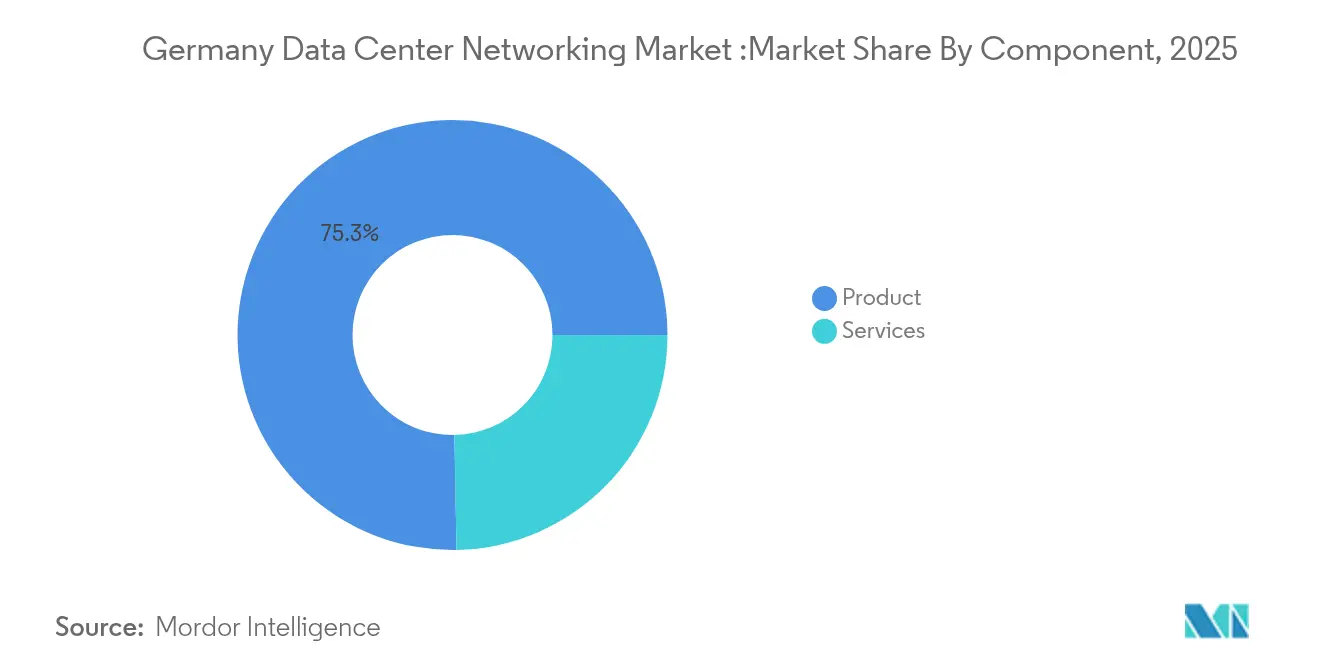
- Por componente, los productos representaron el 75,30% de la cuota del mercado de redes de centros de datos de Alemania en 2025; los servicios registran la CAGR más alta del 5,61% hasta 2031.
- Por usuario final, IT y telecomunicaciones representaron el 35,20% de cuota en 2025, mientras que manufactura e industria está en camino de alcanzar una CAGR del 6,05% hasta 2031.
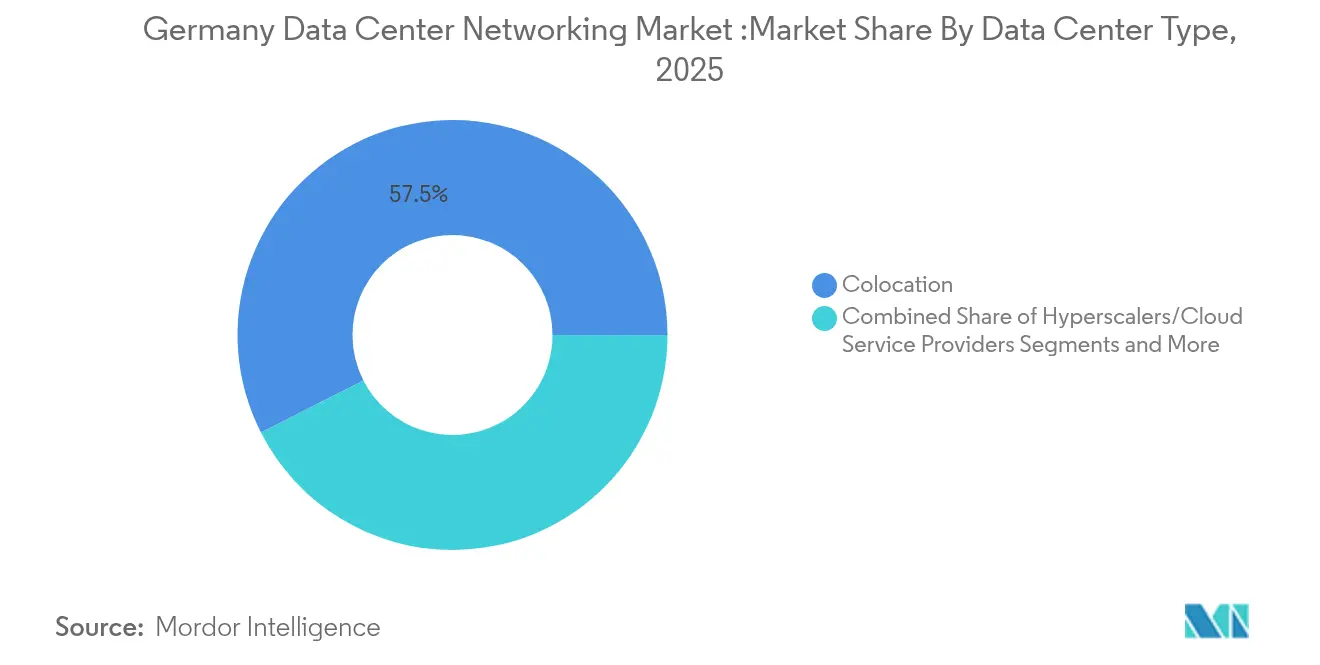
- Por tipo de centro de datos, la colocación lideró con un 57,50% de cuota de ingresos en 2025; los hiperescaladores/proveedores de servicios en la nube se expanden más rápidamente al 7,68% hasta 2031.
- Por ancho de banda, el segmento de 50–100 GbE representó el 33,10% de la cuota del tamaño del mercado de redes de centros de datos de Alemania en 2025, mientras que el segmento superior a 100 GbE registra una CAGR del 7,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de redes de centros de datos de Alemania
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de las infraestructuras de nube a hiperescala y colocación | +1.2% | Áreas metropolitanas de Fráncfort, Berlín y Múnich | Mediano plazo (2-4 años) |
| Estrategia Gigabit gubernamental que acelera el despliegue de fibra y 5G | +0.8% | Nacional, con prioridad en regiones rurales | Largo plazo (≥ 4 años) |
| Aumento del tráfico de IA/ML que impulsa la renovación de conmutadores 400G/800G | +1.5% | Corredor de centros de datos de Fráncfort, grandes ciudades | Corto plazo (≤ 2 años) |
| Creciente despliegue de centros de datos de borde para IoT/baja latencia | +0.7% | Regiones industriales, clústeres automotrices | Mediano plazo (2-4 años) |
| Normativas obligatorias de reutilización de calor residual que impulsan equipos con enfriamiento líquido | +0.4% | Nacional, concentrado en áreas urbanas | Largo plazo (≥ 4 años) |
| Subvenciones de IA soberana de la UE que financian clústeres InfiniBand | +0.6% | Centros de investigación, principales universidades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las infraestructuras de nube a hiperescala y colocación
Los hiperescaladores están transformando los ciclos de adquisición al especificar tejidos preparados para 800G y clústeres InfiniBand para el entrenamiento de IA. Solo AWS se comprometió con USD 9,44 mil millones en su región de Fráncfort, presionando a los proveedores de conmutadores para que entreguen plataformas de alta densidad compatibles con enfriamiento líquido. Los operadores de colocación como Digital Realty responden con salas enfocadas en IA, atrayendo arrendatarios empresariales que luego requieren interconexiones premium capaces de segmentación multiinquilino. [1]Digitalrealty ,"Digital Realty amplía su presencia en Fráncfort con un centro de datos sostenible y optimizado para IA,"digitalrealty.com Estas inversiones paralelas comprimen los ciclos de vida de los equipos a menos de cuatro años y crean efectos multiplicadores en las metrópolis secundarias.
Estrategia Gigabit gubernamental que acelera el despliegue de fibra y 5G
La Estrategia Gigabit de Berlín financia EUR 17 mil millones (USD 19,93 mil millones) para fibra y 5G a nivel nacional, lo que obliga a los propietarios de centros de datos a adoptar interconexiones de mayor capacidad que sostengan el tráfico de retorno rural.[2]Ministerio Federal de Transporte, "Financiación Gigabit 2.0", "bmv.deLas subvenciones estipulan el cumplimiento de las normas de seguridad BSI C5, orientando la demanda hacia proveedores con líneas de fabricación europeas. La densificación de fibra también permite nodos de borde distribuidos que dependen de superposiciones definidas por software para vincular nuevas instalaciones regionales con los puntos de intercambio de Internet de Fráncfort.
Aumento del tráfico de IA/ML que impulsa la renovación de conmutadores 400G/800G
La planificada nube de IA industrial de Deutsche Telekom con 10.000 GPU ejemplifica el salto de rendimiento que los diseños hoja-espina heredados de 100G no pueden soportar. [3]Deutsche Telekom AG. " Turbo de IA para Gigafábricas: Telekom anuncia infraestructura europea de IA industrial con NVIDIA." telekom.com Los fabricantes de equipos originales (OEM) del sector automotriz que integran análisis de visión en tiempo real insisten en tejidos sin pérdidas con RDMA, impulsando la adopción de soluciones InfiniBand y Spectrum-X Ethernet. Los clústeres de investigación como el supercomputador Blue Lion impulsan los primeros ensayos de óptica 800G, anclando la demanda del mercado de redes de centros de datos de Alemania en el extremo de alto ancho de banda.
Creciente despliegue de centros de datos de borde para IoT/baja latencia
Los despliegues de la Industria 4.0 en Baden-Württemberg y el Ruhr requieren conmutadores reforzados que toleren temperaturas de fábrica y proporcionen telemetría de nivel empresarial. Las licencias privadas de 5G emitidas a grupos automotrices combinan el tráfico de tecnología operacional (OT) y tecnología de la información (IT), aumentando la dependencia de controladores SDN que mapean rutas deterministas. Los nodos de borde también alojan cachés CDN, desviando el tráfico de las redes troncales de Fráncfort y reformando las políticas de ingeniería de tráfico en las rutas nacionales.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Limitaciones de la red eléctrica y altos costos de electricidad en FLAP-D | -0.9% | Fráncfort, principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Escasez de ingenieros certificados en automatización de redes | -0.6% | Nacional, aguda en centros tecnológicos | Mediano plazo (2-4 años) |
| La soberanía de datos (BSI C5) limita la adopción de equipos de caja blanca extranjeros | -0.3% | Nacional, sectores de infraestructura crítica | Largo plazo (≥ 4 años) |
| Escasez de materias primas para fibra óptica que retrasa las construcciones | -0.4% | Nacional, dependiente de la cadena de suministro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de la red eléctrica y altos costos de electricidad en FLAP-D
Los límites de capacidad eléctrica de Fráncfort obligan a los operadores a distribuir las cargas de trabajo de IA en múltiples salas más pequeñas, incrementando el número de puertos y los tendidos de cableado. La Ley de Eficiencia Energética establece un límite de PUE de 1,3 para 2030, empujando a los compradores hacia ASIC de bajo consumo y mayor precio y óptica con enfriamiento líquido que alargan los horizontes de retorno de inversión (ROI). El abastecimiento de energía renovable añade restricciones espaciales porque los complementos solares o eólicos consumen terreno que podría albergar bastidores adicionales.
Escasez de ingenieros certificados en automatización de redes
Las redes SDN y los tejidos de IA exigen competencias en RoCE, Ansible y canalizaciones programables P4 que siguen siendo escasas. Las primas salariales de los hiperescaladores drenan el talento de las instalaciones de colocación regional y empresarial, prolongando los plazos de despliegue. Las pymes externalizan cada vez más a especialistas en servicios gestionados, elevando los gastos operativos y moderando la velocidad de adopción de las funciones avanzadas de telemetría.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: los productos anclan la inversión mientras los servicios se aceleran
Los productos representaron el 75,30% de la cuota del mercado de redes de centros de datos de Alemania en 2025 del tamaño del mercado de redes de centros de datos de Alemania. Los programas de renovación de conmutadores se desplazan hacia plataformas de 400G y 800G, y la adopción de interconexiones ópticas escala con los diseños de pasillo de enfriamiento líquido. Las licencias de controlador SDN aumentan a medida que los operadores centralizan la gestión de los tejidos de borde metropolitano. Se prevé que los servicios se expandan a una CAGR del 5,61%, añadiendo flujos de ingresos recurrentes vinculados a la optimización de clústeres de IA y la migración a IPv6. Los Servicios de Red Gestionados absorben la brecha de habilidades, mientras que los especialistas en integración vinculan las celdas privadas de 5G con los tejidos centrales de los centros de datos. Los programas de formación registran una mayor adopción a medida que las empresas recapacitan a sus equipos para los patrones de tráfico centrados en GPU. Esta combinación eleva el gasto en servicios a partir de 2025, aunque los desembolsos en hardware siguen siendo dominantes hasta 2030 en el mercado de redes de centros de datos de Alemania.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por usuario final: el rápido ascenso de la manufactura desafía la posición dominante de IT
IT y telecomunicaciones continuó representando el 35,20% de la cuota del mercado de redes de centros de datos de Alemania en 2025, anclado por los operadores que actualizan los routers centrales para 5G y los proveedores de nube que escalan las regiones de IA. El cumplimiento de la normativa DORA refuerza la segmentación a nivel de conmutador y la telemetría en los centros de datos financieros. Se proyecta que manufactura e industria registre una CAGR del 6,05%, superando a todos sus pares. El 5G privado en instalaciones como la Gigafábrica de Tesla crea microcentros de datos adyacentes a las líneas de producción, cada uno de los cuales exige tejidos de baja latencia. Las fábricas integran redes de sensores de tecnología operacional (OT) con análisis de tecnología de la información (IT), lo que requiere ingeniería de tráfico determinista y capas de agregación de borde redundantes que elevan el gasto por metro cuadrado.
Por tipo de centro de datos: los hiperescaladores reducen la brecha con la colocación
La colocación retuvo el 57,50% de la cuota del tamaño del mercado de redes de centros de datos de Alemania en 2025. Los arrendatarios abarcan cargas de trabajo de tecnología financiera, gobierno y medios de comunicación que exigen alojamiento soberano. Los operadores invierten en topologías espina-hoja y superposiciones SDN para garantizar el aislamiento de los arrendatarios. Los hiperescaladores proyectan una CAGR del 7,68% hasta 2031. Los campus de miles de millones de euros especifican ASIC personalizados, tejidos sin hojas e integración de enfriamiento líquido. Sus volúmenes de adquisición remodelan las hojas de ruta de los proveedores e introducen especificaciones de computación abierta, influyendo en los estándares más amplios del mercado de redes de centros de datos de Alemania.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por ancho de banda: los segmentos de alta velocidad ganan impulso
La categoría de 50-100 GbE representó el 33,10% de los ingresos en 2025, pero enfrenta un declive gradual a medida que proliferan las cargas de trabajo de IA. Las empresas se aferran a 100 GbE para los clústeres de virtualización, pero programan actualizaciones antes de 2028 para cumplir los objetivos de latencia de nube híbrida. Los puertos superiores a 100 GbE registran una CAGR del 7,05%. Los primeros despliegues de 400G en supercomputadores de investigación validan la escalabilidad, y los pilotos de 800G comienzan dentro de los laboratorios de IA automotriz. Los proveedores de óptica aceleran los ciclos de homologación, impulsando hojas de ruta de óptica coherente que admiten enlaces de fibra oscura entre campus en el mercado de redes de centros de datos de Alemania.
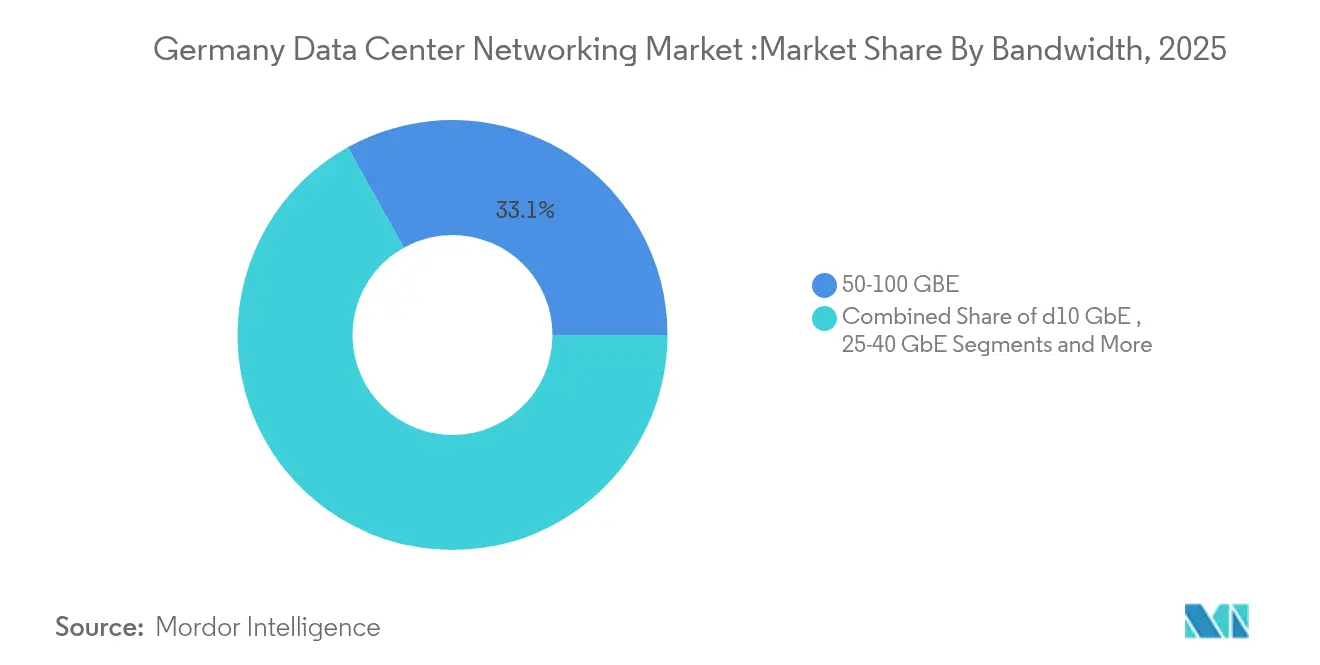
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Fráncfort ancla los flujos de tráfico, albergando picos de DE-CIX de 25 Tbps que requieren mejoras continuas de la columna vertebral y enrutamiento resiliente. Las ampliaciones de región de los hiperescaladores se agrupan en este nexo, impulsando acuerdos de compra plurianuales para conmutadores de alta densidad y óptica modular. Las limitaciones de capacidad de la red eléctrica y el aumento de las tarifas eléctricas fomentan los despliegues satelitales en las localidades del Rin-Meno, aunque la gravedad de la conectividad mantiene a Fráncfort dominante. Berlín forma el centro político y emergente de tecnología gemelo. Las cargas de trabajo de nube gubernamental y los proyectos de IA soberana fomentan la demanda de equipos europeos certificados, orientando la adquisición hacia proveedores con líneas de ensamblaje locales. Los nodos de borde proliferan alrededor de las plantas automotrices de Brandeburgo, cada uno vinculado a los centros de datos de Berlín a través de anillos de fibra oscura que admiten análisis en tiempo real. Múnich se beneficia de las instituciones aeroespaciales y de investigación. El supercomputador Blue Lion ancla un banco de pruebas regional de 800G, configurando la adquisición temprana de ASIC de tejido de próxima generación. La combinación de energías renovables de Baviera atrae a operadores concienciados con la sostenibilidad, aunque la distancia a los puntos de intercambio de Fráncfort aumenta la dependencia del equipamiento de óptica coherente.
Panorama regulatorio
La demanda de redes para centros de datos en Alemania está cada vez más determinada por los requisitos de eficiencia energética y de información en virtud de la Ley de Eficiencia Energética (EnEfG) y por la orientación de la política federal. El Ministerio Federal de Asuntos Económicos y Energía (BMWK) adoptó una Estrategia Nacional de Centros de Datos el 18 de marzo de 2026, vinculando la expansión del sector a requisitos más estrictos de sostenibilidad y resiliencia que afectan a los ciclos de renovación de redes (por ejemplo, silicio de switches de mayor eficiencia, telemetría para informes de energía y una segmentación más granular para operaciones orientadas al cumplimiento normativo).
La EnEfG también establece obligaciones a nivel de instalación que se trasladan a la arquitectura y las operaciones de red. Un registro de eficiencia energética (DCReg) se aplica a los centros de datos con una carga eléctrica nominal no redundante de al menos 300 kW, lo que aumenta la necesidad de redes instrumentadas que puedan respaldar la medición auditable y la ubicación de cargas de trabajo. Un proyecto de enmienda a la EnEfG propuesto el 9 de abril de 2026 aborda los límites de PUE y la simplificación de los informes de calor residual, incluidos los umbrales de PUE propuestos de 1,3 para nuevos centros de datos después del 1 de julio de 2026, y 1,6 a partir del 1 de julio de 2027 y 1,4 a partir del 1 de julio de 2030 para las instalaciones existentes. Estos umbrales aumentan la prima sobre las estructuras optimizadas en energía y las herramientas operativas.
Panorama competitivo
La estructura del mercado está moderadamente concentrada. Cisco aprovecha una amplia base empresarial, aunque enfrenta una creciente pérdida de cuota frente a Arista en los compromisos centrados en IA. El Equilibrio de Carga de Clústeres y las hojas de ruta 800G de Arista la posicionan para capturar las renovaciones de hiperescala. NVIDIA amplía la integración vertical a través del silicio Mellanox y Spectrum-X, insertándose en los diseños de clústeres de GPU.
Las estrategias de los proveedores dependen de las alianzas. La asociación de integración de silicio de Cisco con NVIDIA alinea Ethernet e InfiniBand bajo pilas de gestión unificadas. La planificada adquisición de Juniper por parte de HPE busca combinar las carteras de cómputo y redes, apuntando a la coherencia de borde a nube exigida por los fabricantes alemanes. Las regulaciones europeas en torno a la procedencia de la cadena de suministro otorgan a ADVA Optical Networking y Nokia una ventaja en las licitaciones de infraestructura crítica.
Líderes de la industria de redes de centros de datos de Alemania
Cisco Systems Inc.
Juniper Networks Inc.
VMware Inc.
Huawei Technologies Co. Ltd.
Extreme Networks Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La Estrategia Nacional de Centros de Datos de marzo de 2026 crea espacio para proveedores e integradores que puedan ofrecer paquetes de redes de alta eficiencia y listos para el cumplimiento normativo, tanto para nuevas construcciones como para renovaciones. Con la estrategia apuntando a duplicar la capacidad nacional de centros de datos para 2030 y cuadruplicar la capacidad de IA/HPC para 2030, los operadores que buscan switching preparado para 400G/800G, estructuras sin pérdidas e interconexiones ópticas también están adquiriendo controladores de redes definidas por software y herramientas de observabilidad para escalar estructuras más grandes con equipos reducidos. Esto se alinea con el cambio hacia redes centradas en IA en Alemania, reflejado en el plan de nube industrial de IA de Deutsche Telekom (10.000 GPU, anunciado en junio de 2025), que aumenta la demanda de conectividad este-oeste determinista y de alto rendimiento.
Un segundo grupo de oportunidades está vinculado a las limitaciones de energía y red eléctrica que impulsan a los operadores hacia salas distribuidas e implementaciones de borde más amplias, lo que a su vez aumenta las necesidades de conectividad entre campus y la demanda de segmentación multiinquilino segura. Las obligaciones de reporte del DCReg de la EnEfG para instalaciones de más de 300 kW también impulsan la adquisición de automatización, telemetría y servicios de red gestionados que simplifican la recopilación de evidencias y el control operativo diario. Existe además margen para ofertas conjuntas de comercialización entre operadores de centros de datos y proveedores de energía, con integradores de sistemas que ofrecen diseños de extremo a extremo que cumplen tanto con los requisitos de rendimiento de entrenamiento de IA como con las expectativas documentadas de eficiencia energética e información bajo la supervisión del BMWK.
Desarrollos recientes del sector
- Abril de 2026: MR Datentechnik amplió su portafolio de TI para incluir redes empresariales de Juniper Networks, arquitecturas de centros de datos y soluciones de seguridad. La expansión fortalece la presencia de Juniper en los segmentos empresarial y de centros de datos alemanes y amplía las capacidades de redes preparadas para IA.
- Marzo de 2026: Cisco amplió su colaboración Secure AI Factory con NVIDIA, integrando switches Nexus Hyperfabric y N9100 para acelerar la implementación de infraestructura de IA. La colaboración refuerza las posiciones de Cisco y NVIDIA en el mercado alemán de centros de datos centrados en IA.
- Febrero de 2026: Cisco anunció el chip de switching Silicon One G300 con una capacidad de 102,4 Tbps para clústeres de IA y constructores de redes hiperescalables, con sistemas previstos para el segundo semestre de 2026. Esto impulsa la próxima generación de switching para centros de datos y podría generar demanda en las redes de centros de datos de Alemania.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado cubre los ingresos generados en Alemania por equipos de redes para centros de datos y software relacionado que permiten la conectividad dentro y entre centros de datos, incluidos el switching y el enrutamiento utilizados para el tráfico de centros de datos.
Exclusiones de alcance: excluimos las redes de campus LAN empresariales generales, los dispositivos de usuario final y las construcciones de redes de área amplia de operadores que no se adquieren para casos de uso de centros de datos.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Routers
- Red de área de almacenamiento (SAN)
- Controladores de entrega de aplicaciones (ADC)
- Dispositivos de seguridad de red
- Controladores de redes definidas por software (SDN)
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Formación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- IT y telecomunicaciones
- Servicios bancarios, financieros y de seguros (BFSI)
- Gobierno y defensa
- Medios de comunicación y entretenimiento
- Salud y ciencias de la vida
- Manufactura e industria
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/proveedores de servicios en la nube
- Centros de datos de borde/micro
- Por ancho de banda
- Menos de 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de hechos sobre la actividad de construcción de centros de datos en Alemania y los factores que impulsan el tráfico, lo que luego sirve de referencia para el conjunto de demanda de redes. Nos basamos en fuentes públicas y oficiales como publicaciones de Destatis, publicaciones de Bundesnetzagentur, las series digitales y de TIC de Eurostat, y estadísticas de comercio aduanero. También extraemos contexto de referencia y técnico de normas y materiales de referencia de organismos como ETSI o IEEE.
Para conectar el crecimiento de la capacidad con el gasto en redes, revisamos informes anuales y presentaciones a inversores de participantes relevantes del ecosistema, junto con coberturas de prensa fiables sobre nuevas salas de centros de datos y ampliaciones importantes. En paralelo, consultamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y verificaciones de importación-exportación a nivel de envío cuando se requiere aclaración. Esta lista de investigación documental es solo ilustrativa, y revisamos muchas otras fuentes para la captura de datos, la verificación cruzada y la interpretación.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para contrastar la lógica de dimensionamiento con lo que compradores y socios de soluciones están observando en proyectos reales en toda Alemania. Hablamos con una combinación de operadores, integradores de sistemas, distribuidores y especialistas técnicos que pudieron comentar sobre los ciclos de renovación, las transiciones de velocidad de puerto y los patrones típicos de lista de materiales, lo que ayudó a ajustar los supuestos. Dado que se trata de un mercado de un solo país, la cobertura está equilibrada entre los principales centros metropolitanos y las ubicaciones secundarias donde se está añadiendo nueva capacidad.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 14% | Gerentes: 57% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una reconstrucción descendente de la demanda, en la que las adiciones de capacidad de centros de datos en Alemania y los cambios en la arquitectura de red se traducen en gasto en equipos mediante la aplicación de supuestos de penetración y renovación. Solo después de construir el conjunto de demanda lo comprobamos con verificaciones ascendentes selectivas, como configuraciones muestreadas para construcciones spine-leaf, retroalimentación del canal sobre la combinación de envíos, y el precio de venta promedio (ASP) por velocidad de puerto para corregir brechas evidentes.
Los insumos clave para este mercado incluyen la capacidad de centros de datos anunciada y en construcción, el número típico de switches leaf y spine por nueva sala, la adopción de puertos de 100G, 200G, 400G y los primeros de 800G, las tasas de adjunción de transceptores ópticos, y el calendario de renovación vinculado a la eficiencia energética y las mejoras de densidad. Cuando los datos son incompletos, utilizamos ratios sustitutos conservadores que se validan mediante entrevistas, y luego los sometemos a pruebas de estrés frente a señales de importación-exportación y desgloses de ingresos de proveedores.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavización de tendencias. El caso base sigue la puesta en servicio de capacidad esperada, mientras que los casos alternativos reflejan permisos más lentos o mejoras de densidad más rápidas. La trayectoria de pronóstico final se acepta después de garantizar que las variables clave, especialmente la progresión del ASP y la combinación de velocidades de puerto, se alineen con lo que esperan los encuestados de la industria en los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para que se mantengan explicables y repetibles. Comparamos los totales del modelo con indicadores independientes, como el crecimiento de la capacidad, los flujos comerciales de categorías de equipos relevantes y el gasto implícito por MW, y luego revisamos y corregimos los valores atípicos antes de la aprobación final.
Cada informe pasa por una revisión analítica paso a paso, y volvemos a contactar a los encuestados cuando surge una variación importante o cuando el anuncio de un gran proyecto modifica la cartera local. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias si un evento significativo cambia los precios, el momento de adquisición o los calendarios de puesta en servicio. Antes de la entrega, realizamos una última revisión para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado alemán de redes para centros de datos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las redes de centros de datos en Alemania pueden parecer muy dispares porque los cronogramas subyacentes y la mecánica de precios no siempre están alineados. Las diferencias suelen surgir de si la estimación trata los proyectos multianuales como reservados de una vez, cómo convierte los acuerdos denominados en euros a USD, y cómo contabiliza las caídas de precios a medida que las velocidades de puerto pasan de 100G a 400G y más allá.
En el seguimiento orientado a renovaciones, la mayor dispersión suele aparecer cuando los puntos de ASP más antiguos se trasladan sin un restablecimiento limpio a los trimestres más recientes, o cuando un modelo incluye elementos de TI adyacentes como servidores, almacenamiento o infraestructura de instalaciones. El momento de la conversión de divisas también importa, ya que usar una tasa promedio anual única frente a una tasa más reciente puede mover el valor de mercado en USD incluso si la demanda unitaria no ha cambiado, y estas decisiones a menudo no se explican en resúmenes públicos breves.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,05 mil millones USD (2025) | |
| Editorial de Investigación Sectorial A | 0,76 mil millones USD (2025) | A menudo se limita estrictamente a switches de centros de datos, lo que deja fuera el enrutamiento, el gasto en redes relacionado con óptica y algunas funciones de software, y puede aplicar una curva de caída de ASP más rápida que reduce el valor de 2025. |
| Portal Comercial B | 1,23 mil millones USD (2026) | Puede utilizar un año con proyección hacia adelante con supuestos de puesta en servicio optimistas, y puede convertir EUR a USD utilizando una tasa puntual diferente, lo que eleva el valor reportado en USD para la misma señal de demanda. |
La tabla muestra principalmente cómo los límites de alcance, el momento de actualización de precios y las decisiones de conversión de divisas cambian la cifra principal. Al restablecer los ASP a las condiciones de venta recientes y volver a verificarlos durante el ciclo de actualización anual, y luego aplicar las mismas reglas de momento de conversión de divisas en toda la serie, Mordor Intelligence reduce el ruido que puede provenir de puntos de precio antiguos y conversiones inconsistentes.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de redes de centros de datos de Alemania en 2026?
El mercado se sitúa en USD 1,11 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesto (CAGR) se prevé para el mercado hasta 2031?
Se proyecta una CAGR del 5,32% entre 2026 y 2031.
¿Qué segmento de ancho de banda se expande más rápidamente?
Los puertos superiores a 100 GbE, impulsados por la adopción de 400G y 800G, crecen a una CAGR del 7,05%.
¿Por qué los proveedores de hiperescala canalizan grandes inversiones hacia Fráncfort?
Fráncfort alberga el pico de tráfico de 25 Tbps de DE-CIX y ofrece densas interconexiones de fibra, lo que lo hace ideal para regiones de nube preparadas para IA y de alto ancho de banda.
Última actualización de la página el:
- Mercado de Redes para Centros de Datos de Francia
- Mercado de Redes de Centros de Datos en Corea del Sur
- Mercado de Redes de Centros de Datos de India
- Mercado de Redes para Centros de Datos del Reino Unido
- Mercado de Redes para Centros de Datos de Japón
- Mercado de Redes de Centros de Datos de Canadá
- Mercado de Redes para Centros de Datos de Brasil
- Mercado de Redes para Centros de Datos de China
- Mercado de Redes de Centros de Datos de España
- Mercado de Redes de Centros de Datos de México
- Mercado de Redes de Centros de Datos de Italia
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.



