
Tamaño y Participación del Mercado de Almacenamiento en Centros de Datos de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Alemania por Mordor Intelligence
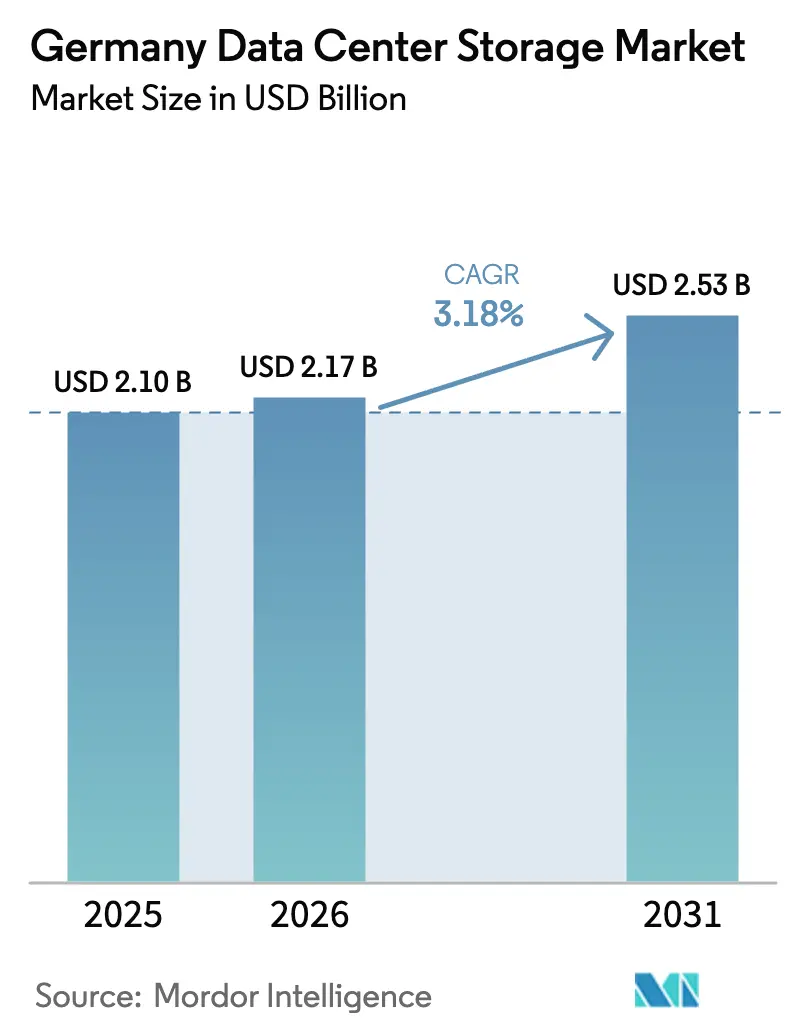
El tamaño del mercado de almacenamiento en centros de datos de Alemania en 2026 se estima en 2.170 millones de USD, con un crecimiento desde el valor de 2025 de 2.100 millones de USD y proyecciones para 2031 que muestran 2.530 millones de USD, creciendo a una CAGR del 3,18% durante 2026-2031. Esta trayectoria estable refleja un entorno en proceso de maduración en el que la consolidación de infraestructuras, las operaciones energéticamente eficientes y la residencia regulada de datos tienen prioridad sobre las expansiones rápidas de capacidad. Las estrategias de nube híbrida que permiten a las empresas distribuir cargas de trabajo entre nodos locales, de colocación y de nube soberana siguen sustentando la demanda de tecnologías de almacenamiento que garantizan baja latencia, cifrado en reposo y auditorías transparentes. Las implementaciones perimetrales vinculadas a la Industria 4.0, la aceleración NVMe para la inferencia de inteligencia artificial y el creciente uso de la refrigeración líquida están reforzando el interés en plataformas modulares y definidas por software que reducen el consumo de energía por terabyte. Mientras tanto, la volatilidad de los precios de la electricidad provocada por la Energiewende está impulsando a los operadores a favorecer las matrices flash y los motores de organización por niveles inteligentes que pueden reducir la capacidad inactiva y desplazar la entrada/salida (E/S) cuando los precios al contado se disparan, extendiendo los ciclos de vida del hardware y reduciendo los gastos operativos.
Conclusiones Clave del Informe
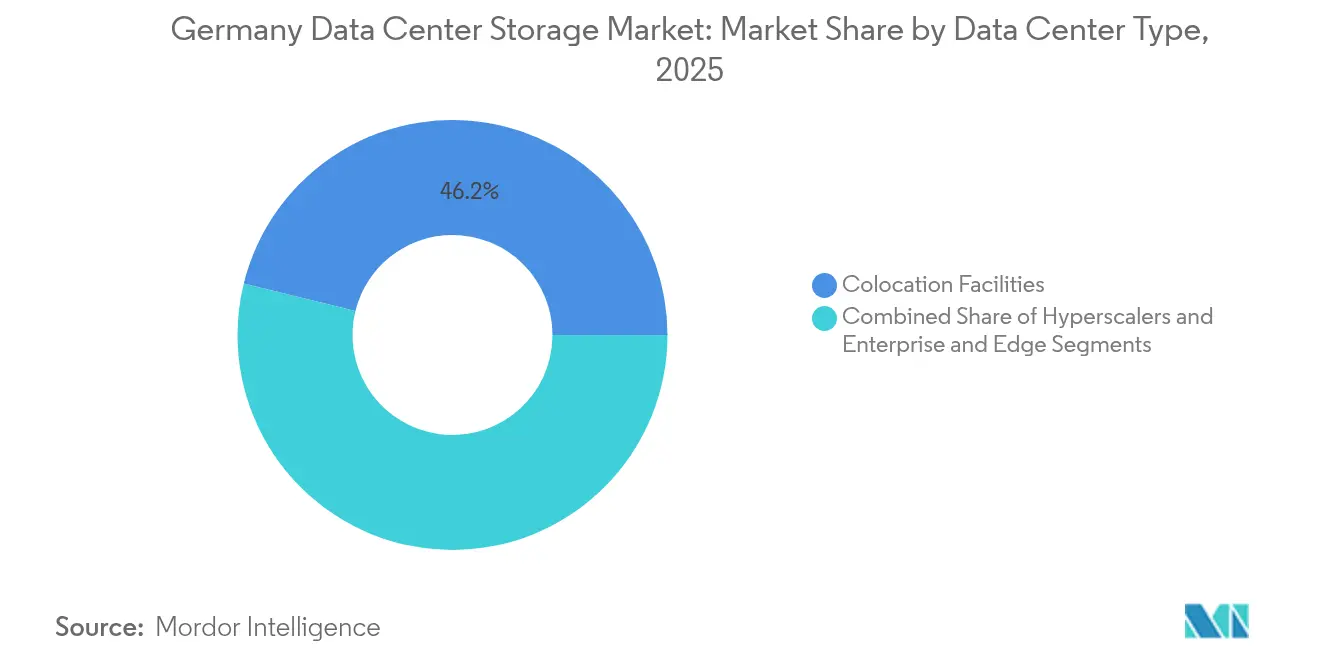
- Por tipo de centro de datos, las instalaciones de colocación lideraron con el 46,15% de la participación del mercado de almacenamiento en centros de datos de Alemania en 2025, mientras que se proyecta que los hiperescaladores registren la CAGR más rápida del 4,95% hasta 2031.
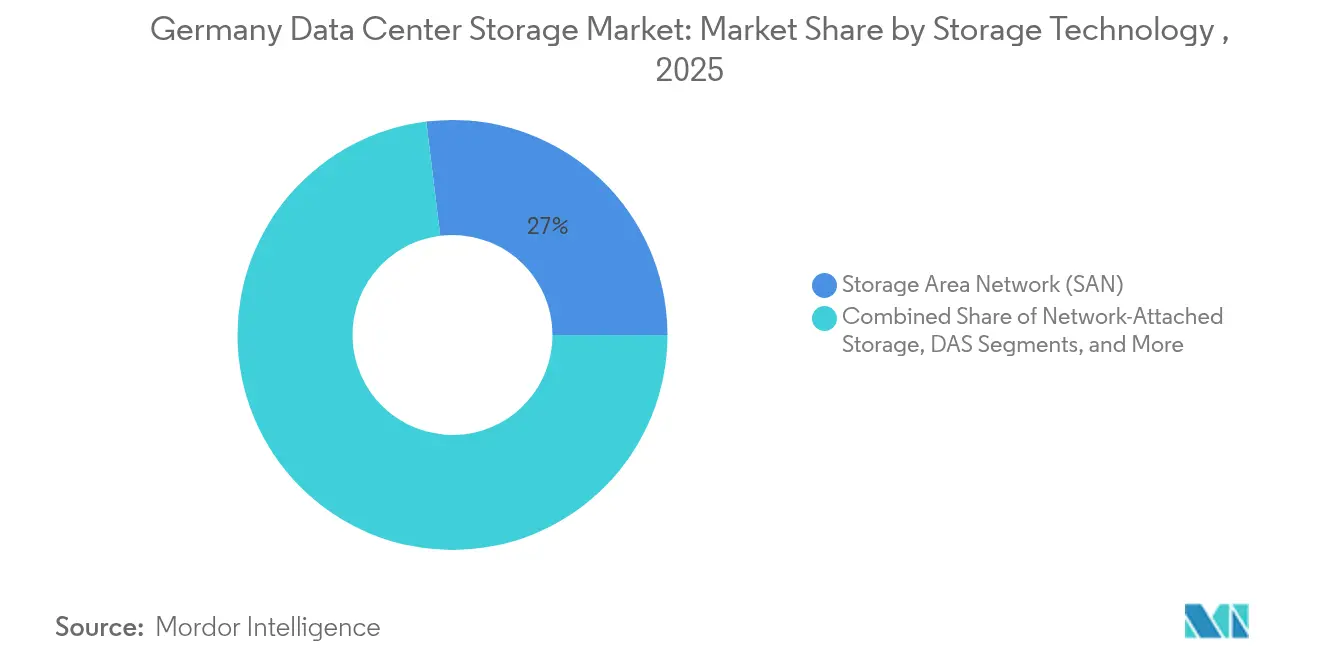
- Por tecnología de almacenamiento, las Redes de Área de Almacenamiento (SAN) captaron el 26,95% de los ingresos en 2025, mientras que el Almacenamiento Conectado en Red (NAS) avanza a una CAGR del 3,58% hasta 2031.
- Por tipo de almacenamiento, las matrices HDD representaron el 43,05% del tamaño del mercado de almacenamiento en centros de datos de Alemania en 2025; las matrices all-flash están previstas para crecer a una CAGR del 4,12% durante el período.
- Por usuario final, el sector de TI y Telecomunicaciones mantuvo una participación del 27,75% del tamaño del mercado de almacenamiento en centros de datos de Alemania en 2025, pero el sector BFSI se está expandiendo a una CAGR del 3,87% impulsado por la banca digitalizada y los análisis de riesgo en tiempo real.
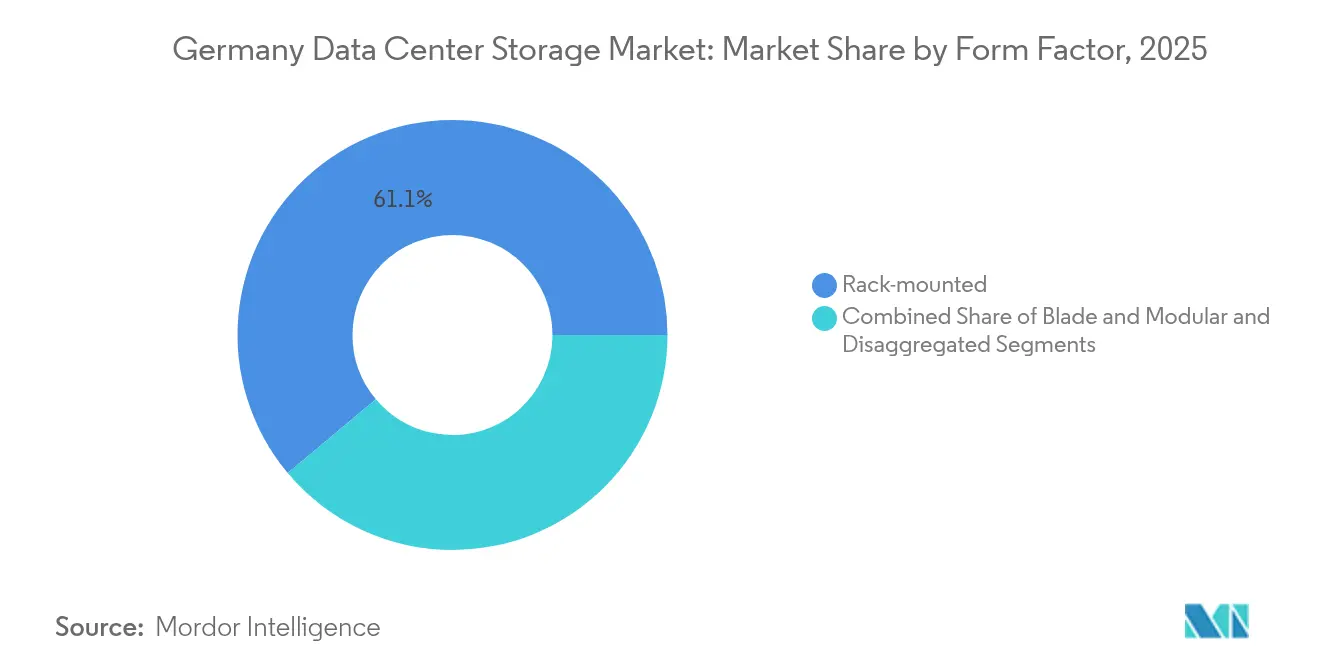
- Por Factor de Forma, el montado en bastidor mantuvo una participación del 61,10% del tamaño del mercado de almacenamiento en centros de datos de Alemania en 2025, pero la infraestructura Desagregada / Componible se está expandiendo a una CAGR del 5,12% impulsada por la banca digitalizada y los análisis de riesgo en tiempo real.
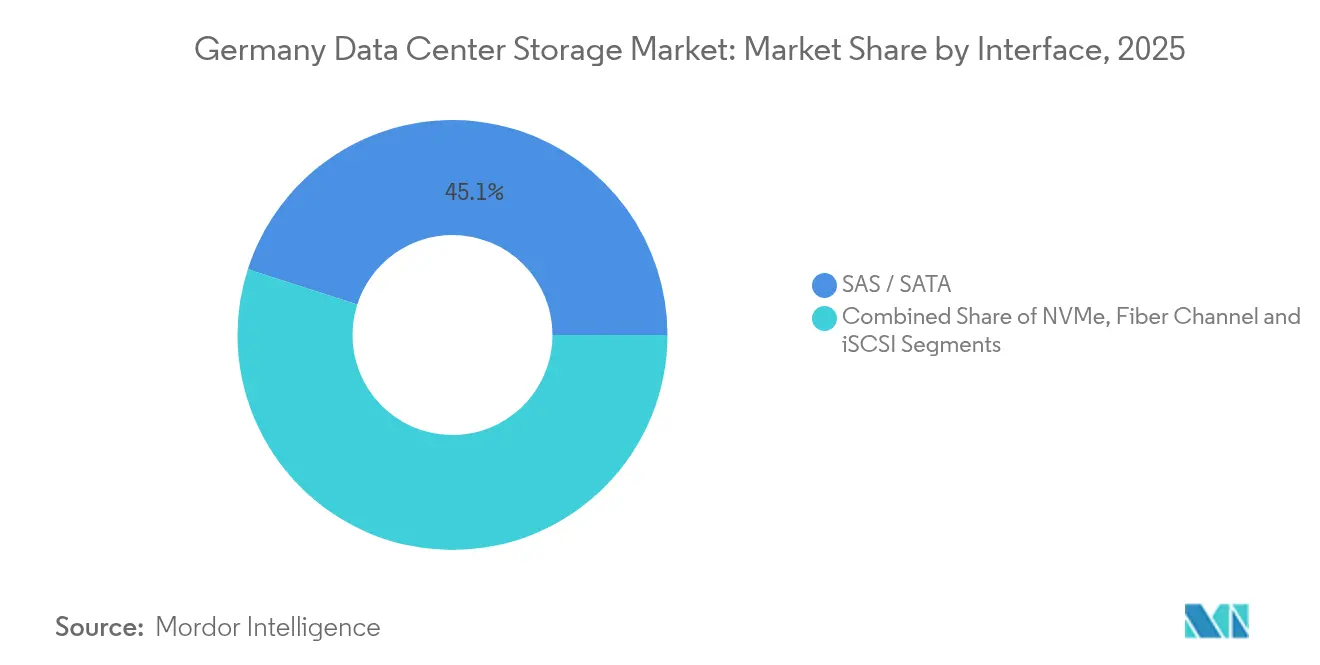
- Por Interfaz, SAS / SATA mantuvo una participación del 45,05% del tamaño del mercado de almacenamiento en centros de datos de Alemania en 2025, pero NVMe se está expandiendo a una CAGR del 5,25% impulsado por la banca digitalizada y los análisis de riesgo en tiempo real.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la computación en la nube entre las empresas alemanas | +1.2% | Áreas metropolitanas de Fráncfort, Múnich y Berlín | Mediano plazo (2-4 años) |
| Transición hacia centros de datos ecológicos y energéticamente eficientes | +0.8% | Baden-Württemberg, Renania del Norte- Westfalia | Largo plazo (≥ 4 años) |
| Cargas de trabajo aceleradas de IA e IA Generativa que impulsan la adopción de tecnología flash | +0.6% | Clusters industriales a nivel nacional | Corto plazo (≤ 2 años) |
| Construcción de ubicaciones perimetrales para la Industria 4.0 / 5G | +0.4% | Cinturón manufacturero | Mediano plazo (2-4 años) |
| Subsidios para la reutilización del calor excedente vigentes desde 2025 | +0.3% | Zonas de calefacción de distrito urbano | Largo plazo (≥ 4 años) |
| Impulso de la nube soberana Gaia-X respaldado por el Bundesbank | +0.2% | Nodos de servicios financieros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Computación en la Nube entre las Empresas Alemanas
Las empresas alemanas están migrando cargas de trabajo a plataformas de nube a un ritmo controlado que preserva las inversiones locales mientras desbloquea cómputo elástico para análisis. Una encuesta del Instituto Fraunhofer IESE muestra que la complejidad de la ingeniería de sistemas puntúa 7,6 en la actualidad y ascenderá a 8,7 en cinco años, lo que revela que las arquitecturas heredadas ya no pueden hacer frente a las demandas de integración en tiempo real.[1]Fraunhofer IESE, "Tendencias en ingeniería de sistemas 2025-2030", iese.fraunhofer.de El almacenamiento híbrido que conecta centros de datos, colocación y nubes soberanas conformes con Gaia-X encuentra por tanto aceptación, respaldando la refactorización gradual sin vulnerar las normas de residencia. Fráncfort, Múnich y Berlín siguen siendo centros neurálgicos gracias a las cargas de trabajo de BFSI y Software como Servicio (SaaS) sensibles a la latencia. Los incentivos federales para la digitalización, detallados en el Haushaltsplan de 2024, están además reduciendo las barreras de adopción mediante desgravaciones fiscales sobre el gasto en la nube.
Transición hacia Centros de Datos Ecológicos y Energéticamente Eficientes
El objetivo de neutralidad de carbono de Alemania para 2045 ha elevado el PUE y la reciclabilidad a la cima de los criterios de evaluación en las adquisiciones. Los operadores están adoptando refrigeración líquida y por inmersión para gestionar la temperatura en bastidores de alta densidad donde la refrigeración por aire alcanza sus límites físicos. Las plataformas de orquestación impulsadas por inteligencia artificial, como el Concepto Astro de Dell Technologies, simulan ahora las cargas de servidores y almacenamiento en un gemelo digital para modular las velocidades de los ventiladores y los estados de la CPU, reduciendo el consumo de energía hasta un 14% en pruebas de campo.[2]C. Jones, "Dell's Concept Astro Cuts Data-Center Power by 14%", CIO, cio.com La demanda crece para los recintos modulares fabricados con aleaciones reciclables, de modo que los componentes puedan intercambiarse sin remodelaciones que consuman mucha energía.
Cargas de Trabajo Aceleradas de IA / IA Generativa que Impulsan la Adopción de Tecnología Flash
Los líderes de los sectores automotriz y manufacturero están incorporando control de calidad basado en visión artificial y algoritmos de mantenimiento predictivo que requieren respuesta en milisegundos. Las matrices de discos giratorios tradicionales no pueden cumplir esos objetivos de nivel de servicio, impulsando la adopción de tecnología flash NVMe incluso en entornos con restricciones de gasto de capital. Los microcentros de datos perimetrales en Baviera y Baden-Württemberg despliegan ahora clústeres NVMe sobre Fabrics desagregados que proporcionan capacidad de gestión centralizada mientras alojan modelos de inferencia localmente para el cumplimiento de la privacidad. Los perfiles de E/S variables del entrenamiento frente a la inferencia hacen que la organización en niveles de granularidad fina sea esencial para limitar las facturas de energía.
Construcción de Ubicaciones Perimetrales para la Industria 4.0 / 5G
Las redes 5G privadas dentro de las fábricas están acercando el cómputo y el almacenamiento a los robots y las estaciones de visión artificial. Las directrices de Open RAN 5G de la Oficina Federal de Seguridad en la Tecnología de la Información (BSI) de 2025 subrayan que la retención local de medios es obligatoria cuando las redes se degradan, obligando a nodos NAS o DAS resistentes a almacenar telemetría en búfer hasta que se restablezca la conexión de retorno.[3]Bundesamt für Sicherheit in der Informationstechnik, "Sicherheitsanforderungen 5G Open RAN v2.0," bsi.bund.de Las herramientas automatizadas de ubicación de datos ayudan a almacenar en caché los datos de control críticos en el perímetro mientras se archivan los registros menos urgentes en repositorios centrales, equilibrando coste y resiliencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto de capital inicial y rigurosas auditorías de soberanía de datos | −0.5% | BFSI, sector público | Corto plazo (≤ 2 años) |
| Precios volátiles de la electricidad vinculados a la Energiewende | −0.3% | Regiones con alta penetración de renovables | Mediano plazo (2-4 años) |
| Largos plazos de conexión a la red eléctrica | −0.4% | Zonas industriales | Largo plazo (≥ 4 años) |
| Escasez de ingenieros especializados en almacenamiento (Fachkräftemangel) | −0.2% | Clusters metropolitanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto de Capital Inicial y Rigurosas Auditorías de Soberanía de Datos
Antes de adquirir nuevas matrices, los bancos y los ministerios deben completar exhaustivas evaluaciones de impacto sobre la privacidad que pueden extender los ciclos de proyecto hasta seis meses. El litigio de Palantir en Hesse muestra cómo las plataformas se enfrentan al escrutinio por el riesgo potencial de vigilancia masiva, elevando el cifrado, la custodia de claves y las funcionalidades de registro de auditoría como requisitos imprescindibles. Las configuraciones seguras personalizadas elevan los costes de la lista de materiales por encima de las referencias estándar, frenando el volumen a corto plazo.
Precios Volátiles de la Electricidad Vinculados a la Energiewende
Las tarifas al contado de la electricidad mayorista fluctuaron hasta 93 EUR/MWh en 2024, obligando a los operadores a buscar matrices que limiten la energía en reposo y programen la replicación durante los períodos de menor demanda. Los sistemas basados en HDD que consumen vatios constantes independientemente de la utilización de E/S resultan menos atractivos que la tecnología flash, que puede entrar en estados de bajo consumo profundo. Los equipos de adquisición modelan ahora el coste total de propiedad en horizontes de 10 años, teniendo en cuenta la cobertura del precio de la red y los posibles impuestos al carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: El Liderazgo de SAN se Enfrenta a la Disrupción de NAS
Las Redes de Área de Almacenamiento (SAN) proporcionaron la solidez que exigían las cargas de trabajo críticas de SAP HANA y banca central, manteniendo el 26,95% de los ingresos en 2025. Sin embargo, se proyecta que los sistemas de Almacenamiento Conectado en Red (NAS), ayudados por los servicios de archivos definidos por software, registren una CAGR del 3,58%. La adopción es más fuerte entre los proveedores de Software como Servicio (SaaS) que valoran la escalabilidad simplificada y la integración mediante API REST. El almacenamiento de conexión directa (DAS) conserva su papel en las celdas de robótica en línea de producción donde la latencia determinista supera la conveniencia de los tejidos compartidos. El almacenamiento de objetos combinado con cintas sigue siendo vital para los archivos de cumplimiento, garantizando copias inmutables que satisfacen las normas de retención de BaFin.
Los operadores alemanes prefieren ciclos de actualización iterativos. El Instituto Fraunhofer IESE señala un giro sectorial hacia el desarrollo basado en modelos que reduce los scripts a medida. En consecuencia, los equipos de plataforma se inclinan por los clústeres NAS con las semánticas familiares de NFS y SMB, limitando la necesidad de reciclaje y liberando a los escasos ingenieros de almacenamiento para tareas de optimización.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Almacenamiento: La Transición hacia Flash se Acelera a Pesar de la Resiliencia de HDD
Las matrices HDD continuaron dominando los niveles orientados a la capacidad, representando una participación del 43,05% en 2025. Sin embargo, las matrices all-flash se expandirán a una CAGR del 4,12% a medida que los precios de NVMe caigan y la inferencia de inteligencia artificial gane terreno. Las matrices híbridas proporcionan una cobertura, habilitando la ubicación automática de conjuntos de datos calientes en NAND TLC o QLC y de archivos fríos en discos de alta capacidad, respaldando la retención para el cumplimiento y satisfaciendo al mismo tiempo los acuerdos de nivel de servicio de rendimiento. Los proveedores de HDD contrarrestan con unidades de 30 TB rellenas de helio que se comercializarán en 2026, retrasando la conversión total en los niveles de copia de seguridad.
Por Tipo de Centro de Datos: El Dominio de la Colocación Refleja las Prioridades de Soberanía
Los proveedores de colocación generaron el 46,15% de los ingresos en 2025, suministrando bastidores soberanos y plazos de arrendamiento flexibles. Los hiperescaladores, tras adoptar los chips de la Iniciativa Europea de Procesadores y abrir regiones locales, registrarán una CAGR del 4,95%, impulsados por los entornos de análisis y recuperación ante desastres. Las empresas mantienen los datos de nivel 0 dentro de los compartimentos de colocación para conservar la custodia de claves y amplían los análisis a la nube cuando la demanda alcanza su punto máximo. El mercado de almacenamiento en centros de datos de Alemania sigue valorando la auditabilidad; los proveedores que exponen los certificados de los conjuntos de chips de cifrado y admiten módulos de seguridad de hardware (HSM) proporcionados por el cliente obtienen una aceptación más rápida. Los microcentros de datos perimetrales proliferan a lo largo de los corredores logísticos de las autopistas, almacenando en caché la telemetría para el seguimiento de última milla.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Liderazgo de TI es Desafiado por el Crecimiento de BFSI
Los usuarios de TI y Telecomunicaciones mantuvieron una participación del 27,75% en 2025, anclados por los sistemas de respaldo de Software como Servicio (SaaS) y las plataformas de streaming. Las cargas de trabajo de BFSI, que abarcan motores de riesgo en tiempo real y análisis de RegTech, generarán una CAGR del 3,87%. Los bancos alemanes deben almacenar datos de operaciones a nivel de tick durante diez años, lo que infla los planes de capacidad. La digitalización gubernamental, impulsada por los plazos de la Onlinezugangsgesetz, mantiene una demanda estable de sistemas conformes. Los productores de medios conservan los archivos de edición en NAS de alto rendimiento, mientras el sector sanitario acelera la migración de archivos de imágenes a nubes híbridas alineadas con las directrices de Gematik.
Por Factor de Forma: La Estabilidad del Montado en Bastidor se Encuentra con la Innovación Componible
Los recintos montados en bastidor mantuvieron el 61,10% de los ingresos en 2025 debido a los diseños arraigados de los centros de datos. Se prevé que la infraestructura componible, que agrupa almacenamiento flash, GPU y CPU a través de tejidos basados en PCIe, registre una CAGR del 5,12% a medida que los laboratorios de investigación y las fábricas de semiconductores busquen una escalabilidad granular. El almacenamiento en blade registra adopción en sucursales con espacio limitado. El sector de almacenamiento en centros de datos de Alemania valora cada vez más los chasis que admiten tanto unidades flash EDSFF como U.3, asegurando las inversiones de cara al futuro.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Interfaz: La Posición Dominante de SAS / SATA se Enfrenta a la Disrupción de NVMe
SAS / SATA siguió siendo el estándar predeterminado con una participación del 45,05% en 2025. NVMe alcanzará una CAGR del 5,25%, impulsado por arquitecturas de microservicios que exigen una latencia inferior a 100 μs. El Canal de Fibra persiste en las SAN de banca central donde la redundancia de doble ruta está arraigada. iSCSI sigue apoyando a las pymes en la transición desde el almacenamiento de conexión directa (DAS). Los proyectos piloto de NVMe sobre Fabrics en Berlín muestran una caída del 40% en la utilización de CPU frente a las arquitecturas heredadas al descargar el procesamiento de almacenamiento.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El clúster del Rin-Meno de Fráncfort domina la demanda de capacidad como puerta de entrada financiera de Europa y centro de interconexión DE-CIX. Los operadores despliegan allí niveles all-flash densos para completar los lotes de liquidación de fin de día bajo los plazos de BaFin. La proximidad de Múnich a los fabricantes de equipos originales del sector automotriz impulsa el almacenamiento listo para el perímetro y de baja latencia para potenciar las simulaciones de conducción autónoma. En Renania del Norte-Westfalia, las plantas siderúrgicas de reconversión industrial se equipan con sensores de Industria 4.0, impulsando el despliegue de nodos DAS resistentes dentro de los talleres de laminación.
La penetración de las energías renovables varía: Schleswig-Holstein obtiene el 110% de su energía de la energía eólica en días de viento, lo que permite a los operadores de centros de datos renegociar contratos de compra de energía verde para obtener tarifas más bajas. Por el contrario, las limitaciones de la red eléctrica de Baviera incentivan la instalación de energía solar más almacenamiento en baterías. Los reguladores regionales interpretan el RGPD y la nueva Ley de Datos de la UE de manera diferente; la postura tecnológicamente neutral de Hesse beneficia a la colocación multipropósito, mientras que Baden-Württemberg impone puntos de control de auditoría más estrictos, alargando los plazos de puesta en marcha. Los proveedores que ofrecen plantillas de "cumplimiento como código" ganan contratos al agilizar la certificación a nivel estatal.
Panorama regulatorio
La adquisición de almacenamiento en centros de datos en Alemania está determinada por los marcos de garantía de seguridad de la Bundesamt fuer Sicherheit in der Informationstechnik (BSI) y por las normas de eficiencia energética que cada vez influyen más en las decisiones de diseño de infraestructura. Para infraestructuras críticas y entornos regulados de housing u hosting, las normas sectoriales específicas del BSI, como la B3S para Housing, Hosting y CDN (vigente hasta el 1 de octubre de 2028), influyen en los controles relativos a auditabilidad, registro y resiliencia. Esto, a su vez, refuerza la demanda de plataformas de almacenamiento con cifrado sólido, opciones de copia de seguridad inmutable y evidencia operativa verificable.
En materia de garantía en la nube, el BSI actualizó su Catálogo de Criterios de Cumplimiento de Cloud Computing (C5:2026), alineando los requisitos de forma más estrecha con las trayectorias europeas de certificación, incluida EUCS. Se publicaron actualizaciones legislativas de la Ley del BSI (BSIG), con entrada en vigor el 17 de marzo de 2026, para implementar el reglamento EU 2022/2557 sobre resiliencia de entidades críticas, elevando el nivel exigido en cuanto a continuidad operativa. La gobernanza energética añade otra capa: a partir del 1 de enero de 2026, la certificación obligatoria del sistema de gestión de energía se aplica a los centros de datos por encima de un umbral de potencia nominal no redundante de 1 MW (o 300 kW para el sector público). En junio de 2026, el gabinete federal aprobó un borrador para modificar la Ley de Eficiencia Energética (EnEfG), que incluye ajustes como un límite de PUE de 1,3 para los nuevos centros de datos puestos en servicio después del 1 de julio de 2026 y períodos de transición ampliados. Estos requisitos influyen en las decisiones de renovación de almacenamiento hacia arquitecturas de mayor eficiencia y una mejor telemetría de energía.
Panorama Competitivo
Cinco grandes operadores globales, Dell Technologies, HPE, NetApp, IBM y Pure Storage, mantuvieron conjuntamente ingresos mayoritarios en 2024. Enfatizan las arquitecturas actualizables mediante firmware y la gestión habilitada por inteligencia artificial en lugar de cambios disruptivos de hardware. El Concepto Astro de Dell aplica aprendizaje por refuerzo para modelar la temperatura y la energía, reduciendo el consumo de las matrices y el desgaste de los ventiladores. NetApp está integrando la copia de seguridad BlueXP entre sistemas locales y nubes Gaia-X, agilizando los paquetes de evidencia de cumplimiento en las auditorías. La plataforma Alletra de HPE ofrece precios basados en el consumo que cubren las fluctuaciones en los precios de la energía.
Las empresas emergentes dirigidas a la desagregación de NVMe, como VAST Data y Fungible, se asocian con laboratorios de inteligencia artificial alemanes que buscan repositorios de archivos a escala de exabytes. Mientras tanto, los proveedores tradicionales de HDD Western Digital y Seagate colaboran con los proveedores de colocación para certificar las unidades rellenas de helio para los rangos de humedad extendidos típicos de las salas de refrigeración adiabática indirecta.
Líderes del Sector de Almacenamiento en Centros de Datos de Alemania
Dell Technologies
Hewlett Packard Enterprise
NetApp
IBM
Huawei Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por el cumplimiento normativo crea espacio para pilas de almacenamiento que acorten los ciclos de auditoría mientras cumplen con los controles alineados con el BSI, especialmente para la colocación y los usuarios finales regulados que necesitan demostrar prácticas de cifrado, custodia de claves y retención en entornos híbridos. La publicación del BSI C5:2026 y el uso continuo de la guía sectorial específica del BSI en entornos de hosting o housing respaldan la demanda de características de plataforma como la inmutabilidad basada en políticas, registros a prueba de manipulación y reportes de cumplimiento estandarizados en nodos on-premises, de colocación y de nube soberana.
Los programas de energía y soberanía también orientan las oportunidades hacia el almacenamiento de alta eficiencia y alta densidad para cargas de trabajo de IA y data lakes, donde la refrigeración líquida y las limitaciones de energía condicionan las decisiones de infraestructura. El régimen EnEfG, que incluye los requisitos de certificación del sistema de gestión de energía vigentes desde el 1 de enero de 2026 y el proceso de modificación del borrador de junio de 2026 que ajusta los parámetros de cumplimiento de PUE para nuevas instalaciones después del 1 de julio de 2026, incrementa el valor de los arrays que ofrecen monitoreo granular de energía, tiering inteligente y programación de replicación consciente de la carga de trabajo. En el lado de la demanda, la estrategia de centros de datos de Alemania, según se analiza en informes legales y de asesoría, plantea el objetivo de política de ampliar la capacidad nacional para 2030 y destaca la infraestructura de nube soberana y los clústeres de entrenamiento de IA como prioridades de inversión. Esto amplía la necesidad abordable de almacenamiento de archivos y de objetos acelerado por NVMe, tanto en el núcleo de Fráncfort como en centros emergentes como Berlín, donde los operadores buscan reducir el riesgo de concentración y la latencia para cargas de trabajo reguladas.
Desarrollos recientes del sector
- Junio de 2026: Dell Technologies anunció el servidor Dell PowerEdge XE8812, parte de Dell AI Factory con NVIDIA, diseñado para cargas de trabajo de HPC e IA de alta densidad. El despliegue respalda cargas de trabajo de IA en centros de datos alemanes. Fortalece las capacidades de infraestructura de IA centradas en Alemania para el almacenamiento en centros de datos.
- Mayo de 2026: Dell Technologies presentó la plataforma de almacenamiento Dell PowerStore Elite con software impulsado por IA, cuya disponibilidad está prevista para julio de 2026. Amplía las opciones de almacenamiento impulsado por IA en Alemania. Refuerza el liderazgo en almacenamiento definido por software en los centros de datos alemanes.
- Marzo de 2026: Hewlett Packard Enterprise se comprometió a construir infraestructura de fábrica de IA en el Hochleistungsrechenzentrum Stuttgart (HLRS) para apoyar la iniciativa EU-AI-Factory HammerHAI. Alinea a los centros de investigación alemanes con la infraestructura de IA soberana. Avanza las capacidades de centros de datos de IA de Alemania y las cargas de trabajo de almacenamiento soberano.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por productos de almacenamiento de centros de datos y software de almacenamiento relacionado vendidos e implementados en Alemania para cargas de trabajo empresariales y de proveedores de servicios, en instalaciones on-premises, sitios de colocación y centros de datos en la nube.
Exclusiones de alcance: excluye servidores de propósito general, hardware exclusivamente de red e infraestructura de construcción como energía y refrigeración que no se venda como parte de la pila de almacenamiento.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado en Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Matrices HDD Tradicionales
- Matrices All-Flash (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Hiperescaladores / Proveedores de Servicios en la Nube
- Empresarial y Perimetral
- Por Usuario Final
- TI y Telecomunicaciones
- BFSI
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Salud y Ciencias de la Vida
- Manufactura
- Por Factor de Forma
- Montado en Bastidor
- Blade y Modular
- Desagregado / Componible
- Por Interfaz
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos construyendo una base de hechos sobre la demanda y los patrones de expansión de los centros de datos en Alemania, ya que el gasto en almacenamiento generalmente sigue a la capacidad de TI instalada y a los ciclos de renovación. Se utilizaron fuentes públicas como Destatis, Eurostat, la Bundesnetzagentur y publicaciones del BSI para comprender el contexto local de infraestructura digital, las señales de cumplimiento y las restricciones relacionadas con la energía que pueden moldear las decisiones de almacenamiento.
Para traducir las señales de demanda en insumos de dimensionamiento, también revisamos materiales como informes anuales de empresas, presentaciones para inversores, cobertura de prensa confiable y comunicados de asociaciones de centros de datos que abordan las incorporaciones de capacidad y los cambios tecnológicos. Además, se utilizaron suscripciones de pago de forma selectiva para datos financieros e inteligencia empresarial, seguimiento de noticias y finanzas, y bases de datos de patentes para verificar los ciclos de productos y la dirección de los precios. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
Validamos la visión documental mediante entrevistas con expertos y encuestas estructuradas con operadores de centros de datos, gestores de colocación, equipos de TI empresariales y participantes de canal que intervienen en las decisiones de compra de almacenamiento en Alemania. Los debates abarcaron la combinación de cargas de trabajo, el momento de renovación, las preferencias de interfaz y cómo las expectativas de seguridad y residencia de datos cambian las decisiones de arquitectura, y luego las respuestas se utilizaron para ajustar los supuestos donde los datos públicos no eran suficientemente detallados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 15% | Gerentes: 59% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo que vincula el gasto en almacenamiento de centros de datos en Alemania con la huella de centros de datos del país y el comportamiento de renovación, y luego se verificó frente a aproximaciones selectivas de abajo hacia arriba. En la práctica, vinculamos la demanda de almacenamiento a indicadores como el crecimiento de la capacidad de TI instalada, las tendencias de densidad de racks y servidores, la proporción de flash frente a HDD en cargas de trabajo mixtas y los ciclos promedio de renovación por tipo de centro de datos, lo que a su vez orienta una trayectoria razonable de precio por terabyte utilizable.
Para mantener los totales realistas, se utilizaron verificaciones muestreadas de proveedores y canales para comprobar la coherencia del modelo, empleando combinaciones como volúmenes de envío estimados multiplicados por precios de venta promedio observados, y luego ajustando por reventa, agrupación de productos y contratación multianual cuando los entrevistados lo destacaban repetidamente. Cuando faltaban insumos, las brechas se cubrieron con rangos conservadores anclados a lo que los compradores reportaron como configuraciones típicas, y los rangos se acotaron mediante llamadas de seguimiento.
Para el pronóstico, utilizamos análisis de escenarios respaldado por expectativas variable por variable de los encuestados primarios, ya que la demanda de almacenamiento en Alemania es sensible al ritmo de migración a la nube y a las prioridades locales de cumplimiento. Los principales factores modelados incluyeron las tasas de adopción de virtualización y contenedores, la penetración de NVMe en niveles de rendimiento, el crecimiento de datos de industrias reguladas, la presión de costos energéticos que influye en el tiering, y el ritmo de las incorporaciones de capacidad de colocación en las principales áreas metropolitanas.
Validación de datos y ciclo de actualización
Validamos de forma cruzada los resultados comparando el gasto implícito por rack y por MW con señales independientes, y luego revisando cualquier salto pronunciado que no coincidiera con el momento de las incorporaciones de capacidad o los ciclos de renovación. Si una variación parecía material, se reverificaron los insumos, se volvieron a ejecutar los supuestos y se recontactó a los encuestados para confirmar si un evento puntual o una cuestión de definición causó el cambio.
Antes de la aprobación final, el modelo pasa por múltiples etapas de revisión por parte de analistas, incluidas verificaciones sobre el momento de la conversión de divisas, la lógica de tendencias de precios y los totales por segmento, que deben sumar de manera coherente la cifra global. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material modifica las condiciones de demanda. Justo antes de la entrega, se realiza una nueva ronda de actualización para que los clientes reciban la visión más reciente.
Tamaño del mercado de almacenamiento de centros de datos de Alemania de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el almacenamiento de centros de datos en Alemania pueden parecer muy diferentes entre sí porque cada editor traza el límite de forma distinta respecto a lo que se considera almacenamiento, y luego utiliza diferentes supuestos de precios y de calendario. La tabla refleja claramente esa dispersión, y generalmente se debe a los límites de alcance, la elección del año base y el tratamiento de los ciclos de renovación.
La tabla de referencia muestra un valor inferior al de algunas estimaciones más amplias, y en el modelo de Mordor Intelligence el cómputo se limita a los productos de almacenamiento de centros de datos y al software de almacenamiento vendido para uso en centros de datos en Alemania, en lugar de incluir el gasto adyacente en servidores o redes. Otras brechas que modifican los totales incluyen si las compras internas de los proveedores de nube se tratan como ingresos de mercado, si se asumen descensos agresivos de precios de flash de manera demasiado temprana, y si la conversión de divisas utiliza promedios anuales frente a una tasa puntual en el tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,17 mil millones de USD (2026) | |
| Consultora Regional A | 2,35 mil millones de USD (2026) | Utiliza un alcance más amplio que mezcla parte del gasto en servidores asociados al almacenamiento dentro del total de almacenamiento, y aplica una adopción más rápida de NVMe con menor compensación por la compresión de precios. |
| Publicación Especializada B | 1,95 mil millones de USD (2026) | Se basa en un calendario de reemplazo conservador y utiliza una visión más limitada de las compras externas, lo que puede subestimar las actualizaciones impulsadas por renovación en instalaciones de colocación y empresariales. |
Al analizar las tres cifras en conjunto, la principal lección es que el alcance y las trayectorias de precios influyen en el total tanto como la demanda. Al anclar el modelo a señales observables de capacidad y renovación, y luego verificarlo con insumos prácticos de canal y de compradores, la estimación se mantiene trazable a pasos claros que pueden repetirse y revisarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de almacenamiento en centros de datos de Alemania?
El tamaño del mercado de almacenamiento en centros de datos de Alemania es de 2.170 millones de USD en 2026
¿A qué ritmo se espera que crezca el mercado?
Se prevé que se expanda a una CAGR del 3,18%, alcanzando 2.530 millones de USD en 2031.
¿Qué tipo de centro de datos genera la mayor demanda de almacenamiento?
Las instalaciones de colocación lideran con el 46,15% de la participación del mercado de almacenamiento en centros de datos de Alemania a fecha de 2025 debido a los requisitos de soberanía de datos.
¿Por qué las matrices all-flash están ganando terreno?
Las cargas de trabajo de IA e IA Generativa necesitan latencia inferior al milisegundo, y las matrices flash reducen el consumo de energía en comparación con los discos duros HDD, cumpliendo al mismo tiempo los acuerdos de nivel de servicio de rendimiento.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos en España
- Mercado de Almacenamiento para Centros de Datos de Corea del Sur
- Mercado de Almacenamiento de Centros de Datos de Japón
- Mercado de Almacenamiento para Centros de Datos de Francia
- Mercado de almacenamiento de centros de datos de Italia
- Mercado de Almacenamiento de Centros de Datos en Reino Unido
- Mercado de Almacenamiento en Centros de Datos de Canadá
- Mercado de Almacenamiento para Centros de Datos de Europa
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos Hyperscale de México Sitios hyperscale en México, divididos por tipo de instalación, componente y nivel.
- Mercado de Servidores de Centros de Datos de Corea del Sur Los servidores de Corea del Sur, divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.



