
Tamaño y Participación del Mercado de Acero de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 162.23 Millones de toneladas |
| Volumen del Mercado (2026) | 177.03 Millones de toneladas |
| Volumen del Mercado (2031) | 273.88 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 9.12 % |
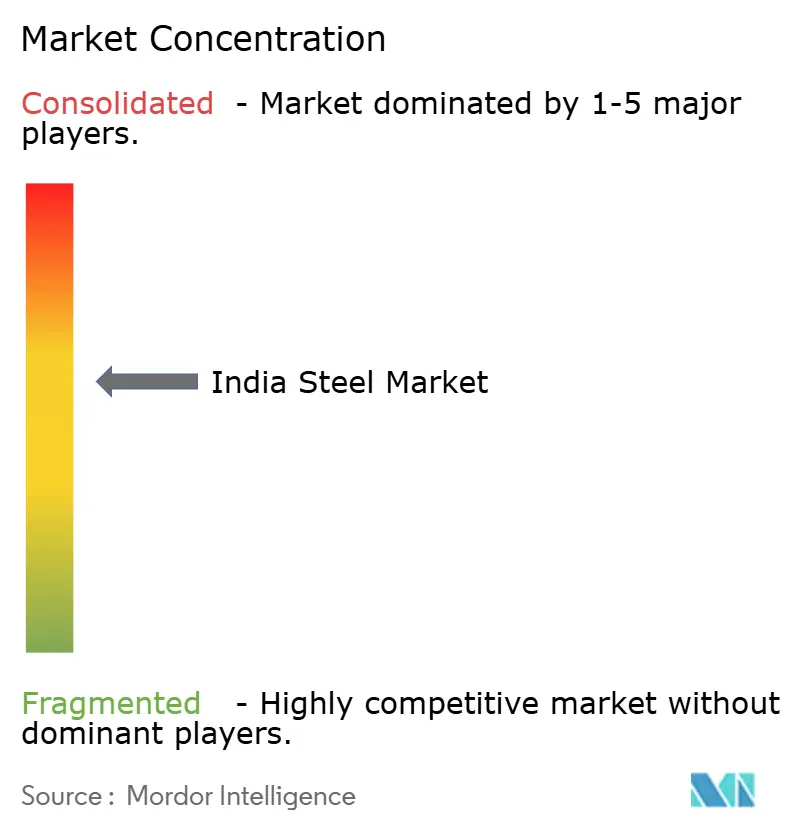
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Acero de India por Mordor Intelligence
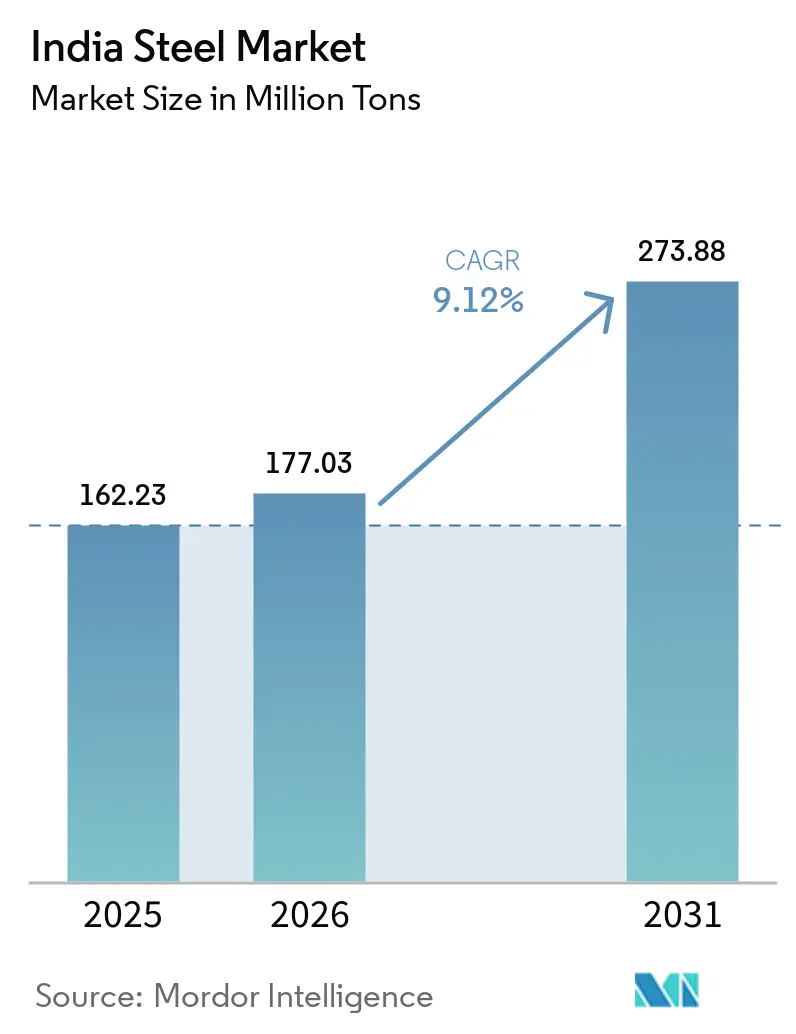
Se espera que el tamaño del Mercado de Acero de India crezca de 162,23 millones de toneladas en 2025 a 177,03 millones de toneladas en 2026 y se prevé que alcance 273,88 millones de toneladas para 2031 a una CAGR del 9,12% durante 2026-2031. En 2025, India se destacó como el único productor entre los diez principales en lograr un crecimiento de volumen de dos dígitos. En contraste, la producción en China, Japón y la Unión Europea se estancó o disminuyó. Este impulso sostenido puede atribuirse a tres factores significativos. En primer lugar, el esquema de Incentivo Vinculado a la Producción (PLI) para el acero especial ha catalizado compromisos privados. Sin embargo, para diciembre de 2025, menos de la mitad de los proyectos aprobados habían comenzado, lo que generó una ola de capacidad diferida que se espera mantenga la disciplina de precios hasta 2027. En segundo lugar, los molinos integrados ubicados en Odisha, Jharkhand y Chhattisgarh han ganado una ventaja competitiva en costos de entrega. Esta ventaja se deriva de la obtención de arrendamientos de mineral de hierro a largo plazo bajo la Ley de Minas y Minerales revisada. Como resultado, estos molinos, a pesar de las preocupaciones sobre la intensidad de carbono, lograron mantener una participación de mercado significativa en 2025. Por último, el ambicioso desembolso del Programa Nacional de Infraestructura ha establecido una base de demanda confiable para secciones estructurales y barras de refuerzo. Esto se ve reforzado por una mayor demanda de productos de alta resistencia, impulsada por iniciativas de metro en ciudades de segundo nivel y la segunda fase del Corredor de Carga Dedicado.
Conclusiones Clave del Informe
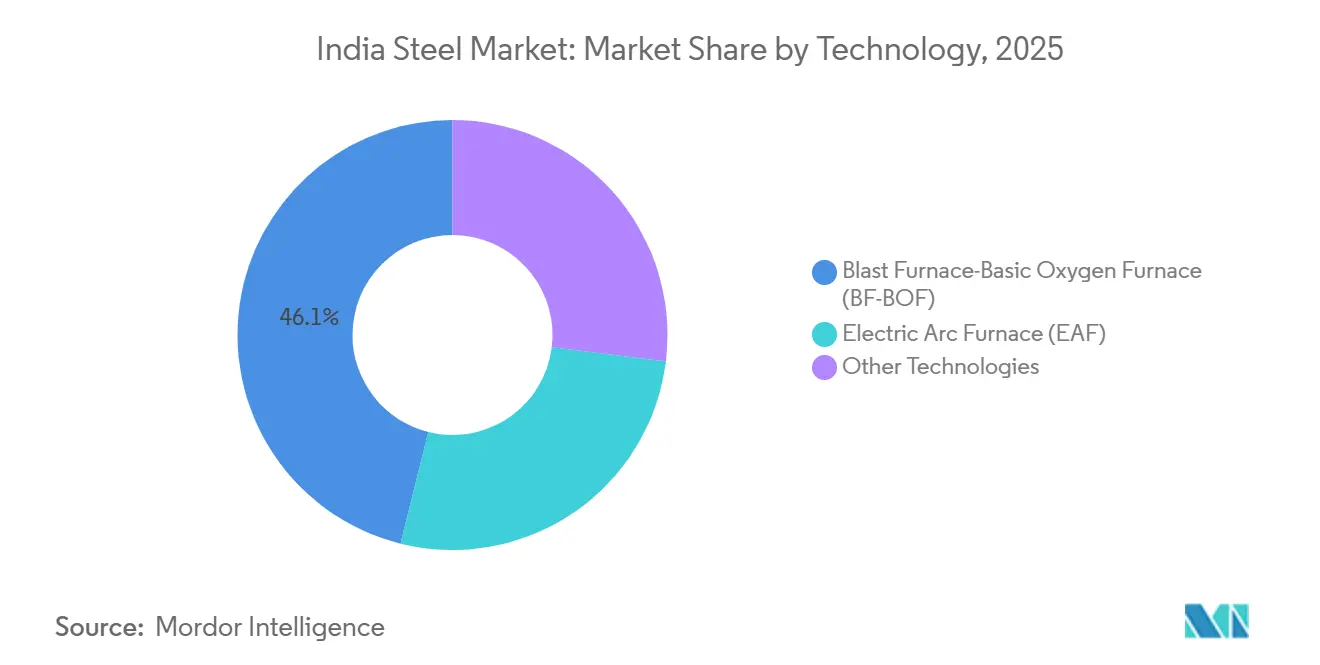
- Por tecnología, las rutas de Alto Horno–Convertidor de Oxígeno Básico representaron el 46,12% de la producción de 2025 y se prevé que crezcan a una CAGR del 8,77% hasta 2031.
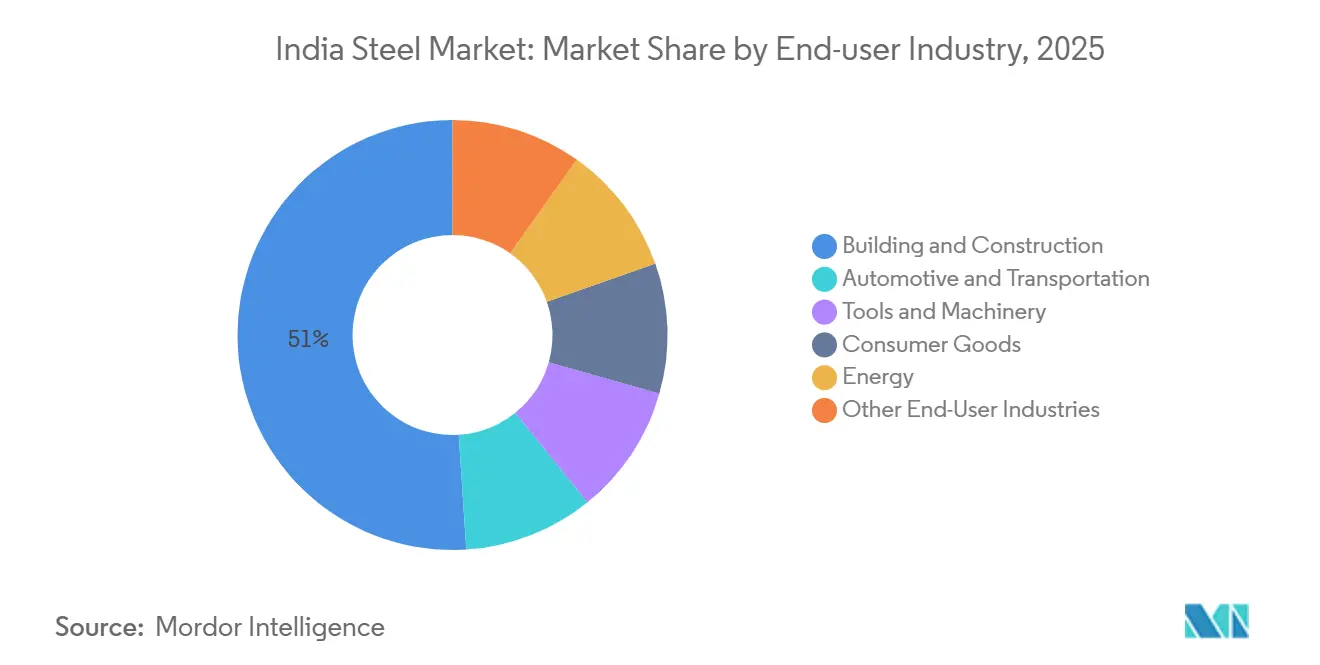
- Por usuario final, la edificación y construcción representó el 51,02% de la participación en ingresos en 2025 y se proyecta que crezca a una CAGR del 9,84%, superando el promedio del mercado de acero de India.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Acero de India
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Esquema PLI que cataliza la inversión en acero especial | +1.2% | Gujarat, Odisha, Karnataka | Mediano plazo (2-4 años) |
| Aumento del CAPEX nacional y extranjero | +1.8% | Odisha, Jharkhand, Chhattisgarh, Karnataka, Maharashtra | Largo plazo (≥ 4 años) |
| Gran cartera de infraestructura | +2.1% | Nacional, impacto temprano en Uttar Pradesh, Maharashtra, Tamil Nadu | Mediano plazo (2-4 años) |
| Cambio de los fabricantes de equipos originales del sector automotriz hacia aceros AHSS y de grado para vehículos eléctricos | +1.0% | Gujarat, Maharashtra, Tamil Nadu, Karnataka | Corto plazo (≤ 2 años) |
| Proyectos piloto de hidrógeno-DRI e impulso a la chatarra | +0.7% | Odisha, Jharkhand, Gujarat | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sólido Apoyo de Política a Través del Esquema PLI para el Acero Especial
A pesar de tres tramos sucesivos del PLI que asignan financiamiento significativo para capacidad especializada a completarse antes de 2027, solo una parte había asegurado el cierre financiero para diciembre de 2025. Los primeros en actuar que pongan en marcha líneas de recubrimiento, eléctricas o de aleación antes de mediados de 2027 podrán asegurar un incentivo por cinco años, lo que se traduce en un subsidio sustancial sobre los costos de producción. El marco favorece las expansiones en instalaciones existentes, ya que los molinos integrados existentes en el mercado del acero en India pueden aprovechar la energía cautiva compartida y la logística, reduciendo los plazos de entrega hasta en 18 meses. En un movimiento estratégico, los fabricantes de equipos originales del sector automotriz están colaborando con los productores de acero para coinvertir en líneas de recubrimiento domésticas, una decisión que está preparada para desplazar una porción significativa de la demanda anual de importaciones para 2028.
Aumento del CAPEX Nacional y Extranjero para la Expansión de Capacidad
Entre enero de 2024 y diciembre de 2025, JSW Steel y Tata Steel encabezaron un aumento en las adiciones anunciadas. El ambicioso programa de JSW Steel abarca Vijayanagar, Dolvi y Odisha. Mientras tanto, Tata Steel está invirtiendo en una expansión de Fase II en Kalinganagar. En el ejercicio fiscal 2025, la inversión extranjera directa experimentó un salto significativo. Este aumento fue impulsado en gran medida por el incremento de la participación de ArcelorMittal en AM/NS India y la fortalecida colaboración técnica de Posco con JSW. Los estados orientales ricos en minerales disfrutan de una ventaja en fletes al atender a los centros de demanda del norte. Sin embargo, esta ventaja podría disminuir si el segmento oriental del Corredor de Carga Dedicado implementa una reducción en las tarifas ferroviarias para 2027.
Gran Cartera de Infraestructura que Impulsa la Demanda a Largo Plazo
El Plan Nacional de Infraestructura asigna fondos significativos hasta 2030, con carreteras, metro y vivienda absorbiendo una parte importante. La Fase I de Bharatmala consumió una cantidad sustancial de acero, y la Fase II está preparada para requerir mayores necesidades anuales de acero a partir de 2027, ya que los corredores elevados emplean más acero por kilómetro. El Pradhan Mantri Awas Yojana (Urbano) 2.0 tiene como objetivo un gran número de viviendas para 2029, lo que implica una demanda incremental en la industria del acero en India que debe cumplir con los códigos sísmicos revisados que exigen una mayor densidad de barras de refuerzo en zonas de alto riesgo[1]Bureau of Indian Standards, "IS:2062 Structural Steel Standards," bis.gov.in .
Cambio de los Fabricantes de Equipos Originales del Sector Automotriz hacia Aceros de Alta Resistencia y de Grado para Vehículos Eléctricos
En el ejercicio fiscal 2025, la demanda de acero en vehículos de pasajeros aumentó significativamente. A medida que los fabricantes de equipos originales persiguen las normas CAFE de 2027, los Aceros de Alta Resistencia Avanzados (mayor o igual a 980 MPa) constituyen ahora una porción notable de la mezcla. La oferta nacional sigue siendo limitada. A pesar de que Tata Steel lanzó una línea de AHSS y JSW introdujo una instalación en 2024, estas adiciones no son suficientes para cerrar la brecha de importaciones. En 2025, con el aumento de la producción de vehículos eléctricos, la industria recurrió a los aceros para bandejas de baterías. Actualmente, solo Tata Steel y AM/NS India pueden suministrar estos aceros a escala.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consumo de acero per cápita aún por debajo del promedio mundial | -0.4% | Nacional, con brechas agudas en regiones rurales y orientales | Largo plazo (≥ 4 años) |
| Costos volátiles de materias primas y energía | -0.7% | Nacional, con mayor exposición para los molinos integrados costeros | Corto plazo (≤ 2 años) |
| Ecosistema lento de recolección de chatarra nacional | -0.5% | Nacional, con déficits de infraestructura en Uttar Pradesh, Bihar, Madhya Pradesh | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Consumo de Acero Per Cápita Aún por Debajo del Promedio Mundial
En los primeros ocho meses del ejercicio fiscal 26, el consumo interno se mantuvo significativamente por debajo del promedio mundial y de los niveles típicos de las naciones desarrolladas[2]Indian Steel Association, "Steel Industry Yearbook 2025," indiansteel.in . Para alcanzar el objetivo del gobierno para el ejercicio fiscal 31, el consumo debe crecer anualmente y el PIB real necesita expandirse a una tasa constante. Ambos umbrales son susceptibles a las contracciones del ciclo crediticio. A este desafío se suman los desequilibrios regionales: mientras que Odisha, Jharkhand y Chhattisgarh representan más de la mitad de la producción, solo consumen una pequeña porción localmente. Esta discrepancia obliga a los molinos en el mercado del acero en India a incurrir en costos de flete adicionales para abastecer a los clientes en las regiones occidental y meridional.
Costos Volátiles de Materias Primas y Energía
En el ejercicio fiscal 2025, India importó carbón coquizable a un precio de entrega promedio que se disparó debido a interrupciones relacionadas con el clima en Australia y desafíos logísticos en Mozambique, lo que tensó la oferta. Para los molinos integrados, cada aumento de precio en el carbón puede reducir los márgenes de EBITDA a menos que estos costos se trasladen a los clientes. Tras una revisión de precios por parte de Coal India, las tarifas eléctricas para los consumidores industriales en Odisha y Jharkhand experimentaron un aumento en el ejercicio fiscal 2025. Este incremento en las tarifas redujo los ahorros provenientes de instalaciones solares y eólicas, que requieren una inversión inicial considerable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Las Rutas Integradas Anclan el Volumen a Pesar de la Intensidad de Carbono
Las líneas de Alto Horno–Convertidor de Oxígeno Básico produjeron el 46,12% de la producción de 2025 y están en camino de alcanzar una CAGR del 8,77% hasta 2031. Las plantas de Tata Steel en Kalinganagar y de JSW en Vijayanagar, operando a alta capacidad, aprovechan el mineral y el carbón cautivos, logrando una ventaja en costos sobre los competidores que dependen de fuentes comerciales. Si bien la capacidad del Horno de Arco Eléctrico sigue siendo modesta, está previsto un crecimiento notable, impulsado por el aumento de la materia prima disponible gracias a la Política de Chatarra para 2030. Aunque tecnologías como los hornos de inducción y los proyectos piloto incipientes de hidrógeno-DRI representan una menor proporción del tonelaje, enfrentan desafíos a medida que las Órdenes de Control de Calidad eliminan el acero no conforme con la norma ISI de los proyectos públicos.
Los pronósticos indican que el mercado de productos de Horno de Arco Eléctrico en India se expandirá significativamente para 2031. A medida que los códigos de construcción enfatizan cada vez más estándares sísmicos más estrictos, los productores de barras inoxidables y microaleadas en la industria del acero en India, que utilizan predominantemente chatarra, son los que más tienen que ganar.


Por Forma Básica: La Universalidad del Acero Crudo Enmascara la Diferenciación Aguas Abajo
En 2025, la producción de acero crudo alcanzó niveles significativos y se espera que registre una CAGR del 7,73% hasta 2031. La optimización del rendimiento está cerrando la brecha entre los volúmenes de acero crudo y terminado. Una línea de banda continua presenta rendimientos más altos, superando a los molinos convencionales. Mientras tanto, una colada de doble rodillo ha reducido significativamente el ciclo de fusión a bobina. Odisha y Jharkhand exportaron planchones semiacabados a procesadores occidentales, lo que subraya una ineficiencia que podría disminuir con el lanzamiento de nuevas líneas de laminación en caliente en los clústeres orientales.
Por Forma Final: El Acero Terminado Impulsa el Compromiso con el Usuario Final
En 2025, los envíos de acero terminado en India aumentaron, alineándose con el crecimiento proyectado de CAGR del 9,12% del mercado. Si bien los productos laminados en caliente representaron una participación de mercado significativa, su crecimiento fue rezagado, en parte debido a la creciente adopción de estructuras de aluminio en construcciones industriales ligeras. Beneficiándose de los incentivos PLI que introdujeron nueva capacidad, los productos laminados en frío y revestidos experimentaron un crecimiento sólido. Mientras tanto, impulsados por proyectos de infraestructura como carreteras y construcción de metro, los productos largos están preparados para crecer de manera constante.
En 2025, los productos laminados en frío y revestidos representaron una porción notable de la participación del mercado de acero indio, con proyecciones que sugieren un aumento para 2031, destacando un cambio estratégico hacia los sectores automotriz y de electrodomésticos.
Por Industria de Uso Final: El Dominio de la Construcción se Encuentra con la Sofisticación Automotriz
La construcción y edificación absorbió el 51,02% del acero terminado en 2025 y se proyecta una CAGR del 9,84%. Se prevé que este sector crezca de manera constante, impulsado por la intensiva en acero Fase II de Bharatmala y el PMAY (Urbano) 2.0 orientado a la vivienda. Se espera que los sectores automotriz y de transporte, que actualmente representan una porción significativa de la demanda de acero en la industria del acero en India, también crezcan. Este crecimiento se produce incluso cuando se anticipa que la intensidad del acero utilizado en los vehículos disminuirá debido a la adopción del Acero de Alta Resistencia Avanzado (AHSS). Los proyectos de energía, en particular las estructuras de montaje solar y las varillas de alambre para torres eólicas, están preparados para experimentar el crecimiento más rápido. Este aumento se alinea con el ambicioso objetivo de capacidad renovable establecido por el Ministerio de Energías Nuevas y Renovables.
Análisis Geográfico
En 2025, Odisha, Jharkhand y Chhattisgarh produjeron acero crudo de manera conjunta, representando una porción significativa de la producción nacional de India. Este logro se vio reforzado por el hecho de que estos estados poseen la mayoría de las reservas de mineral de hierro del país. Odisha está preparada para aumentar aún más su capacidad para 2028, gracias a los nuevos hornos que están siendo puestos en marcha por AM/NS India y JSW. Chhattisgarh está a la vanguardia del crecimiento regional, impulsado por la nueva instalación de NMDC Steel y la expansión de Jindal Steel. En 2025, el oeste de India, anclado por los centros automotrices de Pune y Ahmedabad, representó una participación notable de la demanda nacional. Los estados del sur, si bien consumieron una cantidad sustancial, aún se encontraron importando productos revestidos, una necesidad debido a su limitada capacidad local de galvanizado. Mientras tanto, los centros de demanda del norte y el este utilizaron colectivamente volúmenes significativos, pero enfrentaron penalizaciones en fletes al abastecerse de los molinos orientales. Sin embargo, con el brazo oriental del Corredor de Carga Dedicado proyectado para entrar en funcionamiento para 2027, se anticipa que reducirá esos costos de flete. Este desarrollo podría redirigir una cantidad considerable de flujos anuales hacia el interior, remodelando significativamente el panorama competitivo.
Panorama regulatorio
El sector siderúrgico de la India está determinado por el Ministerio de Acero (MoS) a través de la orientación política sobre producción, distribución y comercio, mientras que el cumplimiento de productos se rige por la Oficina de Estándares de la India (BIS) mediante Órdenes de Control de Calidad (QCO) obligatorias. Al 31 de diciembre de 2025, había 14 QCO activas, lo que endureció los criterios de elegibilidad para el acero utilizado en la contratación pública y aceleró la eliminación progresiva de productos no conformes con ISI en los segmentos de demanda impulsados por infraestructura.
En cuanto al comercio y la contratación, los flujos de importación se canalizan a través del Sistema de Monitoreo de Importaciones de Acero (SIMS), utilizándose SARAL-SIMS para el registro y seguimiento de las importaciones. Las señales de política también favorecieron el abastecimiento nacional mediante la revisión de mayo de 2025 de la política de Productos de Hierro y Acero Fabricados Nacionalmente (DMI&SP). La Orden de Enmienda de Control de Calidad de Acero y Productos de Acero de 2025 suspendió temporalmente la aplicación de 55 normas como parte de una racionalización, lo que afectó el cronograma para la conformidad obligatoria de ciertos grados.
Análisis de la cadena de valor
La cadena de valor del acero en la India comienza con materias primas concentradas en los cinturones de mineral de hierro de Odisha, Jharkhand, Chhattisgarh y Goa, que abastecen a productores integrados y secundarios. Las plantas integradas operan principalmente rutas BF-BOF, con el carbón de coque como insumo crítico que sigue siendo sensible a los costos. En paralelo, las rutas basadas en chatarra están limitadas por el ecosistema nacional de chatarra, lo que a su vez determina la expansión de los hornos de arco eléctrico y la economía de los productos largos especiales.
El procesamiento intermedio pasa de la producción de acero crudo a la conversión en acero terminado, abarcando laminación en caliente, laminación en frío y recubrimiento. Los principales actores establecidos, entre ellos Tata Steel, JSW Steel, SAIL, AM/NS India y Jindal Steel and Power, están invirtiendo para profundizar la capacidad aguas abajo y ampliar la capacidad. La distribución aguas abajo está fragmentada entre canales propios de las empresas y redes mayoristas y minoristas de múltiples niveles que atienden a compradores de construcción e industriales, lo que genera variaciones en los precios realizados, la intensidad de capital de trabajo y los niveles de servicio según la región y la forma del producto.
Panorama Competitivo
La industria del acero en India está moderadamente consolidada. Los líderes integrados están potenciando sus líneas de recubrimiento, eléctricas y de AHSS, logrando impresionantes márgenes de EBITDA. Mientras tanto, los actores con Horno de Arco Eléctrico se están enfocando en productos largos especiales, aprovechando el próximo mandato de chatarra para obtener materia prima más asequible. Las alianzas tecnológicas estratégicas están resultando beneficiosas: la colaboración de JSW se centra en aceros eléctricos, mientras que la asociación de Tata se enfoca en el hidrógeno-DRI, posicionando ventajosamente a estos actores establecidos en los segmentos de mercado de bajo carbono y alto valor. Actores disruptivos como NMDC Steel, respaldados por su propio mineral y una terminal costera recién establecida, están apuntando a ofrecer precios más bajos que los exportadores experimentados en el Sudeste Asiático. Tal contracción históricamente desencadena competencia de precios, que a menudo reduce los márgenes, un desafío que tiende a beneficiar a los molinos con minas propias y logística integrada.
Líderes de la Industria del Acero de India
-
Tata Steel
-
JSW Steel Limited
-
Steel Authority of India Limited (SAIL)
-
AM/NS India
-
Jindal Steel & Power Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El desarrollo de capacidad vinculado a la política y la sustitución de importaciones en aceros de mayor grado apuntan a espacios de oportunidad de corto y mediano plazo en productos especiales y de valor agregado. El esquema de Incentivo Vinculado a la Producción (PLI) para acero especial, incluida la implementación de la Fase 1.1 en enero de 2025, respalda capacidades nacionales incrementales en categorías recubiertas, eléctricas y de alta resistencia avanzada. Esto se alinea con la demanda observada de los OEM para grados AHSS y relacionados con vehículos eléctricos, y con normas de contratación que priorizan cada vez más el suministro nacional conforme a estándares.
Los cambios vinculados a la descarbonización en los procesos y las materias primas también abren espacio para operadores que puedan conectar la disponibilidad de chatarra, la eficiencia energética y las rutas de proceso más nuevas. El énfasis de Tata Steel en la capacidad de horno de arco eléctrico basada en chatarra en Ludhiana y en vías de proceso como HIsarna reflejan esfuerzos activos para diversificarse más allá de las rutas intensivas en carbón. Por separado, el objetivo de capacidad de la Política Nacional del Acero 2017 de 300 MTPA para 2030-31 y el enfoque del sector en reducir la dependencia de importaciones de carbón de coque del 85% al 65% para 2030-31 respaldan oportunidades en seguridad de materias primas nacionales, beneficiación y capacidad costera vinculada a logística que puede reducir los costos de entrega tanto para los centros de demanda nacional como para los corredores de exportación.
Desarrollos recientes del sector
- Julio de 2026: JSW Steel inició el desarrollo de la planta siderúrgica integrada de 2 MTPA en la región de Rayalaseema, Andhra Pradesh (inversión de Rs 16.350 crore). El proyecto amplía la capacidad en una región costera, respaldando una mayor producción e integración regional. Fortalece la presencia costera de JSW y la seguridad de suministro a largo plazo, apoyando el crecimiento de la demanda nacional y el potencial de exportación.
- Julio de 2026: Tata Steel invirtió Rs 10.000 crore en proyectos en Jharkhand para 2028 con el fin de aumentar la capacidad de producción de acero a 40 MTPA, incluyendo Rs 7.000 crore para HIsarna y la tecnología Easy Melting. El programa amplía la capacidad de Tata Steel en la India en un mercado clave e incorpora métodos de producción de mayor eficiencia a su portafolio. Refuerza el liderazgo en productos de acero de valor agregado y capacidades de bajas emisiones.
- Mayo de 2026: JSW Steel inició la construcción de una planta siderúrgica integrada greenfield de 13,2 MTPA en Paradeep, Odisha (inversión de Rs 65.000 crore). La adición de capacidad fortalece el suministro regional en la costa de Odisha y mejora la logística costera. Impulsa el crecimiento de la cadena de valor aguas abajo y la presencia en el mercado regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, dimensionamos el mercado del acero en la India como el volumen nacional de acero crudo producido y vendido en la India, junto con la conversión a acero terminado suministrado a los usuarios finales en todo el país.
Exclusiones de alcance: excluimos los productos de acero fabricados aguas abajo y los servicios de fabricación por encargo (como la fabricación estructural y el ensamblaje de componentes) cuando el valor agregado es principalmente de procesamiento y no de fabricación de acero.
Descripción general de la segmentación
-
Por Tecnología
- Alto Horno-Convertidor de Oxígeno Básico (BF-BOF)
- Horno de Arco Eléctrico (EAF)
- Otras Tecnologías
-
Por Forma Básica
- Acero Crudo
-
Por Forma Final
- Acero Terminado
-
Por Industria de Uso Final
- Automotriz y Transporte
- Edificación y Construcción
- Herramientas y Maquinaria
- Bienes de Consumo
- Energía
- Otras Industrias de Uso Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando la cadena de valor del acero en la India y el flujo desde la producción de acero crudo hasta la disponibilidad de acero terminado, y de ahí a la demanda de uso final. Los conjuntos de datos públicos ayudan aquí porque anclan el modelo a volúmenes físicos, antes de aplicar supuestos de precios.
Las referencias clave sin muro de pago incluyeron fuentes oficiales y sectoriales como los comunicados del Ministerio de Acero (India), las estadísticas del Comité Conjunto de Plantas, las series de datos de la World Steel Association, los códigos comerciales de UN Comtrade para productos de acero y los indicadores macroeconómicos del Reserve Bank of India que influyen en la actividad de construcción e industrial. También revisamos informes anuales de empresas, presentaciones a inversionistas y prensa confiable para seguir las adiciones de capacidad, los cierres y los cambios en la combinación de productos. Cuando fue necesario, utilizamos suscripciones pagas para obtener datos financieros e inteligencia de empresas, visibilidad de importaciones y exportaciones a nivel de envíos, y patentes para verificar la dirección tecnológica y de producto. Las fuentes documentales aquí listadas son ilustrativas, y consultamos muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar vacíos de información.
Entrevistas y encuestas primarias
El trabajo primario se centró en productores de acero, distribuidores y almacenistas, grandes compradores industriales y especialistas del sector que siguen la demanda de construcción, automotriz, maquinaria y energía. Utilizamos estas conversaciones para poner a prueba los supuestos de utilización, confirmar los cambios en la combinación de productos entre acero largo y plano, y verificar la coherencia del comportamiento de las importaciones y exportaciones frente a la oferta nacional. Dado que se trata de un mercado a nivel de país, también nos aseguramos de cubrir los principales clústeres productores y consumidores para evitar sobreponderar una región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 15% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 20% | Gerentes: 59% |
Dimensionamiento del mercado y previsión
El dimensionamiento principal utiliza una construcción de arriba hacia abajo en la que se reconstruyen la producción, el comercio neto y la disponibilidad aparente de acero para la India, y luego se dividen en flujos de acero crudo y terminado utilizando factores de conversión y señales de combinación de productos. Para mantener los totales realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como capacidad muestreada por rutas principales, rangos de utilización recopilados en entrevistas y verificaciones de volumen multiplicado por precio promedio realizado cuando se necesitaba precios para consistencia.
Los insumos más relevantes incluyeron la producción de acero crudo y las adiciones de capacidad, la participación de horno alto frente a horno de arco eléctrico, los volúmenes de importación y exportación por códigos clave de productos de acero, los indicadores de actividad de construcción e infraestructura, y las tendencias de producción automotriz que influyen en la demanda de acero plano. Para la previsión, nos apoyamos en un análisis de escenarios respaldado por opiniones de expertos, ya que los aumentos de capacidad, los cambios de política y los ciclos de demanda pueden modificar rápidamente los resultados. Cuando los datos de abajo hacia arriba eran escasos para plantas más pequeñas o distribución informal, cubrimos los vacíos utilizando rangos de utilización a nivel de clúster y los verificamos cruzadamente con los totales nacionales de oferta y comercio.
Validación de datos y ciclo de actualización
Validamos el modelo comparando los resultados con señales independientes, como series de producción publicadas, balanzas comerciales e indicadores de consumo que deberían moverse en la misma dirección que la demanda de acero. Las variaciones se revisan por etapas, primero a nivel de insumo (unidades, tiempos, factores de conversión) y luego a nivel de resultado (divisiones de participación y tasas de crecimiento), antes de la aprobación final del analista.
Si aparece una anomalía, como un aumento repentino del comercio o un cambio de capacidad no reflejado en la producción, se revisa el supuesto y se vuelve a contactar a los expertos pertinentes para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
El tamaño del mercado del acero en la India de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para el mercado del acero en la India a menudo parecen diferentes porque la unidad subyacente no siempre es la misma, y porque algunos estudios mezclan volumen y valor sin explicar claramente la conversión. Las diferencias también surgen cuando una estimación se acerca más a la producción de acero crudo, mientras que otra se orienta más hacia los envíos de acero terminado a los usuarios finales.
La principal brecha proviene de si el acero crudo y el acero terminado se combinan en una sola cifra, mientras que Mordor Intelligence mantiene el dimensionamiento en términos de volumen y lo vincula a la disponibilidad aparente (producción más comercio neto) antes de asignarlo a la demanda de uso final, en lugar de inflar los totales duplicando las etapas de conversión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 162,23 millones de USD (2025) | |
| Asociación Industrial A | 175,00 millones de USD (2025) | Esta estimación parece más cercana a los informes de producción de acero crudo y puede sobreestimar el tamaño del mercado cuando la conversión a acero terminado y los ajustes por comercio neto no se aplican de manera coherente durante todo el año. |
| Publicación Sectorial B | 150,00 millones de USD (2025) | Esta cifra parece más conservadora porque probablemente limita el conteo únicamente a los envíos de acero terminado, y puede utilizar un corte temporal diferente para las importaciones y exportaciones, lo que modifica la disponibilidad aparente. |
La dispersión en los valores publicados se explica principalmente por la elección de la unidad y el conteo de etapas entre acero crudo y terminado, seguido de cómo se neta y se cronometra el comercio. Nuestro enfoque se mantiene trazable a las toneladas físicas y a conversiones repetibles, de modo que el total pueda volver a verificarse a medida que se disponga de nuevos datos de producción, comercio y capacidad.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado del mercado de acero de India para 2031?
Se espera que la demanda alcance 273,88 millones de toneladas para 2031, creciendo a una CAGR del 9,12%, desde 177,03 millones de toneladas en 2026.
¿Qué segmento contribuirá al crecimiento más rápido en la demanda de forma final?
Se prevé que los productos de acero terminado se expandan a una CAGR del 9,12% hasta 2031, superando a otras categorías de productos terminados.
¿Cómo influirá el gasto en infraestructura en el consumo de acero?
La Fase II de Bharatmala y el PMAY (Urbano) 2.0 por sí solos podrían generar más de 30 millones de toneladas de demanda anual incremental una vez que estén completamente movilizados después de 2027.
¿Qué papel juega la chatarra en la hoja de ruta de descarbonización de India?
El borrador de la Política de Chatarra tiene como objetivo duplicar la disponibilidad nacional de chatarra ferrosa para 2030, aumentando la producción del Horno de Arco Eléctrico y reduciendo la intensidad de carbono.
¿Qué región está preparada para el mayor crecimiento de producción?
Chhattisgarh está creciendo, ayudado por la planta Nagarnar de NMDC Steel y la expansión de Angul de Jindal Steel.
Última actualización de la página el:


