
Tamaño y Participación del Mercado de Fluoroquímicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
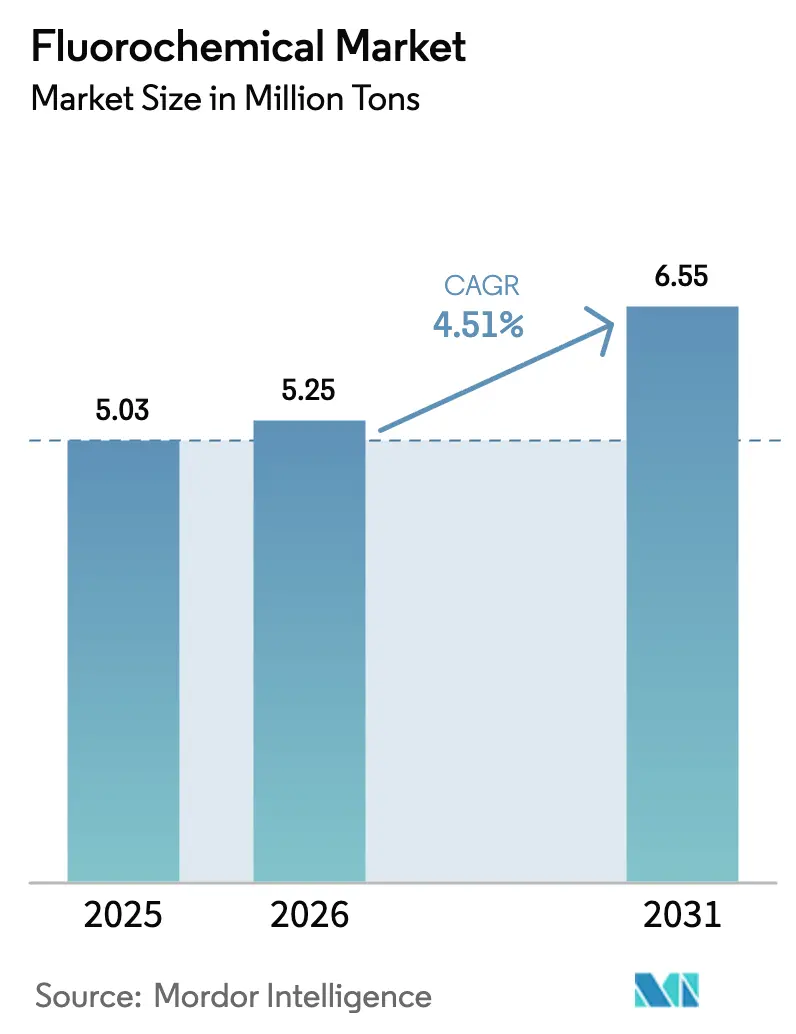
| Volumen del Mercado (2026) | 5.25 Millones de toneladas |
| Volumen del Mercado (2031) | 6.55 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
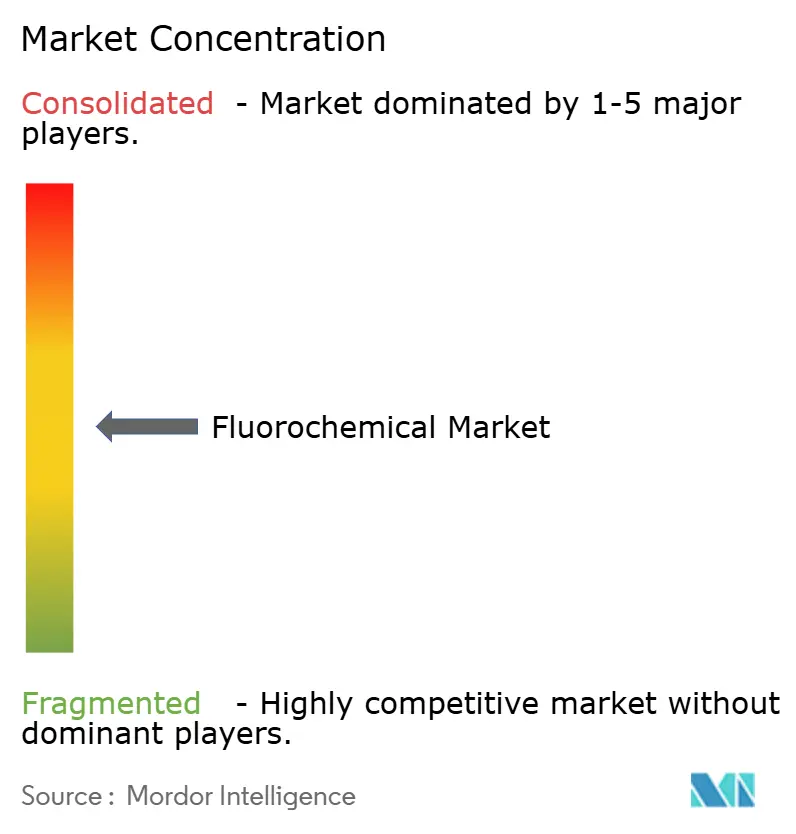
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fluoroquímicos por Mordor Intelligence
Se espera que el tamaño del Mercado de Fluoroquímicos crezca de 5,03 millones de toneladas en 2025 a 5,25 millones de toneladas en 2026 y se prevé que alcance 6,55 millones de toneladas en 2031 a una CAGR del 4,51% durante 2026-2031. El sólido gasto de capital en semiconductores, las reducciones de refrigerantes impulsadas por políticas y la creciente demanda médica mantienen el mercado de Fluoroquímicos en una trayectoria ascendente a pesar de los vientos en contra relacionados con los PFAS. La adopción de gases de grabado en nuevas plantas de fabricación en Arizona, Texas, Taiwán y Corea del Sur proporciona un flujo de ingresos de alta pureza que compensa la reducción de los volúmenes heredados de HFC. El acelerado despliegue de la cadena de frío en India, la ASEAN y las economías del Golfo sostiene la demanda de primera instalación, mientras que la adopción del refrigerante R-1234yf en el sector automotriz consolida un ciclo de reemplazo plurianual para los sistemas de climatización de habitáculos. La volatilidad de las materias primas en la fluorita y la incertidumbre regulatoria en torno a la contención de los PFAS moderan los márgenes; sin embargo, la integración vertical y las iniciativas de reciclaje permiten a los principales proveedores defender la rentabilidad en el mercado de Fluoroquímicos.
Conclusiones Clave del Informe
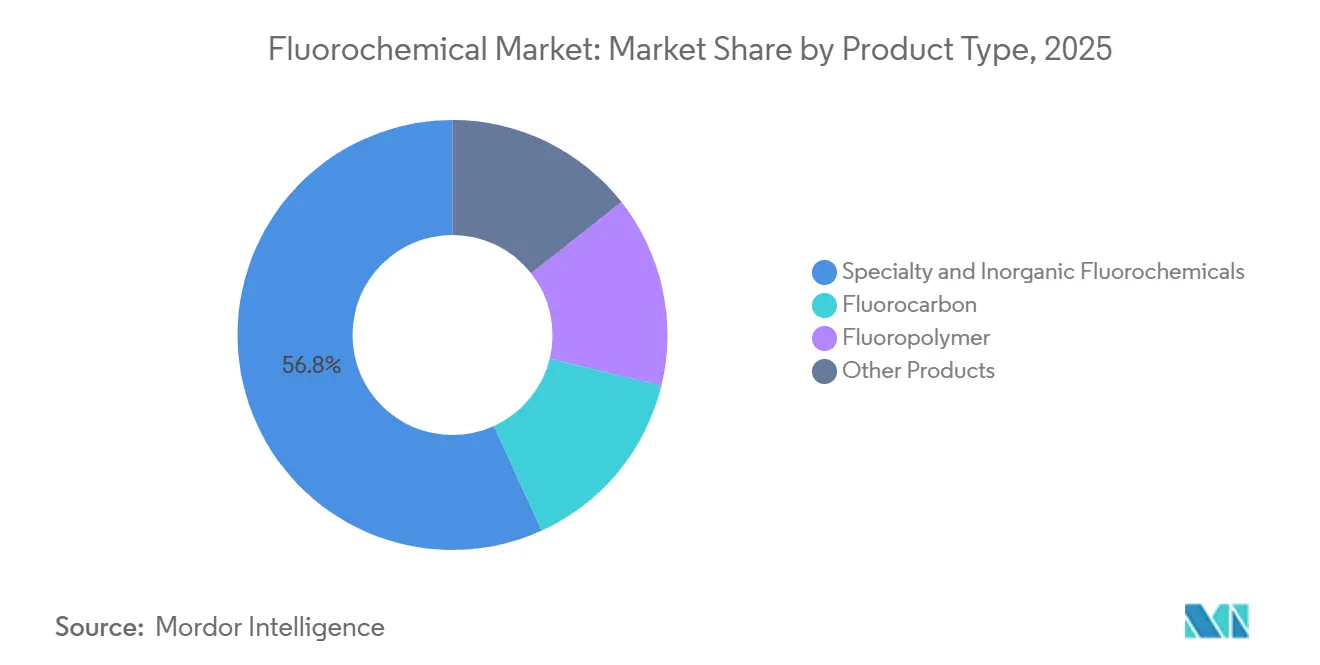
- Por tipo de producto, los fluoroquímicos especiales e inorgánicos lideraron con el 56,81% de la participación del mercado de Fluoroquímicos en 2025; se prevé que los fluoropolímeros se expandan a una CAGR del 8,65% hasta 2031.
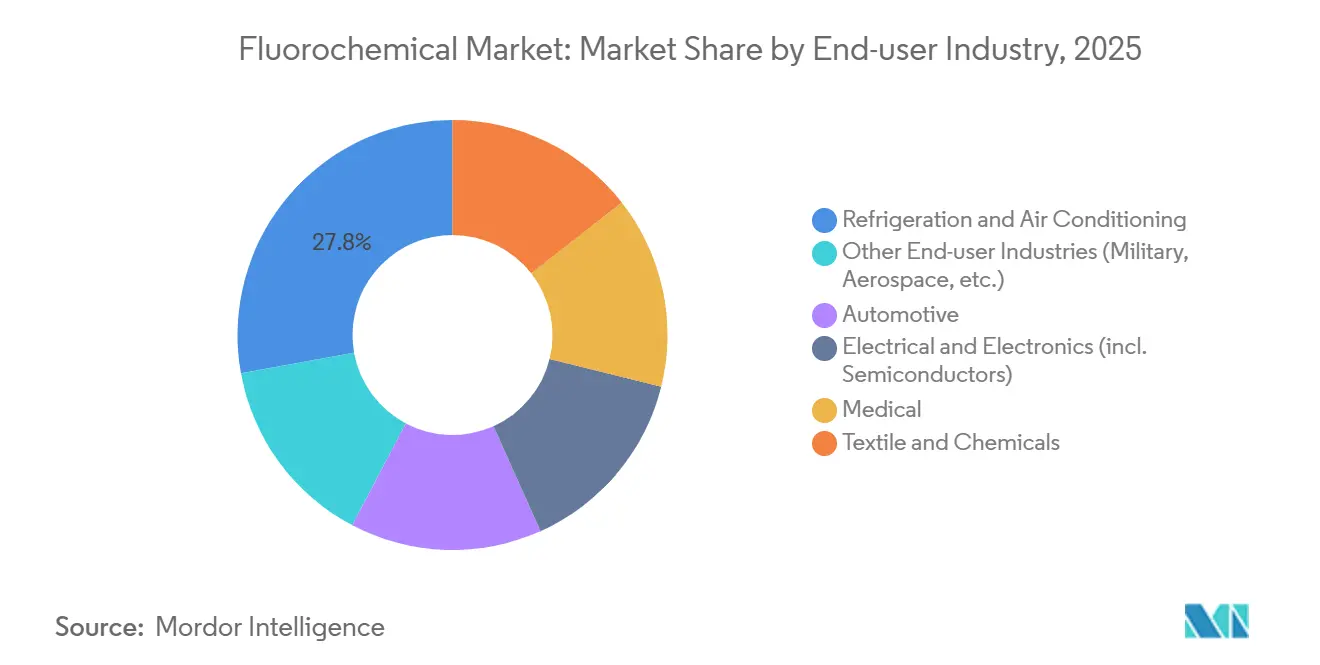
- Por industria de usuario final, la refrigeración y el aire acondicionado representaron el 27,84% del tamaño del mercado de Fluoroquímicos en 2025; el segmento de la industria de usuario final médico avanza a una CAGR del 5,95% hasta 2031.
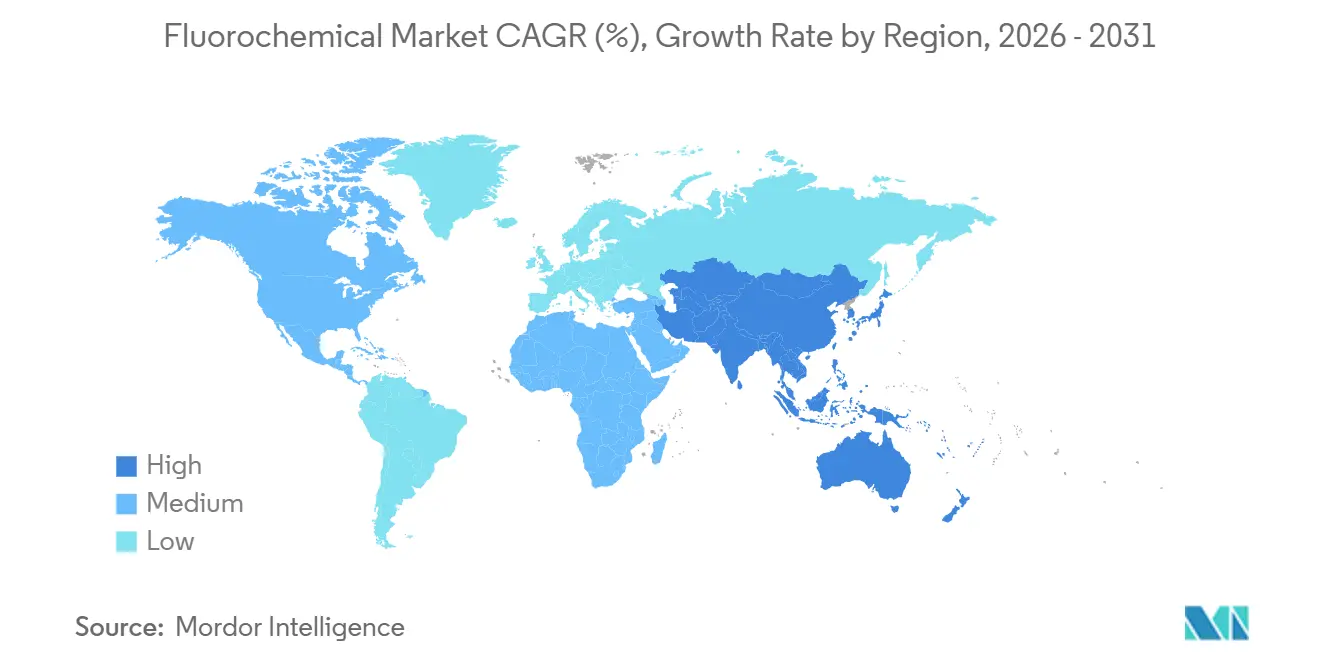
- Por geografía, Asia-Pacífico representó el 61,52% del mercado de Fluoroquímicos en 2025; la misma región registrará la CAGR más rápida del 4,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de HVAC y cadena de frío en economías emergentes | +1.2% | Asia-Pacífico (India, ASEAN), Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente transición hacia refrigerantes HFO de bajo PCG | +0.9% | Global, con la UE y América del Norte a la cabeza | Corto plazo (≤ 2 años) |
| El auge de los semiconductores en Asia Oriental impulsa la demanda de alta pureza | +0.8% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Las químicas de baterías para vehículos eléctricos adoptan aglutinantes y sales fluorados | +0.7% | Global, concentrado en China, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de turbinas de hidrógeno que requieren sellos de fluoropolímero de temperatura ultraelevada | +0.3% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de HVAC y Cadena de Frío en Economías Emergentes
El gasto en infraestructura de almacenamiento en frío en India se encamina hacia los 47.400 millones de USD para 2032, impulsado por programas gubernamentales destinados a reducir las pérdidas poscosecha de alimentos. Los nuevos almacenes y supermercados en Tailandia, Vietnam e Indonesia siguen trayectorias similares, aunque bajo normativas de eficiencia más laxas, lo que permite que las mezclas de PCG medio sigan siendo relevantes durante dos o tres años más. Los estados del Golfo respaldan los objetivos de seguridad alimentaria con almacenes refrigerados que prefieren los sistemas HFO precargados en fábrica para evitar las penalizaciones de cuota del Protocolo de Kigali, comprimiendo los ciclos de reemplazo de equipos. Estas instalaciones añaden un volumen constante al mercado de Fluoroquímicos, ya que cada unidad de aire acondicionado tipo split contiene típicamente entre uno y dos kilogramos de refrigerante, mientras que las cámaras frigoríficas comerciales contienen entre cinco y diez kilogramos. Los estrictos códigos de incendios urbanos retrasan la adopción del propano en ciudades densamente pobladas, extendiendo aún más la demanda de opciones de fluorocarbono.
Creciente Transición hacia Refrigerantes HFO de Bajo PCG
El Reglamento UE 2024/573 y la Ley AIM de EE. UU. obligan conjuntamente a una reducción del 85% de los HFC antes de 2036, acelerando la adopción del R-1234yf y el R-1234ze en vehículos y enfriadoras. Los vehículos ligeros en la UE, EE. UU., Japón y Corea del Sur cambiaron casi por completo al R-1234yf en 2025, aunque el producto sigue cotizando aproximadamente al triple del precio del R-134a eliminado, dado que la producción está concentrada en dos titulares de patentes. Las renovaciones de HVAC comercial favorecen el R-513A, pero a menudo requieren actualizaciones de lubricantes y juntas que prolongan los períodos de amortización. Los fabricantes de equipos originales chinos siguen apostando por el R-32 para las ventas domésticas, aplazando una amplia transición hacia los HFO hasta que las exigencias de cumplimiento para exportación se impongan a finales de la década. Las instalaciones de refrigerantes naturales, en particular los supermercados transcríticos de CO₂, siguen ganando cuota en Europa, pero los mayores costes energéticos y el retraso regulatorio en América del Norte frenan tendencias de sustitución similares.
El Auge de los Semiconductores en Asia Oriental Impulsa la Demanda de Alta Pureza
La construcción continua de plantas de fabricación por parte de TSMC, Samsung e Intel está prevista para añadir 1,2 millones de inicios de obleas por mes para 2027, elevando la demanda de NF₃ y CF₄ que deben cumplir estándares de pureza del 99,999%. El impulso de China hacia la autosuficiencia local en semiconductores multiplica el requisito de gases de plasma para nodos maduros a pesar de los obstáculos del control de exportaciones. Las iniciativas de reciclaje en el marco del programa F-gas 2024 de SEMI siguen sin desplegarse suficientemente, por lo que la demanda de gas virgen persiste, beneficiando directamente al mercado de Fluoroquímicos[1]. Japón y Corea del Sur endurecieron los permisos de importación en 2025, lo que llevó a productores como Daikin y AGC a colocar la producción de gas cerca de los centros de clústeres, garantizando la continuidad del suministro durante las disrupciones geopolíticas.
Las Químicas de Baterías para Vehículos Eléctricos Adoptan Aglutinantes y Sales Fluorados
El aglutinante de PVDF y la sal de LiPF₆ representan conjuntamente solo el 2%-3% de la masa de la batería, pero aportan adhesión crítica y conductividad iónica. China alberga casi el 70% de la capacidad global de PVDF y la mayor parte de la producción de LiPF₆, lo que crea un riesgo de abastecimiento para los fabricantes de celdas occidentales. Arkema y Solvay están añadiendo líneas en Kentucky y Bélgica, aunque la intensidad de capital superior a los 500 millones de USD por 50 kt ralentiza la diversificación. Las hojas de ruta de estado sólido podrían reducir los volúmenes de LiPF₆ después de 2030, pero los diseños de celdas líquidas convencionales dominarán durante el período de previsión, manteniendo el mercado de Fluoroquímicos impulsado por el crecimiento de las baterías. La mayor penetración del aditivo FEC eleva aún más la carga de flúor por kilovatio-hora.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento regulatorio global sobre los PFAS | −0.6% | América del Norte, Europa, con efectos secundarios en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad en el suministro de fluorita como materia prima | −0.4% | Global, con mayor exposición en regiones dependientes de importaciones | Mediano plazo (2-4 años) |
| Adopción de refrigerantes naturales y disolventes libres de flúor | −0.3% | Europa a la cabeza, seguida de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento Regulatorio Global sobre los PFAS
En abril de 2024, la Agencia de Protección Ambiental de EE. UU. estableció límites de 4 ppt para el PFOA y el PFOS en el agua potable, desencadenando responsabilidades bajo la CERCLA y exponiendo a los productores a acuerdos de remediación que pueden superar los 10.000 millones de USD[2]. La amplia propuesta de restricción de PFAS de la UE avanzó a opinión final en 2025; las exenciones para chips y dispositivos médicos siguen siendo inciertas y retrasan los compromisos de inversión. Alemania exige ahora pruebas de contención en los sitios de fluoroquímicos, lo que eleva los costes operativos, mientras que Japón emitió directrices de monitoreo que presagian normas más estrictas. Las partes interesadas del sector de semiconductores y médico argumentan que el PTFE y otros fluoropolímeros carecen de sustitutos, pero la presión pública complica los procesos de aprobación, pesando sobre el mercado de Fluoroquímicos.
Volatilidad en el Suministro de Fluorita como Materia Prima
China suministra hasta el 65% de la fluorita mundial, y los cambios en las cuotas de exportación o las inspecciones medioambientales en Mongolia Interior elevan habitualmente los precios de entrega entre un 30% y un 40%. Mongolia y México ofrecen alternativas, aunque los volúmenes no pueden compensar plenamente una reducción sostenida de China, y el transporte terrestre añade primas logísticas de dos dígitos. Las nuevas minas en Sudáfrica y Kenia se encuentran aún en fase de obtención de permisos, mientras que las plantas de HF occidentales enfrentan barreras de ubicación debido a las normativas sobre sustancias peligrosas. Los acuerdos de suministro a largo plazo ayudan a los grandes grupos integrados a asegurar la materia prima, pero reducen la liquidez en el mercado spot para los actores más pequeños, elevando las barreras de entrada e inyectando incertidumbre de costes en el mercado de Fluoroquímicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Fluoropolímeros Superan a los Refrigerantes ConvencionalesSe prevé que los fluoropolímeros se expandan a una CAGR del 8,65% hasta 2031, casi duplicando el crecimiento general del mercado de Fluoroquímicos. Los productos especiales e inorgánicos representaron el 56,81% de la participación del mercado de Fluoroquímicos en 2025, ya que los gases para semiconductores y los intermedios farmacéuticos continuaron dominando los nichos premium. El PTFE sigue siendo el líder en volumen gracias a su incomparable inercia química en sellos y juntas, mientras que el papel del PVDF como aglutinante en baterías de vehículos eléctricos avanza a tasas de dos dígitos que elevan el tamaño del mercado de Fluoroquímicos para materiales de baterías. Los fluoroelastómeros alcanzan el precio más alto por kilogramo debido a las especificaciones aeroespaciales y bajo el capó del motor que no toleran sustitución.
El impulso de crecimiento del PTFE y el PVDF contrasta con la reducción de los volúmenes de HFC bajo las cuotas del Protocolo de Kigali. La adopción de HFO solo compensa parcialmente esta contracción, dejando la demanda general de fluorocarbono plana o ligeramente a la baja. Las expansiones aceleradas de PVDF y PTFE en China introducen riesgo de sobreoferta si las normas de importación de PFAS se endurecen en Europa o en Estados Unidos, aunque el bajo coste y la fluorita cautiva mantienen competitivos los volúmenes chinos. Los "otros productos", en particular los surfactantes fluorados, enfrentan el mayor escrutinio regulatorio y podrían contraerse definitivamente una vez que se consoliden las prohibiciones amplias de PFAS.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Segmento Médico se Acelera en Medio de la Madurez de la RefrigeraciónLa refrigeración y el aire acondicionado representaron el 27,84% del tamaño del mercado de Fluoroquímicos en 2025, pero la sustitución por refrigerantes naturales y la mejora de la eficiencia energética frenan el crecimiento incremental del volumen. Los dispositivos médicos crecen a una CAGR del 5,95%, impulsados por injertos vasculares de PTFE, recubrimientos de stents de PVDF y catéteres de fluoropolímero que aprovechan la biocompatibilidad y la resistencia a la esterilización. La demanda de semiconductores continúa creciendo de forma constante a medida que las plantas de fabricación consumen NF₃ de alta pureza y aislamiento de cables de PTFE, manteniendo el mercado de Fluoroquímicos equilibrado entre los vectores de crecimiento de la electrónica y el sector médico.
La demanda automotriz está en transición: las flotas de combustión interna aún necesitan climatización de habitáculo con HFO, mientras que la adopción de vehículos eléctricos desplaza el uso hacia el aglutinante de PVDF y la sal de LiPF₆. Los fabricantes de textiles y ropa de exterior eliminan gradualmente los recubrimientos DWR de fluorotelómero bajo compromisos de sostenibilidad corporativa, reduciendo el consumo en ese nicho. Los usuarios aeroespaciales y militares se mantienen estables gracias a las exenciones de misión crítica que protegen las aplicaciones de fluoroelastómero y PTFE de las prohibiciones regulatorias.
Análisis Geográfico
Mercado de Fluoroquímicos de Asia-Pacífico
Asia-Pacífico concentró el 61,52% del mercado de Fluoroquímicos en 2025 y se prevé que registre una CAGR del 4,88% hasta 2031. Los grandes grupos verticalmente integrados de China aprovechan la fluorita y el HF de producción propia para defender su liderazgo en costos, mientras que la construcción de cadena de frío por valor de 47,4 mil millones de USD en India impulsa la demanda de HFC y R-32. Japón y Corea del Sur importan más gases de alta pureza tras las reubicaciones de capacidad hacia China, lo que genera incentivos de relocalización que podrían incrementar los volúmenes del mercado regional de Fluoroquímicos a partir de 2027.
Mercado de Fluoroquímicos de América del Norte
América del Norte ocupó el segundo lugar en 2025, impulsada por los megaproyectos de semiconductores en Arizona, Texas y Ohio, y por la adopción obligatoria del R-1234yf en los automóviles. Los retrasos en permisos y la escasez de mano de obra posponen ligeramente el inicio de operaciones de nuevas plantas, lo que modera los volúmenes a corto plazo; sin embargo, una vez en funcionamiento, el consumo adicional de NF₃ y CF₄ ampliará de forma significativa el mercado regional de Fluoroquímicos. El procesamiento de arenas petrolíferas y la producción aeroespacial de Canadá sostienen la demanda de PTFE y fluoroelastómeros, mientras que México consolida su papel como proveedor de fluorita para las plantas de HF de Estados Unidos.
Mercado de Fluoroquímicos en EMEA y América del Sur
La cuota de Europa disminuyó a medida que las cuotas de gases fluorados limitaron las nuevas ventas de HFC y los costos de cumplimiento normativo en materia de PFAS desincentivaron las ampliaciones de capacidad. Los productores se centran ahora en nichos especializados de alto margen y en el reciclaje de fluoropolímeros, aprovechando las exenciones regulatorias para los sectores aeroespacial y de dispositivos médicos. América del Sur y Oriente Medio y África siguen siendo mercados de menor tamaño, aunque registran un crecimiento superior a la media, impulsado por la infraestructura de refrigeración, los proyectos de enfriamiento urbano y el aumento del nivel de vida que estimula la adquisición de electrodomésticos por primera vez.
Panorama regulatorio
La regulación se está endureciendo tanto en torno a los fluorocarbonos con impacto climático como a las sustancias PFAS persistentes, lo que está impulsando aún más los requisitos de cumplimiento, informes y contención a lo largo de la cadena de valor fluoroquímica. En la UE, el mercado fluoroquímico está siendo moldeado por el marco de gases fluorados (F-gas) y un proceso PFAS impulsado por REACH: los comités de la ECHA alcanzaron hitos importantes en marzo de 2026, con el RAC adoptando su opinión final el 2 de marzo de 2026 y el SEAC acordando un proyecto de opinión el 10 de marzo de 2026, seguido de una consulta de 60 días iniciada el 26 de marzo de 2026 para la propuesta de restricción grupal presentada por las autoridades de los Países Bajos, Alemania, Dinamarca, Noruega y Suecia. Por separado, la Comisión Europea adoptó una restricción sobre las PFAS en espumas contra incendios en octubre de 2025, lo que señala un endurecimiento a corto plazo para determinados usos de PFAS incluso mientras se debaten exenciones más amplias.
En Estados Unidos, las acciones de la EPA se centran cada vez más en la notificación de PFAS, el agua y la responsabilidad en la cadena de suministro posterior. En virtud de la Sección 8(a)(7) de la TSCA, la EPA exigió a los fabricantes e importadores de PFAS o artículos que contienen PFAS desde 2011 que informen la identidad, los usos y los volúmenes, con la ventana de presentación abriéndose el 11 de julio de 2025; los plazos incluyen el 11 de enero de 2026 para la mayoría de los fabricantes y el 11 de julio de 2026 para las pequeñas empresas que importan artículos que contienen PFAS. Junto a esto, la EPA publicó una propuesta el 20 de mayo de 2026 para revocar ciertas determinaciones de la SDWA para cuatro sustancias PFAS (PFHxS, PFNA, HFPO-DA y una mezcla que incluye estas más PFBS), creando incertidumbre a corto plazo para obligaciones específicas de agua potable mientras la trayectoria regulatoria más amplia de las PFAS continúa endureciéndose.
Análisis de la cadena de valor
La cadena de valor fluoroquímica comienza con insumos minerales e inorgánicos de origen (notablemente la fluorita hacia el ácido fluorhídrico), pasa por la fluoración y la síntesis hasta llegar a los fluorocarbonos, fluoropolímeros y fluoroquímicos especializados e inorgánicos, y luego continúa con la purificación, la formulación, el envasado y la distribución a usuarios finales como refrigeración y aire acondicionado, gestión térmica automotriz, semiconductores, dispositivos médicos y procesamiento industrial. Una característica estructural clave es la prima que se otorga a los grados de ultra alta pureza para electrónica (por ejemplo, gases de grabado y limpieza de cámaras) y fluoropolímeros especializados, que requieren purificación dedicada, logística de cilindros y ciclos de calificación que elevan los costos de cambio y favorecen a los proveedores con capacidades integradas.
El cumplimiento normativo y el control de emisiones se han convertido en nodos centrales de la cadena, afectando el abastecimiento de materias primas, los controles de producción y la trazabilidad posterior. En Europa, el trabajo de las asociaciones industriales indica que el suministro doméstico de fluoropolímeros está estructuralmente limitado: la demanda fue de aproximadamente 56.500 toneladas en 2025, mientras que la producción doméstica fue de aproximadamente 14.500 toneladas (alrededor del 25%), dejando que las importaciones cubran el saldo y aumentando la exposición a cambios comerciales, logísticos y de política. Iniciativas voluntarias como el Programa de Fabricación del Grupo de Productos de Fluoropolímeros (FPG) (establecido en 2023, con actualizaciones de progreso previstas para 2026) están impulsando controles de emisiones más estrictos, mientras que los estudios destacan que los componentes que contienen PFAS se utilizan ampliamente en el equipo de plantas de fabricación química, donde los sustitutos no son técnicamente viables para muchas funciones críticas. Las dinámicas de responsabilidad y remediación también afectan la contratación a largo plazo y la calificación de proveedores, incluido el acuerdo de conciliación de agosto de 2025 entre Chemours, DuPont y Corteva con el Estado de Nueva Jersey, que reconfiguró la gestión de riesgos y la asignación de costos para los problemas heredados de PFAS.
Panorama Competitivo
El mercado de Fluoroquímicos está moderadamente consolidado. El éxito en la industria de los fluoroquímicos depende cada vez más de la capacidad de las empresas para ofrecer soluciones sostenibles manteniendo la eficiencia de costes. Los principales actores del mercado están realizando inversiones sustanciales en productos de próxima generación diseñados para reducir el impacto ambiental, impulsados por la evolución de las regulaciones sobre emisiones de gases de efecto invernadero. Estas empresas también priorizan los segmentos de aplicación de alto crecimiento dirigiendo esfuerzos específicos de investigación y desarrollo. Establecer relaciones sólidas con los usuarios finales a través del soporte técnico y las soluciones personalizadas se ha vuelto esencial para preservar la cuota de mercado. Navegar eficazmente por marcos regulatorios complejos y garantizar cadenas de suministro resilientes será fundamental para lograr el éxito empresarial a largo plazo.
Los actores emergentes pueden fortalecer su posición en el mercado centrándose en aplicaciones de nicho y mercados regionales, donde pueden cultivar relaciones sólidas con los clientes y desarrollar experiencia especializada. Los factores de éxito incluyen ofrecer soluciones innovadoras para abordar desafíos específicos de la industria, construir redes de distribución eficientes y mantener flexibilidad de producción. Además, las empresas deben reconocer la creciente importancia de las credenciales de sostenibilidad y el cumplimiento ambiental en la influencia de las decisiones de los clientes. El futuro del mercado dependerá de la capacidad de los actores para equilibrar las consideraciones ambientales con los requisitos de rendimiento, al tiempo que mitigan los riesgos asociados a la sustitución por materiales y tecnologías alternativos. Las alianzas estratégicas con instituciones de investigación y proveedores de tecnología desempeñarán un papel cada vez más significativo en el mantenimiento de la ventaja competitiva.
Líderes de la Industria de Fluoroquímicos
-
The Chemours Company
-
Daikin Industries, Ltd.
-
Honeywell International Inc.
-
3M
-
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fluoroquímicos Empresas cubiertas en este informe
- 3M
- AGC Inc.
- Anupam Rasayan India Ltd (Tanfac)
- Arkema
- Daikin Industries, Ltd.
- Derivados del Flúor (MINERSA)
- DIC Corporation
- Dongyue Group
- Dynax Corporation
- Gujarat Fluorochemicals Limited
- Halopolymer
- Honeywell International Inc.
- Juhua Group Corporation
- Koura (Orbia)
- Maflon S.p.A
- Navin Fluorine International Limited
- Pelchem SOC Ltd.
- Sinochem Lantian Co. Ltd.
- Solvay
- SRF Limited
- The Chemours Company
Oportunidades de mercado y perspectivas futuras
Los fluoroquímicos de mayor valor y específicos para aplicaciones siguen siendo un espacio en blanco visible, a medida que los proveedores alinean capacidad, asociaciones y soporte técnico en torno a mercados finales que priorizan el rendimiento y la pureza en lugar del volumen de commodities. Los materiales vinculados a semiconductores ofrecen un impulso concreto: Daikin reveló planes para expandir la capacidad de perfluoroelastómero (FFKM) en su planta de Kashima en Japón, apuntando a la demanda de semiconductores con finalización prevista para agosto de 2026. Ese plan respalda la demanda de fluoropolímeros y elastómeros especializados utilizados en sellos, juntas y entornos de fabricación de alta temperatura y químicamente agresivos, donde los requisitos de calificación y tiempo de actividad respaldan precios premium y ciclos largos de calificación de clientes.
Una segunda área de oportunidad son los fluidos fluorados y las químicas adyacentes vinculadas a la refrigeración de próxima generación y la electrificación, junto con la reconfiguración de carteras bajo las políticas de refrigerantes y los sistemas de cuotas. Chemours firmó un acuerdo de desarrollo conjunto con 2CRSi (febrero de 2026) para acelerar el despliegue del fluido de refrigeración por inmersión bifásico Opteon para servidores de alta densidad, vinculando los fluidos dieléctricos fluorados con los requisitos de gestión térmica de centros de datos mencionados en el alcance del informe. Por separado, los movimientos de capacidad y financiamiento en India y entre productores indios sugieren vías de inversión activas en refrigerantes y fluoroquímicos de valor agregado: Gujarat Fluorochemicals Limited reveló su intención estratégica de expandir la capacidad de refrigerantes, incluido el R134a (junio de 2026), y TANFAC recaudó aproximadamente 423,5 crore de rupias mediante una colocación institucional calificada y una propuesta de emisión preferencial (julio de 2026) para acelerar la expansión en R-32 y otros fluoroquímicos de valor agregado. Estas acciones se producen junto con las cargas de cumplimiento e informes de PFAS, que están impulsando a los fabricantes hacia una gestión de emisiones más estricta, una mejor administración de productos y un enfoque de uso final más selectivo, donde las exenciones, la criticidad y la sustituibilidad técnica respaldan el suministro continuo.
Desarrollos recientes de la industria en Mercado de Fluoroquímicos
- Abril de 2026: Daikin Industries, Ltd. presentó una ampliación de la capacidad de producción de perfluoroelastómero (FFKM) en su planta de Kashima en Japón, orientada a la demanda de la industria de semiconductores, con finalización prevista para agosto de 2026. El movimiento fortalece el suministro de materiales de sellado de alta especificación utilizados en fábricas avanzadas, donde los ciclos de calificación y los requisitos de confiabilidad recompensan a los productores con capacidad asegurada y control de procesos.
- Octubre de 2025: Daikin Industries comprometió 800 millones de USD para ampliar en un 40% la producción de PTFE y FEP en Decatur, Alabama, incluyendo equipos de control diseñados para reducir las emisiones de gases fluorados en un 50%. La inversión añade escala en fluoropolímeros clave, al mismo tiempo que alinea la producción con las crecientes expectativas de emisiones en toda la fabricación fluoroquímica.
- Julio de 2025: Honeywell firmó un acuerdo plurianual de 500 millones de USD para suministrar NF3 y CF4 de ultra alta pureza a las fábricas de Samsung, incluyendo trabajo conjunto sobre gases de plasma de próxima generación con bajo GWP. El contrato respalda un abastecimiento seguro de gases electrónicos de alta pureza y refuerza el posicionamiento del proveedor en la demanda impulsada por semiconductores, que compensa la presión sobre los refrigerantes heredados.
Mercado de Fluoroquímicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de fluoroquímicos abarca la producción y el consumo comercial de productos químicos fluorados utilizados en aplicaciones industriales y de consumo final, medidos en volumen físico para mantener comparaciones consistentes entre regiones.
Exclusiones del alcance: No tratamos los productos terminados derivados como fluoroquímicos cuando la química fluorada es únicamente un aditivo menor en un producto manufacturado final.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fluorocarbono
- HFC
- HFO
- HCFC
- Fluoropolímero
- PTFE
- PVDF
- PCTFE
- Fluoroelastómeros
- Otros
- Fluoroquímicos Especiales e Inorgánicos
- Otros Productos
- Fluorocarbono
- Industria de Usuario Final
- Refrigeración y Aire Acondicionado
- Automotriz
- Eléctrica y Electrónica (incl. Semiconductores)
- Médico
- Textil y Químicos
- Otras Industrias de Usuario Final (Militar, Aeroespacial, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la primera visión de la oferta, la demanda y los flujos comerciales de las químicas fluoradas, y posteriormente para establecer límites de referencia para los volúmenes por demanda de uso final. Nos apoyamos en series estadísticas públicas y referencias regulatorias estrechamente vinculadas a este mercado, como los datos minerales del USGS sobre fluorita y fluorita de grado ácido, las estadísticas comerciales de UN Comtrade para los principales códigos de fluoroquímicos y materias primas, las páginas de la EPA de EE. UU. y la ECHA sobre sustancias fluoradas y acciones relacionadas con los PFAS, y la documentación del PNUMA o la Enmienda de Kigali relativa a la eliminación progresiva de refrigerantes.
También revisamos informes anuales de empresas, presentaciones para inversores y notas de llamadas de resultados para comprender los cambios en la capacidad, las señales de utilización y los cambios en la combinación de aplicaciones que pueden afectar los volúmenes de envío. En algunos casos, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, patentes y vistas de importaciones/exportaciones a nivel de envíos, con el fin de agilizar las verificaciones cruzadas y cubrir pequeñas brechas de datos sin alterar la lógica central. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, validar y aclarar puntos de datos a lo largo del ciclo de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo para someter a prueba de presión los supuestos documentales en torno a las divisiones de volumen, la sustitución de productos y el ritmo de la transición de refrigerantes, antes de finalizar el modelo. Conversamos con una combinación de productores, distribuidores y compradores finales en las principales regiones consumidoras, de modo que las tendencias de precios, la escasez de oferta y las señales de demanda de uso final pudieran reconciliarse en un conjunto coherente de supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% | APAC: 50% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 14% | Gerentes: 54% | América: 20% |
Dimensionamiento y Proyección del Mercado
El dimensionamiento se construyó como un modelo orientado por la demanda, en el que la actividad de uso final y los factores de adopción se utilizan para reconstruir el conjunto de volumen direccionable, que luego se convierte en el volumen total del mercado. En la práctica, los principales anclajes de demanda incluyeron la actividad de reemplazo e instalación nueva en refrigeración y aire acondicionado, los patrones de adopción de refrigeración automotriz, los indicadores de producción de semiconductores y electrónica para usos de alta pureza, y los ciclos de procesamiento industrial que afectan a los intermedios fluorados especializados.
Para mantener los totales dentro de rangos realistas, se utilizaron aproximaciones selectivas de abajo hacia arriba como verificaciones, tales como resúmenes de capacidad y utilización para las principales familias de productos, volúmenes de envío muestreados en flujos comerciales y verificaciones de razonabilidad entre volumen e ingresos utilizando bandas de precio de venta promedio típicas por grupo de productos. Cuando un producto o región tenía transparencia limitada, las brechas se gestionaron con ratios de referencia conservadores vinculados a la disponibilidad de materias primas, la capacidad anunciada y la dependencia de importaciones, y luego se validaron nuevamente mediante retroalimentación de expertos.
La proyección se basó principalmente en el análisis de escenarios para poder reflejar los puntos de inflexión impulsados por políticas, especialmente donde los plazos de eliminación progresiva de refrigerantes y las restricciones sobre los PFAS modifican la combinación y los precios. Los supuestos sobre la recuperación de la utilización, la sustitución de productos y la normalización gradual del precio de venta promedio fueron revisados con los encuestados del sector y luego aplicados de manera consistente en todas las regiones.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante múltiples verificaciones para que ninguna serie de datos individual pudiera influir excesivamente en el resultado. Comparamos los resultados del modelo con señales independientes como las tendencias de materias primas, los balances comerciales, los anuncios de capacidad y los indicadores de demanda de uso final, e investigamos cualquier variación significativa antes de la aprobación final.
Los datos también fueron revisados en pasadas internas escalonadas, donde los supuestos se vuelven a probar y los cálculos son recalculados por un segundo analista. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como paradas importantes de plantas, cambios de política o variaciones bruscas en los costos de insumos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del Mercado de Fluoroquímicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los fluoroquímicos suelen diferir considerablemente porque las fuentes mezclan dimensionamientos basados en valor y en volumen, y no siempre coinciden en lo que se contabiliza como fluoroquímico. Las diferencias también surgen cuando un estudio se apoya en supuestos de precios desactualizados mientras otro enfatiza los cambios de política a corto plazo y los movimientos de capacidad.
Un factor determinante es cómo se proyectan hacia adelante los precios de venta promedio, ya que este mercado puede fluctuar con los costos de materias primas, los cambios en la combinación de refrigerantes y la demanda de alta pureza proveniente de la electrónica. Otro factor es la frecuencia de actualización y el momento de conversión de divisas, porque la traducción de los precios globales a dólares estadounidenses puede modificar los totales incluso cuando la demanda física es similar. Aquí es donde la revisión anual y las verificaciones puntuales de Mordor Intelligence ayudan a mantener el modelo de volumen anclado a las señales comerciales y de uso final más recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,25 M de toneladas (2026) | |
| Publicación Comercial A | 24,61 mil millones de USD (2024) | Esta cifra se reporta como ingresos y no es directamente comparable con un tamaño de mercado basado en volumen; además, puede incluir una captura de valor más amplia en la cadena de valor más allá de los volúmenes primarios de fluoroquímicos. |
| Publicación del Sector B | 32,75 mil millones de USD (2025) | La estimación parece utilizar totales de valor con su propia trayectoria de precio de venta promedio y momento de conversión de divisas, lo que puede inflar o deflactar los resultados en comparación con un modelo que se ancla primero en el volumen físico y luego se verifica con bandas de precios. |
En conjunto, la dispersión refleja principalmente la elección de la metodología de medición y el tratamiento de los precios, más que un desacuerdo sobre la existencia de la demanda. Nuestro enfoque se mantiene trazable porque el punto de partida es un conjunto de demanda física claramente definido, y las verificaciones cruzadas con el comercio, la capacidad y la actividad de uso final hacen que los pasos sean reproducibles cuando los insumos cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado del mercado de Fluoroquímicos en 2031?
Se prevé que el mercado de Fluoroquímicos alcance 6,55 millones de toneladas en 2031, frente a los 5,25 millones de toneladas en 2026.
¿Qué segmento de producto crece más rápido hasta 2031?
Los fluoropolímeros se expanden a una CAGR del 8,65%, casi el doble del ritmo general del mercado, debido a la adopción en semiconductores, baterías de vehículos eléctricos y el sector médico.
¿Por qué Asia-Pacífico es el mayor consumidor regional?
La producción integrada de China, la construcción de la cadena de frío en India y las inversiones en semiconductores del este de Asia otorgan conjuntamente a Asia-Pacífico el 61,52% de la demanda global.
¿Cómo influirán las regulaciones sobre PFAS en el suministro?
Las normas más estrictas en EE. UU. y la UE añaden costes de remediación e incertidumbre de inversión, reduciendo 0,6 puntos porcentuales de la CAGR prevista.
¿Qué empresas dominan el suministro de refrigerantes de bajo PCG?
Chemours y Honeywell poseen patentes clave para el R-1234yf y el R-1234ze, manteniendo una ventaja de precios a pesar de la capacidad entrante de competidores chinos.