
Tamaño y Cuota del Mercado de Paneles a Base de Madera
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
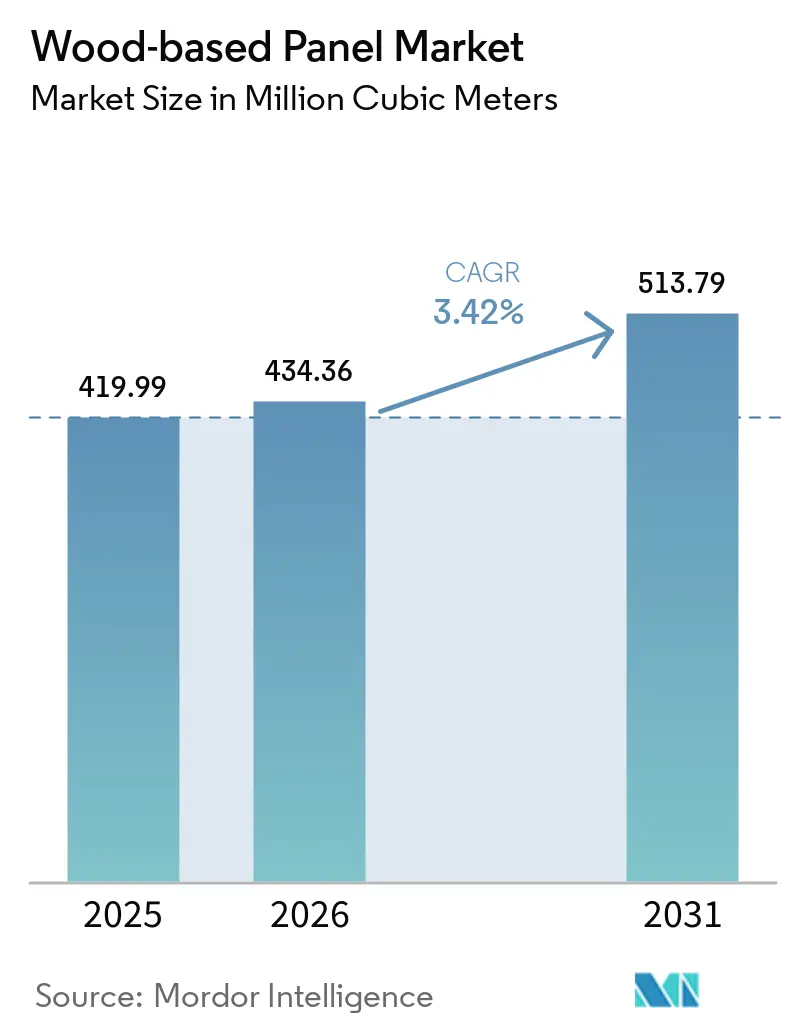
| Volumen del Mercado (2026) | 434.36 Millones de metros cúbicos |
| Volumen del Mercado (2031) | 513.79 Millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 3.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paneles a Base de Madera por Mordor Intelligence
El tamaño del Mercado de Paneles a Base de Madera en 2026 se estima en 434,36 millones de metros cúbicos, creciendo desde el valor de 2025 de 419,99 millones de metros cúbicos, con proyecciones para 2031 que muestran 513,79 millones de metros cúbicos, creciendo a una CAGR del 3,42% durante 2026-2031. La robusta construcción residencial, la demanda de mobiliario impulsada por el comercio electrónico y las regulaciones de economía circular sustentan este crecimiento, incluso cuando los fabricantes se enfrentan al endurecimiento de las normas de emisiones y a la volatilidad de los costes de fibra. Los abundantes recursos madereros en Asia-Pacífico, las ampliaciones de capacidad en Europa del Este y el sur de los EE. UU., y la rápida adopción de paneles de aislamiento estructural (SIPs) en la vivienda modular proporcionan vientos de cola adicionales. Las estrategias competitivas se centran ahora en la integración vertical, la innovación en resinas y las inversiones en líneas de reciclaje que recuperan fibra de los tableros al final de su vida útil. Estos movimientos buscan capturar valor a medida que el acristalamiento de madera transparente, las fachadas fotoluminiscentes y otras aplicaciones de alto rendimiento amplían el mercado total disponible.
Conclusiones Clave del Informe
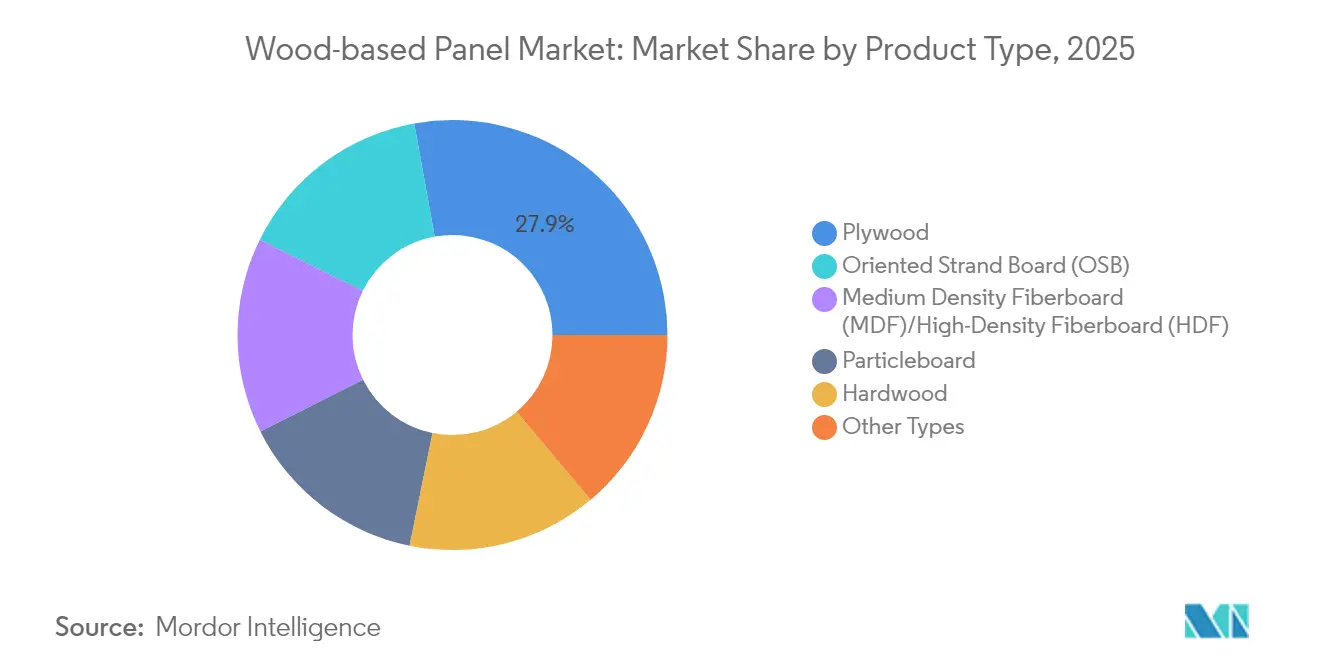
- Por tipo de producto, la madera contrachapada lideró con el 27,85% de la cuota del mercado de paneles a base de madera en 2025, mientras que el tablero de fibra de densidad media y alta registró la CAGR más rápida del 4,12% hasta 2031.
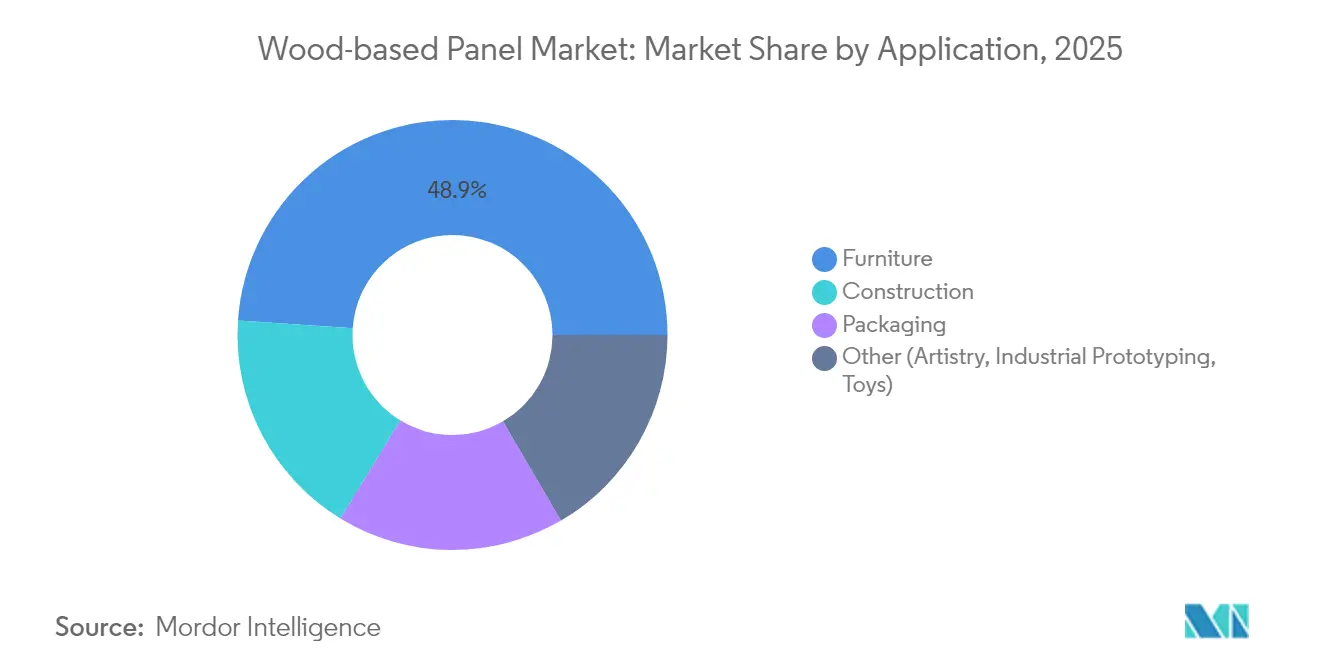
- Por aplicación, el mobiliario representó el 48,92% del tamaño del mercado de paneles a base de madera en 2025, mientras que se proyecta que la construcción avance a una CAGR del 3,63% hasta 2031.
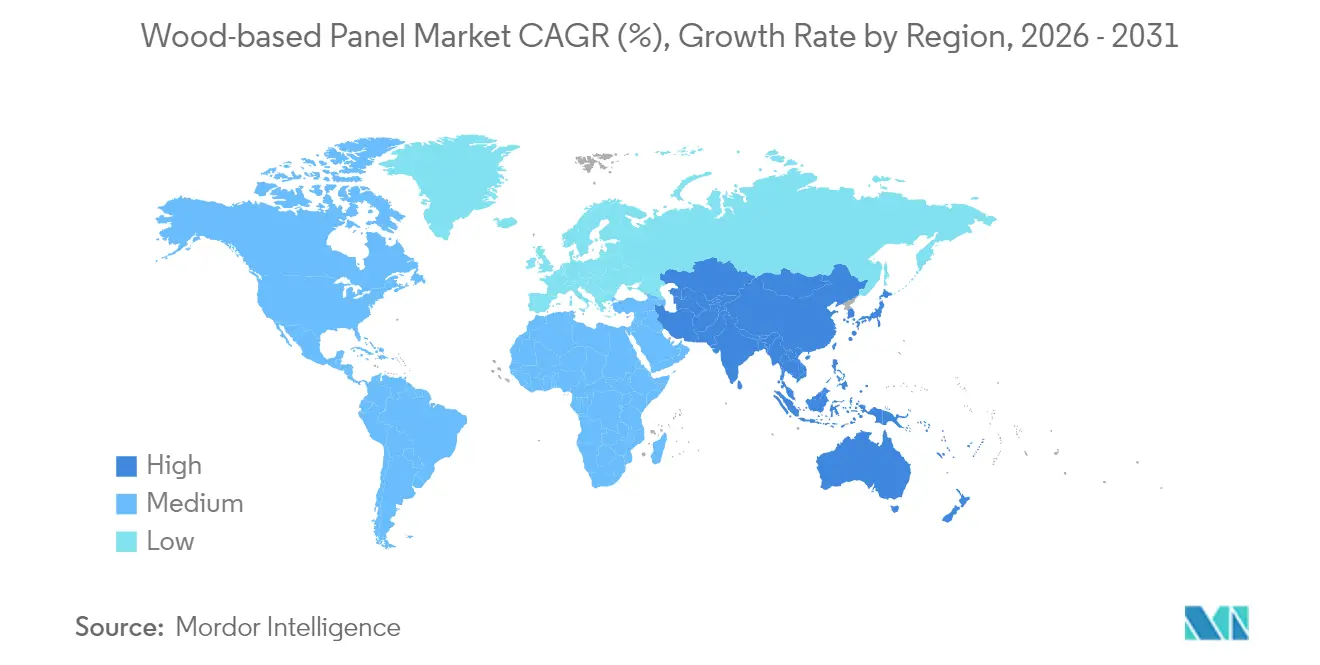
- Por geografía, Asia-Pacífico concentró el 52,12% de los ingresos en 2025 y está preparada para crecer a una CAGR del 3,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo alcista de la construcción en economías emergentes | +1.2% | Asia-Pacífico, América Latina, Oriente Medio | Mediano plazo (2-4 años) |
| Auge del comercio electrónico de mobiliario | +0.8% | Global | Corto plazo (≤ 2 años) |
| Mandatos de economía circular que favorecen la madera de ingeniería | +0.6% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fachadas de madera transparente y acristalamiento automotriz | +0.4% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Rápida adopción de SIPs a base de OSB en viviendas modulares | +0.5% | América del Norte, Norte de Europa, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo Alcista de la Construcción en Economías Emergentes
Los gobiernos de Asia-Pacífico y partes de América Latina están duplicando los desembolsos en infraestructura, impulsando una demanda sostenida de madera contrachapada, MDF y tablero de virutas orientadas. El programa federal de autopistas de India y el proyecto de la nueva capital de Indonesia sustentan ciclos de adquisición de varios años, mientras que la reconstrucción tras el terremoto en Turquía triplicó las importaciones de madera aserrada rusa a 292.200 m³ a principios de 2024. Los fabricantes están acumulando troncos a pesar de la debilidad de la demanda a corto plazo para protegerse contra futuras presiones de oferta, como lo evidencia el aumento del 40% en las importaciones de India durante dos trimestres. Los conglomerados japoneses como Sumitomo Forestry se están comprometiendo a construir 7.000 viviendas en el Sudeste Asiático en un plazo de cinco años, señalando confianza en las perspectivas regionales de vivienda. Estos desarrollos consolidan una trayectoria de consumo ascendente en los paneles estructurales hasta al menos 2028.
Auge del Comercio Electrónico de Mobiliario
El aumento de las ventas de mobiliario en línea reduce las barreras geográficas, impulsando una rotación más rápida de modelos y una producción en lotes pequeños que favorece a los proveedores de paneles flexibles. Los pedidos de mobiliario residencial en EE. UU. aumentaron un 22% interanual en abril de 2024, incluso cuando los envíos domésticos de mobiliario de madera se encuentran un 48% por debajo de los niveles de 2000. Las cadenas de valor orientadas a la importación siguen dependiendo en gran medida de sustratos de aglomerado, MDF y madera contrachapada, lo que sostiene los volúmenes de paneles a granel. Malasia aprovechó la logística del comercio electrónico para elevar las exportaciones de madera a 22.700 millones de ringgits en 2021, siendo la madera contrachapada el principal artículo. Los aserraderos ágiles capaces de laminación justo a tiempo y entrega de decoración mediante impresión digital continúan ganando cuota en este canal de rápido movimiento.
Mandatos de Economía Circular que Favorecen la Madera de Ingeniería
El Plan de Acción de Economía Circular de Europa y el Reglamento de Ecodiseño 2024/1781 obligan a que los productos sean duraderos, reparables y reciclables, inclinando la selección de materiales hacia la madera de ingeniería[1]. Portugal pondrá en marcha en 2025 la primera línea de reciclaje industrial de tablero de fibra del mundo, capaz de convertir MDF posconsumo en fibra de calidad virgen. Al mismo tiempo, las regulaciones sobre residuos de demolición buscan tasas de reciclaje del 70%, acelerando la adopción de paneles con alto contenido de fibra reciclada. Los créditos voluntarios de construcción sostenible de América del Norte se hacen eco de estos requisitos, alentando a los productores a certificar cadenas de custodia PEFC o FSC para asegurar contratos premium.
Rápida Adopción de SIPs a Base de OSB en Viviendas Modulares
Los códigos nacionales de energía que entraron en vigor en todo el sistema de vivienda financiado por el gobierno federal de EE. UU. en 2024 prácticamente obligan a incorporar conjuntos de paredes de alto valor R, lo que desencadena un aumento en el uso de SIPs. Los SIPs reducen la mano de obra en obra hasta un 70% y al mismo tiempo reducen las cargas de calefacción entre un 40% y un 60%. Los constructores europeos y australianos especifican ahora envolventes de SIP para proyectos de media altura a medida que se intensifica la escasez de mano de obra. Estas ganancias de eficiencia impulsan la demanda de OSB a largo plazo incluso si la construcción tradicional con estructura de madera se estanca.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre emisiones de formaldehído | -0.9% | Global (estrictas en la UE y EE. UU.) | Corto plazo (≤ 2 años) |
| Volatilidad de los costes de troncos y fibra | -0.7% | Norte de Europa, Columbia Británica | Corto plazo (≤ 2 años) |
| Carga de cumplimiento del Reglamento de Deforestación de la UE | -0.4% | Con foco en Europa, cadenas globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones sobre Emisiones de Formaldehído
La UE limitará el formaldehído en el aire interior a 0,062 mg/m³ a partir de agosto de 2026, obligando a los aserraderos a cambiar a resinas sin formaldehído añadido que cuestan entre un 15% y un 25% más[2]. La armonización de Alemania con la norma de la UE elimina las exenciones domésticas, mientras que los límites de la Agencia de Protección Ambiental de EE. UU. (EPA) se mantienen en umbrales similares, dejando poco margen para la evasión. Las mejoras de capital en las líneas de prensado continuo y los sistemas de adhesivos alternativos presionan los flujos de caja, especialmente en las instalaciones de aglomerado más pequeñas que ya operan con márgenes reducidos.
Carga de Cumplimiento del Reglamento de Deforestación de la UE
A partir de diciembre de 2024, los exportadores a la UE deben geolocalizar las parcelas de cosecha y presentar declaraciones de diligencia debida, o enfrentarse a sanciones de hasta el 4% de la facturación anual. Los proveedores chinos de madera contrachapada expresan preocupaciones sobre la seguridad de los datos que podrían reducir los envíos, lo que podría estrechar los inventarios europeos. La guía actualizada de 2025 permite declaraciones anuales, en lugar de por envío, pero aún exige pruebas detalladas de la cadena de custodia, lo que eleva los costes administrativos especialmente para los pequeños propietarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Innovación en Tablero de Fibra de Densidad Media (MDF) Impulsa el CrecimientoSe proyecta que los envíos globales de MDF/HDF se expandirán a una CAGR del 4,12%, superando el crecimiento general del mercado de paneles a base de madera. China continúa suministrando aproximadamente el 60% del MDF mundial, aunque las nuevas plantas en Vietnam y Europa del Este están reduciendo distancias gracias a una fibra de menor coste, líneas de lijado automatizadas y decoraciones mediante impresión digital. La prensa de 600.000 m³ de Mekong Wood en Cam Khe entró en servicio en julio de 2024, apuntando de inmediato a los importadores japoneses que buscan tableros conformes con CARB. En las economías maduras, el etiquetado de sostenibilidad orienta la demanda hacia MDF mezclado con hasta un 24% de fibra reciclada sin comprometer la resistencia a la flexión.
La madera contrachapada mantiene una cuota dominante del 27,85% gracias a su uso universal en revestimientos y armazones de gabinetes. Sin embargo, los volúmenes de OSB están creciendo más rápidamente sobre la base de los SIPs y los paneles de cortante conformes con los códigos, mientras que el aglomerado mantiene relevancia en el mobiliario de precio económico. La madera contrachapada de madera dura captura interiores premium de cocinas y vehículos de recreo, aprovechando chapas exóticas a pesar de la escasez de suministro vinculada al Reglamento de Deforestación de la UE (EUDR). Los productores están diversificando las materias primas, utilizando recortes de teca de plantación en India y madera de caucho en Malasia para reducir los costes de troncos y mejorar las puntuaciones de ciclo de vida.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Impulso de la Construcción se AceleraLa construcción crecerá un 3,63% anual a medida que los gobiernos destinen estímulos a la vivienda asequible y la infraestructura resiliente al clima. Se proyecta que el tamaño del mercado de paneles a base de madera para la construcción alcanzará los 90,8 millones de m³ en 2031, respaldado por los códigos de construcción que recompensan las envolventes de alto valor R y los materiales que secuestran carbono. Los SIPs, las paredes de relleno de CLT y los subsuelos de lengüeta y ranura anclan esta adopción, especialmente en EE. UU., Canadá, Escandinavia y Japón, donde la escasez de mano de obra magnifica el valor de la prefabricación.
El mobiliario mantiene la primacía con casi el 48,92% del volumen total, aunque con una expansión más lenta a medida que los canales en línea maduran. Los diseñadores que se trasladan a armarios listos para ensamblar (RTA) y sofás modulares dependen de MDF delgado y aglomerado laminado con melamina para equilibrar el coste y la estética. El embalaje, en particular los palés de madera de ingeniería reutilizables y las cajas de temperatura estable para la compra en línea de comestibles, añade un nodo de demanda resistente, mientras que los usos especializados en paneles acústicos, juguetes y arte tallado en 3D diversifican los flujos de ingresos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Paneles a Base de Madera en Asia-Pacífico, Europa y Oriente Medio
Asia-Pacífico generó el 52,12% de los envíos de 2025 y se prevé que se expanda a una CAGR del 3,85% hasta 2031. Las exportaciones de madera contrachapada de China alcanzaron 13,27 millones de m³ valorados en 5,27 mil millones de USD en 2024, impulsadas por concesiones arancelarias hacia la ASEAN y Oriente Medio. Los fabricantes de paneles europeos se enfrentan a condiciones mixtas. Las plantas deben adaptar resinas libres de formaldehído e implementar el rastreo del EUDR, lo que eleva las curvas de costos. Sin embargo, los auges de renovación pospandemia en Alemania y Francia, junto con los subsidios de biomasa para los recortes de paneles, amortiguan la demanda. Las plantas de Europa del Este, como la línea de OSB de 700.000 m³ de Kronospan en Rivne, se benefician de la proximidad a los bosques de coníferas y a los usuarios finales de la UE, lo que las posiciona para cubrir las brechas de suministro.
Mercado de Paneles a Base de Madera en América del Norte, Europa y América Latina
América del Norte exhibe tendencias bifurcadas. La producción de paneles estructurales cayó un 4,6% para el OSB y un 1,0% para la madera contrachapada en 2023. Las plantas del sur de los Estados Unidos aprovechan los bajos precios de corta y las prensas continuas modernizadas para exportar el excedente de OSB a Europa. La racionalización de la capacidad en Columbia Británica continúa debido a los aumentos en los precios de corta y las perturbaciones causadas por los incendios forestales. América Latina, liderada por Brasil, es la base de suministro emergente; las abundantes plantaciones de Pinus y las ventajas cambiarias permiten exportaciones competitivas en precio, mientras que el consumo interno crece junto con los programas de vivienda social prefabricada.
Panorama regulatorio
El enfoque regulatorio para los paneles a base de madera se centra cada vez más en el cumplimiento de emisiones y el abastecimiento libre de deforestación, con requisitos que convergen en los principales mercados importadores. En América del Norte, la TSCA Título VI sigue siendo un referente clave para los productos de madera compuesta, y en febrero de 2026 la EPA de EE. UU. propuso una actualización de su enfoque de normas de consenso voluntario incorporando la norma ISO 12460-2:2024(en) como método adicional de cámara de pequeña escala para pruebas de control de calidad. Esto ampliaría las vías prácticas de cumplimiento para fábricas y fabricantes.
En Europa, el Reglamento de Deforestación de la UE (UE 2023/1115) impulsa requisitos de cadena de custodia, geolocalización y documentación de diligencia debida para los productos a base de madera introducidos en el mercado de la UE. El Reglamento (UE) 2025/2650 pospuso la aplicación del EUDR al 30 de diciembre de 2026 para operadores grandes y medianos, y la Comisión Europea continuó con orientación actualizada además de un acto de ejecución para el Sistema de Información del EUDR en julio de 2026 para operativizar los flujos de trabajo de informes y cumplimiento. Canadá también reforzó la alineación con la práctica estadounidense en diciembre de 2024 mediante las enmiendas SOR/2024-256, que actualizaron los requisitos de pruebas de formaldehído para el control de calidad rutinario.
Análisis de la cadena de valor
La cadena de valor abarca la propiedad forestal y la tala de madera, pasando por la clasificación de troncos, el astillado/laminado/pelado, y el suministro de resinas y aditivos (incluidos los sistemas a base de formaldehído y sin formaldehído añadido). A la fabricación de paneles (tablero de partículas, MDF/HDF, OSB, contrachapado) le sigue el acabado (lijado, laminación, recubrimiento), y luego la distribución a los usuarios finales de muebles, construcción y embalaje a través de mayoristas, canales de mejoras del hogar y contratos de suministro OEM. Los grandes productores integran cada vez más el acceso a la fibra en etapas anteriores y las superficies de valor añadido en etapas posteriores, incluidas inversiones que añaden capacidad de laminación (para tableros decorativos) y actualizaciones de sistemas de prensa continua y energía para mejorar el rendimiento y el costo por metro cúbico.
Los principales puntos de friccción incluyen la disponibilidad de fibra, la documentación de cumplimiento y los costos de energía y logística. Las limitaciones del lado de la oferta citadas para 2025 incluyeron restricciones y moratorias de tala (por ejemplo, una moratoria de tala del 20% citada en Polonia) junto con una presión persistente en los precios de los insumos, con GTI-WBP informando que el índice de precios de compra de materias primas se mantuvo por encima del 50% durante 18 meses consecutivos hasta diciembre de 2025. En el aspecto de cumplimiento, requisitos de la UE como el EUDR aumentan las necesidades de documentación para exportadores e importadores, mientras que las iniciativas de economía circular reincorporan la madera al final de su vida útil a la cadena mediante procesos de reciclaje (por ejemplo, la capacidad de Tafisa Canada Rewood referenciada hasta 244.000 toneladas anuales), creando un flujo secundario de fibra junto con la madera en rollo y los residuos de fábrica.
Panorama Competitivo
Concentración del Mercado
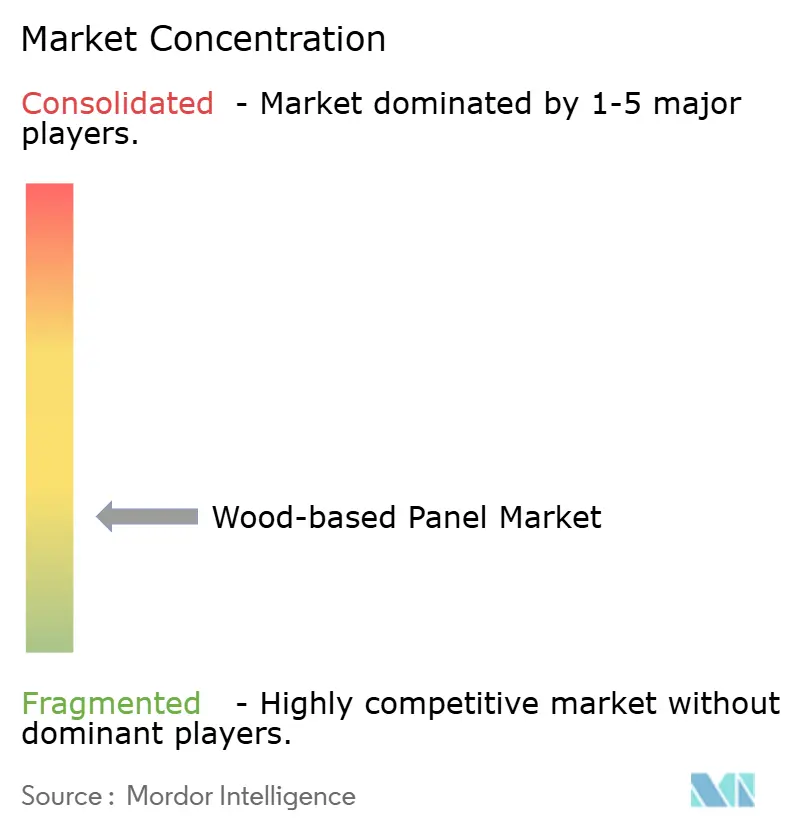
El mercado está muy fragmentado. Los principales productores operan carteras de activos en múltiples continentes que cubren los riesgos regionales. Kronospan, Swiss Krono y EGGER ampliaron sus plantas en Estados Unidos y Europa del Este para diversificarse y alejarse de los mercados de Europa Occidental saturados. La mejora de Swiss Krono en Carolina del Sur por 230 millones de USD añade MDF y generación de calor residual, mejorando tanto la combinación de productos como los costos. Los nuevos participantes se centran en tecnologías de nicho. Las empresas emergentes que respaldan compuestos de madera transparente, fachadas fotoluminiscentes y pieles de panel reforzadas con nanocelulosa atraen financiación de capital de riesgo a medida que los arquitectos buscan revestimientos ligeros y con huella de carbono negativa. Las empresas establecidas responden creando unidades de capital de riesgo corporativo o licenciando propiedad intelectual. En general, la concentración moderada de la industria deja espacio para disruptores centrados en la tecnología, especialmente en aplicaciones de alto valor donde las primas de precio superan las economías de escala.
Líderes del Sector de Paneles a Base de Madera
-
Arauco
-
EGGER
-
Georgia-Pacific
-
Kronoplus Limited
-
West Fraser
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Paneles a Base de Madera Empresas cubiertas en este informe
- Arauco
- Boise Cascade
- CenturyPly
- Dexco
- Dongwha Group
- Egger
- Georgia-Pacific
- Greenpanel Industries Limited
- Kastamonu Entegre
- Kronoplus Limited
- Langboard Inc.
- Louisiana-Pacific Corporation
- Pfleiderer
- Roseburg Forest Products
- Swiss Krono Group
- West Fraser
- Weyerhaeuser Company
Oportunidades de mercado y perspectivas futuras
La presión regulatoria por paneles de menor emisión y trazables está creando espacio para productores que puedan documentar el abastecimiento y reducir las emisiones relacionadas con adhesivos sin sacrificar la productividad. Con el calendario del Reglamento de Deforestación de la UE anclado al 30 de diciembre de 2026 para muchos operadores, las cadenas de suministro globales se están orientando hacia una diligencia debida habilitada por geolocalización, lo que favorece a los fabricantes de paneles que pueden ofrecer datos verificados de cadena de custodia y de producto a clientes de muebles y construcción orientados a la UE. En América del Norte, el conjunto de herramientas de cumplimiento también está evolucionando, ya que la propuesta de la EPA de EE. UU. en febrero de 2026 de reconocer la ISO 12460-2:2024(en) como método adicional de cámara de pequeña escala para control de calidad respalda programas de pruebas más flexibles para productos de madera compuesta bajo la TSCA Título VI.
La modernización de capacidad y el acabado de valor añadido también están definiendo áreas de oportunidad en MDF, tablero de partículas y OSB. Algunos ejemplos incluyen que EGGER comenzó la laminación de tableros decorativos en Markt Bibart en enero de 2026 como parte de una inversión de múltiples etapas de más de 200 millones de EUR, y Uniboard puso en marcha una nueva línea de producción continua de tablero de partículas en Val-d'Or (Quebec) en febrero de 2026, elevando la capacidad anual a 272 millones de pies cuadrados. En el ámbito estructural, Swiss Krono anunció en julio de 2026 que convertirá la producción de tablero de partículas en Sully-sur-Loire, Francia, a OSB, poniendo fin a la fabricación de tablero de partículas antes de agosto de 2026, lo que señala un cambio de activos hacia la demanda de paneles orientada a la construcción. Estos pasos amplían el mercado direccionable de tableros listos para superficie, calificaciones de baja emisión trazables y sistemas de construcción vinculados a OSB (incluidos los SIP), a la vez que aumentan la intensidad competitiva en las regiones donde entra en operación nueva capacidad de acabado y OSB.
Desarrollos recientes de la industria en Mercado de Paneles a Base de Madera
- Julio de 2026: Swiss Krono anunció planes para convertir su planta de Sully-sur-Loire, Francia, de tablero de partículas a tablero de partículas orientadas (OSB), con la producción de tablero de partículas programada para finalizar antes de agosto de 2026. La conversión reasigna capacidad hacia la demanda impulsada por la construcción de paneles estructurales y puede reducir la disponibilidad local de tablero de partículas mientras aumenta las opciones de suministro de OSB para compradores europeos.
- Mayo de 2026: El gobierno de Ontario anunció una contribución de 10 millones de CAD para apoyar el proyecto de modernización y expansión de 191 millones de CAD de Georgia-Pacific en la planta de OSB de Englehart, en Ontario, que incluye un sistema de energía térmica y un aumento declarado del 14% en la capacidad de producción. La cofinanciación pública ayuda a acelerar las mejoras de la fábrica que aumentan el rendimiento y la eficiencia energética, reforzando la competitividad del suministro de OSB en América del Norte.
- Julio de 2024: Arauco anunció una inversión de 100 millones de USD para poner en marcha y operar una línea de fabricación de OSB dentro de su Complejo Trupán-Cholguán en Chile (Ñuble), con inicio de operaciones previsto para el segundo trimestre de 2026. El proyecto añade capacidad de paneles estructurales más cerca de los centros de demanda de América Latina y diversifica el suministro de OSB más allá de las bases tradicionales de producción de América del Norte y Europa.
Mercado de Paneles a Base de Madera Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de paneles a base de madera abarca tableros de madera ingenierizada fabricados en fábrica utilizados como materiales estructurales o de superficie en aplicaciones de construcción, mobiliario y embalaje. El mercado se cuantifica en volumen, por lo que los resultados se expresan en millones de metros cúbicos (MMCM) de paneles consumidos.
Exclusiones del alcance: Se excluyen los tableros sustitutos no madereros y los trabajos de carpintería realizados exclusivamente in situ que no se comercializan como paneles estandarizados.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tablero de Fibra de Densidad Media (MDF)/Tablero de Fibra de Alta Densidad (HDF)
- Tablero de Virutas Orientadas (OSB)
- Aglomerado
- Madera Contrachapada
- Madera Dura
- Otros Tipos
- Por Aplicación
- Mobiliario
- Residencial
- Comercial
- Construcción
- Suelo y Cubierta
- Pared
- Puerta
- Otra Construcción (Decoración, Marcos, Accesorios)
- Embalaje
- Otros (Arte, Prototipado Industrial, Juguetes)
- Mobiliario
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con datos públicos de producción y comercio para mapear dónde se fabrican los paneles y hacia dónde fluyen. Las fuentes consultadas incluyen estadísticas oficiales de productos forestales y madereros, publicaciones de comercio por líneas arancelarias y aduaneras, datos de inicio de obras de construcción y vivienda, e indicadores de producción energética e industrial de organizaciones como la FAO, UN Comtrade, el Banco Mundial y las oficinas nacionales de estadística.
Asimismo, se utilizaron informes anuales de empresas, presentaciones para inversores y anuncios de plantas o capacidad publicados por medios de prensa reconocidos y asociaciones del sector para confirmar la combinación de productos y los plazos de expansión. Se utilizó selectivamente una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar los detalles a nivel de entidad, y se empleó una base de datos de importaciones y exportaciones a nivel de envío en casos específicos para verificar las señales comerciales. Estas fuentes son ilustrativas, y también se consultaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con fabricantes, distribuidores, participantes del ecosistema de materias primas y resinas, y grandes compradores en los sectores de construcción y mobiliario. Esta etapa se utilizó para confirmar los factores de conversión, los patrones de utilización y los cambios prácticos en la demanda en APAC, EMEA y las Américas, y posteriormente para someter a prueba de estrés los supuestos obtenidos de la investigación documental frente a lo que los participantes observaban en las actividades diarias de compra y producción.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos de nivel C (CXO): 15% | APAC: 41% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% | EMEA: 34% |
| Actores menores: 18% | Gerentes: 47% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
La lógica de dimensionamiento comienza con una reconstrucción descendente de la demanda de paneles vinculando la producción nacional de productos madereros y los balances comerciales con la demanda derivada de la actividad en construcción y mobiliario, para luego convertir estos datos en volumen de paneles mediante supuestos de tasas de uso. Los totales se corroboran con verificaciones ascendentes selectivas, como la capacidad y utilización muestreada de productores, además de verificaciones de canal sobre envíos típicos, antes de fijar las cifras definitivas.
Los insumos clave utilizados en el modelo incluyen el inicio de obras de vivienda y la intensidad de renovación, las tendencias de producción de mobiliario, los patrones de sustitución de paneles (por ejemplo, MDF frente a madera contrachapada en usos interiores), las adiciones y cierres de capacidad anunciados, y los cambios comerciales de los principales países importadores y exportadores. Donde los datos locales eran escasos, las brechas se gestionaron con aproximaciones regionales y se verificaron con la retroalimentación de expertos para que los volúmenes finales se mantuvieran realistas.
Para el pronóstico, se utilizó un análisis de escenarios en torno a los ciclos de construcción y las ampliaciones de capacidad, y se revisaron los escenarios con los encuestados de las entrevistas para que los cambios a corto plazo y la normalización a largo plazo quedaran reflejados sin sobrerreaccionar al ruido de un solo año.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron comparando los totales del modelo con señales independientes, como la dirección del comercio regional, los comentarios sobre la utilización de la capacidad y las tendencias de actividad en la construcción, y verificando la ausencia de discontinuidades abruptas que no correspondieran a eventos reales. Cuando la varianza era significativa, se revisaron los supuestos y, cuando fue necesario, se volvió a contactar a los encuestados para aclarar qué había cambiado en la combinación de producción, los incentivos de precios o las restricciones de suministro.
Se sigue un proceso de revisión interna de múltiples etapas para garantizar que las definiciones, los cálculos y las unidades sean coherentes entre geografías y a lo largo del tiempo. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos importantes de capacidad o cambios de política que afectan el suministro de madera. Antes de la entrega, se realiza una revisión final para que la perspectiva publicada refleje la información más reciente disponible.
Tamaño del Mercado de Paneles a Base de Madera de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal encontrar cifras diferentes sobre el tamaño del mercado de paneles a base de madera, ya que no todos los editores utilizan la misma unidad, el mismo límite de mercado ni el mismo momento de actualización. Algunos se centran en los ingresos, otros en el volumen físico, y las diferencias pueden ampliarse aún más cuando los precios fluctúan.
La tabla también muestra que la mayor brecha suele provenir de las decisiones de alcance, como si la estimación se basa en metros cúbicos enviados y consumidos o en ingresos en USD que dependen de la combinación de productos y los precios regionales. Las diferencias en la forma en que los distintos grados de madera contrachapada frente a tablero de fibra se convierten en unidades comunes, en cómo se tratan las reexportaciones comerciales y en la velocidad a la que se asume que las adiciones de capacidad entran en operación también pueden elevar o reducir los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 434,36 M m³ (2026) | |
| Consultora Global A | 213,10 mil millones de USD (2025) | Expresado en términos de ingresos, lo que amplía el total a través de efectos de precio y combinación de productos, y también puede incluir un conjunto más amplio de categorías de tableros y canales en comparación con una construcción de volumen puro. |
| Editorial del Sector B | 198,54 mil millones de USD (2024) | Utiliza un enfoque exclusivamente basado en ingresos con visibilidad limitada de los factores de conversión y los ajustes comerciales, por lo que el valor puede variar según el momento cambiario y los precios de venta promedio asumidos. |
La tabla señala en primer lugar una discrepancia de unidades y, a continuación, el detalle del alcance como el siguiente factor determinante. En el modelo de Mordor Intelligence, el mercado se mide en millones de metros cúbicos de paneles a base de madera, por lo que el resultado permanece vinculado a la producción, el balance comercial y la demanda de uso final en lugar de a las fluctuaciones de precios. Con estas decisiones explicitadas, los usuarios pueden rastrear el resultado hasta indicadores de actividad claros y repetir los pasos durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado para los paneles a base de madera en 2031?
Se prevé que la demanda global alcance 513,79 millones de m³ en 2031.
¿Qué región lidera el consumo de paneles de madera de ingeniería?
Asia-Pacífico concentró el 52,12% de los envíos de 2025 y sigue siendo la geografía de mayor crecimiento.
¿Por qué están ganando popularidad los paneles de aislamiento estructural?
Los SIPs reducen la mano de obra en obra hasta un 70% y cumplen con los códigos de energía más estrictos, impulsando la demanda de OSB.
¿Cómo afectarán las normas sobre formaldehído a los productores?
Los límites de la UE y EE. UU. obligan a los aserraderos a adoptar resinas sin formaldehído añadido, de mayor coste, antes de agosto de 2026.
¿Qué innovaciones podrían irrumpir en la madera contrachapada tradicional?
El acristalamiento de madera transparente y el MDF de fibra reciclada abren nichos de alto margen más allá de los paneles de commodities.