
Tamaño y Cuota del Mercado de Software de Gestión de Activos Fijos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
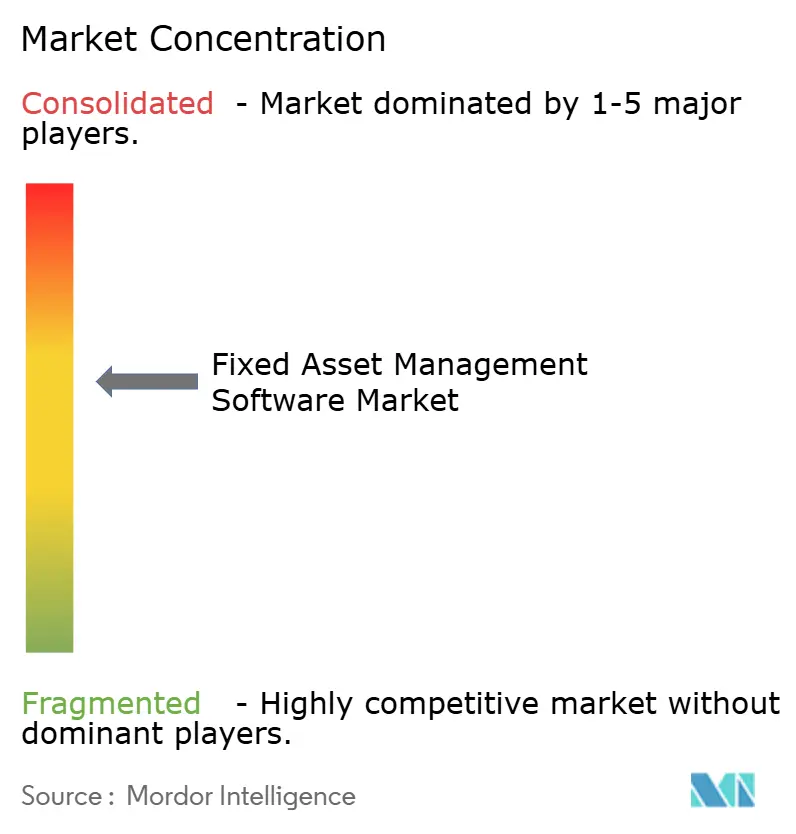
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión de Activos Fijos por Mordor Intelligence
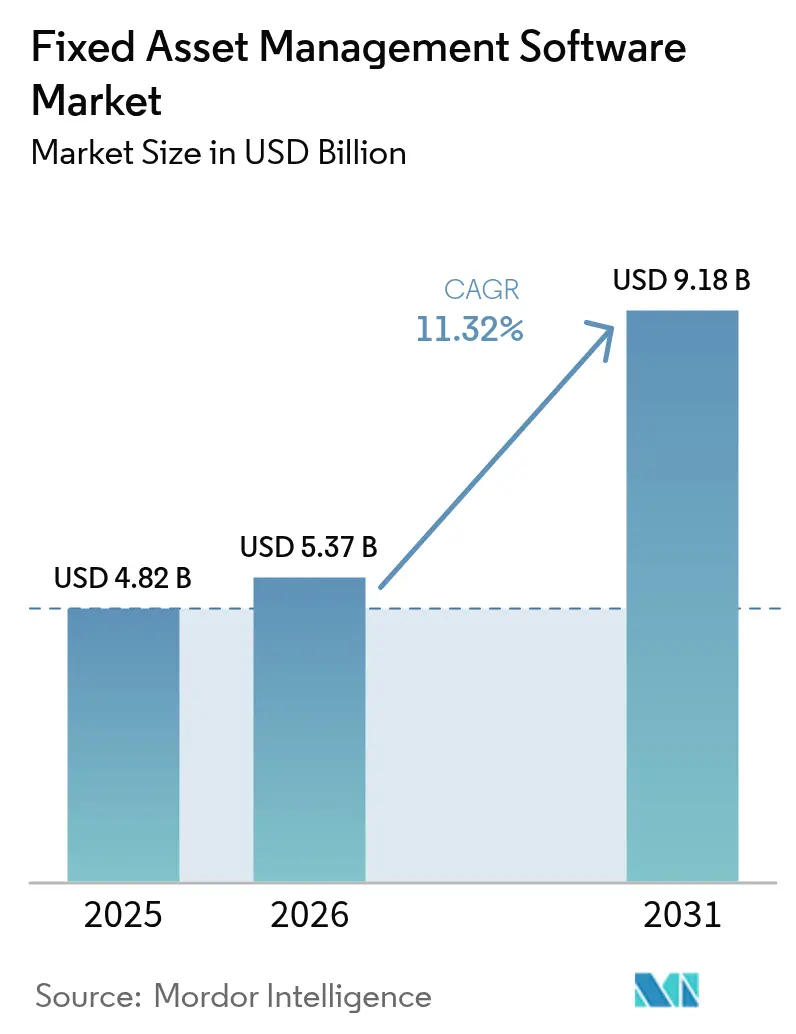
El mercado de software de gestión de activos fijos fue valorado en USD 4,82 mil millones en 2025 y se estima que crecerá desde USD 5,37 mil millones en 2026 hasta alcanzar USD 9,18 mil millones en 2031, a una CAGR del 11,32% durante el período de pronóstico (2026-2031). La creciente inversión en seguimiento en tiempo real, mantenimiento predictivo y arquitecturas nativas de la nube está elevando el software de una herramienta de registro a una plataforma estratégica de operaciones, especialmente en manufactura, transporte y atención médica. América del Norte continúa siendo el ancla de la demanda global, aunque el sostenido crecimiento de doble dígito en Asia-Pacífico está desplazando el enfoque competitivo hacia el soporte regulatorio localizado y las implementaciones de SaaS de menor costo. Los proveedores están perfeccionando sus propuestas de valor en torno a los informes de ESG, el ahorro de costos impulsado por IA y el mantenimiento basado en riesgos, mientras que las adquisiciones por parte de Siemens y Prometheus Group demuestran el creciente impulso de consolidación entre los proveedores de plataformas. A pesar de las persistentes preocupaciones sobre la seguridad en la nube multiinquilino y las limitaciones presupuestarias de las pymes, la configuración de bajo código, los precios por suscripción y los incentivos gubernamentales de digitalización están ampliando la demanda potencial y acortando los ciclos de recuperación de la inversión para los compradores.
Conclusiones Clave del Informe
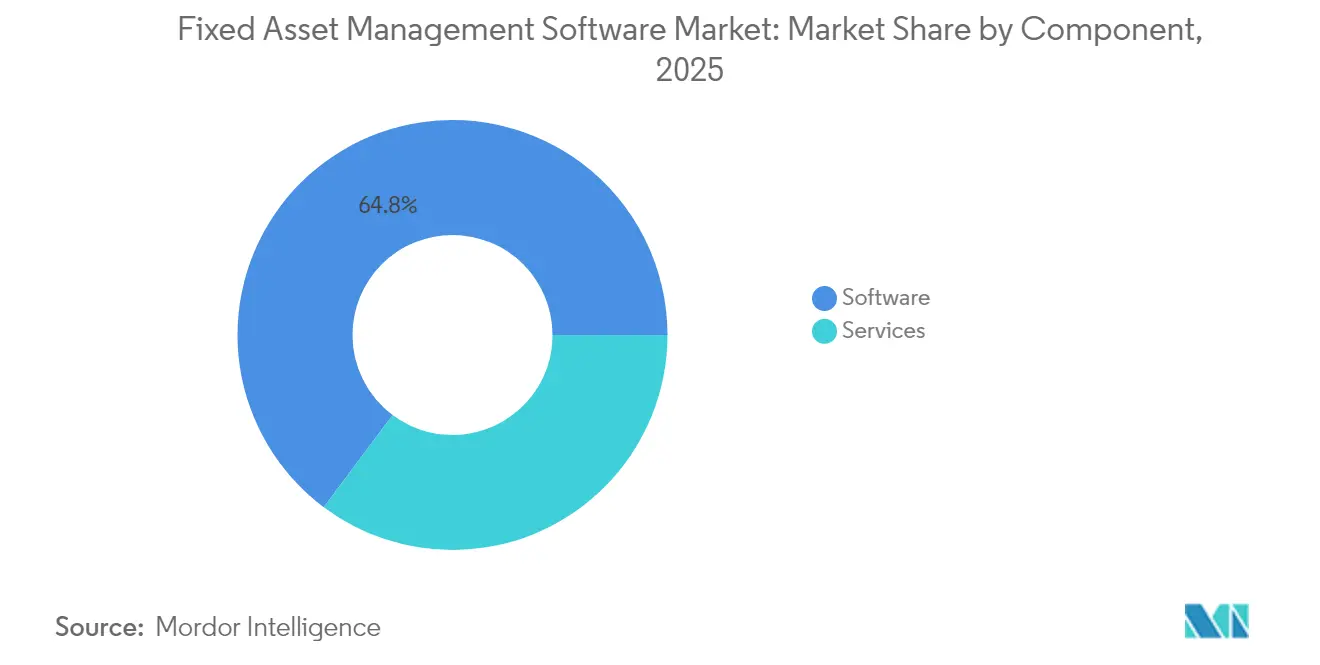
- Por componente, la categoría de software lideró con el 64,78% de la cuota del mercado de software de gestión de activos fijos en 2025, mientras que los servicios avanzan a una CAGR del 13,22% hasta 2031.
- Por modelo de implementación, los sistemas locales mantuvieron el 62,95% del tamaño del mercado de software de gestión de activos fijos en 2025, aunque se proyecta que las soluciones en la nube crezcan a una CAGR del 13,26%.
- Por tamaño de empresa, las grandes empresas representaron el 71,25% del tamaño del mercado de software de gestión de activos fijos en 2025; las pymes representan el crecimiento más rápido con una CAGR del 12,57%.
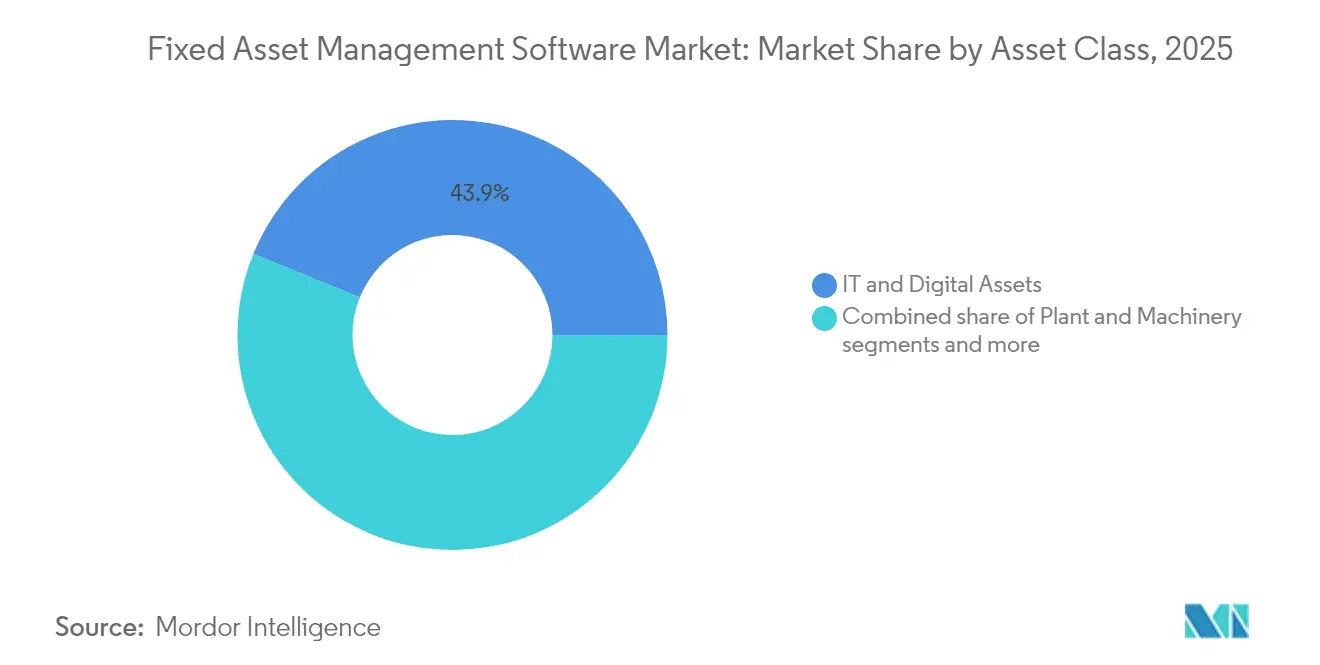
- Por clase de activo, los activos de TI y digitales mantuvieron una cuota del 43,85% del tamaño del mercado de software de gestión de activos fijos en 2025, mientras que se proyecta que los equipos de flota y móviles se expandan a una CAGR del 12,34% hasta 2031.
- Por industria de usuario final, la manufactura industrial representó el 21,72% de la cuota del mercado de software de gestión de activos fijos en 2025, mientras que el transporte y la logística se expanden a una CAGR del 11,63%.
- Por geografía, América del Norte lideró con una cuota de ingresos del 36,88% en 2025; Asia-Pacífico está preparado para una CAGR del 12,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Software de Gestión de Activos Fijos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta barrera de costos iniciales para las pymes | −0.8% | Global, aguda en economías en desarrollo | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad de datos y privacidad | −0.6% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Complejidad de integración con equipos heredados | −0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Bloqueo de proveedor e interoperabilidad limitada | −0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Enfoque Creciente en la Optimización de Costos Operacionales
La contención de costos encabeza las agendas de los CIO a medida que la inflación y la volatilidad de la cadena de suministro presionan los márgenes. IFS registró un aumento del 33% en los ingresos por software y un salto del 46% en los ingresos en la nube durante 2024, evidencia de que los compradores priorizan la recuperación rápida de la inversión y los modelos de gastos operacionales sobre las implementaciones de alto capital[1]IFS, "IFS Genera un Fuerte Impulso Sostenido en 2024," ifs.com. Los módulos mejorados con IA identifican equipos subutilizados, predicen fallas en las piezas y reequilibran los programas de mantenimiento para reducir el tiempo de inactividad no planificado. Las pymes manufactureras ilustran el beneficio: estudios revisados por pares confirman que los sistemas de IoT Industrial ofrecen reducciones de costos estadísticamente significativas que superan el gasto de instalación, acelerando la adopción más allá de las grandes multinacionales. Los proveedores ahora incorporan paneles de control de ROI y garantías de ahorro en las propuestas para acortar los ciclos de decisión y neutralizar las objeciones presupuestarias.
Creciente Adopción del Seguimiento de Activos en Tiempo Real Habilitado por IoT
La miniaturización de sensores y la conectividad asequible sustentan un avance espectacular en la visibilidad de activos. Los hospitales despliegan etiquetas RFID y Bluetooth para reducir drásticamente el tiempo de búsqueda de equipos, recortando tarifas de alquiler y pérdidas de activos. El mercado de seguimiento de activos hospitalarios en sí mismo avanza a una CAGR del 16,8%, reforzando el estatus de la atención médica como adoptante temprana. Las plataformas de transporte integran la telemática, la optimización de rutas y el monitoreo de condiciones, impulsando los ingresos del software del sector a USD 72 mil millones con una CAGR esperada del 19,8%. Los conjuntos de datos en tiempo real también mejoran las auditorías regulatorias, produciendo registros inmutables que satisfacen los mandatos de ISO y seguridad mientras alimentan modelos predictivos que llevan el mantenimiento de reactivo a proactivo.
Presiones de Cumplimiento Regulatorio y de Auditoría Financiera
Los gobiernos están endureciendo las normas de administración de activos que exigen documentación detallada del ciclo de vida. La Administración General de Servicios de los Estados Unidos exige que las agencias ejecutivas operen sistemas conformes con el Programa de Mejora de la Gestión Financiera Conjunta, convirtiendo el cumplimiento en una partida presupuestaria no discrecional[2]Administración General de Servicios de los Estados Unidos, "Requisitos de los Sistemas de Gestión de Activos," gsa.gov. El Servicio de Rentas Internas formalizó los controles de activos de TI en 2024, señalando una disciplina de nivel empresarial que ahora se espera en todos los departamentos federales. Los proveedores de atención médica se enfrentan a los mandatos de seguimiento de equipos de la Administración de Alimentos y Medicamentos que alimentan la demanda de módulos especializados que se integran con los sistemas de información hospitalaria. Estas directivas protegen al mercado de software de gestión de activos fijos de los ciclos macroeconómicos al codificar la gestión de activos en marcos de gobernanza.
Rápido Desplazamiento hacia Suites EAM SaaS Nativas de la Nube
La adopción de la nube ha avanzado más allá de la migración directa hacia arquitecturas composables y listas para IA. La migración de GE Vernova a un entorno de Gestión del Rendimiento de Activos basado en la nube documentó ciclos de actualización más rápidos y mayor ciberseguridad en comparación con los entornos locales. PwC informó que el 92% de las empresas de alto rendimiento aumentarán el gasto en la nube en 2025 para obtener capacidad de cómputo elástica para cargas de trabajo de IA. Los modelos de suscripción reducen las barreras de entrada para las pymes, mientras que las actualizaciones sin intervención reducen la carga operativa de las grandes empresas. Las plataformas en la nube también permiten visualizaciones de gemelos digitales y flujos de trabajo de realidad aumentada a los que los técnicos de campo acceden mediante tabletas y gafas inteligentes.
Análisis del Impacto de las Restricciones del Mercado de Software de Gestión de Activos Fijos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta barrera de costos iniciales para las pymes | −0.8% | Global, aguda en economías en desarrollo | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad de datos y privacidad | −0.6% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Complejidad de integración con equipos heredados | −0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Bloqueo de proveedor e interoperabilidad limitada | −0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Barrera de Costos Iniciales para las Pymes
Las plataformas integrales pueden requerir entre USD 200.000 y USD 250.000 para implementaciones personalizadas en atención médica, sumas que disuaden a las empresas más pequeñas. Las encuestas a 4.500 pymes confirman que las limitaciones financieras y la escasez de habilidades siguen siendo el mayor freno para la adopción digital. Los análisis de la OCDE subrayan que las pymes se quedan rezagadas respecto a sus rivales de mayor tamaño en la adopción de software avanzado, ampliando las brechas de productividad. Los proveedores contrarrestan con paquetes SaaS escalonados, implementaciones por fases y subvenciones respaldadas por el gobierno que distribuyen el gasto a lo largo de los ciclos de suscripción, aunque la reticencia presupuestaria persiste en las economías emergentes.
Preocupaciones de Seguridad de Datos y Privacidad en Nubes Multiinquilino
La telemetría crítica de activos atraviesa nubes públicas, suscitando temores de espionaje industrial e incumplimiento de las leyes de soberanía de datos. El Consejo de Directores de Información de los Estados Unidos advierte que las agencias siguen siendo responsables de la seguridad incluso cuando las cargas de trabajo residen en infraestructura de terceros. Los fabricantes que protegen la propiedad intelectual a menudo prefieren arquitecturas híbridas que mantienen los análisis confidenciales en las instalaciones, aunque los hiperescaladores ahora promocionan marcos de confianza cero, claves gestionadas por el cliente y certificaciones específicas del sector para mitigar la percepción del riesgo. El progreso es constante, pero la brecha de confianza aún resta velocidad a la tasa de crecimiento general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Software de Gestión de Activos Fijos
Por Componente:
Los Servicios Aceleran el Éxito de la ImplementaciónLos módulos de software retuvieron el 64,78% de la cuota del mercado de software de gestión de activos fijos en 2025, ya que las empresas demandaron funcionalidades integradas de seguimiento, depreciación y cumplimiento. El crecimiento ahora se centra en los servicios, que se expanden a una CAGR del 13,22% hasta 2031, porque las migraciones desde bases de datos heredadas, la limpieza de datos y los programas de gestión del cambio requieren experiencia externa. Los socios de implementación diseñan disposiciones de sensores IoT, mapean jerarquías de mantenimiento y capacitan a los usuarios en flujos de trabajo predictivos, actividades que los equipos internos tienen dificultades para dotar de recursos. Los servicios gestionados atraen a las pymes que carecen de soporte de TI 24/7, ofreciendo monitoreo, aplicación de parches e informes integrales en términos de pago por uso.
El subsegmento de seguimiento de activos y código de barras se beneficia directamente del auge del IoT, mientras que los módulos de mantenimiento predictivo mejorados con IA ayudan a las organizaciones a evitar tiempos de inactividad catastróficos. Los equipos contables confían en las calculadoras de depreciación para alinearse con los calendarios fiscales en evolución, especialmente en las jurisdicciones que implementan normas de amortización acelerada. Los módulos de cumplimiento ahora incorporan métricas de ESG, como la intensidad energética y la intensidad de emisiones, lo que permite la exportación automatizada a los informes de sostenibilidad. En conjunto, la amplitud de la funcionalidad refuerza el mercado de software de gestión de activos fijos como la capa fundamental para los datos de rendimiento empresarial.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Implementación:
La Transformación hacia la Nube se AceleraLos sistemas locales representaron el 62,95% del tamaño del mercado de software de gestión de activos fijos en 2025, una función heredada de los ciclos de gastos de capital anteriores y de las estrictas posturas de seguridad en sectores como la defensa. Sin embargo, las plataformas en la nube están escalando a una CAGR del 13,26% a medida que los CIO buscan recursos elásticos que gestionen flujos de datos de sensores y cargas de trabajo de IA. Los primeros adoptantes citan el versionado automático, los menores gastos de actualización de hardware y el acceso móvil en cualquier momento para los técnicos distribuidos. Los patrones híbridos persisten: los controles de procesos confidenciales permanecen en las instalaciones, mientras que los paneles de análisis residen en nubes regionales para casos de uso tolerantes a la latencia.
La computación en el borde complementa ambos modelos al preprocesar imágenes de vibración o térmicas en las puertas de enlace antes de enviar resúmenes a la nube, reduciendo el ancho de banda y los costos. Proveedores como IFS indicaron un aumento del 46% en los ingresos en la nube en 2024 a medida que los clientes con licencia transicionan a contratos basados en el uso. La dirección es inequívoca. Para 2030, el discurso del mercado de software de gestión de activos fijos se centrará en el consumo de SaaS, los copilotos de IA y los flujos de trabajo configurados con un clic, en lugar de en los recuentos de servidores.
Por Tamaño de Empresa:
La Adopción por Parte de las Pymes Democratiza la TecnologíaLas grandes corporaciones aún dominan el gasto, con un 71,25% del tamaño del mercado de software de gestión de activos fijos en 2025, porque gestionan extensas instalaciones de plantas, flotas de aeronaves o redes logísticas nacionales. Estas empresas integran las suites de activos con herramientas de ERP, cadena de suministro y consolidación financiera para producir un único sistema de registro. Sin embargo, las pymes representan la expansión más rápida con una CAGR del 12,57%. Los precios por suscripción, las bibliotecas de plantillas y los configuradores de bajo código eliminan muchas de las barreras históricas. Las interfaces móviles primero capacitan a los trabajadores de primera línea sin largas sesiones en el aula, lo que es fundamental para las empresas que carecen de formadores de TI dedicados.
Los subsidios gubernamentales y los programas de arrendamiento de tecnología financiera también suavizan los costos iniciales. La OCDE atribuye a los mandatos de trabajo remoto de la era de la pandemia el hecho de haber acelerado la adopción de la nube entre las fábricas más pequeñas y las empresas de servicios de campo. A medida que las pymes escalan su madurez digital, desbloquean beneficios de programación predictiva, racionalización de inventarios y recuperación de garantías que antes estaban reservados para las empresas del listado Fortune 500. Esta democratización amplía el flujo de ingresos general de la industria de software de gestión de activos fijos y diversifica los canales de comercialización de los proveedores.
Por Clase de Activo:
Los Activos Digitales Lideran la Prioridad EmpresarialLos activos de TI y digitales conformaron la mayor cuota con el 43,85% en 2025. Las regulaciones de ciberseguridad, las auditorías de licencias de software y la flexibilidad del trabajo remoto obligaron a las organizaciones a inventariar servidores, equipos de red y suscripciones de SaaS con granular precisión. Los activos de planta y maquinaria le siguen de cerca, lo que refleja el impulso continuo hacia el rendimiento y la eficiencia energética en las líneas de producción. Los equipos de flota son la categoría emergente, con una CAGR del 12,34%, ya que los vehículos habilitados con telemática ofrecen datos que se incorporan a paneles de control consolidados para los despachadores y los equipos financieros.
Los activos de bienes raíces e infraestructura añaden impulso gracias a las renovaciones de edificios inteligentes y los objetivos corporativos de sostenibilidad. A medida que las clases de activos convergen en los paneles de control, los equipos de gestión obtienen una visión panorámica que respalda las decisiones de inversión entre activos. El mapeo de interdependencias señala cómo un fallo en el sistema de climatización podría comprometer un centro de datos o cómo el mantenimiento deficiente de camiones infla las huellas de carbono, integrando las prioridades de ESG de vuelta a las operaciones cotidianas dentro del mercado de software de gestión de activos fijos.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Manufactura Lidera Mientras el Transporte se AceleraLa manufactura industrial representó el 21,72% de la cuota del mercado de software de gestión de activos fijos en 2025, impulsada por los programas de Industria 4.0 que combinan sensores de condición con datos de MES y ERP para la optimización de ciclo cerrado. Los análisis predictivos minimizan las paradas en maquinaria de alto costo, y los módulos de calidad vinculan el rendimiento de los activos con los defectos del producto final. El transporte y la logística logran el crecimiento más rápido con una CAGR del 11,63% hasta 2031. La demanda del comercio electrónico, la complejidad de la entrega de última milla y las regulaciones de flotas verdes impulsan a los transportistas a instrumentar vehículos, almacenes y contenedores.
Las instituciones de atención médica despliegan sistemas especializados para el seguimiento de instrumentos quirúrgicos, la utilización de bombas de infusión y los requisitos de informes de la Administración de Alimentos y Medicamentos, en consonancia con el auge documentado anteriormente del seguimiento de activos hospitalarios. Las empresas de servicios públicos digitalizan subestaciones y medidores para coordinar las aportaciones de energías renovables con la infraestructura envejecida. Los actores de la construcción y el sector inmobiliario rastrean equipos pesados en múltiples sitios mientras cumplen con los mandatos de BIM. La amplitud de los casos de uso verticales subraya por qué el mercado de software de gestión de activos fijos mantiene una expansión de doble dígito incluso a medida que los segmentos individuales maduran.
Análisis Geográfico
Mercado de Software de Gestión de Activos Fijos en América del Norte
América del Norte mantuvo una participación de ingresos del 36,88% en 2025, impulsada por la adopción empresarial temprana, los mandatos de cumplimiento federal y los sólidos ecosistemas de socios. Las agencias de Estados Unidos deben operar sistemas de activos alineados con JFMIP, incorporando financiamiento estable en los presupuestos anuales. Canadá escala la inversión en modernización energética y sanitaria, mientras que las plantas maquiladoras mexicanas adoptan suites de activos SaaS para apoyar las cadenas de suministro de exportación. La madurez del mercado modera el crecimiento, aunque la competencia entre proveedores se intensifica en torno a los complementos de IA y las renovaciones de suscripciones.
Mercado de Software de Gestión de Activos Fijos en Asia-Pacífico
Asia-Pacífico registra la trayectoria más rápida con una CAGR del 12,05% hasta 2031, lo que refleja actualizaciones agresivas en manufactura, expansión de infraestructuras y adopción de la nube por parte de las pymes en China, India y la ASEAN. Los incentivos de la Industria 4.0 de Pekín, la expansión de las zonas económicas especiales digitales de Nueva Delhi y la logística del comercio electrónico transfronterizo exigen una visibilidad unificada de los activos. Los paquetes de idiomas localizados de Oracle, la facturacin en múltiples divisas y las plantillas de cumplimiento específicas por región aceleran las implementaciones. Japón y Corea del Sur aprovechan la integración avanzada de robótica, mientras que Indonesia y Vietnam instalan telemática de flotas para gestionar la logística archipelágica.
Mercado de Software de Gestión de Activos Fijos en Europa
Europa combina un crecimiento estable con impulsores de demanda diferenciados. La Directiva de Información Corporativa sobre Sostenibilidad de la UE obliga a más de 50.000 empresas a divulgar el rendimiento de los activos y el impacto climático, reforzando las conversiones de software. Los fabricantes del Mittelstand alemán implementan mantenimiento con IA para compensar los costos energéticos, el Reino Unido amplía el seguimiento de equipos del NHS y Francia integra herramientas de activos en la modernización nuclear y ferroviaria. Las leyes de soberanía de datos abren espacio para que los proveedores de nube regionales desafíen a los hiperescaladores, posicionando el cumplimiento normativo como una ventaja competitiva.


Panorama regulatorio
La regulación que afecta al software de gestión de activos fijos está cada vez más vinculada al control auditable y basado en el ciclo de vida de equipos físicos e infraestructura digital. En julio de 2024, ISO publicó ediciones actualizadas de ISO 55000 e ISO 55001 y añadió normas de orientación relacionadas (ISO 55011/55012/55013), reforzando los requisitos comunes en torno a los registros de activos, la gobernanza, la competencia y la calidad de los datos que los proveedores integran cada vez más en módulos de cumplimiento e informes.
Las normas específicas por sector y jurisdicción también se están endureciendo en torno a la ciberseguridad, la auditabilidad y la divulgación de propiedad. En abril de 2026, la Comisión Federal de Comunicaciones de EE. UU. adoptó normas de certificación sobre la propiedad/control por parte de adversarios extranjeros para determinados titulares de licencias, autorizaciones o aprobaciones (vigente desde el 9 de junio de 2026), lo que aumenta la demanda de cumplimiento en materia de registros trazables de activos y proveedores en entornos de telecomunicaciones. En julio de 2026, el Gobierno del Reino Unido actualizó el Código de Prácticas de Seguridad de las Telecomunicaciones (versión 1.1), solicitando explícitamente controles de gestión de activos, como el registro de equipos que ya no cuentan con soporte principal, y el mantenimiento de planes de gestión de riesgos alineados con las directrices del NCSC. La adopción regional también continúa, incluida la aprobación por parte de la Organización de Normalización del CCG de la norma GSO ISO 55001:2025 (14 de octubre de 2025), que respalda la contratación basada en normas y la alineación de auditorías internas en los mercados del CCG.
Análisis de la cadena de valor
La cadena de valor del software de gestión de activos fijos comienza con plataformas e infraestructura fundamentales (nube, bases de datos y herramientas de seguridad) y continúa a través de proveedores de aplicaciones, socios de implementación y servicios gestionados continuos. Los proveedores principales incluyen los principales ecosistemas de aplicaciones empresariales (SAP, Oracle, Microsoft Dynamics 365) que proporcionan la columna vertebral financiera de activos fijos, junto con plataformas especializadas de activos y operaciones empresariales (por ejemplo, IBM Maximo y plataformas de inventario centradas en telecomunicaciones como Amdocs) que amplían la cobertura de activos operativos y de red. La diferenciación está cada vez más vinculada a capacidades empaquetadas, como flujos de trabajo con enfoque móvil, ingesta de IoT y detección de anomalías impulsada por IA, que convierten los registros de activos en sistemas de decisión operativa.
Los servicios intermedios de integración y datos son un paso clave, ya que la mayoría de las implementaciones deben conectar los eventos de mantenimiento, adquisición e inventario con los libros contables financieros de activos fijos, incluida la creación automatizada de registros a partir de recibos y la vinculación de las órdenes de trabajo con los procesos de depreciación y capitalización. Los integradores de sistemas y los socios ISV se encargan de la limpieza de datos, el modelado de jerarquías, la incorporación de sensores y las integraciones ERP-EAM/ITAM, que a menudo son la etapa más larga en el tiempo hasta la generación de valor para los compradores. Aguas abajo, la distribución está liderada por ventas empresariales directas y adquisiciones a través de mercados en la nube, mientras que el éxito del cliente, el soporte gestionado y la configuración continua impulsan los ingresos recurrentes a medida que las organizaciones amplían la cobertura desde equipos de planta hacia activos de TI y digitales (43,85% de participación en 2025) y hacia flujos de trabajo de flotas y equipos móviles.
Panorama Competitivo
El mercado de software de gestión de activos fijos muestra una fragmentación moderada con claros vectores de consolidación. Los gigantes empresariales IBM, SAP y Oracle aprovechan las instalaciones de ERP arraigadas para ofrecer módulos de activos integrados como venta adicional, reforzando la retención mediante hojas de ruta de un solo proveedor. La adquisición de Brightly Software por parte de Siemens por USD 1.600 millones en 2022 señaló la entrada de los gigantes de la automatización industrial deseosos de fusionar la tecnología operacional con los flujos de trabajo de mantenimiento. La adquisición de CAD Service por parte de Hexagon en 2025 refuerza la visualización 3D, permitiendo guías de mantenimiento de realidad aumentada en entornos de alta complejidad.
IFS, AssetWorks y Prometheus Group se diferencian mediante la profundidad específica de la industria y la rápida innovación en la nube. IFS se presenta como una suite industrial de IA primero, evidenciado por un crecimiento del 46% en los ingresos en la nube en 2024. Las seis adquisiciones de Prometheus Group desde 2019 agilizan las capacidades de EAM móvil y la integración con Oracle. UpKeep, MaintainX y Fleetio interrumpen desde abajo con interfaces móviles primero y contratos de suscripción que resuenan con las pymes con recursos limitados. Las solicitudes de patentes proliferan en torno a la detección de anomalías de aprendizaje automático y la sincronización de gemelos digitales, mientras que las API abiertas se convierten en decisivas para las asociaciones del ecosistema.
Las alianzas estratégicas amplían el alcance de la plataforma. La asociación de Fleetio en 2024 con Razor Tracking integra la telemática agrícola, captando a los fabricantes de equipos pesados. GE Vernova colabora con las empresas de servicios públicos para incorporar módulos predictivos en los activos de energías renovables. Las aseguradoras pilotean paquetes de mantenimiento basado en riesgos con proveedores de software, ofreciendo descuentos en primas que refuerzan una cadena de valor que abarca las operaciones y las finanzas. La intensidad competitiva empuja los precios hacia paquetes escalonados en lugar de licencias monolíticas, democratizando aún más el acceso entre los diferentes tamaños de empresa.
Líderes de la Industria de Software de Gestión de Activos Fijos
Infor Inc.
IBM Corporation
SAP SE
FMIS Ltd.
Asset Panda, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Software de Gestión de Activos Fijos
- IBM Corporation
- SAP SE
- Infor Inc.
- Oracle Corporation
- Hexagon AB (HxGN EAM)
- IFS AB
- AssetWorks LLC
- Asset Panda LLC
- FMIS Ltd.
- Ramco Systems
- UpKeep Technologies
- Sage Group plc
- MRI Software LLC
- Fiix Software
- Wasp Barcode Technologies (AssetCloud)
- Tracet (Adaequare Info Pvt Ltd.)
- RCS Technologies
- Mynd Integrated Solutions
- Osource Global
- EZ Web Enterprises
- InfoFort LLC
Lea el análisis de las empresas de software de gestión de activos fijos

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la gestión convergente de activos fijos financieros con inventarios operativos, de TI y de redes de telecomunicaciones, donde los compradores están consolidando registros fragmentados y cerrando brechas de auditoría. Esta dirección está respaldada por la actualización de 2024 de la familia ISO 55000/55001 y por requisitos impulsados por la ciberseguridad que elevan el estado del ciclo de vida (por ejemplo, equipos sin soporte) como parte de la gestión de riesgos. Este énfasis está aumentando la demanda de modelos de datos de activos que conecten atributos de hardware, software, firmware y contratos en una sola vista. Los proveedores con conectores sólidos hacia suites ERP (SAP, Oracle, Microsoft Dynamics 365) y hacia entornos de inventario específicos de telecomunicaciones pueden captar presupuestos de consolidación vinculados a la gobernanza y la preparación para auditorías, en lugar de la automatización discrecional.
El espacio en blanco orientado al producto también se manifiesta en entornos de medios y producción que necesitan inteligencia de activos más allá de la depreciación genérica, incluido el seguimiento de licencias y metadatos técnicos de origen OEM. En abril de 2026, Advanced Systems Group se asoció con Beam Dynamics para ofrecer la Beam Asset and License Intelligence Platform a clientes de medios globales, lo que refleja la demanda de inteligencia especializada de activos y licencias que vincula el inventario con la economía del ciclo de vida. Al mismo tiempo, las explicaciones asistidas por IA de las cifras clave de activos fijos y la extracción automatizada de datos de contratos (como los arrendamientos) se están integrando en las suites empresariales convencionales, creando espacio para módulos diferenciados que reducen la reconciliación manual entre operaciones, finanzas y cumplimiento para organizaciones multisede y pymes que adoptan precios por suscripción para gestionar la barrera del costo inicial.
Desarrollo Reciente de la Industria en el Mercado de Software de Gestión de Activos Fijos
- Julio de 2026: IBM destacó las capacidades planificadas para IBM Maximo Application Suite 9.2, incluida la integración de agentes de IA y la extracción automatizada de datos de contratos de arrendamiento. La actualización avanza en la automatización en torno a documentos no estructurados que pueden ralentizar los flujos de trabajo relacionados con activos fijos y arrendamientos, reforzando la posición de Maximo en entornos de activos con altas exigencias de cumplimiento.
- Abril de 2026: SAP lanzó SAP Cloud ERP Private 2025 FPS1, añadiendo explicaciones asistidas por IA para las cifras clave de activos fijos y una capacidad de propuesta de capitalización impulsada por IA. Estas incorporaciones acercan la contabilidad de activos fijos hacia un soporte de decisiones asistido dentro del ERP central, aumentando la presión competitiva sobre las herramientas independientes para diferenciarse mediante integraciones operativas más profundas y plantillas sectoriales.
- Junio de 2025: IBM anunció la disponibilidad general de Maximo Application Suite 9.1. El lanzamiento respalda la modernización continua de la plataforma para empresas con uso intensivo de activos y proporciona una nueva base para clientes que migran de implementaciones EAM heredadas hacia operaciones e informes basados en suites y alineados con la nube.


Mercado de Software de Gestión de Activos Fijos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca productos de software utilizados para registrar, rastrear, depreciar y auditar activos fijos a lo largo de su ciclo de vida, incluidas las implementaciones empaquetadas y entregadas en la nube. Los ingresos se contabilizan a partir de licencias de software o suscripciones que respaldan la contabilidad, el seguimiento y la generación de informes de activos fijos en entornos empresariales.
Exclusiones del alcance: excluimos lectores y etiquetas RFID independientes, suites ERP genéricas en las que los activos fijos son solo un módulo pequeño, y plataformas de mantenimiento de instalaciones que no ejecutan la contabilidad de activos fijos.
Descripción general de la segmentación
- Por Componente
- Software
- Módulo de Seguimiento de Activos y Código de Barras
- Módulo de Mantenimiento Preventivo y Predictivo
- Módulo de Gestión de Depreciación e Impuestos
- Módulo de Riesgo y Cumplimiento
- Servicios
- Servicios Profesionales y de Implementación
- Servicios Gestionados
- Software
- Por Modelo de Implementación
- Basado en la Nube
- Local
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Clase de Activo
- Activos de TI y Digitales
- Planta y Maquinaria
- Equipos de Flota y Móviles
- Bienes Raíces e Infraestructura
- Por Industria de Usuario Final
- Manufactura Industrial
- Transporte y Logística
- Atención Médica y Ciencias de la Vida
- Energía y Servicios Públicos
- Construcción e Inmobiliaria
- Gobierno y Sector Público
- TI y Telecomunicaciones
- Otras Industrias (Medios de Comunicación, Educación, BFSI, Comercio Minorista)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó aclarando qué es lo que realmente pagan los compradores en el software de gestión de activos fijos y cómo describen los proveedores los módulos como la depreciación, los registros de auditoría y el seguimiento de activos. Nos basamos en fuentes públicas como las presentaciones ante la SEC de EE. UU., las series de la Oficina de Estadísticas Laborales de EE. UU. para el contexto de empleo y salarios en funciones de TI y finanzas, las tablas de TIC y recuento de empresas de la Oficina del Censo de EE. UU., y los indicadores de la OCDE y el Banco Mundial sobre digitalización empresarial y tendencias de inversión.
Para evitar construir el modelo sobre opiniones, también revisamos la orientación contable y de cumplimiento, así como las señales de adopción de fuentes como el material de las NIIF, los portales de contratación pública y las publicaciones de asociaciones que abordan los controles de activos y la preparación para auditorías. Además, utilizamos fuentes secundarias generales como informes anuales de proveedores, presentaciones a inversores, documentación de productos y cobertura de prensa acreditada sobre cambios en precios e implementaciones. Se utilizaron suscripciones a bases de datos de pago de forma selectiva para datos financieros de empresas, búsquedas de patentes y análisis de contratos o licitaciones para validar dónde la demanda está activa. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar qué se compra realmente como herramienta de gestión de activos fijos frente a lo que se incluye en suites empresariales más amplias, y cómo cambian los precios entre las licencias en las instalaciones y las suscripciones en la nube. Hablamos con una combinación de proveedores de software, socios de implementación y usuarios finales de funciones con alta intensidad de activos (finanzas, TI y operaciones) en las principales regiones, de modo que supuestos como las tasas de adopción, los valores promedio de los contratos y el comportamiento de renovación pudieran ajustarse a rangos realistas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 49% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 56% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se elaboró utilizando un enfoque descendente y ascendente, donde primero se utilizaron el gasto en software empresarial y los indicadores de adopción digital para reconstruir el conjunto de demanda, y luego se contrastó el total mediante aproximaciones selectivas de proveedores y canales. En la práctica, comenzamos con el conjunto direccionable de organizaciones que necesitan libros formales de activos fijos y registros de auditoría, y luego aplicamos la lógica de penetración y precios según el tipo de implementación.
Las principales entradas utilizadas en el modelo incluyeron la división entre implementaciones locales y en la nube, los patrones típicos de suscripción frente a licencia, el comportamiento de renovación y la frecuencia con la que los procesos de activos fijos pasan de hojas de cálculo a herramientas dedicadas. También rastreamos señales de compra prácticas, como las necesidades de preparación para auditorías y cumplimiento, los cronogramas de modernización de los sistemas financieros y la proporción de industrias con uso intensivo de activos en cada región que normalmente mantienen registros de activos fijos más grandes. Cuando se necesitaron verificaciones ascendentes, los valores promedio de contratos muestreados se multiplicaron por recuentos estimados de clientes y luego se ajustaron para tener en cuenta las brechas en las que los proveedores venden a través de socios o agrupan módulos en acuerdos más amplios.
Para la previsión, se utilizó el análisis de escenarios, ya que la adopción está determinada por impulsores constantes, como la migración a la nube y el cumplimiento normativo, y por cambios impulsados por eventos, como los ciclos presupuestarios y los cambios de política. Los supuestos de crecimiento se sometieron a pruebas de estrés utilizando datos primarios sobre la evolución de los precios, el ritmo de conversión a la nube y la expansión de compradores desde grandes empresas hacia empresas del mercado medio.
Validación de datos y ciclo de actualización
Antes de finalizar los resultados, los productos se triangulan con verificaciones independientes, como la dirección de ingresos de los proveedores, la actividad pública de contratos y la tendencia implícita en la combinación de implementaciones a lo largo del tiempo. Los valores atípicos se investigan revisando los supuestos, comprobando nuevamente las conversiones y, cuando es necesario, volviendo a contactar a los entrevistados para confirmar si un cambio es real o está impulsado por el momento, la moneda o la agrupación de servicios.
Cada iteración del modelo se revisa en etapas, con verificaciones entre pares sobre las entradas, la lógica matemática y si los totales coinciden con las señales de mercado conocidas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden alterar el crecimiento, como cambios importantes de política o movimientos significativos de productos y precios. Justo antes de la entrega, completamos una revisión final para asegurarnos de que los últimos datos disponibles se hayan reflejado de manera consistente en las tablas y los textos narrativos.
Comparación del tamaño del mercado de software de gestión de activos fijos de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el software de gestión de activos fijos a menudo varían porque los distintos estudios no contabilizan las mismas líneas de ingresos, y tampoco coinciden en los cortes anuales, el momento de conversión de divisas y lo que significa "software" en la práctica. Por lo general, observamos que las mayores diferencias se derivan de si se incluyen los servicios, cómo se anualizan las suscripciones en la nube y si se incorporan categorías adyacentes.
La principal brecha proviene de si los servicios de implementación y soporte se añaden por encima del valor del software, donde Mordor Intelligence contabiliza los servicios únicamente cuando se venden como parte del contrato de software principal, y mantiene fuera de alcance los rastreadores de hardware independientes y las suites ERP genéricas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,82 mil millones de USD (2025) | |
| Editorial del Sector A | 4,53 mil millones de USD (2025) | Utiliza un enfoque de software más servicios en algunas secciones, pero aplica una cobertura de proveedores conservadora y ajustes limitados para acuerdos de suites agrupadas, lo que puede reducir el total de 2025. |
| Editorial del Sector B | 4,06 mil millones de USD (2024) | Rastrea un conjunto más amplio de "software de activos fijos" con etiquetas de implementación mixtas, pero la alineación de años y la conversión a una base de ingresos de software coherente no siempre son explícitas, lo que puede modificar los valores al compararlos año contra año. |
Al observar la dispersión, los principales factores son qué se contabiliza como ingresos de software, cómo se tratan los contratos agrupados y si el año indicado coincide con el mismo momento de conversión de divisas. Al vincular los supuestos a unidades de compra claras, como suscripciones, licencias y complementos vinculados a contratos, la estimación se mantiene trazable y es más fácil de reproducir cuando se publican nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de software de gestión de activos fijos?
El mercado está valorado en USD 5,37 mil millones en 2026 y se proyecta que alcance USD 9,18 mil millones en 2031 a una CAGR del 11,32%.
¿Qué región está creciendo más rápido en soluciones de gestión de activos fijos?
Asia-Pacífico lidera el crecimiento con una CAGR del 12,05% hasta 2031, impulsada por la expansión manufacturera, la adopción regulatoria y las implementaciones nativas de la nube.
¿Con qué rapidez están creciendo las implementaciones en la nube en comparación con los sistemas locales?
Las soluciones en la nube están aumentando a una CAGR del 13,26%, superando el crecimiento local a medida que las empresas priorizan la escalabilidad, la preparación para IA y la reducción del gasto de capital.
¿Qué industria tiene la mayor cuota del gasto en el mercado?
La manufactura industrial controla el 21,72% de los ingresos de 2025, lo que refleja portafolios de equipos complejos y altas prioridades de evitación de tiempos de inactividad.
¿Cuáles son los principales impulsores detrás de la expansión del mercado?
La optimización de costos, el seguimiento en tiempo real habilitado por IoT, los mandatos de cumplimiento, la adopción de la nube, los informes de ESG y los modelos de mantenimiento vinculados al insurtech refuerzan colectivamente la demanda.
¿Cómo superan las pymes los altos costos de implementación?
Los precios de SaaS basados en suscripción, las subvenciones gubernamentales y las implementaciones por fases reducen el gasto inicial, permitiendo a las pymes acceder a las mismas capacidades predictivas que las grandes empresas.
Última actualización de la página el:



