
Tamaño y Participación del Mercado de Software de Gestión Comercial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
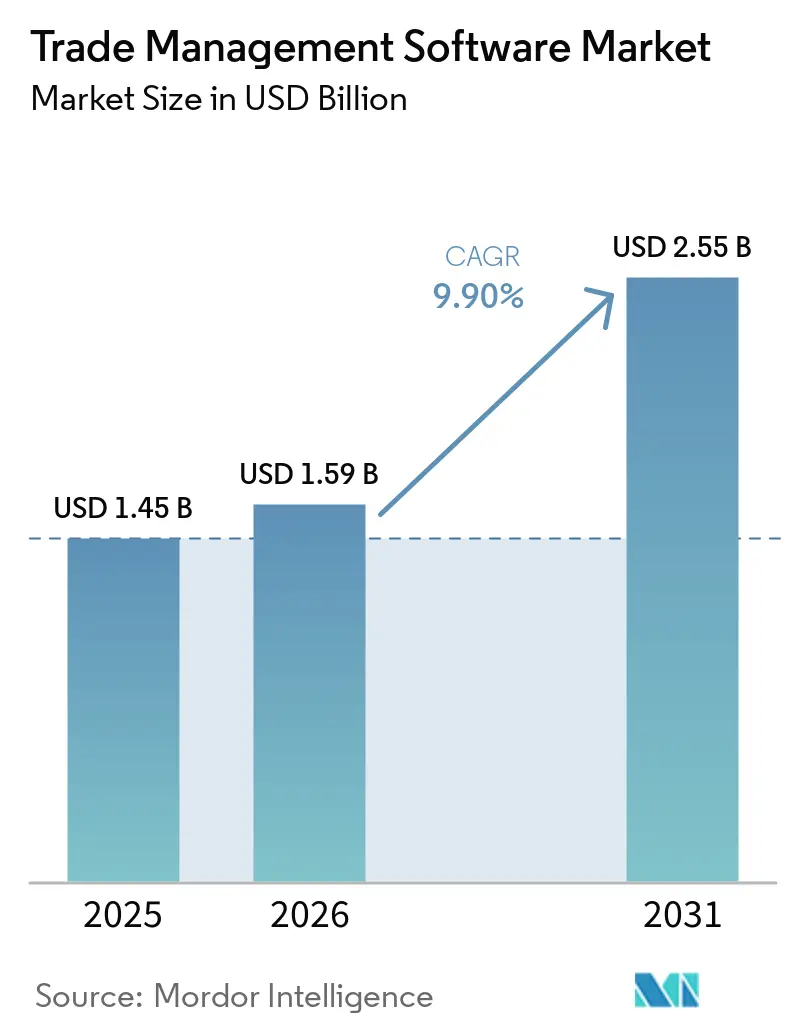
| Tamaño del Mercado (2026) | 1.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.90 % |
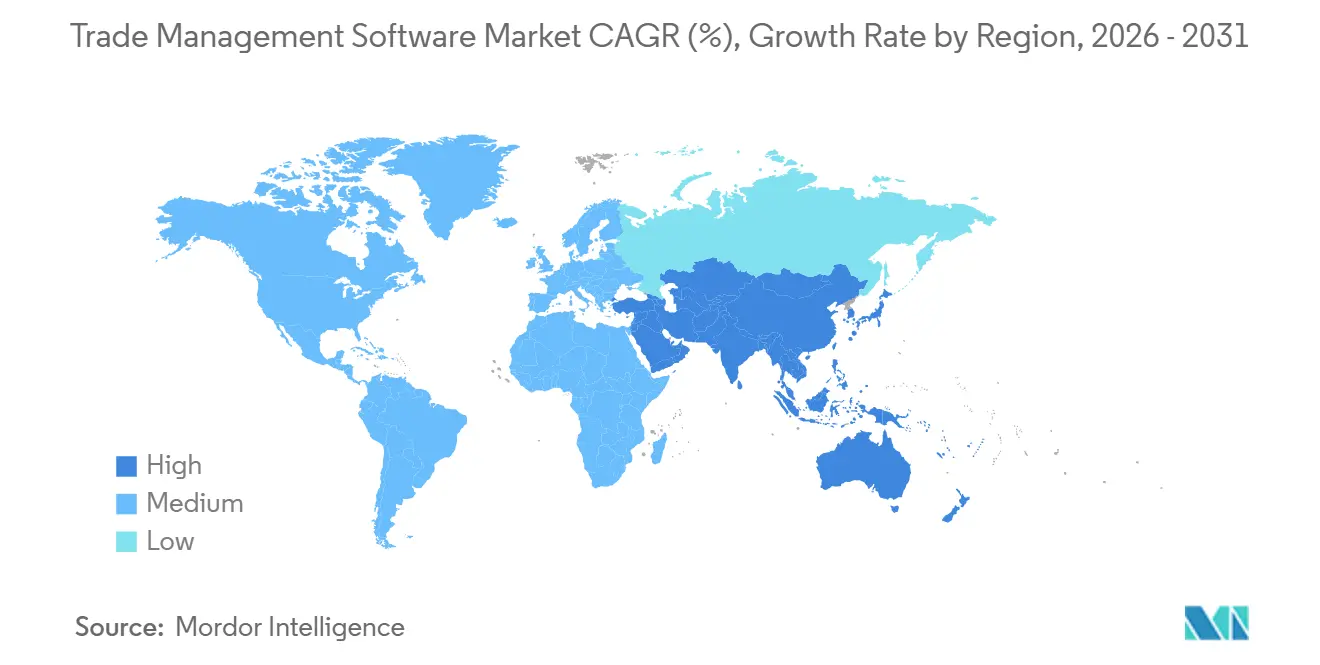
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
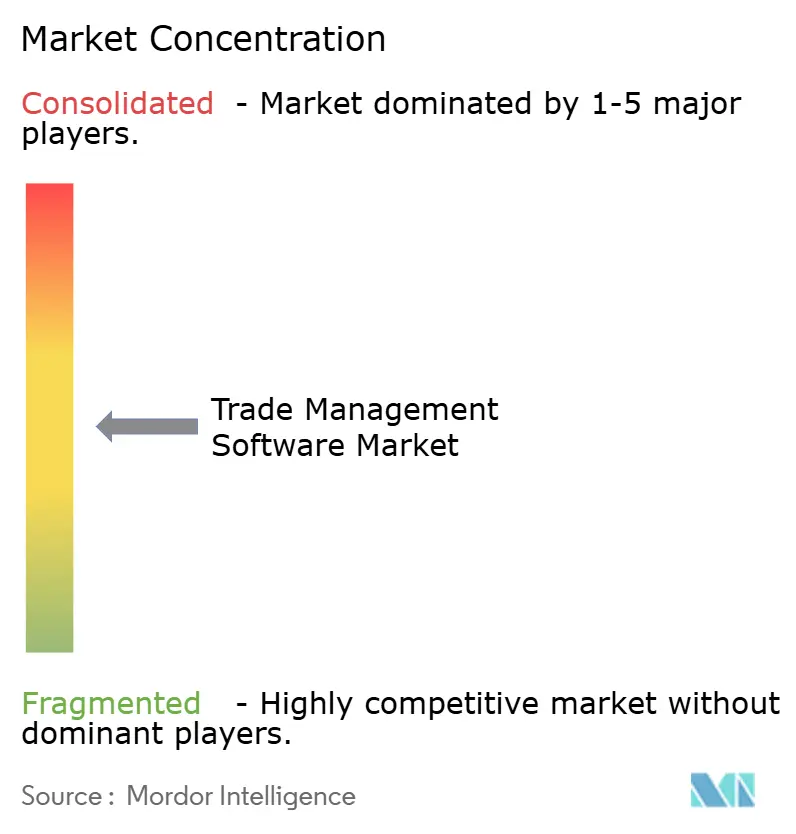
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión Comercial por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Software de Gestión Comercial se expanda desde 1,45 mil millones de USD en 2025 y 1,59 mil millones de USD en 2026 hasta 2,55 mil millones de USD en 2031, registrando una CAGR del 9,90% entre 2026 y 2031. El crecimiento del mercado se origina en normas de comercio internacional más estrictas, el despliegue generalizado de gemelos digitales para la planificación arancelaria y un movimiento claro hacia arquitecturas que priorizan la nube, lo que reduce los ciclos de cumplimiento normativo. Cambios regulatorios como la actualización de los controles de exportación de EE. UU. sobre artículos de computación avanzada y el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea están impulsando a las empresas a modernizar sus herramientas de cumplimiento. Al mismo tiempo, los motores de planificación de escenarios habilitados por inteligencia artificial están impulsando la demanda de plataformas unificadas que consolidan la verificación, la generación de documentos y la optimización de aranceles. Los proveedores hacen hincapié en el análisis en tiempo real para reducir sanciones, minimizar el tiempo de permanencia en los puertos y mantener la visibilidad de los envíos de extremo a extremo. La consolidación del sector también se acelera a medida que los actores más grandes adquieren especialistas de nicho, como lo ejemplifica la adquisición de E2open por parte de WiseTech Global en 2025 para construir sistemas de pila única que interconectan aduanas, logística, inventario e informes de sostenibilidad.
Conclusiones Clave del Informe
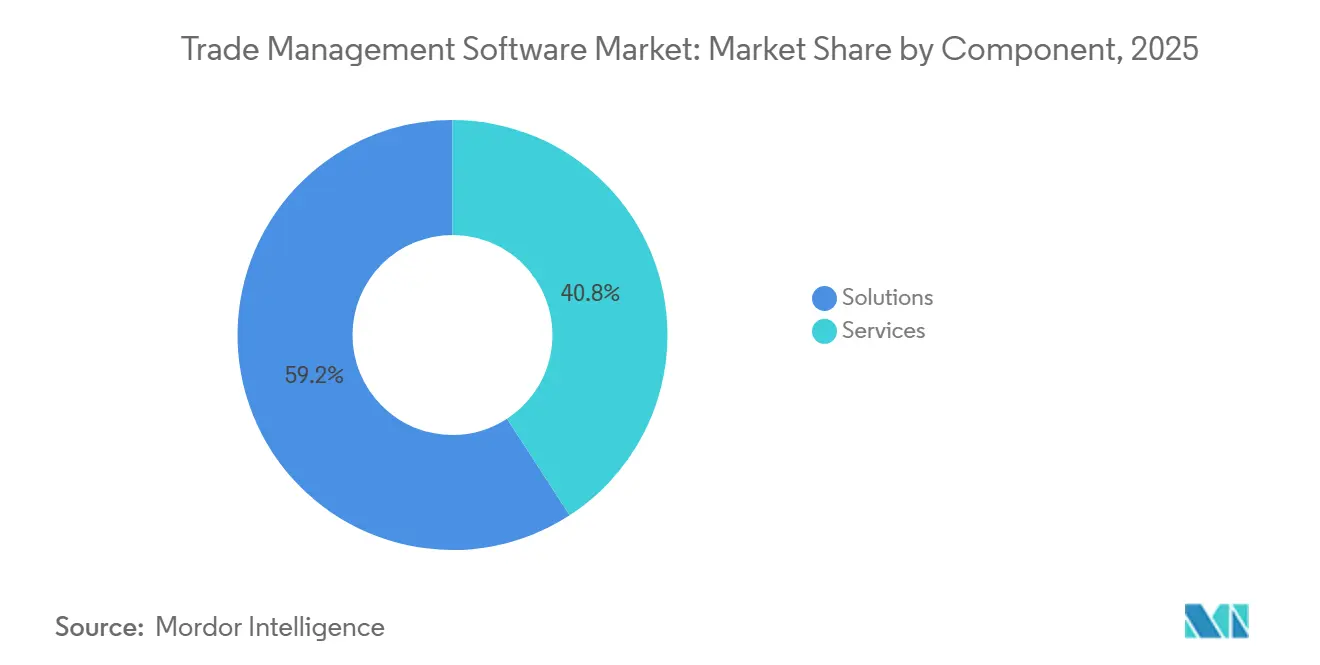
- Por componente, las Soluciones lideraron con una participación de ingresos del 65% en 2025, mientras que se proyecta que los Servicios se expandan a una CAGR del 12,5% hasta 2031.
- Por modelo de implementación, la Nube capturó el 68% de la participación del mercado de software de gestión comercial en 2025 y avanza a una CAGR del 15,3% entre 2026 y 2031.
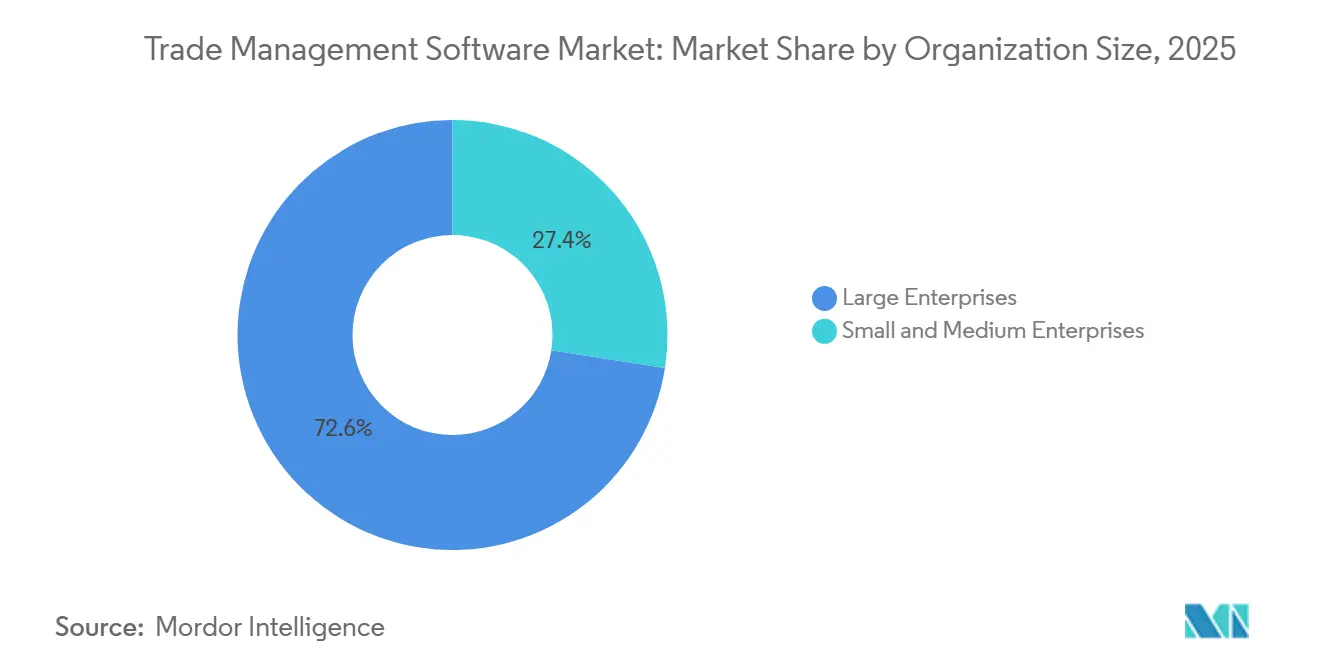
- Por tamaño de organización, las Grandes empresas mantuvieron el 72% del mercado en 2025; las pymes muestran la CAGR proyectada más alta, del 14,1%, hasta 2031.
- Por industria de usuario final, Transporte y Logística representó una participación del 34% del tamaño del mercado de software de gestión comercial en 2025, mientras que el sector Farmacéutico es el de mayor crecimiento con una CAGR del 13,2% hasta 2031.
- Por geografía, América del Norte concentró el 40% de los ingresos en 2025; se prevé que Asia-Pacífico lidere el crecimiento con una CAGR del 14,8% hasta 2031.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las implementaciones que priorizan la nube reducen el costo de cumplimiento | +2.3% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| El endurecimiento de los regímenes de control de exportaciones impulsa el gasto | +2.8% | Global, con impacto significativo en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Auge de la logística omnicanal y la integración de operadores logísticos terceros | +1.5% | Global, particularmente fuerte en regiones con infraestructura de comercio electrónico desarrollada | Mediano plazo (2 a 4 años) |
| Gemelos digitales de aranceles aduaneros para la fijación de precios por escenarios | +1.8% | Global, con mayor relevancia en regiones con estructuras arancelarias complejas | Mediano plazo (2 a 4 años) |
| Incentivos arancelarios vinculados a criterios ESG e impuestos fronterizos al carbono | +1.2% | Europa, América del Norte, con expansión gradual a otras regiones | Largo plazo (≥ 4 años) |
| Crecimiento en las actividades de comercio transfronterizo | +2.0% | Global, especialmente en mercados emergentes y economías con alta intensidad comercial | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Las implementaciones que priorizan la nube reducen el costo de cumplimiento
Las plataformas en la nube eliminan el hardware en las instalaciones y los gastos de mantenimiento asociados, reduciendo los costos totales de propiedad entre un 30 y un 40% y extendiendo la funcionalidad avanzada de cumplimiento a empresas de todos los tamaños.[1]Las actualizaciones automáticas de contenido mantienen los conjuntos de reglas al día, lo que permite a los usuarios reaccionar un 45% más rápido ante los cambios regulatorios y reducir las penalizaciones en un 35%. El modelo se alinea con los planes del 86% de los directores de información para reequilibrar las cargas de trabajo en la nube pública para 2025, lo que señala la demanda de patrones de alojamiento flexibles. Los proveedores incluyen conectores de API rápidos para suites ERP y TMS, lo que reduce los plazos de integración y acelera el retorno de la inversión. En conjunto, estos beneficios impulsan a importadores y exportadores a tratar la implementación en la nube como una palanca estratégica en lugar de un simple cambio tecnológico.
El endurecimiento de los regímenes de control de exportaciones impulsa el gasto
Las regulaciones de los Estados Unidos de enero de 2025 sobre artículos de computación avanzada y pesos de modelos de inteligencia artificial amplían las obligaciones de licencia y aumentan el riesgo de auditoría.[2] Medidas similares en discusión en Europa amplían aún más la carga de cumplimiento. Las empresas ahora requieren verificación de partes restringidas en tiempo real, flujos de trabajo de licencias dinámicos y registros de auditoría a prueba de manipulaciones. Las multas récord por incumplimiento en 2024 convencieron a los consejos de administración de acelerar las actualizaciones, especialmente en los sectores de semiconductores, aeroespacial y de doble uso. Las plataformas que combinan verificación, clasificación arancelaria y documentos generados automáticamente ganan terreno porque reducen las comprobaciones manuales y agilizan el movimiento de mercancías.
Auge de la logística omnicanal y la integración de operadores logísticos terceros
Los minoristas y fabricantes que gestionan canales directos al consumidor, de mercado y mayoristas dependen del intercambio fluido de datos con socios de logística de terceros. Las aplicaciones modernas vinculan los sistemas TMS, YMS y de almacén a través de API abiertas, proporcionando una visión centralizada de los flujos entrantes y salientes.[3]Los motores de inteligencia artificial analizan datos de SKU, rutas y aranceles para seleccionar el carril de menor costo en tiempo real, reduciendo los retrasos aduaneros en un 35% y mejorando las entregas a tiempo en un 28%. Las verificaciones de cumplimiento a nivel de paquete apoyan a los exportadores que envían pedidos pequeños a jurisdicciones con umbrales de minimis variados. Si bien la tendencia es más visible en América del Norte y Europa Occidental, necesidades similares están surgiendo en el Sudeste Asiático a medida que el comercio electrónico transfronterizo se expande.
Gemelos digitales de aranceles aduaneros para la fijación de precios por escenarios
Los gemelos digitales replican las cadenas de suministro de extremo a extremo, lo que permite a los planificadores probar cambios en aranceles, tasas de carbono y niveles de servicio antes de modificar las operaciones físicas. Las empresas que utilizan gemelos digitales reportan una respuesta un 42% más rápida a los cambios arancelarios y una reducción del 25% en los costos arancelarios mediante la optimización del abastecimiento y el enrutamiento. A medida que el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea se endurece, los gemelos digitales también pronostican los cargos vinculados a las emisiones y orientan el enrutamiento hacia opciones de menor carbono. La integración de los resultados de los gemelos digitales con los paneles de comercio permite una toma de decisiones unificada que equilibra el costo de destino, el cumplimiento normativo y los objetivos ESG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La fragmentación de los sistemas de TI heredados ralentiza la integración de sistemas | -1.4% | Global, más pronunciado en regiones con infraestructura más antigua | Mediano plazo (2 a 4 años) |
| Escasez de científicos de datos especializados en cumplimiento comercial | -0.9% | Global, particularmente aguda en mercados emergentes | Corto plazo (≤ 2 años) |
| Alto costo inicial para la adopción por parte de las pymes | -1.2% | Global, con mayor impacto en economías en desarrollo | Mediano plazo (2 a 4 años) |
| Riesgo de exclusión de proveedores por "sanciones de software" geopolíticas | -0.7% | Afecta principalmente al comercio entre rivales geopolíticos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de científicos de datos especializados en cumplimiento comercial
La demanda de profesionales que combinen análisis con experiencia en control de exportaciones supera a la oferta. Los mercados emergentes sienten la presión a medida que el talento migra, dejando a las empresas locales dependientes de consultores externos. La escasez alarga los ciclos de construcción de modelos para los motores de aranceles predictivos y limita la adopción de funciones completas en los primeros años de implementación. Para contrarrestar esto, los proveedores incorporan flujos de trabajo guiados y herramientas de bajo código, pero las brechas de mano de obra siguen siendo un freno para el escalado rápido a nivel mundial.[4]
La fragmentación de los sistemas de TI heredados ralentiza la integración de sistemas
Muchas multinacionales operan soluciones de ERP y flete específicas por región que evolucionaron de forma independiente durante décadas. Cuando los proyectos de integración añaden capas modernas de cumplimiento, los plazos se extienden entre un 60 y un 80% más allá de los planes iniciales porque los datos están en silos y los formatos difieren. La deuda técnica infla el costo total, ya que el código heredado requiere habilidades especializadas, lo que obliga a las empresas a sopesar presupuestos de modernización considerables frente al creciente riesgo regulatorio. Los proveedores ofrecen conectores prediseñados, pero el mapeo complejo sigue ralentizando los despliegues y erosionando la visibilidad de ventanilla única.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones lideran mientras los Servicios se aceleranEl segmento de Soluciones mantuvo el 65,09% de los ingresos en 2025, lo que refleja una intensa demanda de herramientas que automatizan la verificación de partes restringidas, la gestión de origen y la optimización de aranceles. El tamaño del mercado de software de gestión comercial para Soluciones se situó en 0,94 mil millones de USD en 2024 y continúa expandiéndose a medida que los exportadores buscan paneles únicos que reduzcan errores y aceleren los flujos de trabajo de despacho aduanero. Oracle, SAP y Descartes están incorporando flujos de trabajo de tributación, ESG y seguridad a los conjuntos de datos comerciales principales.
Los socios de servicios gestionan la configuración, el control de cambios y la formación de usuarios. Se proyecta que el segmento de Servicios crezca a una CAGR del 12,5% entre 2026 y 2031. Las empresas que adquieren paquetes de software más servicios obtienen un retorno de la inversión más rápido porque los proveedores mantienen las bibliotecas de códigos del Sistema Armonizado y adaptan los documentos a medida que evolucionan las normativas. Los complementos de asesoría ayudan a los clientes a mapear las declaraciones de emisiones del Mecanismo de Ajuste en Frontera por Carbono, mientras que el soporte por suscripción cubre la supervisión 24×7, el mantenimiento del portal y la asistencia en auditorías. En conjunto, esta estructura permite a los importadores más pequeños acceder a la experiencia que antes solo residía en grandes equipos de cumplimiento normativo.
Por Modelo de Implementación:
La dominancia de la nube se aceleraLas implementaciones en la Nube capturaron el 68,53% del gasto de 2025 y se prevé que crezcan a una CAGR del 15,3% hasta 2031, manteniendo la mayor porción del mercado de software de gestión comercial. Las suscripciones de Software como Servicio reducen el costo de capital y ofrecen actualizaciones normativas automáticas en cada nodo. Los modelos híbridos emergen entre bancos y contratistas de defensa que buscan soberanía de datos, manteniendo los datos controlados en las instalaciones propias mientras enrutan las funciones menos sensibles a través de nubes escalables.
Una encuesta del sector muestra que el 86% de los directores de información repatriarán determinadas cargas de trabajo a la nube privada para 2025, con el objetivo de optimizar la latencia y los costos. Los proveedores responden ofreciendo microservicios en contenedores que se ejecutan sin problemas en nodos públicos, privados o perimetrales. Las implementaciones perimetrales en los puertos procesan la documentación cerca de los puntos de control aduanero, reduciendo la latencia y el tiempo de permanencia. Esta arquitectura multimodal permite a las empresas ajustar su tolerancia al riesgo mientras mantienen el contenido de cumplimiento normativo sincronizado entre instalaciones, ampliando así el mercado de software de gestión comercial al que se puede acceder.
Por Tamaño de Organización:
Las grandes empresas dominan mientras las pymes crecen con fuerzaLas grandes empresas controlaron el 72,55% del gasto de 2025, ya que su presencia global exige una validación compleja de licencias, el seguimiento de almacenes aduaneros y el registro de auditorías. Utilizan motores de reglas que clasifican mercancías, verifican licencias y crean evidencia para cada envío.
Sin embargo, se proyecta que las pymes registren una CAGR del 14,1% entre 2026 y 2031, a medida que los precios basados en el uso reducen los umbrales de entrada. Los kits de inicio en la nube proporcionan bots lectores de facturas y guías de chatbot para declaraciones de exportación, mientras que las asociaciones comerciales regionales impulsan centros de servicios compartidos que ofrecen revisiones de cumplimiento a un costo marginal. Si estos servicios mancomunados maduran, la industria del software de gestión comercial podría experimentar una democratización más rápida, aumentando el número de licencias incluso en corredores de menor volumen.
Por Industria de Usuario Final:
El Transporte lidera mientras el sector Farmacéutico se aceleraTransporte y Logística generó el 34,75% de los ingresos de 2025 porque los agentes de carga, los operadores logísticos terceros y los transportistas necesitan motores de aranceles en tiempo real integrados en los flujos de trabajo de enrutamiento y licitación. Las API de verificación de partes denegadas integradas bloquean los envíos restringidos antes de la recogida, mientras que los motores predictivos recalculan continuamente el costo de destino por ruta, mejorando los márgenes de los transportistas y la satisfacción de los clientes.
Las empresas farmacéuticas y de ciencias de la vida tienen las perspectivas de crecimiento más rápidas, con una CAGR del 13,2% hasta 2031. El aumento de los riesgos de falsificación y las normas más estrictas de cadena de frío impulsan la adopción de trazabilidad a nivel de lote, firmas digitales y certificados de origen. Los modelos de inteligencia artificial hacen coincidir las exenciones arancelarias para envíos humanitarios, y los reguladores están armonizando los informes de números de serie entre regiones, lo que impulsa a los fabricantes de medicamentos a implementar suites comerciales de extremo a extremo para que la carga evite retenciones fronterizas que amenacen la integridad del producto.
Análisis Geográfico
Mercado de Software de Gestión Comercial de América del Norte
América del Norte retuvo el 40% de los ingresos del mercado de software de gestión comercial en 2025, impulsada por una infraestructura de TI de clase mundial y las continuas reformas en materia de control de exportaciones. Los controles estadounidenses de 2025 sobre los pesos de modelos de IA impulsan a los exportadores de tecnología, aeroespacial y semiconductores a instalar paneles de control que auditen la cobertura de licencias en tiempo real. Los minoristas implementan gemelos digitales aduaneros para evaluar alternativas de abastecimiento y escenarios arancelarios, mientras que los nuevos pactos de seguridad en la cadena de suministro imponen capas adicionales de reporte que fortalecen la demanda de motores de cumplimiento normativo integrales.
Mercado de Software de Gestión Comercial de Asia-Pacífico
Se proyecta que la región de Asia-Pacífico crezca a la mayor velocidad, con una CAGR del 14,8% hasta 2031. La profundización de los vínculos en el marco del RCEP, el auge del comercio electrónico transfronterizo y los subsidios gubernamentales para el comercio digital están impulsando la inversión. Las pymes dominan el número de exportadores, aunque a menudo carecen de responsables de cumplimiento normativo capacitados. Las suites en la nube de bajo costo y multilingües que ofrecen clasificación guiada por asistentes y certificados de origen instantáneos cubren esta brecha, y los portales aduaneros de ventanilla única en economías como Singapur y Vietnam se conectan directamente a las API de los proveedores, reduciendo los tiempos de despacho para los envíos conformes.
Mercado de Software de Gestión Comercial de Europa
Europa está reestructurando sus procesos comerciales en torno al CBAM, plenamente aplicado desde 2026. Los importadores de acero, cemento y aluminio deben rastrear las emisiones incorporadas y adquirir certificados de carbono, lo que impulsa la inversión en sistemas que vinculan los datos de carbono de los proveedores con las declaraciones aduaneras. Los gemelos digitales permiten a los planificadores evaluar cambios de abastecimiento que minimicen los costos de carbono, mientras que las empresas buscan integrar los conjuntos de datos del CBAM con las declaraciones de Intrastat y del Sistema de Control de Importaciones en una única interfaz, reduciendo el esfuerzo duplicado y los errores de introducción de datos.
Panorama Competitivo
Aproximadamente el 45% de los ingresos globales está en manos de los cinco principales proveedores, lo que sitúa al mercado de software de gestión comercial en una banda moderadamente concentrada. La adquisición de E2open por parte de WiseTech Global por USD 2,1 mil millones en 2025 ilustra el impulso por ofrecer un sistema operativo de extremo a extremo que cubra órdenes de compra, aranceles, hitos de envío y actualizaciones del estado del agente aduanal en una sola plataforma. SAP y Oracle se apoyan en sus amplias bases de ERP para vender módulos de comercio de forma cruzada, mientras que Descartes y Thomson Reuters se diferencian a través de extensas bibliotecas de contenido y una rápida verificación de partes restringidas.
Los proveedores están incorporando modelos de aprendizaje automático que recomiendan los códigos del Sistema Armonizado óptimos y señalan programas de ahorro de aranceles, reduciendo el costo de destino hasta en un 10%. Los proveedores también compiten por patentar conectores que incorporan datos de sensores IoT en motores de gemelos digitales, lo que refina las previsiones de aranceles para la carga sensible a la temperatura. Los nuevos análisis de autoservicio permiten a los expedidores modelar cambios de carril sin ayuda de consultores, lo que enfatiza la experiencia del usuario como el próximo campo de batalla.
Existe espacio en blanco en las suscripciones orientadas a las pymes con incorporación de tarifa fija. Las empresas emergentes ofrecen clasificadores basados en navegador que escanean facturas multilingües y generan alertas de señales de alerta instantáneas. La escasez global de científicos de datos de cumplimiento mejora la demanda de estos flujos de trabajo guiados, lo que alienta a los proveedores establecidos a añadir automatización sin código sobre las bibliotecas de contenido profundo.
Líderes de la Industria de Software de Gestión Comercial
-
Oracle Corporation
-
SAP SE
-
Descartes Systems Group
-
Thomson Reuters (ONESOURCE)
-
E2open LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión Comercial Empresas cubiertas en este informe
- SAP SE
- Oracle Corporation
- Thomson Reuters (ONESOURCE)
- Descartes Systems Group
- E2open LLC
- WiseTech Global
- Infor Nexus
- AEB SE
- Bamboo Rose LLC
- MIC Customs Solutions
- Livingston International
- Expeditors International
- Accuity
- 3rdwave
- Blume Global
- CargoSmart Ltd.
- Customs4trade
- Freightgate Inc.
- Aptean TradeBeam
- BluJay Solutions (K'rber)
Desarrollos recientes de la industria en Mercado de Software de Gestión Comercial
- Mayo de 2025: WiseTech Global completó su adquisición de E2open por USD 2,1 mil millones, ampliando su plataforma integrada de comercio y logística.
- Abril de 2025: Descartes añadió nuevo contenido de sanciones y control de exportaciones, además de fuentes de tipos de cambio aduaneros, a su suite de Inteligencia Comercial Global.
- Marzo de 2025: E2open lanzó mejoras de evaluación de riesgos impulsadas por inteligencia artificial y procesamiento automatizado de documentos en su cartera de cumplimiento.
- Enero de 2025: El Departamento de Comercio de los Estados Unidos promulgó nuevos controles de exportación sobre artículos de computación avanzada y pesos de modelos de inteligencia artificial, ampliando los requisitos de licencia.
Mercado de Software de Gestión Comercial Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de software de gestión comercial como toda plataforma con licencia o solución de Software como Servicio, junto con sus tarifas anuales de soporte, que permite a importadores, exportadores y socios logísticos presentar datos aduaneros, calcular aranceles, verificar sanciones y orquestar flujos de trabajo transfronterizos en movimientos por vía marítima, aérea, terrestre y ferroviaria.
Exclusión del alcance: los escáneres de hardware, los módulos genéricos de flete de planificación de recursos empresariales y el código interno totalmente a medida no se contabilizan.
Descripción General de la Segmentación
- Por Componente
- Soluciones
- Gestión de Proveedores
- Gestión de Importaciones/Exportaciones
- Gestión de Facturas y Aranceles
- Análisis de Cumplimiento y Riesgos
- Servicios
- Consultoría
- Implementación e Integración
- Soporte y Mantenimiento
- Soluciones
- Por Modelo de Implementación
- Nube
- En las Instalaciones
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Industria de Usuario Final
- Transporte y Logística
- Bienes de Consumo y Comercio Minorista
- Farmacéutica y Ciencias de la Vida
- Energía y Servicios Públicos
- Defensa y Aeroespacial
- Electrónica y Alta Tecnología
- Otras Industrias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- España
- Suiza
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Vietnam
- Indonesia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Nigeria
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas entrevistaron a agentes de aduanas, responsables de cumplimiento comercial, arquitectos de operadores logísticos terceros y socios de canal de Software como Servicio en América del Norte, Europa y Asia-Pacífico. Estas conversaciones validaron los factores desencadenantes de adopción, las tarifas de suscripción promedio, los ciclos de renovación y los supuestos que la investigación documental no pudo abordar.
Investigación Documental
Comenzamos extrayendo datos de conjuntos de datos comerciales públicos como UN Comtrade, U.S. Census FT-900, Eurostat COMEXT y China Customs; estos flujos anclan los volúmenes de envíos que nuestro modelo monetiza en última instancia. Nuestro equipo revisó luego los documentos de la Organización Mundial de Aduanas sobre las normas SAFE, los archivos de las empresas y las métricas de uso dentro de D&B Hoovers y Dow Jones Factiva para mapear las instalaciones activas, las renovaciones de licencias y la proporción de transacciones que migran a implementaciones en la nube. Las fuentes mencionadas son meramente ilustrativas; durante la recopilación de datos y las verificaciones cruzadas se consultaron muchas publicaciones y estadísticas adicionales.
Dimensionamiento del Mercado y Pronóstico
Una reconstrucción descendente parte del valor del comercio mundial de mercancías, lo convierte en líneas de envío y aplica la penetración de adopción por tamaño de empresa e industria final. A continuación, corroboramos los resultados con pruebas ascendentes selectivas, consolidaciones de ingresos de proveedores, verificaciones de canales y precio de venta promedio × volumen muestreado para ajustar los totales. Las variables clave incluyen el número de declaraciones de códigos arancelarios, la tarifa de suscripción en la nube por envío, el crecimiento de paquetes transfronterizos de pymes, la cadencia de actualización normativa, el PIB y las tendencias de rendimiento de contenedores. Una regresión multivariante combina estos factores, mientras que el manejo manual de brechas ajusta las facturaciones regionales no divulgadas.
Validación de Datos y Ciclo de Actualización
Todas las cifras pasan por análisis automatizados de varianza, revisiones de analistas pares y la aprobación final de un responsable sénior. Los modelos se actualizan anualmente; las actualizaciones intermedias se activan cuando cambios arancelarios importantes, fusiones de proveedores o nuevas normas de control de exportaciones modifican materialmente las perspectivas.
Por Qué Nuestra Línea de Base del Software de Gestión Comercial Merece Confianza
Las estimaciones entre los distintos publicadores rara vez coinciden, porque cada empresa selecciona diferentes componentes de ingresos, conversiones de divisas y cadencias de actualización.
Incluimos los ingresos por suscripción, mantenimiento e implementación, y proyectamos los efectos de la migración a la nube cada año, mientras que algunos estudios congelan los precios de venta promedio o dejan los servicios fuera del alcance.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Factor principal de diferencia |
|---|---|---|
| 1,45 mil millones de USD (2025) | Mordor Intelligence | |
| 1,31 mil millones de USD (2024) | Consultora Global A | Omite los servicios y aplica factores de prima de nube más planos |
| 1,18 mil millones de USD (2024) | Asociación Sectorial B | Utiliza precios heredados en las instalaciones propias y un alcance de función de cumplimiento más reducido |
La comparación muestra que Mordor Intelligence ofrece una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta los flujos comerciales reales, los precios validados y los supuestos claramente explicados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de software de gestión comercial?
El mercado está valorado en 1,45 mil millones de USD en 2025 y se espera que alcance los 2,55 mil millones de USD en 2031.
¿Qué modelo de implementación se está expandiendo más rápido?
Las implementaciones en la Nube mantienen una CAGR del 15,3% hasta 2031 porque los precios por suscripción reducen el costo de capital y las actualizaciones llegan de forma automática.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
El sólido comercio electrónico transfronterizo, los nuevos acuerdos comerciales y los incentivos gubernamentales para el comercio digital están impulsando una CAGR del 14,8% en Asia-Pacífico.
¿Cuál es la región de mayor crecimiento en el Mercado de Software de Gestión Comercial?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Cómo influyen las actualizaciones de control de exportaciones en la demanda de software?
Las normas más estrictas de los Estados Unidos y la Unión Europea requieren verificación en tiempo real y gestión de licencias, lo que impulsa a las empresas a adoptar plataformas modernas de gestión comercial.
¿Qué industria de usuario final muestra la tasa de crecimiento más alta?
El sector farmacéutico y de ciencias de la vida registra una CAGR del 13,2% porque los mandatos de lucha contra la falsificación y trazabilidad exigen herramientas avanzadas de cumplimiento.