
Tamaño y Participación del Mercado de Productos de Acero Terminado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 1.89 Mil millones de toneladas |
| Volumen del Mercado (2031) | 2.47 Mil millones de toneladas |
| Growth Rate (2026 - 2031) | 5.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
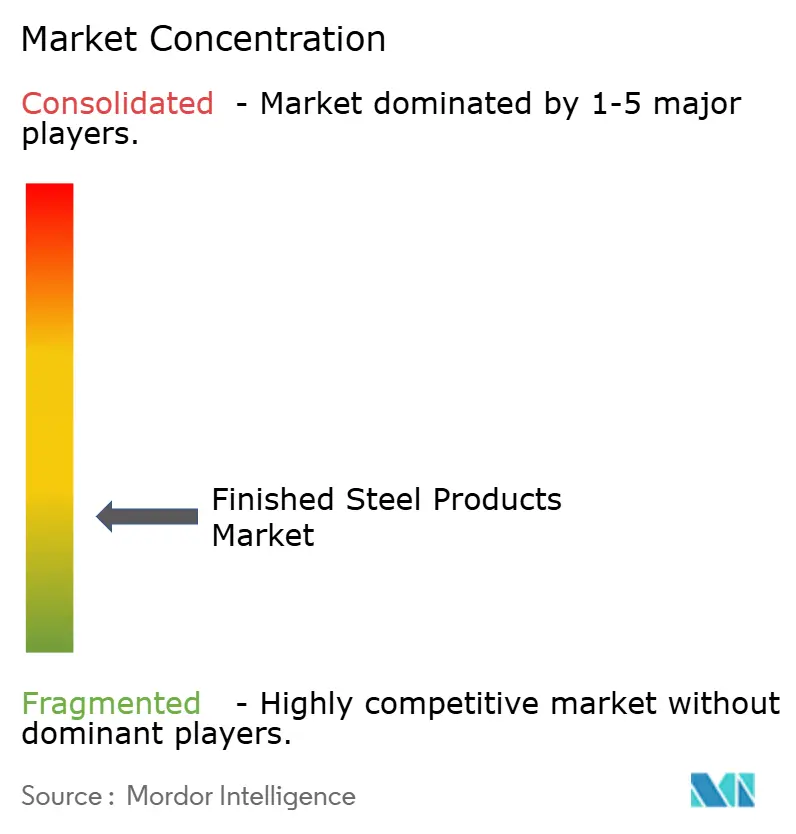
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Acero Terminado por Mordor Intelligence
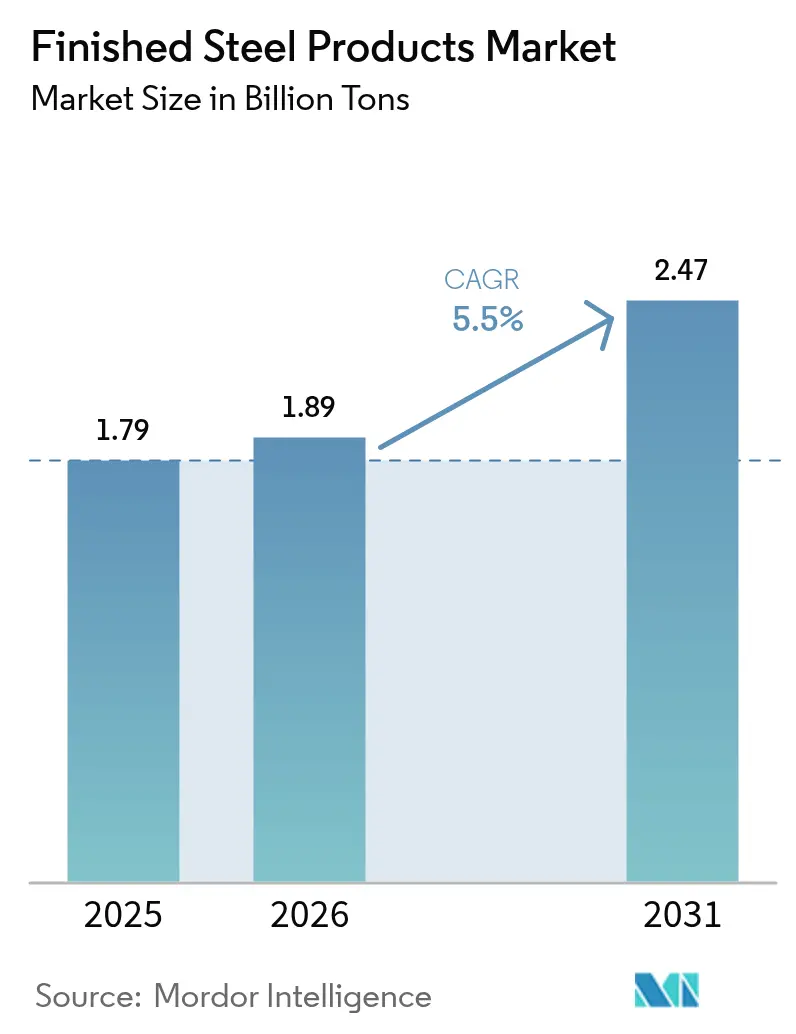
El tamaño del mercado de productos de acero terminado en 2026 se estima en 1,89 mil millones de toneladas, creciendo desde el valor de 2025 de 1,79 mil millones de toneladas, con proyecciones para 2031 que muestran 2,47 mil millones de toneladas, creciendo a una CAGR del 5,50% durante el período 2026-2031. Los sólidos proyectos de infraestructura en Asia y África, la creciente penetración de vehículos eléctricos (EV) y el desarrollo de energías renovables continúan impulsando el crecimiento en volumen del mercado de productos de acero terminado. La ampliación de la capacidad de los hornos de arco eléctrico (EAF), respaldada por la abundante disponibilidad de chatarra metálica, está mejorando la competitividad regional en costos, mientras que los avances en fabricación aditiva abren nuevas oportunidades en ingeniería de precisión. La volatilidad de precios del mineral de hierro y el carbón de coque, junto con los cambios en la política comercial, está reformulando las estrategias de abastecimiento; sin embargo, el sostenido gasto gubernamental en proyectos de transporte, energía y vivienda amortigua las oscilaciones cíclicas de la demanda. El mercado de productos de acero terminado continúa beneficiándose del rearmamento de defensa, que impulsa la demanda premium de grados templados y revenidos (Q&T), mientras que el aumento de los regímenes de fijación de precios del carbono acelera las actualizaciones de capacidad hacia rutas de producción bajas en carbono.
Conclusiones Clave del Informe
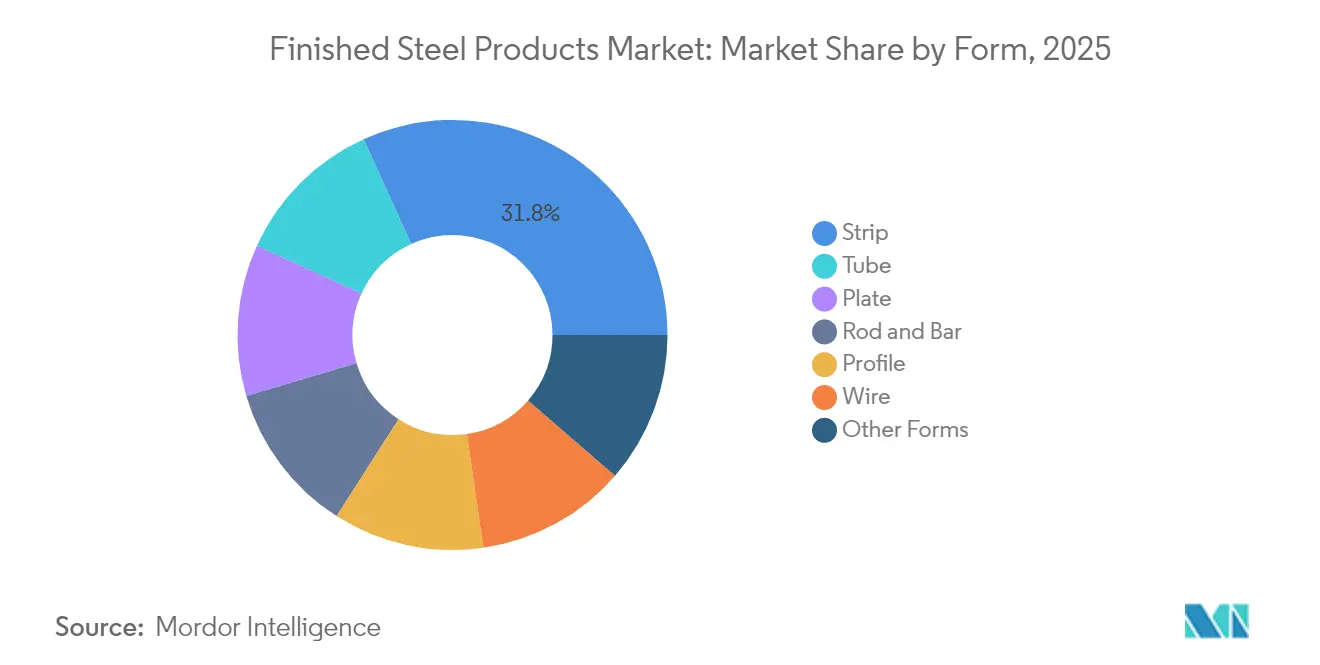
- Por forma, los productos de fleje lideraron con una participación en ingresos del 31,78% en 2025, mientras que se prevé que los productos tubulares se expandan a una CAGR del 6,24% hasta 2031.
- Por proceso, la laminación en caliente representó una participación del 47,05% del tamaño del mercado de productos de acero terminado en 2025, mientras que se proyecta que la fabricación aditiva crezca a una CAGR del 7,66% hasta 2031.
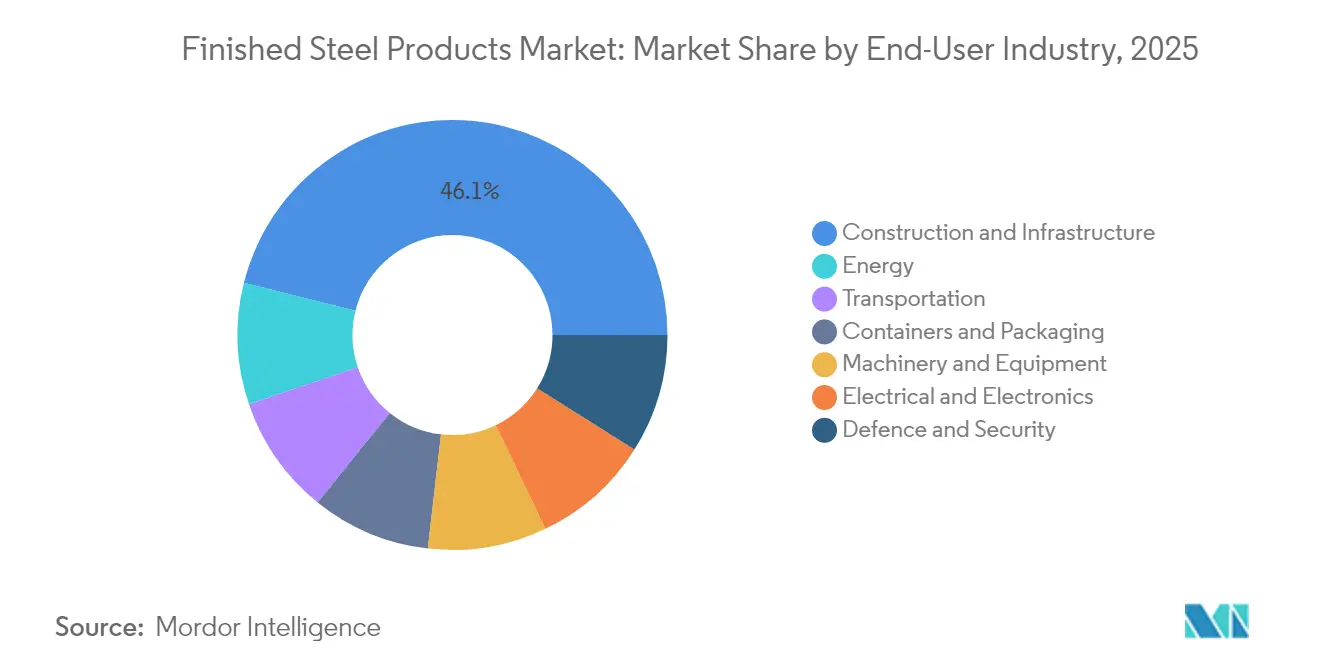
- Por industria de uso final, la construcción e infraestructura capturó el 46,10% de la participación del mercado de productos de acero terminado en 2025; las aplicaciones de energía representan el segmento de más rápido crecimiento, avanzando a una CAGR del 5,95% durante el período de pronóstico.
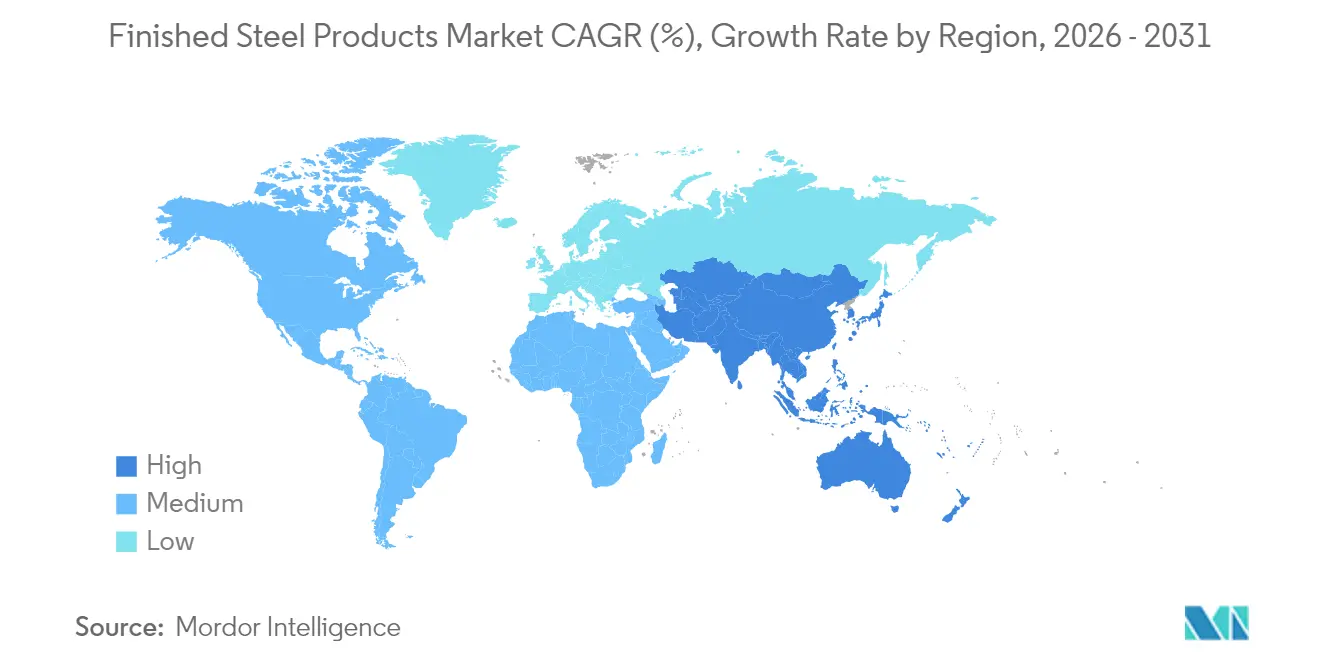
- Por geografía, Asia-Pacífico dominó con una participación del 60,88% del mercado de productos de acero terminado en 2025 y se prevé que registre la CAGR regional más alta del 6,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de infraestructura en Asia y África | +1.80% | Núcleo Asia-Pacífico; África emergente | Mediano plazo (2-4 años) |
| Demanda impulsada por vehículos eléctricos para aceros AHSS y aceros eléctricos | +1.20% | Global; más fuerte en China, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Expansión de energías renovables | +0.90% | Global | Largo plazo (≥ 4 años) |
| Aumento en disponibilidad de chatarra que impulsa el crecimiento de capacidad EAF | +0.70% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Rearmamento de defensa que impulsa la demanda de placa blindada Q&T | +0.40% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de infraestructura en Asia y África
Las necesidades anuales de infraestructura de USD 1,7 billones en Asia y USD 67.600–107.500 millones en África están expandiendo la demanda de barras estructurales, vigas y barras de refuerzo[1]Banco Asiático de Desarrollo, "Satisfaciendo las Necesidades de Infraestructura de Asia," adb.org . La Iniciativa de la Franja y la Ruta de China abarca 140 países, canalizando grandes pedidos de tonelaje hacia las acerías regionales. El Plan Nacional de Infraestructura de India, valorado en USD 1,4 billones hasta 2025, continúa estimulando la incorporación de capacidad doméstica. Por tanto, los principales productores están estableciendo centros de acabado aguas abajo más cerca de las ubicaciones de los proyectos, acortando los plazos de entrega y fortaleciendo el mercado de productos de acero terminado. La intensificación de la localización también contribuye a reducir las emisiones de CO₂ asociadas al transporte de larga distancia.
Demanda impulsada por vehículos eléctricos para aceros AHSS y aceros eléctricos
El acero de alta resistencia avanzado (AHSS) constituye actualmente el 35–40% de la carrocería típica de un vehículo eléctrico, frente al 20% en los modelos convencionales. La capacidad de 2 millones de unidades de Tesla y la agresiva expansión de BYD apuntan a que el consumo de acero automotriz alcanzará 25–30 millones de toneladas para 2030. Los aceros eléctricos de grano orientado requeridos para los motores de tracción de 800 voltios crecen entre un 15–20% anualmente, obteniendo diferenciales de precio premium. Los proveedores están respondiendo con ciclos acelerados de desarrollo de aleaciones, expansiones de estampado en caliente y mejoras de recubrimiento para proteger su participación de mercado frente a alternativas de aluminio y materiales compuestos. Estas inversiones potencian el mercado de productos de acero terminado a medida que los fabricantes de automóviles recalibran el balance de materiales en función del peso, la seguridad y el costo.
Expansión de energías renovables que impulsa la intensidad del acero
Las turbinas eólicas consumen 120–180 toneladas de acero por MW, mientras que las instalaciones solares requieren 35–45 toneladas por MW. Las adiciones de energías renovables a nivel mundial que superan los 300 GW anuales se traducen en más de 30 millones de toneladas de demanda incremental anual, favoreciendo los productos de placa, torre y tubulares. El desarrollo de la energía eólica marina impulsa aún más la demanda de grados resistentes a la corrosión y de alta resistencia. Las iniciativas de modernización de la red eléctrica añaden un crecimiento sostenido para los aceros de transformadores y de transmisión de energía, reforzando las perspectivas del mercado de productos de acero terminado.
Aumento en disponibilidad de chatarra que impulsa el crecimiento de capacidad EAF
Se proyecta que la disponibilidad global de chatarra alcanzará 800–900 millones de toneladas para 2030, elevando la participación del EAF en la producción de acero crudo del 30% al 40%. La planta de Hyundai Steel en Louisiana valorada en USD 5.800 millones, prevista para 2029, ejemplifica esta tendencia hacia las mini-acerías flexibles. Los mayores volúmenes de chatarra reducen la dependencia del mineral de hierro y el carbón de coque, disminuyen las emisiones operativas y favorecen la resiliencia del suministro regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el costo de materias primas | -0.80% | Global, aguda en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Sustitutos ligeros (Al, CFRP) en transporte | -0.60% | América del Norte, Europa, segmentos automotrices premium | Largo plazo (≥ 4 años) |
| Divergencia de costos entre el Mecanismo de Ajuste en Frontera de Carbono de la UE (CBAM) y la prima verde | -0.50% | Núcleo Europa, repercusión en productores dependientes de exportaciones | Mediano plazo (2-4 años) |
| Sobrecapacidad estructural en China y el Consejo de Cooperación del Golfo (CCG) | -0.40% | Global, aguda en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el costo de materias primas que presiona los márgenes
Los precios del mineral de hierro y el carbón de coque fluctuaron de manera pronunciada durante 2024 y 2025, a medida que las interrupciones en el suministro y las variaciones cambiarias se intersectaron con una recuperación de la demanda desigual. Vale, Rio Tinto y BHP controlan conjuntamente una parte significativa del mineral de hierro de ultramar, lo que amplifica las oscilaciones de precios durante cortes o eventos climáticos. Los elevados precios de la energía en Europa —frecuentemente dos a tres veces superiores a los de Asia o Estados Unidos— erosionan la competitividad de las acerías locales. Estas dinámicas obligan a los fabricantes de acero a recurrir a contratos de suministro a largo plazo, programas de cobertura e integración vertical para proteger los márgenes de EBITDA en el mercado de productos de acero terminado.
Sustitutos ligeros que desafían las aplicaciones tradicionales
El contenido de aluminio en los vehículos de pasajeros premium ha aumentado a 180–200 kg por automóvil, mientras que los plásticos reforzados con fibra de carbono (CFRP) están desplazando al acero en fuselajes aeroespaciales y ciertos paneles automotrices[2]Instituto Tecnológico de Massachusetts Technology Review, "La Primera Planta Industrial a Escala para Acero Verde del Mundo," technologyreview.com . Las iniciativas de reducción de peso, impulsadas por los estándares de eficiencia de combustible y las prioridades de autonomía de los vehículos eléctricos, amenazan la penetración del acero en el transporte. Los fabricantes de acero contrarrestan con grados AHSS de tercera generación que ofrecen ahorros de peso comparables a menor costo, respaldados por ciclos de reciclaje establecidos y familiaridad con la cadena de suministro. La innovación continua sigue siendo esencial para mantener la competitividad dentro del mercado de productos de acero terminado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
Los Productos de Fleje Mantienen el Liderazgo Mientras los Tubos AceleranLos productos de fleje generaron el mayor volumen, capturando una participación del 31,78% en 2025, gracias a la fortaleza de los paneles automotrices, las carcasas de electrodomésticos y el revestimiento de construcción. La sólida demanda de plataformas de carrocería unitaria y componentes de construcción estandarizados mantiene alta la utilización de las acerías. Se prevé que el tamaño del mercado de productos de acero terminado para los productos de fleje mantenga un crecimiento constante a medida que aumenten los requisitos de calidad superficial. Los productos tubulares, aunque de menor volumen, están proyectados para alcanzar la CAGR más rápida del 6,24% hasta 2031, respaldados por la expansión de gasoductos, las torres de energía renovable y las instalaciones de climatización (HVAC). Los tubos de precisión para líneas de combustible automotrices e hidráulica aeroespacial generan márgenes premium, incentivando la inversión en sistemas avanzados de soldadura e inspección.
El continuo gasto en infraestructura en los mercados emergentes respalda las ventas de placa de sección pesada, mientras que las varillas y barras se benefician de la demanda de hormigón armado. Las formas de perfil y alambre aseguran posiciones de nicho en estructuras de ingeniería y aplicaciones electrónicas. Los productores continúan optimizando la flexibilidad de las líneas para alternar entre la producción de fleje y tubo a medida que evolucionan las señales del mercado final, preservando la competitividad dentro del mercado de productos de acero terminado.


Por Proceso:
La Laminación en Caliente Domina, la Fabricación Aditiva Gana ImpulsoLa laminación en caliente mantuvo una participación en ingresos dominante del 47,05% en 2025, impulsada por su eficiencia en costos y su idoneidad para aplicaciones a granel en automoción, construcción y equipos pesados. Las modernas tecnologías de colada continua y laminación de planchón delgado mejoran el rendimiento y reducen el consumo de energía, sosteniendo la relevancia de la laminación en caliente incluso a medida que aumentan las presiones de descarbonización. Se prevé que la producción mediante fabricación aditiva, aunque inferior al 1% del tonelaje, se dispare a una CAGR del 7,66%. Las ménsulas de motores aeroespaciales, los implantes médicos y los insertos de utillaje lideran la adopción temprana, demostrando el valor de la tecnología en la fabricación de forma casi neta y el prototipado rápido.
El proceso pirometalúrgico de un solo paso de Hertha Metals, validado en su planta piloto de Texas, subraya el potencial disruptivo de la impresión a pequeña escala de metal fundido, prometiendo un ahorro de energía del 30% y una reducción de emisiones del 98% cuando se alimenta con hidrógeno limpio. La laminación en frío, la forja, la fundición, la extrusión y el estirado siguen siendo integrales, especialmente para aplicaciones de alta precisión o alta resistencia; sin embargo, la asignación de capital está migrando gradualmente hacia líneas híbridas capaces de acabado aditivo. Estos cambios mantienen el mercado de productos de acero terminado adaptable a las plataformas tecnológicas emergentes.
Por Industria de Uso Final:
La Construcción Lidera; La Energía SurgeLa construcción e infraestructura consumió el 46,10% del volumen total en 2025, reflejando una urbanización sostenida y proyectos de transporte a gran escala. El rápido desarrollo residencial en las economías emergentes continúa sustentando las ventas de barras de refuerzo, mientras que las renovaciones de inmuebles comerciales impulsan la demanda de vigas y secciones estructurales. Se espera que el tamaño del mercado de productos de acero terminado vinculado a la construcción crezca de manera constante a medida que los gobiernos prioricen la asequibilidad de la vivienda y las obras públicas resilientes al cambio climático.
Las aplicaciones de energía representan el uso final de más rápido crecimiento, con una CAGR del 5,95% proyectada hasta 2031. Cada MW de capacidad eólica instalada requiere hasta 180 toneladas de acero, y más de 300 GW de adiciones anuales de energías renovables se traducen en una demanda significativa de placa y productos tubulares. Las actualizaciones de las líneas de transmisión y los proyectos de almacenamiento de baterías aumentan aún más el consumo de acero eléctrico. El transporte, la maquinaria, el embalaje, la electrónica y la defensa añaden flujos de volumen diversificados, mitigando la volatilidad específica del sector y reforzando la solidez del mercado de productos de acero terminado.
Análisis Geográfico
Mercado de Productos de Acero Terminados en Asia-Pacífico
Asia-Pacífico generó la mayor participación con un 60,88% en 2025 y se prevé que se expanda a una CAGR del 6,12%, combinando un masivo consumo interno con capacidad exportadora. La producción de acero bruto de China superó los 1.000 millones de toneladas en 2024, aunque los ensayos de fijación de precios al carbono y las regulaciones de intercambio de capacidad están orientando a las acerías hacia el acabado de alta calidad y los proyectos de acero verde. El Plan Nacional de Infraestructura de USD 1,4 billones de India acelera la demanda interna, mientras que el Sudeste Asiático se beneficia del creciente desarrollo de la fabricación de electrónica y electrodomésticos. Los incentivos de política para el hierro de reducción directa (DRI) basado en hidrógeno y los hornos de arco eléctrico (EAF) basados en chatarra tienen como objetivo equilibrar el crecimiento con los compromisos de emisiones, sustentando así el mercado de productos de acero terminados.
Mercado de Productos de Acero Terminados en América del Norte
América del Norte se está reorganizando en torno a la seguridad de la cadena de suministro tras la imposición de aranceles de importación del 25% en marzo de 2025. Las expansiones de los EAF, como el proyecto de Hyundai Steel en Luisiana, aprovechan la abundante chatarra y la energía de bajo costo. Los fabricantes de equipos originales (OEM) regionales favorecen cada vez más el abastecimiento local para mitigar los costos arancelarios y el riesgo geopolítico, apoyando el mercado de productos de acero terminados a pesar de la debilidad cclica en la construcción.
Mercado de Productos de Acero Terminados en EMEA y América del Sur
Europa enfrenta desafíos de descarbonización y salvaguardas a las importaciones en el marco de su Plan de Acción Siderúrgico, con el objetivo de lograr una reducción del 15% en las entradas provenientes de fuera de la UE para 2026. Los diferenciales en el precio de la energía y los impuestos al carbono presionan los márgenes; sin embargo, los proyectos piloto de DRI impulsado por hidrógeno y los programas de chatarra de economía circular están posicionando a las acerías europeas como pioneras en grados premium de bajo carbono. América del Sur aprovecha sus abundantes reservas de mineral de hierro y su energía renovable para atraer inversiones en acero verde, mientras que Oriente Medio y África, responsables del 45% del DRI mundial, aspiran a servir a los corredores emergentes de hierro verde que conectan regiones ricas en recursos con centros de demanda en Europa y Asia. Estas estrategias regionales apoyan colectivamente la resiliencia a largo plazo en el mercado de productos de acero terminados.

Panorama regulatorio
Las normas de comercio y cumplimiento de carbono están configurando cada vez más los flujos transfronterizos de productos de acero terminado, en particular hacia Europa. La Unión Europea pasó al régimen definitivo del Mecanismo de Ajuste en Frontera por Carbono (CBAM) el 1 de enero de 2026, exigiendo a los declarantes autorizados comprar certificados CBAM para cubrir las emisiones incorporadas en el acero importado y presentar declaraciones anuales correspondientes al año calendario 2026 (con vencimiento el 30 de septiembre de 2027). Las herramientas de salvaguardia y cuotas también siguen activas, con el Comité de Salvaguardias de la OMC revisando 38 medidas de salvaguardia específicas por producto en abril de 2026, incluidas 12 relativas a productos de acero y metal.
Europa también ha reforzado la gestión de las importaciones de acero mediante el diseño de cuotas. El Reglamento (UE) 2026/1384 entró en vigor el 1 de julio de 2026, sustituyendo a las medidas de salvaguardia anteriores por un sistema revisado de contingentes arancelarios (TRQ) que reduce los volúmenes de importación libres de derechos respecto a niveles anteriores y eleva los aranceles fuera de contingente al 50%, lo que refuerza los incentivos para el abastecimiento regional y para los proveedores capaces de documentar una producción con menor huella de carbono. El Reino Unido implementó una medida paralela de defensa comercial del acero el 1 de julio de 2026, con aranceles fuera de contingente igualmente más altos y un debate adicional en torno a conceptos de trazabilidad de origen como el "melt-and-pour", lo que aumenta los requisitos de cumplimiento y trazabilidad en toda la cadena de suministro de acero terminado.
Análisis de la cadena de valor
La cadena de valor de los productos de acero terminado comienza con las materias primas ascendentes (mineral de hierro, carbón de coque, metálicos como la chatarra y el DRI, y aleaciones) y avanza a través de la fabricación de arrabio y acero (rutas BF/BOF y EAF), la colada, el laminado primario y el acabado descendente (incluidos laminado en caliente, laminado en frío, recubrimiento, fabricación de tubos, trefilado de alambre y procesamiento especializado como la fabricación aditiva para piezas seleccionadas). La concentración en insumos ascendentes clave, incluidos los principales proveedores marítimos de mineral de hierro, y la volatilidad en la logística a granel pueden repercutir rápidamente en los plazos de entrega y los precios de los productos terminados. La elección de la ruta, en particular si la producción se basa en chatarra (EAF) o en mineral (BF/BOF), afecta cada vez más los perfiles de emisiones y la elegibilidad comercial en mercados de importación regulados.
Aguas abajo, los centros de servicio, fabricantes, contratistas EPC y OEM convierten el acero terminado en componentes de construcción, infraestructura energética (torres, tuberías, chapas), piezas de transporte y envases, con una distribución moldeada por medidas comerciales y la regionalización. El seguimiento de la OCDE apunta a un exceso estructural de capacidad (más de 600 millones de toneladas métricas en 2024) y una presión exportadora elevada (China exportó 118,2 millones de toneladas métricas en 2024), lo que intensifica la competencia e impulsa a los productores a reequilibrar sus redes hacia el acabado localizado y el suministro más cercano al cliente. El reposicionamiento de la cadena de suministro es visible en la planta integrada basada en EAF de Hyundai Steel de 5,8 mil millones de USD y 2,7 millones de toneladas métricas en Luisiana (con meta para 2029) y en la adquisición de U.S. Steel por parte de Nippon Steel por 14,9 mil millones de USD, finalizada en junio de 2025 en el marco de un acuerdo de seguridad nacional de EE. UU. que incluye un plan de inversión hasta 2028; ambos casos estrechan el vínculo entre las huellas de producción nacional y la disponibilidad de acero terminado en las principales regiones consumidoras.
Panorama Competitivo
El mercado de productos de acero terminado exhibe una concentración altamente fragmentada. China Baowu Steel Group lidera la producción mundial, seguido de ArcelorMittal, POSCO, HBIS y Nippon Steel; sin embargo, los grados especializados y la proximidad regional otorgan a las acerías más pequeñas nichos competitivos.
Los movimientos estratégicos se centran en la integración vertical, la descarbonización y la digitalización. U.S. Steel estableció una alianza de mantenimiento habilitada por IA con Gecko Robotics en 2025 para aumentar la disponibilidad de activos y reducir los costos de inspección. Nucor invirtió en la tecnología de hierro de cero carbono de Electra para asegurar materia prima de bajas emisiones para su red de EAF. ArcelorMittal y BHP avanzaron conjuntamente en pruebas piloto de acero verde con inyección de hidrógeno en altos hornos, con el objetivo de lograr una reducción de emisiones del 30% para 2030.
Los cambios en la política comercial también reconfiguran las dinámicas competitivas. La administración Biden bloqueó la propuesta de adquisición de U.S. Steel por parte de Nippon Steel por USD 14.900 millones por razones de seguridad nacional en 2025, señalando un mayor escrutinio de las consolidaciones transfronterizas. Mientras tanto, las medidas de salvaguarda europeas desincentivan las importaciones a bajo precio, acelerando la incorporación de capacidad regional en mini-acerías. Avances como la tecnología pirometalúrgica de ciclo rápido de Hertha Metals amenazan con disrumpir la economía de escala heredada al hacer rentables las micro-acerías de 500.000 toneladas. Estos desarrollos mantienen al mercado de productos de acero terminado dinámico e impulsado por la innovación.
Líderes de la Industria de Productos de Acero Terminado
ArcelorMittal
Baosteel Group
Nippon Steel Corporation
HBIS Group
POSCO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Acero Terminados
- ArcelorMittal
- Baosteel Group
- BMWIL
- China Ansteel Group Corporation Limited
- Gerdau S/A
- HBIS Group
- Hyundai Steel
- JFE Steel Corporation
- Jiangsu Shagang Group
- JSW Steel Ltd
- Nippon Steel Corporation
- Nucor
- Outokumpu
- POSCO
- Shougang Group
- SSAB AB
- Steel Authority of India Limited (SAIL)
- Tata Steel
- ThyssenKrupp AG
- United States Steel
- Voestalpine AG
Lea el análisis de las empresas de productos de acero terminados

Oportunidades de mercado y perspectivas futuras
Está surgiendo un conjunto clave de oportunidades en torno al suministro de acero terminado listo para el cumplimiento normativo y trazable hacia mercados de importación regulados, especialmente Europa. El régimen definitivo del CBAM de la UE a partir del 1 de enero de 2026 y la implementación el 1 de julio de 2026 del Reglamento (UE) 2026/1384, que incluye TRQ más estrictos y aranceles más altos fuera de contingente, aumenta el valor de los datos documentados de emisiones incorporadas y la transparencia de origen. Esto amplía el margen para los productores y transformadores capaces de ofrecer huellas de carbono de producto auditables, mejorar el control de insumos basados en chatarra e integrar la presentación de informes digitales en toda la cadena desde la planta hasta el centro de servicio.
Una segunda oportunidad es la ampliación de la capacidad nacional y regional de acero terminado en corredores de alta demanda, donde la localización de infraestructura y manufactura está impulsando nuevos proyectos y mejoras en la combinación de productos. India ofrece pruebas concretas de inversión en 2026, incluida la iniciación por parte de JSW Steel del desarrollo de una planta integrada de acero de 13,2 mtpa en Paradeep, Odisha (mayo de 2026), y el inicio de trabajos por parte de ArcelorMittal Nippon Steel India en una planta integrada de 8,2 mtpa en Visakhapatnam, Andhra Pradesh (marzo de 2026), junto con Tata Steel, que ha delineado asignaciones de gasto de capital para el año fiscal 2027 destinadas a operaciones en India, como ampliaciones de hojalata y alambre (julio de 2026). Estos programas respaldan la incorporación de acabado descendente para bandas de valor agregado, productos recubiertos, tubos y alambre, en línea con la demanda de construcción y energía, al tiempo que abordan las barreras para aplicaciones calificadas de mayor grado en acero automotriz y eléctrico, difíciles de reemplazar con importaciones estandarizadas.
Recent Industry Developments in Mercado de Productos de Acero Terminados
- Julio de 2026: Baosteel y Primetals Technologies pusieron en marcha una nueva colada continua en Shanghái. La actualización mejora la calidad y el rendimiento del suministro de planchones aguas abajo, apoyando la producción de bandas y chapas de mayor especificación a medida que se endurecen los requisitos de superficie y consistencia en las aplicaciones automotrices, de electrodomésticos y energéticas.
- Junio de 2026: ArcelorMittal anunció una colaboración estratégica con Amazon Web Services (AWS) centrada en acelerar la automatización industrial y habilitar soluciones de construcción con menor huella de carbono. La asociación vincula la digitalización con el rendimiento, el tiempo de actividad y la elaboración de informes de emisiones, lo que puede influir en la competitividad de los productos de acero terminado certificados y listos para el cumplimiento normativo.
- Marzo de 2026: Nippon Steel completó un acuerdo de financiación permanente relacionado con su adquisición de U.S. Steel, obteniendo aproximadamente 900 mil millones de yenes mediante cofinanciación liderada por JBIC y otras instituciones. La financiación asegurada respalda la agenda de inversión posterior al acuerdo y la trayectoria de modernización de capacidad, lo que puede ampliar la disponibilidad de acero terminado de mayor grado en Estados Unidos.


Mercado de Productos de Acero Terminados Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los productos de acero terminado listos para la venta y el uso una vez que el acero se convierte a partir de insumos semiterminados en formas comerciales finales mediante laminado, forjado, colada y pasos de acabado relacionados, y se mide como volumen físico enviado y consumido en las principales industrias de uso final.
Exclusiones de alcance: excluimos el mineral de hierro ascendente, el carbón de coque, la recolección de chatarra y el acero semiterminado (palanquillas, tochos y planchones) que aún no se ha convertido en formas terminadas.
Descripción general de la segmentación
- Por Forma
- Placa
- Fleje
- Varilla y Barra
- Perfil
- Tubo
- Alambre
- Otras Formas
- Por Proceso
- Laminación en Caliente
- Laminación en Frío
- Forja
- Fundición
- Extrusión y Estirado
- Fabricación Aditiva de Acero
- Por Industria de Uso Final
- Construcción e Infraestructura
- Transporte
- Energía
- Contenedores y Embalaje
- Eléctrico y Electrónico
- Maquinaria y Equipo
- Defensa y Seguridad
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Turquía
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una visión clara de la producción de acero, los flujos comerciales y el uso descendente, de modo que el conjunto de demanda pueda explicarse en términos sencillos. Se hace referencia a fuentes públicas como las publicaciones de la World Steel Association, oficinas nacionales de estadística, portales de estadísticas aduaneras y comerciales, series temporales de tipos de cambio de bancos centrales para la conversión de divisas, y conjuntos de datos de energía e infraestructura de agencias como la IEA y el Banco Mundial para contextualizar.
Junto con estas, se utilizan informes anuales de empresas, presentaciones a inversores y actualizaciones de producción para comprender los cambios en la combinación de productos entre planos y largos, así como la manera en que los ciclos de utilización y mantenimiento afectan al suministro. Se utilizan bases de datos de patentes y revistas revisadas por pares de metalurgia y manufactura para verificar tendencias de proceso que pueden alterar el rendimiento y la producción terminada. Para los datos financieros de las empresas y para las comprobaciones a nivel de envíos de importación y exportación, también se utilizan suscripciones a bases de datos de pago seleccionadas cuando resulta pertinente. Las fuentes mencionadas anteriormente son ilustrativas, y se revisan otros puntos de referencia públicos e internos para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para verificar qué se contabiliza como acero terminado y cómo se registran los volúmenes en plantas, transformadores, distribuidores y grandes usuarios finales. Conversamos con encuestados comerciales y operativos, así como con equipos de compras y técnicos, cubriendo centros de demanda en APAC, EMEA y las Américas, de modo que las suposiciones sobre combinación de productos, utilización y fuga comercial puedan corregirse antes de construir el modelo final.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 16% | APAC: 42% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 25% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 59% | Américas: 26% |
Dimensionamiento y pronóstico del mercado
La construcción central utiliza un enfoque descendente en el que los datos de producción y comercio se reconstruyen en consumo aparente, y luego se filtran en volúmenes de acero terminado tras tener en cuenta los rendimientos de procesamiento y la combinación de productos. Para mantener los totales realistas, los resultados se corroboran mediante aproximaciones ascendentes selectivas, como tasas de producción de plantas muestreadas, comprobaciones de rendimiento de distribuidores y divisiones típicas de demanda por toneladas y sector compartidas por los participantes de la industria.
Los insumos clave del modelo incluyen las tendencias de producción de acero crudo y acero terminado, los balances de importación y exportación por grupo de productos, las adiciones de capacidad y las tasas de utilización, y los indicadores de uso final, como los inicios de construcción y la producción automotriz. Las señales de precio y valor se tratan con cuidado, ya que el acero terminado varía según la combinación de grados y el momento de los contratos. En consecuencia, la lógica de ASP se aplica solo después de que la base de volumen esté estable y verificada frente al patrón de envíos modelado.
Para el pronóstico, se utiliza un análisis de escenarios en torno a los factores macro de la demanda y los cambios de capacidad, y luego los escenarios se acotan mediante el consenso de expertos a partir de entrevistas sobre los ciclos de reabastecimiento esperados, los impactos de la política comercial y la normalización de los plazos de entrega. Cuando los puntos de control ascendentes son escasos en determinados países o para formas de producto más pequeñas, se aplican ratios sustitutos de mercados similares, que luego se ajustan utilizando señales de intensidad comercial y utilización.
Validación de datos y ciclo de actualización
Los resultados se validan comparando el consumo modelado con señales independientes, como el uso de acero reportado por sector, las tendencias de utilización y los cambios comerciales observados, y revisando cualquier salto inusual a nivel de país y regional. Cuando las diferencias exceden los márgenes esperados, se revisan los supuestos y, si es necesario, se vuelve a contactar a los encuestados para confirmar si el cambio es real o un efecto de sincronización.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas que verifican la coherencia aritmética, el manejo de unidades y si las variables clave se mueven en la dirección correcta de manera conjunta. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes aumentos de capacidad, restricciones comerciales o movimientos bruscos de divisas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de productos de acero terminado de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los productos de acero terminado pueden parecer muy dispares porque los autores no siempre miden lo mismo, y a veces la unidad (valor frente a volumen) se mezcla en el titular sin quedar claro. Las diferencias también provienen de cómo se trata el comercio, cómo se maneja la combinación de productos y con qué rapidez se actualizan los supuestos cuando cambian los precios del acero y los tipos de cambio.
Un factor común de brecha es la elección entre el dimensionamiento basado en ingresos y el basado en tonelaje, ya que uno puede variar bruscamente con las oscilaciones del ASP incluso cuando los volúmenes se mantienen más estables. Otro factor es la cadencia de actualización y el momento de la conversión de divisas, donde los tipos de cambio y los reajustes trimestrales de precios pueden modificar la cifra reportada, y esas comprobaciones se actualizan con mayor frecuencia en el ciclo de validación utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,89 mil millones de USD (2026) | |
| Editorial del Sector A | 2,10 mil millones de USD (2024) | Utiliza una cifra de valor para un año base diferente y parece mezclar un enfoque de ingresos con una narrativa de segmentación amplia, lo que puede subestimar el impacto del ASP del acero y el momento del tipo de cambio en la comparabilidad interanual. |
| Consultora B | 510,92 mil millones de USD (2025) | Representa un alcance de valor mucho más amplio que probablemente cubre ingresos generales de productos de acero en todas las regiones, por lo que la cifra no es directamente comparable con un límite definido por volumen de acero terminado y puede ampliarse con los ciclos de precios. |
En conjunto, la dispersión refleja principalmente la elección de la unidad y los límites de alcance, más que un verdadero desacuerdo sobre la dirección real de la demanda subyacente de acero. Al mantener el conjunto de demanda vinculado a la producción más el comercio, y luego incorporar ajustes transparentes de rendimiento y combinación, la estimación permanece trazable a insumos repetibles que pueden revisarse en cada actualización.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande será la demanda global de productos de acero terminado para 2031?
Se proyecta que el volumen alcanzará 2,47 mil millones de toneladas para 2031, reflejando una CAGR del 5,50% desde los niveles de 2026.
¿Qué región contribuye más al crecimiento del acero terminado?
Asia-Pacífico domina con el 60,88% del volumen de 2025 y se prevé que crezca a una CAGR del 6,12% hasta 2031, impulsado por China, India y el Sudeste Asiático.
¿Qué segmento de acero terminado se expande más rápidamente?
Se prevé que los productos tubulares, respaldados por proyectos de infraestructura energética y usos industriales de precisión, registren una CAGR del 6,24% hasta 2031.
¿Cómo está influyendo la descarbonización en los procesos de fabricación de acero?
La inversión se está desplazando hacia la capacidad de EAF y la reducción directa basada en hidrógeno, mientras que la fabricación aditiva ofrece una fabricación de forma casi neta energéticamente eficiente.
¿Cuáles son los principales riesgos que enfrentan los productores?
La volatilidad en el costo de las materias primas, la incertidumbre en la política comercial y la competencia de sustitutos ligeros como el aluminio y el CFRP representan vientos en contra.
Última actualización de la página el:



