
Tamaño y Participación del Mercado de Polvo Metálico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polvo Metálico por Mordor Intelligence
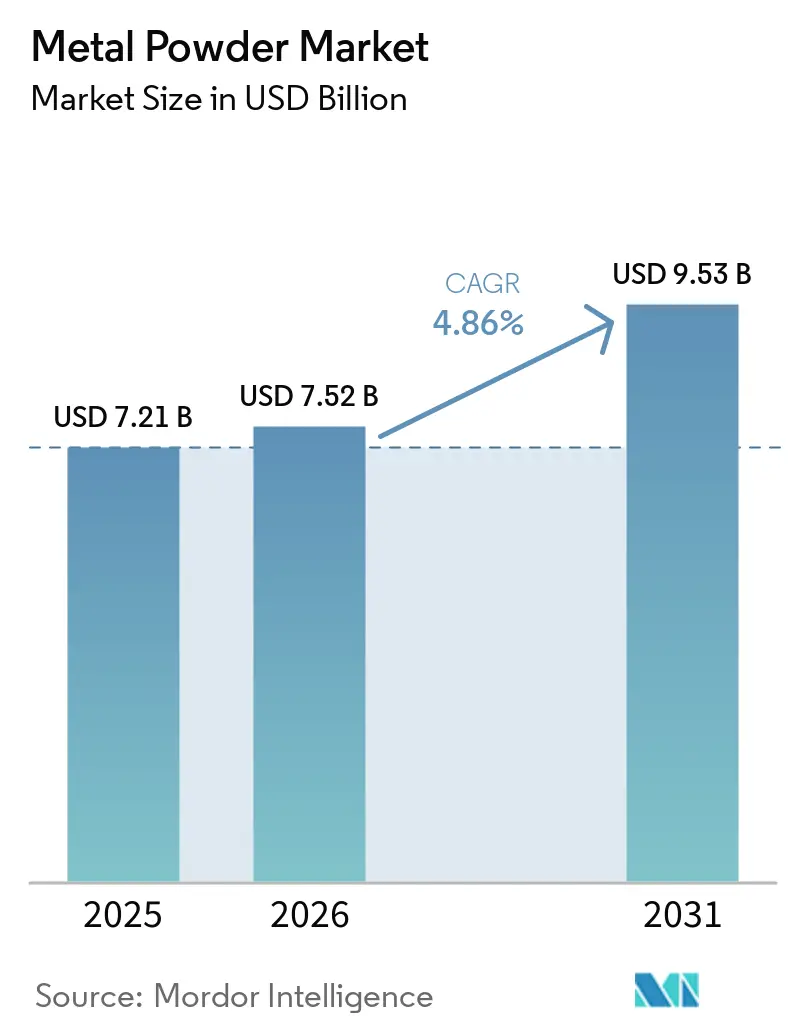
Se proyecta que el tamaño del Mercado de Polvo Metálico se expanda desde USD 7,21 mil millones en 2025 y USD 7,52 mil millones en 2026 hasta USD 9,53 mil millones en 2031, registrando una CAGR del 4,86% entre 2026 y 2031. La electrificación de vehículos, la rápida industrialización de la fabricación aditiva por chorro de aglutinante y los proyectos de hierro de reducción directa (DRI) basados en hidrógeno están redefiniendo los patrones de demanda en las tecnologías de proceso y los tipos de aleación. La atomización continúa dominando las aplicaciones automotrices y de electrodomésticos de alto volumen, aunque las rutas hidrometalúrgicas disfrutan de un crecimiento más rápido porque ofrecen ahorros de energía. Los polvos de titanio y de aleaciones refractarias ganan terreno a medida que los fabricantes de implantes médicos y los programas de armas hipersónicas requieren componentes de forma casi neta con un contenido de oxígeno ultrabajo. Asia-Pacífico ancla tanto el volumen como el crecimiento, ya que China e India escalan la capacidad de hidrógeno-DRI junto con esquemas de incentivos gubernamentales, mientras que América del Norte protege las cadenas de suministro aeroespaciales y de defensa nacionales mediante créditos de producción y financiamiento del Título III.
Conclusiones Clave del Informe
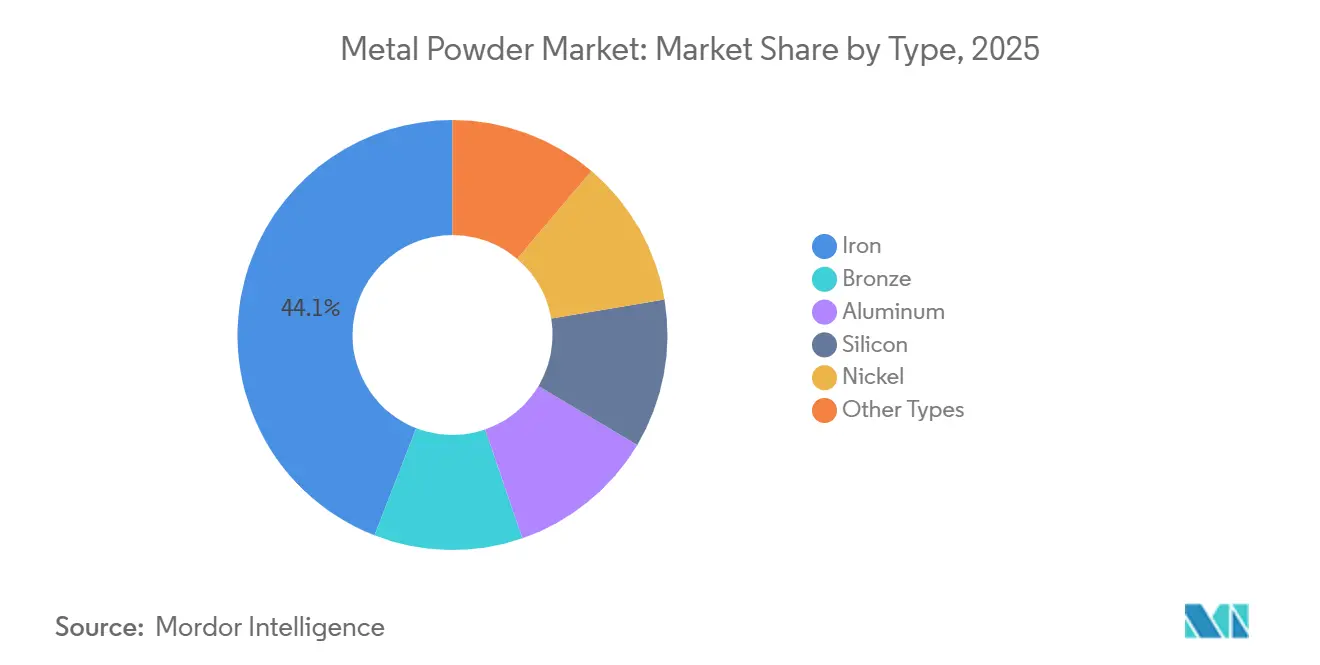
- Por tipo, los polvos de hierro capturaron una participación del 44,08% en 2025, mientras que los "otros tipos" tienen una previsión de expansión a una CAGR del 5,85% hasta 2031.
- Por proceso, la atomización mantuvo el 69,79% de la participación del mercado de polvo metálico en 2025; se proyecta que otros procesos avancen a una CAGR del 5,38% hasta 2031.
- Por método de fabricación, el prensado y sinterizado comandó una participación del 91,18% en 2025; se predice que la fabricación aditiva alcanzará una CAGR del 6,10% hasta 2031.
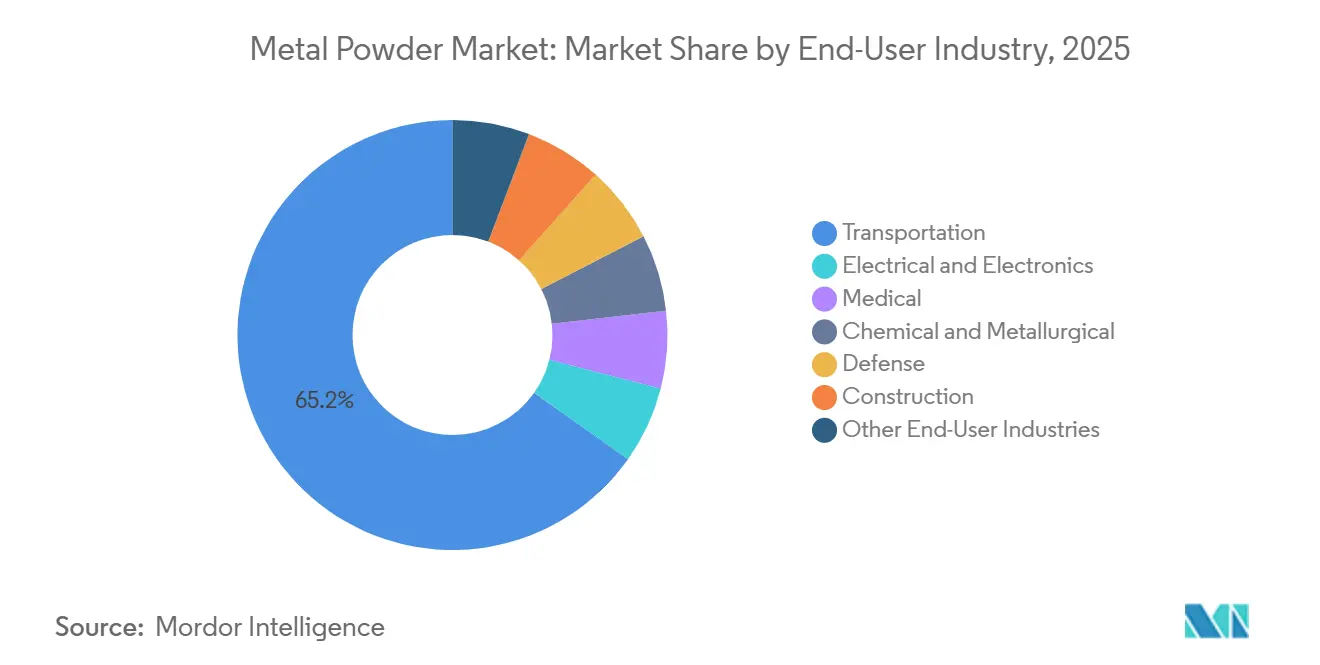
- Por industria de usuario final, el transporte lideró con una participación del 65,21% en 2025, y se espera que las aplicaciones médicas registren una CAGR del 6,26% hasta 2031.
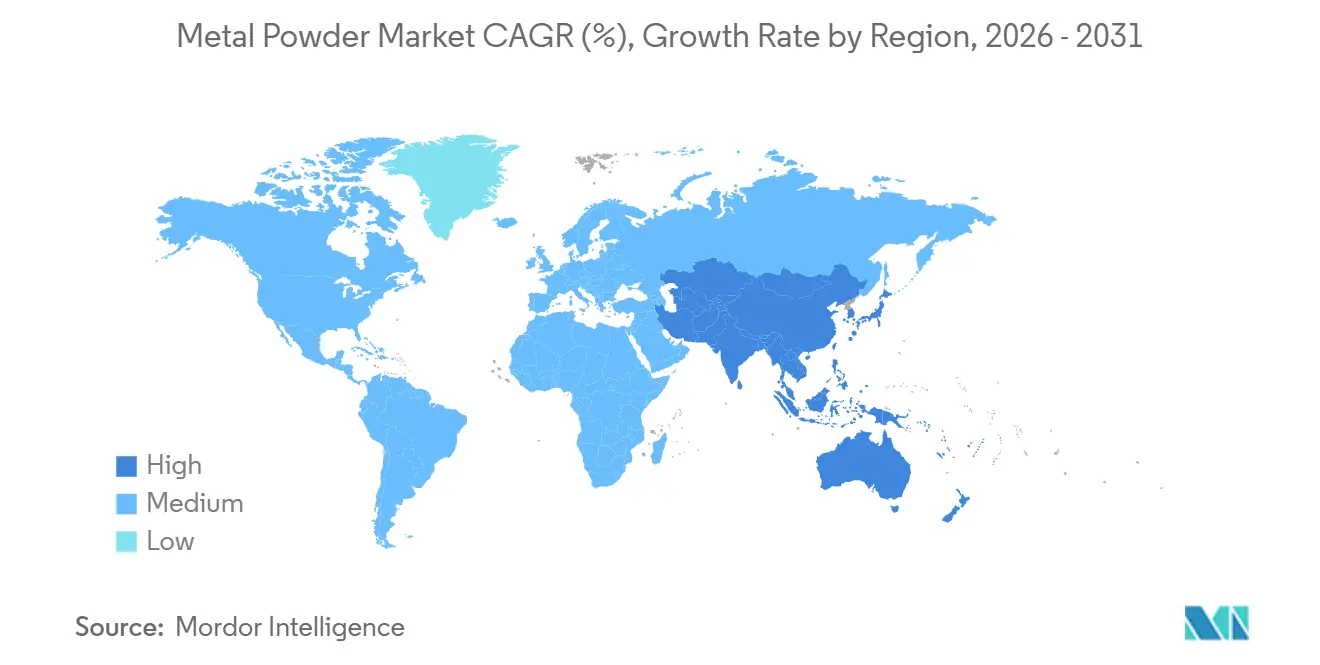
- Por geografía, Asia-Pacífico representó una participación del 44,26% en 2025 y se espera que crezca a una CAGR del 5,48% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Polvo Metálico*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge en los programas de reducción de peso en automoción y aeroespacial | +1.2% | Global, con concentración en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Rápida industrialización de la fabricación aditiva por chorro de aglutinante | +0.9% | América del Norte y Europa como núcleo, adopción en APAC en aceleración | Mediano plazo (2-4 años) |
| Densificación electrónica que impulsa la demanda de polvos ultrafinos | +0.6% | APAC (China, Corea del Sur, Taiwán), expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Auge de las rutas de DRI basadas en hidrógeno que crean polvos de Fe de alta pureza | +0.8% | China, India, Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos) | Largo plazo (≥ 4 años) |
| Aleaciones refractarias de grado defensa para sistemas hipersónicos | +0.5% | Estados Unidos, Europa (Francia, Reino Unido), China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en los Programas de Reducción de Peso en Automoción y Aeroespacial
Los fabricantes de automoción y aeroespacial recurren cada vez más a la pulvimetalurgia para componentes como engranajes, bielas, soportes y colectores hidráulicos. Este cambio no solo reduce la masa de vehículos y aeronaves, sino que también conlleva recortes significativos en las emisiones del ciclo de vida y el consumo de combustible. Por ejemplo, General Motors ha integrado engranajes de prensado y sinterizado en su plataforma de vehículos eléctricos Ultium, logrando una reducción en la masa de los componentes mientras mantiene la vida útil a la fatiga durante más de 200.000 ciclos. De manera similar, Airbus ha adoptado soportes de polvo de aluminio-silicio para su A320neo, lo que ha resultado en una reducción de peso y una reducción significativa en los plazos de entrega. Estos logros han allanado el camino para contratos de suministro de polvo plurianuales, ajustando la capacidad de atomización. En consecuencia, se proyecta que los precios del polvo de aluminio de grado aeroespacial aumenten en 2025. Con las presiones regulatorias de CAFE y Euro 7 impulsando la reducción de peso, los proveedores de polvo que poseen certificaciones aeroespaciales están en posición de obtener primas de margen, un privilegio que no se extiende a los proveedores de polvo de hierro de uso general.
Rápida Industrialización de la Fabricación Aditiva por Chorro de Aglutinante
El sistema P-50 de Desktop Metal ha impulsado la tecnología de chorro de aglutinante desde la mera creación de prototipos hasta la producción en serie a escala completa. Este avance permite a los proveedores automotrices fijar precios competitivos en sus ofertas, igualando la eficiencia de costos del moldeo por inyección de metal para lotes unitarios. En un respaldo significativo, GE Aerospace ha aprobado el titanio por chorro de aglutinante para su programa de motor RISE, señalando una densidad sinterizada que supera a los materiales forjados. Si bien la demanda de polvo se inclina cada vez más hacia una alimentación de titanio altamente esférica, surge un cuello de botella: la escasez de hornos de vacío de alta temperatura está extendiendo los plazos de entrega a un año. Esta situación es ventajosa para las empresas integradas verticalmente que poseen tanto capacidades de polvo como de sinterizado.
Densificación Electrónica que Impulsa la Demanda de Polvos Ultrafinos
En 2025, los fabricantes de condensadores de Corea del Sur y Taiwán aseguraron acuerdos de suministro a largo plazo, impulsando un aumento interanual en la demanda de polvo de níquel de electrólisis dendrítica. Los teléfonos inteligentes avanzados y el hardware de centros de datos ahora dependen de condensadores cerámicos multicapa, mejorados con polvos de níquel y cobre submicronicos para un rendimiento dieléctrico superior. Como resultado, los productores de polvo con capacidades de electrorefinado han superado a los atomizadores, que tienen dificultades para producir económicamente polvos de menos de 5 µm, redirigiendo los márgenes de beneficio hacia proveedores especializados en Asia Oriental.
Auge de las Rutas de DRI Basadas en Hidrógeno que Crean Polvos de Fe de Alta Pureza
China Baowu y JSW Steel han lanzado líneas de hidrógeno-DRI, produciendo hierro esponja con un contenido de oxígeno por debajo de una especificación inalcanzable mediante los altos hornos tradicionales. Una parte de este hierro esponja se reserva para la atomización de polvo, obteniendo una prima debido a su mayor densidad sinterizada y acabado superficial derivados del menor contenido de oxígeno. Mientras tanto, los productores de Oriente Medio, aprovechando la energía renovable asequible, exportan su polvo de alta pureza a Europa. Allí, los aranceles del CBAM proporcionan una ventaja de costos a la materia prima de hierro verde[1]Comisión Europea, "Orientación sobre el Mecanismo de Ajuste en Frontera por Carbono," ec.europa.eu .
Análisis del Impacto de las Restricciones del Mercado de Polvo Metálico*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgos respiratorios y de explosión en la producción a nanoescala | -0.7% | Global, agudo en América del Norte y la UE debido a la aplicación normativa | Corto plazo (≤ 2 años) |
| Deriva de calidad en las corrientes de materia prima reciclada | -0.6% | América del Norte y Europa (requisitos de certificación aeroespacial), expansión hacia APAC | Mediano plazo (2-4 años) |
| Atomización intensiva en energía que afecta las métricas de sostenibilidad | -0.5% | Europa (fijación de precios del carbono), China (política de doble control), América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Respiratorios y de Explosión en la Producción a Nanoescala
En enero de 2025, la Administración de Seguridad y Salud Ocupacional (OSHA) ordenó el manejo en recintos cerrados y el monitoreo de partículas en tiempo real para polvos de menos de 10 µm[2]Administración de Seguridad y Salud Ocupacional, "Orientación sobre Polvo de Metal Combustible 2025," osha.gov. Este requisito ha elevado significativamente los costos de cumplimiento para cada línea de producción. Mientras tanto, las regulaciones ATEX europeas están alejando a los productores más pequeños de las líneas de nanopolvos debido a los altos costos de adaptación para instalaciones eléctricas a prueba de explosiones y cobertura con gas inerte. Tras una serie de explosiones de polvo en 2024, las primas de seguros han aumentado. Este incremento ha llevado a una concentración del suministro entre los actores integrados, que pueden distribuir la carga de las inversiones en seguridad a lo largo de sus carteras más amplias.
Atomización Intensiva en Energía que Socava las Métricas de Sostenibilidad
La atomización por gas, que consume una cantidad significativa de energía por kilogramo, choca con los compromisos de cero emisiones netas. A partir de 2026, este consumo de energía dará lugar a aranceles del CBAM, aumentando los costos de importación en Asia. Tanto Höganäs como Rio Tinto han prometido inversiones sustanciales en adaptaciones de plasma de hidrógeno y electricidad renovable. Su objetivo es lograr una huella de carbono de menos de 1 kg de CO₂ por kg de polvo para 2027. Mientras tanto, los atomizadores más pequeños sienten la presión. A medida que los clientes de automoción y aeroespacial aplican límites de Alcance 3, aquellos que utilizan materia prima de alto contenido de carbono enfrentan penalizaciones, ajustando los márgenes para estos actores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Polvo Metálico
Por Tipo:
El Hierro Domina el Volumen, el Titanio y las Aleaciones Especiales Lideran el CrecimientoEl hierro representó una participación del 44,08% en 2025, reflejando su papel en engranajes, rodamientos y componentes estructurales de alto volumen, pero la mercantilización continúa suprimiendo los márgenes. Se prevé que los "Otros Tipos" crezcan un 5,85% anual a medida que los implantes ortopédicos y dentales, los sistemas hipersónicos y las piezas de gestión térmica de semiconductores demanden polvos ultralimpios. Los proveedores de hierro cubren el riesgo de margen capturando volúmenes de electrificación vehicular en bandejas de baterías para vehículos eléctricos, mientras que los productores de aleaciones premium aseguran contratos de compra garantizada a largo plazo con clientes médicos y de defensa que aíslan los precios.


Por Proceso:
La Atomización Ancla el Volumen, la Hidrometalurgia Apunta a la PurezaLa atomización representó el 69,79% de la participación del mercado de polvos metálicos en 2025, gracias a décadas de inversión que consolidaron una producción de bajo costo para polvos de hierro y aluminio destinados a procesos de prensado y sinterizado. Esto convierte a la atomización de polvos metálicos en un proceso clave para aplicaciones de alto volumen. Los "Otros Procesos" se expandirán a una CAGR del 5,38% hasta 2031, a medida que la electrólisis en lecho fluidizado y la reducción por hidrógeno reduzcan el consumo energético y permitan el uso de minerales de menor calidad, reduciendo la brecha de costos en el tamaño del mercado de polvos metálicos frente a la atomización tradicional. Los actores establecidos en atomización aprovechan su escala, la chatarra propia y los acuerdos de procesamiento por encargo con proveedores automotrices de primer nivel, aunque invierten en mejoras de plasma e hidrógeno-plasma para defender su participación. Los competidores electroquímicos se centran en polvos de titanio, cobre y níquel para electrónica y aeroespacial, donde la pureza y la morfología generan precios premium, evitando batallas de volumen directas hasta que la paridad de costos se aproxime en lotes de menor tamaño. La intensidad competitiva, por tanto, gira en torno a la economía energética y la flexibilidad de materias primas, más que en el rendimiento por sí solo.
Por Método de Fabricación:
El Prensado y Sinterizado Defiende la Economía, la Fabricación Aditiva Gana Tracción en CertificaciónEl prensado y sinterizado retuvo una participación del 91,18% en 2025, ofreciendo menores costos de piezas a escala en comparación con el chorro de aglutinante. Esta ventaja de costos consolida su liderazgo en transmisiones y componentes de tren de transmisión. A medida que se acumulan las aprobaciones, la fabricación aditiva registrará una CAGR del 6,10% hasta 2031, impulsando posteriormente el mercado de polvo metálico para la materia prima de grado aditivo. El umbral de cruce económico se sitúa por debajo de tamaños de lote de piezas específicas o para geometrías que pueden reducir costos significativos en el postmecanizado. En consecuencia, los proveedores de fabricación aditiva se centran en soportes aeroespaciales, implantes ortopédicos e insertos de utillaje, evitando los componentes de tren motriz a granel. En respuesta, los operadores de prensado y sinterizado se diversifican con pilas de múltiples materiales y técnicas de compactación en caliente para fortalecer su posición en el mercado.
Por Industria de Usuario Final:
El Transporte Ancla el Volumen, el Sector Médico Domina el MargenEl transporte absorbió una participación del 65,21% en 2025, impulsado por la demanda sostenida de polvo de hierro para engranajes y piezas estructurales de sustitución de fundición en medio del aumento de la adopción de vehículos eléctricos. Mientras tanto, los dispositivos médicos emergen como el consumidor de más rápido crecimiento, con una sólida tasa de crecimiento anual impulsada por las tendencias en reemplazos articulares y protocolos para instrumentos quirúrgicos de un solo uso. Los dispositivos médicos, sin embargo, son el consumidor de más rápido crecimiento, avanzando un 6,26% anualmente sobre la base de la demografía de reemplazo articular y los protocolos de instrumentos quirúrgicos de un solo uso. Los productores de polvo que cuentan con certificaciones ISO 13485 y un historial con la Administración de Alimentos y Medicamentos (FDA) disfrutan de una prima de precio sobre los grados de uso general estándar, una brecha que probablemente se amplíe a medida que el escrutinio regulatorio se intensifique.
Análisis Geográfico
Mercado de Polvo Metálico en APAC
Asia-Pacífico concentró el 44,26% de la cuota del mercado de polvo metálico en 2025 y se proyecta que registre la CAGR más alta, del 5,48%, hasta 2031. Este crecimiento está impulsado en gran medida por iniciativas en China e India, especialmente en la producción de hierro de reducción directa con hidrógeno (DRI) y la expansión de plataformas de vehículos eléctricos. El líder industrial chino Baowu está obteniendo importantes ventajas de costos frente a sus competidores occidentales al integrar de manera fluida el hierro esponja de producción primaria con la atomización por agua. Mientras tanto, el esquema de Incentivos Vinculados a la Producción (PLI) de India reveló un impulso significativo en la capacidad de prensado y sinterización en 2025. Tanto Japón como Corea del Sur han encontrado su nicho, especializándose en polvos ultrafinos de cobre y plata diseñados para condensadores cerámicos multicapa, consolidando su dominio exportador en las Américas y Europa.
Mercado de Polvo Metálico en América del Norte
América del Norte representó una porción sustancial del volumen de mercado en 2025, impulsada por una sólida demanda proveniente de los sectores aeroespacial, de defensa y de vehículos eléctricos. Las líneas de producción doméstica de polvo de titanio recibieron un impulso gracias a las subvenciones del Título III, mientras que el crédito de fabricación avanzada de la Ley de Reducción de la Inflación está fomentando la producción de polvos ecológicos, esenciales para los motores de vehículos eléctricos y las cajas de engranajes de turbinas eólicas. Aprovechando su ventaja hidroeléctrica, el clúster de Quebec está posicionando a gigantes como Rio Tinto Metal Powders y Tekna como proveedores líderes de bajo contenido de carbono tanto para Estados Unidos como para Europa.
Mercado de Polvo Metálico en EMEA y América del Sur
Europa, con una cuota significativa del mercado en 2025, enfrentó restricciones al crecimiento debido al estancamiento en la producción de vehículos ligeros. Sin embargo, la región encontró impulso en los incentivos de descarbonización de alcance 3, que favorecen los polvos con bajo contenido de CO₂. Empresas como Höganäs y Metalysis están avanzando a gran velocidad, acelerando las tecnologías de plasma de hidrógeno y electrólisis, con miras al liderazgo del mercado a medida que los aranceles del Mecanismo de Ajuste en Frontera por Carbono (CBAM) elevan los precios de importación. Mientras tanto, los atomizadores más pequeños en Alemania e Italia están enfocándose en polvos para herramientas aeroespaciales y de lujo, protegiendo estratégicamente sus márgenes de beneficio. Aunque América del Sur y Oriente Medio y África representan colectivamente una porción menor del mercado, existe potencial de crecimiento, especialmente con las ambiciones automotrices de Brasil y el impulso de Arabia Saudita hacia las energías renovables y las estrategias de DRI con hidrógeno.

Análisis de la cadena de valor
La cadena de valor del polvo metálico comienza con materias primas ascendentes como metales primarios (hierro, níquel, titanio, cobre, aluminio), elementos de aleación y chatarra reciclada, y luego pasa a rutas de fabricación de polvo que incluyen atomización, reducción en estado sólido, electrólisis y otras vías químicas o hidrometalúrgicas. Las actividades intermedias abarcan la clasificación y el cribado del polvo, la mezcla, el tratamiento térmico, el envasado y la logística bajo protocolos estrictos de manipulación para polvos finos y reactivos, seguidos de la calificación y certificación conforme a las especificaciones del usuario final para el prensado y sinterizado en el sector automotriz, el moldeo por inyección de metales, la fabricación aditiva, la electrónica, la aeroespacial y la medicina. Organismos del sector como MPIF (y su Metal Powder Producers Association) e ISO/TC 119 también influyen en los métodos de ensayo comunes y los enfoques de especificación que respaldan el suministro transfronterizo.
En la etapa descendente, los talleres de servicios y los fabricantes de equipos originales convierten los polvos mediante líneas de prensado y sinterizado, fabricación aditiva por inyección de aglutinante y por láser, y acabado de componentes. Las restricciones de capacidad, como la disponibilidad de hornos, el control de oxígeno y los requisitos de trazabilidad, pueden convertirse en factores limitantes para los grados aeroespacial y médico. Con el tiempo, la cadena se ha visto moldeada cada vez más por sistemas de gestión de cumplimiento y calidad, incluida la adopción de ISO 9001/14001/45001 entre los productores, y por iniciativas que reducen la dependencia de la logística de larga distancia del polvo, incluidos los conceptos de barra a polvo a demanda comentados en el análisis de ciclo de vida de 2026 sobre sistemas de tipo DirectPowder orientados a reducir los riesgos de transporte y contaminación para la producción localizada.
Panorama Competitivo
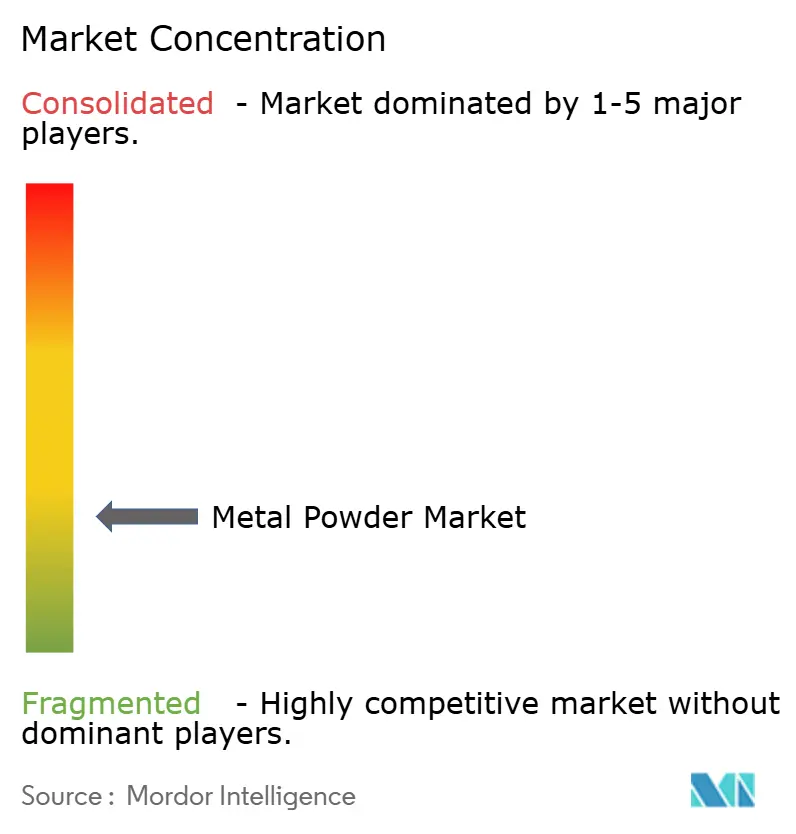
El mercado de polvo metálico está moderadamente fragmentado. La intensidad competitiva, por lo tanto, se bifurca: las economías de escala continúan dominando el hierro de prensado y sinterizado mercantilizado, mientras que los fosos de certificación y la propiedad intelectual de procesos novedosos protegen los grupos de margen en aleaciones aeroespaciales, médicas y de defensa. Durante el período de previsión, los actores establecidos que no logren asegurar energía de bajo carbono o actualizaciones de atomización propietarias corren el riesgo de erosión tanto de participación como de EBITDA.
Líderes de la Industria del Polvo Metálico
Höganäs AB
GKN Powder Metallurgy
Sandvik AB
ATI
Kymera International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Polvo Metálico Incluidas en este Informe
- Advanced Technology & Materials Co., Ltd.
- Alcoa Corporation
- ATI
- Aubert & Duval
- BASF
- CNPC Powder
- CRS Holdings, LLC.
- Erasteel
- GKN Powder Metallurgy
- H.C. Starck Tungsten GmbH
- Hitachi High-Tech India Private Limited
- Höganäs AB
- JFE Steel Corporation
- Kymera International
- Linde Plc
- Metalysis Ltd.
- Outokumpu
- Polema
- Rio Tinto Metal Powders
- Sandvik AB
- Seiko Epson Corporation
- Tekna
- Valimet

Oportunidades de mercado y perspectivas futuras
Los polvos especializados y cualificados para aplicaciones específicas crean espacios en blanco donde los requisitos de certificación, trazabilidad y cumplimiento respaldan una diferenciación más duradera que los polvos de hierro básicos. Esto es especialmente visible en la fabricación aditiva para aplicaciones aeroespaciales, espaciales, médicas y de defensa. Medidas de junio de 2026, como el lanzamiento por parte de Sandvik del Osprey GRCop-42 para aplicaciones espaciales con trazabilidad de cuna a puerta, destacan cómo la demanda se orienta hacia una procedencia documentada y polvos de aleación de alto rendimiento para gestión térmica y casos de uso de alto flujo de calor.
Las ampliaciones de capacidad regional y la localización de la cadena de suministro también se traducen en oportunidades más concretas para los productores capaces de añadir capacidad cualificada y cumplir con las restricciones cada vez más estrictas de seguridad y químicas. Los anuncios de inversión y los hitos de puesta en marcha de 2026, incluida la expansión de polvo de acero de SSAB en Oxelösund (350 tpa previstas para el primer trimestre de 2028) y el atomizador EIGA adicional de Amaero puesto en marcha en Tennessee, apuntan a vías de expansión continuas para materiales de grado aditivo. En paralelo, la enmienda REACH de la UE (UE) 2026/1289, adoptada el 14 de julio de 2026, reduce el límite de migración de cromo hexavalente a 0,001 ppm con efecto a partir del 1 de enero de 2027, lo que aumenta el valor de la producción, las pruebas y la documentación de polvos conformes para los proveedores que abastecen a Europa.
Desarrollos Recientes de la Industria en el Mercado de Polvo Metálico
- Junio de 2026: Sandvik lanzó Osprey GRCop-42, un polvo de aleación de cobre-cromo-niobio diseñado para la fabricación aditiva de aplicaciones espaciales exigentes. El producto se dirige a requisitos de alto flujo de calor y adyacentes a la propulsión, y refuerza la diferenciación mediante trazabilidad e ingeniería de polvo específica para cada aplicación.
- Junio de 2026: Sandvik anunció un acuerdo para vender su negocio de polvo metálico Osprey a la firma de inversión sueca Mimir, creando una plataforma independiente centrada en polvos metálicos avanzados. Esta escisión respalda la consolidación y especialización en fabricación aditiva y polvos MIM, y la transición también transforma la manera en que los clientes se abastecen de polvos certificados a través de operadores dedicados.
- Abril de 2026: GKN Powder Metallurgy amplió su presencia en fabricación por inyección de aglutinante en EE. UU. al añadir la tecnología HP Metal Jet en su instalación de Auburn Hills, Michigan. La expansión aumenta la capacidad nacional de conversión de polvos en piezas de producción en serie y refuerza las opciones de suministro para programas automotrices, de gestión térmica y de defensa que priorizan la fabricación y la calificación locales.


Mercado de Polvos Metálicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los polvos metálicos vendidos comercialmente utilizados como insumos para la pulvimetalurgia y la fabricación aditiva. Esto incluye polvos fabricados mediante atomización, reducción, electrólisis y procesos relacionados, consumidos en las principales industrias de uso final a nivel mundial.
Exclusiones del alcance: Se excluyen los ingresos por piezas terminadas aguas abajo y el enfoque se centra únicamente en el valor del material de polvo metálico, no en el valor añadido por la fabricación de piezas, el mecanizado o el ensamblaje.
Descripción General de la Segmentación
- Tipo
- Hierro
- Bronce
- Aluminio
- Silicio
- Níquel
- Otros Tipos (Titanio, etc.)
- Proceso
- Atomización
- Reducción de Compuestos
- Electrólisis
- Otros Procesos (Rutas Hidrometalúrgicas, etc.)
- Método de Fabricación
- Prensado y Sinterizado (Pulvimetalurgia Convencional)
- Moldeo por Inyección de Metal
- Fabricación Aditiva/Impresión 3D
- Otros Métodos (Prensado Isostático en Caliente, etc.)
- Industria de Usuario Final
- Transporte
- Eléctrica y Electrónica
- Médica
- Química y Metalúrgica
- Defensa
- Construcción
- Otras Industrias de Usuario Final (Oficinas de Servicios de Fabricación Aditiva, etc.)
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Indonesia
- Vietnam
- Malasia
- Filipinas
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Turquía
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con investigación documental para delimitar las fronteras del mercado, los pasos de conversión típicos y los centros de demanda donde los polvos son efectivamente consumidos. Las fuentes públicas ayudaron a fundamentar el análisis y los insumos, incluyendo estadísticas de minerales y metales del USGS, flujos comerciales de UN Comtrade, series de producción industrial de Eurostat, datos comerciales del USITC y publicaciones de organismos de normalización (como ASTM International) para definiciones relacionadas con polvos y fabricación aditiva.
Posteriormente, se utilizaron informes anuales de empresas, presentaciones para inversores y notas técnicas para comprender la composición de las carteras de polvos de hierro, aluminio, níquel y polvos especiales, así como los lugares donde se anunciaban ampliaciones de capacidad. En paralelo, se emplearon suscripciones a bases de datos de pago para información financiera corporativa y seguimiento de noticias, junto con bases de datos de patentes para rastrear la dirección tecnológica en atomización y manejo de polvos. Esta lista de fuentes de investigación documental no es exhaustiva, y se utilizaron referencias públicas y de pago adicionales para compilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar lo observado en fuentes secundarias, especialmente en cuanto a cómo se distribuye la demanda entre transporte, pulvimetalurgia industrial y fabricación aditiva, y cómo difieren los precios según el tipo de polvo y la pureza. Conversamos con una combinación de productores de polvos, distribuidores, participantes del ecosistema de equipos y grandes usuarios finales en regiones clave, de modo que los supuestos del modelo pudieran corregirse donde los patrones de suministro local y la dependencia de importaciones mostraban diferencias.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 16% | APAC: 45% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 17% | Gerentes: 49% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. Primero se emplearon indicadores de producción industrial, comercio y producción por uso final para reconstruir el conjunto de demanda de polvos metálicos por región, y luego se realizó una verificación cruzada mediante aproximaciones selectivas de proveedores y canales. Dado que el polvo metálico se utiliza ampliamente en piezas de prensado y sinterizado y está en aumento en la fabricación aditiva, el modelo se mantuvo vinculado a algunos indicadores prácticos que pueden verificarse año a año.
En el lado de la demanda, se utilizaron insumos como la producción de piezas de pulvimetalurgia por las principales regiones productoras, las tendencias de producción en el sector del transporte (dado que el transporte es una industria de gran consumo), las señales de adopción de la fabricación aditiva y los balances de importación-exportación para las categorías de polvos relevantes donde el comercio es significativo. En el lado de los precios, se probaron supuestos sobre los precios de venta promedio por tipo de polvo, pureza y ruta de proceso (atomizado frente a reducido y otros), ya que estas diferencias pueden mover el valor total del mercado incluso cuando los volúmenes parecen estables. Donde no fue posible una consolidación ascendente limpia en países más pequeños, las brechas se manejaron utilizando indicadores proxy como la producción manufacturera y la intensidad del comercio, y luego se ajustaron tras la retroalimentación primaria.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes velocidades de adopción en la fabricación aditiva y diferentes ciclos en el transporte y la producción industrial. Las tasas de crecimiento por región y uso final se revisaron con los insumos de las entrevistas y luego se aplicaron a las variables clave, y la trayectoria de ingresos se recalculó a partir de volúmenes actualizados y la progresión de precios, en lugar de utilizar un atajo de CAGR fijo.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron mediante triangulación con señales independientes, incluyendo la actividad manufacturera regional, los movimientos comerciales y los anuncios de capacidad o expansión públicamente visibles que deberían reflejarse en la disponibilidad de suministro. Cuando una estimación parecía fuera de rango, se reabrían los supuestos y el valor atípico se rastreaba hasta un problema de precios, composición o mapeo geográfico, y luego se corregía antes de avanzar.
Se sigui un proceso de revisión analítica de múltiples pasos para que los cálculos, las conversiones de unidades y las divisiones regionales fueran verificados por un segundo revisor antes de la aprobación final. Si ocurre un evento material, como una gran ampliación de capacidad, una restricción comercial importante o un cambio repentino en la demanda del transporte o la fabricación aditiva, el equipo activa nuevos contactos con participantes de la industria para actualizar los parámetros clave. Los informes se actualizan anualmente, y se realiza una revisión final previa a la entrega para asegurarse de que las últimas actualizaciones públicas queden reflejadas en los datos.
Tamaño del Mercado de Polvos Metálicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los polvos metálicos, ya que cada publicador traza el límite en un lugar ligeramente diferente, y el valor puede cambiar rápidamente cuando el precio, la composición y la ponderación por uso final se tratan de manera distinta. Las diferencias suelen surgir de lo que se contabiliza como ingresos por polvos metálicos, qué usos finales se incluyen y cómo se manejan la moneda del año y los precios.
Al rastrear las señales de demanda por uso final y actualizar los supuestos de precio y composición en cada ciclo, Mordor Intelligence mantiene el total de 2025 vinculado únicamente a los ingresos por material de polvo (no piezas terminadas), lo que reduce la doble contabilización que puede ocurrir cuando las cadenas de valor de la fabricación aditiva y la pulvimetalurgia se combinan.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,21 mil millones de USD (2025) | |
| Revista Especializada A | 9,00 mil millones de USD (2023) | Utiliza un año base anterior y parece agrupar un valor más amplio relacionado con polvos, que puede incluir el valor de piezas de pulvimetalurgia aguas abajo o ingresos más amplios de materiales avanzados, y luego extiende el crecimiento sin revisar los cambios en la composición. |
| Consultora Regional B | 7,50 mil millones de USD (2024) | Se apoya más en anuncios del lado de la oferta y capacidad nominal, lo que puede sobreestimar las ventas realizadas cuando la utilización, las exportaciones y el consumo a nivel de aplicación no están completamente conciliados por región. |
La dispersión entre los datos publicados proviene principalmente del alcance y de la forma en que el precio y la composición de aplicaciones se actualizan de año en año. Cuando el modelo se ancla a la demanda observable por uso final y luego se reconcilia con el contexto de comercio y capacidad, el valor final del mercado resulta más fácil de explicar y replicar, incluso cuando partes de los datos no son perfectamente visibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de polvo metálico en 2031?
El consumo global es de USD 7,52 mil millones en 2026 y se proyecta que alcance USD 9,53 mil millones en 2031, reflejando una CAGR del 4,86%.
¿Qué proceso domina actualmente la producción global de polvo metálico?
La atomización lidera con una participación del 69,79%, impulsada por líneas de atomización por gas y agua consolidadas.
¿Qué segmento de usuario final se espera que crezca más rápido hasta 2031?
Se proyecta que los dispositivos médicos registren una CAGR del 6,26%, superando a todas las demás industrias.
¿Cómo influirá el CBAM en el abastecimiento europeo de polvo metálico?
El arancel eleva los costos de importación asiáticos, alentando a los compradores europeos a orientarse hacia el polvo de bajo carbono producido regionalmente.
Última actualización de la página el:



